
STATCOM市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
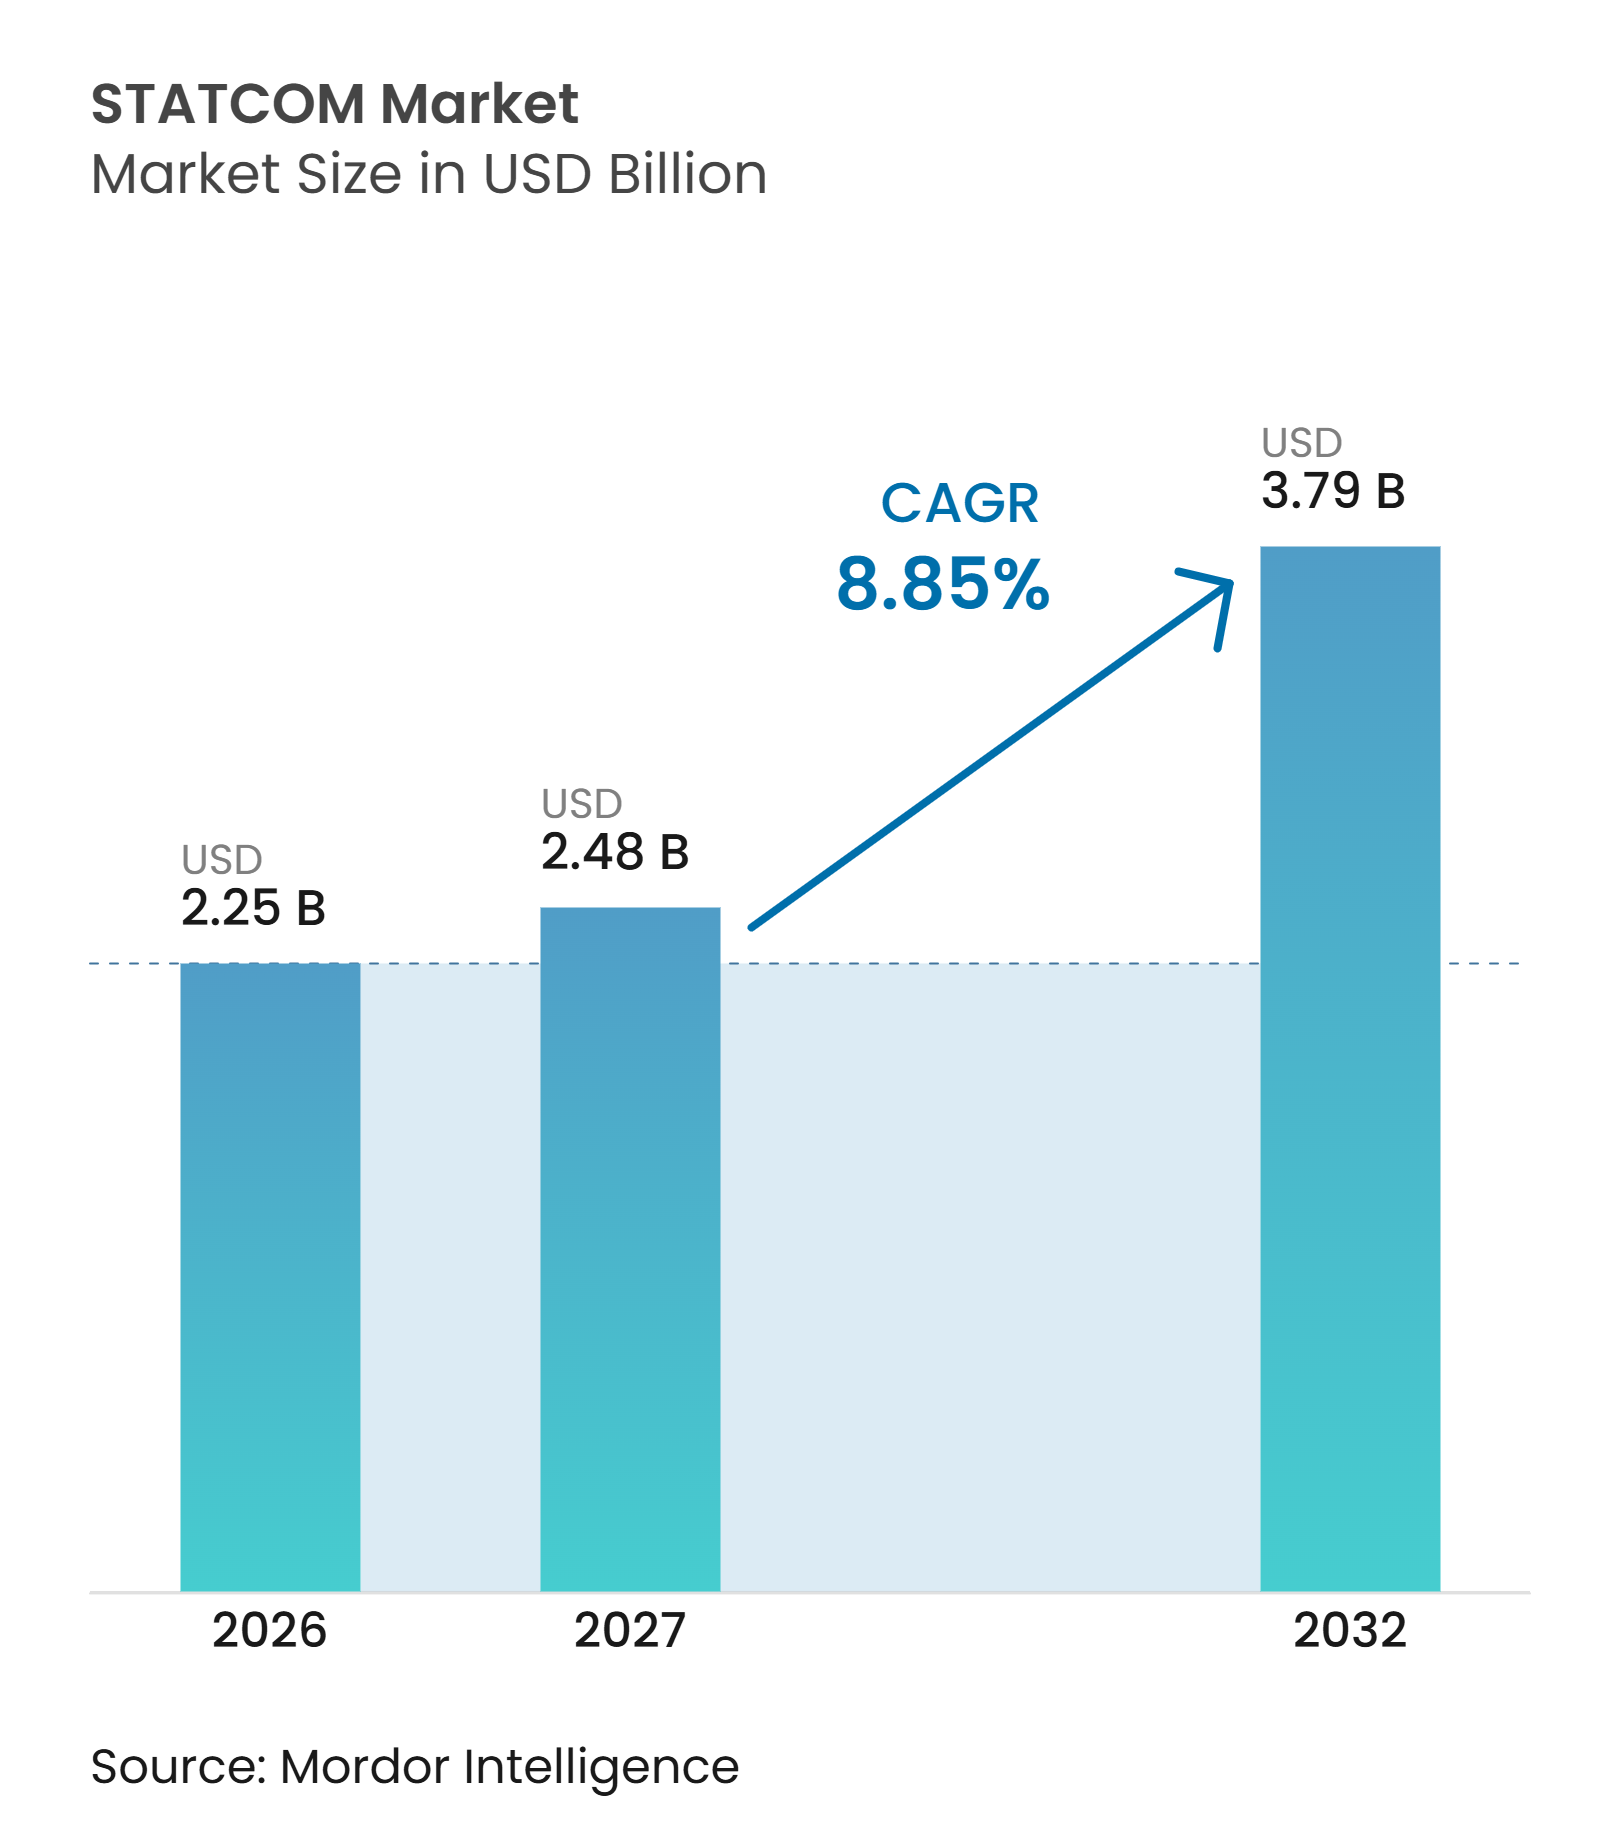
| 市場規模 (2027) | 2.48 十億米ドル |
| 市場規模 (2032) | 3.79 十億米ドル |
| 成長率 (2027 - 2032) | 8.85 % |
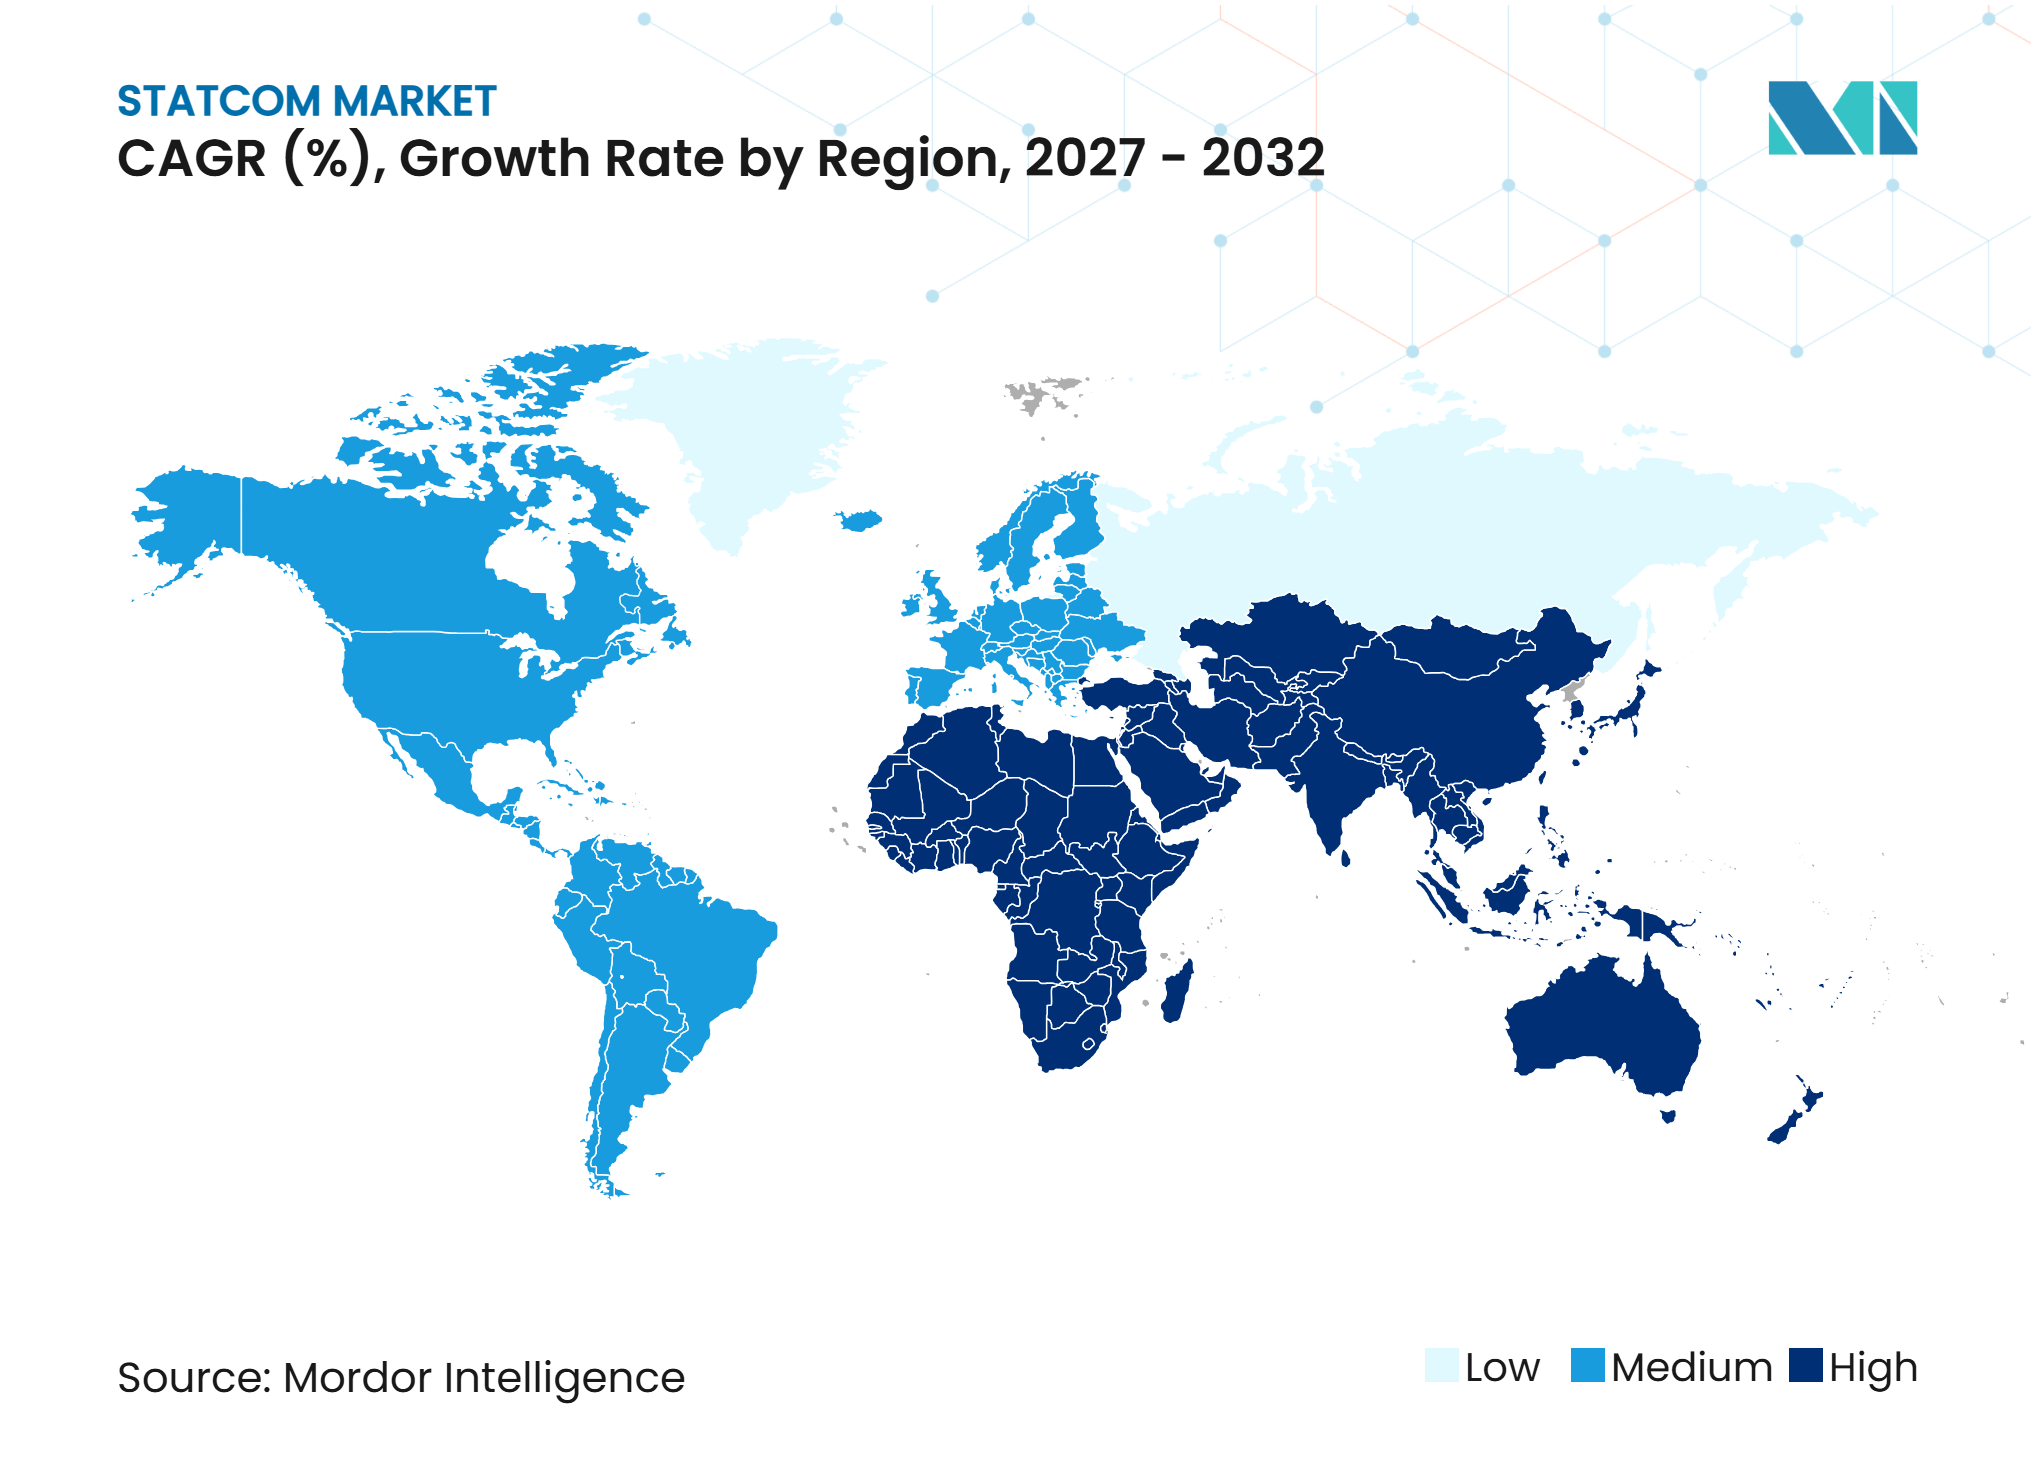
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるSTATCOM市場分析
STATCOM市場規模は2026年に22.5億米ドルと評価され、予測期間(2027年~2032年)においてCAGR 8.85%で2032年までに37.9億米ドルに成長すると推定されています。STATCOM市場は、従来型発電所の退役に伴い、再生可能エネルギープロジェクトに動的電圧および無効電力サポートを提供することを求める系統規程によって支えられています。インバータベースの風力・太陽光リソースは効率的に電力を供給できますが、かつて石炭・原子力発電が提供していた自然な無効電力応答や回転慣性を持ちません。このため、送電事業者は系統ノードおよび再生可能エネルギー連系点において専用のパワーエレクトロニクス機器の活用を増やしています。ドイツが4つの送電系統運用者(TSO)全体で70台の設置必要性を特定したことは、同期発電が撤退した際に生じる代替需要の規模を示しています。サプライヤーはモジュラーマルチレベルコンバータプラットフォーム、グリッドフォーミング制御、半導体の改良、および無効電力サポートと高速有効電力応答を組み合わせたシステムで対応しています。
主要レポートのポイント
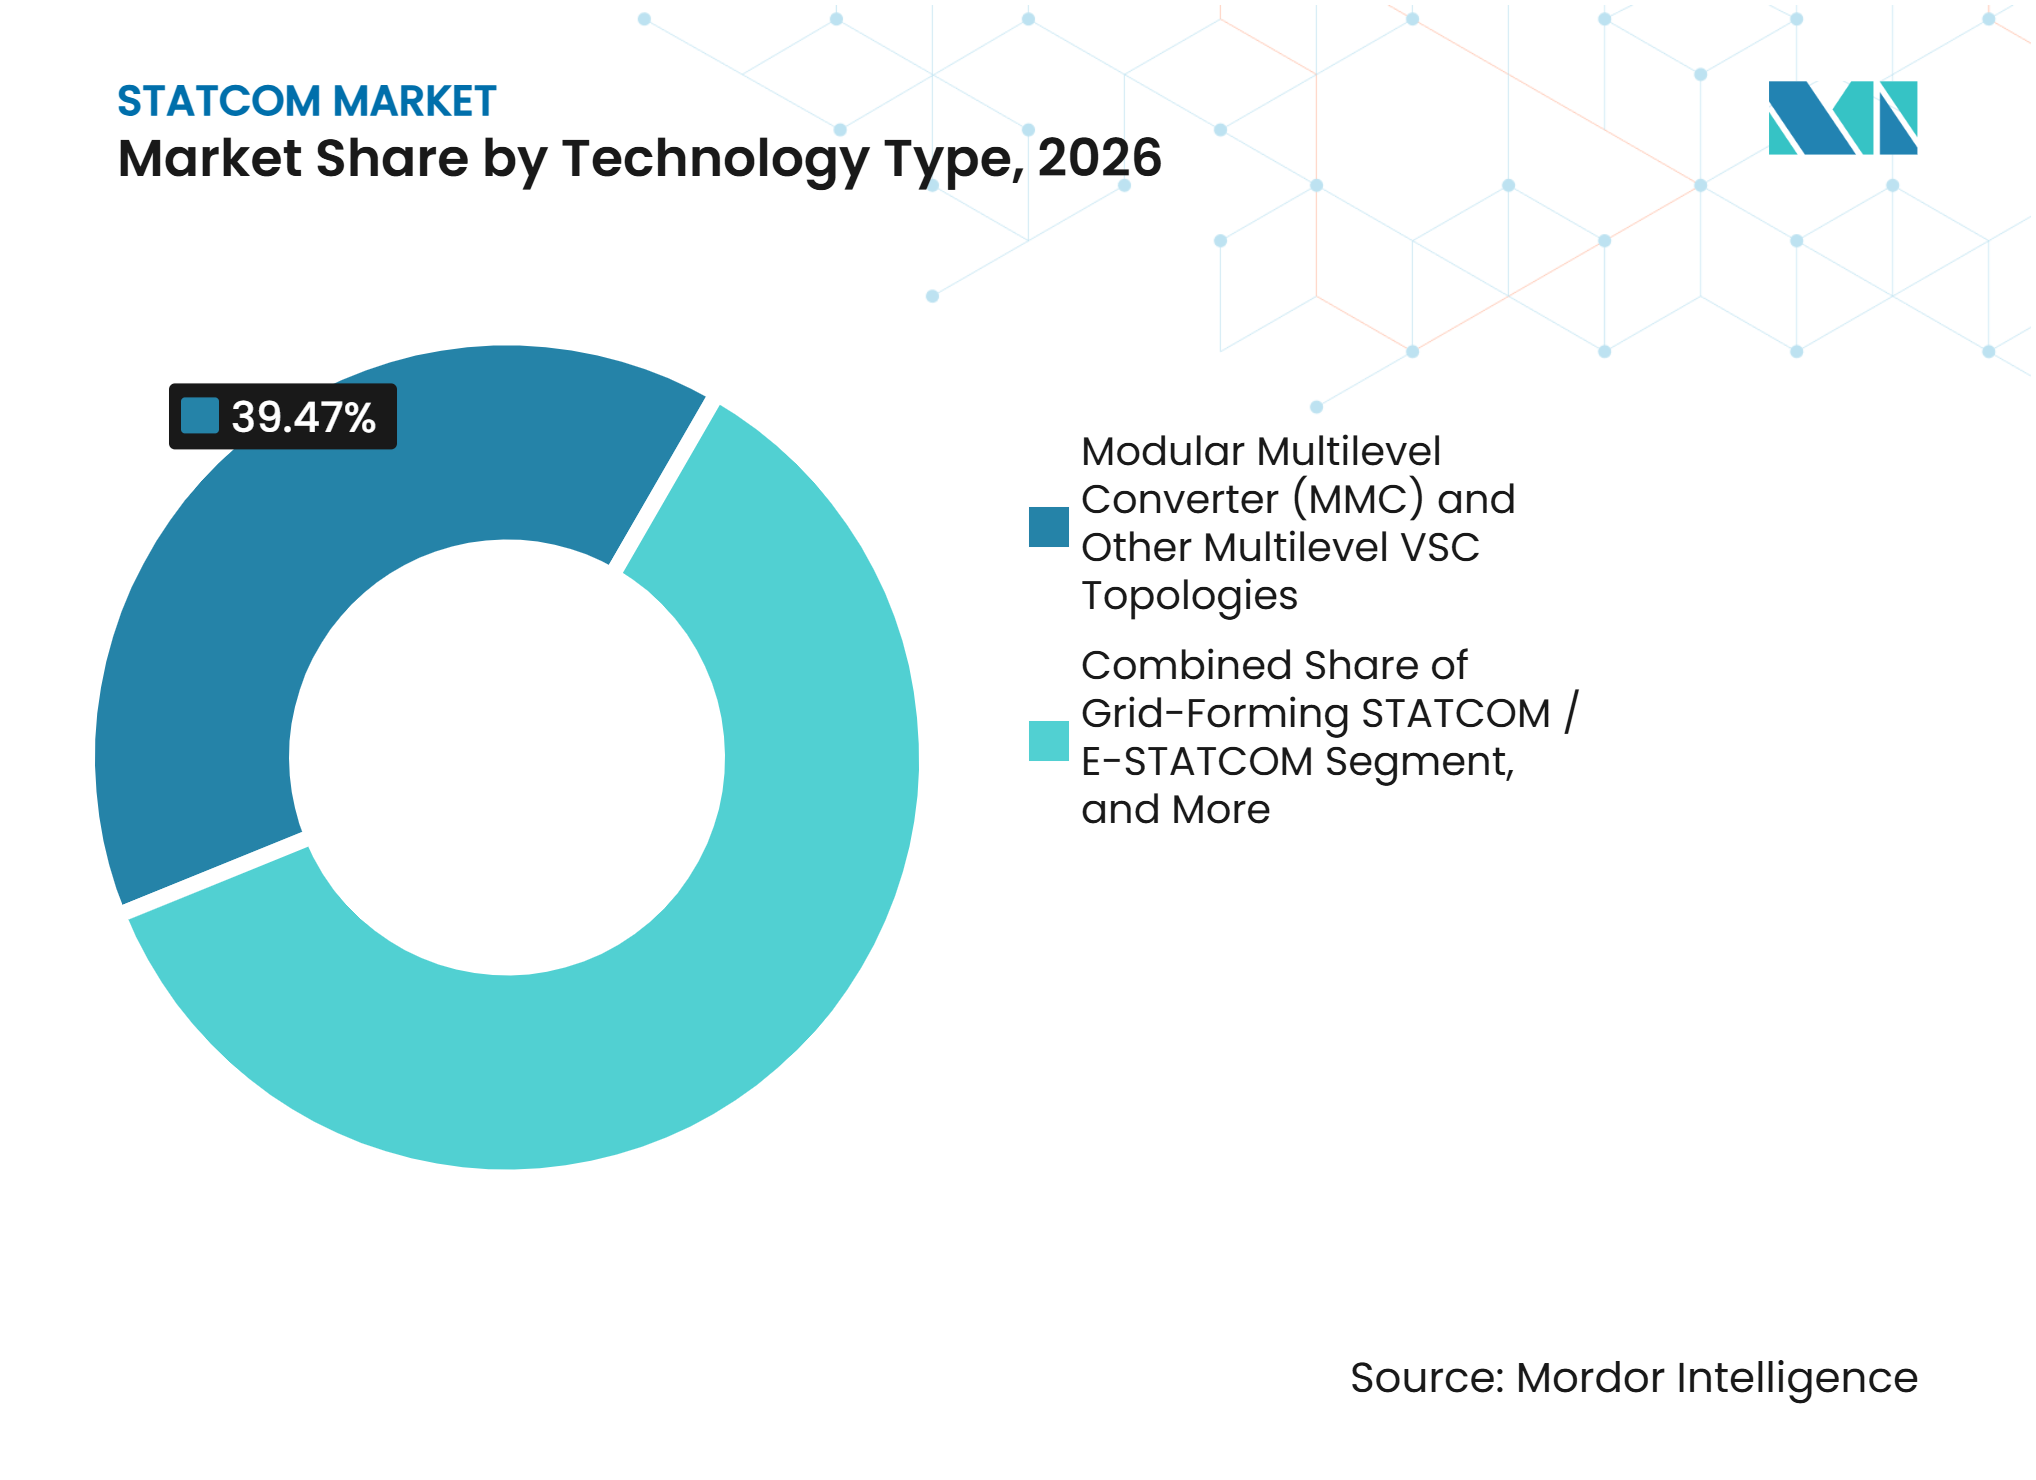
- 技術タイプ別では、MMCおよびその他のマルチレベルVSCトポロジーが2026年のSTATCOM市場シェアの39.47%を占め、グリッドフォーミングSTATCOMおよびE-STATCOMは2032年にかけてCAGR 9.47%で拡大すると予測されています。
- 無効電力定格別では、大規模送電用STATCOMが2026年のSTATCOM市場シェアの46.83%を占め、小規模配電・産業用STATCOMは2032年にかけてCAGR 9.38%で拡大すると予測されています。
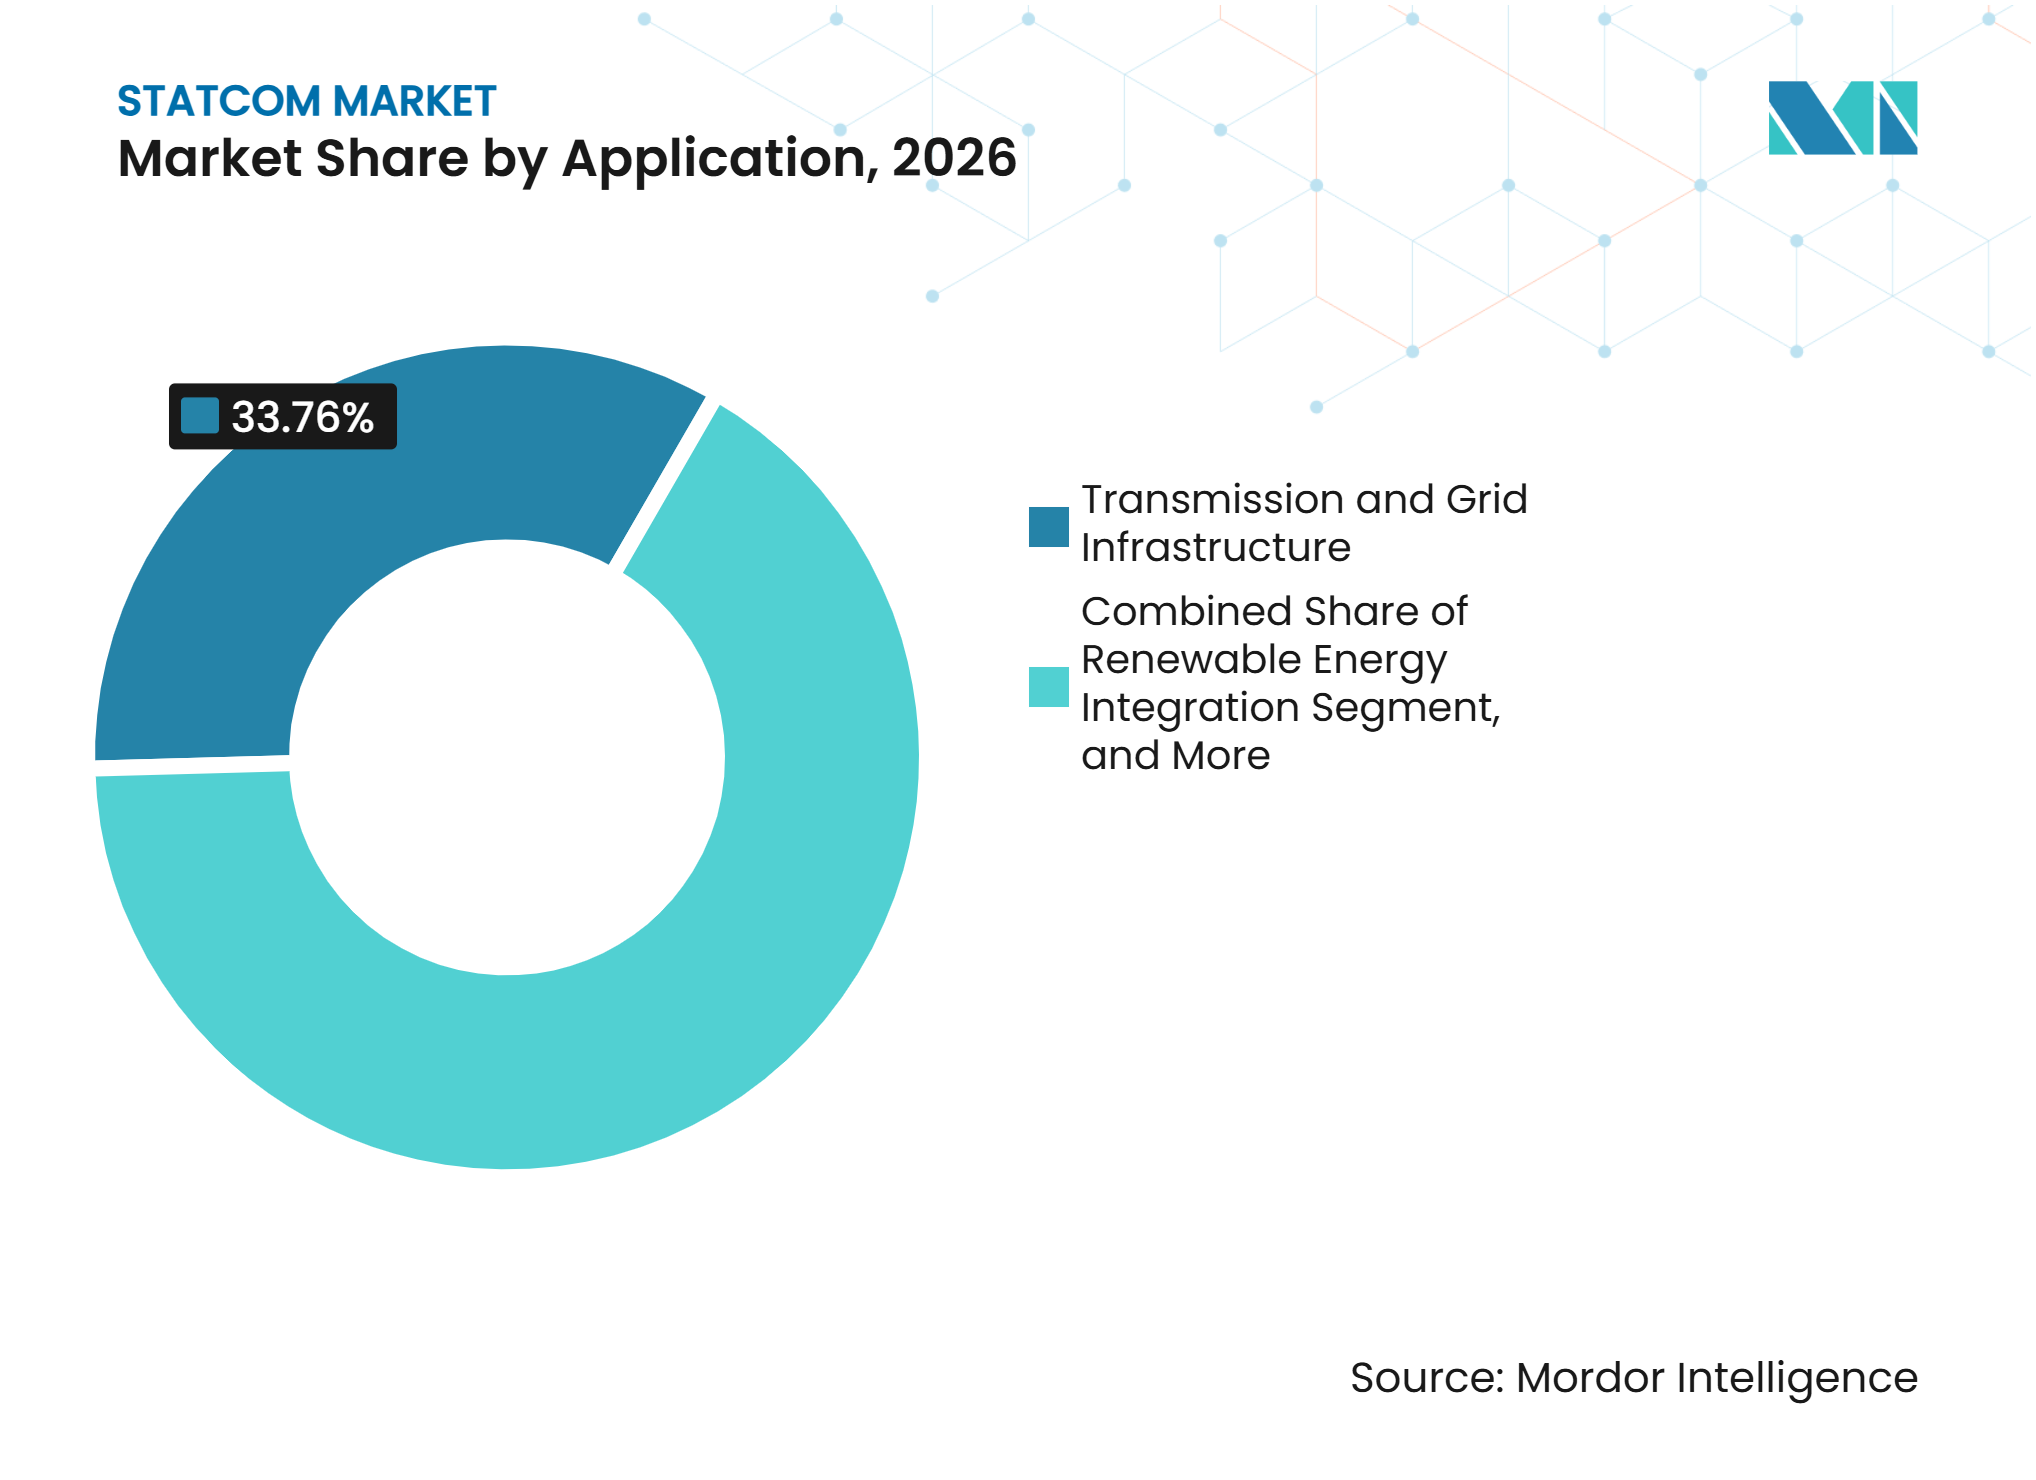
- 用途別では、送電・系統インフラが2026年のSTATCOM市場規模の33.76%を占め、データセンターおよび商業インフラは2032年にかけてCAGR 9.54%で拡大すると予測されています。
- コンポーネント別では、パワーエレクトロニクスコンバータバルブが2026年のSTATCOM市場の36.58%を占め、制御・保護・監視システムは2032年にかけてCAGR 9.41%で拡大すると予測されています。
- 地域別では、北米が2026年のグローバル収益の37.24%を占め、アジア太平洋地域は2032年にかけてCAGR 9.52%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギーの統合 | +2.3% | グローバル | 中期(2〜4年) |
| 系統近代化と送電拡張 | +1.8% | 北米およびヨーロッパ | 中期(2〜4年) |
| 系統安定化ソリューションへの需要増加 | +1.5% | グローバル | 短期(2年以内) |
| 国境を越えた電力送電の拡大 | +0.9% | ヨーロッパおよびアジア太平洋 | 長期(4年以上) |
| 電力品質要件の高まり | +0.6% | 北米およびアジア太平洋 | 短期(2年以内) |
| 洋上風力および再生可能エネルギーの拡大 | +0.5% | ヨーロッパおよびアジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーの統合が無効電力需要を加速
STATCOM市場は、再生可能エネルギーの追加によって長距離送電回廊に沿った電圧管理ニーズが生じることで需要が増加しています。中国は2025年に349.8 GWの太陽光発電容量を追加し、累積容量を1,463.5 GWとした一方、インドは55.9 GWを追加し、累積容量を180.5 GWとしました。これらのプロジェクトの多くは主要な負荷センターから遠く離れた集中型設備であり、変電所および送電線に沿った電圧制御の必要性を高めています。FERC命令第2023号は、米国の新規発電プロジェクトに対して動的無効電力能力の実証を義務付け、電圧サポート要件を連系プロセスに組み込んでいます。[1] 400 kV集電変電所における2025年のIEEE研究では、高水準の再生可能エネルギー浸透下においてSTATCOM技術が静止型無効電力補償装置(SVC)よりも効果的に応答することが確認されました。この要件は、無効電力機器の役割をオプションの系統アップグレードから再生可能エネルギープロジェクト開発の定義された一部へと変化させています。
系統近代化と送電拡張がSTATCOM投資を促進
STATCOM市場は、電力会社が老朽化した送電資産を更新し、再生可能エネルギー発電のための接続を拡大する際に恩恵を受けます。インドのPower Grid Corporation of Indiaは、引用された会計年度換算レートで2026年度の設備投資目標を2兆8,000億ルピーから3兆ルピー(3.33億米ドルから3.57億米ドル)に設定しました。このプログラムには、より広範な系統アップグレードの一環として無効電力補償が含まれています。米国では、FERC命令第2023号が引き続き2027年以降の動的電圧サポートへの需要を増加させる可能性のある連系義務を生み出しています。GE Vernovaは、変圧器、開閉装置、FACTS技術への需要に牽引され、2025年度に電化機器のバックログが3倍以上に増加したと報告しました。このバックログは、電力会社の支出が主要な系統機器の製造能力を上回っていることを示しています。
同期発電の退役に伴い系統安定化ソリューションへの需要が増大
石炭・原子力発電所の退役により、歴史的に電圧調整と系統慣性を支えてきた回転機器が失われます。STATCOM市場はこのギャップを埋める役割を担っています。なぜなら、従来型の同期発電は、新たな形態の系統サポートなしにインバータベースのリソースで代替することができないからです。TenneT社は、今後10年間でドイツの4つの送電系統運用者全体で70台のSTATCOMが必要であると特定しています。CIGRE 2025国際シンポジウムで発表された研究では、グリッドフォーミングE-STATCOMシステムが、風力発電所環境においてサブ同期共振の減衰、過渡過電圧の制御、および応答速度の改善において同期調相機を上回ることが示されました。グリッドフォーミング機器は、同一の運用フレームワーク内で電圧安定性と高速有効電力応答の両方に対応できます。この能力は、通常運転条件と系統擾乱の両方においてサポートを必要とする事業者の将来の入札仕様に影響を与える可能性があります。
国境を越えた電力送電の拡大が新たな調達サイクルを生み出す
STATCOM市場は、国境を越えた連系線がコンバータ変電所と長距離送電ルートで電圧を管理する必要がある場合に機会を得ます。Hitachi Energyは、TernaおよびSTEGからイタリアとチュニジア間のELMED HVDC(高圧直流)コンバータ変電所に関して7億7,000万ユーロ(引用された2026年中頃の換算レートで8.32億米ドル当)の契約を受注しました。このプロジェクトはヨーロッパと北アフリカ間の初の直流電力連系を表しています。タイのEGATは、マレーシアとの将来の電力取引に関連するコンカエ変電所のSTATCOMについて2026年7月に契約を締結しました。ASEANパワーグリッドは、東南アジア全域の接続点における無効電力機器に対して同様の要件を生み出しています。これらのプロジェクトは調達範囲を国内の再生可能エネルギー連系を超えて拡大し、電圧制御を国際的な電力回廊の設計に組み込んでいます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本・設置コスト | -1.9% | グローバル | 短期(2年以内) |
| 複雑な系統統合要件 | -1.2% | グローバル | 中期(2〜4年) |
| パワーエレクトロニクスのサプライチェーン制約 | -0.8% | 北米およびヨーロッパ | 短期(2年以内) |
| 長期にわたる調達・資格認定サイクル | -0.5% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本・設置コストが導入速度を制限
高い資本・設置コストは、特に中小規模の配電事業者や新興経済国の事業者にとって、STATCOM市場における導入を遅らせる可能性があります。スタンドアロンの送電規模ユニットはkVAr当たりの費用が相当高く、ハイブリッドE-STATCOMシステムは30%から50%のプレミアムが発生します。300 MVArの設備は、サイト準備、土木工事、および系統統合調査を除いて2,000万米ドルから3,000万米ドルと見積もられました。これらのコストは、基礎的なネットワーク要件が明確であっても、無効電力投資を電力会社の年間予算外に置く可能性があります。引用された見通しでは、炭化ケイ素(SiC)の採用により2032年までにシステムレベルの価格が実質ベースで10%から15%低下すると予測されています。短期的な財務的プレッシャーは、電圧サポート機器の必要性を排除するよりも調達を延期させる可能性が高いです。
複雑な系統統合要件がプロジェクトのタイムラインを延長
系統統合は、STATCOMプロジェクトを運用開始するまでに必要な時間を延長する可能性があります。試運転には、通電前に高調波インピーダンス解析、保護リレー協調、および制御システムの調整が必要です。IEEE規格519-2022は161 kV超において全高調波歪み電圧限界を1.5%と定めており、異なる系統条件下での高調波フィルタのサイジングと検証が必要です。引用された分析では、適合試験に2〜3ヶ月が追加される可能性があり、より広範なネットワーク調査により契約締結後の通電前期間が6〜12ヶ月延長される可能性があると述べられています。グリッドフォーミング制御は、通常運転時と障害時の両方において、既存の送電事業者のエネルギー管理・保護システムと正しく連携して動作する必要があります。このエンジニアリング作業は、機器、資金、および系統の必要性がすでに整っている場合でも設置を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術タイプ別:
MMCトポロジーがリードし、グリッドフォーミングバリアントが拡大MMCおよびその他のマルチレベルVSCトポロジーは2026年の収益の39.47%を占めました。その地位は、外部高調波フィルターなしに正弦波に近い波形を提供し、広範な無効電力定格にわたってスケールする能力を反映しています。モジュラー構成により、サプライヤーは大型送電変電所から低定格用途まで対応するシステムを構成できます。この柔軟性は、送電事業者が確立されたサイト設計に適合し、異なる系統条件をサポートできる機器を必要とする場合に重要です。MMCプラットフォームはまた、高速有効電力サポートを追加する新しいシステムのベースアーキテクチャを形成しています。その確立された運用実績は、制御品質と納入信頼性が重要視されるプロジェクトにおいて強固な地位を与えています。
グリッドフォーミングSTATCOMおよびE-STATCOMは2027年から2032年にかけてCAGR 9.47%で成長すると予測されています。これらのシステムは、ミリ秒以内に有効電力を注入または吸収できるスーパーキャパシタバンクとMMCコンバータコアを組み合わせています。この構成は、インバータベースの発電が増加する系統における合成慣性の不足に対処します。2025年のIEEE NAPS研究では、ダブルワイMMCの直流バスに搭載されたスーパーキャパシタが単一プラットフォームで無効電力と有効電力のバッファリングを提供できることも説明されました。従来型VSCベースのSTATCOMおよび中電圧配電機器は、グリッドフォーミング能力が契約上の要件でない場合に引き続き関連性を持ちます。


注記: 全セグメントのシェアはレポート購入後に入手可能
無効電力定格別:
送電規模が価値を支え、配電需要が上昇大規模送電用STATCOMは2026年の収益の46.83%を占めました。STATCOM市場セグメントは、従来型発電機の退役が電圧サポートのギャップを残す送電ノードにおける高い契約価値から恩恵を受けています。個々のプロジェクトには機器、エンジニアリング、ネットワーク調査、および試運転が含まれ、数千万米ドルの価値を生み出す可能性があります。送電事業者はまた、再生可能エネルギーが系統に接続される場所や電力が長距離を流れる場所での専用補償を必要としています。ドイツの4つの送電事業者全体で70台が必要とされていることは、このスケールで生じ得る構造的な需要を示しています。中規模設備は20 MVArから100 MVArの範囲で風力・太陽光連系に対応し、より多くのサプライヤーとの競争に直面しています。
小規模配電・産業用STATCOMは2027年から2032年にかけてCAGR 9.38%で成長すると予測されています。データセンター、電気自動車急速充電ハブ、および可変速産業用ドライブは、配電ネットワークに高調波と無効電力の変動をもたらす可能性があります。これらのネットワークは、新興規模でそのような変動負荷を吸収するように設計されていませんでした。EPRIは、近隣の発電所でサブ同期振動を引き起こす可能性のある相互高調波を発生させるデータセンターに対して、強化されたSTATCOMシステムを段階的な緩和オプションとして特定しました。この評価は、議論を孤立したエンジニアリング事例から商業的負荷関連の電力品質懸念への認識された対応へと移行させます。したがって、STATCOM市場セグメントは商業施設だけでなく、従来の産業・電力会社の購買者からも需要を引き出すことができます。
用途別:
データセンターが急成長する最終用途に送電・系統インフラは2026年の収益の33.76%を占めました。STATCOM市場セグメントは、単一の送電設備が関連するサイト・統合作業の前に相当な投資を必要とする可能性があるため、価値でリードしています。大型プロジェクトは再生可能エネルギー連系をサポートし、重要な系統ノードを安定化させ、従来型発電によって以前提供されていた電圧調整を代替します。その規模は各案件に高い機器・エンジニアリング内容を生み出します。再生可能エネルギー統合および産業・製造業は、電力会社とプロセス産業全体で追加需要を提供します。鉄道電化およびその他の用途もヨーロッパとアジア太平洋の鉄道拡張プログラムから恩恵を受けています。
データセンターおよび商業インフラは2027年から2032年にかけてCAGR 9.54%で成長すると予測されています。人工知能(AI)トレーニング負荷は、グラフィックス処理ワークロードの増減に伴い電力需要に急激な変化をもたらします。このパターンは、標準的な無停電電源装置が系統連系点で対処しない電力品質条件を生み出す可能性があります。E-STATCOMシステムはサブミリ秒の有効・無効電力応答を提供でき、これらの負荷変動に関連性を持ちます。EPRIは2026年10月にデータセンターの負荷変動緩和のための強化されたSTATCOMシステムを正式に評価しました。この評価は、このアプリケーションを初期の技術的議論から商業事業者による調達検討へと移行させることを支持しています。

注記: 全セグメントのシェアはレポート購入後に入手可能
コンポーネント別:
デジタル制御システムがコンバータバルブと並んで重要性を増すパワーエレクトロニクスコンバータバルブは2026年の収益の36.58%を占めました。STATCOM市場セグメントは、STATCOM構成全体で使用されるカスタムIGBTおよび炭化ケイ素(SiC)バルブアセンブリのコストと技術的重要性を反映しています。これらのアセンブリは、変化する系統条件下で電力を高速に切り替え、無効出力を制御するシステムの能力を決定します。その供給は専門的な半導体製造能力に依存しており、機器の入手可能性を制約する可能性があります。このボトルネックは主要市場での納期を延長し、STATCOM産業全体に影響を与える可能性があります。コンバータ変圧器、リアクトル、コンデンサ、および高調波フィルタはますます標準化されており、冷却・補助システムはよりモジュラー化されています。
制御・保護・監視システムは2027年から2032年にかけてCAGR 9.41%で成長すると予測されています。グリッドフォーミング制御、予測状態監視、およびAI統合診断は、各設備内のソフトウェアとデジタルハードェアの価値を高めています。GE Vernovaは2025年5月にVSC STATCOMバルブの制御システムを検証するためにノイダに新しいエンジニアリング・試験研究所を開設すると発表しました。[2] この投資は、サプライヤーが制御性能を補助的な機能ではなく製品の差別化要因として扱っていることを示しています。デジタルサービスプラットフォームはまた、機器の運用寿命を通じてリモート監視と定期的なアフターマーケット活動を提供できます。これにより、受動的なハードウェアと比較して制御・監視の相対的な重要性が高まります。
地域分析
北米
北米は2026年の収益の37.24%を占めました。この地域には大規模な再生可能エネルギーパイプラインと、発電連系プロセスに動的無効電力能力を組み込む規制環境があります。FERC命令第2023号は米国の新規発電プロジェクトにその能力を義務付けています。引用された情報では、米国の連系待ちキューに1,200 GW超の再生可能エネルギー容量が提案されており、そのうち30%から40%が専用の無効電力補償を必要としています。LS Power Grid Californiaは2025年3月にオーチャード変電所で北米最大のSTATCOM設備を通電し、CAISOの系統運用の参照点を作りました。Hitachi Energyは2026年4月にノースカロライナ州ケアリーのパワーエレクトロニクスセンターに1,000万米ドルを投資し、エンジニアリング、試験、およびシステム統合能力を拡充しました。カナダの風力発電が多い州の系統とメキシコの拡大する再生可能エネルギー容量は、電圧サポートの調達が再生可能エネルギープロジェクト予算に組み込まれるにつれて関連需要を追加する可能性があります。
アジア太平洋
アジア太平洋地域は2027年から2032年にかけてCAGR 9.52%で成長すると予測されています。中国のSGCCは第15次五カ年計画の下で4兆人民元(5,755億米ドル)の固定資産投資を計画しました。この計画は前の五カ年期間から40%増加を示し、超高圧回廊と省間電力送電を優先しています。中国は2025年に349.8 GWの太陽光発電容量を追加し、インドは55.9 GWを追加しており、接続変電所での電圧サポートの必要性を強調しています。Hyosung Heavy IndustriesのKEPCO向け1 GVar MMC STATCOM受注は、需要が中国とインドを超えて確立された地域系統システムにまで及んでいることを示しています。大規模な送電プログラムと再生可能エネルギー容量の急速な追加により、アジア太平洋のSTATCOM市場は電力会社主導の需要の広い基盤を持っています。
残りの市場における系統の野心の相違
ヨーロッパのパイプラインは、ドイツ、フランス、英国、イタリアにおける石炭・原子力容量の退役によって形成されています。TenneT社がドイツの4つの送電事業者全体で70台が必要と明言したことは、ヨーロッパの需要規模に対して異例の可視性を与えています。Siemens Energyは2026年1月にAmprionのラインアウ変電所で±600 Mvarのグリッドフォーミングを備えたSTATCOMを試運転しました。[3] タイでは、EGATのコンカエプロジェクトがASEANパワーグリッドを通じてマレーシアとの電圧安定性と計画された国境を越えた取引をサポートしています。中東、アフリカ、南米市場は、送電投資の拡大に伴いより構造化された調達へと移行しています。L&Tは2025年9月にインド、UAE、オマーンでSCADAおよびSTATCOM受注を最大5億7,000万米ドル相当確保しました。イタリアとチュニジア間のELMED HVDC連系は、そのコンバータ変電所で関連する無効電力ニーズを生み出す可能性があります。
競合環境
市場集中度
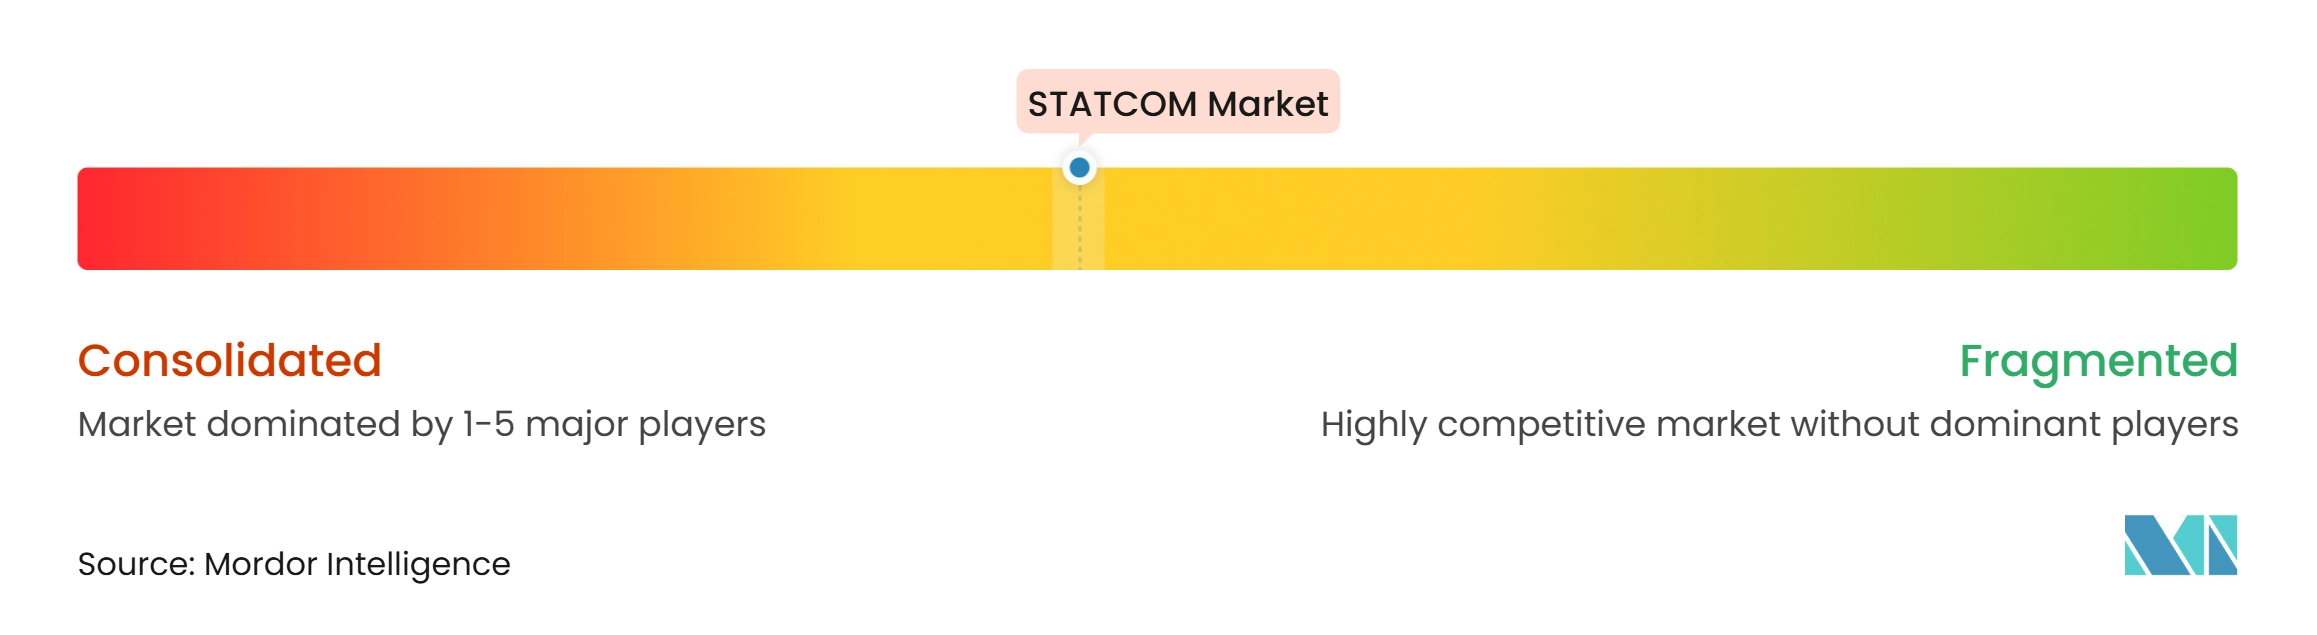
STATCOM市場は送電規模において中程度に集約されています。Hitachi Energy、Siemens Energy、GE Vernova、およびABBは、独自のMMC制御プラットフォーム、垂直統合型製造、および送電事業者との確立された関係を活用して最大規模の案件を競い合っています。彼らのオファーは通常、ネットワーク調査、高調波フィルタ設計、土木工事監督、試運転、およびパワーエレクトロニクス機器自体をカバーしています。このフルスコープのアプローチは、事業者が設計から通電まで系統性能の責任をサプライヤーに求める場合に重要です。Siemens Energyの2026年1月のラインアウにおける±600 Mvarグリッドフォーミング設備の試運転は、主要サプライヤーが送電顧客向けに高度な補償システムを納入する能力を示しています。
Hyosung Heavy Industriesは2026年3月にKEPCOから新玉川変電所向けの1 GVar MMC STATCOM受注を確保し、送電規模の挑戦者として台頭しました。このプロジェクトは世界最大の単一STATCOMユニットと説明され、強力なMMC能力を持つ地域メーカーが非常に大型の契約を競えることを示しています。同社はまた、2027年までの商業化に向けてe-STATCOM技術を開発するためにSkeleton TechnologiesおよびMarubeniと2026年1月に覚書を締結しました。GE Vernovaは2025年5月にチェンナイのVSC STATCOMバルブラインとノイダのエンジニアリング・試験研究所に1,600万米ドルの投資を発表しました。これらの動きは、製造能力、試験能力、およびグリッドフォーミング技術を中心としたSTATCOM市場内の競争を示しています。
配電・産業用途は送電プロジェクトよりも断片化されています。Sieyuan Electric、NR Electric、Merus Power、Ingeteam、およびTBEAは、国内コンテンツ要件とコスト感度がグローバルサプライヤーの地位を弱める可能性がある場所で競争しています。STATCOM市場における重要な機会は、AIデータセンター向けのグリッドフォーミングE-STATCOM機器と電気自動車急速充電ハブの小型ユニットです。2025年の米国特許は、従来の変圧器段なしに有効・無効電力を提供できる中電圧データセンターSTATCOMアーキテクチャを説明しています。
STATCOM産業のリーダー企業
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
ABB Ltd.
-
Mitsubishi Electric Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
STATCOM市場 このレポートでカバーされる企業
- Hitachi Energy Ltd.
- Siemens Energy AG
- GE Vernova Inc.
- ABB Ltd.
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions Corporation
- Hyosung Heavy Industries Corporation
- American Superconductor Corporation (AMSC)
- NR Electric Co., Ltd.
- Sieyuan Electric Co., Ltd.
- Ingeteam S.A.
- JEMA Energy S.A.
- Nidec Conversion
- TBEA Co., Ltd.
- Merus Power Plc
最近の産業開発事情 STATCOM市場
- 2026年7月:タイ発電公社(EGAT)は、ソンクラー県コンカエ変電所のSTATCOMについてSinohydro Thailand Co., Ltd.と調達・建設契約を締結し、2028年の完成を予定しています。この設備はタイ西部・南部全体の電圧を安定化させ、大規模再生可能エネルギーの変動に対応し、ASEANパワーグリッドを通じたマレーシアとの国境を越えた電力取引を促進します。
- 2026年6月:Hitachi EnergyはイタリアのターナとチュニジアのSTEGからELMED HVDC(高圧直流)コンバータ変電所に関して引用された2026年中頃の換算レートで7億7,000万ユーロ(8.32億米ドル)相当の契約を受注しました。このプロジェクトはヨーロッパと北アフリカ間の初の直流電力連系であり、220 kmの主に海底ケーブルを通じて600 MWの送電容量を持ちます。
- 2026年4月:Hitachi Energyはノースカロライナ州ケアリーにパワーエレクトロニクスセンターを設立するために1,000万米ドルを投資し、北米全域の主要エネルギープロジェクト向けのエンジニアリング、試験、およびシステム統合能力をオンサイトで提供します。この施設は、FERC主導の連系改革がSTATCOM、HVDC、および関連系統インフラ機器の複数年にわたる調達バックログを生み出している地域において、納期短縮を目指しています。
- 2026年3月:Hyosung Heavy Industriesは韓国電力公社(KEPCO)から韓国の新玉川変電所向けの1 GVar MMC STATCOMの契約を確保しました。このユニットは30万世帯が同時に使用する電力を制御でき、再生可能エネルギー容量の拡大に伴い湖南地域とソウル首都圏間の送電を安定化させます。
グローバルSTATCOM市場レポートの範囲
STATCOM市場は、電気送電・配電ネットークにおける電圧調整と電力品質改善に使用されるパワーエレクトロニクスデバイスである静止型同期補償装置(STATCOM)の製造、供給、および展開を含みます。STATCOMシステムは動的無効電力補償を提供し、系統安定性を高め、再生可能エネルギー源の統合をサポートします。
STATCOMレポートは、技術タイプ(モジュラーマルチレベルコンバータ(MMC)およびその他のマルチレベルVSCトポロジー、従来型電圧源コンバータ(VSC)ベースSTATCOM、グリッドフォーミングSTATCOM / E-STATCOM、および中電圧・配電用STATCOM)、無効電力定格(大規模送電用STATCOM、中規模STATCOM、および小規模配電・産業用STATCOM)、用途(送電・系統インフラ、再生可能エネルギー統合、産業・製造業、データセンターおよび商業インフラ、鉄道電化およびその他の用途)、コンポーネント(パワーエレクトロニクスコンバータバルブ、コンバータ変圧器およびリアクトル、コンデンサおよび高調波フィルタ、制御・保護・監視システム、冷却システムおよび補助コンポーネント)、地域(北米、ヨーロッパ、アジア太平洋、その他の地域)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| モジュラーマルチレベルコンバータ(MMC)およびその他のマルチレベルVSCトポロジー |
| 従来型電圧源コンバータ(VSC)ベースSTATCOM |
| グリッドフォーミングSTATCOM / E-STATCOM |
| 中電圧・配電用STATCOM |
| 大規模送電用STATCOM |
| 中規模STATCOM |
| 小規模配電・産業用STATCOM |
| 送電・系統インフラ |
| 再生可能エネルギー統合 |
| 産業・製造業 |
| データセンターおよび商業インフラ |
| 鉄道電化およびその他の用途 |
| パワーエレクトロニクスコンバータバルブ |
| コンバータ変圧器およびリアクトル |
| コンデンサおよび高調波フィルタ |
| 制御・保護・監視システム |
| 冷却システムおよび補助コンポーネント |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| インド | |
| その他のアジア太平洋 | |
| その他の地域 |
| 技術タイプ別 | モジュラーマルチレベルコンバータ(MMC)およびその他のマルチレベルVSCトポロジー | |
| 従来型電圧源コンバータ(VSC)ベースSTATCOM | ||
| グリッドフォーミングSTATCOM / E-STATCOM | ||
| 中電圧・配電用STATCOM | ||
| 無効電力定格別 | 大規模送電用STATCOM | |
| 中規模STATCOM | ||
| 小規模配電・産業用STATCOM | ||
| 用途別 | 送電・系統インフラ | |
| 再生可能エネルギー統合 | ||
| 産業・製造業 | ||
| データセンターおよび商業インフラ | ||
| 鉄道電化およびその他の用途 | ||
| コンポーネント別 | パワーエレクトロニクスコンバータバルブ | |
| コンバータ変圧器およびリアクトル | ||
| コンデンサおよび高調波フィルタ | ||
| 制御・保護・監視システム | ||
| 冷却システムおよび補助コンポーネント | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| インド | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
STATCOM市場の規模はどのくらいですか?
STATCOM市場は2026年に22.5億米ドルと評価され、2027年から2032年にかけてCAGR 8.85%で2032年までに37.9億米ドルに達すると推定されています。
STATCOMシステムへの需要を牽引しているものは何ですか?
再生可能エネルギーの統合、系統近代化、同期発電の退役、および国境を越えた電力連系が動的電圧と無効電力サポートの必要性を高めています。
最も急成長しているSTATCOM技術はどれですか?
グリッドフォーミングSTATCOMおよびE-STATCOMは、無効電力制御と高速有効電力応答を提供できるため、2032年にかけてCAGR 9.47%で成長すると予測されています。
STATCOM機器で最も急速に拡大している用途はどれですか?
変動するコンピューティング負荷が電力品質要件を生み出すため、データセンターおよび商業インフラは2032年にかけてCAGR 9.54%で成長すると予測されています。
最も急成長が期待される地域はどこですか?
アジア太平洋地域は、送電投資と再生可能エネルギー容量の大規模な追加に支えられ、2032年にかけてCAGR 9.52%で拡大すると予測されています。
STATCOMシステムのより迅速な導入を制限するものは何ですか?
高い機器・設置コスト、複雑な統合作業、制約されたパワーエレクトロニクスの供給、および長い資格認定サイクルがプロジェクトを遅延させる可能性があります。