
Tamanho e Participação do Mercado de Infraestrutura de Stablecoin
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
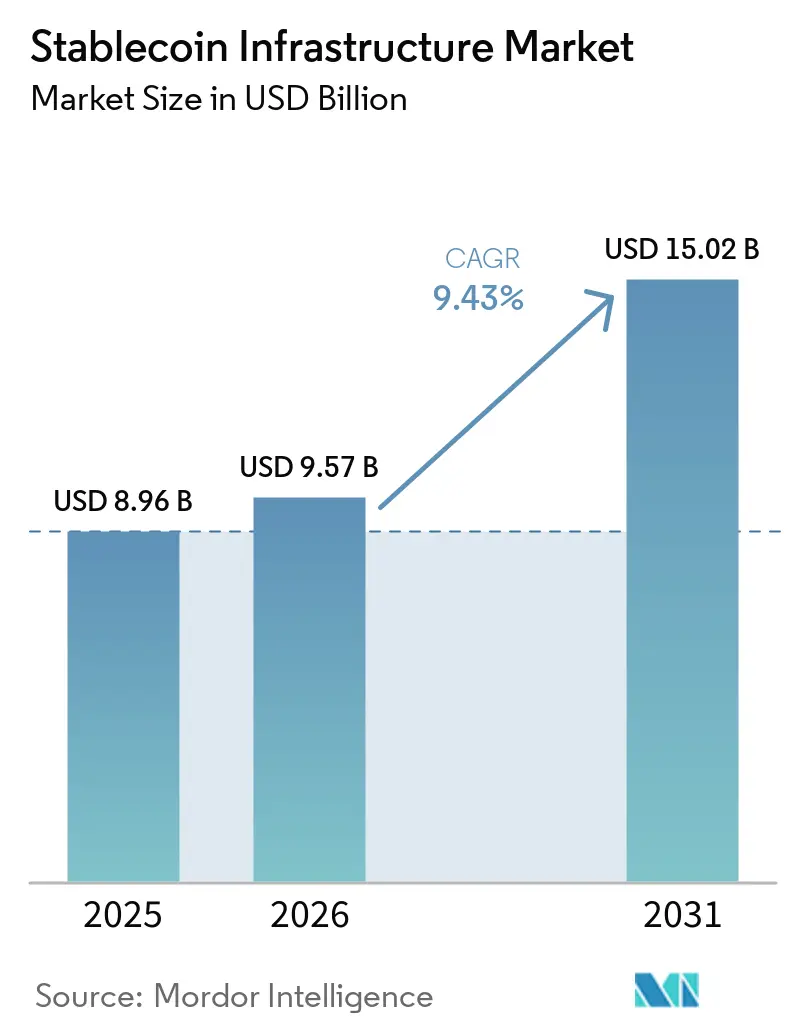
| Tamanho do Mercado (2026) | 9.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.02 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.43 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infraestrutura de Stablecoin por Mordor Intelligence
Espera-se que o tamanho do Mercado de Infraestrutura de Stablecoin aumente de 8,96 bilhões de USD em 2025 para 9,57 bilhões de USD em 2026 e atinja 15,02 bilhões de USD até 2031, crescendo a um CAGR de 9,43% ao longo de 2026-2031.
As regras regulatórias estão direcionando a atividade de stablecoin para emissão licenciada, controles de reservas, sistemas de resgate e relatórios verificados. Os usuários institucionais também estão avançando além dos projetos piloto, à medida que bancos, empresas de pagamento e equipes de tesouraria conectam a liquidação em stablecoin aos fluxos de trabalho existentes. A atividade de pagamentos transfronteiriços permanece central, pois a liquidação programável pode operar em todos os horários e reduzir a dependência das etapas de correspondência bancária. O Mercado de Infraestrutura de Stablecoin também enfrenta pressão para construir serviços baseados em taxas, à medida que a receita de rendimento de reservas muda com as taxas de juros. Os pagamentos conduzidos por agentes adicionam uma nova fonte de demanda, pois os sistemas automatizados precisam de métodos de pagamento que possam operar dentro de fluxos de trabalho digitais.
Principais Conclusões do Relatório
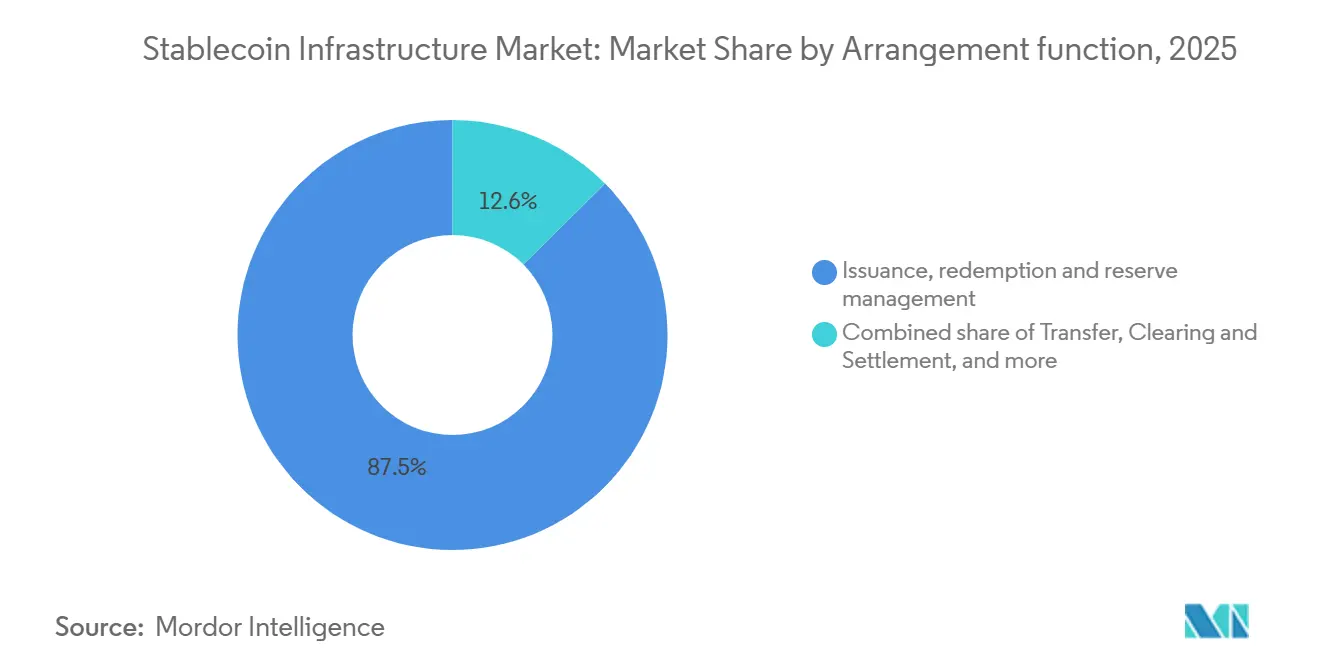
- Por função de arranjo, emissão, resgate e gestão de reservas capturaram 87,45% da participação do mercado de infraestrutura de stablecoin em 2025, enquanto os serviços de governança, atestação e conformidade estão projetados para crescer a um CAGR de 16,22% até 2031.
- Por moeda de denominação, o dólar dos Estados Unidos capturou 97,82% da participação do mercado de infraestrutura de stablecoin em 2025, enquanto outras moedas fiduciárias estão projetadas para crescer a um CAGR de 21,34% até 2031.
- Por aplicação, negociação, liquidez de câmbio e formação de mercado capturaram 67,33% da participação do mercado de infraestrutura de stablecoin em 2025, enquanto pagamentos e liquidação estão projetados para crescer a um CAGR de 15,26% até 2031.
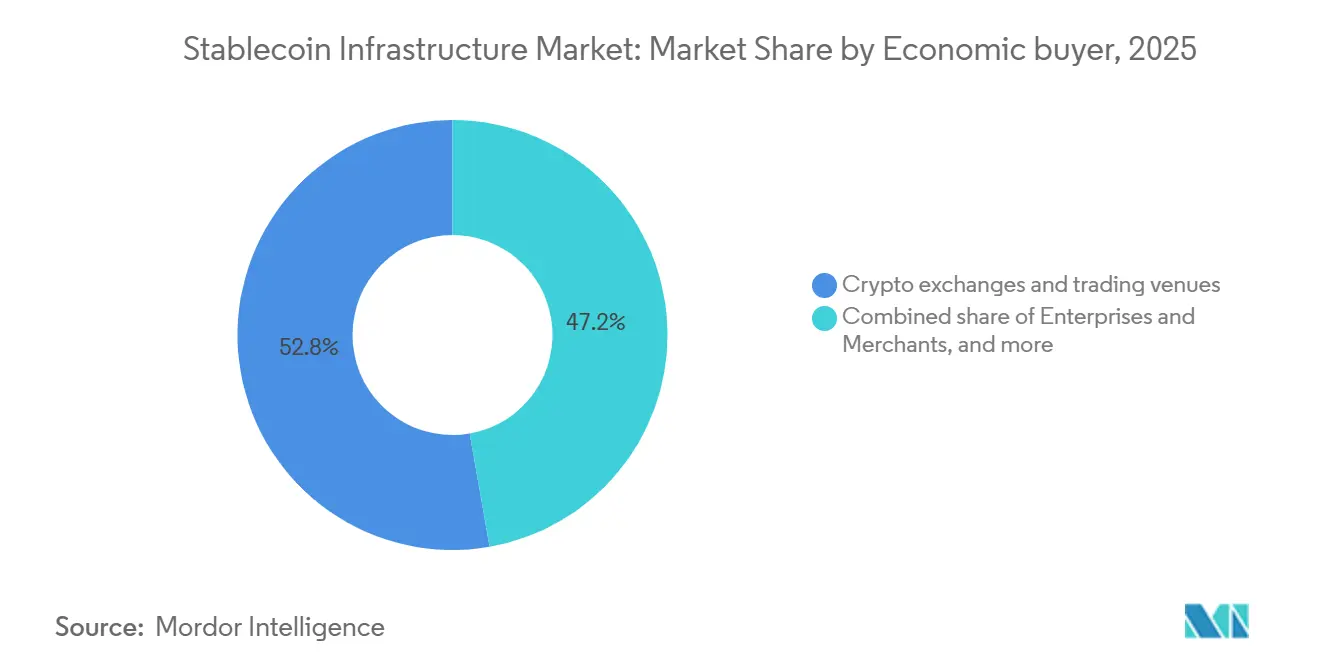
- Por comprador econômico, exchanges de criptomoedas e locais de negociação capturaram 52,76% da participação do mercado de infraestrutura de stablecoin em 2025, enquanto bancos, instituições de pagamento e operadores de transferência de dinheiro estão projetados para crescer a um CAGR de 14,33% até 2031.
- Por canal de acesso, os canais de câmbio e corretagem capturaram 48,12% da participação do mercado de infraestrutura de stablecoin em 2025, enquanto os canais bancários e de instituições de pagamento estão projetados para crescer a um CAGR de 16,88% até 2031.
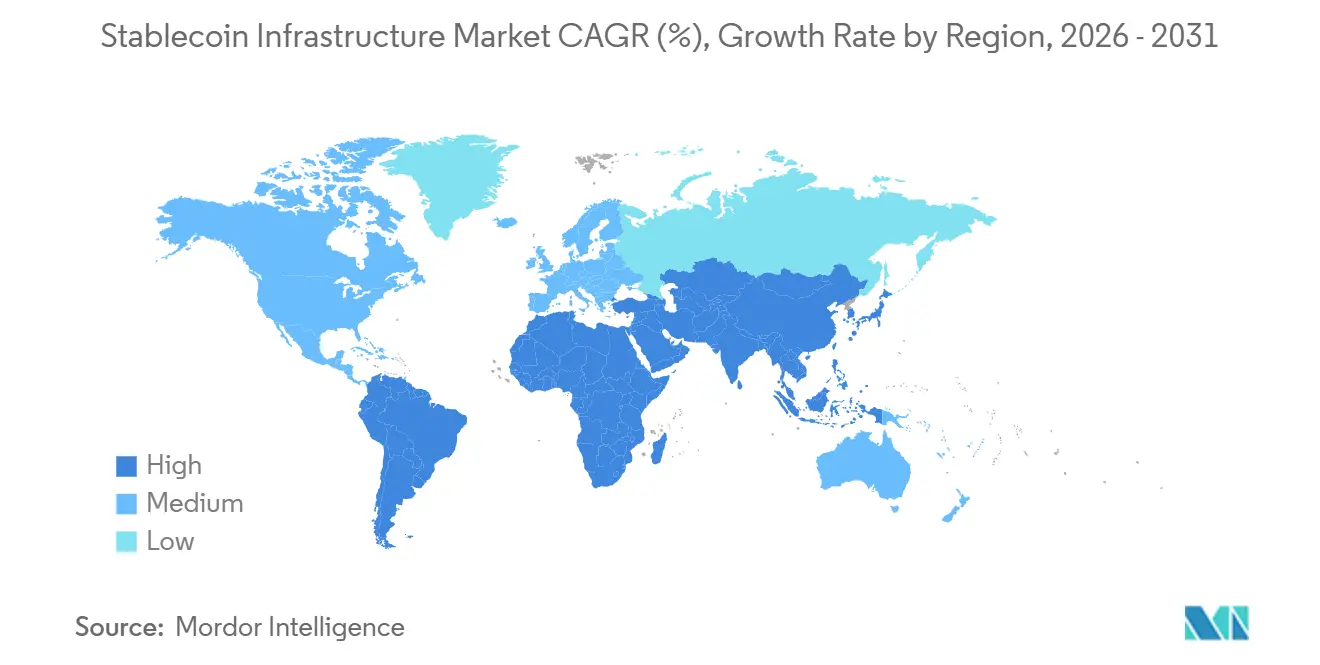
- Por geografia, a América do Norte capturou 36,63% da participação do mercado de infraestrutura de stablecoin em 2025, enquanto a Europa está projetada para crescer a um CAGR de 12,74% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Infraestrutura de Stablecoin
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Habilitação Regulatória de Infraestrutura de Stablecoin Compatível | +1.8% | Global; ganhos de curto prazo concentrados na América do Norte e na UE | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Infraestrutura de Liquidação Transfronteiriça 24/7 | +1.5% | Global; maior atração no Sudeste Asiático, África Subsaariana e América Latina | Curto prazo (≤ 2 anos) |
| Integração Institucional de Stablecoins em Fluxos de Trabalho de Tesouraria e Pagamentos | +1.4% | América do Norte e UE como núcleo, com expansão para Ásia-Pacífico e GCC | Médio prazo (2–4 anos) |
| Expansão da Liquidez e Liquidação de Stablecoin em Múltiplas Cadeias | +1.0% | Global; demanda na camada de protocolo concentrada na Ásia-Pacífico e América do Norte | Médio prazo (2–4 anos) |
| Distribuição Incorporada por meio de Carteiras, Plataformas de Pagamento e APIs | +0.9% | Global; maior velocidade de adoção no Sudeste Asiático e América Latina | Curto a médio prazo |
| Surgimento de Pagamentos de Máquinas e Agentes Nativos de Stablecoin | +0.8% | América do Norte e UE inicialmente; expansão global à medida que os padrões x402 e AP2 amadurecem | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Habilitação Regulatória de Infraestrutura de Stablecoin Compatível
O GENIUS Act foi sancionado em 18 de julho de 2025, estabelecendo requisitos para stablecoins de pagamento, incluindo reservas de 1:1 em ativos líquidos de alta qualidade e relatórios mensais com exame de terceiros[1]https://www.whitehouse.gov/wp-content/uploads/2025/07/digital-Assets-Report-EO14178.pdf. O período de transição do MiCA terminou em 1º de julho de 2026, fortalecendo os requisitos de autorização e tokens de moeda eletrônica. A Circle começou a emitir USDC e EURC compatíveis com o MiCA na União Europeia em 1º de julho de 2024, enquanto a Qivalis foi formada por 10 bancos europeus em dezembro de 2025 para desenvolver uma stablecoin em euro. Esses desenvolvimentos aumentam a demanda por infraestrutura de gestão de reservas, custódia, conformidade e relatórios.
Demanda Crescente por Infraestrutura de Liquidação Transfronteiriça 24/7
As stablecoins podem reduzir os tempos de liquidação e as etapas intermediárias na correspondência bancária, permitindo transferências programáveis 24/7. O Federal Reserve destacou seu potencial para reduzir as fricções nos pagamentos transfronteiriços e os custos de intermediação. Em março de 2026, a Thunes habilitou 11.500 instituições financeiras na rede SWIFT para alcançar mais de 500 milhões de carteiras de stablecoin em mais de 140 países sem integração adicional[2]https://www.thunes.com/news/thunes-brings-stablecoin-payouts-to-11500-banks-via-swift-connectivity-bridging-traditional-finance-and-digital-assets/. Isso cria demanda por infraestrutura de liquidação, liquidez, custódia, conformidade e conversão de moeda fiduciária para stablecoin.
Integração Institucional de Stablecoins em Fluxos de Trabalho de Tesouraria e Pagamentos
A adoção institucional está cada vez mais avançando para fluxos de trabalho reais de pagamento e tesouraria que exigem velocidade, governança, custódia e auditabilidade. O UBS concluiu pagamentos transfronteiriços de stablecoin entre empresas com a Merge em menos de dois minutos, em comparação com vários dias bancários por meio da liquidação tradicional. Em agosto de 2026, o HSBC e o Standard Chartered também concluíram uma transação interbancária ao vivo no livro-razão blockchain 24/7 do SWIFT, envolvendo 17 bancos em 6 continentes[3]https://www.sc.com/en/press-release/standard-chartered-and-hsbc-execute-first-live-tokenised-deposit-transaction-on-swifts-blockchain-based-ledger. Esses desenvolvimentos apoiam a demanda por infraestrutura incorporada diretamente nos sistemas institucionais de pagamento, tesouraria e conformidade.
Surgimento de Pagamentos de Máquinas e Agentes Nativos de Stablecoin
Agentes de IA e softwares autônomos estão criando demanda por infraestrutura de pagamento programável que possa operar com autorização e liquidação automatizadas. A Fundação x402 foi lançada sob a Linux Foundation em julho de 2026, apoiando um padrão de pagamento aberto para transações máquina a máquina[4]https://www.linuxfoundation.org/blog/linux-foundation-newsletter-april-2026. O Protocolo de Pagamentos de Agentes do Google também suporta registros de autorização e mandato para pagamentos conduzidos por agentes. Este caso de uso emergente aumenta a demanda por infraestrutura de stablecoin que combina liquidação automatizada com identidade, triagem de sanções, monitoramento de transações e controles de conformidade auditáveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentação, Licenciamento e Conformidade Fragmentados | -0.8% | Global, mais agudo para operadores nos Estados Unidos, União Europeia, Reino Unido, Japão, Singapura e Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Riscos de Reservas, Resgate e Contraparte | -0.6% | Global, com exposição sistêmica concentrada nas camadas de emissão e custódia da América do Norte | Médio prazo (2-4 anos) |
| Fragmentação de Liquidez e Acesso a Moeda Fiduciária | -0.5% | Ásia-Pacífico, com efeitos no Oriente Médio, África e América Latina | Médio prazo (2-4 anos) |
| Pressão sobre a Economia da Infraestrutura | -0.4% | Global, com maior exposição de margem entre emissores de médio porte na América do Norte e na União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Regulatórios, de Licenciamento e de Conformidade Fragmentados
Os provedores de infraestrutura de stablecoin enfrentam diferentes requisitos de licenciamento, reservas, relatórios, AML, KYC, sanções e Regra de Viagem nos principais mercados, aumentando os custos de conformidade e limitando o uso de um único modelo operacional global. A estrutura prudencial do Comitê de Basileia para exposições de bancos a criptoativos entrou em vigor em 1º de janeiro de 2026, adicionando considerações de capital, liquidez, gestão de riscos e divulgação para exposições bancárias a criptoativos, incluindo stablecoins. A Comissão Europeia também lançou uma consulta de revisão do MiCA em 20 de maio de 2026, examinando se a estrutura permanece adequada à medida que o mercado evolui. Provedores menores podem enfrentar maiores encargos de conformidade porque devem adaptar a infraestrutura e os controles a múltiplos regimes regulatórios, potencialmente desacelerando a interoperabilidade transfronteiriça.
Riscos de Reservas, Resgate e Contraparte
A qualidade das reservas, a liquidez e os arranjos de resgate permanecem riscos fundamentais para a infraestrutura de stablecoin. O Federal Reserve relatou que o USDT mantinha aproximadamente 1,04x de reservas por moeda, com cerca de 0,74x em reservas de maior qualidade, como Títulos do Tesouro, acordos de recompra lastreados em Títulos do Tesouro e depósitos bancários, enquanto o USDC mantinha 1,0x de lastro com reservas de maior qualidade. Essas diferenças importam porque a estabilidade do resgate depende da liquidez e da qualidade dos ativos de reserva. O Federal Reserve também destaca riscos provenientes de cadeias complexas de infraestrutura de terceiros e concentração entre prestadores de serviços. Separadamente, o Conselho Europeu de Risco Sistêmico identificou riscos provenientes de estruturas de stablecoin de múltiplos emissores da UE e de fora da UE, incluindo possíveis restrições de transferência de reservas entre jurisdições durante períodos de estresse. Esses riscos aumentam a necessidade de infraestrutura robusta de gestão de reservas, custódia, liquidez, resgate e contingência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função de Arranjo: Infraestrutura de Conformidade Expandindo-se Além do Núcleo de Emissão
Emissão, resgate e gestão de reservas detinham 87,45% da participação do Mercado de Infraestrutura de Stablecoin em 2025. Isso reflete o papel intensivo em capital da infraestrutura de reservas que suporta mais de 307 bilhões de USD em oferta circulante. O requisito de 100% de ativos líquidos de alta qualidade do MiCA e os requisitos de custódia do GENIUS Act concentram a atividade entre os maiores emissores. As funções de transferência, compensação, liquidação, armazenamento, câmbio e acesso a moeda fiduciária suportam a camada intermediária da cadeia de valor. Os serviços de entrada e saída estão se tornando uma área distinta de competição à medida que as instituições buscam vínculos mais fáceis com os sistemas fiduciários.
Os serviços de governança, atestação e conformidade estão projetados para crescer a um CAGR de 16,22% até 2031. As atestações mensais de reservas, as certificações executivas e os painéis de reservas on-chain estão passando de recursos opcionais para requisitos operacionais. A Deloitte fornece serviços de atestação de reservas para a Circle. A mudança da Tether em direção à cobertura de auditoria completa em 2025 também mostrou como o posicionamento regulatório pode influenciar a competição entre emissores. As orientações do FinCEN e do Grupo de Ação Financeira Internacional, juntamente com o pacote de combate à lavagem de dinheiro da União Europeia que se aplica a partir de julho de 2027, aumentam a demanda por infraestrutura de conformidade. O tamanho do Mercado de Infraestrutura de Stablecoin para esta função pode, portanto, se beneficiar de regras que exigem dados verificados e processos operacionais controlados.


Por Moeda de Denominação: Dominância do Dólar sob Pressão Estrutural de Emissores de Moedas Regionais
O dólar dos Estados Unidos detinha 97,82% da participação do Mercado de Infraestrutura de Stablecoin em 2025. O USDT da Tether detinha 59% do total da oferta de stablecoin em 184 bilhões de USD em meados de 2026, enquanto o USDC da Circle detinha 24%. Juntos, representavam mais de 83% da base de oferta de 307 bilhões de USD. Essa concentração reflete o papel do dólar dos Estados Unidos na negociação global de ativos digitais e na liquidação transfronteiriça. Isso também significa que a liquidez atual do mercado e a infraestrutura estão fortemente vinculadas aos trilhos baseados em dólar.
Outras moedas fiduciárias estão projetadas para crescer a um CAGR de 21,34% até 2031. A Lei de Serviços de Pagamento emendada do Japão entrou em vigor em 1º de junho de 2026 e habilitou o JPYSC do SBI como uma stablecoin em iene do tipo fiduciário sob aprovação da Agência de Serviços Financeiros. A Qivalis, uma joint venture de 10 bancos europeus, tem como alvo o lançamento de uma stablecoin em euro compatível com o MiCA no segundo semestre de 2026. A stablecoin em dirham DDSC licenciada pelo Banco Central dos Emirados Árabes Unidos também conecta a infraestrutura fiduciária regional com os usuários do M-Pesa na África. Esses desenvolvimentos exigem capacidades de liquidez e liquidação em câmbio estrangeiro que ainda não atingiram escala para denominações não dolarizadas. O setor do Mercado de Infraestrutura de Stablecoin precisará de gestão de liquidez em múltiplas moedas se as stablecoins regionais ganharem uso mais amplo.
Por Aplicação: Pagamentos e Liquidação Ganhando Impulso Estrutural à Medida que os Casos de Uso Institucionais Amadurecem
Negociação, liquidez de câmbio e formação de mercado responderam por 67,33% da receita de aplicações em 2025. O USDT detinha 74% do volume de negociação on-chain enquanto representava 59% da oferta. Isso mostra seu papel na liquidez de câmbio e na atividade de formação de mercado. A tesouraria corporativa, a gestão de caixa, o colateral de mercados de capitais e a liquidação permanecem usos menores, mas estrategicamente importantes. A integração de fundos do mercado monetário tokenizados e o colateral de ativos do mundo real estão apoiando seu desenvolvimento.
Pagamentos e liquidação estão projetados para crescer a um CAGR de 15,26% até 2031. A Visa integrou capacidades de stablecoin em todo o Visa Direct em agosto de 2026. A Circle lançou o CPN Managed Payments em abril de 2026 para fornecer liquidação gerenciada de USDC em mais de 20 blockchains sem custódia direta de ativos digitais. Esses serviços reduzem as barreiras operacionais para instituições reguladas. O setor do Mercado de Infraestrutura de Stablecoin está, portanto, avançando em direção a ferramentas de pagamento que ocultam a complexidade técnica dos usuários de tesouraria.
Por Comprador Econômico: Bancos e Instituições de Pagamento Construindo a Integração de Infraestrutura Mais Profunda
As exchanges de criptomoedas e os locais de negociação responderam por 52,76% da participação do Mercado de Infraestrutura de Stablecoin entre os compradores econômicos em 2025. Eles permanecem os principais locais para pares de negociação de USDT e USDC. Eles também servem como o principal ponto de acesso para muitos usuários institucionais que buscam liquidez em stablecoin. Essa posição dá às exchanges um papel contínuo na emissão, resgate, custódia e roteamento de liquidez. Sua base de usuários estabelecida suporta fortes efeitos de rede no modelo de infraestrutura atual.
Bancos, instituições de pagamento e operadores de transferência de dinheiro estão projetados para crescer a um CAGR de 14,33% até 2031. O Shinhan Financial Group concordou com a Visa em agosto de 2026 para construir uma pilha de emissão, remessa e resgate específica para a Coreia. O JPMorgan, o Citi e o UBS participaram do piloto do Projeto Agorá do Banco de Compensações Internacionais em julho de 2026, liquidando 1 milhão de USD em 6 moedas em um livro-razão blockchain compartilhado. Gestores de ativos e investidores institucionais estão usando infraestrutura relacionada para liquidação de mercados de capitais. Empresas e comerciantes permanecem subpenetrados, embora a Lawson tenha testado pagamentos em JPYC no Japão por meio de sua loja Tokyo Takanawa Gateway City. Esses casos mostram que a demanda dos compradores está se espalhando da atividade de câmbio para serviços financeiros regulados e uso por comerciantes.
Por Canal de Acesso: Canais Bancários e de Instituições Capturando a Próxima Expansão de Infraestrutura
Os canais de câmbio e corretagem detinham 48,12% da participação do Mercado de Infraestrutura de Stablecoin em 2025. As exchanges centralizadas permanecem pontos de distribuição maduros para emissão e resgate. A concentração de 97% do volume de negociação combinado da Tether e da Circle reforça as vantagens de escala dos canais estabelecidos. O acesso direto ao emissor, por interface de programação de aplicações, marca branca e carteira de autocustódia serve a desenvolvedores e empresas. A Bridge, de propriedade da Stripe, e a Zero Hash fornecem acesso incorporado sem exigir que os usuários desenvolvam conexões blockchain proprietárias.
Os canais bancários e de instituições de pagamento estão projetados para crescer a um CAGR de 16,88% até 2031. A Mastercard concluiu sua aquisição de 1,8 bilhão de USD da BVNK em 3 de agosto de 2026. A aquisição trouxe infraestrutura de pagamento on-chain para a pilha de distribuição da Mastercard. A Thunes também usa conectividade SWIFT para estender o acesso a carteiras de stablecoin nas redes bancárias existentes. Essa abordagem permite que as instituições financeiras usem conexões de correspondência estabelecidas em vez de construir sistemas de distribuição separados. O tamanho do Mercado de Infraestrutura de Stablecoin para canais bancários pode crescer à medida que as instituições buscam acesso regulado à liquidação e conectividade de carteiras.
Análise Geográfica
A América do Norte detinha 36,63% da participação do Mercado de Infraestrutura de Stablecoin em 2025. A região inclui grandes emissores como Tether, Circle e Paxos, bem como capacidade profunda de custódia, conformidade e liquidação. O GENIUS Act, promulgado em 18 de julho de 2025, criou uma estrutura de licenciamento federal para emissores de stablecoin de pagamento permitidos. Ele exige lastro de reservas de 1:1, exames mensais por empresas de contabilidade e custódia qualificada de reservas. As regras de implementação estão sendo finalizadas em 2026 e podem esclarecer a divisão federal e estadual para emissores maiores. O trabalho de política de pagamentos digitais do Escritório do Superintendente de Instituições Financeiras do Canadá e do México também cria caminhos potenciais de expansão à medida que a coordenação regional se desenvolve.
A Europa está projetada para crescer a um CAGR de 12,74% até 2031. O MiCA permite que um emissor autorizado atenda todos os 27 estados membros da União Europeia sem obter autorização separada em cada país. A autorização da Circle para USDC e EURC lhe confere uma posição inicial no mercado regional. A consulta da Comissão Europeia examina modelos de stablecoin de múltiplos emissores, equivalência de emissores de fora da União Europeia e autorização de tokens referenciados a ativos. O projeto Pontes do Banco Central Europeu está programado para oferecer liquidação atacadista vinculada à tecnologia de livro-razão distribuído por meio do TARGET a partir de setembro de 2026. Iniciativas privadas, incluindo a Qivalis e o consórcio do DekaBank, estão se desenvolvendo ao lado desta infraestrutura pública.
Ásia-Pacífico, Oriente Médio e África, e América do Sul oferecem oportunidades de crescimento onde os sistemas de stablecoin abordam vínculos fracos de correspondência bancária. A emenda à Lei de Serviços de Pagamento do Japão criou um caminho legal para stablecoins estrangeiras do tipo fiduciário, enquanto o Gabinete incluiu a promoção das finanças on-chain em seu documento de política fiscal de julho de 2026. A estrutura BLOOM da Autoridade Monetária de Singapura apoiou o piloto de liquidação de stablecoin da Visa com a Nium em agosto de 2026. Na América do Sul, o Brasil e a Argentina usam stablecoins denominadas em dólar como proteção cambial. A stablecoin DDSC em dirham licenciada pelo Banco Central dos Emirados Árabes Unidos foi lançada na ADI Chain com conectividade M-Pesa em 8 países africanos. A Circle também fez parceria com a Cassava Technologies para estender a liquidação em USDC em 30 países africanos.

Cenário Competitivo
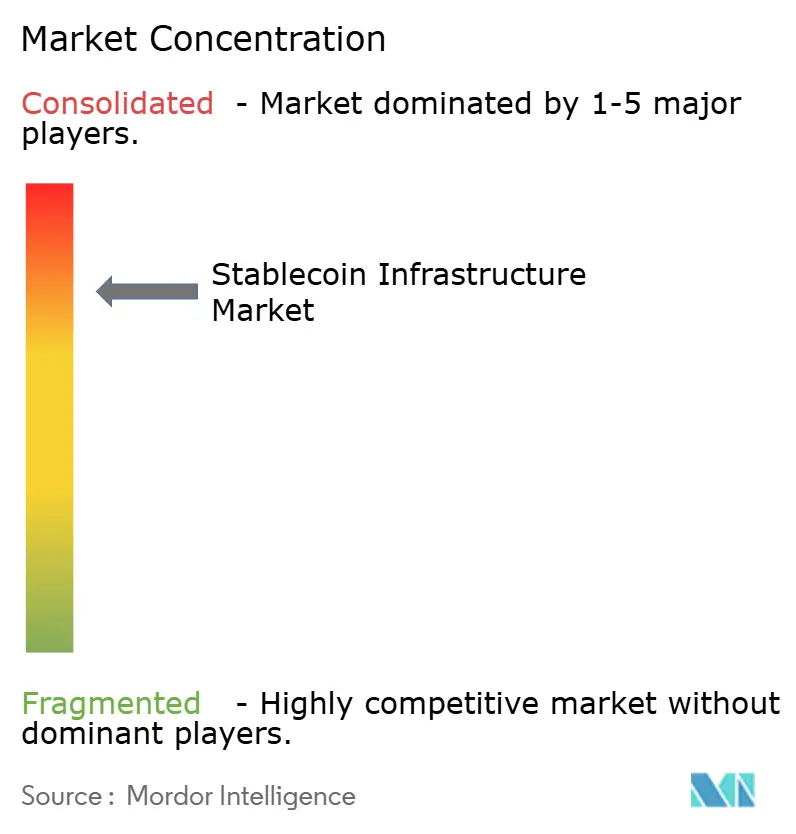
O Mercado de Infraestrutura de Stablecoin permanece concentrado no nível de emissão, com Tether e Circle juntas respondendo por aproximadamente 83% da oferta global de stablecoin no início de 2026. O USDT da Tether permaneceu a maior stablecoin, enquanto o USDC da Circle atingiu aproximadamente 73,3 bilhões de USD em circulação no segundo trimestre de 2026. Custódia, orquestração de liquidação, conformidade e distribuição são mais fragmentadas. Dezenas de provedores competem em aprovação regulatória, profundidade de integração, cobertura geográfica e confiabilidade de serviço. A Fireblocks tornou-se um importante provedor de custódia institucional nas atividades de liquidação USDG da Mastercard e USDC da Visa. Isso torna sua confiabilidade operacional importante em várias rotas de pagamento.
As grandes empresas de pagamento estão usando diferentes estratégias para garantir capacidades de stablecoin. A Mastercard concluiu a aquisição de 1,8 bilhão de USD da BVNK em agosto de 2026, adotando uma abordagem baseada em propriedade para a infraestrutura de pagamento on-chain. A Stripe adquiriu a Bridge por 1,1 bilhão de USD em 2025, também usando uma aquisição para construir conectividade de pagamento. A Visa, por sua vez, trabalhou com Zero Hash, Nium e Shinhan Financial por meio de um modelo de parceria com múltiplos operadores. Esses movimentos mostram que as redes estabelecidas veem a liquidação em stablecoin como uma capacidade que pode fortalecer os pagamentos transfronteiriços, os serviços de tesouraria e a conectividade fiduciária. O Mercado de Infraestrutura de Stablecoin permanece competitivo porque nenhum único provedor lidera todas as camadas da cadeia de valor.
A Paxos usa a carta do Escritório do Controlador da Moeda, o licenciamento do Departamento de Serviços Financeiros de Nova York e da Autoridade Monetária de Singapura para apoiar PayPal, SoFi e a Rede Global do Dólar. O Protocolo de Transferência entre Cadeias da Circle havia processado mais de 110 bilhões de USD em 5,3 milhões de transferências até novembro de 2025. A Brale lançou o Protocolo ION em 29 de julho de 2026 para suportar stablecoins personalizadas por meio de uma abordagem de queima e cunhagem que evita pools de liquidez pré-financiados. O protocolo x402 também aponta para uma camada de pagamento para atividade máquina a máquina que os provedores estabelecidos ainda não transformaram totalmente em produto. A autorização MiCA, a conformidade com o GENIUS Act e a conformidade com a regra de viagem do Grupo de Ação Financeira Internacional são requisitos básicos para uso institucional. A pontuação de concentração do mercado é 8 de 10 porque Tether e Circle juntas detinham mais de 83% da oferta global de stablecoin, embora as outras camadas de infraestrutura permaneçam fragmentadas.
Líderes do Setor de Infraestrutura de Stablecoin
Tether Limited
Circle Internet Group, Inc.
Coinbase Global, Inc.
Fireblocks Ltd.
PayPal Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Mastercard concluiu sua aquisição da BVNK por 1,8 bilhão de USD em 3 de agosto, tornando-se a primeira grande rede de cartões listada a possuir diretamente infraestrutura de stablecoin on-chain, visando pagamentos B2B transfronteiriços, fluxos de tesouraria e interoperabilidade fiduciária/on-chain para clientes institucionais globalmente.
- Agosto de 2026: O HSBC e o Standard Chartered concluíram a primeira transação interbancária ao vivo no livro-razão de liquidação 24/7 baseado em blockchain do SWIFT usando depósitos tokenizados, com 17 bancos participantes em 6 continentes, estabelecendo que a liquidação de nível bancário, sempre ativa, é tecnicamente viável em escala institucional.
- Agosto de 2026: A Fasset captou 68 milhões de USD em financiamento da Série C a uma avaliação de 1 bilhão de USD, liderado pelo Grupo SBI, para expandir sua rede de liquidação em stablecoin e infraestrutura de pagamento habilitada por IA agêntica no GCC, Ásia e Europa.
- Junho de 2026: O Grupo Paga e a Crossmint anunciaram uma parceria para implantar carteiras de stablecoin em múltiplas cadeias e infraestrutura de pagamento bidirecional fiduciária/stablecoin em toda a África, conectando rampas de entrada/saída fiduciárias locais à plataforma de carteiras empresariais da Crossmint, confiada por instituições da Fortune 500.


Escopo do Relatório Global do Mercado de Infraestrutura de Stablecoin
| Emissão, Resgate e Gestão de Reservas |
| Transferência, Compensação e Liquidação |
| Armazenamento, Câmbio e Acesso a Moeda Fiduciária |
| Serviços de Governança, Atestação e Conformidade |
| Dólar dos Estados Unidos |
| Euro |
| Outras Moedas Fiduciárias |
| Negociação, Liquidez de Câmbio e Formação de Mercado |
| Pagamentos e Liquidação |
| Tesouraria Corporativa e Gestão de Caixa |
| Colateral e Liquidação de Mercados de Capitais |
| Outros Usos On-Chain |
| Bancos, Instituições de Pagamento e Operadores de Transferência de Dinheiro |
| Exchanges de Criptomoedas e Locais de Negociação |
| Empresas e Comerciantes |
| Gestores de Ativos e Investidores Institucionais |
| fintechs e Desenvolvedores de Plataformas |
| Canais de Câmbio e Corretagem |
| Canais Bancários e de Instituições de Pagamento |
| Canais Diretos ao Emissor, de API e de Marca Branca |
| Acesso por Carteira de Autocustódia |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Função de Arranjo | Emissão, Resgate e Gestão de Reservas | |
| Transferência, Compensação e Liquidação | ||
| Armazenamento, Câmbio e Acesso a Moeda Fiduciária | ||
| Serviços de Governança, Atestação e Conformidade | ||
| Por Moeda de Denominação | Dólar dos Estados Unidos | |
| Euro | ||
| Outras Moedas Fiduciárias | ||
| Por Aplicação | Negociação, Liquidez de Câmbio e Formação de Mercado | |
| Pagamentos e Liquidação | ||
| Tesouraria Corporativa e Gestão de Caixa | ||
| Colateral e Liquidação de Mercados de Capitais | ||
| Outros Usos On-Chain | ||
| Por Comprador Econômico | Bancos, Instituições de Pagamento e Operadores de Transferência de Dinheiro | |
| Exchanges de Criptomoedas e Locais de Negociação | ||
| Empresas e Comerciantes | ||
| Gestores de Ativos e Investidores Institucionais | ||
| fintechs e Desenvolvedores de Plataformas | ||
| Por Canal de Acesso | Canais de Câmbio e Corretagem | |
| Canais Bancários e de Instituições de Pagamento | ||
| Canais Diretos ao Emissor, de API e de Marca Branca | ||
| Acesso por Carteira de Autocustódia | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento da infraestrutura de stablecoin?
Emissão licenciada, serviços de conformidade, liquidação transfronteiriça e integração de pagamentos institucionais sustentam o CAGR previsto de 9,4% de 2026 a 2031.
Qual função de arranjo lidera a infraestrutura de stablecoin?
Emissão, resgate e gestão de reservas lideraram com 87,45% da receita em 2025.
Qual caso de uso de stablecoin está crescendo mais rapidamente?
Pagamentos e liquidação estão previstos para crescer a um CAGR de 15,26% até 2031, à medida que instituições reguladas adotam ferramentas de liquidação gerenciada.
Qual região tem as perspectivas de crescimento mais fortes?
A Europa está projetada para expandir a um CAGR de 12,74% até 2031, apoiada pelo passaporte MiCA em 27 estados membros da União Europeia.
Por que os bancos estão adotando sistemas de liquidação em stablecoin?
Os bancos buscam liquidação transfronteiriça mais rápida, processos de conformidade controlados e integração com fluxos de trabalho existentes de tesouraria e pagamentos.
Quão concentrada é a emissão de stablecoin?
Tether e Circle juntas responderam por mais de 83% da oferta global de stablecoin em meados de 2026, enquanto as outras camadas de infraestrutura permanecem mais fragmentadas.
Página atualizada pela última vez em:



