
Tamaño y Participación del Mercado de Infraestructura de Stablecoin
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 9.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.02 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.43 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Infraestructura de Stablecoin por Mordor Intelligence
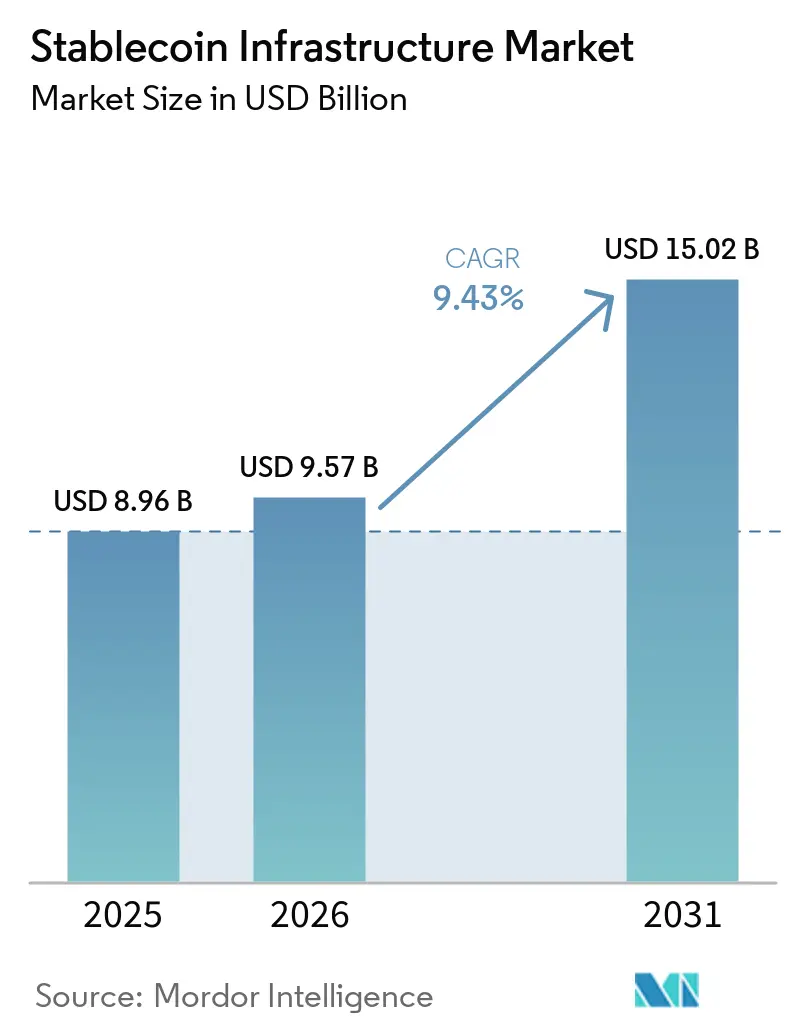
Se espera que el tamaño del Mercado de Infraestructura de Stablecoin aumente de 8,96 mil millones de USD en 2025 a 9,57 mil millones de USD en 2026 y alcance 15,02 mil millones de USD en 2031, creciendo a una CAGR del 9,43% durante 2026-2031.
Las normas regulatorias están orientando la actividad de los stablecoins hacia la emisión con licencia, los controles de reservas, los sistemas de redención y la presentación de informes verificados. Los usuarios institucionales también están avanzando más allá de los proyectos piloto, ya que los bancos, las empresas de pagos y los equipos de tesorería conectan la liquidación con stablecoins a los flujos de trabajo existentes. La actividad de pagos transfronterizos sigue siendo central porque la liquidación programable puede operar a todas horas y reducir la dependencia de los pasos de la banca corresponsal. El Mercado de Infraestructura de Stablecoin también enfrenta presión para desarrollar servicios basados en comisiones a medida que los ingresos por rendimiento de reservas cambian con las tasas de interés. Los pagos gestionados por agentes añaden una nueva fuente de demanda, ya que los sistemas automatizados necesitan métodos de pago que puedan operar dentro de los flujos de trabajo digitales.
Conclusiones Clave del Informe
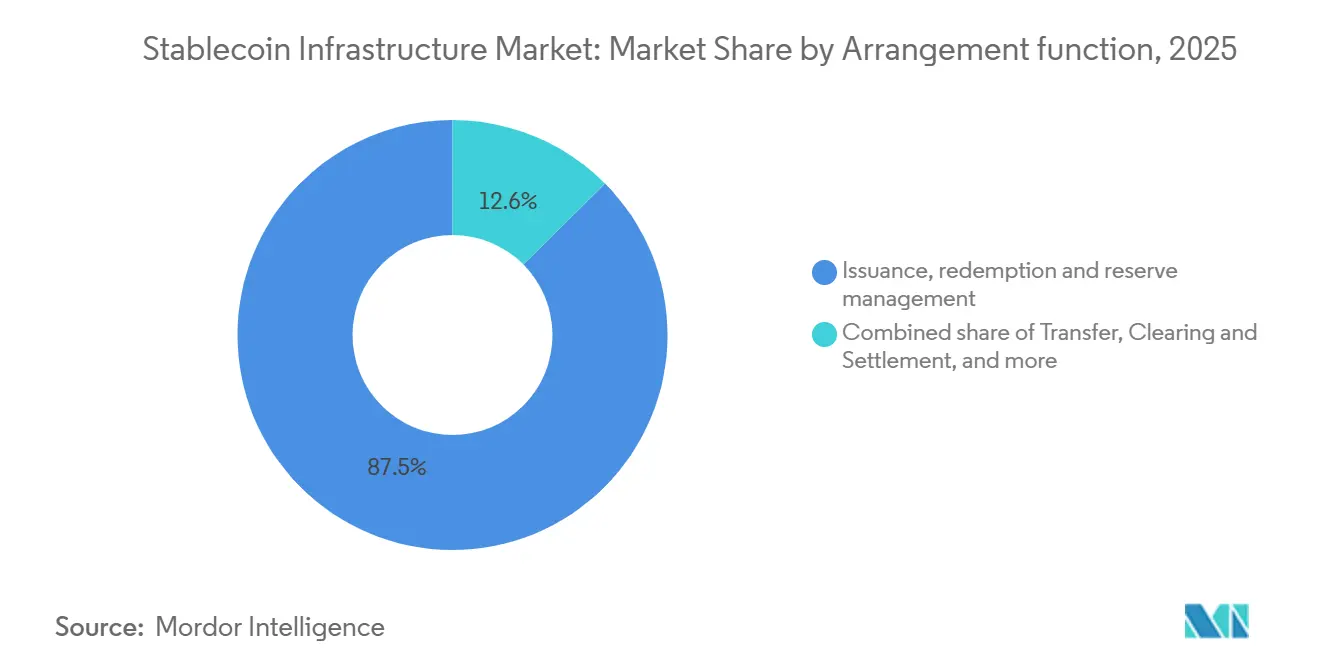
- Por función de disposición, la emisión, redención y gestión de reservas capturaron el 87,45% de la participación del mercado de infraestructura de stablecoin en 2025, mientras que se proyecta que los servicios de gobernanza, atestación y cumplimiento normativo crezcan a una CAGR del 16,22% hasta 2031.
- Por moneda de denominación, el dólar estadounidense capturó el 97,82% de la participación del mercado de infraestructura de stablecoin en 2025, mientras que se proyecta que otras monedas fiduciarias crezcan a una CAGR del 21,34% hasta 2031.
- Por aplicación, el comercio, la liquidez en bolsas y la creación de mercado capturaron el 67,33% de la participación del mercado de infraestructura de stablecoin en 2025, mientras que se proyecta que los pagos y la liquidación crezcan a una CAGR del 15,26% hasta 2031.
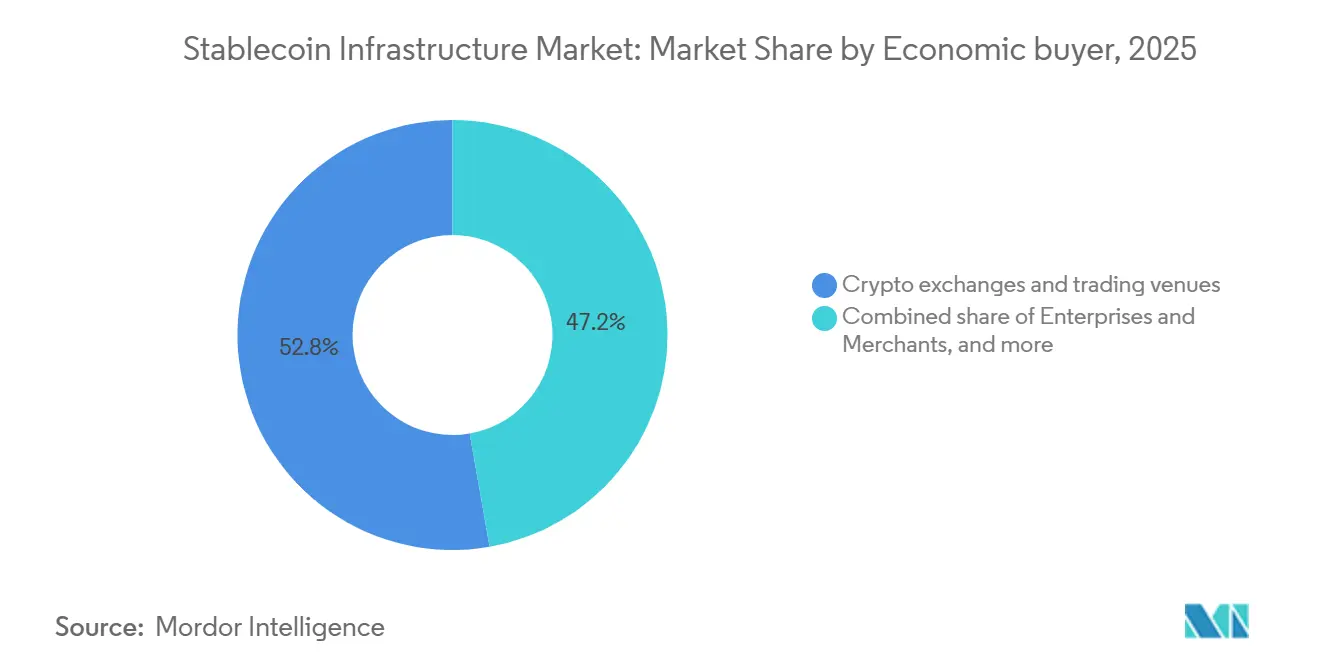
- Por comprador económico, las bolsas de criptomonedas y los centros de negociación capturaron el 52,76% de la participación del mercado de infraestructura de stablecoin en 2025, mientras que se proyecta que los bancos, las instituciones de pago y los operadores de transferencia de dinero crezcan a una CAGR del 14,33% hasta 2031.
- Por canal de acceso, los canales de bolsa e intermediarios capturaron el 48,12% de la participación del mercado de infraestructura de stablecoin en 2025, mientras que se proyecta que los canales bancarios y de instituciones de pago crezcan a una CAGR del 16,88% hasta 2031.
- Por geografía, América del Norte capturó el 36,63% de la participación del mercado de infraestructura de stablecoin en 2025, mientras que se proyecta que Europa crezca a una CAGR del 12,74% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Infraestructura de Stablecoin
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Habilitación Regulatoria de la Infraestructura de Stablecoin Conforme | +1.8% | Global; ganancias a corto plazo concentradas en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Creciente Demanda de Infraestructura de Liquidación Transfronteriza 24/7 | +1.5% | Global; mayor tracción en el Sudeste Asiático, África Subsahariana y América Latina | Corto plazo (≤ 2 años) |
| Integración Institucional de Stablecoins en los Flujos de Trabajo de Tesorería y Pagos | +1.4% | América del Norte y UE como núcleo, con expansión hacia Asia-Pacífico y GCC | Mediano plazo (2–4 años) |
| Expansión de la Liquidez y Liquidación de Stablecoins en Múltiples Cadenas | +1.0% | Global; demanda a nivel de protocolo concentrada en Asia-Pacífico y América del Norte | Mediano plazo (2–4 años) |
| Distribución Integrada a través de Billeteras, Plataformas de Pago y APIs | +0.9% | Global; mayor velocidad de adopción en el Sudeste Asiático y América Latina | Corto a mediano plazo |
| Surgimiento de Pagos de Máquinas y Agentes Nativos de Stablecoin | +0.8% | América del Norte y UE inicialmente; expansión global a medida que maduran los estándares x402 y AP2 | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Habilitación Regulatoria de la Infraestructura de Stablecoin Conforme
La Ley GENIUS fue promulgada el 18 de julio de 2025, estableciendo requisitos para los stablecoins de pago, incluidas reservas 1:1 en activos líquidos de alta calidad e informes mensuales con examen de terceros[1]https://www.whitehouse.gov/wp-content/uploads/2025/07/digital-Assets-Report-EO14178.pdf. El período de transición de MiCA finalizó el 1 de julio de 2026, reforzando los requisitos de autorización y los tokens de dinero electrónico. Circle comenzó a emitir USDC y EURC conformes con MiCA en la Unión Europea el 1 de julio de 2024, mientras que Qivalis fue formada por 10 bancos europeos en diciembre de 2025 para desarrollar un stablecoin en euros. Estos desarrollos incrementan la demanda de infraestructura de gestión de reservas, custodia, cumplimiento normativo e informes.
Creciente Demanda de Infraestructura de Liquidación Transfronteriza 24/7
Los stablecoins pueden reducir los tiempos de liquidación y los pasos intermediarios en la banca corresponsal al permitir transferencias programables las 24 horas del día, los 7 días de la semana. La Reserva Federal destacó su potencial para reducir las fricciones en los pagos transfronterizos y los costos de intermediación. En marzo de 2026, Thunes permitió que 11.500 instituciones financieras en la red SWIFT alcanzaran más de 500 millones de billeteras de stablecoin en más de 140 países sin integración adicional[2]https://www.thunes.com/news/thunes-brings-stablecoin-payouts-to-11500-banks-via-swift-connectivity-bridging-traditional-finance-and-digital-assets/. Esto crea demanda de infraestructura de liquidación, liquidez, custodia, cumplimiento normativo y conversión de moneda fiduciaria a stablecoin.
Integración Institucional de Stablecoins en los Flujos de Trabajo de Tesorería y Pagos
La adopción institucional se está trasladando cada vez más hacia flujos de trabajo reales de pagos y tesorería que requieren velocidad, gobernanza, custodia y auditabilidad. UBS completó pagos transfronterizos de stablecoin entre empresas con Merge en menos de dos minutos, en comparación con varios días bancarios a través de la liquidación tradicional. En agosto de 2026, HSBC y Standard Chartered también completaron una transacción interbancaria en vivo en el libro mayor basado en blockchain de SWIFT disponible 24/7, con la participación de 17 bancos en 6 continentes[3]https://www.sc.com/en/press-release/standard-chartered-and-hsbc-execute-first-live-tokenised-deposit-transaction-on-swifts-blockchain-based-ledger. Estos desarrollos respaldan la demanda de infraestructura integrada directamente en los sistemas institucionales de pago, tesorería y cumplimiento normativo.
Surgimiento de Pagos de Máquinas y Agentes Nativos de Stablecoin
Los agentes de inteligencia artificial y el software autónomo están creando demanda de infraestructura de pago programable que pueda operar con autorización y liquidación automatizadas. La Fundación x402 se lanzó bajo la Fundación Linux en julio de 2026, respaldando un estándar de pago abierto para transacciones de máquina a máquina[4]https://www.linuxfoundation.org/blog/linux-foundation-newsletter-april-2026. El Protocolo de Pagos de Agentes de Google también admite registros de autorización y mandatos para pagos impulsados por agentes. Este caso de uso emergente incrementa la demanda de infraestructura de stablecoin que combina liquidación automatizada con identidad, filtrado de sanciones, monitoreo de transacciones y controles de cumplimiento auditables.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Regulación, Licencias y Cumplimiento Normativo Fragmentados | -0.8% | Global, más agudo para los operadores en Estados Unidos, la Unión Europea, el Reino Unido, Japón, Singapur y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Riesgos de Reservas, Redención y Contraparte | -0.6% | Global, con exposición sistémica concentrada en las capas de emisión y custodia de América del Norte | Mediano plazo (2-4 años) |
| Fragmentación de la Liquidez y el Acceso a Moneda Fiduciaria | -0.5% | Asia-Pacífico, con efectos en Oriente Medio, África y América Latina | Mediano plazo (2-4 años) |
| Presión sobre la Economía de la Infraestructura | -0.4% | Global, con mayor exposición de márgenes entre los emisores de nivel medio en América del Norte y la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Regulatorios, de Licencias y de Cumplimiento Normativo Fragmentados
Los proveedores de infraestructura de stablecoin enfrentan diferentes requisitos de licencias, reservas, informes, AML, KYC, sanciones y Regla de Viaje en los principales mercados, lo que aumenta los costos de cumplimiento y limita el uso de un único modelo operativo global. El marco prudencial del Comité de Basilea para las exposiciones de los bancos a criptoactivos entró en vigor el 1 de enero de 2026, añadiendo consideraciones de capital, liquidez, gestión de riesgos y divulgación para las exposiciones bancarias a criptoactivos, incluidos los stablecoins. La Comisión Europea también lanzó una consulta de revisión de MiCA el 20 de mayo de 2026, examinando si el marco sigue siendo adecuado a medida que el mercado evoluciona. Los proveedores más pequeños pueden enfrentar mayores cargas de cumplimiento porque deben adaptar la infraestructura y los controles a múltiples regímenes regulatorios, lo que podría ralentizar la interoperabilidad transfronteriza.
Riesgos de Reservas, Redención y Contraparte
La calidad de las reservas, la liquidez y los acuerdos de redención siguen siendo riesgos clave para la infraestructura de stablecoin. La Reserva Federal informó que USDT mantenía aproximadamente 1,04x de reservas por moneda, con aproximadamente 0,74x en reservas de mayor calidad, como bonos del Tesoro, acuerdos de recompra respaldados por el Tesoro y depósitos bancarios, mientras que USDC mantenía un respaldo de 1,0x con reservas de mayor calidad. Estas diferencias importan porque la estabilidad de la redención depende de la liquidez y la calidad de los activos de reserva. La Reserva Federal también destaca los riesgos derivados de cadenas complejas de infraestructura de terceros y la concentración entre los proveedores de servicios. Por separado, la Junta Europea de Riesgo Sistémico ha identificado riesgos derivados de las estructuras de stablecoin de múltiples emisores de la UE y fuera de la UE, incluidas las posibles restricciones de transferencia de reservas entre jurisdicciones durante períodos de tensión. Estos riesgos aumentan la necesidad de una infraestructura sólida de gestión de reservas, custodia, liquidez, redención y contingencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función de Disposición: La Infraestructura de Cumplimiento Normativo se Expande Más Allá del Núcleo de Emisión
La emisión, redención y gestión de reservas representaron el 87,45% de la participación del Mercado de Infraestructura de Stablecoin en 2025. Esto refleja el papel intensivo en capital de la infraestructura de reservas que respalda más de 307 mil millones de USD en suministro circulante. El requisito del 100% de activos líquidos de alta calidad de MiCA y los requisitos de custodia de la Ley GENIUS concentran la actividad entre los emisores más grandes. Las funciones de transferencia, compensación, liquidación, almacenamiento, intercambio y acceso a moneda fiduciaria respaldan la capa intermedia de la cadena de valor. Los servicios de entrada y salida de moneda fiduciaria se están convirtiendo en un área de competencia diferenciada a medida que las instituciones buscan vínculos más fáciles con los sistemas fiduciarios.
Se proyecta que los servicios de gobernanza, atestación y cumplimiento normativo crezcan a una CAGR del 16,22% hasta 2031. Las atestaciones mensuales de reservas, las certificaciones ejecutivas y los paneles de reservas en cadena están pasando de ser características opcionales a requisitos operativos. Deloitte proporciona servicios de atestación de reservas a Circle. El avance de Tether hacia una cobertura de auditoría completa en 2025 también mostró cómo la posición regulatoria puede influir en la competencia entre emisores. La orientación de FinCEN y el Grupo de Acción Financiera Internacional, junto con el paquete antilavado de dinero de la Unión Europea que se aplica a partir de julio de 2027, añaden a la demanda de infraestructura de cumplimiento normativo. El tamaño del Mercado de Infraestructura de Stablecoin para esta función puede, por tanto, beneficiarse de las normas que requieren datos verificados y procesos operativos controlados.


Por Moneda de Denominación: Dominio del Dólar bajo Presión Estructural de los Emisores de Monedas Regionales
El dólar estadounidense representó el 97,82% de la participación del Mercado de Infraestructura de Stablecoin en 2025. El USDT de Tether representó el 59% del suministro total de stablecoins con 184 mil millones de USD a mediados de 2026, mientras que el USDC de Circle representó el 24%. Juntos, representaron más del 83% de la base de suministro de 307 mil millones de USD. Esta concentración refleja el papel del dólar estadounidense en el comercio global de activos digitales y la liquidación transfronteriza. También significa que la liquidez e infraestructura actuales del mercado están fuertemente vinculadas a los rieles basados en dólares.
Se proyecta que otras monedas fiduciarias crezcan a una CAGR del 21,34% hasta 2031. La Ley de Servicios de Pago enmendada de Japón entró en vigor el 1 de junio de 2026 y habilitó el JPYSC de SBI como un stablecoin en yenes de tipo fiduciario bajo la aprobación de la Agencia de Servicios Financieros. Qivalis, una empresa conjunta de 10 bancos europeos, tiene como objetivo el lanzamiento de un stablecoin en euros conforme con MiCA en la segunda mitad de 2026. El stablecoin en dírhams DDSC, con licencia del Banco Central de los Emiratos Árabes Unidos, también conecta la infraestructura fiduciaria regional con los usuarios de M-Pesa en África. Estos desarrollos requieren capacidades de liquidez y liquidación en divisas que aún no han alcanzado escala para denominaciones distintas al dólar. La industria del Mercado de Infraestructura de Stablecoin necesitará gestión de liquidez en múltiples monedas si los stablecoins regionales ganan un uso más amplio.
Por Aplicación: Los Pagos y la Liquidación Ganan Impulso Estructural a Medida que Maduran los Casos de Uso Institucionales
El comercio, la liquidez en bolsas y la creación de mercado representaron el 67,33% de los ingresos por aplicación en 2025. USDT representó el 74% del volumen de negociación en cadena mientras representaba el 59% del suministro. Esto muestra su papel en la liquidez de las bolsas y la actividad de creación de mercado. La tesorería corporativa, la gestión de efectivo, el colateral en mercados de capitales y la liquidación siguen siendo usos más pequeños pero estratégicamente importantes. La integración de fondos del mercado monetario tokenizados y el colateral de activos del mundo real están apoyando su desarrollo.
Se proyecta que los pagos y la liquidación crezcan a una CAGR del 15,26% hasta 2031. Visa integró capacidades de stablecoin en Visa Direct en agosto de 2026. Circle lanzó CPN Managed Payments en abril de 2026 para proporcionar liquidación gestionada de USDC en más de 20 blockchains sin custodia directa de activos digitales. Estos servicios reducen las barreras operativas para las instituciones reguladas. La industria del Mercado de Infraestructura de Stablecoin se está moviendo, por tanto, hacia herramientas de pago que ocultan la complejidad técnica a los usuarios de tesorería.
Por Comprador Económico: Los Bancos y las Instituciones de Pago Construyen la Integración de Infraestructura más Profunda
Las bolsas de criptomonedas y los centros de negociación representaron el 52,76% de la participación del Mercado de Infraestructura de Stablecoin entre los compradores económicos en 2025. Siguen siendo los principales centros para los pares de negociación de USDT y USDC. También sirven como el principal punto de acceso para muchos usuarios institucionales que buscan liquidez en stablecoins. Esta posición otorga a las bolsas un papel continuo en la emisión, redención, custodia y enrutamiento de liquidez. Su base de usuarios establecida respalda fuertes efectos de red en el modelo de infraestructura actual.
Se proyecta que los bancos, las instituciones de pago y los operadores de transferencia de dinero crezcan a una CAGR del 14,33% hasta 2031. Shinhan Financial Group acordó con Visa en agosto de 2026 construir una pila de emisión, remesas y redención específica para Corea. JPMorgan, Citi y UBS participaron en el proyecto Agorá del Banco de Pagos Internacionales en julio de 2026, liquidando 1 millón de USD en 6 monedas en un libro mayor blockchain compartido. Los gestores de activos e inversores institucionales utilizan infraestructura relacionada para la liquidación en mercados de capitales. Las empresas y los comerciantes siguen siendo un segmento poco penetrado, aunque Lawson probó pagos con JPYC en Japón a través de su tienda Tokyo Takanawa Gateway City. Estos casos muestran que la demanda de los compradores se está extendiendo desde la actividad en bolsas hacia los servicios financieros regulados y el uso por parte de comerciantes.
Por Canal de Acceso: Los Canales Bancarios y de Instituciones Capturan la Próxima Construcción de Infraestructura
Los canales de bolsa e intermediarios representaron el 48,12% de la participación del Mercado de Infraestructura de Stablecoin en 2025. Las bolsas centralizadas siguen siendo puntos de distribución maduros para la emisión y redención. La concentración del 97% del volumen de negociación combinado de Tether y Circle refuerza las ventajas de escala de los canales establecidos. El acceso directo al emisor, a través de interfaz de programación de aplicaciones, marca blanca y billeteras de autocustodia sirve a desarrolladores y empresas. Bridge, propiedad de Stripe, y Zero Hash proporcionan acceso integrado sin requerir que los usuarios desarrollen conexiones blockchain propietarias.
Se proyecta que los canales bancarios y de instituciones de pago crezcan a una CAGR del 16,88% hasta 2031. Mastercard completó su adquisición de BVNK por 1,8 mil millones de USD el 3 de agosto de 2026. La adquisición incorporó infraestructura de pago en cadena a la pila de distribución de Mastercard. Thunes también utiliza la conectividad SWIFT para extender el acceso a billeteras de stablecoin a través de las redes bancarias existentes. Este enfoque permite a las instituciones financieras utilizar las conexiones corresponsales establecidas en lugar de construir sistemas de distribución separados. El tamaño del Mercado de Infraestructura de Stablecoin para los canales bancarios puede crecer a medida que las instituciones buscan acceso regulado a la liquidación y la conectividad de billeteras.
Análisis Geográfico
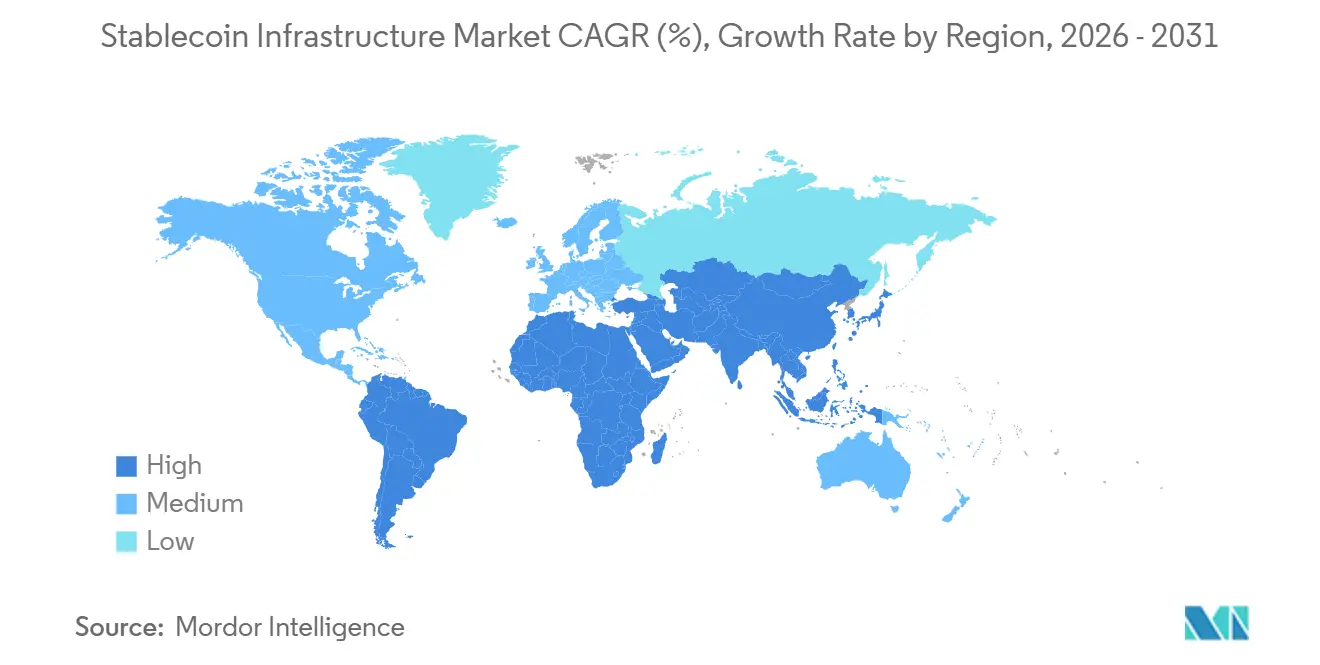
América del Norte representó el 36,63% de la participación del Mercado de Infraestructura de Stablecoin en 2025. La región incluye a los principales emisores como Tether, Circle y Paxos, así como una profunda capacidad de custodia, cumplimiento normativo y liquidación. La Ley GENIUS, promulgada el 18 de julio de 2025, creó un marco de licencias federal para los emisores de stablecoins de pago permitidos. Requiere respaldo de reservas 1:1, exámenes mensuales por parte de firmas contables y custodia de reservas calificada. Las normas de implementación se están finalizando en 2026 y pueden aclarar la división federal y estatal para los emisores más grandes. La Oficina del Superintendente de Instituciones Financieras de Canadá y el trabajo de política de pagos digitales de México también crean posibles vías de expansión a medida que se desarrolla la coordinación regional.
Se proyecta que Europa crezca a una CAGR del 12,74% hasta 2031. MiCA permite a un emisor autorizado atender a los 27 estados miembros de la Unión Europea sin obtener autorización separada en cada país. La autorización de Circle para USDC y EURC le otorga una posición temprana en el mercado regional. La consulta de la Comisión Europea examina los modelos de stablecoin de múltiples emisores, la equivalencia de emisores fuera de la Unión Europea y la autorización de tokens referenciados a activos. El proyecto Pontes del Banco Central Europeo está programado para ofrecer liquidación mayorista vinculada a tecnología de libro mayor distribuido a través de TARGET a partir de septiembre de 2026. Las iniciativas privadas, incluidas Qivalis y el consorcio de DekaBank, se están desarrollando junto a esta infraestructura pública.
Asia-Pacífico, Oriente Medio y África, y América del Sur ofrecen oportunidades de crecimiento donde los sistemas de stablecoin abordan los débiles vínculos de la banca corresponsal. La enmienda a la Ley de Servicios de Pago de Japón creó un camino legal para los stablecoins extranjeros de tipo fiduciario, mientras que el Gabinete incluyó la promoción de las finanzas en cadena en su documento de política fiscal de julio de 2026. El marco BLOOM de la Autoridad Monetaria de Singapur respaldó el piloto de liquidación de stablecoin de Visa con Nium en agosto de 2026. En América del Sur, Brasil y Argentina utilizan stablecoins denominados en dólares como coberturas cambiarias. El stablecoin DDSC en dírhams, con licencia del Banco Central de los Emiratos Árabes Unidos, se lanzó en ADI Chain con conectividad M-Pesa en 8 países africanos. Circle también se asoció con Cassava Technologies para extender la liquidación de USDC en 30 países africanos.

Panorama Competitivo
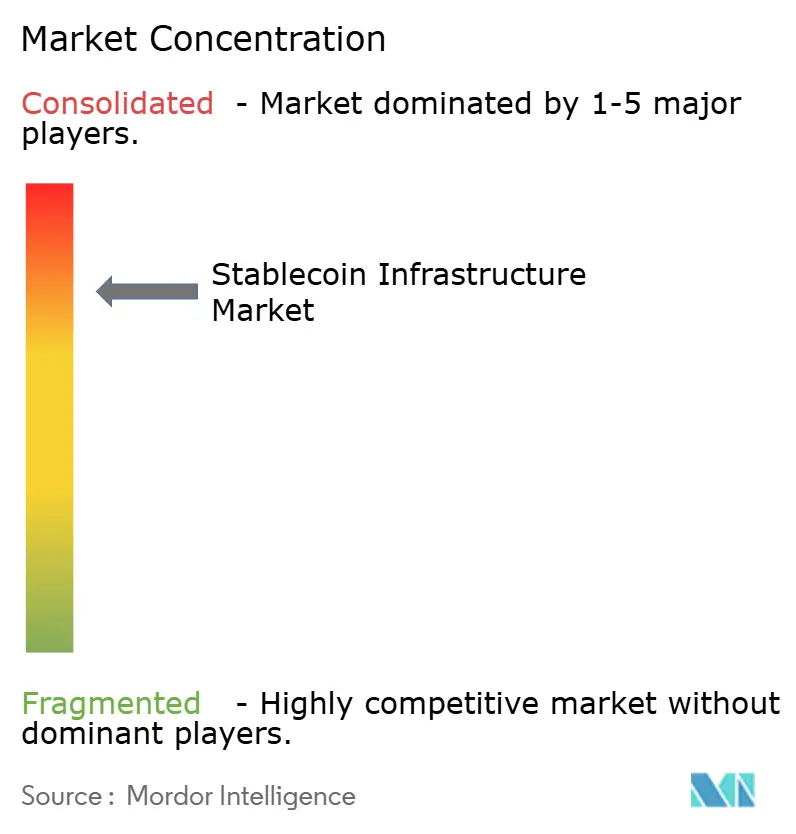
El Mercado de Infraestructura de Stablecoin sigue concentrado a nivel de emisión, con Tether y Circle representando conjuntamente aproximadamente el 83% del suministro global de stablecoins a principios de 2026. El USDT de Tether siguió siendo el stablecoin más grande, mientras que el USDC de Circle alcanzó aproximadamente 73,3 mil millones de USD en circulación en el segundo trimestre de 2026. La custodia, la orquestación de liquidación, el cumplimiento normativo y la distribución están más fragmentados. Docenas de proveedores compiten en aprobación regulatoria, profundidad de integración, cobertura geográfica y fiabilidad del servicio. Fireblocks se ha convertido en un importante proveedor de custodia institucional en la actividad de liquidación de USDG de Mastercard y USDC de Visa. Esto hace que su fiabilidad operativa sea importante en varias rutas de pago.
Las grandes empresas de pagos están utilizando diferentes estrategias para asegurar capacidades de stablecoin. Mastercard completó la adquisición de BVNK por 1,8 mil millones de USD en agosto de 2026, adoptando un enfoque basado en la propiedad de la infraestructura de pago en cadena. Stripe adquirió Bridge por 1,1 mil millones de USD en 2025, también utilizando una adquisición para construir conectividad de pagos. Visa, en cambio, ha trabajado con Zero Hash, Nium y Shinhan Financial a través de un modelo de asociación con múltiples operadores. Estos movimientos muestran que las redes establecidas ven la liquidación con stablecoins como una capacidad que puede fortalecer los pagos transfronterizos, los servicios de tesorería y la conectividad con moneda fiduciaria. El Mercado de Infraestructura de Stablecoin sigue siendo competitivo porque ningún proveedor único lidera cada capa de la cadena de valor.
Paxos utiliza la licencia de la Oficina del Contralor de la Moneda, el Departamento de Servicios Financieros de Nueva York y la Autoridad Monetaria de Singapur para respaldar a PayPal, SoFi y la Red Global del Dólar. El Protocolo de Transferencia entre Cadenas de Circle había procesado más de 110 mil millones de USD en 5,3 millones de transferencias para noviembre de 2025. Brale lanzó el Protocolo ION el 29 de julio de 2026 para respaldar stablecoins personalizados a través de un enfoque de quema y acuñación que evita los fondos de liquidez prefinanciados. El protocolo x402 también apunta a una capa de pago para la actividad de máquina a máquina que los proveedores establecidos aún no han convertido completamente en producto. La autorización MiCA, el cumplimiento de la Ley GENIUS y el cumplimiento de la regla de viaje del Grupo de Acción Financiera Internacional son requisitos básicos para el uso institucional. La puntuación de concentración del mercado es 8 sobre 10 porque Tether y Circle juntos representaron más del 83% del suministro global de stablecoins, aunque las demás capas de infraestructura siguen fragmentadas.
Líderes de la Industria de Infraestructura de Stablecoin
Tether Limited
Circle Internet Group, Inc.
Coinbase Global, Inc.
Fireblocks Ltd.
PayPal Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Mastercard completó su adquisición de BVNK por 1,8 mil millones de USD el 3 de agosto, convirtiéndose en la primera red de tarjetas cotizada importante en poseer directamente infraestructura de stablecoin en cadena, con el objetivo de pagos B2B transfronterizos, flujos de tesorería e interoperabilidad fiduciaria/en cadena para clientes institucionales a nivel global.
- Agosto de 2026: HSBC y Standard Chartered completaron la primera transacción interbancaria en vivo en el libro mayor de liquidación 24/7 basado en blockchain de SWIFT utilizando depósitos tokenizados, con 17 bancos participantes en 6 continentes, estableciendo que la liquidación siempre activa de nivel bancario es técnicamente viable a escala institucional.
- Agosto de 2026: Fasset recaudó 68 millones de USD en financiación de la Serie C con una valoración de 1 mil millones de USD, liderada por SBI Group, para expandir su red de liquidación de stablecoin e infraestructura de pago habilitada por inteligencia artificial agéntica en GCC, Asia y Europa.
- Junio de 2026: Paga Group y Crossmint anunciaron una asociación para desplegar billeteras de stablecoin en múltiples cadenas e infraestructura de pago bidireccional de moneda fiduciaria/stablecoin en África, conectando las entradas y salidas de moneda fiduciaria local a la plataforma de billeteras empresariales de Crossmint, de confianza para instituciones de Fortune 500.


Alcance del Informe Global del Mercado de Infraestructura de Stablecoin
| Emisión, Redención y Gestión de Reservas |
| Transferencia, Compensación y Liquidación |
| Almacenamiento, Intercambio y Acceso a Moneda Fiduciaria |
| Servicios de Gobernanza, Atestación y Cumplimiento Normativo |
| Dólar Estadounidense |
| Euro |
| Otras Monedas Fiduciarias |
| Comercio, Liquidez en Bolsas y Creación de Mercado |
| Pagos y Liquidación |
| Tesorería Corporativa y Gestión de Efectivo |
| Colateral y Liquidación en Mercados de Capitales |
| Otros Usos en Cadena |
| Bancos, Instituciones de Pago y Operadores de Transferencia de Dinero |
| Bolsas de Criptomonedas y Centros de Negociación |
| Empresas y Comerciantes |
| Gestores de Activos e Inversores Institucionales |
| fintech y Desarrolladores de Plataformas |
| Canales de Bolsa e Intermediarios |
| Canales Bancarios y de Instituciones de Pago |
| Canales de Emisor Directo, API y Marca Blanca |
| Acceso a Billeteras de Autocustodia |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Función de Disposición | Emisión, Redención y Gestión de Reservas | |
| Transferencia, Compensación y Liquidación | ||
| Almacenamiento, Intercambio y Acceso a Moneda Fiduciaria | ||
| Servicios de Gobernanza, Atestación y Cumplimiento Normativo | ||
| Por Moneda de Denominación | Dólar Estadounidense | |
| Euro | ||
| Otras Monedas Fiduciarias | ||
| Por Aplicación | Comercio, Liquidez en Bolsas y Creación de Mercado | |
| Pagos y Liquidación | ||
| Tesorería Corporativa y Gestión de Efectivo | ||
| Colateral y Liquidación en Mercados de Capitales | ||
| Otros Usos en Cadena | ||
| Por Comprador Económico | Bancos, Instituciones de Pago y Operadores de Transferencia de Dinero | |
| Bolsas de Criptomonedas y Centros de Negociación | ||
| Empresas y Comerciantes | ||
| Gestores de Activos e Inversores Institucionales | ||
| fintech y Desarrolladores de Plataformas | ||
| Por Canal de Acceso | Canales de Bolsa e Intermediarios | |
| Canales Bancarios y de Instituciones de Pago | ||
| Canales de Emisor Directo, API y Marca Blanca | ||
| Acceso a Billeteras de Autocustodia | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento de la infraestructura de stablecoin?
La emisión con licencia, los servicios de cumplimiento normativo, la liquidación transfronteriza y la integración de pagos institucionales respaldan la CAGR prevista del 9,4% de 2026 a 2031.
¿Qué función de disposición lidera la infraestructura de stablecoin?
La emisión, redención y gestión de reservas lideraron con el 87,45% de los ingresos en 2025.
¿Qué caso de uso de stablecoin crece más rápido?
Se prevé que los pagos y la liquidación crezcan a una CAGR del 15,26% hasta 2031 a medida que las instituciones reguladas adoptan herramientas de liquidación gestionada.
¿Qué región tiene las perspectivas de crecimiento más sólidas?
Se proyecta que Europa se expanda a una CAGR del 12,74% hasta 2031, respaldada por el pasaporte MiCA en los 27 estados miembros de la Unión Europea.
¿Por qué los bancos están adoptando sistemas de liquidación con stablecoin?
Los bancos buscan una liquidación transfronteriza más rápida, procesos de cumplimiento normativo controlados e integración con los flujos de trabajo existentes de tesorería y pagos.
¿Qué tan concentrada está la emisión de stablecoins?
Tether y Circle juntos representaron más del 83% del suministro global de stablecoins a mediados de 2026, mientras que las demás capas de infraestructura siguen más fragmentadas.
Última actualización de la página el:



