
Taille et part du marché des infrastructures de stablecoin
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.57 Milliards de dollars |
| Taille du Marché (2031) | 15.02 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.43 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des infrastructures de stablecoin par Mordor Intelligence
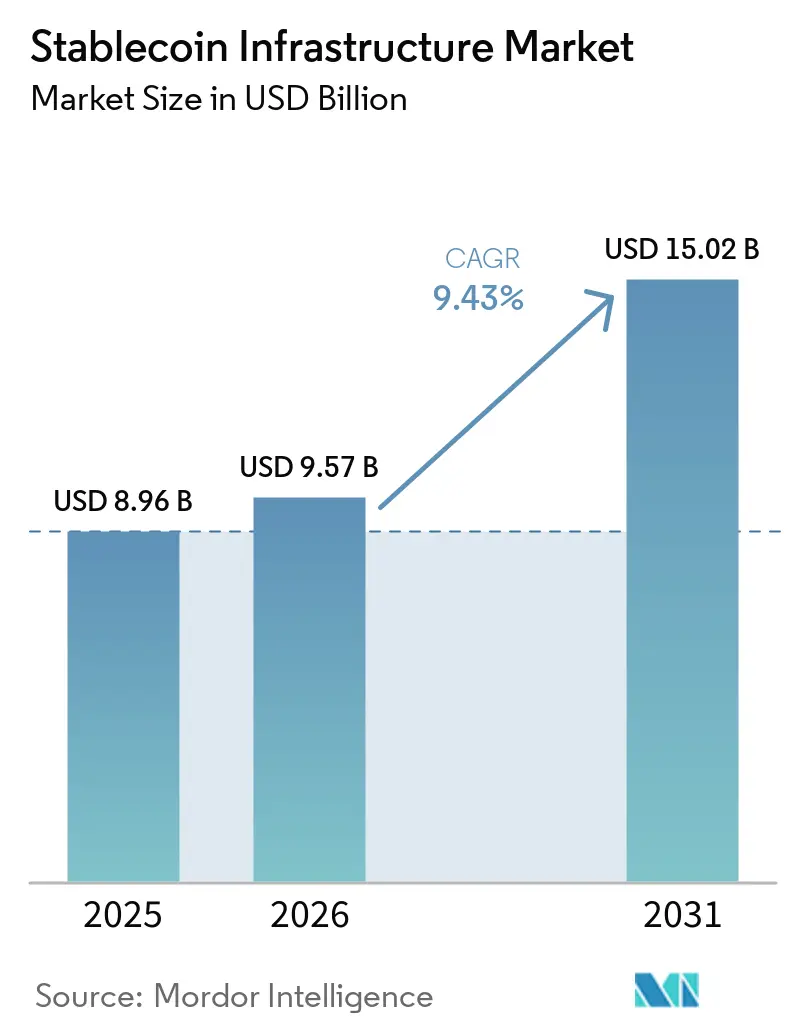
La taille du marché des infrastructures de stablecoin devrait passer de 8,96 milliards USD en 2025 à 9,57 milliards USD en 2026 et atteindre 15,02 milliards USD d'ici 2031, avec un CAGR de 9,43 % sur la période 2026-2031.
Les règles réglementaires orientent l'activité des stablecoins vers une émission sous licence, des contrôles de réserves, des systèmes de remboursement et des rapports vérifiés. Les utilisateurs institutionnels dépassent également la phase pilote, les banques, les entreprises de paiement et les équipes de trésorerie connectant le règlement en stablecoin aux flux de travail existants. L'activité de paiement transfrontalier reste centrale, car le règlement programmable peut fonctionner à toute heure et réduire la dépendance aux étapes de la banque correspondante. Le marché des infrastructures de stablecoin est également soumis à la pression de développer des services à base de frais, les revenus de rendement des réserves évoluant avec les taux d'intérêt. Les paiements pilotés par des agents constituent une nouvelle source de demande, les systèmes automatisés ayant besoin de méthodes de paiement pouvant fonctionner dans des flux de travail numériques.
Principaux enseignements du rapport
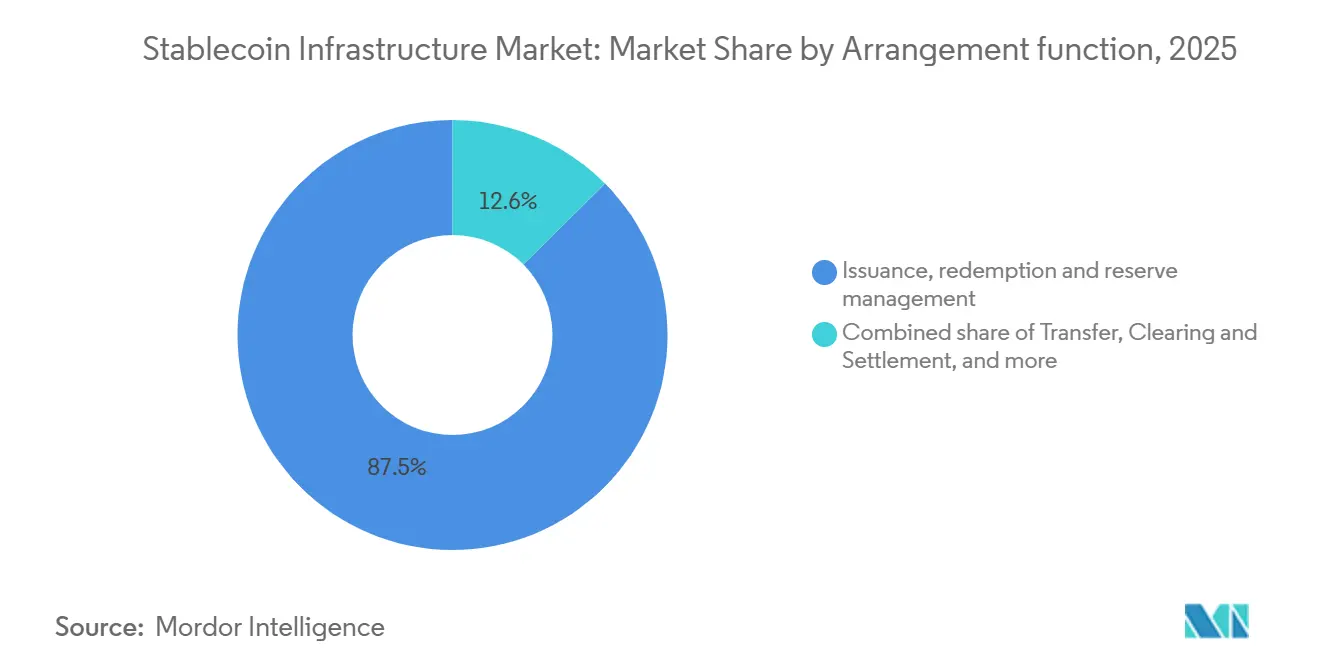
- Par fonction d'arrangement, l'émission, le remboursement et la gestion des réserves ont capturé 87,45 % de la part du marché des infrastructures de stablecoin en 2025, tandis que les services de gouvernance, d'attestation et de conformité devraient croître à un CAGR de 16,22 % jusqu'en 2031.
- Par devise de libellé, le dollar des États-Unis a capturé 97,82 % de la part du marché des infrastructures de stablecoin en 2025, tandis que les autres devises fiduciaires devraient croître à un CAGR de 21,34 % jusqu'en 2031.
- Par application, le trading, la liquidité des échanges et la tenue de marché ont capturé 67,33 % de la part du marché des infrastructures de stablecoin en 2025, tandis que les paiements et le règlement devraient croître à un CAGR de 15,26 % jusqu'en 2031.
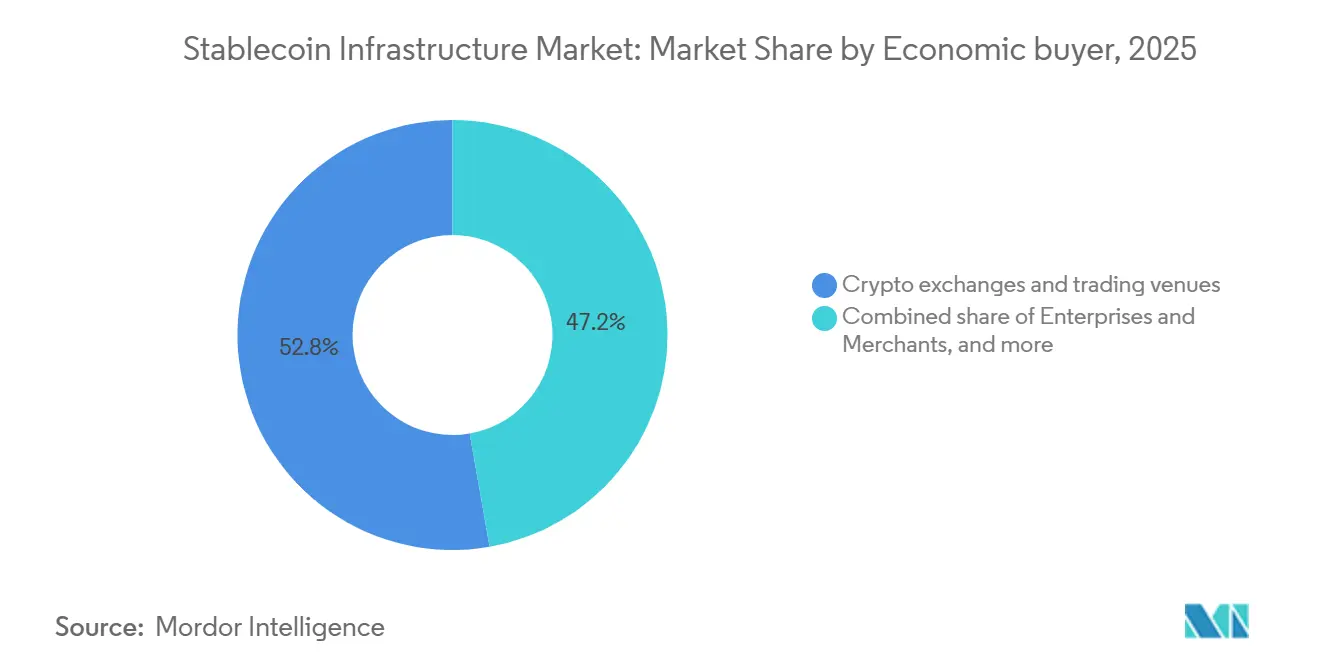
- Par acheteur économique, les plateformes d'échange de cryptomonnaies et les lieux de trading ont capturé 52,76 % de la part du marché des infrastructures de stablecoin en 2025, tandis que les banques, les établissements de paiement et les opérateurs de transfert d'argent devraient croître à un CAGR de 14,33 % jusqu'en 2031.
- Par canal d'accès, les canaux d'échange et de courtage ont capturé 48,12 % de la part du marché des infrastructures de stablecoin en 2025, tandis que les canaux bancaires et des établissements de paiement devraient croître à un CAGR de 16,88 % jusqu'en 2031.
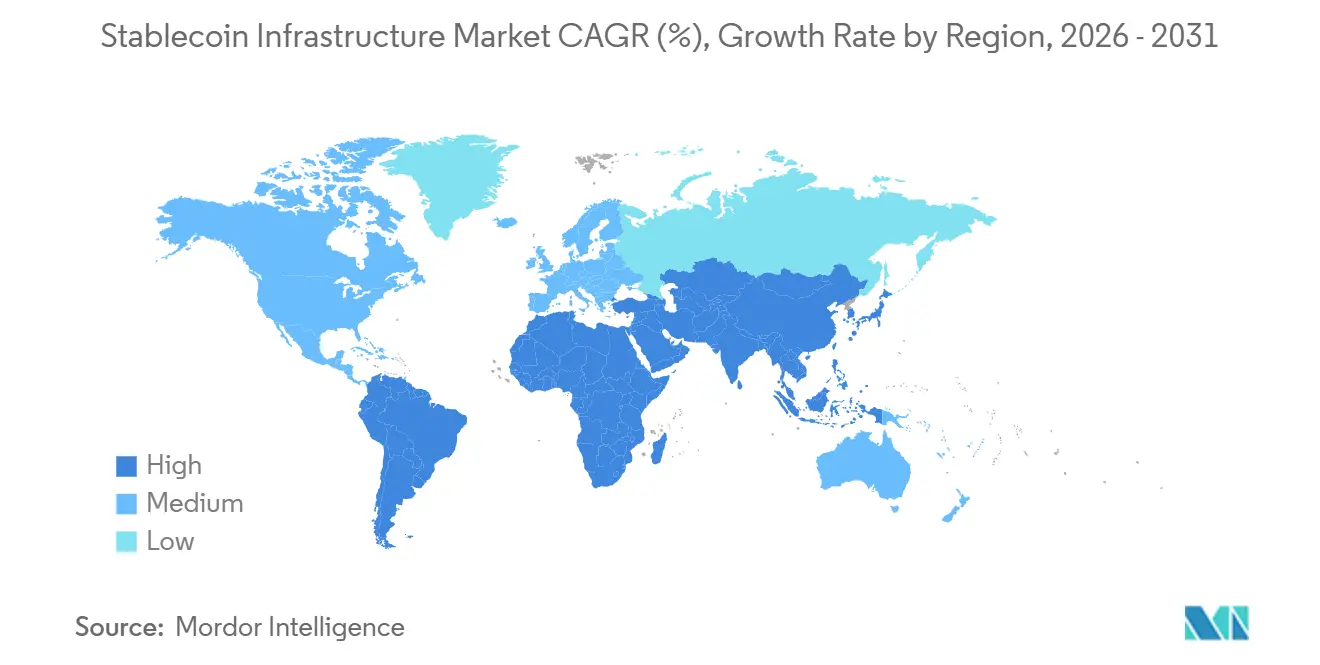
- Par géographie, l'Amérique du Nord a capturé 36,63 % de la part du marché des infrastructures de stablecoin en 2025, tandis que l'Europe devrait croître à un CAGR de 12,74 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des infrastructures de stablecoin
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Activation réglementaire d'une infrastructure de stablecoin conforme | +1.8% | Mondial ; gains à court terme concentrés en Amérique du Nord et dans l'Union européenne | Court terme (≤ 2 ans) |
| Demande croissante d'une infrastructure de règlement transfrontalier disponible 24h/24 et 7j/7 | +1.5% | Mondial ; attraction la plus forte en Asie du Sud-Est, en Afrique subsaharienne et en Amérique latine | Court terme (≤ 2 ans) |
| Intégration institutionnelle des stablecoins dans les flux de travail de trésorerie et de paiement | +1.4% | Amérique du Nord et Union européenne en cœur, avec des retombées vers l'Asie-Pacifique et le GCC | Moyen terme (2–4 ans) |
| Expansion de la liquidité et du règlement des stablecoins multi-chaînes | +1.0% | Mondial ; demande au niveau du protocole concentrée en Asie-Pacifique et en Amérique du Nord | Moyen terme (2–4 ans) |
| Distribution intégrée via les portefeuilles, les plateformes de paiement et les interfaces de programmation d'applications | +0.9% | Mondial ; vitesse d'adoption la plus élevée en Asie du Sud-Est et en Amérique latine | Court à moyen terme |
| Émergence des paiements machine et agent natifs aux stablecoins | +0.8% | Amérique du Nord et Union européenne dans un premier temps ; expansion mondiale à mesure que les normes x402 et AP2 arrivent à maturité | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Activation réglementaire d'une infrastructure de stablecoin conforme
Le GENIUS Act a été promulgué le 18 juillet 2025, établissant des exigences pour les stablecoins de paiement, notamment des réserves à hauteur de 1:1 en actifs liquides de haute qualité et des rapports mensuels avec examen par des tiers[1]https://www.whitehouse.gov/wp-content/uploads/2025/07/digital-Assets-Report-EO14178.pdf. La période de transition du règlement MiCA a pris fin le 1er juillet 2026, renforçant les exigences d'autorisation et les jetons de monnaie électronique. Circle a commencé à émettre des USDC et EURC conformes au règlement MiCA dans l'Union européenne le 1er juillet 2024, tandis que Qivalis a été créée par 10 banques européennes en décembre 2025 pour développer un stablecoin en euro. Ces développements accroissent la demande d'infrastructures de gestion des réserves, de conservation, de conformité et de reporting.
Demande croissante d'une infrastructure de règlement transfrontalier disponible 24h/24 et 7j/7
Les stablecoins peuvent réduire les délais de règlement et les étapes intermédiaires dans la banque correspondante en permettant des transferts programmables disponibles 24h/24 et 7j/7. La Réserve fédérale a mis en évidence leur potentiel à réduire les frictions des paiements transfrontaliers et les coûts d'intermédiation. En mars 2026, Thunes a permis à 11 500 institutions financières sur le réseau SWIFT d'atteindre plus de 500 millions de portefeuilles de stablecoins dans plus de 140 pays sans intégration supplémentaire[2]https://www.thunes.com/news/thunes-brings-stablecoin-payouts-to-11500-banks-via-swift-connectivity-bridging-traditional-finance-and-digital-assets/. Cela crée une demande d'infrastructures de règlement, de liquidité, de conservation, de conformité et de conversion fiat vers stablecoin.
Intégration institutionnelle des stablecoins dans les flux de travail de trésorerie et de paiement
L'adoption institutionnelle s'intègre de plus en plus dans des flux de travail réels de paiement et de trésorerie qui exigent rapidité, gouvernance, conservation et auditabilité. UBS a réalisé des paiements transfrontaliers en stablecoin d'entreprise à entreprise avec Merge en moins de deux minutes, contre plusieurs jours bancaires via le règlement traditionnel. En août 2026, HSBC et Standard Chartered ont également réalisé une transaction interbancaire en direct sur le registre distribué basé sur la blockchain de SWIFT disponible 24h/24 et 7j/7, impliquant 17 banques sur 6 continents[3]https://www.sc.com/en/press-release/standard-chartered-and-hsbc-execute-first-live-tokenised-deposit-transaction-on-swifts-blockchain-based-ledger. Ces développements soutiennent la demande d'infrastructures intégrées directement dans les systèmes institutionnels de paiement, de trésorerie et de conformité.
Émergence des paiements machine et agent natifs aux stablecoins
Les agents d'intelligence artificielle et les logiciels autonomes créent une demande d'infrastructures de paiement programmables pouvant fonctionner avec une autorisation et un règlement automatisés. La Fondation x402 a été lancée sous l'égide de la Fondation Linux en juillet 2026, soutenant un standard de paiement ouvert pour les transactions machine à machine[4]https://www.linuxfoundation.org/blog/linux-foundation-newsletter-april-2026. Le protocole de paiement agent de Google prend également en charge les enregistrements d'autorisation et de mandat pour les paiements pilotés par des agents. Ce cas d'usage émergent accroît la demande d'infrastructures de stablecoin combinant règlement automatisé avec identité, filtrage des sanctions, surveillance des transactions et contrôles de conformité auditables.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementation, licences et conformité fragmentées | -0.8% | Mondial, le plus aigu pour les opérateurs aux États-Unis, dans l'Union européenne, au Royaume-Uni, au Japon, à Singapour et aux Émirats arabes unis | Moyen terme (2-4 ans) |
| Risques liés aux réserves, au remboursement et aux contreparties | -0.6% | Mondial, avec une exposition systémique concentrée dans les couches d'émission et de conservation en Amérique du Nord | Moyen terme (2-4 ans) |
| Fragmentation de la liquidité et de l'accès aux monnaies fiduciaires | -0.5% | Asie-Pacifique, avec des effets au Moyen-Orient, en Afrique et en Amérique latine | Moyen terme (2-4 ans) |
| Pression sur l'économie des infrastructures | -0.4% | Mondial, avec une exposition aux marges plus élevée parmi les émetteurs de taille intermédiaire en Amérique du Nord et dans l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences réglementaires, de licences et de conformité fragmentées
Les fournisseurs d'infrastructures de stablecoin font face à des exigences différentes en matière de licences, de réserves, de reporting, de lutte contre le blanchiment d'argent, de connaissance du client, de sanctions et de règle de voyage selon les principaux marchés, ce qui augmente les coûts de conformité et limite l'utilisation d'un modèle opérationnel mondial unique. Le cadre prudentiel du Comité de Bâle pour les expositions des banques aux crypto-actifs est entré en vigueur le 1er janvier 2026, ajoutant des considérations de capital, de liquidité, de gestion des risques et de divulgation pour les expositions bancaires aux crypto-actifs, y compris les stablecoins. La Commission européenne a également lancé une consultation de révision du règlement MiCA le 20 mai 2026, examinant si le cadre reste adapté à l'évolution du marché. Les petits fournisseurs peuvent faire face à des charges de conformité plus importantes car ils doivent adapter leurs infrastructures et leurs contrôles à plusieurs régimes réglementaires, ce qui pourrait ralentir l'interopérabilité transfrontalière.
Risques liés aux réserves, au remboursement et aux contreparties
La qualité des réserves, la liquidité et les dispositifs de remboursement restent des risques clés pour l'infrastructure des stablecoins. La Réserve fédérale a indiqué que l'USDT maintenait environ 1,04x de réserves par pièce, dont environ 0,74x en réserves de meilleure qualité telles que les bons du Trésor, les accords de rachat adossés au Trésor et les dépôts bancaires, tandis que l'USDC maintenait un adossement de 1,0x avec des réserves de meilleure qualité. Ces différences sont importantes car la stabilité du remboursement dépend de la liquidité et de la qualité des actifs de réserve. La Réserve fédérale souligne également les risques liés aux chaînes complexes d'infrastructures tierces et à la concentration parmi les prestataires de services. Par ailleurs, le Comité européen du risque systémique a identifié des risques liés aux structures de stablecoins multi-émetteurs de l'Union européenne et hors Union européenne, notamment les restrictions potentielles de transfert de réserves entre juridictions en période de tensions. Ces risques accroissent le besoin d'infrastructures robustes de gestion des réserves, de conservation, de liquidité, de remboursement et de contingence.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction d'arrangement : l'infrastructure de conformité s'étend au-delà du cœur d'émission
L'émission, le remboursement et la gestion des réserves ont représenté 87,45 % de la part du marché des infrastructures de stablecoin en 2025. Cela reflète le rôle capitalistique de l'infrastructure de réserves soutenant plus de 307 milliards USD d'offre en circulation. L'exigence de 100 % d'actifs liquides de haute qualité du règlement MiCA et les exigences de conservation du GENIUS Act concentrent l'activité parmi les plus grands émetteurs. Les fonctions de transfert, de compensation, de règlement, de stockage, d'échange et d'accès aux monnaies fiduciaires soutiennent la couche intermédiaire de la chaîne de valeur. Les services d'entrée et de sortie deviennent un domaine de concurrence distinct à mesure que les institutions cherchent des liens plus faciles avec les systèmes fiduciaires.
Les services de gouvernance, d'attestation et de conformité devraient croître à un CAGR de 16,22 % jusqu'en 2031. Les attestations mensuelles de réserves, les certifications des dirigeants et les tableaux de bord de réserves en chaîne passent de fonctionnalités optionnelles à des exigences opérationnelles. Deloitte fournit des services d'attestation de réserves à Circle. Le passage de Tether à une couverture d'audit complète en 2025 a également montré comment la position réglementaire peut influencer la concurrence entre émetteurs. Les orientations du FinCEN et du Groupe d'action financière, ainsi que le paquet anti-blanchiment de l'Union européenne applicable à partir de juillet 2027, s'ajoutent à la demande d'infrastructure de conformité. La taille du marché des infrastructures de stablecoin pour cette fonction peut donc bénéficier de règles exigeant des données vérifiées et des processus opérationnels contrôlés.


Par devise de libellé : la domination du dollar sous pression structurelle des émetteurs de devises régionales
Le dollar des États-Unis a représenté 97,82 % de la part du marché des infrastructures de stablecoin en 2025. L'USDT de Tether détenait 59 % de l'offre totale de stablecoins à 184 milliards USD à mi-2026, tandis que l'USDC de Circle en détenait 24 %. Ensemble, ils représentaient plus de 83 % de la base d'offre de 307 milliards USD. Cette concentration reflète le rôle du dollar des États-Unis dans le trading d'actifs numériques mondiaux et le règlement transfrontalier. Cela signifie également que la liquidité et l'infrastructure actuelles du marché sont fortement liées aux rails basés sur le dollar.
Les autres devises fiduciaires devraient croître à un CAGR de 21,34 % jusqu'en 2031. La loi amendée sur les services de paiement du Japon est entrée en vigueur le 1er juin 2026 et a permis au JPYSC de SBI en tant que stablecoin en yen de type fiduciaire sous l'approbation de l'Agence des services financiers. Qivalis, une coentreprise de 10 banques européennes, vise un lancement de stablecoin en euro conforme au règlement MiCA au second semestre 2026. Le stablecoin en dirham DDSC agréé par la Banque centrale des Émirats arabes unis connecte également l'infrastructure fiduciaire régionale aux utilisateurs de M-Pesa en Afrique. Ces développements nécessitent des capacités de liquidité en devises étrangères et de règlement qui n'ont pas encore atteint l'échelle pour les libellés autres que le dollar. Le secteur du marché des infrastructures de stablecoin aura besoin d'une gestion de liquidité multi-devises si les stablecoins régionaux gagnent une utilisation plus large.
Par application : les paiements et le règlement gagnent un élan structurel à mesure que les cas d'usage institutionnels arrivent à maturité
Le trading, la liquidité des échanges et la tenue de marché ont représenté 67,33 % des revenus d'application en 2025. L'USDT détenait 74 % du volume de trading en chaîne tout en représentant 59 % de l'offre. Cela montre son rôle dans la liquidité des échanges et l'activité de tenue de marché. La trésorerie d'entreprise, la gestion de trésorerie, le collatéral des marchés de capitaux et le règlement restent des usages plus modestes mais stratégiquement importants. L'intégration des fonds monétaires tokenisés et le collatéral d'actifs du monde réel soutiennent leur développement.
Les paiements et le règlement devraient croître à un CAGR de 15,26 % jusqu'en 2031. Visa a intégré des capacités de stablecoin dans Visa Direct en août 2026. Circle a lancé CPN Managed Payments en avril 2026 pour fournir un règlement USDC géré sur plus de 20 blockchains sans conservation directe d'actifs numériques. Ces services réduisent les obstacles opérationnels pour les institutions réglementées. Le secteur du marché des infrastructures de stablecoin évolue donc vers des outils de paiement qui masquent la complexité technique aux utilisateurs de trésorerie.
Par acheteur économique : les banques et les établissements de paiement construisent l'intégration d'infrastructure la plus profonde
Les plateformes d'échange de cryptomonnaies et les lieux de trading ont représenté 52,76 % de la part du marché des infrastructures de stablecoin parmi les acheteurs économiques en 2025. Ils restent les principaux lieux pour les paires de trading USDT et USDC. Ils servent également de principal point d'accès pour de nombreux utilisateurs institutionnels cherchant de la liquidité en stablecoin. Cette position donne aux plateformes d'échange un rôle continu dans l'émission, le remboursement, la conservation et le routage de liquidité. Leur base d'utilisateurs établie soutient de forts effets de réseau dans le modèle d'infrastructure actuel.
Les banques, les établissements de paiement et les opérateurs de transfert d'argent devraient croître à un CAGR de 14,33 % jusqu'en 2031. Shinhan Financial Group a conclu un accord avec Visa en août 2026 pour construire une pile d'émission, de remise et de remboursement spécifique à la Corée. JPMorgan, Citi et UBS ont participé au projet Agorá de la Banque des règlements internationaux en juillet 2026, réglant 1 million USD sur 6 devises sur un registre blockchain partagé. Les gestionnaires d'actifs et les investisseurs institutionnels utilisent des infrastructures connexes pour le règlement des marchés de capitaux. Les entreprises et les commerçants restent sous-pénétrés, bien que Lawson ait testé les paiements JPYC au Japon via son magasin Tokyo Takanawa Gateway City. Ces cas montrent que la demande des acheteurs se répand de l'activité des plateformes d'échange vers les services financiers réglementés et l'usage marchand.
Par canal d'accès : les canaux bancaires et institutionnels capturent le prochain développement d'infrastructure
Les canaux d'échange et de courtage ont représenté 48,12 % de la part du marché des infrastructures de stablecoin en 2025. Les plateformes d'échange centralisées restent des points de distribution matures pour l'émission et le remboursement. La concentration combinée de 97 % du volume de trading de Tether et Circle renforce les avantages d'échelle des canaux établis. L'accès direct à l'émetteur, via l'interface de programmation d'applications, en marque blanche et via les portefeuilles auto-conservés servent les développeurs et les entreprises. Bridge, détenu par Stripe, et Zero Hash fournissent un accès intégré sans que les utilisateurs aient à développer des connexions blockchain propriétaires.
Les canaux bancaires et des établissements de paiement devraient croître à un CAGR de 16,88 % jusqu'en 2031. Mastercard a finalisé son acquisition de BVNK pour 1,8 milliard USD le 3 août 2026. L'acquisition a intégré l'infrastructure de paiement en chaîne dans la pile de distribution de Mastercard. Thunes utilise également la connectivité SWIFT pour étendre l'accès aux portefeuilles de stablecoins sur les réseaux bancaires existants. Cette approche permet aux institutions financières d'utiliser les connexions correspondantes établies plutôt que de construire des systèmes de distribution séparés. La taille du marché des infrastructures de stablecoin pour les canaux bancaires peut croître à mesure que les institutions recherchent un accès réglementé au règlement et à la connectivité des portefeuilles.
Analyse géographique
L'Amérique du Nord a représenté 36,63 % de la part du marché des infrastructures de stablecoin en 2025. La région comprend des émetteurs majeurs tels que Tether, Circle et Paxos, ainsi qu'une capacité approfondie de conservation, de conformité et de règlement. Le GENIUS Act, promulgué le 18 juillet 2025, a créé un cadre de licences fédéral pour les émetteurs de stablecoins de paiement autorisés. Il exige un adossement de réserves à hauteur de 1:1, des examens mensuels par des cabinets comptables et une conservation qualifiée des réserves. Les règles de mise en œuvre sont en cours de finalisation en 2026 et peuvent clarifier la répartition fédérale et étatique pour les émetteurs plus importants. Le Bureau du surintendant des institutions financières du Canada et les travaux de politique de paiement numérique du Mexique créent également des voies d'expansion potentielles à mesure que la coordination régionale se développe.
L'Europe devrait croître à un CAGR de 12,74 % jusqu'en 2031. Le règlement MiCA permet à un émetteur autorisé de servir les 27 États membres de l'Union européenne sans obtenir d'autorisation séparée dans chaque pays. L'autorisation de Circle pour l'USDC et l'EURC lui confère une position précoce sur le marché régional. La consultation de la Commission européenne examine les modèles de stablecoins multi-émetteurs, l'équivalence des émetteurs hors Union européenne et l'autorisation des jetons référencés à des actifs. Le projet Pontes de la Banque centrale européenne est prévu pour offrir un règlement de gros lié à la technologie des registres distribués via TARGET à partir de septembre 2026. Des initiatives privées, notamment Qivalis et le consortium de DekaBank, se développent parallèlement à cette infrastructure publique.
L'Asie-Pacifique, le Moyen-Orient et l'Afrique, et l'Amérique du Sud offrent des opportunités de croissance où les systèmes de stablecoins répondent aux faiblesses des liens de banque correspondante. L'amendement de la loi sur les services de paiement du Japon a créé une voie légale pour les stablecoins étrangers de type fiduciaire, tandis que le Cabinet a inclus la promotion de la finance en chaîne dans son document de politique budgétaire de juillet 2026. Le cadre BLOOM de l'Autorité monétaire de Singapour a soutenu le pilote de règlement en stablecoin de Visa avec Nium en août 2026. En Amérique du Sud, le Brésil et l'Argentine utilisent des stablecoins libellés en dollars comme couvertures de change. Le stablecoin DDSC en dirham agréé par la Banque centrale des Émirats arabes unis a été lancé sur ADI Chain avec une connectivité M-Pesa dans 8 pays africains. Circle a également conclu un partenariat avec Cassava Technologies pour étendre le règlement USDC dans 30 pays africains.

Paysage concurrentiel
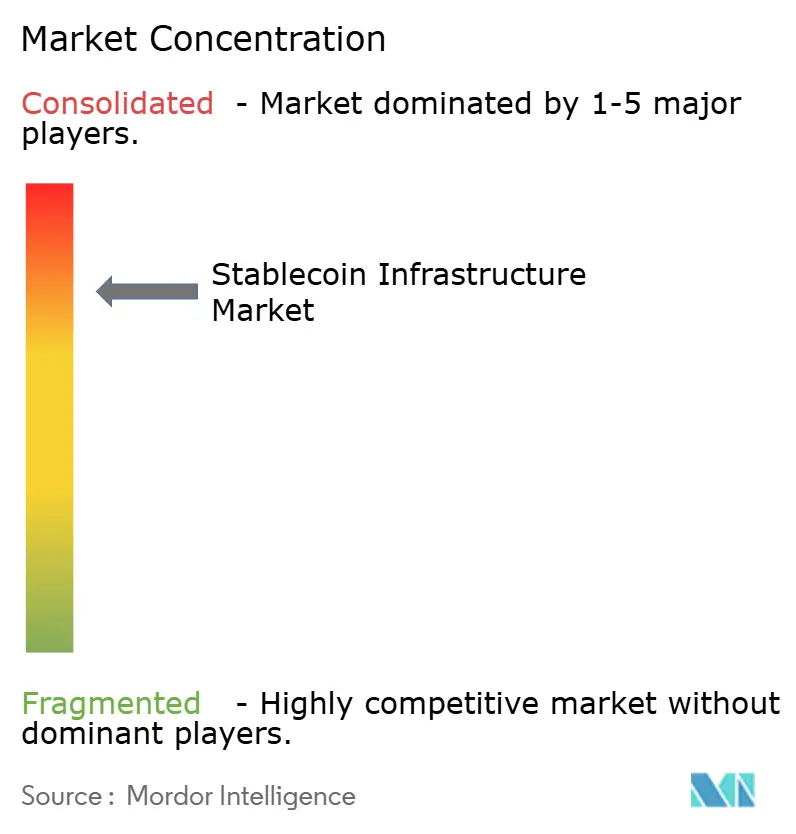
Le marché des infrastructures de stablecoin reste concentré au niveau de l'émission, Tether et Circle représentant ensemble environ 83 % de l'offre mondiale de stablecoins début 2026. L'USDT de Tether est resté le plus grand stablecoin, tandis que l'USDC de Circle a atteint environ 73,3 milliards USD en circulation au deuxième trimestre 2026. La conservation, l'orchestration du règlement, la conformité et la distribution sont plus fragmentées. Des dizaines de fournisseurs se font concurrence sur l'approbation réglementaire, la profondeur d'intégration, la couverture géographique et la fiabilité des services. Fireblocks est devenu un important fournisseur de conservation institutionnelle pour l'activité de règlement USDG de Mastercard et USDC de Visa. Cela rend sa fiabilité opérationnelle importante sur plusieurs routes de paiement.
Les grandes entreprises de paiement utilisent différentes stratégies pour sécuriser des capacités en stablecoin. Mastercard a finalisé l'acquisition de BVNK pour 1,8 milliard USD en août 2026, adoptant une approche basée sur la propriété pour l'infrastructure de paiement en chaîne. Stripe a acquis Bridge pour 1,1 milliard USD en 2025, utilisant également une acquisition pour construire une connectivité de paiement. Visa a plutôt travaillé avec Zero Hash, Nium et Shinhan Financial via un modèle de partenariat multi-opérateurs. Ces mouvements montrent que les réseaux établis considèrent le règlement en stablecoin comme une capacité pouvant renforcer les paiements transfrontaliers, les services de trésorerie et la connectivité fiduciaire. Le marché des infrastructures de stablecoin reste compétitif car aucun fournisseur unique ne domine chaque couche de la chaîne de valeur.
Paxos utilise la charte du Bureau du contrôleur de la monnaie, les licences du Département des services financiers de New York et de l'Autorité monétaire de Singapour pour soutenir PayPal, SoFi et le Réseau mondial du dollar. Le protocole de transfert inter-chaînes de Circle avait traité plus de 110 milliards USD sur 5,3 millions de transferts en novembre 2025. Brale a lancé le protocole ION le 29 juillet 2026 pour soutenir des stablecoins personnalisés via une approche de destruction et de frappe qui évite les pools de liquidité pré-financés. Le protocole x402 pointe également vers une couche de paiement pour l'activité machine à machine que les fournisseurs établis n'ont pas encore pleinement transformée en produit. L'autorisation MiCA, la conformité au GENIUS Act et la conformité à la règle de voyage du Groupe d'action financière sont des exigences de base pour l'usage institutionnel. Le score de concentration du marché est de 8 sur 10 car Tether et Circle détenaient ensemble plus de 83 % de l'offre mondiale de stablecoins, bien que les autres couches d'infrastructure restent fragmentées.
Leaders du secteur des infrastructures de stablecoin
Tether Limited
Circle Internet Group, Inc.
Coinbase Global, Inc.
Fireblocks Ltd.
PayPal Holdings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Mastercard a finalisé son acquisition de BVNK pour 1,8 milliard USD le 3 août, devenant ainsi le premier grand réseau de cartes coté en bourse à posséder directement une infrastructure de paiement en stablecoin en chaîne, ciblant les paiements B2B transfrontaliers, les flux de trésorerie et l'interopérabilité fiat/en chaîne pour les clients institutionnels mondiaux.
- Août 2026 : HSBC et Standard Chartered ont réalisé la première transaction interbancaire en direct sur le registre de règlement basé sur la blockchain de SWIFT disponible 24h/24 et 7j/7 en utilisant des dépôts tokenisés, avec 17 banques participantes sur 6 continents, établissant que le règlement de qualité bancaire toujours disponible est techniquement viable à l'échelle institutionnelle.
- Août 2026 : Fasset a levé 68 millions USD en financement de série C à une valorisation de 1 milliard USD, dirigé par SBI Group, pour étendre son réseau de règlement en stablecoin et son infrastructure de paiement activée par l'intelligence artificielle agentique dans le GCC, en Asie et en Europe.
- Juin 2026 : Paga Group et Crossmint ont annoncé un partenariat pour déployer des portefeuilles de stablecoins multi-chaînes et une infrastructure de paiement fiat/stablecoin bidirectionnelle en Afrique, connectant les rampes d'entrée/sortie fiduciaires locales à la plateforme de portefeuille d'entreprise de Crossmint, approuvée par des institutions du Fortune 500.


Portée du rapport mondial sur le marché des infrastructures de stablecoin
| Émission, remboursement et gestion des réserves |
| Transfert, compensation et règlement |
| Stockage, échange et accès aux monnaies fiduciaires |
| Services de gouvernance, d'attestation et de conformité |
| Dollar des États-Unis |
| Euro |
| Autres devises fiduciaires |
| Trading, liquidité des échanges et tenue de marché |
| Paiements et règlement |
| Trésorerie d'entreprise et gestion de trésorerie |
| Collatéral et règlement des marchés de capitaux |
| Autres usages en chaîne |
| Banques, établissements de paiement et opérateurs de transfert d'argent |
| Plateformes d'échange de cryptomonnaies et lieux de trading |
| Entreprises et commerçants |
| Gestionnaires d'actifs et investisseurs institutionnels |
| Entreprises fintech et développeurs de plateformes |
| Canaux d'échange et de courtage |
| Canaux bancaires et des établissements de paiement |
| Canaux d'accès direct à l'émetteur, via l'interface de programmation d'applications et en marque blanche |
| Accès via portefeuille auto-conservé |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par fonction d'arrangement | Émission, remboursement et gestion des réserves | |
| Transfert, compensation et règlement | ||
| Stockage, échange et accès aux monnaies fiduciaires | ||
| Services de gouvernance, d'attestation et de conformité | ||
| Par devise de libellé | Dollar des États-Unis | |
| Euro | ||
| Autres devises fiduciaires | ||
| Par application | Trading, liquidité des échanges et tenue de marché | |
| Paiements et règlement | ||
| Trésorerie d'entreprise et gestion de trésorerie | ||
| Collatéral et règlement des marchés de capitaux | ||
| Autres usages en chaîne | ||
| Par acheteur économique | Banques, établissements de paiement et opérateurs de transfert d'argent | |
| Plateformes d'échange de cryptomonnaies et lieux de trading | ||
| Entreprises et commerçants | ||
| Gestionnaires d'actifs et investisseurs institutionnels | ||
| Entreprises fintech et développeurs de plateformes | ||
| Par canal d'accès | Canaux d'échange et de courtage | |
| Canaux bancaires et des établissements de paiement | ||
| Canaux d'accès direct à l'émetteur, via l'interface de programmation d'applications et en marque blanche | ||
| Accès via portefeuille auto-conservé | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quels sont les moteurs de la croissance des infrastructures de stablecoin ?
L'émission sous licence, les services de conformité, le règlement transfrontalier et l'intégration des paiements institutionnels soutiennent le CAGR prévu de 9,4 % de 2026 à 2031.
Quelle fonction d'arrangement domine les infrastructures de stablecoin ?
L'émission, le remboursement et la gestion des réserves ont dominé avec 87,45 % des revenus en 2025.
Quel cas d'usage des stablecoins connaît la croissance la plus rapide ?
Les paiements et le règlement devraient croître à un CAGR de 15,26 % jusqu'en 2031, à mesure que les institutions réglementées adoptent des outils de règlement géré.
Quelle région présente les meilleures perspectives de croissance ?
L'Europe devrait se développer à un CAGR de 12,74 % jusqu'en 2031, soutenue par le passeport MiCA dans les 27 États membres de l'Union européenne.
Pourquoi les banques adoptent-elles des systèmes de règlement en stablecoin ?
Les banques recherchent un règlement transfrontalier plus rapide, des processus de conformité contrôlés et une intégration avec les flux de travail de trésorerie et de paiement existants.
Quelle est la concentration de l'émission de stablecoins ?
Tether et Circle représentaient ensemble plus de 83 % de l'offre mondiale de stablecoins à mi-2026, tandis que les autres couches d'infrastructure restent plus fragmentées.
Dernière mise à jour de la page le:



