
ステーブルコインインフラ市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 9.57 十億米ドル |
| 市場規模 (2031) | 15.02 十億米ドル |
| Growth Rate (2026 - 2031) | 9.43 % |
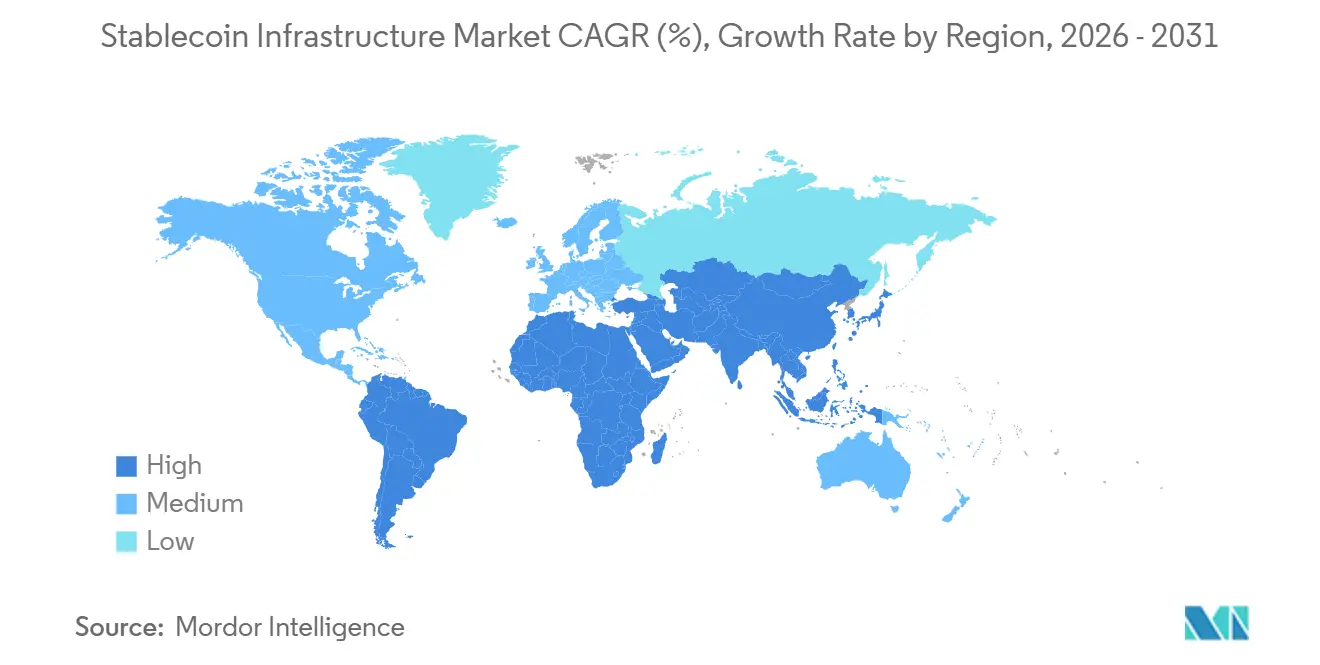
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
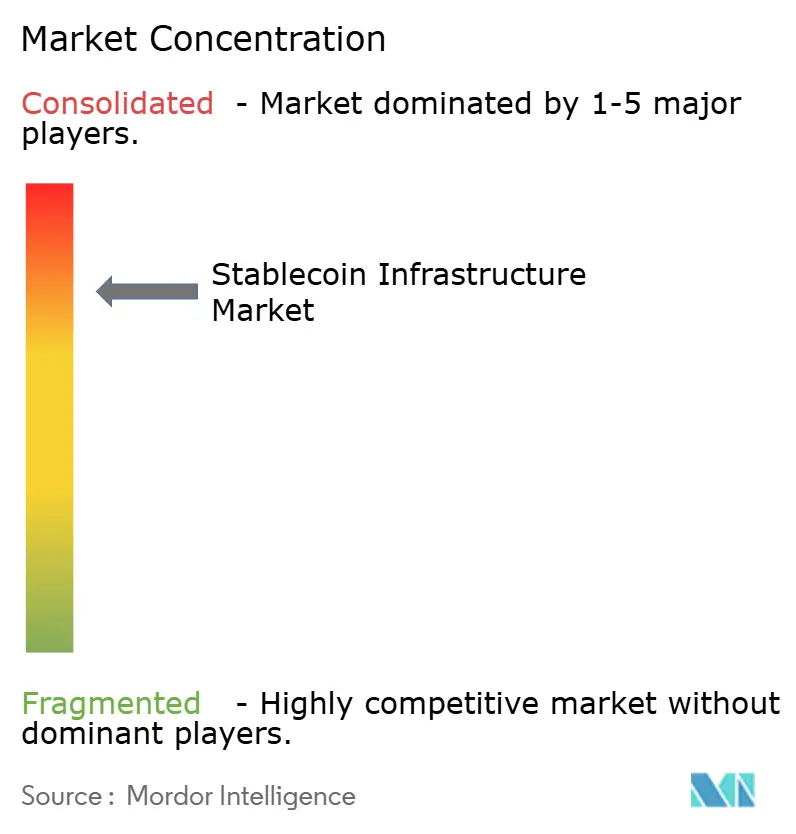
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるステーブルコインインフラ市場分析
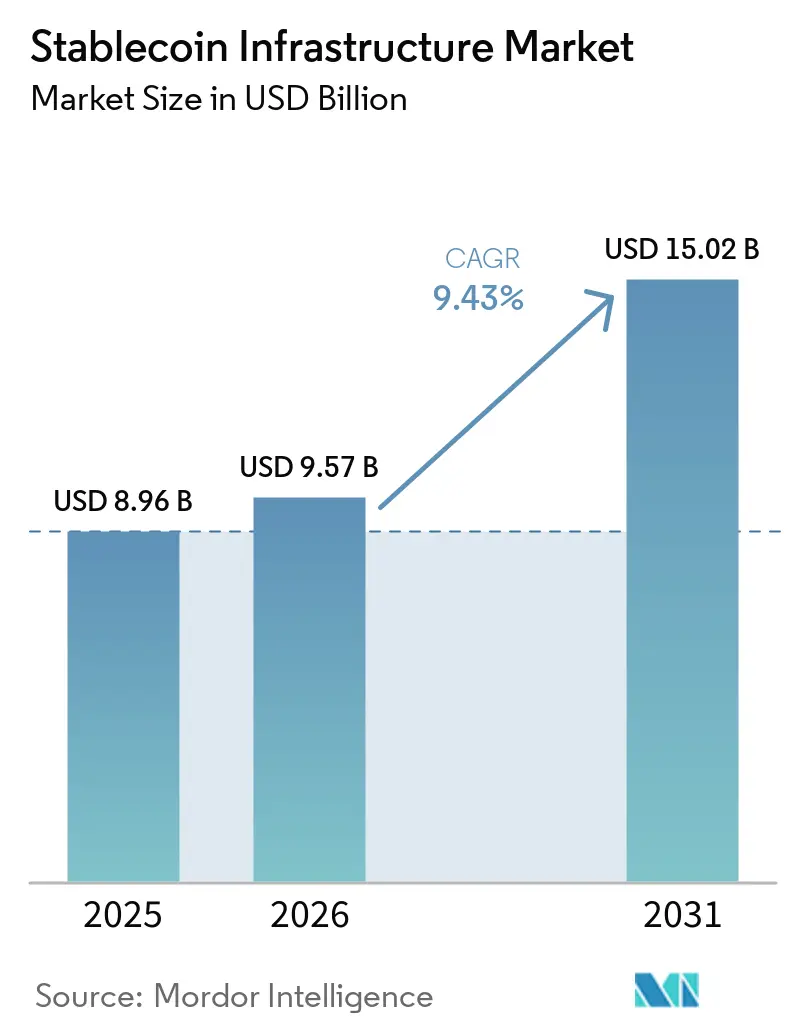
ステーブルコインインフラ市場規模は、2025年の8.96 ビリオン 米ドルから2026年には9.57 ビリオン 米ドルに拡大し、2026年から2031年にかけてCAGR 9.43%で成長して2031年までに15.02 ビリオン 米ドルに達する見込みです。
規制ルールは、ステーブルコイン活動をライセンス発行、準備金管理、償還システム、および検証済み報告へと移行させています。機関投資家ユーザーも、銀行、決済会社、財務チームが既存のワークフローにステーブルコイン決済を接続するにつれ、試験運用段階を超えて移行しています。クロスボーダー決済活動は引き続き中心的な位置を占めており、プログラマブル決済は24時間365日稼働し、コルレス銀行ステップへの依存を低減できます。ステーブルコインインフラ市場はまた、金利変動に伴い準備金利回り収入が変化する中で、手数料ベースのサービスを構築する圧力にも直面しています。エージェント主導の決済は新たな需要源を加えており、自動化システムはデジタルワークフロー内で機能できる決済手段を必要としています。
主要レポートのポイント
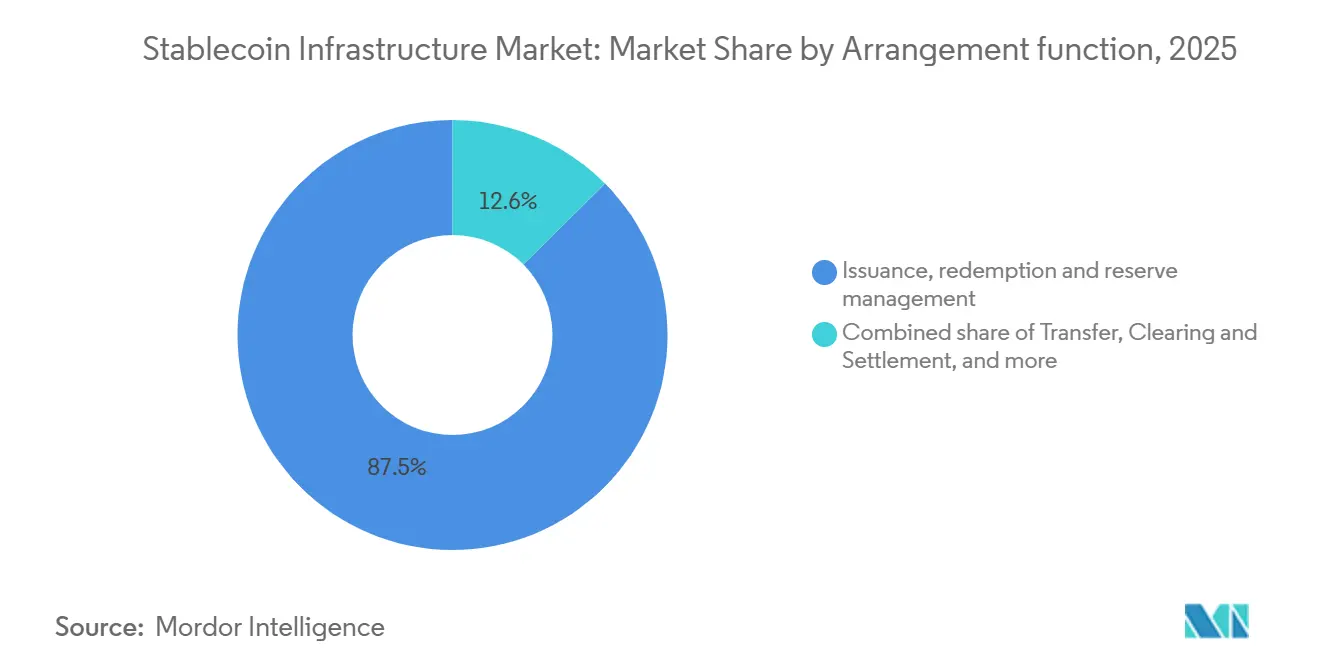
- 取決め機能別では、発行・償還・準備金管理が2025年のステーブルコンインフラ市場シェアの87.45%を占め、ガバナンス・証明・コンプライアンスサービスは2031年までに16.22%のCAGRで成長すると予測されています。
- 建値通貨別では、米ドルが2025年のステーブルコインインフラ市場シェアの97.82%を占め、その他の法定通貨は2031年までに21.34%のCAGRで成長すると予測されています。
- 用途別では、取引・取引所流動性・マーケットメイキングが2025年のステーブルコインインフラ市場シェアの67.33%を占め、決済・清算は2031年までに15.26%のCAGRで成長すると予測されています。
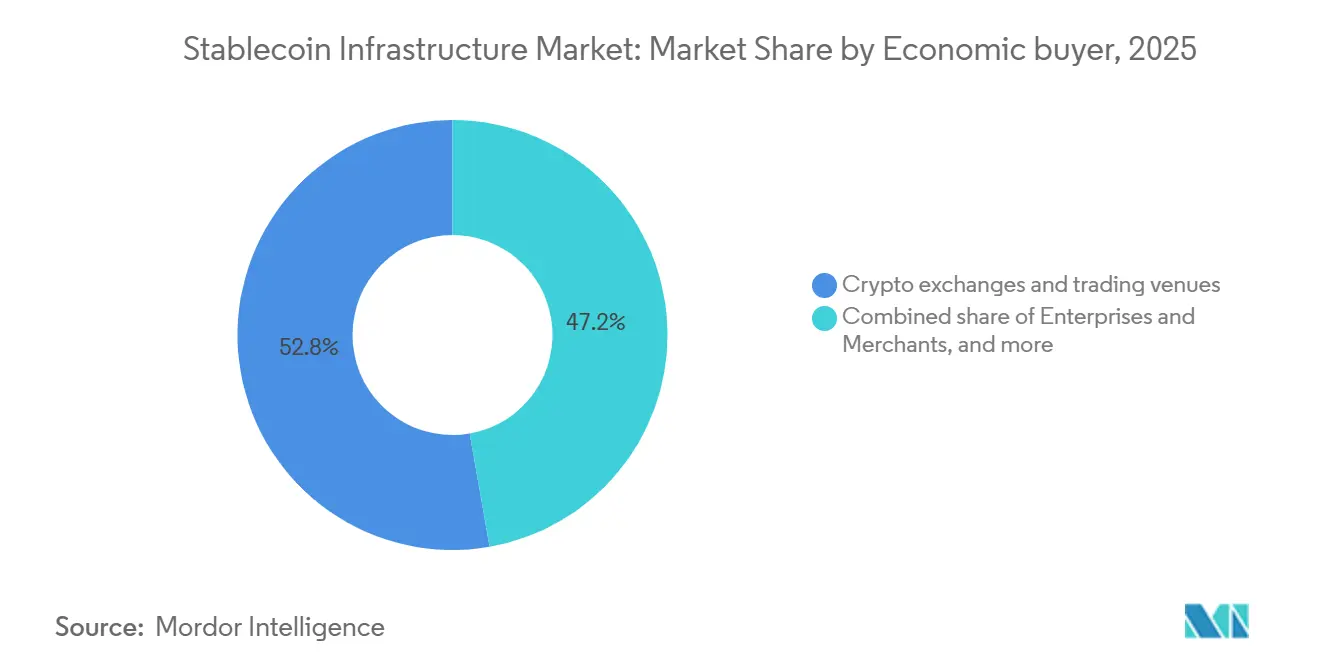
- 経済的購買者別では、暗号資産取引所・取引会場が2025年のステーブルコインインフラ市場シェアの52.76%を占め、銀行・決済機関・送金事業者は2031年までに14.33%のCAGRで成長すると予測されています。
- アクセスチャネル別では、取引所・ブローカーチャネルが2025年のステーブルコインインフラ市場シェアの48.12%を占め、銀行・決済機関チャネルは2031年までに16.88%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年のステーブルコインインフラ市場シェアの36.63%を占、欧州は2031年までに12.74%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルステーブルコインインフラ市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 準拠したステーブルコインインフラの規制整備 | +1.8% | グローバル;短期的な恩恵は北米とEUに集中 | 短期(2年以内) |
| 24時間365日対応クロスボーダー決済インフラへの需要拡大 | +1.5% | グローバル;東南アジア、サブサハラアフリカ、ラテンアメリカで最も強い牽引力 | 短期(2年以内) |
| 財務・決済ワークフローへのステーブルコインの機関投資家統合 | +1.4% | 北米とEUが中核、アジア太平洋とGCCへの波及 | 中期(2〜4年) |
| マルチチェーンステーブルコイン流動性・決済の拡大 | +1.0% | グローバル;プロトコル層の需要はアジア太平洋と北米に集中 | 中期(2〜4年) |
| ウォレット、決済プラットフォーム、APIを通じた組み込み型流通 | +0.9% | グローバル;東南アジアとラテンアメリカで最も高い採用速度 | 短期〜中期 |
| ステーブルコインネイティブなマシン・エージェント決済の台頭 | +0.8% | 当初は北米とEU;x402およびAP2標準の成熟に伴いグローバルに拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
準拠したステーブルコインインフラの規制整備
GENIUS法は2025年7月18日に署名・成立し、高品質流動資産による1対1の準備金および第三者審査を伴う月次報告を含む、決済ステーブルコインに関する要件を確立しました[1]https://www.whitehouse.gov/wp-content/uploads/2025/07/digital-Assets-Report-EO14178.pdf。MiCAの移行期間は2026年7月1日に終了し、認可および電子マネートークンに関する要件が強化されました。Circleは2024年7月1日に欧州連合においてMiCA準拠のUSDCおよびEURCの発行を開始し、一方でQivalisは2025年12月に欧州の10の銀行によってユーロステーブルコインの開発を目的として設立されました。これらの動向は、準備金管理、カストディ、コンプライアンス、および報告インフラへの需要を高めています。
24時間365日対応クロスボーダー決済インフラへの需要拡大
ステーブルコインは、プログラマブルな24時間365日送金を可能にすることで、コルレス銀行における決済時間と仲介ステップを削減できます。連邦準備制度理事会は、クロスボーダー決済の摩擦と仲介コストを削減する可能性を強調しました。2026年3月、ThinesはSWIFTネットワーク上の11,500の金融機関が追加統合なしに140カ国以上の5億以上のステーブルコインウォレットにアクセスできるようにしました[2]https://www.thunes.com/news/thunes-brings-stablecoin-payouts-to-11500-banks-via-swift-connectivity-bridging-traditional-finance-and-digital-assets/。これにより、決済、流動性、カストディ、コンプライアンス、および法定貨とステーブルコインの変換インフラへの需要が生まれています。
財務・決済ワークフローへのステーブルコインの機関投資家統合
機関投資家による採用は、スピード、ガバナンス、カストディ、および監査可能性を必要とする実際の決済・財務ワークフローへと移行しつつあります。UBSはMergeとの企業間ステーブルコインクロスボーダー決済を2分以内に完了し、従来の決済を通じた複数の銀行営業日と比較しました。2026年8月、HSBCとStandard CharteredもSWIFTのブロックチェーンベースの24時間365日台帳上で6大陸にわたる17の銀行が参加するライブ銀行間取引を完了しました[3]https://www.sc.com/en/press-release/standard-chartered-and-hsbc-execute-first-live-tokenised-deposit-transaction-on-swifts-blockchain-based-ledger。これらの動向は、機関投資家の決済、財務、およびコンプライアンスシステムに直接組み込まれたインフラへの需要を支えています。
ステーブルコインネイティブなマシン・エージェント決済の台頭
AIエージェントおよび自律型ソフトウェアは、自動化された認可と決済で機能できるプログラマブル決済インフラへの需要を生み出しています。x402財団は2026年7月にLinux財団の下で設立され、マシン間取引のためのオープン決済標準を支援しています[4]https://www.linuxfoundation.org/blog/linux-foundation-newsletter-april-2026。Googleのエージェントペイメントプロトコルもエージェント主導の決済に対する認可とマンデート記録をサポートしています。この新興ユースケースは、自動化された決済とアイデンティティ、制裁スクリーニング、取引モニタリング、および監査可能なコンプライアンス管理を組み合わせたステーブルコインインフラへの需要を高めています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 規制・ライセンス・コンプライアンスの断片化 | -0.8% | グローバル、米国、欧州連合、英国、日本、シンガポール、アラブ首長国連邦にまたがる事業者に最も深刻 | 中期(2〜4年) |
| 準備金・償還・カウンターパーティリスク | -0.6% | グローバル、システミックなエクスポージャーは北米の発行・カストディ層に集中 | 中期(2〜4年) |
| 流動性と法定通貨アクセスの断片化 | -0.5% | アジア太平洋、中東、アフリカ、ラテンアメリカ全域への影響 | 中期(2〜4年) |
| インフラ経済への圧力 | -0.4% | グローバル、北米と欧州連合の中堅発行体においてマージンエクスポージャーが高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
規制・ライセンス・コンプライアンス要件の断片化
ステーブルコインインフラプロバイダーは、主要市場においてライセンス、準備金、報告、マネーロンダリング対策、本人確認、制裁、トラベルルールの要件が異なり、コンプライアンスコストが増加し、単一のグローバル運営モデルの使用が制限されています。バーゼル委員会の銀行の暗号資産エクスポージャーに関する健全性フレームワークは2026年1月1日に発効し、ステーブコインを含む暗号資産への銀行エクスポージャーに対して資本、流動性、リスク管理、および開示上の考慮事項を追加しました。欧州委員会も2026年5月20日にMiCA見直し協議を開始し、市場の進化に伴いフレームワークが目的に適合しているかどうかを検討しています。小規模プロバイダーは、複数の規制体制にインフラと管理を適応させなければならないため、より大きなコンプライアンス負担に直面し、クロスボーダーの相互運用性が遅れる可能性があります。
準備金・償還・カウンターパーティリスク
準備金の質、流動性、および償還の取決めは、ステーブルコインインフラにとって引き続き主要なリスクです。連邦準備制度理事会は、USDTがコインあたり約1.04倍の準備金を維持し、そのうち約0.74倍が国債、国債担保レポ取引、銀行預金などの高品質準備金であり、USDCは高品質準備金による1.0倍の裏付けを維持していると報告しました。これらの差異は、償還の安定性が準備資産の流動性と質に依存するため重要です。連邦準備制度理事会はまた、複雑なサードパーティインフラの連鎖とサービスプロバイダーへの集中からのリスクも強調しています。別途、欧州システミックリスク委員会は、ストレス期間中の管轄区域をまたいだ準備金移転制限の可能性を含む、EUおよび非EU複数発行体ステーブルコイン構造からのリスクを特定しています。これらのリスクは、堅牢な準備金管理、カストディ、流動性、償還、および緊急時インフラの必要性を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
取決め機能別:発行コアを超えて拡大するコンプライアンスインフラ
発行・償還・準備金管理は2025年のステーブルコインインフラ市場シェアの87.45%を占めました。これは、3,070億米ドルを超える流通供給量を支える準備金インフラの資本集約的な役割を反映しています。MiCAの100%高品質流動資産要件とGENIUS法のカストディ要件は、最大手の発行体に活動を集中させています。送金、清算、決済、保管、交換、および法定通貨アクセス機能はバリューチェーンの中間層を支えています。オンランプおよびオフランプサービスは、機関投資家が法定通貨システムへのより容易なリンクを求める中で、競争の独自領域となりつつあります。
ガバナンス・証明・コンプライアンスサービスは2031年までに16.22%のCAGRで成長すると予測されています。月次準備金証明、経営幹部認証、およびオンチェーン準備金ダッシュボードは、任意の機能から運営要件へと移行しています。DeloitteはCircleに準備金証明サービスを提供しています。Tetherの2025年における完全監査対応への移行も、規制上の地位が発行体競争に影響を与えることを示しました。金融犯罪取締ネットワークおよびFATF(金融活動作業部会)のガイダンス、ならびに2027年7月から適用される欧州連合のマネーロンダリング対策パッケージが、コンプライアンスインフラへの需要を高めています。この機能のステーブルコインインフラ市場規模は、検証済みデータと管理された運営プロセスを要求するルールから恩恵を受けることができます。


建値通貨別:地域通貨発行体からの構造的圧力を受けるドル優位
米ドルは2025年のステーブルコインインフラ市場シェアの97.82%を占めました。TetherのUSDTは2026年半ばに1,840億米ドルでステーブルコイン総供給量の59%を占め、CircleのUSDCは24%を占めました。合わせて、3,070億米ドルの供給基盤の83%以上を占めました。この集中は、グローバルなデジタル資産取引とクロスボーダー決済における米ドルの役割を反映しています。また、市場の現在の流動性とインフラがドルベースのレールに大きく依存していることも意味しています。
その他の法定通貨は2031年までに21.34%のCAGRで成長すると予測されています。日本の改正資金決済法は2026年6月1日に施行され、金融庁の承認の下でSBIのJPYSCを信託型円ステーブルコインとして可能にしました。欧州の10の銀行の合弁会社であるQivalisは、2026年下半期にMiCA準拠のユーロステーブルコインの立ち上げを目指しています。アラブ首長国連邦中央銀行がライセンスを付与したDDSCディルハムステーブルコインも、地域の法定通貨インフラとアフリカのM-Pesaユーザーを接続しています。これらの動向は、非ドル建てではまだ規模に達していない外国為替流動性と決済能力を必要としています。地域のステーブルコインが広く普及した場合、ステーブルコインインフラ産業はマルチ通貨流動性管理を必要とするでしょう。
用途別:機関投資家ユースケースの成熟に伴い構造的モメンタムを獲得する決済・清算
取引・取引所流動性・マーケットメイキングは2025年の用途別収益の67.33%を占めました。USDTはオンチェーン取引量の74%を占め、供給量の59%を占めています。これは取引所流動性とマーケットメイキング活動における役割を示しています。企業財務、キャッシュマネジメント、資本市場担保、および決済は規模は小さいものの戦略的に重要な用途として残っています。トークン化マネーマーケットファンドの統合と実物資産担保がその発展を支えています。
決済・清算は2031年までに15.26%のCAGRで成長すると予測されています。Visaは2026年8月にVisa Directにわたってステーブルコイン機能を統合しました。Circleは2026年4月にCPN管理決済を立ち上げ、直接デジタル資産カストディなしに20以上のブロックチェーンにわたって管理されたUSDC決済を提供しました。これらのサービスは規制された機関の運営上の障壁を低減します。ステーブルコインインフラ産業は、財務ユーザーから技術的な複雑さを隠す決済ツールへと移行しています。
経済的購買者別:最も深いインフラ統合を構築する銀行と決済機関
暗号資産取引所・取引会場は2025年の経済的購買者別ステーブルコインインフラ市場シェアの52.76%を占めました。これらはUSDTおよびUSDC取引ペアの主要な会場であり続けています。また、ステーブルコイン流動性を求める多くの機関投資家ユーザーにとっての主要なアクセスポイントとしても機能しています。この立場により、取引所は発行、償還、カストディ、および流動性ルーティングにおいて継続的な役割を担っています。確立されたユーザーベースは、現在のインフラモデルにおいて強力なネットワーク効果を支えています。
銀行・決済機関・送金事業者は2031年まに14.33%のCAGRで成長すると予測されています。新韓フィナンシャルグループは2026年8月にVisaと韓国固有の発行・送金・償還スタックの構築に合意しました。JPMorgan、Citi、UBSは2026年7月に国際決済銀行のプロジェクトAgoráパイロットに参加し、共有ブロックチェーン台帳上で6通貨にわたって100万米ドルを決済しました。資産運用会社と機関投資家は資本市場決済のために関連インフラを使用しています。企業・商業者は依然として普及が進んでいませんが、ローソンは東京高輪ゲートウェイシティ店を通じて日本でJPYC決済をテストしました。これらの事例は、購買者需要が取引所活動から規制された金融サービスと商業者利用へと広がっていることを示しています。
アクセスチャネル別:次のインフラ構築を取り込む銀行・機関チャネル
取引所・ブローカーチャネルは2025年のステーブルコインインフラ市場シェアの48.12%を占めました。中央集権型取引所は発行と償還の成熟した流通拠点であり続けています。TetherとCircleの合計97%の取引量集中は、確立されたチャネルの規模優位性を強化しています。直接発行体、アプリケーションプログラミングインターフェー、ホワイトラベル、およびセルフカストディウォレットアクセスは開発者と企業にサービスを提供しています。Stripeが所有するBridgeとZero Hashは、ユーザーが独自のブロックチェーン接続を開発することなく組み込みアクセスを提供しています。
銀行・決済機関チャネルは2031年までに16.88%のCAGRで成長すると予測されています。Mastercardは2026年8月3日にBVNKの18億米ドルの買収を完了しました。この買収により、オンチェーン決済インフラがMastercardの流通スタックに組み込まれました。ThunesもSWIFT接続を使用して既存の銀行ネットワーク全体にステーブルコインウォレットアクセスを拡大しています。このアプローチにより、金融機関は別個の流通システムを構築するのではなく、確立されたコルレス接続を使用できます。銀行チャネルのステーブルコインインフラ市場規模は、機関投資家が決済とウォレット接続への規制されたアクセスを求めるにつれて成長できます。
地域分析
北米は2025年のステーブルコインインフラ市場シェアの36.63%を占めました。この地域にはTether、Circle、Paxosなどの主発行体のほか、深いカストディ、コンプライアンス、および決済能力が含まれています。2025年7月18日に制定されたGENIUS法は、許可された決済ステーブルコイン発行体のための連邦ライセンスフレームワークを創設しました。1対1の準備金裏付け、会計事務所による月次審査、および適格準備金カストディを要求しています。実施規則は2026年に最終化されており、大規模発行体の連邦・州の分担を明確にできます。カナダの金融機関監督庁とメキシコのデジタル決済政策の取り組みも、地域協調が発展するにつれて潜在的な拡大経路を生み出しています。
欧州は2031年までに12.74%のCAGRで成長すると予測されています。MiCAにより、認可された発行体は各国で個別の認可を取得することなく欧州連合の27の加盟国すべてにサービスを提供できます。CircleのUSDCおよびEURCの認可は、地域市場における早期ポジションを与えています。欧州委員会の協議は、複数発行体ステーブルコインモデル、非欧州連合発行体の同等性、および資産参照型トークンの認可を検討しています。欧州中央銀行のPontesプロジェクトは、20269月からTARGETを通じて分散型台帳技術に連動した卸売決済を提供する予定です。QivalisとDekaBank主導のコンソーシアムを含む民間の取り組みも、この公共インフラと並行して発展しています。
アジア太平洋、中東・アフリカ、および南米は、ステーブルコインシステムが脆弱なコルレス銀行リンクに対処する成長機会を提供しています。日本の資金決済法改正は外国信託型ステーブルコインの法的経路を創設し、内閣は2026年7月の財政政策文書にオンチェーンファイナンス促進を盛り込みました。シンガポールの金融管理局のBLOOMフレームワークは、2026年8月にNiumとのVisaのステーブルコイン決済パイロットを支援しました。南米では、ブラジルとアルゼンチンがドル建てステーブルコインを通貨ヘッジとして使用しています。アラブ首長国連邦中央銀行がライセンスを付与したDDSCステーブルコインは、アフリカ8カ国にわたるM-Pesa接続とともにADIチェーン上で立ち上げられました。CircleもCassava Technologiesと提携し、アフリカ30カ国にわたってUSDC決済を拡大しました。

競合環境
ステーブルコインインフラ市場は発行レベルで集中が続いており、TetherとCircleは2026年初頭にグローバルなステーブルコイン供給量の約83%を合計で占めています。TetherのUSDTは最大のステーブルコインであり続け、CircleのUSDCは2026年第2四半期に約733億米ドルの流通量に達しました。カストディ、決済オーケストレーション、コンプライアンス、および流通はより断片化されています。数十のプロバイダーが規制承認、統合の深さ、地理的カバレッジ、およびサービスの信頼性で競争しています。FireblocksはMastercardのUSDGおよびVisaのUSDC決済活動にわたって重要な機関投資家向けカストディプロバイダーとなっています。これにより、その運営上の信頼性が複数の決済ルートにわたって重要となっています。
大手決済会社はステーブルコイン能力を確保するために異なる戦略を採用しています。Mastercardは2026年8月にBVNKの18億米ドルの買収を完了し、オンチェーン決済インフラへの所有権ベースのアプローチを採用しました。Stripeは2025年にBridgeを11億米ドルで買収し、同様に買収を通じて決済接続を構築しました。Visaは代わりにZero Hash、Nium、および新韓フィナンシャルとのマルチオペレーターパートナーシップモデルで取り組んできました。これらの動きは、確立されたネットワークがステーブルコイン決済をクロスボーダー決済、財務サービス、および法定通貨接続を強化できる能力として見ていることを示しています。ステーブルコインインフラ市場は、バリューチェーンのすべての層をリードする単一のプロバイダーが存在しないため、競争が続いています。
Paxosは通貨監督庁のチャーター、ニューヨーク州金融サービス局、およびシンガポール金融管理局のライセンスを使用して、PayPal、SoFi、およびグローバルドルネットワークをサポートしています。CircleのクロスチェーントランスファープロトコルはNovember 2025年11月までに530万件の送金にわたって1,100億米ドル以上を処理しました。Braleは2026年7月29日にIONプロトコルを立ち上げ、事前資金調達された流動性プールを回避するバーンアンドミントアプローチを通じてカスタムステーブルコインをサポートしました。x402プロトコルも、確立されたプロバイダーが完全に製品化していないマシン間活動のための決済レイヤーを指し示しています。MiCA認可、GENIUS法コンプライアンス、およびFATFトラベルルールコンプライアンスは機関投資家利用の基本要件です。TetherとCircleが合わせてグローバルなステーブルコイン供給量の83%以上を保有しているため、市場集中スコアは10点中8点ですが、その他のインフラ層は断片化したままです。
ステーブルコインインフラ産業リーダー
Tether Limited
Circle Internet Group, Inc.
Coinbase Global, Inc.
Fireblocks Ltd.
PayPal Holdings, Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Mastercardは8月3日にBVNKの18億米ドルの買収を完了し、オンチェーンステーブルコインインフラを直接所有する最初の主要上場カードネットワークとなり、グローバルな機関投資家クライアントのクロスボーダーB2B決済、財務フロー、および法定通貨・オンチェーン相互運用性をターゲットとしています。
- 2026年8月:HSBCとStandard Charteredは、6大陸にわたる17の参加銀行とともに、SWIFTのブロックチェーンベースの24時間365日決済台帳上でトークン化預金を使用した最初のライブ銀行間取引を完了し、銀行グレードの常時稼働決済が機関投資家規模で技術的に実現可能であることを確立しました。
- 2026年8月:FassetはSBIグループが主導するシリーズCラウンドで10億米ドルのバリュエーションにて6,800万米ドルを調達し、GCC、アジア、欧州にわたってステーブルコイン決済ネットワークとエージェンティックAI対応決済インフラを拡大しました。
- 2026年6月:Paga GroupとCrossmintは、アフリカ全体にマルチチェーンステーブルコインウレットと双方向の法定通貨・ステーブルコイン決済インフラを展開するパートナーシップを発表し、ローカルの法定通貨オン・オフランプをFortune 500機関が信頼するCrossmintのエンタープライズウォレットプラットフォームに接続しました。


グローバルステーブルコインインフラ市場レポートの調査範囲
| 発行・償還・準備金管理 |
| 送金・清算・決済 |
| 保管・交換・法定通貨アクセス |
| ガバナンス・証明・コンプライアンスサービス |
| 米ドル |
| ユーロ |
| その他の法定通貨 |
| 取引・取引所流動性・マーケットメイキング |
| 決済・清算 |
| 企業財務・キャッシュマネジメント |
| 資本市場担保・決済 |
| その他のオンチェーン用途 |
| 銀行・決済機関・送金事業者 |
| 暗号資産取引所・取引会場 |
| 企業・商業者 |
| 資産運用会社・機関投資家 |
| fintech企業・プラットフォーム開発者 |
| 取引所・ブローカーチャネル |
| 銀行・決済機関チャネル |
| 直接発行体・API・ホワイトラベルチャネル |
| セルフカストディウォレットアクセス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 取決め機能別 | 発行・償還・準備金管理 | |
| 送金・清算・決済 | ||
| 保管・交換・法定通貨アクセス | ||
| ガバナンス・証明・コンプライアンスサービス | ||
| 建値通貨別 | 米ドル | |
| ユーロ | ||
| その他の法定通貨 | ||
| 用途別 | 取引・取引所流動性・マーケットメイキング | |
| 決済・清算 | ||
| 企業財務・キャッシュマネジメント | ||
| 資本市場担保・決済 | ||
| その他のオンチェーン用途 | ||
| 経済的購買者別 | 銀行・決済機関・送金事業者 | |
| 暗号資産取引所・取引会場 | ||
| 企業・商業者 | ||
| 資産運用会社・機関投資家 | ||
| fintech企業・プラットフォーム開発者 | ||
| アクセスチャネル別 | 取引所・ブローカーチャネル | |
| 銀行・決済機関チャネル | ||
| 直接発行体・API・ホワイトラベルチャネル | ||
| セルフカストディウォレットアクセス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
ステーブルコインインフラの成長を牽引しているものは何ですか?
ライセンス発行、コンプライアンスサービス、クロスボーダー決済、および機関投資家向け決済統合が、2026年から2031年にかけての9.4% CAGRの予測を支えています。
どの取決め機能がステーブルコインインフラをリードしていますか?
発行・償還・準備金管理が2025年の収益の87.45%でリードしています。
どのステーブルコインユースケースが最も急速に成長していますか?
決済・清算は、規制された機関が管理された決済ツールを採用するにつれて、2031年までに15.26%のCAGRで成長すると予測されています。
どの地域が最も強い成長見通しを持っていますか?
欧州は欧州連合27加盟国にわたるMiCAパスポーティングに支えられ、2031年までに12.74%のCAGRで拡大すると予測されています。
なぜ銀行はステーブルコイン決済システムを採用しているのですか?
銀行はより迅速なクロスボーダー決済、管理されたコンプライアンスプロセス、および既存の財務・決済ワークフローとの統合を求めています。
ステーブルコイン発行はどの程度集中していますか?
TetherとCircleは2026年半ばにグローバルなステーブルコイン供給量の83%以上を合計で占め、その他のインフラ層はより断片化したままです。
最終更新日:



