
Marktgröße und Marktanteil der Stablecoin-Infrastruktur
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 9.57 Milliarden US-Dollar |
| Marktgröße (2031) | 15.02 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.43 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Stablecoin-Infrastruktur von Mordor Intelligence
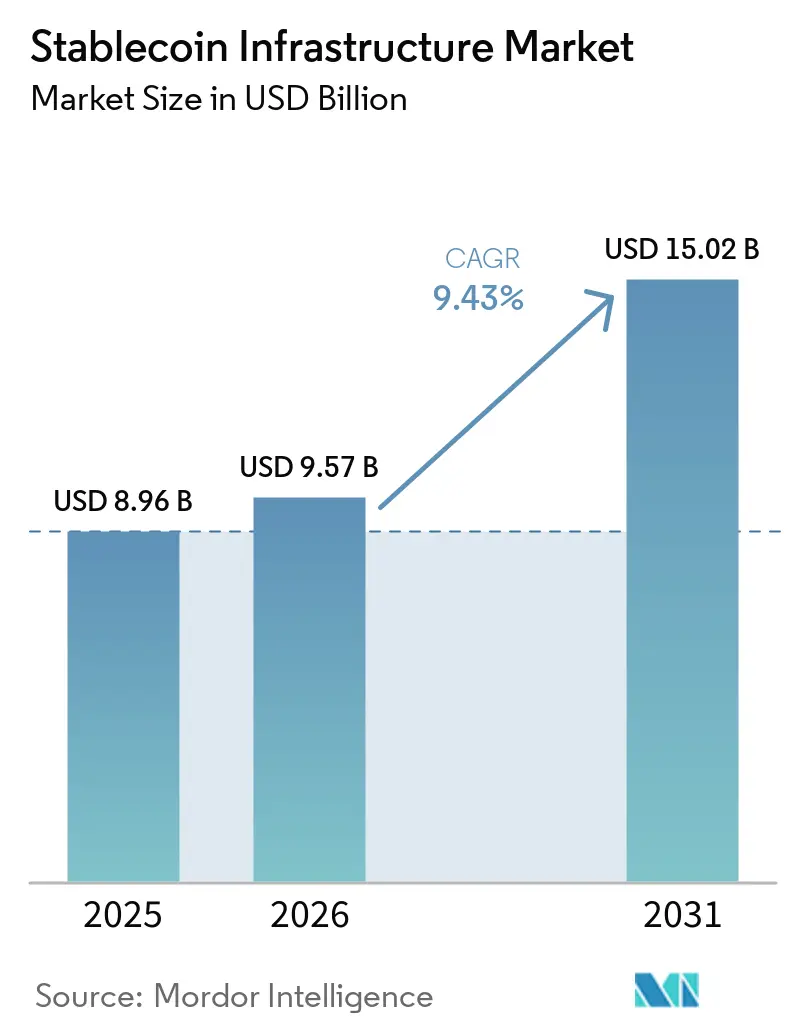
Die Marktgröße der Stablecoin-Infrastruktur wird voraussichtlich von 8,96 Milliarden USD im Jahr 2025 auf 9,57 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 15,02 Milliarden USD erreichen, mit einer CAGR von 9,43 % über den Zeitraum 2026–2031.
Regulatorische Vorschriften verlagern die Stablecoin-Aktivität hin zu lizenzierter Ausgabe, Reservekontrollen, Rücknahmesystemen und verifizierten Berichten. Institutionelle Nutzer gehen ebenfalls über Pilotprojekte hinaus, da Banken, Zahlungsunternehmen und Treasury-Teams die Stablecoin-Abwicklung mit bestehenden Arbeitsabläufen verbinden. Der grenzüberschreitende Zahlungsverkehr bleibt zentral, da die programmierbare Abwicklung rund um die Uhr betrieben werden kann und die Abhängigkeit von Korrespondenzbankschritten verringert. Der Markt für Stablecoin-Infrastruktur steht auch unter dem Druck, gebührenbasierte Dienstleistungen aufzubauen, da sich die Reserverendite mit den Zinssätzen verändert. Agentengesteuerte Zahlungen schaffen eine neue Nachfragequelle, da automatisierte Systeme Zahlungsmethoden benötigen, die innerhalb digitaler Arbeitsabläufe funktionieren können.
Wichtigste Erkenntnisse des Berichts
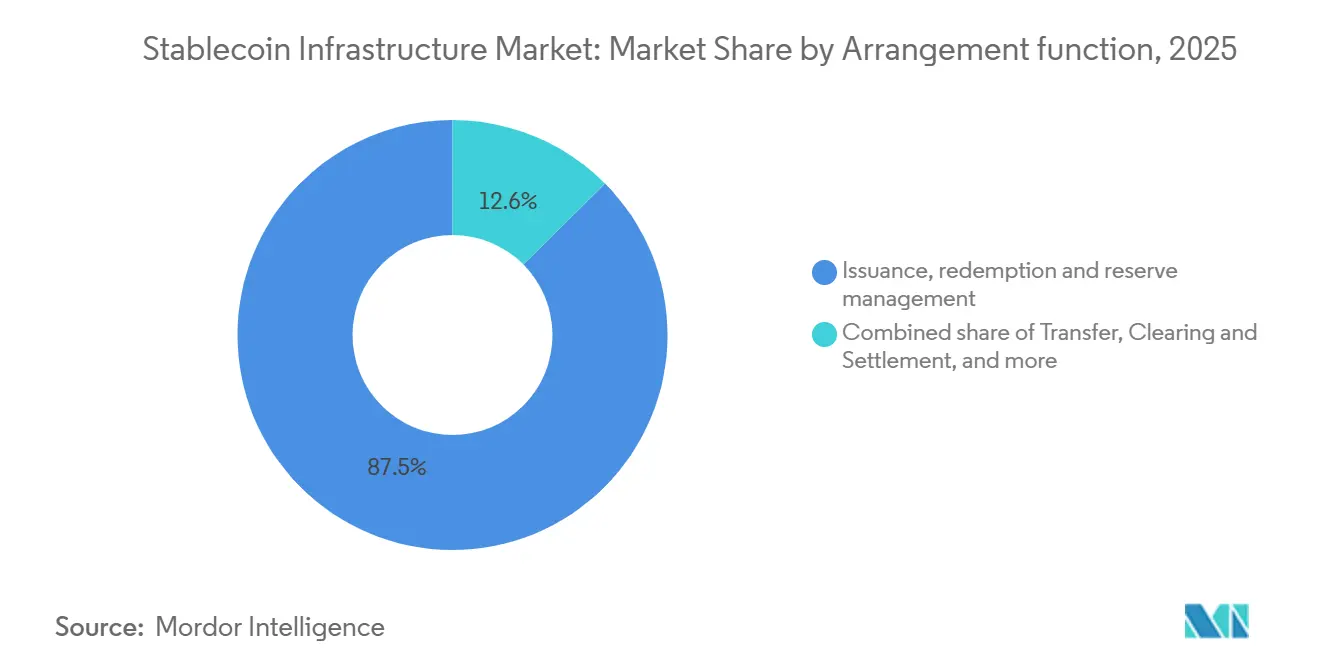
- Nach Anordnungsfunktion entfielen Ausgabe, Rücknahme und Reserveverwaltung im Jahr 2025 auf 87,45 % des Marktanteils der Stablecoin-Infrastruktur, während Governance-, Attestierungs- und Compliance-Dienste bis 2031 voraussichtlich mit einer CAGR von 16,22 % wachsen werden.
- Nach Denominierungswährung entfiel der US-Dollar im Jahr 2025 auf 97,82 % des Marktanteils der Stablecoin-Infrastruktur, während andere Fiat-Währungen bis 2031 voraussichtlich mit einer CAGR von 21,34 % wachsen werden.
- Nach Anwendung entfielen Handel, Börsenliquidität und Market-Making im Jahr 2025 auf 67,33 % des Marktanteils der Stablecoin-Infrastruktur, während Zahlungen und Abwicklung bis 2031 voraussichtlich mit einer CAGR von 15,26 % wachsen werden.
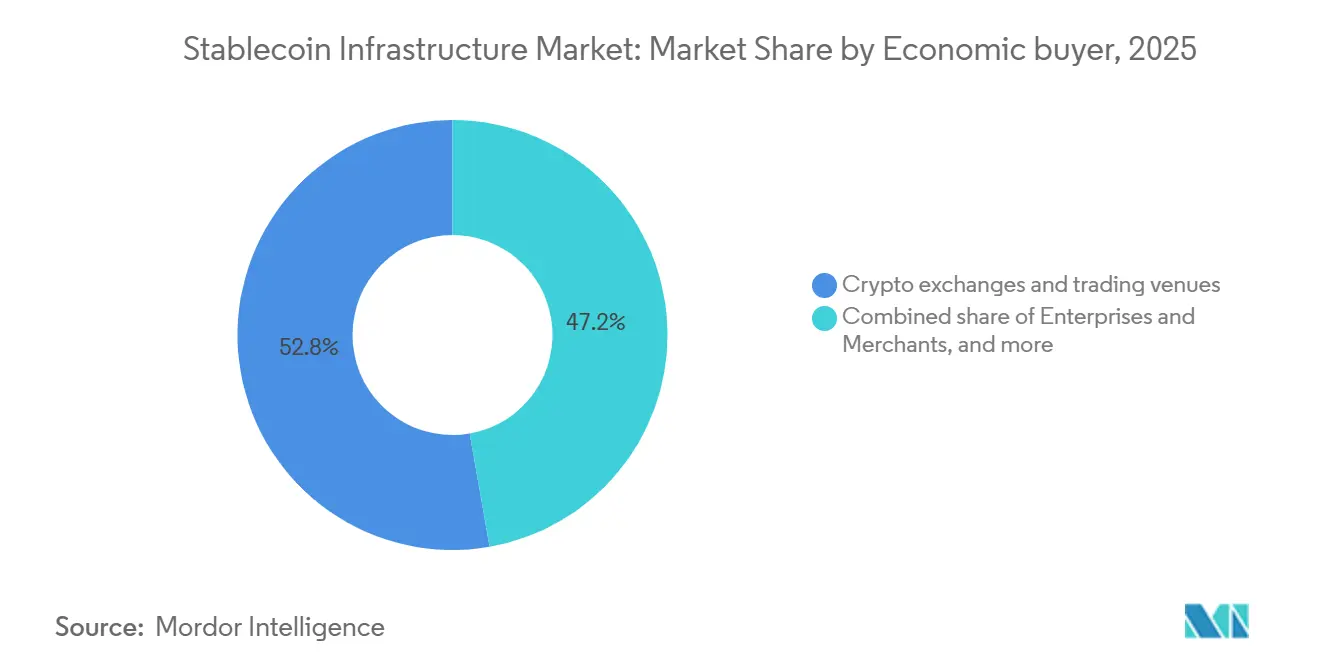
- Nach wirtschaftlichem Käufer entfielen Kryptobörsen und Handelsplätze im Jahr 2025 auf 52,76 % des Marktanteils der Stablecoin-Infrastruktur, während Banken, Zahlungsinstitute und Geldtransferdienstleister bis 2031 voraussichtlich mit einer CAGR von 14,33 % wachsen werden.
- Nach Zugangskanel entfielen Börsen- und Brokerkanäle im Jahr 2025 auf 48,12 % des Marktanteils der Stablecoin-Infrastruktur, während Bank- und Zahlungsinstitutkanäle bis 2031 voraussichtlich mit einer CAGR von 16,88 % wachsen werden.
- Nach Geografie entfiel Nordamerika im Jahr 2025 auf 36,63 % des Marktanteils der Stablecoin-Infrastruktur, während Europa bis 2031 voraussichtlich mit einer CAGR von 12,74 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse zur Stablecoin-Infrastruktur
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Ermöglichung einer konformen Stablecoin-Infrastruktur | +1.8% | Global; kurzfristige Gewinne konzentriert in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach einer 24/7-Infrastruktur für grenzüberschreitende Abwicklung | +1.5% | Global; stärkste Nachfrage in Südostasien, Sub-Sahara-Afrika und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Institutionelle Integration von Stablecoins in Treasury- und Zahlungsworkflows | +1.4% | Nordamerika und EU als Kern, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum und den GCC | Mittelfristig (2–4 Jahre) |
| Ausbau der Multi-Chain-Stablecoin-Liquidität und -Abwicklung | +1.0% | Global; Nachfrage auf Protokollebene konzentriert im asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Eingebettete Distribution über Wallets, Zahlungsplattformen und APIs | +0.9% | Global; höchste Adoptionsgeschwindigkeit in Südostasien und Lateinamerika | Kurz- bis mittelfristig |
| Entstehung von Stablecoin-nativen Maschinen- und Agentenzahlungen | +0.8% | Zunächst Nordamerika und EU; globale Expansion mit Reifung der x402- und AP2-Standards | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Ermöglichung einer konformen Stablecoin-Infrastruktur
Der GENIUS Act wurde am 18. Juli 2025 unterzeichnet und legt Anforderungen für Zahlungs-Stablecoins fest, darunter 1:1-Reserven in hochwertigen liquiden Vermögenswerten und monatliche Berichterstattung mit Prüfung durch Dritte[1]https://www.whitehouse.gov/wp-content/uploads/2025/07/digital-Assets-Report-EO14178.pdf. Die Übergangsfrist von MiCA endete am 1. Juli 2026 und verschärfte die Anforderungen für die Zulassung und E-Geld-Token. Circle begann am 1. Juli 2024 mit der Ausgabe von MiCA-konformem USDC und EURC in der Europäischen Union, während Qivalis im Dezember 2025 von 10 europäischen Banken gegründet wurde, um einen Euro-Stablecoin zu entwickeln. Diese Entwicklungen erhöhen die Nachfrage nach Infrastruktur für Reserveverwaltung, Verwahrung, Compliance und Berichterstattung.
Wachsende Nachfrage nach einer 24/7-Infrastruktur für grenzüberschreitende Abwicklung
Stablecoins können Abwicklungszeiten und Zwischenschritte im Korrespondenzbankwesen reduzieren, indem sie programmierbare, rund um die Uhr verfügbare Transfers ermöglichen. Die Federal Reserve hob ihr Potenzial hervor, grenzüberschreitende Zahlungsreibungen und Intermediationskosten zu reduzieren. Im März 2026 ermöglichte Thunes 11.500 Finanzinstituten im SWIFT-Netzwerk den Zugang zu mehr als 500 Millionen Stablecoin-Wallets in über 140 Ländern ohne zusätzliche Integration[2]https://www.thunes.com/news/thunes-brings-stablecoin-payouts-to-11500-banks-via-swift-connectivity-bridging-traditional-finance-and-digital-assets/. Dies schafft Nachfrage nach Infrastruktur für Abwicklung, Liquidität, Verwahrung, Compliance und Fiat-zu-Stablecoin-Konvertierung.
Institutionelle Integration von Stablecoins in Treasury- und Zahlungsworkflows
Die institutionelle Adoption verlagert sich zunehmend in reale Zahlungs- und Treasury-Workflows, die Geschwindigkeit, Governance, Verwahrung und Prüfbarkeit erfordern. UBS schloss Business-to-Business-Stablecoin-Grenzüberschreitungszahlungen mit Merge in unter zwei Minuten ab, verglichen mit mehreren Bankarbeitstagen über die traditionelle Abwicklung. Im August 2026 schlossen HSBC und Standard Chartered auch eine Live-Interbanktransaktion auf dem Blockchain-basierten 24/7-Ledger von SWIFT ab, an der 17 Banken auf 6 Kontinenten beteiligt waren[3]https://www.sc.com/en/press-release/standard-chartered-and-hsbc-execute-first-live-tokenised-deposit-transaction-on-swifts-blockchain-based-ledger. Diese Entwicklungen unterstützen die Nachfrage nach Infrastruktur, die direkt in institutionelle Zahlungs-, Treasury- und Compliance-Systeme eingebettet ist.
Entstehung von Stablecoin-nativen Maschinen- und Agentenzahlungen
KI-Agenten und autonome Software schaffen Nachfrage nach programmierbarer Zahlungsinfrastruktur, die mit automatisierter Autorisierung und Abwicklung betrieben werden kann. Die x402 Foundation wurde im Juli 2026 unter der Linux Foundation gegründet und unterstützt einen offenen Zahlungsstandard für Maschine-zu-Maschine-Transaktionen[4]https://www.linuxfoundation.org/blog/linux-foundation-newsletter-april-2026. Googles Agent Payments Protocol unterstützt ebenfalls Autorisierungs- und Mandatsdatensätze für agentengesteuerte Zahlungen. Dieser aufkommende Anwendungsfall erhöht die Nachfrage nach Stablecoin-Infrastruktur, die automatisierte Abwicklung mit Identität, Sanktionsprüfung, Transaktionsüberwachung und prüfbaren Compliance-Kontrollen kombiniert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Regulierung, Lizenzierung und Compliance | -0.8% | Global, am stärksten ausgeprägt für Betreiber in den Vereinigten Staaten, der Europäischen Union, dem Vereinigten Königreich, Japan, Singapur und den Vereinigten Arabischen Emiraten | Mittelfristig (2–4 Jahre) |
| Reserve-, Rücknahme- und Gegenparteirisiken | -0.6% | Global, mit systemischer Exposition konzentriert in nordamerikanischen Ausgabe- und Verwahrungsschichten | Mittelfristig (2–4 Jahre) |
| Liquiditäts- und Fiat-Zugangsfragmentierung | -0.5% | Asiatisch-pazifischer Raum, mit Auswirkungen im Nahen Osten, Afrika und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Druck auf die Infrastrukturökonomie | -0.4% | Global, mit höherer Margenexposition bei mittelgroßen Emittenten in Nordamerika und der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte regulatorische, Lizenzierungs- und Compliance-Anforderungen
Anbieter von Stablecoin-Infrastruktur sehen sich in den wichtigsten Märkten mit unterschiedlichen Anforderungen an Lizenzierung, Reserven, Berichterstattung, Geldwäschebekämpfung, Kundenidentifizierung, Sanktionen und Travel Rule konfrontiert, was die Compliance-Kosten erhöht und die Nutzung eines einzigen globalen Betriebsmodells einschränkt. Der Aufsichtsrahmen des Basler Ausschusses für Kryptowerte-Engagements von Banken trat am 1. Januar 2026 in Kraft und fügte Kapital-, Liquiditäts-, Risikomanagement- und Offenlegungsaspekte für Bankengagements in Kryptowerte, einschließlich Stablecoins, hinzu. Die Europäische Kommission leitete am 20. Mai 2026 auch eine MiCA-Überprüfungskonsultation ein, um zu prüfen, ob der Rahmen mit der Marktentwicklung noch zweckmäßig ist. Kleinere Anbieter können mit größeren Compliance-Belastungen konfrontiert sein, da sie Infrastruktur und Kontrollen an mehrere regulatorische Regime anpassen müssen, was die grenzüberschreitende Interoperabilität potenziell verlangsamt.
Reserve-, Rücknahme- und Gegenparteirisiken
Reservequalität, Liquidität und Rücknahmevereinbarungen bleiben zentrale Risiken für die Stablecoin-Infrastruktur. Die Federal Reserve berichtete, dass USDT etwa 1,04-fache Reserven pro Coin hielt, wobei etwa 0,74-fache in höherwertigen Reserven wie Staatsanleihen, durch Staatsanleihen besicherten Rückkaufvereinbarungen und Bankeinlagen gehalten wurden, während USDC eine 1,0-fache Deckung mit höherwertigen Reserven aufwies. Diese Unterschiede sind bedeutsam, da die Rücknahmestabilität von der Liquidität und Qualität der Reserveaktiva abhängt. Die Federal Reserve hebt auch Risiken aus komplexen Ketten von Drittanbieter-Infrastruktur und Konzentration bei Dienstleistern hervor. Separat hat der Europäische Ausschuss für Systemrisiken Risiken aus EU- und Nicht-EU-Multi-Emittenten-Stablecoin-Strukturen identifiziert, einschließlich potenzieller Reservetransferbeschränkungen über Jurisdiktionen hinweg in Stressphasen. Diese Risiken erhöhen den Bedarf an robuster Infrastruktur für Reserveverwaltung, Verwahrung, Liquidität, Rücknahme und Notfallplanung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anordnungsfunktion: Compliance-Infrastruktur expandiert über den Ausgabekern hinaus
Ausgabe, Rücknahme und Reserveverwaltung hielten im Jahr 2025 einen Anteil von 87,45 % am Markt für Stablecoin-Infrastruktur. Dies spiegelt die kapitalintensive Rolle der Reserveinfrastruktur wider, die ein Umlaufvolumen von mehr als 307 Milliarden USD unterstützt. Die 100-%-Anforderung für hochwertige liquide Vermögenswerte gemäß MiCA und die Verwahrungsanforderungen des GENIUS Act konzentrieren die Aktivität bei den größten Emittenten. Transfer-, Clearing-, Abwicklungs-, Speicher-, Tausch- und Fiat-Zugangsfunktionen unterstützen die mittlere Schicht der Wertschöpfungskette. On-Ramp- und Off-Ramp-Dienste entwickeln sich zu einem eigenständigen Wettbewerbsbereich, da Institutionen einfachere Verbindungen zu Fiat-Systemen suchen.
Governance-, Attestierungs- und Compliance-Dienste werden bis 2031 voraussichtlich mit einer CAGR von 16,22 % wachsen. Monatliche Reserveattestierungen, Vorstandszertifizierungen und On-Chain-Reserve-Dashboards entwickeln sich von optionalen Funktionen zu Betriebsanforderungen. Deloitte erbringt Reserveattestierungsdienste für Circle. Tethers Schritt hin zu vollständiger Prüfungsabdeckung im Jahr 2025 zeigte auch, wie der regulatorische Status den Emittentenwettbewerb beeinflussen kann. Die Leitlinien von FinCEN und der Financial Action Task Force sowie das Geldwäschebekämpfungspaket der Europäischen Union, das ab Juli 2027 gilt, erhöhen die Nachfrage nach Compliance-Infrastruktur. Die Marktgröße der Stablecoin-Infrastruktur für diese Funktion kann daher von Vorschriften profitieren, die verifizierte Daten und kontrollierte Betriebsprozesse erfordern.


Nach Denominierungswährung: Dollar-Dominanz unter strukturellem Druck durch regionale Währungsemittenten
Der US-Dollar hielt im Jahr 2025 einen Anteil von 97,82 % am Markt für Stablecoin-Infrastruktur. Tethers USDT hielt Mitte 2026 59 % des gesamten Stablecoin-Angebots bei 184 Milliarden USD, während Circles USDC 24 % hielt. Zusammen repräsentierten sie mehr als 83 % der Angebotsbasis von 307 Milliarden USD. Diese Konzentration spiegelt die Rolle des US-Dollars im globalen Handel mit digitalen Vermögenswerten und der grenzüberschreitenden Abwicklung wider. Sie bedeutet auch, dass die aktuelle Liquidität und Infrastruktur des Marktes stark an Dollar-basierte Schienen gebunden ist.
Andere Fiat-Währungen werden bis 2031 voraussichtlich mit einer CAGR von 21,34 % wachsen. Japans geändertes Zahlungsdienstleistungsgesetz trat am 1. Juni 2026 in Kraft und ermöglichte SBIs JPYSC als Trust-Typ-Yen-Stablecoin unter der Genehmigung der Financial Services Agency. Qivalis, ein Gemeinschaftsunternehmen von 10 europäischen Banken, plant die Einführung eines MiCA-konformen Euro-Stablecoins in der zweiten Hälfte des Jahres 2026. Der von der Zentralbank der Vereinigten Arabischen Emirate lizenzierte DDSC-Dirham-Stablecoin verbindet auch regionale Fiat-Infrastruktur mit M-Pesa-Nutzern in Afrika. Diese Entwicklungen erfordern Devisen-Liquiditäts- und Abwicklungskapazitäten, die für Nicht-Dollar-Denominierungen noch keine Skalierung erreicht haben. Die Branche des Marktes für Stablecoin-Infrastruktur wird ein Multi-Währungs-Liquiditätsmanagement benötigen, wenn regionale Stablecoins eine breitere Nutzung erlangen.
Nach Anwendung: Zahlungen und Abwicklung gewinnen strukturellen Schwung, da institutionelle Anwendungsfälle reifen
Handel, Börsenliquidität und Market-Making machten im Jahr 2025 67,33 % des Anwendungsumsatzes aus. USDT hielt 74 % des On-Chain-Handelsvolumens, während es 59 % des Angebots repräsentierte. Dies zeigt seine Rolle bei der Börsenliquidität und Market-Making-Aktivität. Unternehmens-Treasury, Cash-Management, Kapitalmarkt-Sicherheiten und Abwicklung bleiben kleinere, aber strategisch wichtige Anwendungen. Die Integration tokenisierter Geldmarktfonds und realer Vermögenswerte als Sicherheiten unterstützt ihre Entwicklung.
Zahlungen und Abwicklung werden bis 2031 voraussichtlich mit einer CAGR von 15,26 % wachsen. Visa integrierte im August 2026 Stablecoin-Funktionen in Visa Direct. Circle startete im April 2026 CPN Managed Payments, um verwaltete USDC-Abwicklung über mehr als 20 Blockchains ohne direkte Verwahrung digitaler Vermögenswerte bereitzustellen. Diese Dienste reduzieren operative Hürden für regulierte Institutionen. Der Markt für Stablecoin-Infrastruktur bewegt sich daher hin zu Zahlungstools, die technische Komplexität vor Treasury-Nutzern verbergen.
Nach wirtschaftlichem Käufer: Banken und Zahlungsinstitute bauen die tiefste Infrastrukturintegration auf
Kryptobörsen und Handelsplätze machten im Jahr 2025 52,76 % des Marktanteils der Stablecoin-Infrastruktur unter den wirtschaftlichen Käufern aus. Sie bleiben die primären Handelsplätze für USDT- und USDC-Handelspaare. Sie dienen auch als Hauptzugangspunkt für viele institutionelle Nutzer, die Stablecoin-Liquidität suchen. Diese Position gibt Börsen eine anhaltende Rolle bei Ausgabe, Rücknahme, Verwahrung und Liquiditätsrouting. Ihre etablierte Nutzerbasis unterstützt starke Netzwerkeffekte im aktuellen Infrastrukturmodell.
Banken, Zahlungsinstitute und Geldtransferdienstleister werden bis 2031 voraussichtlich mit einer CAGR von 14,33 % wachsen. Shinhan Financial Group vereinbarte im August 2026 mit Visa den Aufbau eines Korea-spezifischen Ausgabe-, Überweisungs- und Rücknahme-Stacks. JPMorgan, Citi und UBS nahmen im Juli 2026 am Pilotprojekt Agorá der Bank für Internationalen Zahlungsausgleich teil und wickelten 1 Million USD in 6 Währungen auf einem gemeinsamen Blockchain-Ledger ab. Vermögensverwalter und institutionelle Investoren nutzen verwandte Infrastruktur für die Kapitalmarktabwicklung. Unternehmen und Händler bleiben unterversorgt, obwohl Lawson JPYC-Zahlungen in Japan über seinen Tokioter Takanawa Gateway City-Store testete. Diese Fälle zeigen, dass die Käufernachfrage sich von der Börsenaktivität auf regulierte Finanzdienstleistungen und den Händlerbereich ausweitet.
Nach Zugangskanel: Bank- und Institutionskanäle erschließen den nächsten Infrastrukturausbau
Börsen- und Brokerkanäle hielten im Jahr 2025 einen Anteil von 48,12 % am Markt für Stablecoin-Infrastruktur. Zentralisierte Börsen bleiben ausgereifte Vertriebspunkte für Ausgabe und Rücknahme. Die kombinierte Konzentration von 97 % des Handelsvolumens bei Tether und Circle verstärkt die Skalenvorteile etablierter Kanäle. Direkter Emittenten-, Programmierschnittstellen-, White-Label- und Self-Custody-Wallet-Zugang dient Entwicklern und Unternehmen. Bridge, im Besitz von Stripe, und Zero Hash bieten eingebetteten Zugang, ohne dass Nutzer proprietäre Blockchain-Verbindungen entwickeln müssen.
Bank- und Zahlungsinstitutkanäle werden bis 2031 voraussichtlich mit einer CAGR von 16,88 % wachsen. Mastercard schloss am 3. August 2026 die Übernahme von BVNK für 1,8 Milliarden USD ab. Die Übernahme brachte On-Chain-Zahlungsinfrastruktur in Mastercards Vertriebsstack. Thunes nutzt auch SWIFT-Konnektivität, um den Stablecoin-Wallet-Zugang über bestehende Banknetzwerke zu erweitern. Dieser Ansatz ermöglicht es Finanzinstituten, etablierte Korrespondenzverbindungen zu nutzen, anstatt separate Vertriebssysteme aufzubauen. Die Marktgröße der Stablecoin-Infrastruktur für Bankkanäle kann wachsen, da Institutionen regulierten Zugang zu Abwicklungs- und Wallet-Konnektivität suchen.
Geografische Analyse
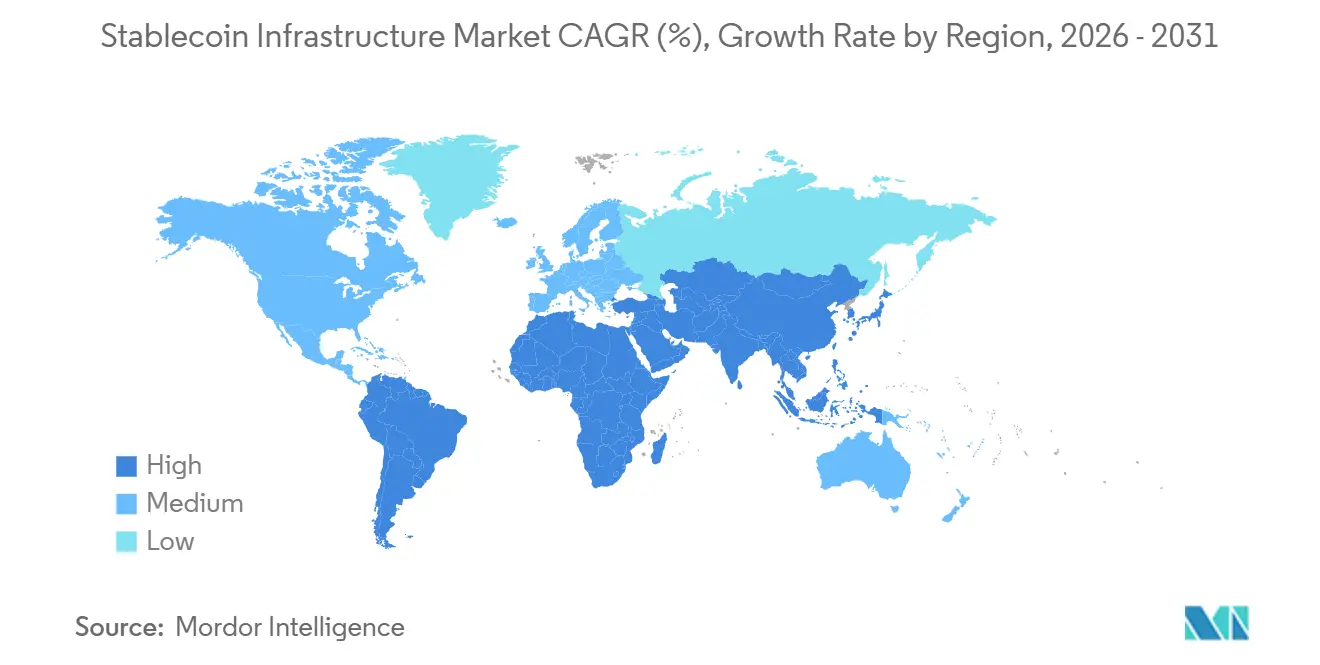
Nordamerika hielt im Jahr 2025 einen Anteil von 36,63 % am Markt für Stablecoin-Infrastruktur. Die Region umfasst wichtige Emittenten wie Tether, Circle und Paxos sowie umfangreiche Verwahrung-, Compliance- und Abwicklungskapazitäten. Der GENIUS Act, der am 18. Juli 2025 in Kraft trat, schuf einen bundesstaatlichen Lizenzierungsrahmen für zugelassene Zahlungs-Stablecoin-Emittenten. Er erfordert eine 1:1-Reservedeckung, monatliche Prüfungen durch Wirtschaftsprüfungsgesellschaften und qualifizierte Reserveverwahrung. Umsetzungsregeln werden 2026 finalisiert und können die Aufteilung zwischen Bundes- und Staatsebene für größere Emittenten klären. Die Arbeit des Office of the Superintendent of Financial Institutions in Kanada und die digitale Zahlungspolitik Mexikos schaffen ebenfalls potenzielle Expansionspfade, wenn sich die regionale Koordination entwickelt.
Europa wird bis 2031 voraussichtlich mit einer CAGR von 12,74 % wachsen. MiCA ermöglicht es einem zugelassenen Emittenten, alle 27 EU-Mitgliedstaaten zu bedienen, ohne in jedem Land eine separate Zulassung einzuholen. Circles Zulassung für USDC und EURC verschafft ihm eine frühe Position im regionalen Markt. Die Konsultation der Europäischen Kommission untersucht Multi-Emittenten-Stablecoin-Modelle, die Äquivalenz von Nicht-EU-Emittenten und die Zulassung von vermögenswertbezogenen Token. Das Pontes-Projekt der Europäischen Zentralbank soll ab September 2026 eine auf Distributed-Ledger-Technologie verknüpfte Großbetragsabwicklung über TARGET anbieten. Private Initiativen, darunter Qivalis und das Konsortium von DekaBank, entwickeln sich parallel zu dieser öffentlichen Infrastruktur.
Der asiatisch-pazifische Raum, der Nahe Osten und Afrika sowie Südamerika bieten Wachstumschancen, wo Stablecoin-Systeme schwache Korrespondenzbankverbindungen adressieren. Japans Änderung des Zahlungsdienstleistungsgesetzes schuf einen rechtlichen Weg für ausländische Trust-Typ-Stablecoins, während das Kabinett die Förderung von On-Chain-Finanzen in sein Haushaltspolitikdokument vom Juli 2026 aufnahm. Der BLOOM-Rahmen der Monetary Authority of Singapore unterstützte Visas Stablecoin-Abwicklungspiloten mit Nium im August 2026. In Südamerika nutzen Brasilien und Argentinien Dollar-denominierte Stablecoins als Währungsabsicherungen. Der von der Zentralbank der Vereinigten Arabischen Emirate lizenzierte DDSC-Stablecoin wurde auf ADI Chain mit M-Pesa-Konnektivität in 8 afrikanischen Ländern eingeführt. Circle hat auch eine Partnerschaft mit Cassava Technologies geschlossen, um die USDC-Abwicklung auf 30 afrikanische Länder auszuweiten.

Wettbewerbslandschaft
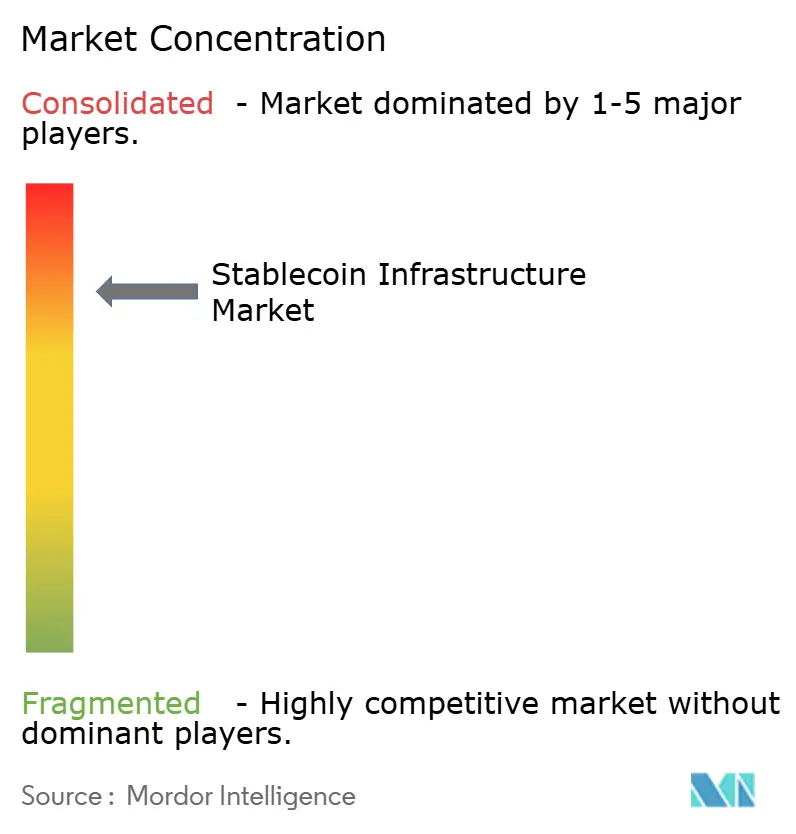
Der Markt für Stablecoin-Infrastruktur bleibt auf Emittentenebene konzentriert, wobei Tether und Circle zusammen Anfang 2026 etwa 83 % des globalen Stablecoin-Angebots ausmachten. Tethers USDT blieb der größte Stablecoin, während Circles USDC im zweiten Quartal 2026 einen Umlauf von etwa 73,3 Milliarden USD erreichte. Verwahrung, Abwicklungsorchestrierung, Compliance und Distribution sind stärker fragmentiert. Dutzende von Anbietern konkurrieren auf der Grundlage von regulatorischer Genehmigung, Integrationstiefe, geografischer Abdeckung und Dienstleistungszuverlässigkeit. Fireblocks ist zu einem wichtigen institutionellen Verwahrungsanbieter für Mastercards USDG- und Visas USDC-Abwicklungsaktivitäten geworden. Dies macht seine Betriebszuverlässigkeit für mehrere Zahlungsrouten wichtig.
Große Zahlungsunternehmen verfolgen unterschiedliche Strategien, um Stablecoin-Fähigkeiten zu sichern. Mastercard schloss im August 2026 die BVNK-Übernahme für 1,8 Milliarden USD ab und verfolgte dabei einen eigentumsbasierten Ansatz für On-Chain-Zahlungsinfrastruktur. Stripe erwarb Bridge für 1,1 Milliarden USD im Jahr 2025 und nutzte ebenfalls eine Übernahme, um Zahlungskonnektivität aufzubauen. Visa hat stattdessen mit Zero Hash, Nium und Shinhan Financial über ein Multi-Operator-Partnerschaftsmodell zusammengearbeitet. Diese Schritte zeigen, dass etablierte Netzwerke die Stablecoin-Abwicklung als eine Fähigkeit betrachten, die grenzüberschreitende Zahlungen, Treasury-Dienste und Fiat-Konnektivität stärken kann. Der Markt für Stablecoin-Infrastruktur bleibt wettbewerbsintensiv, da kein einzelner Anbieter jede Schicht der Wertschöpfungskette anführt.
Paxos nutzt die Zulassung des Office of the Comptroller of the Currency, des New York Department of Financial Services und der Monetary Authority of Singapore, um PayPal, SoFi und das Global Dollar Network zu unterstützen. Circles Cross-Chain Transfer Protocol hatte bis November 2025 mehr als 110 Milliarden USD über 5,3 Millionen Transfers abgewickelt. Brale startete am 29. Juli 2026 das ION Protocol, um benutzerdefinierte Stablecoins über einen Burn-and-Mint-Ansatz zu unterstützen, der vorfinanzierte Liquiditätspools vermeidet. Das x402-Protokoll weist auch auf eine Zahlungsschicht für Maschine-zu-Maschine-Aktivitäten hin, die etablierte Anbieter noch nicht vollständig als Produkt angeboten haben. MiCA-Zulassung, GENIUS-Act-Compliance und die Compliance mit der Travel Rule der Financial Action Task Force sind Basisanforderungen für die institutionelle Nutzung. Der Marktkonzentrationsindex beträgt 8 von 10, da Tether und Circle zusammen über 83 % des globalen Stablecoin-Angebots hielten, obwohl die anderen Infrastrukturschichten fragmentiert bleiben.
Marktführer der Stablecoin-Infrastruktur
Tether Limited
Circle Internet Group, Inc.
Coinbase Global, Inc.
Fireblocks Ltd.
PayPal Holdings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Mastercard schloss am 3. August die Übernahme von BVNK für 1,8 Milliarden USD ab und wurde damit das erste große börsennotierte Kartennetzwerk, das direkt On-Chain-Stablecoin-Infrastruktur besitzt, mit dem Ziel, grenzüberschreitende B2B-Zahlungen, Treasury-Flows und Fiat/On-Chain-Interoperabilität für institutionelle Kunden weltweit zu ermöglichen.
- August 2026: HSBC und Standard Chartered schlossen die erste Live-Interbanktransaktion auf dem Blockchain-basierten 24/7-Abwicklungs-Ledger von SWIFT unter Verwendung tokenisierter Einlagen ab, mit 17 teilnehmenden Banken auf 6 Kontinenten, und stellten damit fest, dass eine bankgerechte, stets verfügbare Abwicklung auf institutioneller Ebene technisch realisierbar ist.
- August 2026: Fasset erhielt eine Finanzierung der Serie C in Höhe von 68 Millionen USD bei einer Bewertung von 1 Milliarde USD, angeführt von der SBI Group, um sein Stablecoin-Abwicklungsnetzwerk und die durch agentische KI ermöglichte Zahlungsinfrastruktur in GCC, Asien und Europa auszubauen.
- Juni 2026: Paga Group und Crossmint gaben eine Partnerschaft bekannt, um Multi-Chain-Stablecoin-Wallets und bidirektionale Fiat/Stablecoin-Zahlungsinfrastruktur in Afrika einzusetzen und lokale Fiat-On/Off-Ramps mit der von Fortune-500-Institutionen vertrauten Enterprise-Wallet-Plattform von Crossmint zu verbinden.


Umfang des globalen Berichts zum Markt für Stablecoin-Infrastruktur
| Ausgabe, Rücknahme und Reserveverwaltung |
| Transfer, Clearing und Abwicklung |
| Speicherung, Tausch und Fiat-Zugang |
| Governance-, Attestierungs- und Compliance-Dienste |
| US-Dollar |
| Euro |
| Andere Fiat-Währungen |
| Handel, Börsenliquidität und Market-Making |
| Zahlungen und Abwicklung |
| Unternehmens-Treasury und Cash-Management |
| Kapitalmarkt-Sicherheiten und Abwicklung |
| Sonstige On-Chain-Nutzung |
| Banken, Zahlungsinstitute und Geldtransferdienstleister |
| Kryptobörsen und Handelsplätze |
| Unternehmen und Händler |
| Vermögensverwalter und institutionelle Investoren |
| fintech-Unternehmen und Plattformentwickler |
| Börsen- und Brokerkanäle |
| Bank- und Zahlungsinstitutkanäle |
| Direkter Emittenten-, API- und White-Label-Kanal |
| Self-Custody-Wallet-Zugang |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Anordnungsfunktion | Ausgabe, Rücknahme und Reserveverwaltung | |
| Transfer, Clearing und Abwicklung | ||
| Speicherung, Tausch und Fiat-Zugang | ||
| Governance-, Attestierungs- und Compliance-Dienste | ||
| Nach Denominierungswährung | US-Dollar | |
| Euro | ||
| Andere Fiat-Währungen | ||
| Nach Anwendung | Handel, Börsenliquidität und Market-Making | |
| Zahlungen und Abwicklung | ||
| Unternehmens-Treasury und Cash-Management | ||
| Kapitalmarkt-Sicherheiten und Abwicklung | ||
| Sonstige On-Chain-Nutzung | ||
| Nach wirtschaftlichem Käufer | Banken, Zahlungsinstitute und Geldtransferdienstleister | |
| Kryptobörsen und Handelsplätze | ||
| Unternehmen und Händler | ||
| Vermögensverwalter und institutionelle Investoren | ||
| fintech-Unternehmen und Plattformentwickler | ||
| Nach Zugangskanel | Börsen- und Brokerkanäle | |
| Bank- und Zahlungsinstitutkanäle | ||
| Direkter Emittenten-, API- und White-Label-Kanal | ||
| Self-Custody-Wallet-Zugang | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum der Stablecoin-Infrastruktur an?
Lizenzierte Ausgabe, Compliance-Dienste, grenzüberschreitende Abwicklung und institutionelle Zahlungsintegration unterstützen die prognostizierte CAGR von 9,4 % von 2026 bis 2031.
Welche Anordnungsfunktion führt die Stablecoin-Infrastruktur an?
Ausgabe, Rücknahme und Reserveverwaltung führten im Jahr 2025 mit 87,45 % des Umsatzes.
Welcher Stablecoin-Anwendungsfall wächst am schnellsten?
Zahlungen und Abwicklung werden bis 2031 voraussichtlich mit einer CAGR von 15,26 % wachsen, da regulierte Institutionen verwaltete Abwicklungstools einsetzen.
Welche Region hat die stärksten Wachstumsaussichten?
Europa wird bis 2031 voraussichtlich mit einer CAGR von 12,74 % wachsen, unterstützt durch das MiCA-Passporting in allen 27 EU-Mitgliedstaaten.
Warum setzen Banken Stablecoin-Abwicklungssysteme ein?
Banken suchen nach schnellerer grenzüberschreitender Abwicklung, kontrollierten Compliance-Prozessen und Integration in bestehende Treasury- und Zahlungsworkflows.
Wie konzentriert ist die Stablecoin-Ausgabe?
Tether und Circle machten zusammen Mitte 2026 über 83 % des globalen Stablecoin-Angebots aus, während andere Infrastrukturschichten stärker fragmentiert bleiben.
Seite zuletzt aktualisiert am:



