
Tamanho e Participação do Mercado de Dispositivos Geradores de Fala
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 430.22 Milhões de dólares |
| Tamanho do Mercado (2032) | 747.09 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos Geradores de Fala por Mordor Intelligence
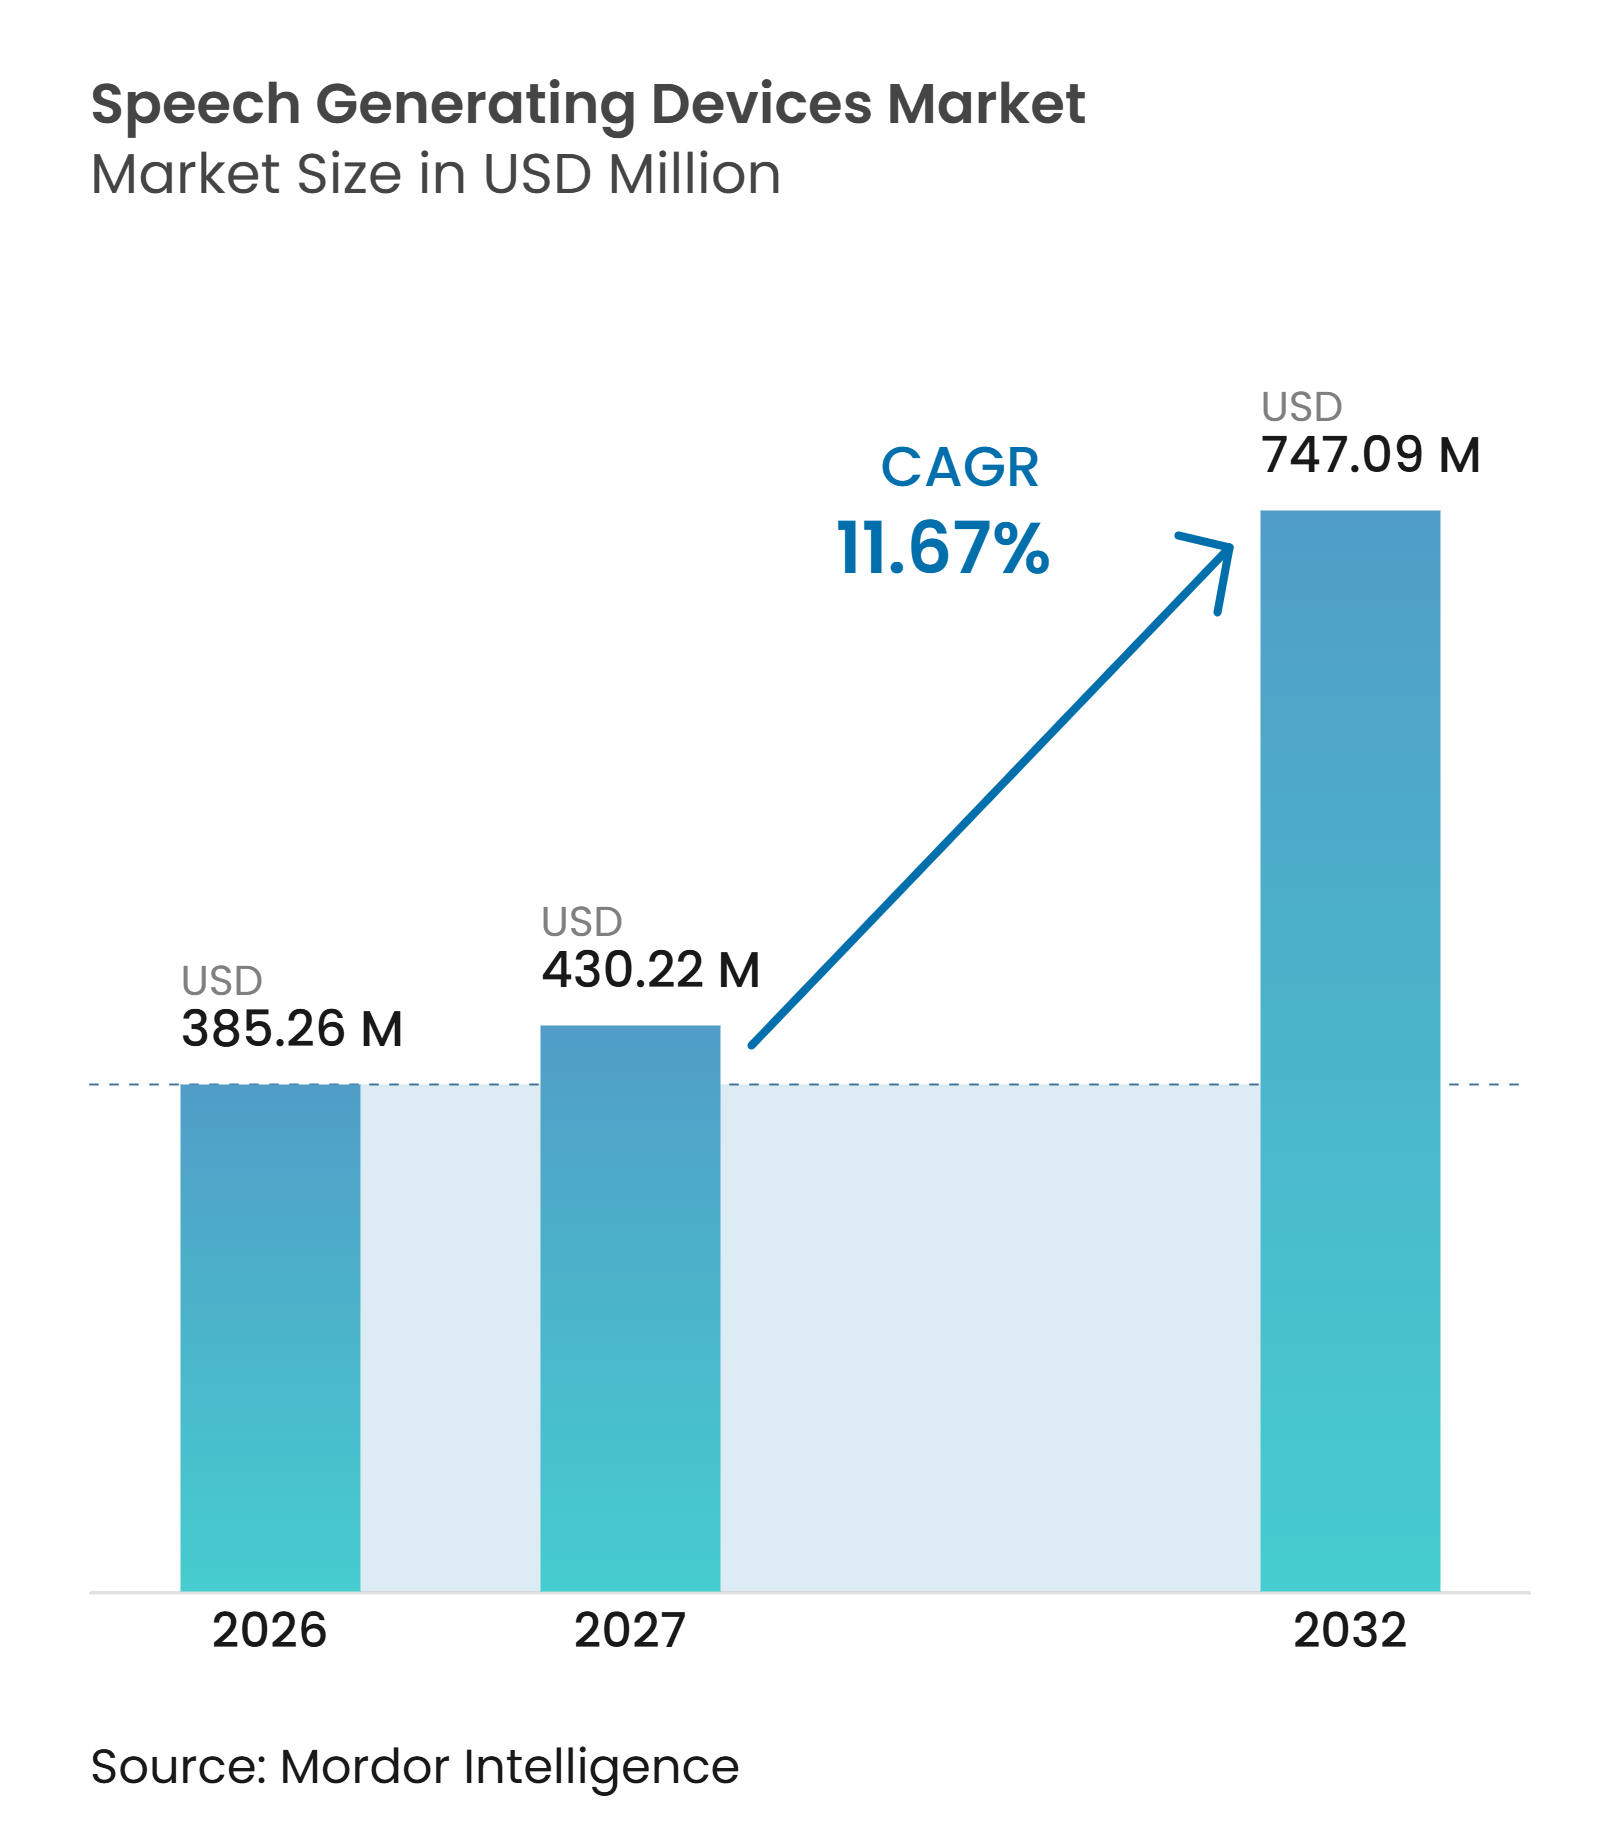
Espera-se que o tamanho do Mercado de Dispositivos Geradores de Fala aumente de 385,26 milhões de USD em 2026 para 430,22 milhões de USD em 2027 e atinja 747,09 milhões de USD até 2032, crescendo a um CAGR de 11,67% no período de 2027 a 2032.
O mercado de dispositivos geradores de fala é sustentado pela crescente necessidade de comunicação aumentativa e alternativa entre pessoas com autismo, afasia relacionada a AVC, paralisia cerebral, ELA e outras condições que limitam a fala. A Organização Mundial do AVC reportou 11,9 milhões de novos casos de AVC e 93,8 milhões de pessoas vivendo com AVC globalmente em 2025, criando uma necessidade substancial de suporte à comunicação em adultos. O mercado de dispositivos geradores de fala também se beneficia dos requisitos de tecnologia assistiva nas escolas, da ampliação dos cuidados ambulatoriais e do desenvolvimento de produtos em bancos de voz, rastreamento ocular e conteúdo multilíngue. As empresas estão cada vez mais integrando hardware, software, treinamento clínico e distribuição, o que torna a qualidade do serviço tão importante quanto as especificações do dispositivo. Limites de reembolso, requisitos de conformidade para dispositivos médicos e escassez de fonoaudiólogos continuam a restringir o acesso, particularmente para ferramentas de software de menor custo e em contextos de menor renda.
Principais Conclusões do Relatório
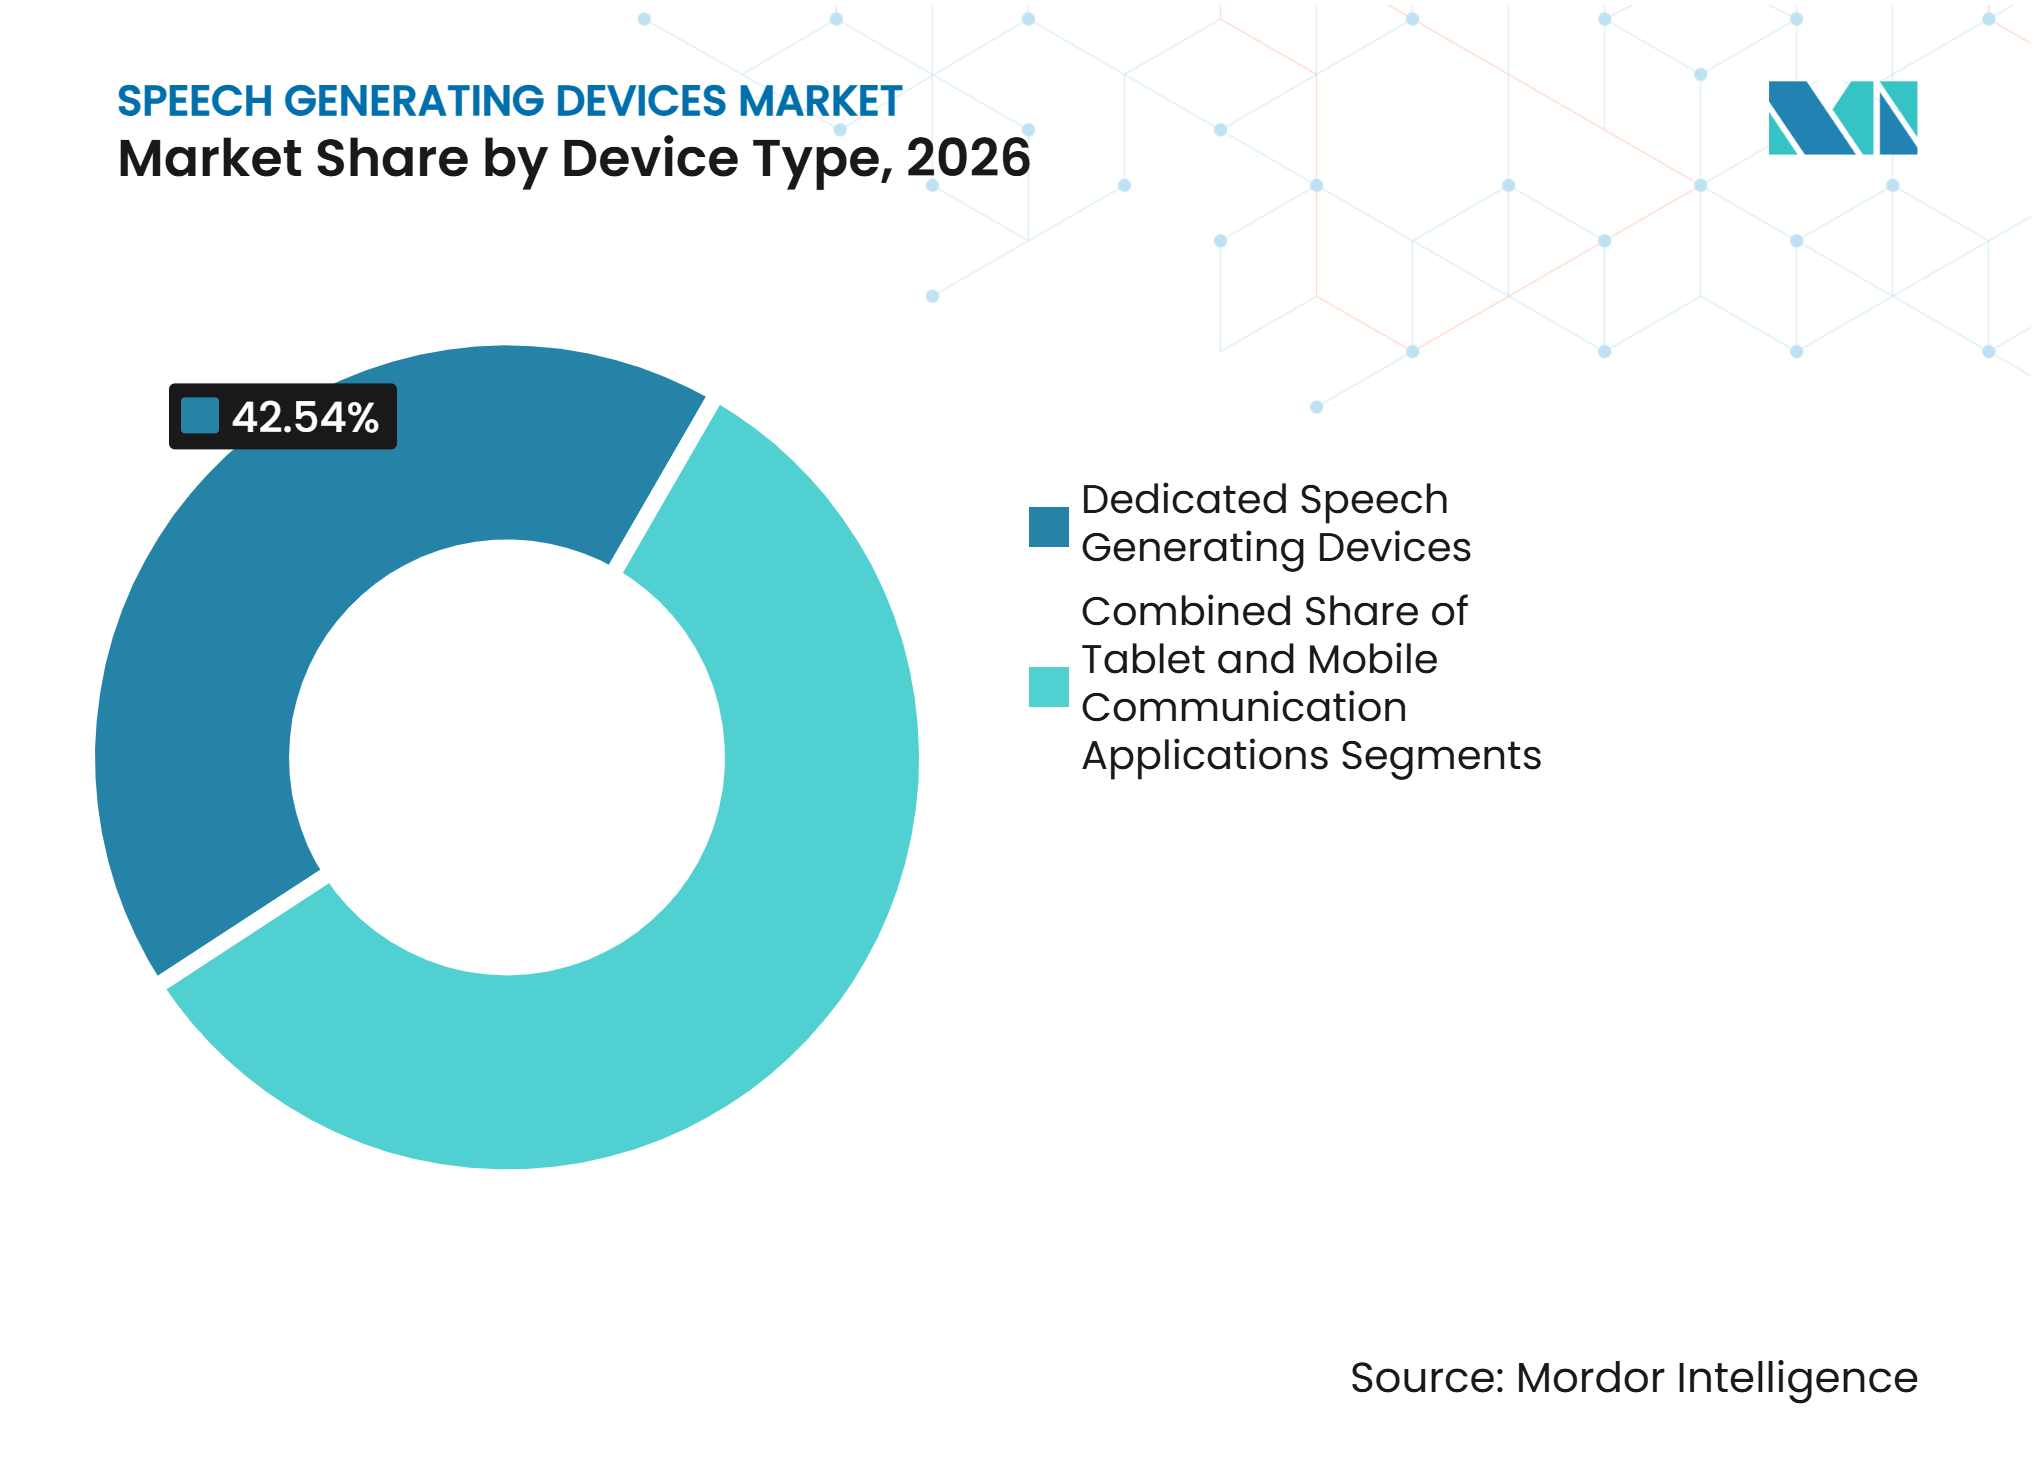
- Por tipo de dispositivo, os dispositivos geradores de fala dedicados detinham 42,54% da participação do mercado de dispositivos geradores de fala em 2026, enquanto os aplicativos de comunicação móvel têm previsão de expansão a um CAGR de 13,65% até 2032.
- Por tipo de display, os dispositivos de display dinâmico detinham 66,54% da receita global da categoria em 2026 e têm previsão de expansão a um CAGR de 13,98% até 2032.
- Por aplicação, as necessidades de comunicação pediátrica representavam 53,76% do tamanho do mercado de dispositivos geradores de fala em 2026, enquanto os transtornos de comunicação adquiridos em adultos têm previsão de crescimento a um CAGR de 14,76% até 2032.
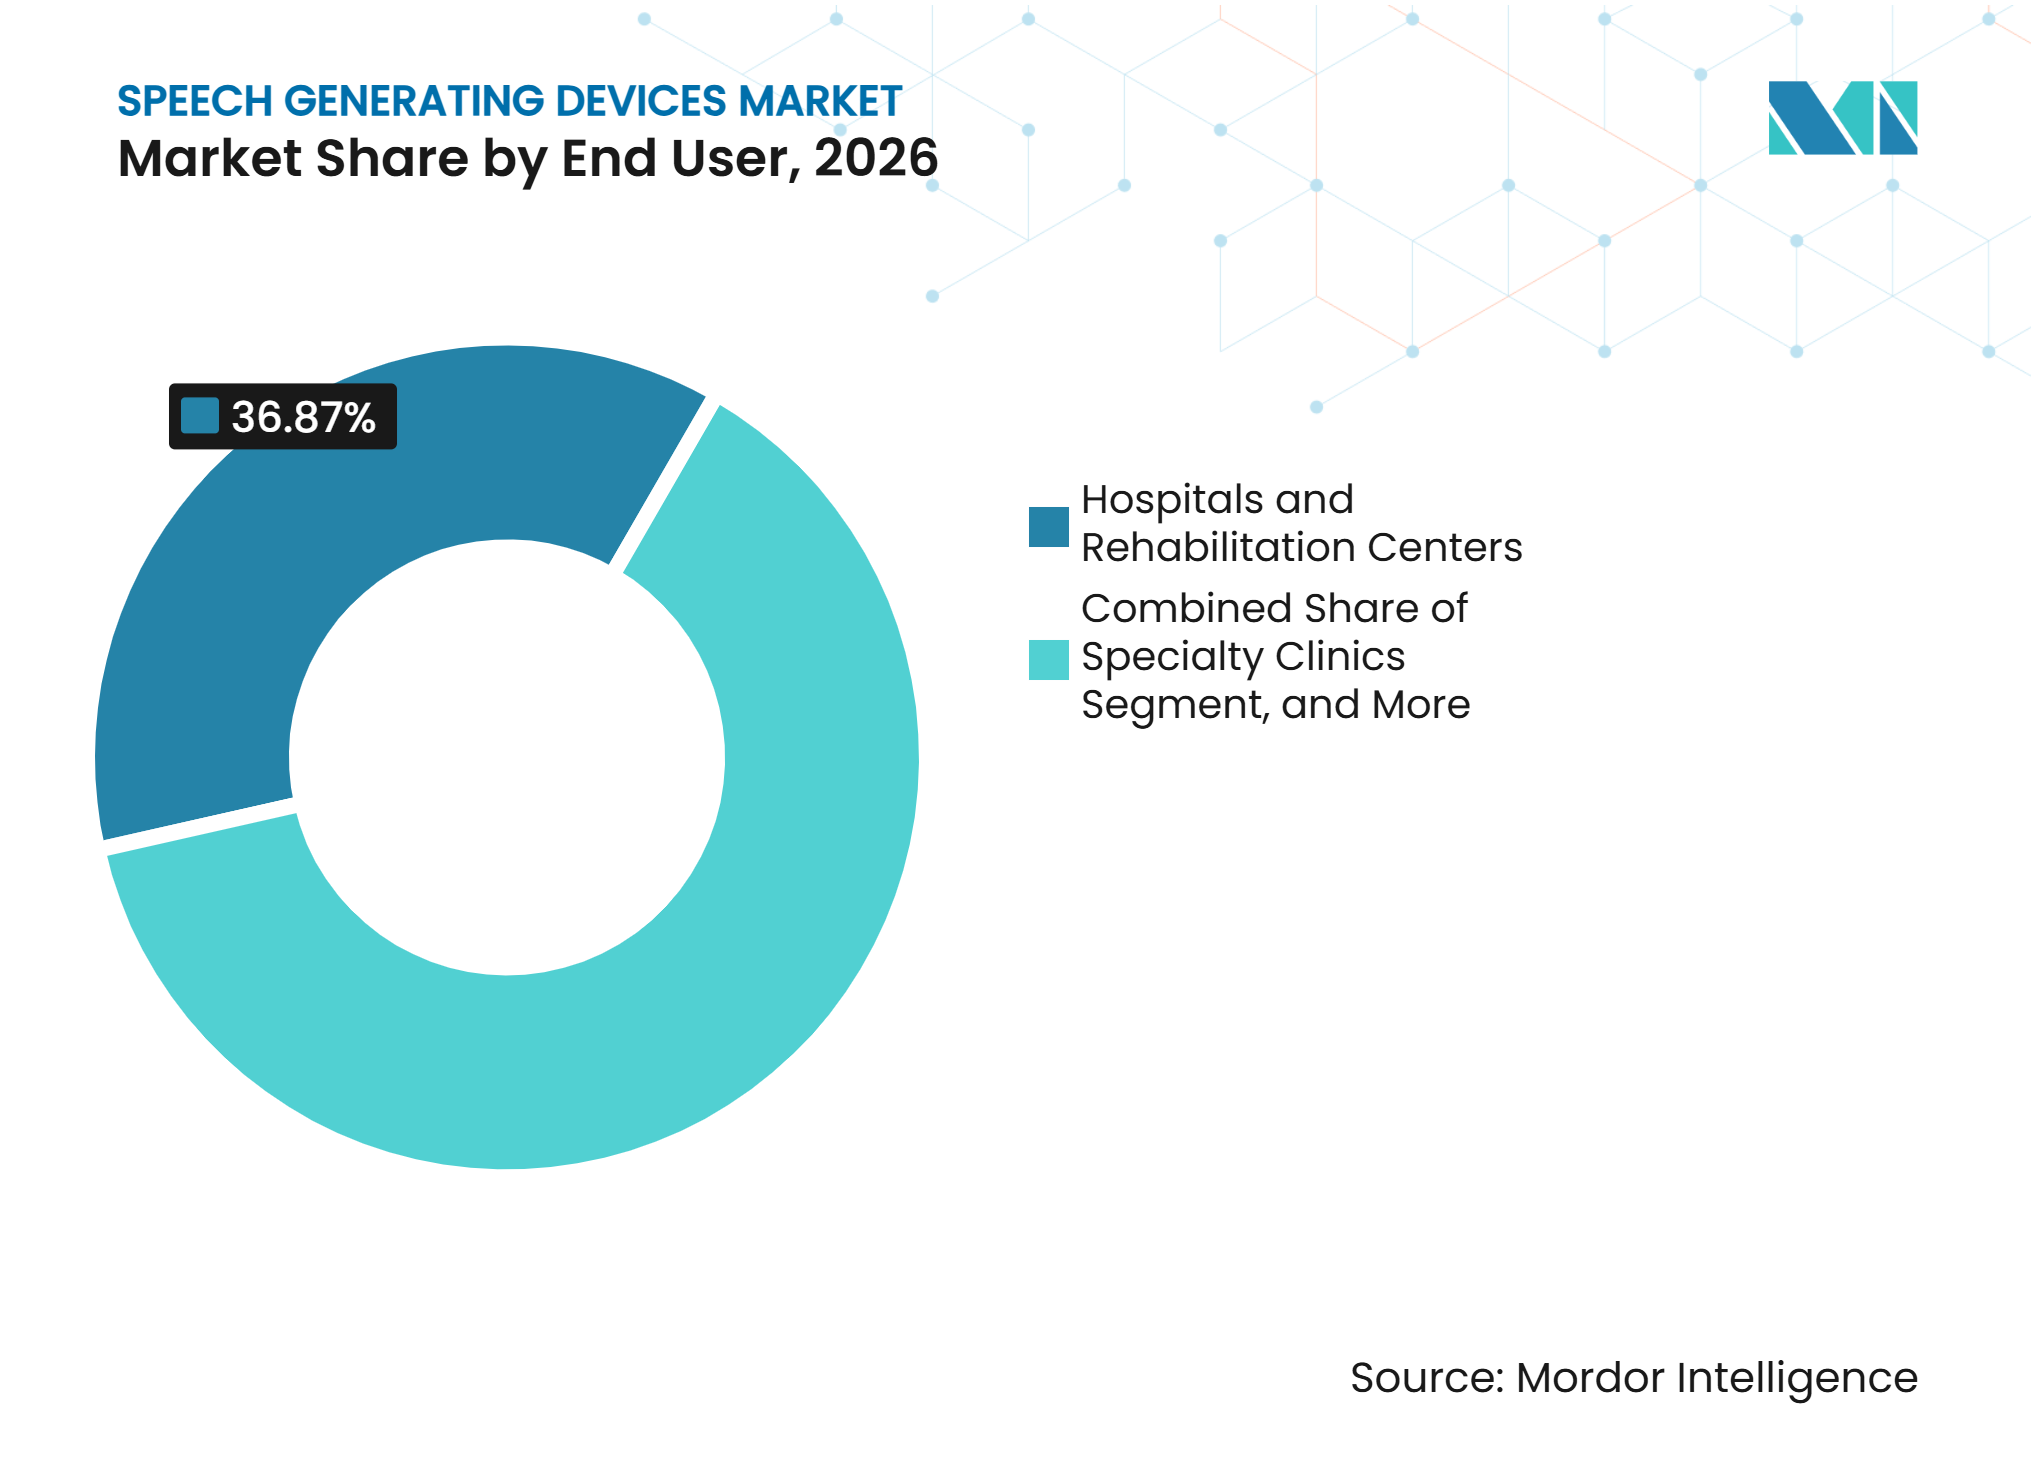
- Por usuário final, hospitais e centros de reabilitação detinham 36,87% do tamanho do mercado de dispositivos geradores de fala em 2026, enquanto clínicas especializadas e consultórios de fonoaudiologia têm previsão de crescimento a um CAGR de 14,87% até 2032.
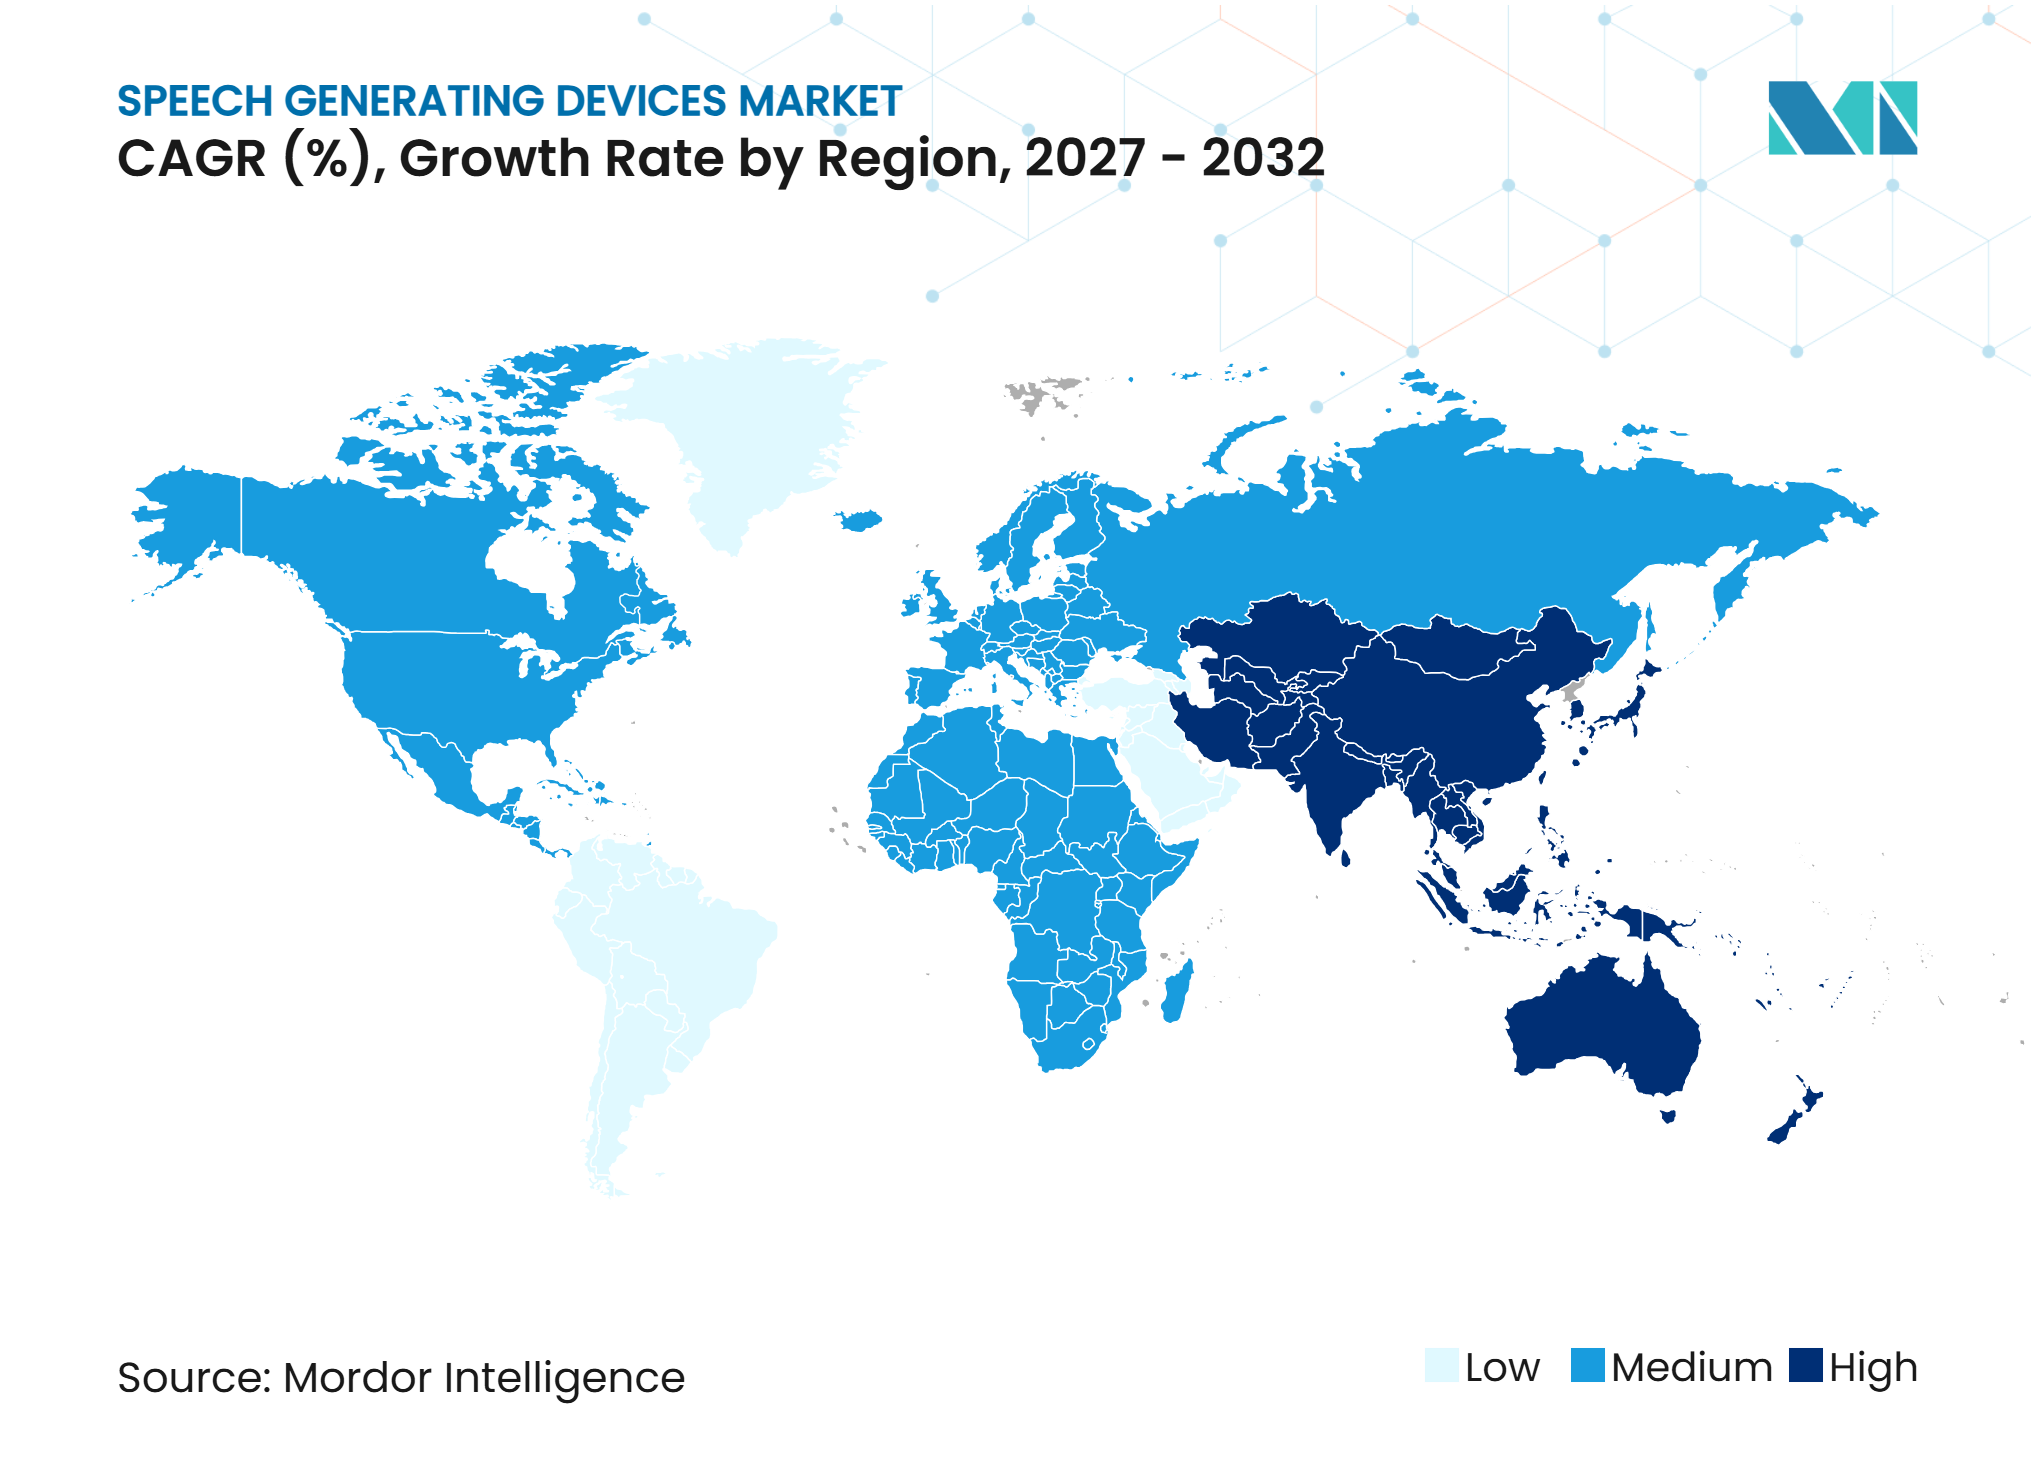
- Por geografia, a América do Norte detinha 41,67% da participação do mercado de dispositivos geradores de fala em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 12,65% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Prevalência de Autismo, ELA, Afasia Pós-AVC e Paralisia Cerebral | +3.20% | Global | Curto prazo (≤ 2 anos) |
| Expansão da Provisão de Tecnologia Assistiva em Escolas e no Setor Público | +1.90% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Transição para Vozes Sintéticas Personalizadas e Bancos de Voz | +1.80% | Global | Médio prazo (2-4 anos) |
| Adoção de Rastreamento Ocular e Acesso Multimodal para Deficiência Motora Grave | +1.40% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Integração de Dispositivos Geradores de Fala em Tele-Reabilitação e Cuidados Conectados | +1.20% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Localização de Conteúdo de Comunicação Aumentativa e Alternativa para Usuários Multilíngues e Culturalmente Diversos | +1.00% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Doenças nas Principais Categorias Diagnósticas
O mercado de dispositivos geradores de fala está vinculado a condições que criam necessidades duradouras de linguagem expressiva ao longo do curso de vida. A Organização Mundial do AVC registrou 11,9 milhões de novos eventos de AVC e 93,8 milhões de casos prevalentes em todo o mundo em 2025, criando uma grande população que pode precisar de suporte durante a recuperação e nos cuidados de longo prazo. A afasia pós-AVC cria uma importante via de encaminhamento para avaliação de comunicação aumentativa e alternativa em adultos, terapia e posterior ajuste do dispositivo à medida que as capacidades da pessoa mudam. Uma revisão da Lancet de 2025 reportou prevalência ao nascimento de paralisia cerebral de 1,5 a 1,7 por 1.000 nascidos vivos em países de alta renda e de 3,0 a 3,9 por 1.000 em países de baixa e média renda. Essas populações necessitam de diferentes métodos de acesso, desde sistemas simples baseados em símbolos e layouts de página previsíveis até dispositivos controlados por olhar para pessoas com limitações motoras graves. A demanda, portanto, abrange contextos de cuidados pediátricos, de adultos adquiridos e de usuários mais velhos, com diferentes prioridades clínicas para o desenvolvimento da linguagem, acesso independente, envolvimento do cuidador, profundidade do vocabulário e o ritmo das mudanças funcionais.
Provisão Escolar e Conteúdo Localizado Ampliam o Acesso
A política escolar transforma a necessidade clínica em avaliação financiada de dispositivos, treinamento e uso cotidiano durante o dia escolar. O Escritório de Responsabilidade do Governo dos EUA declarou que a Lei de Educação de Indivíduos com Deficiências exige que as equipes de programas de educação individualizada considerem a tecnologia assistiva para cada criança com deficiência, embora o quadro de pessoal, o financiamento e o conhecimento dos funcionários continuem sendo barreiras. A legislação da Virgínia que entrou em vigor em julho de 2025 exige treinamento em dispositivos de comunicação aumentativa e alternativa para funcionários escolares que apoiam alunos que utilizam esses sistemas, o que coloca a atenção na implementação e não apenas na aquisição do dispositivo. O Reino Unido também lançou um projeto-piloto de biblioteca de empréstimo de tecnologia assistiva no valor de 1,7 milhão de GBP, que permite às escolas testar equipamentos antes da compra, ajudando os funcionários a verificar se um sistema se adapta ao aluno e à rotina da sala de aula. O mercado de dispositivos geradores de fala se beneficia quando os fornecedores oferecem vocabulário utilizável, treinamento prático e conteúdo localizado junto com o dispositivo, pois as escolas precisam de ferramentas que os funcionários possam usar de forma consistente. Esse modelo pode reduzir a carga sobre os especialistas, melhorar a adoção no dia a dia nas salas de aula e tornar mais provável que o equipamento permaneça parte do plano de aprendizagem do aluno quando professores, terapeutas e famílias utilizam linguagem e rotinas consistentes.
Vozes Sintéticas Personalizadas e Bancos de Voz Fortalecem o Valor do Produto
O banco de voz está ganhando relevância para pessoas com condições progressivas, especialmente ELA, que podem perder a fala natural ao longo do tempo e desejam manter uma voz reconhecível. Um estudo de 2025 publicado na Scientific Reports constatou que métodos de geração de voz por inteligência artificial utilizando fala armazenada em banco podiam produzir enunciados personalizados que retinham características da própria voz do paciente, incluindo qualidades associadas à fala individual. Tobii Dynavox adicionou o licenciamento My-Own-Voice para usuários elegíveis de dispositivos dedicados e expandiu suas opções de voz em 2026, aproximando essa função da oferta central do dispositivo. A fala personalizada pode melhorar a aceitação porque a comunicação parece mais familiar para o usuário, membros da família e parceiros de comunicação habituais. Também aumenta o valor das plataformas que combinam acesso ao dispositivo, serviços de voz, software de vocabulário e suporte após a configuração inicial. No mercado de dispositivos geradores de fala, isso pode tornar o suporte de software de longo prazo mais importante do que uma venda única de hardware e pode favorecer fornecedores capazes de manter a voz, as configurações, as escolhas de idioma e o histórico de comunicação do usuário ao longo do tempo.
Rastreamento Ocular, Acesso Multimodal e Cuidados Conectados Atendem Necessidades Complexas
O rastreamento ocular e os controles multimodais ampliam as opções de comunicação para usuários que não conseguem utilizar telas sensíveis ao toque ou interruptores de forma confiável devido a deficiência motora grave. Um estudo de 2026 publicado na Human Factors constatou que uma interface híbrida utilizando sinais de potencial visual evocado em estado estacionário e rastreamento ocular melhorou a velocidade de seleção e reduziu seleções acidentais em tarefas de comunicação exigentes. Smartbox apresentou seu rastreador ocular Evo em 2025, utilizando processamento no próprio dispositivo para melhorar a calibração em ambientes reais para usuários do Grid Pad e apoiar o uso além de ambientes altamente controlados. A telepráctica pode apoiar a configuração do dispositivo, o treinamento de acompanhamento, as alterações de vocabulário e a resolução de problemas quando o cuidado especializado não está disponível localmente ou quando deslocamentos regulares são difíceis. Uma revisão sistemática de 2025 constatou que a intervenção de comunicação aumentativa e alternativa por telepráctica demonstrou viabilidade e eficácia inicial para crianças com autismo ou deficiência intelectual. Esses serviços tornam a tecnologia de acesso avançado mais utilizável além das consultas hospitalares e apoiam o mercado de dispositivos geradores de fala em ambientes domiciliares, escolares e comunitários, onde a prática regular, a confiança da família e a assistência técnica oportuna determinam se um dispositivo é utilizado de forma eficaz.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Atrasos no Reembolso e no Financiamento de Dispositivos Dedicados de Alto Custo | -1.30% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de Fonoaudiólogos e Especialistas em Comunicação Aumentativa e Alternativa | -0.90% | Global | Longo prazo (≥ 4 anos) |
| Fricção de Interoperabilidade e Fluxo de Trabalho nos Ecossistemas de Software de Comunicação Aumentativa e Alternativa | -0.70% | Global | Médio prazo (2-4 anos) |
| Restrições de Bateria, Durabilidade e Tempo de Inatividade do Dispositivo no Uso Diário | -0.40% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade do Reembolso e Barreiras ao Uso Diário Limitam a Adoção de Dispositivos de Alto Custo
A cobertura pública pode tornar os sistemas dedicados acessíveis, mas o processo de aprovação continua sendo exigente para usuários, famílias e equipes prescritoras. O CMS cobre dispositivos geradores de fala qualificados como equipamentos médicos duráveis quando os usuários atendem aos requisitos médicos e de documentação[1]. O processo pode exigir contribuição médica, avaliação fonoaudiológica, evidências de um teste do dispositivo e um plano de cuidados individualizado, o que pode atrasar a provisão após a identificação de uma necessidade de comunicação. A política do Medicare também distingue sistemas dedicados de tablets de uso geral, o que pode limitar o reembolso para ferramentas de comunicação baseadas em aplicativos mesmo quando o software é clinicamente útil. As atualizações de política da Noridian em 2025 mostram que a administração de codificação e cobertura continua a moldar as categorias de dispositivos disponíveis por meio do sistema de equipamentos médicos duráveis dos EUA[2]. A vida útil da bateria, a manutenção, a durabilidade e o tempo sem o dispositivo podem criar barreiras adicionais ao uso diário para pessoas que dependem do sistema para comunicação essencial em casa, na escola, durante viagens e ao transitar entre cuidados hospitalares, de reabilitação e comunitários.
Escassez de Especialistas e Fragmentação de Software Restringem a Adoção
Os fonoaudiólogos são centrais para a avaliação, seleção do dispositivo, prescrição, treinamento, documentação para reembolso e os ajustes que acompanham as mudanças nas capacidades do usuário. O Texas reportou 392.363 alunos recebendo serviços de fonoaudiologia no ano letivo de 2025-2026, apoiados por 5.556 fonoaudiólogos em equivalente de tempo integral, ilustrando a elevada demanda por serviços em um grande sistema educacional. O Departamento de Saúde das Filipinas reportou que 79% dos cargos autorizados de fonoaudiólogos estavam vagos em setembro de 2026, o que limita o acesso onde a contribuição especializada já é escassa. Um estudo de 2026 da Geórgia identificou conhecimento limitado dos profissionais, fraca coordenação, lacunas de financiamento e escassez de mão de obra como principais obstáculos ao acesso à comunicação aumentativa e alternativa. Vocabulário proprietário, ferramentas de acesso e formatos de arquivo também podem criar fricção quando um usuário muda de dispositivo ou método de acesso durante uma longa jornada de cuidados. O mercado de dispositivos geradores de fala precisará de configuração mais simples, melhores ferramentas de suporte e fluxos de trabalho mais interoperáveis para atender pessoas fora de centros especializados sem reduzir a qualidade clínica da avaliação, do treinamento do usuário, do envolvimento do cuidador e do ajuste contínuo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
Sistemas Dedicados Mantêm Força Clínica Enquanto Aplicativos Ampliam o AcessoOs dispositivos geradores de fala dedicados detinham 42,54% da receita da categoria em 2026. Sua posição reflete o uso em casos clínicos complexos que requerem hardware durável, configuração especializada e vias de reembolso estabelecidas. As regras de cobertura do CMS continuam a apoiar dispositivos de uso específico para usuários qualificados com deficiência grave de fala. Os sistemas dedicados podem integrar controle por rastreamento ocular, opções de montagem, alto-falantes, suporte de bateria e pacotes de vocabulário clínico fixo. Essas características são importantes quando uma pessoa depende do dispositivo ao longo do dia. Elas também permitem que clínicos e cuidadores trabalhem em um ambiente de produto conhecido durante o treinamento e o acompanhamento.
Os aplicativos de comunicação móvel têm previsão de crescimento a um CAGR de 13,65% até 2032. O menor custo de entrada e a ampla disponibilidade em iOS e Android sustentam o interesse de famílias, escolas e novos usuários. PRC-Saltillo expandiu suas ofertas de software em 2025 com Unity AAC para iOS e LAMP Words for Life em sua plataforma Discover. Os aplicativos podem adicionar vocabulário multilíngue e recursos habilitados por inteligência artificial sem substituir o hardware. Sua principal limitação é que o reembolso não se estende de forma consistente a sistemas de tablets de uso geral. O mercado de dispositivos geradores de fala, portanto, possui dois caminhos conectados: equipamentos dedicados com financiamento clínico e ferramentas de comunicação mais acessíveis lideradas por software.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Display:
Displays Dinâmicos Lideram por Meio de Design de Comunicação FlexívelOs dispositivos de display dinâmico comandavam 66,54% da receita da categoria em 2026. Eles permitem que usuários e clínicos organizem, expandam e adaptem o vocabulário conforme as necessidades de comunicação mudam. Essa flexibilidade é útil para crianças que estão desenvolvendo a linguagem e para pessoas com condições motoras progressivas. Uma revisão de 2025 constatou que os aplicativos móveis, que geralmente utilizam arquiteturas de display dinâmico, representavam 37,7% dos estudos de tecnologia de comunicação aumentativa e alternativa incluídos na revisão[3]. Os sistemas dinâmicos também podem suportar vários conjuntos de páginas, tamanhos de símbolos e opções de entrada em um único dispositivo. Essas capacidades ajudam os clínicos a personalizar a comunicação sem alterar a plataforma geral.
Os dispositivos de display dinâmico têm previsão de crescimento a um CAGR de 13,98% até 2032. PRC-Saltillo apresentou o Genesis 13 e o Genesis 16 em 2026 com displays maiores e um display para parceiro de comunicação para interação compartilhada. Os displays fixos ainda atendem usuários que precisam de localizações de vocabulário estáveis, conjuntos de símbolos limitados ou padrões motores mais simples. Seu valor é mais forte quando a previsibilidade é mais útil do que a mudança de conteúdo. O hardware fixo dedicado também pode enfrentar menos questões regulatórias relacionadas a software do que os aplicativos de comunicação nativos para tablet em alguns contextos europeus. O mercado de dispositivos geradores de fala continuará a utilizar ambos os formatos, mas os displays adaptativos provavelmente receberão mais investimento em produtos.
Por Aplicação:
A Demanda Pediátrica Lidera Enquanto as Necessidades de Adultos Adquiridos se AceleramAs necessidades de comunicação pediátrica representavam 53,76% da receita por aplicação em 2026. A intervenção precoce, o suporte escolar e os longos períodos de uso do dispositivo sustentam essa posição. A política educacional dos EUA exige que as equipes considerem a tecnologia assistiva, oferecendo às crianças com necessidades complexas de comunicação uma via formal para avaliação e suporte. Os usuários pediátricos frequentemente precisam de mudanças contínuas de vocabulário, ajustes no método de acesso e treinamento de cuidadores à medida que se desenvolvem. Isso torna a qualidade do serviço de longo prazo importante para os fornecedores. Sistemas de vocabulário familiares também podem criar continuidade da escola para o lar e os cuidados comunitários.
Os transtornos de comunicação adquiridos em adultos têm previsão de crescimento a um CAGR de 14,76% até 2032. O AVC, a ELA e os cuidados para afasia trazem diferentes necessidades de comunicação, incluindo criação mais rápida de mensagens, fluxo conversacional natural e identidade vocal. Um projeto-piloto de tele-reabilitação de 2025 para pessoas com afasia crônica reportou 94% de integridade terapêutica e alta aceitação pelos usuários em 9 participantes[3]. Lingraphica apresentou o recurso Conversations para usuários adultos em 2026 para apoiar a comunicação espontânea dentro de seu conjunto Hub. Os usuários mais velhos permanecem um grupo emergente, mas o treinamento de cuidadores e a complexidade da interface continuam a limitar a adoção. Essas necessidades incentivam os fornecedores a projetar fluxos de trabalho mais simples que complementem a terapia clínica em vez de substituí-la.
Por Usuário Final:
Hospitais Permanecem Importantes Enquanto Clínicas Especializadas Expandem Mais RapidamenteHospitais e centros de reabilitação detinham 36,87% da receita por usuário final em 2026. As internações neurológicas agudas, a avaliação hospitalar e os processos estabelecidos de equipamentos médicos duráveis sustentam esse papel. Os hospitais podem reunir médicos de reabilitação, fonoaudiólogos, terapeutas ocupacionais e cuidadores durante uma avaliação de dispositivo. Eles são um importante primeiro ponto de encaminhamento após AVC ou lesão neurológica grave. Seus processos de aquisição também apoiam o uso de equipamentos dedicados em casos clinicamente complexos. Em muitos casos, porém, o hospital inicia o plano de comunicação em vez de gerenciar cada ajuste posterior.
Clínicas especializadas e consultórios de fonoaudiologia têm previsão de crescimento a um CAGR de 14,87% até 2032. Esses ambientes podem fornecer programação repetida, treinamento e revisão após a alta. A ASHA destacou práticas de inclusão em sala de aula para comunicação aumentativa e alternativa em 2026, reforçando a necessidade de suporte especializado que conecte as rotinas escolares com os objetivos clínicos. Os cuidados domiciliares também estão ganhando relevância à medida que a telepráctica torna o suporte remoto mais prático. As escolas permanecem um ambiente de usuário final de alto volume porque os funcionários devem ajudar os alunos a usar ferramentas documentadas durante o aprendizado cotidiano. O mercado de dispositivos geradores de fala se beneficia quando os usuários clínicos e educacionais podem coordenar vocabulário, métodos de acesso e planos de treinamento.

Por Canal de Distribuição:
O Serviço Direto Torna-se uma Vantagem CompetitivaA aquisição institucional direta é importante para sistemas dedicados de alto valor vendidos a hospitais, escolas e redes de reabilitação. Esses compradores frequentemente precisam de testes de dispositivos, suporte à documentação, treinamento de pessoal e serviço técnico contínuo. O Dynavox Group adquiriu parceiros revendedores na França, Alemanha e Itália entre 2025 e 2026, ampliando sua presença de serviço direto nos principais mercados europeus. O controle direto pode melhorar os tempos de resposta e proporcionar aos fabricantes um contato mais próximo com clínicos e usuários. Também traz receitas de distribuição e serviço para dentro da empresa. Essa abordagem é difícil de reproduzir por fornecedores menores em vários países.
Distribuidores de dispositivos médicos e especialistas em tecnologia assistiva continuam sendo necessários onde os fornecedores não operam redes diretas. Eles apoiam os cuidados comunitários, o uso domiciliar e instituições menores que podem não ter contratos diretos com os fabricantes de dispositivos. Os canais online e de varejo estão se tornando mais relevantes para aplicativos de menor custo e pacotes de tablets. Eles podem ajudar cuidadores e escolas a encontrar ferramentas de nível básico, embora possam fornecer menos orientação clínica do que os canais especializados. No mercado de dispositivos geradores de fala, a rota de mercado de um fornecedor afeta cada vez mais sua capacidade de ajudar os usuários com financiamento, configuração, atualizações de software e reparos. A estratégia de canal está, portanto, intimamente ligada à adoção do produto e à retenção de longo prazo.
Análise Geográfica
América do Norte
A América do Norte detinha 41,67% da receita global em 2026. O CMS classifica os sistemas dedicados qualificados como equipamentos médicos duráveis sob a Determinação de Cobertura Nacional 274, apoiando uma via de reembolso estruturada para usuários elegíveis. As obrigações de tecnologia assistiva nas escolas ampliam a demanda além dos cuidados de saúde para a educação pública. O requisito de treinamento em comunicação aumentativa e alternativa da Virgínia de 2025 ilustra como a política estadual pode fortalecer a implementação após o fornecimento de um dispositivo. O Dynavox Group também expandiu sua capacidade operacional na América do Norte em 2025 por meio de uma nova instalação em Pittsburgh e investimento em sistemas. A base estabelecida de reembolso e especialistas da região apoia o hardware premium, mas também reforça a importância da documentação clínica. O GAO reportou que os distritos escolares continuam a enfrentar restrições de conhecimento dos funcionários, financiamento e mão de obra, mostrando que a elegibilidade nem sempre se traduz em uso.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de expansão a um CAGR de 12,65% até 2032. A demanda é apoiada por investimentos em saúde, esforços de inclusão de pessoas com deficiência e pela necessidade de conteúdo de idioma localizado em sistemas de saúde diversos. Na Coreia do Sul, o Ministério da Segurança Alimentar e Farmacêutica designou o Hi's Repeech como dispositivo médico inovador em agosto de 2026, criando uma via para consideração na cobertura de seguro de saúde e uso institucional. Os programas de apoio à deficiência da Índia e os requisitos de aquisição para educação especial apoiam o acesso, enquanto a acessibilidade permanece importante para uma adoção mais ampla. A capacidade de saúde digital e as capacidades de voz por inteligência artificial da China criam espaço para o desenvolvimento de software local. Tobii Dynavox adicionou suporte ao coreano e ao chinês tradicional ao TD Snap em 2026, incluindo símbolos, vozes, interfaces e métodos de entrada localizados. Essa localização é importante porque as ferramentas de comunicação devem refletir o idioma e o contexto cultural do usuário.
Europa, Oriente Médio e África e América do Sul
A Europa possui vias de reembolso estabelecidas em países como a Alemanha, enquanto os requisitos de conformidade para dispositivos médicos moldam o ritmo de adoção de software. A plataforma da Smartbox suporta usuários em 37 idiomas, e o investimento da Verdane em 2026 dá à empresa recursos para ampliar seu alcance internacional. A influência regulatória da região pode favorecer produtos com documentação clínica e de conformidade estabelecida. No Oriente Médio e África, a elevada carga de paralisia cerebral e a disponibilidade limitada de especialistas criam necessidade, mas o financiamento, o suporte linguístico e a capacidade de mão de obra permanecem restrições fundamentais. Pesquisas da Geórgia também identificaram lacunas de política, financiamento e conhecimento dos profissionais que limitam o acesso à comunicação aumentativa e alternativa. A América do Sul permanece em estágio inicial de adoção, com o Brasil e a Argentina servindo como âncoras comerciais. O vocabulário multilíngue e os símbolos culturalmente relevantes oferecem uma via prática para os fornecedores ampliarem o acesso nessas geografias mistas.
Cenário Competitivo
Concentração do Mercado
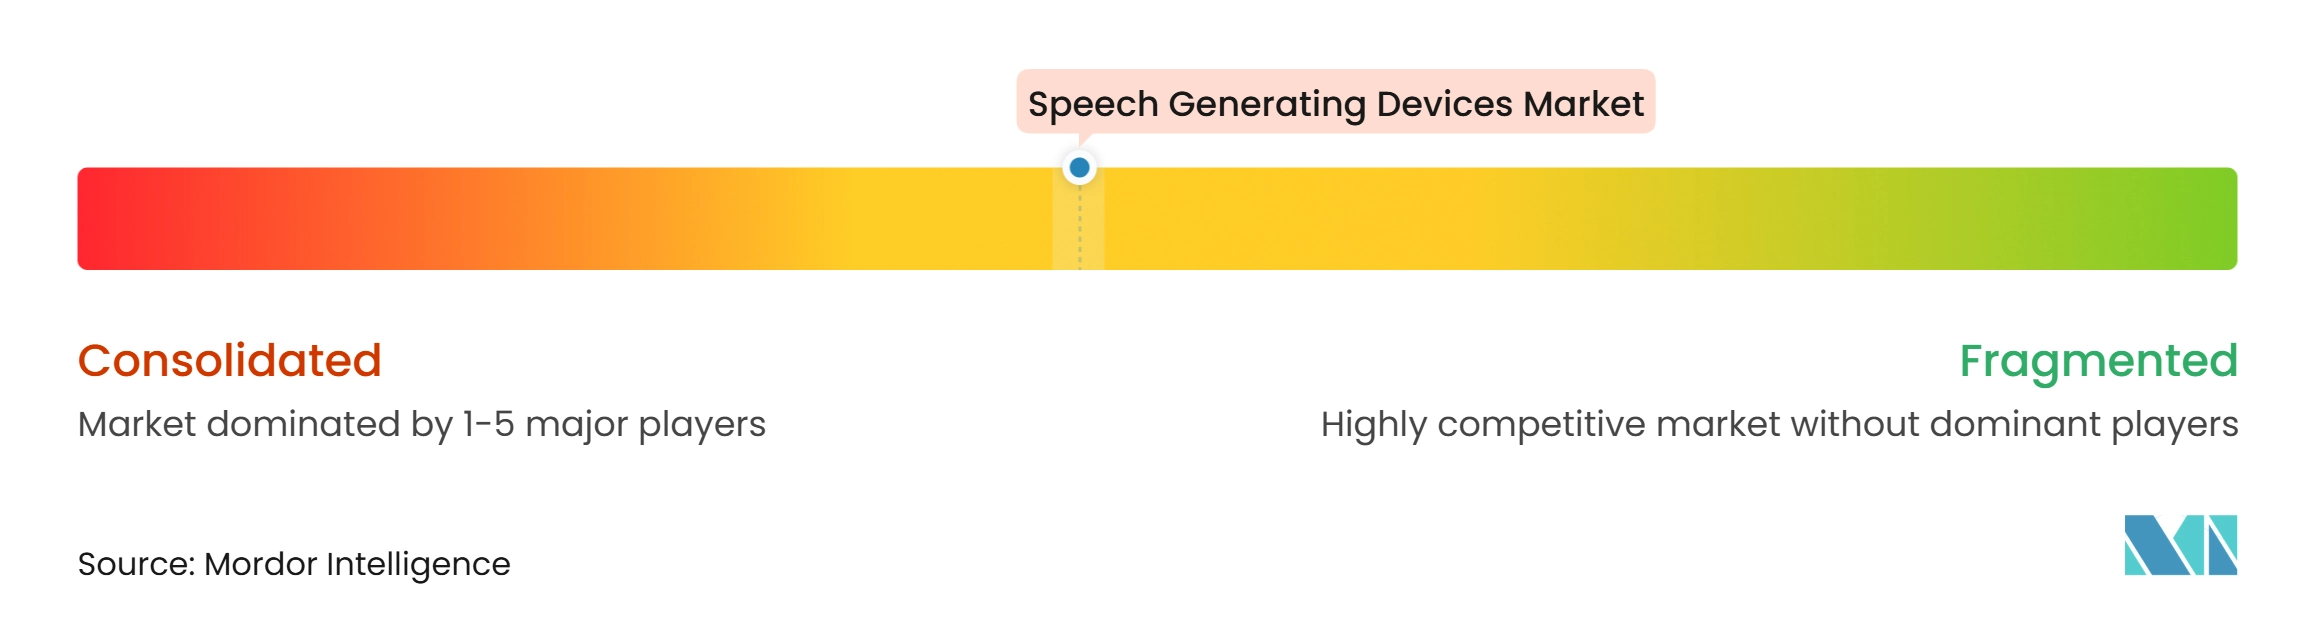
O mercado de dispositivos geradores de fala tem um líder claro em hardware dedicado premium, enquanto software, acessórios para tablets e ferramentas de acesso especializadas permanecem mais fragmentados. O Dynavox Group expandiu-se do fornecimento de produtos para um modelo de serviço mais direto na Europa por meio de aquisições da Cenomy, RehaMedia e SR Labs Healthcare. Essa estratégia traz distribuição local, suporte a clínicos, treinamento de implementação e coordenação de serviços sob controle mais próximo da empresa. Também reduz a dependência de revendedores independentes em mercados onde o financiamento e o suporte técnico podem determinar se um usuário recebe e mantém um dispositivo. O modelo cria uma vantagem em países onde o financiamento e a implementação de dispositivos requerem amplo suporte local.
A Smartbox está construindo sua posição por meio de software internacional e tecnologia de acesso. A Verdane adquiriu uma participação majoritária na Smartbox em 2026 com o objetivo de triplicar o número de usuários atendidos até 2030. A Smartbox também lançou o Evo em 2025 após integrar tecnologia da GazeFirst, melhorando sua oferta de rastreamento ocular para os sistemas Grid Pad. PRC-Saltillo expandiu seu portfólio de software adquirindo os aplicativos da Therapy Box em 2026. Esses movimentos refletem a competição baseada em sistemas de vocabulário, suporte multilíngue e tecnologia de acesso, e não apenas no hardware do dispositivo. O mercado de dispositivos geradores de fala recompensa cada vez mais os fornecedores que conseguem apoiar os usuários em ambientes clínicos, educacionais e domiciliares.
Novos produtos também mostram movimento contínuo em direção a dispositivos baseados em iOS, rastreamento ocular e comunicação apoiada por inteligência artificial. IRISBOND e Control Bionics apresentaram o Oskol 2 em 2025 como um produto de comunicação por rastreamento ocular baseado em iPad. Lingraphica concentrou-se em recursos de software para usuários adultos, incluindo ferramentas que apoiam a construção de frases e uma comunicação mais espontânea. A interoperabilidade permanece um ponto fraco porque as pessoas podem precisar mudar de dispositivos, sistemas de vocabulário ou métodos de acesso ao longo de suas vidas. Software aberto e adaptável poderia, portanto, tornar-se mais importante, especialmente em países sensíveis ao preço.
Líderes do Setor de Dispositivos Geradores de Fala
-
Tobii Dynavox AB
-
PRC-Saltillo
-
Smartbox Assistive Technology Limited
-
Lingraphica, Inc.
-
Forbes AAC, Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos Geradores de Fala Empresas cobertas neste relatório
- Tobii Dynavox AB
- PRC-Saltillo
- Smartbox Assistive Technology Limited
- Lingraphica, Inc.
- Forbes AAC, Inc.
- Jabbla BVBA
- AssistiveWare B.V.
- Control Bionics Inc.
- AbleNet, Inc.
- Attainment Company, Inc.
- EyeTech Digital Systems, Inc.
- Talk To Me Technologies, LLC
- Cognixion, Inc.
- Inclusive Technology Ltd.
- Enabling Devices, Inc.
- Zygo Corporation
- Textspeak Corporation
- Adaptivation, Inc.
Desenvolvimentos industriais recentes em Mercado de Dispositivos Geradores de Fala
- Setembro de 2026: PRC-Saltillo lançou o Genesis 13 e o Genesis 16, sua primeira linha de dispositivos de comunicação aumentativa e alternativa totalmente nova baseada em Windows, voltada para adultos, adolescentes e crianças com necessidades complexas de comunicação adquiridas ou de longo prazo, incluindo ELA e paralisia cerebral. Os recursos incluem as maiores telas já produzidas pela empresa, um rastreador ocular Genesis integrado com melhor desempenho em ambientes externos, configuração de bateria dupla, um display para parceiro de comunicação inclinado de 3 polegadas e uma Garantia High Five de 5 anos.
- Abril de 2026: O Dynavox Group concluiu a aquisição da SR Labs Healthcare na Itália, ampliando sua presença de serviço direto no sul da Europa e completando uma rede de distribuição direta na França, Alemanha e Itália.
- Janeiro de 2026: A Verdane adquiriu uma participação majoritária no Smartbox Assistive Technology Group e estabeleceu como meta um aumento de 3 vezes no número de usuários atendidos até 2030. A tecnologia da Smartbox atende mais de 100.000 pessoas globalmente em 37 idiomas.
- Janeiro de 2026: PRC-Saltillo adquiriu o conjunto de aplicativos da Therapy Box, incluindo Predictable, Scene & Heard Pro, Colourful Semantics e Voca Quest. A transação expandiu o portfólio de comunicação aumentativa e alternativa europeu e global da empresa.
Escopo do Relatório Global do Mercado de Dispositivos Geradores de Fala
De acordo com o escopo do relatório, os dispositivos geradores de fala são ferramentas de comunicação assistiva que convertem texto, símbolos ou mensagens selecionadas em palavras faladas. Eles ajudam pessoas com deficiências de fala ou comunicação a expressar necessidades, pensamentos e a participar de conversas.
O mercado de dispositivos geradores de fala é segmentado por tipo de dispositivo, tipo de display, aplicação, usuário final e geografia. Por tipo de dispositivo, o mercado é segmentado em dispositivos geradores de fala dedicados, dispositivos geradores de fala baseados em tablet e aplicativos de comunicação móvel. Por tipo de display, o mercado é segmentado em dispositivos de display dinâmico e dispositivos de display fixo. Por aplicação, o mercado é segmentado em necessidades de comunicação pediátrica, transtornos de comunicação adquiridos em adultos e necessidades de comunicação geriátrica. Por usuário final, o mercado é segmentado em hospitais e centros de reabilitação, clínicas especializadas e consultórios de fonoaudiologia, escolas e instituições de ensino e ambientes de cuidados domiciliares. Por canal de distribuição, o mercado é segmentado em aquisição institucional direta, distribuidores de dispositivos médicos e especialistas em tecnologia assistiva e canais online e de varejo. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Dispositivos Geradores de Fala Dedicados |
| Dispositivos Geradores de Fala Baseados em Tablet |
| Aplicativos de Comunicação Móvel |
| Dispositivos de Display Dinâmico |
| Dispositivos de Display Fixo |
| Necessidades de Comunicação Pediátrica |
| Transtornos de Comunicação Adquiridos em Adultos |
| Necessidades de Comunicação Geriátrica |
| Hospitais e Centros de Reabilitação |
| Clínicas Especializadas e Consultórios de Fonoaudiologia |
| Escolas e Instituições de Ensino |
| Ambientes de Cuidados Domiciliares |
| Aquisição Institucional Direta |
| Distribuidores de Dispositivos Médicos e Especialistas em Tecnologia Assistiva |
| Canais Online e de Varejo |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Dispositivo | Dispositivos Geradores de Fala Dedicados | |
| Dispositivos Geradores de Fala Baseados em Tablet | ||
| Aplicativos de Comunicação Móvel | ||
| Por Tipo de Display | Dispositivos de Display Dinâmico | |
| Dispositivos de Display Fixo | ||
| Por Aplicação | Necessidades de Comunicação Pediátrica | |
| Transtornos de Comunicação Adquiridos em Adultos | ||
| Necessidades de Comunicação Geriátrica | ||
| Por Usuário Final | Hospitais e Centros de Reabilitação | |
| Clínicas Especializadas e Consultórios de Fonoaudiologia | ||
| Escolas e Instituições de Ensino | ||
| Ambientes de Cuidados Domiciliares | ||
| Por Canal de Distribuição | Aquisição Institucional Direta | |
| Distribuidores de Dispositivos Médicos e Especialistas em Tecnologia Assistiva | ||
| Canais Online e de Varejo | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por dispositivos geradores de fala?
A demanda é apoiada pelas necessidades de comunicação relacionadas a AVC, paralisia cerebral, autismo, ELA e outras condições. O mercado de dispositivos geradores de fala também se beneficia quando escolas, cuidadores e clínicos conseguem obter treinamento, sistemas de vocabulário práticos e suporte contínuo após a seleção de um dispositivo.
Qual é o tamanho do mercado de dispositivos geradores de fala?
Espera-se que o mercado de dispositivos geradores de fala aumente de 430,22 milhões de USD em 2027 para 747,09 milhões de USD até 2032, a um CAGR de 11,67%. O crescimento reflete uma necessidade mais ampla nos cuidados pediátricos e de adultos, juntamente com o desenvolvimento de produtos em personalização de voz, acesso por rastreamento ocular e software.
Qual tipo de dispositivo gerador de fala lidera as vendas?
Os dispositivos geradores de fala dedicados lideraram com 42,54% de participação em 2026 porque são amplamente utilizados em casos clínicos complexos e possuem vias de reembolso estabelecidas. Eles também podem combinar hardware durável, alto-falantes integrados, ferramentas de acesso e suporte estruturado para usuários que dependem de tecnologia de comunicação ao longo do dia.
Qual grupo de usuários está crescendo mais rapidamente para dispositivos geradores de fala?
Os transtornos de comunicação adquiridos em adultos têm projeção de crescimento a um CAGR de 14,76% até 2032, apoiados pela demanda após AVC e para condições neurológicas progressivas. Esses usuários frequentemente precisam de acesso rápido a mensagens, facilidade conversacional e ferramentas que preservem a voz e a identidade pessoal.
Por que os dispositivos de display dinâmico são amplamente utilizados?
Os displays dinâmicos detinham 66,54% de participação em 2026 porque os usuários podem adaptar o vocabulário, os layouts de página e os métodos de acesso conforme suas necessidades de comunicação mudam. Essa flexibilidade apoia o desenvolvimento da linguagem em crianças e o ajuste contínuo para pessoas com condições progressivas.
O que limita o acesso aos dispositivos geradores de fala?
A documentação para reembolso, o custo do dispositivo, a escassez de especialistas, a fragmentação de software e as necessidades de manutenção podem atrasar ou impedir a adoção. O acesso também pode depender de se uma escola, clínica ou família tem o tempo e o treinamento necessários para integrar o dispositivo na comunicação diária.