
Tamaño y Participación del Mercado de Dispositivos Generadores de Voz
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 430.22 Millones de dólares |
| Tamaño del Mercado (2032) | 747.09 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.67 % |
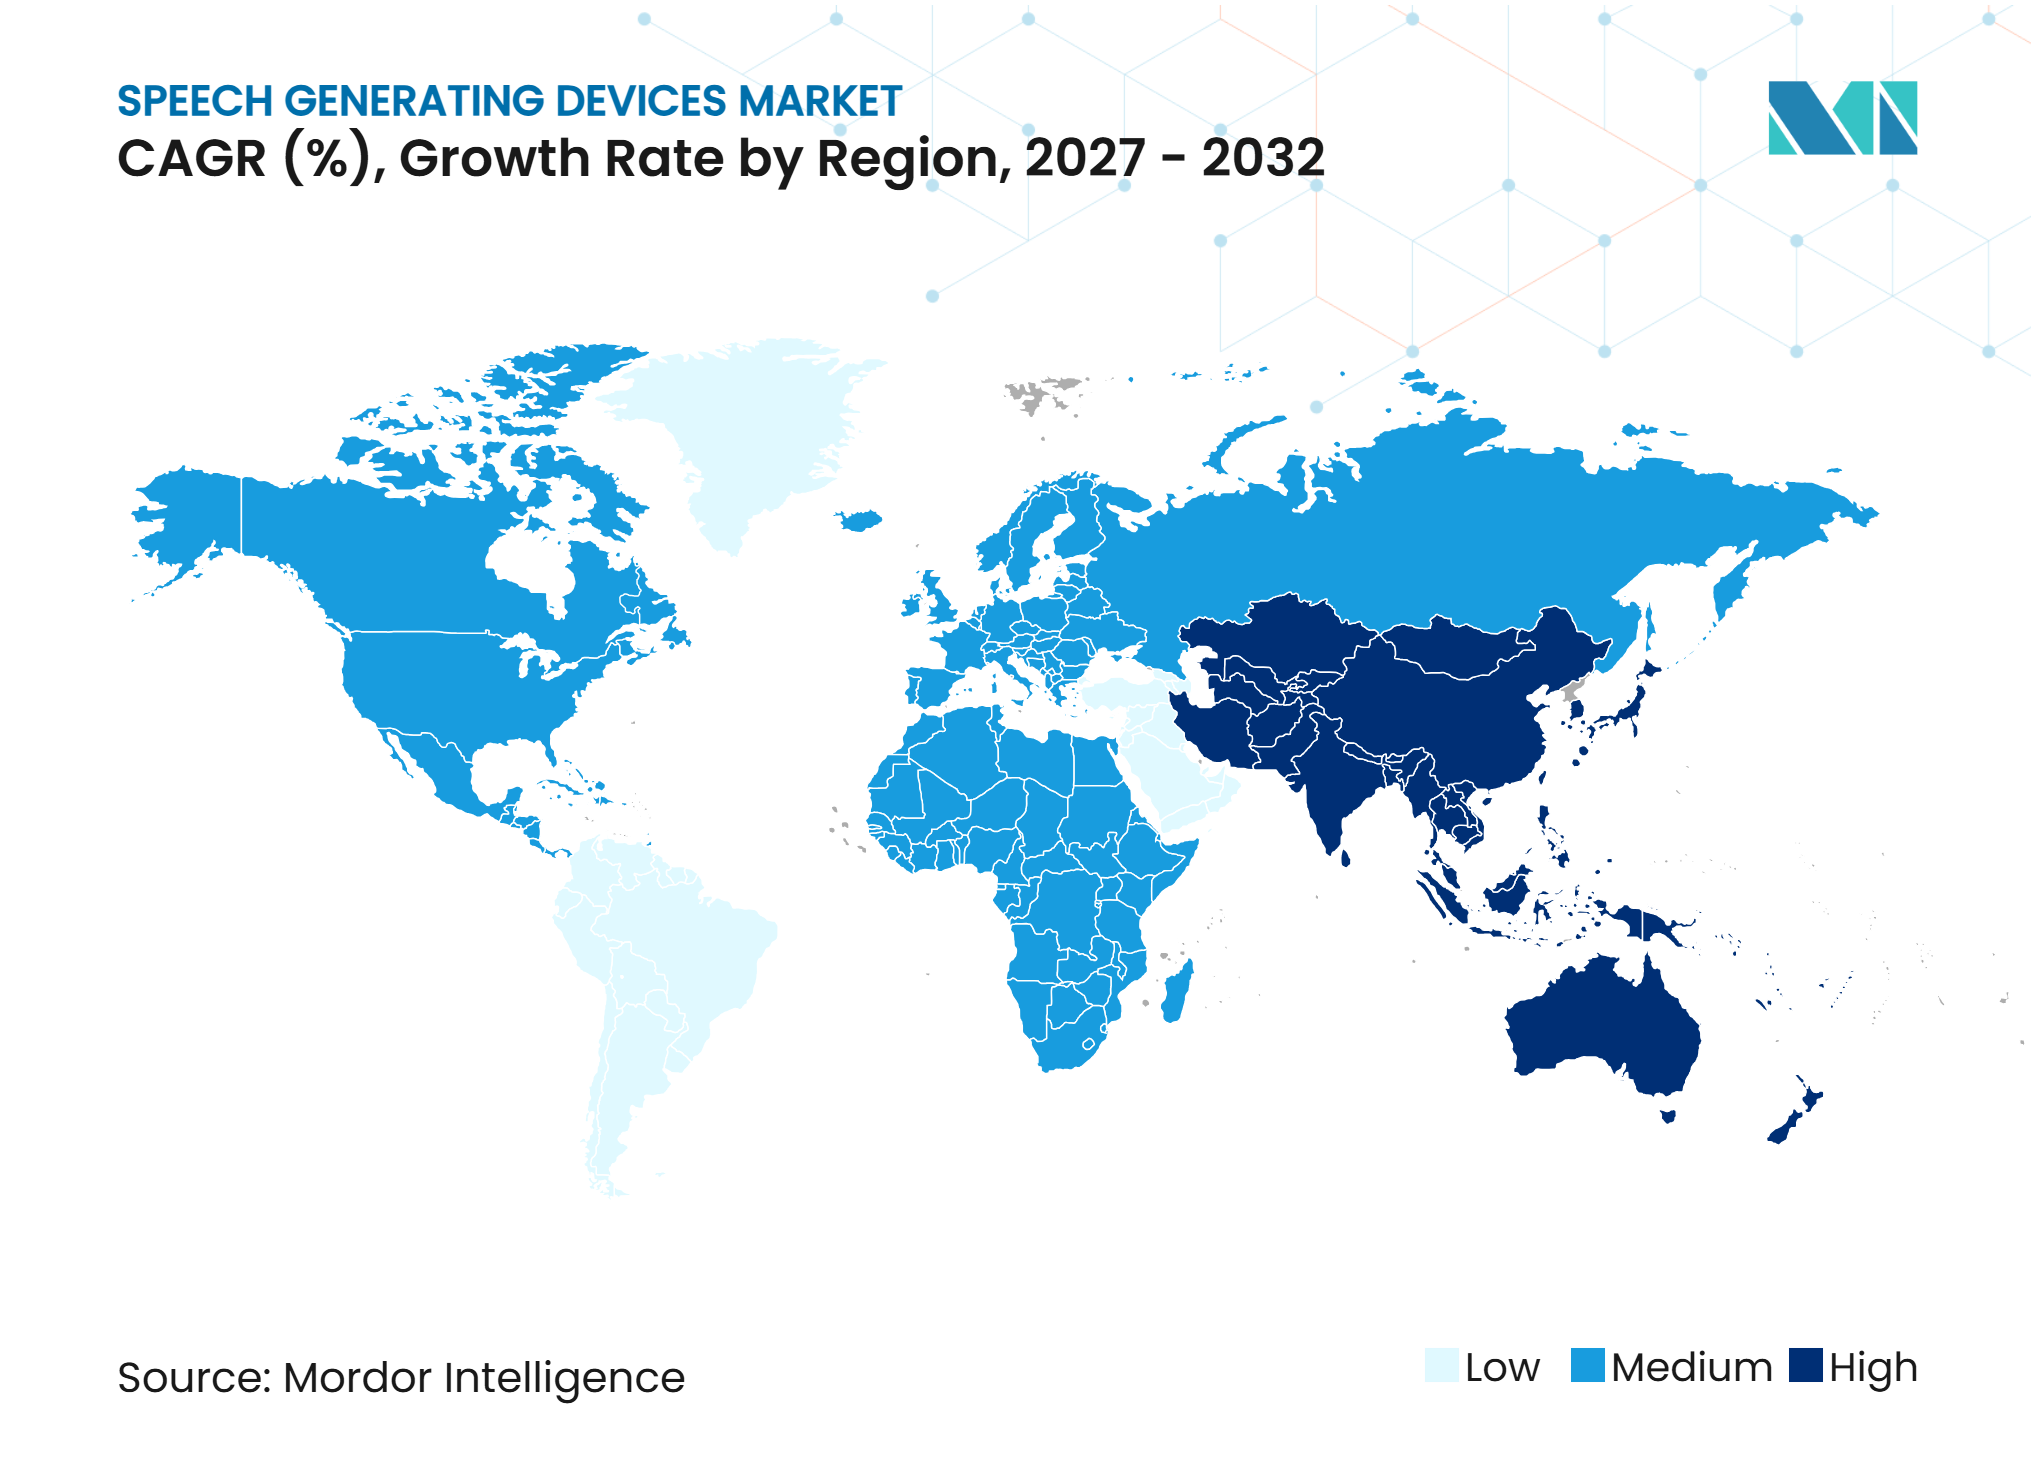
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Generadores de Voz por Mordor Intelligence
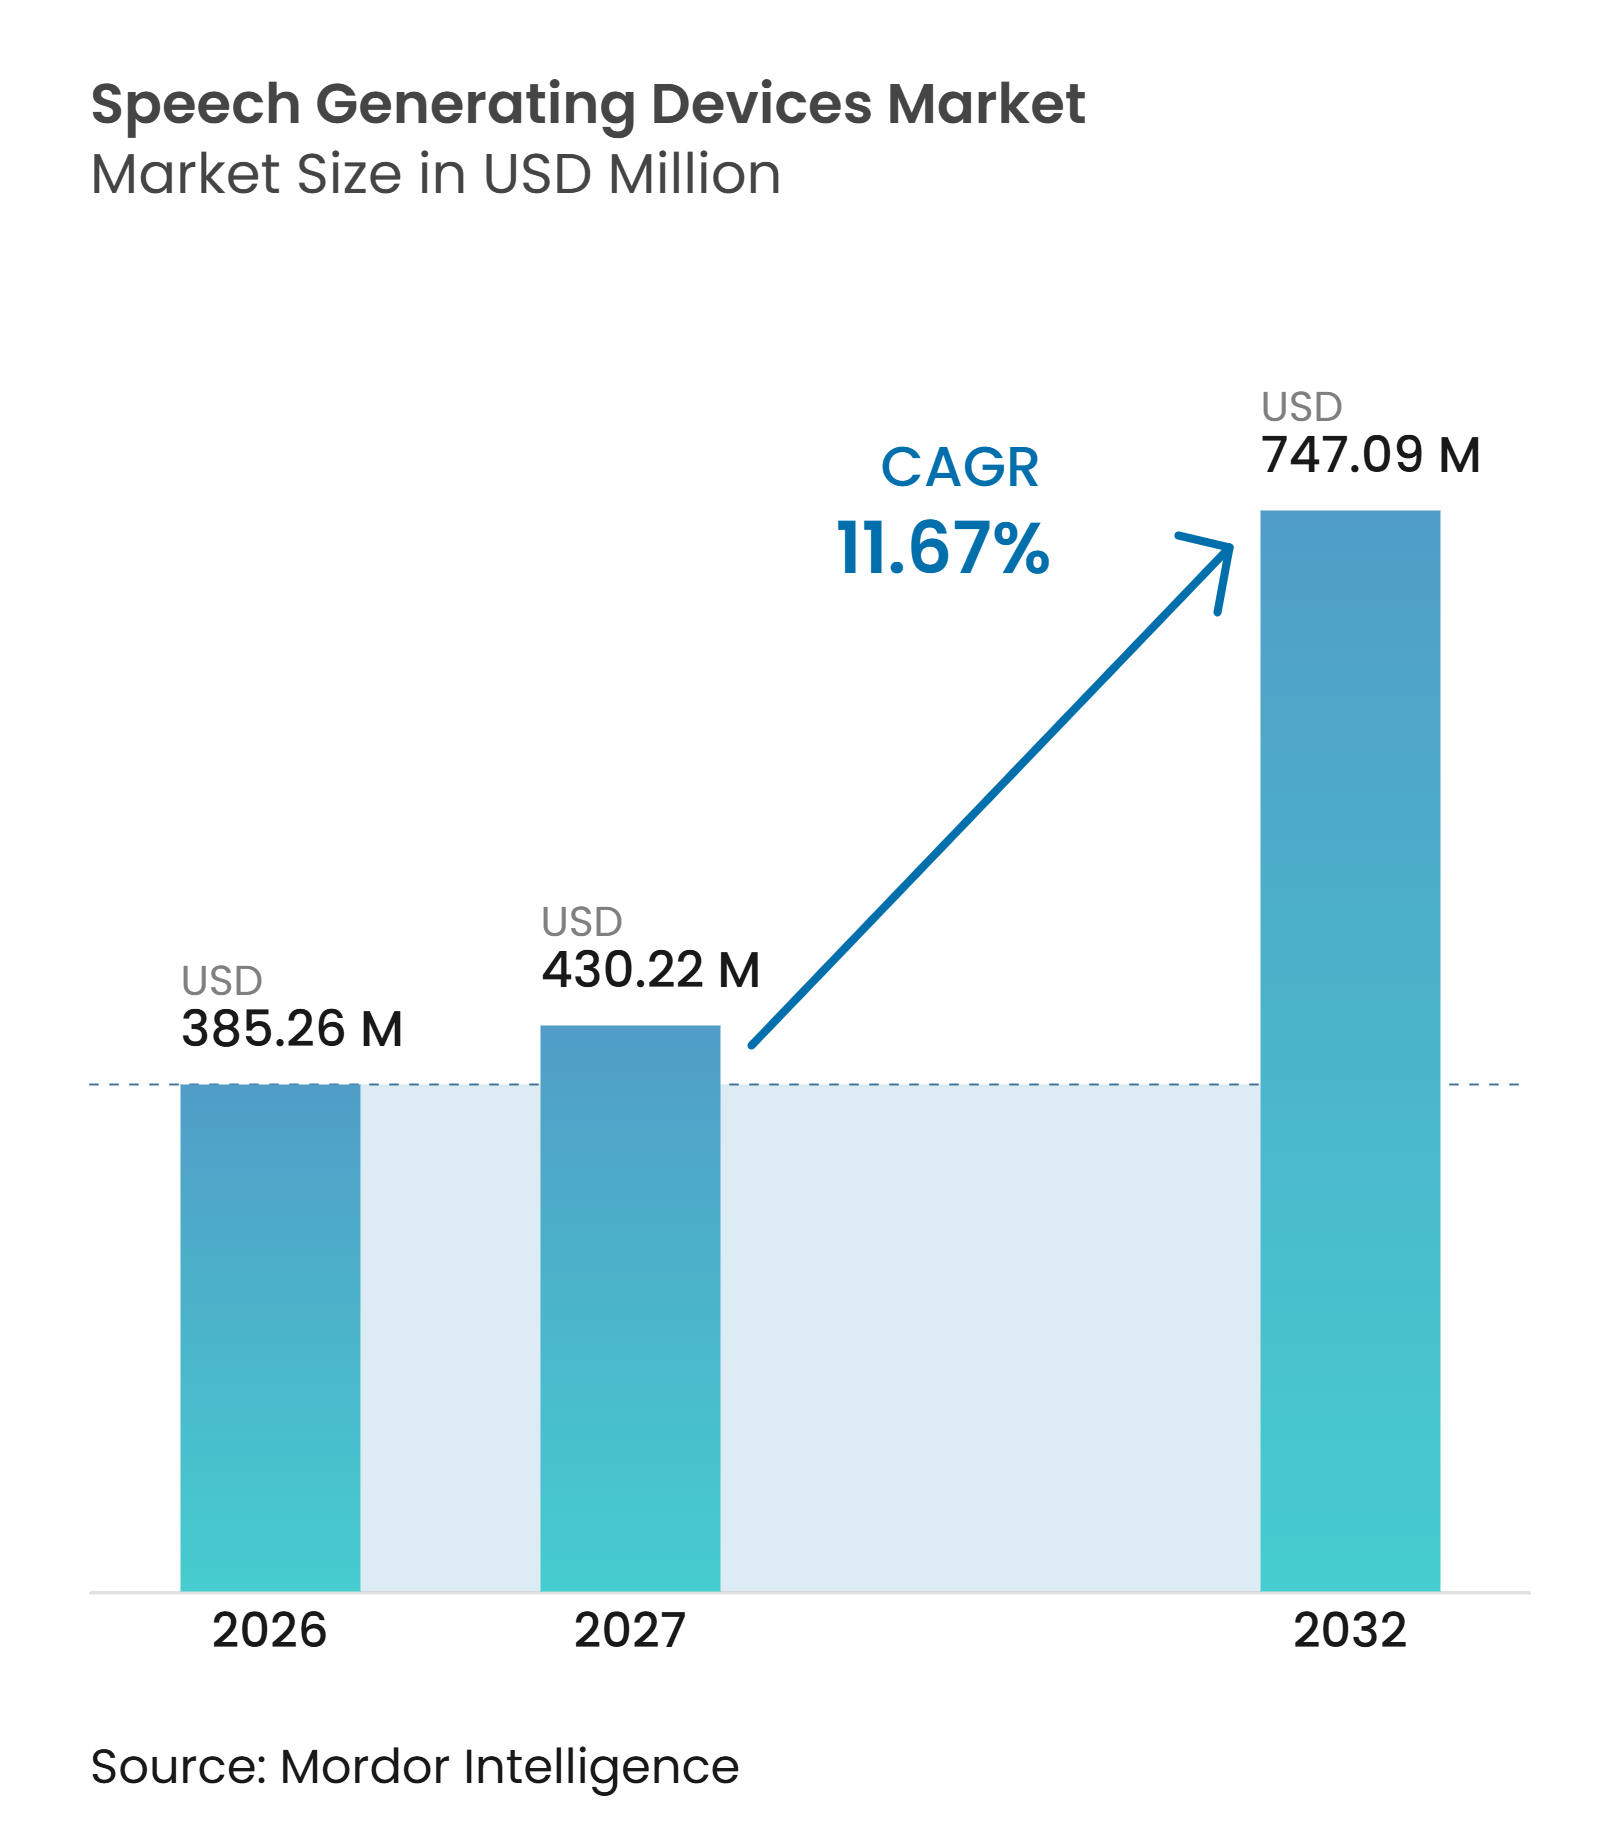
Se espera que el tamaño del Mercado de Dispositivos Generadores de Voz aumente de 385,26 millones de USD en 2026 a 430,22 millones de USD en 2027 y alcance los 747,09 millones de USD para 2032, creciendo a una CAGR del 11,67% durante el período 2027-2032.
El mercado de dispositivos generadores de voz está respaldado por una creciente necesidad de comunicación aumentativa y alternativa entre personas con autismo, afasia relacionada con accidentes cerebrovasculares, parálisis cerebral, ELA y otras condiciones que limitan el habla. La Organización Mundial del Accidente Cerebrovascular reportó 11,9 millones de nuevos accidentes cerebrovasculares y 93,8 millones de personas que viven con esta condición a nivel mundial en 2025, lo que genera una necesidad sustancial de apoyo a la comunicación en adultos. El mercado de dispositivos generadores de voz también se beneficia de los requisitos de tecnología de asistencia en las escuelas, una atención ambulatoria más amplia y el desarrollo de productos en bancos de voz, seguimiento ocular y contenido multilingüe. Las empresas vinculan cada vez más el hardware, el software, la formación clínica y la distribución, lo que hace que la calidad del servicio sea tan importante como las especificaciones del dispositivo. Los límites de reembolso, los requisitos de cumplimiento de dispositivos médicos y la escasez de patólogos del habla y el lenguaje continúan restringiendo el acceso, particularmente para herramientas de software de menor costo y entornos de menores ingresos.
Conclusiones Clave del Informe
- Por tipo de dispositivo, los dispositivos generadores de voz dedicados representaron el 42,54% de la participación del mercado de dispositivos generadores de voz en 2026, mientras que se prevé que las aplicaciones de comunicación móvil se expandan a una CAGR del 13,65% hasta 2032.
- Por tipo de pantalla, los dispositivos de pantalla dinámica representaron el 66,54% de los ingresos de la categoría global en 2026 y se prevé que se expandan a una CAGR del 13,98% hasta 2032.
- Por aplicación, las necesidades de comunicación pediátrica representaron el 53,76% del tamaño del mercado de dispositivos generadores de voz en 2026, mientras que se prevé que los trastornos de comunicación adquiridos en adultos crezcan a una CAGR del 14,76% hasta 2032.
- Por usuario final, los hospitales y centros de rehabilitación representaron el 36,87% del tamaño del mercado de dispositivos generadores de voz en 2026, mientras que se prevé que las clínicas especializadas y las consultas de patología del habla y el lenguaje crezcan a una CAGR del 14,87% hasta 2032.
- Por geografía, América del Norte representó el 41,67% de la participación del mercado de dispositivos generadores de voz en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 12,65% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia del Autismo, la ELA, la Afasia por Accidente Cerebrovascular y la Parálisis Cerebral | +3.20% | Global | Corto plazo (≤ 2 años) |
| Expansión de la Provisión de Tecnología de Asistencia en Escuelas y en el Ámbito Público | +1.90% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Transición hacia Voces Sintéticas Personalizadas y Bancos de Voz | +1.80% | Global | Mediano plazo (2-4 años) |
| Adopción del Seguimiento Ocular y el Acceso Multimodal para Discapacidades Motoras Graves | +1.40% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Integración de Dispositivos Generadores de Voz en la Tele-Rehabilitación y la Atención Conectada | +1.20% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Localización del Contenido de Comunicación Aumentativa y Alternativa para Usuarios Multilingües y Culturalmente Diversos | +1.00% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedad en las Principales Categorías Diagnósticas
El mercado de dispositivos generadores de voz está vinculado a condiciones que generan necesidades duraderas de lenguaje expresivo a lo largo del ciclo de vida. La Organización Mundial del Accidente Cerebrovascular registró 11,9 millones de nuevos eventos de accidente cerebrovascular y 93,8 millones de casos prevalentes en todo el mundo en 2025, lo que crea una gran población que puede necesitar apoyo durante la recuperación y la atención a largo plazo. La afasia post-accidente cerebrovascular crea una importante vía de derivación para la evaluación de comunicación aumentativa y alternativa en adultos, la terapia y el posterior ajuste del dispositivo a medida que cambian las capacidades de la persona. Una revisión de The Lancet de 2025 reportó una prevalencia al nacimiento de parálisis cerebral de 1,5 a 1,7 por cada 1.000 nacidos vivos en países de altos ingresos y de 3,0 a 3,9 por cada 1.000 en países de ingresos bajos y medios. Estas poblaciones necesitan diferentes métodos de acceso, desde sistemas simples basados en símbolos y diseños de página predecibles hasta dispositivos controlados por los ojos para personas con limitaciones motoras graves. La demanda abarca, por tanto, entornos de atención pediátrica, de adultos con trastornos adquiridos y de usuarios mayores, con diferentes prioridades clínicas en cuanto al desarrollo del lenguaje, el acceso independiente, la participación del cuidador, la profundidad del vocabulario y el ritmo del cambio funcional.
La Provisión Escolar y el Contenido Localizado Amplían el Acceso
La política escolar convierte la necesidad clínica en evaluación financiada del dispositivo, formación y uso cotidiano durante la jornada escolar. La Oficina de Rendición de Cuentas del Gobierno de los Estados Unidos declaró que la Ley de Educación para Personas con Discapacidades (IDEA) exige que los equipos de programas de educación individualizada consideren la tecnología de asistencia para cada niño con una discapacidad, aunque la dotación de personal, la financiación y el conocimiento del personal siguen siendo obstáculos. La legislación de Virginia que entró en vigor en julio de 2025 exige formación en dispositivos de comunicación aumentativa y alternativa para el personal escolar que apoya a los estudiantes que utilizan estos sistemas, lo que centra la atención en la implementación más que en la adquisición del dispositivo. El Reino Unido también puso en marcha un proyecto piloto de biblioteca de préstamo de tecnología de asistencia de 1,7 millones de GBP que permite a las escuelas probar el equipo antes de comprarlo, ayudando al personal a comprobar si un sistema se adapta al estudiante y a la rutina del aula. El mercado de dispositivos generadores de voz se beneficia cuando los proveedores ofrecen vocabulario utilizable, formación práctica y contenido localizado junto con el dispositivo, porque las escuelas necesitan herramientas que el personal pueda usar de forma coherente. Este modelo puede reducir la carga sobre el personal especializado, mejorar la adopción diaria en las aulas y hacer más probable que el equipo siga siendo parte del plan de aprendizaje de un estudiante cuando los docentes, terapeutas y familias utilizan un lenguaje y rutinas coherentes.
Las Voces Sintéticas Personalizadas y los Bancos de Voz Refuerzan el Valor del Producto
El banco de voz está ganando relevancia para personas con condiciones progresivas, especialmente ELA, que pueden perder el habla natural con el tiempo y desean conservar una voz reconocible. Un estudio de Scientific Reports de 2025 encontró que los métodos de generación de voz mediante inteligencia artificial que utilizan habla almacenada en bancos podían producir enunciados personalizados que conservaban las características de la propia voz del paciente, incluidas las cualidades asociadas al habla individual. Tobii Dynavox añadió la licencia My-Own-Voice para usuarios elegibles de dispositivos dedicados y amplió sus opciones de voz en 2026, acercando esta función a la oferta principal del dispositivo. El habla personalizada puede mejorar la aceptación porque la comunicación resulta más familiar para el usuario, los familiares y los interlocutores habituales. También aumenta el valor de las plataformas que combinan acceso al dispositivo, servicios de voz, software de vocabulario y soporte tras la configuración inicial. En el mercado de dispositivos generadores de voz, esto puede hacer que el soporte de software a largo plazo sea más importante que una venta de hardware puntual y puede favorecer a los proveedores que pueden mantener la voz, la configuración, las opciones de idioma y el historial de comunicación de un usuario a lo largo del tiempo.
El Seguimiento Ocular, el Acceso Multimodal y la Atención Conectada Atienden Necesidades Complejas
Los controles de seguimiento ocular y multimodales amplían las opciones de comunicación para los usuarios que no pueden utilizar de forma fiable pantallas táctiles o interruptores debido a una discapacidad motora grave. Un estudio de Human Factors de 2026 encontró que una interfaz híbrida que utilizaba señales de potencial evocado visual de estado estacionario y seguimiento ocular mejoró la velocidad de selección y redujo las selecciones accidentales en tareas de comunicación exigentes. Smartbox presentó su rastreador ocular Evo en 2025, utilizando procesamiento en el dispositivo para mejorar la calibración en entornos reales para los usuarios de Grid Pad y apoyar el uso más allá de entornos altamente controlados. La telepráctica puede apoyar la configuración del dispositivo, la formación de seguimiento, los cambios de vocabulario y la resolución de problemas cuando la atención especializada no está disponible localmente o cuando los desplazamientos regulares son difíciles. Una revisión sistemática de 2025 encontró que la intervención de comunicación aumentativa y alternativa mediante telepráctica mostró viabilidad y eficacia temprana para niños con autismo o discapacidades intelectuales. Estos servicios hacen que la tecnología de acceso avanzado sea más utilizable más allá de las visitas hospitalarias y apoyan el mercado de dispositivos generadores de voz en entornos domésticos, escolares y comunitarios donde la práctica regular, la confianza familiar y la ayuda técnica oportuna determinan si un dispositivo se utiliza de manera efectiva.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos en el Reembolso y la Financiación de Dispositivos Dedicados de Alto Costo | -1.30% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Patólogos del Habla y el Lenguaje y Especialistas en Comunicación Aumentativa y Alternativa | -0.90% | Global | Largo plazo (≥ 4 años) |
| Fricción de Interoperabilidad y Flujo de Trabajo en los Ecosistemas de Software de Comunicación Aumentativa y Alternativa | -0.70% | Global | Mediano plazo (2-4 años) |
| Limitaciones de Batería, Durabilidad y Tiempo de Inactividad del Dispositivo en el Uso Diario | -0.40% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Complejidad del Reembolso y las Barreras de Uso Diario Limitan la Adopción de Dispositivos de Alto Costo
La cobertura pública puede hacer accesibles los sistemas dedicados, pero el proceso de aprobación sigue siendo exigente para los usuarios, las familias y los equipos prescriptores. El CMS cubre los dispositivos generadores de voz que cumplen los requisitos como equipo médico duradero cuando los usuarios cumplen los requisitos médicos y de documentación[1]. El proceso puede requerir la participación del médico, la evaluación de un patólogo del habla y el lenguaje, evidencia de una prueba del dispositivo y un plan de atención individualizado, lo que puede retrasar la provisión una vez identificada la necesidad de comunicación. La política de Medicare también distingue los sistemas dedicados de las tabletas de uso general, lo que puede limitar el reembolso de las herramientas de comunicación basadas en aplicaciones incluso cuando el software es clínicamente útil. Las actualizaciones de política de Noridian de 2025 muestran que la codificación y la administración de la cobertura continúan dando forma a las categorías de dispositivos disponibles a través del sistema de equipo médico duradero de los Estados Unidos[2]. La duración de la batería, el mantenimiento, la durabilidad y el tiempo sin dispositivo pueden crear barreras adicionales de uso diario para las personas que dependen del sistema para la comunicación esencial en el hogar, en la escuela, durante los desplazamientos y al moverse entre la atención hospitalaria, de rehabilitación y comunitaria.
La Fragmentación del Personal Especializado y del Software Limita la Adopción
Los patólogos del habla y el lenguaje son fundamentales para la evaluación, la selección del dispositivo, la prescripción, la formación, la documentación para el reembolso y los ajustes que siguen a los cambios en las capacidades del usuario. Texas reportó 392.363 estudiantes que recibían servicios de patología del habla y el lenguaje en el año escolar 2025-2026, apoyados por 5.556 patólogos del habla y el lenguaje equivalentes a tiempo completo, lo que ilustra la elevada demanda de servicios dentro de un gran sistema educativo. El Departamento de Salud de Filipinas reportó que el 79% de los puestos autorizados de logopedas estaban vacantes en septiembre de 2026, lo que limita el acceso donde la aportación especializada ya es escasa. Un estudio de 2026 realizado en Georgia identificó el conocimiento limitado de los profesionales, la débil coordinación, las brechas de financiación y la escasez de personal como los principales obstáculos para el acceso a la comunicación aumentativa y alternativa. El vocabulario propietario, las herramientas de acceso y los formatos de archivo también pueden generar fricción cuando un usuario cambia de dispositivo o método de acceso durante un largo proceso de atención. El mercado de dispositivos generadores de voz necesitará una configuración más sencilla, mejores herramientas de soporte y flujos de trabajo más interoperables para atender a personas fuera de los centros especializados sin reducir la calidad clínica de la evaluación, la formación del usuario, la participación del cuidador y el ajuste continuo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo:
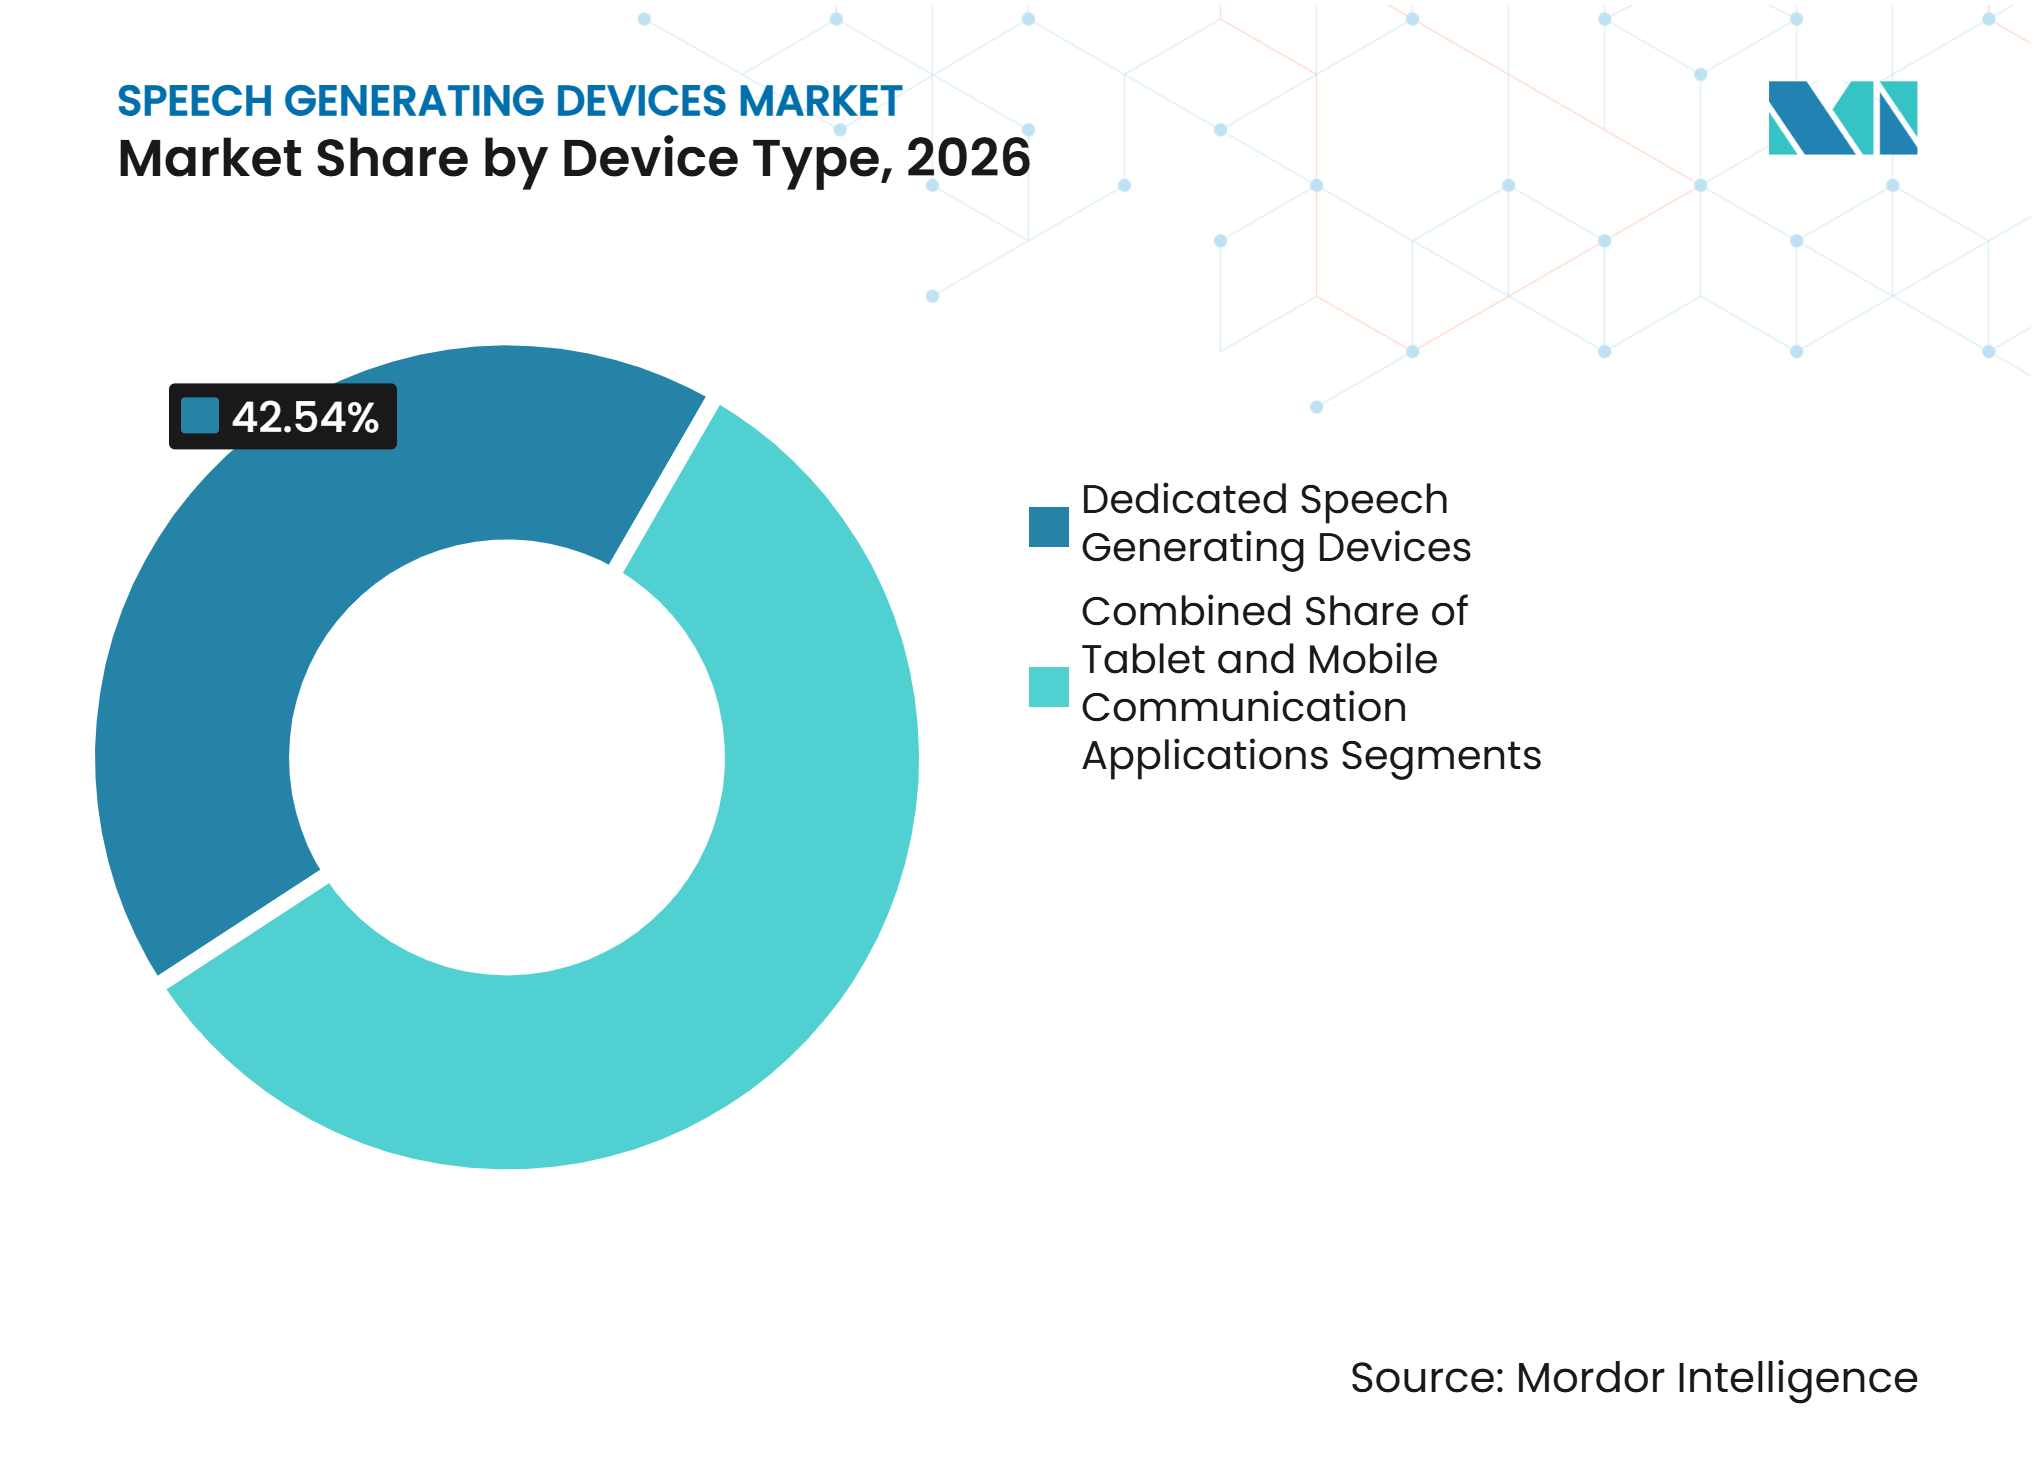
Los Sistemas Dedicados Mantienen su Fortaleza Clínica mientras las Aplicaciones Amplían el AccesoLos dispositivos generadores de voz dedicados representaron el 42,54% de los ingresos de la categoría en 2026. Su posición refleja el uso en casos clínicos complejos que requieren hardware duradero, configuración especializada y vías de reembolso establecidas. Las normas de cobertura del CMS continúan apoyando los dispositivos de uso específico para usuarios elegibles con discapacidad grave del habla. Los sistemas dedicados pueden integrar control por seguimiento ocular, opciones de montaje, altavoces, soporte de batería y paquetes de vocabulario clínico fijo. Estas características son importantes cuando una persona depende del dispositivo durante todo el día. También permiten a los clínicos y cuidadores trabajar dentro de un entorno de producto conocido durante la formación y el seguimiento.
Se prevé que las aplicaciones de comunicación móvil crezcan a una CAGR del 13,65% hasta 2032. El menor costo de entrada y la amplia disponibilidad en iOS y Android generan interés entre las familias, las escuelas y los nuevos usuarios. PRC-Saltillo amplió su oferta de software en 2025 con Unity AAC para iOS y LAMP Words for Life en su plataforma Discover. Las aplicaciones pueden añadir vocabulario multilingüe y funciones habilitadas por inteligencia artificial sin reemplazar el hardware. Su principal limitación es que el reembolso no se extiende de forma coherente a los sistemas de tabletas de uso general. El mercado de dispositivos generadores de voz tiene, por tanto, dos vías conectadas: equipos dedicados financiados clínicamente y herramientas de comunicación más accesibles basadas en software.



Por Tipo de Pantalla:
Las Pantallas Dinámicas Lideran gracias a un Diseño de Comunicación FlexibleLos dispositivos de pantalla dinámica representaron el 66,54% de los ingresos de la categoría en 2026. Permiten a los usuarios y clínicos organizar, ampliar y adaptar el vocabulario a medida que cambian las necesidades de comunicación. Esta flexibilidad es útil para los niños que están desarrollando el lenguaje y para las personas con condiciones motoras progresivas. Una revisión de 2025 encontró que las aplicaciones móviles, que generalmente utilizan arquitecturas de pantalla dinámica, representaron el 37,7% de los estudios de tecnología de comunicación aumentativa y alternativa incluidos en la revisión[3]. Los sistemas dinámicos también pueden admitir varios conjuntos de páginas, tamaños de símbolos y opciones de entrada dentro de un mismo dispositivo. Estas capacidades ayudan a los clínicos a personalizar la comunicación sin cambiar la plataforma general.
Se prevé que los dispositivos de pantalla dinámica crezcan a una CAGR del 13,98% hasta 2032. PRC-Saltillo presentó Genesis 13 y Genesis 16 en 2026 con pantallas más grandes y una pantalla para el interlocutor para la interacción compartida. Las pantallas fijas siguen siendo útiles para los usuarios que necesitan ubicaciones de vocabulario estables, conjuntos de símbolos limitados o patrones motores más sencillos. Su valor es mayor cuando la previsibilidad es más útil que el contenido cambiante. El hardware fijo dedicado también puede enfrentar menos preguntas regulatorias relacionadas con el software que las aplicaciones de comunicación nativas para tabletas en algunos entornos europeos. El mercado de dispositivos generadores de voz seguirá utilizando ambos formatos, pero es probable que las pantallas adaptativas reciban más inversión en productos.
Por Aplicación:
La Demanda Pediátrica Lidera mientras las Necesidades Adquiridas en Adultos se AceleranLas necesidades de comunicación pediátrica representaron el 53,76% de los ingresos por aplicación en 2026. La intervención temprana, el apoyo escolar y los largos períodos de uso del dispositivo sostienen esta posición. La política educativa de los Estados Unidos exige que los equipos consideren la tecnología de asistencia, lo que ofrece a los niños con necesidades de comunicación complejas una vía formal de evaluación y apoyo. Los usuarios pediátricos a menudo necesitan cambios continuos de vocabulario, ajustes en el método de acceso y formación para los cuidadores a medida que se desarrollan. Esto hace que la calidad del servicio a largo plazo sea importante para los proveedores. Los sistemas de vocabulario familiares también pueden crear continuidad desde la escuela hasta el hogar y la atención comunitaria.
Se prevé que los trastornos de comunicación adquiridos en adultos crezcan a una CAGR del 14,76% hasta 2032. La atención del accidente cerebrovascular, la ELA y la afasia conlleva diferentes necesidades de comunicación, incluida la creación más rápida de mensajes, el flujo conversacional natural y la identidad de voz. Un proyecto piloto de tele-rehabilitación de 2025 para personas con afasia crónica reportó un 94% de integridad terapéutica y una alta aceptación por parte de los usuarios en 9 participantes[3]. Lingraphica presentó la función Conversations para usuarios adultos en 2026 para apoyar la comunicación espontánea dentro de su suite Hub. Los usuarios mayores siguen siendo un grupo emergente, pero la formación de los cuidadores y la complejidad de la interfaz continúan limitando la adopción. Estas necesidades animan a los proveedores a diseñar flujos de trabajo más sencillos que complementen la terapia clínica en lugar de reemplazarla.
Por Usuario Final:
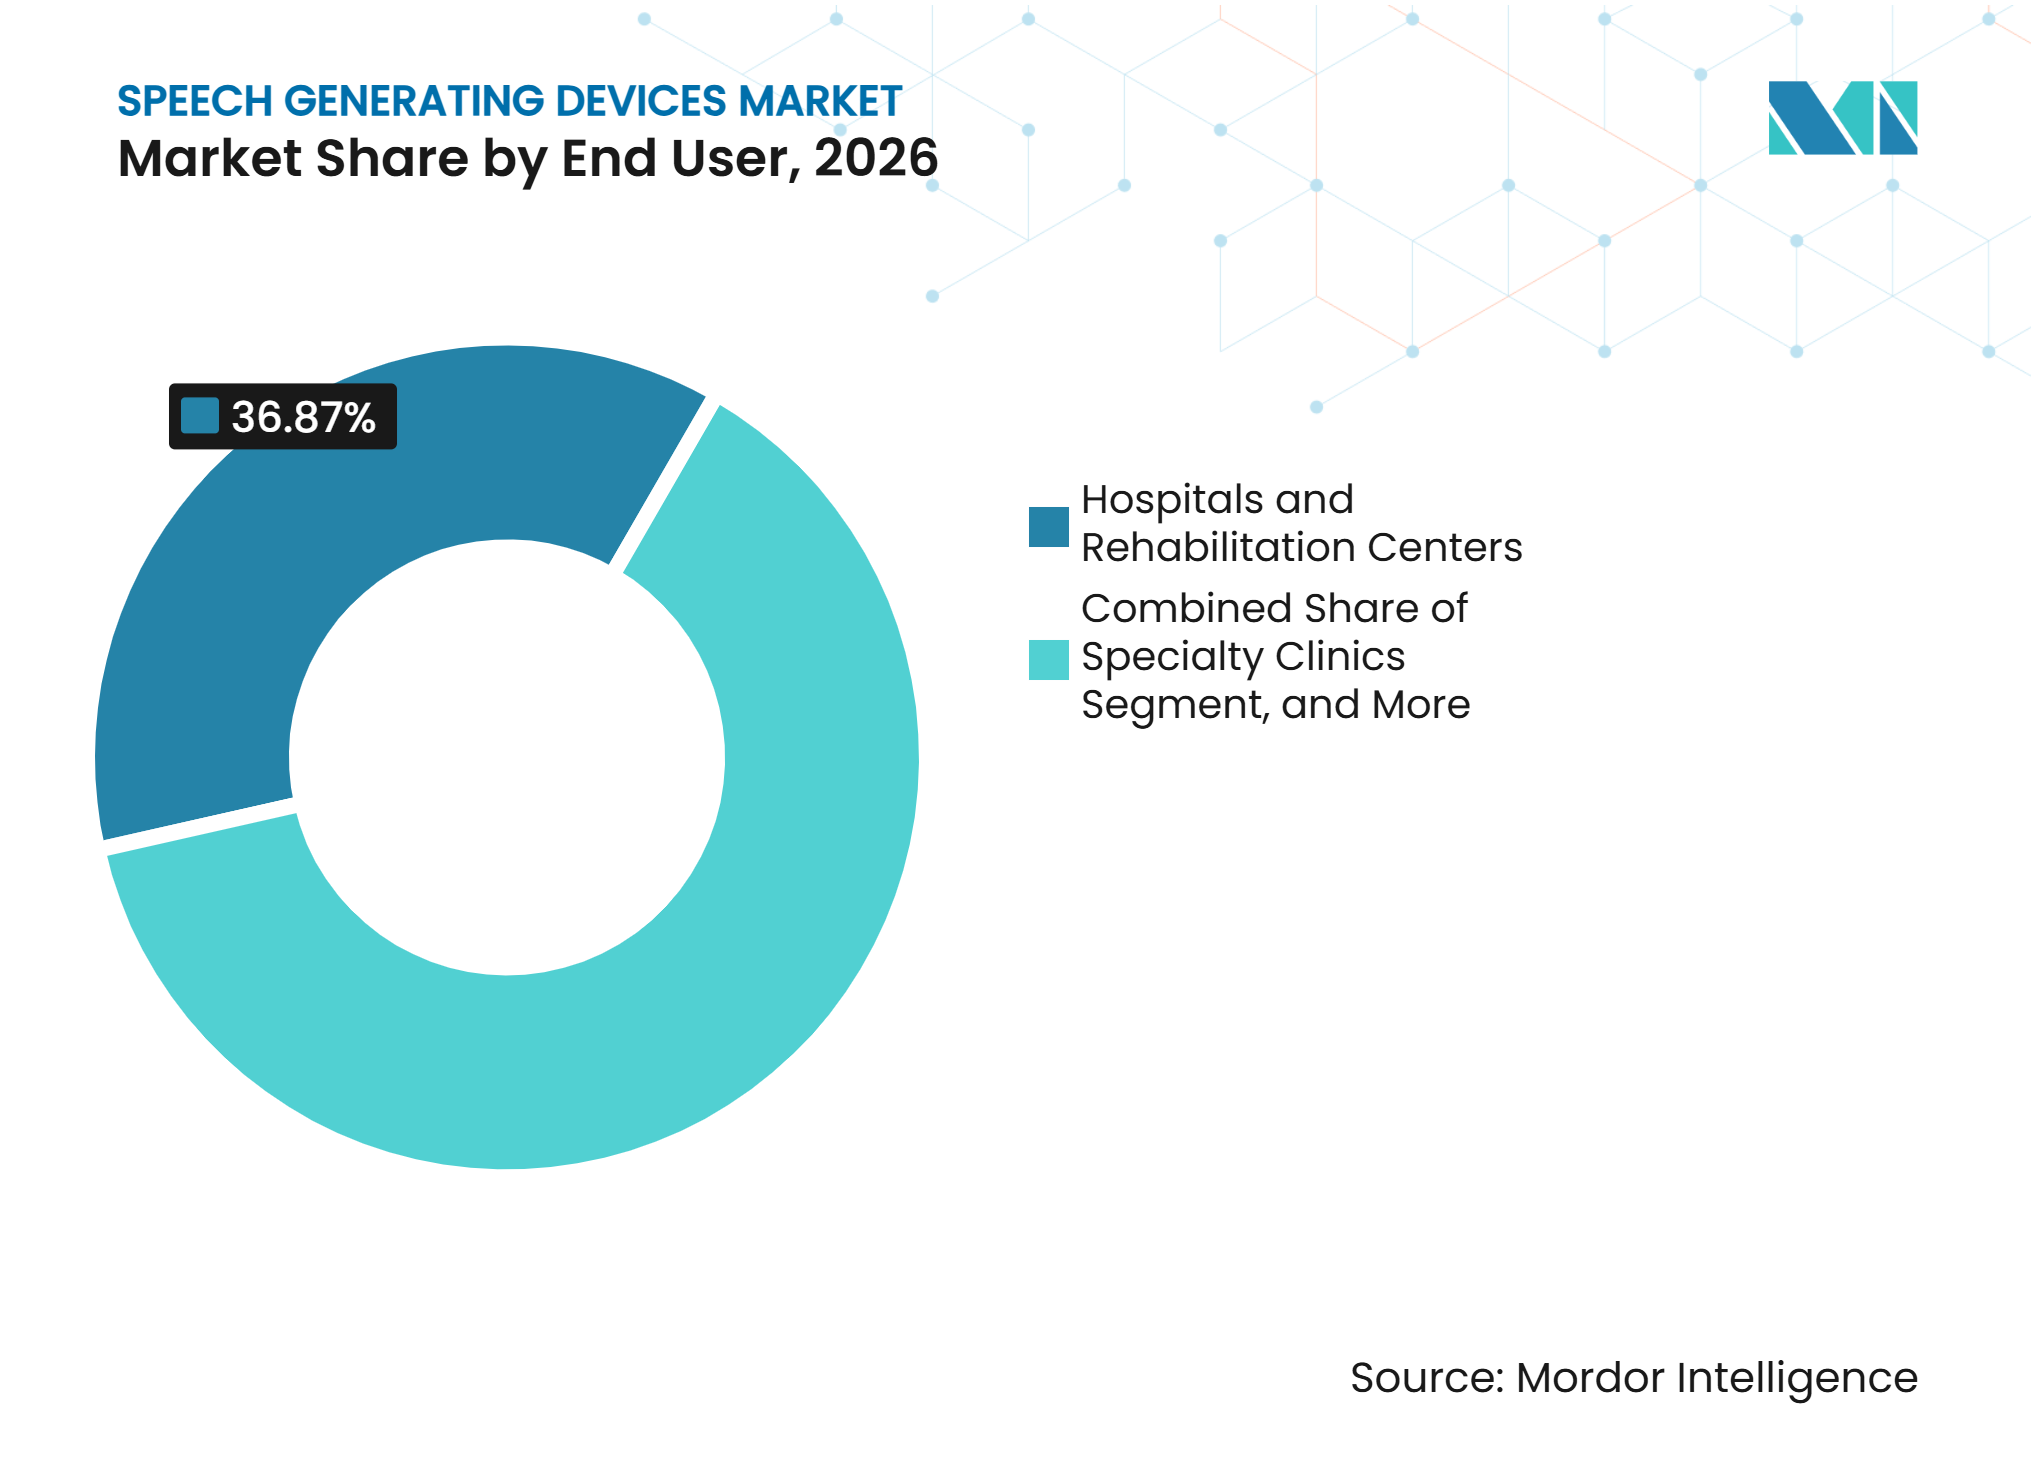
Los Hospitales Siguen siendo Importantes mientras las Clínicas Especializadas se Expanden más RápidoLos hospitales y centros de rehabilitación representaron el 36,87% de los ingresos por usuario final en 2026. Los ingresos neurológicos agudos, la evaluación hospitalaria y los procesos establecidos de equipo médico duradero respaldan este papel. Los hospitales pueden reunir a médicos rehabilitadores, patólogos del habla y el lenguaje, terapeutas ocupacionales y cuidadores durante una evaluación del dispositivo. Son un primer punto de derivación importante tras un accidente cerebrovascular o una lesión neurológica grave. Sus procesos de adquisición también apoyan el uso de equipos dedicados en casos médicamente complejos. Sin embargo, en muchos casos, el hospital inicia el plan de comunicación en lugar de gestionar cada ajuste posterior.
Se prevé que las clínicas especializadas y las consultas de patología del habla y el lenguaje crezcan a una CAGR del 14,87% hasta 2032. Estos entornos pueden proporcionar programación repetida, formación y revisión tras el alta. La Asociación Americana del Habla, Lenguaje y Audición destacó las prácticas de inclusión en el aula para la comunicación aumentativa y alternativa en 2026, reforzando la necesidad de apoyo especializado que conecte las rutinas escolares con los objetivos clínicos. La atención domiciliaria también está ganando relevancia a medida que la telepráctica hace que el apoyo remoto sea más práctico. Las escuelas siguen siendo un entorno de usuario final de alto volumen porque el personal debe ayudar a los estudiantes a utilizar las herramientas documentadas durante el aprendizaje cotidiano. El mercado de dispositivos generadores de voz se beneficia cuando los usuarios clínicos y educativos pueden coordinar el vocabulario, los métodos de acceso y los planes de formación.

Por Canal de Distribución:
El Servicio Directo se Convierte en una Ventaja CompetitivaLa adquisición institucional directa es importante para los sistemas dedicados de alto valor vendidos a hospitales, escuelas y redes de rehabilitación. Estos compradores a menudo necesitan pruebas de dispositivos, apoyo en la documentación, formación del personal y servicio técnico continuo. Dynavox Group adquirió socios revendedores en Francia, Alemania e Italia entre 2025 y 2026, ampliando su presencia de servicio directo en los principales mercados europeos. El control directo puede mejorar los tiempos de respuesta y dar a los fabricantes un contacto más estrecho con los clínicos y los usuarios. También incorpora los ingresos de distribución y servicio dentro de la empresa. Este enfoque es difícil de reproducir para los proveedores más pequeños en varios países.
Los distribuidores de dispositivos médicos y los especialistas en tecnología de asistencia siguen siendo necesarios donde los proveedores no operan redes directas. Apoyan la atención comunitaria, el uso doméstico y las instituciones más pequeñas que pueden no tener contratos directos con los fabricantes de dispositivos. Los canales en línea y minoristas son cada vez más relevantes para las aplicaciones de menor costo y los paquetes de tabletas. Pueden ayudar a los cuidadores y las escuelas a encontrar herramientas de nivel básico, aunque pueden proporcionar menos orientación clínica que los canales especializados. En el mercado de dispositivos generadores de voz, la vía de comercialización de un proveedor afecta cada vez más a su capacidad para ayudar a los usuarios con la financiación, la configuración, las actualizaciones de software y las reparaciones. La estrategia de canal está, por tanto, estrechamente vinculada a la adopción del producto y la retención a largo plazo.
Análisis Geográfico
América del Norte
América del Norte representó el 41,67% de los ingresos globales en 2026. El CMS clasifica los sistemas dedicados que cumplen los requisitos como equipo médico duradero bajo la Determinación de Cobertura Nacional 274, lo que apoya una vía de reembolso estructurada para los usuarios elegibles. Las obligaciones de tecnología de asistencia en las escuelas amplían la demanda más allá de la atención sanitaria hacia la educación pública. El requisito de formación en comunicación aumentativa y alternativa de Virginia de 2025 ilustra cómo la política estatal puede fortalecer la implementación después de que se suministra un dispositivo. Dynavox Group también amplió su capacidad operativa en América del Norte en 2025 a través de una nueva instalación en Pittsburgh y una inversión en sistemas. La base de reembolso y especialistas establecida en la región apoya el hardware premium, pero también refuerza la importancia de la documentación clínica. La Oficina de Rendición de Cuentas del Gobierno reportó que los distritos escolares continúan enfrentando limitaciones de conocimiento del personal, financiación y personal, lo que demuestra que la elegibilidad no siempre se traduce en uso.
Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 12,65% hasta 2032. La demanda está respaldada por la inversión en atención sanitaria, los esfuerzos de inclusión de personas con discapacidad y la necesidad de contenido lingüístico localizado en diversos sistemas de salud. En Corea del Sur, el Ministerio de Seguridad Alimentaria y Farmacéutica designó Repeech de Hi como dispositivo médico innovador en agosto de 2026, creando una vía para su consideración en la cobertura del seguro de salud y el uso institucional. Los programas de apoyo a la discapacidad de India y los requisitos de adquisición de educación especial apoyan el acceso, mientras que la asequibilidad sigue siendo importante para una adopción más amplia. La capacidad de salud digital y las capacidades de voz con inteligencia artificial de China crean margen para el desarrollo de software local. Tobii Dynavox añadió soporte para coreano y chino tradicional a TD Snap en 2026, incluyendo símbolos, voces, interfaces y métodos de entrada localizados. Esta localización es importante porque las herramientas de comunicación deben reflejar el idioma y el contexto cultural del usuario.
Europa, Oriente Medio y África, y América del Sur
Europa cuenta con vías de reembolso establecidas en países como Alemania, mientras que los requisitos de cumplimiento de dispositivos médicos condicionan el ritmo de adopción del software. La plataforma de Smartbox es compatible con usuarios en 37 idiomas, y la inversión de Verdane en 2026 proporciona a la empresa recursos para ampliar su alcance internacional. La influencia regulatoria de la región puede favorecer a los productos con documentación clínica y de cumplimiento establecida. En Oriente Medio y África, la elevada carga de parálisis cerebral y la limitada disponibilidad de especialistas generan necesidad, pero la financiación, el apoyo lingüístico y la capacidad del personal siguen siendo limitaciones clave. La investigación de Georgia también identificó brechas en política, financiación y conocimiento de los profesionales que limitan el acceso a la comunicación aumentativa y alternativa. América del Sur se encuentra en una etapa temprana de adopción, con Brasil y Argentina como anclas comerciales. El vocabulario multilingüe y los símbolos culturalmente relevantes ofrecen una vía práctica para que los proveedores amplíen el acceso en estas geografías mixtas.
Panorama Competitivo
Concentración del Mercado
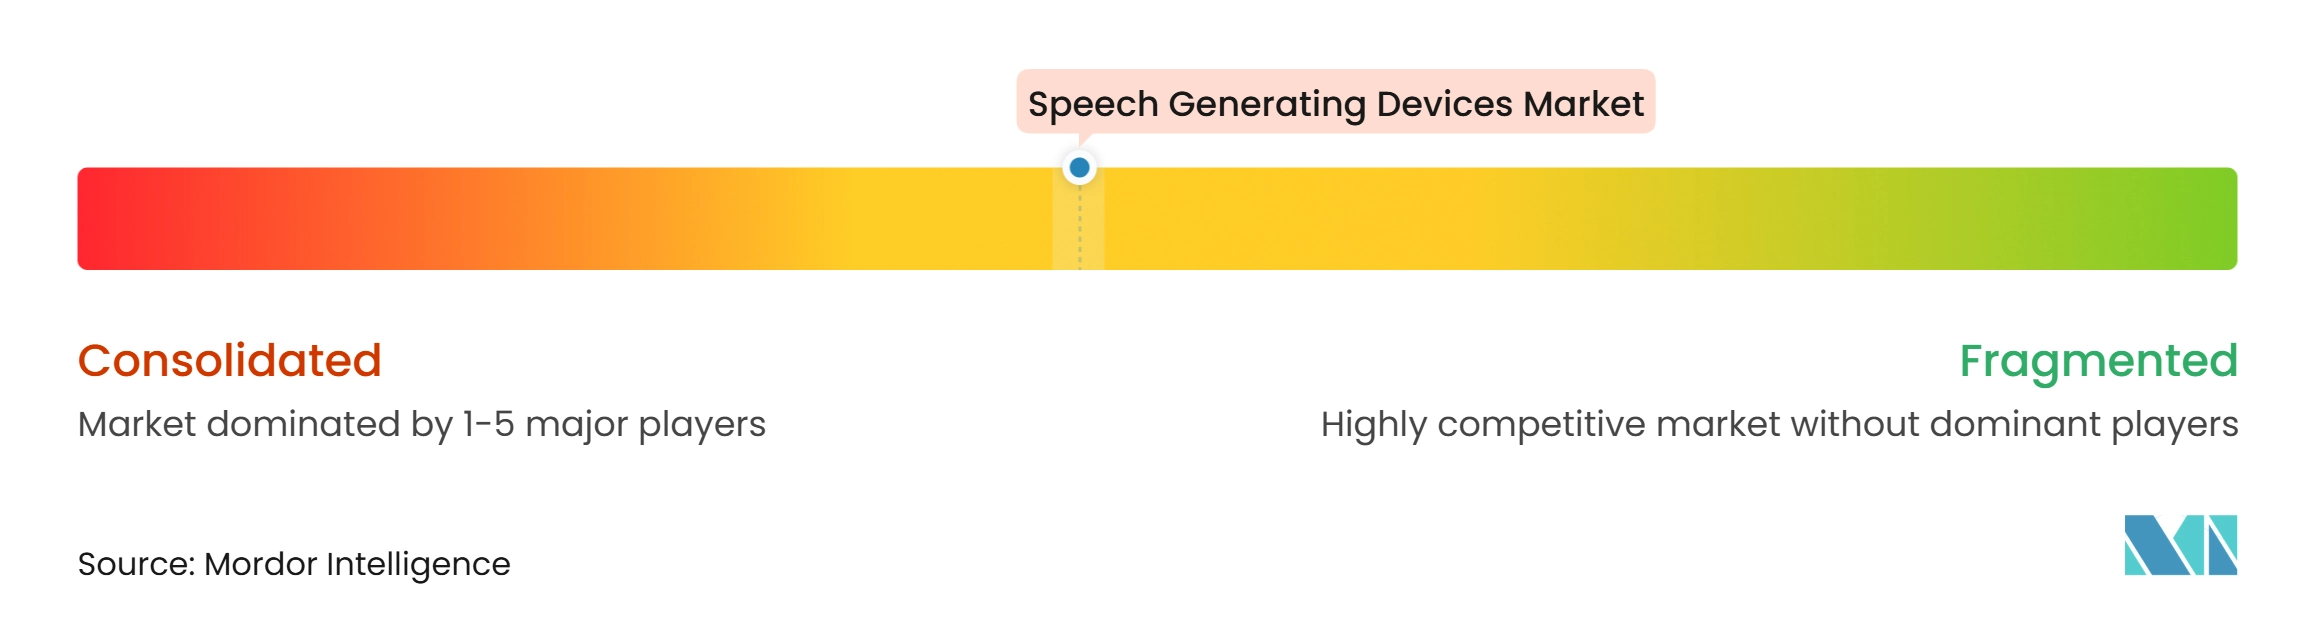
El mercado de dispositivos generadores de voz tiene un líder claro en hardware dedicado premium, mientras que el software, los accesorios para tabletas y las herramientas de acceso especializadas siguen siendo más fragmentados. Dynavox Group ha pasado del suministro de productos a un modelo de servicio más directo en Europa mediante la adquisición de Cenomy, RehaMedia y SR Labs Healthcare. Esta estrategia pone la distribución local, el apoyo a los clínicos, la formación en implementación y la coordinación del servicio bajo un control más estrecho de la empresa. También reduce la dependencia de revendedores independientes en mercados donde la financiación y el soporte técnico pueden determinar si un usuario recibe y conserva un dispositivo. El modelo crea una ventaja en países donde la financiación e implementación del dispositivo requieren un amplio apoyo local.
Smartbox está consolidando su posición a través del software internacional y la tecnología de acceso. Verdane adquirió una participación mayoritaria en Smartbox en 2026 con el objetivo de triplicar el número de usuarios atendidos para 2030. Smartbox también lanzó Evo en 2025 tras integrar tecnología de GazeFirst, mejorando su oferta de seguimiento ocular para los sistemas Grid Pad. PRC-Saltillo amplió su cartera de software adquiriendo las aplicaciones de Therapy Box en 2026. Estos movimientos reflejan una competencia basada en sistemas de vocabulario, soporte multilingüe y tecnología de acceso más que en el hardware del dispositivo por sí solo. El mercado de dispositivos generadores de voz recompensa cada vez más a los proveedores que pueden apoyar a los usuarios en entornos clínicos, educativos y domésticos.
Los nuevos productos también muestran un movimiento continuo hacia dispositivos basados en iOS, seguimiento ocular y comunicación asistida por inteligencia artificial. IRISBOND y Control Bionics presentaron Oskol 2 en 2025 como un producto de comunicación con seguimiento ocular basado en iPad. Lingraphica se ha centrado en funciones de software para usuarios adultos, incluidas herramientas que apoyan la construcción de frases y una comunicación más espontánea. La interoperabilidad sigue siendo un punto débil porque las personas pueden necesitar cambiar de dispositivos, sistemas de vocabulario o métodos de acceso a lo largo de su vida. El software abierto y adaptable podría, por tanto, volverse más importante, especialmente en países con sensibilidad al precio.
Líderes de la Industria de Dispositivos Generadores de Voz
-
Tobii Dynavox AB
-
PRC-Saltillo
-
Smartbox Assistive Technology Limited
-
Lingraphica, Inc.
-
Forbes AAC, Inc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos Generadores de Voz Empresas cubiertas en este informe
- Tobii Dynavox AB
- PRC-Saltillo
- Smartbox Assistive Technology Limited
- Lingraphica, Inc.
- Forbes AAC, Inc.
- Jabbla BVBA
- AssistiveWare B.V.
- Control Bionics Inc.
- AbleNet, Inc.
- Attainment Company, Inc.
- EyeTech Digital Systems, Inc.
- Talk To Me Technologies, LLC
- Cognixion, Inc.
- Inclusive Technology Ltd.
- Enabling Devices, Inc.
- Zygo Corporation
- Textspeak Corporation
- Adaptivation, Inc.
Desarrollos recientes de la industria en Mercado de Dispositivos Generadores de Voz
- Septiembre de 2026: PRC-Saltillo lanzó el Genesis 13 y el Genesis 16, su primera línea de dispositivos de comunicación aumentativa y alternativa completamente nuevos basados en Windows, dirigida a adultos, adolescentes y niños con necesidades de comunicación complejas adquiridas o a largo plazo, incluidas la ELA y la parálisis cerebral. Las características incluyen las pantallas más grandes de la empresa hasta la fecha, un rastreador ocular Genesis integrado con mejor rendimiento en exteriores, configuración de batería dual, una pantalla para el interlocutor de 3 pulgadas en ángulo y una garantía High Five de 5 años.
- Abril de 2026: Dynavox Group completó la adquisición de SR Labs Healthcare en Italia, ampliando su presencia de servicio directo en el sur de Europa y completando una red de distribución directa en Francia, Alemania e Italia.
- Enero de 2026: Verdane adquirió una participación mayoritaria en Smartbox Assistive Technology Group y fijó como objetivo un aumento de 3 veces en los usuarios atendidos para 2030. La tecnología de Smartbox sirve a más de 100.000 personas en todo el mundo en 37 idiomas.
- Enero de 2026: PRC-Saltillo adquirió la suite de aplicaciones Therapy Box, que incluye Predictable, Scene & Heard Pro, Colourful Semantics y Voca Quest. La transacción amplió la cartera de comunicación aumentativa y alternativa europea y global de la empresa.
Alcance del Informe Global del Mercado de Dispositivos Generadores de Voz
Según el alcance del informe, los dispositivos generadores de voz son herramientas de comunicación de asistencia que convierten texto, símbolos o mensajes seleccionados en palabras habladas. Ayudan a las personas con discapacidades del habla o la comunicación a expresar necesidades, pensamientos y participar en conversaciones.
El mercado de dispositivos generadores de voz está segmentado por tipo de dispositivo, tipo de pantalla, aplicación, usuario final y geografía. Por tipo de dispositivo, el mercado está segmentado en dispositivos generadores de voz dedicados, dispositivos generadores de voz basados en tableta y aplicaciones de comunicación móvil. Por tipo de pantalla, el mercado está segmentado en dispositivos de pantalla dinámica y dispositivos de pantalla fija. Por aplicación, el mercado está segmentado en necesidades de comunicación pediátrica, trastornos de comunicación adquiridos en adultos y necesidades de comunicación geriátrica. Por usuario final, el mercado está segmentado en hospitales y centros de rehabilitación, clínicas especializadas y consultas de patología del habla y el lenguaje, escuelas e instituciones educativas y entornos de atención domiciliaria. Por canal de distribución, el mercado está segmentado en adquisición institucional directa, distribuidores de dispositivos médicos y especialistas en tecnología de asistencia, y canales en línea y minoristas. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Dispositivos Generadores de Voz Dedicados |
| Dispositivos Generadores de Voz Basados en Tableta |
| Aplicaciones de Comunicación Móvil |
| Dispositivos de Pantalla Dinámica |
| Dispositivos de Pantalla Fija |
| Necesidades de Comunicación Pediátrica |
| Trastornos de Comunicación Adquiridos en Adultos |
| Necesidades de Comunicación Geriátrica |
| Hospitales y Centros de Rehabilitación |
| Clínicas Especializadas y Consultas de Patología del Habla y el Lenguaje |
| Escuelas e Instituciones Educativas |
| Entornos de Atención Domiciliaria |
| Adquisición Institucional Directa |
| Distribuidores de Dispositivos Médicos y Especialistas en Tecnología de Asistencia |
| Canales en Línea y Minoristas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Dispositivo | Dispositivos Generadores de Voz Dedicados | |
| Dispositivos Generadores de Voz Basados en Tableta | ||
| Aplicaciones de Comunicación Móvil | ||
| Por Tipo de Pantalla | Dispositivos de Pantalla Dinámica | |
| Dispositivos de Pantalla Fija | ||
| Por Aplicación | Necesidades de Comunicación Pediátrica | |
| Trastornos de Comunicación Adquiridos en Adultos | ||
| Necesidades de Comunicación Geriátrica | ||
| Por Usuario Final | Hospitales y Centros de Rehabilitación | |
| Clínicas Especializadas y Consultas de Patología del Habla y el Lenguaje | ||
| Escuelas e Instituciones Educativas | ||
| Entornos de Atención Domiciliaria | ||
| Por Canal de Distribución | Adquisición Institucional Directa | |
| Distribuidores de Dispositivos Médicos y Especialistas en Tecnología de Asistencia | ||
| Canales en Línea y Minoristas | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de dispositivos generadores de voz?
La demanda está respaldada por las necesidades de comunicación vinculadas al accidente cerebrovascular, la parálisis cerebral, el autismo, la ELA y otras condiciones. El mercado de dispositivos generadores de voz también se beneficia cuando las escuelas, los cuidadores y los clínicos pueden obtener formación, sistemas de vocabulario prácticos y apoyo continuo después de seleccionar un dispositivo.
¿Cuál es el tamaño del mercado de dispositivos generadores de voz?
Se espera que el mercado de dispositivos generadores de voz aumente de 430,22 millones de USD en 2027 a 747,09 millones de USD para 2032, a una CAGR del 11,67%. El crecimiento refleja una necesidad más amplia en la atención pediátrica y de adultos, junto con el desarrollo de productos en personalización de voz, acceso por seguimiento ocular y software.
¿Qué tipo de dispositivo generador de voz lidera las ventas?
Los dispositivos generadores de voz dedicados lideraron con una participación del 42,54% en 2026 porque se utilizan ampliamente en casos clínicos complejos y cuentan con vías de reembolso establecidas. También pueden combinar hardware duradero, altavoces integrados, herramientas de acceso y soporte estructurado para los usuarios que dependen de la tecnología de comunicación durante todo el día.
¿Qué grupo de usuarios crece más rápido en dispositivos generadores de voz?
Se proyecta que los trastornos de comunicación adquiridos en adultos crezcan a una CAGR del 14,76% hasta 2032, impulsados por la demanda tras accidentes cerebrovasculares y para condiciones neurológicas progresivas. Estos usuarios a menudo necesitan acceso rápido a mensajes, facilidad conversacional y herramientas que preserven la voz e identidad personal.
¿Por qué se utilizan ampliamente los dispositivos de pantalla dinámica?
Las pantallas dinámicas representaron el 66,54% de la participación en 2026 porque los usuarios pueden adaptar el vocabulario, los diseños de página y los métodos de acceso a medida que cambian sus necesidades de comunicación. Esta flexibilidad apoya el desarrollo del lenguaje en los niños y el ajuste continuo para las personas con condiciones progresivas.
¿Qué limita el acceso a los dispositivos generadores de voz?
La documentación para el reembolso, el costo del dispositivo, la escasez de especialistas, la fragmentación del software y las necesidades de mantenimiento pueden retrasar o impedir la adopción. El acceso también puede depender de si una escuela, clínica o familia tiene el tiempo y la formación necesarios para integrar el dispositivo en la comunicación diaria.