
音声生成デバイス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 430.22 百万米ドル |
| 市場規模 (2032) | 747.09 百万米ドル |
| 成長率 (2027 - 2032) | 11.67 % |
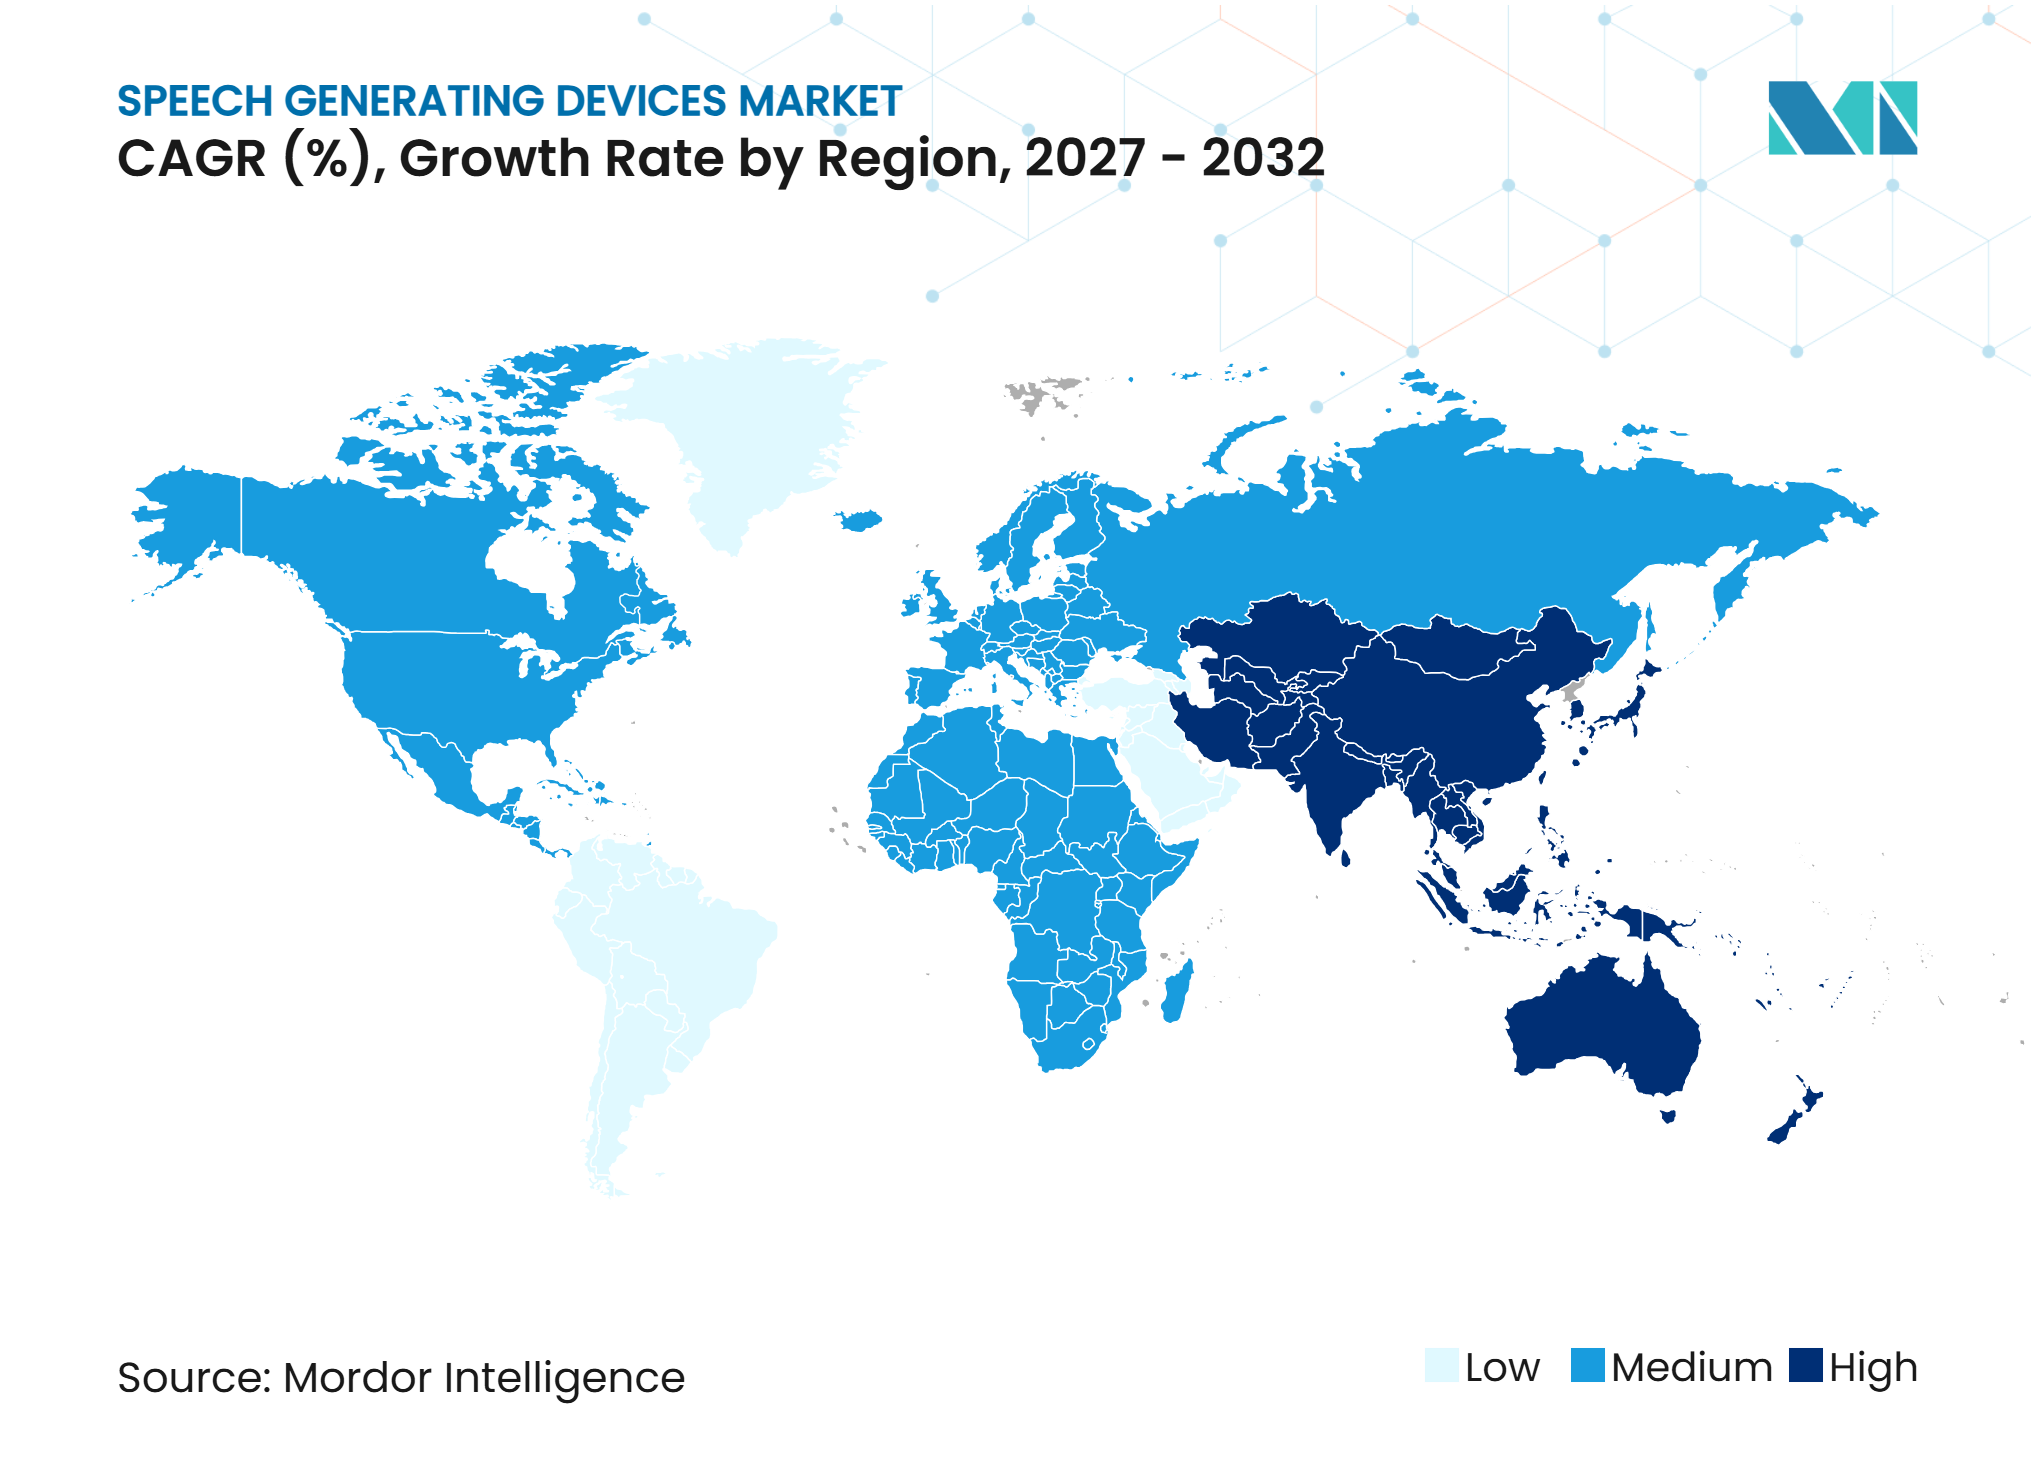
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる音声生成デバイス市場分析
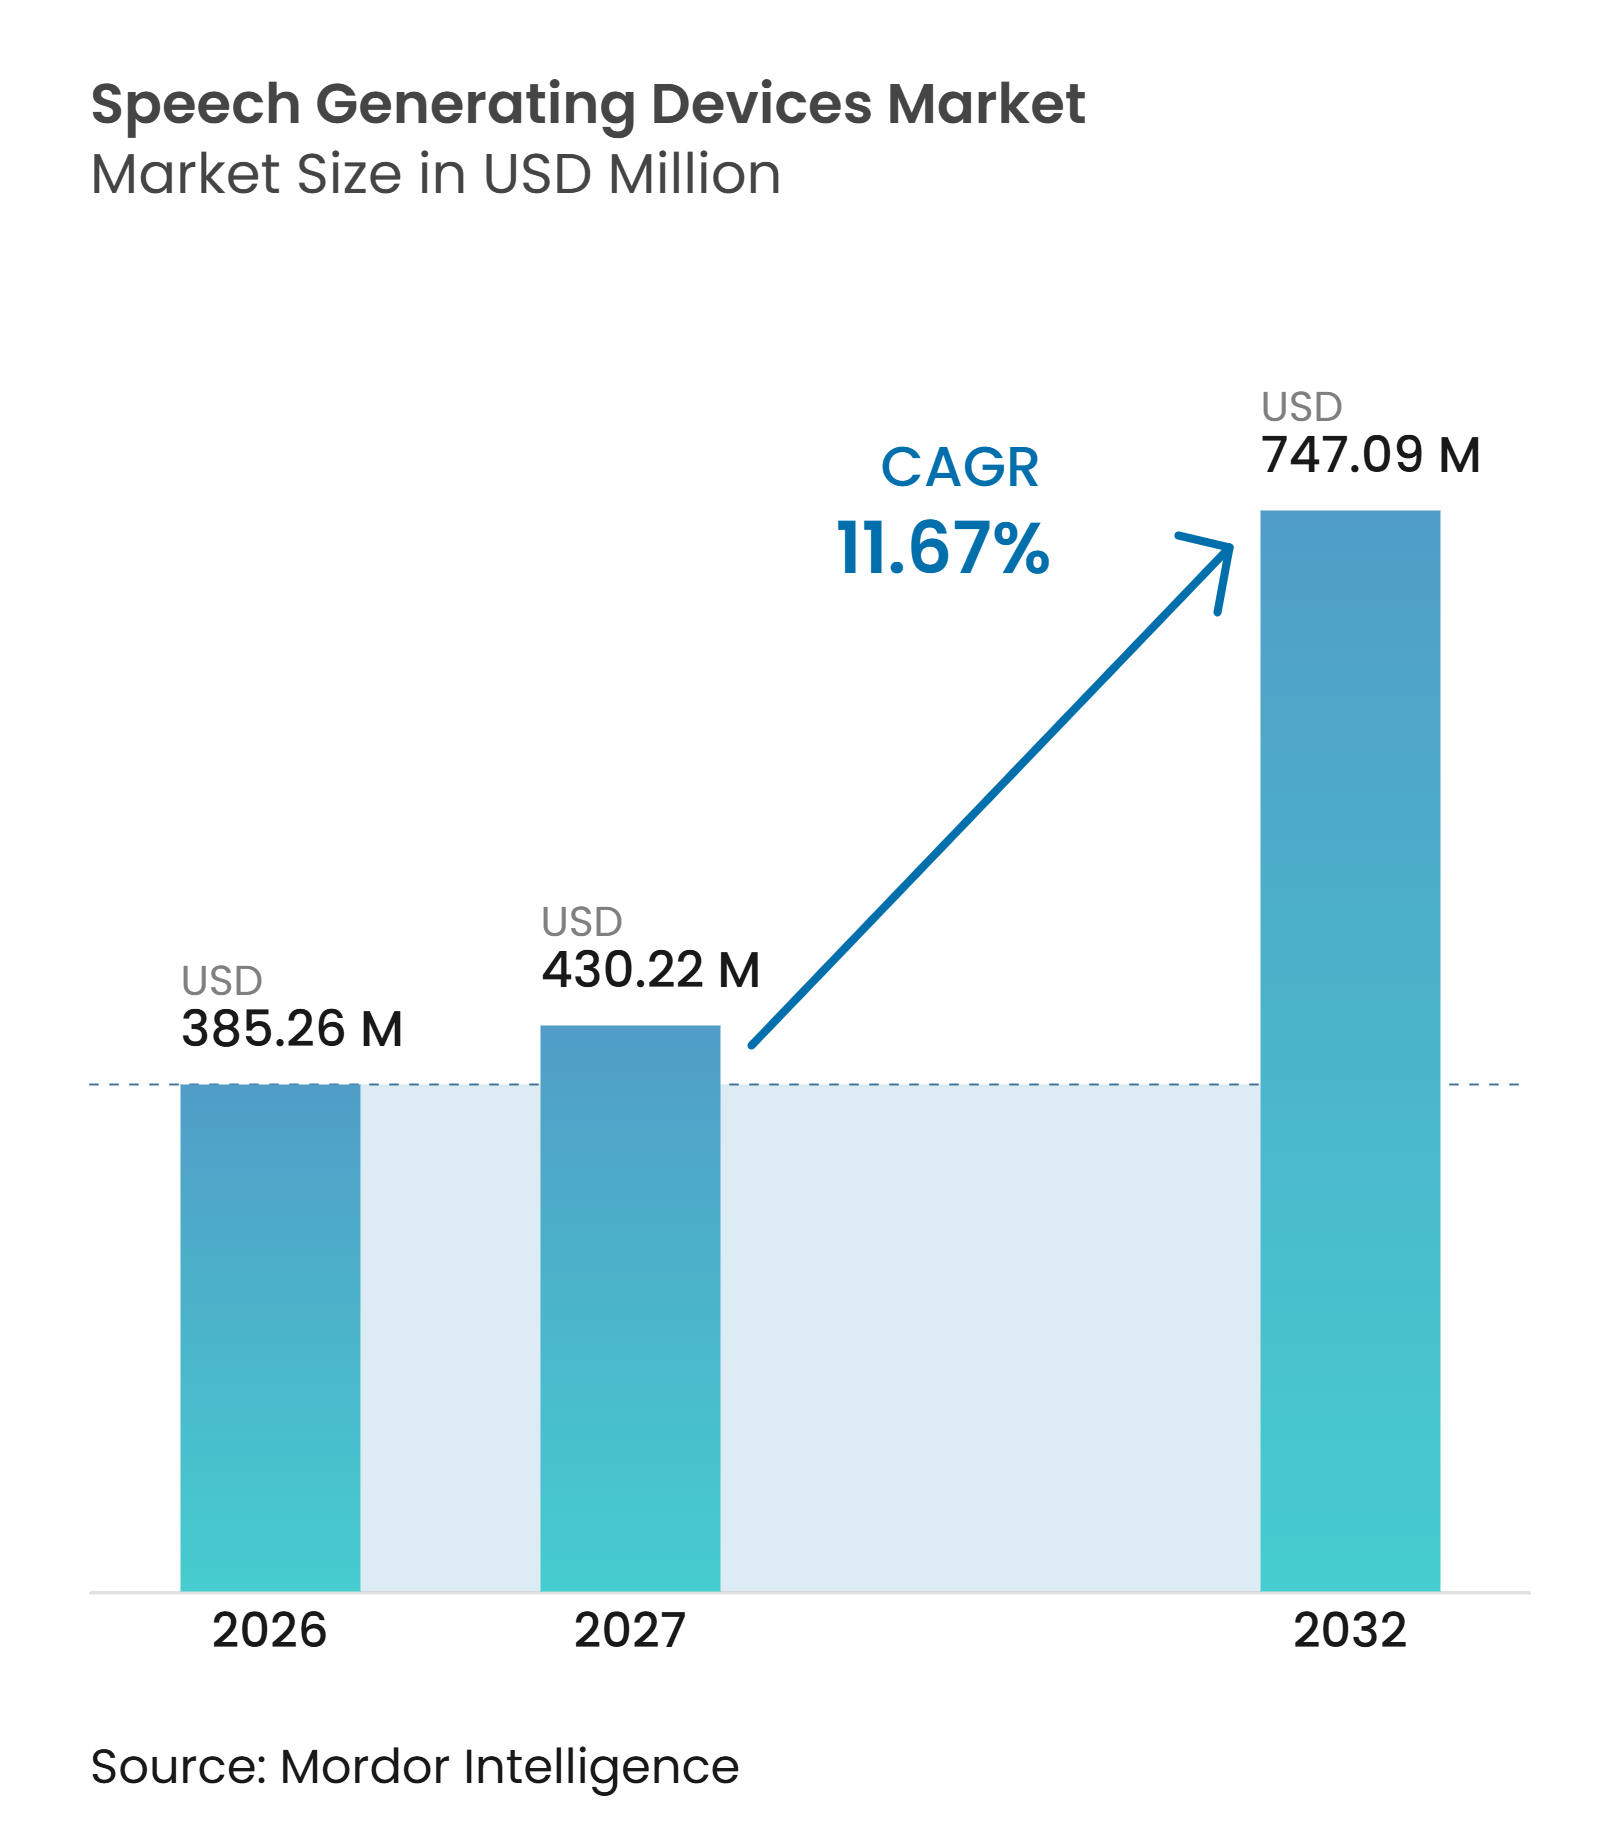
音声生成デバイス市場規模は、2026年の3億8,526万米ドルから2027年には4億3,022万米ドルに増加し、2032年までに7億4,709万米ドルに達すると予想されており、2027年から2032年にかけて11.67%のCAGRで成長します。
音声生成デバイス市場は、自閉症、脳卒中関連失語症、脳性麻痺、ALS、その他の発話を制限する状態を持つ人々の間で、拡大・代替コミュニケーションに対するニーズの高まりに支えられています。世界脳卒中機関は2025年に世界で1,190万件の新規脳卒中と9,380万人の脳卒中生存者を報告しており、コミュニケーション支援を必要とする成人の大きな需要を生み出しています。音声生成デバイス市場はまた、学校の支援技術要件、外来ケアの拡大、音声バンキング、視線追跡、多言語コンテンツにおける製品開発からも恩恵を受けています。企業はハードウェア、ソフトウェア、臨床トレーニング、流通をますます連携させており、サービス品質がデバイス仕様と同様に重要になっています。償還の制限、医療機器のコンプライアンス要件、言語聴覚士の不足は、特に低コストのソフトウェアツールや低所得環境においてアクセスを制限し続けています。
主要レポートのポイント
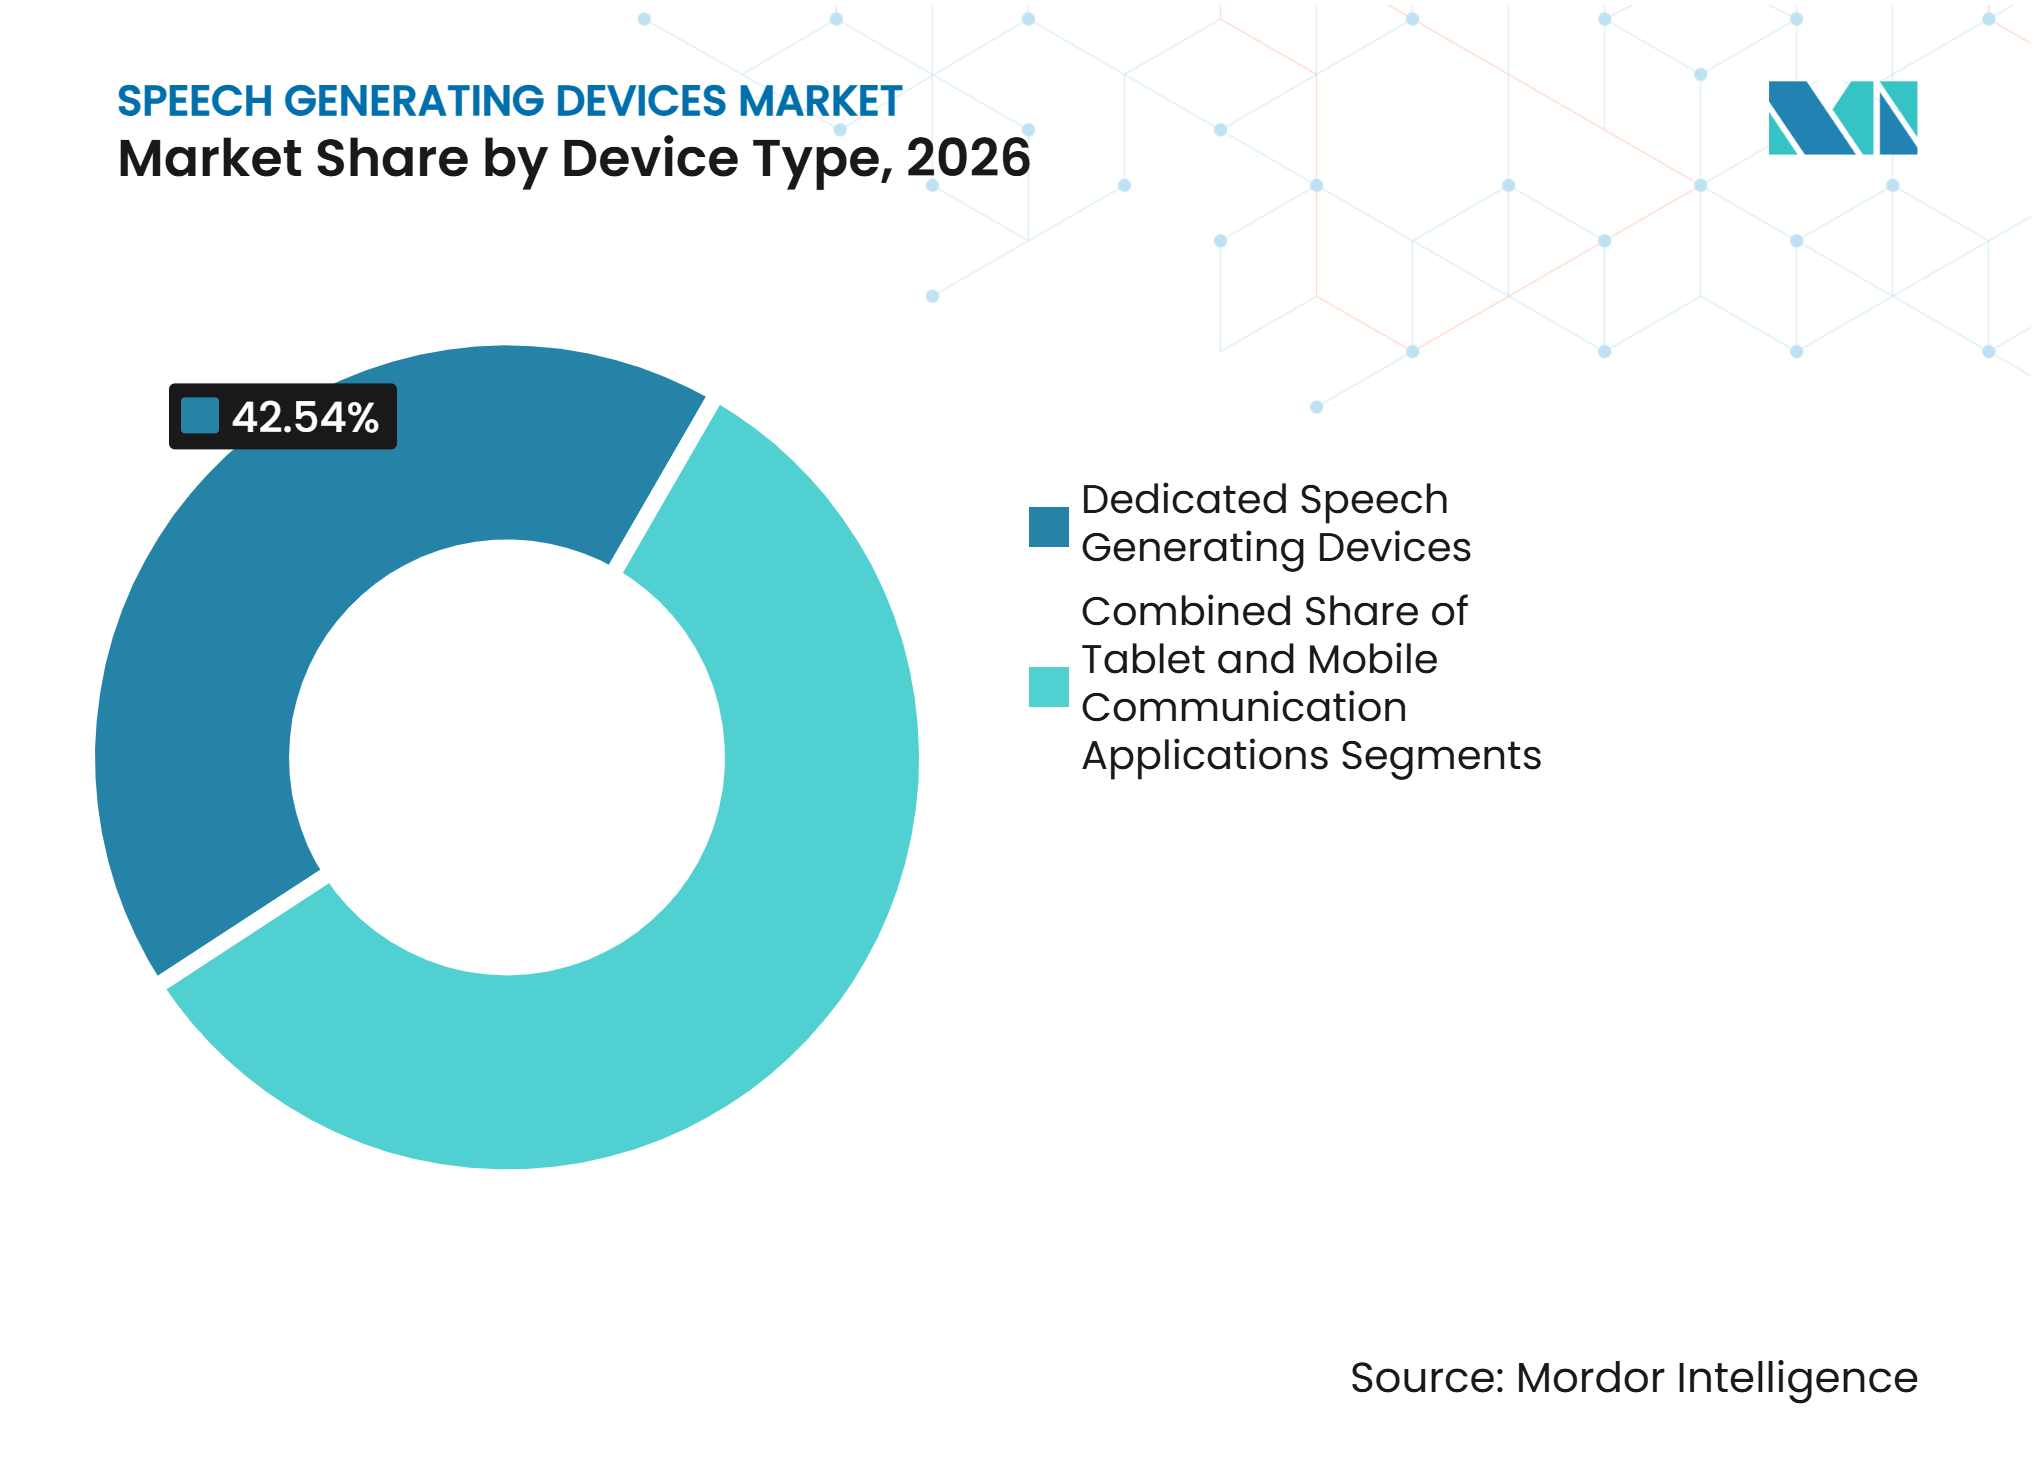
- デバイスタイプ別では、専用音声生成デバイスが2026年の音声生成デバイス市場シェアの42.54%を占め、モバイルコミュニケーションアプリケーションは2032年までに13.65%のCAGRで拡大すると予測されています。
- ディスプレイタイプ別では、ダイナミックディスプレイデバイスが2026年のグローバルカテゴリー収益の66.54%を占め、2032年までに13.98%のCAGRで拡大すると予測されています。
- 用途別では、小児コミュニケーションニーズが2026年の音声生成デバイス市場規模の53.76%を占め、成人後天性コミュニケーション障害は2032年までに14.76%のCAGRで成長すると予測されています。
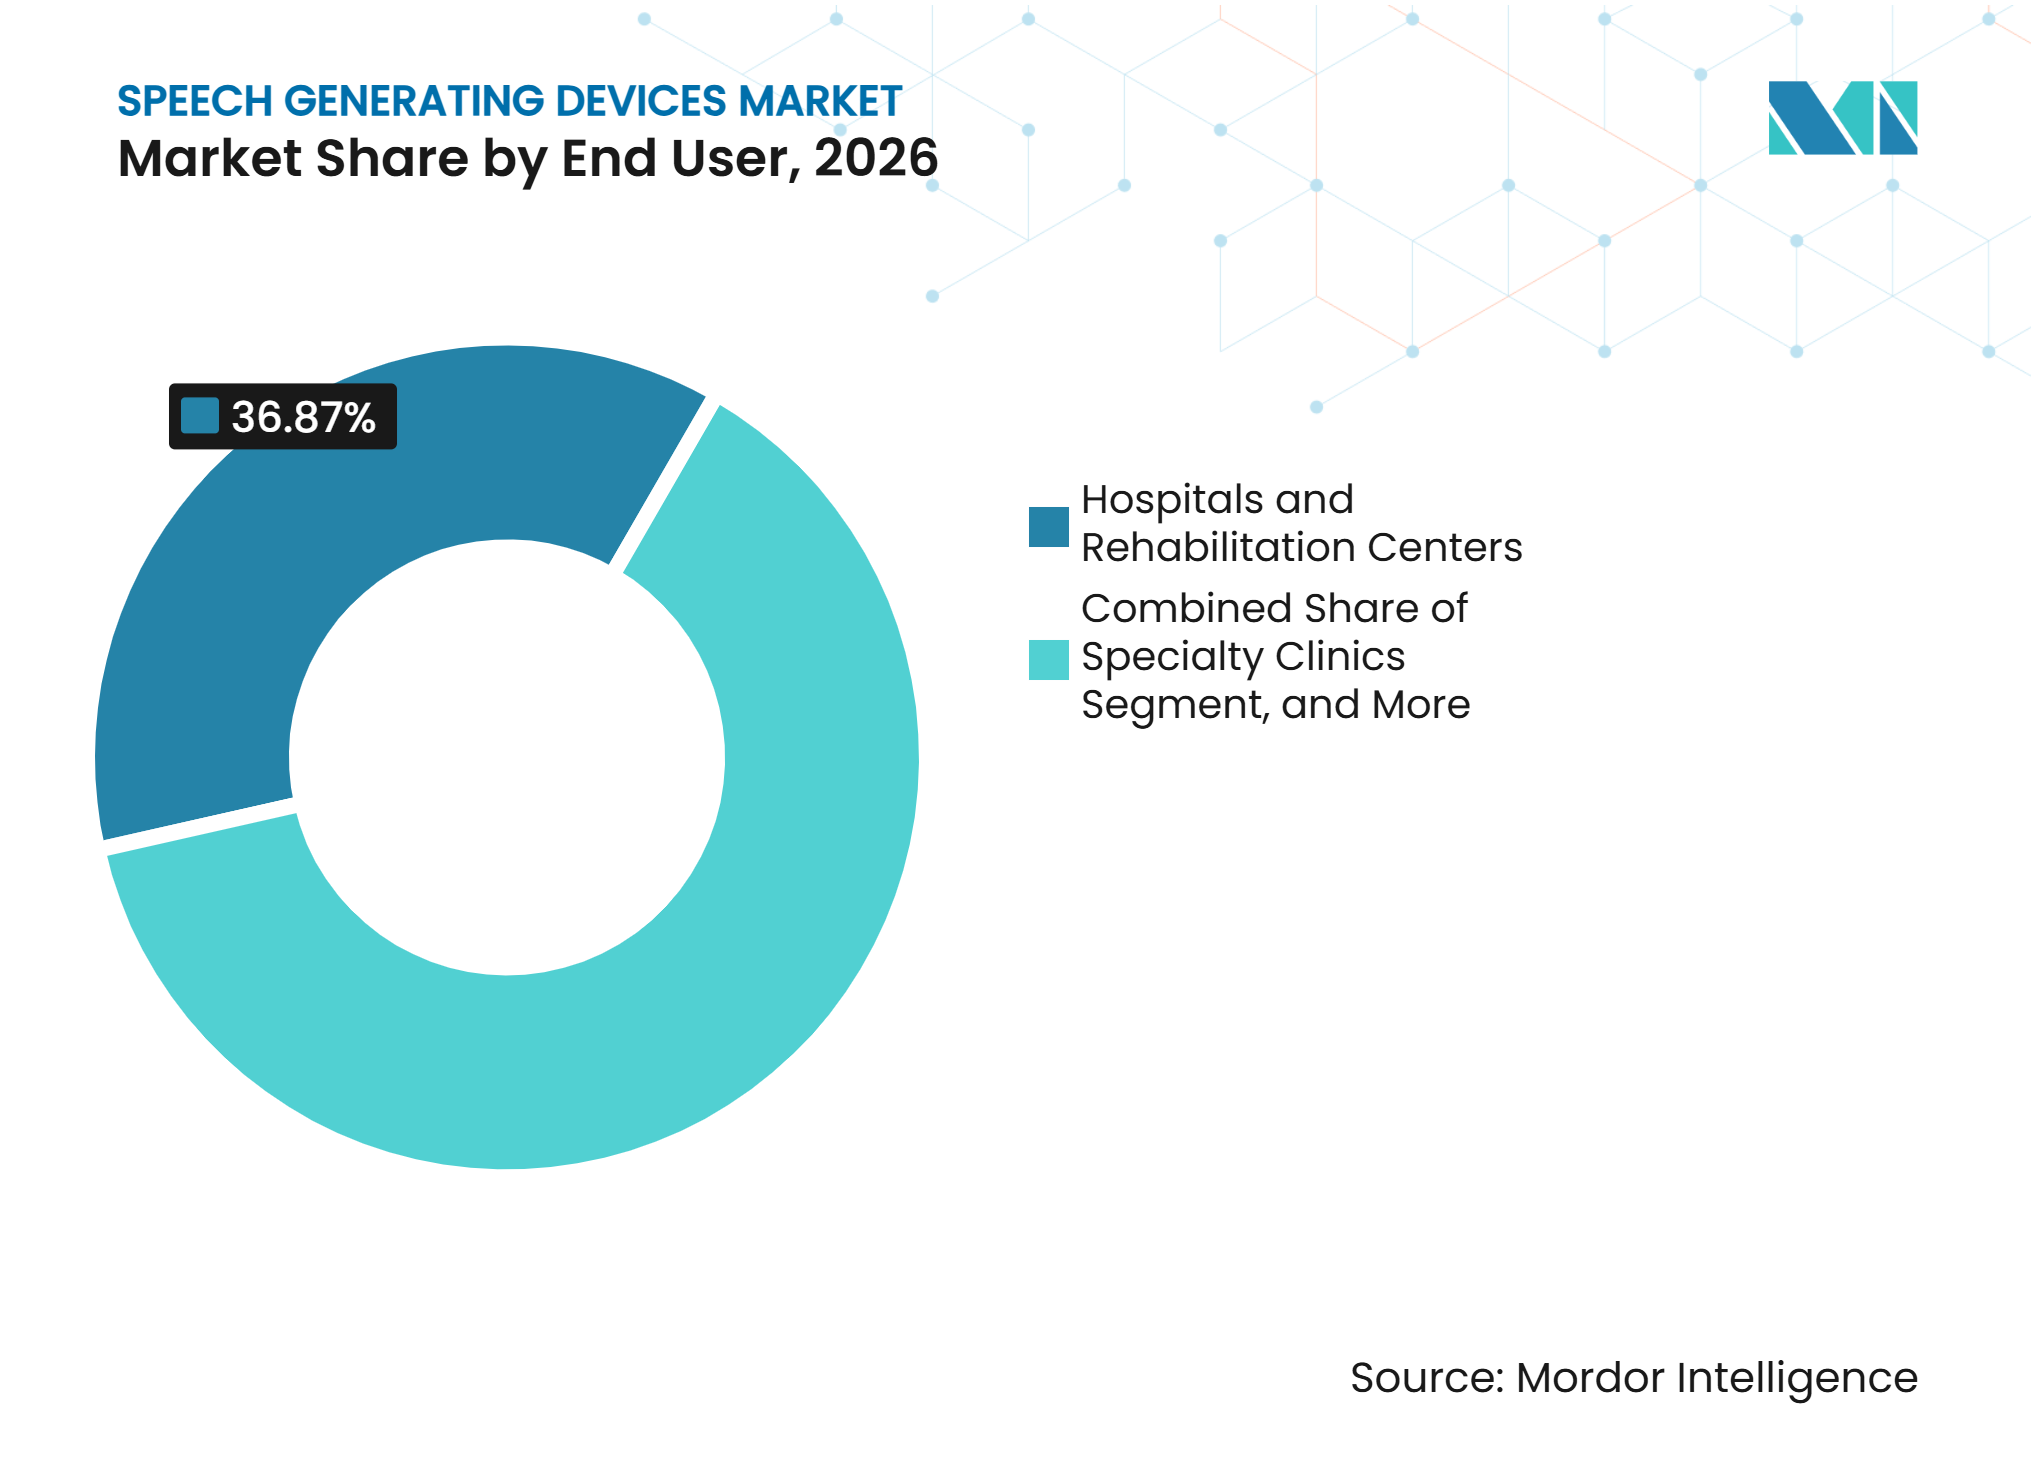
- エンドユーザー別では、病院およびリハビリテーションセンターが2026年の音声生成デバイス市場規模の36.87%を占め、専門クリニックおよび言語聴覚士診療所は2032年までに14.87%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の音声生成デバイス市場シェアの41.67%を占め、アジア太平洋は2032年までに12.65%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 自閉症、ALS、脳卒中失語症、脳性麻痺の有病率の上昇 | +3.20% | グローバル | 短期(2年以内) |
| 学校ベースおよび公的支援技術提供の拡大 | +1.90% | 北米および欧州 | 中期(2〜4年) |
| パーソナライズされた合成音声およびバンキング音声へのシフト | +1.80% | グローバル | 中期(2〜4年) |
| 重度運動障害に対する視線追跡およびマルチモーダルアクセスの採用 | +1.40% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 音声生成デバイスのテレリハビリテーションおよびコネクテッドケアへの統合 | +1.20% | 北米および欧州 | 中期(2〜4年) |
| 多言語および文化的に多様なユーザー向けのAACコンテンツのローカライゼーション | +1.00% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主要診断カテゴリー全体にわたる疾病負担の増大
音声生成デバイス市場は、生涯にわたって持続的な表現言語ニーズを生み出す状態と結びついています。世界脳卒中機関は2025年に世界で1,190万件の新規脳卒中イベントと9,380万件の有病例を記録しており、回復期および長期ケア中に支援を必要とする可能性のある大きな人口を生み出しています。脳卒中後失語症は、成人のAAC評価、療法、および人の能力が変化するにつれた後のデバイス調整への重要な紹介経路を生み出します。2025年のランセット誌のレビューでは、高所得国における脳性麻痺の出生有病率は出生1,000人あたり1.5〜1.7件、低・中所得国では1,000人あたり3.0〜3.9件と報告されています。これらの集団は、単純なシンボルベースのシステムや予測可能なページレイアウトから、重度の運動制限を持つ人々のための視線制御デバイスまで、異なるアクセス方法を必要とします。したがって、需要は小児、成人後天性、高齢者ケア設定にまたがり、言語発達、独立したアクセス、介護者の関与、語彙の深さ、および機能的変化のペースについて異なる臨床的優先事項があります。
学校ベースの提供とローカライズされたコンテンツがアクセスを拡大
学校政策は、臨床的ニーズを資金提供されたデバイス評価、トレーニング、および学校日中の日常的な使用へと転換します。米国政府説明責任局は、IDEAが個別教育プログラムチームに対して障害を持つ各児童の支援技術を検討することを要求していると述べていますが、人員配置、資金調達、スタッフの知識は依然として障壁となっています。2025年7月に施行されたバージニア州の法律は、これらのシステムを使用する生徒を支援する学校スタッフに対してAACデバイスのトレーニングを義務付けており、デバイス購入だけでなく実施に注目を集めています。英国もまた、学校が購入前に機器を試用できる170万ポンドの支援技術貸出ライブラリーパイロットを開始し、スタッフがシステムが生徒と教室のルーティンに適合するかどうかをテストするのに役立てています。音声生成デバイス市場は、サプライヤーがデバイスとともに使いやすい語彙、実践的なトレーニング、ローカライズされたコンテンツを提供する場合に利益を得ます。なぜなら、学校はスタッフが一貫して使用できるツールを必要とするからです。このモデルは、専門スタッフへの負担を軽減し、教室での日常的な採用を改善し、教師、療法士、家族が一貫した言語とルーティンを使用する場合に機器が生徒の学習計画の一部であり続ける可能性を高めることができます。
パーソナライズされた合成音声およびバンキング音声が製品価値を強化
音声バンキングは、特にALSなど、時間の経過とともに自然な発話を失う可能性があり、認識可能な声を保持したい進行性疾患を持つ人々にとって関連性が高まっています。2025年のサイエンティフィック・リポーツ誌の研究では、バンキングされた発話を使用したAI音声生成方法が、個人の発話の特性(個人の発話に関連する特質を含む)を保持したパーソナライズされた発話を生成できることが明らかになりました。Tobii Dynavoxは2026年に対象となる専用デバイスユーザー向けにMy-Own-Voiceライセンスを追加し、音声オプションを拡大し、この機能をコアデバイス提供に近づけました。パーソナライズされた音声は、コミュニケーションがユーザー、家族、および定期的なコミュニケーションパートナーにとってより親しみやすく感じられるため、受け入れを向上させることができます。また、デバイスアクセス、音声サービス、語彙ソフトウェア、および初期セットアップ後のサポートを組み合わせたプラットフォームの価値を高めます。音声生成デバイス市場では、これにより長期的なソフトウェアサポートが一回限りのハードウェア販売よりも重要になる可能性があり、ユーザーの音声、設定、言語の選択、およびコミュニケーション履歴を長期にわたって維持できるプロバイダーを優遇する可能性があります。
視線追跡、マルチモーダルアクセス、コネクテッドケアが複雑なニーズに対応
視線追跡およびマルチモーダルコントロールは、重度の運動障害のためにタッチスクリーンやスイッチを確実に使用できないユーザーのコミュニケーションオプションを拡大します。2026年のヒューマン・ファクターズ誌の研究では、定常状態視覚誘発電位信号と視線追跡を使用したハイブリッドインターフェースが、要求の高いコミュニケーションタスクにおいて選択速度を向上させ、誤選択を減少させることが明らかになりました。Smartboxは2025年にEvo視線追跡装置を導入し、デバイス上の処理を使用してGrid Padユーザーの実世界のキャリブレーションを改善し、高度に制御された設定を超えた使用をサポートしました。テレプラクティスは、専門ケアが地域で利用できない場合や定期的な移動が困難な場合に、デバイスのセットアップ、フォローアップトレーニング、語彙の変更、および問題解決をサポートできます。2025年の系統的レビューでは、テレプラクティスAAC介入が自閉症または知的障害を持つ子供に対して実現可能性と初期有効性を示したことが明らかになりました。これらのサービスは、高度なアクセス技術を病院訪問を超えてより使いやすくし、定期的な練習、家族の自信、およびタイムリーな技術的支援がデバイスが効果的に使用されるかどうかを決定する家庭、学校、およびコミュニティ設定での音声生成デバイス市場をサポートします。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高コスト専用デバイスの償還および資金調達の遅延 | -1.30% | 北米および欧州 | 中期(2〜4年) |
| 言語聴覚士およびAAC専門家の不足 | -0.90% | グローバル | 長期(4年以上) |
| AACソフトウェアエコシステム全体の相互運用性とワークフローの摩擦 | -0.70% | グローバル | 中期(2〜4年) |
| 日常使用におけるバッテリー、耐久性、デバイスダウンタイムの制約 | -0.40% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
償還の複雑さと日常使用の障壁が高コストデバイスの普及を制限
公的保険は専用システムをアクセス可能にすることができますが、承認プロセスはユーザー、家族、および処方チームにとって依然として要求が高いです。CMSは、ユーザーが医療および文書要件を満たす場合、適格な音声生成デバイスを耐久性医療機器として保険適用します[1]。このプロセスには、医師の意見、言語聴覚士の評価、デバイス試用からの証拠、および個別ケアプランが必要な場合があり、コミュニケーションニーズが特定された後の提供を遅らせる可能性があります。メディケアの方針はまた、専用システムと汎用タブレットを区別しており、ソフトウェアが臨床的に有用であっても、アプリベースのコミュニケーションツールの償還を制限する可能性があります。Noridianの2025年の方針更新は、コーディングと保険適用の管理が米国の耐久性医療機器システムを通じて利用可能なデバイスカテゴリーを形成し続けていることを示しています[2]。バッテリー寿命、メンテナンス、耐久性、およびデバイスなしの時間は、家庭、学校、移動中、病院、リハビリテーション、コミュニティケア間の移動時に必須のコミュニケーションのためにシステムに依存している人々にとって、さらなる日常使用の障壁を生み出す可能性があります。
専門家の労働力とソフトウェアの断片化が採用を制約
言語聴覚士は、評価、デバイス選択、処方、トレーニング、償還文書、およびユーザーの能力の変化に伴う調整の中心的存在です。テキサス州は2025〜2026年度に392,363人の生徒が言語聴覚サービス受けており、5,556人のフルタイム相当の言語聴覚士によって支援されていると報告しており、大規模な教育システム内での重いサービス需要を示しています。フィリピン保健省は、2026年9月に認可された言語療法士のポストの79%が空席であると報告しており、専門家の意見がすでに乏しい地域でのアクセスを制限しています。2026年のジョージアからの研究では、限られた実践者の知識、弱い調整、資金ギャップ、および労働力不足がAACアクセスへの主要な障害として特定されました。独自の語彙、アクセスツール、およびファイル形式は、ユーザーが長いケアの旅の中でデバイスやアクセス方法を変更する際に摩擦を生み出す可能性もあります。音声生成デバイス市場は、評価、ユーザートレーニング、介護者の関与、および継続的な調整の臨床品質を低下させることなく、専門センター以外の人々にサービスを提供するために、よりシンプルなセットアップ、より良いサポートツール、およびより相互運用可能なワークフローを必要とするでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
専用システムが臨床的強みを維持しながらアプリがアクセスを拡大専用音声生成デバイスは2026年のカテゴリー収益の42.54%を占めました。その地位は、耐久性のあるハードウェア、専門家による設定、および確立された償還経路を必要とする複雑な臨床ケースでの使用を反映しています。CMSの保険適用規則は、重度の発話障害を持つ適格なユーザー向けの専用デバイスを引き続きサポートしています。専用システムは、視線追跡制御、マウントオプション、スピーカー、バッテリーサポート、および固定された臨床語彙パッケージを統合できます。これらの機能は、人が一日中デバイスに依存している場合に重要です。また、臨床医と介護者がトレーニングとフォローアップ中に既知の製品環境内で作業することを可能にします。
モバイルコミュニケーションアプリケーションは2032年までに13.65%のCAGRで成長すると予測されています。iOSおよびAndroidでの低い参入コストと広い可用性は、家族、学校、および新規ユーザーからの関心をサポートします。PRC-Saltilloは2025年にiOS向けUnity AACおよびDiscoverプラットフォーム上のLAMP Words for Lifeでソフトウェア提供を拡大しました。アプリはハードウェアを置き換えることなく多言語語彙とAI対応機能を追加できます。主な制限は、償還が汎用タブレットシステムに一貫して拡張されないことです。したがって、音声生成デバイス市場には2つの連結した経路があります:臨床的に資金提供された専用機器と、よりアクセスしやすいソフトウェア主導のコミュニケーションツールです。


注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
ディスプレイタイプ別:
ダイナミックディスプレイが柔軟なコミュニケーション設計でリードダイナミックディスプレイデバイは2026年のカテゴリー収益の66.54%を占めました。これらはユーザーと臨床医がコミュニケーションニーズの変化に応じて語彙を整理、拡張、適応させることを可能にします。この柔軟性は、言語を構築している子供や進行性の運動状態を持つ人々に役立ちます。2025年のレビューでは、一般的にダイナミックディスプレイアーキテクチャを使用するモバイルアプリケーションが、レビューに含まれるAAC技術研究の37.7%を占めていることが明らかになりました[3]。ダイナミックシステムはまた、1つのデバイス内で複数のページセット、シンボルサイズ、および入力オプションをサポートできます。これらの機能は、臨床医が全体的なプラットフォームを変更することなくコミュニケーションをカスタマイズするのに役立ちます。
ダイナミックディスプレイデバイスは2032年までに13.98%のCAGRで成長すると予測されています。PRC-Saltilloは2026年にGenesis 13およびGenesis 16を、より大きなディスプレイと共有インタラクション用のパートナーディスプレイとともに導入しました。フィックスドディスプレイは、安定した語彙の位置、限られたシンボルセット、またはよりシンプルな運動パターンを必要とするユーザーに引き続き対応します。その価値は、変化するコンテンツよりも予測可能性が有用な場合に最も強くなります。専用のフィックスドハードウェアは、一部の欧州の設定でタブレットネイティブのコミュニケーションアプリよりもソフトウェア関連の規制上の問題が少ない可能性もあります。音声生成デバイス市場は引き続き両方の形式を使用しますが、適応型ディスプレイはより多くの製品投資を受ける可能性が高いです。
用途別:
小児需要がリードしながら成人後天性ニーズが加速小児コミュニケーションニーズは2026年の用途別収益の53.76%を占めました。早期介入、学校サポート、および長いデバイス使用期間がこの地位を維持しています。米国の教育政策はチームに支援技術を検討することを要求しており、複雑なコミュニケーションニーズを持つ子供に評価とサポートへの正式な経路を与えています。小児ユーザーは、発達するにつれて継続的な語彙の変更、アクセス方法の調整、および介護者トレーニングを必要とすることが多いです。これにより、サプライヤーにとって長期的なサービス品質が重要になります。親しみやすい語彙システムはまた、学校から家庭およびコミュニティケアへの継続性を生み出すことができます。
成人後天性コミュニケーション障害は2032年までに14.76%のCAGRで成長すると予測されています。脳卒中、ALS、および失語症ケアは、より速いメッセージ作成、自然な会話の流れ、および音声アイデンティティを含む異なるコミュニケーションニーズをもたらします。慢性失語症を持つ人々を対象とした2025年のテレリハビリテーションパイロットでは、9人の参加者にわたって94%の療法の完全性と高いユーザー受け入れが報告さました[3]。Lingraphicaは2026年に成人ユーザー向けにHubスイート内での自発的なコミュニケーションをサポートするConversations機能を導入しました。高齢ユーザーは新興グループとして残っていますが、介護者トレーニングとインターフェースの複雑さが引き続き普及を制限しています。これらのニーズは、サプライヤーが臨床療法を置き換えるのではなく補完するよりシンプルなワークフローを設計することを促しています。
エンドユーザー別:
病院が重要性を維持しながら専門クリニックがより速く拡大病院およびリハビリテーションセンターは2026年のエンドユーザー収益の36.87%を占めました。急性神経学的入院、入院患者評価、および確立された耐久性医療機器プロセスがこの役割をサポートしています。病院はデバイス評価中にリハビリテーション医師、言語聴覚士、作業療法士、および介護者を集めることができます。脳卒中または重篤な神経学的損傷後の重要な最初の紹介ポイントです。その調達プロセスはまた、医学的に複雑なケースでの専用機器の使用をサポートします。しかし多くの場合、病院はすべての後の調整を管理するのではなく、コミュニケーション計画を開始します。
専門クリニックおよび言語聴覚士診療所は2032年までに14.87%のCAGRで成長すると予測されています。これらの設定は、退院後の繰り返しのプログラミング、トレーニング、およびレビューを提供できます。ASHAは2026年にAAC向けの教室インクルージョン実践を強調し、学校のルーティンと臨床目標を結びつける専門家サポートの必要性を強化しました。テレプラクティスがリモートサポートをより実用的にするにつれて、在宅ケアも関連性を高めています。学校は、スタッフが日常の学習中に文書化されたツールを使用するのを助けなければならないため、依然として高ボリュームのエンドユーザー設定です。音声生成デバイス市場は、臨床および教育ユーザーが語彙、アクセス方法、およびトレーニング計画を調整できる場合に恩恵を受けます。

流通チャネル別:
直接サービスが競争上の優位性に直接機関調達は、病院、学校、およびリハビリテーションネットワークに販売される高価値専用システムにとって重要です。これらの購入者は多くの場合、デバイス試用、文書サポート、スタッフトレーニング、および継続的な技術サービスを必要とします。Dynavox Groupは2025年から2026年にかけてフランス、ドイツ、イタリアの再販業者パートナーを買収し、主要な欧州市場全体で直接サービスのフットプリントを拡大しました。直接管理は応答時間を改善し、メーカーが臨床医とユーザーとより密接に接触できるようにします。また、流通とサービス収益を社内に取り込みます。このアプローチは、複数の国にわたって小規模ベンダーが再現することは困難です。
医療機器ディストリビューターおよび支援技術専門家は、サプライヤーが直接ネットワークを運営していない場所では依然として必要です。彼らはコミュニティケア、在宅使用、およびデバイスメーカーと直接契約を持たない可能性のある小規模機関をサポートします。オンラインおよび小売チャネルは、低コストのアプリやタブレットバンドルにとってより関連性が高まっています。介護者や学校がエントリーレベルのツールを見つけるのに役立ちますが、専門チャネルよりも臨床的なガイダンスが少ない場合があります。音声生成デバイス市場では、サプライヤーの市場参入経路が、資金調達、セットアップ、ソフトウェアアップデート、および修理においてユーザーを支援する能力にますます影響を与えています。したがって、チャネル戦略は製品採用と長期的な維持と密接に関連しています。
地域分析
北米
北米は2026年のグローバル収益の41.67%を占めました。CMSは適格な専用システムを国家保険適用決定274の下で耐久性医療機器として分類し、適格なユーザーに対して構造化された償還経路をサポートしています。学校ベースの支援技術義務は、医療を超えて公教育への需要を拡大します。バージニア州の2025年のAAC訓練要件は、州の政策がデバイス供給後の実施をどのように強化できるかを示しています。Dynavox Groupはまた、新しいピッツバーグ施設とシステム投資を通じて2025年に北米の運営能力を拡大しました。この地域の確立された償還と専門家基盤はプレミアムハードウェアをサポートしますが、臨床文書の重要性も強化します。GAOは、学校区がスタッフの知識、資金調達、および労働力の制約に直面し続けていると報告しており、適格性が常に使用に結びつくわけではないことを示しています。
アジア太平洋
アジア太平洋は2032年までに12.65%のCAGRで拡大すると予測されています。需要は、医療投資、障害者インクルージョンの取り組み、および多様な医療システム全体でのローカライズされた言語コンテンツの必要性によって支えられています。韓国では、食品医薬品安全処が2026年8月にHi'sのRepeechを革新的医療機器に指定し、健康保険適用と機関使用の検討経路を作りました。インドの障害者支援プログラムと特別教育調達要件はアクセスをサポートしていますが、より広い採用には手頃な価格が依然として重要です。中国のデジタルヘルス能力とAI音声機能は、ローカルソフトウェア開発の範囲を生み出します。Tobii Dynavoxは2026年にTD Snapに韓国語と繁体字中国語のサポートを追加し、ローカライズされたシンボル、音声、インターフェース、および入力方法を含めました。このローカライゼーションは、コミュニケーションツールがユーザーの言語と文化的文脈を反映しなければならないため重要です。
欧州、中東・アフリカ、南米
欧州はドイツなどの国で確立された償還経路を持っており、医療機器のコンプライアンス要件がソフトウェア採用のペースを形成しています。Smartboxのプラットフォームは37言語にわたるユーザーをサポートしており、Verdaneの2026年の投資により同社は国際的なリーチを拡大するためのリソースを得ています。この地域の規制上の影響は、確立された臨床およびコンプライアンス文書を持つ製品を優遇する可能性があります。中東・アフリカでは、高い脳性麻痺負担と限られた専門家の可用性がニーズを生み出していますが、資金調達、言語サポート、および労働力能力が主要な制約として残っています。ジョージアからの研究はまた、AACアクセスを制限する政策、資金調達、および実践者の知識のギャップを特定しました。南米は採用の初期段階にあり、ブラジルとアルゼンチンが商業的な拠点として機能しています。多言語語彙と文化的に関連するシンボルは、サプライヤーがこれらの混合地域でアクセスを拡大するための実用的な経路を提供します。
競合環境
市場集中度
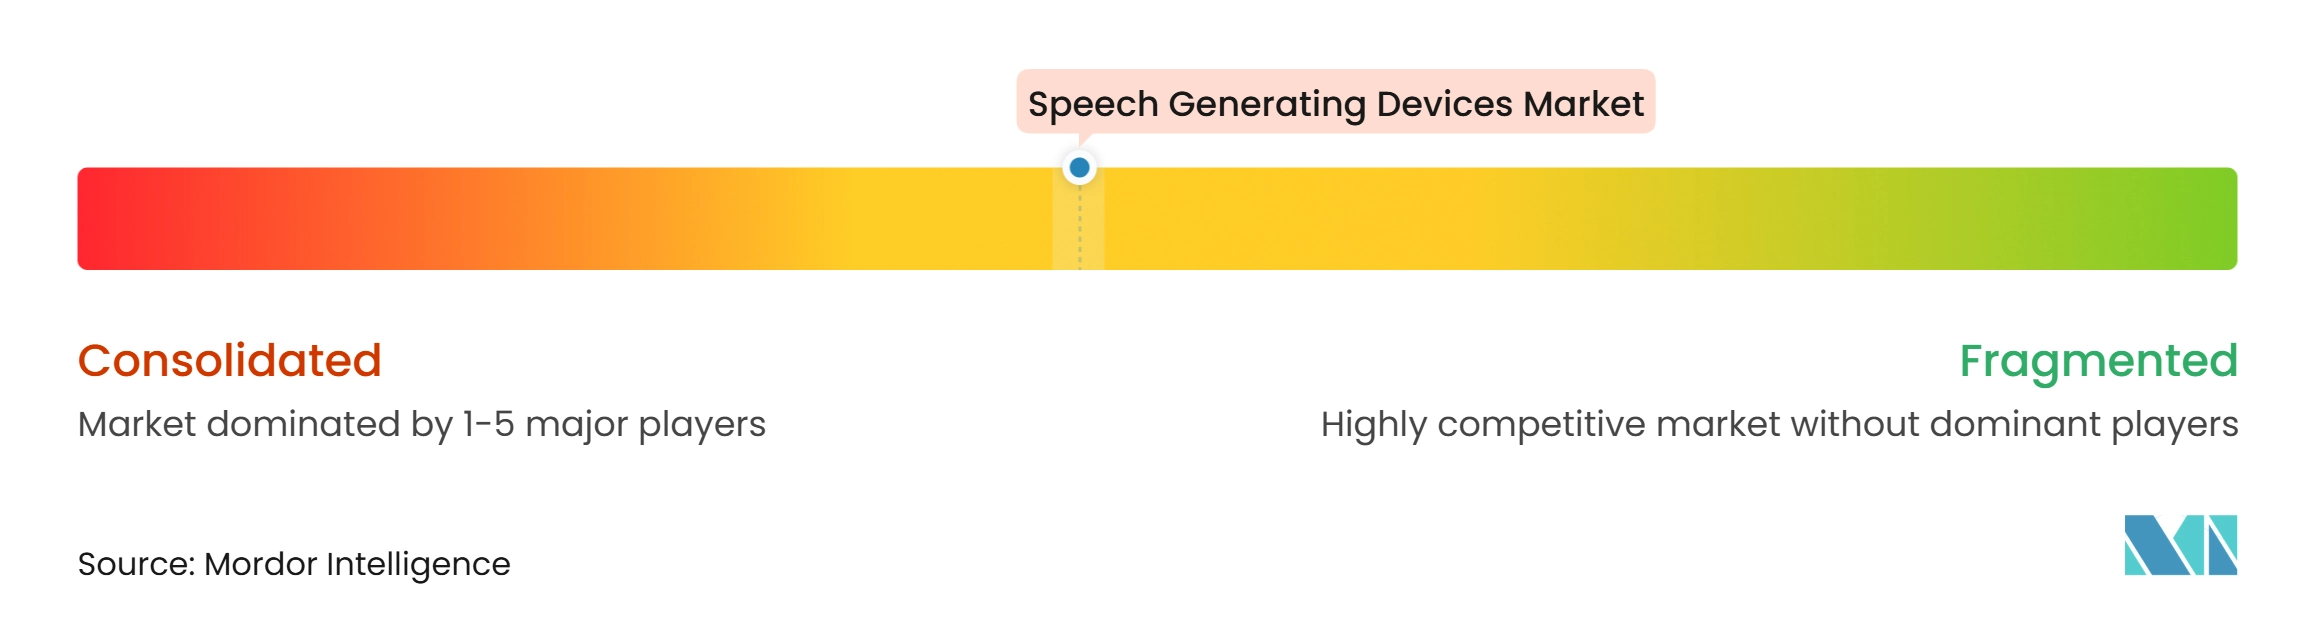
音声生成デバイス市場はプレミアム専用ハードウェアに明確なリーダーがいる一方、ソフトウェア、タブレットアクセサリー、および専門アクセスツールはより断片化されたままです。Dynavox Groupは、Cenomy、RehaMedia、SR Labs Healthcareの買収を通じて、製品供給からより直接的なサービスモデルへと欧州で拡大しました。この戦略は、ローカル流通、臨床医サポート、実施トレーニング、およびサービス調整をより密接な会社管理下に置きます。また、資金調達と技術サポートがユーザーがデバイスを受け取り保持できるかどうかを決定できる市場での独立した再販業者への依存を減らします。このモデルは、デバイスの資金調達と実施に広範なローカルサポートが必要な国で優位性を生み出します。
Smartboxは国際的なソフトウェアとアクセス技術を通じてその地位を構築しています。Verdaneは2026年にSmartboxの過半数株式を取得し、2030年までにサービスを提供するユーザー数を3倍にすることを目標としています。Smartboxはまた、GazeFirstからの技術を統合した後、2025年にEvoを発売し、Grid Padシステムの視線追跡提供を改善しました。PRC-Saltilloは2026年にTherapy Boxアプリケーションを買収してソフトウェアポートフォリオを拡大しました。これらの動きは、デバイスハードウェアだけでなく、語彙システム、多言語サポート、およびアクセス技術に基づく競争を反映しています。音声生成デバイス市場は、臨床、教育、および家庭設定全体でユーザーをサポートできるサプライヤーをますます優遇しています。
新製品はまた、iOSベースのデバイス、視線追跡、およびAI支援コミュニケーションへの継続的な動きを示しています。IRISBONDとControl BionicsはiPadベースの視線追跡コミュニケーション製品としてOskol 2を2025年に導入しました。Lingraphicaは、フレーズ構築とより自発的なコミュニケーションをサポートするツールを含む成人ユーザー向けのソフトウェア機能に注力しています。人々が生涯にわたってデバイス、語彙システム、またはアクセス方法を変更する必要がある可能性があるため、相互運用性は依然として弱点です。したがって、オープンで適応可能なソフトウェアは、特に価格に敏感な国でより重要になる可能性があります。
音声生成デバイス産業のリーダー
-
Tobii Dynavox AB
-
PRC-Saltillo
-
Smartbox Assistive Technology Limited
-
Lingraphica, Inc.
-
Forbes AAC, Inc
- 注:主要企業の掲載順は順位を示すものではありません。
音声生成デバイス市場 このレポートでカバーされる企業
- Tobii Dynavox AB
- PRC-Saltillo
- Smartbox Assistive Technology Limited
- Lingraphica, Inc.
- Forbes AAC, Inc.
- Jabbla BVBA
- AssistiveWare B.V.
- Control Bionics Inc.
- AbleNet, Inc.
- Attainment Company, Inc.
- EyeTech Digital Systems, Inc.
- Talk To Me Technologies, LLC
- Cognixion, Inc.
- Inclusive Technology Ltd.
- Enabling Devices, Inc.
- Zygo Corporation
- Textspeak Corporation
- Adaptivation, Inc.
最近の産業開発事情 音声生成デバイス市場
- 2026年9月:PRC-Saltilloは、ALS、脳性麻痺を含む後天性または長期的な複雑なコミュニケーションニーズを持つ成人、ティーンエイジャー、および子供を対象とした初の全新Windowsベースのデバイスラインである、Genesis 13およびGenesis 16を発売しました。特徴として、同社史上最大のスクリーン、屋外性能が向上した統合Genesis視線追跡装置、デュアルバッテリー構成、3インチの角度付きパートナーディスプレイ、および5年間のHigh Five保証が含まれます。
- 2026年4月:Dynavox Groupはイタリアのリハビリテーション専門企業SR Labs Healthcareの買収を完了し、南欧での直接サービスプレゼンスを拡大し、フランス、ドイツ、イタリアにわたる直接流通ネットワークを完成させました。
- 2026年1月:VerdaneはSmartbox Assistive Technology Groupの過半数株式を取得し、2030年までにサービスを提供するユーザー数を3倍にすることを目標としました。Smartboxの技術は37言語にわたって世界で10万人以上の人々にサービスを提供しています。
- 2026年1月:PRC-SaltilloはPredictable、Scene & Heard Pro、Colourful Semantics、Voca Questを含むTherapy Boxアプリスイートを買収しました。この取引により、同社の欧州およびグローバルAACポートフォリオが拡大しました。
グローバル音声生成デバイス市場レポートの範囲
レポートの範囲によると、音声生成デバイスは、テキスト、シンボルまたは選択されたメッセージを音声に変換する支援コミュニケーションツールです。発話またはコミュニケーション障害を持つ人々がニーズや考えを表現し、会話に参加するのを助けます。
音声生成デバイス市場 はデバイスタイプ、ディスプレイタイプ、用途、エンドユーザー、および地域別にセグメント化されています。デバイスタイプ別では、市場は専用音声生成デバイス、タブレットベース音声生成デバイス、およびモバイルコミュニケーションアプリケーションにセグメント化されています。ディスプレイタイプ別では、市場はダイナミックディスプレイデバイスとフィックスドディスプレイデバイスにセグメント化されています。用途別では、市場は小児コミュニケーションニーズ、成人後天性コミュニケーション障害、および高齢者コミュニケーションニーズにセグメント化されています。エンドユーザー別では、市場は病院およびリハビリテーションセンター、専門クリニックおよび言語聴覚士診療所、学校および教育機関、および在宅ケア設定にセグメント化されています。流通チャネル別では、市場は直接機関調達、医療機器ディストリビューターおよび支援技術専門家、ならびにオンラインおよび小売チャネルにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 専用音声生成デバイス |
| タブレットベース音声生成デバイス |
| モバイルコミュニケーションアプリケーション |
| ダイナミックディスプレイデバイス |
| フィックスドディスプレイデバイス |
| 小児コミュニケーションニーズ |
| 成人後天性コミュニケーション障害 |
| 高齢者コミュニケーションニーズ |
| 病院およびリハビリテーションセンター |
| 専門クリニックおよび言語聴覚士診療所 |
| 学校および教育機関 |
| 在宅ケア設定 |
| 直接機関調達 |
| 医療機器ディストリビューターおよび支援技術専門家 |
| オンラインおよび小売チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| デバイスタイプ別 | 専用音声生成デバイス | |
| タブレットベース音声生成デバイス | ||
| モバイルコミュニケーションアプリケーション | ||
| ディスプレイタイプ別 | ダイナミックディスプレイデバイス | |
| フィックスドディスプレイデバイス | ||
| 用途別 | 小児コミュニケーションニーズ | |
| 成人後天性コミュニケーション障害 | ||
| 高齢者コミュニケーションニーズ | ||
| エンドユーザー別 | 病院およびリハビリテーションセンター | |
| 専門クリニックおよび言語聴覚士診療所 | ||
| 学校および教育機関 | ||
| 在宅ケア設定 | ||
| 流通チャネル別 | 直接機関調達 | |
| 医療機器ディストリビューターおよび支援技術専門家 | ||
| オンラインおよび小売チャネル | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
音声生成デバイスの需要を促進しているものは何ですか?
需要は、脳卒中、脳性麻痺、自閉症、ALS、およびその他の状態に関連するコミュニケーションニーズによって支えられています。音声生成デバイス市場はまた、学校、介護者、および臨床医がデバイスが選択された後にトレーニング、実用的な語彙システム、および継続的なサポートを得られる場合にも恩恵を受けます。
音声生成デバイス市場の規模はどのくらいですか?
音声生成デバイス市場は2027年の4億3,022万米ドルから2032年までに7億4,709万米ドルに増加すると予想されており、11.67%のCAGRで成長します。成長は、音声パーソナライゼーション、視線追跡アクセス、およびソフトウェアにおける製品開発とともに、小児および成人ケア全体でのより広いニーズを反映しています。
どの音声生成デバイスタイプが販売をリードしていますか?
専用音声生成デバイスは2026年に42.54%のシェアでリードしました。これは複雑な臨床ケースで広く使用されており、確立された償還経路を持っているためです。また、一日中コミュニケーション技術に依存するユーザーのために、耐久性のあるハードウェア、統合スピーカー、アクセスツール、および構造化されたサポートを組み合わせることができます。
音声生成デバイスで最も速く成長しているユーザーグループはどれですか?
成人後天性コミュニケーション障害は、脳卒中後および進行性神経疾患に対する需要に支えられ、2032年までに14.76%のCAGRで成長すると予測されています。これらのユーザーは多くの場合、高速なメッセージアクセス、会話のしやすさ、および個人の声とアイデンティティを保持するツールを必要とします。
ダイナミックディスプレイデバイスが広く使用されているのはなぜですか?
ダイナミックディスプレイは2026年に66.54%のシェアを占めました。これはユーザーがコミュニケーションニーズの変化に応じて語彙、ページレイアウト、およびアクセス方法を適応させることができるためです。この柔軟性は子供の言語発達と進行性疾患を持つ人々の継続的な調整をサポートします。
音声生成デバイスへのアクセスを制限するものは何ですか?
償還文書、デバイスコスト、専門家不足、ソフトウェアの断片化、およびメンテナンスニーズが採用を遅らせたり妨げたりする可能性があります。アクセスはまた、学校、クリニック、または家族がデバイスを日常のコミュニケーションに統合するために必要な時間とトレーニングを持っているかどうかにも依存する可能性があります。