
Taille et Part du Marché des Dispositifs de Génération de la Parole
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 430.22 Millions de dollars américains |
| Taille du Marché (2032) | 747.09 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 11.67 % |
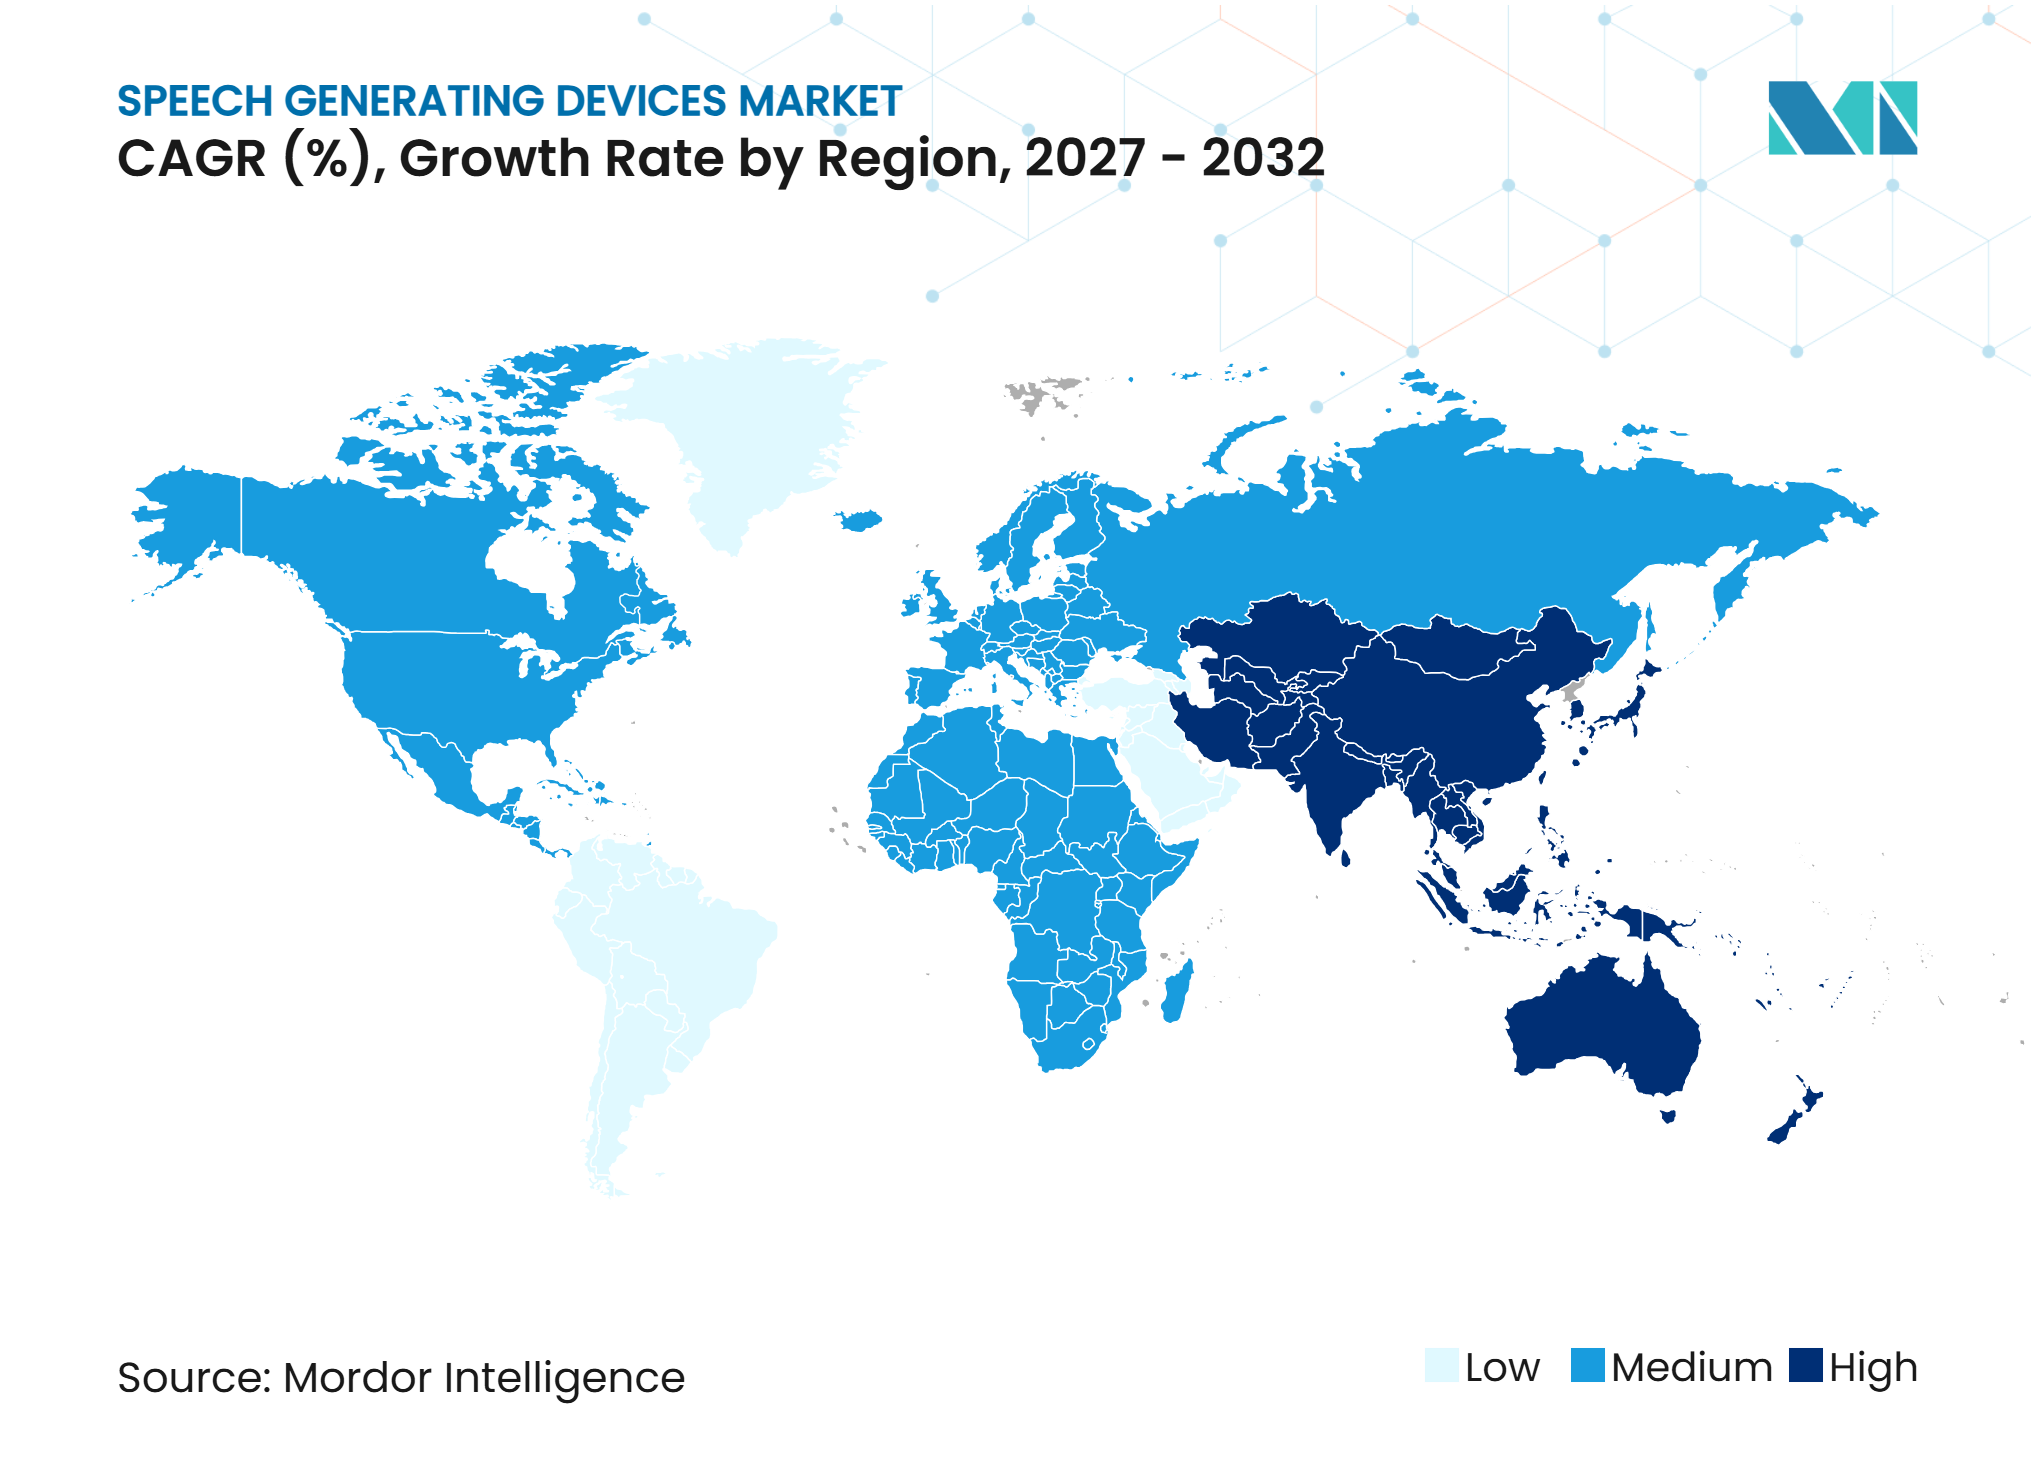
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Dispositifs de Génération de la Parole par Mordor Intelligence
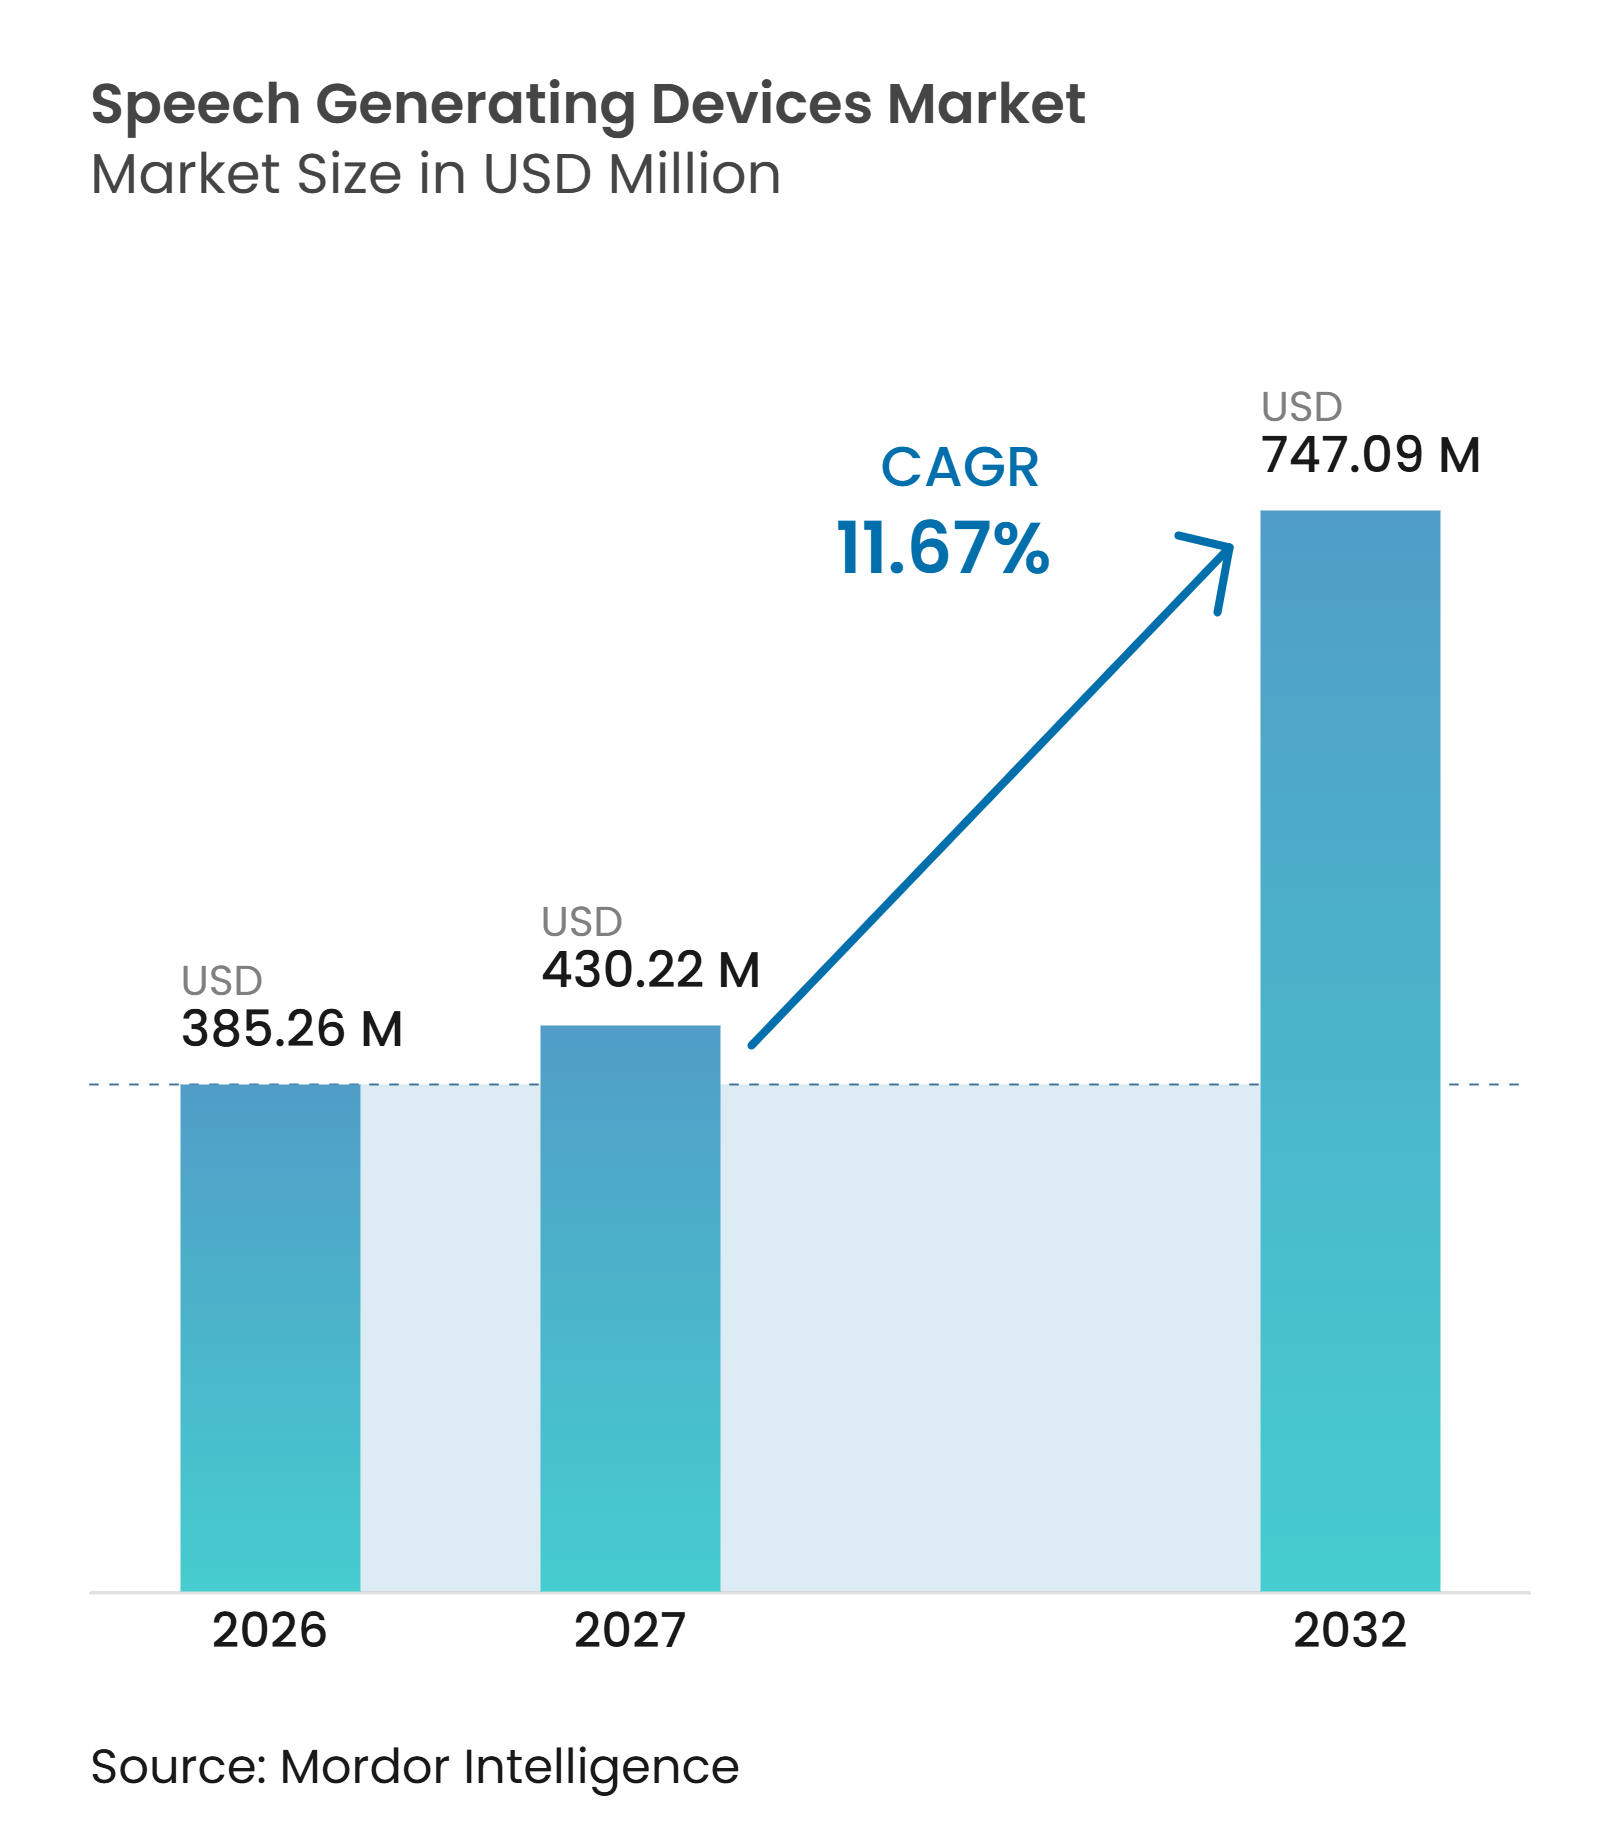
La taille du Marché des Dispositifs de Génération de la Parole devrait augmenter de 385,26 millions USD en 2026 à 430,22 millions USD en 2027 et atteindre 747,09 millions USD d'ici 2032, avec un CAGR de 11,67 % sur la période 2027-2032.
Le marché des dispositifs de génération de la parole est soutenu par un besoin croissant de communication augmentative et alternative chez les personnes atteintes d'autisme, d'aphasie post-AVC, de paralysie cérébrale, de SLA et d'autres affections limitant la parole. L'Organisation mondiale de l'AVC a signalé 11,9 millions de nouveaux AVC et 93,8 millions de personnes vivant avec un AVC dans le monde en 2025, créant un besoin substantiel chez les adultes en matière de soutien à la communication. Le marché des dispositifs de génération de la parole bénéficie également des exigences en matière de technologies d'assistance scolaire, d'une prise en charge ambulatoire plus large et du développement de produits dans les domaines de la banque vocale, du suivi oculaire et du contenu multilingue. Les entreprises relient de plus en plus le matériel, les logiciels, la formation clinique et la distribution, ce qui rend la qualité du service aussi importante que les spécifications des appareils. Les limites de remboursement, les exigences de conformité des dispositifs médicaux et les pénuries d'orthophonistes continuent de restreindre l'accès, en particulier pour les outils logiciels à faible coût et les contextes à faibles revenus.
Points Clés du Rapport
- Par type d'appareil, les dispositifs de génération de la parole dédiés détenaient 42,54 % de la part de marché des dispositifs de génération de la parole en 2026, tandis que les applications de communication mobile devraient se développer à un CAGR de 13,65 % jusqu'en 2032.
- Par type d'affichage, les appareils à affichage dynamique détenaient 66,54 % du chiffre d'affaires mondial de la catégorie en 2026 et devraient se développer à un CAGR de 13,98 % jusqu'en 2032.
- Par application, les besoins de communication pédiatrique représentaient 53,76 % de la taille du marché des dispositifs de génération de la parole en 2026, tandis que les troubles de la communication acquis chez l'adulte devraient croître à un CAGR de 14,76 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et centres de rééducation détenaient 36,87 % de la taille du marché des dispositifs de génération de la parole en 2026, tandis que les cliniques spécialisées et les cabinets d'orthophonie devraient croître à un CAGR de 14,87 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 41,67 % de la part du marché des dispositifs de génération de la parole en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,65 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Prévalence Croissante de l'Autisme, de la SLA, de l'Aphasie Post-AVC et de la Paralysie Cérébrale | +3.20% | Mondial | Court terme (≤ 2 ans) |
| Expansion de la Fourniture de Technologies d'Assistance en Milieu Scolaire et Public | +1.90% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Évolution vers des Voix Synthétiques Personnalisées et des Voix Bancarisées | +1.80% | Mondial | Moyen terme (2-4 ans) |
| Adoption du Suivi Oculaire et de l'Accès Multimodal pour les Déficiences Motrices Sévères | +1.40% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Intégration des Dispositifs de Génération de la Parole dans la Téléréhabilitation et les Soins Connectés | +1.20% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Localisation du Contenu de Communication Augmentative et Alternative pour les Utilisateurs Multilingues et Culturellement Diversifiés | +1.00% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge Croissante des Maladies dans les Principales Catégories Diagnostiques
Le marché des dispositifs de génération de la parole est lié à des affections qui créent des besoins durables en matière de langage expressif tout au long de la vie. L'Organisation mondiale de l'AVC a enregistré 11,9 millions de nouveaux événements d'AVC et 93,8 millions de cas prévalents dans le monde en 2025, créant une large population pouvant avoir besoin d'un soutien pendant la récupération et les soins à long terme. L'aphasie post-AVC crée une voie de référence importante pour l'évaluation de la communication augmentative et alternative chez l'adulte, la thérapie et l'ajustement ultérieur de l'appareil à mesure que les capacités d'une personne évoluent. Une revue Lancet de 2025 a rapporté une prévalence à la naissance de la paralysie cérébrale de 1,5 à 1,7 pour 1 000 naissances vivantes dans les pays à revenus élevés et de 3,0 à 3,9 pour 1 000 dans les pays à revenus faibles et intermédiaires. Ces populations ont besoin de différentes méthodes d'accès, allant de systèmes simples basés sur des symboles et des mises en page prévisibles aux appareils à commande oculaire pour les personnes présentant des limitations motrices sévères. La demande couvre donc les contextes de soins pédiatriques, adultes acquis et personnes âgées, avec des priorités cliniques différentes pour le développement du langage, l'accès indépendant, l'implication des aidants, la profondeur du vocabulaire et le rythme du changement fonctionnel.
La Fourniture Scolaire et le Contenu Localisé Élargissent l'Accès
La politique scolaire transforme le besoin clinique en évaluation d'appareils financée, en formation et en utilisation quotidienne pendant la journée scolaire. Le Bureau de la responsabilité gouvernementale des États-Unis a déclaré que l'IDEA exige que les équipes de programme d'éducation individualisé envisagent la technologie d'assistance pour chaque enfant handicapé, bien que le personnel, le financement et les connaissances du personnel restent des obstacles. La législation de Virginie entrée en vigueur en juillet 2025 exige une formation sur les appareils de communication augmentative et alternative pour le personnel scolaire soutenant les élèves qui utilisent ces systèmes, ce qui met l'accent sur la mise en œuvre plutôt que sur l'achat d'appareils seul. Le Royaume-Uni a également lancé un projet pilote de bibliothèque de prêt de technologies d'assistance d'une valeur de 1,7 million GBP permettant aux écoles d'essayer des équipements avant l'achat, aidant le personnel à tester si un système convient à l'élève et à la routine de la classe. Le marché des dispositifs de génération de la parole progresse lorsque les fournisseurs proposent un vocabulaire utilisable, une formation pratique et un contenu localisé avec l'appareil, car les écoles ont besoin d'outils que le personnel peut utiliser de manière cohérente. Ce modèle peut réduire la charge pesant sur le personnel spécialisé, améliorer l'adoption au quotidien dans les salles de classe et rendre l'équipement plus susceptible de rester dans le plan d'apprentissage d'un élève lorsque les enseignants, les thérapeutes et les familles utilisent un langage et des routines cohérents.
Les Voix Synthétiques et Bancarisées Personnalisées Renforcent la Valeur du Produit
La banque vocale gagne en pertinence pour les personnes atteintes de maladies progressives, notamment la SLA, qui peuvent perdre la parole naturelle au fil du temps et souhaitent conserver une voix reconnaissable. Une étude Scientific Reports de 2025 a révélé que les méthodes de génération vocale par intelligence artificielle utilisant la parole bancarisée pouvaient produire des énoncés personnalisés qui conservaient les caractéristiques de la propre voix d'un patient, y compris les qualités associées à la parole individuelle. Tobii Dynavox a ajouté la licence My-Own-Voice pour les utilisateurs d'appareils dédiés éligibles et a élargi ses options vocales en 2026, rapprochant cette fonction de l'offre principale de l'appareil. La parole personnalisée peut améliorer l'acceptation car la communication semble plus familière à l'utilisateur, aux membres de la famille et aux partenaires de communication habituels. Elle augmente également la valeur des plateformes qui combinent l'accès à l'appareil, les services vocaux, les logiciels de vocabulaire et le support après la configuration initiale. Dans le marché des dispositifs de génération de la parole, cela peut rendre le support logiciel à long terme plus important qu'une vente de matériel unique et peut favoriser les fournisseurs capables de maintenir la voix, les paramètres, les choix linguistiques et l'historique de communication d'un utilisateur au fil du temps.
Le Suivi Oculaire, l'Accès Multimodal et les Soins Connectés Répondent aux Besoins Complexes
Le suivi oculaire et les commandes multimodales élargissent les options de communication pour les utilisateurs qui ne peuvent pas utiliser de manière fiable les écrans tactiles ou les commutateurs en raison d'une déficience motrice sévère. Une étude Human Factors de 2026 a révélé qu'une interface hybride utilisant des signaux de potentiel évoqué visuel à état stable et le suivi oculaire améliorait la vitesse de sélection et réduisait les sélections accidentelles dans des tâches de communication exigeantes. Smartbox a introduit son traceur oculaire Evo en 2025, utilisant un traitement sur l'appareil pour améliorer l'étalonnage en conditions réelles pour les utilisateurs de Grid Pad et soutenir l'utilisation au-delà des environnements très contrôlés. La téléorthophonie peut soutenir la configuration de l'appareil, la formation de suivi, les modifications du vocabulaire et la résolution des problèmes lorsque les soins spécialisés ne sont pas disponibles localement ou lorsque les déplacements réguliers sont difficiles. Une revue systématique de 2025 a révélé que l'intervention de communication augmentative et alternative par téléorthophonie montrait une faisabilité et une efficacité précoce pour les enfants atteints d'autisme ou de déficiences intellectuelles. Ces services rendent la technologie d'accès avancée plus utilisable au-delà des visites hospitalières et soutiennent le marché des dispositifs de génération de la parole dans les contextes domestiques, scolaires et communautaires où la pratique régulière, la confiance de la famille et l'aide technique rapide déterminent si un appareil est utilisé efficacement.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Retards de Remboursement et de Financement pour les Appareils Dédiés à Coût Élevé | -1.30% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Pénurie d'Orthophonistes et de Spécialistes en Communication Augmentative et Alternative | -0.90% | Mondial | Long terme (≥ 4 ans) |
| Friction d'Interopérabilité et de Flux de Travail dans les Écosystèmes Logiciels de Communication Augmentative et Alternative | -0.70% | Mondial | Moyen terme (2-4 ans) |
| Contraintes de Batterie, de Durabilité et de Temps d'Arrêt de l'Appareil dans l'Utilisation Quotidienne | -0.40% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La Complexité du Remboursement et les Obstacles à l'Utilisation Quotidienne Limitent l'Adoption des Appareils à Coût Élevé
La couverture publique peut rendre les systèmes dédiés accessibles, mais le processus d'approbation reste exigeant pour les utilisateurs, les familles et les équipes prescriptrices. Le CMS couvre les dispositifs de génération de la parole éligibles en tant qu'équipement médical durable lorsque les utilisateurs satisfont aux exigences médicales et documentaires[1]. Le processus peut nécessiter la contribution d'un médecin, une évaluation orthophonique, des preuves issues d'un essai d'appareil et un plan de soins individualisé, ce qui peut retarder la fourniture après l'identification d'un besoin de communication. La politique Medicare distingue également les systèmes dédiés des tablettes à usage général, ce qui peut limiter le remboursement des outils de communication basés sur des applications même lorsque le logiciel est cliniquement utile. Les mises à jour de politique de Noridian en 2025 montrent que la codification et l'administration de la couverture continuent de façonner les catégories d'appareils disponibles dans le système américain d'équipement médical durable[2]. L'autonomie de la batterie, la maintenance, la durabilité et le temps sans appareil peuvent créer des obstacles supplémentaires à l'utilisation quotidienne pour les personnes qui dépendent du système pour une communication essentielle à domicile, à l'école, en déplacement et lors des transitions entre les soins hospitaliers, de rééducation et communautaires.
La Fragmentation des Effectifs Spécialisés et des Logiciels Freine l'Adoption
Les orthophonistes sont au cœur de l'évaluation, de la sélection des appareils, de la prescription, de la formation, de la documentation pour le remboursement et des ajustements qui suivent les changements dans les capacités d'un utilisateur. Le Texas a signalé 392 363 élèves bénéficiant de services d'orthophonie au cours de l'année scolaire 2025-2026, soutenus par 5 556 orthophonistes équivalents temps plein, illustrant une forte demande de services au sein d'un grand système éducatif. Le Département de la Santé des Philippines a signalé que 79 % des postes d'orthophonistes autorisés étaient vacants en septembre 2026, ce qui limite l'accès là où l'apport de spécialistes est déjà rare. Une étude de 2026 menée en Géorgie a identifié les connaissances limitées des praticiens, la faible coordination, les lacunes de financement et les pénuries de main-d'œuvre comme des obstacles majeurs à l'accès à la communication augmentative et alternative. Les vocabulaires propriétaires, les outils d'accès et les formats de fichiers peuvent également créer des frictions lorsqu'un utilisateur change d'appareils ou de méthodes d'accès au cours d'un long parcours de soins. Le marché des dispositifs de génération de la parole aura besoin d'une configuration plus simple, de meilleurs outils de support et de flux de travail plus interopérables pour servir les personnes en dehors des centres spécialisés sans réduire la qualité clinique de l'évaluation, de la formation des utilisateurs, de l'implication des aidants et des ajustements continus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Appareil :
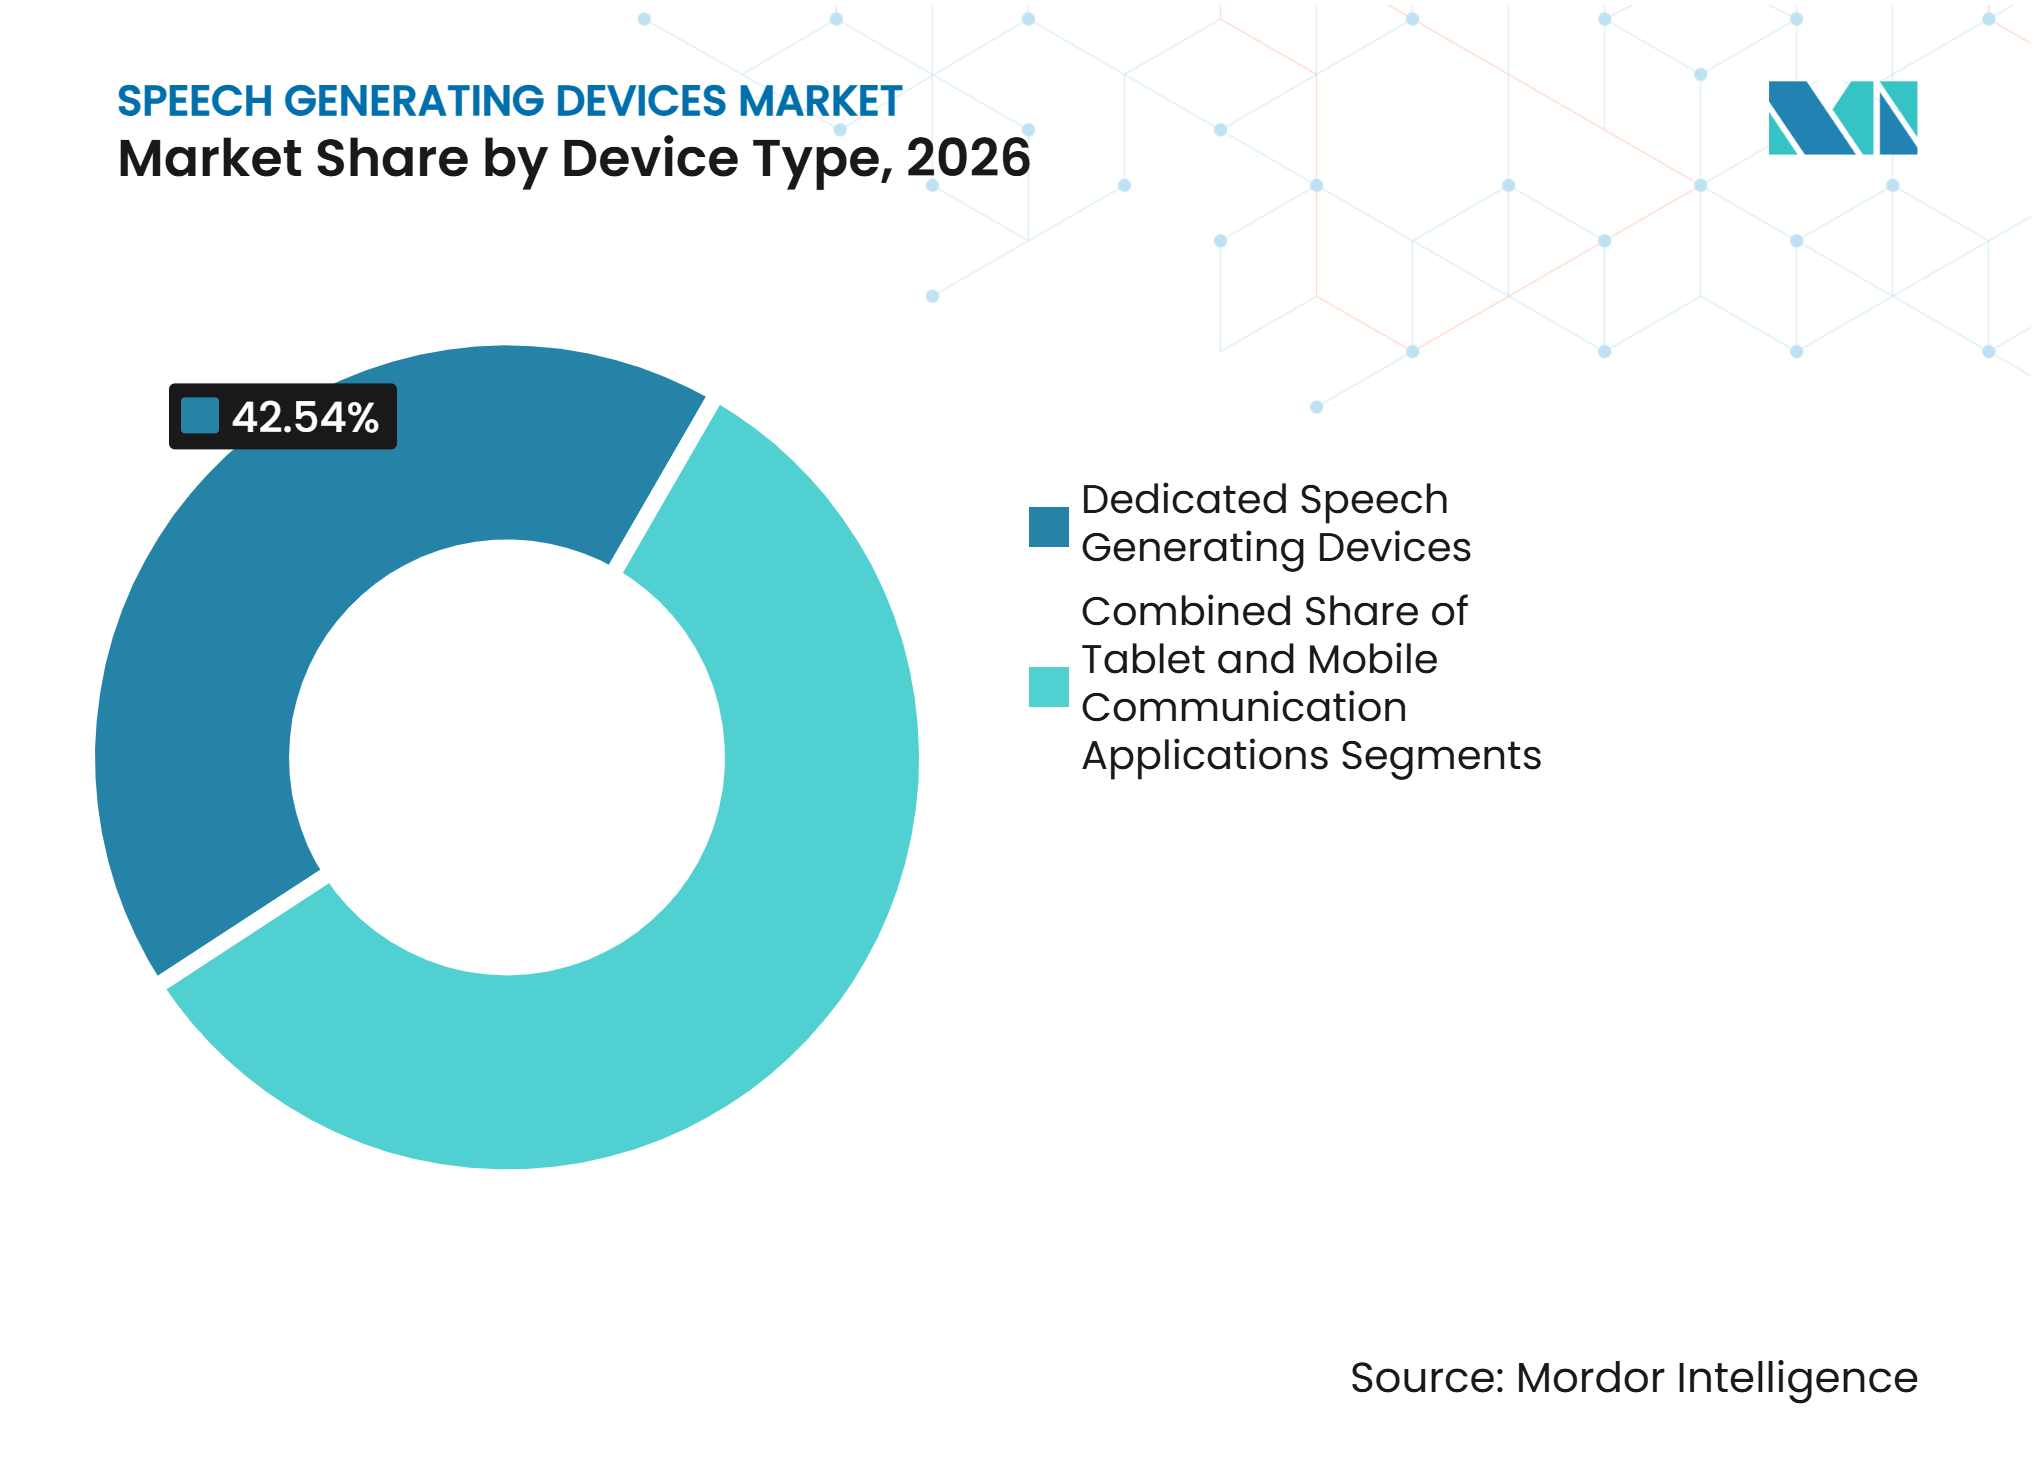
Les Systèmes Dédiés Conservent leur Force Clinique tandis que les Applications Élargissent l'AccèsLes dispositifs de génération de la parole dédiés détenaient 42,54 % du chiffre d'affaires de la catégorie en 2026. Leur position reflète leur utilisation dans des cas cliniques complexes nécessitant un matériel durable, une configuration spécialisée et des voies de remboursement établies. Les règles de couverture du CMS continuent de soutenir les appareils dédiés pour les utilisateurs éligibles présentant une déficience sévère de la parole. Les systèmes dédiés peuvent intégrer le contrôle par suivi oculaire, des options de montage, des haut-parleurs, le support de batterie et des packages de vocabulaire clinique fixe. Ces caractéristiques sont importantes lorsqu'une personne dépend de l'appareil tout au long de la journée. Elles permettent également aux cliniciens et aux aidants de travailler dans un environnement produit connu lors de la formation et du suivi.
Les applications de communication mobile devraient croître à un CAGR de 13,65 % jusqu'en 2032. Le faible coût d'entrée et la large disponibilité sur iOS et Android suscitent l'intérêt des familles, des écoles et des nouveaux utilisateurs. PRC-Saltillo a élargi ses offres logicielles en 2025 avec Unity AAC pour iOS et LAMP Words for Life sur sa plateforme Discover. Les applications peuvent ajouter un vocabulaire multilingue et des fonctionnalités activées par l'intelligence artificielle sans remplacer le matériel. Leur principale limitation est que le remboursement ne s'étend pas systématiquement aux systèmes de tablettes à usage général. Le marché des dispositifs de génération de la parole a donc deux voies connectées : les équipements dédiés financés cliniquement et les outils de communication plus accessibles pilotés par logiciel.



Par Type d'Affichage :
Les Affichages Dynamiques Dominent grâce à une Conception de Communication FlexibleLes appareils à affichage dynamique représentaient 66,54 % du chiffre d'affaires de la catégorie en 2026. Ils permettent aux utilisateurs et aux cliniciens d'organiser, d'élargir et d'adapter le vocabulaire à mesure que les besoins de communication évoluent. Cette flexibilité est utile pour les enfants qui développent le langage et pour les personnes atteintes de maladies motrices progressives. Une revue de 2025 a révélé que les applications mobiles, qui utilisent généralement des architectures d'affichage dynamique, représentaient 37,7 % des études sur les technologies de communication augmentative et alternative incluses dans la revue[3]. Les systèmes dynamiques peuvent également prendre en charge plusieurs ensembles de pages, tailles de symboles et options de saisie au sein d'un même appareil. Ces capacités aident les cliniciens à personnaliser la communication sans changer la plateforme globale.
Les appareils à affichage dynamique devraient croître à un CAGR de 13,98 % jusqu'en 2032. PRC-Saltillo a introduit Genesis 13 et Genesis 16 en 2026 avec des écrans plus grands et un affichage partenaire pour une interaction partagée. Les affichages fixes servent toujours les utilisateurs qui ont besoin d'emplacements de vocabulaire stables, d'ensembles de symboles limités ou de schémas moteurs plus simples. Leur valeur est la plus forte lorsque la prévisibilité est plus utile que le changement de contenu. Le matériel fixe dédié peut également faire face à moins de questions réglementaires liées aux logiciels que les applications de communication natives sur tablette dans certains contextes européens. Le marché des dispositifs de génération de la parole continuera d'utiliser les deux formats, mais les affichages adaptatifs sont susceptibles de recevoir davantage d'investissements en matière de produits.
Par Application :
La Demande Pédiatrique Domine tandis que les Besoins Acquis chez l'Adulte s'AccélèrentLes besoins de communication pédiatrique représentaient 53,76 % du chiffre d'affaires des applications en 2026. L'intervention précoce, le soutien scolaire et les longues périodes d'utilisation des appareils maintiennent cette position. La politique éducative américaine exige que les équipes envisagent la technologie d'assistance, offrant aux enfants ayant des besoins de communication complexes une voie formelle vers l'évaluation et le soutien. Les utilisateurs pédiatriques ont souvent besoin de modifications continues du vocabulaire, d'ajustements des méthodes d'accès et d'une formation des aidants au fur et à mesure de leur développement. Cela rend la qualité du service à long terme importante pour les fournisseurs. Les systèmes de vocabulaire familiers peuvent également créer une continuité entre l'école, le domicile et les soins communautaires.
Les troubles de la communication acquis chez l'adulte devraient croître à un CAGR de 14,76 % jusqu'en 2032. Les soins liés aux AVC, à la SLA et à l'aphasie apportent des besoins de communication différents, notamment une création de messages plus rapide, un flux conversationnel naturel et une identité vocale. Un projet pilote de téléréhabilitation de 2025 pour les personnes atteintes d'aphasie chronique a rapporté une intégrité thérapeutique de 94 % et une haute acceptation des utilisateurs parmi 9 participants[3]. Lingraphica a introduit la fonctionnalité Conversations pour les utilisateurs adultes en 2026 afin de soutenir la communication spontanée au sein de sa suite Hub. Les utilisateurs plus âgés restent un groupe émergent, mais la formation des aidants et la complexité de l'interface continuent de limiter l'adoption. Ces besoins encouragent les fournisseurs à concevoir des flux de travail plus simples qui complètent la thérapie clinique plutôt que de la remplacer.
Par Utilisateur Final :
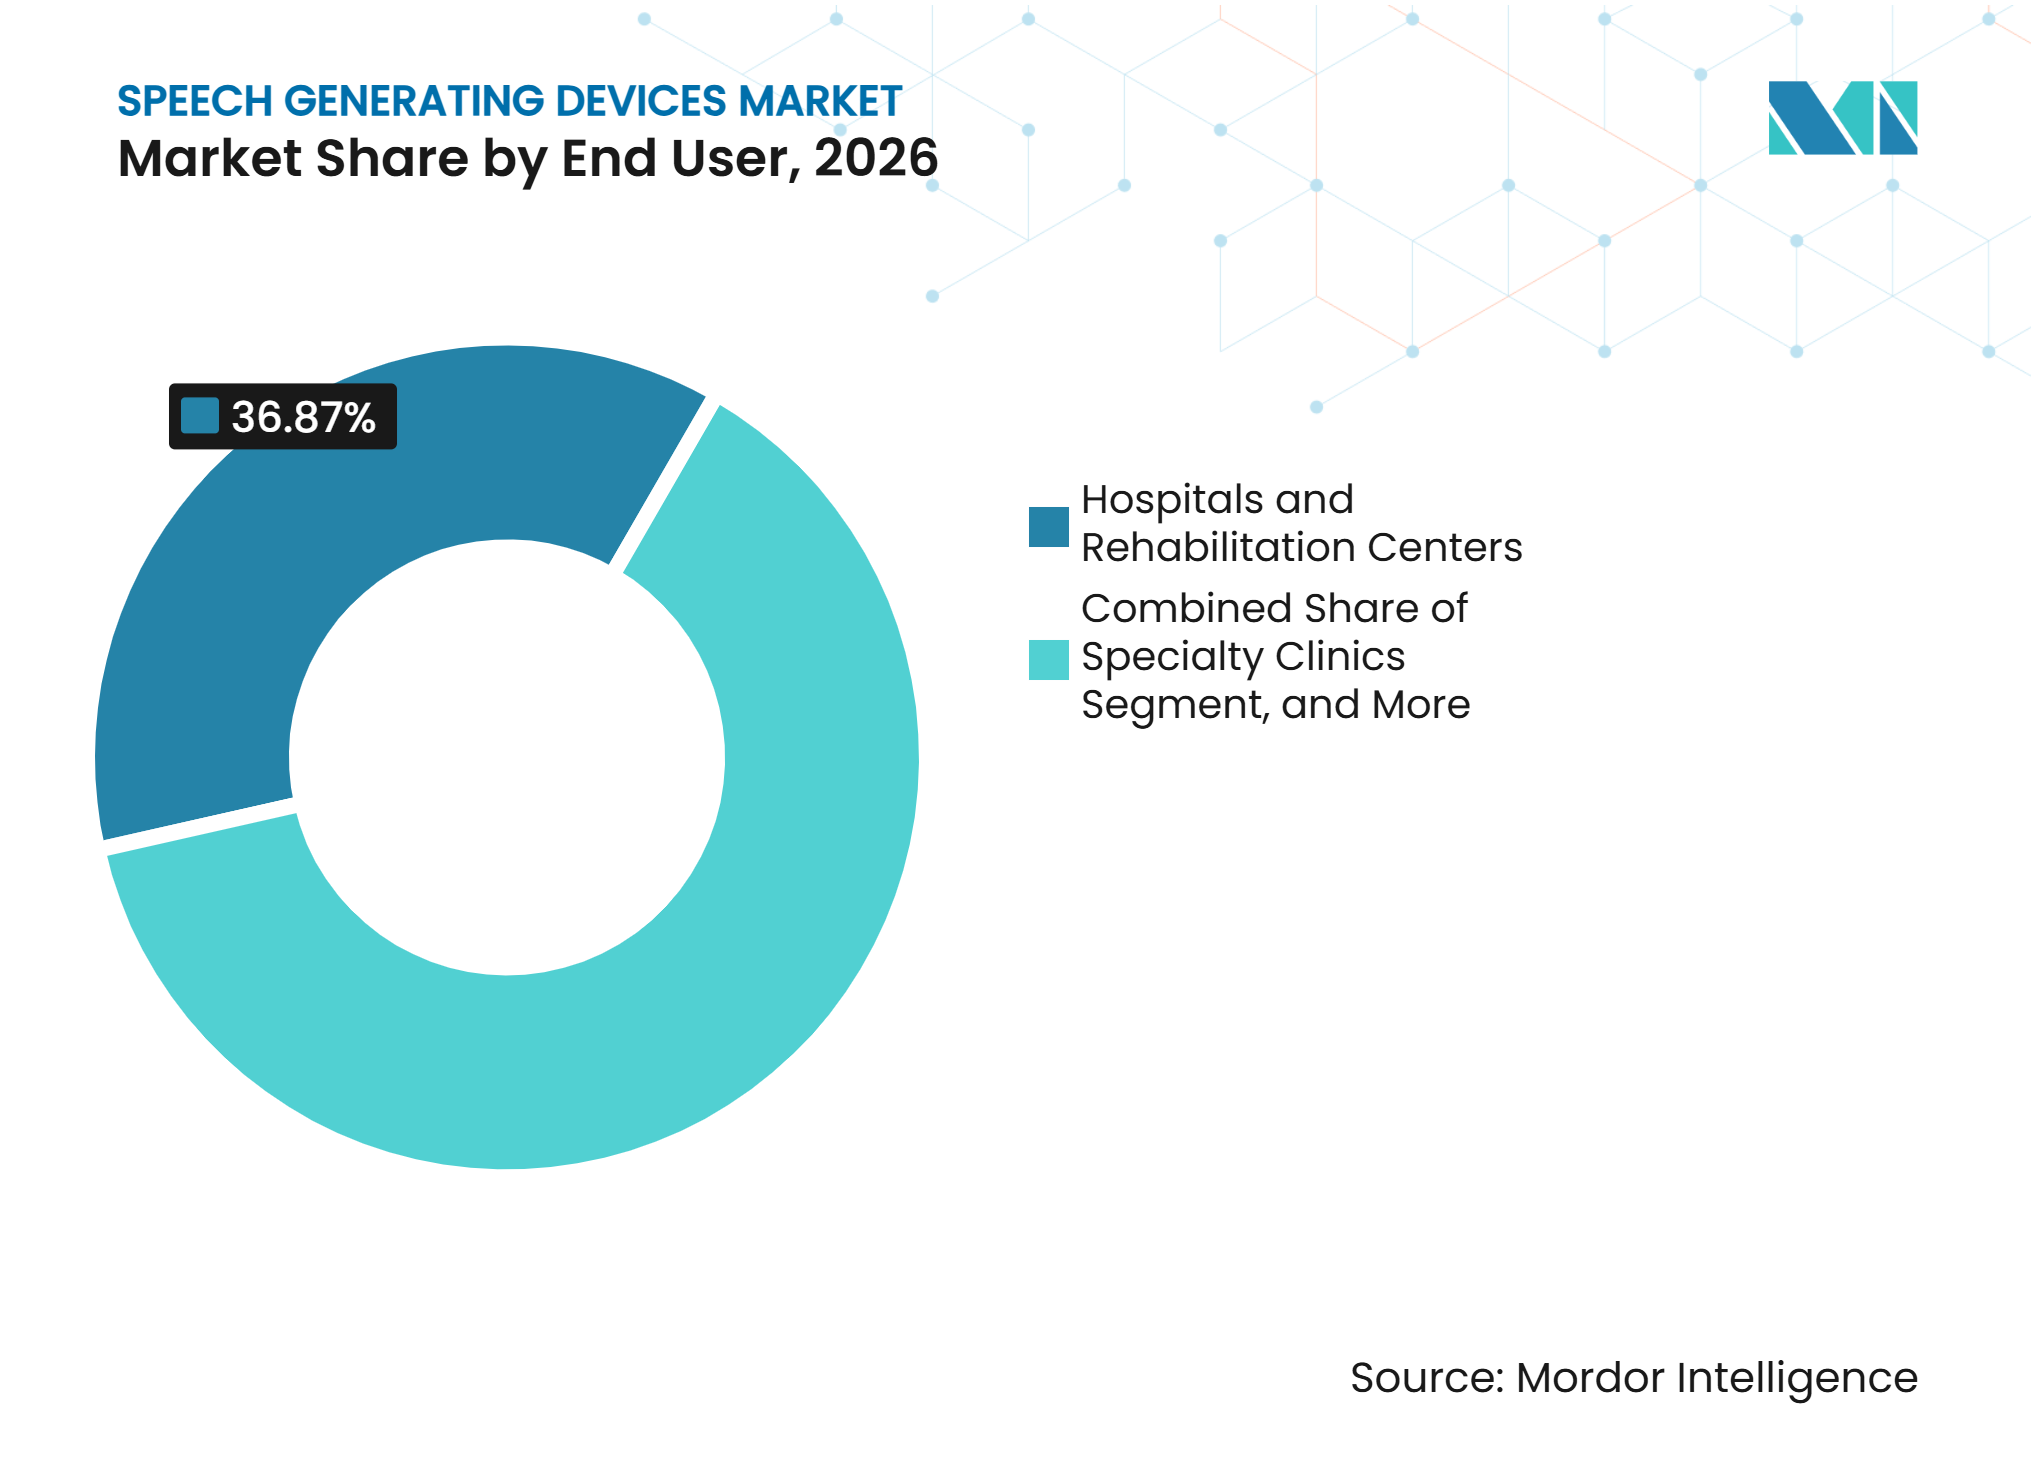
Les Hôpitaux Restent Importants tandis que les Cliniques Spécialisées se Développent Plus RapidementLes hôpitaux et centres de rééducation détenaient 36,87 % du chiffre d'affaires des utilisateurs finaux en 2026. Les admissions neurologiques aiguës, l'évaluation en hospitalisation et les processus établis d'équipement médical durable soutiennent ce rôle. Les hôpitaux peuvent réunir des médecins de rééducation, des orthophonistes, des ergothérapeutes et des aidants lors d'une évaluation d'appareil. Ils constituent un premier point de référence important après un AVC ou une blessure neurologique grave. Leurs processus d'approvisionnement soutiennent également l'utilisation d'équipements dédiés dans les cas médicalement complexes. Dans de nombreux cas, cependant, l'hôpital commence le plan de communication plutôt que de gérer chaque ajustement ultérieur.
Les cliniques spécialisées et les cabinets d'orthophonie devraient croître à un CAGR de 14,87 % jusqu'en 2032. Ces contextes peuvent fournir une programmation répétée, une formation et un suivi après la sortie. L'ASHA a mis en évidence les pratiques d'inclusion en classe pour la communication augmentative et alternative en 2026, renforçant le besoin d'un soutien spécialisé qui relie les routines scolaires aux objectifs cliniques. Les soins à domicile gagnent également en pertinence à mesure que la téléorthophonie rend le soutien à distance plus pratique. Les écoles restent un contexte d'utilisation finale à fort volume car le personnel doit aider les élèves à utiliser les outils documentés lors de l'apprentissage quotidien. Le marché des dispositifs de génération de la parole bénéficie lorsque les utilisateurs cliniques et éducatifs peuvent coordonner le vocabulaire, les méthodes d'accès et les plans de formation.

Par Canal de Distribution :
Le Service Direct Devient un Avantage ConcurrentielL'approvisionnement institutionnel direct est important pour les systèmes dédiés à haute valeur vendus aux hôpitaux, aux écoles et aux réseaux de rééducation. Ces acheteurs ont souvent besoin d'essais d'appareils, d'un soutien à la documentation, d'une formation du personnel et d'un service technique continu. Dynavox Group a acquis des partenaires revendeurs en France, en Allemagne et en Italie entre 2025 et 2026, étendant son empreinte de service direct sur les principaux marchés européens. Le contrôle direct peut améliorer les délais de réponse et donner aux fabricants un contact plus étroit avec les cliniciens et les utilisateurs. Il intègre également les revenus de distribution et de service au sein de l'entreprise. Cette approche est difficile à reproduire pour les petits fournisseurs dans plusieurs pays.
Les distributeurs de dispositifs médicaux et les spécialistes en technologies d'assistance restent nécessaires là où les fournisseurs n'exploitent pas de réseaux directs. Ils soutiennent les soins communautaires, l'utilisation à domicile et les petites institutions qui peuvent ne pas avoir de contrats directs avec les fabricants d'appareils. Les canaux en ligne et de vente au détail deviennent de plus en plus pertinents pour les applications à faible coût et les offres groupées de tablettes. Ils peuvent aider les aidants et les écoles à trouver des outils d'entrée de gamme, bien qu'ils puissent fournir moins de conseils cliniques que les canaux spécialisés. Dans le marché des dispositifs de génération de la parole, la voie d'accès au marché d'un fournisseur affecte de plus en plus sa capacité à aider les utilisateurs avec le financement, la configuration, les mises à jour logicielles et les réparations. La stratégie de canal est donc étroitement liée à l'adoption du produit et à la fidélisation à long terme.
Analyse Géographique
Amérique du Nord
L'Amrique du Nord détenait 41,67 % du chiffre d'affaires mondial en 2026. Le CMS classe les systèmes dédiés éligibles comme équipement médical durable dans le cadre de la Détermination de Couverture Nationale 274, soutenant une voie de remboursement structurée pour les utilisateurs éligibles. Les obligations de technologie d'assistance en milieu scolaire étendent la demande au-delà des soins de santé vers l'éducation publique. L'exigence de formation en communication augmentative et alternative de Virginie en 2025 illustre comment la politique d'État peut renforcer la mise en œuvre après la fourniture d'un appareil. Dynavox Group a également élargi sa capacité opérationnelle en Amérique du Nord en 2025 grâce à un nouveau site à Pittsburgh et à des investissements dans les systèmes. La base de remboursement et de spécialistes établie de la région soutient le matériel haut de gamme, mais renforce également l'importance de la documentation clinique. Le GAO a signalé que les districts scolaires continuent de faire face à des contraintes de connaissances du personnel, de financement et de main-d'œuvre, montrant que l'éligibilité ne se traduit pas toujours par une utilisation.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 12,65 % jusqu'en 2032. La demande est soutenue par les investissements dans les soins de santé, les efforts d'inclusion des personnes handicapées et le besoin de contenu linguistique localisé dans des systèmes de santé diversifiés. En Corée du Sud, le Ministère de la Sécurité Alimentaire et des Médicaments a désigné Repeech de Hi comme dispositif médical innovant en août 2026, créant une voie pour la prise en compte dans la couverture d'assurance maladie et l'utilisation institutionnelle. Les programmes de soutien aux personnes handicapées de l'Inde et les exigences d'approvisionnement en éducation spécialisée soutiennent l'accès, tandis que l'accessibilité financière reste importante pour une adoption plus large. La capacité de santé numérique et les capacités vocales par intelligence artificielle de la Chine créent des possibilités de développement de logiciels locaux. Tobii Dynavox a ajouté le support du coréen et du chinois traditionnel à TD Snap en 2026, y compris des symboles, des voix, des interfaces et des méthodes de saisie localisés. Cette localisation est importante car les outils de communication doivent refléter le contexte linguistique et culturel de l'utilisateur.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe dispose de voies de remboursement établies dans des pays tels que l'Allemagne, tandis que les exigences de conformité des dispositifs médicaux façonnent le rythme d'adoption des logiciels. La plateforme de Smartbox prend en charge les utilisateurs dans 37 langues, et l'investissement de Verdane en 2026 donne à l'entreprise les ressources nécessaires pour étendre sa portée internationale. L'influence réglementaire de la région peut favoriser les produits disposant d'une documentation clinique et de conformité établie. Au Moyen-Orient et en Afrique, la forte charge de paralysie cérébrale et la disponibilité limitée de spécialistes créent un besoin, mais le financement, le soutien linguistique et la capacité de la main-d'œuvre restent des contraintes clés. Des recherches menées en Géorgie ont également identifié des lacunes en matière de politique, de financement et de connaissances des praticiens qui limitent l'accès à la communication augmentative et alternative. L'Amérique du Sud en est encore aux premières étapes d'adoption, le Brésil et l'Argentine servant d'ancres commerciales. Le vocabulaire multilingue et les symboles culturellement pertinents offrent une voie pratique aux fournisseurs pour élargir l'accès dans ces géographies mixtes.
Paysage Concurrentiel
Concentration du Marché
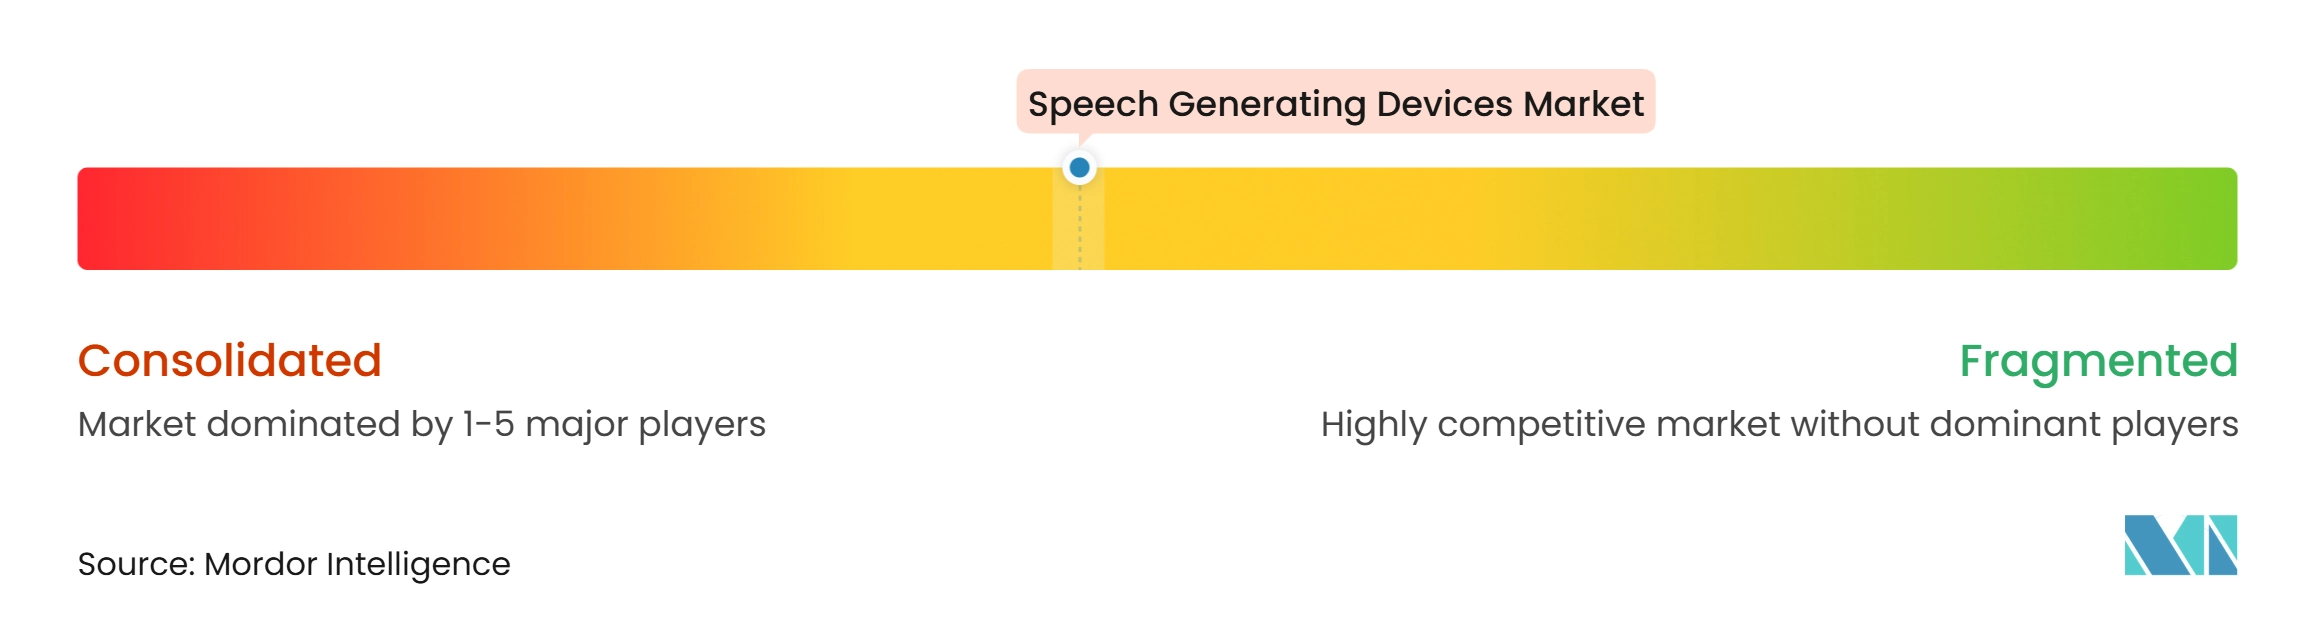
Le marché des dispositifs de génération de la parole a un leader clair dans le matériel dédié haut de gamme, tandis que les logiciels, les accessoires pour tablettes et les outils d'accès spécialisés restent plus fragmentés. Dynavox Group est passé de la fourniture de produits à un modèle de service plus direct en Europe grâce aux acquisitions de Cenomy, RehaMedia et SR Labs Healthcare. Cette stratégie place la distribution locale, le soutien aux cliniciens, la formation à la mise en œuvre et la coordination des services sous un contrôle plus étroit de l'entreprise. Elle réduit également la dépendance aux revendeurs indépendants sur les marchés où le financement et le soutien technique peuvent déterminer si un utilisateur reçoit et conserve un appareil. Le modèle crée un avantage dans les pays où le financement des appareils et la mise en œuvre nécessitent un soutien local étendu.
Smartbox renforce sa position grâce aux logiciels internationaux et à la technologie d'accès. Verdane a pris une participation majoritaire dans Smartbox en 2026 avec pour objectif de tripler le nombre d'utilisateurs servis d'ici 2030. Smartbox a également lancé Evo en 2025 après avoir intégré la technologie de GazeFirst, améliorant son offre de suivi oculaire pour les systèmes Grid Pad. PRC-Saltillo a élargi son portefeuille logiciel en acquérant les applications Therapy Box en 2026. Ces mouvements reflètent une concurrence basée sur les systèmes de vocabulaire, le soutien multilingue et la technologie d'accès plutôt que sur le seul matériel des appareils. Le marché des dispositifs de génération de la parole récompense de plus en plus les fournisseurs capables de soutenir les utilisateurs dans les contextes cliniques, éducatifs et domestiques.
Les nouveaux produits montrent également un mouvement continu vers les appareils basés sur iOS, le suivi oculaire et la communication assistée par intelligence artificielle. IRISBOND et Control Bionics ont introduit Oskol 2 en 2025 comme produit de communication par suivi oculaire basé sur iPad. Lingraphica s'est concentrée sur les fonctionnalités logicielles pour les utilisateurs adultes, notamment des outils qui soutiennent la construction de phrases et une communication plus spontanée. L'interopérabilité reste un point faible car les personnes peuvent avoir besoin de changer d'appareils, de systèmes de vocabulaire ou de méthodes d'accès au cours de leur vie. Les logiciels ouverts et adaptables pourraient donc devenir plus importants, en particulier dans les pays sensibles aux prix.
Leaders du Secteur des Dispositifs de Génération de la Parole
-
Tobii Dynavox AB
-
PRC-Saltillo
-
Smartbox Assistive Technology Limited
-
Lingraphica, Inc.
-
Forbes AAC, Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dispositifs de Génération de la Parole Entreprises couvertes dans ce rapport
- Tobii Dynavox AB
- PRC-Saltillo
- Smartbox Assistive Technology Limited
- Lingraphica, Inc.
- Forbes AAC, Inc.
- Jabbla BVBA
- AssistiveWare B.V.
- Control Bionics Inc.
- AbleNet, Inc.
- Attainment Company, Inc.
- EyeTech Digital Systems, Inc.
- Talk To Me Technologies, LLC
- Cognixion, Inc.
- Inclusive Technology Ltd.
- Enabling Devices, Inc.
- Zygo Corporation
- Textspeak Corporation
- Adaptivation, Inc.
Développements industriels récents dans Marché des Dispositifs de Génération de la Parole
- Septembre 2026 : PRC-Saltillo a lancé les Genesis 13 et Genesis 16, sa première gamme d'appareils de communication augmentative et alternative entièrement nouveaux basés sur Windows, ciblant les adultes, les adolescents et les enfants ayant des besoins de communication complexes acquis ou à long terme, notamment la SLA et la paralysie cérébrale. Les caractéristiques comprennent les plus grands écrans jamais proposés par l'entreprise, un traceur oculaire Genesis intégré avec des performances améliorées en extérieur, une configuration à double batterie, un affichage partenaire incliné de 3 pouces et une garantie High Five de 5 ans.
- Avril 2026 : Dynavox Group a finalisé l'acquisition de SR Labs Healthcare en Italie, étendant sa présence de service direct en Europe du Sud et complétant un réseau de distribution directe en France, en Allemagne et en Italie.
- Janvier 2026 : Verdane a acquis une participation majoritaire dans Smartbox Assistive Technology Group et visait une multiplication par 3 du nombre d'utilisateurs servis d'ici 2030. La technologie Smartbox sert plus de 100 000 personnes dans le monde dans 37 langues.
- Janvier 2026 : PRC-Saltillo a acquis la suite d'applications Therapy Box, notamment Predictable, Scene & Heard Pro, Colourful Semantics et Voca Quest. La transaction a élargi le portefeuille européen et mondial de communication augmentative et alternative de l'entreprise.
Portée du Rapport Mondial sur le Marché des Dispositifs de Génération de la Parole
Selon la portée du rapport, les dispositifs de génération de la parole sont des outils de communication d'assistance qui convertissent du texte, des symboles ou des messages sélectionnés en mots parlés. Ils aident les personnes présentant des handicaps de la parole ou de la communication à exprimer leurs besoins, leurs pensées et à participer à des conversations.
Le marché des dispositifs de génération de la parole est segmenté par type d'appareil, type d'affichage, application, utilisateur final et géographie. Par type d'appareil, le marché est segmenté en dispositifs de génération de la parole dédiés, dispositifs de génération de la parole basés sur tablette et applications de communication mobile. Par type d'affichage, le marché est segmenté en appareils à affichage dynamique et appareils à affichage fixe. Par application, le marché est segmenté en besoins de communication pédiatrique, troubles de la communication acquis chez l'adulte et besoins de communication gériatrique. Par utilisateur final, le marché est segmenté en hôpitaux et centres de rééducation, cliniques spécialisées et cabinets d'orthophonie, écoles et établissements d'enseignement et contextes de soins à domicile. Par canal de distribution, le marché est segmenté en approvisionnement institutionnel direct, distributeurs de dispositifs médicaux et spécialistes en technologies d'assistance, et canaux en ligne et de vente au détail. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Dispositifs de Génération de la Parole Dédiés |
| Dispositifs de Génération de la Parole Basés sur Tablette |
| Applications de Communication Mobile |
| Appareils à Affichage Dynamique |
| Appareils à Affichage Fixe |
| Besoins de Communication Pédiatrique |
| Troubles de la Communication Acquis chez l'Adulte |
| Besoins de Communication Gériatrique |
| Hôpitaux et Centres de Rééducation |
| Cliniques Spécialisées et Cabinets d'Orthophonie |
| Écoles et Établissements d'Enseignement |
| Contextes de Soins à Domicile |
| Approvisionnement Institutionnel Direct |
| Distributeurs de Dispositifs Médicaux et Spécialistes en Technologies d'Assistance |
| Canaux en Ligne et de Vente au Détail |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type d'Appareil | Dispositifs de Génération de la Parole Dédiés | |
| Dispositifs de Génération de la Parole Basés sur Tablette | ||
| Applications de Communication Mobile | ||
| Par Type d'Affichage | Appareils à Affichage Dynamique | |
| Appareils à Affichage Fixe | ||
| Par Application | Besoins de Communication Pédiatrique | |
| Troubles de la Communication Acquis chez l'Adulte | ||
| Besoins de Communication Gériatrique | ||
| Par Utilisateur Final | Hôpitaux et Centres de Rééducation | |
| Cliniques Spécialisées et Cabinets d'Orthophonie | ||
| Écoles et Établissements d'Enseignement | ||
| Contextes de Soins à Domicile | ||
| Par Canal de Distribution | Approvisionnement Institutionnel Direct | |
| Distributeurs de Dispositifs Médicaux et Spécialistes en Technologies d'Assistance | ||
| Canaux en Ligne et de Vente au Détail | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quels sont les facteurs qui stimulent la demande de dispositifs de génération de la parole ?
La demande est soutenue par les besoins de communication liés aux AVC, à la paralysie cérébrale, à l'autisme, à la SLA et à d'autres affections. Le marché des dispositifs de génération de la parole bénéficie également lorsque les écoles, les aidants et les cliniciens peuvent obtenir une formation, des systèmes de vocabulaire pratiques et un soutien continu après la sélection d'un appareil.
Quelle est la taille du marché des dispositifs de génération de la parole ?
Le marché des dispositifs de génération de la parole devrait augmenter de 430,22 millions USD en 2027 à 747,09 millions USD d'ici 2032, à un CAGR de 11,67 %. La croissance reflète un besoin plus large dans les soins pédiatriques et adultes, ainsi que le développement de produits dans la personnalisation vocale, l'accès par suivi oculaire et les logiciels.
Quel type de dispositif de génération de la parole domine les ventes ?
Les dispositifs de génération de la parole dédiés étaient en tête avec une part de 42,54 % en 2026 car ils sont largement utilisés dans les cas cliniques complexes et disposent de voies de remboursement établies. Ils peuvent également combiner un matériel durable, des haut-parleurs intégrés, des outils d'accès et un soutien structuré pour les utilisateurs qui dépendent de la technologie de communication tout au long de la journée.
Quel groupe d'utilisateurs connaît la croissance la plus rapide pour les dispositifs de génération de la parole ?
Les troubles de la communication acquis chez l'adulte devraient croître à un CAGR de 14,76 % jusqu'en 2032, soutenus par la demande consécutive aux AVC et pour les maladies neurologiques progressives. Ces utilisateurs ont souvent besoin d'un accès rapide aux messages, d'une aisance conversationnelle et d'outils qui préservent la voix et l'identité personnelles.
Pourquoi les appareils à affichage dynamique sont-ils largement utilisés ?
Les affichages dynamiques détenaient une part de 66,54 % en 2026 car les utilisateurs peuvent adapter le vocabulaire, les mises en page et les méthodes d'accès à mesure que leurs besoins de communication évoluent. Cette flexibilité soutient le développement du langage chez les enfants et l'ajustement continu pour les personnes atteintes de maladies progressives.
Qu'est-ce qui limite l'accès aux dispositifs de génération de la parole ?
La documentation pour le remboursement, le coût des appareils, les pénuries de spécialistes, la fragmentation des logiciels et les besoins de maintenance peuvent retarder ou empêcher l'adoption. L'accès peut également dépendre du fait qu'une école, une clinique ou une famille dispose du temps et de la formation nécessaires pour intégrer l'appareil dans la communication quotidienne.