
Marktgröße und Marktanteil für Sprachausgabegeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
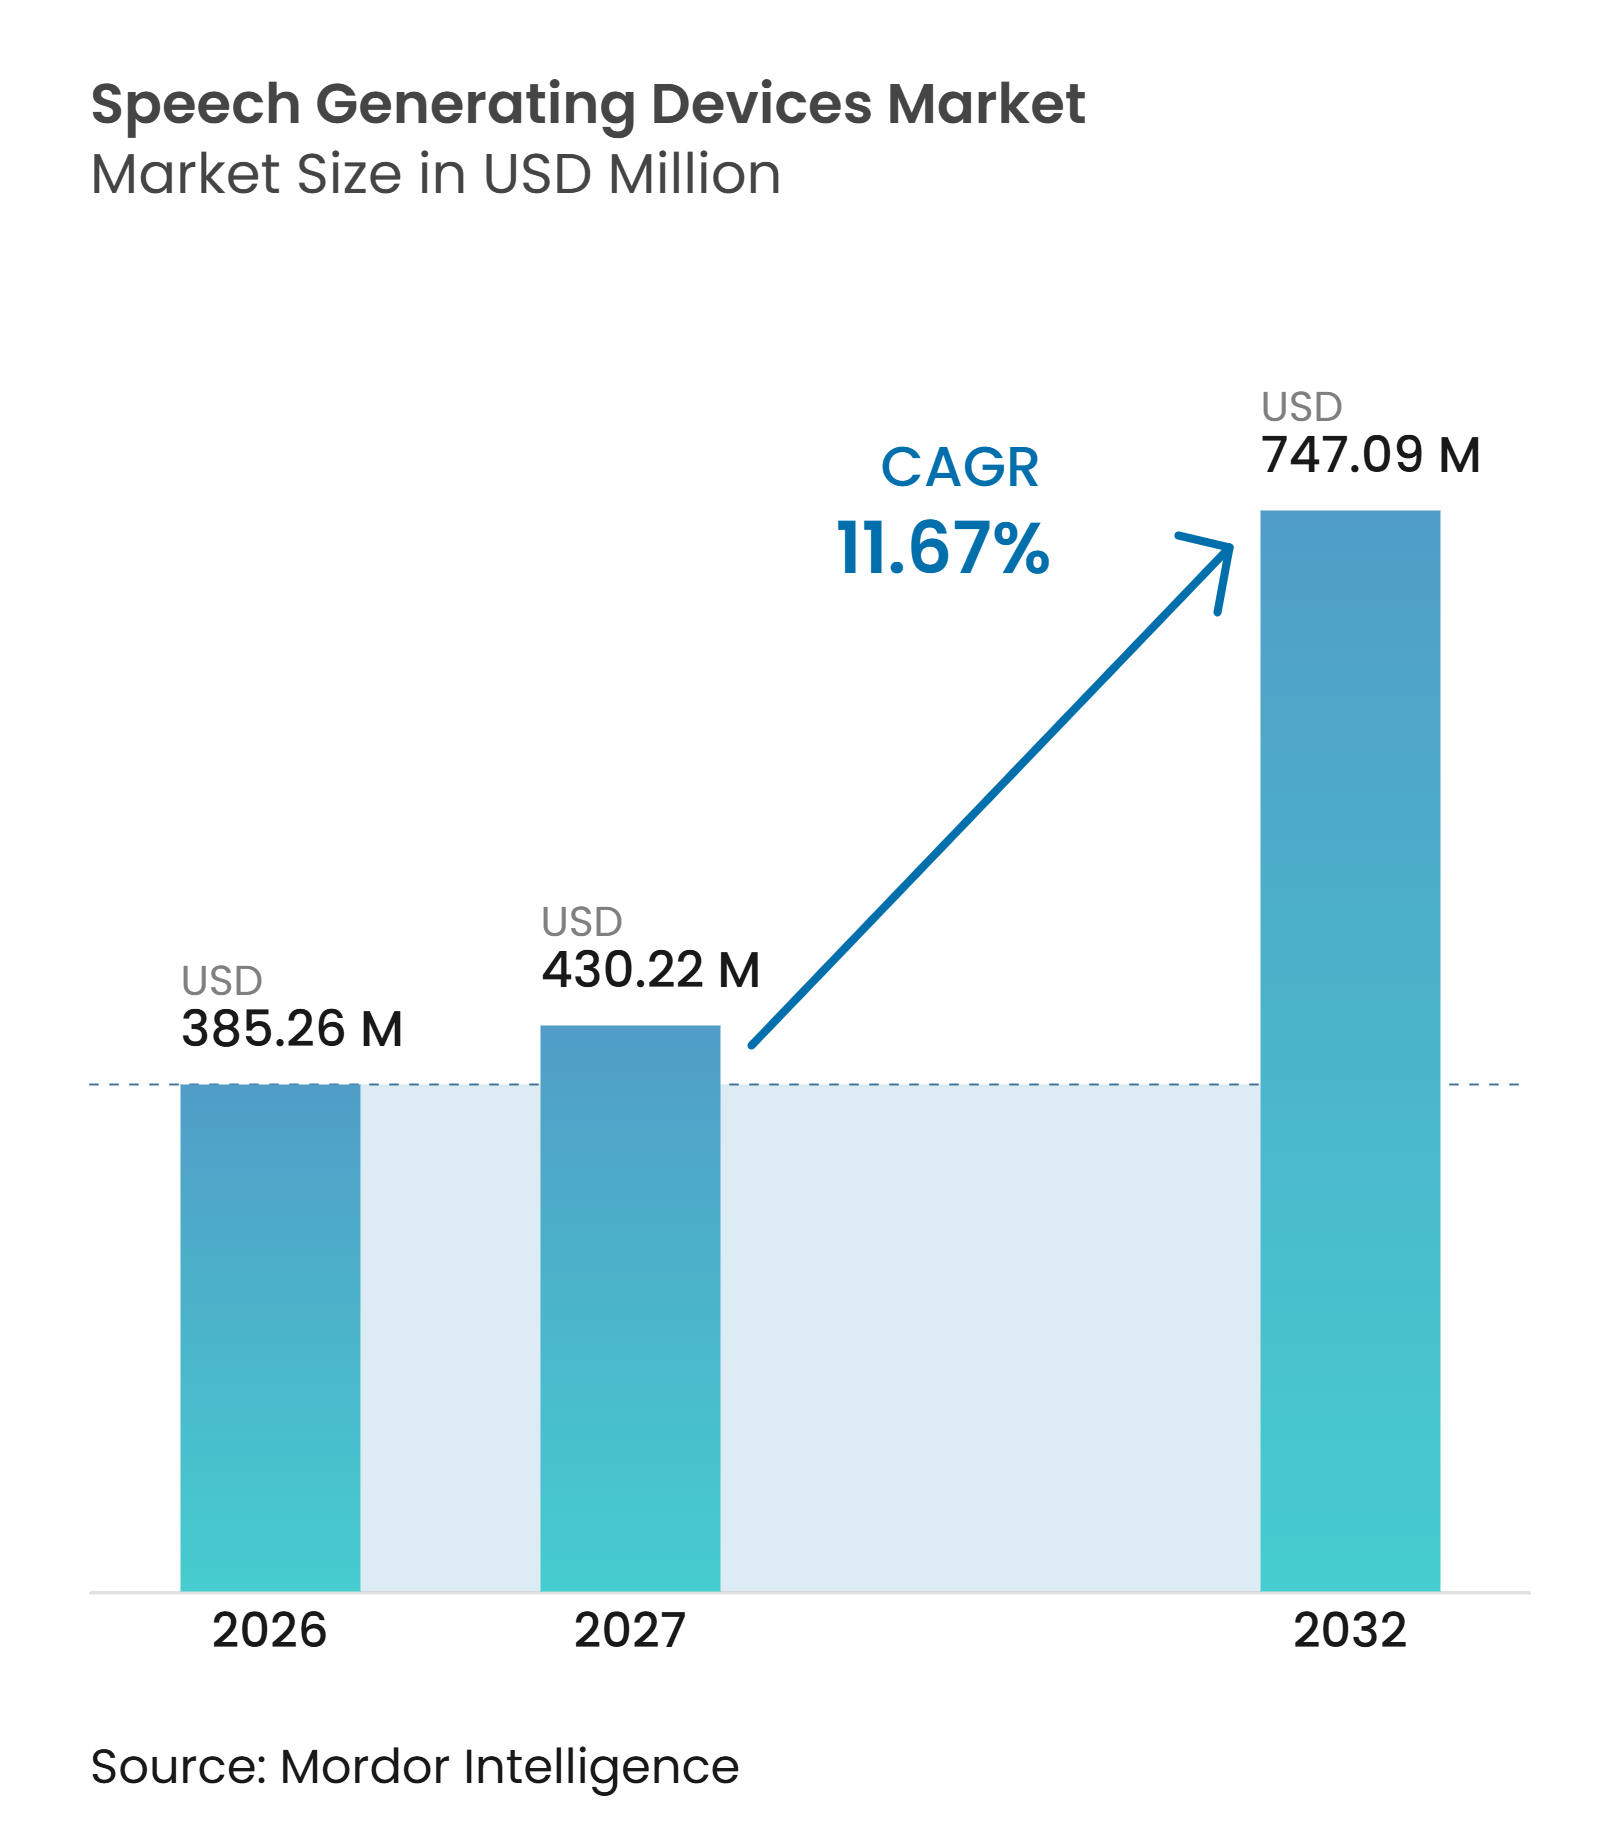
| Marktgröße (2027) | 430.22 Millionen US-Dollar |
| Marktgröße (2032) | 747.09 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.67 % |
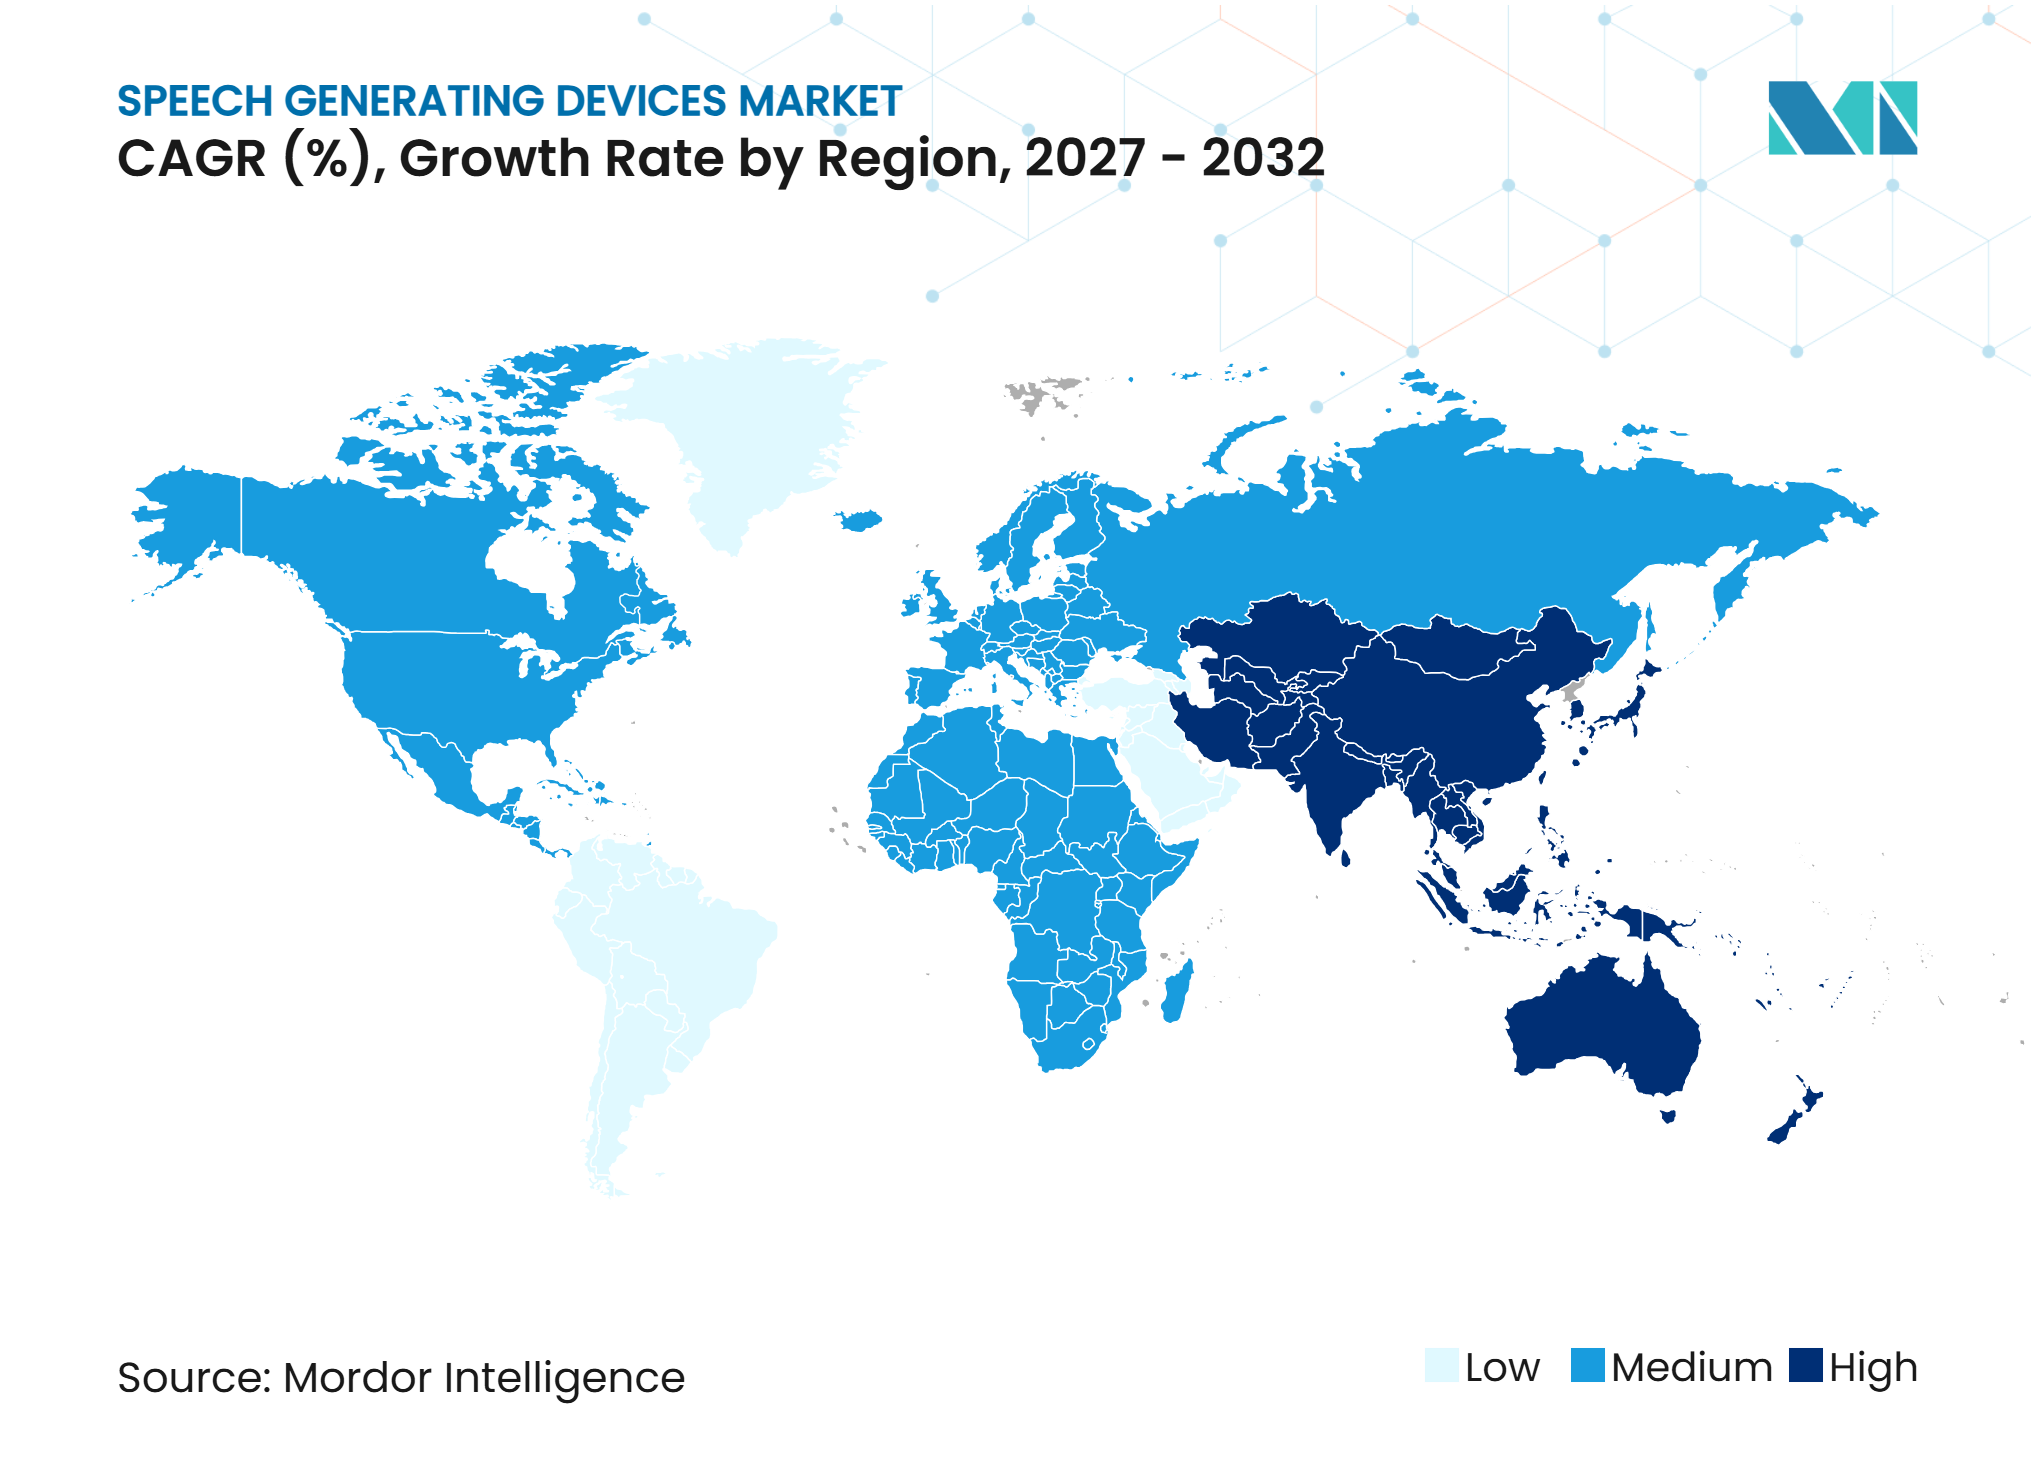
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sprachausgabegeräte von Mordor Intelligence
Die Marktgröße für Sprachausgabegeräte wird voraussichtlich von 385,26 Millionen USD im Jahr 2026 auf 430,22 Millionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 747,09 Millionen USD erreichen, was einem CAGR von 11,67 % über den Zeitraum 2027–2032 entspricht.
Der Markt für Sprachausgabegeräte wird durch einen wachsenden Bedarf an unterstützender und alternativer Kommunikation bei Menschen mit Autismus, schlaganfallbedingter Aphasie, Zerebralparese, ALS und anderen Erkrankungen gestützt, die die Sprache einschränken. Die Weltschlaganfallorganisation meldete für 2025 weltweit 11,9 Millionen neue Schlaganfälle und 93,8 Millionen Menschen, die mit den Folgen eines Schlaganfalls leben, was einen erheblichen Bedarf erwachsener Betroffener an Kommunikationsunterstützung schafft. Der Markt für Sprachausgabegeräte profitiert zudem von schulischen Anforderungen an Hilfstechnologien, einer breiteren ambulanten Versorgung sowie der Produktentwicklung in den Bereichen Voice Banking, Eye-Tracking und mehrsprachige Inhalte. Unternehmen verknüpfen zunehmend Hardware, Software, klinische Schulung und Vertrieb, wodurch die Servicequalität ebenso wichtig wird wie die Gerätespezifikationen. Erstattungsbeschränkungen, Anforderungen an die Konformität von Medizinprodukten und ein Mangel an Sprach-Sprech-Therapeuten schränken den Zugang weiterhin ein, insbesondere für kostengünstigere Softwaretools und einkommensschwächere Umgebungen.
Wesentliche Erkenntnisse des Berichts
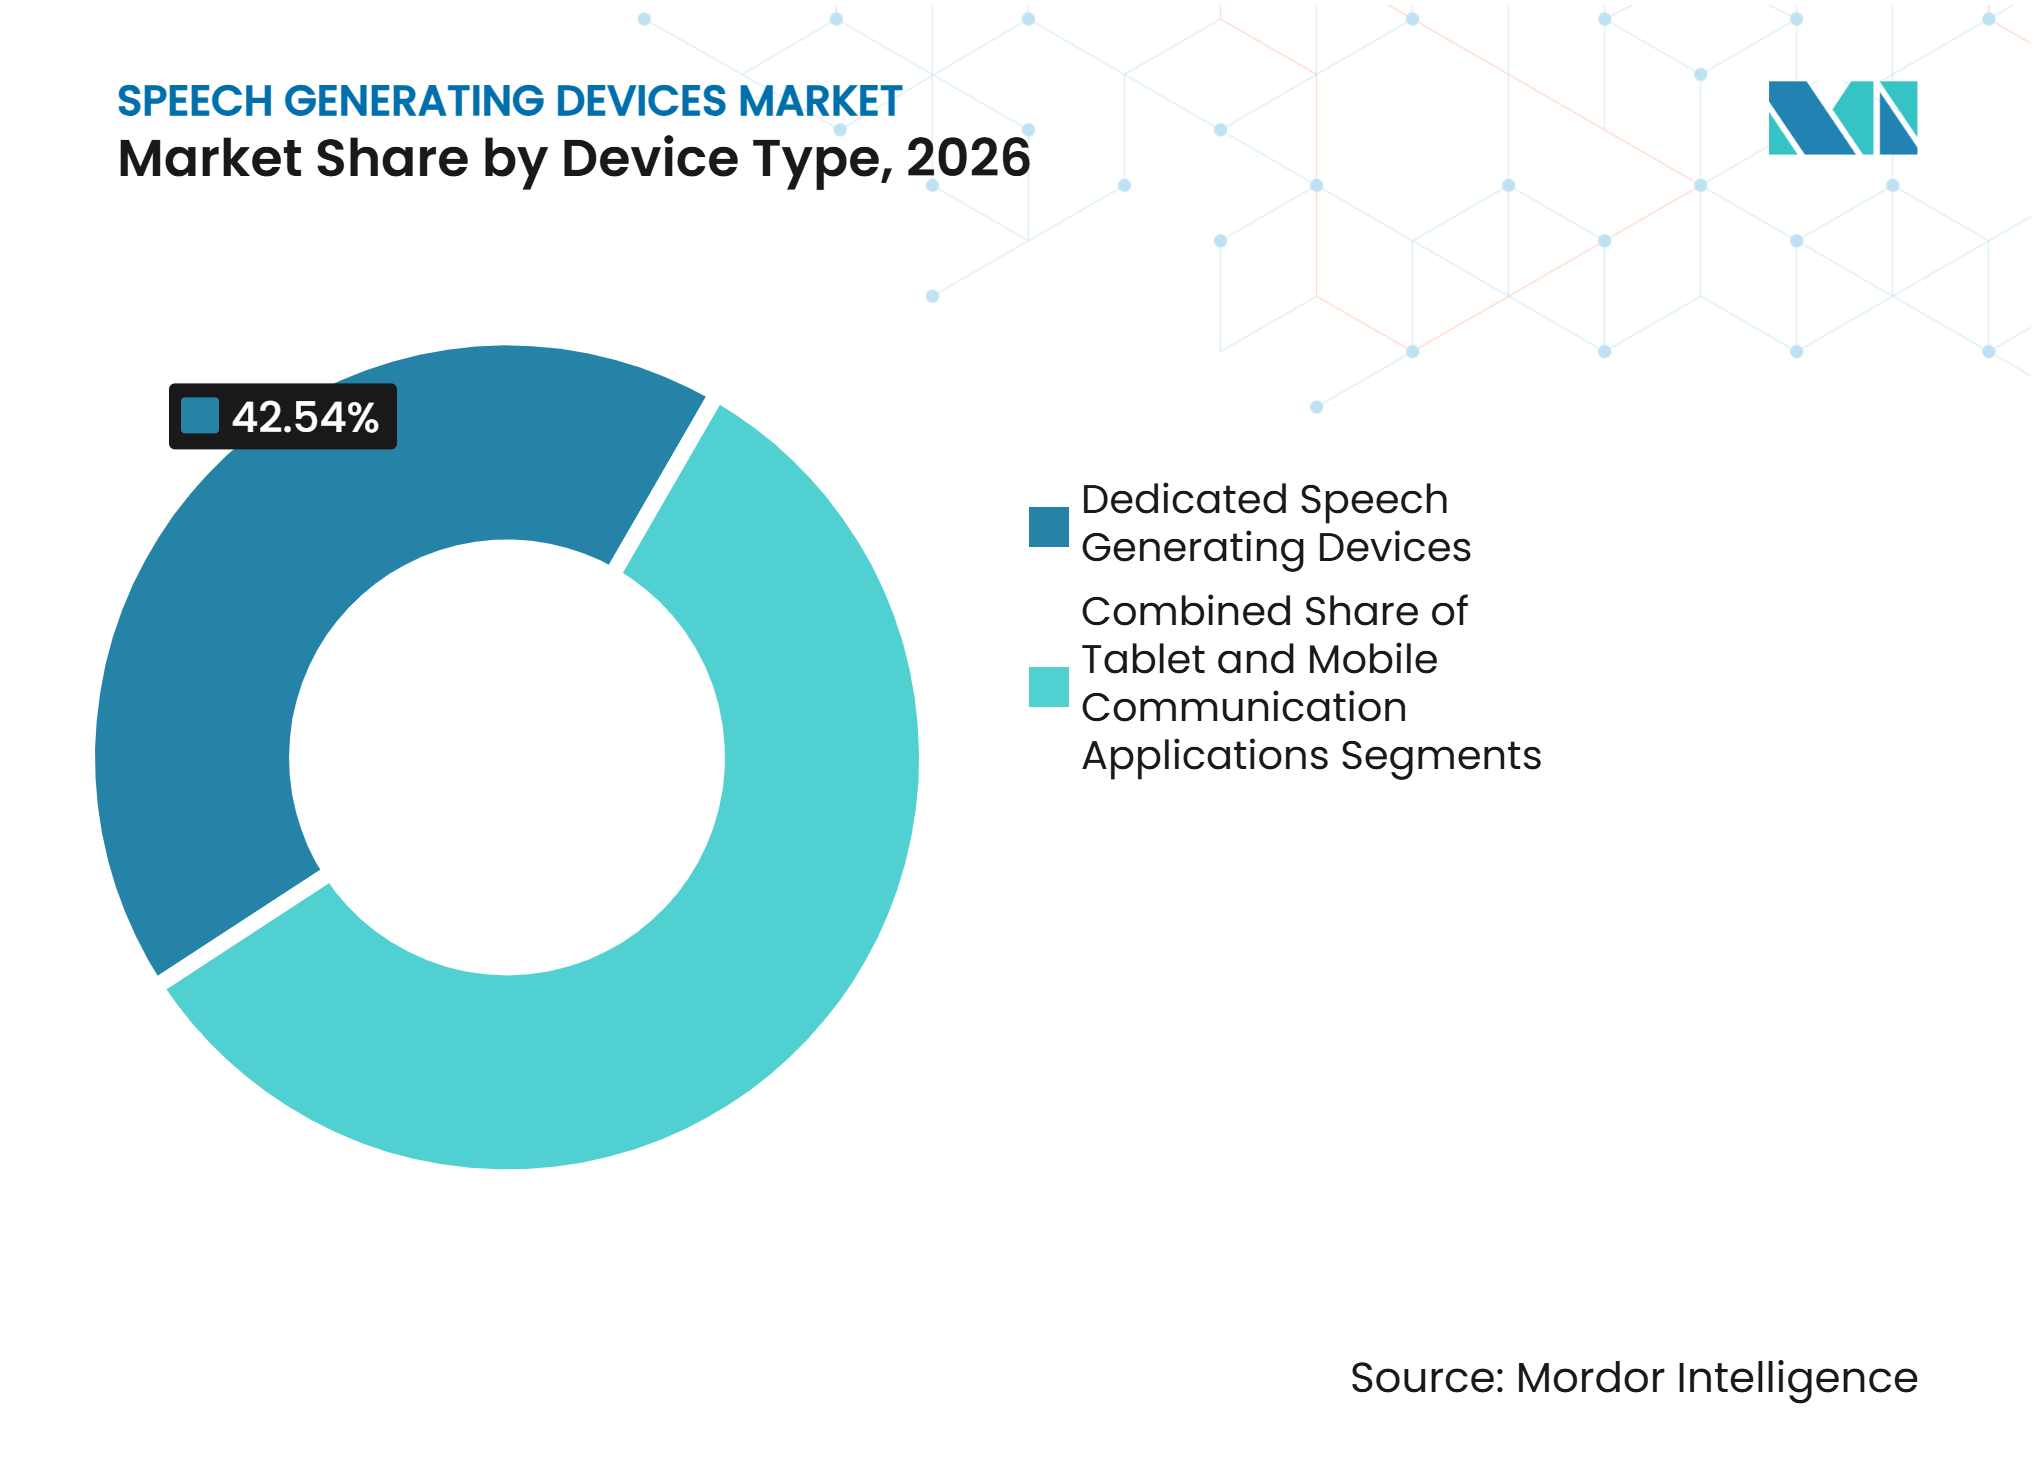
- Nach Gerätetyp hielten dedizierte Sprachausgabegeräte im Jahr 2026 einen Marktanteil von 42,54 % am Markt für Sprachausgabegeräte, während mobile Kommunikationsanwendungen bis 2032 voraussichtlich mit einem CAGR von 13,65 % wachsen werden.
- Nach Anzeigetyp hielten Geräte mit dynamischer Anzeige im Jahr 2026 einen Anteil von 66,54 % am globalen Kategorieerlös und werden bis 2032 voraussichtlich mit einem CAGR von 13,98 % wachsen.
- Nach Anwendung entfielen im Jahr 2026 53,76 % der Marktgröße für Sprachausgabegeräte auf pädiatrische Kommunikationsbedürfnisse, während erworbene Kommunikationsstörungen bei Erwachsenen bis 2032 voraussichtlich mit einem CAGR von 14,76 % wachsen werden.
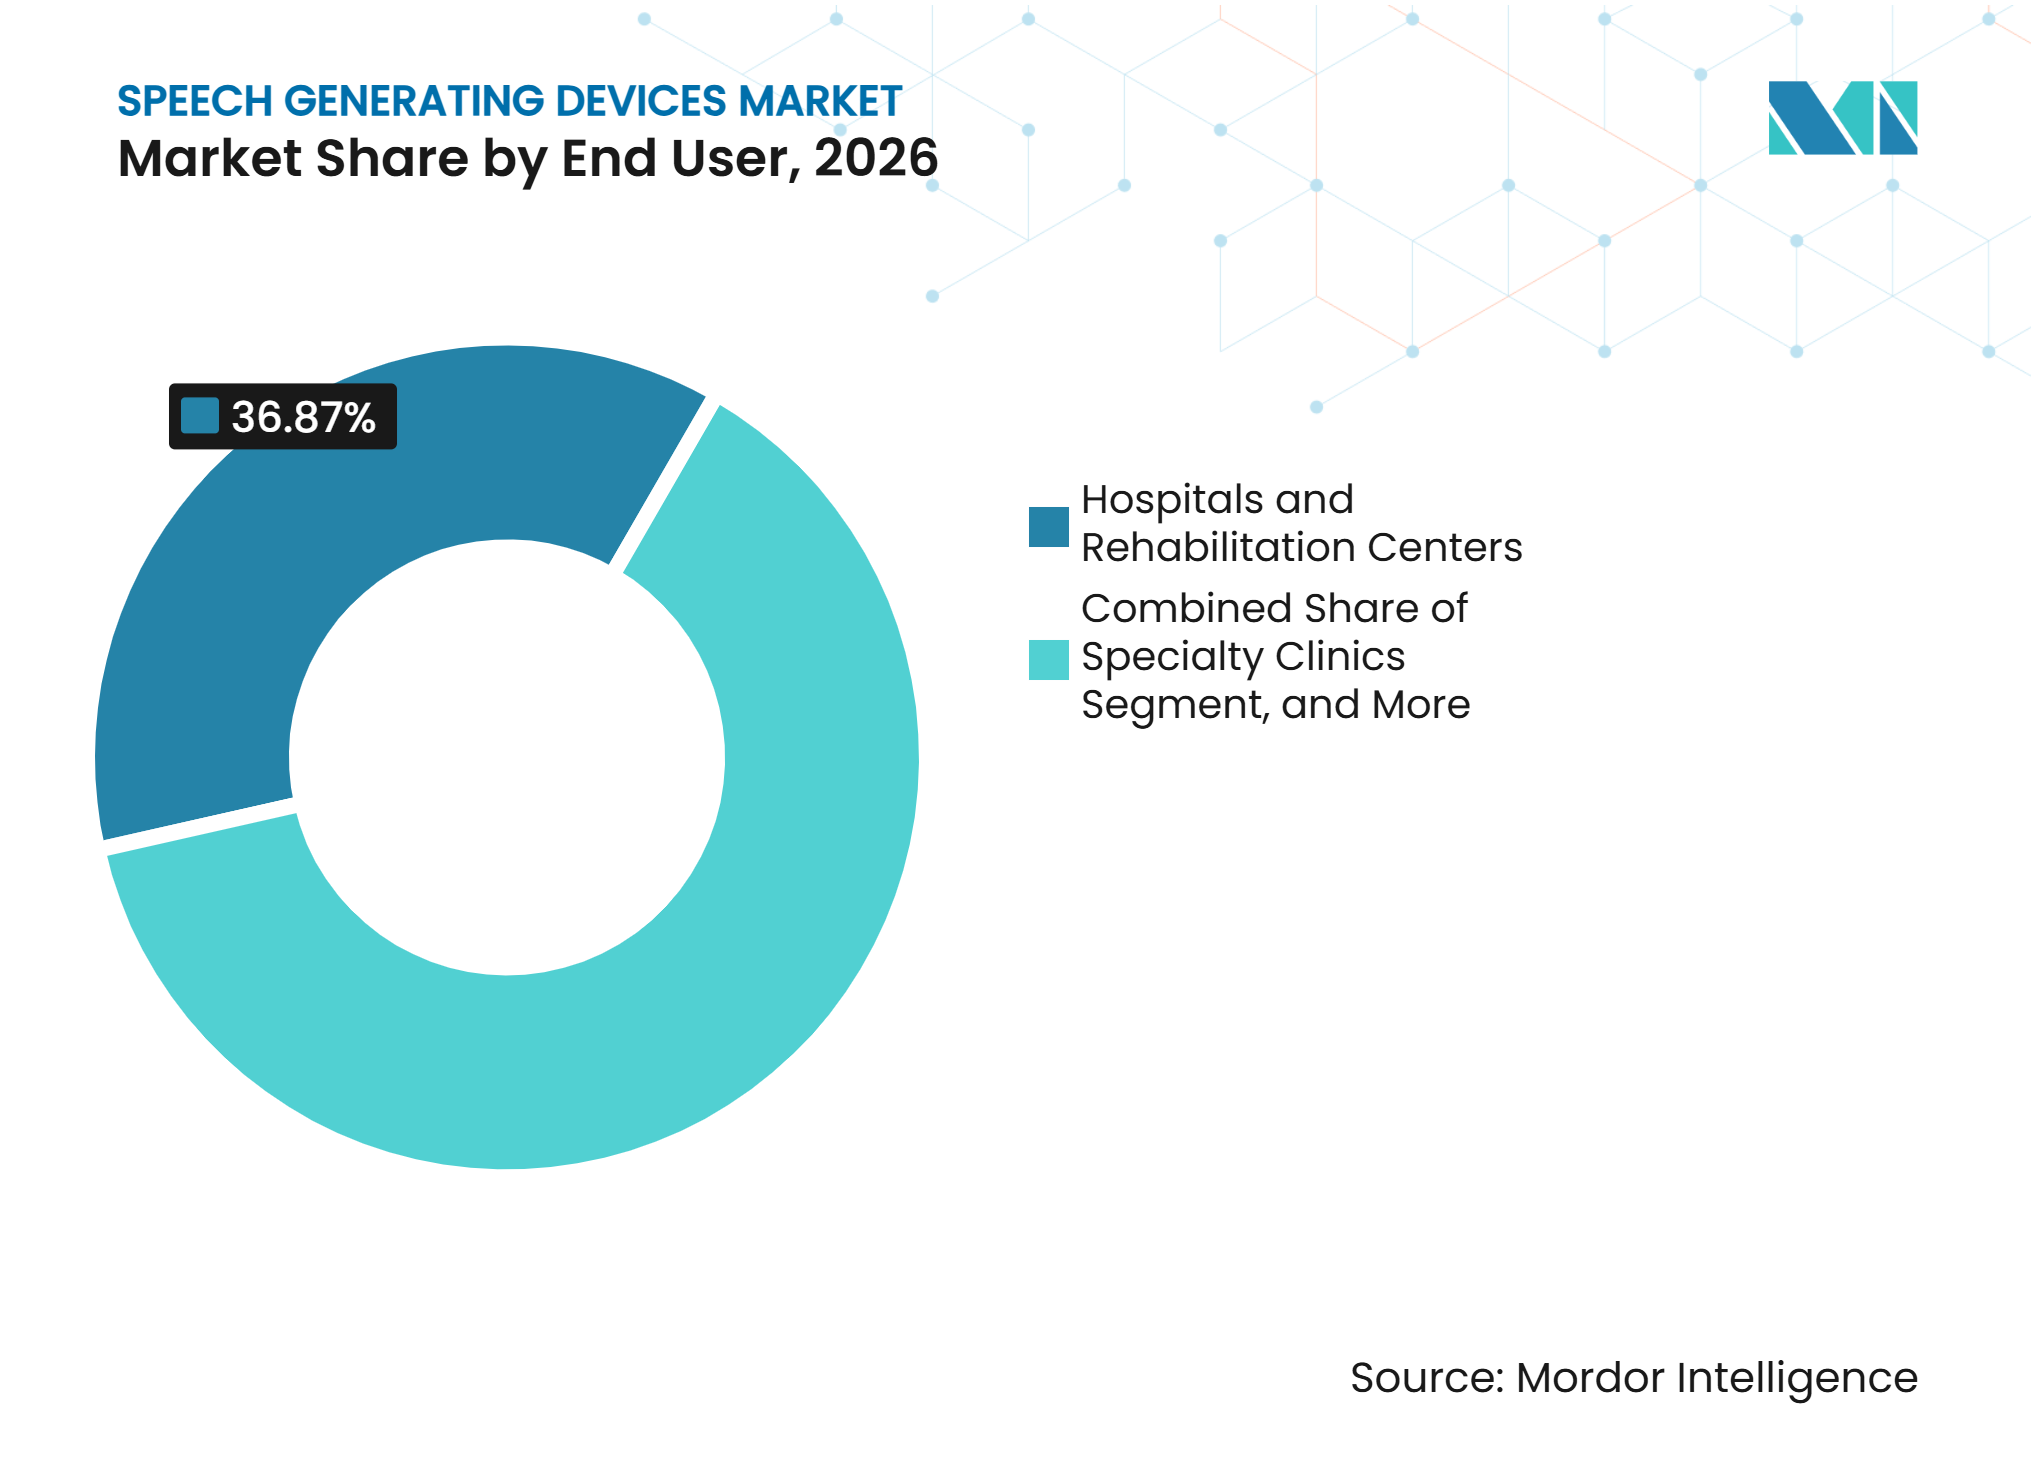
- Nach Endnutzer hielten Krankenhäuser und Rehabilitationszentren im Jahr 2026 einen Anteil von 36,87 % an der Marktgröße für Sprachausgabegeräte, während Fachkliniken und Praxen für Sprach-Sprech-Therapie bis 2032 voraussichtlich mit einem CAGR von 14,87 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 41,67 % am Markt für Sprachausgabegeräte, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 12,65 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz von Autismus, ALS, Schlaganfall-Aphasie und Zerebralparese | +3.20% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung schulbasierter und öffentlicher Versorgung mit Hilfstechnologien | +1.90% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu personalisierten synthetischen Stimmen und Voice-Banking-Stimmen | +1.80% | Global | Mittelfristig (2–4 Jahre) |
| Einsatz von Eye-Gaze und multimodalen Zugangsmethoden bei schweren motorischen Beeinträchtigungen | +1.40% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Integration von Sprachausgabegeräten in Tele-Rehabilitation und vernetzte Versorgung | +1.20% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Lokalisierung von Inhalten für unterstützende und alternative Kommunikation für mehrsprachige und kulturell vielfältige Nutzer | +1.00% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Krankheitslast in den zentralen Diagnosekategorien
Der Markt für Sprachausgabegeräte ist eng mit Erkrankungen verbunden, die über den gesamten Lebensverlauf hinweg dauerhaften Bedarf an expressiver Sprache erzeugen. Die Weltschlaganfallorganisation verzeichnete im Jahr 2025 weltweit 11,9 Millionen neue Schlaganfallereignisse und 93,8 Millionen Prävalenzfälle, was eine große Bevölkerungsgruppe schafft, die möglicherweise während der Rehabilitation und in der Langzeitversorgung Unterstützung benötigt. Post-Schlaganfall-Aphasie schafft einen wichtigen Überweisungsweg für die Beurteilung, Therapie und spätere Geräteanpassung bei erwachsenen Nutzern unterstützender und alternativer Kommunikation, wenn sich die Fähigkeiten einer Person verändern. Eine Lancet-Übersichtsarbeit aus dem Jahr 2025 berichtete eine Geburtsrate für Zerebralparese von 1,5 bis 1,7 pro 1.000 Lebendgeburten in Hocheinkommensländern und 3,0 bis 3,9 pro 1.000 in Ländern mit niedrigem und mittlerem Einkommen. Diese Bevölkerungsgruppen benötigen unterschiedliche Zugangsmethoden, von einfachen symbolbasierten Systemen und vorhersehbaren Seitenlayouts bis hin zu augengesteuerten Geräten für Menschen mit schweren motorischen Einschränkungen. Die Nachfrage erstreckt sich daher auf pädiatrische, erwachsene und ältere Versorgungssettings mit unterschiedlichen klinischen Prioritäten hinsichtlich Sprachentwicklung, selbstständigem Zugang, Einbindung von Betreuungspersonen, Vokabulartiefe und dem Tempo funktionaler Veränderungen.
Schulbasierte Versorgung und lokalisierte Inhalte erweitern den Zugang
Schulpolitik wandelt klinischen Bedarf in finanzierte Gerätebewertung, Schulung und alltägliche Nutzung während des Schultages um. Das U.S. Government Accountability Office stellte fest, dass das Individuals with Disabilities Education Act Teams für individuelle Bildungsprogramme verpflichtet, Hilfstechnologien für jedes Kind mit einer Behinderung zu berücksichtigen, obwohl Personalbesetzung, Finanzierung und Mitarbeiterkenntnisse weiterhin Hindernisse darstellen. Eine Gesetzgebung in Virginia, die im Juli 2025 in Kraft trat, schreibt Schulungen zur Nutzung von Geräten für unterstützende und alternative Kommunikation für Schulpersonal vor, das Schüler unterstützt, die diese Systeme verwenden, was den Fokus auf die Umsetzung statt auf den Gerätekauf allein legt. Das Vereinigte Königreich startete zudem ein Pilotprojekt für eine Hilfstechnologie-Leihbibliothek mit einem Volumen von 1,7 Millionen GBP, das Schulen ermöglicht, Geräte vor dem Kauf zu erproben und so zu testen, ob ein System zum Schüler und zum Klassenalltag passt. Der Markt für Sprachausgabegeräte gewinnt, wenn Anbieter nutzbares Vokabular, praktische Schulungen und lokalisierte Inhalte zusammen mit dem Gerät bereitstellen, da Schulen Werkzeuge benötigen, die das Personal konsistent einsetzen kann. Dieses Modell kann die Belastung des Fachpersonals verringern, die tägliche Nutzung in Klassenzimmern verbessern und dazu beitragen, dass Geräte eher Teil des Lernplans eines Schülers bleiben, wenn Lehrer, Therapeuten und Familien eine einheitliche Sprache und Routinen verwenden.
Personalisierte synthetische Stimmen und Voice-Banking-Stimmen stärken den Produktwert
Voice Banking gewinnt an Relevanz für Menschen mit progressiven Erkrankungen, insbesondere ALS, die im Laufe der Zeit ihre natürliche Sprache verlieren können und eine wiedererkennbare Stimme erhalten möchten. Eine Studie in Scientific Reports aus dem Jahr 2025 ergab, dass KI-gestützte Stimmgenerierungsmethoden unter Verwendung von gespeicherten Sprachaufnahmen personalisierte Äußerungen erzeugen konnten, die Merkmale der eigenen Stimme des Patienten beibehielten, einschließlich individueller Sprachqualitäten. Tobii Dynavox fügte 2026 eine My-Own-Voice-Lizenzierung für berechtigte Nutzer dedizierter Geräte hinzu und erweiterte seine Stimmoptionen, wodurch diese Funktion näher an das Kernangebot des Geräts heranrückt. Personalisierte Sprache kann die Akzeptanz verbessern, da die Kommunikation für den Nutzer, Familienmitglieder und regelmäßige Kommunikationspartner vertrauter wirkt. Sie erhöht auch den Wert von Plattformen, die Gerätezugang, Sprachdienste, Vokabularsoftware und Support nach der Ersteinrichtung kombinieren. Im Markt für Sprachausgabegeräte kann dies langfristigen Software-Support wichtiger machen als einen einmaligen Hardwareverkauf und könnte Anbieter begünstigen, die die Stimme, Einstellungen, Sprachauswahl und Kommunikationshistorie eines Nutzers über die Zeit hinweg pflegen können.
Eye-Gaze, multimodale Zugangsmethoden und vernetzte Versorgung erreichen komplexe Bedarfe
Eye-Gaze und multimodale Steuerungen erweitern die Kommunikationsmöglichkeiten für Nutzer, die aufgrund schwerer motorischer Beeinträchtigungen Touchscreens oder Schalter nicht zuverlässig bedienen können. Eine Studie in Human Factors aus dem Jahr 2026 ergab, dass eine hybride Schnittstelle, die Signale visuell evozierter Steady-State-Potenziale und Eye-Tracking kombiniert, die Auswahlgeschwindigkeit verbesserte und versehentliche Auswahlen bei anspruchsvollen Kommunikationsaufgaben reduzierte. Smartbox stellte 2025 seinen Evo Eye-Tracker vor, der eine geräteinterne Verarbeitung nutzt, um die Kalibrierung im realen Einsatz für Grid Pad-Nutzer zu verbessern und die Nutzung über stark kontrollierte Umgebungen hinaus zu unterstützen. Telepraxis kann die Geräteeinrichtung, Folgeschulungen, Vokabularänderungen und Problemlösungen unterstützen, wenn spezialisierte Versorgung vor Ort nicht verfügbar ist oder regelmäßige Reisen schwierig sind. Eine systematische Übersichtsarbeit aus dem Jahr 2025 ergab, dass Telepraxis-Interventionen für unterstützende und alternative Kommunikation Machbarkeit und frühe Wirksamkeit bei Kindern mit Autismus oder geistigen Behinderungen zeigten. Diese Dienste machen fortschrittliche Zugangstechnologie über Krankenhausbesuche hinaus nutzbarer und unterstützen den Markt für Sprachausgabegeräte in häuslichen, schulischen und gemeinschaftlichen Umgebungen, in denen regelmäßige Übung, das Vertrauen der Familie und zeitnahe technische Hilfe darüber entscheiden, ob ein Gerät effektiv genutzt wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erstattungs- und Finanzierungsverzögerungen bei hochpreisigen dedizierten Geräten | -1.30% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an Sprach-Sprech-Therapeuten und Spezialisten für unterstützende und alternative Kommunikation | -0.90% | Global | Langfristig (≥ 4 Jahre) |
| Interoperabilitäts- und Workflow-Reibungsverluste in Software-Ökosystemen für unterstützende und alternative Kommunikation | -0.70% | Global | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Akkulaufzeit, Haltbarkeit und Geräteausfallzeiten im täglichen Gebrauch | -0.40% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erstattungskomplexität und Barrieren im täglichen Gebrauch begrenzen die Nutzung hochpreisiger Geräte
Öffentliche Kostenübernahme kann dedizierte Systeme zugänglich machen, doch der Genehmigungsprozess bleibt für Nutzer, Familien und verschreibende Teams aufwendig. Die Centers for Medicare & Medicaid Services übernehmen qualifizierende Sprachausgabegeräte als langlebige medizinische Ausrüstung, wenn Nutzer medizinische und dokumentarische Anforderungen erfüllen[1]. Der Prozess kann ärztliche Eingaben, eine Beurteilung durch einen Sprach-Sprech-Therapeuten, Nachweise aus einem Gerätetest und einen individualisierten Versorgungsplan erfordern, was die Versorgung nach der Feststellung eines Kommunikationsbedarfs verzögern kann. Die Medicare-Richtlinie unterscheidet zudem dedizierte Systeme von Allzweck-Tablets, was die Erstattung für app-basierte Kommunikationswerkzeuge einschränken kann, selbst wenn die Software klinisch nützlich ist. Die Richtlinienaktualisierungen von Noridian aus dem Jahr 2025 zeigen, dass Kodierung und Deckungsverwaltung weiterhin die Gerätekategorien prägen, die über das US-amerikanische System für langlebige medizinische Ausrüstung verfügbar sind[2]. Akkulaufzeit, Wartung, Haltbarkeit und Zeit ohne Gerät können weitere Barrieren im täglichen Gebrauch für Menschen schaffen, die auf das System für wesentliche Kommunikation zu Hause, in der Schule, auf Reisen und beim Wechsel zwischen Krankenhaus, Rehabilitation und gemeindenaher Versorgung angewiesen sind.
Mangel an Fachkräften und Software-Fragmentierung hemmen die Nutzung
Sprach-Sprech-Therapeuten sind zentral für Beurteilung, Geräteauswahl, Verschreibung, Schulung, Erstattungsdokumentation und die Anpassungen, die auf Veränderungen der Fähigkeiten eines Nutzers folgen. Texas meldete für das Schuljahr 2025–2026 392.363 Schüler, die Sprach-Sprech-Therapieleistungen erhielten, unterstützt von 5.556 Vollzeitäquivalenten an Sprach-Sprech-Therapeuten, was eine hohe Dienstleistungsnachfrage innerhalb eines großen Bildungssystems verdeutlicht. Das Gesundheitsministerium der Philippinen meldete im September 2026, dass 79 % der genehmigten Stellen für Sprachtherapeuten unbesetzt waren, was den Zugang dort einschränkt, wo Fachkräfte bereits knapp sind. Eine Studie aus dem Jahr 2026 aus Georgien identifizierte begrenzte Fachkenntnisse der Praktiker, schwache Koordination, Finanzierungslücken und Personalengpässe als wesentliche Hindernisse für den Zugang zu unterstützender und alternativer Kommunikation. Proprietäre Vokabular-, Zugangs- und Dateiformate können ebenfalls Reibungsverluste erzeugen, wenn ein Nutzer während einer langen Versorgungsreise Geräte oder Zugangsmethoden wechselt. Der Markt für Sprachausgabegeräte wird einfachere Einrichtung, bessere Supportwerkzeuge und interoperablere Workflows benötigen, um Menschen außerhalb von Fachzentren zu versorgen, ohne die klinische Qualität von Beurteilung, Nutzerschulung, Einbindung von Betreuungspersonen und laufender Anpassung zu verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Dedizierte Systeme behalten klinische Stärke, während Apps den Zugang erweiternDedizierte Sprachausgabegeräte hielten 2026 einen Anteil von 42,54 % am Kategorieerlös. Ihre Position spiegelt den Einsatz in komplexen klinischen Fällen wider, die langlebige Hardware, spezialisierte Konfiguration und etablierte Erstattungswege erfordern. Die Deckungsregeln der Centers for Medicare & Medicaid Services unterstützen weiterhin zweckgebundene Geräte für berechtigte Nutzer mit schwerer Sprachbeeinträchtigung. Dedizierte Systeme können Eye-Gaze-Steuerung, Befestigungsoptionen, Lautsprecher, Akkuunterstützung und feste klinische Vokabularpakete integrieren. Diese Merkmale sind wichtig, wenn eine Person den ganzen Tag auf das Gerät angewiesen ist. Sie ermöglichen es Klinikern und Betreuungspersonen auch, während Schulung und Nachsorge in einer bekannten Produktumgebung zu arbeiten.
Mobile Kommunikationsanwendungen werden bis 2032 voraussichtlich mit einem CAGR von 13,65 % wachsen. Niedrigere Einstiegskosten und breite Verfügbarkeit auf iOS und Android fördern das Interesse von Familien, Schulen und neuen Nutzern. PRC-Saltillo erweiterte 2025 sein Softwareangebot mit Unity AAC für iOS und LAMP Words for Life auf seiner Discover-Plattform. Apps können mehrsprachiges Vokabular und KI-gestützte Funktionen hinzufügen, ohne Hardware zu ersetzen. Ihre Haupteinschränkung besteht darin, dass die Erstattung nicht konsistent auf Allzweck-Tablet-Systeme ausgedehnt wird. Der Markt für Sprachausgabegeräte hat daher zwei verbundene Wege: klinisch finanzierte dedizierte Geräte und zugänglichere softwaregestützte Kommunikationswerkzeuge.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anzeigetyp:
Dynamische Anzeigen führen durch flexibles KommunikationsdesignGeräte mit dynamischer Anzeige erzielten 2026 einen Anteil von 66,54 % am Kategorieerlös. Sie ermöglichen es Nutzern und Klinikern, Vokabular zu organisieren, zu erweitern und anzupassen, wenn sich die Kommunikationsbedürfnisse ändern. Diese Flexibilität ist nützlich für Kinder, die Sprache aufbauen, und für Menschen mit progressiven motorischen Erkrankungen. Eine Übersichtsarbeit aus dem Jahr 2025 ergab, dass mobile Anwendungen, die im Allgemeinen dynamische Anzeigearchitekturen verwenden, 37,7 % der in der Übersicht enthaltenen Studien zu Technologien für unterstützende und alternative Kommunikation ausmachten[3]. Dynamische Systeme können auch mehrere Seitensätze, Symbolgrößen und Eingabeoptionen innerhalb eines Geräts unterstützen. Diese Fähigkeiten helfen Klinikern, die Kommunikation anzupassen, ohne die Gesamtplattform zu wechseln.
Geräte mit dynamischer Anzeige werden bis 2032 voraussichtlich mit einem CAGR von 13,98 % wachsen. PRC-Saltillo stellte 2026 Genesis 13 und Genesis 16 mit größeren Displays und einem Partnerbildschirm für gemeinsame Interaktion vor. Feste Anzeigen bedienen weiterhin Nutzer, die stabile Vokabularorte, begrenzte Symbolsätze oder einfachere motorische Muster benötigen. Ihr Wert ist am stärksten, wenn Vorhersehbarkeit nützlicher ist als wechselnde Inhalte. Dedizierte feste Hardware kann in einigen europäischen Umgebungen auch weniger softwarebezogenen regulatorischen Fragen ausgesetzt sein als tablet-native Kommunikations-Apps. Der Markt für Sprachausgabegeräte wird weiterhin beide Formate nutzen, aber adaptive Anzeigen werden voraussichtlich mehr Produktinvestitionen erhalten.
Nach Anwendung:
Pädiatrische Nachfrage führt, während erworbene Bedarfe bei Erwachsenen zunehmenPädiatrische Kommunikationsbedürfnisse machten 2026 53,76 % des Anwendungserlöses aus. Frühintervention, schulische Unterstützung und lange Gerätenutzungszeiträume stützen diese Position. Die US-amerikanische Bildungspolitik verpflichtet Teams, Hilfstechnologien zu berücksichtigen, und gibt Kindern mit komplexen Kommunikationsbedürfnissen einen formalen Weg zur Beurteilung und Unterstützung. Pädiatrische Nutzer benötigen häufig laufende Vokabularänderungen, Anpassungen der Zugangsmethoden und Schulungen für Betreuungspersonen, wenn sie sich entwickeln. Dies macht die langfristige Servicequalität für Anbieter wichtig. Vertraute Vokabularsysteme können auch Kontinuität von der Schule bis zur häuslichen und gemeinschaftlichen Versorgung schaffen.
Erworbene Kommunikationsstörungen bei Erwachsenen werden bis 2032 voraussichtlich mit einem CAGR von 14,76 % wachsen. Schlaganfall-, ALS- und Aphasieversorgung bringen unterschiedliche Kommunikationsbedürfnisse mit sich, darunter schnellere Nachrichtenerstellung, natürlicher Gesprächsfluss und Stimmidentität. Ein Telerehabilitations-Pilotprojekt aus dem Jahr 2025 für Menschen mit chronischer Aphasie berichtete eine Therapieintegrität von 94 % und hohe Nutzerakzeptanz bei 9 Teilnehmern[3]. Lingraphica führte 2026 die Conversations-Funktion für erwachsene Nutzer ein, um spontane Kommunikation innerhalb seiner Hub-Suite zu unterstützen. Ältere Nutzer bleiben eine aufkommende Gruppe, aber Schulungen für Betreuungspersonen und die Komplexität der Benutzeroberfläche schränken die Nutzung weiterhin ein. Diese Bedürfnisse ermutigen Anbieter, einfachere Workflows zu entwickeln, die klinische Therapie ergänzen statt ersetzen.
Nach Endnutzer:
Krankenhäuser bleiben wichtig, während Fachkliniken schneller wachsenKrankenhäuser und Rehabilitationszentren hielten 2026 einen Anteil von 36,87 % am Endnutzererlös. Akute neurologische Aufnahmen, stationäre Beurteilungen und etablierte Prozesse für langlebige medizinische Ausrüstung stützen diese Rolle. Krankenhäuser können Rehabilitationsärzte, Sprach-Sprech-Therapeuten, Ergotherapeuten und Betreuungspersonen während einer Gerätebewertung zusammenbringen. Sie sind ein wichtiger erster Überweisungspunkt nach einem Schlaganfall oder einer schweren neurologischen Verletzung. Ihre Beschaffungsprozesse unterstützen auch den Einsatz dedizierter Geräte in medizinisch komplexen Fällen. In vielen Fällen beginnt das Krankenhaus jedoch den Kommunikationsplan, anstatt jede spätere Anpassung zu verwalten.
Fachkliniken und Praxen für Sprach-Sprech-Therapie werden bis 2032 voraussichtlich mit einem CAGR von 14,87 % wachsen. Diese Einrichtungen können nach der Entlassung wiederholte Programmierung, Schulung und Überprüfung anbieten. Die American Speech-Language-Hearing Association hob 2026 Praktiken zur schulischen Inklusion für unterstützende und alternative Kommunikation hervor und bekräftigte den Bedarf an Fachunterstützung, die schulische Routinen mit klinischen Zielen verbindet. Heimversorgung gewinnt ebenfalls an Relevanz, da Telepraxis die Fernunterstützung praktischer macht. Schulen bleiben ein Endnutzersetting mit hohem Volumen, da das Personal Schülern helfen muss, dokumentierte Werkzeuge im alltäglichen Lernen zu nutzen. Der Markt für Sprachausgabegeräte profitiert, wenn klinische und pädagogische Nutzer Vokabular, Zugangsmethoden und Schulungspläne koordinieren können.

Nach Vertriebskanal:
Direktservice wird zum WettbewerbsvorteilDirekte institutionelle Beschaffung ist wichtig für hochwertige dedizierte Systeme, die an Krankenhäuser, Schulen und Rehabilitationsnetzwerke verkauft werden. Diese Käufer benötigen häufig Gerätetests, Dokumentationsunterstützung, Mitarbeiterschulungen und laufenden technischen Service. Dynavox Group erwarb zwischen 2025 und 2026 Wiederverkaufspartner in Frankreich, Deutschland und Italien und erweiterte damit seinen direkten Service-Fußabdruck in wichtigen europäischen Märkten. Direkte Kontrolle kann die Reaktionszeiten verbessern und Herstellern engeren Kontakt zu Klinikern und Nutzern verschaffen. Sie bringt auch Vertriebs- und Serviceerlöse ins Unternehmen. Dieser Ansatz ist für kleinere Anbieter schwer in mehreren Ländern zu reproduzieren.
Medizinproduktehändler und Spezialisten für Hilfstechnologien bleiben notwendig, wo Anbieter keine direkten Netzwerke betreiben. Sie unterstützen die gemeindenahe Versorgung, die häusliche Nutzung und kleinere Einrichtungen, die möglicherweise keine direkten Verträge mit Geräteherstellern haben. Online- und Einzelhandelskanäle werden für kostengünstigere Apps und Tablet-Bundles relevanter. Sie können Betreuungspersonen und Schulen helfen, Einstiegswerkzeuge zu finden, bieten jedoch möglicherweise weniger klinische Beratung als Fachkanäle. Im Markt für Sprachausgabegeräte beeinflusst der Vertriebsweg eines Anbieters zunehmend seine Fähigkeit, Nutzern bei Finanzierung, Einrichtung, Software-Updates und Reparaturen zu helfen. Die Kanalstrategie ist daher eng mit der Produktakzeptanz und der langfristigen Kundenbindung verknüpft.
Geografische Analyse
Nordamerika
Nordamerika hielt 2026 einen Anteil von 41,67 % am globalen Erlös. Die Centers for Medicare & Medicaid Services klassifizieren qualifizierende dedizierte Systeme als langlebige medizinische Ausrüstung gemäß National Coverage Determination 274 und unterstützen damit einen strukturierten Erstattungsweg für berechtigte Nutzer. Schulische Verpflichtungen zur Hilfstechnologie erweitern die Nachfrage über das Gesundheitswesen hinaus in die öffentliche Bildung. Virginias AAC-Schulungsanforderung von 2025 veranschaulicht, wie staatliche Politik die Umsetzung nach der Gerätebereitstellung stärken kann. Dynavox Group erweiterte 2025 auch seine nordamerikanische Betriebskapazität durch eine neue Einrichtung in Pittsburgh und Systeminvestitionen. Die etablierte Erstattungs- und Fachkräftebasis der Region unterstützt Premium-Hardware, verstärkt aber auch die Bedeutung klinischer Dokumentation. Das Government Accountability Office berichtete, dass Schulbezirke weiterhin mit Einschränkungen bei Mitarbeiterkenntnissen, Finanzierung und Personal konfrontiert sind, was zeigt, dass Anspruchsberechtigung nicht immer in Nutzung umgesetzt wird.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 12,65 % wachsen. Die Nachfrage wird durch Investitionen in das Gesundheitswesen, Bemühungen zur Inklusion von Menschen mit Behinderungen und den Bedarf an lokalisierten Sprachinhalten in verschiedenen Gesundheitssystemen gestützt. In Südkorea bezeichnete das Ministerium für Lebensmittel- und Arzneimittelsicherheit Hi's Repeech im August 2026 als innovatives Medizinprodukt und schuf damit einen Weg für die Berücksichtigung in der Krankenversicherungsdeckung und der institutionellen Nutzung. Indiens Programme zur Unterstützung von Menschen mit Behinderungen und Beschaffungsanforderungen für Sonderpädagogik unterstützen den Zugang, während die Erschwinglichkeit für eine breitere Nutzung wichtig bleibt. Chinas Kapazitäten im Bereich digitale Gesundheit und KI-Sprachfähigkeiten schaffen Spielraum für lokale Softwareentwicklung. Tobii Dynavox fügte 2026 koreanische und traditionell-chinesische Unterstützung zu TD Snap hinzu, einschließlich lokalisierter Symbole, Stimmen, Benutzeroberflächen und Eingabemethoden. Diese Lokalisierung ist wichtig, da Kommunikationswerkzeuge den sprachlichen und kulturellen Kontext des Nutzers widerspiegeln müssen.
Europa, Naher Osten und Afrika sowie Südamerika
Europa verfügt über etablierte Erstattungswege in Ländern wie Deutschland, während Anforderungen an die Konformität von Medizinprodukten das Tempo der Softwareakzeptanz prägen. Die Plattform von Smartbox unterstützt Nutzer in 37 Sprachen, und Verdanes Investition im Jahr 2026 gibt dem Unternehmen Ressourcen, um seine internationale Reichweite auszubauen. Der regulatorische Einfluss der Region kann Produkte mit etablierter klinischer und Konformitätsdokumentation begünstigen. Im Nahen Osten und Afrika schaffen eine hohe Zerebralparese-Last und begrenzte Verfügbarkeit von Fachkräften Bedarf, aber Finanzierung, Sprachunterstützung und Personalkapazität bleiben wesentliche Einschränkungen. Forschung aus Georgien identifizierte auch Politik-, Finanzierungs- und Wissenslücken bei Praktikern, die den Zugang zu unterstützender und alternativer Kommunikation einschränken. Südamerika befindet sich noch in einem frühen Stadium der Nutzung, wobei Brasilien und Argentinien als kommerzielle Ankerpunkte dienen. Mehrsprachiges Vokabular und kulturell relevante Symbole bieten Anbietern einen praktischen Weg, den Zugang in diesen gemischten Geografien zu erweitern.
Wettbewerbslandschaft
Marktkonzentration
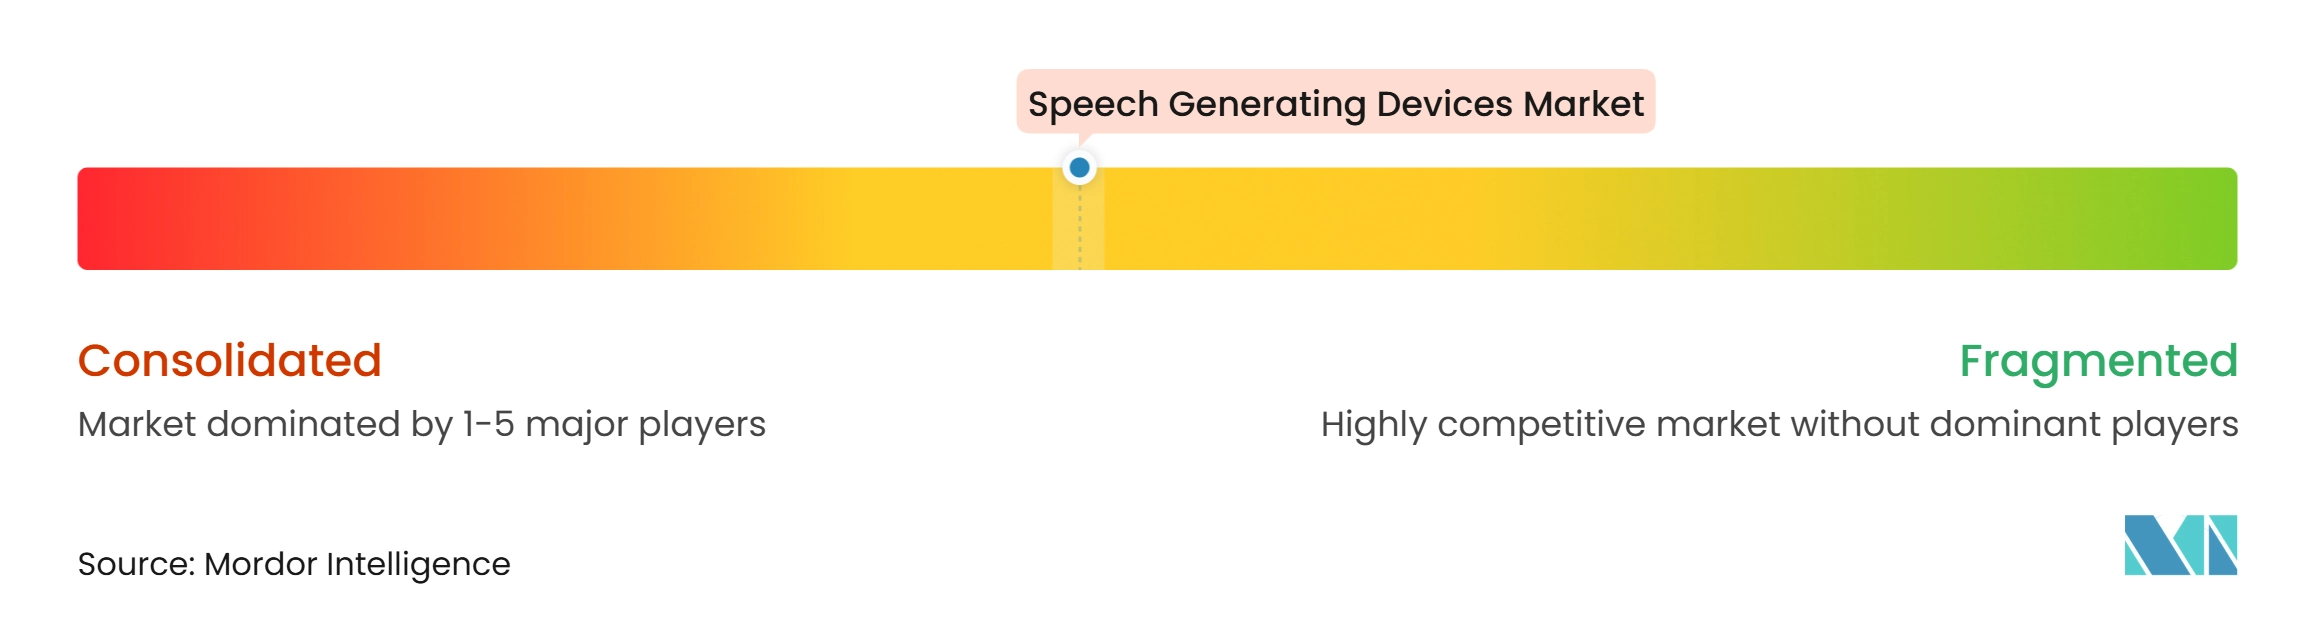
Der Markt für Sprachausgabegeräte hat einen klaren Marktführer im Bereich dedizierter Premium-Hardware, während Software, Tablet-Zubehör und spezialisierte Zugangswerkzeuge fragmentierter bleiben. Dynavox Group hat sich durch Übernahmen von Cenomy, RehaMedia und SR Labs Healthcare von der Produktlieferung zu einem direkteren Servicemodell in Europa entwickelt. Diese Strategie bringt lokalen Vertrieb, Klinikersupport, Implementierungsschulungen und Servicekoordination unter engere Unternehmenskontrolle. Sie reduziert auch die Abhängigkeit von unabhängigen Wiederverkäufern in Märkten, in denen Finanzierung und technischer Support darüber entscheiden können, ob ein Nutzer ein Gerät erhält und behält. Das Modell schafft einen Vorteil in Ländern, in denen Gerätefinanzierung und Implementierung umfangreiche lokale Unterstützung erfordern.
Smartbox baut seine Position durch internationale Software und Zugangstechnologie aus. Verdane erwarb 2026 eine Mehrheitsbeteiligung an Smartbox mit dem Ziel, die Anzahl der bis 2030 versorgten Nutzer zu verdreifachen. Smartbox brachte 2025 auch Evo auf den Markt, nachdem es Technologie von GazeFirst integriert hatte, und verbesserte damit sein Eye-Gaze-Angebot für Grid Pad-Systeme. PRC-Saltillo erweiterte sein Softwareportfolio durch die Übernahme von Therapy Box-Anwendungen im Jahr 2026. Diese Schritte spiegeln Wettbewerb wider, der auf Vokabularsystemen, mehrsprachiger Unterstützung und Zugangstechnologie statt auf Gerätehardware allein basiert. Der Markt für Sprachausgabegeräte belohnt zunehmend Anbieter, die Nutzer in klinischen, pädagogischen und häuslichen Umgebungen unterstützen können.
Neue Produkte zeigen auch eine anhaltende Bewegung hin zu iOS-basierten Geräten, Eye-Tracking und KI-gestützter Kommunikation. IRISBOND und Control Bionics stellten 2025 Oskol 2 als iPad-basiertes Eye-Gaze-Kommunikationsprodukt vor. Lingraphica hat sich auf Softwarefunktionen für erwachsene Nutzer konzentriert, einschließlich Werkzeuge, die den Aufbau von Phrasen und spontanere Kommunikation unterstützen. Interoperabilität bleibt ein Schwachpunkt, da Menschen möglicherweise im Laufe ihres Lebens Geräte, Vokabularsysteme oder Zugangsmethoden wechseln müssen. Offene und anpassungsfähige Software könnte daher wichtiger werden, insbesondere in preissensiblen Ländern.
Marktführer in der Branche der Sprachausgabegeräte
-
Tobii Dynavox AB
-
PRC-Saltillo
-
Smartbox Assistive Technology Limited
-
Lingraphica, Inc.
-
Forbes AAC, Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Sprachausgabegeräte Unternehmen in diesem Bericht
- Tobii Dynavox AB
- PRC-Saltillo
- Smartbox Assistive Technology Limited
- Lingraphica, Inc.
- Forbes AAC, Inc.
- Jabbla BVBA
- AssistiveWare B.V.
- Control Bionics Inc.
- AbleNet, Inc.
- Attainment Company, Inc.
- EyeTech Digital Systems, Inc.
- Talk To Me Technologies, LLC
- Cognixion, Inc.
- Inclusive Technology Ltd.
- Enabling Devices, Inc.
- Zygo Corporation
- Textspeak Corporation
- Adaptivation, Inc.
Neueste Industrielle Entwicklungen in Markt für Sprachausgabegeräte
- September 2026: PRC-Saltillo brachte Genesis 13 und Genesis 16 auf den Markt, seine erste vollständig neue Windows-basierte Gerätelinie für unterstützende und alternative Kommunikation, die sich an Erwachsene, Jugendliche und Kinder mit erworbenen oder langfristigen komplexen Kommunikationsbedürfnissen richtet, einschließlich ALS und Zerebralparese. Zu den Merkmalen gehören die bisher größten Bildschirme des Unternehmens, ein integrierter Genesis Eye-Tracker mit verbesserter Außenleistung, eine Dual-Akku-Konfiguration, ein 3-Zoll-Partnerbildschirm mit Neigung und eine 5-Jahres-High-Five-Garantie.
- April 2026: Dynavox Group schloss die Übernahme von SR Labs Healthcare in Italien ab, erweiterte damit seine direkte Servicepräsenz in Südeuropa und vervollständigte ein direktes Vertriebsnetz in Frankreich, Deutschland und Italien.
- Januar 2026: Verdane erwarb eine Mehrheitsbeteiligung an Smartbox Assistive Technology Group und strebte eine 3-fache Steigerung der bis 2030 versorgten Nutzer an. Die Technologie von Smartbox bedient weltweit mehr als 100.000 Menschen in 37 Sprachen.
- Januar 2026: PRC-Saltillo erwarb die Therapy Box-App-Suite, einschließlich Predictable, Scene & Heard Pro, Colourful Semantics und Voca Quest. Die Transaktion erweiterte das europäische und globale Portfolio des Unternehmens für unterstützende und alternative Kommunikation.
Umfang des globalen Berichts über den Markt für Sprachausgabegeräte
Gemäß dem Berichtsumfang sind Sprachausgabegeräte assistive Kommunikationswerkzeuge, die Text, Symbole oder ausgewählte Nachrichten in gesprochene Worte umwandeln. Sie helfen Menschen mit Sprach- oder Kommunikationsbehinderungen, Bedürfnisse und Gedanken auszudrücken und an Gesprächen teilzunehmen.
Der Markt für Sprachausgabegeräte ist nach Gerätetyp, Anzeigetyp, Anwendung, Endnutzer und Geografie segmentiert. Nach Gerätetyp ist der Markt in dedizierte Sprachausgabegeräte, tablet-basierte Sprachausgabegeräte und mobile Kommunikationsanwendungen segmentiert. Nach Anzeigetyp ist der Markt in Geräte mit dynamischer Anzeige und Geräte mit fester Anzeige segmentiert. Nach Anwendung ist der Markt in pädiatrische Kommunikationsbedürfnisse, erworbene Kommunikationsstörungen bei Erwachsenen und geriatrische Kommunikationsbedürfnisse segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und Rehabilitationszentren, Fachkliniken und Praxen für Sprach-Sprech-Therapie, Schulen und Bildungseinrichtungen sowie Heimversorgungseinrichtungen segmentiert. Nach Vertriebskanal ist der Markt in direkte institutionelle Beschaffung, Medizinproduktehändler und Spezialisten für Hilfstechnologien sowie Online- und Einzelhandelskanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Dedizierte Sprachausgabegeräte |
| Tablet-basierte Sprachausgabegeräte |
| Mobile Kommunikationsanwendungen |
| Geräte mit dynamischer Anzeige |
| Geräte mit fester Anzeige |
| Pädiatrische Kommunikationsbedürfnisse |
| Erworbene Kommunikationsstörungen bei Erwachsenen |
| Geriatrische Kommunikationsbedürfnisse |
| Krankenhäuser und Rehabilitationszentren |
| Fachkliniken und Praxen für Sprach-Sprech-Therapie |
| Schulen und Bildungseinrichtungen |
| Heimversorgungseinrichtungen |
| Direkte institutionelle Beschaffung |
| Medizinproduktehändler und Spezialisten für Hilfstechnologien |
| Online- und Einzelhandelskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Gerätetyp | Dedizierte Sprachausgabegeräte | |
| Tablet-basierte Sprachausgabegeräte | ||
| Mobile Kommunikationsanwendungen | ||
| Nach Anzeigetyp | Geräte mit dynamischer Anzeige | |
| Geräte mit fester Anzeige | ||
| Nach Anwendung | Pädiatrische Kommunikationsbedürfnisse | |
| Erworbene Kommunikationsstörungen bei Erwachsenen | ||
| Geriatrische Kommunikationsbedürfnisse | ||
| Nach Endnutzer | Krankenhäuser und Rehabilitationszentren | |
| Fachkliniken und Praxen für Sprach-Sprech-Therapie | ||
| Schulen und Bildungseinrichtungen | ||
| Heimversorgungseinrichtungen | ||
| Nach Vertriebskanal | Direkte institutionelle Beschaffung | |
| Medizinproduktehändler und Spezialisten für Hilfstechnologien | ||
| Online- und Einzelhandelskanäle | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Sprachausgabegeräten an?
Die Nachfrage wird durch Kommunikationsbedürfnisse im Zusammenhang mit Schlaganfall, Zerebralparese, Autismus, ALS und anderen Erkrankungen gestützt. Der Markt für Sprachausgabegeräte profitiert auch, wenn Schulen, Betreuungspersonen und Kliniker Schulungen, praktische Vokabularsysteme und kontinuierliche Unterstützung nach der Geräteauswahl erhalten können.
Wie groß ist der Markt für Sprachausgabegeräte?
Der Markt für Sprachausgabegeräte wird voraussichtlich von 430,22 Millionen USD im Jahr 2027 auf 747,09 Millionen USD bis 2032 wachsen, bei einem CAGR von 11,67 %. Das Wachstum spiegelt einen breiteren Bedarf in der pädiatrischen und erwachsenen Versorgung wider, begleitet von Produktentwicklungen in den Bereichen Stimmpersonalisierung, Eye-Gaze-Zugang und Software.
Welcher Typ von Sprachausgabegerät führt die Verkäufe an?
Dedizierte Sprachausgabegeräte führten 2026 mit einem Anteil von 42,54 %, da sie in komplexen klinischen Fällen weit verbreitet sind und über etablierte Erstattungswege verfügen. Sie können auch langlebige Hardware, integrierte Lautsprecher, Zugangswerkzeuge und strukturierten Support für Nutzer kombinieren, die den ganzen Tag auf Kommunikationstechnologie angewiesen sind.
Welche Nutzergruppe wächst bei Sprachausgabegeräten am schnellsten?
Erworbene Kommunikationsstörungen bei Erwachsenen werden bis 2032 voraussichtlich mit einem CAGR von 14,76 % wachsen, gestützt durch die Nachfrage nach Schlaganfall und bei progressiven neurologischen Erkrankungen. Diese Nutzer benötigen häufig schnellen Nachrichtenzugang, Gesprächsleichtigkeit und Werkzeuge, die die persönliche Stimme und Identität erhalten.
Warum werden Geräte mit dynamischer Anzeige häufig verwendet?
Dynamische Anzeigen hielten 2026 einen Anteil von 66,54 %, da Nutzer Vokabular, Seitenlayouts und Zugangsmethoden anpassen können, wenn sich ihre Kommunikationsbedürfnisse ändern. Diese Flexibilität unterstützt die Sprachentwicklung bei Kindern und die laufende Anpassung bei Menschen mit progressiven Erkrankungen.
Was schränkt den Zugang zu Sprachausgabegeräten ein?
Erstattungsdokumentation, Gerätekosten, Fachkräftemangel, Software-Fragmentierung und Wartungsbedarf können die Nutzung verzögern oder verhindern. Der Zugang kann auch davon abhängen, ob eine Schule, Klinik oder Familie die Zeit und Schulung hat, die erforderlich ist, um das Gerät in die tägliche Kommunikation zu integrieren.