
Tamanho e Participação do Mercado de Agulhas de Uso Especial
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.66 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.94 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Agulhas de Uso Especial por Mordor Intelligence
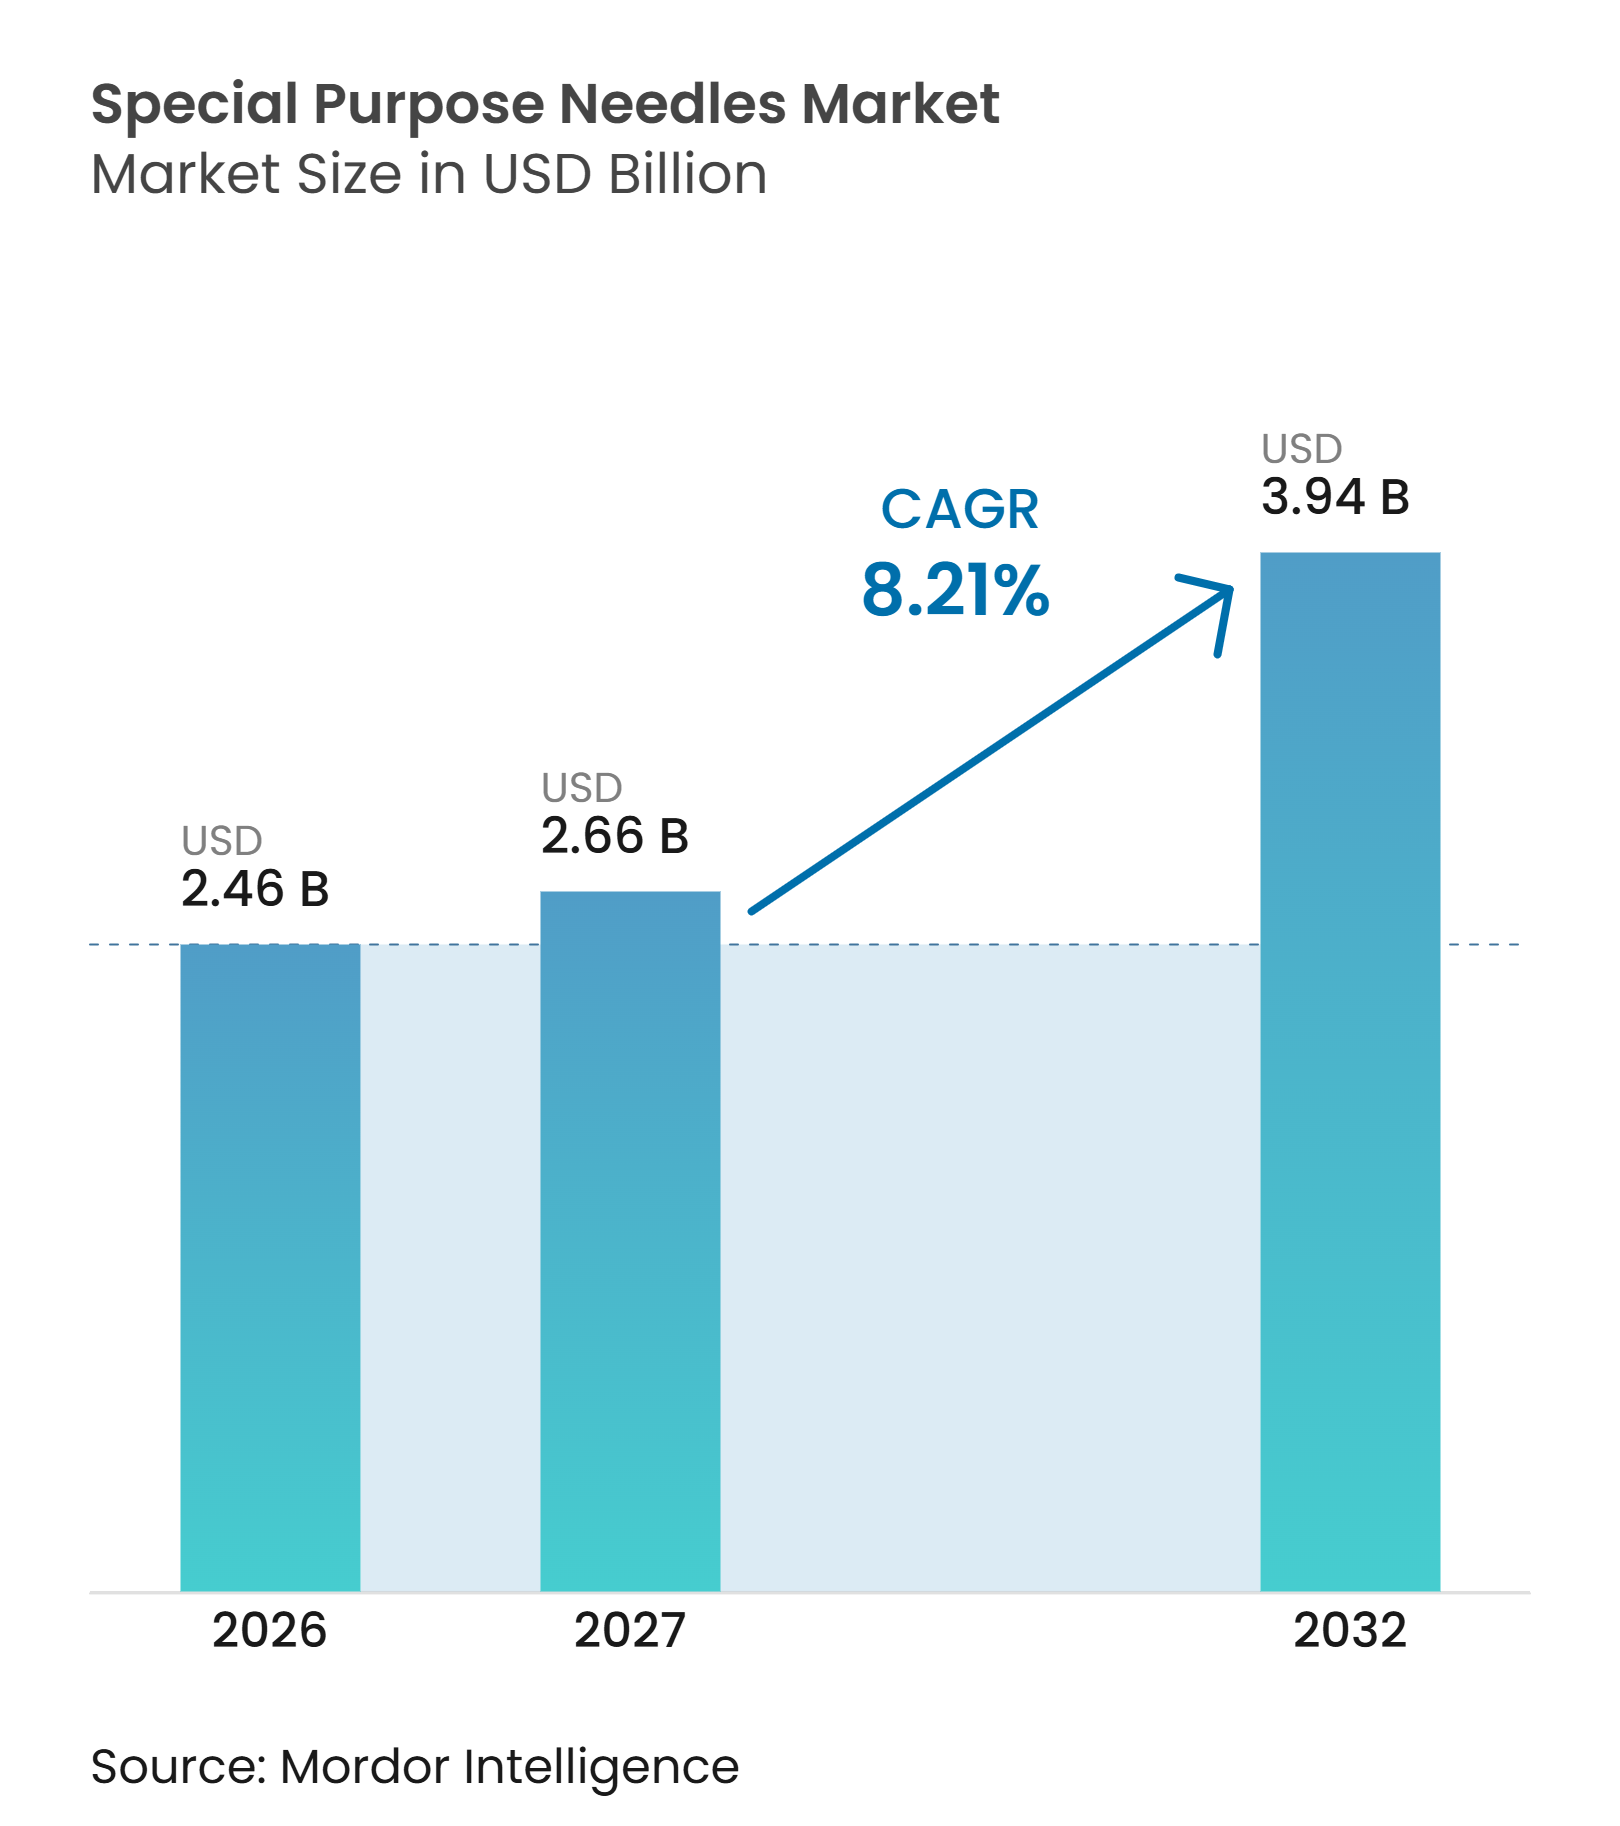
O tamanho do Mercado de Agulhas de Uso Especial deve crescer de 2,46 bilhões de USD em 2026 para 2,66 bilhões de USD em 2027 e tem previsão de atingir 3,94 bilhões de USD até 2032, a um CAGR de 8,21% no período de 2027 a 2032.
O mercado de agulhas de uso especial está se orientando para produtos específicos por procedimento que apoiam o diagnóstico de câncer, o tratamento de doenças crônicas e os cuidados minimamente invasivos. A demanda está se deslocando para designs que funcionam com fluxos de trabalho de ultrassom, TC, sistemas robóticos e testes moleculares. Recursos de segurança e formatos de uso único também estão elevando o valor das aquisições além das agulhas consumíveis convencionais. Os sistemas de saúde estão dando maior peso à confiabilidade do fornecimento após recentes escassez de agulhas de biópsia que expuseram os limites das compras de fonte única. Os fabricantes podem competir por meio de compatibilidade de produtos, desempenho clínico e fornecimento confiável, em vez de apenas pelo preço.
Principais Conclusões do Relatório
- Por tipo de produto, as agulhas de biópsia detinham 17,5% da participação do mercado de agulhas de uso especial em 2026, enquanto as agulhas de cateter IV têm previsão de crescimento a um CAGR de 10,5% até 2032.
- Por aplicação, a coleta de amostras representou 58,8% do tamanho do mercado de agulhas de uso especial em 2026, enquanto a administração de medicamentos tem previsão de avançar a um CAGR de 11,7% até 2032.
- Por usuário final, hospitais e centros cirúrgicos detinham 38,7% da participação do mercado de agulhas de uso especial em 2026, enquanto os centros de diagnóstico por imagem e laboratórios de patologia têm previsão de expansão a um CAGR de 11,5% até 2032.
- Por canal de distribuição, a aquisição institucional direta representou 32,8% do tamanho do mercado de agulhas de uso especial em 2026, enquanto os distribuidores de dispositivos médicos têm previsão de crescimento a um CAGR de 11,8% até 2032.
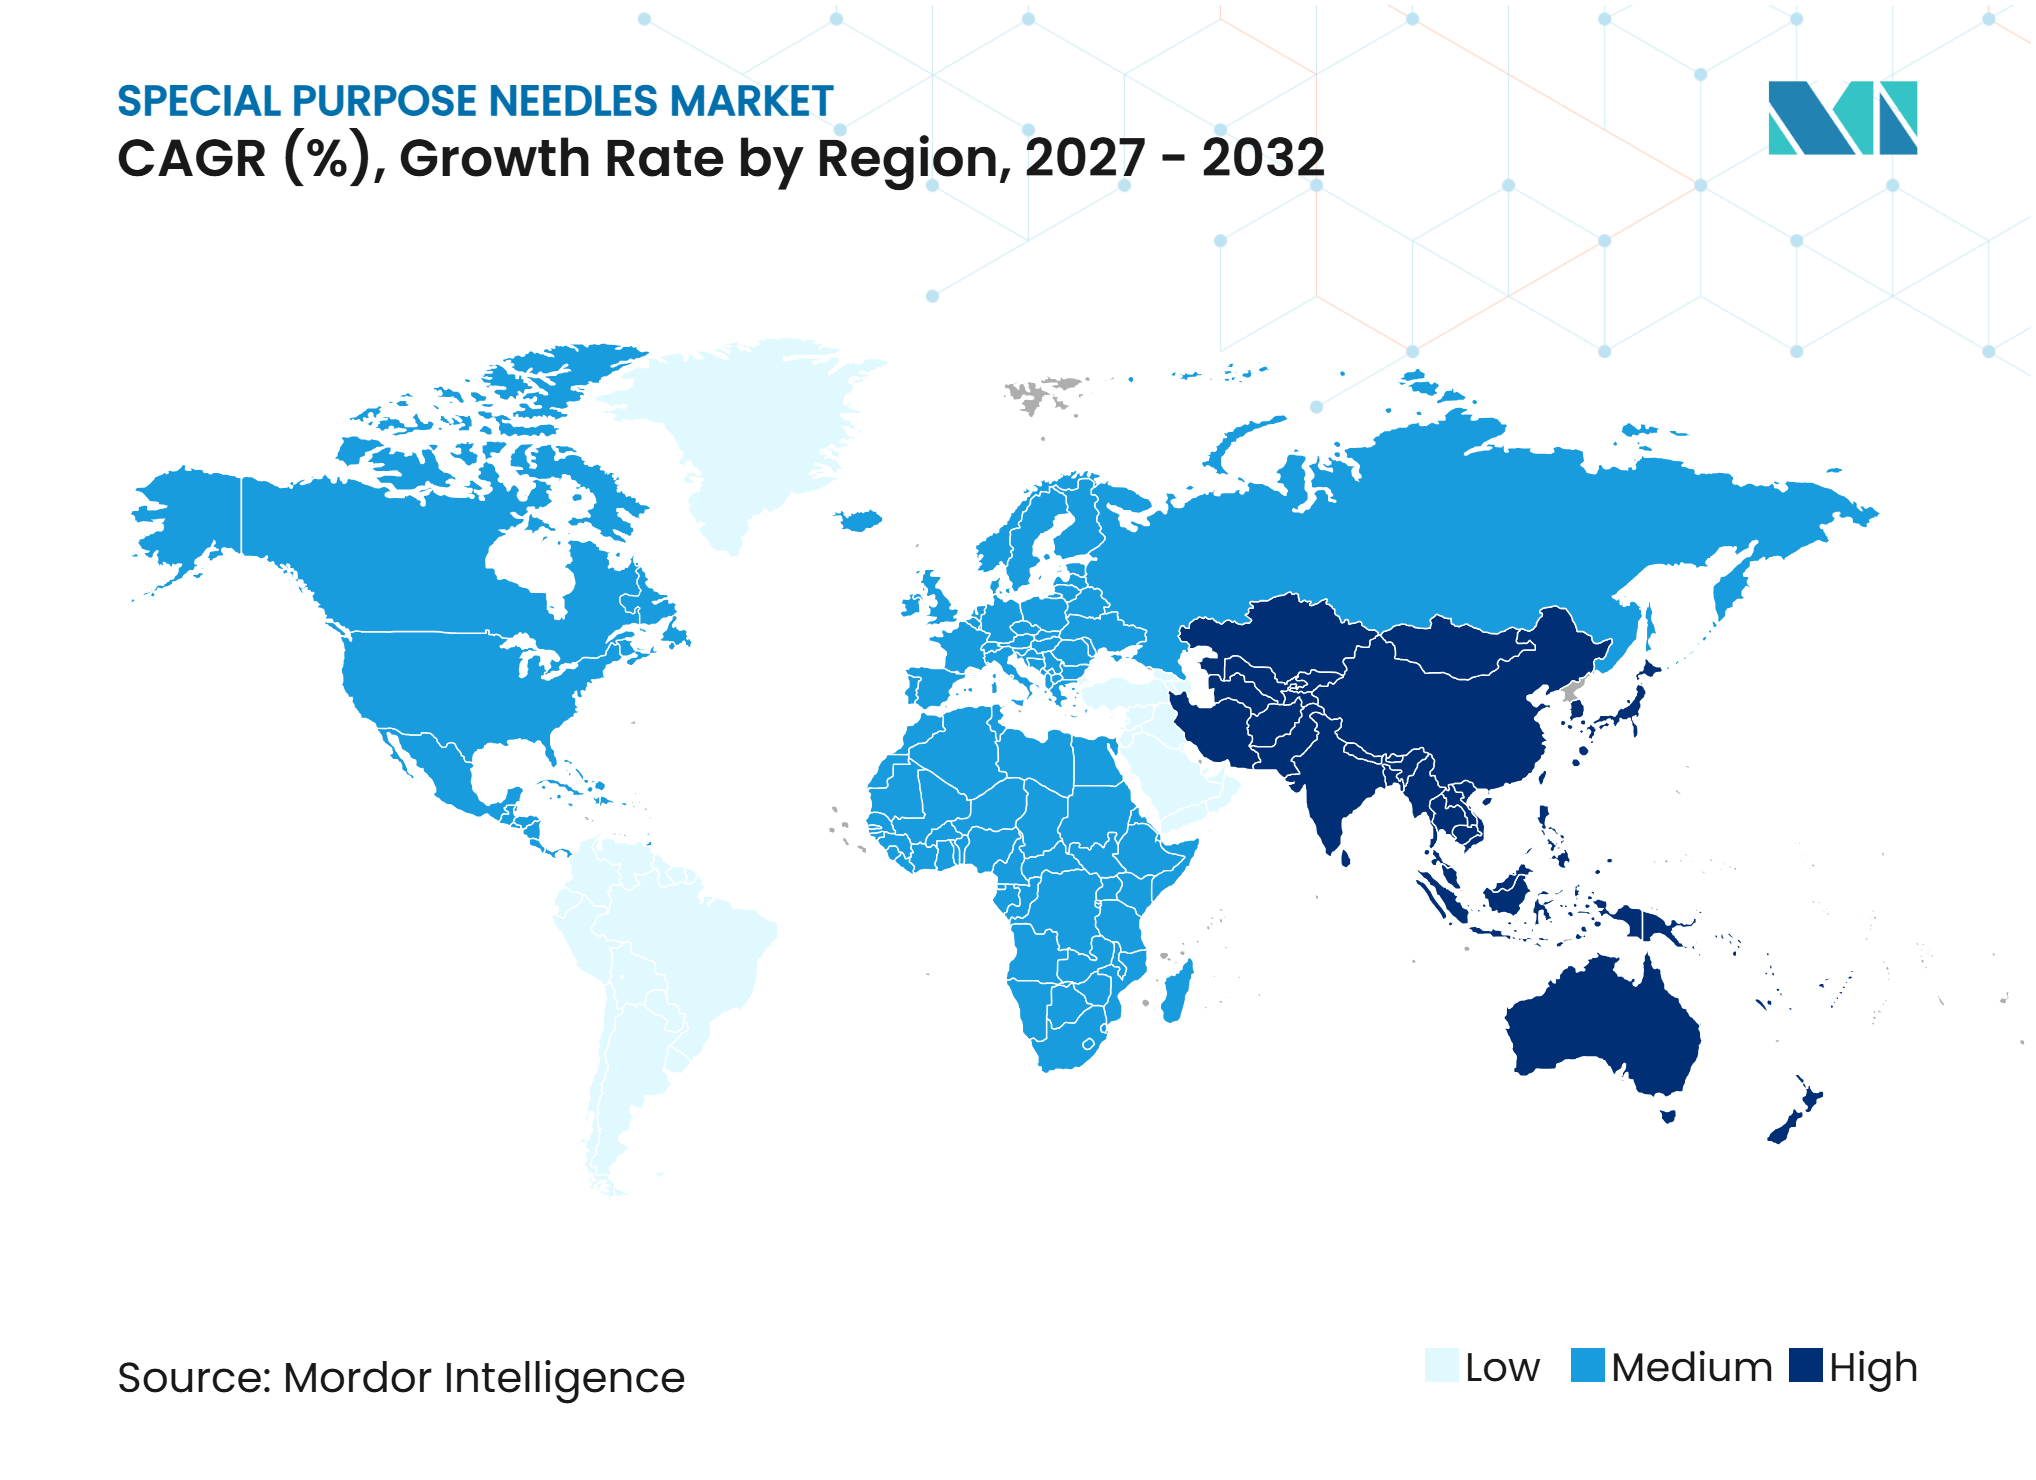
- Por geografia, a América do Norte detinha 43,2% da participação do mercado de agulhas de uso especial em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 9,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento dos Volumes de Rastreamento de Câncer e Biópsia Guiada por Imagem | +2.50% | América do Norte e Europa como núcleo, com expansão para a APAC | Médio prazo (2 a 4 anos) |
| Crescente Preferência por Procedimentos Minimamente Invasivos | +2.00% | Global | Curto prazo (≤ 2 anos) |
| Expansão do Gerenciamento de Doenças Crônicas e de Medicamentos Injetáveis | +1.50% | APAC como núcleo, com expansão para MEA e América do Sul | Longo prazo (≥ 4 anos) |
| Crescimento da Adoção de Agulhas com Engenharia de Segurança e de Uso Único | +1.20% | Global, com ganhos iniciais na América do Norte e na UE | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Amostragem Molecular Repetível em Oncologia de Precisão | +0.80% | América do Norte, Europa Ocidental, Japão | Médio prazo (2 a 4 anos) |
| Integração de Pontas Ecogênicas, Geometria Avançada de Ponta e Recursos de Agulha Inteligente | +0.60% | América do Norte, Alemanha, França | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Volumes de Rastreamento de Câncer e Biópsia Guiada por Imagem
Os programas de rastreamento de câncer estão aumentando o número de procedimentos que exigem coleta confiável de tecido. O mercado de agulhas de uso especial se beneficia à medida que a orientação por TC e ultrassom estende as biópsias a alvos de difícil acesso. Uma análise do registro DeGIR de 2025, envolvendo 27.559 biópsias pulmonares guiadas por imagem em 212 centros, relatou uma taxa de sucesso técnico de 97,7% e um rendimento diagnóstico de 94,3%. O diagnóstico ambulatorial também está se tornando mais comum à medida que os procedimentos guiados por imagem são utilizados de forma mais ampla. Esse ambiente favorece produtos de biópsia de núcleo compatíveis com TC descartáveis e agulhas de aspiração de parede fina que apoiam a qualidade do espécime. Também apoia designs de produtos capazes de fornecer tecido adequado para testes moleculares em um único procedimento.
Crescente Preferência por Procedimentos Minimamente Invasivos
Os sistemas de aspiração por agulha fina e biópsia de núcleo estão substituindo a biópsia cirúrgica aberta em um conjunto mais amplo de contextos clínicos. Essa mudança sustenta a demanda por produtos estéreis de uso único que possam proporcionar acesso por um trato menor. Um artigo de 2025 no Journal of Vascular and Interventional Radiology associou o aumento do uso de biópsias guiadas por imagem ao perfil genômico, às necessidades de ensaios clínicos e às baixas taxas de eventos adversos em relação às alternativas cirúrgicas[1]. Os prestadores também precisam de agulhas que obtenham tecido adequado em uma única passagem e reduzam procedimentos repetidos. A Cook Medical e a Mendaera iniciaram uma colaboração em 2025 para combinar a tecnologia EchoTip com uma plataforma robótica portátil para procedimentos urológicos percutâneos. O acordo mostra como os fabricantes podem se tornar parte de um fluxo de trabalho de procedimento robótico, em vez de permanecerem fornecedores de uma agulha independente.
Expansão do Gerenciamento de Doenças Crônicas e de Medicamentos Injetáveis
O tratamento injetável para diabetes, obesidade e condições autoimunes está mudando a demanda por agulhas de caneta e componentes de seringas pré-enchíveis. A Associação Americana de Diabetes declarou em seus padrões de 2025 que as canetas de insulina são preferidas para a terapia de múltiplas injeções diárias na maioria dos casos. Os padrões também recomendam canetas de insulina conectadas para pacientes em regimes intensivos de insulina[2]. A BD e a Ypsomed expandiram sua parceria em janeiro de 2026 para desenvolver uma Seringa Pré-enchível de Vidro BD Neopak XtraFlow de 5,5 mL com uma agulha de 8 milímetros e cânulas de parede mais fina para biológicos de alta viscosidade. O mercado de agulhas de uso especial, portanto, contém tanto produtos de alto volume para regimes de insulina estabelecidos quanto produtos especializados para terapias biológicas mais recentes. Essa divisão apoia formatos de maior valor onde a viscosidade do medicamento, o volume da dose e a facilidade de autoinjeção exigem um design diferente.
Crescimento da Adoção de Agulhas com Engenharia de Segurança e de Uso Único
Os formatos com engenharia de segurança estão substituindo as agulhas convencionais em uma grande base instalada. A mudança é especialmente importante onde os mecanismos de segurança passivos são preferidos porque não dependem da ativação pelo usuário. As instalações estão avaliando cada vez mais os recursos de segurança durante as decisões de compra para categorias de agulhas de alto volume. A BD expandiu a capacidade de fabricação doméstica para dispositivos de injeção com engenharia de segurança, incluindo investimento na fabricação de linhas de IV em Utah durante 2025. Uma vez que uma instalação adota um formato com engenharia de segurança, as preocupações clínicas e de reputação tornam menos provável o retorno a produtos convencionais. O ciclo de substituição resultante apoia os formatos de uso único em hospitais e outros ambientes de cuidados regulamentados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Lesões por Picada de Agulha, Exposição a Infecções e Responsabilidade pelo Descarte de Materiais Perfurocortantes | –0.5% | Global, maior carga no Sul e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Escassez de Operadores Qualificados e Acesso Desigual à Orientação por Imagem | –0.4% | MEA, América do Sul, APAC rural | Médio prazo (2 a 4 anos) |
| Alto Custo de Agulhas Avançadas Compatíveis com Orientação | –0.5% | MEA, América do Sul, Índia rural | Longo prazo (≥ 4 anos) |
| Inadequação da Amostragem e Rendimento Limitado de Tecido para Testes Moleculares a Jusante | –0.3% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Lesões por Picada de Agulha, Exposição a Infecções e Responsabilidade pelo Descarte de Materiais Perfurocortantes
As lesões por picada de agulha podem retardar a adoção quando as instalações carecem de evidências suficientes de validação de segurança ou enfrentam altos custos de descarte. O mercado de agulhas de uso especial também se beneficia da necessidade de produtos mais seguros, mas as preocupações com riscos podem limitar as compras premium em ambientes com recursos limitados. Uma revisão de 2025 relatou que a Organização Mundial da Saúde estimou uma taxa média de lesões por picada de agulha de 43% em 113 países, com a África registrando a maior incidência regional, de 51%. Os gastos com conformidade básica de descarte podem deixar menos recursos para produtos especializados avançados. Essa pressão é mais forte onde os orçamentos de segurança são direcionados para processos básicos de manuseio e descarte de materiais perfurocortantes. O registro incompleto de lesões também pode obscurecer a responsabilidade total que as instituições precisam gerenciar.
Escassez de Operadores Qualificados e Acesso Desigual à Orientação por Imagem
Os produtos avançados ecogênicos, assistidos a vácuo e compatíveis com robótica exigem operadores treinados e imagem em tempo real. Esse requisito limita a adoção onde especialistas em intervenção e sistemas de orientação por imagem estão disponíveis de forma desigual. O artigo de 2025 do Journal of Vascular and Interventional Radiology relatou taxas de biópsia não diagnóstica de 20% a 50%, dependendo do procedimento e do ambiente. A amostragem fora do alvo, métodos histológicos limitados e fraca interação agulha-tecido podem contribuir para esse resultado. A lacuna é mais visível em ambientes rurais e de baixa renda, embora centros de alto volume também possam enfrentar restrições de capacidade de treinamento. O treinamento por simulação e a tutoria remota podem reduzir a lacuna, mas os fabricantes não podem resolvê-la apenas por meio do design da agulha.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
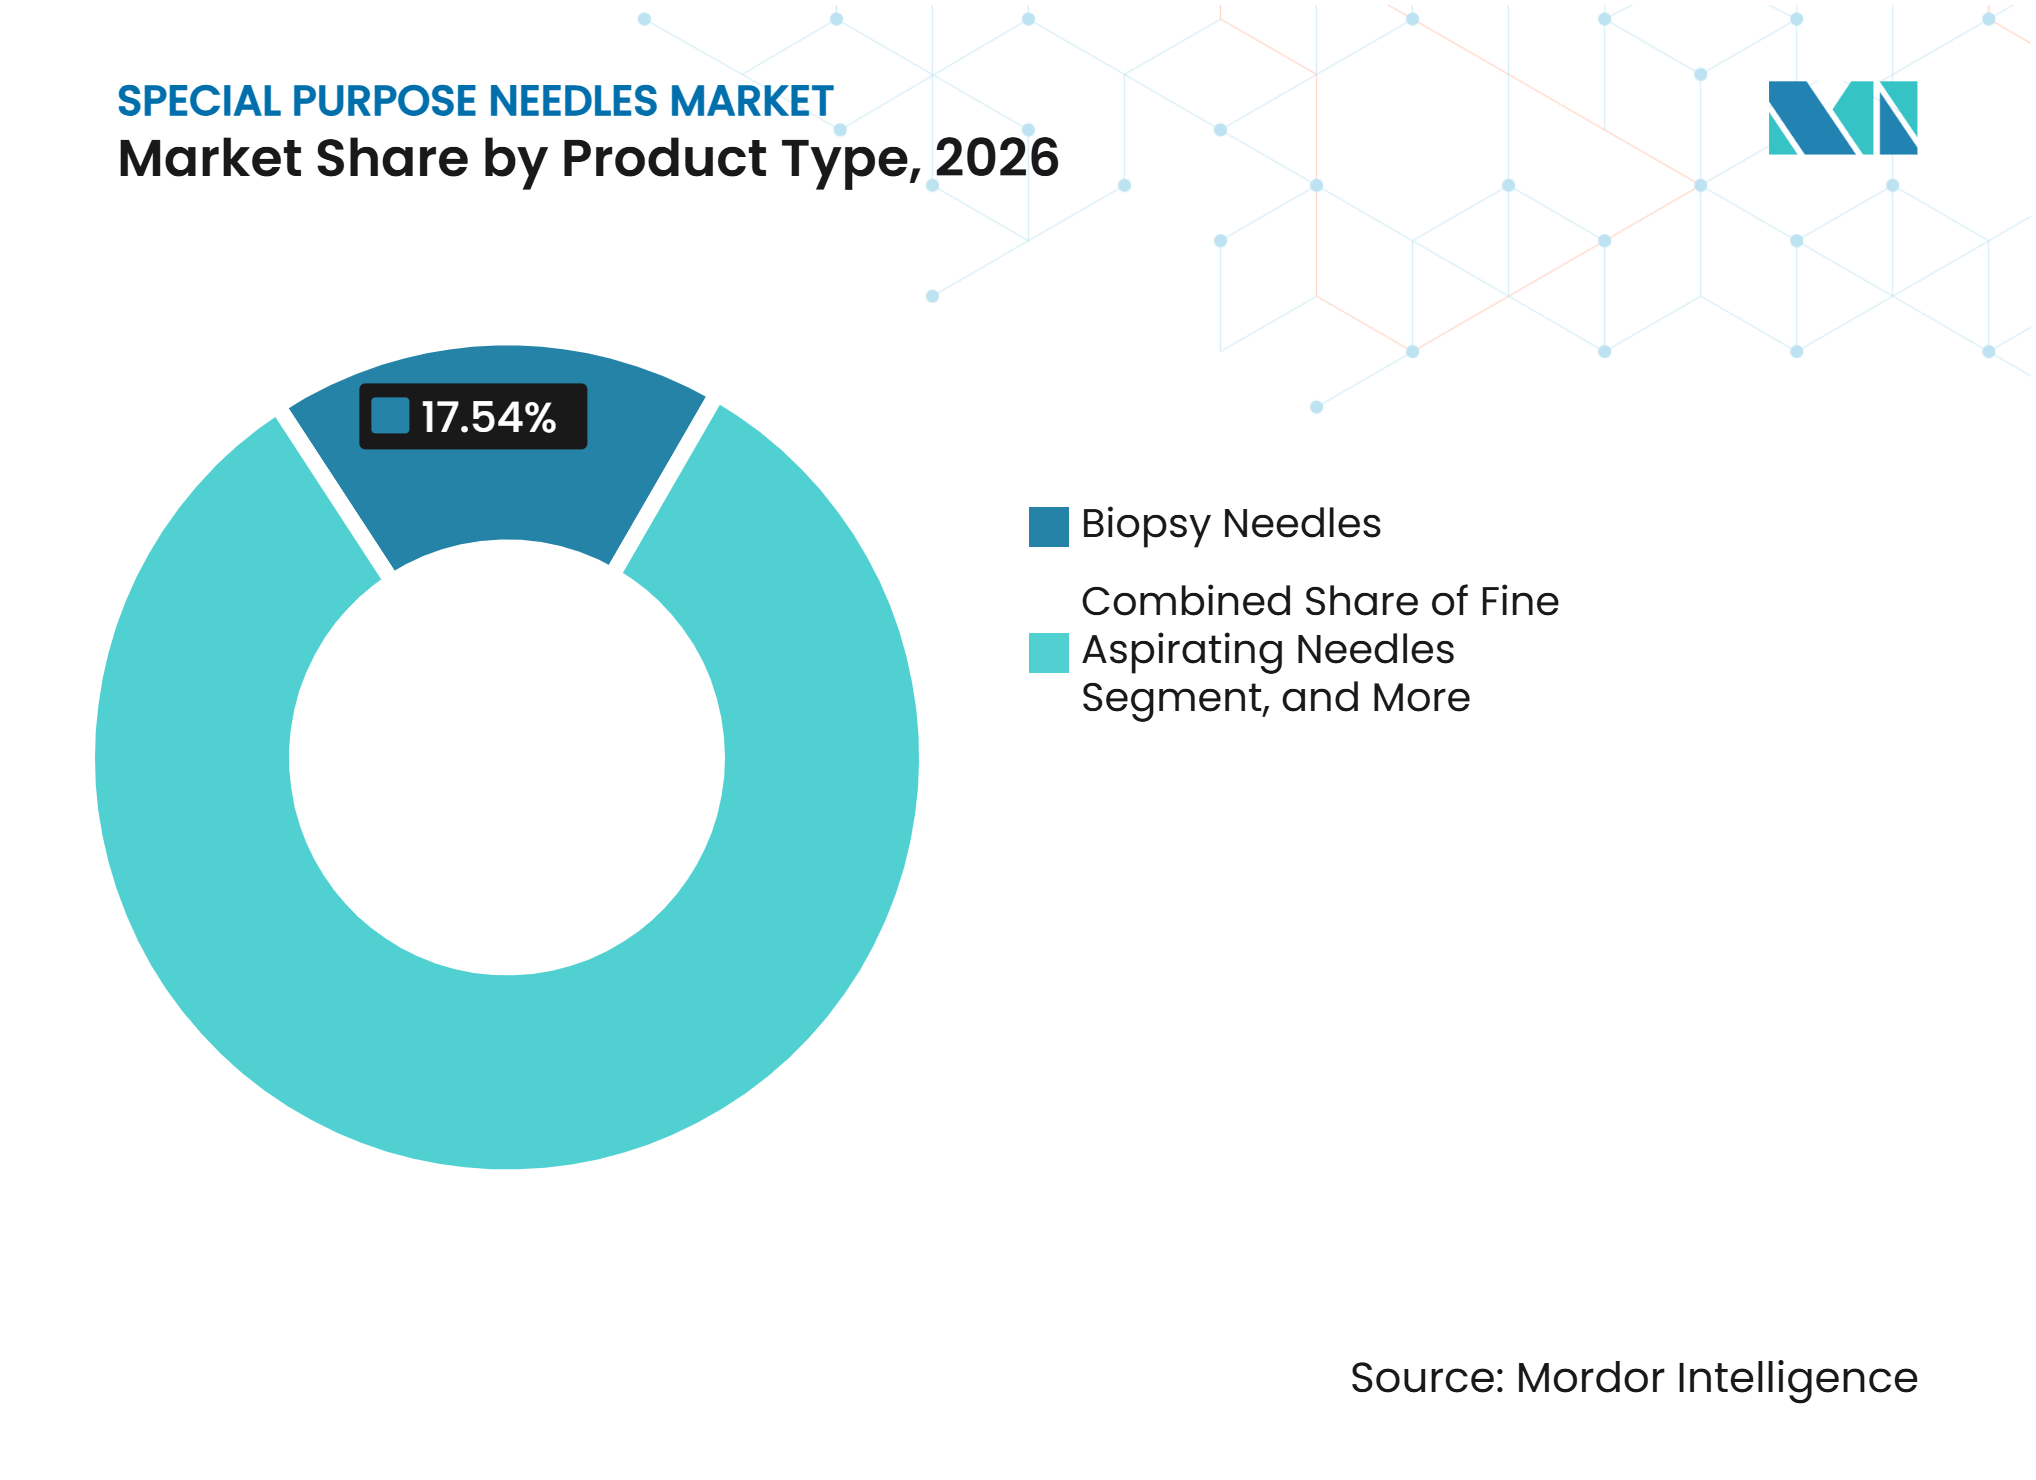
Agulhas de Biópsia Lideram Enquanto Agulhas de Cateter IV Ganham ImpulsoAs agulhas de biópsia representaram 17,5% da participação do mercado de agulhas de uso especial em 2026, tornando-as a maior categoria de produto. Sua posição reflete maior atividade diagnóstica em oncologia e uso mais amplo de sistemas de agulha de núcleo e assistidos a vácuo. O movimento da cirurgia excisional para a aquisição percutânea de tecido apoia a demanda recorrente por esses produtos. Os formatos assistidos a vácuo podem recuperar núcleos de tecido maiores em uma única inserção e preservar sua orientação para avaliação. Essa característica é importante onde o perfil genômico requer material suficiente para testes. O mercado de agulhas de uso especial também inclui agulhas de aspiração fina e de implantação para procedimentos especializados, enquanto as agulhas de sutura permanecem uma categoria estável e orientada por volume. O custo continua sendo a principal consideração de compra para produtos de sutura, ao contrário dos sistemas de biópsia, onde o desempenho e a compatibilidade têm maior peso.
As agulhas de cateter IV têm previsão de crescimento a um CAGR de 10,5% de 2027 a 2032, a maior taxa na segmentação de produtos. O crescimento vem da mudança de produtos de hub aberto para sistemas fechados que limitam a exposição ao sangue em ambientes de cuidados agudos. O portfólio de cateteres IV periféricos da BD ajudou a estabelecer recursos de controle de sangue no nível do hub em instalações norte-americanas e europeias. As agulhas hipodérmicas e de caneta permanecem produtos de alto volume, mas a demanda está sendo diferenciada pelas formulações de GLP-1. As recomendações FITTER Forward publicadas em 2025 reafirmaram 4 mm como o comprimento preferido de agulha de caneta para pacientes adultos, apoiando formatos mais curtos e de parede mais fina. Os produtos de biópsia de agulha de núcleo são usados separadamente em fluxos de trabalho de oncologia intervencionista, e as agulhas de implantação servem ao posicionamento de sementes em radioterapia oncológica e procedimentos de implantes de liberação de medicamentos.



Por Aplicação:
Coleta de Amostras Mantém Escala Enquanto Administração de Medicamentos Expande Mais RapidamenteA coleta de amostras representou 58,8% do tamanho do mercado de agulhas de uso especial em 2026. Sua escala é sustentada por programas de biópsia oncológica e trabalho de patologia clínica envolvendo amostras de sangue, tecido e citologia. Hospitais, instalações ambulatoriais e laboratórios de referência contribuem para essa demanda. O requisito comercial está se deslocando da histomorfologia de rotina para a adequação do tecido para perfil genômico. O artigo de 2025 do Journal of Vascular and Interventional Radiology observou que os testes multiplexados elevam as expectativas mínimas para contagem de células do espécime e rendimento de DNA. Agulhas que coletam material suficiente em 1 passagem por meio de geometria de bisel otimizada, sistemas coaxiais ou recuperação assistida a vácuo podem, portanto, exigir um prêmio de desempenho. As agulhas de coleta de sangue permanecem mais dependentes de rendimento, seleção padronizada de calibre e conformidade de segurança.
A administração de medicamentos tem previsão de crescimento a um CAGR de 11,7% até 2032, a taxa mais rápida entre as aplicações. As agulhas de caneta para terapia com insulina e GLP-1, os sistemas de cateter IV para infusões e as agulhas de implantação para depósitos locais apoiam essa trajetória. A orientação de 2025 da Associação Americana de Diabetes sobre canetas de insulina e canetas conectadas vincula as práticas de cuidados com diabetes ao uso contínuo de agulhas. A Cook Regentec introduziu sua Agulha de Infusão Terapêutica ProFusion durante 2025, usando uma configuração de porta lateral em espiral e alta visibilidade por ultrassom para administração intramuscular ou subdérmica direcionada. Esse produto ilustra como a medicina regenerativa e a terapia celular podem criar requisitos mais específicos do que a administração intravenosa e subcutânea padrão. O setor de agulhas de uso especial está, consequentemente, atendendo a uma gama mais ampla de vias de administração de medicamentos e ambientes de tratamento.
Por Usuário Final:
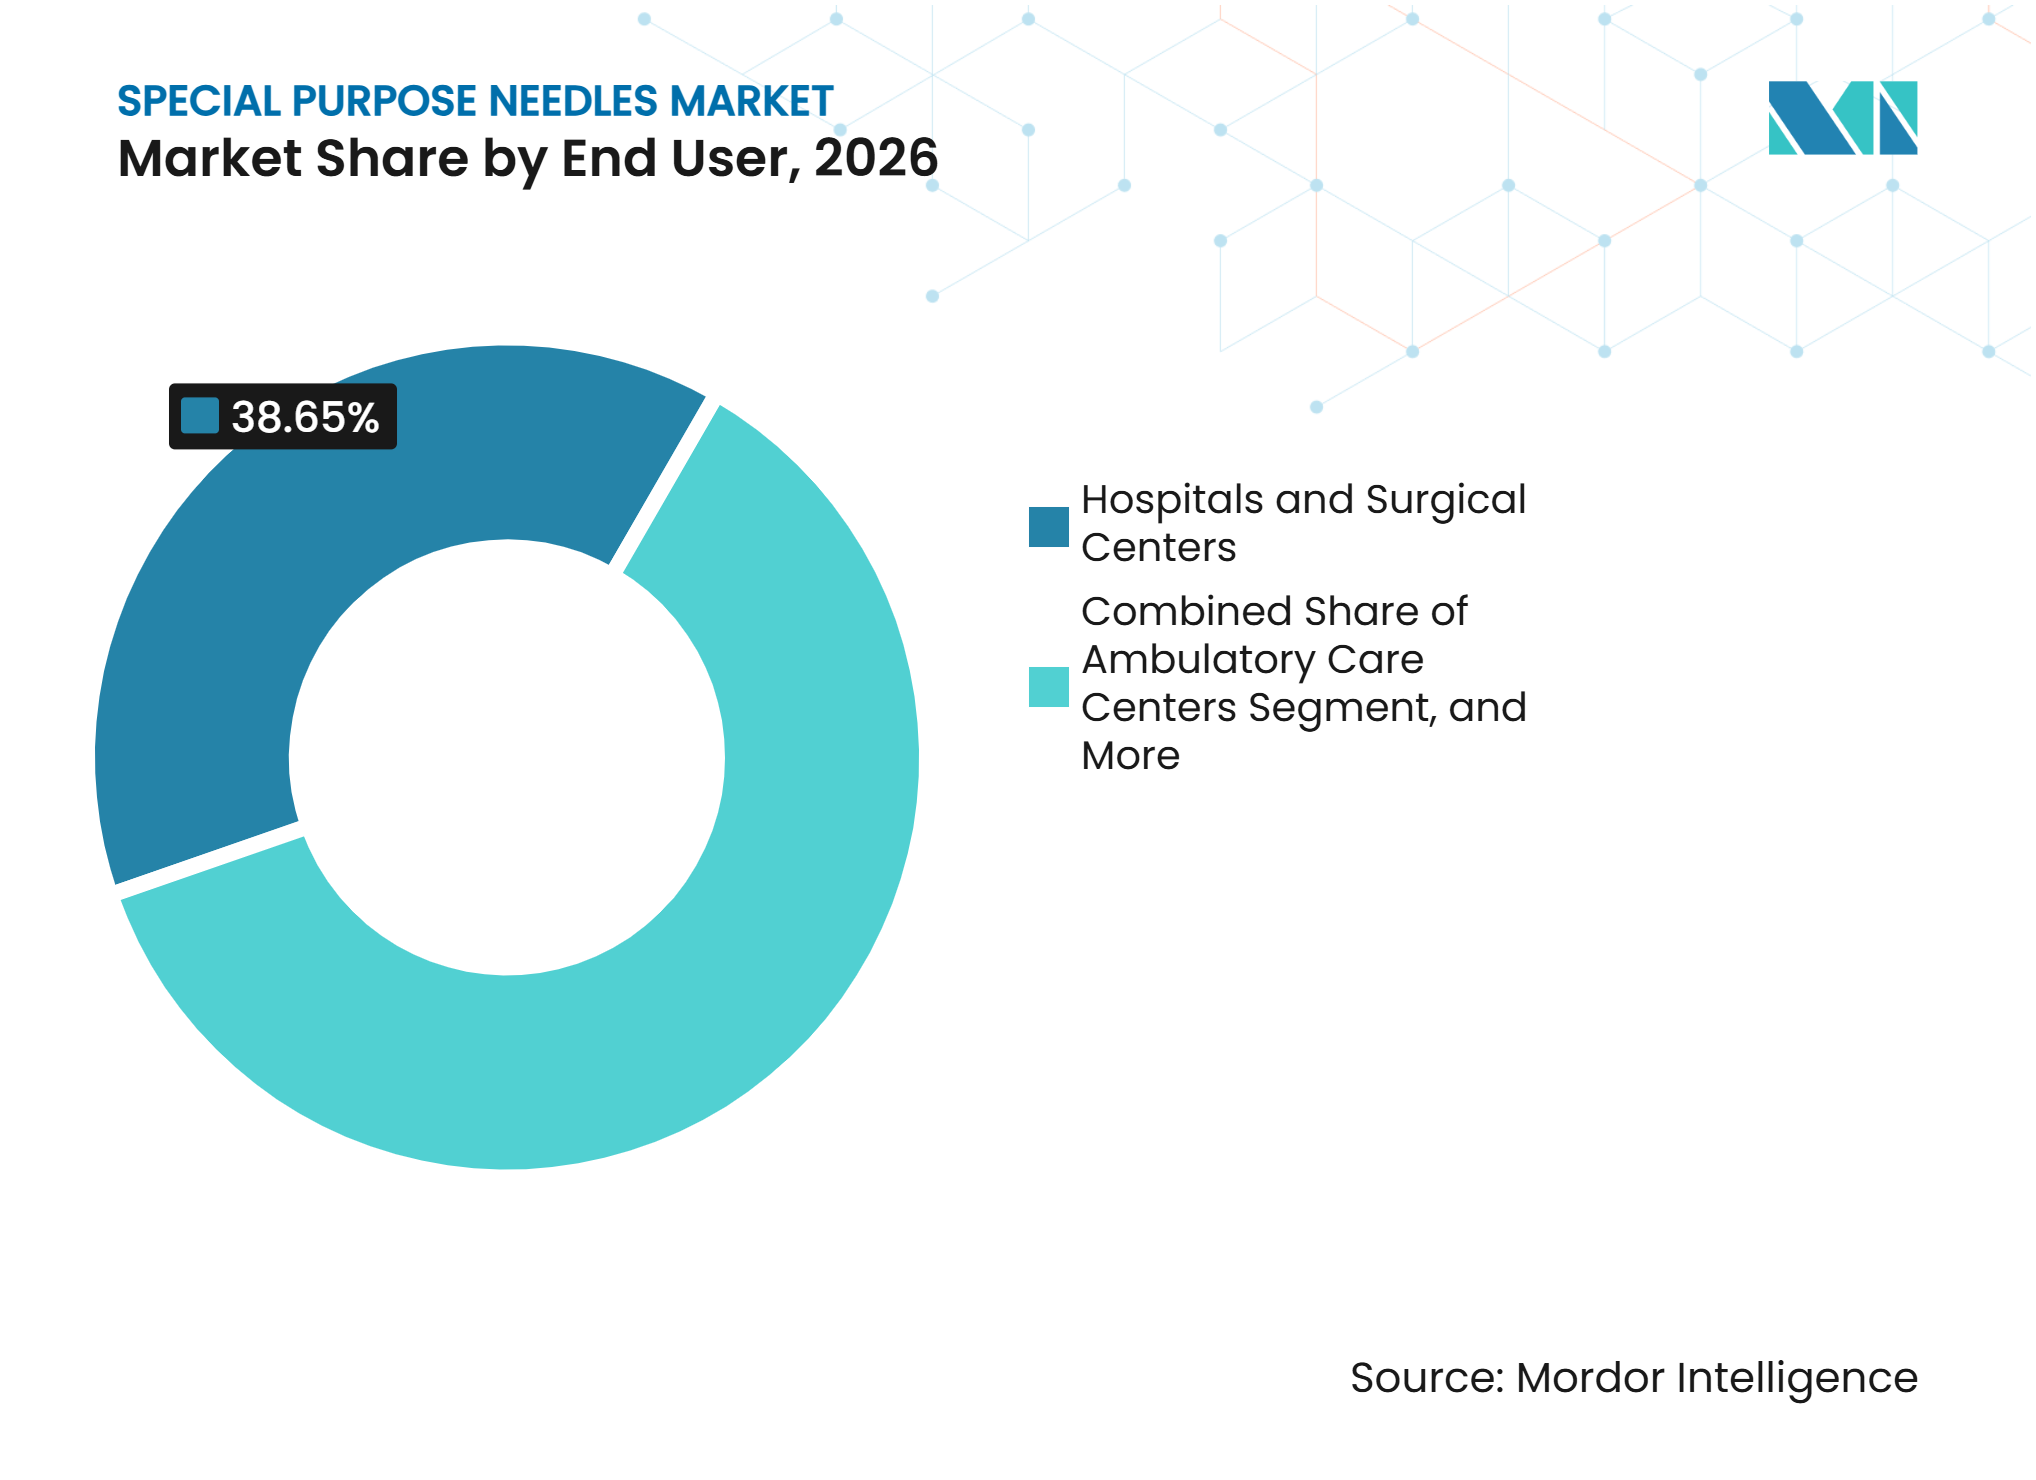
Hospitais Mantêm a Base Mais Ampla Enquanto Instalações de Diagnóstico Crescem Mais RapidamenteHospitais e centros cirúrgicos detinham 38,7% da participação do mercado de agulhas de uso especial em 2026. Eles utilizam a mais ampla gama de produtos em oncologia, radiologia intervencionista, terapia intensiva, enfermarias gerais, salas de cirurgia, dispensação em farmácias e infusão ambulatorial. As agulhas de biópsia apoiam a aquisição de tecido, enquanto as agulhas de cateter IV são usadas para acesso vascular e os produtos hipodérmicos são usados em toda a prestação de cuidados. As compras em nível de sistema por meio de organizações de compras em grupo podem comprimir as margens unitárias. Também pode acelerar a adoção de formatos de cateter IV de sistema fechado quando um sistema de saúde muda seu produto padrão. Centros de cuidados ambulatoriais, clínicas especializadas e clínicas odontológicas representam a base adjacente de usuários finais. As práticas odontológicas mantêm a demanda por agulhas de aspiração, enquanto os cuidados primários e as clínicas especializadas usam mais produtos de caneta e hipodérmicos à medida que a prescrição de GLP-1 se torna mais difundida.
Os centros de diagnóstico por imagem e laboratórios de patologia têm previsão de avançar a um CAGR de 11,5% de 2027 a 2032. Seu crescimento reflete o movimento da aquisição de tecido guiada por imagem de suítes de radiologia hospitalar para locais ambulatoriais dedicados. Os pagadores na América do Norte e na Europa Ocidental favorecem os ambientes de biópsia ambulatorial para gerenciamento de custos. Os protocolos de oncologia de precisão também concentram a revisão de patologia molecular em redes de laboratórios especializados. Os procedimentos de mama, tireoide e musculoesqueléticos são bem adequados para centros de imagem independentes quando o suporte cirúrgico não é necessário. A biópsia de tecido permanece importante mesmo com o avanço da biópsia líquida, de acordo com um artigo de opinião de especialistas da Sociedade Europeia de Patologia de 2026. Isso apoia o papel contínuo da aspiração fina guiada por ultrassom, biópsia de núcleo e sistemas assistidos a vácuo nos cuidados ambulatoriais.

Por Canal de Distribuição:
Contratos Diretos Lideram Enquanto Distribuidores Atendem à Demanda ComplexaA aquisição institucional direta representou 32,8% do tamanho do mercado de agulhas de uso especial em 2026. Grandes sistemas hospitalares e redes de prestação integrada usam contratos diretos para estabelecer preços e padrões de produtos. O canal é particularmente importante nos Estados Unidos, onde os contratos de organizações de compras em grupo moldam a adoção entre as instalações membros. Becton Dickinson, Cardinal Health e B. Braun se beneficiam de relacionamentos que apoiam transições de produtos orientadas por conformidade. A fraqueza de uma estrutura direta de fonte única é sua dependência de fornecimento previsível. A escassez da Hologic Brevera mostrou que uma interrupção pode forçar os sistemas de saúde a identificar alternativas e revisar os protocolos de biópsia. Os fabricantes, portanto, precisam de resiliência no fornecimento além da capacidade de contratação direta.
Os distribuidores de dispositivos médicos têm previsão de crescimento a um CAGR de 11,8% até 2032. Hospitais de médio porte, centros ambulatoriais e instalações em mercados emergentes dependem de distribuidores para gerenciar a variedade de produtos e o reabastecimento. Essas organizações também podem ajudar as instalações a navegar pelos requisitos de conformidade regional para produtos especializados. As farmácias hospitalares permanecem importantes para agulhas de caneta e formatos compatíveis com seringas pré-enchíveis. As farmácias de varejo apoiam o tratamento de insulina autogerenciado, e o e-commerce está se desenvolvendo onde as plataformas digitais de diabetes conectam a compra de produtos ao gerenciamento de cuidados. As regras para vendas de dispositivos médicos em canal aberto limitam o ritmo do e-commerce em relação aos produtos de consumo. O mercado de agulhas de uso especial continuará a exigir abordagens separadas para contratos diretos em cuidados agudos e distribuidores que atendem à demanda mais ampla do mercado intermediário.
Análise Geográfica
América do Norte
A América do Norte detinha 43,2% da participação do mercado de agulhas de uso especial em 2026. Os Estados Unidos sustentam essa posição por meio de rastreamento de câncer, infraestrutura de radiologia intervencionista e regras de segurança para materiais perfurocortantes em saúde. O Padrão de Patógenos Transmitidos pelo Sangue da OSHA impulsiona a substituição de dispositivos convencionais por formatos mais seguros, apoiando agulhas com engenharia de segurança e produtos IV de sistema fechado em ambientes de cuidados regulamentados[3]. O investimento da BD em 2025 na fabricação de linhas de IV em Utah e sua expansão da capacidade de seringas com engenharia de segurança em Nebraska e Connecticut demonstram o compromisso contínuo dos fabricantes com o fornecimento doméstico. Canadá e México também contribuem por meio de rastreamento de câncer e terapia com insulina, embora seus preços por unidade sejam mais baixos.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 9,5% de 2027 a 2032. O envelhecimento das populações, o tratamento de doenças crônicas e a expansão da infraestrutura hospitalar estão aumentando a demanda na China, Índia, Japão, Coreia do Sul e Sudeste Asiático. A BD expandiu a capacidade de fabricação para dispositivos de injeção avançados na Ásia durante janeiro de 2026 para apoiar programas regionais de vacinação e a demanda por formatos com engenharia de segurança. O Japão e a Coreia do Sul têm alto gasto por procedimento e práticas de acreditação hospitalar que apoiam produtos especializados de uso único e rastreáveis, enquanto o tamanho do mercado de agulhas de uso especial na Ásia-Pacífico é moldado pelo aumento da capacidade hospitalar, requisitos de registro local e parcerias de distribuição.
Europa, Oriente Médio e África, e América do Sul
A Europa permanece uma importante base regional para aquisição avançada de biópsias e cateteres IV, especialmente na Alemanha, no Reino Unido e na França. Um relatório do registro DeGIR de 2025 cobrindo 17.397 biópsias ósseas diagnósticas guiadas por imagem em 214 centros na Alemanha, Áustria e Suíça registrou uma taxa de sucesso técnico de 98,9%. O artigo da Sociedade Europeia de Patologia de 2026 reafirmou que a biópsia percutânea de tecido permanece central para o diagnóstico de câncer à medida que a biópsia líquida se desenvolve. Os países do GCC apoiam formatos premium por meio de redes de saúde privadas e alto gasto em saúde, enquanto outros mercados do Oriente Médio e da África favorecem produtos de menor custo devido a limitações orçamentárias e de orientação por imagem. Brasil e Argentina apoiam a demanda por produtos de biópsia oncológica e agulhas de caneta, mas a variação no reembolso e os custos de importação limitam a adoção rápida de designs avançados.
Cenário Competitivo
Concentração do Mercado
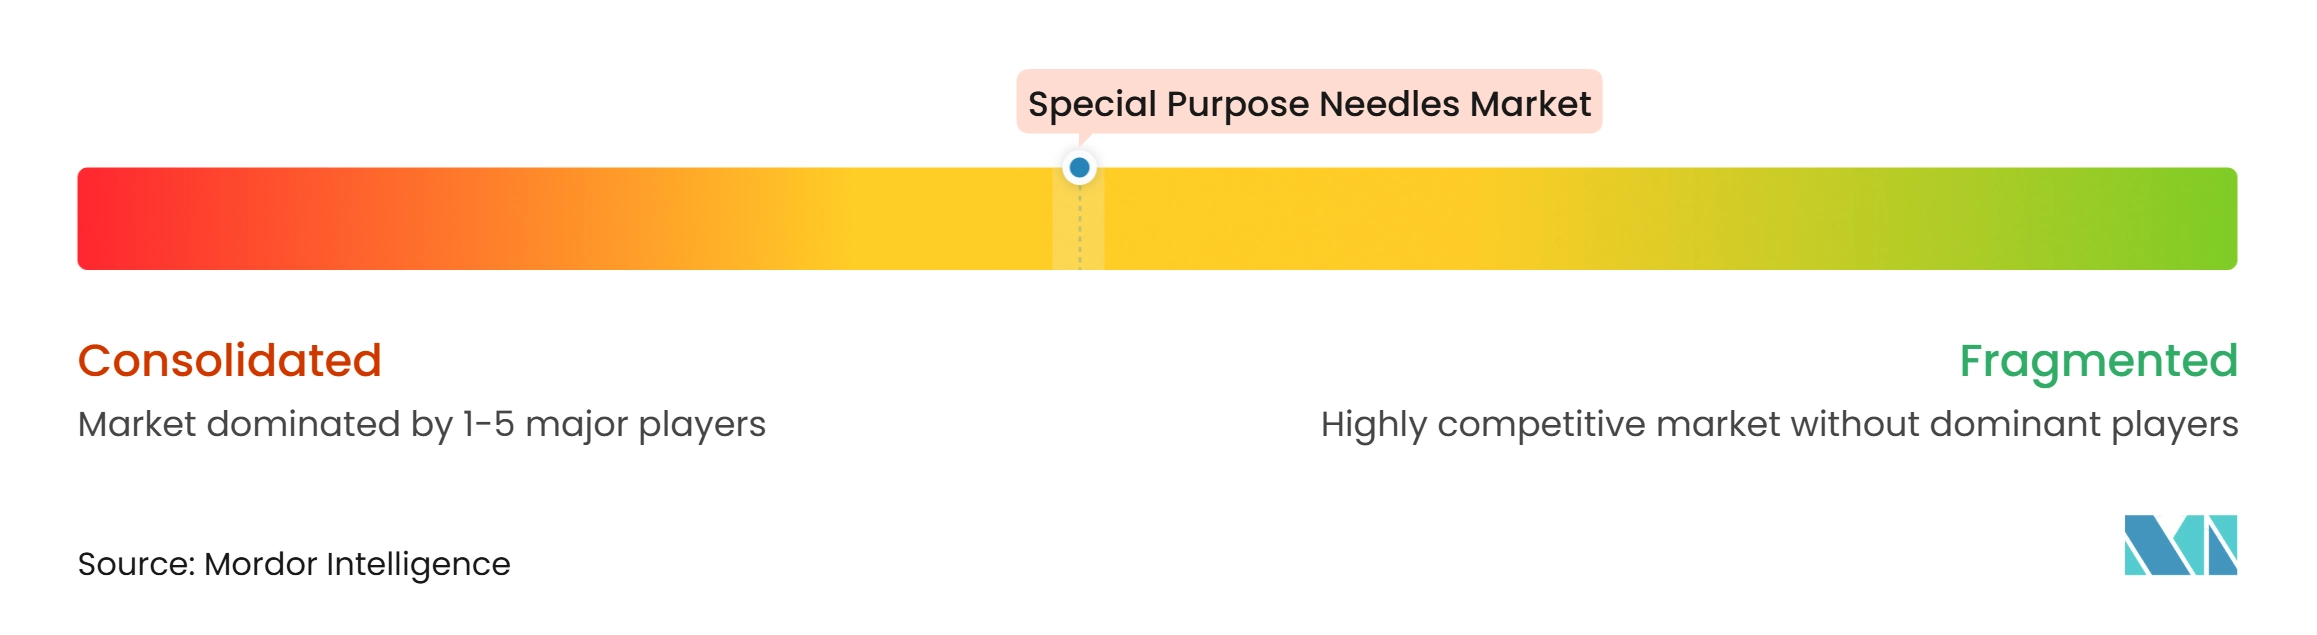
Becton, Dickinson and Company, B. Braun Melsungen AG, Medtronic, Cook Medical, Boston Scientific e Hologic ocupam posições de liderança no mercado de agulhas de uso especial. Seus pontos fortes incluem escala de fabricação, credenciais regulatórias e acesso a contratos em nível de sistema. Essas vantagens são mais fortes em agulhas de biópsia e produtos de cateter IV, onde as qualificações clínicas e o fornecimento confiável são importantes. A ISO 10555 e a ISO 23908 criam uma linha de base para conformidade de segurança de cateteres IV e materiais perfurocortantes em ambientes de compras regulamentados. Essa combinação eleva a barreira de entrada para fornecedores que carecem de sistemas de qualidade e acesso a contratos comparáveis.
A colaboração da Cook Medical em 2025 com a Mendaera conecta sua tecnologia EchoTip com orientação robótica portátil para intervenção urológica. A Boston Scientific identificou a Agulha EUS Rivos como um produto em desenvolvimento para seu segmento de endoscopia no Dia do Investidor de 2025. A Hologic aumentou o fornecimento alternativo de agulhas Eviva durante a interrupção da Brevera, mostrando que a continuidade da fabricação pode influenciar a posição competitiva. O mercado de agulhas de uso especial é moderadamente consolidado entre grandes fornecedores, mas as equipes de aquisição permanecem abertas a alternativas quando o risco de fornecimento se torna evidente. Isso dá aos fornecedores especializados capazes uma oportunidade de conquistar negócios em aplicações focadas.
As agulhas de bloqueio nervoso SonoPlex II da PAJUNK usam graduações refletoras de 360 graus para melhorar a visibilidade do eixo e da ponta durante procedimentos guiados por ultrassom. Argon Medical Devices, BPB MEDICA, Somatex Medical Technologies e Merit Medical Systems também participam de categorias especializadas. A Virchow Medical captou 4 milhões de USD em 2025 para avançar seu Sistema de Captura de Biópsia Crow's Nest para recuperação de células tumorais residuais de agulhas de biópsia descartadas.
Líderes do Setor de Agulhas de Uso Especial
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
-
Boston Scientific Corporation
-
Medtronic plc
-
Argon Medical Devices
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Agulhas de Uso Especial Empresas cobertas neste relatório
- Argon Medical Devices
- Beckton Dickinson
- B. Braun
- Boston Scientific
- Medtronic
- Cook Group
- Merit Medical Systems
- Hologic
- Conmed
- Olympus
- Cardinal Health
- Stryker
- PAJUNK GmbH Medizintechnologie
- BPB MEDICA - Biopsybell
- INRAD
- Ranfac
- Medax S.r.l.
- Mermaid Medical
- Somatex Medical Technologies GmbH
- DTR Medical Ltd
Desenvolvimentos industriais recentes em Mercado de Agulhas de Uso Especial
- Novembro de 2026: A Hologic recebeu a autorização FDA 510(k) para a agulha Brevera 9G, um marco importante para o retorno completo ao mercado do Sistema de Biópsia de Mama Brevera. A FDA havia alertado em junho de 2026 que a escassez desencadeada pelo recall da Hologic em janeiro de 2026 de todas as agulhas descartáveis Brevera de 9 gauge por risco de contaminação por partículas metálicas e plásticas persistiria até março de 2027. Nesse interim, a Hologic aumentou significativamente o fornecimento de suas agulhas de biópsia Eviva por meio de grandes investimentos em fabricação, contratação adicional de pessoal e turnos de produção ampliados.
- Outubro de 2026: As linhas de agulhas de biópsia da Argon Medical Devices, incluindo instrumentos de núcleo completo 16G com e sem configurações coaxiais e códigos de produto FIB157, FIB158, FIB162 e FIB163, foram temporariamente removidas do catálogo online da NHS Supply Chain no Reino Unido, com restauração parcial prevista para novembro de 2026. A interrupção no fornecimento levou as equipes de aquisição em todo o Reino Unido a identificar alternativas secundárias, destacando os riscos de concentração da cadeia de suprimentos no segmento europeu de agulhas de biópsia especializadas.
- Março de 2026: A Cook Medical lançou 2 novos produtos urológicos de uso único nos Estados Unidos e no Canadá, o Syfonix Suction Ureteral Access Sheath e o Ureteroscópio Flexível de Uso Único Ascend 7,5 Fr, expandindo seu portfólio de instrumentos urológicos descartáveis que apoiam o acesso baseado em agulha em procedimentos de tratamento de cálculos renais.
- Julho de 2025: A FDA concedeu autorização 510(k) à Agulha de Coleta de Sangue BD Vacutainer Eclipse, K243207, uma agulha de coleta de sangue estéril de uso único com um escudo de segurança integrado projetado para ativação manual após venipuntura para prevenir lesões acidentais por picada de agulha durante a coleta de múltiplas amostras de sangue venoso.
Escopo do Relatório Global do Mercado de Agulhas de Uso Especial
De acordo com o escopo do relatório, as agulhas de uso especial são agulhas projetadas para procedimentos ou aplicações médicas específicas, como biópsia, aspiração, anestesia espinhal ou administração de medicamentos. Elas frequentemente possuem formatos, comprimentos, calibres ou pontas especializados para melhorar a precisão e a segurança.
O mercado de agulhas de uso especial é segmentado por tipo de produto, aplicação, usuário final, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em agulhas de aspiração fina, agulhas de biópsia, agulhas de biópsia de núcleo, agulhas de biópsia assistidas a vácuo, agulhas hipodérmicas, agulhas de caneta, agulhas de sutura, agulhas de cateter IV, agulhas de implantação e outros tipos de produto. Por aplicação, o mercado é segmentado em coleta de amostras e administração de medicamentos. Por usuário final, o mercado é segmentado em hospitais e centros cirúrgicos, centros de diagnóstico por imagem e laboratórios de patologia, centros de cuidados ambulatoriais, clínicas especializadas e clínicas odontológicas, e outros usuários finais. Por canal de distribuição, o mercado é segmentado em aquisição institucional direta, distribuidores de dispositivos médicos, farmácias hospitalares, farmácias de varejo e drogarias, e e-commerce. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também cobre os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Agulhas de Aspiração Fina |
| Agulhas de Biópsia |
| Agulhas de Biópsia de Núcleo |
| Agulhas de Biópsia Assistidas a Vácuo |
| Agulhas Hipodérmicas |
| Agulhas de Caneta |
| Agulhas de Sutura |
| Agulhas de Cateter IV |
| Agulhas de Implantação |
| Outros Tipos de Produto |
| Coleta de Amostras |
| Administração de Medicamentos |
| Hospitais e Centros Cirúrgicos |
| Centros de Diagnóstico por Imagem e Laboratórios de Patologia |
| Centros de Cuidados Ambulatoriais |
| Clínicas Especializadas e Clínicas Odontológicas |
| Outros Usuários Finais |
| Aquisição Institucional Direta |
| Distribuidores de Dispositivos Médicos |
| Farmácias Hospitalares |
| Farmácias de Varejo e Drogarias |
| E-Commerce |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Agulhas de Aspiração Fina | |
| Agulhas de Biópsia | ||
| Agulhas de Biópsia de Núcleo | ||
| Agulhas de Biópsia Assistidas a Vácuo | ||
| Agulhas Hipodérmicas | ||
| Agulhas de Caneta | ||
| Agulhas de Sutura | ||
| Agulhas de Cateter IV | ||
| Agulhas de Implantação | ||
| Outros Tipos de Produto | ||
| Por Aplicação | Coleta de Amostras | |
| Administração de Medicamentos | ||
| Por Usuário Final | Hospitais e Centros Cirúrgicos | |
| Centros de Diagnóstico por Imagem e Laboratórios de Patologia | ||
| Centros de Cuidados Ambulatoriais | ||
| Clínicas Especializadas e Clínicas Odontológicas | ||
| Outros Usuários Finais | ||
| Por Canal de Distribuição | Aquisição Institucional Direta | |
| Distribuidores de Dispositivos Médicos | ||
| Farmácias Hospitalares | ||
| Farmácias de Varejo e Drogarias | ||
| E-Commerce | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de agulhas de uso especial até 2032?
O mercado de agulhas de uso especial tem projeção de atingir 3,94 bilhões de USD até 2032, expandindo-se a um CAGR de 8,2% a partir de 2027.
Qual categoria de produto lidera a demanda por agulhas de uso especial?
As agulhas de biópsia lideram a segmentação de produtos com 17,5% de participação em 2026, apoiadas pelo diagnóstico oncológico guiado por imagem.
Qual aplicação está crescendo mais rapidamente para agulhas de uso especial?
A administração de medicamentos tem previsão de crescimento a um CAGR de 11,7% até 2032, apoiada por agulhas de caneta, sistemas IV e novas terapias biológicas.
Por que as agulhas com engenharia de segurança estão se tornando mais importantes?
Regras de segurança e demanda por menor risco de exposição apoiam a adoção, enquanto a BD expandiu a capacidade de dispositivos de injeção com engenharia de segurança nos EUA durante 2025.
Qual região tem a maior participação no mercado de agulhas de uso especial?
A América do Norte detinha 43,2% de participação em 2026, apoiada pelo rastreamento de câncer, cuidados guiados por imagem e conformidade com segurança ocupacional.
Como os centros de diagnóstico por imagem estão afetando a demanda por agulhas?
Os centros de diagnóstico por imagem e laboratórios de patologia têm previsão de expansão a um CAGR de 11,5% à medida que mais aquisições de tecido guiadas por imagem se deslocam para ambientes ambulatoriais.