
Marktgröße und Marktanteil für Spezialnadeln
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.66 Milliarden US-Dollar |
| Marktgröße (2032) | 3.94 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.21 % |
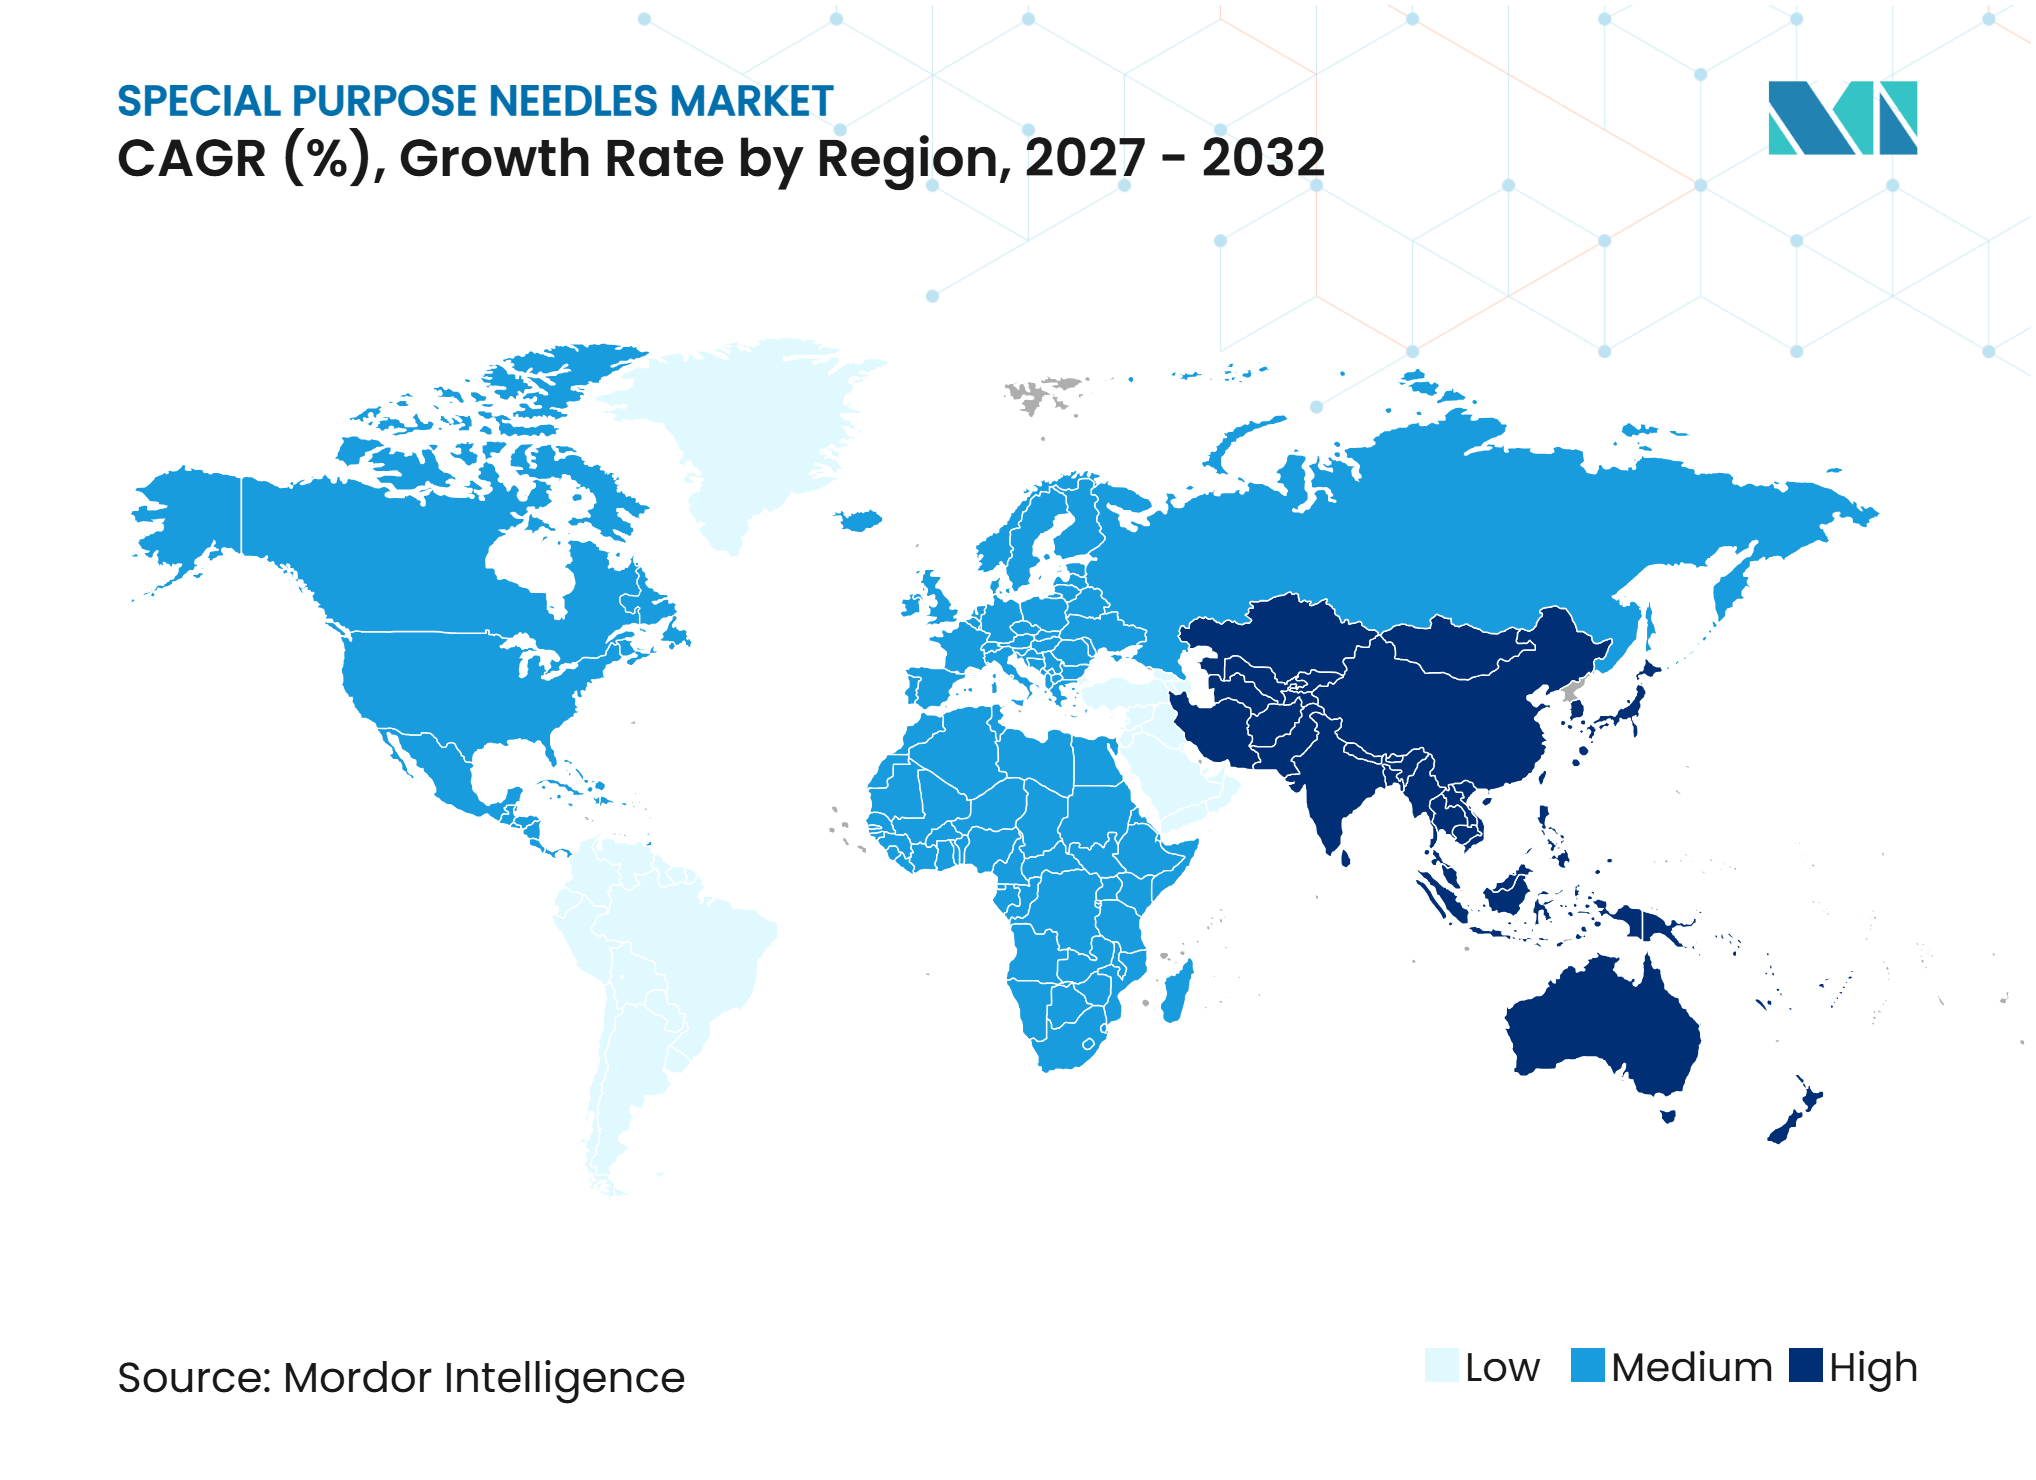
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
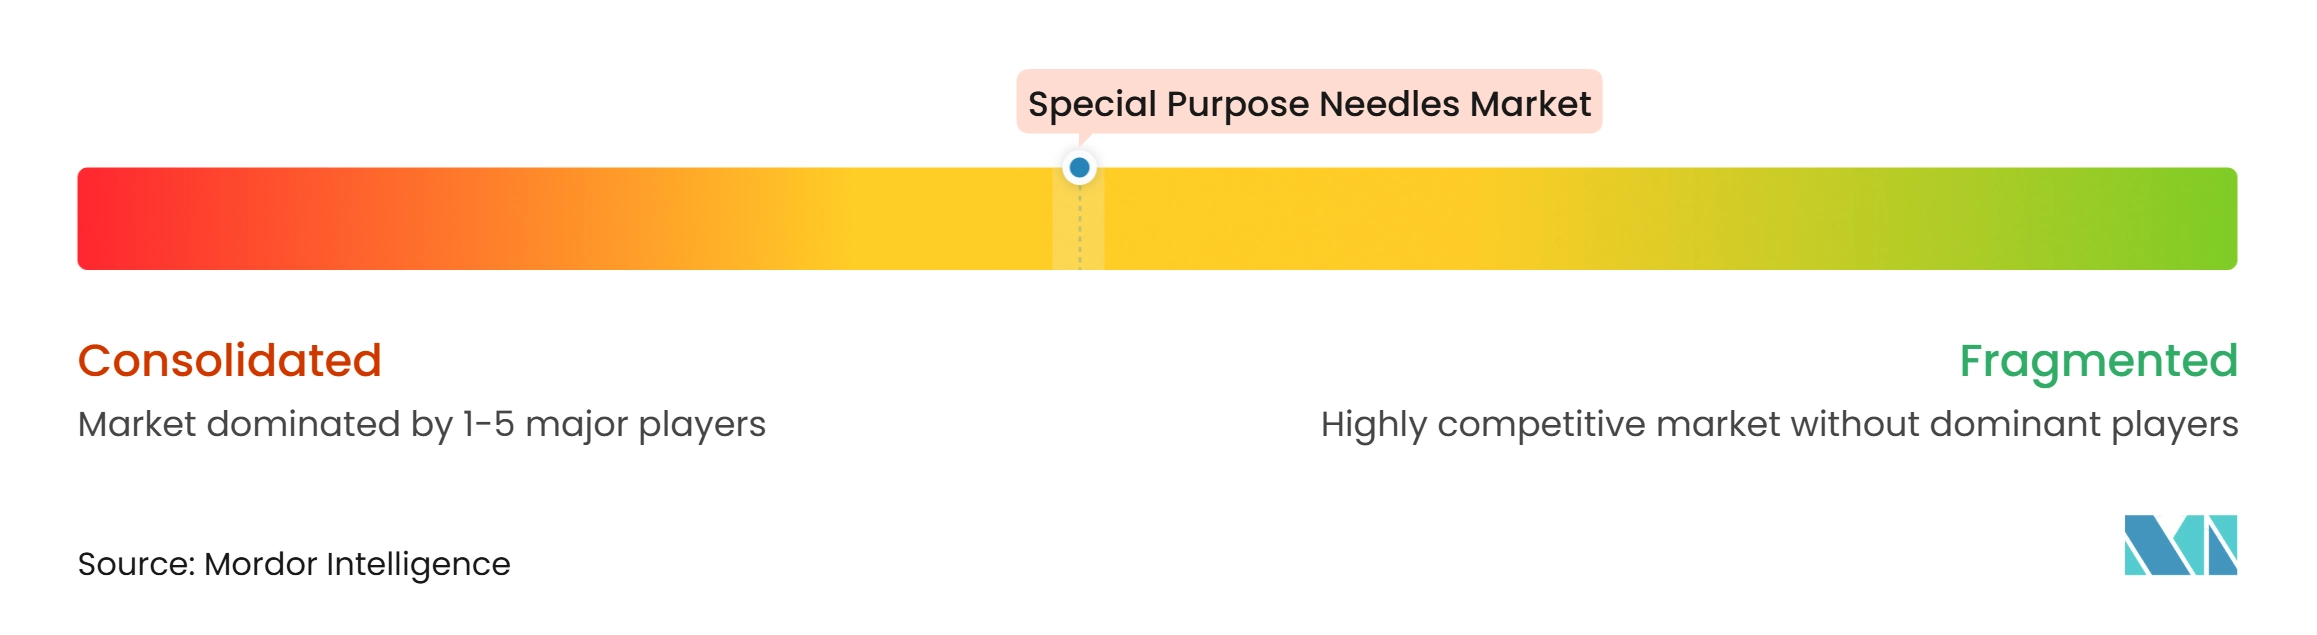
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Spezialnadeln von Mordor Intelligence
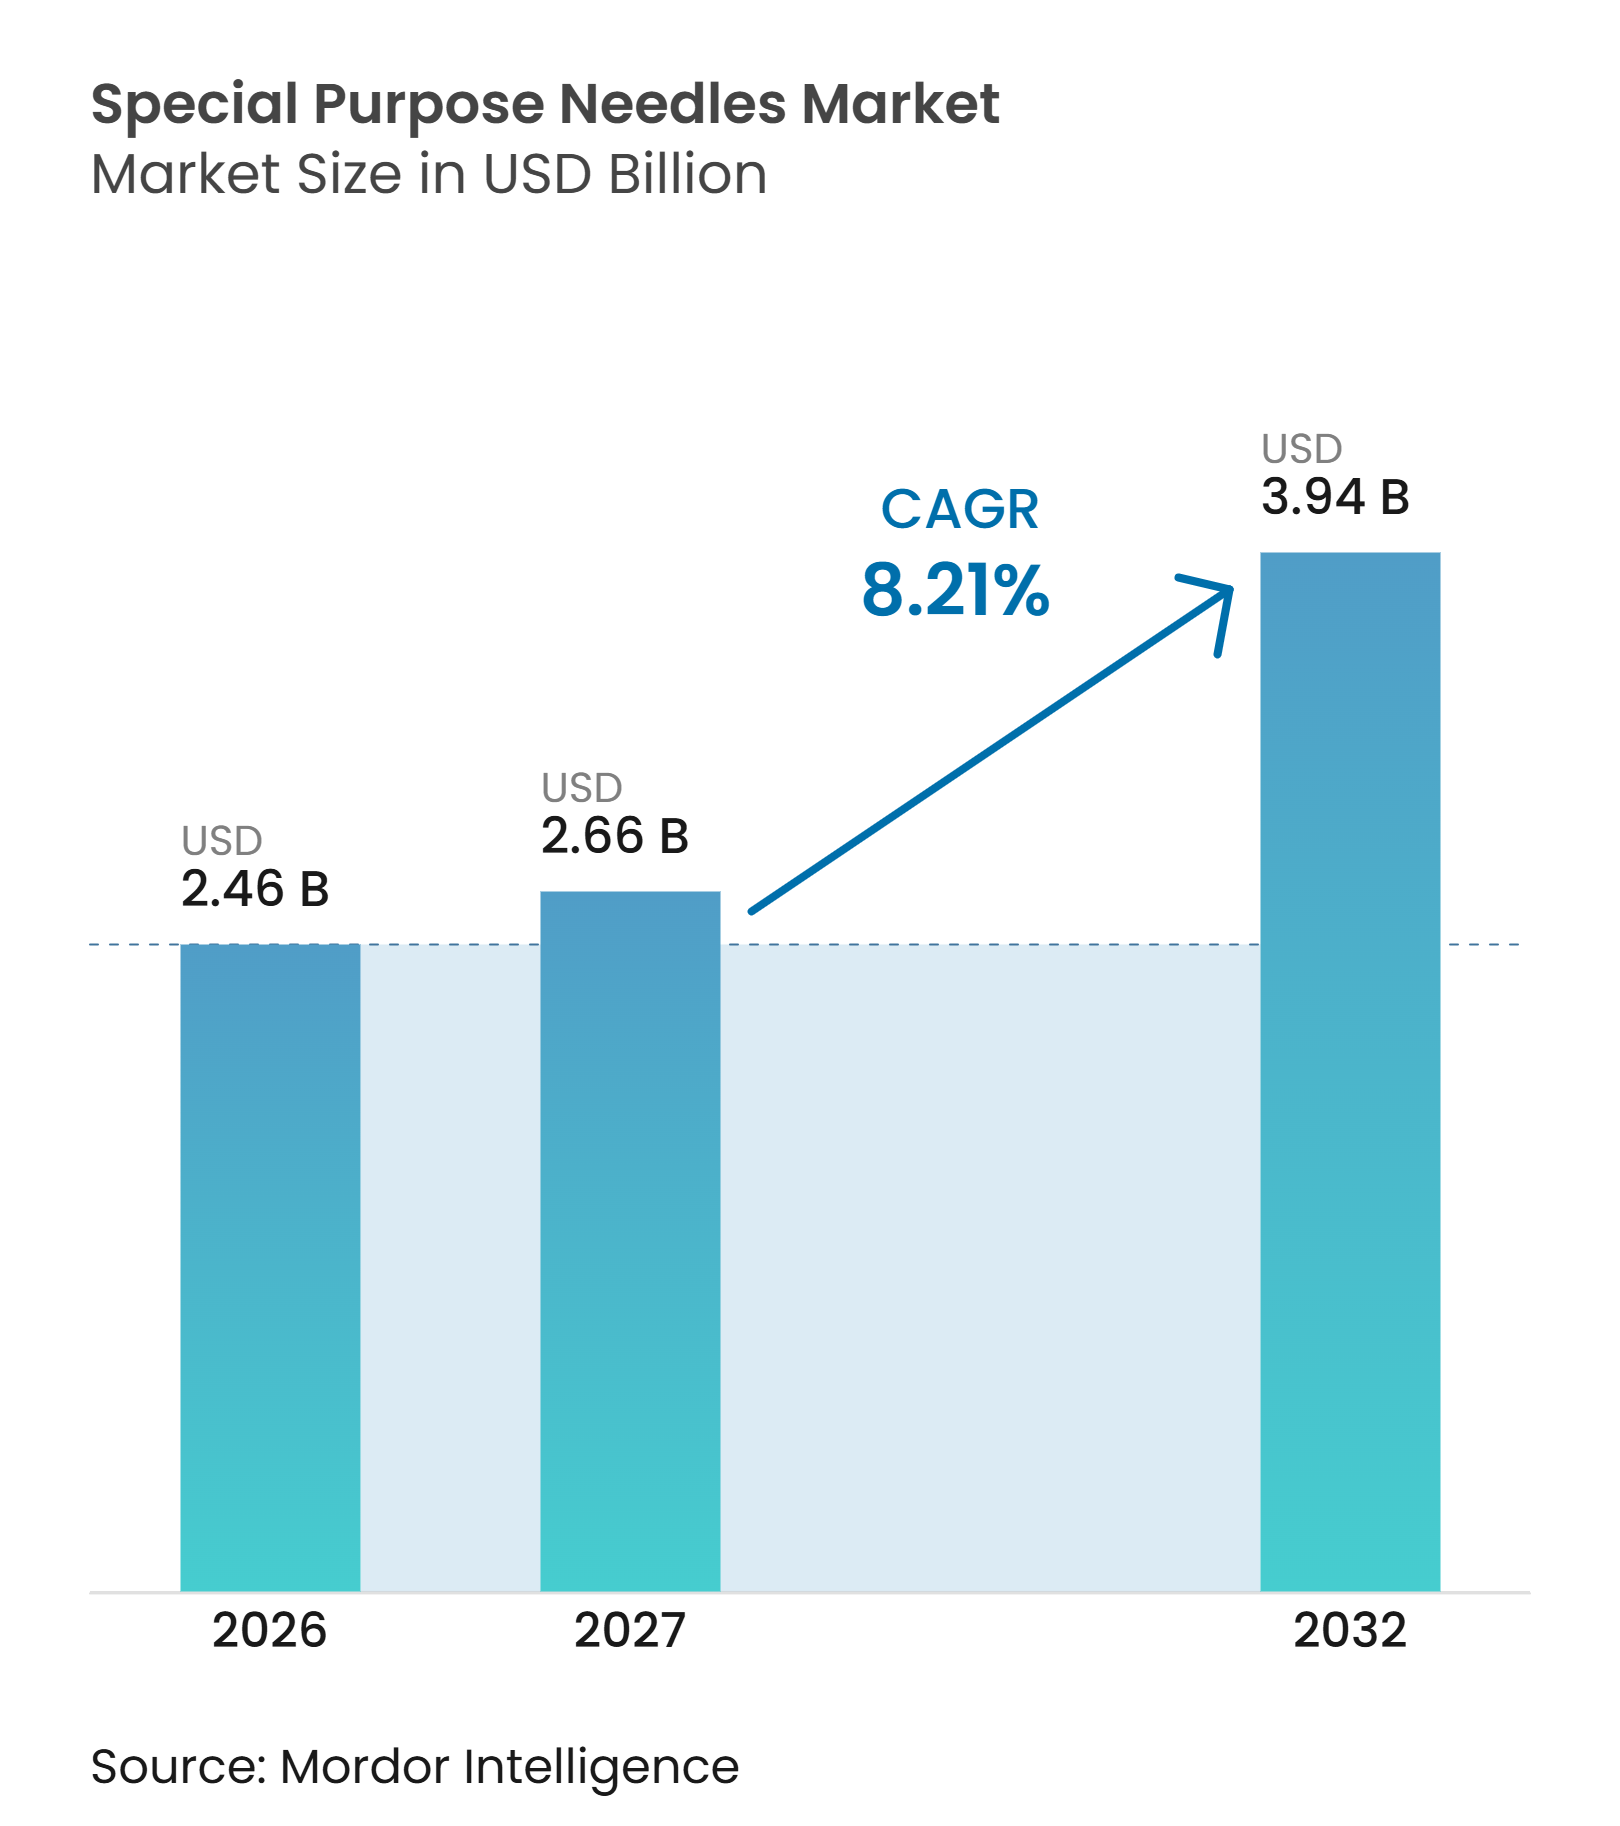
Die Marktgröße für Spezialnadeln soll von 2,46 Milliarden USD im Jahr 2026 auf 2,66 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 8,21 % über den Zeitraum 2027–2032 einen Wert von 3,94 Milliarden USD erreichen.
Der Markt für Spezialnadeln entwickelt sich in Richtung verfahrensspezifischer Produkte, die die Krebsdiagnose, die Behandlung chronischer Erkrankungen und die minimalinvasive Versorgung unterstützen. Die Nachfrage verlagert sich hin zu Designs, die mit Ultraschall-, CT-, Robotersystemen und molekularen Testworkflows kompatibel sind. Sicherheitsmerkmale und Einwegformate erhöhen den Kaufwert über herkömmliche Verbrauchsnadeln hinaus. Gesundheitssysteme messen der Versorgungszuverlässigkeit nach jüngsten Engpässen bei Biopsienadeln, die die Grenzen des Einkaufs bei einer einzigen Quelle aufgezeigt haben, größeres Gewicht bei. Hersteller können durch Produktkompatibilität, klinische Leistung und zuverlässige Versorgung statt allein über den Preis wettbewerbsfähig sein.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Biopsienadeln im Jahr 2026 einen Marktanteil von 17,5 % am Markt für Spezialnadeln, während IV-Katheternadeln bis 2032 voraussichtlich mit einem CAGR von 10,5 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 58,8 % der Marktgröße für Spezialnadeln auf die Probenentnahme, während die Medikamentenverabreichung bis 2032 voraussichtlich mit einem CAGR von 11,7 % zulegen wird.
- Nach Endnutzer hielten Krankenhäuser und chirurgische Zentren im Jahr 2026 einen Marktanteil von 38,7 % am Markt für Spezialnadeln, während diagnostische Bildgebungszentren und Pathologielabore bis 2032 voraussichtlich mit einem CAGR von 11,5 % expandieren werden.
- Nach Vertriebskanal entfiel im Jahr 2026 ein Anteil von 32,8 % der Marktgröße für Spezialnadeln auf die direkte institutionelle Beschaffung, während Medizinproduktedistributoren bis 2032 voraussichtlich mit einem CAGR von 11,8 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 43,2 % am Markt für Spezialnadeln, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Krebsvorsorge- und bildgestützte Biopsiezahlen | +2.50% | Kernmarkt Nordamerika und Europa, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Präferenz für minimalinvasive Eingriffe | +2.00% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des Managements chronischer Erkrankungen und injizierbarer Arzneimittel | +1.50% | Kernmarkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Wachstum der Akzeptanz sicherheitstechnisch optimierter und Einwegnadeln | +1.20% | Global, mit frühen Gewinnen in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach wiederholbarer molekularer Probenentnahme in der Präzisionsonkologie | +0.80% | Nordamerika, Westeuropa, Japan | Mittelfristig (2–4 Jahre) |
| Integration echogener Spitzen, fortschrittlicher Spitzengeometrie und intelligenter Nadelfunktionen | +0.60% | Nordamerika, Deutschland, Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Krebsvorsorge- und bildgestützte Biopsiezahlen
Krebsvorsorgeprogramme erhöhen die Anzahl der Eingriffe, die eine zuverlässige Gewebeentnahme erfordern. Der Markt für Spezialnadeln profitiert davon, dass CT- und Ultraschallführung Biopsien auf schwer zugängliche Ziele ausweiten. Eine DeGIR-Registeranalyse aus dem Jahr 2025 mit 27.559 bildgestützten Lungenbiopsien aus 212 Zentren berichtete eine technische Erfolgsrate von 97,7 % und eine diagnostische Ausbeute von 94,3 %. Die ambulante Diagnose wird ebenfalls häufiger, da bildgestützte Eingriffe breiter eingesetzt werden. Dieses Umfeld begünstigt disposable CT-kompatible Kernbiopsieprodukte und Dünnwand-Aspirationsnadeln, die die Probenqualität unterstützen. Es fördert auch Produktdesigns, die in einem einzigen Eingriff ausreichend Gewebe für molekulare Tests liefern können.
Zunehmende Präferenz für minimalinvasive Eingriffe
Feinnadelaspirations- und Kernbiopsiesysteme ersetzen die offene chirurgische Biopsie in einem breiteren klinischen Umfeld. Diese Veränderung fördert die Nachfrage nach sterilen Einwegprodukten, die den Zugang über einen kleineren Kanal ermöglichen. Ein Artikel aus dem Jahr 2025 im Journal of Vascular and Interventional Radiology verknüpfte den verstärkten Einsatz bildgestützter Biopsien mit genomischem Profiling, klinischen Studienanforderungen und niedrigen Nebenwirkungsraten im Vergleich zu chirurgischen Alternativen[1]. Anbieter benötigen auch Nadeln, die in einem einzigen Durchgang ausreichend Gewebe entnehmen und Wiederholungseingriffe reduzieren. Cook Medical und Mendaera begannen 2025 eine Zusammenarbeit, um die EchoTip-Technologie mit einer handgehaltenen Roboterplattform für perkutane urologische Eingriffe zu kombinieren. Diese Vereinbarung zeigt, wie Hersteller Teil eines robotergestützten Eingriffs-Workflows werden können, anstatt Lieferanten einer eigenständigen Nadel zu bleiben.
Ausweitung des Managements chronischer Erkrankungen und injizierbarer Arzneimittel
Die injizierbare Behandlung von Diabetes, Adipositas und Autoimmunerkrankungen verändert die Nachfrage nach Pennadeln und vorfüllbaren Spritzenkomponenten. Die American Diabetes Association erklärte in ihren Standards von 2025, dass Insulinpens in den meisten Fällen für die Mehrfach-Tages-Injektionstherapie bevorzugt werden. Die Standards empfehlen auch vernetzte Insulinpens für Patienten mit intensiven Insulinregimen[2]. BD und Ypsomed weiteten ihre Partnerschaft im Januar 2026 aus, um eine 5,5-ml-BD-Neopak-XtraFlow-Glas-Fertigspritze mit einer 8-Millimeter-Nadel und dünnwandigen Kanülen für hochviskose Biologika zu entwickeln. Der Markt für Spezialnadeln umfasst daher sowohl hochvolumige Produkte für etablierte Insulinregimen als auch Spezialprodukte für neuere Biologikatherapien. Diese Aufteilung unterstützt höherwertige Formate, bei denen Arzneimittelviskosität, Dosisvolumen und Benutzerfreundlichkeit der Selbstinjektion ein anderes Design erfordern.
Wachstum der Akzeptanz sicherheitstechnisch optimierter und Einwegnadeln
Sicherheitstechnisch optimierte Formate ersetzen herkömmliche Nadeln in einem großen installierten Bestand. Die Veränderung ist besonders wichtig, wo passive Sicherheitsmechanismen bevorzugt werden, da diese keine Benutzeraktivierung erfordern. Einrichtungen bewerten Sicherheitsmerkmale bei Kaufentscheidungen für hochvolumige Nadelkategorien zunehmend. BD erweiterte die inländische Fertigungskapazität für sicherheitstechnisch optimierte Injektionsgeräte, einschließlich Investitionen in die IV-Leitungsproduktion in Utah im Jahr 2025. Sobald eine Einrichtung ein sicherheitstechnisch optimiertes Format eingeführt hat, machen klinische und reputationsbezogene Bedenken eine Rückkehr zu herkömmlichen Produkten weniger wahrscheinlich. Der daraus resultierende Ersatzzyklus unterstützt Einwegformate in Krankenhäusern und anderen regulierten Versorgungseinrichtungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nadelstichverletzungen, Infektionsexposition und Haftung bei der Entsorgung von Schärfen | –0.5% | Global, höchste Belastung in Süd- und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Bedienern und ungleichmäßiger Zugang zu Bildführung | –0.4% | Naher Osten und Afrika, Südamerika, ländliches Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für fortschrittliche führungskompatible Nadeln | –0.5% | Naher Osten und Afrika, Südamerika, ländliches Indien | Langfristig (≥ 4 Jahre) |
| Unzureichende Probenentnahme und begrenzte Gewebeausbeute für nachgelagerte molekulare Tests | –0.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nadelstichverletzungen, Infektionsexposition und Haftung bei der Entsorgung von Schärfen
Nadelstichverletzungen können die Akzeptanz verlangsamen, wenn Einrichtungen nicht über ausreichende Sicherheitsvalidierungsnachweise verfügen oder hohe Entsorgungskosten anfallen. Der Markt für Spezialnadeln profitiert auch vom Bedarf an sichereren Produkten, aber Risikobedenken können Premium-Käufe in ressourcenbeschränkten Umgebungen einschränken. Eine Überprüfung aus dem Jahr 2025 berichtete, dass die Weltgesundheitsorganisation eine durchschnittliche Nadelstichverletzungsrate von 43 % in 113 Ländern schätzte, wobei Afrika mit 51 % die höchste regionale Inzidenz aufwies. Ausgaben für die grundlegende Entsorgungskonformität können weniger Mittel für fortschrittliche Spezialprodukte übrig lassen. Dieser Druck ist stärker, wo Sicherheitsbudgets auf grundlegende Handhabungs- und Entsorgungsprozesse für Schärfen ausgerichtet sind. Unvollständige Verletzungsmeldungen können auch die vollständige Haftung, die Institutionen verwalten müssen, verschleiern.
Mangel an qualifizierten Bedienern und ungleichmäßiger Zugang zu Bildführung
Fortschrittliche echogene, vakuumunterstützte und roboterkompatible Produkte erfordern ausgebildete Bediener und Echtzeit-Bildgebung. Diese Anforderung schränkt die Akzeptanz ein, wo interventionelle Spezialisten und Bildführungssysteme ungleichmäßig verfügbar sind. Der Artikel im Journal of Vascular and Interventional Radiology aus dem Jahr 2025 berichtete von nicht diagnostischen Biopsiequoten von 20 % bis 50 %, abhängig von Eingriff und Umgebung. Fehlgeleitete Probenentnahme, begrenzte histologische Methoden und schwache Nadel-Gewebe-Interaktion können alle zu diesem Ergebnis beitragen. Die Lücke ist am deutlichsten in ländlichen und einkommensschwächeren Umgebungen sichtbar, obwohl auch Hochvolumenzentren mit Kapazitätsengpässen bei der Ausbildung konfrontiert sein können. Simulationstraining und Fernbetreuung können die Lücke verringern, aber Hersteller können sie nicht allein durch das Nadeldesign schließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
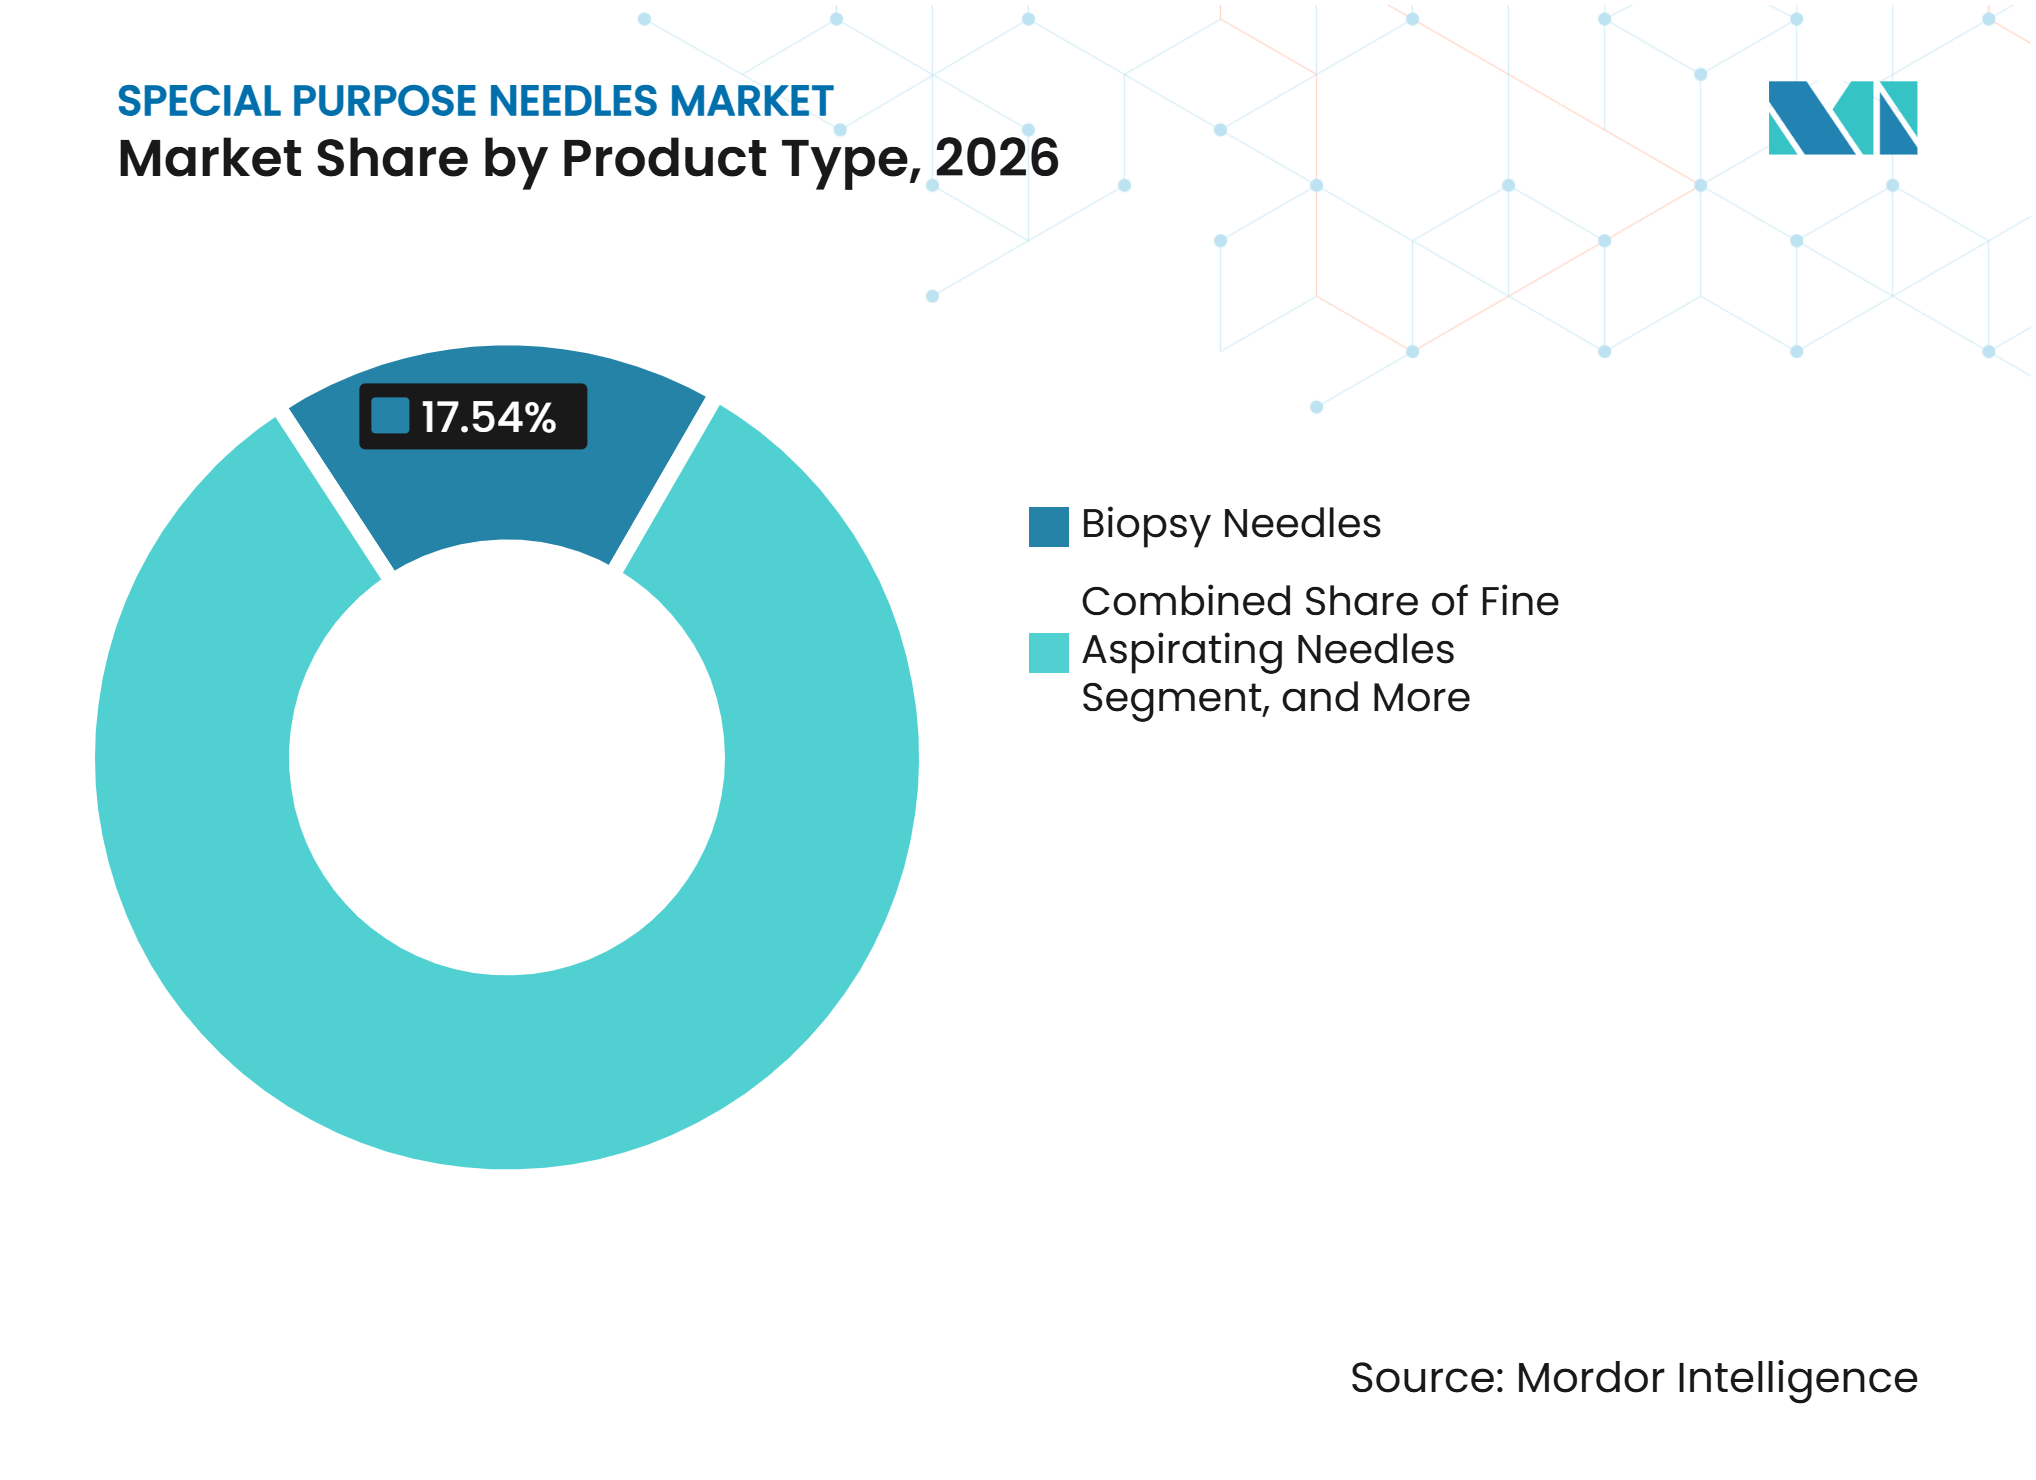
Biopsienadeln führen, während IV-Katheternadeln an Dynamik gewinnenBiopsienadeln machten im Jahr 2026 17,5 % des Marktanteils für Spezialnadeln aus und sind damit die größte Produktkategorie. Ihre Position spiegelt eine höhere onkologische Diagnoseaktivität und den breiteren Einsatz vakuumunterstützter und Kernnadelsysteme wider. Die Verlagerung von der Exzisionschirurgie hin zur perkutanen Gewebeentnahme unterstützt die wiederkehrende Nachfrage nach diesen Produkten. Vakuumunterstützte Formate können in einer einzigen Insertion größere Gewebekerne entnehmen und deren Ausrichtung für die Beurteilung erhalten. Diese Eigenschaft ist wichtig, wo genomisches Profiling ausreichend Material für Tests erfordert. Der Markt für Spezialnadeln umfasst auch Feinaspiration- und Implantationsnadeln für Spezialeingriffe, während Nahtnadeln eine stabile und volumengeführte Kategorie bleiben. Die Kosten bleiben die wichtigste Kaufüberlegung für Nahtprodukte, im Gegensatz zu Biopsiesystemen, bei denen Leistung und Kompatibilität größeres Gewicht haben.
IV-Katheternadeln sollen von 2027 bis 2032 mit einem CAGR von 10,5 % wachsen, der höchsten Rate in der Produktsegmentierung. Das Wachstum resultiert aus der Verlagerung von offenen Hub-Produkten hin zu geschlossenen Systemen, die die Blutexposition in der Akutversorgung begrenzen. BDs peripheres IV-Katheterportfolio hat dazu beigetragen, Blutkontrollfunktionen auf Hub-Ebene in nordamerikanischen und europäischen Einrichtungen zu etablieren. Hypodermal- und Pennadeln bleiben hochvolumige Produkte, aber die Nachfrage wird durch GLP-1-Formulierungen differenziert. Die 2025 veröffentlichten FITTER-Forward-Empfehlungen bestätigten 4 mm als bevorzugte Pennadelllänge für erwachsene Patienten und unterstützen kürzere und dünnwandigere Formate. Kernnadel-Biopsieprodukte werden separat in interventionellen Onkologie-Workflows eingesetzt, und Implantationsnadeln dienen der Platzierung von Strahlentherapie-Seeds und Arzneimittel-freisetzenden Implantatverfahren.



Nach Anwendung:
Probenentnahme hält das Volumen, während Medikamentenverabreichung schneller wächstDie Probenentnahme machte im Jahr 2026 58,8 % der Marktgröße für Spezialnadeln aus. Ihr Umfang wird durch onkologische Biopsieprogramme und klinische Pathologiearbeiten mit Blut-, Gewebe- und Zytologieproben gestützt. Krankenhäuser, ambulante Einrichtungen und Referenzlabore tragen alle zu dieser Nachfrage bei. Die kommerzielle Anforderung verlagert sich von der routinemäßigen Histomorphologie hin zur Gewebeadäquanz für das genomische Profiling. Der Artikel im Journal of Vascular and Interventional Radiology aus dem Jahr 2025 stellte fest, dass Multiplex-Tests die Mindestanforderungen an die Probenzellzahl und DNA-Ausbeute erhöhen. Nadeln, die in 1 Durchgang durch optimierte Facettengeometrie, koaxiale Systeme oder vakuumunterstützte Entnahme ausreichend Material sammeln, können daher eine Leistungsprämie erzielen. Blutentnahmenadeln bleiben stärker von Durchsatz, standardisierter Kalibrierauswahl und Sicherheitskonformität abhängig.
Die Medikamentenverabreichung soll bis 2032 mit einem CAGR von 11,7 % wachsen, der schnellsten Rate über alle Anwendungen hinweg. Pennadeln für Insulin- und GLP-1-Therapie, IV-Kathetersysteme für Infusionen und Implantationsnadeln für lokale Depots unterstützen diese Entwicklung. Die Leitlinien der American Diabetes Association aus dem Jahr 2025 zu Insulinpens und vernetzten Pens verknüpfen Diabetesversorgungspraktiken mit dem laufenden Nadelgebrauch. Cook Regentec stellte 2025 seine ProFusion Therapeutic Infusion Needle vor, die eine spiralförmige Seitenportkonfiguration und hohe Ultraschallsichtbarkeit für die gezielte intramuskuläre oder subkutane Verabreichung verwendet. Dieses Produkt veranschaulicht, wie regenerative Medizin und Zelltherapie spezifischere Anforderungen als die standardmäßige intravenöse und subkutane Verabreichung schaffen können. Die Spezialnadeln-Branche bedient folglich ein breiteres Spektrum an Arzneimittelwegen und Behandlungsumgebungen.
Nach Endnutzer:
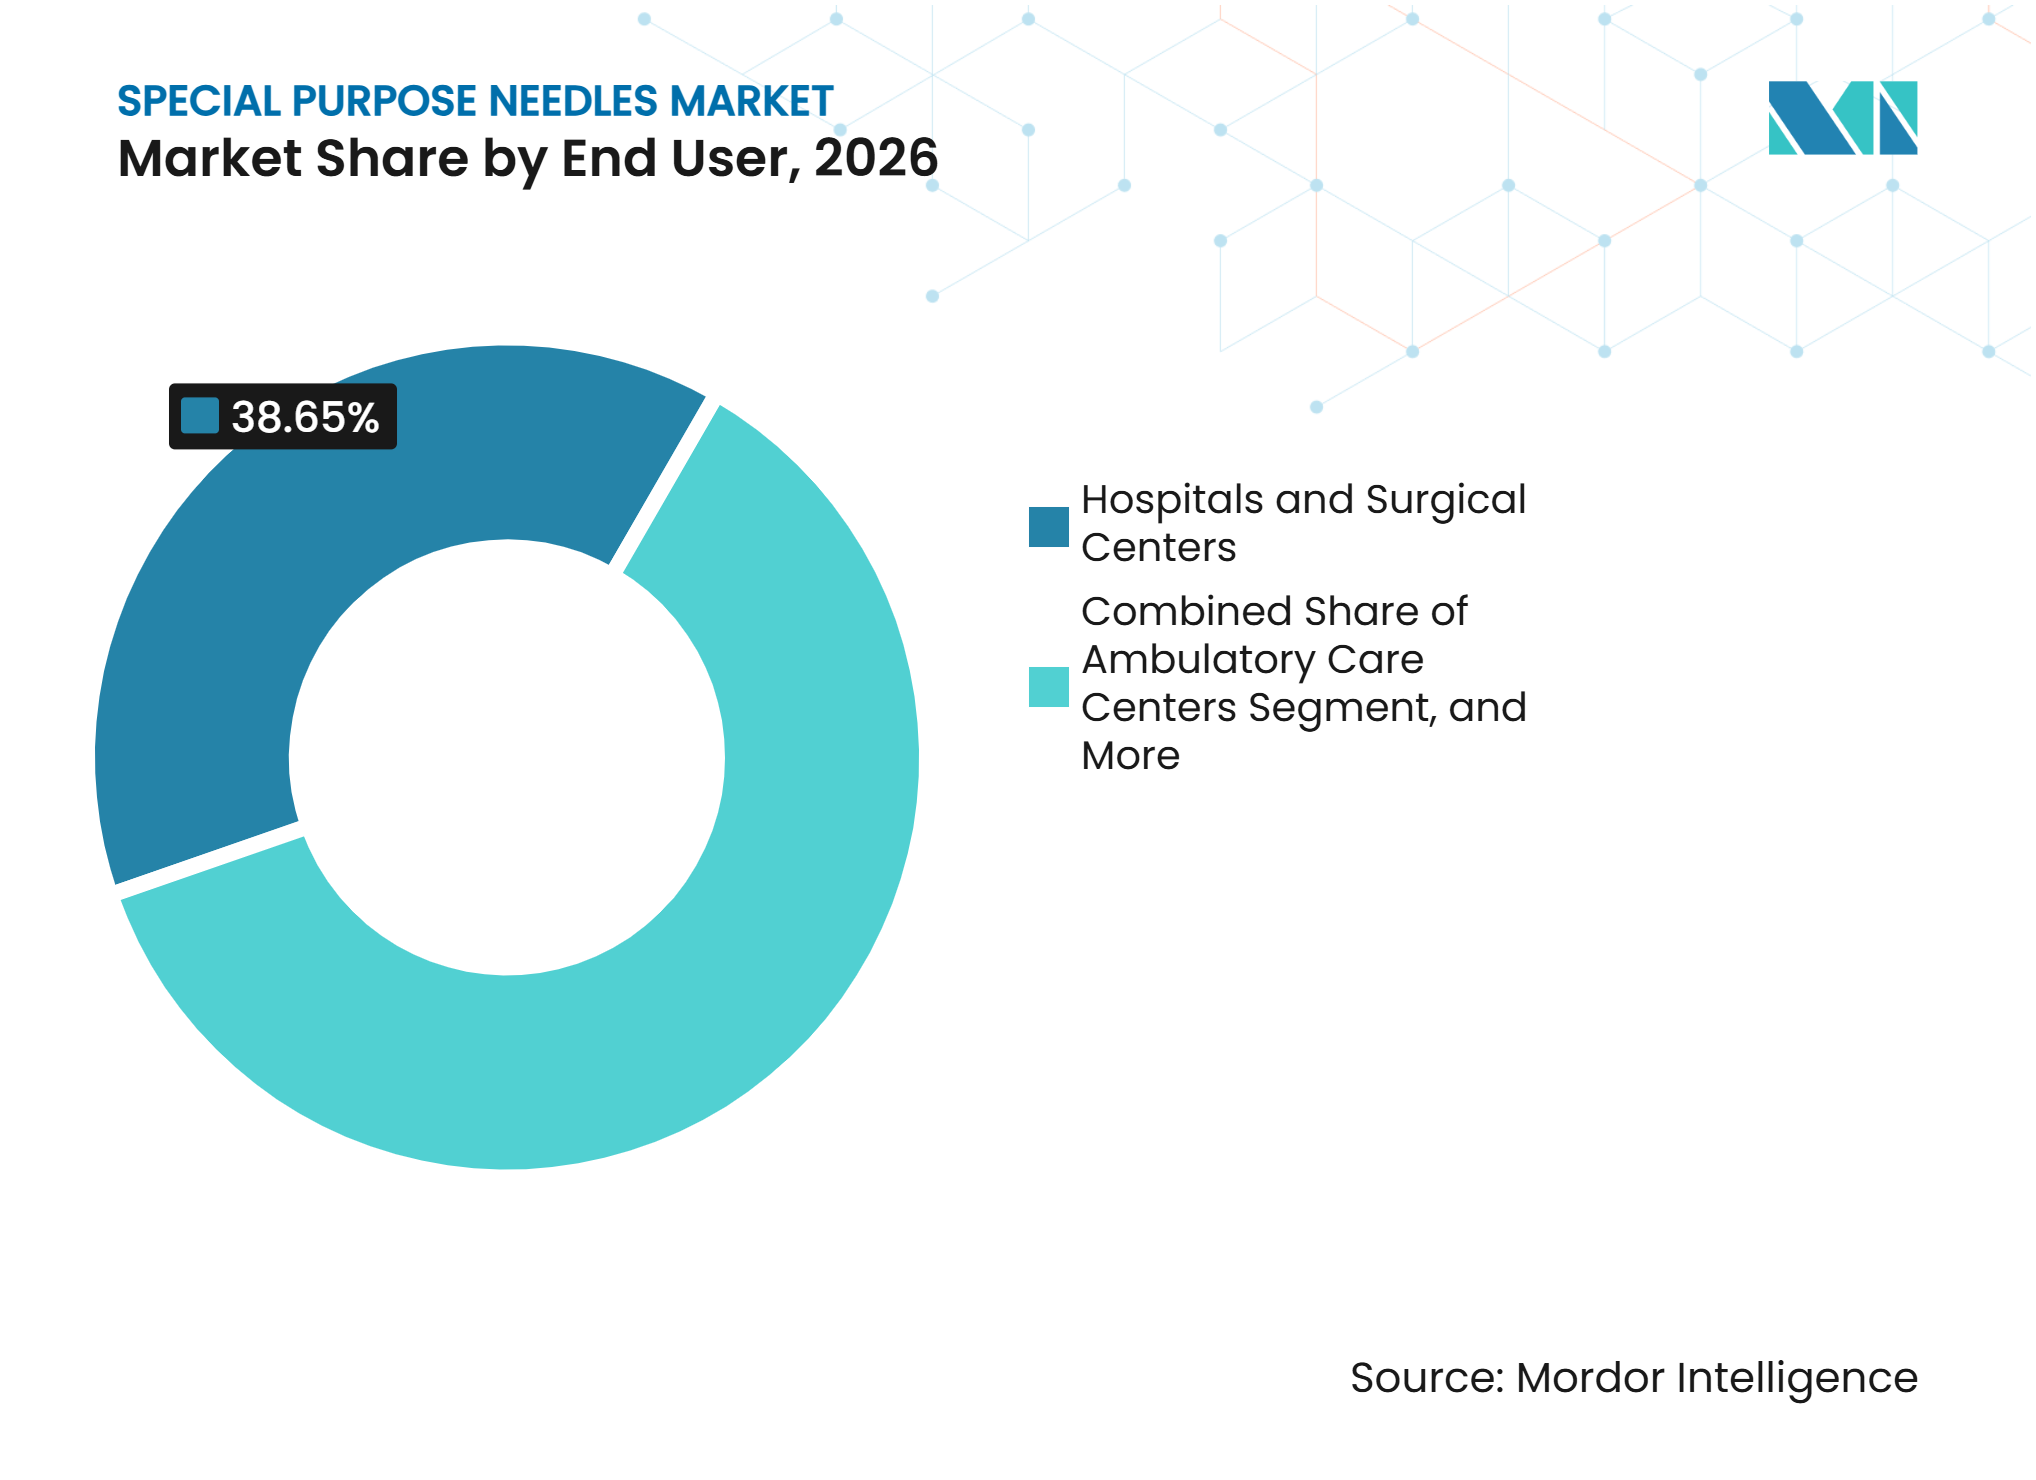
Krankenhäuser behalten die breiteste Basis, während diagnostische Einrichtungen schneller wachsenKrankenhäuser und chirurgische Zentren hielten im Jahr 2026 38,7 % des Marktanteils für Spezialnadeln. Sie verwenden das breiteste Produktspektrum in den Bereichen Onkologie, interventionelle Radiologie, Intensivpflege, allgemeine Stationen, Operationssäle, Apothekenabgabe und ambulante Infusion. Biopsienadeln unterstützen die Gewebeentnahme, während IV-Katheternadeln für den Gefäßzugang und Hypodermalprodukten für die gesamte Versorgung eingesetzt werden. Der systemweite Einkauf über Einkaufsgemeinschaften kann die Stückmargen komprimieren. Er kann auch die Einführung geschlossener IV-Katheterformate beschleunigen, wenn ein Gesundheitssystem sein Standardprodukt ändert. Ambulante Versorgungszentren, Fachkliniken und Zahnarztpraxen stellen die angrenzende Basis der Endnutzer dar. Zahnarztpraxen halten die Nachfrage nach Aspirationsnadeln aufrecht, während Primärversorgungs- und Fachkliniken mehr Pen- und Hypodermalprodukten einsetzen, da GLP-1-Verschreibungen weiter verbreitet werden.
Diagnostische Bildgebungszentren und Pathologielabore sollen von 2027 bis 2032 mit einem CAGR von 11,5 % wachsen. Ihr Wachstum spiegelt die Verlagerung der bildgestützten Gewebeentnahme von stationären Radiologieabteilungen zu dedizierten ambulanten Standorten wider. Kostenträger in Nordamerika und Westeuropa bevorzugen ambulante Biopsieeinstellungen für das Kostenmanagement. Präzisionsonkologieprotokolle konzentrieren auch die molekularpathologische Überprüfung in spezialisierten Labornetzwerken. Brust-, Schilddrüsen- und Bewegungsapparatverfahren eignen sich gut für freistehende Bildgebungszentren, wenn keine chirurgische Unterstützung erforderlich ist. Gewebebiopsie bleibt wichtig, auch wenn die Flüssigbiopsie voranschreitet, so ein Expertenmeinungspapier der Europäischen Gesellschaft für Pathologie aus dem Jahr 2026. Dies unterstützt die anhaltende Rolle von ultraschallgeführter Feinaspiration, Kernbiopsie und vakuumunterstützten Systemen in der ambulanten Versorgung.

Nach Vertriebskanal:
Direktverträge führen, während Distributoren komplexe Nachfrage bedienenDie direkte institutionelle Beschaffung machte im Jahr 2026 32,8 % der Marktgröße für Spezialnadeln aus. Große Krankenhaussysteme und integrierte Versorgungsnetzwerke nutzen Direktverträge, um Preise und Produktstandards festzulegen. Der Kanal ist besonders wichtig in den Vereinigten Staaten, wo Verträge von Einkaufsgemeinschaften die Akzeptanz in den Mitgliedseinrichtungen prägen. Becton Dickinson, Cardinal Health und B. Braun profitieren von Beziehungen, die konformitätsgesteuerte Produktübergänge unterstützen. Die Schwäche einer direkten Einzelquellen-Struktur liegt in ihrer Abhängigkeit von einer vorhersehbaren Versorgung. Der Hologic-Brevera-Engpass zeigte, dass eine Unterbrechung Gesundheitssysteme dazu zwingen kann, Alternativen zu identifizieren und Biopsieprotokolle zu überarbeiten. Hersteller benötigen daher Versorgungsresilienz neben direkter Vertragsfähigkeit.
Medizinproduktedistributoren sollen bis 2032 mit einem CAGR von 11,8 % wachsen. Mittelgroe Krankenhäuser, ambulante Zentren und Einrichtungen in Schwellenmärkten verlassen sich auf Distributoren, um Produktvielfalt und Nachschub zu verwalten. Diese Organisationen können Einrichtungen auch dabei helfen, regionale Konformitätsanforderungen für Spezialprodukte zu navigieren. Krankenhausapotheken bleiben wichtig für Pennadeln und vorfüllbare spritzenkompatible Formate. Einzelhandelsapotheken unterstützen die selbstverwaltete Insulinbehandlung, und E-Commerce entwickelt sich dort, wo digitale Diabetesplattformen den Produktkauf mit dem Versorgungsmanagement verbinden. Vorschriften für den offenen Kanal beim Verkauf von Medizinprodukten begrenzen das Tempo des E-Commerce im Vergleich zu Konsumgütern. Der Markt für Spezialnadeln wird weiterhin separate Ansätze für Direktverträge in der Akutversorgung und Distributoren erfordern, die die breitere mittelständische Nachfrage bedienen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 43,2 % des Marktanteils für Spezialnadeln. Die Vereinigten Staaten stützen diese Position durch Krebsvorsorge, interventionelle Radiologieinfrastruktur und Sicherheitsvorschriften für medizinische Schärfen. Der OSHA-Standard für blutübertragbare Krankheitserreger treibt den Ersatz herkömmlicher Geräte durch sicherere Formate voran und unterstützt sicherheitstechnisch optimierte Nadeln und geschlossene IV-Produkte in regulierten Versorgungseinrichtungen[3]. BDs Investition im Jahr 2025 in die IV-Leitungsproduktion in Utah und die Erweiterung der Kapazität für sicherheitstechnisch optimierte Spritzen in Nebraska und Connecticut zeigen das anhaltende Engagement der Hersteller für die inländische Versorgung. Kanada und Mexiko tragen ebenfalls durch Krebsvorsorge und Insulintherapie bei, obwohl ihre Stückpreise niedriger sind.
Asien-Pazifik
Asien-Pazifik soll von 2027 bis 2032 mit einem CAGR von 9,5 % wachsen. Alternde Bevölkerungen, die Behandlung chronischer Erkrankungen und der Ausbau der Krankenhausinfrastruktur steigern die Nachfrage in China, Indien, Japan, Südkorea und Südostasien. BD erweiterte im Januar 2026 die Fertigungskapazität für fortschrittliche Injektionsgeräte in Asien, um regionale Impfprogramme und die Nachfrage nach sicherheitstechnisch optimierten Formaten zu unterstützen. Japan und Südkorea haben hohe Ausgaben pro Eingriff und Krankenhausakkreditierungspraktiken, die Einweg- und rückverfolgbare Spezialprodukte unterstützen, während die Marktgröße für Spezialnadeln in Asien-Pazifik durch zunehmende Krankenhauskapazitäten, lokale Zulassungsanforderungen und Vertriebspartnerschaften geprägt wird.
Europa, Naher Osten und Afrika sowie Südamerika
Europa bleibt eine wichtige regionale Basis für die Beschaffung fortschrittlicher Biopsie- und IV-Katheterprodukte, insbesondere in Deutschland, dem Vereinigten Königreich und Frankreich. Ein DeGIR-Registerbericht aus dem Jahr 2025, der 17.397 diagnostische bildgestützte Knochenbiopsien aus 214 Zentren in Deutschland, Österreich und der Schweiz abdeckte, verzeichnete eine technische Erfolgsrate von 98,9 %. Das Expertenmeinungspapier der Europäischen Gesellschaft für Pathologie aus dem Jahr 2026 bestätigte, dass die perkutane Gewebebiopsie bei der Entwicklung der Flüssigbiopsie weiterhin zentral für die Krebsdiagnose ist. GCC-Länder unterstützen Premium-Formate durch private Gesundheitsnetzwerke und hohe Gesundheitsausgaben, während andere Märkte im Nahen Osten und in Afrika aufgrund von Budget- und Bildführungsbeschränkungen kostengünstigere Produkte bevorzugen. Brasilien und Argentinien unterstützen die Nachfrage nach onkologischen Biopsieprodukten und Pennadeln, aber Erstattungsvariationen und Importkosten begrenzen die schnelle Einführung fortschrittlicher Designs.
Wettbewerbslandschaft
Marktkonzentration
Becton, Dickinson and Company, B. Braun Melsungen AG, Medtronic, Cook Medical, Boston Scientific und Hologic nehmen führende Positionen im Markt für Spezialnadeln ein. Ihre Stärken umfassen Fertigungsmaßstab, regulatorische Zulassungen und Zugang zu systemweiten Verträgen. Diese Vorteile sind am stärksten bei Biopsienadeln und IV-Katheterprodukten, wo klinische Qualifikationen und zuverlässige Versorgung wichtig sind. ISO 10555 und ISO 23908 schaffen eine Grundlage für die Konformität mit IV-Katheter- und Schärfensicherheit in regulierten Beschaffungsumgebungen. Diese Kombination erhöht die Eintrittsbarriere für Lieferanten, denen vergleichbare Qualitätssysteme und Vertragszugang fehlen.
Die Zusammenarbeit von Cook Medical im Jahr 2025 mit Mendaera verbindet seine EchoTip-Technologie mit handgehaltener Roboterführung für urologische Interventionen. Boston Scientific identifizierte die Rivos-EUS-Nadel als Pipeline-Produkt für sein Endoskopiesegment auf seinem Investorentag 2025. Hologic erhöhte die alternative Eviva-Nadelversorgung während der Brevera-Unterbrechung und zeigte, dass Fertigungskontinuität die Wettbewerbsposition beeinflussen kann. Der Markt für Spezialnadeln ist unter großen Lieferanten mäßig konsolidiert, aber Beschaffungsteams bleiben offen für Alternativen, wenn das Versorgungsrisiko deutlich wird. Dies gibt fähigen Speziallieferanten die Möglichkeit, Aufträge in fokussierten Anwendungen zu gewinnen.
PAJUNKs SonoPlex-II-Nervenblocknadeln verwenden 360-Grad-Reflektorgraduierungen, um die Sichtbarkeit von Schaft und Spitze bei ultraschallgeführten Eingriffen zu verbessern. Argon Medical Devices, BPB MEDICA, Somatex Medical Technologies und Merit Medical Systems sind ebenfalls in Spezialkategorien tätig. Virchow Medical sammelte 2025 4 Millionen USD ein, um sein Crow's Nest Biopsy Catchment System zur Rückgewinnung residualer Tumorzellen aus verworfenen Biopsienadeln weiterzuentwickeln.
Marktführer für Spezialnadeln
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
-
Boston Scientific Corporation
-
Medtronic plc
-
Argon Medical Devices
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Spezialnadeln Unternehmen in diesem Bericht
- Argon Medical Devices
- Beckton Dickinson
- B. Braun
- Boston Scientific
- Medtronic
- Cook Group
- Merit Medical Systems
- Hologic
- Conmed
- Olympus
- Cardinal Health
- Stryker
- PAJUNK GmbH Medizintechnologie
- BPB MEDICA - Biopsybell
- INRAD
- Ranfac
- Medax S.r.l.
- Mermaid Medical
- Somatex Medical Technologies GmbH
- DTR Medical Ltd
Neueste Industrielle Entwicklungen in Markt für Spezialnadeln
- November 2026: Hologic erhielt die FDA-510(k)-Zulassung für die Brevera-9G-Nadel, ein wichtiger Meilenstein auf dem Weg zur vollständigen Rückkehr des Brevera-Brustbiopsiesystems auf den Markt. Die FDA hatte im Juni 2026 gewarnt, dass der durch Hologics Rückruf aller Brevera-9-Gauge-Einwegnadeln im Januar 2026 wegen des Risikos einer Kontamination mit metallischen und Kunststoffpartikeln ausgelöste Engpass bis März 2027 anhalten würde. In der Zwischenzeit steigerte Hologic die Versorgung mit seinen Eviva-Biopsienadeln durch erhebliche Fertigungsinvestitionen, zusätzliches Personal und erweiterte Produktionsschichten erheblich.
- Oktober 2026: Die Biopsienadellinien von Argon Medical Devices, einschließlich 16G-Vollkern-Instrumente mit und ohne koaxiale Konfigurationen und Produktcodes FIB157, FIB158, FIB162 und FIB163, wurden vorübergehend aus dem NHS-Supply-Chain-Online-Katalog im Vereinigten Königreich gestrichen, mit einer erwarteten teilweisen Wiederherstellung im November 2026. Die Versorgungsunterbrechung veranlasste Beschaffungsteams im gesamten Vereinigten Königreich, sekundäre Alternativen zu identifizieren, und verdeutlichte die Risiken der Lieferkettenkonzentration im europäischen Spezialbiopsienadelnsegment.
- März 2026: Cook Medical brachte 2 neue urologische Einwegprodukte in den Vereinigten Staaten und Kanada auf den Markt: die Syfonix Suction Ureteral Access Sheath und das 7,5-Fr-Ascend-Einweg-Flexibel-Ureteroskop, und erweiterte damit sein Portfolio an wegwerfbaren urologischen Instrumenten, die den nadelbasierten Zugang bei Nierensteintherapieverfahren unterstützen.
- Juli 2025: Die FDA erteilte die 510(k)-Zulassung für BDs Vacutainer Eclipse Blood Collection Needle, K243207, eine sterile Einweg-Blutentnahmenadel mit einem integrierten Sicherheitsschutzschild, das für die manuelle Aktivierung nach der Venenpunktion ausgelegt ist, um versehentliche Nadelstichverletzungen bei der Entnahme mehrerer venöser Blutproben zu verhindern.
Berichtsumfang des globalen Marktes für Spezialnadeln
Gemäß dem Berichtsumfang sind Spezialnadeln Nadeln, die für spezifische medizinische Eingriffe oder Anwendungen konzipiert sind, wie Biopsie, Aspiration, Spinalanästhesie oder Medikamentenverabreichung. Sie haben häufig spezialisierte Formen, Längen, Kaliber oder Spitzen, um Präzision und Sicherheit zu verbessern.
Der Markt für Spezialnadeln ist nach Produkttyp, Anwendung, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Feinaspirationsnadeln, Biopsienadeln, Kernnadel-Biopsienadeln, vakuumunterstützte Biopsienadeln, Hypodermnadeln, Pennadeln, Nahtnadeln, IV-Katheternadeln, Implantationsnadeln und sonstige Produkttypen segmentiert. Nach Anwendung ist der Markt in Probenentnahme und Medikamentenverabreichung segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und chirurgische Zentren, diagnostische Bildgebungszentren und Pathologielabore, ambulante Versorgungszentren, Fachkliniken und Zahnarztpraxen sowie sonstige Endnutzer segmentiert. Nach Vertriebskanal ist der Markt in direkte institutionelle Beschaffung, Medizinproduktedistributoren, Krankenhausapotheken, Einzelhandelsapotheken und Drogerien sowie E-Commerce segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Feinaspirationsnadeln |
| Biopsienadeln |
| Kernnadel-Biopsienadeln |
| Vakuumunterstützte Biopsienadeln |
| Hypodermnadeln |
| Pennadeln |
| Nahtnadeln |
| IV-Katheternadeln |
| Implantationsnadeln |
| Sonstige Produkttypen |
| Probenentnahme |
| Medikamentenverabreichung |
| Krankenhäuser und chirurgische Zentren |
| Diagnostische Bildgebungszentren und Pathologielabore |
| Ambulante Versorgungszentren |
| Fachkliniken und Zahnarztpraxen |
| Sonstige Endnutzer |
| Direkte institutionelle Beschaffung |
| Medizinproduktedistributoren |
| Krankenhausapotheken |
| Einzelhandelsapotheken und Drogerien |
| E-Commerce |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Feinaspirationsnadeln | |
| Biopsienadeln | ||
| Kernnadel-Biopsienadeln | ||
| Vakuumunterstützte Biopsienadeln | ||
| Hypodermnadeln | ||
| Pennadeln | ||
| Nahtnadeln | ||
| IV-Katheternadeln | ||
| Implantationsnadeln | ||
| Sonstige Produkttypen | ||
| Nach Anwendung | Probenentnahme | |
| Medikamentenverabreichung | ||
| Nach Endnutzer | Krankenhäuser und chirurgische Zentren | |
| Diagnostische Bildgebungszentren und Pathologielabore | ||
| Ambulante Versorgungszentren | ||
| Fachkliniken und Zahnarztpraxen | ||
| Sonstige Endnutzer | ||
| Nach Vertriebskanal | Direkte institutionelle Beschaffung | |
| Medizinproduktedistributoren | ||
| Krankenhausapotheken | ||
| Einzelhandelsapotheken und Drogerien | ||
| E-Commerce | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Spezialnadeln bis 2032 erreichen?
Der Markt für Spezialnadeln soll bis 2032 einen Wert von 3,94 Milliarden USD erreichen und ab 2027 mit einem CAGR von 8,2 % wachsen.
Welche Produktkategorie führt die Nachfrage nach Spezialnadeln an?
Biopsienadeln führen die Produktsegmentierung mit einem Anteil von 17,5 % im Jahr 2026 an, unterstützt durch bildgestützte onkologische Diagnostik.
Welche Anwendung wächst am schnellsten für Spezialnadeln?
Die Medikamentenverabreichung soll bis 2032 mit einem CAGR von 11,7 % wachsen, unterstützt durch Pennadeln, IV-Systeme und neue Biologikatherapien.
Warum werden sicherheitstechnisch optimierte Nadeln immer wichtiger?
Sicherheitsvorschriften und die Nachfrage nach geringerem Expositionsrisiko unterstützen die Akzeptanz, während BD im Jahr 2025 die US-amerikanische Kapazität für sicherheitstechnisch optimierte Injektionsgeräte erweiterte.
Welche Region hat den größten Marktanteil für Spezialnadeln?
Nordamerika hielt im Jahr 2026 einen Anteil von 43,2 %, unterstützt durch Krebsvorsorge, bildgestützte Versorgung und Einhaltung von Arbeitsschutzvorschriften.
Wie beeinflussen diagnostische Bildgebungszentren die Nachfrage nach Nadeln?
Diagnostische Bildgebungszentren und Pathologielabore sollen mit einem CAGR von 11,5 % expandieren, da mehr bildgestützte Gewebeentnahmen in ambulante Einrichtungen verlagert werden.