
特殊目的針市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.66 十億米ドル |
| 市場規模 (2032) | 3.94 十億米ドル |
| 成長率 (2027 - 2032) | 8.21 % |
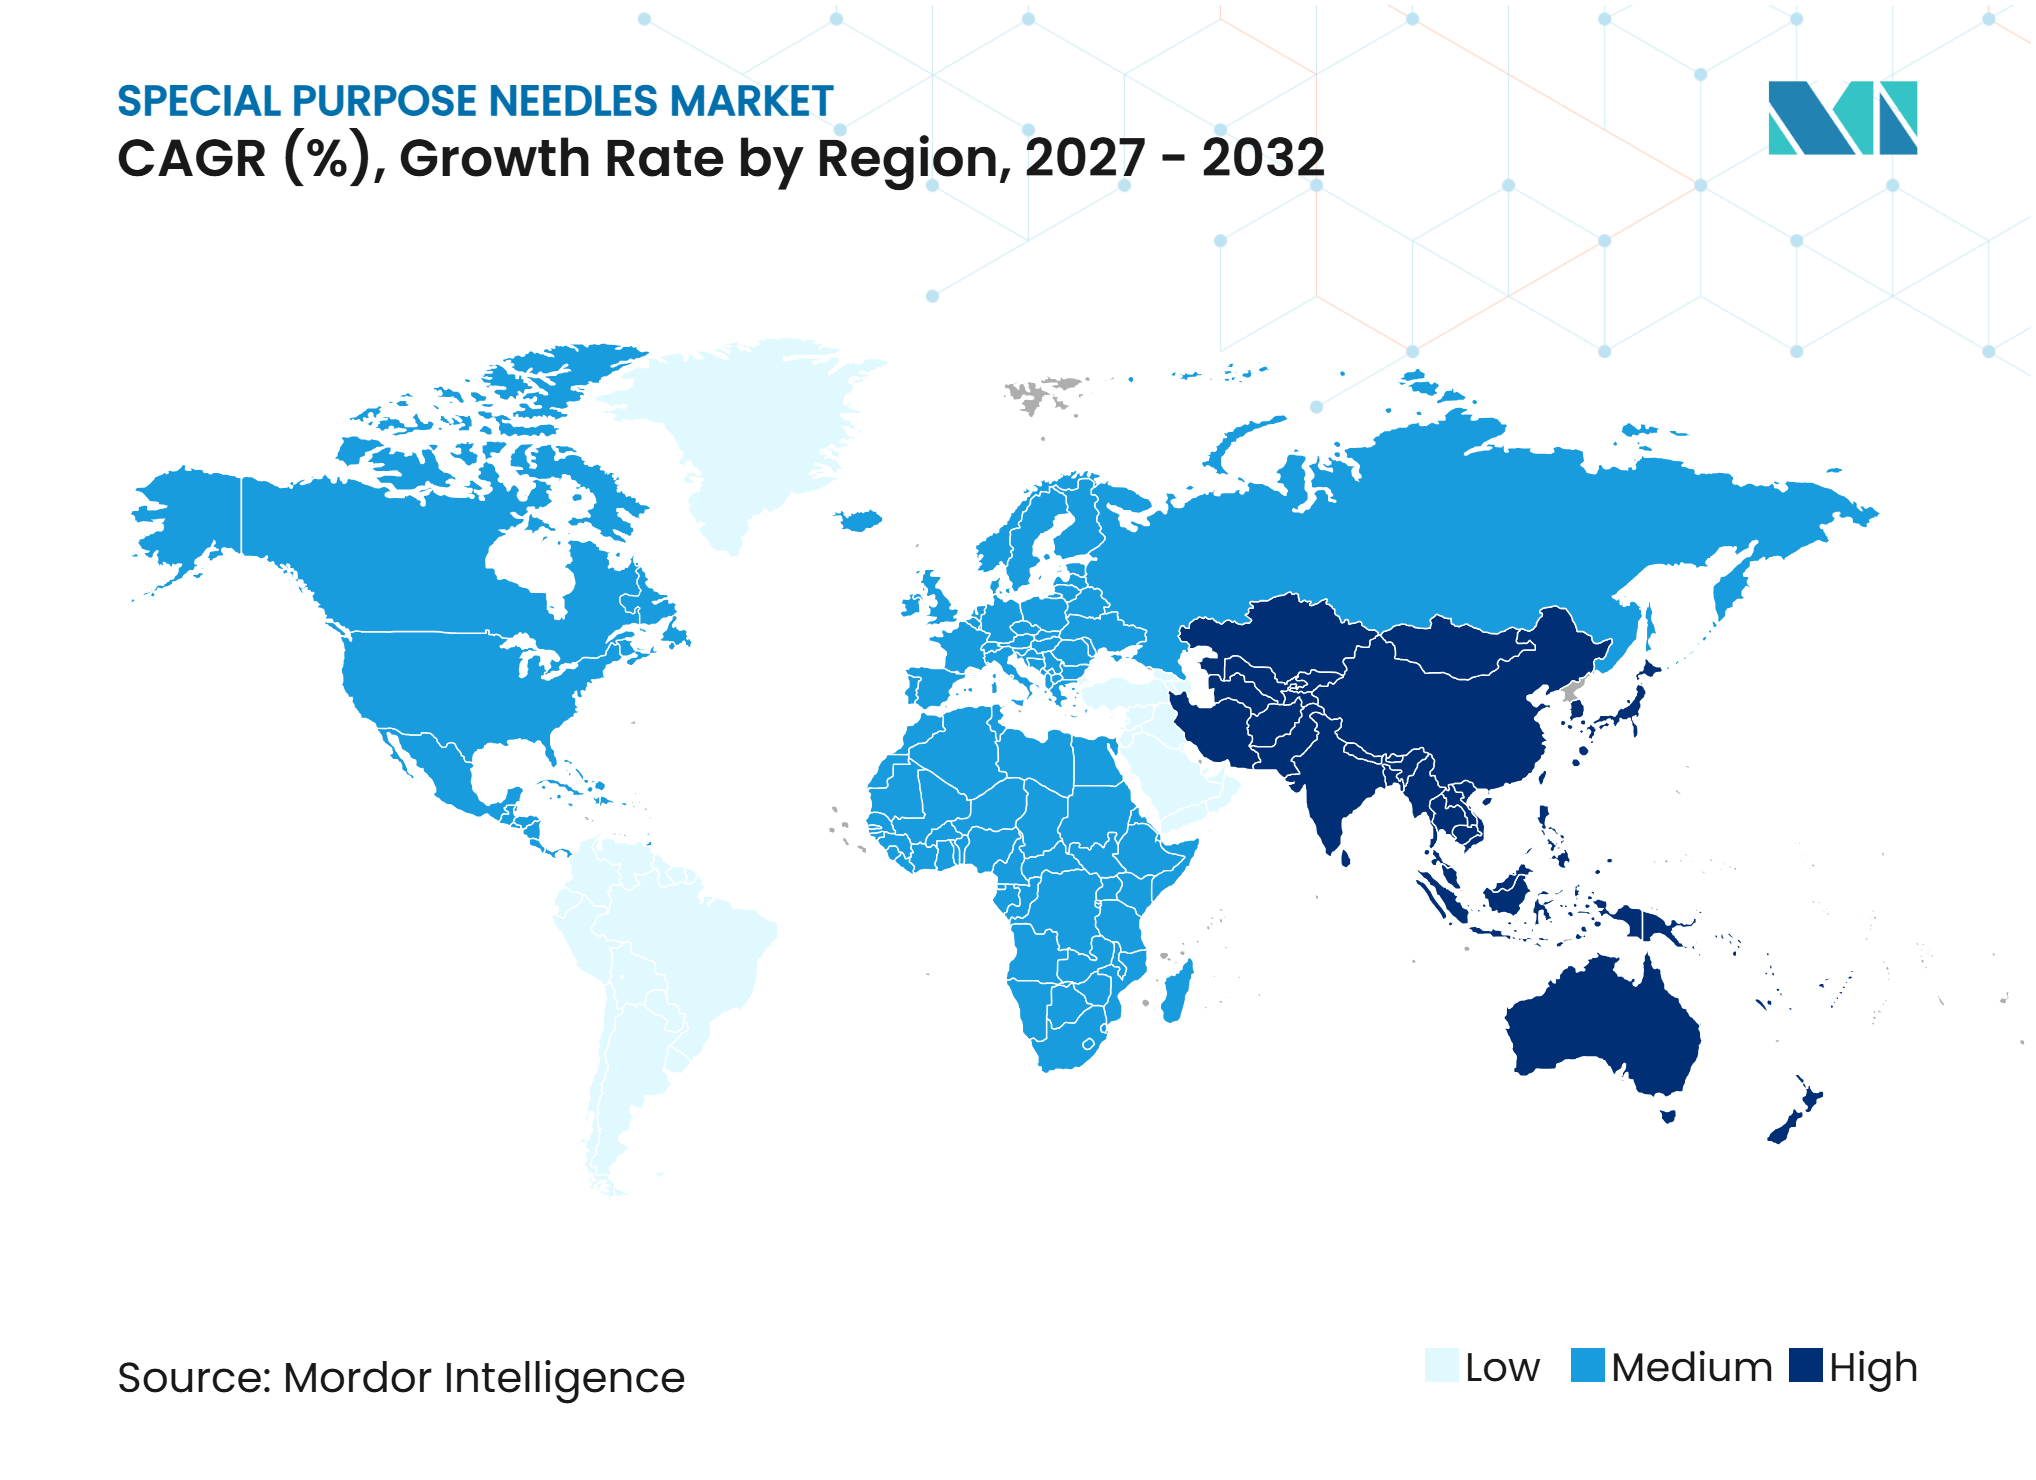
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
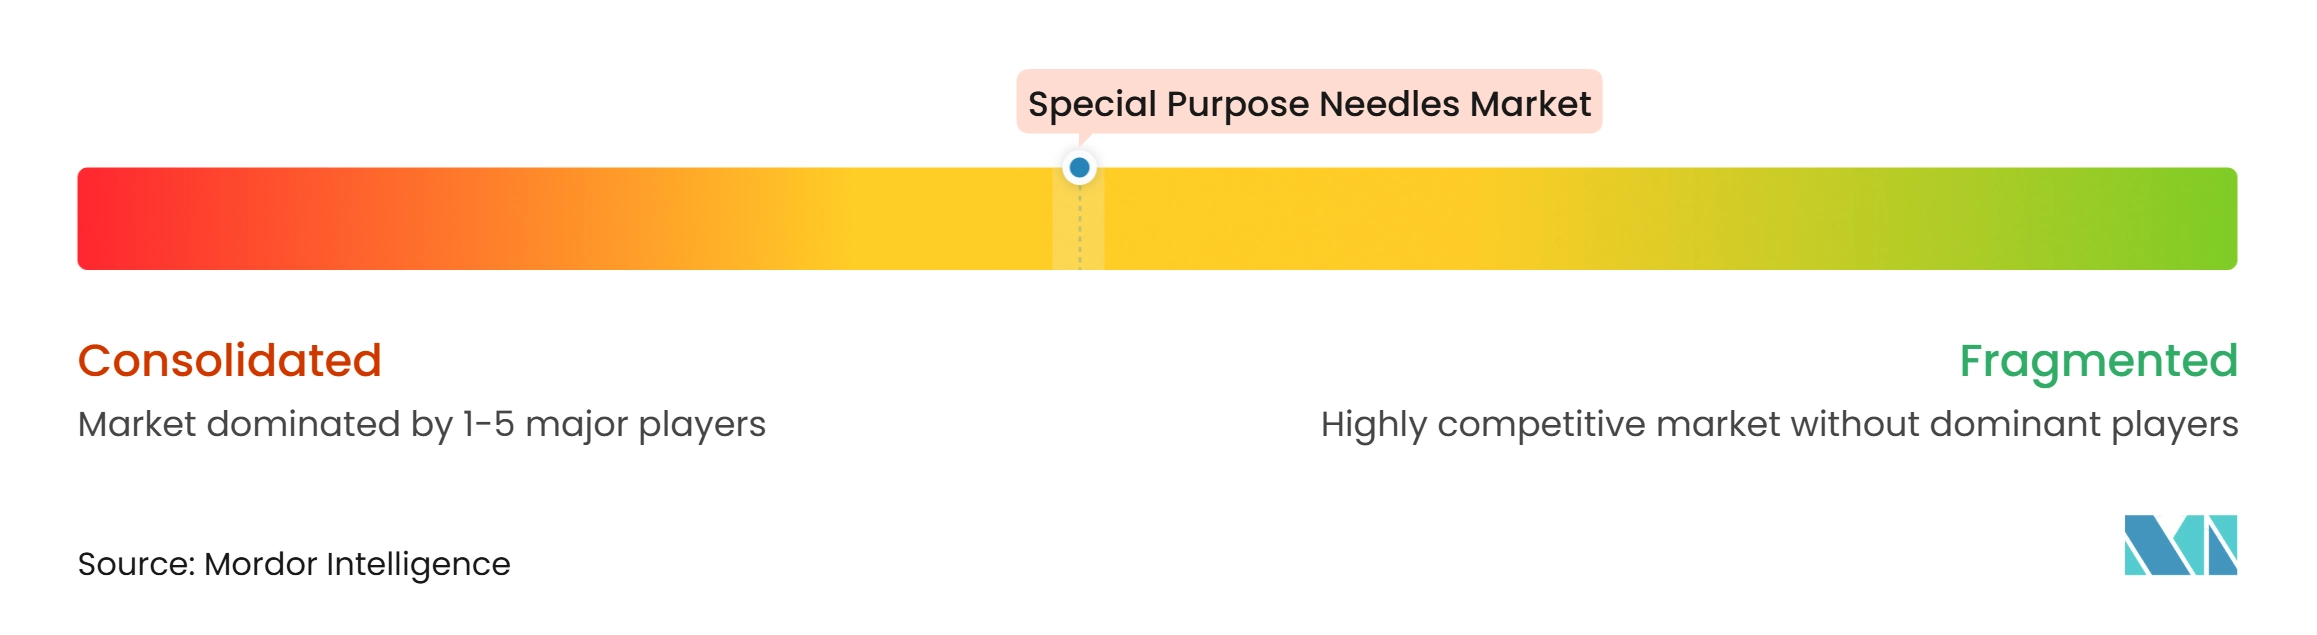
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる特殊目的針市場分析
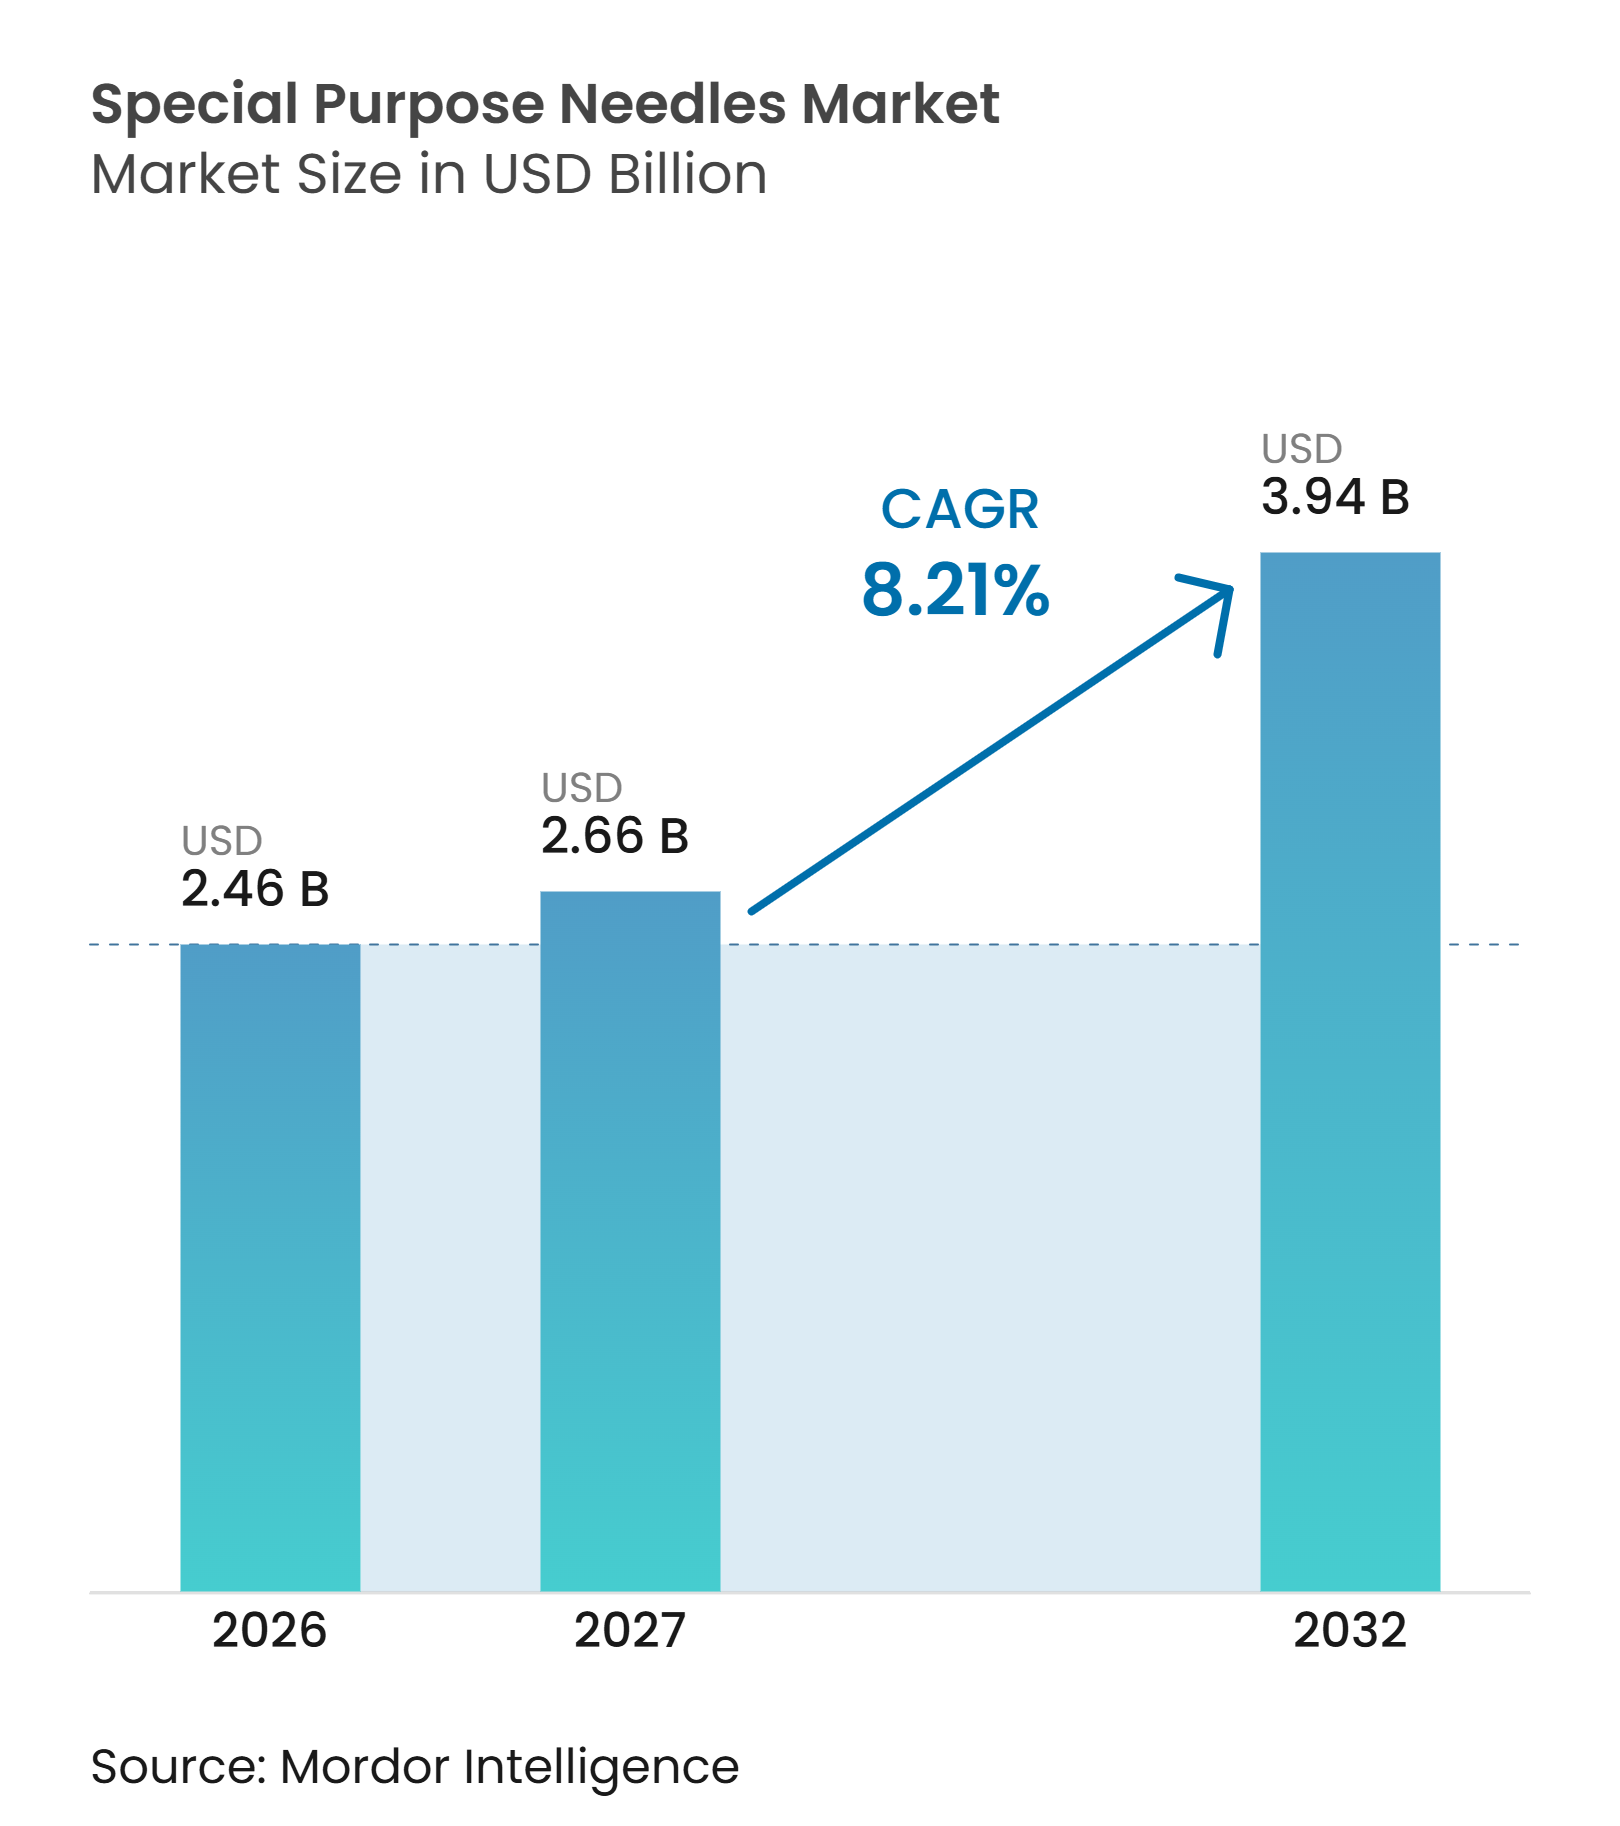
特殊目的針市場規模は、2026年の24.6億 ミリオン 米ルから2027年には26.6億 ミリオン 米ドルに成長し、2027年から2032年にかけて8.21%のCAGRで2032年までに39.4億 ミリオン 米ドルに達すると予測されています。
特殊目的針市場は、がん診断、慢性疾患治療、および低侵襲ケアを支援する処置特化型製品へと移行しています。需要は、超音波、CT、ロボットシステム、および分子検査ワークフローに対応した設計へとシフトしています。安全機能および単回使用フォーマットも、従来の消耗品針を超えた購買価値を高めています。医療システムは、最近の生検針不足が単一調達先への依存の限界を露呈したことを受け、供給の安定性をより重視するようになっています。メーカーは、価格だけでなく、製品の互換性、臨床性能、および安定した供給によって競争力を発揮することができます。
主要レポートのポイント
- 製品タイプ別では、生検針が2026年の特殊目的針市場シェアの17.5%を占め、IVカテーテル針は2032年までに10.5%のCAGRで成長すると予測されています。
- 用途別では、検体採取が2026年の特殊目的針市場規模の58.8%を占め、薬剤投与は2032年までに11.7%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院および外科センターが2026年の特殊目的針市場シェアの38.7%を占め、画像診断センターおよび病理検査室は2032年までに11.5%のCAGRで拡大すると予測されています。
- 流通チャネル別では、直接機関調達が2026年の特殊目的針市場規模の32.8%を占め、医療機器販売代理店は2032年までに11.8%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の特殊目的針市場シェアの43.2%を占め、アジア太平洋は2032年までに9.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| がん検診および画像ガイド下生検件数の増加 | +2.50% | 北米・欧州が中心、アジア太平洋へ波及 | 中期(2〜4年) |
| 低侵襲処置への需要増加 | +2.00% | グローバル | 短期(2年以内) |
| 慢性疾患および注射薬剤管理の拡大 | +1.50% | アジア太平洋が中心、中東・アフリカおよび南米へ波及 | 長期(4年以上) |
| 安全設計および単回使用針の採用拡大 | +1.20% | グローバル、北米およびEUで先行 | 短期(2年以内) |
| 精密腫瘍学における反復分子サンプリングの需要増加 | +0.80% | 北米、西欧、日本 | 中期(2〜4年) |
| エコーゲニックチップ、先進チップジオメトリ、スマート針機能の統合 | +0.60% | 北米、ドイツ、フランス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
がん検診および画像ガイド下生検件数の増加
がん検診プログラムにより、信頼性の高い組織採取を必要とする処置件数が増加しています。CTおよび超音波ガイダンスがアクセス困難な標的への生検を可能にするにつれ、特殊目的針市場は恩恵を受けています。2025年のDeGIRレジストリ分析では、212施設における27,559件の画像ガイド下肺生検において、技術的成功率97.7%、診断的収率94.3%が報告されました。画像ガイド下処置の普及に伴い、外来診断も一般的になりつつあります。この環境は、使い捨てCT対応コア生検製品および検体品質を支援する薄壁吸引針に有利に働きます。また、1回の処置で分子検査に十分な組織を採取できる製品設計も支持されています。
低侵襲処置への需要増加
細針吸引およびコア生検システムが、より広範な臨床現場において開腹外科生検に取って代わりつつあります。この変化は、より小さなトラクトからアクセスできる滅菌済み単回使用製品への需要を支えています。2025年の血管・インターベンショナルラジオロジー誌の論文では、画像ガイド下生検の利用増加がゲノムプロファイリング、臨床試験ニーズ、および外科的代替手段と比較した低有害事象率と関連付けられています[1]。医療提供者はまた、1回のパスで十分な組織を採取し、再処置を減らす針を必要としています。Cook MedicalとMendaeraは2025年に、経皮的泌尿器科処置向けのハンドヘルドロボットプラットフォームにEchoTip技術を組み合わせるコラボレーションを開始しました。この取り組みは、メーカーが単独の針サプライヤーにとどまらず、ロボット処置ワークフローの一部となる方法を示しています。
慢性疾患および注射薬剤管理の拡大
糖尿病、肥満、自己免疫疾患に対する注射治療が、ペン針およびプレフィラブルシリンジ部品への需要を変化させています。米国糖尿病学会は2025年の基準において、ほとんどの場合、多回注射療法にはインスリンペンが推奨されると述べています。同基準では、集中的なインスリン療法を行う患者に対してコネクテッドインスリンペンも推奨しています[2]。BDとYpsomedは2026年1月にパートナーシップを拡大し、高粘度バイオロジクス向けに8ミリメートル針と薄壁カニューレを備えた5.5 mL BD Neopak XtraFlow ガラスプレフィラブルシリンジを開発することになりました。特殊目的針市場には、確立されたインスリン療法向けの大量生産品と、新しいバイオロジック療法向けの特殊製品の両方が含まれています。この分化は、薬剤粘度、投与量、および自己注射の容易さが異なる設計を必要とする高付加価値フォーマットを支えています。
安全設計および単回使用針の採用拡大
安全設計フォーマットが、大規模な既存設備において従来の針に取って代わりつつあります。この変化は、ユーザーによる操作を必要としないパッシブ安全機構が好まれる場面で特に重要です。施設は、大量使用針カテゴリーの購買決定において安全機能をますます評価するようになっています。BDは2025年に、ユタ州でのIVライン製造への投資を含む安全設計注射デバイスの国内製造能力を拡大しました。施設が安全設計フォーマットを採用すると、臨床的および評判上の懸念から従来製品への回帰は困難になります。この結果として生じる交換サイクルが、病院およびその他の規制された医療現場における単回使用フォーマットを支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 針刺し事故、感染曝露、および鋭利物廃棄責任 | –0.5% | グローバル、南アジアおよび東南アジアで最大の負担 | 短期(2年以内) |
| 熟練オペレーターの不足および画像ガイダンスへの不均等なアクセス | –0.4% | 中東・アフリカ、南米、農村部アジア太平洋 | 中期(2〜4年) |
| 先進ガイダンス対応針の高コスト | –0.5% | 中東・アフリカ、南米、農村部インド | 長期(4年以上) |
| 下流分子検査向けのサンプリング不足および組織収率の限界 | –0.3% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
針刺し事故、感染曝露、および鋭利物廃棄責任
施設が十分な安全性検証エビデンスを欠く場合や廃棄コストが高い場合、針刺し事故が採用を遅らせる可能性があります。特殊目的針市場はより安全な製品の必要性からも恩恵を受けていますが、リスクへの懸念はリソースが限られた環境でのプレミアム購入を制限する可能性があります。2025年のレビューでは、世界保健機関が113カ国における平均針刺し事故率を43%と推定し、アフリカが地域別で最高の51%を報告したと述べられています。基本的な廃棄コンプライアンスへの支出が、先進的な特殊製品への資金を減少させる可能性があります。この圧力は、安全予算が基本的な鋭利物の取り扱いおよび廃棄プロセスに向けられている場合に強くなります。不完全な事故報告は、施設が管理すべき完全な責任を不明確にする可能性もあります。
熟練オペレーターの不足および画像ガイダンスへの不均等なアクセス
先進的なエコーゲニック、真空補助、およびロボット対応製品には、訓練を受けたオペレーターとリアルタイムイメージングが必要です。この要件は、インターベンショナル専門医と画像ガイダンスシステムが不均等に利用可能な場所での普及を制限します。2025年の血管・インターベンショナルラジオロジー誌の論文では、処置および環境によって20%から50%の非診断的生検率が報告されました。標的外サンプリング、限られた組織学的手法、および針と組織の相互作用の弱さがすべてこの結果に寄与する可能性があります。このギャップは農村部および低所得地域で最も顕著ですが、大量処置センターでもトレーニング能力の制約に直面することがあります。シミュレーショントレーニングとリモートプロクタリングがギャップを縮小する可能性はありますが、メーカーは針の設計だけでこれを解決することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
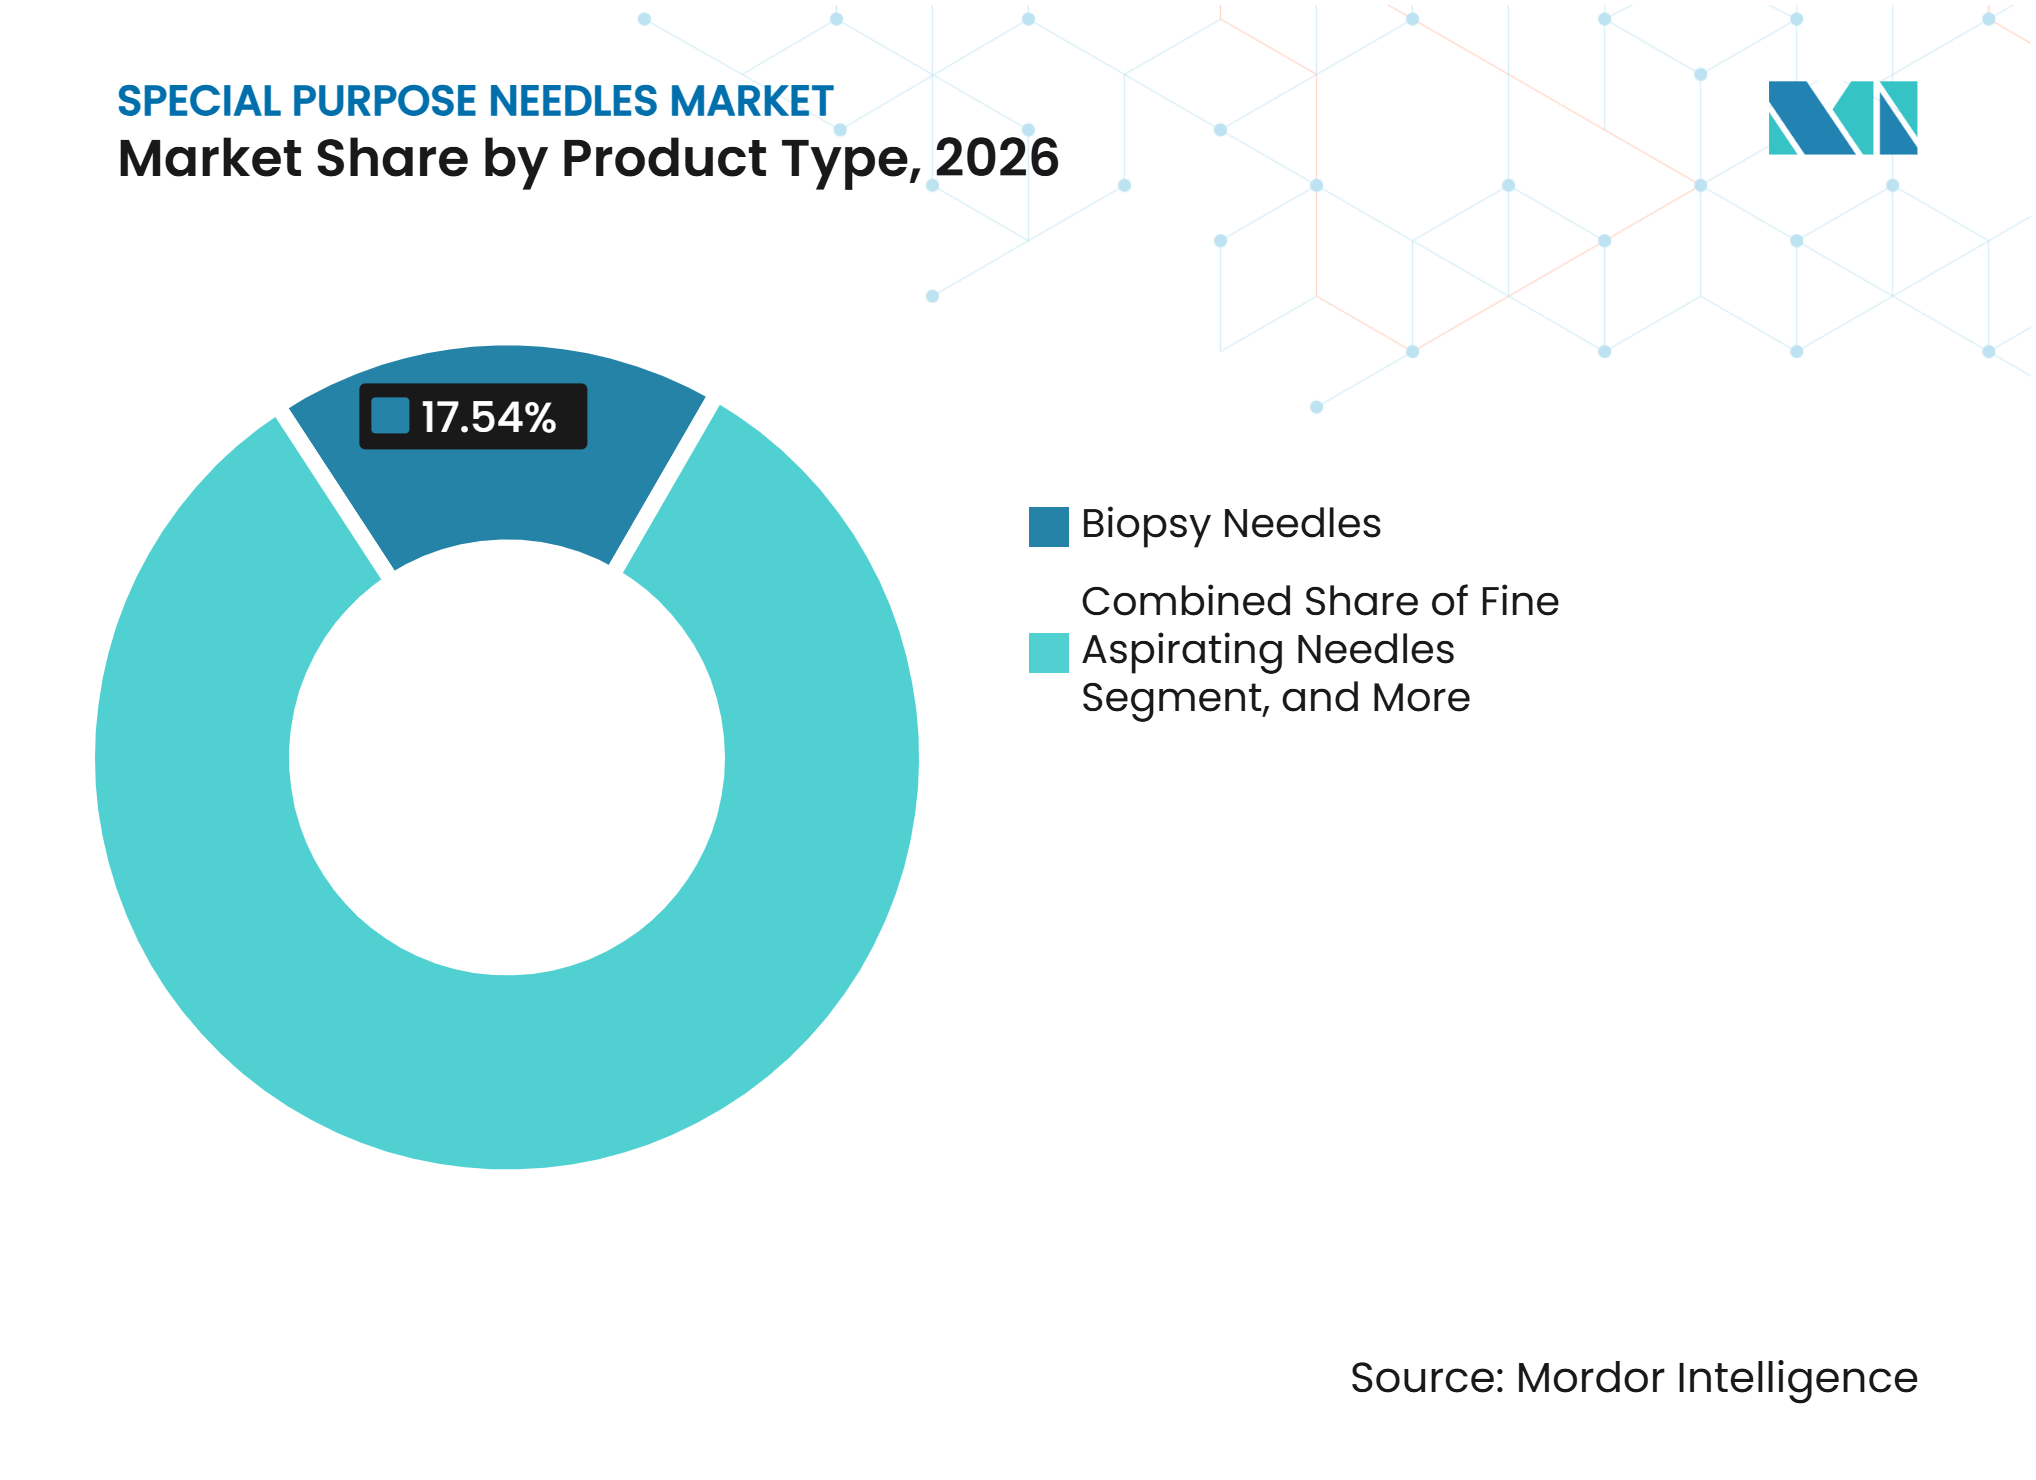
生検針がリードし、IVカテーテル針が勢いを増す生検針は2026年の特殊目的針市場シェアの17.5%を占め、最大の製品カテゴリーとなっています。その地位は、腫瘍学的診断活動の増加と真空補助およびコア針システムの広範な使用を反映しています。切除手術から経皮的組織採取への移行が、これらの製品への継続的な需要を支えています。真空補助フォーマットは1回の挿入でより大きな組織コアを採取し、評価のための方向性を保持することができます。この特性は、ゲノムプロファイリングが検査に十分な材料を必要とする場合に重要です。特殊目的針市場には、特殊処置向けの細胞吸引針および埋植針も含まれており、縫合針は安定した大量販売カテゴリーとして残っています。縫合製品では、生検システムとは異なり、コストが主な購買考慮事項であり、性能と互換性の重要性は低くなっています。
IVカテーテル針は2027年から2032年にかけて10.5%のCAGRで成長すると予測されており、製品セグメント内で最高の成長率となっています。成長は、急性期医療現場における血液曝露を制限するクローズドシステムへのオープンハブ製品からの移行によってもたらされています。BDの末梢IVカテーテルポートフォリオは、北米および欧州の施設においてハブレベルでの血液制御機能の確立に貢献しています。皮下注射針およびペン針は依然として大量販売製品ですが、需要はGLP-1製剤によって差別化されています。2025年に発表されたFITTER Forward推奨事項は、成人患者に対して4 mmを推奨ペン針長として再確認し、より短く薄壁のフォーマットを支持しています。コア針生検製品はインターベンショナル腫瘍学ワークフローで別途使用され、埋植針は放射線腫瘍学のシード配置および薬剤溶出インプラント処置に使用されています。


注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
用途別:
検体採取が規模を維持し、薬剤投与がより速く拡大検体採取は2026年の特殊目的針市場規模の58.8%を占めました。その規模は、腫瘍学生検プログラムおよび血液、組織、細胞診サンプルを含む臨床病理業務によって支えられています。病院、外来施設、および基準検査室がすべてこの需要に貢献しています。商業的要件は、日常的な組織形態学からゲノムプロファイリングのための組織適切性へとシフトしています。2025年の血管・インターベンショナルラジオロジー誌の論文では、マルチプレックス検査が検体細胞数およびDNA収率に対する最低要件を引き上げていると指摘されています。最適化されたベベルジオメトリ、コアキシャルシステム、または真空補助回収によって1回のパスで十分な材料を採取できる針は、したがって性能プレミアムを要求できます。採血針は依然としてスループット、標準化されたゲージ選択、および安全コンプライアンスへの依存度が高くなっています。
薬剤投与は2032年までに11.7%のCAGRで成長すると予測されており、用途全体で最速の成長率となっています。インスリンおよびGLP-1療法向けのペン針、輸液向けIVカテーテルシステム、および局所デポ向け埋植針がこの軌跡を支えています。インスリンペンおよびコネクテッドペンに関する米国糖尿病学会の2025年ガイダンスは、糖尿病ケアの実践を継続的な針使用と結びつけています。Cook Regentecは2025年にProFusion治療用輸液針を発売し、標的筋肉内または皮下投与のためにスパイラルサイドポート構成と高い超音波視認性を採用しました。この製品は、再生医療および細胞療法が標準的な静脈内および皮下投与よりも具体的な要件を生み出す方法を示しています。特殊目的針産業は、その結果、より広範な薬剤投与経路と治療現場に対応しています。
エンドユーザー別:
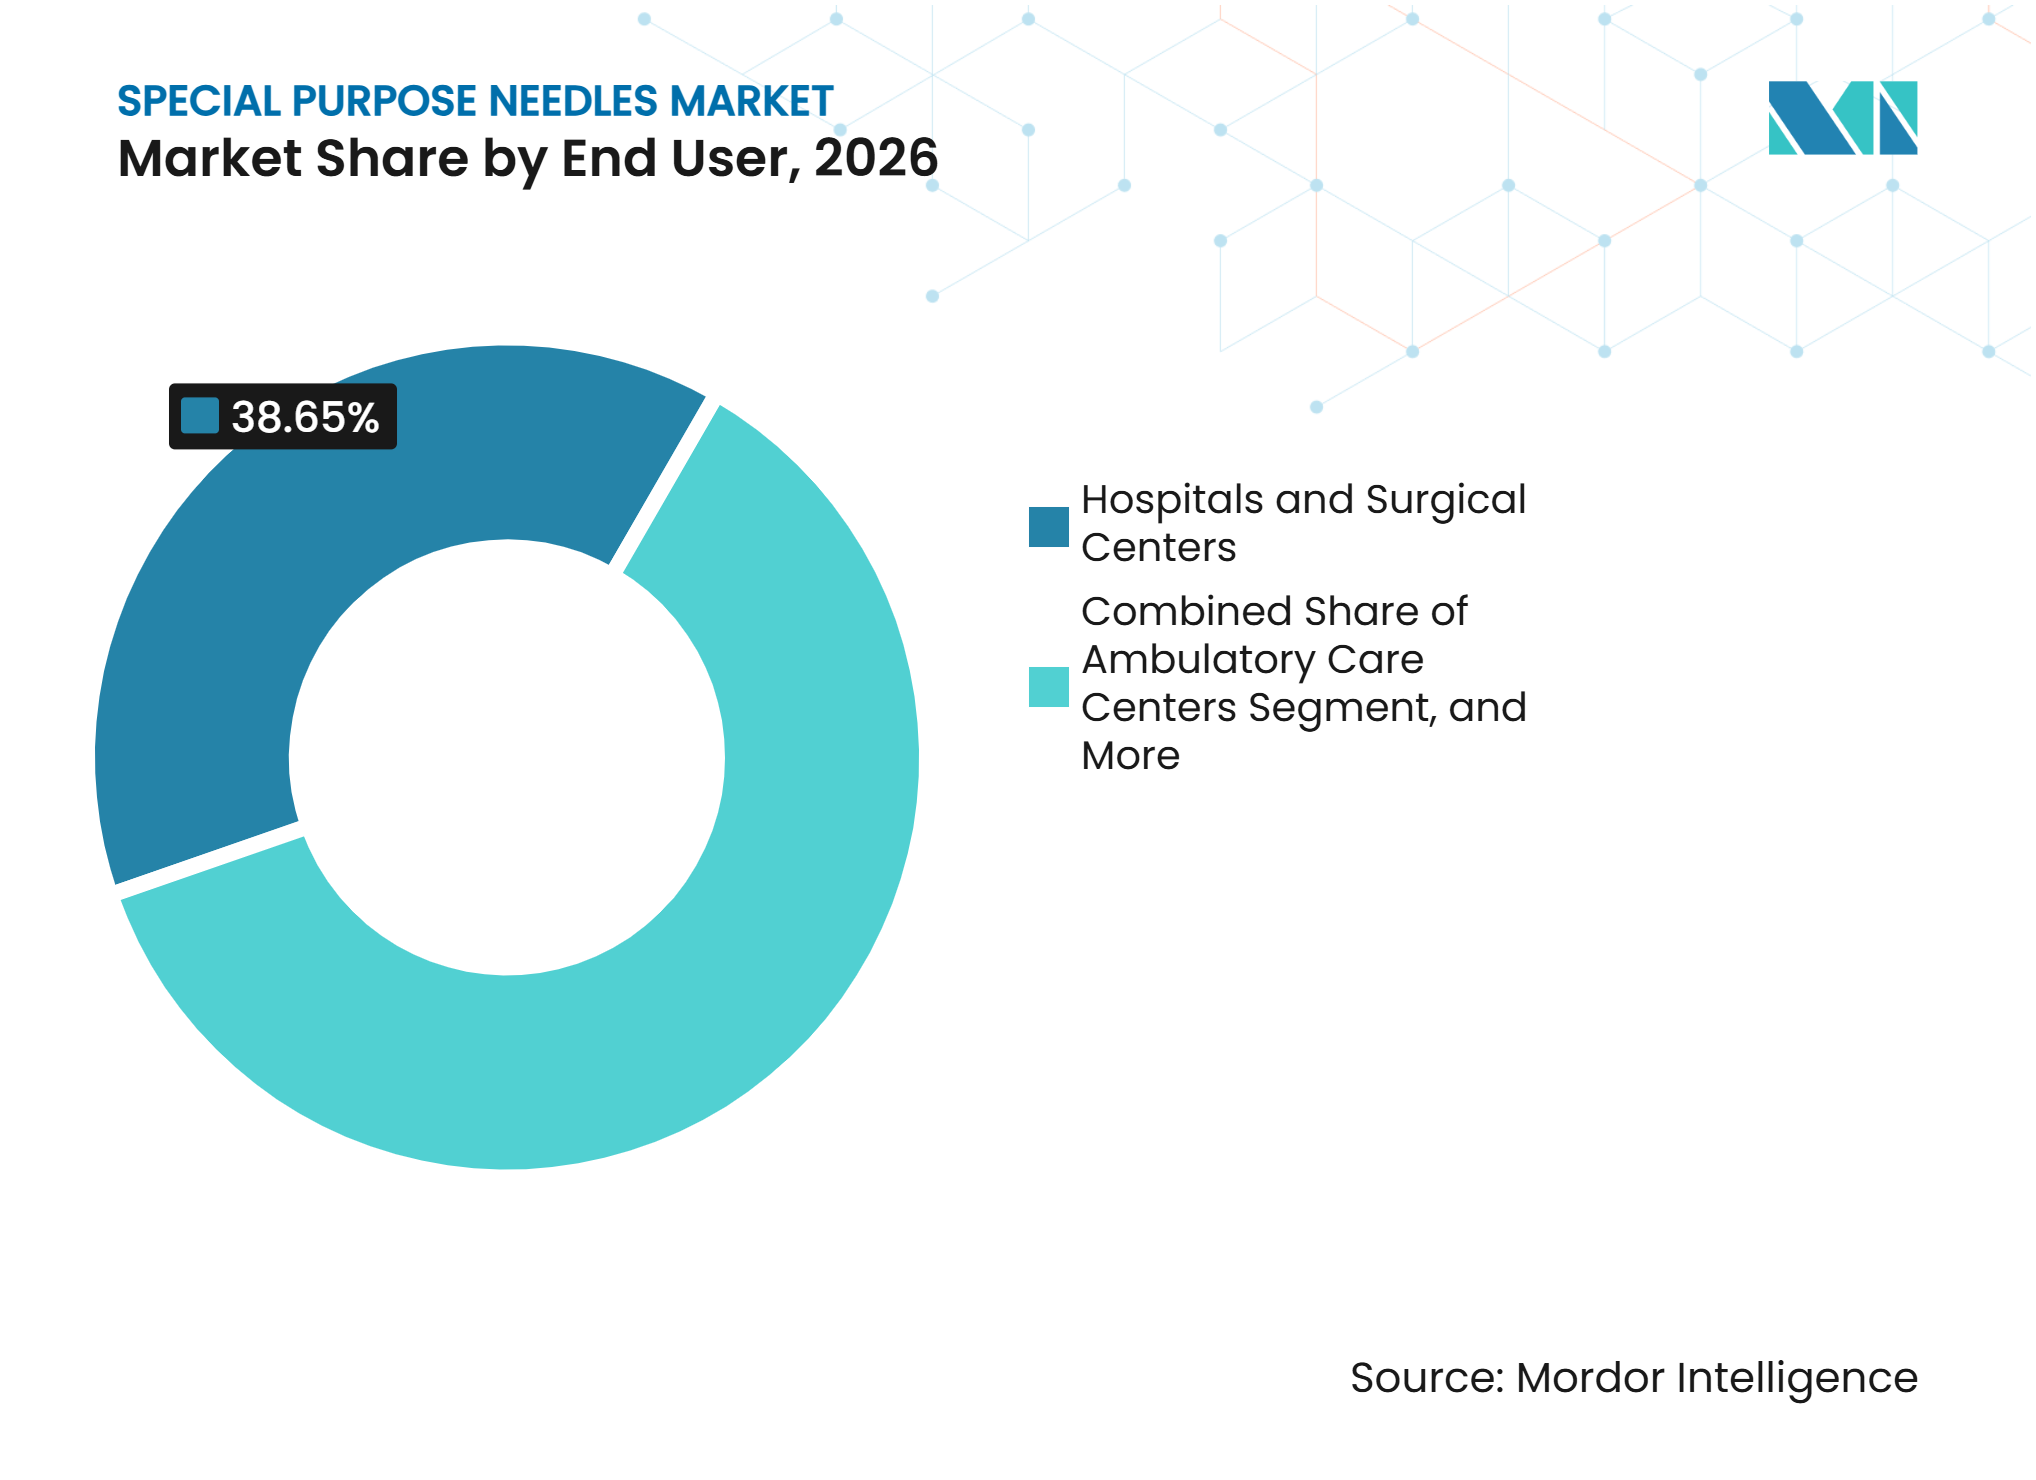
病院が最も広い基盤を維持し、診断施設がより速く成長病院および外科センターは2026年の特殊目的針市場シェアの38.7%を占めました。これらは、腫瘍学、インターベンショナルラジオロジー、集中治療、一般病棟、手術室、薬局調剤、および外来輸液にわたる最も幅広い製品を使用しています。生検針は組織採取を支援し、IVカテーテル針は血管アクセスに使用され、皮下注射製品はケア提供全体で使用されています。グループ購買組織を通じたシステムレベルの購買は、単位マージンを圧縮する可能性があります。また、医療システムが標準製品を変更する際に、クローズドシステムIVカテーテルフォーマットの採用を加速させることもできます。外来ケアセンター、専門クリニック、および歯科クリニックは隣接するエンドユーザーの基盤を形成しています。歯科医院は吸引針への需要を維持し、GLP-1処方が普及するにつれて、プライマリケアおよび専門クリニックはより多くのペン針および皮下注射製品を使用しています。
画像診断センターおよび病理検査室は2027年から2032年にかけて11.5%のCAGRで拡大すると予測されています。その成長は、入院放射線科から専用外来施設への画像ガイド下組織採取の移行を反映しています。北米および西欧の支払者は、コスト管理のために外来生検現場を好みます。精密腫瘍学プロトコルも、専門的な検査室ネットワーク内での分子病理学レビューを集中させています。外科的バックアップが不要な場合、乳房、甲状腺、および筋骨格系処置は独立した画像診断センターに適しています。2026年の欧州病理学会専門家意見書によると、液体生検が進歩しても組織生検は依然として重要です。これは、外来ケアにおける超音波ガイド下細胞吸引、コア生検、および真空補助システムの継続的な役割を支持しています。

流通チャネル別:
直接契約がリードし、販売代理店が複雑な需要に対応直接機関調達は2026年の特殊目的針市場規模の32.8%を占めました。大規模な病院システムおよび統合型デリバリーネットワークは、直接契約を使用して価格設定と製品基準を確立しています。このチャネルは、グループ購買組織の契約が加盟施設全体での採用を形成する米国において特に重要です。Becton Dickinson、Cardinal Health、およびB. Braunは、コンプライアンス主導の製品移行を支援する関係から恩恵を受けています。直接的な単一調達先構造の弱点は、予測可能な供給への依存です。Hologic Brevera不足は、混乱が医療システムに代替品を特定し生検プロトコルを改訂させる可能性を示しました。メーカーは、直接契約能力とともに供給の回復力も必要としています。
医療機器販売代理店は2032年までに11.8%のCAGRで成長すると予測されています。中規模病院、外来センター、および新興市場の施設は、製品の多様性と補充管理のために販売代理店に依存しています。これらの組織はまた、特殊製品の地域コンプライアンス要件を施設がナビゲートするのを支援することができます。病院薬局は、ペン針およびプレフィラブルシリンジ対応フォーマットにとって引き続き重要です。小売薬局は自己管理インスリン治療を支援し、デジタル糖尿病プラットフォームが製品購入とケア管理を結びつけるEコマースが発展しています。医療機器のオープンチャネル販売に関するルールが、消費者製品と比較してEコマースのペースを制限しています。特殊目的針市場は、急性期医療における直接契約と、より広範な中規模市場需要に対応する販売代理店に対して、引き続き別々のアプローチを必要とするでしょう。
地域分析
北米
北米は2026年の特殊目的針市場シェアの43.2%を占めました。米国は、がん検診、インターベンショナルラジオロジーインフラ、および医療用鋭利物の安全規則によってこの地位を支えています。OSHAの血液媒介病原体基準は、規制された医療現場における安全設計針およびクローズドシステムIV製品を支援し、従来のデバイスをより安全なフォーマットへの交換を促進しています[3]。BDの2025年のユタ州IVライン製造への投資およびネブラスカ州とコネチカット州での安全設計シリンジ能力の拡大は、国内供給へのメーカーの継続的なコミットメントを示しています。カナダとメキシコも、がん検診とインスリン療法を通じて貢献していますが、単位価格は低くなっています。
アジア太平洋
アジア太平洋は2027年から2032年にかけて9.5%のCAGRで成長すると予測されています。高齢化人口、慢性疾患治療、および拡大する病院インフラが、中国、インド、日本、韓国、および東南アジア全体での需要を増加させています。BDは2026年1月に、地域のワクチン接種プログラムおよび安全設計フォーマットへの需要を支援するために、アジアでの先進注射デバイスの製造能力を拡大しました。日本と韓国は処置あたりの支出が高く、単回使用でトレーサブルな特殊製品を支援する病院認定慣行を持っており、アジア太平洋の特殊目的針市場規模は、病院能力の向上、現地登録要件、および流通パートナーシップによって形成されています。
欧州、中東・アフリカ、および南米
欧州は、特にドイツ、英国、フランスにおいて、先進的な生検およびIVカテーテル調達の主要な地域基盤であり続けています。2025年のDeGIRレジストリレポートでは、ドイツ、オーストリア、スイスの214施設における17,397件の診断用画像ガイド下骨生検において、技術的成功率98.9%が記録されました。2026年の欧州病理学会論文は、液体生検が発展する中でも経皮的組織生検ががん診断の中心であり続けることを再確認しました。GCC諸国は、民間医療ネットワークと高い医療支出を通じてプレミアムフォーマットを支援していますが、他の中東・アフリカ市場は予算と画像ガイダンスの制限から低コスト製品を好みます。ブラジルとアルゼンチンは腫瘍学生検製品とペン針への需要を支えていますが、償還の変動と輸入コストが先進設計の急速な普及を制限しています。
競合環境
市場集中度
Becton, Dickinson and Company、B. Braun Melsungen AG、Medtronic、Cook Medical、Boston Scientific、およびHologicが特殊目的針市場でリーディングポジションを占めています。その強みには、製造規模、規制上の資格、およびシステムレベルの契約へのアクセスが含まれます。これらの優位性は、臨床的資格と安定した供給が重要な生検針およびIVカテーテル製品において最も強く発揮されます。ISO 10555およびISO 23908は、規制された購買環境におけるIVカテーテルおよび鋭利物安全コンプライアンスのベースラインを設定しています。この組み合わせは、同等の品質システムと契約アクセスを欠くサプライヤーへの参入障壁を高めています。
Cook Medicalの2025年のMendaeraとのコラボレーションは、泌尿器科インターベンションのためのハンドヘルドロボットガイダンスとEchoTip技術を組み合わせています。Boston Scientificは2025年のインベスターデーで、内視鏡セグメントのパイプライン製品としてRivos EUS針を特定しました。HologicはBrevera混乱時にEviva針の代替供給を増加させ、製造の継続性が競争上の地位に影響を与えることを示しました。特殊目的針市場は大手サプライヤー間で適度に集中していますが、供給リスクが明確になると調達チームは代替品に対してオープンになります。これにより、有能な特殊サプライヤーが特定の用途でビジネスを獲得する機会が生まれます。
PAJUNKのSonoPlex II神経ブロック針は、超音波ガイド下処置中のシャフトとチップの視認性を向上させるために360度リフレクターグラデーションを使用しています。Argon Medical Devices、BPB MEDICA、Somatex Medical Technologies、およびMerit Medical Systemsも特殊カテゴリーに参加しています。Virchow Medicalは2025年に400万 ミリオン 米ドルを調達し、廃棄された生検針から残存腫瘍細胞を回収するCrow's Nest生検捕捉システムを開発しています。
特殊目的針産業リーダー
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
-
Boston Scientific Corporation
-
Medtronic plc
-
Argon Medical Devices
- 注:主要企業の掲載順は順位を示すものではありません。
特殊目的針市場 このレポートでカバーされる企業
- Argon Medical Devices
- Beckton Dickinson
- B. Braun
- Boston Scientific
- Medtronic
- Cook Group
- Merit Medical Systems
- Hologic
- Conmed
- Olympus
- Cardinal Health
- Stryker
- PAJUNK GmbH Medizintechnologie
- BPB MEDICA - Biopsybell
- INRAD
- Ranfac
- Medax S.r.l.
- Mermaid Medical
- Somatex Medical Technologies GmbH
- DTR Medical Ltd
最近の産業開発事情 特殊目的針市場
- 2026年11月:HologicはBrevera 9G針のFDA 510(k)認可を取得し、Brevera乳房生検システムの市場への完全復帰に向けた重要なマイルストーンとなりました。FDAは2026年6月に、Hologicが金属および樹脂粒子汚染リスクを理由に2026年1月にすべてのBrevera 9ゲージ使い捨て針をリコールしたことによって引き起こされた不足が2027年3月まで続くと警告していました。その間、Hologicは大規模な製造投資、追加人員配置、および生産シフトの拡大を通じてEviva生検針の供給を大幅に増加させました。
- 2026年10月:Argon Medical Devicesの生検針ラインは、コアキシャル構成の有無にかかわらず16Gフルコア器具および製品コードFIB157、FIB158、FIB162、FIB163を含み、英国のNHSサプライチェーンオンラインカタログから一時的に削除され、2026年11月に部分的に復元される見込みでした。この供給混乱により、英国全土の調達チームが二次的な代替品を特定することを余儀なくされ、欧州の特殊生検針セグメントにおけるサプライチェーン集中リスクが浮き彫りになりました。
- 2026年3月:Cook Medicalは米国とカナダで2つの新しい泌尿器単回使用製品、Syfonix吸引尿管アクセスシースおよび7.5 Fr Ascend単回使用フレキシブル尿管鏡を発売し、腎臓結石管理処置における針ベースのアクセスを支援する使い捨て泌尿器科器具のポートフォリオを拡大しました。
- 2025年7月:FDAはBDのVacutainer Eclipse採血針K243207に510(k)認可を付与しました。これは、複数の静脈血液サンプル採取中の偶発的な針刺し事故を防ぐために静脈穿刺後の手動操作用の統合安全シールドを備えた滅菌済み単回使用採血針です。
グローバル特殊目的針市場レポートスコープ
レポートのスコープによると、特殊目的針とは、生検、吸引、脊椎麻酔、薬剤投与などの特定の医療処置または用途向けに設計された針です。精度と安全性を向上させるために、特殊な形状、長さ、ゲージ、またはチップを持つことが多いです。
特殊目的針市場 は、製品タイプ、用途、エンドユーザー、流通チャネル、および地域によってセグメント化されています。製品タイプ別では、市場は細胞吸引針、生検針、コア針生検針、真空補助生検針、皮下注射針、ペン針、縫合針、IVカテーテル針、埋植針、およびその他の製品タイプにセグメント化されています。用途別では、市場は検体採取および薬剤投与にセグメント化されています。エンドユーザー別では、市場は病院および外科センター、画像診断センターおよび病理検査室、外来ケアセンター、専門クリニックおよび歯科クリニック、およびその他のエンドユーザーにセグメント化されています。流通チャネル別では、市場は直接機関調達、医療機器販売代理店、病院薬局、小売薬局およびドラッグストア、およびEコマースにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 細胞吸引針 |
| 生検針 |
| コア針生検針 |
| 真空補助生検針 |
| 皮下注射針 |
| ペン針 |
| 縫合針 |
| IVカテーテル針 |
| 埋植針 |
| その他の製品タイプ |
| 検体採取 |
| 薬剤投与 |
| 病院および外科センター |
| 画像診断センターおよび病理検査室 |
| 外来ケアセンター |
| 専門クリニックおよび歯科クリニック |
| その他のエンドユーザー |
| 直接機関調達 |
| 医療機器販売代理店 |
| 病院薬局 |
| 小売薬局およびドラッグストア |
| Eコマース |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 細胞吸引針 | |
| 生検針 | ||
| コア針生検針 | ||
| 真空補助生検針 | ||
| 皮下注射針 | ||
| ペン針 | ||
| 縫合針 | ||
| IVカテーテル針 | ||
| 埋植針 | ||
| その他の製品タイプ | ||
| 用途別 | 検体採取 | |
| 薬剤投与 | ||
| エンドユーザー別 | 病院および外科センター | |
| 画像診断センターおよび病理検査室 | ||
| 外来ケアセンター | ||
| 専門クリニックおよび歯科クリニック | ||
| その他のエンドユーザー | ||
| 流通チャネル別 | 直接機関調達 | |
| 医療機器販売代理店 | ||
| 病院薬局 | ||
| 小売薬局およびドラッグストア | ||
| Eコマース | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
特殊目的針市場の2032年までの予測値は?
特殊目的針市場は2032年までに39.4億 ミリオン 米ドルに達し、2027年から8.2%のCAGRで拡大すると予測されています。
どの製品カテゴリーが特殊目的針の需要をリードしていますか?
生検針は2026年に17.5%のシェアで製品セグメントをリードしており、画像ガイド下腫瘍学診断によって支えられています。
特殊目的針で最も速く成長している用途は何ですか?
薬剤投与は2032年までに11.7%のCAGRで成長すると予測されており、ペン針、IVシステム、および新しいバイオロジック療法によって支えられています。
安全設計針がより重要になっている理由は何ですか?
安全規則と低曝露リスクへの需要が採用を支援しており、BDは2025年に米国の安全設計注射デバイス能力を拡大しました。
どの地域が最大の特殊目的針市場シェアを持っていますか?
北米は2026年に43.2%のシェアを保有しており、がん検診、画像ガイドケア、および職業安全コンプライアンスによって支えられています。
画像診断センターが針の需要にどのような影響を与えていますか?
画像診断センターおよび病理検査室は、より多くの画像ガイド下組織採取が外来現場に移行するにつれて、11.5%のCAGRで拡大すると予測されています。