
Tamaño y Participación del Mercado de Agujas de Uso Especial
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.66 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.94 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.21 % |
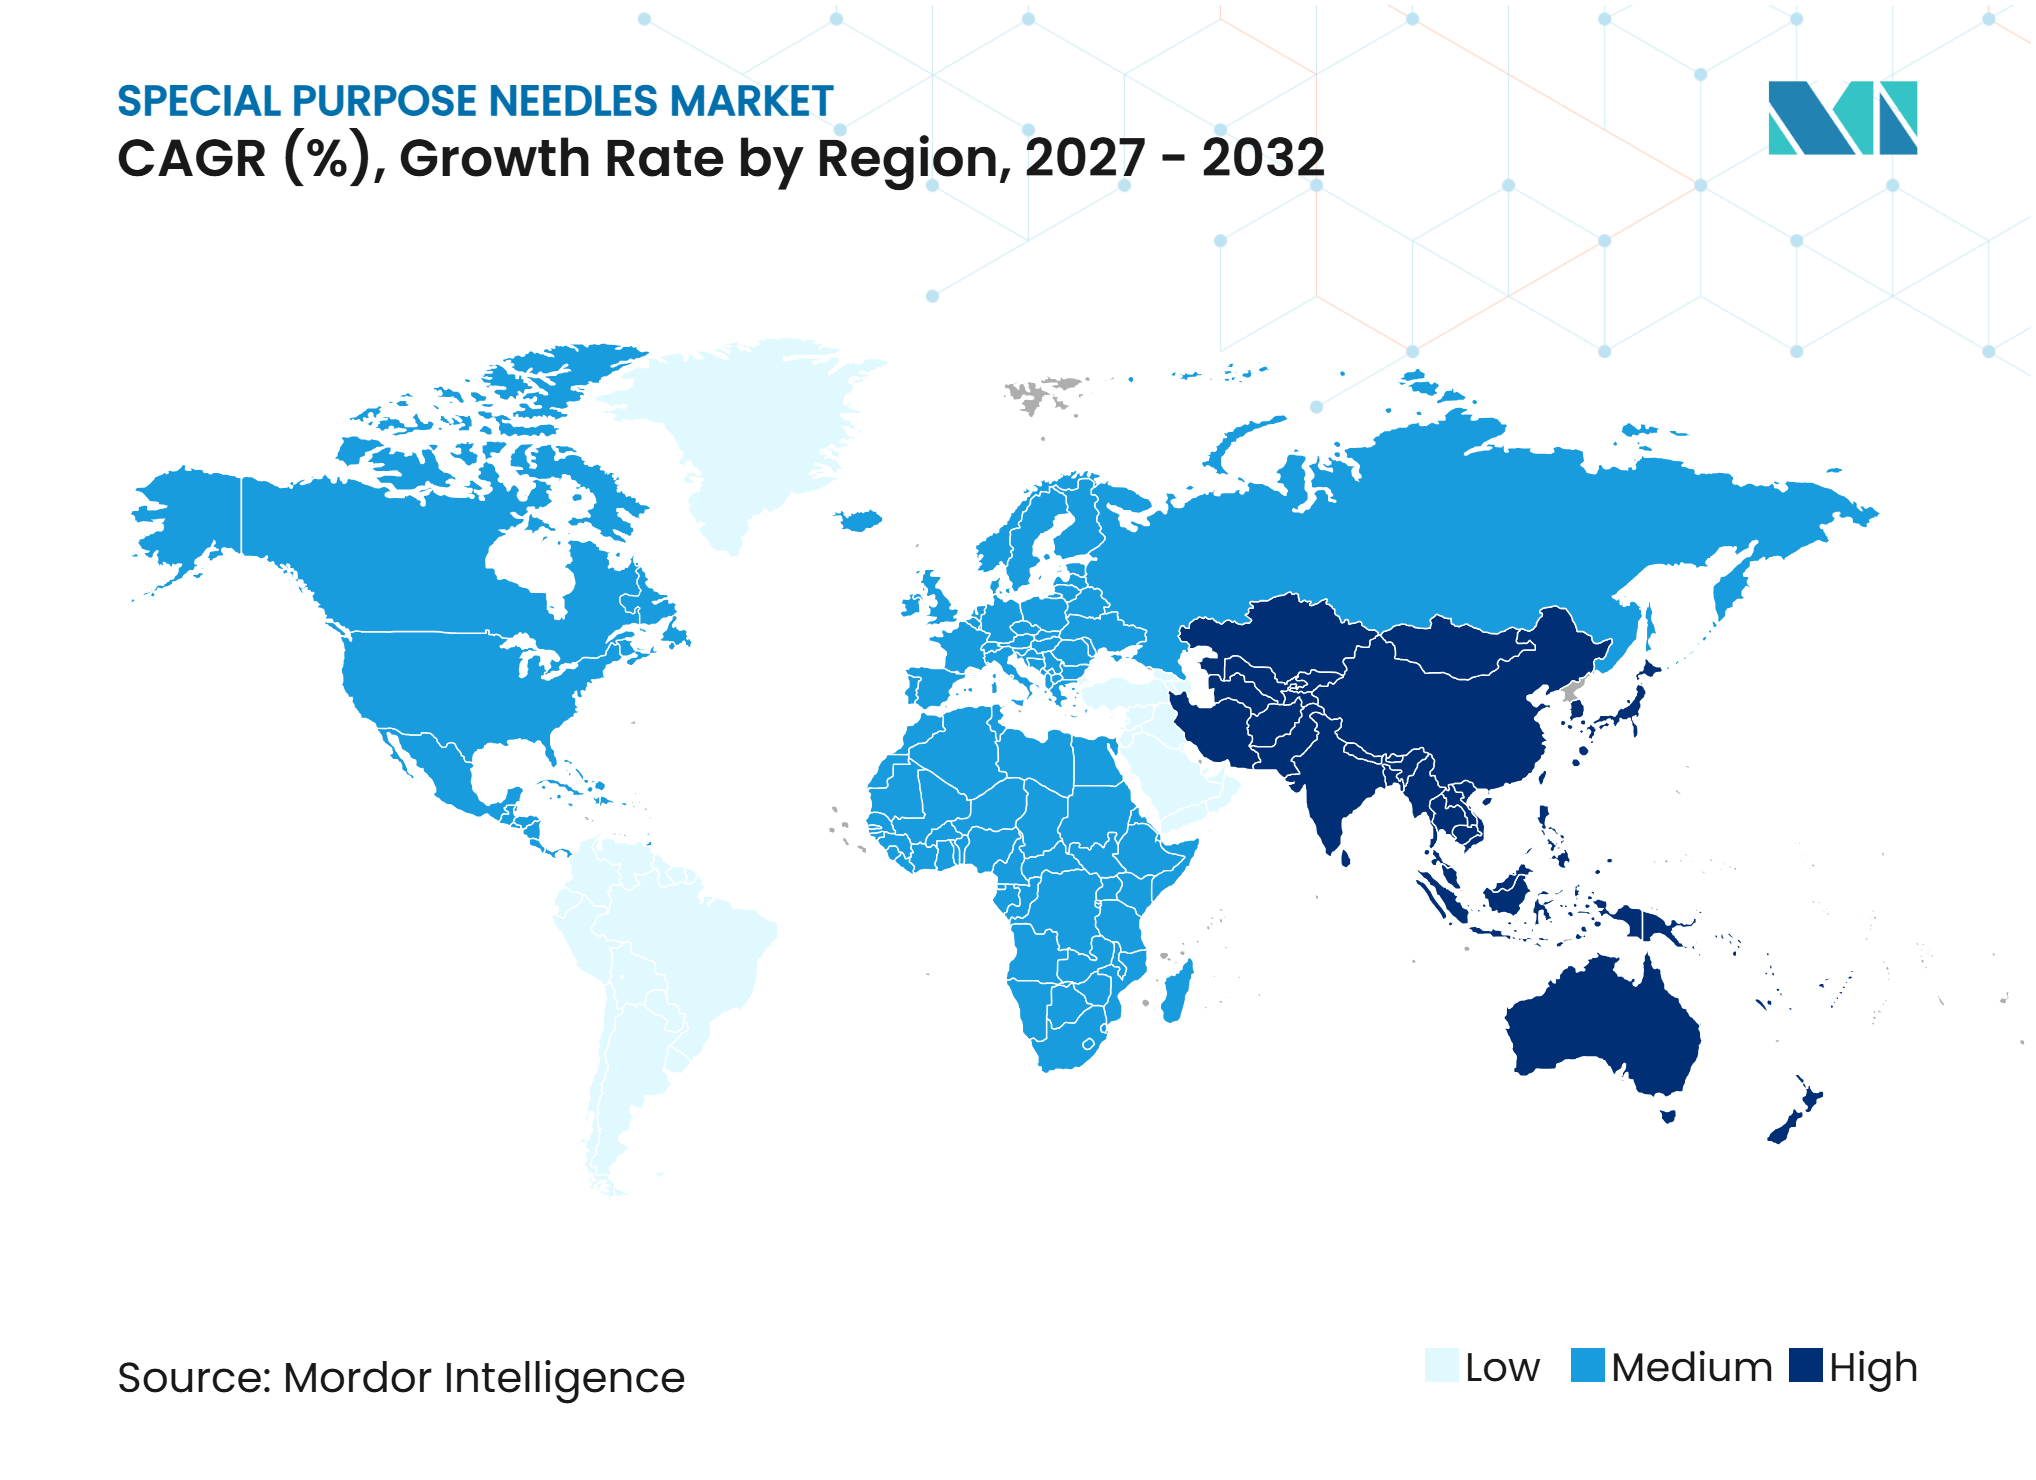
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
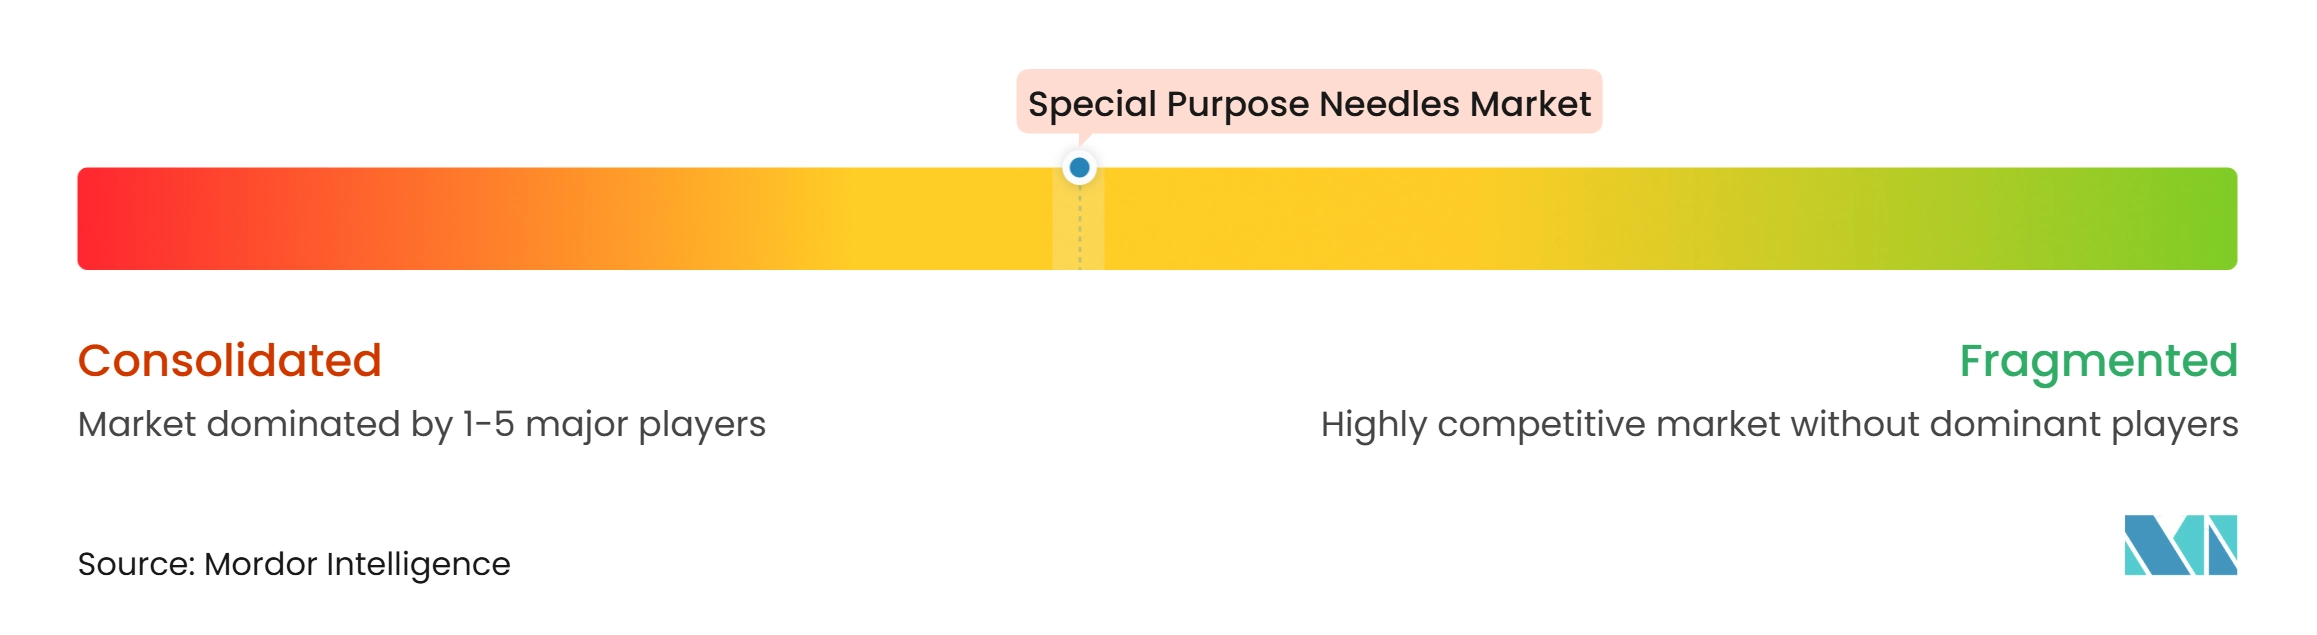
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Agujas de Uso Especial por Mordor Intelligence
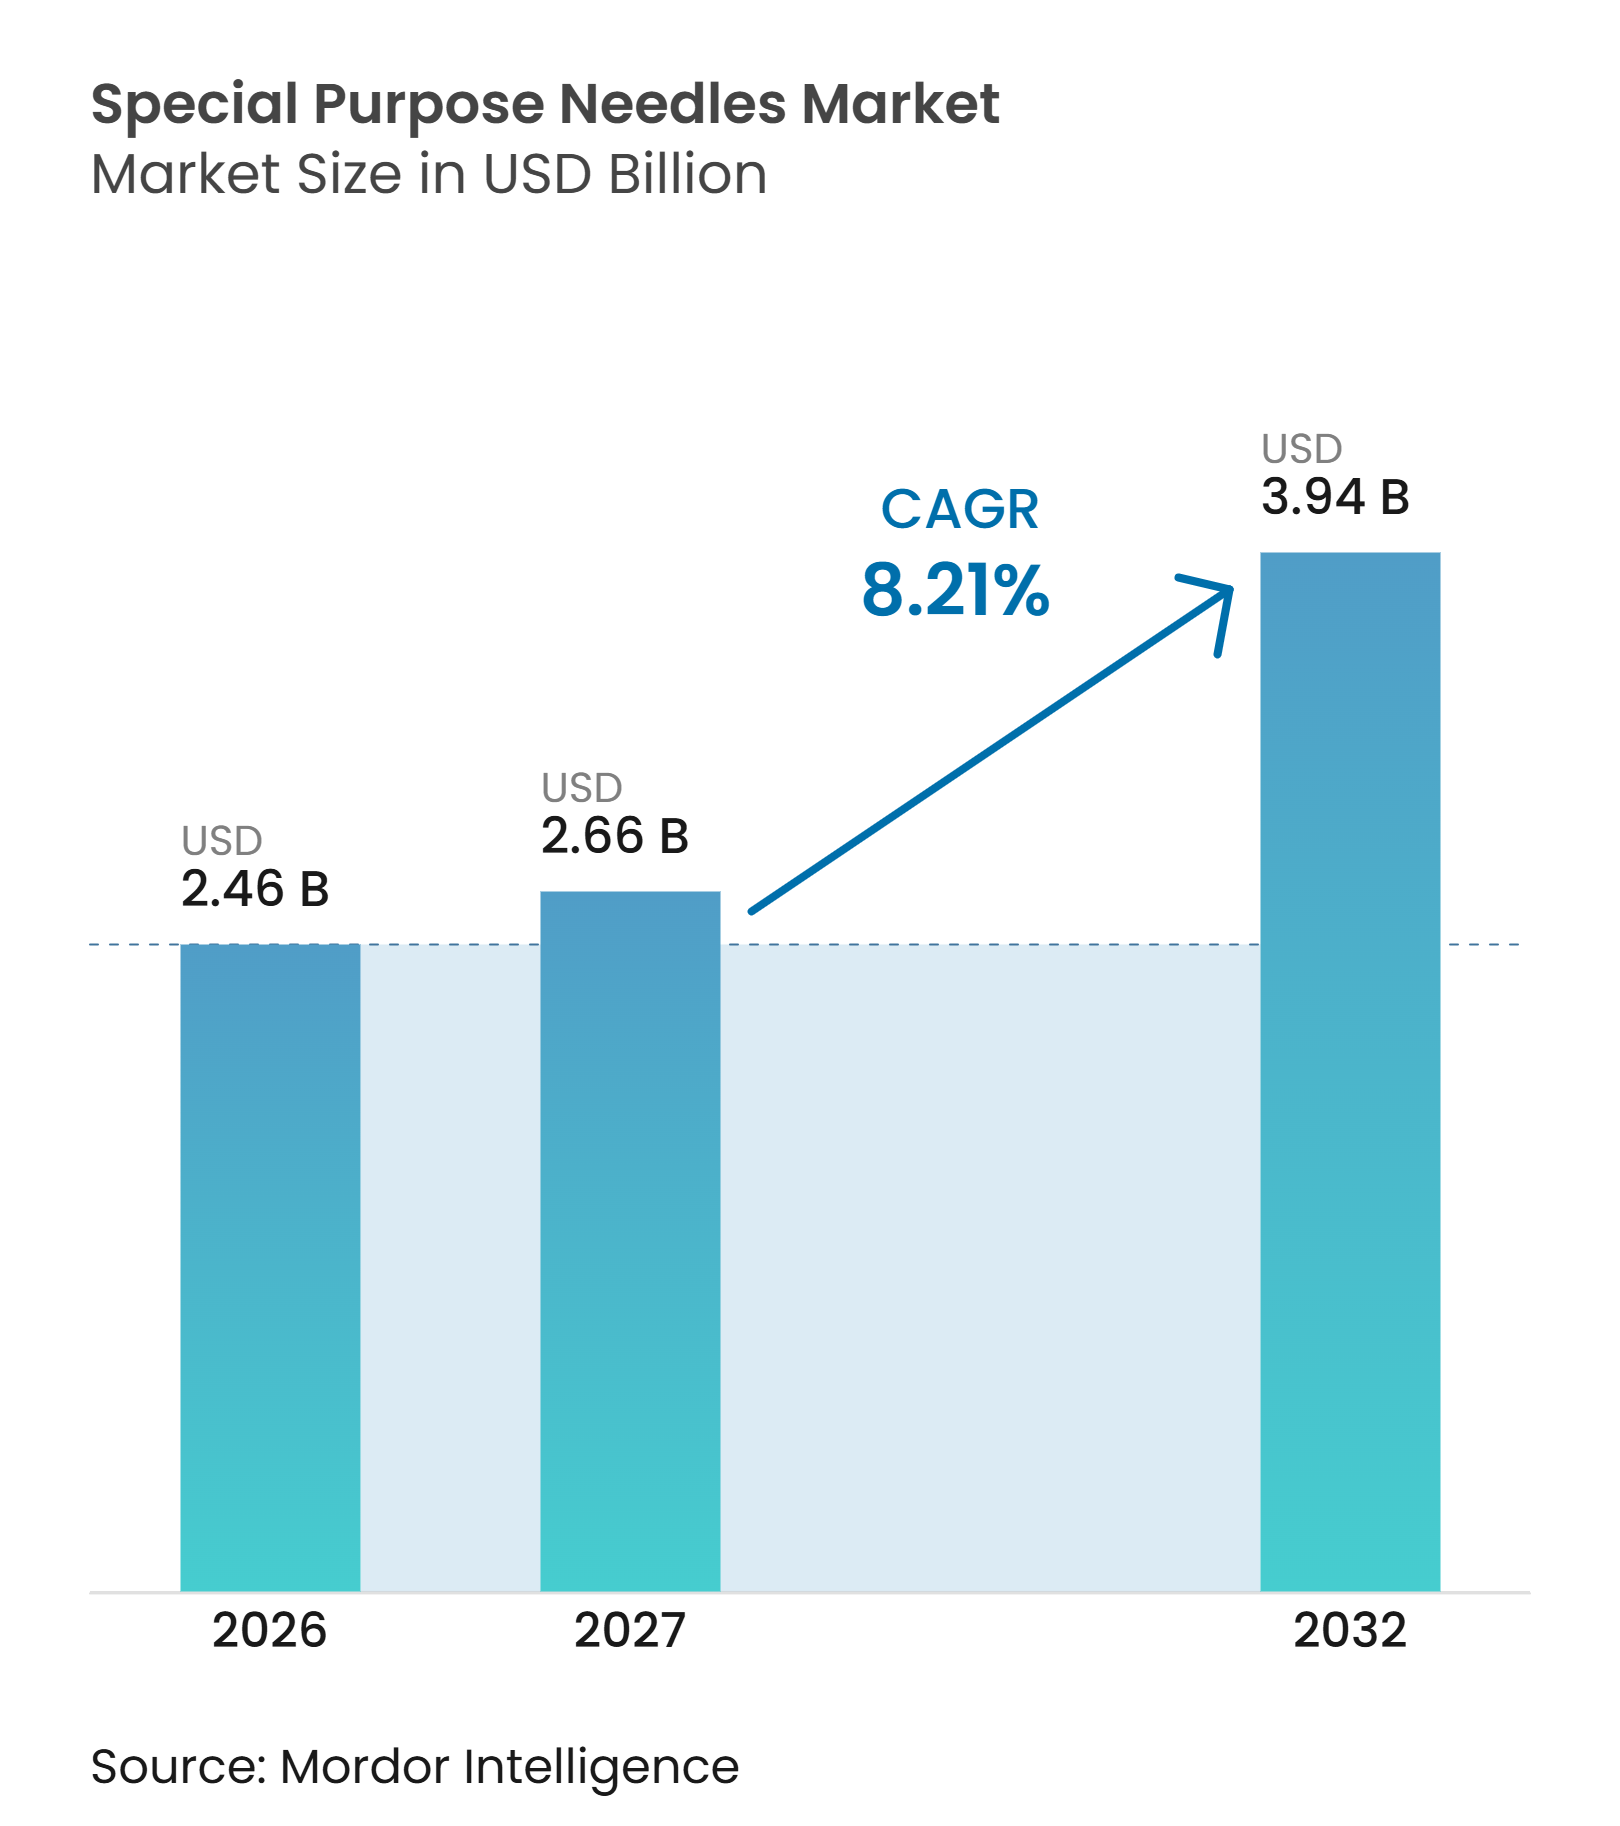
Se espera que el tamaño del Mercado de Agujas de Uso Especial crezca de 2,46 mil millones de USD en 2026 a 2,66 mil millones de USD en 2027 y se prevé que alcance los 3,94 mil millones de USD para 2032, a una CAGR del 8,21% durante el período 2027-2032.
El mercado de agujas de uso especial avanza hacia productos específicos para cada procedimiento que apoyan el diagnóstico del cáncer, el tratamiento de enfermedades crónicas y la atención mínimamente invasiva. La demanda se orienta hacia diseños compatibles con flujos de trabajo de ecografía, tomografía computarizada, sistemas robóticos y pruebas moleculares. Las características de seguridad y los formatos de un solo uso también están incrementando el valor de las adquisiciones más allá de las agujas consumibles convencionales. Los sistemas de salud otorgan mayor importancia a la fiabilidad del suministro tras las recientes escaseces de agujas de biopsia, que pusieron de manifiesto los límites de las compras de fuente única. Los fabricantes pueden competir a través de la compatibilidad del producto, el rendimiento clínico y un suministro confiable, en lugar de basarse únicamente en el precio.
Conclusiones Clave del Informe
- Por tipo de producto, las agujas de biopsia representaron el 17,5% de la participación del mercado de agujas de uso especial en 2026, mientras que se prevé que las agujas de catéter IV crezcan a una CAGR del 10,5% hasta 2032.
- Por aplicación, la recolección de muestras representó el 58,8% del tamaño del mercado de agujas de uso especial en 2026, mientras que se prevé que la administración de fármacos avance a una CAGR del 11,7% hasta 2032.
- Por usuario final, los hospitales y centros quirúrgicos representaron el 38,7% de la participación del mercado de agujas de uso especial en 2026, mientras que se prevé que los centros de diagnóstico por imagen y los laboratorios de patología se expandan a una CAGR del 11,5% hasta 2032.
- Por canal de distribución, la adquisición institucional directa representó el 32,8% del tamaño del mercado de agujas de uso especial en 2026, mientras que se prevé que los distribuidores de dispositivos médicos crezcan a una CAGR del 11,8% hasta 2032.
- Por geografía, América del Norte representó el 43,2% de la participación del mercado de agujas de uso especial en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 9,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Volumen de Detección del Cáncer y Biopsias Guiadas por Imagen | +2.50% | América del Norte y Europa como núcleo, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Preferencia por Procedimientos Mínimamente Invasivos | +2.00% | Global | Corto plazo (≤ 2 años) |
| Expansión del Manejo de Enfermedades Crónicas y Fármacos Inyectables | +1.50% | Asia-Pacífico como núcleo, con expansión hacia MEA y América del Sur | Largo plazo (≥ 4 años) |
| Crecimiento en la Adopción de Agujas de Seguridad Mejorada y de Un Solo Uso | +1.20% | Global, con ganancias tempranas en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Creciente Demanda de Muestreo Molecular Repetible en Oncología de Precisión | +0.80% | América del Norte, Europa Occidental, Japón | Mediano plazo (2-4 años) |
| Integración de Puntas Ecogénicas, Geometría Avanzada de Punta y Características de Agujas Inteligentes | +0.60% | América del Norte, Alemania, Francia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Volumen de Detección del Cáncer y Biopsias Guiadas por Imagen
Los programas de detección del cáncer están incrementando el número de procedimientos que requieren una recolección de tejido confiable. El mercado de agujas de uso especial se beneficia a medida que la guía por tomografía computarizada y ecografía extiende las biopsias a objetivos de difícil acceso. Un análisis del registro DeGIR de 2025, que abarcó 27.559 biopsias pulmonares guiadas por imagen en 212 centros, reportó una tasa de éxito técnico del 97,7% y un rendimiento diagnóstico del 94,3%. El diagnóstico ambulatorio también se está volviendo más común a medida que los procedimientos guiados por imagen se utilizan con mayor amplitud. Este entorno favorece los productos de biopsia de núcleo compatibles con tomografía computarizada desechables y las agujas de aspiración de pared delgada que apoyan la calidad de la muestra. También respalda diseños de productos capaces de obtener tejido suficiente para pruebas moleculares en un solo procedimiento.
Creciente Preferencia por Procedimientos Mínimamente Invasivos
Los sistemas de aspiración con aguja fina y biopsia de núcleo están reemplazando a la biopsia quirúrgica abierta en un conjunto más amplio de entornos clínicos. Este cambio impulsa la demanda de productos estériles de un solo uso que permiten el acceso a través de un trayecto más pequeño. Un artículo de 2025 en el Journal of Vascular and Interventional Radiology vinculó el mayor uso de biopsias guiadas por imagen con la elaboración de perfiles genómicos, las necesidades de ensayos clínicos y las bajas tasas de eventos adversos en comparación con las alternativas quirúrgicas[1]. Los proveedores también necesitan agujas que obtengan tejido suficiente en un solo paso y reduzcan los procedimientos repetidos. Cook Medical y Mendaera iniciaron en 2025 una colaboración para combinar la tecnología EchoTip con una plataforma robótica de mano para procedimientos urológicos percutáneos. Este acuerdo muestra cómo los fabricantes pueden integrarse en un flujo de trabajo de procedimientos robóticos en lugar de seguir siendo proveedores de una aguja independiente.
Expansión del Manejo de Enfermedades Crónicas y Fármacos Inyectables
El tratamiento inyectable para la diabetes, la obesidad y las afecciones autoinmunes está transformando la demanda de agujas de pluma y componentes de jeringas prellenables. La Asociación Americana de Diabetes declaró en sus estándares de 2025 que las plumas de insulina son preferidas para la terapia de múltiples inyecciones diarias en la mayoría de los casos. Los estándares también recomiendan plumas de insulina conectadas para pacientes con regímenes intensivos de insulina[2]. BD y Ypsomed ampliaron su asociación en enero de 2026 para desarrollar una jeringa prellenable de vidrio BD Neopak XtraFlow de 5,5 mL con una aguja de 8 milímetros y cánulas de pared más delgada para biológicos de alta viscosidad. El mercado de agujas de uso especial contiene, por tanto, tanto productos de alto volumen para regímenes de insulina establecidos como productos especializados para terapias biológicas más recientes. Esta división respalda formatos de mayor valor donde la viscosidad del fármaco, el volumen de la dosis y la facilidad de autoinyección requieren un diseño diferente.
Crecimiento en la Adopción de Agujas de Seguridad Mejorada y de Un Solo Uso
Los formatos de seguridad mejorada están reemplazando a las agujas convencionales en una gran base instalada. El cambio es especialmente importante donde se prefieren los mecanismos de seguridad pasivos porque no dependen de la activación por parte del usuario. Las instalaciones evalúan cada vez más las características de seguridad durante las decisiones de compra para las categorías de agujas de alto volumen. BD amplió la capacidad de fabricación nacional para dispositivos de inyección de seguridad mejorada, incluida la inversión en la fabricación de líneas IV en Utah durante 2025. Una vez que una instalación adopta un formato de seguridad mejorada, las preocupaciones clínicas y de reputación hacen menos probable un retorno a los productos convencionales. El ciclo de reemplazo resultante respalda los formatos de un solo uso en hospitales y otros entornos de atención regulados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Lesiones por Pinchazos de Aguja, Exposición a Infecciones y Responsabilidad por Eliminación de Objetos Cortopunzantes | –0.5% | Global, mayor carga en el sur y sudeste de Asia | Corto plazo (≤ 2 años) |
| Escasez de Operadores Calificados y Acceso Desigual a la Guía por Imagen | –0.4% | MEA, América del Sur, Asia-Pacífico rural | Mediano plazo (2-4 años) |
| Alto Costo de las Agujas Avanzadas Compatibles con Guía por Imagen | –0.5% | MEA, América del Sur, India rural | Largo plazo (≥ 4 años) |
| Inadecuación del Muestreo y Rendimiento Limitado de Tejido para Pruebas Moleculares Posteriores | –0.3% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Lesiones por Pinchazos de Aguja, Exposición a Infecciones y Responsabilidad por Eliminación de Objetos Cortopunzantes
Las lesiones por pinchazos de aguja pueden frenar la adopción cuando las instalaciones carecen de evidencia suficiente de validación de seguridad o enfrentan altos costos de eliminación. El mercado de agujas de uso especial también se beneficia de la necesidad de productos más seguros, pero las preocupaciones sobre riesgos pueden limitar las compras premium en entornos con recursos limitados. Una revisión de 2025 informó que la Organización Mundial de la Salud estimó una tasa promedio de lesiones por pinchazos de aguja del 43% en 113 países, con África reportando la mayor incidencia regional con un 51%. El gasto en cumplimiento básico de eliminación puede dejar menos fondos disponibles para productos especializados avanzados. Esta presión es mayor donde los presupuestos de seguridad se destinan a procesos básicos de manejo y eliminación de objetos cortopunzantes. La notificación incompleta de lesiones también puede ocultar la responsabilidad total que las instituciones necesitan gestionar.
Escasez de Operadores Calificados y Acceso Desigual a la Guía por Imagen
Los productos avanzados ecogénicos, asistidos por vacío y compatibles con robótica requieren operadores capacitados e imágenes en tiempo real. Este requisito limita la adopción donde los especialistas en intervención y los sistemas de guía por imagen no están disponibles de manera uniforme. El artículo de 2025 del Journal of Vascular and Interventional Radiology reportó tasas de biopsia no diagnóstica del 20% al 50%, según el procedimiento y el entorno. El muestreo fuera del objetivo, los métodos histológicos limitados y la débil interacción aguja-tejido pueden contribuir a este resultado. La brecha es más visible en entornos rurales y de menores ingresos, aunque los centros de alto volumen también pueden enfrentar limitaciones en la capacidad de formación. La formación mediante simulación y la tutoría remota pueden reducir la brecha, pero los fabricantes no pueden resolverla únicamente a través del diseño de la aguja.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
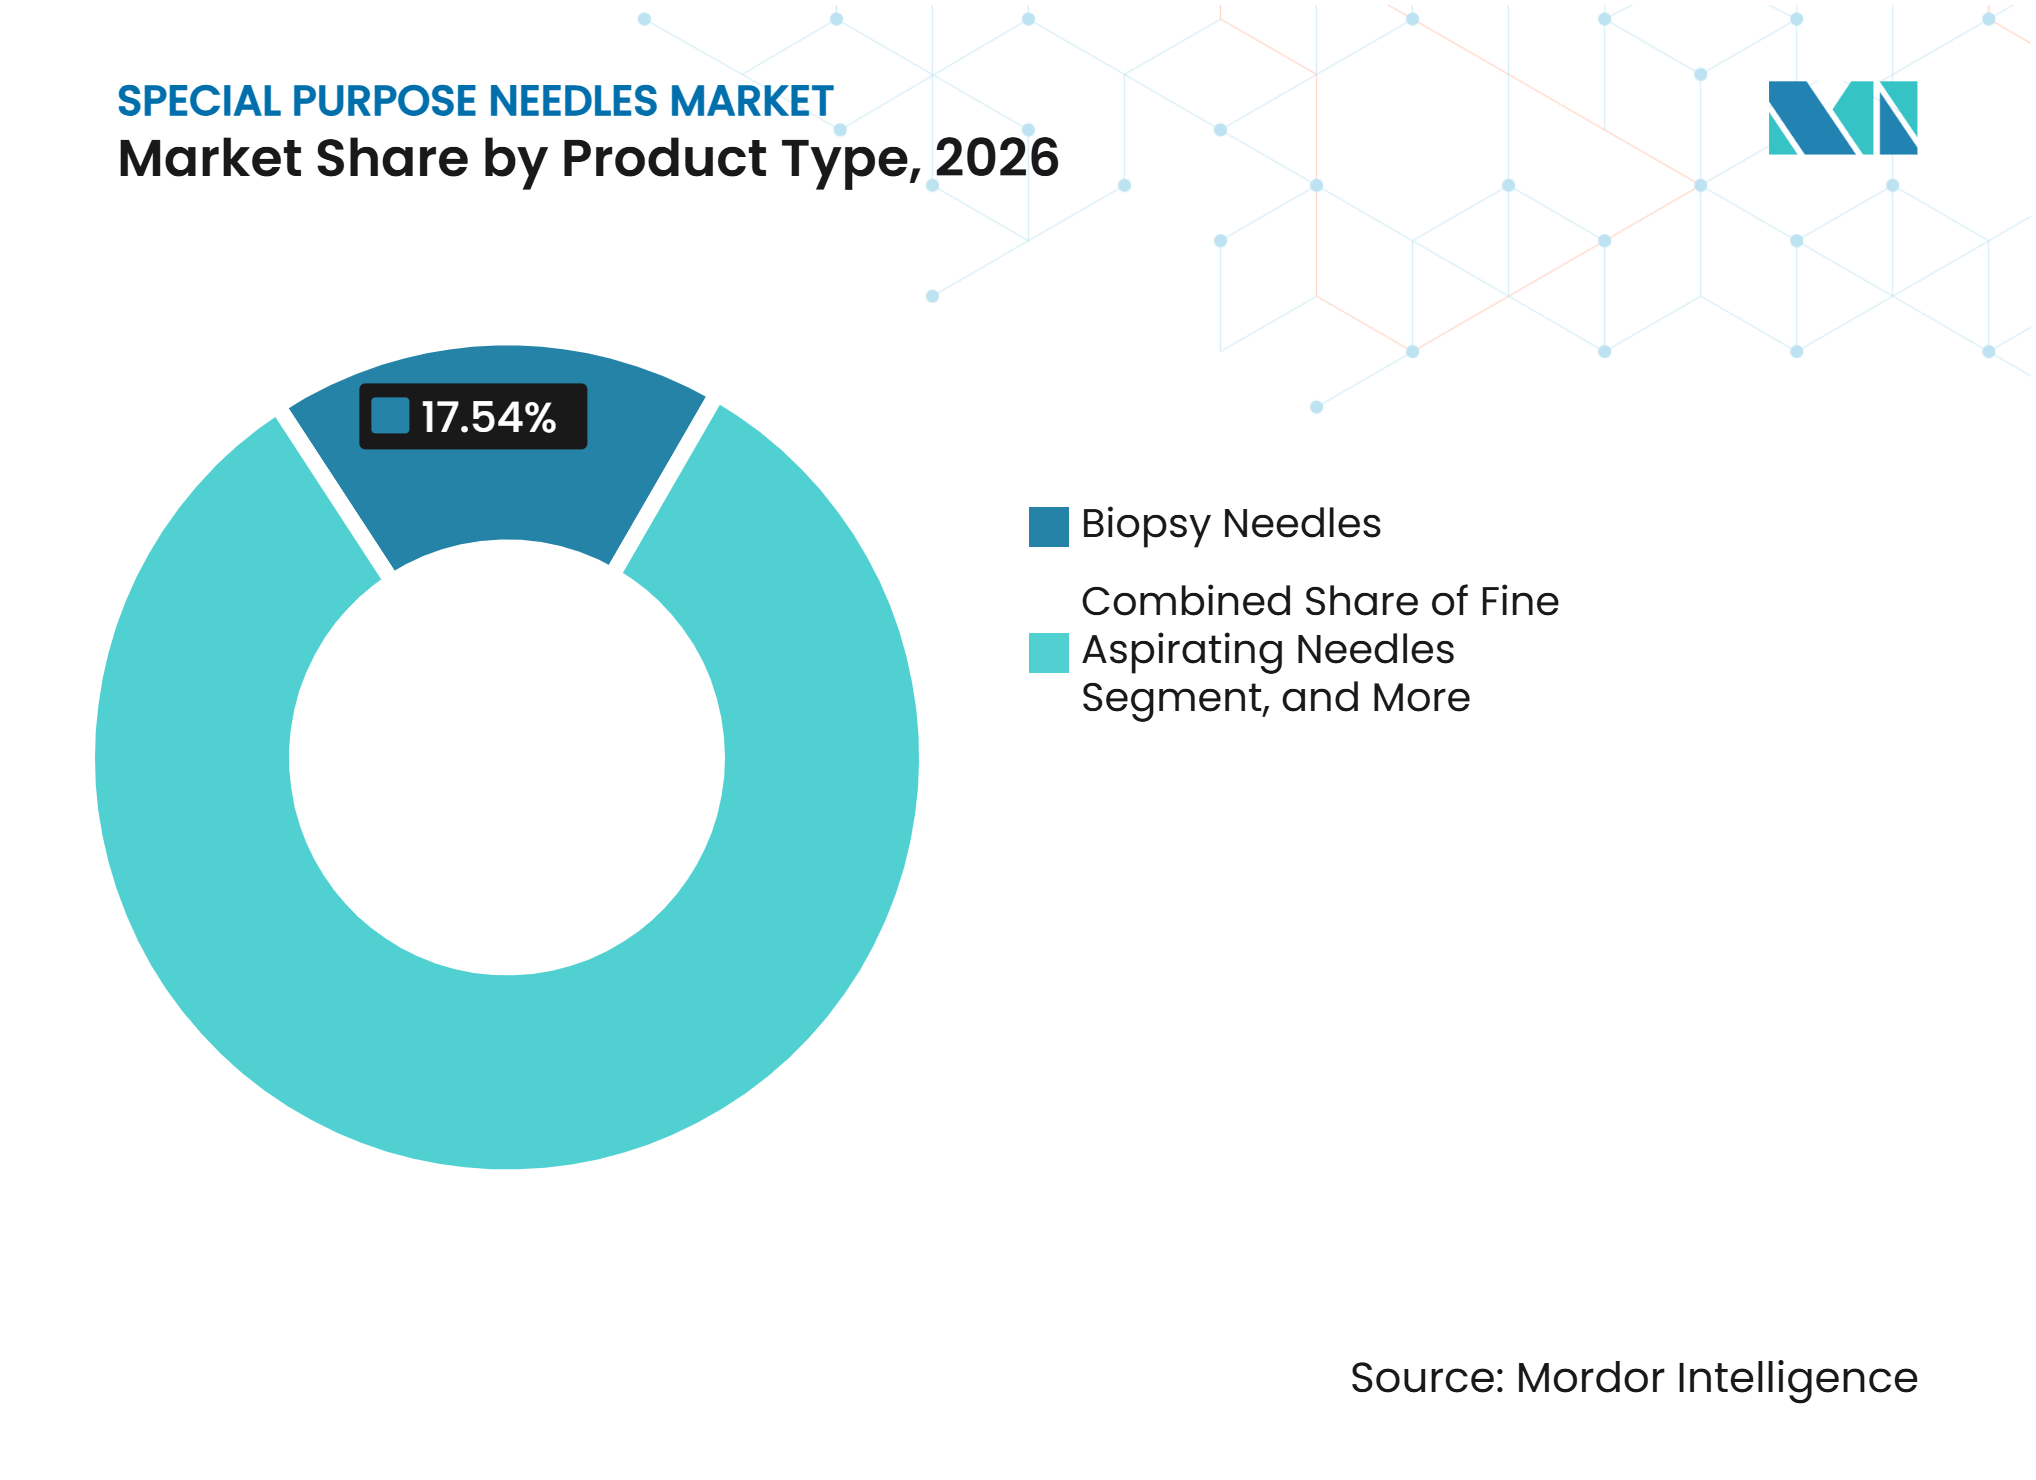
Las Agujas de Biopsia Lideran Mientras las Agujas de Catéter IV Ganan ImpulsoLas agujas de biopsia representaron el 17,5% de la participación del mercado de agujas de uso especial en 2026, convirtiéndolas en la categoría de producto más grande. Su posición refleja una mayor actividad diagnóstica en oncología y un uso más amplio de sistemas de biopsia asistida por vacío y de núcleo. El movimiento desde la cirugía de escisión hacia la adquisición de tejido percutáneo respalda la demanda recurrente de estos productos. Los formatos asistidos por vacío pueden recuperar núcleos de tejido más grandes en una sola inserción y preservar su orientación para la evaluación. Esta característica es importante cuando la elaboración de perfiles genómicos requiere material suficiente para las pruebas. El mercado de agujas de uso especial también incluye agujas de aspiración fina y de implantación para procedimientos especializados, mientras que las agujas de sutura siguen siendo una categoría estable y de alto volumen. El costo sigue siendo la principal consideración de compra para los productos de sutura, a diferencia de los sistemas de biopsia donde el rendimiento y la compatibilidad tienen mayor peso.
Se prevé que las agujas de catéter IV crezcan a una CAGR del 10,5% de 2027 a 2032, la tasa más alta en la segmentación de productos. El crecimiento proviene del cambio desde productos de cubo abierto hacia sistemas cerrados que limitan la exposición a la sangre en entornos de atención aguda. La cartera de catéteres IV periféricos de BD ha contribuido a establecer características de control de sangre a nivel del cubo en instalaciones de América del Norte y Europa. Las agujas hipodérmicas y de pluma siguen siendo productos de alto volumen, pero la demanda se está diferenciando por las formulaciones de GLP-1. Las recomendaciones FITTER Forward publicadas en 2025 reafirmaron los 4 mm como la longitud de aguja de pluma preferida para pacientes adultos, respaldando formatos más cortos y de pared más delgada. Los productos de biopsia de núcleo se utilizan por separado en flujos de trabajo de oncología intervencionista, y las agujas de implantación sirven para la colocación de semillas en oncología radioterápica y procedimientos de implantes liberadores de fármacos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Recolección de Muestras Mantiene la Escala Mientras la Administración de Fármacos se Expande Más RápidoLa recolección de muestras representó el 58,8% del tamaño del mercado de agujas de uso especial en 2026. Su escala está respaldada por los programas de biopsia oncológica y el trabajo de patología clínica que involucra muestras de sangre, tejido y citología. Los hospitales, las instalaciones ambulatorias y los laboratorios de referencia contribuyen a esta demanda. El requisito comercial está evolucionando desde la histomorfología rutinaria hacia la adecuación del tejido para la elaboración de perfiles genómicos. El artículo de 2025 del Journal of Vascular and Interventional Radiology señaló que las pruebas multiplexadas elevan las expectativas mínimas para el recuento de células de la muestra y el rendimiento de ADN. Las agujas que recolectan material suficiente en 1 paso mediante geometría de bisel optimizada, sistemas coaxiales o recuperación asistida por vacío pueden, por tanto, obtener una prima de rendimiento. Las agujas de recolección de sangre siguen siendo más dependientes del rendimiento, la selección estandarizada de calibre y el cumplimiento de seguridad.
Se prevé que la administración de fármacos crezca a una CAGR del 11,7% hasta 2032, la tasa más rápida entre las aplicaciones. Las agujas de pluma para terapia con insulina y GLP-1, los sistemas de catéter IV para infusiones y las agujas de implantación para depósitos locales respaldan esta trayectoria. La guía de 2025 de la Asociación Americana de Diabetes sobre plumas de insulina y plumas conectadas vincula las prácticas de atención de la diabetes con el uso continuo de agujas. Cook Regentec introdujo su Aguja de Infusión Terapéutica ProFusion durante 2025, utilizando una configuración de puerto lateral en espiral y alta visibilidad ecográfica para la administración intramuscular o subdérmica dirigida. Este producto ilustra cómo la medicina regenerativa y la terapia celular pueden crear requisitos más específicos que la administración intravenosa y subcutánea estándar. La industria de agujas de uso especial sirve, en consecuencia, a una gama más amplia de vías de administración de fármacos y entornos de tratamiento.
Por Usuario Final:
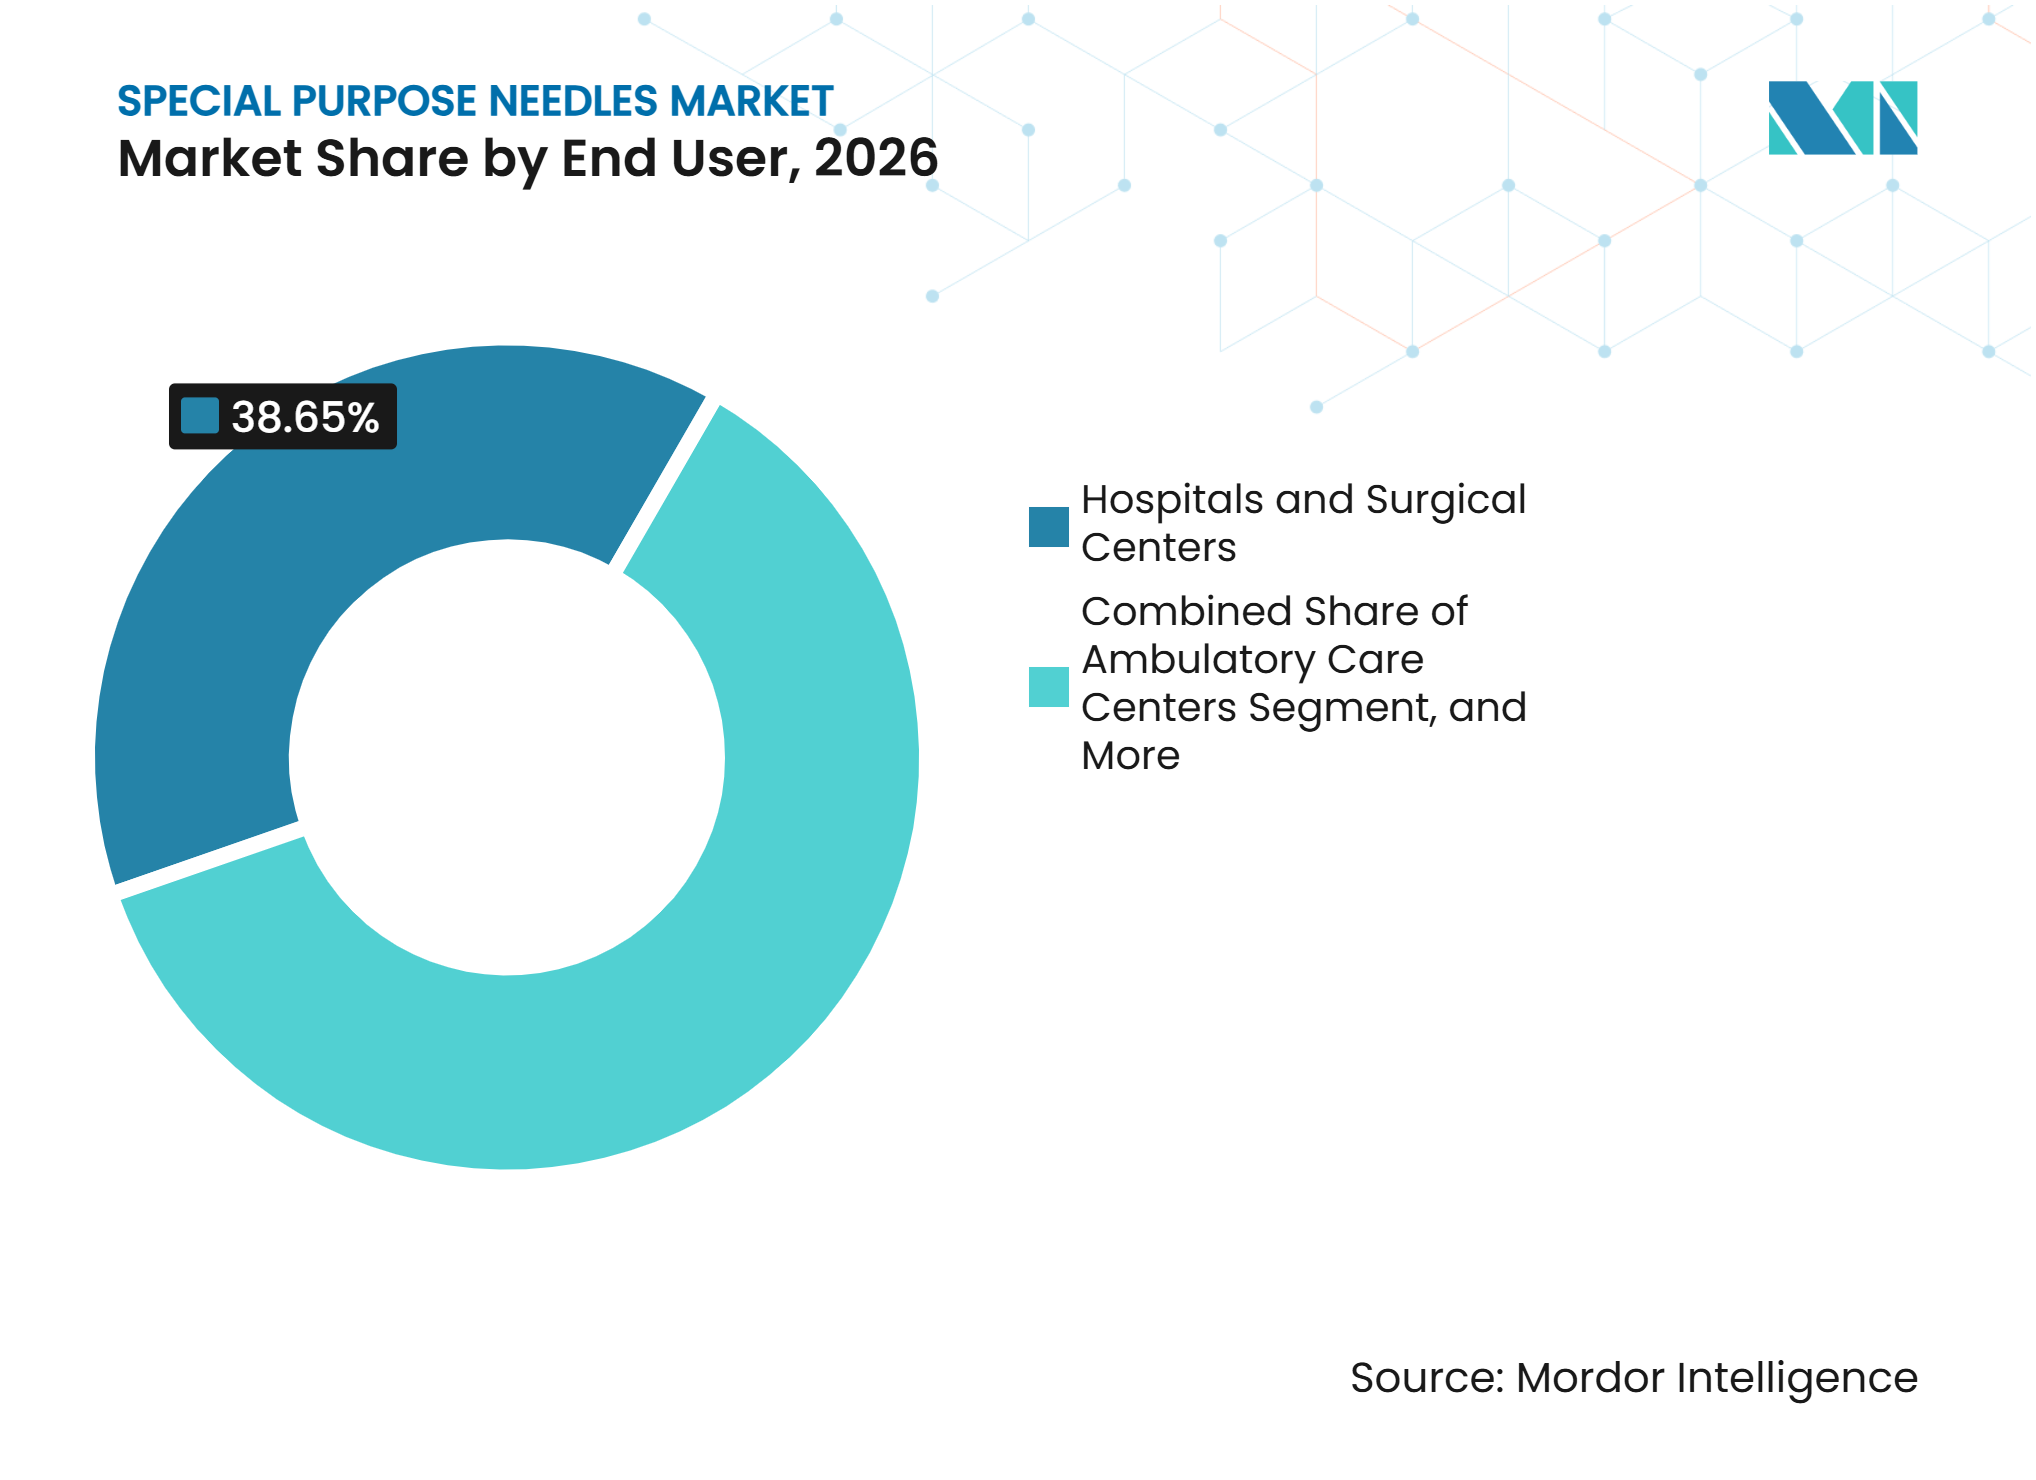
Los Hospitales Mantienen la Base Más Amplia Mientras los Centros de Diagnóstico Crecen Más RápidoLos hospitales y centros quirúrgicos representaron el 38,7% de la participación del mercado de agujas de uso especial en 2026. Utilizan la gama más amplia de productos en oncología, radiología intervencionista, cuidados intensivos, salas generales, quirófanos, dispensación en farmacia e infusión ambulatoria. Las agujas de biopsia apoyan la adquisición de tejido, mientras que las agujas de catéter IV se utilizan para el acceso vascular y los productos hipodérmicos se emplean en toda la atención. Las compras a nivel de sistema a través de organizaciones de compras grupales pueden comprimir los márgenes unitarios. También pueden acelerar la adopción de formatos de catéter IV de sistema cerrado cuando un sistema de salud cambia su producto estándar. Los centros de atención ambulatoria, las clínicas especializadas y las clínicas dentales representan la base adyacente de usuarios finales. Las consultas dentales mantienen la demanda de agujas de aspiración, mientras que las clínicas de atención primaria y especializadas utilizan más productos de pluma e hipodérmicos a medida que la prescripción de GLP-1 se generaliza.
Se prevé que los centros de diagnóstico por imagen y los laboratorios de patología avancen a una CAGR del 11,5% de 2027 a 2032. Su crecimiento refleja el traslado de la adquisición de tejido guiada por imagen desde las salas de radiología hospitalaria hacia sitios ambulatorios dedicados. Los pagadores en América del Norte y Europa Occidental favorecen los entornos de biopsia ambulatoria para la gestión de costos. Los protocolos de oncología de precisión también concentran la revisión de patología molecular dentro de redes de laboratorios especializados. Los procedimientos de mama, tiroides y musculoesqueléticos son adecuados para centros de imagen independientes cuando no se requiere respaldo quirúrgico. La biopsia de tejido sigue siendo importante incluso a medida que avanza la biopsia líquida, según un documento de opinión de expertos de la Sociedad Europea de Patología de 2026. Esto respalda el papel continuo de la aspiración fina guiada por ecografía, la biopsia de núcleo y los sistemas asistidos por vacío en la atención ambulatoria.

Por Canal de Distribución:
Los Contratos Directos Lideran Mientras los Distribuidores Abordan la Demanda ComplejaLa adquisición institucional directa representó el 32,8% del tamaño del mercado de agujas de uso especial en 2026. Los grandes sistemas hospitalarios y las redes de prestación integrada utilizan contratos directos para establecer precios y estándares de productos. El canal es particularmente importante en los Estados Unidos, donde los contratos de las organizaciones de compras grupales determinan la adopción en las instalaciones miembro. Becton Dickinson, Cardinal Health y B. Braun se benefician de relaciones que respaldan las transiciones de productos impulsadas por el cumplimiento normativo. La debilidad de una estructura directa de fuente única es su dependencia de un suministro predecible. La escasez de Hologic Brevera demostró que una interrupción puede obligar a los sistemas de salud a identificar alternativas y revisar los protocolos de biopsia. Los fabricantes, por tanto, necesitan resiliencia en el suministro además de capacidad de contratación directa.
Se prevé que los distribuidores de dispositivos médicos crezcan a una CAGR del 11,8% hasta 2032. Los hospitales de tamaño mediano, los centros ambulatorios y las instalaciones en mercados emergentes dependen de los distribuidores para gestionar la variedad de productos y el reabastecimiento. Estas organizaciones también pueden ayudar a las instalaciones a navegar por los requisitos de cumplimiento regional para productos especializados. Las farmacias hospitalarias siguen siendo importantes para las agujas de pluma y los formatos compatibles con jeringas prellenadas. Las farmacias minoristas apoyan el tratamiento de insulina autogestionado, y el comercio electrónico se está desarrollando donde las plataformas digitales de diabetes conectan la compra de productos con la gestión de la atención. Las normas para la venta de dispositivos médicos en canal abierto limitan el ritmo del comercio electrónico en comparación con los productos de consumo. El mercado de agujas de uso especial seguirá requiriendo enfoques separados para los contratos directos en atención aguda y los distribuidores que atienden la demanda más amplia del mercado intermedio.
Análisis Geográfico
América del Norte
América del Norte representó el 43,2% de la participación del mercado de agujas de uso especial en 2026. Los Estados Unidos respaldan esta posición a través de la detección del cáncer, la infraestructura de radiología intervencionista y las normas de seguridad para objetos cortopunzantes en el ámbito sanitario. La Norma sobre Patógenos de Transmisión Sanguínea de la Administración de Seguridad y Salud Ocupacional impulsa la sustitución de dispositivos convencionales por formatos más seguros, respaldando agujas de seguridad mejorada y productos IV de sistema cerrado en entornos de atención regulados[3]. La inversión de BD en 2025 en la fabricación de líneas IV en Utah y su expansión de la capacidad de jeringas de seguridad mejorada en Nebraska y Connecticut muestran el compromiso continuo del fabricante con el suministro nacional. Canadá y México también contribuyen a través de la detección del cáncer y la terapia con insulina, aunque su precio por unidad es más bajo.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 9,5% de 2027 a 2032. El envejecimiento de la población, el tratamiento de enfermedades crónicas y la expansión de la infraestructura hospitalaria están aumentando la demanda en China, India, Japón, Corea del Sur y el sudeste asiático. BD amplió la capacidad de fabricación de dispositivos de inyección avanzados en Asia durante enero de 2026 para apoyar los programas regionales de vacunación y la demanda de formatos de seguridad mejorada. Japón y Corea del Sur tienen un alto gasto por procedimiento y prácticas de acreditación hospitalaria que respaldan productos especializados de un solo uso y trazables, mientras que el tamaño del mercado de agujas de uso especial en Asia-Pacífico está determinado por la creciente capacidad hospitalaria, los requisitos de registro local y las asociaciones de distribución.
Europa, Oriente Medio y África, y América del Sur
Europa sigue siendo una importante base regional para la adquisición avanzada de biopsias y catéteres IV, especialmente en Alemania, el Reino Unido y Francia. Un informe del registro DeGIR de 2025 que abarcó 17.397 biopsias óseas diagnósticas guiadas por imagen en 214 centros de Alemania, Austria y Suiza registró una tasa de éxito técnico del 98,9%. El documento de la Sociedad Europea de Patología de 2026 reafirmó que la biopsia de tejido percutáneo sigue siendo central para el diagnóstico del cáncer a medida que se desarrolla la biopsia líquida. Los países del GCC respaldan los formatos premium a través de redes de atención médica privada y un alto gasto en salud, mientras que otros mercados de Oriente Medio y África prefieren productos de menor costo debido a limitaciones presupuestarias y de guía por imagen. Brasil y Argentina respaldan la demanda de productos de biopsia oncológica y agujas de pluma, pero la variación en el reembolso y los costos de importación limitan la adopción rápida de diseños avanzados.
Panorama Competitivo
Concentración del Mercado
Becton, Dickinson and Company, B. Braun Melsungen AG, Medtronic, Cook Medical, Boston Scientific y Hologic ocupan posiciones de liderazgo en el mercado de agujas de uso especial. Sus fortalezas incluyen escala de fabricación, credenciales regulatorias y acceso a contratos a nivel de sistema. Estas ventajas son más sólidas en agujas de biopsia y productos de catéter IV, donde las calificaciones clínicas y el suministro confiable son importantes. Las normas ISO 10555 e ISO 23908 establecen una línea base para el cumplimiento de seguridad de catéteres IV y objetos cortopunzantes en entornos de compra regulados. Esta combinación eleva la barrera de entrada para los proveedores que carecen de sistemas de calidad y acceso a contratos comparables.
La colaboración de Cook Medical en 2025 con Mendaera conecta su tecnología EchoTip con guía robótica de mano para intervención urológica. Boston Scientific identificó la Aguja EUS Rivos como un producto en desarrollo para su segmento de endoscopia en su Día del Inversor de 2025. Hologic aumentó el suministro alternativo de agujas Eviva durante la interrupción de Brevera, demostrando que la continuidad de la fabricación puede influir en la posición competitiva. El mercado de agujas de uso especial está moderadamente consolidado entre los grandes proveedores, pero los equipos de adquisición siguen abiertos a alternativas cuando el riesgo de suministro se hace evidente. Esto brinda a los proveedores especializados capaces la oportunidad de ganar negocios en aplicaciones específicas.
Las agujas de bloqueo nervioso SonoPlex II de PAJUNK utilizan graduaciones reflectoras de 360 grados para mejorar la visibilidad del eje y la punta durante los procedimientos guiados por ecografía. Argon Medical Devices, BPB MEDICA, Somatex Medical Technologies y Merit Medical Systems también participan en categorías especializadas. Virchow Medical recaudó 4 millones de USD en 2025 para avanzar en su Sistema de Captura de Biopsia Crow's Nest para la recuperación de células tumorales residuales de agujas de biopsia desechadas.
Líderes de la Industria de Agujas de Uso Especial
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
-
Boston Scientific Corporation
-
Medtronic plc
-
Argon Medical Devices
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Agujas de Uso Especial Empresas cubiertas en este informe
- Argon Medical Devices
- Beckton Dickinson
- B. Braun
- Boston Scientific
- Medtronic
- Cook Group
- Merit Medical Systems
- Hologic
- Conmed
- Olympus
- Cardinal Health
- Stryker
- PAJUNK GmbH Medizintechnologie
- BPB MEDICA - Biopsybell
- INRAD
- Ranfac
- Medax S.r.l.
- Mermaid Medical
- Somatex Medical Technologies GmbH
- DTR Medical Ltd
Desarrollos recientes de la industria en Mercado de Agujas de Uso Especial
- Noviembre de 2026: Hologic recibió la autorización 510(k) de la FDA para la aguja Brevera 9G, un hito importante hacia el retorno completo al mercado del Sistema de Biopsia de Mama Brevera. La FDA había advertido en junio de 2026 que la escasez provocada por el retiro en enero de 2026 por parte de Hologic de todas las agujas desechables Brevera de calibre 9 por riesgo de contaminación con partículas metálicas y plásticas persistiría hasta marzo de 2027. En el ínterin, Hologic aumentó significativamente el suministro de sus agujas de biopsia Eviva mediante importantes inversiones en fabricación, personal adicional y turnos de producción ampliados.
- Octubre de 2026: Las líneas de agujas de biopsia de Argon Medical Devices, incluidos los instrumentos de núcleo completo de calibre 16 con y sin configuraciones coaxiales y los códigos de producto FIB157, FIB158, FIB162 y FIB163, fueron retiradas temporalmente del catálogo en línea de NHS Supply Chain en el Reino Unido, con una restauración parcial prevista para noviembre de 2026. La interrupción del suministro llevó a los equipos de adquisición de todo el Reino Unido a identificar alternativas secundarias, poniendo de relieve los riesgos de concentración en la cadena de suministro en el segmento europeo de agujas de biopsia especializadas.
- Marzo de 2026: Cook Medical lanzó 2 nuevos productos urológicos de un solo uso en los Estados Unidos y Canadá: el Introductor de Acceso Ureteral con Succión Syfonix y el Ureteroscopio Flexible de Un Solo Uso Ascend de 7,5 Fr, ampliando su cartera de instrumentos urológicos desechables que apoyan el acceso basado en agujas en procedimientos de manejo de cálculos renales.
- Julio de 2025: La FDA otorgó la autorización 510(k) a la Aguja de Recolección de Sangre Vacutainer Eclipse de BD, K243207, una aguja de recolección de sangre estéril de un solo uso con un escudo de seguridad integrado diseñado para activación manual después de la venopunción, con el fin de prevenir lesiones accidentales por pinchazos de aguja durante la recolección de múltiples muestras de sangre venosa.
Alcance del Informe Global del Mercado de Agujas de Uso Especial
Según el alcance del informe, las agujas de uso especial son agujas diseñadas para procedimientos médicos o aplicaciones específicas, como biopsia, aspiración, anestesia espinal o administración de fármacos. A menudo tienen formas, longitudes, calibres o puntas especializadas para mejorar la precisión y la seguridad.
El mercado de agujas de uso especial está segmentado por tipo de producto, aplicación, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en agujas de aspiración fina, agujas de biopsia, agujas de biopsia de núcleo, agujas de biopsia asistida por vacío, agujas hipodérmicas, agujas de pluma, agujas de sutura, agujas de catéter IV, agujas de implantación y otros tipos de productos. Por aplicación, el mercado está segmentado en recolección de muestras y administración de fármacos. Por usuario final, el mercado está segmentado en hospitales y centros quirúrgicos, centros de diagnóstico por imagen y laboratorios de patología, centros de atención ambulatoria, clínicas especializadas y clínicas dentales, y otros usuarios finales. Por canal de distribución, el mercado está segmentado en adquisición institucional directa, distribuidores de dispositivos médicos, farmacias hospitalarias, farmacias minoristas y droguerías, y comercio electrónico. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Agujas de Aspiración Fina |
| Agujas de Biopsia |
| Agujas de Biopsia de Núcleo |
| Agujas de Biopsia Asistida por Vacío |
| Agujas Hipodérmicas |
| Agujas de Pluma |
| Agujas de Sutura |
| Agujas de Catéter IV |
| Agujas de Implantación |
| Otros Tipos de Productos |
| Recolección de Muestras |
| Administración de Fármacos |
| Hospitales y Centros Quirúrgicos |
| Centros de Diagnóstico por Imagen y Laboratorios de Patología |
| Centros de Atención Ambulatoria |
| Clínicas Especializadas y Clínicas Dentales |
| Otros Usuarios Finales |
| Adquisición Institucional Directa |
| Distribuidores de Dispositivos Médicos |
| Farmacias Hospitalarias |
| Farmacias Minoristas y Droguerías |
| Comercio Electrónico |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Agujas de Aspiración Fina | |
| Agujas de Biopsia | ||
| Agujas de Biopsia de Núcleo | ||
| Agujas de Biopsia Asistida por Vacío | ||
| Agujas Hipodérmicas | ||
| Agujas de Pluma | ||
| Agujas de Sutura | ||
| Agujas de Catéter IV | ||
| Agujas de Implantación | ||
| Otros Tipos de Productos | ||
| Por Aplicación | Recolección de Muestras | |
| Administración de Fármacos | ||
| Por Usuario Final | Hospitales y Centros Quirúrgicos | |
| Centros de Diagnóstico por Imagen y Laboratorios de Patología | ||
| Centros de Atención Ambulatoria | ||
| Clínicas Especializadas y Clínicas Dentales | ||
| Otros Usuarios Finales | ||
| Por Canal de Distribución | Adquisición Institucional Directa | |
| Distribuidores de Dispositivos Médicos | ||
| Farmacias Hospitalarias | ||
| Farmacias Minoristas y Droguerías | ||
| Comercio Electrónico | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de agujas de uso especial para 2032?
Se proyecta que el mercado de agujas de uso especial alcance los 3,94 mil millones de USD para 2032, expandiéndose a una CAGR del 8,2% desde 2027.
¿Qué categoría de producto lidera la demanda de agujas de uso especial?
Las agujas de biopsia lideran la segmentación de productos con una participación del 17,5% en 2026, respaldadas por el diagnóstico oncológico guiado por imagen.
¿Qué aplicación está creciendo más rápido para las agujas de uso especial?
Se prevé que la administración de fármacos crezca a una CAGR del 11,7% hasta 2032, respaldada por agujas de pluma, sistemas IV y nuevas terapias biológicas.
¿Por qué las agujas de seguridad mejorada son cada vez más importantes?
Las normas de seguridad y la demanda de menor riesgo de exposición respaldan la adopción, mientras que BD amplió la capacidad de dispositivos de inyección de seguridad mejorada en los Estados Unidos durante 2025.
¿Qué región tiene la mayor participación del mercado de agujas de uso especial?
América del Norte representó el 43,2% de la participación en 2026, respaldada por la detección del cáncer, la atención guiada por imagen y el cumplimiento de la seguridad laboral.
¿Cómo están afectando los centros de diagnóstico por imagen a la demanda de agujas?
Se prevé que los centros de diagnóstico por imagen y los laboratorios de patología se expandan a una CAGR del 11,5% a medida que más adquisiciones de tejido guiadas por imagen se trasladan a entornos ambulatorios.