
Taille et Part du Marché des Aiguilles à Usage Spécial
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.66 Milliards de dollars |
| Taille du Marché (2032) | 3.94 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.21 % |
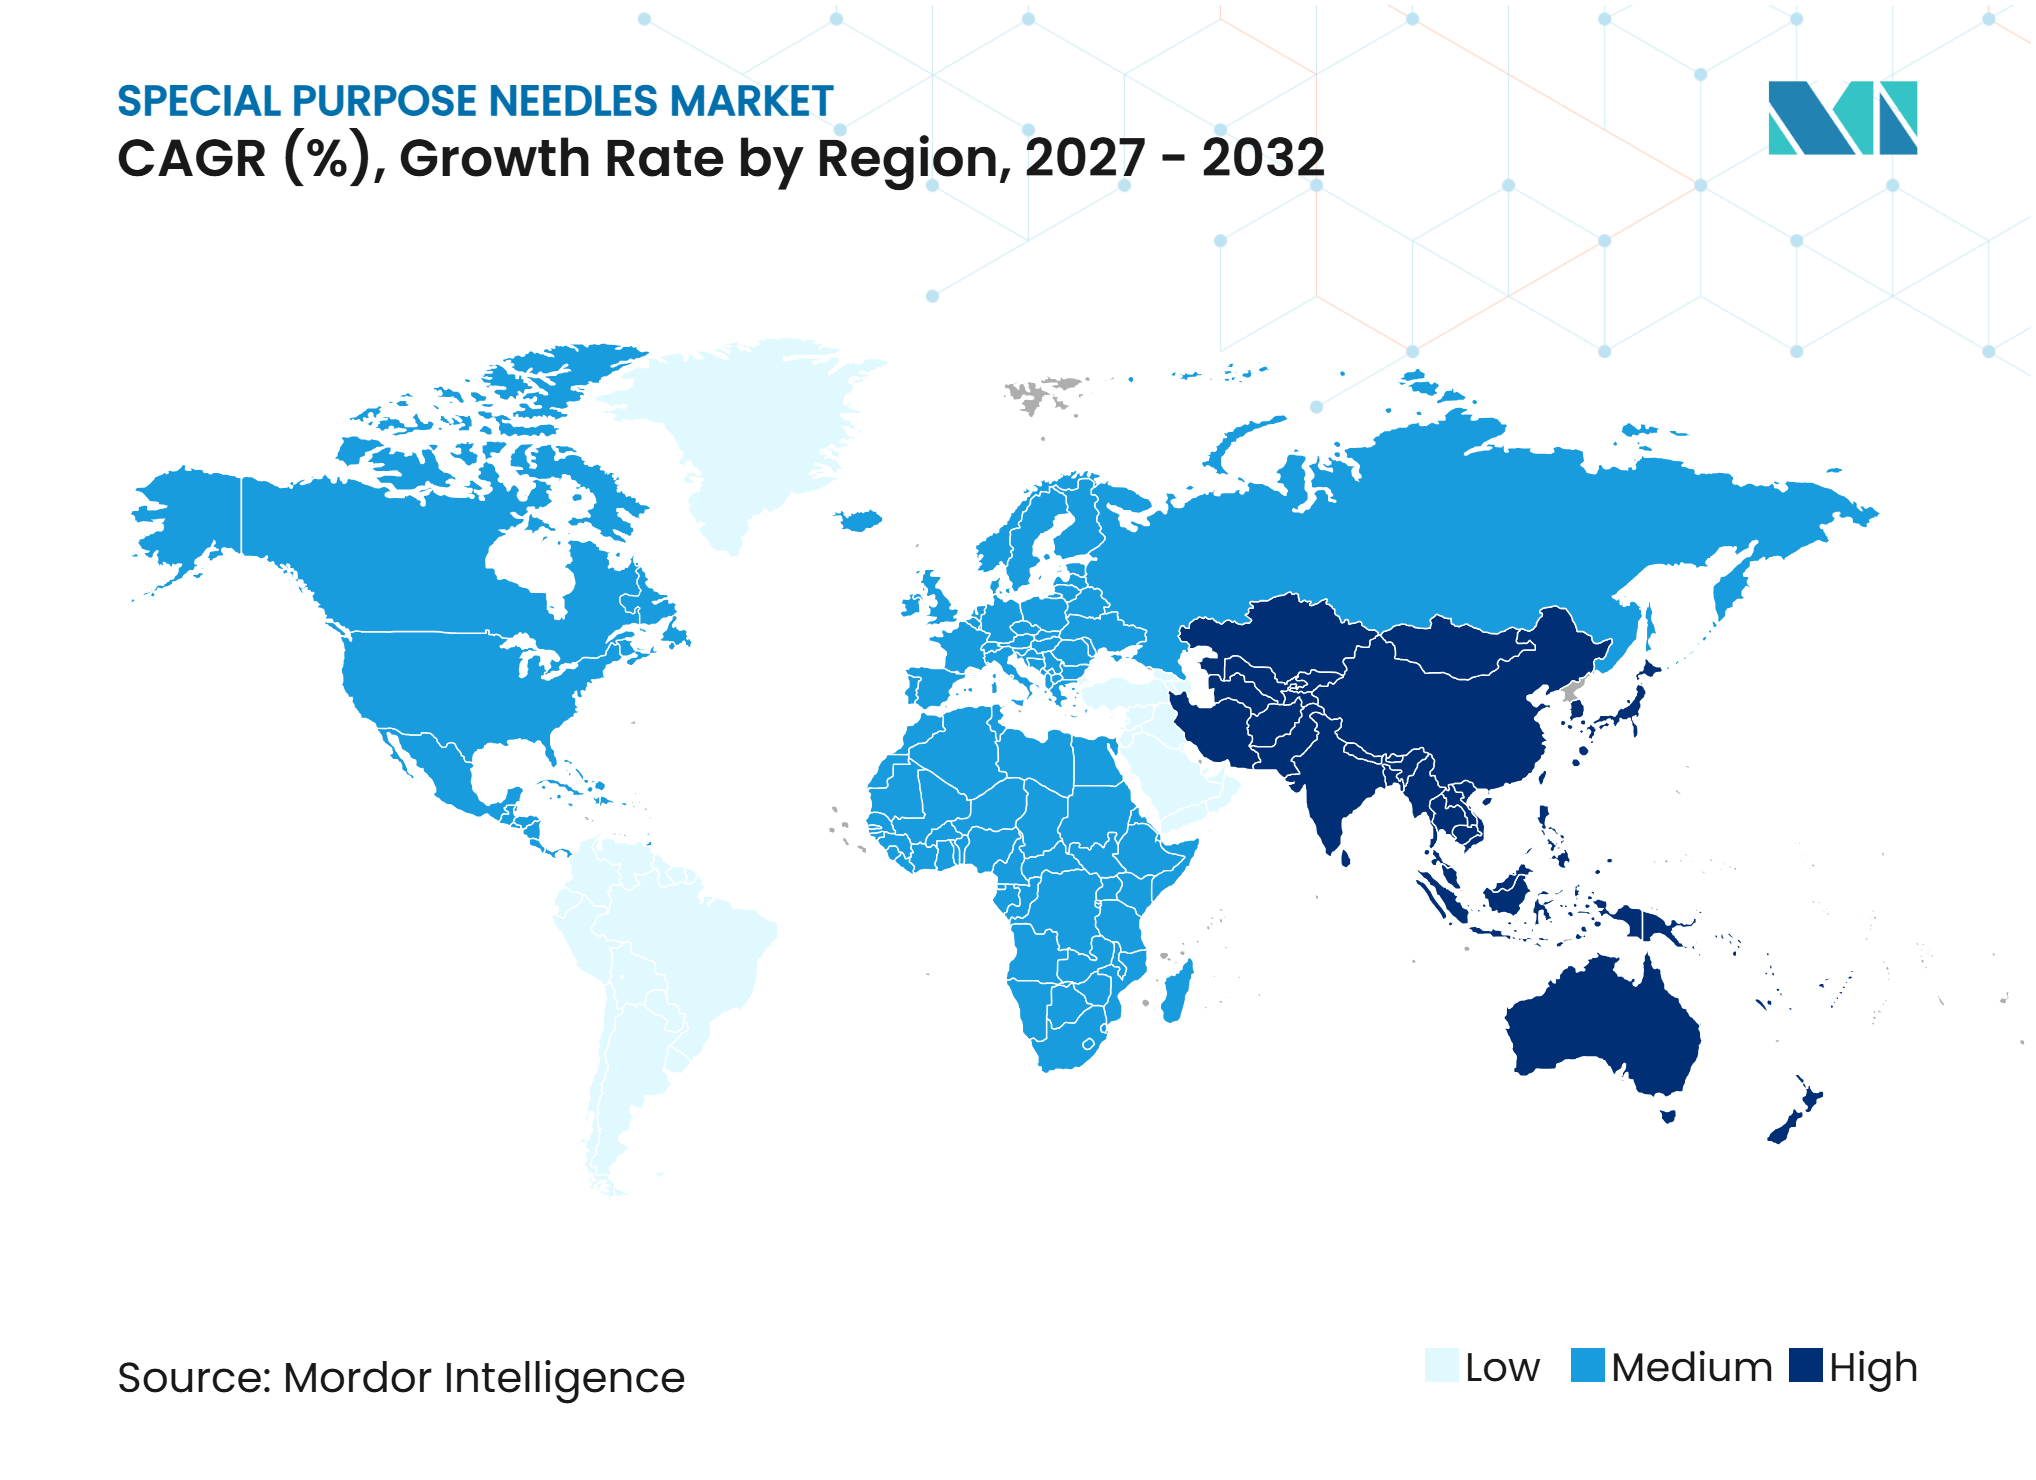
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Aiguilles à Usage Spécial par Mordor Intelligence
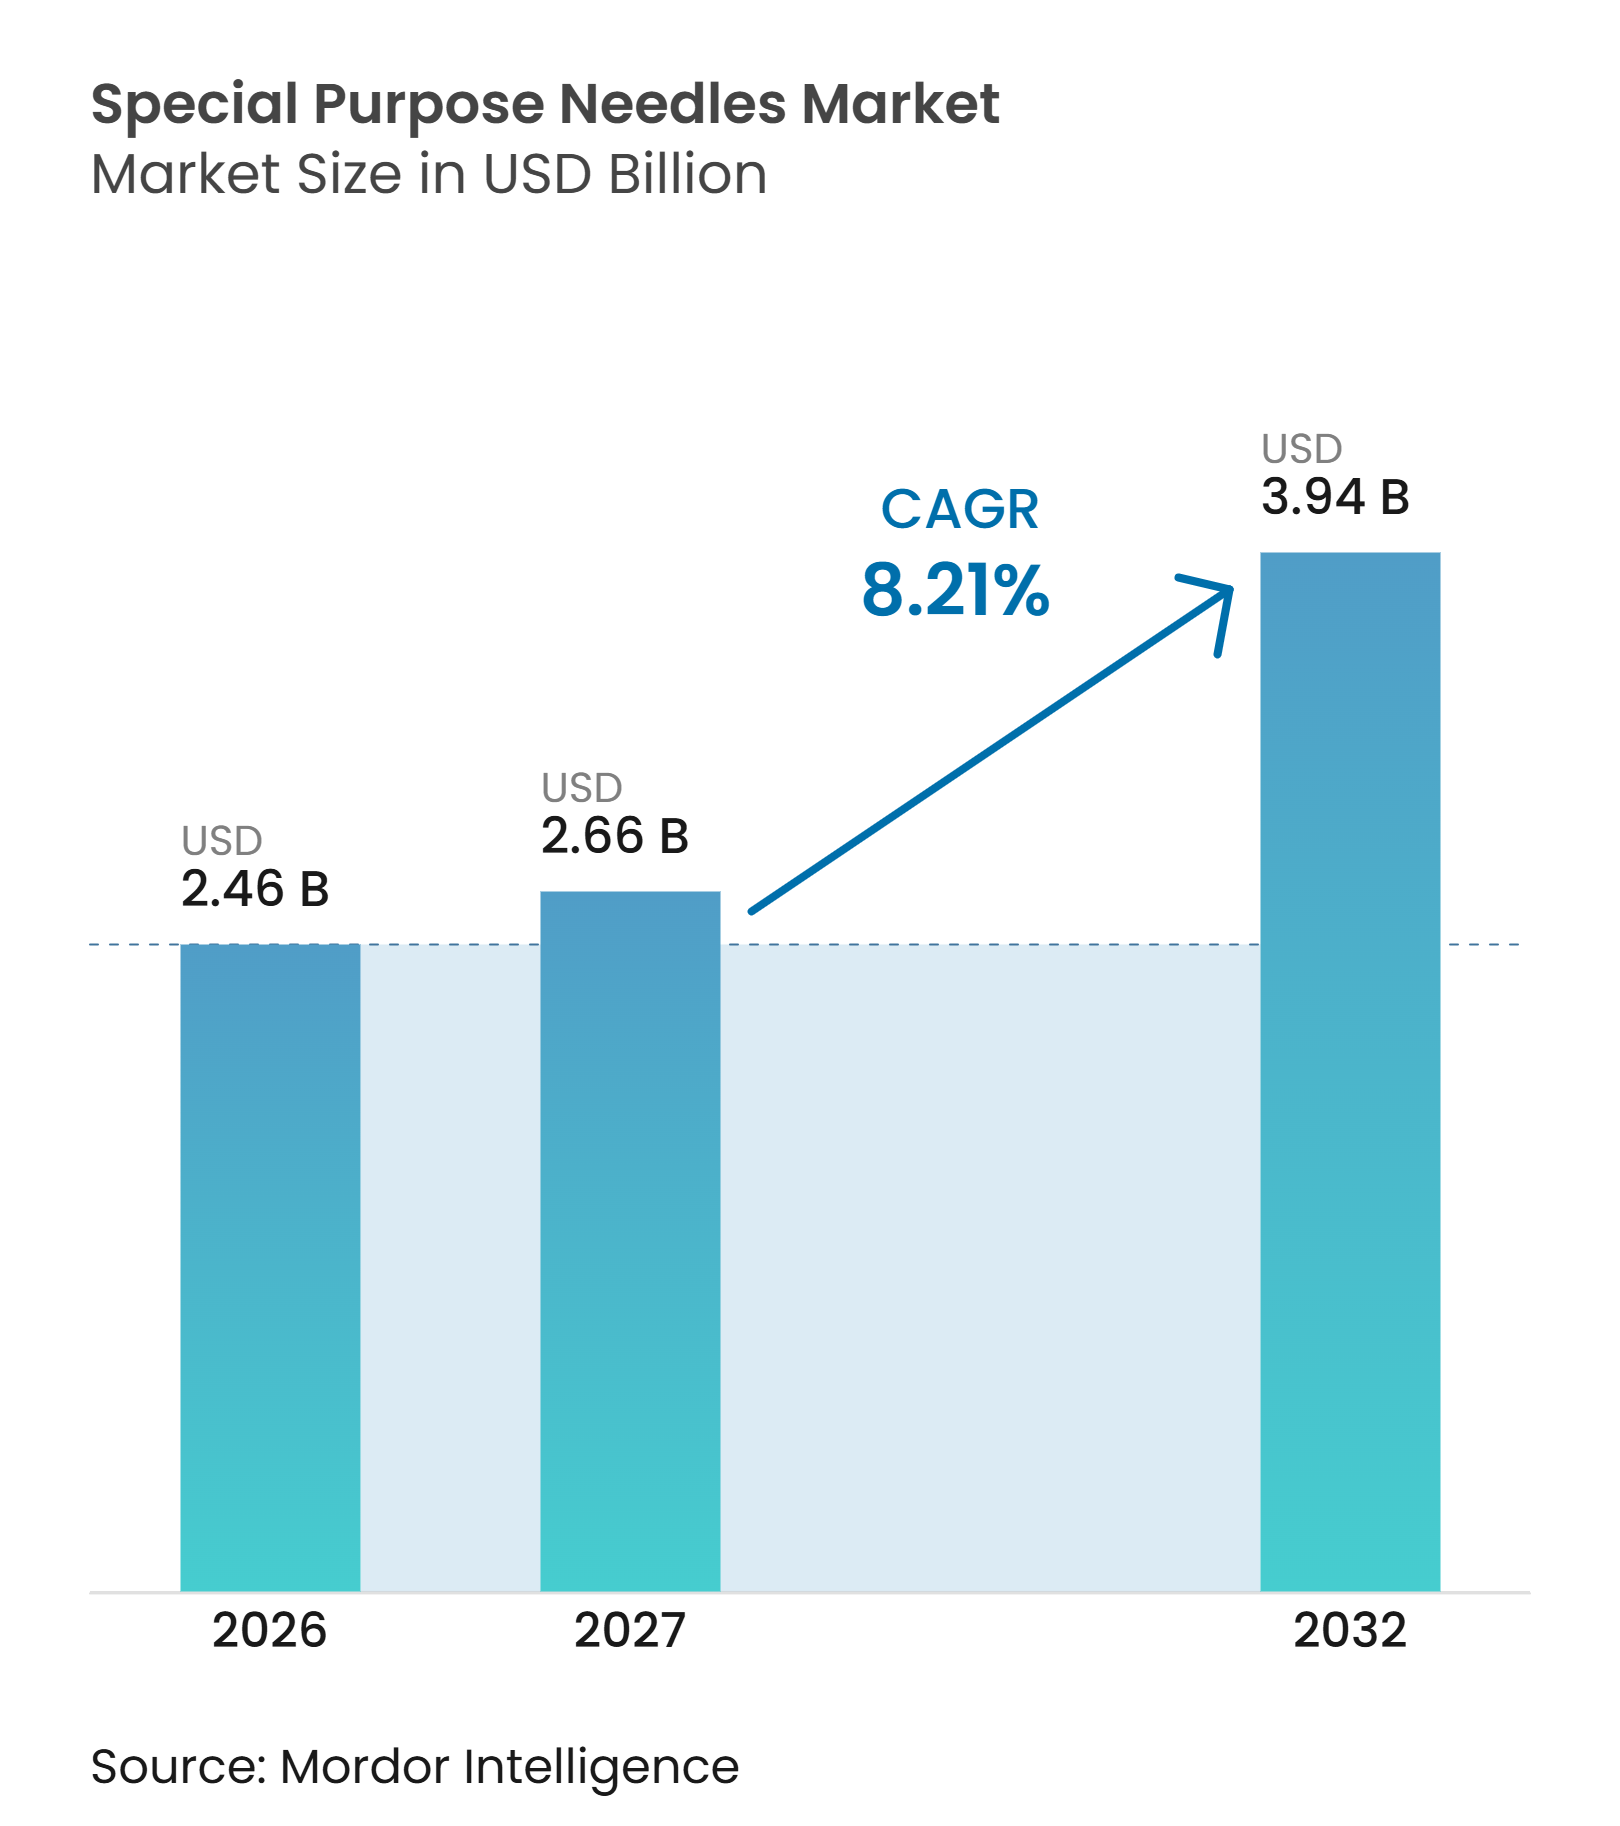
La taille du Marché des Aiguilles à Usage Spécial devrait passer de 2,46 milliards USD en 2026 à 2,66 milliards USD en 2027 et atteindre 3,94 milliards USD d'ici 2032 à un CAGR de 8,21 % sur la période 2027-2032.
Le marché des aiguilles à usage spécial évolue vers des produits spécifiques aux procédures qui soutiennent le diagnostic du cancer, le traitement des maladies chroniques et les soins mini-invasifs. La demande se déplace vers des conceptions compatibles avec l'échographie, le scanner, les systèmes robotiques et les flux de travail de tests moléculaires. Les caractéristiques de sécurité et les formats à usage unique augmentent également la valeur des achats au-delà des aiguilles consommables conventionnelles. Les systèmes de santé accordent une plus grande importance à la fiabilité de l'approvisionnement après que les récentes pénuries d'aiguilles de biopsie ont mis en évidence les limites des achats auprès d'une source unique. Les fabricants peuvent se démarquer par la compatibilité des produits, les performances cliniques et la fiabilité de l'approvisionnement plutôt que par le seul prix.
Principaux Enseignements du Rapport
- Par type de produit, les aiguilles de biopsie détenaient 17,5 % de la part du marché des aiguilles à usage spécial en 2026, tandis que les aiguilles de cathéter IV devraient croître à un CAGR de 10,5 % jusqu'en 2032.
- Par application, la collecte d'échantillons représentait 58,8 % de la taille du marché des aiguilles à usage spécial en 2026, tandis que l'administration de médicaments devrait progresser à un CAGR de 11,7 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et centres chirurgicaux détenaient 38,7 % de la part du marché des aiguilles à usage spécial en 2026, tandis que les centres d'imagerie diagnostique et les laboratoires de pathologie devraient se développer à un CAGR de 11,5 % jusqu'en 2032.
- Par canal de distribution, les achats institutionnels directs représentaient 32,8 % de la taille du marché des aiguilles à usage spécial en 2026, tandis que les distributeurs de dispositifs médicaux devraient croître à un CAGR de 11,8 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 43,2 % de la part du marché des aiguilles à usage spécial en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Augmentation des Volumes de Dépistage du Cancer et de Biopsie Guidée par l'Image | +2.50% | Amérique du Nord et Europe en cœur de marché, extension vers l'APAC | Moyen terme (2-4 ans) |
| Préférence Croissante pour les Procédures Mini-Invasives | +2.00% | Mondial | Court terme (≤ 2 ans) |
| Expansion de la Gestion des Maladies Chroniques et des Médicaments Injectables | +1.50% | APAC en cœur de marché, extension vers le MEA et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Croissance de l'Adoption des Aiguilles à Sécurité Intégrée et à Usage Unique | +1.20% | Mondial, avec des gains précoces en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Demande Croissante d'Échantillonnage Moléculaire Répétable en Oncologie de Précision | +0.80% | Amérique du Nord, Europe Occidentale, Japon | Moyen terme (2-4 ans) |
| Intégration d'Embouts Échogènes, de Géométrie d'Embout Avancée et de Fonctionnalités d'Aiguilles Intelligentes | +0.60% | Amérique du Nord, Allemagne, France | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des Volumes de Dépistage du Cancer et de Biopsie Guidée par l'Image
Les programmes de dépistage du cancer augmentent le nombre de procédures nécessitant un prélèvement tissulaire fiable. Le marché des aiguilles à usage spécial en bénéficie car le guidage par scanner et échographie étend les biopsies à des cibles difficiles d'accès. Une analyse du registre DeGIR de 2025 portant sur 27 559 biopsies pulmonaires guidées par l'image dans 212 centres a rapporté un taux de succès technique de 97,7 % et un rendement diagnostique de 94,3 %. Le diagnostic en ambulatoire devient également plus courant à mesure que les procédures guidées par l'image sont utilisées plus largement. Cet environnement favorise les produits de biopsie centrale compatibles avec le scanner à usage unique et les aiguilles d'aspiration à paroi fine qui soutiennent la qualité des prélèvements. Il soutient également les conceptions de produits capables de fournir un tissu suffisant pour les tests moléculaires en une seule procédure.
Préférence Croissante pour les Procédures Mini-Invasives
Les systèmes d'aspiration à l'aiguille fine et de biopsie centrale remplacent la biopsie chirurgicale ouverte dans un plus grand nombre de contextes cliniques. Ce changement soutient la demande de produits stériles à usage unique permettant un accès par un trajet plus petit. Un article de 2025 paru dans le Journal of Vascular and Interventional Radiology a associé l'utilisation accrue des biopsies guidées par l'image au profilage génomique, aux besoins des essais cliniques et aux faibles taux d'événements indésirables par rapport aux alternatives chirurgicales[1]. Les prestataires ont également besoin d'aiguilles permettant d'obtenir un tissu suffisant en un seul passage et de réduire les procédures répétées. Cook Medical et Mendaera ont entamé en 2025 une collaboration visant à combiner la technologie EchoTip avec une plateforme robotique portative pour les procédures urologiques percutanées. Cet accord montre comment les fabricants peuvent s'intégrer dans un flux de travail de procédure robotique plutôt que de rester de simples fournisseurs d'aiguilles autonomes.
Expansion de la Gestion des Maladies Chroniques et des Médicaments Injectables
Le traitement injectable du diabète, de l'obésité et des maladies auto-immunes modifie la demande d'aiguilles à stylo et de composants de seringues préremplissables. L'Association Américaine du Diabète a indiqué dans ses normes 2025 que les stylos à insuline sont préférés pour la thérapie par injections multiples quotidiennes dans la plupart des cas. Les normes recommandent également les stylos à insuline connectés pour les patients sous régimes d'insuline intensifs[2]. BD et Ypsomed ont élargi leur partenariat en janvier 2026 pour développer une seringue préremplissable en verre BD Neopak XtraFlow de 5,5 mL avec une aiguille de 8 millimètres et des canules à paroi plus fine pour les biologiques à haute viscosité. Le marché des aiguilles à usage spécial comprend donc à la fois des produits à fort volume pour les régimes d'insuline établis et des produits spécialisés pour les nouvelles thérapies biologiques. Cette dualité soutient des formats à plus haute valeur ajoutée lorsque la viscosité du médicament, le volume de la dose et la facilité d'auto-injection nécessitent une conception différente.
Croissance de l'Adoption des Aiguilles à Sécurité Intégrée et à Usage Unique
Les formats à sécurité intégrée remplacent les aiguilles conventionnelles dans un large parc installé. Ce changement est particulièrement important là où les mécanismes de sécurité passifs sont préférés car ils ne dépendent pas de l'activation par l'utilisateur. Les établissements évaluent de plus en plus les caractéristiques de sécurité lors des décisions d'achat pour les catégories d'aiguilles à fort volume. BD a élargi sa capacité de fabrication nationale pour les dispositifs d'injection à sécurité intégrée, notamment par un investissement dans la fabrication de lignes IV dans l'Utah en 2025. Une fois qu'un établissement adopte un format à sécurité intégrée, les préoccupations cliniques et de réputation rendent un retour aux produits conventionnels peu probable. Le cycle de remplacement qui en résulte soutient les formats à usage unique dans les hôpitaux et autres environnements de soins réglementés.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Blessures par Piqûre d'Aiguille, Exposition aux Infections et Responsabilité liée à l'Élimination des Objets Tranchants | –0.5% | Mondial, charge la plus élevée en Asie du Sud et du Sud-Est | Court terme (≤ 2 ans) |
| Pénurie d'Opérateurs Qualifiés et Accès Inégal au Guidage par l'Image | –0.4% | MEA, Amérique du Sud, APAC rural | Moyen terme (2-4 ans) |
| Coût Élevé des Aiguilles Avancées Compatibles avec le Guidage | –0.5% | MEA, Amérique du Sud, Inde rurale | Long terme (≥ 4 ans) |
| Inadéquation de l'Échantillonnage et Rendement Tissulaire Limité pour les Tests Moléculaires en Aval | –0.3% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Blessures par Piqûre d'Aiguille, Exposition aux Infections et Responsabilité liée à l'Élimination des Objets Tranchants
Les blessures par piqûre d'aiguille peuvent ralentir l'adoption lorsque les établissements manquent de preuves suffisantes de validation de la sécurité ou font face à des coûts d'élimination élevés. Le marché des aiguilles à usage spécial bénéficie également du besoin de produits plus sûrs, mais les préoccupations liées aux risques peuvent limiter les achats premium dans les contextes à ressources limitées. Une revue de 2025 a rapporté que l'Organisation Mondiale de la Santé estimait un taux moyen de blessures par piqûre d'aiguille de 43 % dans 113 pays, l'Afrique enregistrant l'incidence régionale la plus élevée à 51 %. Les dépenses consacrées à la conformité de base en matière d'élimination peuvent laisser moins de fonds disponibles pour les produits spécialisés avancés. Cette pression est plus forte là où les budgets de sécurité sont orientés vers la manipulation et l'élimination de base des objets tranchants. Le signalement incomplet des blessures peut également masquer la pleine responsabilité que les établissements doivent gérer.
Pénurie d'Opérateurs Qualifiés et Accès Inégal au Guidage par l'Image
Les produits échogènes avancés, assistés par aspiration et compatibles avec les robots nécessitent des opérateurs formés et une imagerie en temps réel. Cette exigence limite l'adoption là où les spécialistes interventionnels et les systèmes de guidage par l'image sont inégalement disponibles. L'article de 2025 paru dans le Journal of Vascular and Interventional Radiology a rapporté des taux de biopsie non diagnostique de 20 % à 50 %, selon la procédure et le contexte. L'échantillonnage hors cible, les méthodes histologiques limitées et la faible interaction aiguille-tissu peuvent tous contribuer à ce résultat. L'écart est le plus visible dans les contextes ruraux et à faibles revenus, bien que les centres à fort volume puissent également faire face à des contraintes de capacité de formation. La formation par simulation et le tutorat à distance peuvent réduire cet écart, mais les fabricants ne peuvent pas le résoudre par la seule conception des aiguilles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
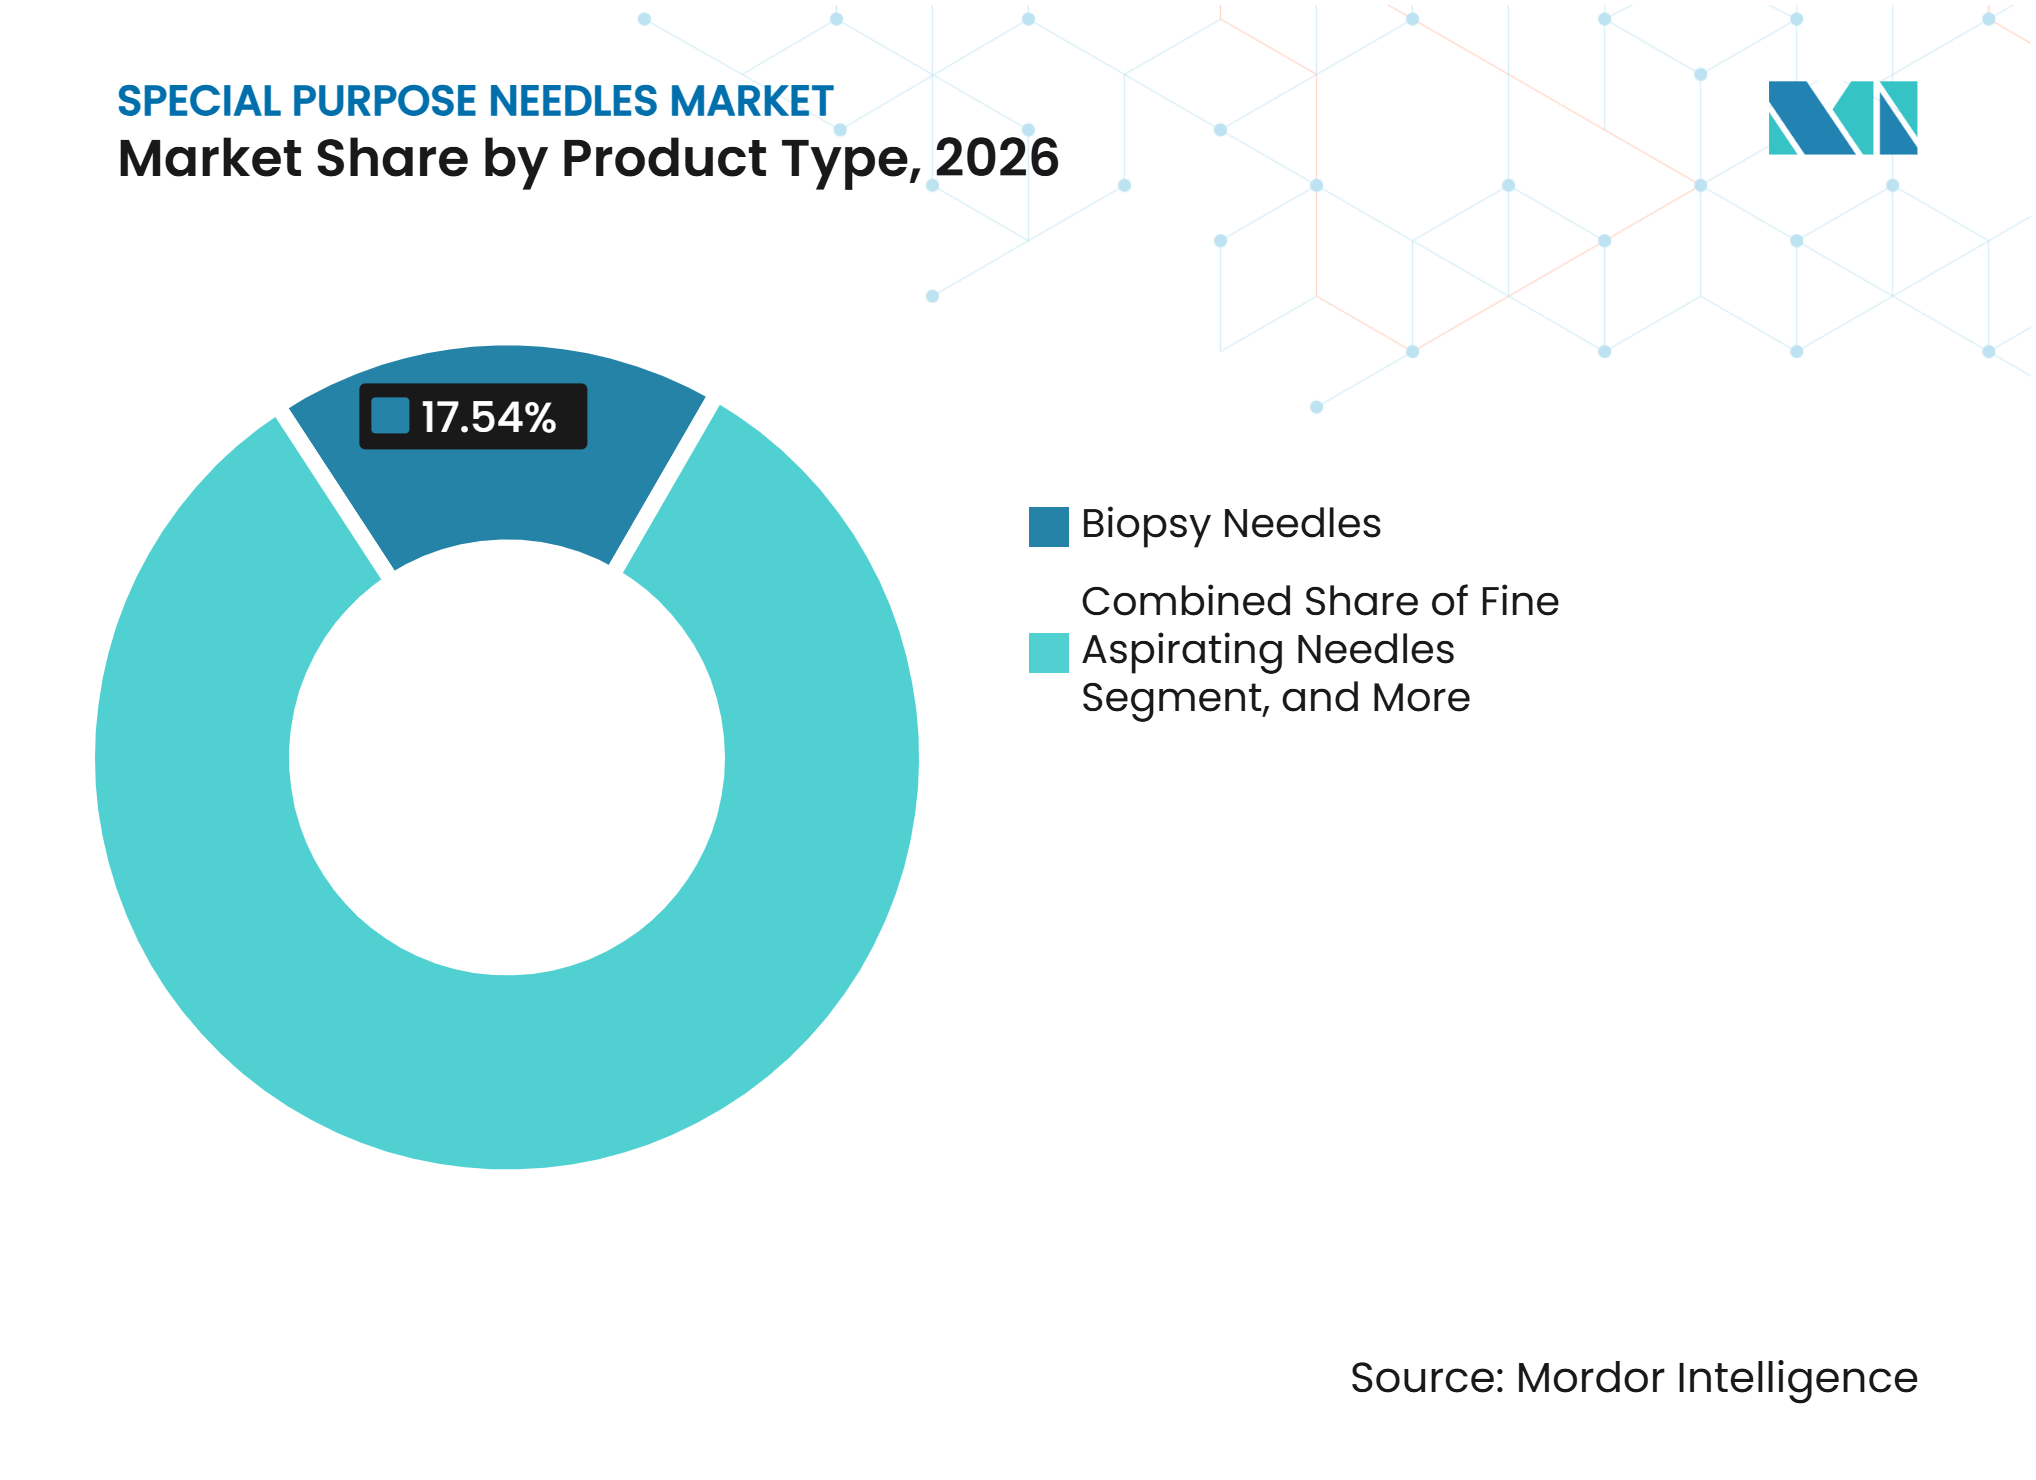
Les Aiguilles de Biopsie Dominent Tandis que les Aiguilles de Cathéter IV Gagnent en DynamismeLes aiguilles de biopsie représentaient 17,5 % de la part du marché des aiguilles à usage spécial en 2026, ce qui en fait la plus grande catégorie de produits. Leur position reflète une activité diagnostique oncologique accrue et une utilisation plus large des systèmes à aspiration assistée et à aiguille centrale. Le passage de la chirurgie d'exérèse vers l'acquisition percutanée de tissu soutient une demande récurrente pour ces produits. Les formats assistés par aspiration peuvent récupérer des carottes tissulaires plus grandes en une seule insertion et préserver leur orientation pour l'évaluation. Cette caractéristique est importante lorsque le profilage génomique nécessite un matériel suffisant pour les tests. Le marché des aiguilles à usage spécial comprend également des aiguilles d'aspiration fine et d'implantation pour des procédures spécialisées, tandis que les aiguilles de suture restent une catégorie stable à fort volume. Le coût reste la principale considération d'achat pour les produits de suture, contrairement aux systèmes de biopsie où les performances et la compatibilité ont plus de poids.
Les aiguilles de cathéter IV devraient croître à un CAGR de 10,5 % de 2027 à 2032, le taux le plus élevé dans la segmentation par produit. La croissance provient du passage des produits à embout ouvert vers des systèmes fermés qui limitent l'exposition au sang dans les contextes de soins aigus. Le portefeuille de cathéters IV périphériques de BD a contribué à établir des fonctionnalités de contrôle du sang au niveau de l'embout dans les établissements nord-américains et européens. Les aiguilles hypodermiques et à stylo restent des produits à fort volume, mais la demande se différencie par les formulations GLP-1. Les recommandations FITTER Forward publiées en 2025 ont réaffirmé 4 mm comme longueur d'aiguille à stylo préférée pour les patients adultes, soutenant des formats plus courts et à paroi plus fine. Les produits de biopsie centrale sont utilisés séparément dans les flux de travail d'oncologie interventionnelle, et les aiguilles d'implantation servent au placement de grains en oncologie radiologique et aux procédures d'implants à libération de médicaments.



Par Application :
La Collecte d'Échantillons Maintient son Échelle Tandis que l'Administration de Médicaments se Développe Plus RapidementLa collecte d'échantillons représentait 58,8 % de la taille du marché des aiguilles à usage spécial en 2026. Son échelle est soutenue par les programmes de biopsie oncologique et les travaux de pathologie clinique impliquant des échantillons de sang, de tissu et de cytologie. Les hôpitaux, les établissements ambulatoires et les laboratoires de référence contribuent tous à cette demande. L'exigence commerciale évolue de l'histomorphologie de routine vers l'adéquation tissulaire pour le profilage génomique. L'article de 2025 paru dans le Journal of Vascular and Interventional Radiology a noté que les tests multiplexés augmentent les attentes minimales en matière de nombre de cellules dans le prélèvement et de rendement en ADN. Les aiguilles qui collectent suffisamment de matériel en 1 passage grâce à une géométrie de biseau optimisée, des systèmes coaxiaux ou une récupération assistée par aspiration peuvent donc bénéficier d'une prime de performance. Les aiguilles de collecte de sang restent plus dépendantes du débit, de la sélection de calibre standardisée et de la conformité en matière de sécurité.
L'administration de médicaments devrait croître à un CAGR de 11,7 % jusqu'en 2032, le taux le plus rapide parmi les applications. Les aiguilles à stylo pour la thérapie à l'insuline et au GLP-1, les systèmes de cathéter IV pour les perfusions et les aiguilles d'implantation pour les dépôts locaux soutiennent cette trajectoire. Les recommandations 2025 de l'Association Américaine du Diabète sur les stylos à insuline et les stylos connectés lient les pratiques de soins du diabète à l'utilisation continue des aiguilles. Cook Regentec a lancé son aiguille de perfusion thérapeutique ProFusion en 2025, utilisant une configuration à orifice latéral en spirale et une haute visibilité échographique pour une administration intramusculaire ou sous-dermique ciblée. Ce produit illustre comment la médecine régénérative et la thérapie cellulaire peuvent créer des exigences plus spécifiques que l'administration intraveineuse et sous-cutanée standard. Le secteur des aiguilles à usage spécial dessert par conséquent un plus large éventail de voies d'administration de médicaments et de contextes de traitement.
Par Utilisateur Final :
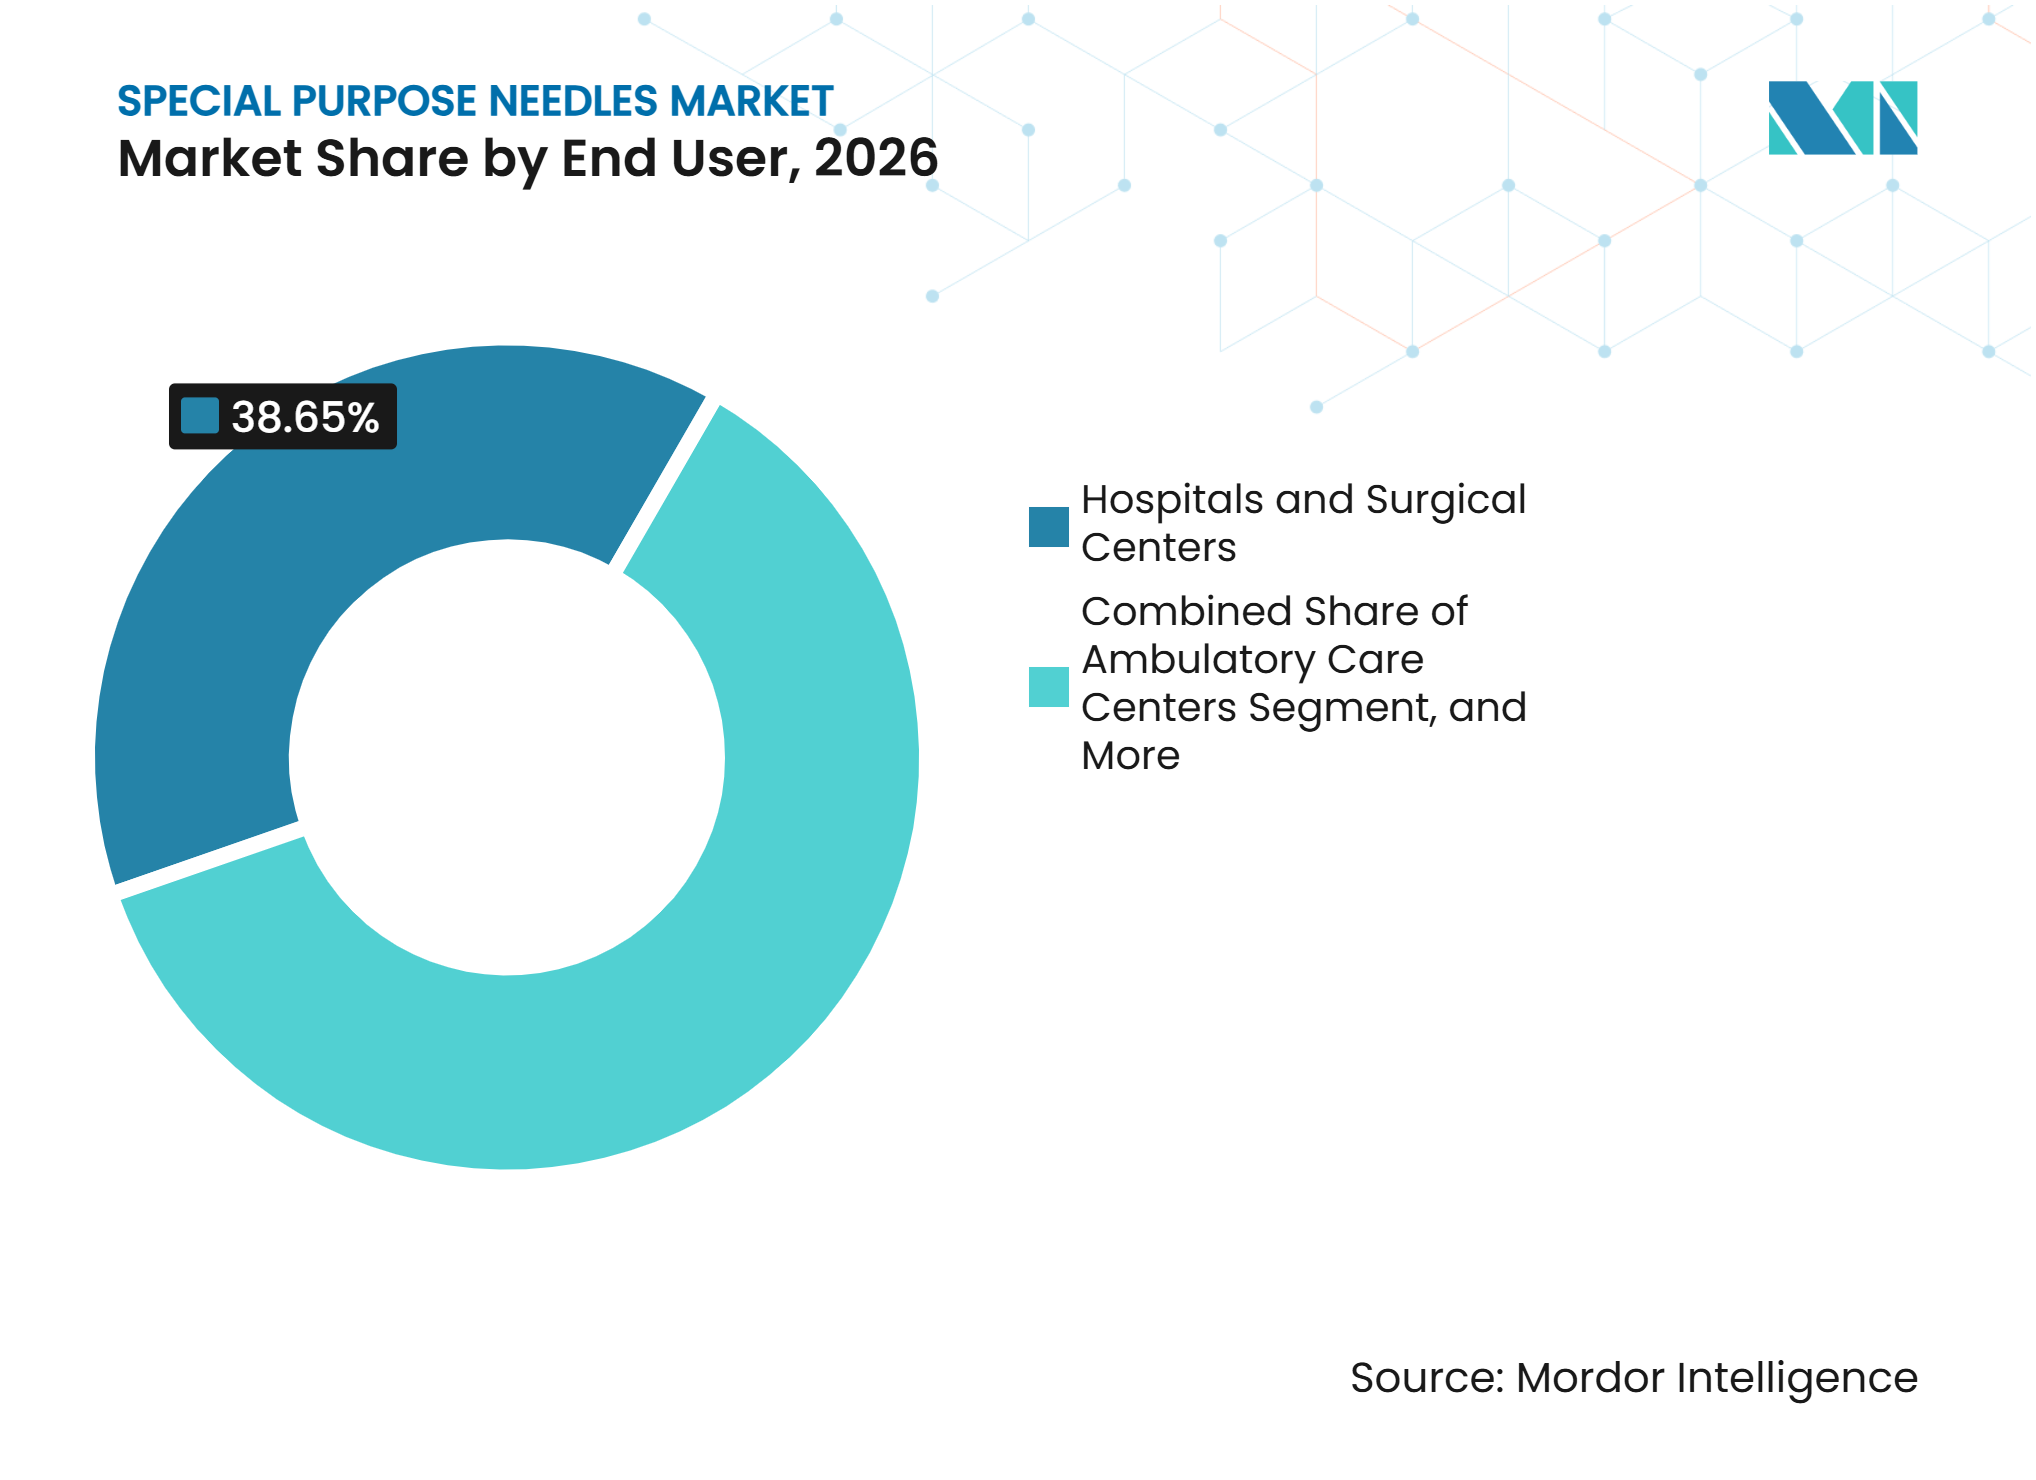
Les Hôpitaux Conservent la Base la Plus Large Tandis que les Établissements Diagnostiques Croissent Plus RapidementLes hôpitaux et centres chirurgicaux détenaient 38,7 % de la part du marché des aiguilles à usage spécial en 2026. Ils utilisent la plus large gamme de produits dans les domaines de l'oncologie, de la radiologie interventionnelle, des soins intensifs, des services généraux, des salles d'opération, de la dispensation en pharmacie et de la perfusion ambulatoire. Les aiguilles de biopsie soutiennent l'acquisition tissulaire, tandis que les aiguilles de cathéter IV sont utilisées pour l'accès vasculaire et les produits hypodermiques sont utilisés dans l'ensemble de la prestation de soins. Les achats au niveau du système via les organisations d'achats groupés peuvent comprimer les marges unitaires. Ils peuvent également accélérer l'adoption de formats de cathéter IV à système fermé lorsqu'un système de santé change son produit standard. Les centres de soins ambulatoires, les cliniques spécialisées et les cabinets dentaires représentent la base adjacente des utilisateurs finaux. Les cabinets dentaires maintiennent la demande d'aiguilles d'aspiration, tandis que les soins primaires et les cliniques spécialisées utilisent davantage de produits à stylo et hypodermiques à mesure que la prescription de GLP-1 se généralise.
Les centres d'imagerie diagnostique et les laboratoires de pathologie devraient progresser à un CAGR de 11,5 % de 2027 à 2032. Leur croissance reflète le déplacement de l'acquisition tissulaire guidée par l'image des services de radiologie hospitaliers vers des sites ambulatoires dédiés. Les payeurs en Amérique du Nord et en Europe Occidentale favorisent les contextes de biopsie ambulatoire pour la gestion des coûts. Les protocoles d'oncologie de précision concentrent également la revue de pathologie moléculaire au sein de réseaux de laboratoires spécialisés. Les procédures mammaires, thyroïdiennes et musculo-squelettiques sont bien adaptées aux centres d'imagerie indépendants lorsqu'un soutien chirurgical n'est pas requis. La biopsie tissulaire reste importante même à mesure que la biopsie liquide progresse, selon un document d'opinion d'experts de la Société Européenne de Pathologie de 2026. Cela soutient le rôle continu de l'aspiration fine guidée par échographie, de la biopsie centrale et des systèmes assistés par aspiration dans les soins ambulatoires.

Par Canal de Distribution :
Les Contrats Directs Dominent Tandis que les Distributeurs Répondent à une Demande ComplexeLes achats institutionnels directs représentaient 32,8 % de la taille du marché des aiguilles à usage spécial en 2026. Les grands systèmes hospitaliers et les réseaux de prestation intégrés utilisent des contrats directs pour établir les prix et les normes de produits. Le canal est particulièrement important aux États-Unis, où les contrats des organisations d'achats groupés façonnent l'adoption dans les établissements membres. Becton Dickinson, Cardinal Health et B. Braun bénéficient de relations qui soutiennent les transitions de produits axées sur la conformité. La faiblesse d'une structure directe à source unique réside dans sa dépendance à un approvisionnement prévisible. La pénurie du Hologic Brevera a montré qu'une perturbation peut contraindre les systèmes de santé à identifier des alternatives et à réviser les protocoles de biopsie. Les fabricants ont donc besoin d'une résilience de l'approvisionnement en plus d'une capacité de contractualisation directe.
Les distributeurs de dispositifs médicaux devraient croître à un CAGR de 11,8 % jusqu'en 2032. Les hôpitaux de taille moyenne, les centres ambulatoires et les établissements des marchés émergents s'appuient sur les distributeurs pour gérer la variété des produits et le réapprovisionnement. Ces organisations peuvent également aider les établissements à naviguer dans les exigences de conformité régionales pour les produits spécialisés. Les pharmacies hospitalières restent importantes pour les aiguilles à stylo et les formats compatibles avec les seringues préremplies. Les pharmacies de détail soutiennent le traitement de l'insuline autogéré, et le commerce électronique se développe là où les plateformes numériques de diabète connectent l'achat de produits à la gestion des soins. Les règles relatives à la vente de dispositifs médicaux en circuit ouvert limitent le rythme du commerce électronique par rapport aux produits de consommation. Le marché des aiguilles à usage spécial continuera de nécessiter des approches distinctes pour les contrats directs dans les soins aigus et les distributeurs desservant une demande plus large sur le marché intermédiaire.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 43,2 % de la part du marché des aiguilles à usage spécial en 2026. Les États-Unis soutiennent cette position grâce au dépistage du cancer, à l'infrastructure de radiologie interventionnelle et aux règles de sécurité pour les objets tranchants médicaux. La norme de l'OSHA sur les agents pathogènes à diffusion hématogène favorise le remplacement des dispositifs conventionnels par des formats plus sûrs, soutenant les aiguilles à sécurité intégrée et les produits IV à système fermé dans les environnements de soins réglementés[3]. L'investissement de BD en 2025 dans la fabrication de lignes IV dans l'Utah et son expansion de la capacité de seringues à sécurité intégrée dans le Nebraska et le Connecticut témoignent de l'engagement continu des fabricants envers l'approvisionnement national. Le Canada et le Mexique contribuent également par le dépistage du cancer et la thérapie à l'insuline, bien que leurs prix unitaires soient inférieurs.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,5 % de 2027 à 2032. Le vieillissement des populations, le traitement des maladies chroniques et l'expansion de l'infrastructure hospitalière augmentent la demande en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est. BD a élargi sa capacité de fabrication pour les dispositifs d'injection avancés en Asie en janvier 2026 afin de soutenir les programmes de vaccination régionaux et la demande de formats à sécurité intégrée. Le Japon et la Corée du Sud ont des dépenses élevées par procédure et des pratiques d'accréditation hospitalière qui soutiennent les produits spécialisés à usage unique et traçables, tandis que la taille du marché des aiguilles à usage spécial en Asie-Pacifique est façonnée par l'amélioration des capacités hospitalières, les exigences d'enregistrement local et les partenariats de distribution.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe reste une base régionale majeure pour les achats avancés d'aiguilles de biopsie et de cathéter IV, notamment en Allemagne, au Royaume-Uni et en France. Un rapport du registre DeGIR de 2025 couvrant 17 397 biopsies osseuses diagnostiques guidées par l'image dans 214 centres en Allemagne, en Autriche et en Suisse a enregistré un taux de succès technique de 98,9 %. Le document de la Société Européenne de Pathologie de 2026 a réaffirmé que la biopsie tissulaire percutanée reste centrale dans le diagnostic du cancer à mesure que la biopsie liquide se développe. Les pays du GCC soutiennent les formats premium grâce aux réseaux de soins de santé privés et aux dépenses de santé élevées, tandis que d'autres marchés du Moyen-Orient et d'Afrique privilégient des produits moins coûteux en raison des contraintes budgétaires et des limites du guidage par l'image. Le Brésil et l'Argentine soutiennent la demande de produits de biopsie oncologique et d'aiguilles à stylo, mais la variation des remboursements et les coûts d'importation limitent l'adoption rapide des conceptions avancées.
Paysage Concurrentiel
Concentration du Marché
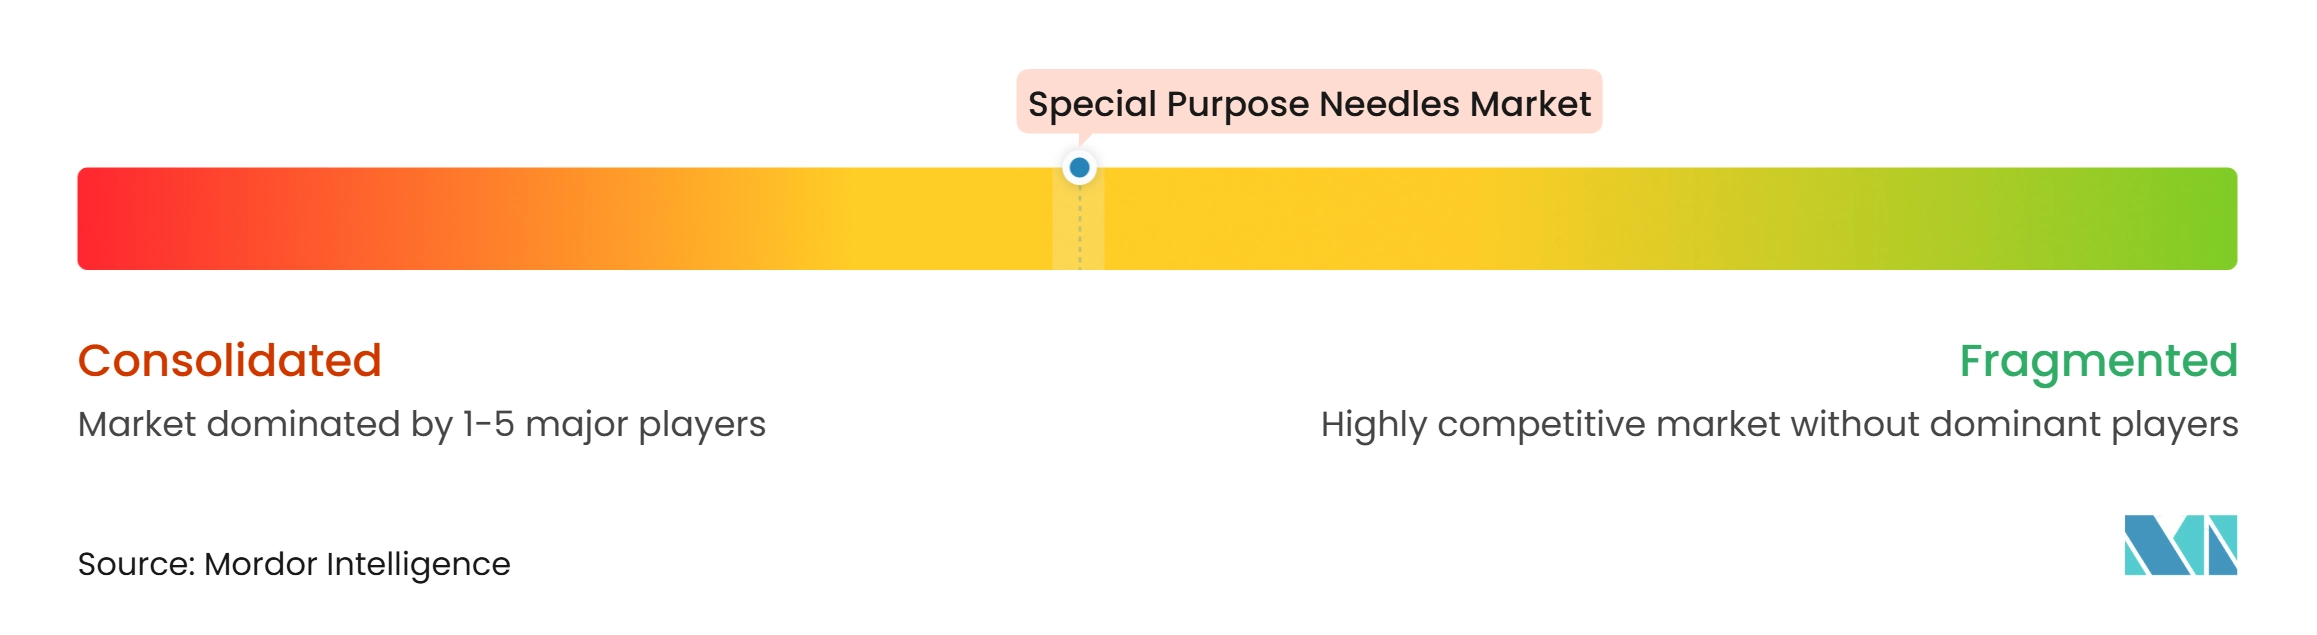
Becton, Dickinson and Company, B. Braun Melsungen AG, Medtronic, Cook Medical, Boston Scientific et Hologic occupent des positions de premier plan sur le marché des aiguilles à usage spécial. Leurs atouts comprennent l'échelle de fabrication, les accréditations réglementaires et l'accès aux contrats au niveau des systèmes. Ces avantages sont les plus forts dans les aiguilles de biopsie et les produits de cathéter IV, où les qualifications cliniques et la fiabilité de l'approvisionnement sont importantes. Les normes ISO 10555 et ISO 23908 établissent une base de référence pour la conformité en matière de sécurité des cathéters IV et des objets tranchants dans les environnements d'achat réglementés. Cette combinaison élève la barrière à l'entrée pour les fournisseurs qui ne disposent pas de systèmes de qualité et d'accès aux contrats comparables.
La collaboration de Cook Medical en 2025 avec Mendaera connecte sa technologie EchoTip au guidage robotique portable pour l'intervention urologique. Boston Scientific a identifié l'aiguille EUS Rivos comme produit en développement pour son segment d'endoscopie lors de sa Journée des Investisseurs 2025. Hologic a augmenté l'approvisionnement alternatif en aiguilles Eviva lors de la perturbation du Brevera, montrant que la continuité de la fabrication peut influencer la position concurrentielle. Le marché des aiguilles à usage spécial est modérément consolidé parmi les grands fournisseurs, mais les équipes d'approvisionnement restent ouvertes aux alternatives lorsque le risque d'approvisionnement devient évident. Cela donne aux fournisseurs spécialisés capables une opportunité de remporter des marchés dans des applications ciblées.
Les aiguilles de bloc nerveux SonoPlex II de PAJUNK utilisent des graduations réfléchissantes à 360 degrés pour améliorer la visibilité de la tige et de l'embout lors des procédures guidées par échographie. Argon Medical Devices, BPB MEDICA, Somatex Medical Technologies et Merit Medical Systems participent également à des catégories spécialisées. Virchow Medical a levé 4 millions USD en 2025 pour faire avancer son système de récupération de biopsie Crow's Nest pour la récupération des cellules tumorales résiduelles des aiguilles de biopsie jetées.
Leaders du Secteur des Aiguilles à Usage Spécial
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
-
Boston Scientific Corporation
-
Medtronic plc
-
Argon Medical Devices
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Aiguilles à Usage Spécial Entreprises couvertes dans ce rapport
- Argon Medical Devices
- Beckton Dickinson
- B. Braun
- Boston Scientific
- Medtronic
- Cook Group
- Merit Medical Systems
- Hologic
- Conmed
- Olympus
- Cardinal Health
- Stryker
- PAJUNK GmbH Medizintechnologie
- BPB MEDICA - Biopsybell
- INRAD
- Ranfac
- Medax S.r.l.
- Mermaid Medical
- Somatex Medical Technologies GmbH
- DTR Medical Ltd
Développements industriels récents dans Marché des Aiguilles à Usage Spécial
- Novembre 2026 : Hologic a reçu l'autorisation FDA 510(k) pour l'aiguille Brevera 9G, une étape importante vers le retour complet sur le marché du système de biopsie mammaire Brevera. La FDA avait averti en juin 2026 que la pénurie déclenchée par le rappel par Hologic en janvier 2026 de toutes les aiguilles jetables Brevera de calibre 9 en raison d'un risque de contamination par des particules métalliques et plastiques persisterait jusqu'en mars 2027. Dans l'intervalle, Hologic a considérablement augmenté l'approvisionnement en aiguilles de biopsie Eviva grâce à d'importants investissements dans la fabrication, des effectifs supplémentaires et des équipes de production élargies.
- Octobre 2026 : Les gammes d'aiguilles de biopsie d'Argon Medical Devices, notamment les instruments à noyau complet 16G avec et sans configurations coaxiales et les codes produits FIB157, FIB158, FIB162 et FIB163, ont été temporairement retirées du catalogue en ligne de la chaîne d'approvisionnement du NHS au Royaume-Uni, avec une restauration partielle anticipée en novembre 2026. La perturbation de l'approvisionnement a incité les équipes d'approvisionnement à travers le Royaume-Uni à identifier des alternatives secondaires, mettant en évidence les risques de concentration de la chaîne d'approvisionnement dans le segment européen des aiguilles de biopsie spécialisées.
- Mars 2026 : Cook Medical a lancé 2 nouveaux produits d'urologie à usage unique aux États-Unis et au Canada, le Syfonix Suction Ureteral Access Sheath et le 7,5 Fr Ascend Single-Use Flexible Ureteroscope, élargissant son portefeuille d'instruments urologiques jetables qui soutiennent l'accès par aiguille dans les procédures de gestion des calculs rénaux.
- Juillet 2025 : La FDA a accordé l'autorisation 510(k) à l'aiguille de collecte de sang BD Vacutainer Eclipse, K243207, une aiguille de collecte de sang stérile à usage unique avec un bouclier de sécurité intégré conçu pour une activation manuelle après la ponction veineuse afin de prévenir les blessures accidentelles par piqûre d'aiguille lors de la collecte de plusieurs échantillons de sang veineux.
Périmètre du Rapport Mondial sur le Marché des Aiguilles à Usage Spécial
Selon le périmètre du rapport, les aiguilles à usage spécial sont des aiguilles conçues pour des procédures ou applications médicales spécifiques, telles que la biopsie, l'aspiration, l'anesthésie rachidienne ou l'administration de médicaments. Elles ont souvent des formes, des longueurs, des calibres ou des embouts spécialisés pour améliorer la précision et la sécurité.
Le marché des aiguilles à usage spécial est segmenté par type de produit, application, utilisateur final, canal de distribution et géographie. Par type de produit, le marché est segmenté en aiguilles d'aspiration fine, aiguilles de biopsie, aiguilles de biopsie centrale, aiguilles de biopsie assistée par aspiration, aiguilles hypodermiques, aiguilles à stylo, aiguilles de suture, aiguilles de cathéter IV, aiguilles d'implantation et autres types de produits. Par application, le marché est segmenté en collecte d'échantillons et administration de médicaments. Par utilisateur final, le marché est segmenté en hôpitaux et centres chirurgicaux, centres d'imagerie diagnostique et laboratoires de pathologie, centres de soins ambulatoires, cliniques spécialisées et cabinets dentaires, et autres utilisateurs finaux. Par canal de distribution, le marché est segmenté en achats institutionnels directs, distributeurs de dispositifs médicaux, pharmacies hospitalières, pharmacies de détail et drogueries, et commerce électronique. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Aiguilles d'Aspiration Fine |
| Aiguilles de Biopsie |
| Aiguilles de Biopsie Centrale |
| Aiguilles de Biopsie Assistée par Aspiration |
| Aiguilles Hypodermiques |
| Aiguilles à Stylo |
| Aiguilles de Suture |
| Aiguilles de Cathéter IV |
| Aiguilles d'Implantation |
| Autres Types de Produits |
| Collecte d'Échantillons |
| Administration de Médicaments |
| Hôpitaux et Centres Chirurgicaux |
| Centres d'Imagerie Diagnostique et Laboratoires de Pathologie |
| Centres de Soins Ambulatoires |
| Cliniques Spécialisées et Cabinets Dentaires |
| Autres Utilisateurs Finaux |
| Achats Institutionnels Directs |
| Distributeurs de Dispositifs Médicaux |
| Pharmacies Hospitalières |
| Pharmacies de Détail et Drogueries |
| Commerce Électronique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Aiguilles d'Aspiration Fine | |
| Aiguilles de Biopsie | ||
| Aiguilles de Biopsie Centrale | ||
| Aiguilles de Biopsie Assistée par Aspiration | ||
| Aiguilles Hypodermiques | ||
| Aiguilles à Stylo | ||
| Aiguilles de Suture | ||
| Aiguilles de Cathéter IV | ||
| Aiguilles d'Implantation | ||
| Autres Types de Produits | ||
| Par Application | Collecte d'Échantillons | |
| Administration de Médicaments | ||
| Par Utilisateur Final | Hôpitaux et Centres Chirurgicaux | |
| Centres d'Imagerie Diagnostique et Laboratoires de Pathologie | ||
| Centres de Soins Ambulatoires | ||
| Cliniques Spécialisées et Cabinets Dentaires | ||
| Autres Utilisateurs Finaux | ||
| Par Canal de Distribution | Achats Institutionnels Directs | |
| Distributeurs de Dispositifs Médicaux | ||
| Pharmacies Hospitalières | ||
| Pharmacies de Détail et Drogueries | ||
| Commerce Électronique | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des aiguilles à usage spécial d'ici 2032 ?
Le marché des aiguilles à usage spécial devrait atteindre 3,94 milliards USD d'ici 2032, avec une expansion à un CAGR de 8,2 % à partir de 2027.
Quelle catégorie de produits domine la demande d'aiguilles à usage spécial ?
Les aiguilles de biopsie dominent la segmentation par produit avec une part de 17,5 % en 2026, soutenues par le diagnostic oncologique guidé par l'image.
Quelle application connaît la croissance la plus rapide pour les aiguilles à usage spécial ?
L'administration de médicaments devrait croître à un CAGR de 11,7 % jusqu'en 2032, soutenue par les aiguilles à stylo, les systèmes IV et les nouvelles thérapies biologiques.
Pourquoi les aiguilles à sécurité intégrée deviennent-elles plus importantes ?
Les règles de sécurité et la demande de réduction du risque d'exposition soutiennent l'adoption, tandis que BD a élargi la capacité américaine de dispositifs d'injection à sécurité intégrée en 2025.
Quelle région détient la plus grande part du marché des aiguilles à usage spécial ?
L'Amérique du Nord détenait une part de 43,2 % en 2026, soutenue par le dépistage du cancer, les soins guidés par l'image et la conformité en matière de sécurité au travail.
Comment les centres d'imagerie diagnostique influencent-ils la demande d'aiguilles ?
Les centres d'imagerie diagnostique et les laboratoires de pathologie devraient se développer à un CAGR de 11,5 % à mesure que davantage d'acquisitions tissulaires guidées par l'image se déplacent vers des contextes ambulatoires.