
Tamanho e Participação do Mercado de Monitoramento de Solo da Espanha
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 86 Milhões de dólares |
| Tamanho do Mercado (2026) | 95 Milhões de dólares |
| Tamanho do Mercado (2031) | 157 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.50 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Monitoramento de Solo da Espanha por Mordor Intelligence
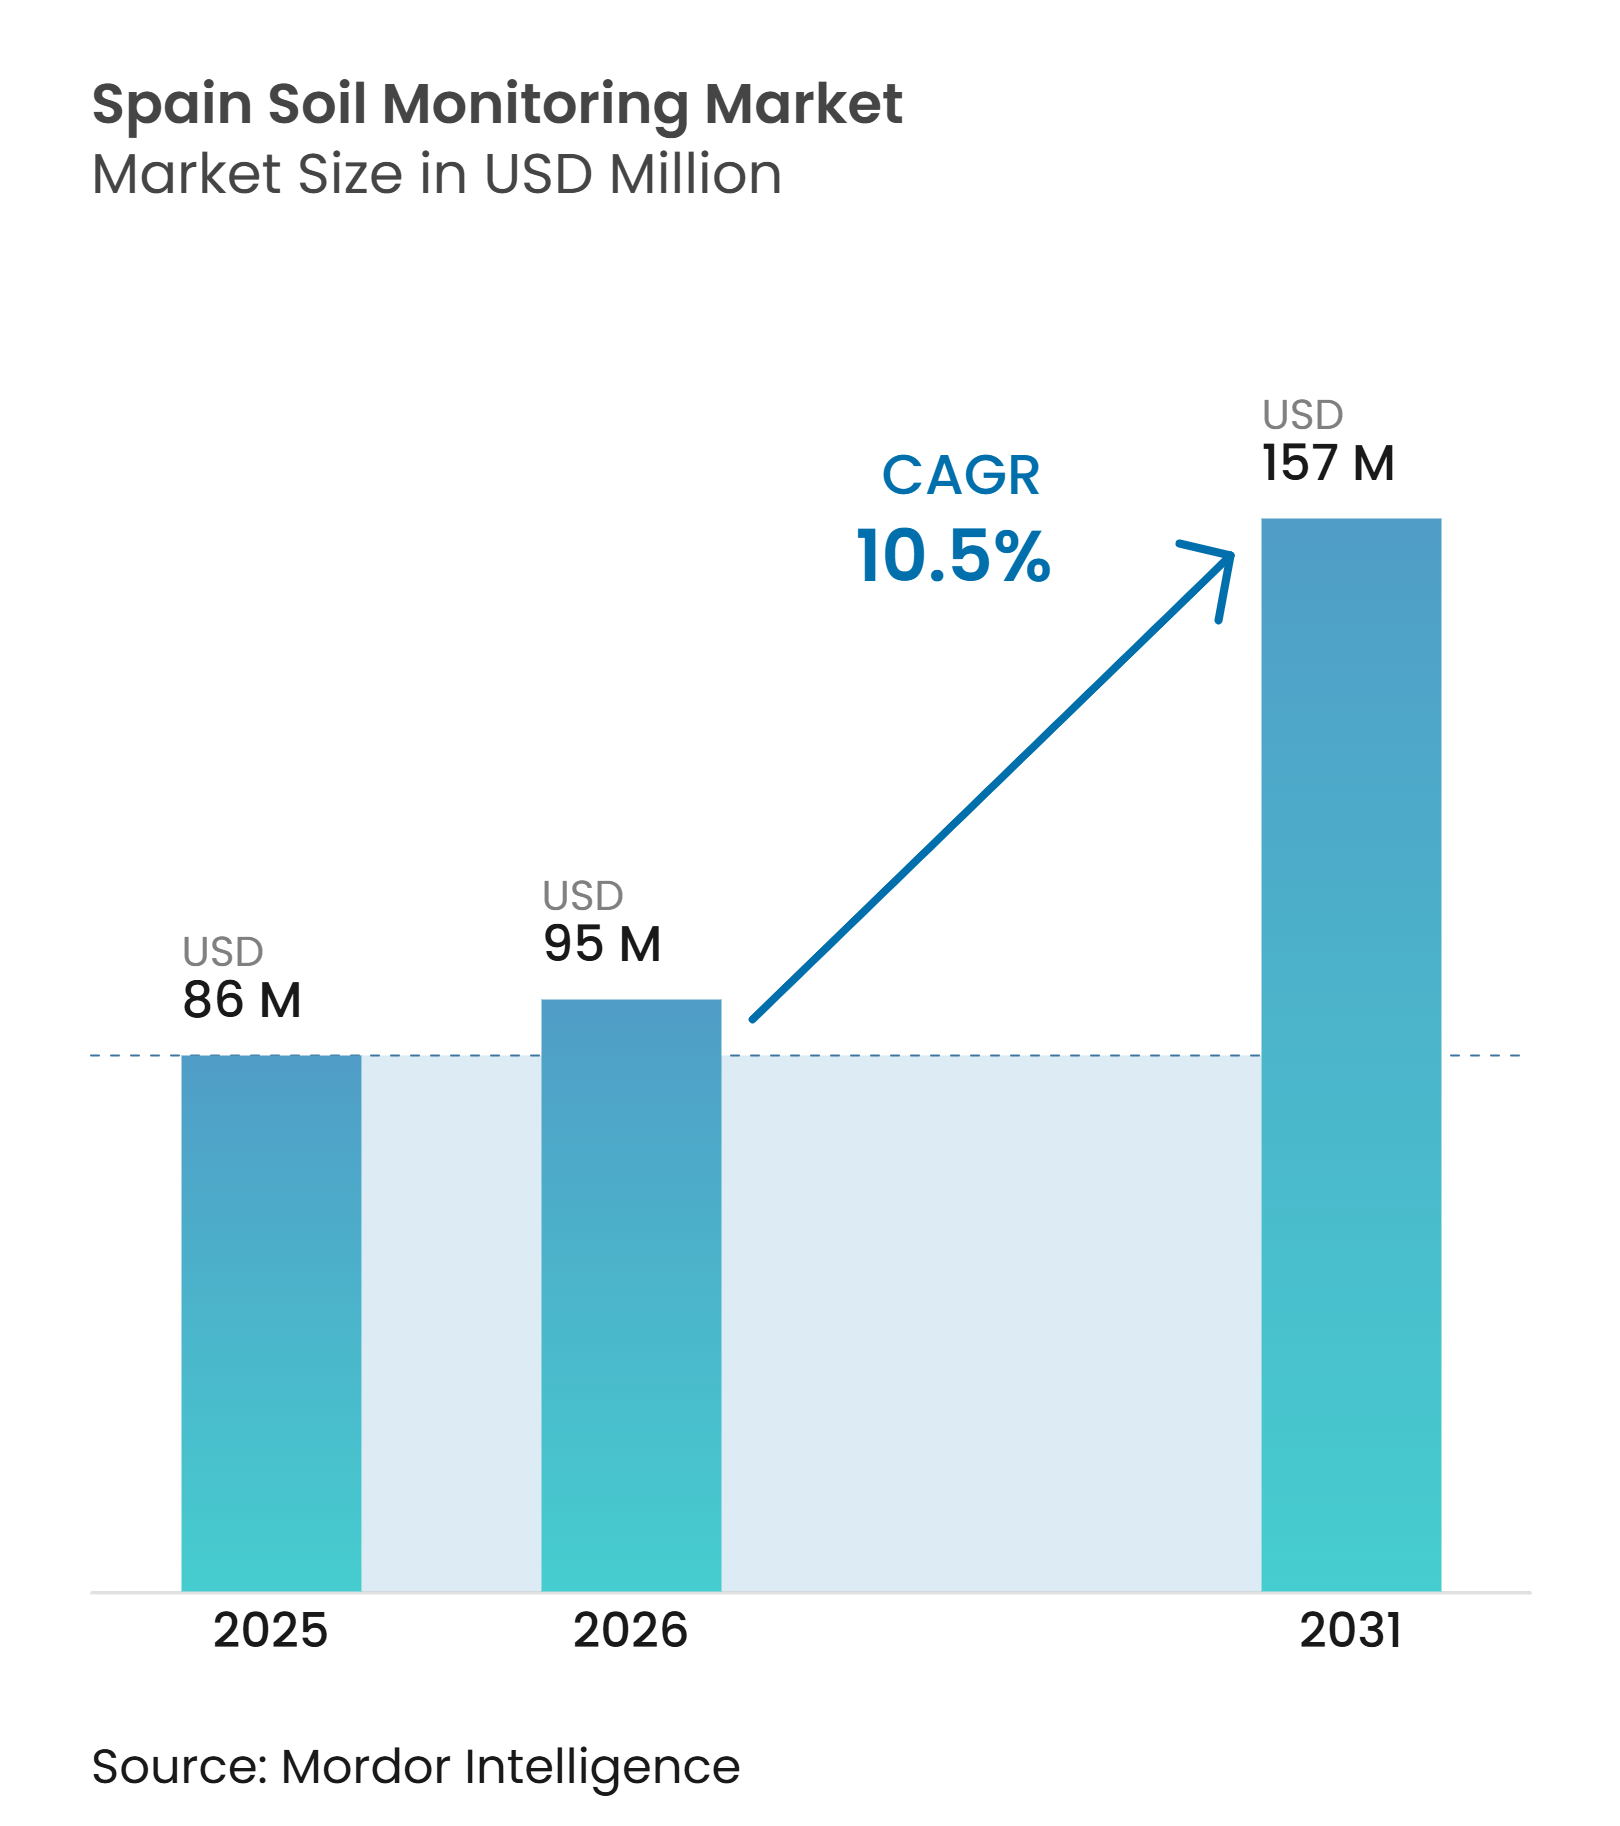
O tamanho do mercado de monitoramento de solo da Espanha foi avaliado em 86 milhões de USD em 2025 e está previsto para crescer de 95 milhões de USD em 2026 até atingir 157 milhões de USD até 2031, a um CAGR de 10,5% durante o período de previsão (2026-2031). Requisitos regulatórios, restrições hídricas e a necessidade de irrigação mais precisa estão moldando a demanda no mercado de monitoramento de solo da Espanha. As reservas das represas peninsulares estavam em 53,3% da capacidade no final de 2025, acima da média de 5 anos, embora bacias do sul, como a do Segura, permanecessem sob pressão [1]. A Diretiva da UE sobre Monitoramento e Resiliência do Solo, adotada em novembro de 2025, exige que os Estados-Membros realizem suas primeiras medições de solo até dezembro de 2030 e suas primeiras avaliações de saúde do solo até dezembro de 2031 [2]. Este prazo apoia o planejamento de aquisições no mercado de monitoramento de solo da Espanha e reduz sua exposição aos ciclos de curto prazo da renda agrícola. Os fornecedores estão cada vez mais competindo por meio de plataformas conectadas, suporte a serviços e capacidades de documentação, em vez de apenas pelo hardware de sensores, especialmente onde os compradores exigem registros confiáveis, decisões oportunas e medições de campo rotineiras em múltiplas áreas de cultivo, ciclos de colheita e condições de irrigação.
Principais Conclusões do Relatório
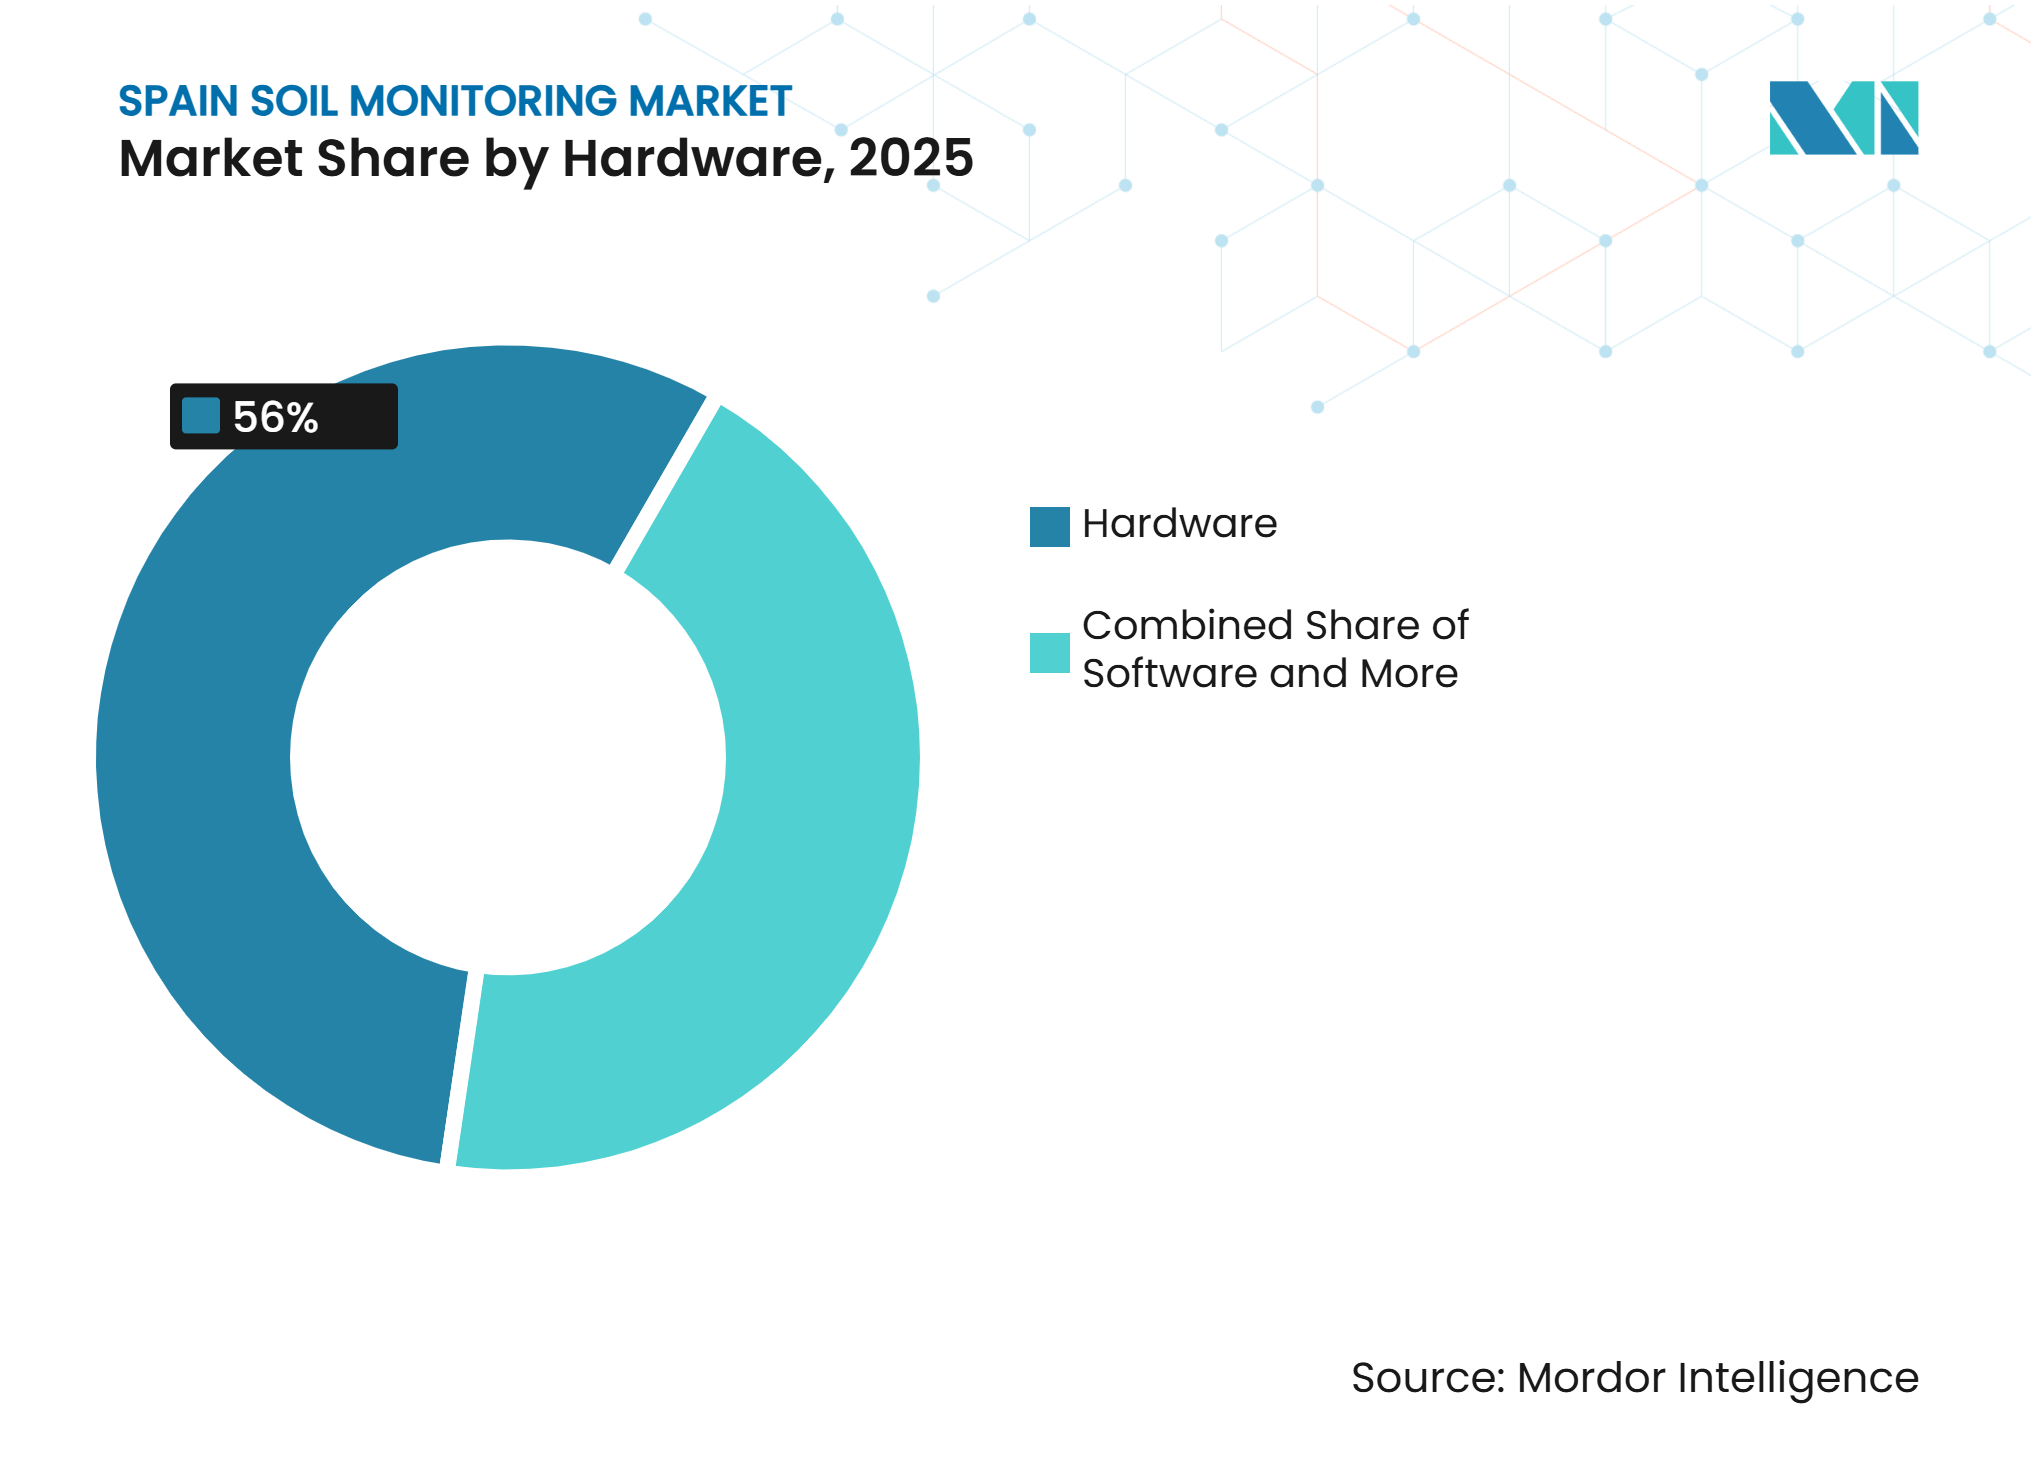
- Por componente, o hardware representou 56% da participação do mercado de monitoramento de solo da Espanha em 2025, enquanto os serviços têm previsão de crescer a um CAGR de 15,2% de 2026 a 2031.
- Por tipo de produto, os sensores in-situ representaram 47% do tamanho do mercado de monitoramento de solo da Espanha em 2025, enquanto as plataformas de sensoriamento remoto têm previsão de crescer a um CAGR de 17,1% de 2026 a 2031.
- Por tecnologia de conectividade, as tecnologias sem fio representaram 72% do mercado de monitoramento de solo da Espanha em 2025 e têm previsão de crescer a um CAGR de 16,8% de 2026 a 2031.
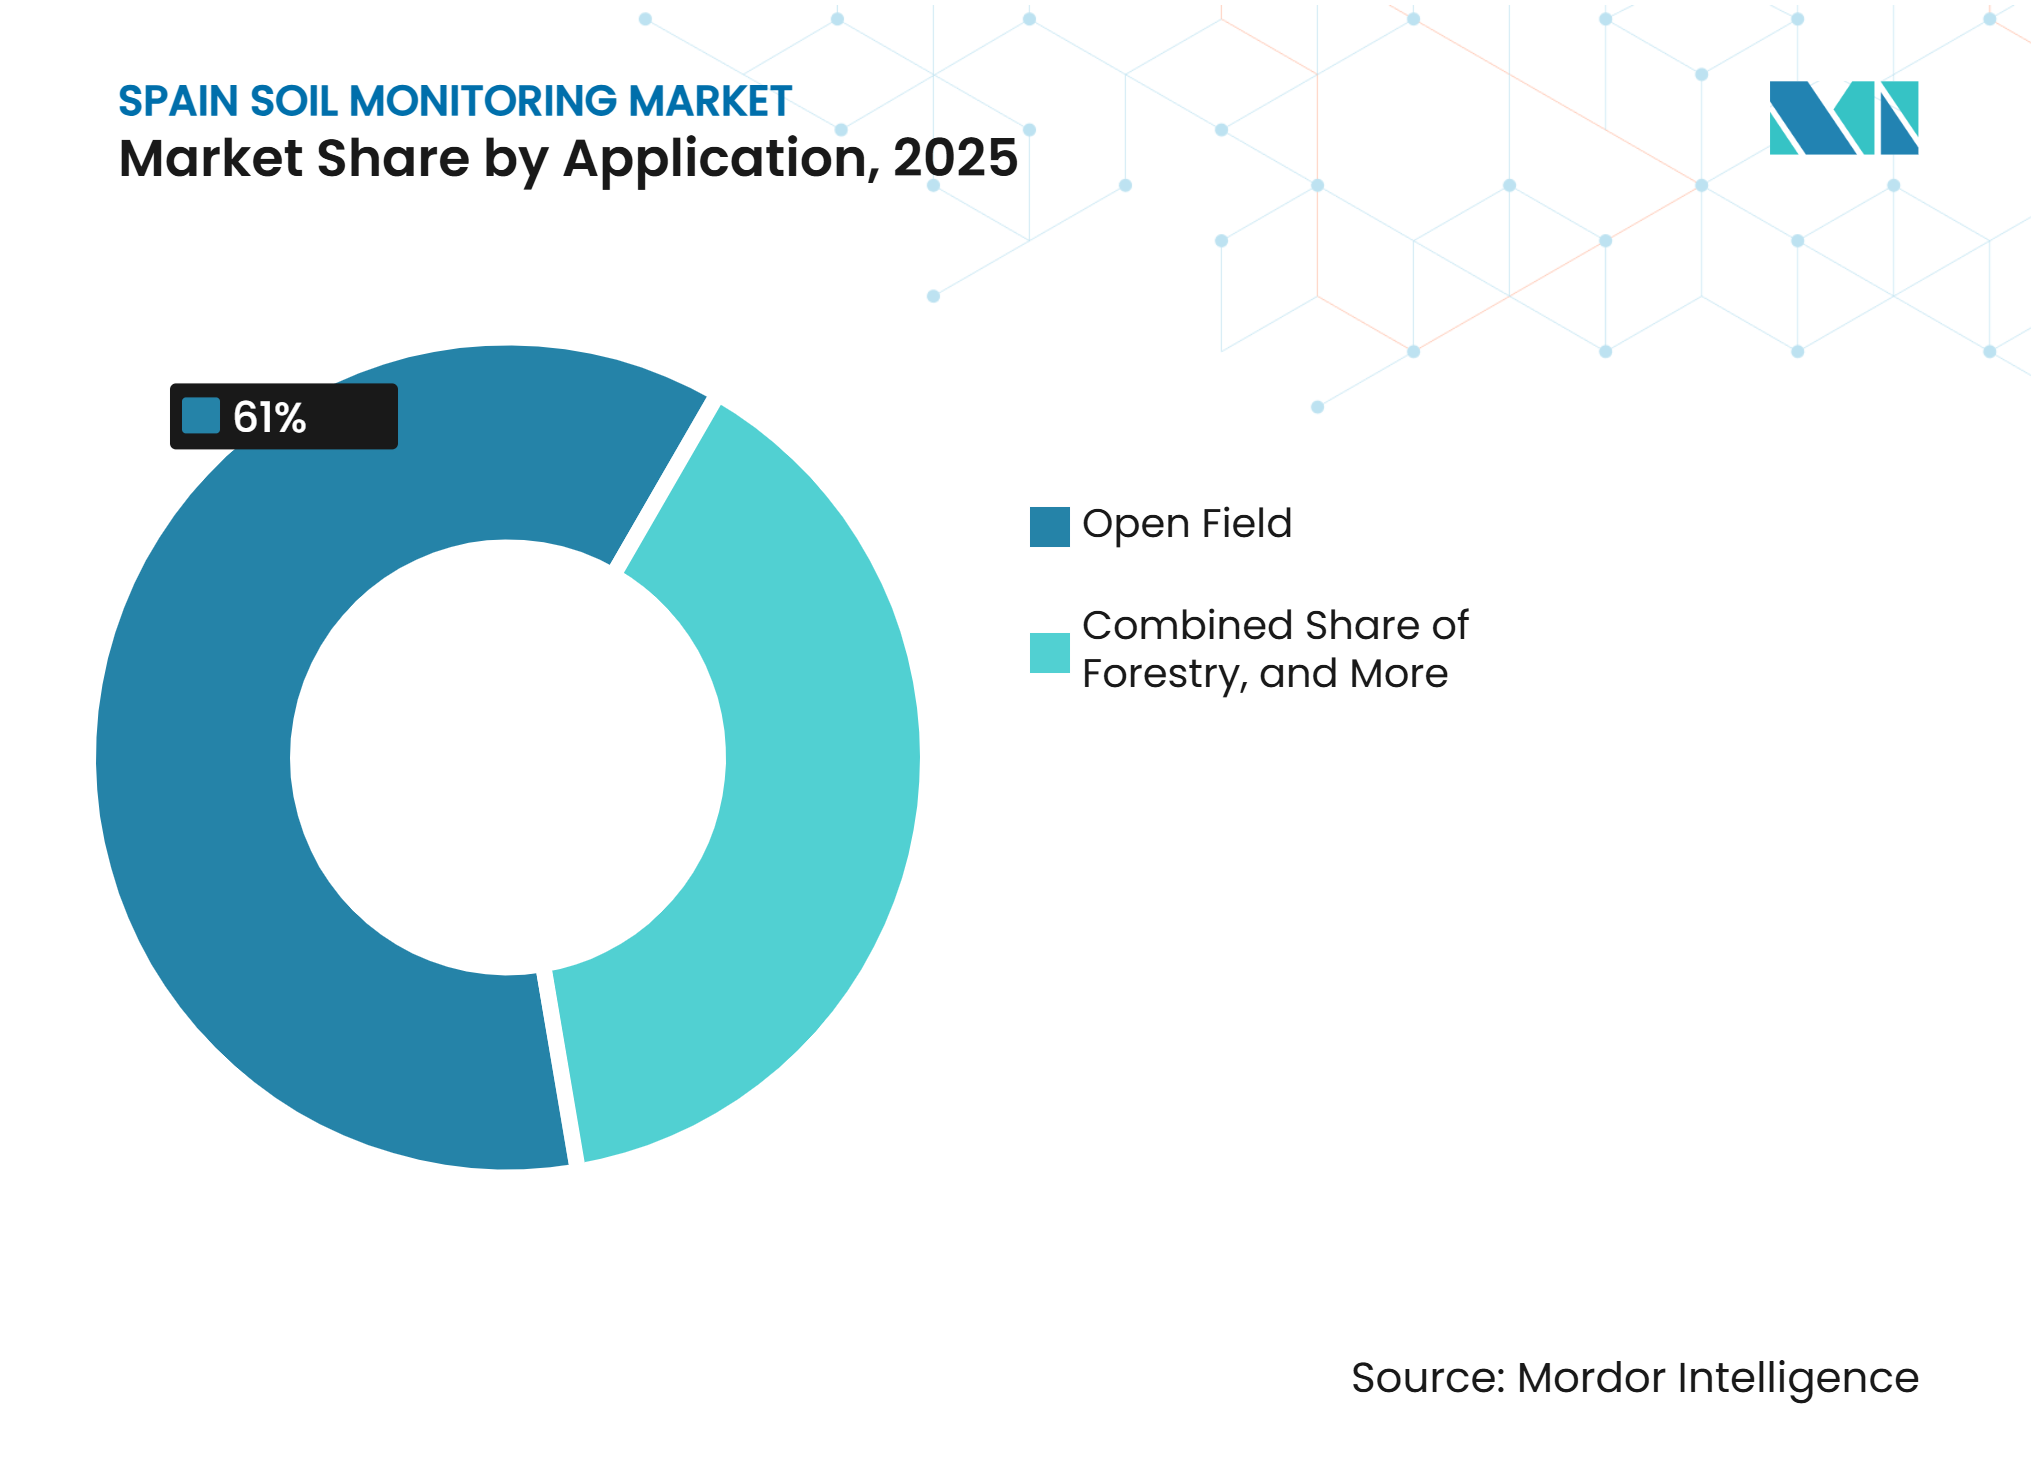
- Por aplicação, o campo aberto representou 61% do mercado em 2025, enquanto o cultivo protegido tem previsão de crescer a um CAGR de 13,9% de 2026 a 2031.
- Por usuário final, as grandes fazendas comerciais representaram 39% do mercado em 2025, enquanto os institutos de pesquisa e universidades têm previsão de crescer a um CAGR de 14,2% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade com a saúde do solo vinculada à UE e à PAC | +1.5% | Espanha, com relevância na Andaluzia, Castilla-La Mancha, Castilla y León e Catalunha | Médio prazo (2-4 anos) |
| Escassez hídrica e adoção de irrigação de precisão | +2% | Espanha, com forte relevância na Andaluzia, Múrcia, Valência e Extremadura | Curto prazo (≤ 2 anos) |
| Integração com software de gestão agrícola e de irrigação | +1.8% | Espanha, particularmente Catalunha, Valência e Andaluzia | Médio prazo (2-4 anos) |
| Expansão da produção em estufas e de culturas de alto valor | +1.6% | Espanha, com concentrações em Almería, Múrcia, Valência, Catalunha e La Rioja | Curto prazo (≤ 2 anos) |
| Conectividade sem fio de baixo consumo para monitoramento rural | +1.4% | Espanha, com relevância na Castilla-La Mancha, Andaluzia e Castilla y León | Médio prazo (2-4 anos) |
| Verificação de carbono no solo e agricultura regenerativa | +1% | Espanha, com relevância em Castilla y León, Castilla-La Mancha e Andaluzia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade com a Saúde do Solo Vinculada à UE e à PAC
A quarta emenda ao Plano Estratégico da PAC da Espanha, aprovada em dezembro de 2025, reforçou os requisitos de boas condições agrícolas e ambientais em mais de 86% da área agrícola utilizada. O Real Decreto 934/2025, promulgado em outubro de 2025, fortaleceu os requisitos de documentação para balanços de nutrientes. A regulamentação aumenta o valor dos dados de campo recorrentes que podem apoiar registros digitais, permitindo que os fornecedores de monitoramento atendam a uma necessidade administrativa juntamente com a gestão agronômica. A diretiva da UE também abrange carbono orgânico do solo, salinização, compactação, excesso de nutrientes e retenção de água. Esses requisitos aumentam o valor das medições sistemáticas do solo e podem apoiar a demanda por soluções de monitoramento que complementem a amostragem laboratorial periódica. Os requisitos de gestão da qualidade laboratorial da diretiva também podem influenciar os critérios de aquisição de organismos públicos e cooperativas.
Escassez Hídrica e Adoção de Irrigação de Precisão
Pesquisadores do Banco de España relataram que a seca de 2022-2023 reduziu as produções médias de trigo e cevada em 20%-30% e as produções de azeitona em pelo menos 10%, com a escassez hídrica respondendo por 85%-90% do déficit na produção de trigo e cevada [3]. Os déficits hídricos variaram de -450 mm a -600 mm na Extremadura, Andaluzia e Castilla-La Mancha durante o verão de 2025, pressionando áreas onde a irrigação já desempenha um papel central na produção. A área irrigada da Espanha aumentou 11% para 3,8 milhões de hectares entre 2000 e 2022. Essa base irrigada maior aumenta a importância de medir as condições da zona radicular antes que as decisões de irrigação sejam tomadas, em vez de depender exclusivamente da avaliação visual das culturas ou de cronogramas fixos. O mercado de monitoramento de solo da Espanha se beneficia dessa dinâmica, pois os dados de umidade do solo apoiam tanto a gestão de recursos quanto o controle de custos operacionais em fazendas de alto valor.
Integração com Software de Gestão Agrícola e de Irrigação
Os sistemas conectados deslocam a decisão de compra de uma aquisição de sensor independente para um resultado mais amplo de irrigação e gestão agrícola. Uma demonstração do projeto CODECS em Almería, em outubro de 2025, vinculou leituras de condutividade elétrica, controle de válvulas e rastreabilidade em um único fluxo de trabalho. A demonstração mostrou como os dados de campo podem alimentar diretamente as decisões operacionais, reduzindo a necessidade de tratar medição, controle e manutenção de registros como tarefas separadas. Um estudo de 2025 publicado na Smart Agricultural Technology sobre adoção em estufas em Almería encontrou maior aceitação de soluções semiautomatizadas e de baixo custo do que de tecnologias de ponta. O projeto AI4WATER na Catalunha alcançou previsão de umidade do solo com um coeficiente de correlação de Pearson de 0,63. Esses desenvolvimentos incentivam os fornecedores no mercado de monitoramento de solo da Espanha a enfatizar a compatibilidade com o software agrícola existente e os controladores de irrigação.
Expansão da Produção em Estufas e de Culturas de Alto Valor
Almería tem a maior concentração de estufas, criando uma base de demanda concentrada para equipamentos de monitoramento de solo. O caso econômico para o monitoramento é mais forte onde a água, os fertilizantes e a qualidade das culturas afetam diretamente os retornos da fazenda e onde as condições das culturas podem mudar rapidamente. A programação de irrigação baseada em umidade do solo foi identificada como uma atualização prioritária entre os operadores de Almería em 2025. Vinhedos em Navarra e La Rioja estão usando sondas de solo SDI-12 conectadas por NB-IoT a profundidades de 10-40 cm. Essas sondas transmitem leituras a cada 20 minutos para plataformas em nuvem, fornecendo um fluxo regular de dados para decisões de irrigação. O monitoramento de nível básico começa a partir de EUR 1.500 (USD 1.650), ampliando o acesso para operações de azeitona, cítricos e frutas de caroço além das principais regiões de estufas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Propriedade agrícola fragmentada e barreiras de aquisição cooperativa | -1.2% | Espanha, com maior relevância na Galícia, Astúrias e regiões com propriedades agrícolas menores | Longo prazo (≥ 4 anos) |
| Desvio de calibração em condições de solo e salinidade | -0.9% | Espanha, particularmente Múrcia, Valência, Andaluzia e outras áreas costeiras irrigadas | Médio prazo (2-4 anos) |
| Conectividade rural desigual e disponibilidade de energia | -0.8% | Espanha, com relevância em Castilla y León, Aragão e Extremadura | Médio prazo (2-4 anos) |
| Retorno incerto para culturas de sequeiro de baixo valor | -0.7% | Espanha, particularmente Castilla-La Mancha, Castilla y León e Aragão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Propriedade Agrícola Fragmentada e Barreiras de Aquisição Cooperativa
Cerca de metade dos mais de 800.000 agricultores da Espanha possui fazendas de 5 hectares ou menos. Pequenas parcelas dificultam que os agricultores individuais justifiquem o investimento em sistemas de monitoramento conectados, pois os custos de equipamentos e suporte são distribuídos por terras menos produtivas. A Galícia e as Astúrias têm propriedades particularmente fragmentadas, com algumas parcelas abaixo de 2 hectares. A aquisição cooperativa poderia reduzir o ônus de custos para fazendas individuais. No entanto, requisitos de governança, condições variadas do solo e preocupações com o compartilhamento de dados podem retardar a tomada de decisão coletiva e dificultar a padronização de uma configuração compartilhada. Como resultado, os serviços de monitoramento compartilhado e as plataformas de dados cooperativas permanecem subdesenvolvidos no mercado de monitoramento de solo da Espanha.
Desvio de Calibração em Condições de Solo e Salinidade
As diversas condições do solo da Espanha apresentam um desafio prático para a calibração consistente dos sensores. A salinidade é particularmente relevante nas zonas costeiras irrigadas de Múrcia, Valência e Andaluzia, onde seu efeito nas leituras dos sensores pode ser significativo para o uso operacional. Uma leitura confiável em um perfil de solo pode exigir ajuste em outro. Isso aumenta os requisitos de serviço além da instalação inicial do equipamento e pode aumentar a necessidade de trabalho de referência laboratorial e suporte agronômico local antes que os usuários possam confiar nos dados para decisões rotineiras. Os fornecedores que oferecem suporte de calibração podem enfrentar esse desafio, embora o trabalho adicional possa reduzir a viabilidade econômica de implantações menores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Hardware Lidera Enquanto os Serviços Registram o Crescimento Mais RápidoO hardware representou 56% do mercado em 2025, refletindo o investimento inicial necessário para sensores e gateways de rede de área ampla de baixo consumo. As implantações iniciais estão concentradas nas áreas irrigadas da Andaluzia e nas zonas de produção de cítricos de Valência. O software tem um papel menor, mas crescente, à medida que os operadores exigem capacidades de análise e integração além das leituras de campo. As plataformas de análise podem converter as saídas dos sensores em ações de irrigação e gestão agrícola. Os serviços incluem calibração, suporte consultivo, trabalho pós-venda e análises por assinatura.
Os serviços têm previsão de crescer a um CAGR de 15,2% até 2031, a taxa mais rápida entre os componentes. As diversas condições agroclimáticas aumentam a necessidade de suporte técnico contínuo. Os serviços de monitoramento de carbono e de medição, relatório e verificação também contribuem para essa demanda. O padrão de componentes indica que os equipamentos permanecem necessários, enquanto o suporte recorrente se torna mais valioso após a instalação, pois as condições de campo, a interpretação de dados e os registros de conformidade requerem atenção contínua além da entrega dos dispositivos físicos. Essa mudança desloca parte da receita de vendas únicas de hardware para relacionamentos de serviço contínuos.
A tendência em direção a ofertas agrupadas é visível entre os primeiros usuários na horticultura comercial. Essas fazendas estão renovando acordos de hardware com análises e suporte de irrigação incluídos. O sistema AQUA da BrioAgro combina sondas de solo, previsões meteorológicas e controle remoto de irrigação. Seu nível básico começa a partir de EUR 1.500 (USD 1.650) e pode escalar para assinaturas de fertirrigação inteligente. Essa estrutura oferece aos operadores um caminho do monitoramento básico para uma gestão de irrigação mais ampla apoiada por dados, permitindo que a instalação inicial sirva como ponto de partida para software, consultoria e suporte de fertirrigação posteriores. Também permite que os fornecedores mantenham um relacionamento contínuo após a primeira instalação. A SGS ganhou uma licitação da UE para o avanço da qualidade do solo em fevereiro de 2025. O prêmio ilustra a demanda por avaliação de nível laboratorial juntamente com serviços de monitoramento de campo. Os fornecedores que podem conectar dados de campo com avaliação documentada podem atender às necessidades de aquisição pública e cooperativa. O mercado de monitoramento de solo da Espanha está, portanto, avançando em direção a uma combinação de equipamentos, software e suporte especializado.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Produto:
Sensores In-Situ Lideram Enquanto as Plataformas de Sensoriamento Remoto Registram o Crescimento Mais RápidoOs sensores in-situ detinham 47% da receita por tipo de produto em 2025, fornecendo as leituras diretas da zona radicular usadas na irrigação de precisão. Eles permanecem importantes em ambientes de estufas e culturas de alto valor. Leituras em várias profundidades podem informar o agendamento real da irrigação. Os dados in-situ permanecem necessários para medições locais e referência terrestre. As duas abordagens atendem a diferentes necessidades operacionais, em vez de se substituírem, pois as condições locais da zona radicular e os padrões mais amplos do campo geralmente precisam ser avaliados juntos antes que uma fazenda altere seu plano de irrigação.
As plataformas de sensoriamento remoto têm previsão de crescer a um CAGR de 17,1% até 2031, a taxa mais rápida entre os tipos de produtos. Um estudo de 2026 publicado no Remote Sensing of Environment examinou a recuperação de umidade do solo baseada no Sentinel-1 e destacou avanços no monitoramento de umidade do solo de alta resolução usando sensoriamento remoto por radar. Esse nível de detalhe espacial apoia o uso de informações derivadas de satélites em nível de parcela. O sensoriamento remoto também pode reduzir a dependência de redes de instalação física em áreas fragmentadas, tornando-o útil onde equipamentos terrestres contínuos são difíceis de implantar.
Sondas portáteis e kits de teste atendem a fazendas e usuários de pesquisa que buscam uma opção de menor custo entre os testes laboratoriais e o monitoramento contínuo. Eles são relevantes onde uma rede de sensores permanente não pode ser justificada. A combinação de produtos é cada vez mais construída em torno de várias fontes de informação. Sensores in-situ permanentes podem fornecer medições contínuas de pontos fixos. Levantamentos por veículos aéreos não tripulados e índices de satélite ampliam a cobertura para áreas maiores. Essa combinação é comum nos projetos de solo financiados pela União Europeia na Espanha. Os fornecedores com múltiplos tipos de produtos podem oferecer um pacote de monitoramento mais completo, permitindo que os usuários combinem leituras permanentes com cobertura periódica de áreas sem instalações fixas de sensores. As interfaces de programação de aplicações agrícolas baseadas em satélite também podem conectar dados de sensoriamento remoto ao software de gestão agrícola, ajudando os usuários a comparar observações de campo com padrões espaciais mais amplos.
Por Tecnologia de Conectividade:
A Conectividade Sem Fio Lidera o Mercado e Registra o Crescimento Mais RápidoAs tecnologias sem fio representaram 72% do mercado de monitoramento de solo da Espanha em 2025, pois a infraestrutura com fio é difícil de instalar em parcelas dispersas. A grande participação sem fio reflete a necessidade de coletar dados a distância com uso limitado de energia. O LoRaWAN suporta arrays de sensores distribuídos no País Basco, Extremadura e Andaluzia. O NB-IoT está ganhando uso em áreas onde os requisitos de irrigação e medição de água exigem transmissão regular. A instalação de La Mancha da Hidroconta cobriu mais de 4.000 poços com módulos NB-IoT. Essa configuração suporta leituras horárias de ativos de irrigação remotos. Os sistemas sem fio também reduzem a necessidade de cabeamento extenso nos locais de campo.
As tecnologias sem fio também têm previsão de crescer a um CAGR de 16,8% de 2026 a 2031, a taxa mais rápida entre as tecnologias de conectividade. A forte posição sem fio reflete condições práticas de infraestrutura, em vez de um único padrão técnico preferido. O desempenho da rede e a energia disponível permanecem restrições importantes em locais remotos, onde um sensor tecnicamente adequado ainda depende de transmissão confiável, gerenciamento de bateria e acesso periódico para manutenção.
Os sistemas com fio mantêm um papel nas instalações avançadas de estufas permanentes de Almería. Esses locais têm energia confiável e requerem leituras frequentes de condutividade elétrica e umidade, com necessidades de dados que podem exceder os limites de ciclo de trabalho dos sistemas sem fio de baixo consumo. Como resultado, uma abordagem híbrida é cada vez mais comum. Barramentos de sensores com fio operam dentro de estruturas protegidas, enquanto gateways sem fio transmitem as informações coletadas do local. Esse design equilibra a confiabilidade dos dados com o custo de alcançar áreas remotas e permite que os operadores agrícolas usem diferentes métodos de conectividade em uma única instalação. Os fornecedores de conectividade precisam suportar a integração entre esses métodos para que os usuários possam manter um único fluxo de dados prático, apesar das diferenças em equipamentos, disponibilidade de energia e necessidades de comunicação em toda a fazenda. O mercado de monitoramento de solo da Espanha provavelmente continuará usando redes sem fio para fazendas dispersas e sistemas com fio para locais intensivos selecionados.
Por Aplicação:
Campo Aberto Lidera o Mercado Enquanto o Cultivo Protegido Registra o Crescimento Mais RápidoO campo aberto representou 61% da receita de 2025, refletindo a extensa área agrícola da Espanha. O segmento inclui condições operacionais variadas. Fazendas irrigadas intensivas em Múrcia e Valência geram receita de monitoramento por hectare que pode ser comparável às operações de estufas, enquanto fazendas de cereais de sequeiro em Castilla y León criam uma demanda recorrente muito menor. A silvicultura permanece uma aplicação inicial para a tecnologia, com dados de umidade do solo tornando-se mais relevantes para o gerenciamento de risco de incêndios florestais. Essas diferenças significam que a demanda por aplicação depende fortemente do uso de água, do valor da cultura e do ambiente operacional, pois o valor do monitoramento muda com as decisões que cada agricultor pode tomar.
O cultivo protegido tem previsão de crescer a um CAGR de 13,9% até 2031. A base de produção em estufas da Espanha sustenta essa taxa. O cultivo protegido continua a oferecer um retorno mais claro porque as condições de irrigação e cultivo são rigidamente controladas, e os operadores podem agir rapidamente com base nas leituras em um ambiente de produção fechado onde os insumos são gerenciados de perto.
A iniciativa SENSE4SOIL no sudeste da Espanha combina a identificação de risco de salinidade com o suporte à decisão de irrigação em uma plataforma em tempo real. Esse tipo de pacote específico para aplicação pode oferecer maior valor do que uma instalação geral de sensores. Ele reúne medição e orientação operacional para usuários que lidam com problemas de água e salinidade. O Real Decreto 934/2025 aumentou as necessidades de documentação para aplicação de fertilizantes e matéria orgânica do solo. A Diretiva de Nitratos da UE também direciona a atenção para o gerenciamento de nutrientes. Os operadores de campo aberto podem adicionar monitoramento de nutrientes aos programas de umidade existentes, o que pode ampliar o valor de uma implantação sem exigir um sistema totalmente separado.

Por Usuário Final:
Grandes Fazendas Comerciais Lideram Enquanto os Institutos de Pesquisa e Universidades Registram o Crescimento Mais RápidoAs grandes fazendas comerciais representaram 39% da demanda de usuários finais em 2025, pois a escala melhora o retorno sobre os sistemas de monitoramento conectados. Essas fazendas estão concentradas em operações irrigadas de alto valor na Andaluzia, Múrcia e Catalunha. Locais maiores podem distribuir os custos de instalação e suporte por mais hectares e têm maior capacidade para implantar múltiplos sensores e análises por assinatura. As grandes fazendas permanecem a principal fonte de demanda porque suas decisões operacionais diárias criam um caso de uso direto para os dados.
Os institutos de pesquisa e universidades têm previsão de crescer a um CAGR de 14,2% de 2026 a 2031, impulsionados por programas financiados pela UE que expandem o trabalho de monitoramento de solo e redes de sensores de laboratórios vivos. O Laboratório Vivo da Andaluzia ativou uma rede de monitoramento da Internet das Coisas em 15 locais de olivais em 2026. Esses locais geram dados validados que os operadores comerciais podem revisar antes de implantar seus próprios sistemas. Os usuários de pesquisa apoiam os testes técnicos e a conscientização mais ampla ao produzir exemplos locais validados que ajudam os operadores comerciais a avaliar se uma determinada configuração de monitoramento é adequada para seus campos e culturas.
As pequenas propriedades e fazendas cooperativas continuam a enfrentar barreiras de custo e suporte técnico. As cooperativas de agronomia estão começando a agrupar dados de sensores com serviços consultivos, o que pode reduzir a necessidade de fazendas individuais gerenciarem a tecnologia de forma independente e distribuir os custos de equipamentos e suporte entre múltiplos usuários. Os compradores governamentais e de organizações não governamentais tambm estão contribuindo para a demanda por meio de programas de saúde do solo, modernização agrícola e irrigação de precisão. Os governos regionais de Múrcia e Andaluzia estão financiando programas piloto de irrigação de precisão. Essas implantações públicas e de pesquisa ajudam a estabelecer pontos de referência para usuários comerciais, mas não abordam os desafios econômicos enfrentados por pequenas fazendas de sequeiro. O crescimento dos usuários finais dependerá, portanto, de se os modelos de serviço se tornarem viáveis para propriedades menores, incluindo arranjos que forneçam aos agricultores acesso à interpretação agronômica sem exigir que cada fazenda mantenha sua própria infraestrutura técnica. O mercado de monitoramento de solo da Espanha abrange demanda comercial, de pesquisa, cooperativa e pública, cada uma com requisitos de compra distintos.
Análise Geográfica
O mercado de monitoramento de solo da Espanha é apoiado por terras agrícolas irrigadas regulamentadas, uma grande base de estufas e prazos obrigatórios de conformidade com a PAC. A adoção inicial é apoiada por iniciativas de modernização agrícola, com o Plano Renove 2026 da Espanha alocando EUR 9,6 milhões (USD 10,5 milhões) para a modernização de maquinário agrícola, incluindo EUR 1,6 milhão (USD 1,7 milhão) para equipamentos de agricultura de precisão elegíveis. Essas iniciativas estão reduzindo as barreiras de primeira adoção para operadores de médio porte. Os requisitos de gestão hídrica, a modernização agrícola e as necessidades de conformidade estão coletivamente apoiando a adoção de tecnologias de monitoramento de solo em toda a Espanha.
As condições agrícolas regionais também influenciam a demanda por tecnologias de monitoramento de solo. As áreas agrícolas irrigadas no Levante e na Andaluzia têm maiores requisitos para monitorar a umidade, salinidade e condições de nutrientes do solo, enquanto as áreas de produção em estufas requerem monitoramento contínuo para apoiar a produção controlada de culturas. Como resultado, a adoção varia de acordo com a disponibilidade de água, o valor da cultura, a intensidade da irrigação e os sistemas de produção nas regiões espanholas.
A Diretiva de Monitoramento do Solo da UE também deve apoiar a demanda por sistemas de monitoramento de solo na Espanha, exigindo que os Estados-Membros estabeleçam estruturas de monitoramento de distritos de solo e concluam suas primeiras medições até dezembro de 2030. A emenda ao Plano Estratégico da PAC da Espanha, aprovada em dezembro de 2025, realinhou os gastos agroambientais em direção à verificação da saúde do solo e adicionou uma camada de demanda financiada pelo governo. Esses desenvolvimentos regulatórios oferecem às partes interessadas do setor agrícola uma base mais clara para planejar sistemas de medição do solo antes das datas de relatório exigidas.
A iniciativa SENSE4SOIL no sudeste da Espanha combina a identificação de risco de salinidade com o suporte à decisão de irrigação em uma plataforma em tempo real. Essas soluções específicas para aplicação podem oferecer maior valor do que uma instalação geral de sensores, combinando medição com orientação operacional para usuários que gerenciam problemas de água e salinidade. A BrioAgro Technologies também está aplicando sua experiência em solo e irrigação mediterrâneos para apoiar a implantação de soluções de monitoramento. Esses desenvolvimentos indicam que as condições agrícolas regionais, os requisitos de gestão hídrica e as iniciativas regulatórias continuarão a moldar a adoção de tecnologias de monitoramento de solo em toda a Espanha.
Cenário Competitivo
Concentração do Mercado
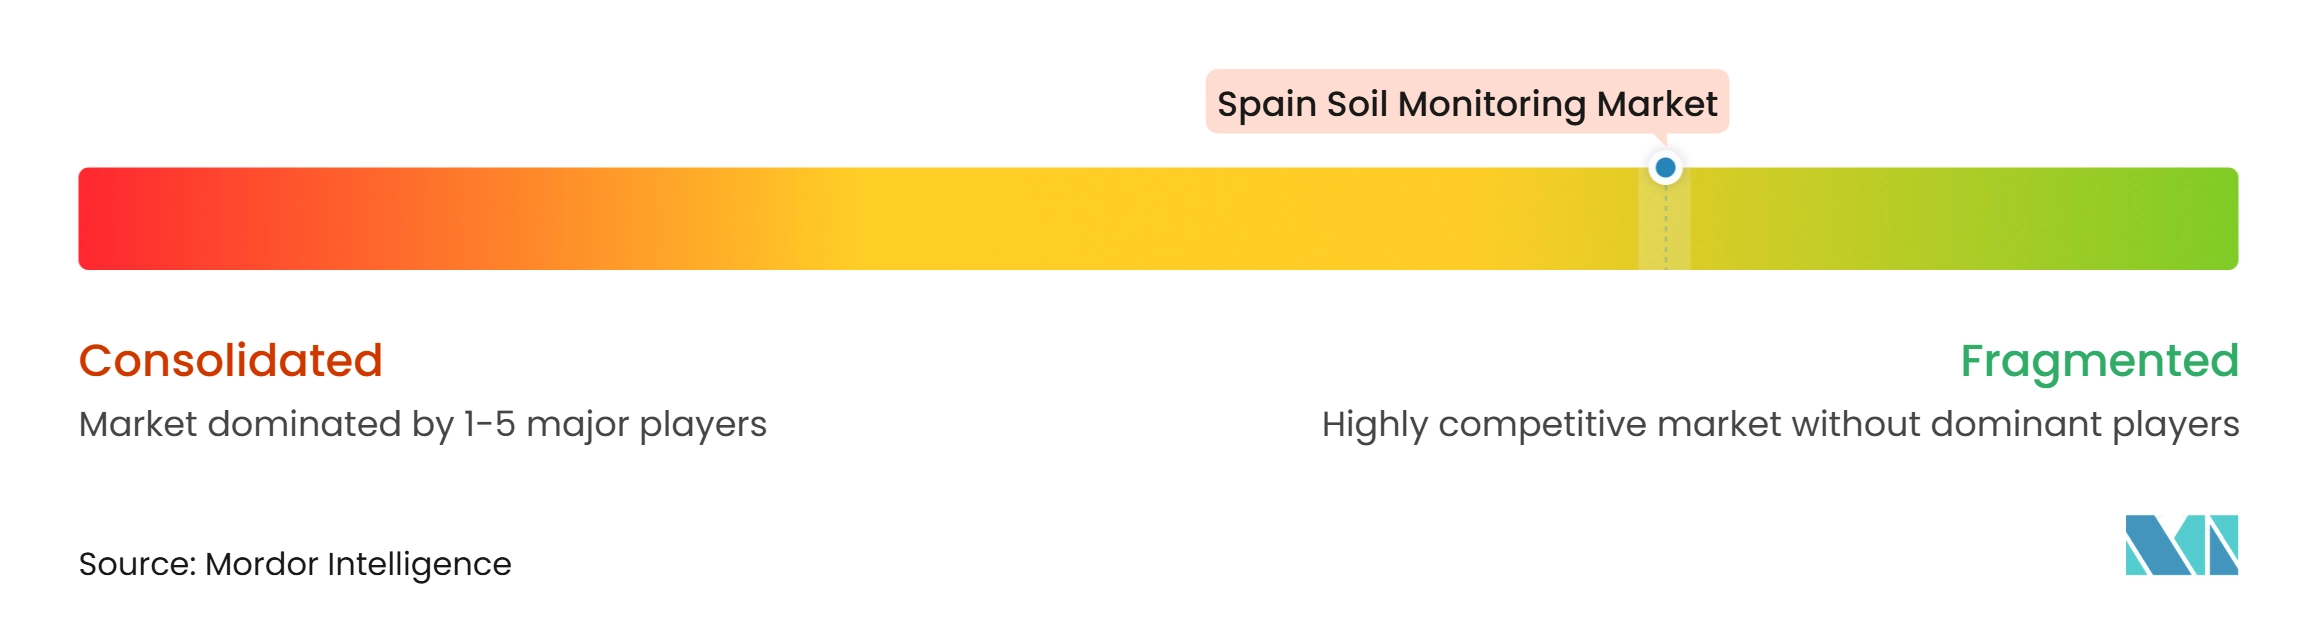
O mercado de monitoramento de solo da Espanha é fragmentado, com METER Group, Pessl Instruments GmbH, Stevens Water Monitoring Systems, Sentek Technologies e BrioAgro Technologies entre os principais participantes. As preferências de produtos variam por cultura e ambiente operacional, com especialistas em capacitância e reflectometria no domínio do tempo atendendo à horticultura, fornecedores de tensiômetros apoiando aplicações em vinhedos e olivais, e plataformas de análise por satélite atendendo à demanda institucional e de pesquisa. Fornecedores domésticos como PRISMAB, Cesens e BrioAgro Technologies aproveitam o conhecimento local do solo e o suporte em espanhol para reter clientes, enquanto fornecedores internacionais competem por meio de portfólios de produtos mais amplos.
A METER Group lançou o sensor de umidade do solo SOLYX 14 em fevereiro de 2026, usando tecnologia CDX para medir diretamente a permissividade dielétrica e reduzir erros relacionados à variação de salinidade e temperatura em áreas irrigadas salinas. A Pessl Instruments integrou dados da estação meteorológica METOS na plataforma OneSoil em julho de 2026, ampliando o acesso a dados agronômicos sem exigir nova instalação de hardware e fornecendo aos usuários de análise por satélite acesso a informações baseadas em solo. Esses desenvolvimentos refletem como os fornecedores estão usando a interoperabilidade para melhorar o valor dos produtos instalados e conectar ferramentas de medição com software agrícola.
A Sentek está comercializando o nó sem fio subterrâneo BILBY em 2026, eliminando fios de superfície que podem ser danificados em ambientes de campo aberto. Plataformas de dados cooperativas para usuários de pequenas propriedades e monitoramento acessível para fazendas de cereais de sequeiro permanecem limitados, deixando espaço para soluções focadas. Os fornecedores que combinam monitoramento de campo com documentação de solo compatível com a PAC podem atender a compradores institucionais, integrando certificação de nível laboratorial com fluxos contínuos de dados de sensores. Essas ofertas podem reduzir a lacuna entre a aquisição de hardware e a aquisição de serviços analíticos, apesar da presença de fornecedores internacionais estabelecidos.
Líderes do Setor de Monitoramento de Solo da Espanha
-
METER Group, Inc.
-
Pessl Instruments GmbH
-
Stevens Water Monitoring Systems, Inc.
-
Sentek Technologies
-
BrioAgro Technologies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Monitoramento de Solo da Espanha Empresas cobertas neste relatório
- METER Group, Inc.
- Stevens Water Monitoring Systems, Inc.
- Sentek Technologies
- Pessl Instruments GmbH
- CropX Technologies, Ltd.
- SGS SA
- The Toro Company
- Irrometer Company, Inc.
- Soil Scout Oy
- Arable, Inc.
- EOS Data Analytics, Inc.
- BrioAgro Technologies
- PRISMAB
- IED Company
- Cesens
Desenvolvimentos industriais recentes em Mercado de Monitoramento de Solo da Espanha
- Julho de 2026: A Pessl Instruments GmbH integrou dados da estação meteorológica METOS na plataforma de gestão agrícola OneSoil, ampliando seu alcance de dados agronômicos da Internet das Coisas para uma nova interface de agronomia digital e reforçando uma estratégia de conectividade de plataforma em detrimento da dependência de hardware.
- Junho de 2026: O Laboratório Vivo SOILCRATES em Granada iniciou uma nova fase de implantação do SoilHeroic usando sensoriamento remoto por drones e sensores in-situ para desenvolver modelos de resiliência do solo para contratos comerciais de medição, relatório e verificação.
Escopo do Relatório do Mercado de Monitoramento de Solo da Espanha
O monitoramento de solo refere-se ao uso de tecnologias e soluções para medir e analisar parâmetros do solo, incluindo umidade, temperatura, pH, salinidade e níveis de nutrientes, para apoiar decisões informadas de gestão agrícola e de terras.
O Mercado de Monitoramento de Solo da Espanha é Segmentado por Componente (Hardware, Software e Serviços), por Tipo de Produto (Sensores In-Situ, Plataformas de Sensoriamento Remoto e Sondas Portáteis e Kits de Teste), por Tecnologia de Conectividade (Com Fio e Sem Fio), por Aplicação (Campo Aberto, Cultivo Protegido e Silvicultura) e por Usuário Final (Grandes Fazendas Comerciais, Pequenas Propriedades e Fazendas Cooperativas, Institutos de Pesquisa e Universidades, e Governo e Organizações Não Governamentais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Sensores In-Situ |
| Plataformas de Sensoriamento Remoto |
| Sondas Portáteis e Kits de Teste |
| Com Fio |
| Sem Fio (LPWAN, Celular, Satélite) |
| Campo Aberto |
| Cultivo Protegido |
| Silvicultura |
| Grandes Fazendas Comerciais |
| Pequenas Propriedades e Fazendas Cooperativas |
| Institutos de Pesquisa e Universidades |
| Governo e Organizações Não Governamentais |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Tipo de Produto | Sensores In-Situ |
| Plataformas de Sensoriamento Remoto | |
| Sondas Portáteis e Kits de Teste | |
| Por Tecnologia de Conectividade | Com Fio |
| Sem Fio (LPWAN, Celular, Satélite) | |
| Por Aplicação | Campo Aberto |
| Cultivo Protegido | |
| Silvicultura | |
| Por Usuário Final | Grandes Fazendas Comerciais |
| Pequenas Propriedades e Fazendas Cooperativas | |
| Institutos de Pesquisa e Universidades | |
| Governo e Organizações Não Governamentais |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do setor de monitoramento de solo da Espanha?
É avaliado em 86 milhões de USD em 2025 e tem previsão de atingir 95 milhões de USD em 2026 e 157 milhões de USD até 2031, crescendo a um CAGR de 10,5%.
O que está impulsionando a demanda por monitoramento de solo na Espanha?
A conformidade com a saúde do solo, a escassez hídrica, a integração com software agrícola, a produção em estufas, o monitoramento sem fio e a verificação de carbono estão impulsionando a adoção.
Qual componente lidera os gastos com monitoramento de solo na Espanha?
O hardware liderou com 56% da receita em 2025, enquanto os serviços têm previsão de crescer mais rapidamente a um CAGR de 15,2% até 2031.
Qual tipo de produto crescerá mais rapidamente até 2031?
As plataformas de sensoriamento remoto têm previsão de crescer a um CAGR de 17,1%, apoiadas pelo mapeamento em nível de parcela e pela integração com software agrícola.
Por que os sistemas sem fio são importantes para as fazendas espanholas?
As tecnologias sem fio detinham 72% da receita em 2025 porque muitas parcelas agrícolas são dispersas e difíceis de conectar com infraestrutura com fio.