
Taille et part du marché de la surveillance des sols en Espagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 86 Millions de dollars américains |
| Taille du Marché (2026) | 95 Millions de dollars américains |
| Taille du Marché (2031) | 157 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 10.50 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la surveillance des sols en Espagne par Mordor Intelligence
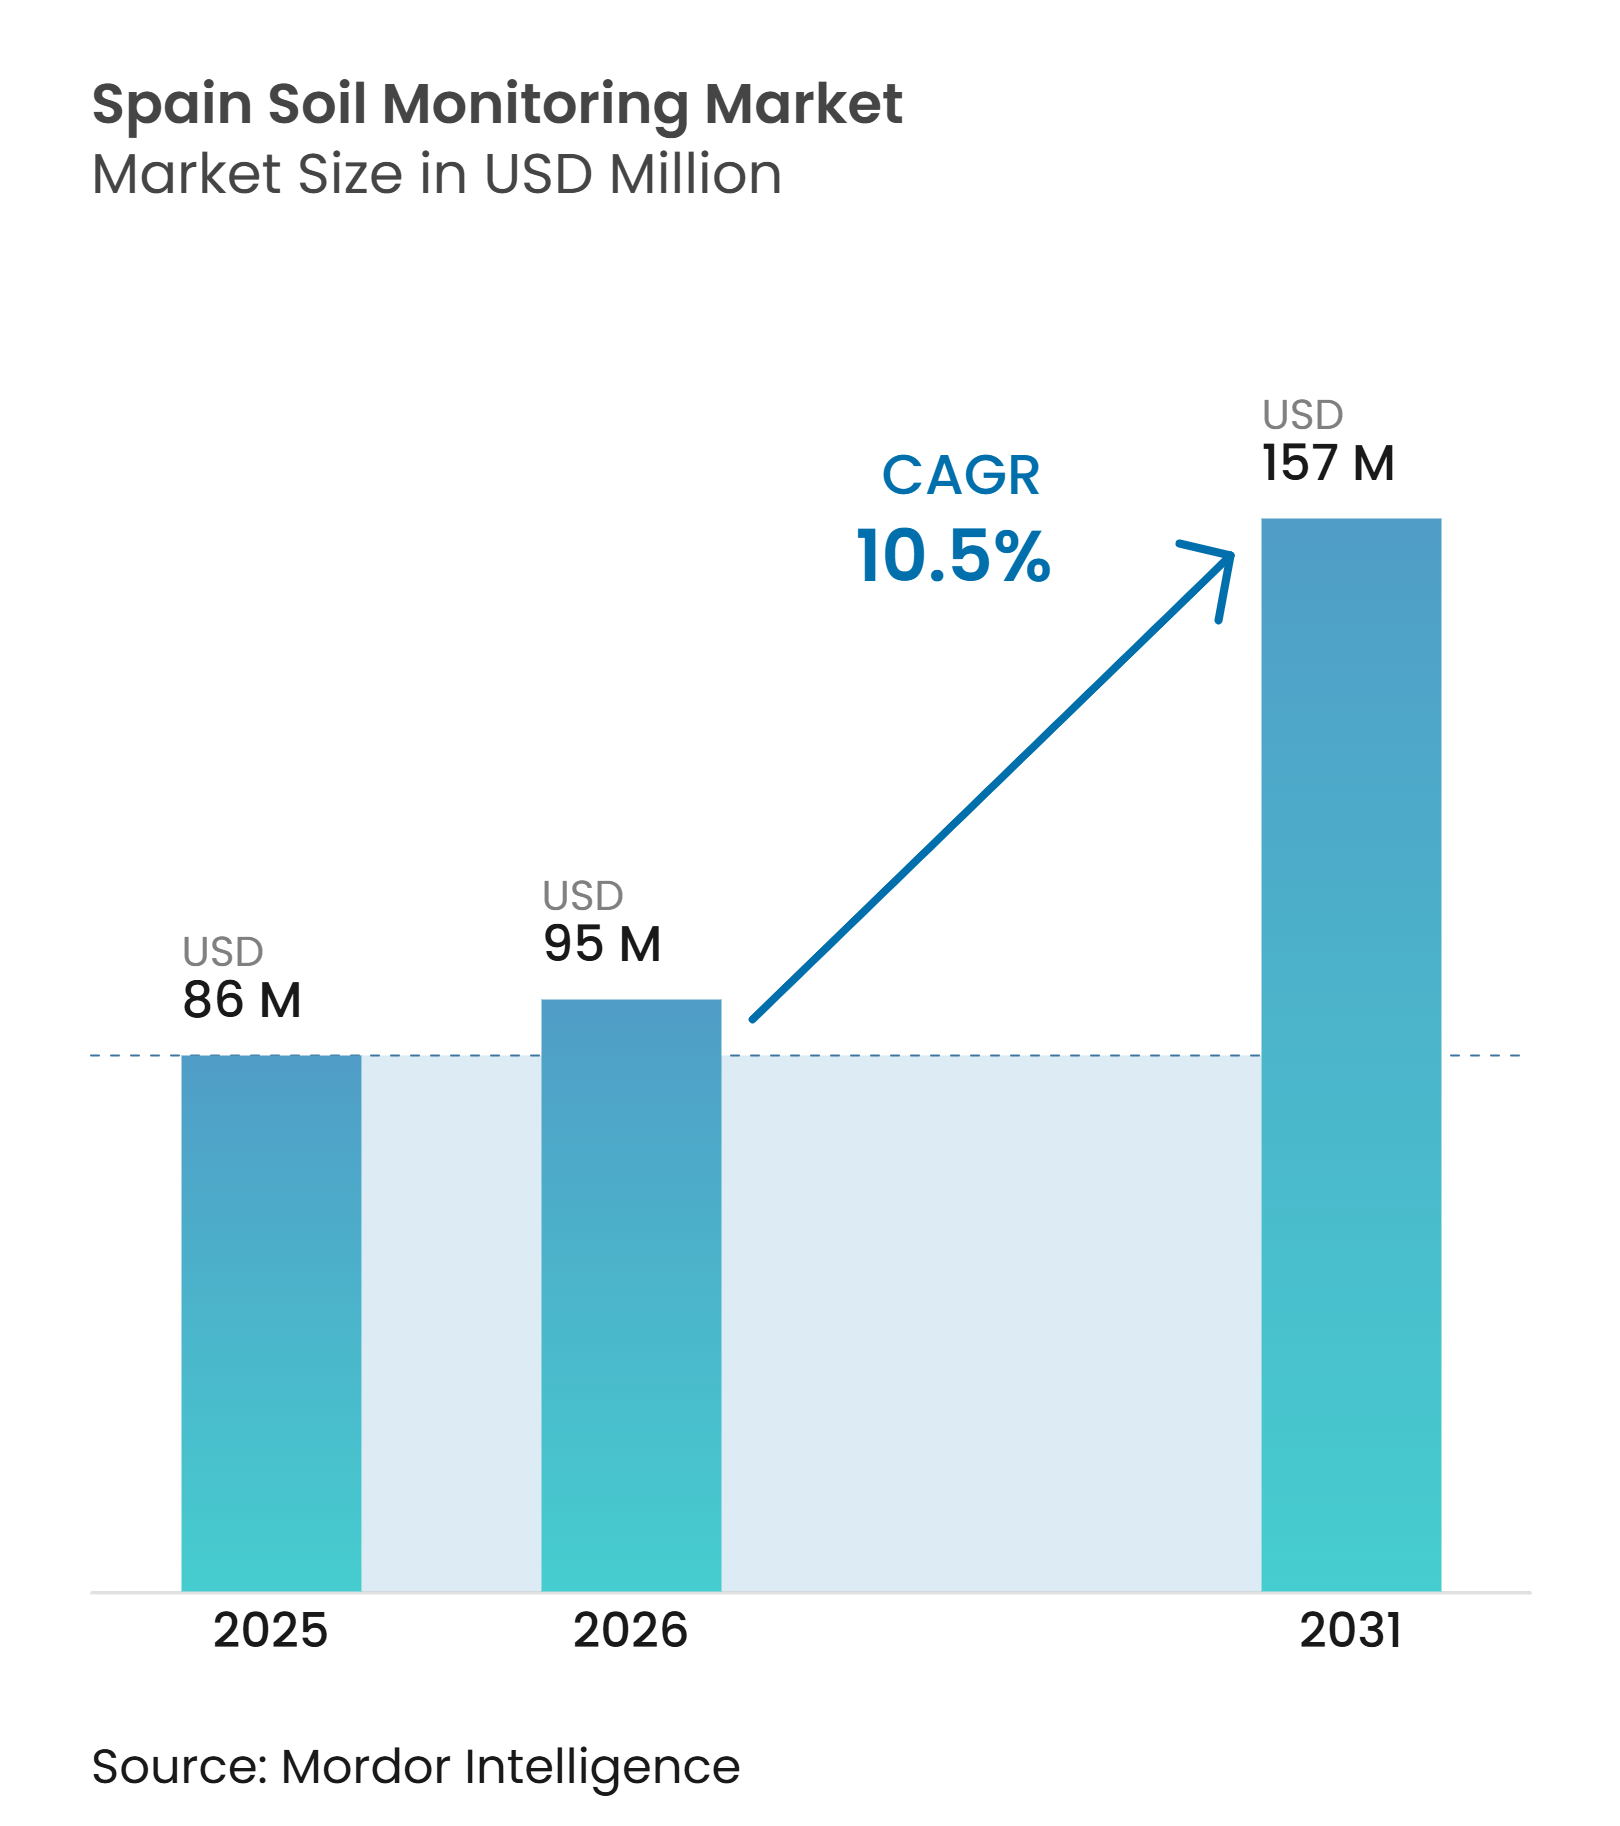
La taille du marché de la surveillance des sols en Espagne était évaluée à 86 millions USD en 2025 et devrait croître de 95 millions USD en 2026 pour atteindre 157 millions USD d'ici 2031, à un CAGR de 10,5 % durant la période de prévision (2026-2031). Les exigences réglementaires, les contraintes en matière d'eau et la nécessité d'une irrigation plus précise façonnent la demande sur le marché de la surveillance des sols en Espagne. Les réserves des bassins versants péninsulaires s'établissaient à 53,3 % de leur capacité fin 2025, au-dessus de la moyenne sur 5 ans, bien que les bassins méridionaux tels que le Segura soient restés sous pression [1]. La directive européenne sur la surveillance et la résilience des sols, adoptée en novembre 2025, exige que les États membres effectuent leurs premières mesures des sols d'ici décembre 2030 et leurs premières évaluations de la santé des sols d'ici décembre 2031 [2]. Cette échéance soutient la planification des achats sur le marché de la surveillance des sols en Espagne et réduit son exposition aux cycles à court terme des revenus agricoles. Les fournisseurs se font de plus en plus concurrence par le biais de plateformes connectées, du soutien aux services et des capacités de documentation plutôt que par le seul matériel de capteurs, en particulier lorsque les acheteurs exigent des enregistrements fiables, des décisions rapides et des mesures de terrain régulières sur plusieurs zones de culture, cycles de cultures et conditions d'irrigation.
Points clés du rapport
- Par composant, le matériel représentait 56 % de la part du marché de la surveillance des sols en Espagne en 2025, tandis que les services devraient croître à un CAGR de 15,2 % de 2026 à 2031.
- Par type de produit, les capteurs in situ représentaient 47 % de la taille du marché de la surveillance des sols en Espagne en 2025, tandis que les plateformes de télédétection devraient croître à un CAGR de 17,1 % de 2026 à 2031.
- Par technologie de connectivité, les technologies sans fil représentaient 72 % du marché de la surveillance des sols en Espagne en 2025 et devraient croître à un CAGR de 16,8 % de 2026 à 2031.
- Par application, le plein champ représentait 61 % du marché en 2025, tandis que la culture protégée devrait croître à un CAGR de 13,9 % de 2026 à 2031.
- Par utilisateur final, les grandes exploitations commerciales représentaient 39 % du marché en 2025, tandis que les instituts de recherche et les universités devraient croître à un CAGR de 14,2 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité à la santé des sols liée à l'UE et à la PAC | +1.5% | Espagne, avec une pertinence pour l'Andalousie, Castille-La Manche, Castille-et-León et la Catalogne | Moyen terme (2-4 ans) |
| Pénurie d'eau et adoption de l'irrigation de précision | +2% | Espagne, avec une forte pertinence en Andalousie, Murcie, Valence et Estrémadure | Court terme (≤ 2 ans) |
| Intégration avec les logiciels de gestion agricole et d'irrigation | +1.8% | Espagne, notamment la Catalogne, Valence et l'Andalousie | Moyen terme (2-4 ans) |
| Expansion de la production sous serre et de cultures à haute valeur ajoutée | +1.6% | Espagne, avec des concentrations à Almería, Murcie, Valence, Catalogne et La Rioja | Court terme (≤ 2 ans) |
| Connectivité sans fil à faible consommation pour la surveillance rurale | +1.4% | Espagne, avec une pertinence pour Castille-La Manche, l'Andalousie et Castille-et-León | Moyen terme (2-4 ans) |
| Carbone des sols et vérification de l'agriculture régénératrice | +1% | Espagne, avec une pertinence pour Castille-et-León, Castille-La Manche et l'Andalousie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conformité à la santé des sols liée à l'UE et à la PAC
Le quatrième amendement au Plan stratégique PAC de l'Espagne, approuvé en décembre 2025, a renforcé les exigences relatives aux bonnes conditions agricoles et environnementales sur plus de 86 % de la surface agricole utilisée. Le Real Decreto 934/2025, promulgué en octobre 2025, a renforcé les exigences de documentation pour les bilans nutritifs. La réglementation accroît la valeur des données de terrain récurrentes pouvant alimenter des registres numériques, permettant aux fournisseurs de solutions de surveillance de répondre à un besoin administratif en parallèle de la gestion agronomique. La directive européenne couvre également le carbone organique des sols, la salinisation, le compactage, l'excès de nutriments et la rétention d'eau. Ces exigences augmentent la valeur des mesures systématiques des sols et peuvent soutenir la demande de solutions de surveillance qui complètent l'échantillonnage périodique en laboratoire. Les exigences de gestion de la qualité en laboratoire prévues par la directive peuvent également influencer les critères d'achat des organismes publics et des coopératives.
Pénurie d'eau et adoption de l'irrigation de précision
Des chercheurs de la Banco de España ont rapporté que la sécheresse de 2022-2023 a réduit les rendements moyens du blé et de l'orge de 20 % à 30 % et les rendements des olives d'au moins 10 %, la pénurie d'eau représentant 85 % à 90 % du déficit de production de blé et d'orge [3]. Les déficits hydriques variaient de -450 mm à -600 mm en Estrémadure, en Andalousie et en Castille-La Manche durant l'été 2025, exerçant une pression sur des zones où l'irrigation joue déjà un rôle central dans la production. La superficie irriguée de l'Espagne a augmenté de 11 % pour atteindre 3,8 millions d'hectares entre 2000 et 2022. Cette base irriguée plus large accroît l'importance de mesurer les conditions de la zone racinaire avant de prendre des décisions d'irrigation, plutôt que de se fier uniquement à l'évaluation visuelle des cultures ou à des calendriers fixes. Le marché de la surveillance des sols en Espagne bénéficie de cette dynamique, car les données sur l'humidité du sol soutiennent à la fois la gestion des ressources et le contrôle des coûts d'exploitation sur les exploitations à haute valeur ajoutée.
Intégration avec les logiciels de gestion agricole et d'irrigation
Les systèmes connectés font évoluer la décision d'achat d'une simple acquisition de capteurs autonomes vers un résultat plus large en matière d'irrigation et de gestion agricole. Une démonstration du projet CODECS à Almería en octobre 2025 a relié les lectures de conductivité électrique, le contrôle des vannes et la traçabilité au sein d'un flux de travail unique. La démonstration a montré comment les données de terrain peuvent alimenter directement les décisions opérationnelles, réduisant ainsi la nécessité de traiter la mesure, le contrôle et la tenue des registres comme des tâches distinctes. Une étude de 2025 publiée dans Smart Agricultural Technology sur l'adoption en serre à Almería a révélé une plus grande acceptation des solutions semi-automatisées et à faible coût que des technologies haut de gamme. Le projet AI4WATER en Catalogne a réalisé des prévisions d'humidité du sol avec un coefficient de corrélation de Pearson de 0,63. Ces développements encouragent les fournisseurs sur le marché de la surveillance des sols en Espagne à mettre l'accent sur la compatibilité avec les logiciels agricoles existants et les contrôleurs d'irrigation.
Expansion de la production sous serre et de cultures à haute valeur ajoutée
Almería présente la plus forte concentration de serres, créant une base de demande concentrée pour les équipements de surveillance des sols. L'argument économique en faveur de la surveillance est plus fort lorsque l'eau, les engrais et la qualité des cultures affectent directement les rendements agricoles et lorsque les conditions des cultures peuvent évoluer rapidement. La programmation de l'irrigation basée sur l'humidité du sol a été identifiée comme une mise à niveau prioritaire parmi les exploitants d'Almería en 2025. Les vignobles de Navarre et de La Rioja utilisent des sondes de sol SDI-12 connectées en NB-IoT à des profondeurs de 10 à 40 cm. Ces sondes transmettent des relevés toutes les 20 minutes vers des plateformes en nuage, fournissant un flux régulier de données pour les décisions d'irrigation. La surveillance d'entrée de gamme commence à partir de 1 500 EUR (1 650 USD), élargissant l'accès aux exploitations d'oliviers, d'agrumes et de fruits à noyau au-delà des principales régions de serres.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation de la propriété agricole et obstacles à l'achat coopératif | -1.2% | Espagne, avec une plus grande pertinence en Galice, Asturies et dans les régions à petites exploitations agricoles | Long terme (≥ 4 ans) |
| Dérive d'étalonnage selon les conditions de sol et de salinité | -0.9% | Espagne, notamment Murcie, Valence, l'Andalousie et d'autres zones côtières irriguées | Moyen terme (2-4 ans) |
| Connectivité rurale inégale et disponibilité de l'énergie | -0.8% | Espagne, avec une pertinence pour Castille-et-León, l'Aragon et l'Estrémadure | Moyen terme (2-4 ans) |
| Retour sur investissement incertain pour les cultures en sec à faible valeur ajoutée | -0.7% | Espagne, notamment Castille-La Manche, Castille-et-León et l'Aragon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation de la propriété agricole et obstacles à l'achat coopératif
Environ la moitié des plus de 800 000 agriculteurs espagnols possèdent des exploitations de 5 hectares ou moins. Les petites parcelles rendent difficile pour les agriculteurs individuels de justifier un investissement dans des systèmes de surveillance connectés, car les coûts d'équipement et de soutien sont répartis sur des terres moins productives. La Galice et les Asturies présentent des exploitations particulièrement fragmentées, avec certaines parcelles inférieures à 2 hectares. L'achat coopératif pourrait réduire la charge financière pour les exploitations individuelles. Cependant, les exigences de gouvernance, la diversité des conditions de sol et les préoccupations relatives au partage des données peuvent ralentir la prise de décision collective et rendre difficile la standardisation d'une configuration partagée. En conséquence, les services de surveillance partagés et les plateformes de données coopératives restent sous-développés au sein du marché de la surveillance des sols en Espagne.
Dérive d'étalonnage selon les conditions de sol et de salinité
La diversité des conditions de sol en Espagne représente un défi pratique pour un étalonnage cohérent des capteurs. La salinité est particulièrement pertinente dans les zones côtières irriguées de Murcie, de Valence et d'Andalousie, où son effet sur les lectures des capteurs peut être significatif pour un usage opérationnel. Une lecture fiable dans un profil de sol peut nécessiter un ajustement dans un autre. Cela augmente les exigences de service au-delà de l'installation initiale de l'équipement et peut accroître le besoin de travaux de référence en laboratoire et de soutien agronomique local avant que les utilisateurs puissent se fier aux données pour des décisions de routine. Les fournisseurs qui proposent un soutien à l'étalonnage peuvent relever ce défi, bien que le travail supplémentaire puisse réduire la viabilité économique des déploiements de plus petite envergure.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
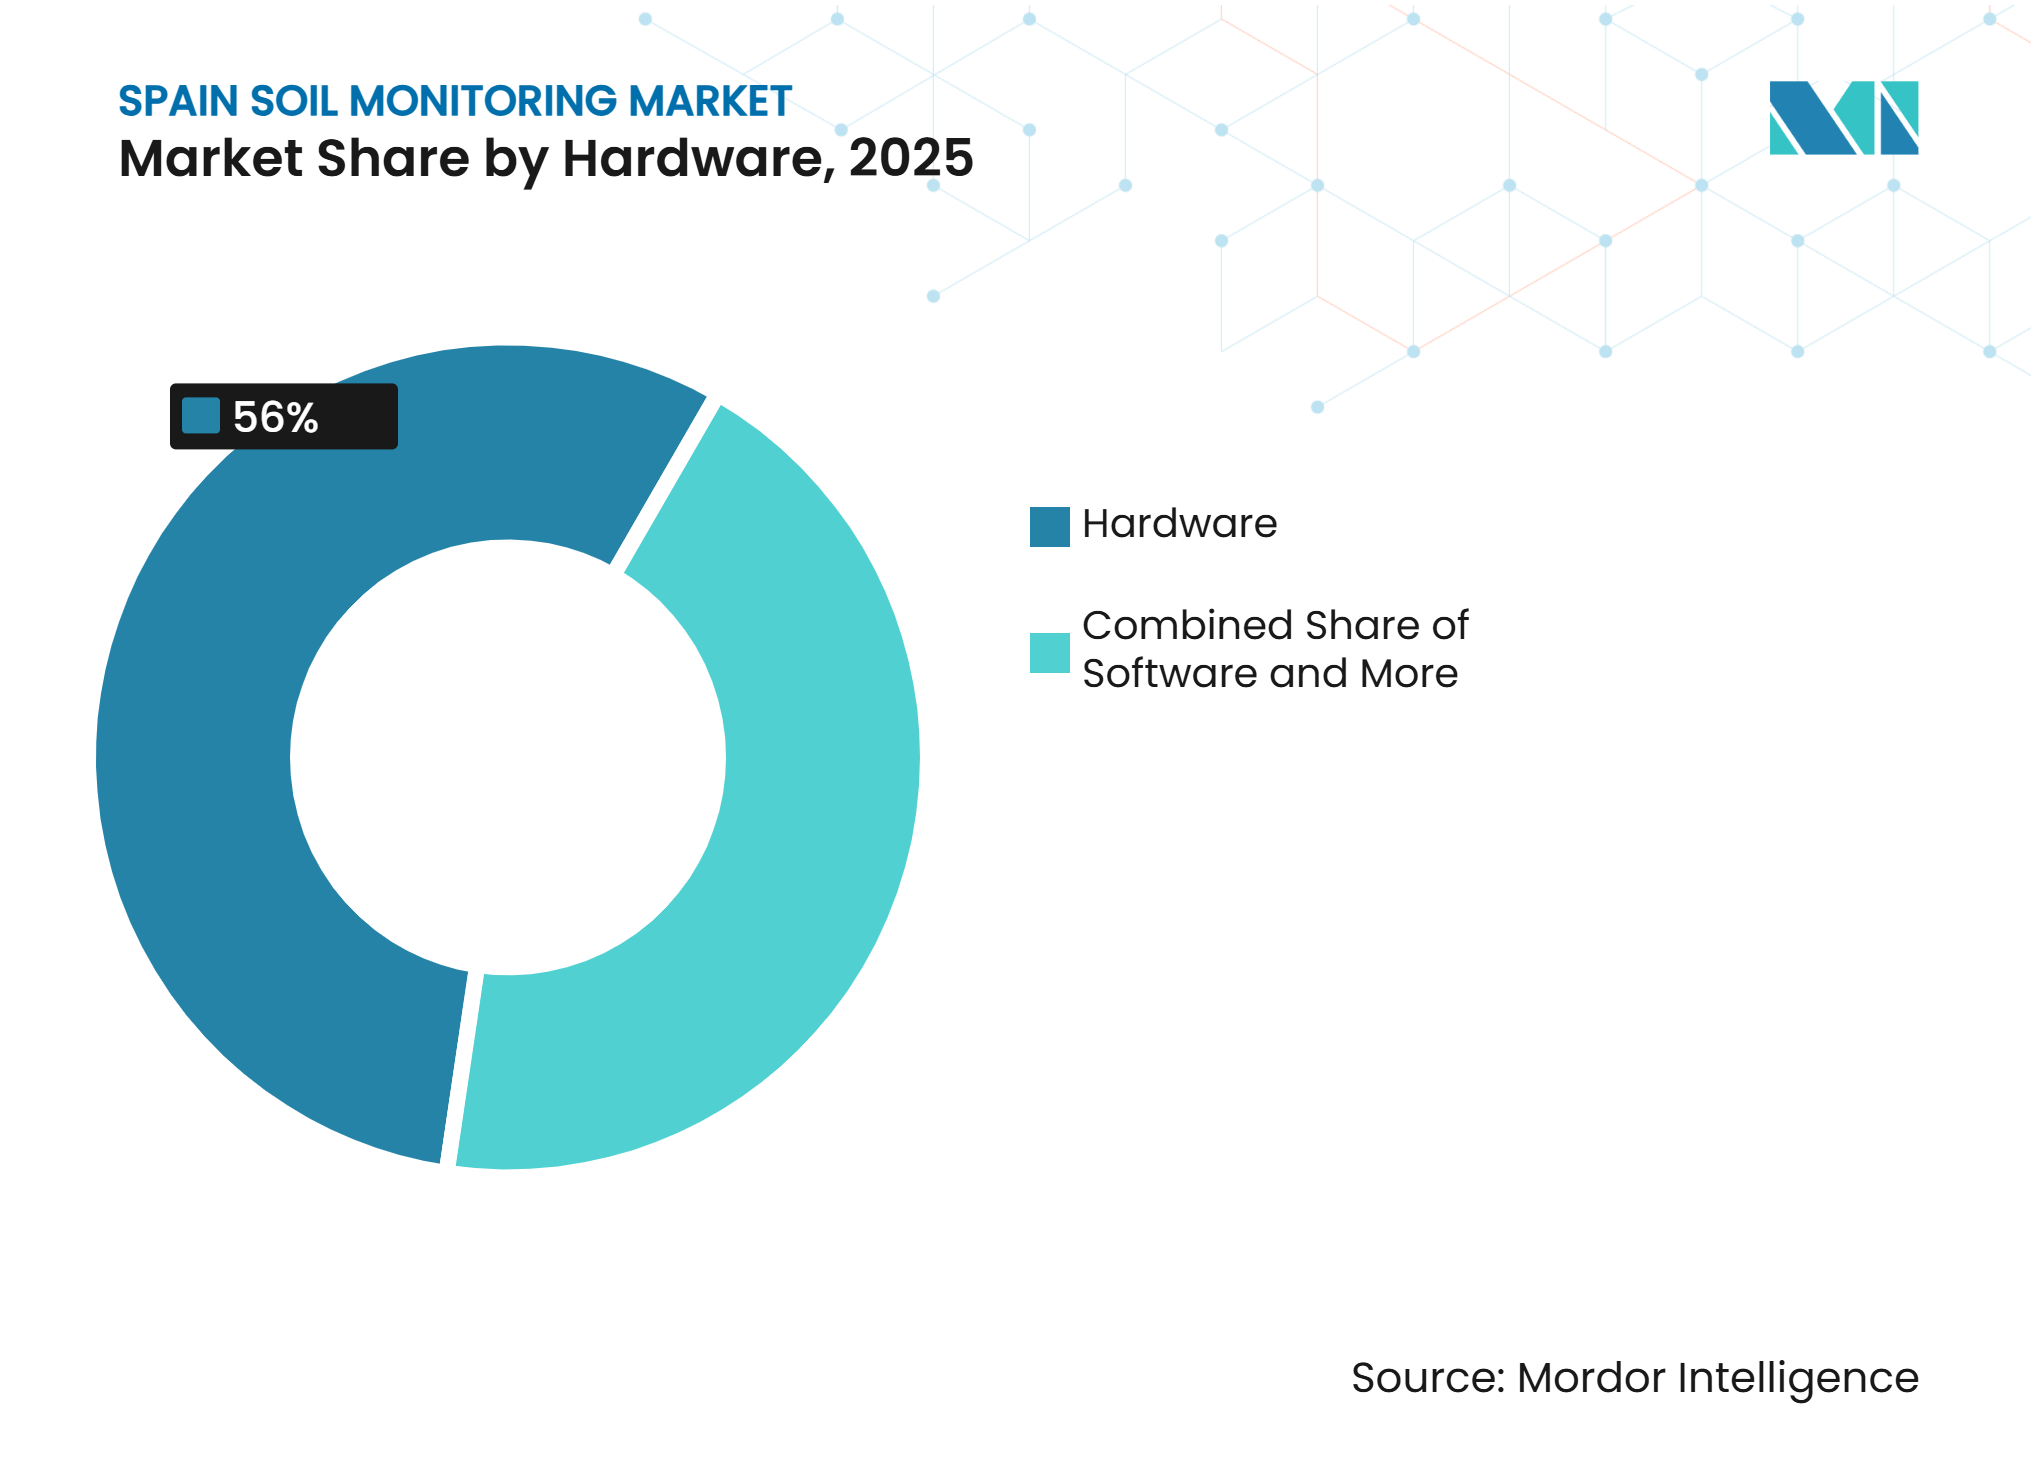
le matériel est en tête tandis que les services enregistrent la croissance la plus rapideLe matériel représentait 56 % du marché en 2025, reflétant l'investissement initial requis pour les capteurs et les passerelles de réseau étendu à faible consommation. Les déploiements initiaux sont concentrés dans les zones irriguées d'Andalousie et les zones de production d'agrumes de Valence. Le logiciel joue un rôle plus modeste mais croissant, car les exploitants ont besoin de capacités d'analyse et d'intégration au-delà des simples relevés de terrain. Les plateformes d'analyse peuvent convertir les sorties des capteurs en actions de gestion de l'irrigation et de l'exploitation agricole. Les services comprennent l'étalonnage, le soutien consultatif, le service après-vente et l'analyse par abonnement.
Les services devraient croître à un CAGR de 15,2 % jusqu'en 2031, le taux le plus rapide parmi les composants. La diversité des conditions agroclimatiques accroît le besoin d'un soutien technique continu. Les services de surveillance du carbone et de mesure, de notification et de vérification contribuent également à cette demande. La structure des composants indique que l'équipement reste nécessaire, tandis que le soutien récurrent devient plus précieux après l'installation, car les conditions de terrain, l'interprétation des données et les registres de conformité nécessitent une attention continue au-delà de la livraison des dispositifs physiques. Ce changement déplace une partie des revenus des ventes ponctuelles de matériel vers des relations de service continues.
L'évolution vers des offres groupées est visible parmi les premiers utilisateurs en horticulture commerciale. Ces exploitations renouvellent leurs arrangements matériels avec l'analyse et le soutien à l'irrigation inclus. Le système AQUA de BrioAgro combine des sondes de sol, des prévisions météorologiques et le contrôle à distance de l'irrigation. Son niveau d'entrée commence à partir de 1 500 EUR (1 650 USD) et peut évoluer vers des abonnements de fertigation intelligente. Cette structure offre aux exploitants un parcours allant de la surveillance de base à une gestion de l'irrigation plus large soutenue par les données, permettant à l'installation initiale de servir de point de départ pour des logiciels, des conseils et un soutien à la fertigation ultérieurs. Elle permet également aux fournisseurs de maintenir une relation continue après la première installation. SGS a remporté un appel d'offres de l'UE pour l'amélioration de la qualité des sols en février 2025. Ce contrat illustre la demande d'évaluation de qualité laboratoire aux côtés des services de surveillance de terrain. Les fournisseurs capables de relier les données de terrain à une évaluation documentée peuvent répondre aux besoins d'achat des organismes publics et des coopératives. Le marché de la surveillance des sols en Espagne évolue donc vers un mélange d'équipements, de logiciels et de soutien spécialisé.



Par type de produit :
les capteurs in situ sont en tête tandis que les plateformes de télédétection enregistrent la croissance la plus rapideLes capteurs in situ détenaient 47 % des revenus par type de produit en 2025, fournissant les lectures directes de la zone racinaire utilisées dans l'irrigation de précision. Ils restent importants dans les environnements de serres et de cultures à haute valeur ajoutée. Les relevés à plusieurs profondeurs peuvent informer la programmation réelle de l'irrigation. Les données in situ restent nécessaires pour les mesures locales et les références au sol. Les deux approches répondent à des besoins opérationnels différents plutôt que de se remplacer mutuellement, car les conditions locales de la zone racinaire et les schémas plus larges du champ doivent souvent être évalués ensemble avant qu'une exploitation modifie son plan d'irrigation.
Les plateformes de télédétection devraient croître à un CAGR de 17,1 % jusqu'en 2031, le taux le plus rapide parmi les types de produits. Une étude de 2026 publiée dans Remote Sensing of Environment a examiné la récupération de l'humidité du sol basée sur Sentinel-1 et a mis en évidence des avancées dans la surveillance à haute résolution de l'humidité du sol par télédétection radar. Ce niveau de détail spatial soutient l'utilisation à l'échelle de la parcelle des informations dérivées des satellites. La télédétection peut également réduire la dépendance aux réseaux d'installation physique dans les zones fragmentées, la rendant utile là où il est difficile de déployer des équipements de terrain continus.
Les sondes portables et les kits de test servent les exploitations et les utilisateurs de la recherche qui recherchent une option à moindre coût entre les tests en laboratoire et la surveillance continue. Ils sont pertinents là où un réseau de capteurs permanent ne peut être justifié. La gamme de produits est de plus en plus construite autour de plusieurs sources d'information. Les capteurs in situ permanents peuvent fournir des mesures continues à partir de points fixes. Les relevés par drone et les indices satellitaires étendent la couverture sur de plus grandes surfaces. Cette combinaison est courante dans les projets de sol financés par l'Union européenne en Espagne. Les fournisseurs disposant de plusieurs types de produits peuvent offrir un ensemble de surveillance plus complet, permettant aux utilisateurs de combiner des relevés permanents avec une couverture périodique des zones sans installations de capteurs fixes. Les API agricoles basées sur les satellites peuvent également connecter les données de télédétection aux logiciels de gestion agricole, aidant les utilisateurs à comparer les observations de terrain avec des schémas spatiaux plus larges.
Par technologie de connectivité :
la connectivité sans fil est en tête du marché et enregistre la croissance la plus rapideLes technologies sans fil représentaient 72 % du marché de la surveillance des sols en Espagne en 2025, car l'infrastructure filaire est difficile à installer sur des parcelles dispersées. La large part du sans fil reflète la nécessité de collecter des données sur de longues distances avec une consommation d'énergie limitée. Le LoRaWAN soutient les réseaux de capteurs distribués dans le Pays basque, l'Estrémadure et l'Andalousie. Le NB-IoT gagne du terrain dans les zones où les exigences d'irrigation et de comptage de l'eau nécessitent une transmission régulière. L'installation de La Mancha par Hidroconta couvrait plus de 4 000 puits avec des modules NB-IoT. Cette configuration prend en charge des relevés horaires à partir d'actifs d'irrigation distants. Les systèmes sans fil réduisent également le besoin de câblage étendu sur les sites de terrain.
Les technologies sans fil devraient également croître à un CAGR de 16,8 % de 2026 à 2031, le taux le plus rapide parmi les technologies de connectivité. La forte position du sans fil reflète les conditions pratiques de l'infrastructure, plutôt qu'une norme technique unique préférée. Les performances du réseau et la puissance disponible restent des contraintes importantes dans les zones éloignées, où un capteur techniquement adapté dépend encore d'une transmission fiable, d'une gestion de la batterie et d'un accès périodique à la maintenance.
Les systèmes filaires conservent un rôle dans les installations permanentes avancées de serres d'Almería. Ces sites disposent d'une alimentation électrique fiable et nécessitent des relevés fréquents de conductivité électrique et d'humidité, avec des besoins en données pouvant dépasser les limites de cycle de service des systèmes sans fil à faible consommation. En conséquence, une approche hybride est de plus en plus courante. Les bus de capteurs filaires fonctionnent à l'intérieur des structures protégées, tandis que les passerelles sans fil transmettent les informations collectées depuis le site. Cette conception équilibre la fiabilité des données avec le coût d'atteindre les zones éloignées et permet aux exploitants agricoles d'utiliser différentes méthodes de connectivité au sein d'une même installation. Les fournisseurs de connectivité doivent prendre en charge l'intégration entre ces méthodes afin que les utilisateurs puissent maintenir un flux de données pratique unique malgré les différences d'équipement, de disponibilité de l'énergie et de besoins en communications à travers l'exploitation. Le marché de la surveillance des sols en Espagne continuera probablement à utiliser des réseaux sans fil pour les exploitations dispersées et des systèmes filaires pour certains sites intensifs sélectionnés.
Par application :
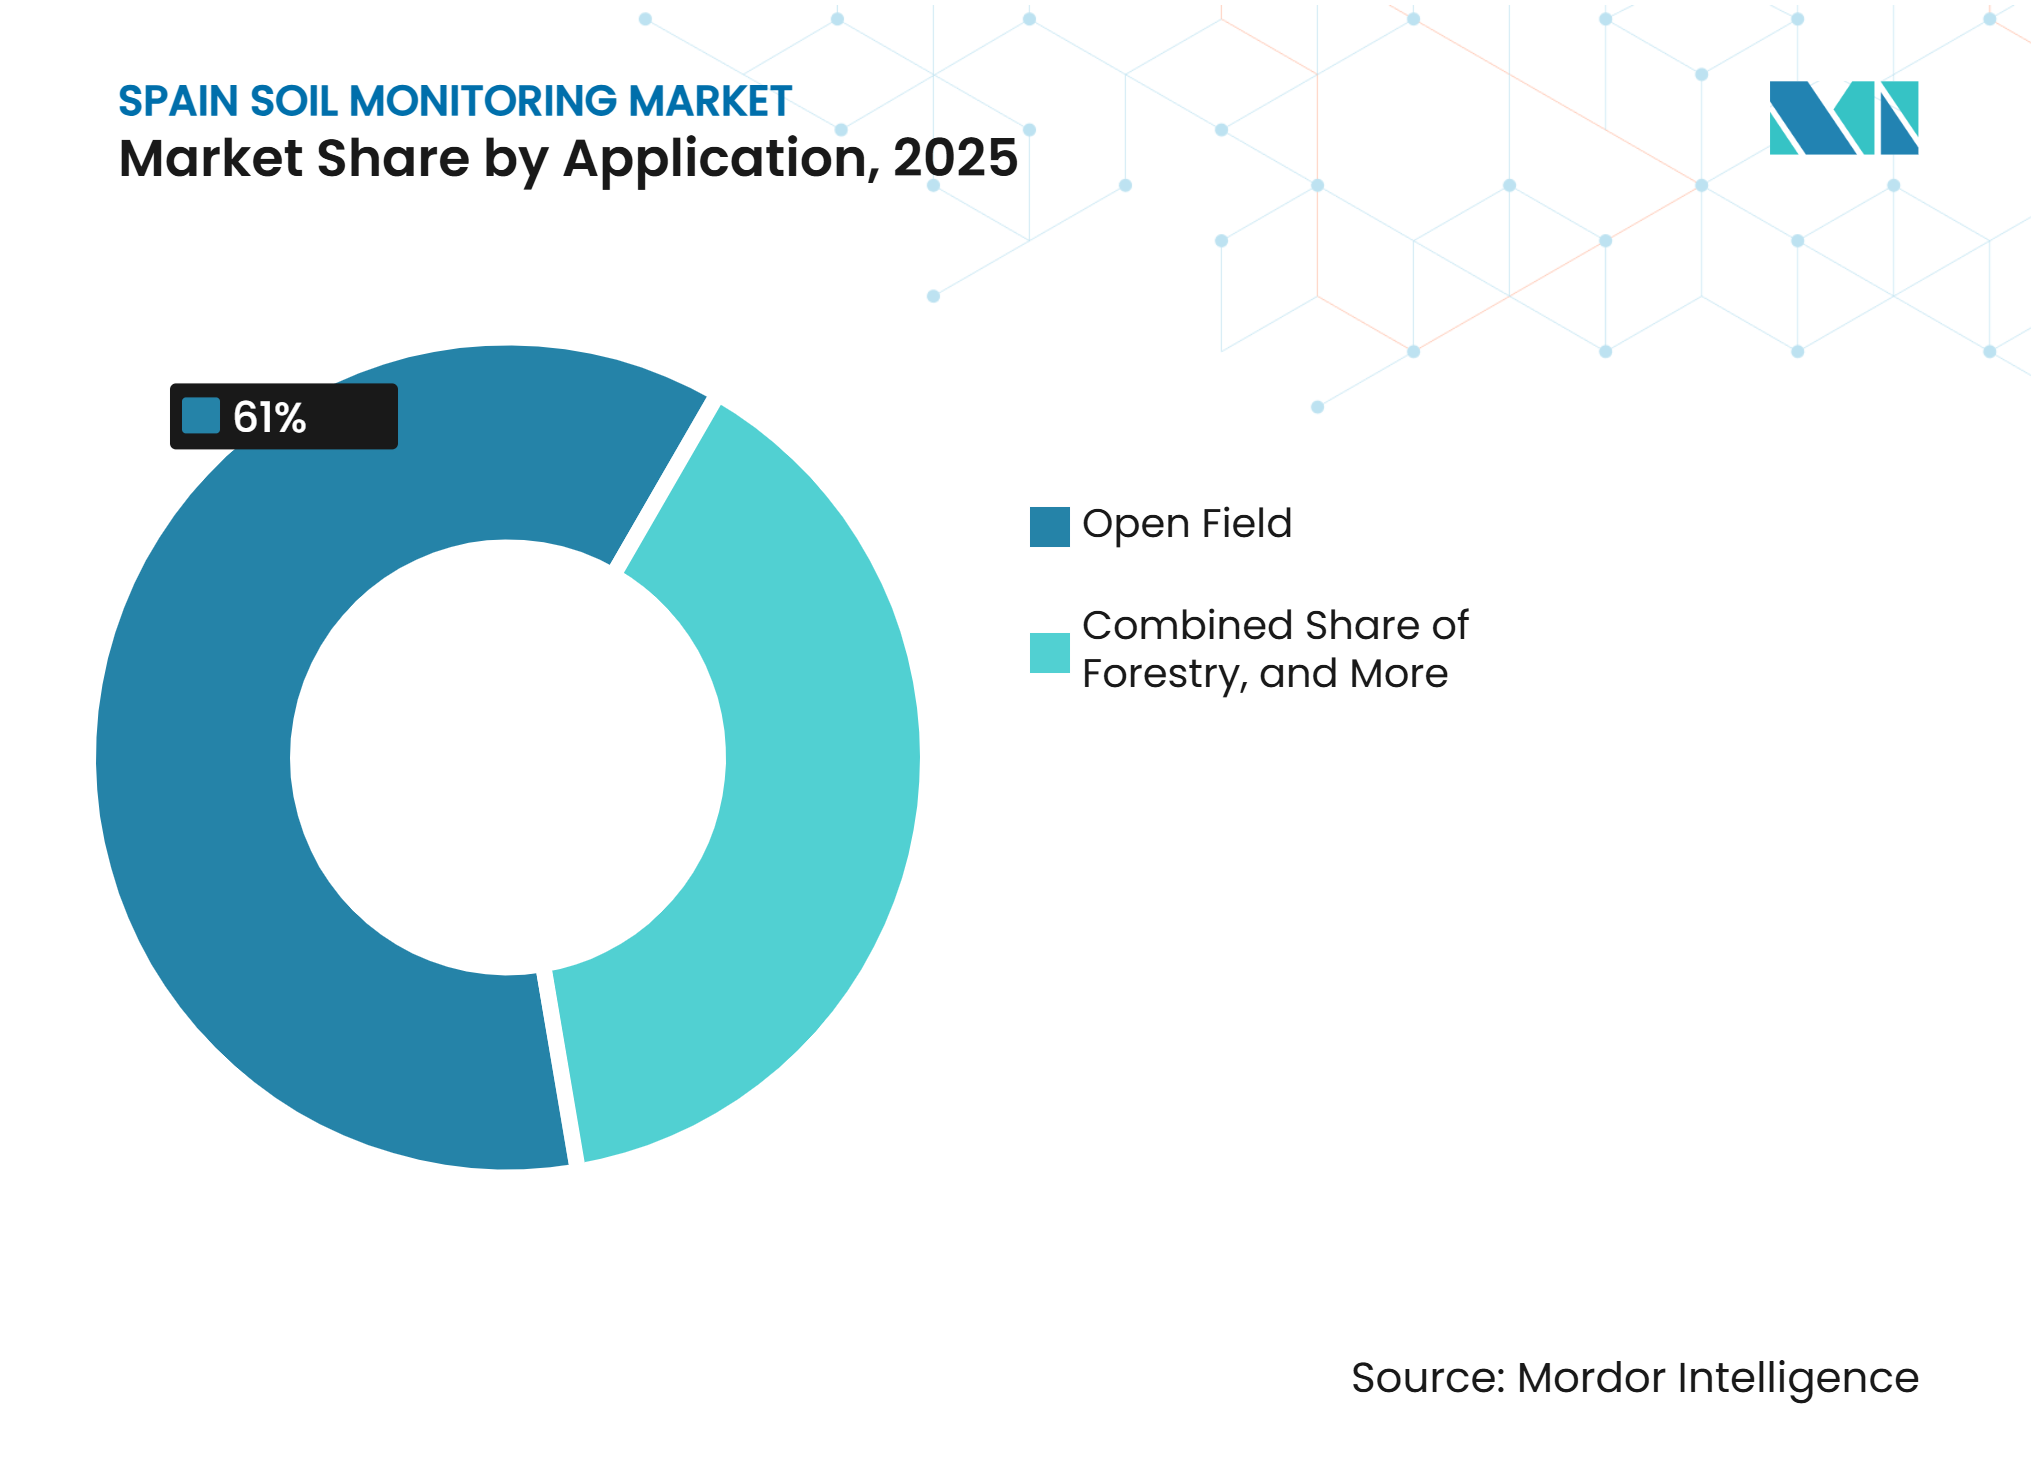
le plein champ est en tête du marché tandis que la culture protégée enregistre la croissance la plus rapideLe plein champ représentait 61 % des revenus de 2025, reflétant la vaste superficie agricole de l'Espagne. Le segment comprend des conditions d'exploitation variées. Les exploitations irriguées intensives de Murcie et de Valence génèrent des revenus de surveillance par hectare comparables aux opérations sous serre, tandis que les exploitations céréalières en sec de Castille-et-León créent une demande récurrente bien plus faible. La sylviculture reste une application précoce pour la technologie, les données sur l'humidité du sol devenant de plus en plus pertinentes pour la gestion du risque d'incendie de forêt. Ces différences signifient que la demande par application dépend fortement de l'utilisation de l'eau, de la valeur des cultures et de l'environnement d'exploitation, car la valeur de la surveillance varie selon les décisions que chaque agriculteur peut prendre.
La culture protégée devrait croître à un CAGR de 13,9 % jusqu'en 2031. La base de production sous serre de l'Espagne soutient ce taux. La culture protégée continue d'offrir un retour sur investissement plus clair car l'irrigation et les conditions des cultures sont étroitement contrôlées, et les exploitants peuvent agir rapidement sur les relevés dans un environnement de production fermé où les intrants sont gérés de près.
L'initiative SENSE4SOIL dans le sud-est de l'Espagne combine l'identification des risques de salinité avec le soutien à la décision d'irrigation dans une plateforme en temps réel. Ce type de package spécifique à l'application peut offrir une valeur supérieure à une installation générale de capteurs. Il réunit mesure et orientation opérationnelle pour les utilisateurs confrontés à la fois à des problèmes d'eau et de salinité. Le Real Decreto 934/2025 a accru les besoins de documentation pour l'application d'engrais et la matière organique des sols. La directive européenne sur les nitrates attire également l'attention sur la gestion des nutriments. Les exploitants en plein champ peuvent ajouter la surveillance des nutriments aux programmes d'humidité existants, ce qui peut élargir la valeur d'un déploiement sans nécessiter un système entièrement distinct.

Par utilisateur final :
les grandes exploitations commerciales sont en tête tandis que les instituts de recherche et les universités enregistrent la croissance la plus rapideLes grandes exploitations commerciales représentaient 39 % de la demande des utilisateurs finaux en 2025, car l'échelle améliore le retour sur investissement des systèmes de surveillance connectés. Ces exploitations sont concentrées dans les opérations irriguées à haute valeur ajoutée en Andalousie, Murcie et Catalogne. Les sites plus grands peuvent répartir les coûts d'installation et de soutien sur davantage d'hectares et ont une plus grande capacité à déployer plusieurs capteurs et des analyses par abonnement. Les grandes exploitations restent la principale source de demande car leurs décisions opérationnelles quotidiennes créent un cas d'usage direct pour les données.
Les instituts de recherche et les universités devraient croître à un CAGR de 14,2 % de 2026 à 2031, portés par les programmes financés par l'UE qui développent les travaux de surveillance des sols et les réseaux de capteurs de laboratoires vivants. Le Laboratoire vivant andalou a activé un réseau de surveillance de l'Internet des objets sur 15 sites d'oliveraies en 2026. Ces sites génèrent des données validées que les exploitants commerciaux peuvent examiner avant de déployer leurs propres systèmes. Les utilisateurs de la recherche soutiennent les tests techniques et une sensibilisation plus large en produisant des exemples locaux validés qui aident les exploitants commerciaux à évaluer si une configuration de surveillance particulière convient à leurs champs et cultures.
Les petites exploitations et les coopératives continuent de faire face à des obstacles de coût et de soutien technique. Les coopératives agronomiques commencent à regrouper les données des capteurs avec des services de conseil, ce qui peut réduire la nécessité pour les exploitations individuelles de gérer la technologie de manière indépendante et répartir les coûts d'équipement et de soutien entre plusieurs utilisateurs. Les acheteurs gouvernementaux et les ONG contribuent également à la demande par le biais de programmes de santé des sols, de modernisation agricole et d'irrigation de précision. Les gouvernements régionaux de Murcie et d'Andalousie financent des programmes pilotes d'irrigation de précision. Ces déploiements publics et de recherche aident à établir des points de référence pour les utilisateurs commerciaux, mais ne répondent pas aux défis économiques auxquels font face les petites exploitations en sec. La croissance des utilisateurs finaux dépendra donc de la viabilité des modèles de service pour les petites exploitations, y compris des arrangements qui donnent aux agriculteurs accès à l'interprétation agronomique sans que chaque exploitation ait à maintenir sa propre infrastructure technique. Le marché de la surveillance des sols en Espagne englobe une demande commerciale, de recherche, coopérative et publique, chacune avec des exigences d'achat distinctes.
Analyse géographique
Le marché de la surveillance des sols en Espagne est soutenu par des terres agricoles irriguées réglementées, une large base de production sous serre et des délais de conformité PAC obligatoires. L'adoption initiale est soutenue par des initiatives de modernisation agricole, le Plan Renove 2026 de l'Espagne allouant 9,6 millions EUR (10,5 millions USD) à la modernisation des machines agricoles, dont 1,6 million EUR (1,7 million USD) pour les équipements d'agriculture de précision éligibles. Ces initiatives abaissent les barrières à la première adoption pour les exploitants de niveau intermédiaire. Les exigences de gestion de l'eau, la modernisation agricole et les besoins de conformité soutiennent collectivement l'adoption des technologies de surveillance des sols à travers l'Espagne.
Les conditions agricoles régionales influencent également la demande de technologies de surveillance des sols. Les zones agricoles irriguées du Levant et de l'Andalousie ont des exigences plus importantes pour la surveillance de l'humidité, de la salinité et des conditions nutritives des sols, tandis que les zones de production sous serre nécessitent une surveillance continue pour soutenir une production végétale contrôlée. En conséquence, l'adoption varie selon la disponibilité de l'eau, la valeur des cultures, l'intensité de l'irrigation et les systèmes de production à travers les régions espagnoles.
La directive européenne sur la surveillance des sols devrait également soutenir la demande de systèmes de surveillance des sols en Espagne en exigeant que les États membres établissent des cadres de surveillance des districts de sols et complètent leurs premières mesures d'ici décembre 2030. L'amendement au Plan stratégique PAC de l'Espagne, approuvé en décembre 2025, a réorienté les dépenses agri-environnementales vers la vérification de la santé des sols et a ajouté une couche de demande financée par le gouvernement. Ces développements réglementaires donnent aux parties prenantes agricoles une base plus claire pour planifier les systèmes de mesure des sols avant les dates de rapport requises.
L'initiative SENSE4SOIL dans le sud-est de l'Espagne combine l'identification des risques de salinité avec le soutien à la décision d'irrigation dans une plateforme en temps réel. De telles solutions spécifiques à l'application peuvent offrir une valeur supérieure à une installation générale de capteurs en combinant mesure et orientation opérationnelle pour les utilisateurs gérant des problèmes d'eau et de salinité. BrioAgro Technologies applique également son expérience méditerranéenne en matière de sols et d'irrigation pour soutenir le déploiement de solutions de surveillance. Ces développements indiquent que les conditions agricoles régionales, les exigences de gestion de l'eau et les initiatives réglementaires continueront de façonner l'adoption des technologies de surveillance des sols à travers l'Espagne.
Paysage concurrentiel
Concentration du Marché
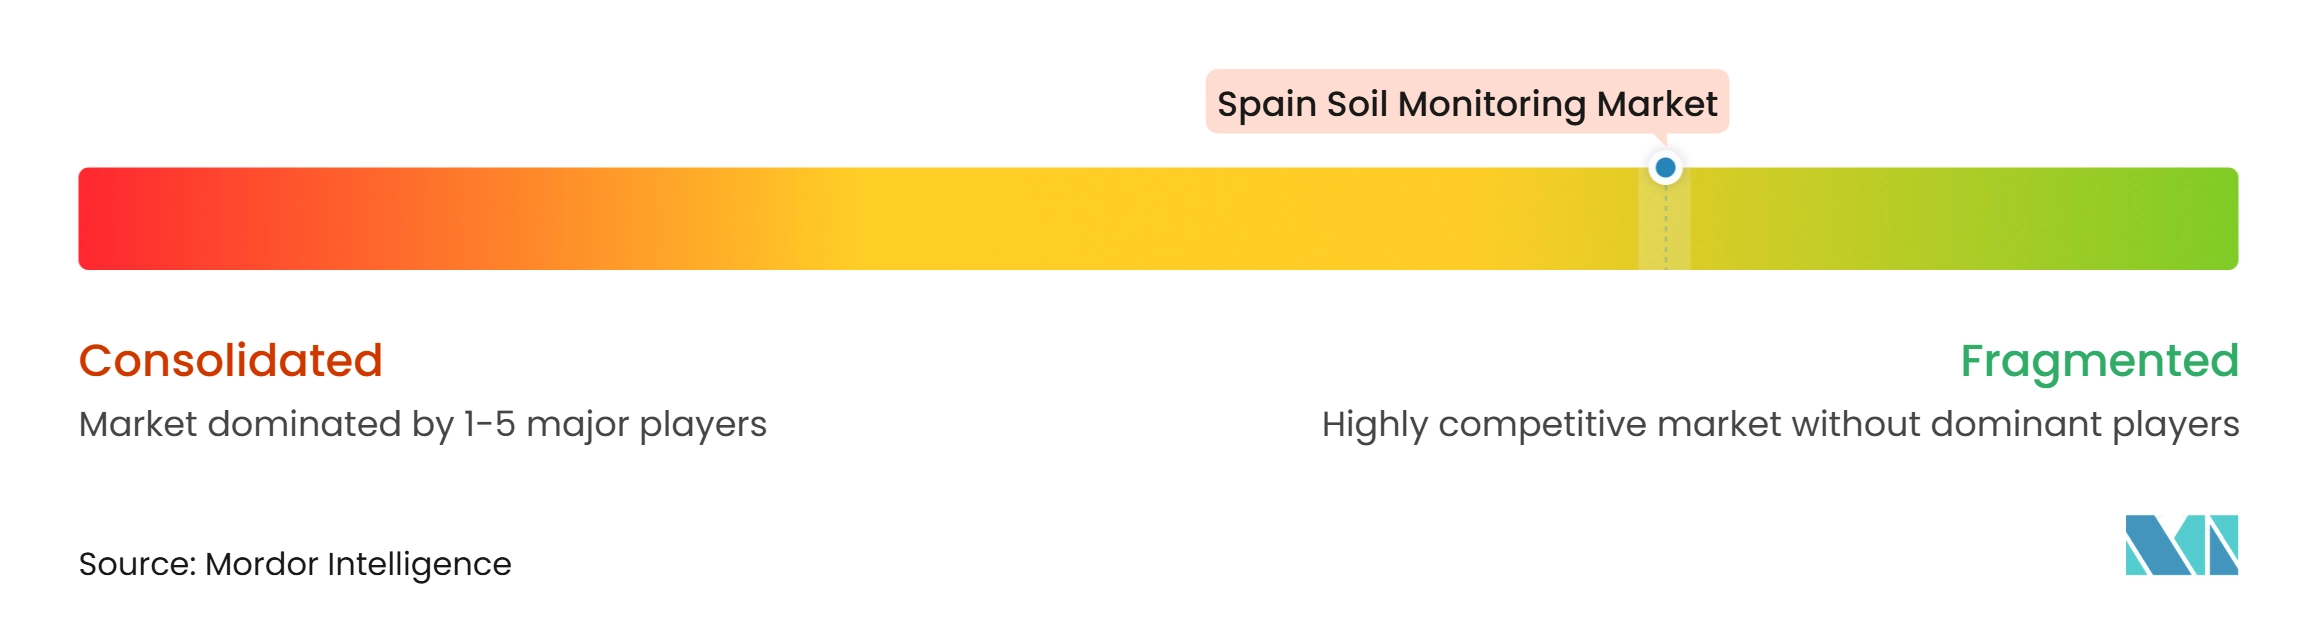
Le marché de la surveillance des sols en Espagne est fragmenté, avec METER Group, Pessl Instruments GmbH, Stevens Water Monitoring Systems, Sentek Technologies et BrioAgro Technologies parmi les acteurs clés. Les préférences de produits varient selon la culture et l'environnement d'exploitation, les spécialistes de la capacitance et de la réflectométrie dans le domaine temporel servant l'horticulture, les fournisseurs de tensiomètres soutenant les applications viticoles et oléicoles, et les plateformes d'analyse satellitaire répondant à la demande institutionnelle et de recherche. Les fournisseurs nationaux tels que PRISMAB, Cesens et BrioAgro Technologies s'appuient sur la connaissance locale des sols et le soutien en langue espagnole pour fidéliser leurs clients, tandis que les fournisseurs internationaux se font concurrence grâce à des portefeuilles de produits plus larges.
METER Group a lancé le capteur d'humidité du sol SOLYX 14 en février 2026, utilisant la technologie CDX pour mesurer directement la permittivité diélectrique et réduire les erreurs liées aux variations de salinité et de température dans les zones irriguées salines. Pessl Instruments a intégré les données des stations météorologiques METOS dans la plateforme OneSoil en juillet 2026, élargissant l'accès aux données agronomiques sans nécessiter l'installation de nouveau matériel et offrant aux utilisateurs d'analyses satellitaires un accès aux informations au sol. Ces développements reflètent la manière dont les fournisseurs utilisent l'interopérabilité pour améliorer la valeur des produits installés et connecter les outils de mesure aux logiciels agricoles.
Sentek commercialise le nœud sans fil souterrain BILBY en 2026, éliminant les câbles de surface qui peuvent être endommagés dans les environnements de plein champ. Les plateformes de données coopératives pour les petits exploitants et la surveillance abordable pour les exploitations céréalières en sec restent limitées, laissant de la place pour des solutions ciblées. Les fournisseurs qui combinent la surveillance de terrain avec la documentation des sols conforme à la PAC peuvent servir les acheteurs institutionnels en intégrant la certification de qualité laboratoire avec des flux de données de capteurs continus. De telles offres peuvent réduire l'écart entre l'achat de matériel et l'acquisition de services analytiques, malgré la présence de fournisseurs internationaux établis.
Leaders du secteur de la surveillance des sols en Espagne
-
METER Group, Inc.
-
Pessl Instruments GmbH
-
Stevens Water Monitoring Systems, Inc.
-
Sentek Technologies
-
BrioAgro Technologies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la surveillance des sols en Espagne Entreprises couvertes dans ce rapport
- METER Group, Inc.
- Stevens Water Monitoring Systems, Inc.
- Sentek Technologies
- Pessl Instruments GmbH
- CropX Technologies, Ltd.
- SGS SA
- The Toro Company
- Irrometer Company, Inc.
- Soil Scout Oy
- Arable, Inc.
- EOS Data Analytics, Inc.
- BrioAgro Technologies
- PRISMAB
- IED Company
- Cesens
Développements industriels récents dans Marché de la surveillance des sols en Espagne
- Juillet 2026 : Pessl Instruments GmbH a intégré les données des stations météorologiques METOS dans la plateforme de gestion agricole OneSoil, étendant sa portée de données agronomiques de l'Internet des objets vers une nouvelle interface d'agronomie numérique et renforçant une stratégie de connectivité de plateforme plutôt que de dépendance au matériel.
- Juin 2026 : Le Laboratoire vivant SOILCRATES à Grenade a lancé une nouvelle phase de déploiement SoilHeroic utilisant la télédétection par drone et des capteurs in situ pour développer des modèles de résilience des sols destinés aux contrats commerciaux de mesure, de notification et de vérification.
Périmètre du rapport sur le marché de la surveillance des sols en Espagne
La surveillance des sols désigne l'utilisation de technologies et de solutions pour mesurer et analyser les paramètres du sol, notamment l'humidité, la température, le pH, la salinité et les niveaux de nutriments, afin de soutenir des décisions éclairées en matière de gestion agricole et foncière.
Le marché de la surveillance des sols en Espagne est segmenté par composant (matériel, logiciel et services), par type de produit (capteurs in situ, plateformes de télédétection et sondes portables et kits de test), par technologie de connectivité (filaire et sans fil), par application (plein champ, culture protégée et sylviculture), et par utilisateur final (grandes exploitations commerciales, petites exploitations et coopératives, instituts de recherche et universités, et gouvernement et ONG). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Capteurs in situ |
| Plateformes de télédétection |
| Sondes portables et kits de test |
| Filaire |
| Sans fil (LPWAN, cellulaire, satellite) |
| Plein champ |
| Culture protégée |
| Sylviculture |
| Grandes exploitations commerciales |
| Petites exploitations et coopératives |
| Instituts de recherche et universités |
| Gouvernement et ONG |
| Par composant | Matériel |
| Logiciel | |
| Services | |
| Par type de produit | Capteurs in situ |
| Plateformes de télédétection | |
| Sondes portables et kits de test | |
| Par technologie de connectivité | Filaire |
| Sans fil (LPWAN, cellulaire, satellite) | |
| Par application | Plein champ |
| Culture protégée | |
| Sylviculture | |
| Par utilisateur final | Grandes exploitations commerciales |
| Petites exploitations et coopératives | |
| Instituts de recherche et universités | |
| Gouvernement et ONG |
Questions clés auxquelles répond le rapport
Quelle est la taille du secteur de la surveillance des sols en Espagne ?
Il est évalué à 86 millions USD en 2025 et devrait atteindre 95 millions USD en 2026 et 157 millions USD d'ici 2031, avec un CAGR de 10,5 %.
Qu'est-ce qui stimule la demande de surveillance des sols en Espagne ?
La conformité à la santé des sols, la pénurie d'eau, l'intégration des logiciels agricoles, la production sous serre, la surveillance sans fil et la vérification du carbone stimulent l'adoption.
Quel composant est en tête des dépenses de surveillance des sols en Espagne ?
Le matériel était en tête avec 56 % des revenus en 2025, tandis que les services devraient croître le plus rapidement à un CAGR de 15,2 % jusqu'en 2031.
Quel type de produit connaîtra la croissance la plus rapide jusqu'en 2031 ?
Les plateformes de télédétection devraient croître à un CAGR de 17,1 %, soutenues par la cartographie à l'échelle de la parcelle et l'intégration avec les logiciels agricoles.
Pourquoi les systèmes sans fil sont-ils importants pour les exploitations espagnoles ?
Les technologies sans fil représentaient 72 % des revenus en 2025 car de nombreuses parcelles agricoles sont dispersées et difficiles à connecter avec une infrastructure filaire.