
Tamaño y Participación del Mercado de Monitoreo de Suelos en España
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
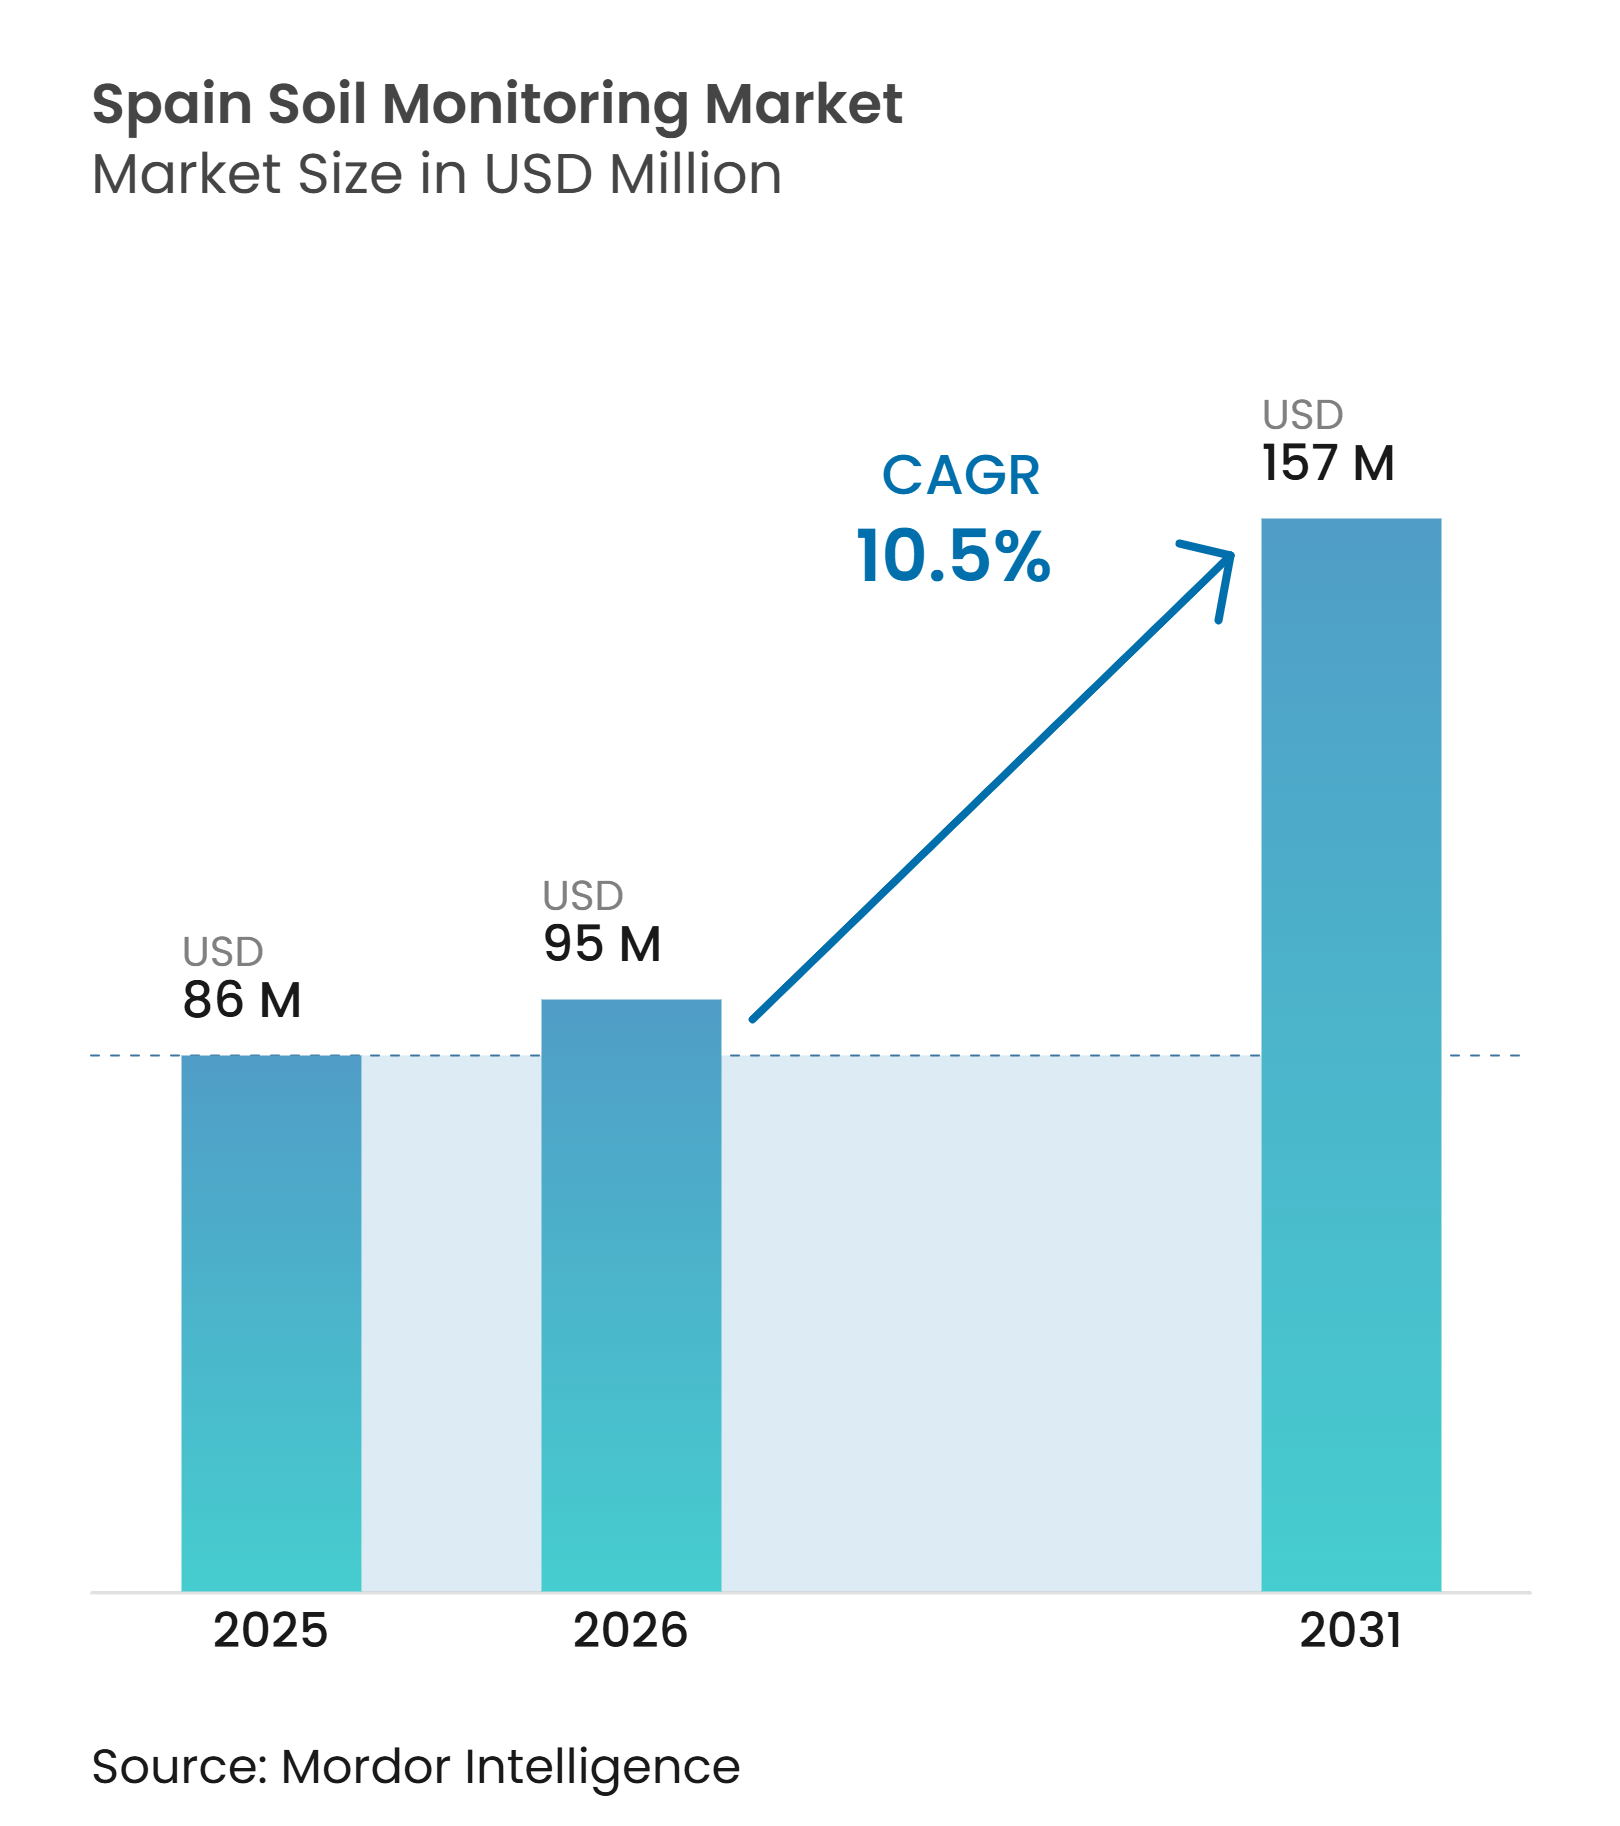
| Tamaño del mercado en el año base (2025) | 86 Millones de dólares |
| Tamaño del Mercado (2026) | 95 Millones de dólares |
| Tamaño del Mercado (2031) | 157 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.50 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Monitoreo de Suelos en España por Mordor Intelligence
El tamaño del mercado de monitoreo de suelos en España fue valorado en 86 millones de USD en 2025 y se prevé que crezca desde 95 millones de USD en 2026 hasta alcanzar los 157 millones de USD en 2031, a una CAGR del 10,5% durante el período de pronóstico (2026-2031). Los requisitos regulatorios, las restricciones hídricas y la necesidad de una irrigación más precisa están configurando la demanda en el mercado de monitoreo de suelos en España. Las reservas de los embalses peninsulares se situaron en el 53,3% de su capacidad a finales de 2025, por encima de la media de los últimos 5 años, aunque las cuencas del sur, como la del Segura, continuaron bajo presión [1]. La Directiva de la UE sobre Monitoreo y Resiliencia del Suelo, adoptada en noviembre de 2025, exige a los Estados miembros que realicen sus primeras mediciones de suelo antes de diciembre de 2030 y sus primeras evaluaciones de salud del suelo antes de diciembre de 2031 [2]. Este plazo respalda la planificación de adquisiciones en el mercado de monitoreo de suelos en España y reduce su exposición a los ciclos de ingresos agrícolas a corto plazo. Los proveedores compiten cada vez más a través de plataformas conectadas, soporte de servicios y capacidades de documentación, más que únicamente a través del hardware de sensores, especialmente cuando los compradores requieren registros fiables, decisiones oportunas y mediciones de campo rutinarias en múltiples áreas de cultivo, ciclos de cosecha y condiciones de irrigación.
Conclusiones Clave del Informe
- Por componente, el hardware representó el 56% de la participación del mercado de monitoreo de suelos en España en 2025, mientras que se prevé que los servicios crezcan a una CAGR del 15,2% de 2026 a 2031.
- Por tipo de producto, los sensores in situ representaron el 47% del tamaño del mercado de monitoreo de suelos en España en 2025, mientras que se prevé que las plataformas de teledetección crezcan a una CAGR del 17,1% de 2026 a 2031.
- Por tecnología de conectividad, las tecnologías inalámbricas representaron el 72% del mercado de monitoreo de suelos en España en 2025 y se prevé que crezcan a una CAGR del 16,8% de 2026 a 2031.
- Por aplicación, el campo abierto representó el 61% del mercado en 2025, mientras que se prevé que el cultivo protegido crezca a una CAGR del 13,9% de 2026 a 2031.
- Por usuario final, las grandes explotaciones comerciales representaron el 39% del mercado en 2025, mientras que se prevé que los institutos de investigación y las universidades crezcan a una CAGR del 14,2% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento de la salud del suelo vinculado a la UE y la PAC | +1.5% | España, con relevancia en Andalucía, Castilla-La Mancha, Castilla y León y Cataluña | Mediano plazo (2-4 años) |
| Escasez de agua y adopción de irrigación de precisión | +2% | España, con fuerte relevancia en Andalucía, Murcia, Valencia y Extremadura | Corto plazo (≤ 2 años) |
| Integración con software de gestión agrícola y de irrigación | +1.8% | España, especialmente Cataluña, Valencia y Andalucía | Mediano plazo (2-4 años) |
| Expansión de la producción en invernadero y de cultivos de alto valor | +1.6% | España, con concentraciones en Almería, Murcia, Valencia, Cataluña y La Rioja | Corto plazo (≤ 2 años) |
| Conectividad inalámbrica de bajo consumo para el monitoreo rural | +1.4% | España, con relevancia en Castilla-La Mancha, Andalucía y Castilla y León | Mediano plazo (2-4 años) |
| Verificación de carbono en el suelo y agricultura regenerativa | +1% | España, con relevancia en Castilla y León, Castilla-La Mancha y Andalucía | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento de la Salud del Suelo Vinculado a la UE y la PAC
La cuarta enmienda al Plan Estratégico de la PAC de España, aprobada en diciembre de 2025, reforzó los requisitos de buenas condiciones agrícolas y medioambientales en más del 86% de la superficie agrícola utilizada. El Real Decreto 934/2025, promulgado en octubre de 2025, fortaleció los requisitos de documentación para los balances de nutrientes. La regulación aumenta el valor de los datos de campo recurrentes que pueden respaldar los registros digitales, lo que permite a los proveedores de monitoreo atender una necesidad administrativa junto con la gestión agronómica. La directiva de la UE también abarca el carbono orgánico del suelo, la salinización, la compactación, el exceso de nutrientes y la retención de agua. Estos requisitos incrementan el valor de las mediciones sistemáticas del suelo y pueden impulsar la demanda de soluciones de monitoreo que complementen el muestreo periódico en laboratorio. Los requisitos de gestión de calidad en laboratorio de la directiva también pueden influir en los criterios de adquisición de organismos públicos y cooperativas.
Escasez de Agua y Adopción de Irrigación de Precisión
Investigadores del Banco de España informaron que la sequía de 2022-2023 redujo los rendimientos medios de trigo y cebada entre un 20% y un 30%, y los rendimientos de oliva en al menos un 10%, siendo la escasez de agua responsable del 85%-90% del déficit en la producción de trigo y cebada [3]. Los déficits hídricos oscilaron entre -450 mm y -600 mm en Extremadura, Andalucía y Castilla-La Mancha durante el verano de 2025, ejerciendo presión sobre zonas donde la irrigación ya desempeña un papel central en la producción. La superficie irrigada de España aumentó un 11%, hasta 3,8 millones de hectáreas, entre 2000 y 2022. Esta mayor base irrigada incrementa la importancia de medir las condiciones de la zona radicular antes de tomar decisiones de irrigación, en lugar de depender únicamente de la evaluación visual del cultivo o de calendarios fijos. El mercado de monitoreo de suelos en España se beneficia de esta dinámica, ya que los datos de humedad del suelo respaldan tanto la gestión de recursos como el control de costes operativos en explotaciones de alto valor.
Integración con Software de Gestión Agrícola y de Irrigación
Los sistemas conectados desplazan la decisión de compra desde la adquisición de un sensor independiente hacia un resultado más amplio de gestión de la irrigación y la explotación agrícola. Una demostración del proyecto CODECS en Almería durante octubre de 2025 vinculó lecturas de conductividad eléctrica, control de válvulas y trazabilidad dentro de un único flujo de trabajo. La demostración mostró cómo los datos de campo pueden alimentar directamente las decisiones operativas, reduciendo la necesidad de gestionar la medición, el control y el mantenimiento de registros como tareas separadas. Un estudio de 2025 publicado en Smart Agricultural Technology sobre la adopción en invernaderos en Almería encontró una mayor aceptación de soluciones semiautomatizadas y de bajo coste que de tecnologías de alta gama. El proyecto AI4WATER en Cataluña logró pronósticos de humedad del suelo con un coeficiente de correlación de Pearson de 0,63. Estos avances animan a los proveedores del mercado de monitoreo de suelos en España a enfatizar la compatibilidad con el software agrícola existente y los controladores de irrigación.
Expansión de la Producción en Invernadero y de Cultivos de Alto Valor
Almería tiene la mayor concentración de invernaderos, lo que crea una base de demanda concentrada para equipos de monitoreo de suelos. El argumento económico para el monitoreo es más sólido cuando el agua, los fertilizantes y la calidad del cultivo afectan directamente a los rendimientos de la explotación y cuando las condiciones del cultivo pueden cambiar rápidamente. La programación de irrigación basada en la humedad del suelo fue identificada como una mejora prioritaria entre los operadores de Almería en 2025. Los viñedos de Navarra y La Rioja utilizan sondas de suelo SDI-12 conectadas mediante NB-IoT a profundidades de 10-40 cm. Estas sondas transmiten lecturas cada 20 minutos a plataformas en la nube, proporcionando un flujo regular de datos para las decisiones de irrigación. El monitoreo de nivel básico comienza desde 1.500 EUR (1.650 USD), ampliando el acceso para operaciones de olivo, cítricos y frutales de hueso más allá de las principales regiones de invernadero.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragmentación de la propiedad agrícola y barreras en la contratación cooperativa | -1.2% | España, con mayor relevancia en Galicia, Asturias y regiones con explotaciones agrícolas más pequeñas | Largo plazo (≥ 4 años) |
| Deriva de calibración en condiciones de suelo y salinidad | -0.9% | España, especialmente Murcia, Valencia, Andalucía y otras zonas costeras irrigadas | Mediano plazo (2-4 años) |
| Conectividad rural desigual y disponibilidad de energía | -0.8% | España, con relevancia en Castilla y León, Aragón y Extremadura | Mediano plazo (2-4 años) |
| Retorno incierto para cultivos de secano de bajo valor | -0.7% | España, especialmente Castilla-La Mancha, Castilla y León y Aragón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación de la Propiedad Agrícola y Barreras en la Contratación Cooperativa
Aproximadamente la mitad de los más de 800.000 agricultores de España poseen explotaciones de 5 hectáreas o menos. Las parcelas pequeñas dificultan que los agricultores individuales justifiquen la inversión en sistemas de monitoreo conectados, ya que los costes de equipamiento y soporte se distribuyen sobre tierras menos productivas. Galicia y Asturias tienen explotaciones especialmente fragmentadas, con algunas parcelas de menos de 2 hectáreas. La contratación cooperativa podría reducir la carga de costes para las explotaciones individuales. Sin embargo, los requisitos de gobernanza, las variadas condiciones del suelo y las preocupaciones sobre el intercambio de datos pueden ralentizar la toma de decisiones colectiva y dificultar la estandarización de una configuración compartida. Como resultado, los servicios de monitoreo compartido y las plataformas de datos cooperativas siguen siendo poco desarrollados dentro del mercado de monitoreo de suelos en España.
Deriva de Calibración en Condiciones de Suelo y Salinidad
Las diversas condiciones del suelo en España presentan un desafío práctico para la calibración consistente de los sensores. La salinidad es especialmente relevante en las zonas costeras irrigadas de Murcia, Valencia y Andalucía, donde su efecto sobre las lecturas de los sensores puede ser significativo para el uso operativo. Una lectura fiable en un perfil de suelo puede requerir ajuste en otro. Esto aumenta los requisitos de servicio más allá de la instalación inicial del equipo y puede incrementar la necesidad de trabajo de referencia en laboratorio y soporte agronómico local antes de que los usuarios puedan confiar en los datos para decisiones rutinarias. Los proveedores que ofrecen soporte de calibración pueden abordar este desafío, aunque el trabajo adicional puede reducir la viabilidad económica de despliegues más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
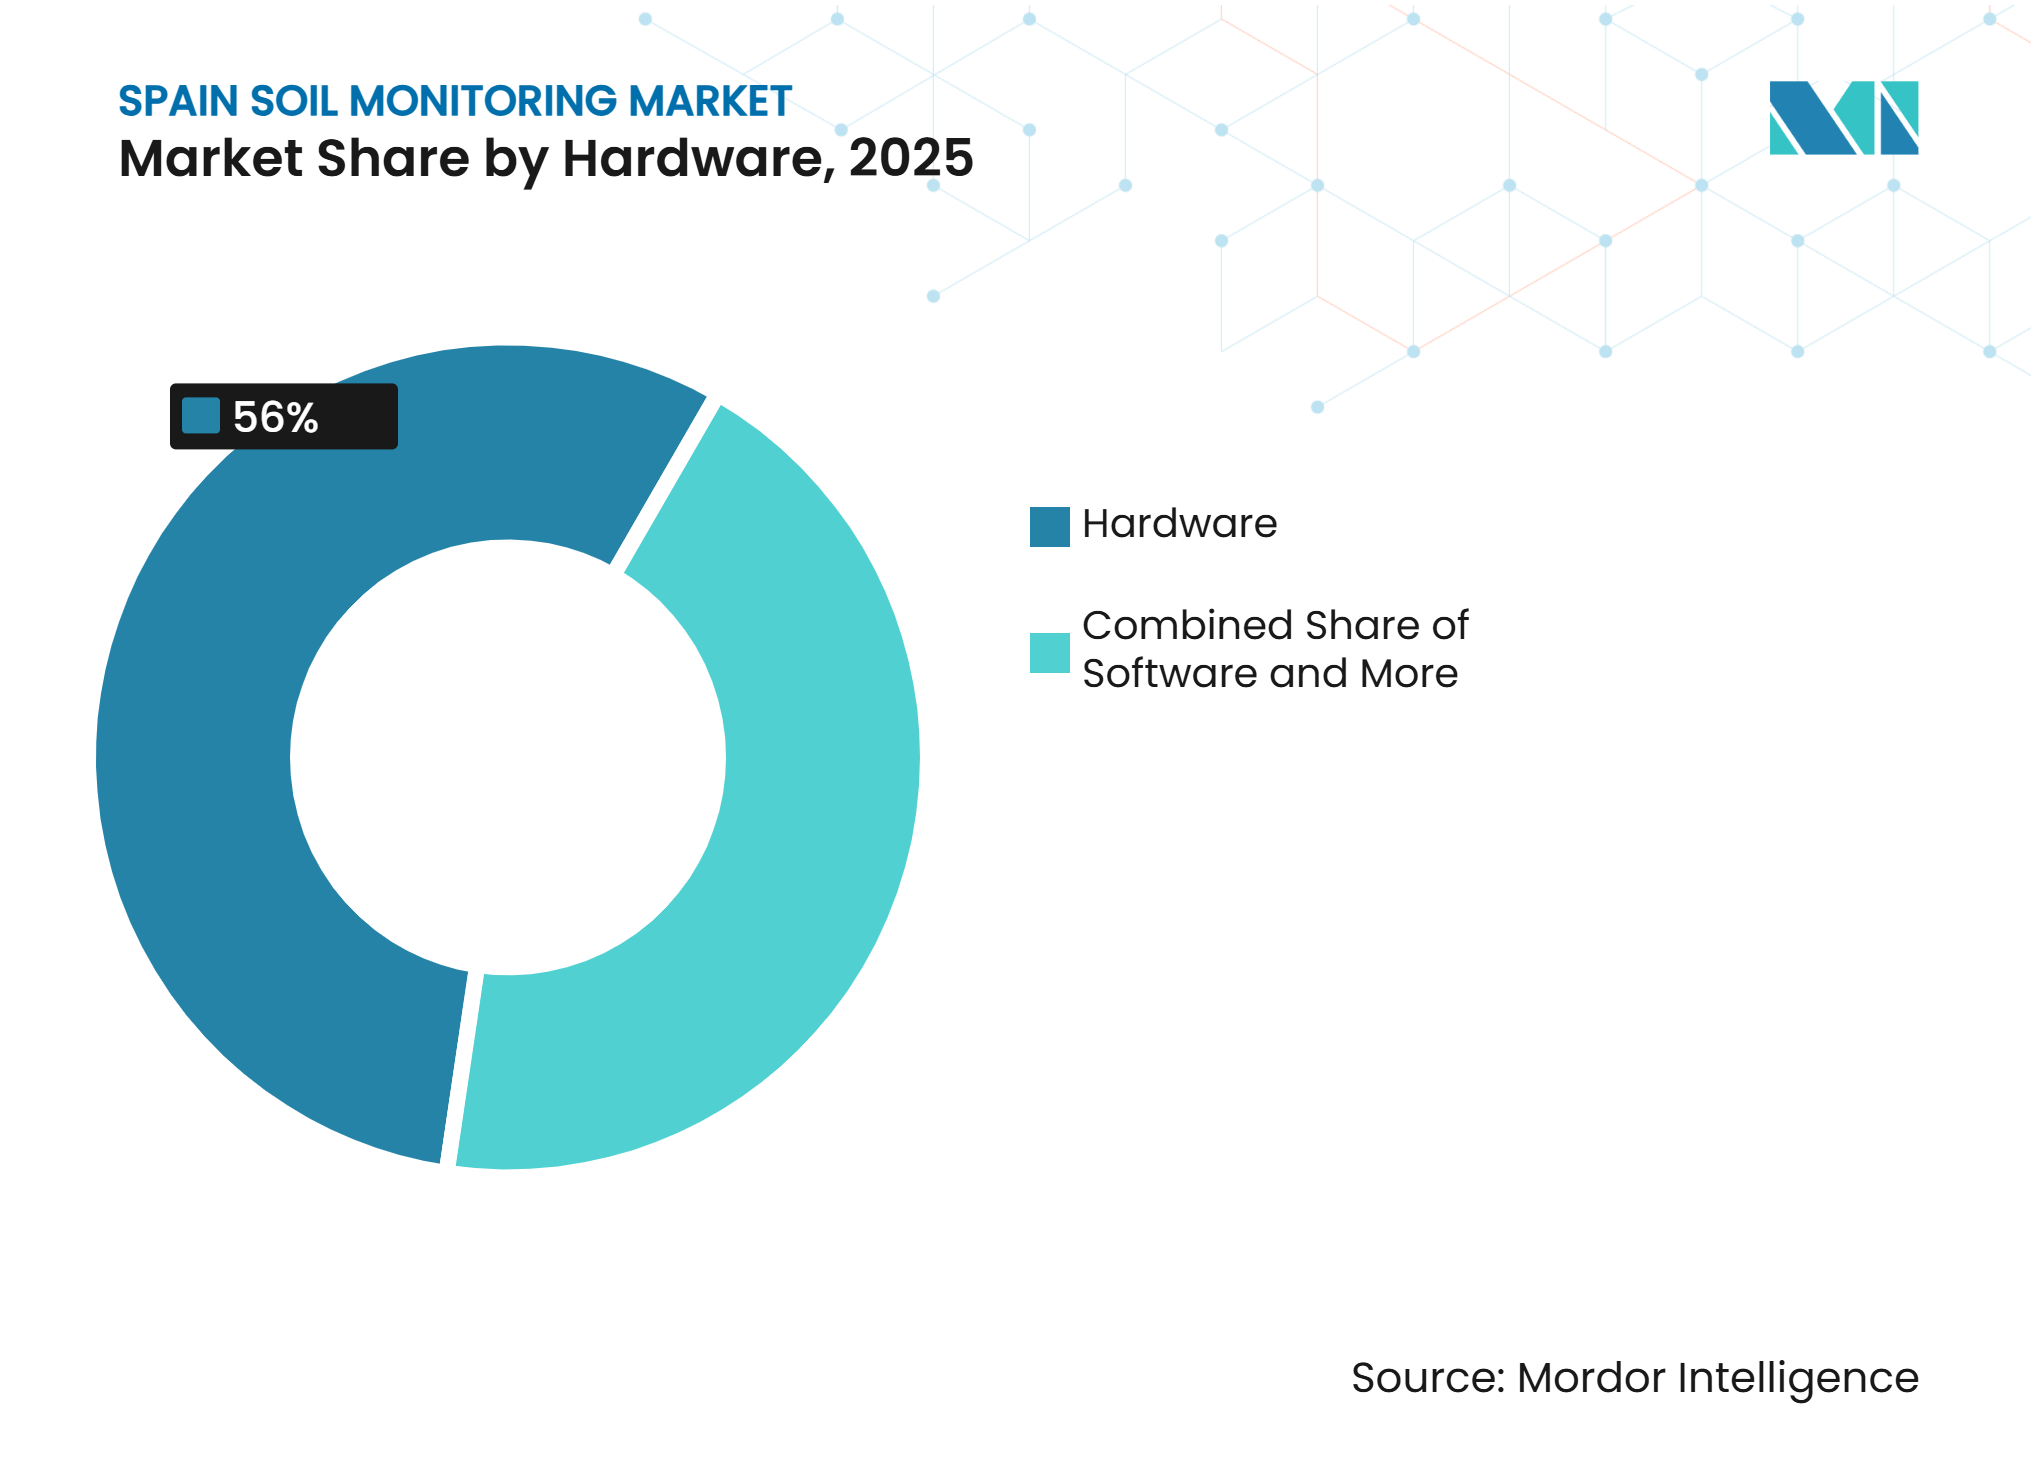
El Hardware Lidera Mientras los Servicios Registran el Crecimiento Más RápidoEl hardware representó el 56% del mercado en 2025, reflejando la inversión inicial requerida para sensores y pasarelas de red de área amplia de bajo consumo. Los despliegues iniciales se concentran en las zonas irrigadas de Andalucía y las zonas de producción de cítricos de Valencia. El software tiene un papel menor pero creciente, ya que los operadores requieren capacidades de análisis e integración más allá de las lecturas de campo. Las plataformas de análisis pueden convertir las salidas de los sensores en acciones de irrigación y gestión agrícola. Los servicios incluyen calibración, soporte de asesoramiento, trabajo posventa y análisis por suscripción.
Se prevé que los servicios crezcan a una CAGR del 15,2% hasta 2031, la tasa más rápida entre los componentes. Las diversas condiciones agroclimáticas aumentan la necesidad de soporte técnico continuo. Los servicios de monitoreo de carbono y de medición, reporte y verificación también contribuyen a esta demanda. El patrón de componentes indica que el equipamiento sigue siendo necesario, mientras que el soporte recurrente se vuelve más valioso tras la instalación, ya que las condiciones de campo, la interpretación de datos y los registros de cumplimiento requieren atención continua más allá de la entrega de los dispositivos físicos. Este cambio desplaza parte de los ingresos desde las ventas únicas de hardware hacia relaciones de servicio continuas.
El movimiento hacia ofertas agrupadas es visible entre los primeros usuarios en horticultura comercial. Estas explotaciones están renovando los acuerdos de hardware con análisis y soporte de irrigación incluidos. El sistema AQUA de BrioAgro combina sondas de suelo, pronósticos meteorológicos y control remoto de irrigación. Su nivel básico comienza desde 1.500 EUR (1.650 USD) y puede escalar hasta suscripciones de fertirrigación inteligente. Esta estructura ofrece a los operadores una vía desde el monitoreo básico hasta una gestión de irrigación más amplia respaldada por datos, permitiendo que la instalación inicial sirva como punto de partida para software, asesoramiento y soporte de fertirrigación posteriores. También permite a los proveedores mantener una relación continua tras la primera instalación. SGS ganó una licitación de la UE para el avance de la calidad del suelo en febrero de 2025. El contrato ilustra la demanda de evaluación de calidad de laboratorio junto con servicios de monitoreo de campo. Los proveedores que pueden conectar datos de campo con evaluaciones documentadas pueden atender las necesidades de adquisición pública y cooperativa. El mercado de monitoreo de suelos en España se está moviendo, por tanto, hacia una combinación de equipamiento, software y soporte especializado.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Producto:
Los Sensores In Situ Lideran Mientras las Plataformas de Teledetección Registran el Crecimiento Más RápidoLos sensores in situ representaron el 47% de los ingresos por tipo de producto en 2025, proporcionando las lecturas directas de la zona radicular utilizadas en la irrigación de precisión. Siguen siendo importantes en entornos de invernadero y cultivos de alto valor. Las lecturas a varias profundidades pueden informar la programación real de la irrigación. Los datos in situ siguen siendo necesarios para mediciones locales y referencias en campo. Los dos enfoques atienden diferentes necesidades operativas en lugar de reemplazarse mutuamente, ya que las condiciones locales de la zona radicular y los patrones más amplios del campo deben evaluarse conjuntamente antes de que una explotación cambie su plan de irrigación.
Se prevé que las plataformas de teledetección crezcan a una CAGR del 17,1% hasta 2031, la tasa más rápida entre los tipos de producto. Un estudio de 2026 publicado en Remote Sensing of Environment examinó la recuperación de humedad del suelo basada en Sentinel-1 y destacó los avances en el monitoreo de humedad del suelo de alta resolución mediante teledetección por radar. Este nivel de detalle espacial respalda el uso a nivel de parcela de información derivada de satélites. La teledetección también puede reducir la dependencia de redes de instalación física en áreas fragmentadas, lo que la hace útil donde el equipamiento terrestre continuo es difícil de desplegar.
Las sondas portátiles y los kits de prueba sirven a explotaciones y usuarios de investigación que buscan una opción de menor coste entre las pruebas de laboratorio y el monitoreo continuo. Son relevantes donde no se puede justificar una red de sensores permanente. La combinación de productos se construye cada vez más en torno a varias fuentes de información. Los sensores in situ permanentes pueden proporcionar mediciones continuas desde puntos fijos. Los levantamientos con vehículos aéreos no tripulados y los índices satelitales amplían la cobertura a áreas más grandes. Esta combinación es común en los proyectos de suelo financiados por la Unión Europea en España. Los proveedores con múltiples tipos de productos pueden ofrecer un paquete de monitoreo más completo, permitiendo a los usuarios combinar lecturas permanentes con cobertura periódica de áreas sin instalaciones de sensores fijos. Las interfaces de programación de aplicaciones agrícolas basadas en satélites también pueden conectar datos de teledetección con software de gestión agrícola, ayudando a los usuarios a comparar observaciones de campo con patrones espaciales más amplios.
Por Tecnología de Conectividad:
La Conectividad Inalámbrica Lidera el Mercado y Registra el Crecimiento Más RápidoLas tecnologías inalámbricas representaron el 72% del mercado de monitoreo de suelos en España en 2025, ya que la infraestructura cableada es difícil de instalar en parcelas dispersas. La gran participación inalámbrica refleja la necesidad de recopilar datos a distancia con un uso limitado de energía. LoRaWAN respalda matrices de sensores distribuidos en el País Vasco, Extremadura y Andalucía. NB-IoT está ganando uso en áreas donde los requisitos de irrigación y medición del agua exigen transmisión regular. La instalación de La Mancha de Hidroconta cubrió más de 4.000 pozos con módulos NB-IoT. Esta configuración admite lecturas horarias de activos de irrigación remotos. Los sistemas inalámbricos también reducen la necesidad de un cableado extenso en las parcelas de campo.
También se prevé que las tecnologías inalámbricas crezcan a una CAGR del 16,8% de 2026 a 2031, la tasa más rápida entre las tecnologías de conectividad. La sólida posición inalámbrica refleja las condiciones prácticas de infraestructura, más que un único estándar técnico preferido. El rendimiento de la red y la energía disponible siguen siendo restricciones importantes en ubicaciones remotas, donde un sensor técnicamente adecuado sigue dependiendo de una transmisión fiable, la gestión de baterías y el acceso periódico para mantenimiento.
Los sistemas cableados mantienen un papel en las instalaciones permanentes avanzadas de invernadero de Almería. Estos sitios tienen energía fiable y requieren lecturas frecuentes de conductividad eléctrica y humedad, con necesidades de datos que pueden superar los límites del ciclo de trabajo de los sistemas inalámbricos de bajo consumo. Como resultado, un enfoque híbrido es cada vez más común. Los buses de sensores cableados operan dentro de las estructuras protegidas, mientras que las pasarelas inalámbricas transmiten la información recopilada desde el sitio. Este diseño equilibra la fiabilidad de los datos con el coste de llegar a áreas remotas y permite a los operadores agrícolas utilizar diferentes métodos de conectividad dentro de una misma instalación. Los proveedores de conectividad deben soportar la integración entre esos métodos para que los usuarios puedan mantener un único flujo de datos práctico a pesar de las diferencias en equipamiento, disponibilidad de energía y necesidades de comunicaciones en toda la explotación. Es probable que el mercado de monitoreo de suelos en España continúe utilizando redes inalámbricas para explotaciones dispersas y sistemas cableados para sitios intensivos seleccionados.
Por Aplicación:
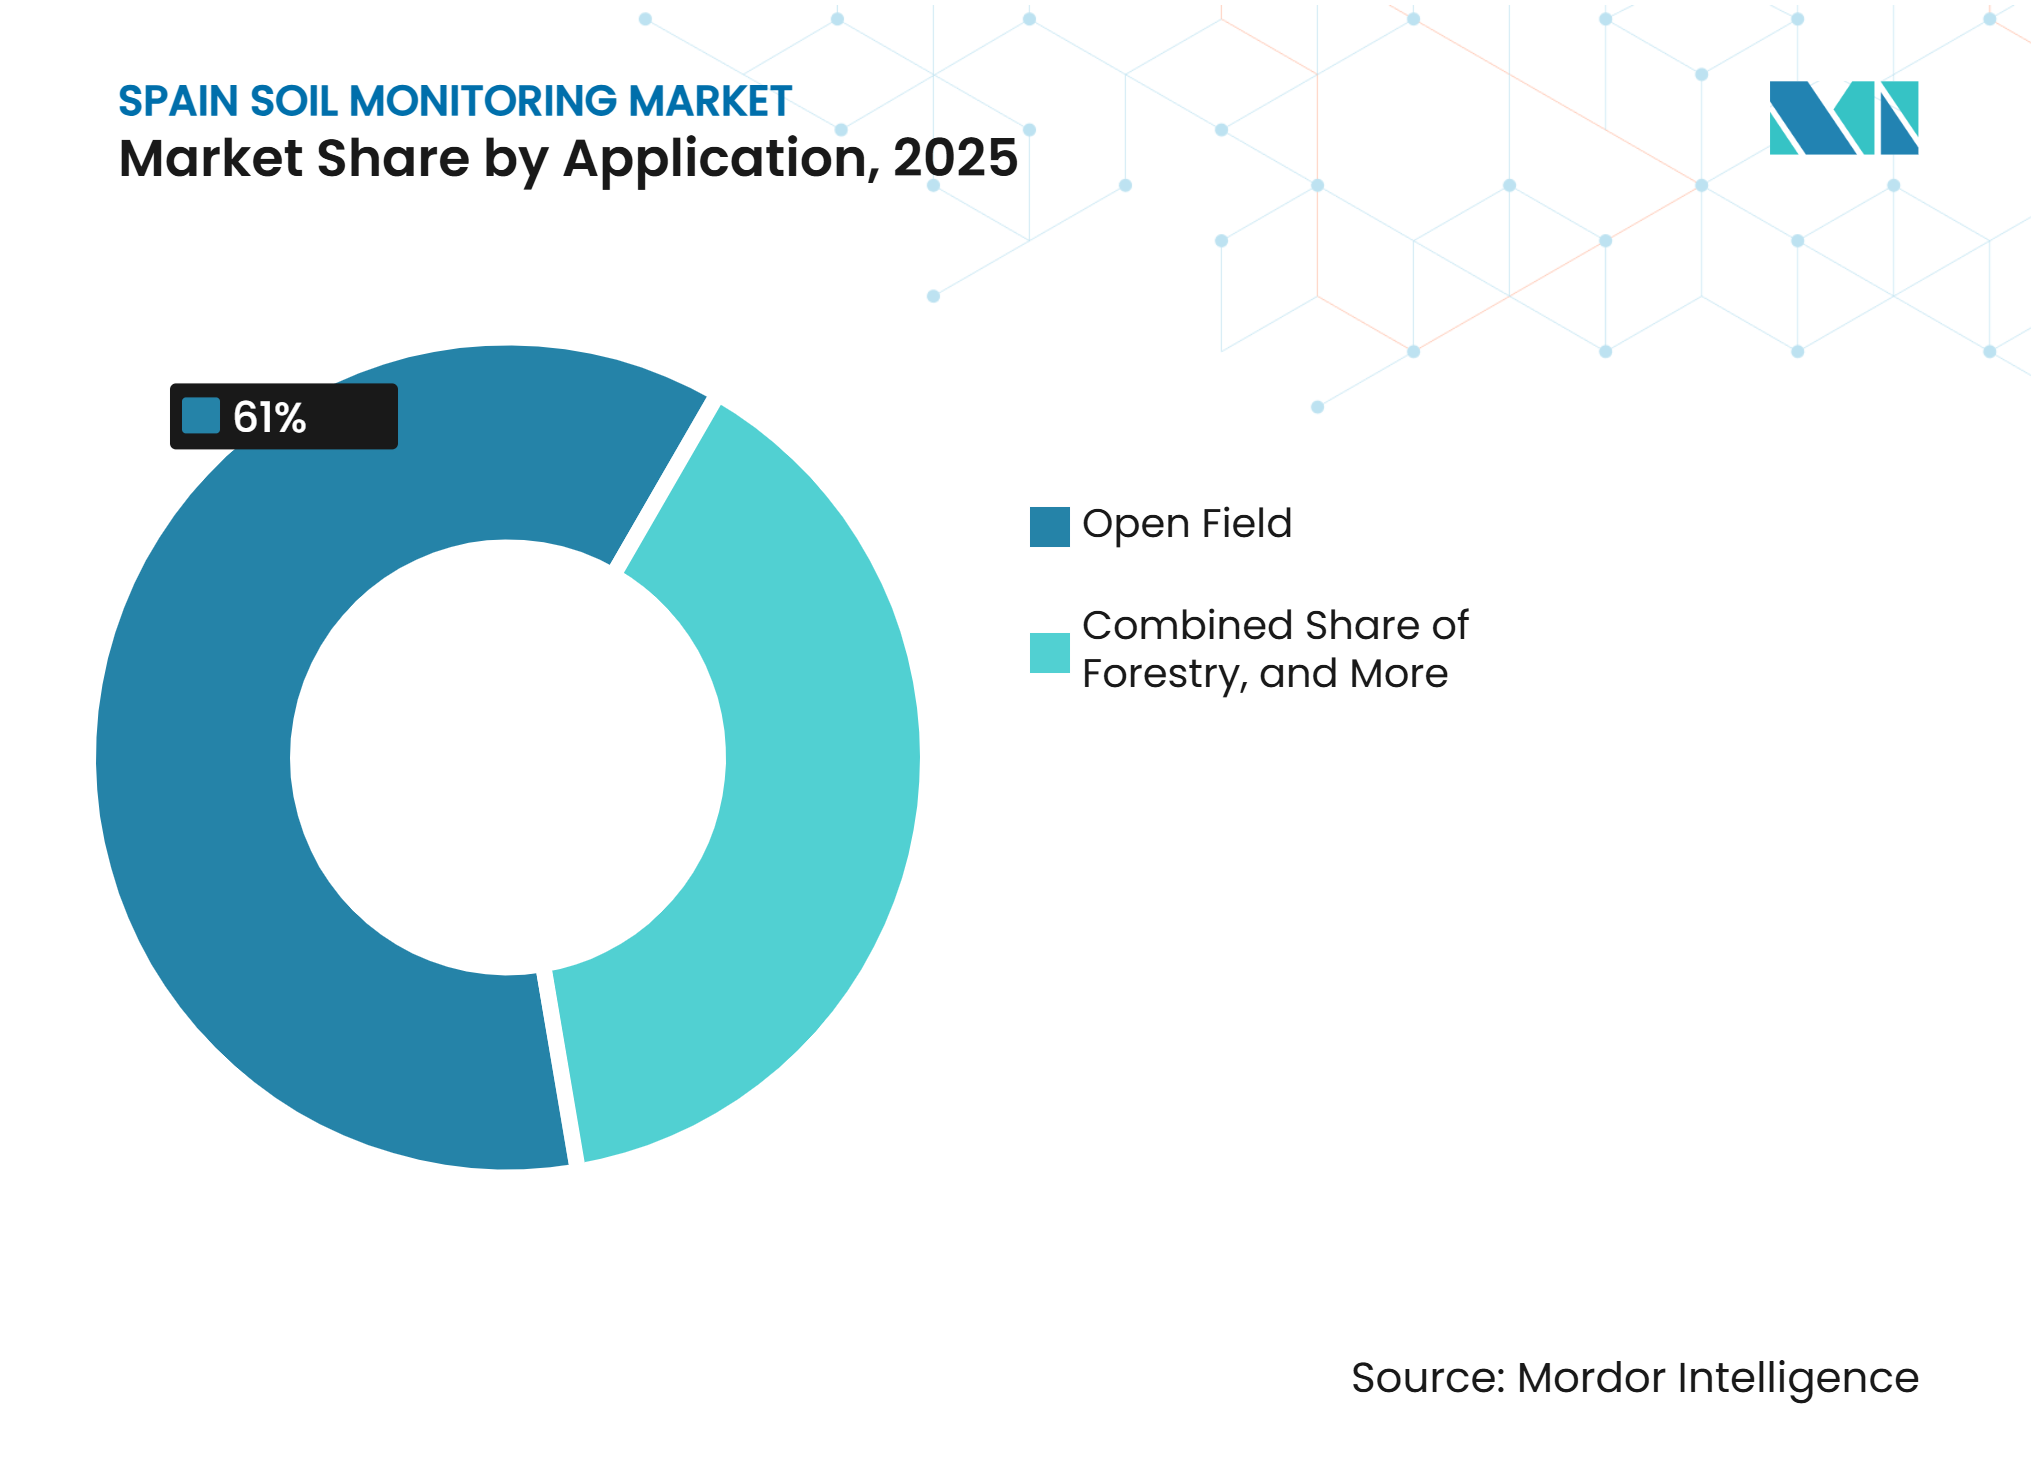
El Campo Abierto Lidera el Mercado Mientras el Cultivo Protegido Registra el Crecimiento Más RápidoEl campo abierto representó el 61% de los ingresos de 2025, reflejando la extensa superficie agrícola de España. El segmento incluye condiciones operativas variadas. Las explotaciones irrigadas intensivas en Murcia y Valencia generan ingresos de monitoreo por hectárea comparables a las operaciones de invernadero, mientras que las explotaciones de cereales de secano en Castilla y León crean una demanda recurrente mucho menor. La silvicultura sigue siendo una aplicación temprana para la tecnología, con datos de humedad del suelo que se vuelven cada vez más relevantes para la gestión del riesgo de incendios forestales. Estas diferencias significan que la demanda por aplicación depende en gran medida del uso del agua, el valor del cultivo y el entorno operativo, ya que el valor del monitoreo cambia con las decisiones que cada agricultor puede tomar.
Se prevé que el cultivo protegido crezca a una CAGR del 13,9% hasta 2031. La base de producción en invernadero de España respalda esa tasa. El cultivo protegido sigue ofreciendo un retorno más claro porque las condiciones de irrigación y cultivo están estrechamente controladas, y los operadores pueden actuar rápidamente sobre las lecturas dentro de un entorno de producción cerrado donde los insumos se gestionan de cerca.
La iniciativa SENSE4SOIL en el sureste de España combina la identificación del riesgo de salinidad con el apoyo a la toma de decisiones de irrigación en una plataforma en tiempo real. Este tipo de paquete específico para cada aplicación puede ofrecer mayor valor que una instalación general de sensores. Reúne la medición y la orientación operativa para los usuarios que se enfrentan tanto a problemas de agua como de salinidad. El Real Decreto 934/2025 ha aumentado las necesidades de documentación para la aplicación de fertilizantes y la materia orgánica del suelo. La Directiva de Nitratos de la UE también dirige la atención hacia la gestión de nutrientes. Los operadores de campo abierto pueden añadir el monitoreo de nutrientes a los programas de humedad existentes, lo que puede ampliar el valor de un despliegue sin requerir un sistema completamente separado.

Por Usuario Final:
Las Grandes Explotaciones Comerciales Lideran Mientras los Institutos de Investigación y las Universidades Registran el Crecimiento Más RápidoLas grandes explotaciones comerciales representaron el 39% de la demanda de usuarios finales en 2025, ya que la escala mejora el retorno de los sistemas de monitoreo conectados. Estas explotaciones se concentran en operaciones irrigadas de alto valor en Andalucía, Murcia y Cataluña. Los sitios más grandes pueden distribuir los costes de instalación y soporte en más hectáreas y tienen mayor capacidad para desplegar múltiples sensores y análisis por suscripción. Las grandes explotaciones siguen siendo la principal fuente de demanda porque sus decisiones operativas diarias crean un caso de uso directo para los datos.
Se prevé que los institutos de investigación y las universidades crezcan a una CAGR del 14,2% de 2026 a 2031, impulsados por programas financiados por la UE que amplían el trabajo de monitoreo de suelos y las redes de sensores de laboratorios vivientes. El Laboratorio Viviente de Andalucía activó una red de monitoreo del Internet de las Cosas en 15 sitios de olivar en 2026. Estos sitios generan datos validados que los operadores comerciales pueden revisar antes de desplegar sus propios sistemas. Los usuarios de investigación apoyan las pruebas técnicas y una mayor concienciación al producir ejemplos locales validados que ayudan a los operadores comerciales a evaluar si una configuración de monitoreo particular se adapta a sus campos y cultivos.
Las explotaciones de pequeños agricultores y cooperativas continúan enfrentando barreras de coste y soporte técnico. Las cooperativas agronómicas están comenzando a agrupar datos de sensores con servicios de asesoramiento, lo que puede reducir la necesidad de que las explotaciones individuales gestionen la tecnología de forma independiente y distribuir los costes de equipamiento y soporte entre múltiples usuarios. Los compradores gubernamentales y de organizaciones no gubernamentales también están contribuyendo a la demanda a través de programas de salud del suelo, modernización agrícola e irrigación de precisión. Los gobiernos regionales de Murcia y Andalucía están financiando programas piloto de irrigación de precisión. Estos despliegues públicos y de investigación ayudan a establecer puntos de referencia para los usuarios comerciales, pero no abordan los desafíos económicos que enfrentan las pequeñas explotaciones de secano. El crecimiento de los usuarios finales dependerá, por tanto, de si los modelos de servicio se vuelven viables para las explotaciones más pequeñas, incluidos los acuerdos que proporcionan a los agricultores acceso a la interpretación agronómica sin requerir que cada explotación mantenga su propia infraestructura técnica. El mercado de monitoreo de suelos en España abarca la demanda comercial, de investigación, cooperativa y pública, cada una con requisitos de compra distintos.
Análisis Geográfico
El mercado de monitoreo de suelos en España está respaldado por tierras de cultivo irrigadas reguladas, una gran base de invernaderos y plazos obligatorios de cumplimiento de la PAC. La adopción inicial está respaldada por iniciativas de modernización agrícola, con el Plan Renove 2026 de España asignando 9,6 millones de EUR (10,5 millones de USD) para la modernización de maquinaria agrícola, incluido 1,6 millones de EUR (1,7 millones de USD) para equipos de agricultura de precisión elegibles. Estas iniciativas están reduciendo las barreras de primera adopción para los operadores de nivel medio. Los requisitos de gestión del agua, la modernización agrícola y las necesidades de cumplimiento están respaldando colectivamente la adopción de tecnologías de monitoreo de suelos en toda España.
Las condiciones agrícolas regionales también influyen en la demanda de tecnologías de monitoreo de suelos. Las zonas agrícolas irrigadas de Levante y Andalucía tienen mayores requisitos de monitoreo de la humedad, la salinidad y los nutrientes del suelo, mientras que las zonas de producción en invernadero requieren un monitoreo continuo para respaldar la producción controlada de cultivos. Como resultado, la adopción varía según la disponibilidad de agua, el valor del cultivo, la intensidad de la irrigación y los sistemas de producción en las distintas regiones españolas.
También se espera que la Directiva de Monitoreo del Suelo de la UE respalde la demanda de sistemas de monitoreo de suelos en España al exigir a los Estados miembros que establezcan marcos de monitoreo de distritos de suelo y completen sus primeras mediciones antes de diciembre de 2030. La enmienda al Plan Estratégico de la PAC de España, aprobada en diciembre de 2025, reorientó el gasto agroambiental hacia la verificación de la salud del suelo y añadió una capa de demanda financiada por el gobierno. Estos avances regulatorios ofrecen a las partes interesadas del sector agrícola una base más clara para planificar sistemas de medición del suelo antes de las fechas de reporte requeridas.
La iniciativa SENSE4SOIL en el sureste de España combina la identificación del riesgo de salinidad con el apoyo a la toma de decisiones de irrigación en una plataforma en tiempo real. Estas soluciones específicas para cada aplicación pueden ofrecer mayor valor que una instalación general de sensores al combinar la medición con la orientación operativa para los usuarios que gestionan problemas de agua y salinidad. BrioAgro Technologies también está aplicando su experiencia en suelos mediterráneos e irrigación para respaldar el despliegue de soluciones de monitoreo. Estos avances indican que las condiciones agrícolas regionales, los requisitos de gestión del agua y las iniciativas regulatorias continuarán configurando la adopción de tecnologías de monitoreo de suelos en toda España.
Panorama Competitivo
Concentración del Mercado
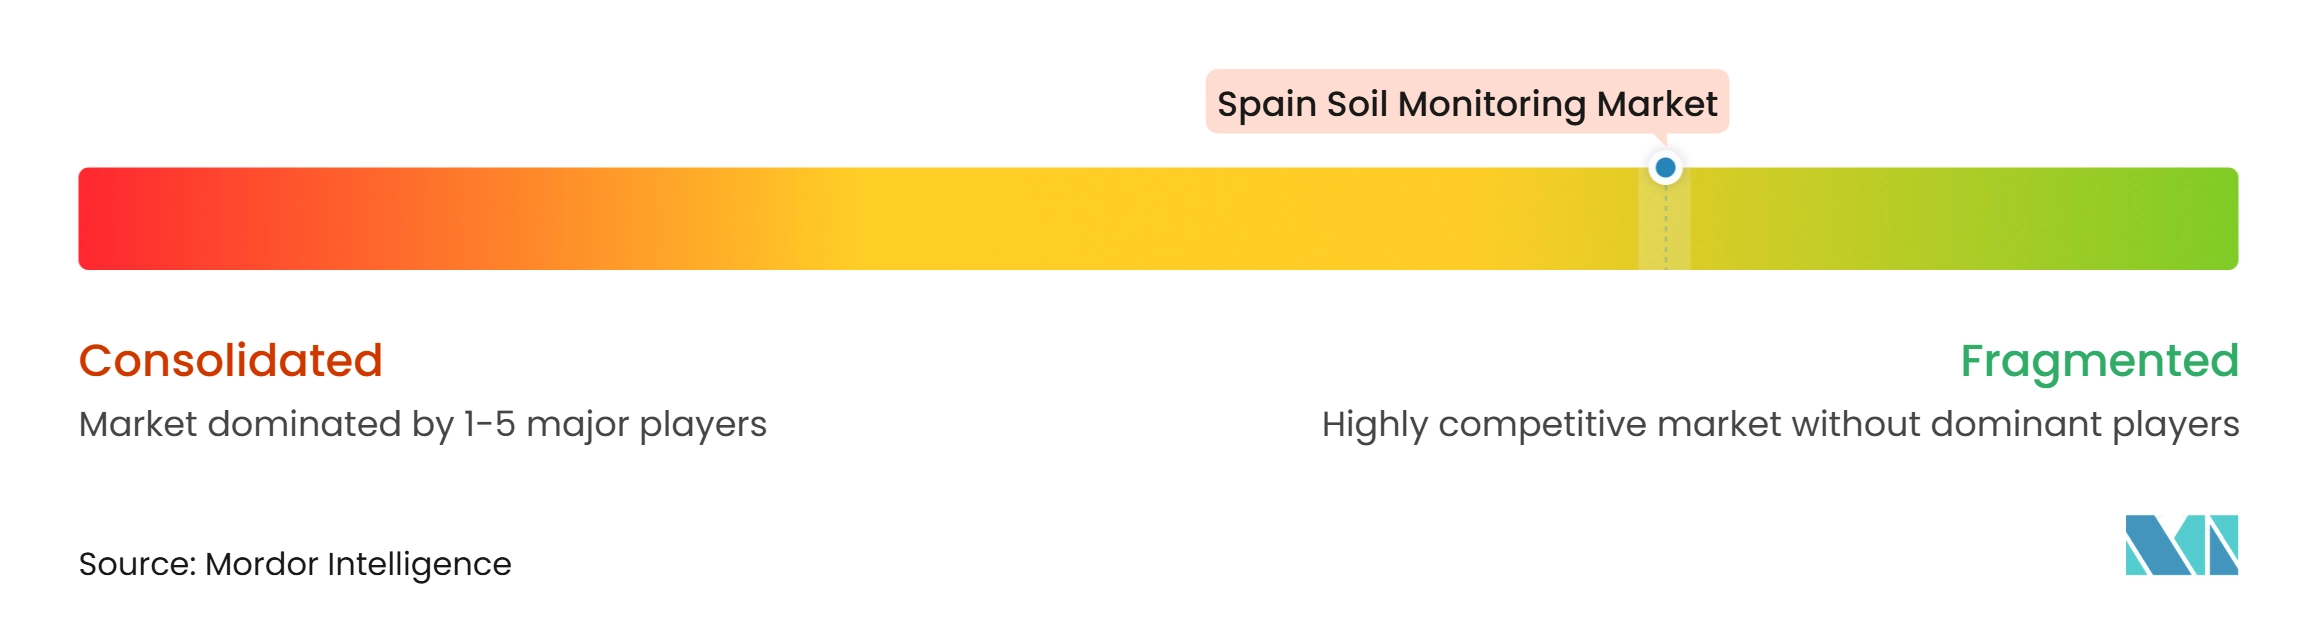
El mercado de monitoreo de suelos en España está fragmentado, con METER Group, Pessl Instruments GmbH, Stevens Water Monitoring Systems, Sentek Technologies y BrioAgro Technologies entre los actores clave. Las preferencias de producto varían según el cultivo y el entorno operativo, con especialistas en capacitancia y reflectometría en el dominio del tiempo que atienden la horticultura, proveedores de tensiómetros que apoyan aplicaciones de viñedo y olivo, y plataformas de análisis satelital que atienden la demanda institucional y de investigación. Los proveedores nacionales como PRISMAB, Cesens y BrioAgro Technologies aprovechan el conocimiento local del suelo y el soporte en español para retener clientes, mientras que los proveedores internacionales compiten a través de carteras de productos más amplias.
METER Group lanzó el sensor de humedad del suelo SOLYX 14 en febrero de 2026, utilizando tecnología CDX para medir directamente la permitividad dieléctrica y reducir los errores vinculados a la variación de salinidad y temperatura en zonas irrigadas salinas. Pessl Instruments integró los datos de la estación meteorológica METOS en la plataforma OneSoil en julio de 2026, ampliando el acceso a datos agronómicos sin requerir la instalación de nuevo hardware y proporcionando a los usuarios de análisis satelital acceso a información basada en el terreno. Estos avances reflejan cómo los proveedores están utilizando la interoperabilidad para mejorar el valor de los productos instalados y conectar las herramientas de medición con el software agrícola.
Sentek está comercializando el nodo inalámbrico subterráneo BILBY en 2026, eliminando los cables superficiales que pueden dañarse en entornos de campo abierto. Las plataformas de datos cooperativas para usuarios de pequeñas explotaciones y el monitoreo asequible para explotaciones de cereales de secano siguen siendo limitados, dejando espacio para soluciones enfocadas. Los proveedores que combinan el monitoreo de campo con la documentación del suelo conforme a la PAC pueden atender a los compradores institucionales integrando la certificación de calidad de laboratorio con flujos continuos de datos de sensores. Estas ofertas pueden reducir la brecha entre la adquisición de hardware y la contratación de servicios analíticos, a pesar de la presencia de proveedores internacionales consolidados.
Líderes de la Industria de Monitoreo de Suelos en España
-
METER Group, Inc.
-
Pessl Instruments GmbH
-
Stevens Water Monitoring Systems, Inc.
-
Sentek Technologies
-
BrioAgro Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Monitoreo de Suelos en España Empresas cubiertas en este informe
- METER Group, Inc.
- Stevens Water Monitoring Systems, Inc.
- Sentek Technologies
- Pessl Instruments GmbH
- CropX Technologies, Ltd.
- SGS SA
- The Toro Company
- Irrometer Company, Inc.
- Soil Scout Oy
- Arable, Inc.
- EOS Data Analytics, Inc.
- BrioAgro Technologies
- PRISMAB
- IED Company
- Cesens
Desarrollos recientes de la industria en Mercado de Monitoreo de Suelos en España
- Julio de 2026: Pessl Instruments GmbH integró los datos de la estación meteorológica METOS en la plataforma de gestión agrícola OneSoil, ampliando su alcance de datos agronómicos del Internet de las Cosas hacia una nueva interfaz de agronomía digital y reforzando una estrategia de conectividad de plataforma sobre la dependencia del hardware.
- Junio de 2026: El Laboratorio Viviente SOILCRATES en Granada inició una nueva fase de despliegue SoilHeroic utilizando teledetección con drones y sensores in situ para desarrollar modelos de resiliencia del suelo para contratos comerciales de medición, reporte y verificación.
Alcance del Informe del Mercado de Monitoreo de Suelos en España
El monitoreo de suelos se refiere al uso de tecnologías y soluciones para medir y analizar parámetros del suelo, incluidos la humedad, la temperatura, el pH, la salinidad y los niveles de nutrientes, para respaldar decisiones informadas de gestión agrícola y del territorio.
El Mercado de Monitoreo de Suelos en España está Segmentado por Componente (Hardware, Software y Servicios), por Tipo de Producto (Sensores In Situ, Plataformas de Teledetección y Sondas Portátiles y Kits de Prueba), por Tecnología de Conectividad (Cableada e Inalámbrica), por Aplicación (Campo Abierto, Cultivo Protegido y Silvicultura), y por Usuario Final (Grandes Explotaciones Comerciales, Explotaciones de Pequeños Agricultores y Cooperativas, Institutos de Investigación y Universidades, y Gobierno y Organizaciones No Gubernamentales). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Sensores In Situ |
| Plataformas de Teledetección |
| Sondas Portátiles y Kits de Prueba |
| Cableada |
| Inalámbrica (LPWAN, Celular, Satelital) |
| Campo Abierto |
| Cultivo Protegido |
| Silvicultura |
| Grandes Explotaciones Comerciales |
| Explotaciones de Pequeños Agricultores y Cooperativas |
| Institutos de Investigación y Universidades |
| Gobierno y Organizaciones No Gubernamentales |
| Por Componente | Hardware |
| Software | |
| Servicios | |
| Por Tipo de Producto | Sensores In Situ |
| Plataformas de Teledetección | |
| Sondas Portátiles y Kits de Prueba | |
| Por Tecnología de Conectividad | Cableada |
| Inalámbrica (LPWAN, Celular, Satelital) | |
| Por Aplicación | Campo Abierto |
| Cultivo Protegido | |
| Silvicultura | |
| Por Usuario Final | Grandes Explotaciones Comerciales |
| Explotaciones de Pequeños Agricultores y Cooperativas | |
| Institutos de Investigación y Universidades | |
| Gobierno y Organizaciones No Gubernamentales |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del sector de monitoreo de suelos en España?
Está valorado en 86 millones de USD en 2025 y se prevé que alcance los 95 millones de USD en 2026 y los 157 millones de USD en 2031, creciendo a una CAGR del 10,5%.
¿Qué está impulsando la demanda de monitoreo de suelos en España?
El cumplimiento de la salud del suelo, la escasez de agua, la integración con software agrícola, la producción en invernadero, el monitoreo inalámbrico y la verificación de carbono están impulsando la adopción.
¿Qué componente lidera el gasto en monitoreo de suelos en España?
El hardware lideró con el 56% de los ingresos en 2025, mientras que se prevé que los servicios crezcan más rápido a una CAGR del 15,2% hasta 2031.
¿Qué tipo de producto crecerá más rápido hasta 2031?
Se prevé que las plataformas de teledetección crezcan a una CAGR del 17,1%, respaldadas por la cartografía a nivel de parcela y la integración con software agrícola.
¿Por qué son importantes los sistemas inalámbricos para las explotaciones españolas?
Las tecnologías inalámbricas representaron el 72% de los ingresos en 2025 porque muchas parcelas agrícolas están dispersas y son difíciles de conectar con infraestructura cableada.