
スペイン土壌モニタリング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 86 百万米ドル |
| 市場規模 (2026) | 95 百万米ドル |
| 市場規模 (2031) | 157 百万米ドル |
| 成長率 (2026 - 2031) | 10.50 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペイン土壌モニタリング市場分析
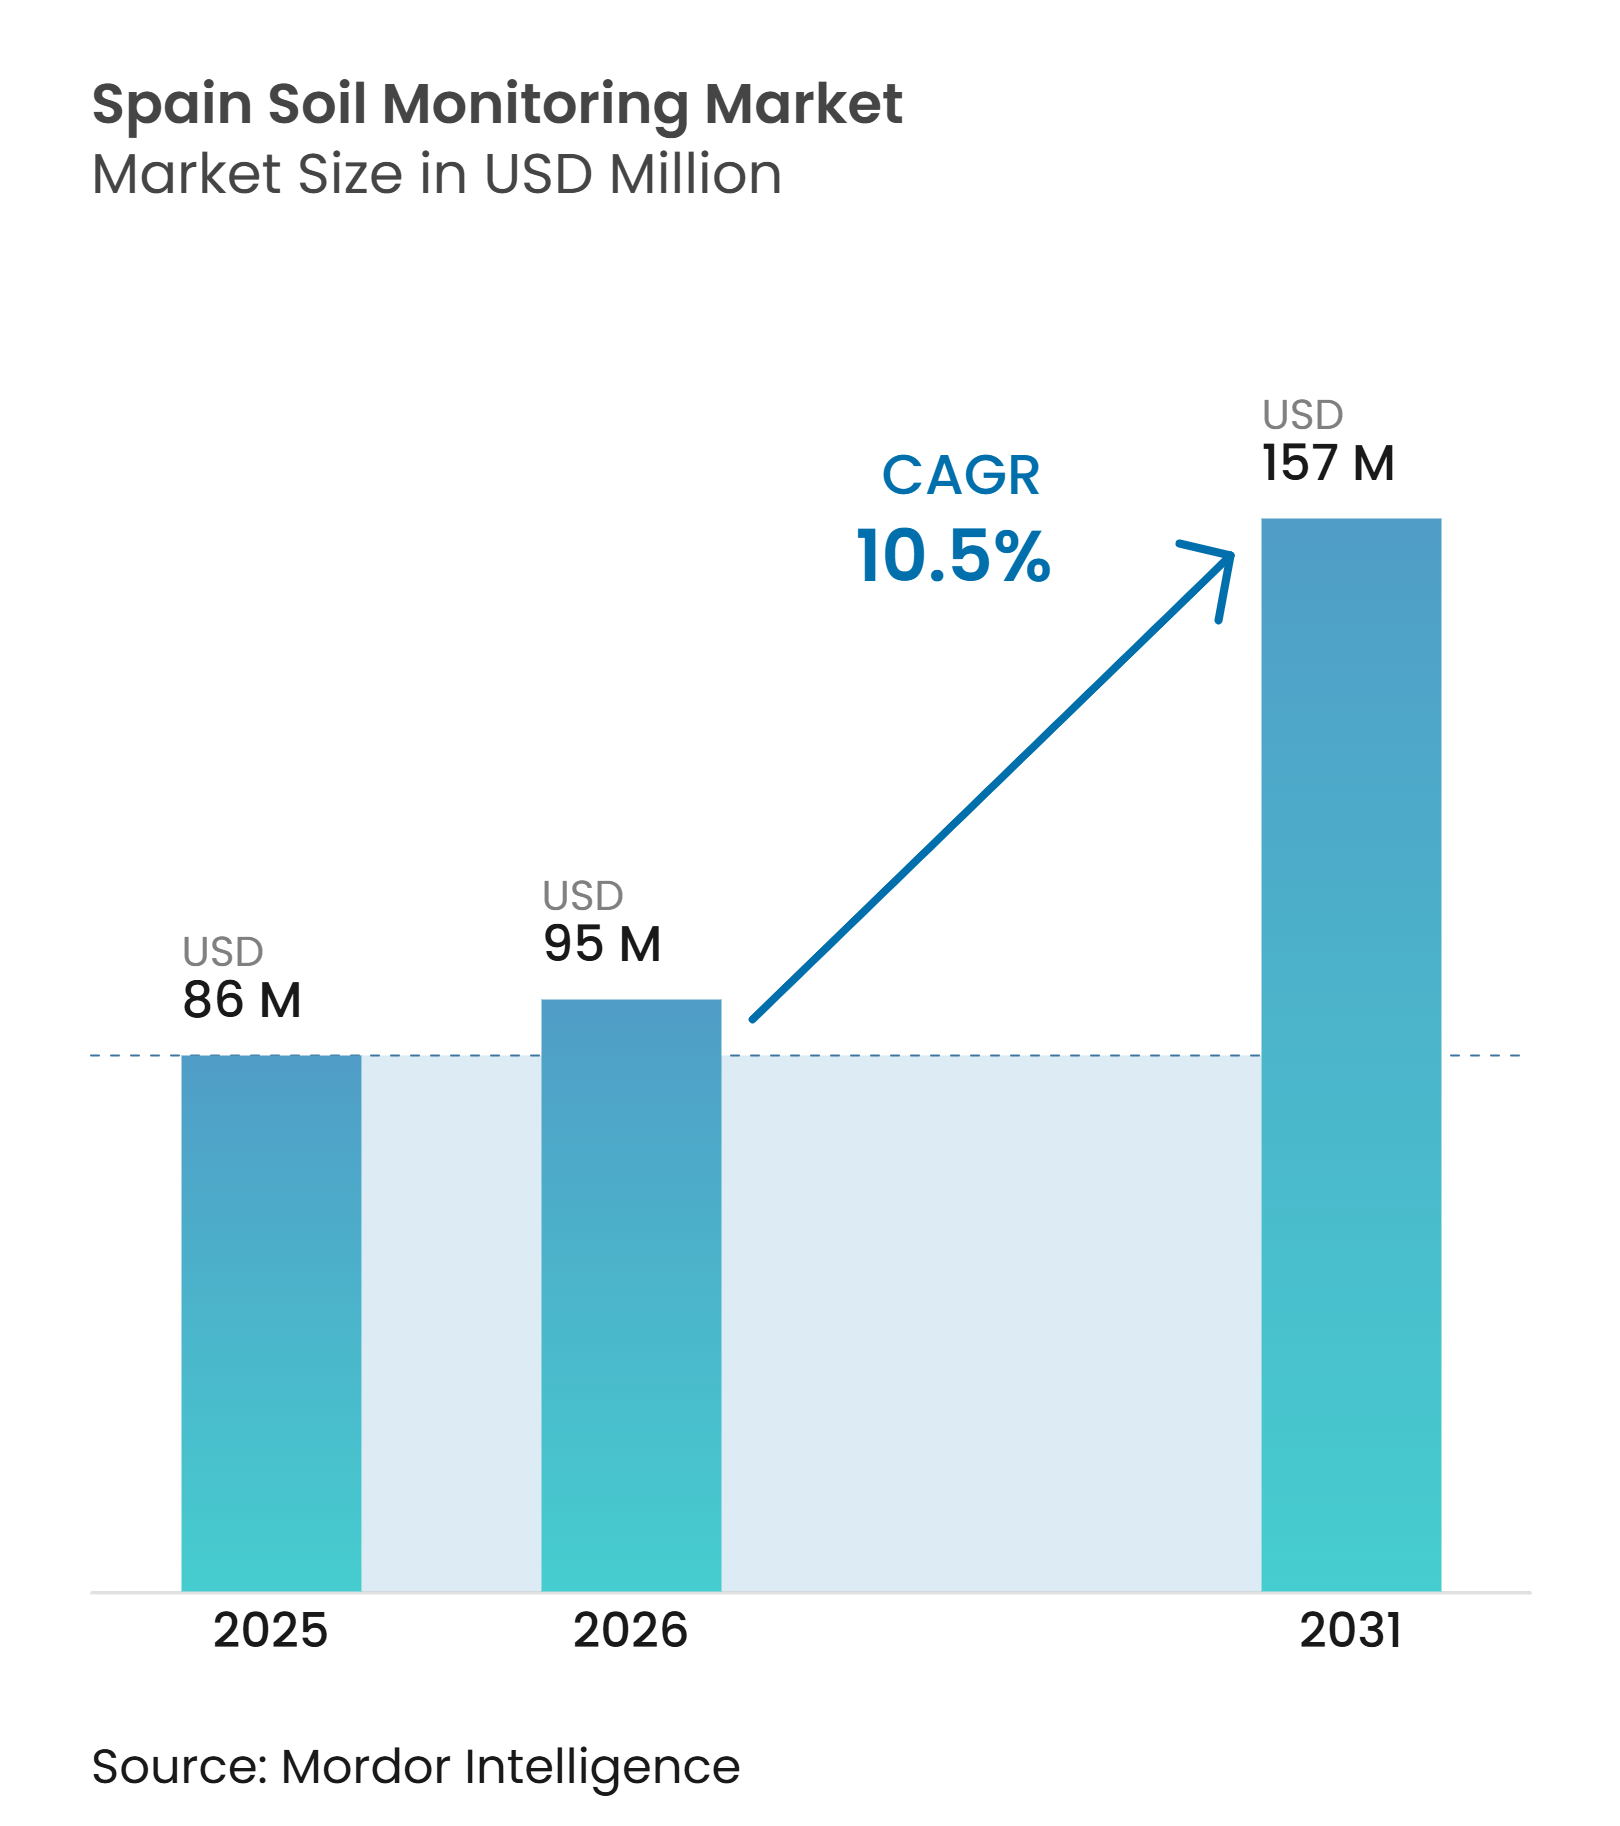
スペイン土壌モニタリング市場規模は2025年に86 ミリオン 米ドルと評価され、2026年の95 ミリオン 米ドルから2031年には157 ミリオン 米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは10.5%です。規制要件、水資源の制約、より精密な灌漑の必要性が、スペイン土壌モニタリング市場全体の需要を形成しています。半島部の貯水池の貯水量は2025年末時点で容量の53.3%となり、5年平均を上回りましたが、セグラ川流域などの南部流域は依然として圧力下にあります [1]。2025年11月に採択されたEU土壌モニタリングおよびレジリエンス指令は、加盟国に対して2030年12月までに最初の土壌測定を実施し、2031年12月までに最初の土壌健全性評価を完了することを義務付けています [2]。この期限はスペイン土壌モニタリング市場における調達計画を支援し、短期的な農業所得サイクルへのエクスポージャーを低減します。プロバイダーは、特に購入者が複数の栽培エリア、作物サイクル、灌漑条件にわたって信頼性の高い記録、タイムリーな意思決定、定期的な現場測定を必要とする場合に、センサーハードウェアだけでなく、接続プラットフォーム、サービスサポート、文書化機能を通じた競争を強めています。
主要レポートのポイント
- コンポーネント別では、ハードウェアが2025年のスペイン土壌モニタリング市場シェアの56%を占め、サービスは2026年から2031年にかけてCAGR 15.2%で成長すると予測されています。
- 製品タイプ別では、現場設置型センサーが2025年のスペイン土壌モニタリング市場規模の47%を占め、リモートセンシングプラットフォームは2026年から2031年にかけてCAGR 17.1%で成長すると予測されています。
- 接続技術別では、無線技術が2025年のスペイン土壌モニタリング市場の72%を占め、2026年から2031年にかけてCAGR 16.8%で成長すると予測されています。
- 用途別では、露地栽培が2025年の市場の61%を占め、施設栽培は2026年から2031年にかけてCAGR 13.9%で成長すると予測されています。
- エンドユーザー別では、大規模商業農場が2025年の市場の39%を占め、研究機関および大学は2026年から2031年にかけてCAGR 14.2%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EUおよびCAP連動型土壌健全性コンプライアンス | +1.5% | スペイン(アンダルシア、カスティーリャ=ラ・マンチャ、カスティーリャ・イ・レオン、カタルーニャとの関連性あり) | 中期(2〜4年) |
| 水不足と精密灌漑の普及 | +2% | スペイン(アンダルシア、ムルシア、バレンシア、エストレマドゥーラとの強い関連性あり) | 短期(2年以内) |
| 農場管理・灌漑ソフトウェアとの統合 | +1.8% | スペイン(特にカタルーニャ、バレンシア、アンダルシア) | 中期(2〜4年) |
| 温室・高付加価値作物生産の拡大 | +1.6% | スペイン(アルメリア、ムルシア、バレンシア、カタルーニャ、ラ・リオハへの集中あり) | 短期(2年以内) |
| 農村部モニタリング向け低消費電力無線接続 | +1.4% | スペイン(カスティーリャ=ラ・マンチャ、アンダルシア、カスティーリャ・イ・レオンとの関連性あり) | 中期(2〜4年) |
| 土壌炭素および再生農業の検証 | +1% | スペイン(カスティーリャ・イ・レオン、カスティーリャ=ラ・マンチャ、アンダルシアとの関連性あり) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EUおよびCAP連動型土壌健全性コンプライアンス
2025年12月に承認されたスペインの第4次CAP戦略計画改正は、農業利用面積の86%超にわたって良好な農業・環境条件の要件を強化しました。2025年10月に施行されたReal Decreto 934/2025は、栄養素バランスに関する文書化要件を強化しました。この規制により、デジタル記録を支援できる定期的な現場データの価値が高まり、モニタリングサプライヤーは農業管理と並行して行政上のニーズにも対応できるようになりました。EU指令は土壌有機炭素、塩類化、圧密、栄養素過剰、保水性もカバーしています。これらの要件は体系的な土壌測定の価値を高め、定期的な実験室サンプリングを補完するモニタリングソリューションへの需要を支援する可能性があります。指令の実験室品質管理要件は、公共機関や協同組合の調達基準にも影響を与える可能性があります。
水不足と精密灌漑の普及
スペイン銀行の研究者は、2022年〜2023年の干ばつにより小麦と大麦の平均収量が20%〜30%、オリーブの収量が少なくとも10%減少し、小麦と大麦の生産不足の85%〜90%が水不足によるものであると報告しました [3]。2025年夏、エストレマドゥーラ、アンダルシア、カスティーリャ=ラ・マンチャ全域で水分不足が-450mmから-600mmに達し、灌漑がすでに中心的な生産役割を担っている地域に圧力をかけました。スペインの灌漑面積は2000年から2022年の間に11%増加し、380万ヘクタールに達しました。この灌漑面積の拡大により、視覚的な作物評価や固定スケジュールのみに頼るのではなく、灌漑の意思決定を行う前に根圏条件を測定することの重要性が高まっています。スペイン土壌モニタリング市場はこのダイナミクスから恩恵を受けており、土壌水分データは高付加価値農場における資源管理と運営コスト管理の両方を支援します。
農場管理・灌漑ソフトウェアとの統合
接続システムは、購入の意思決定をスタンドアロンのセンサー取得から、より広範な灌漑・農場管理の成果へとシフトさせます。2025年10月にアルメリアで実施されたCODECSプロジェクトのデモンストレーションでは、電気伝導度の読み取り、バルブ制御、トレーサビリティを単一のワークフロー内で連携させました。このデモンストレーションは、現場データが運営上の意思決定に直接フィードできることを示し、測定、制御、記録管理を別々のタスクとして処理する必要性を低減しました。2025年にSmart Agricultural Technology誌に掲載されたアルメリアの温室普及に関する研究では、高度な技術よりも半自動化・低コストのソリューションへの受容度が高いことが明らかになりました。カタルーニャのAI4WATERプロジェクトでは、ピアソン相関係数0.63で土壌水分予測を達成しました。これらの開発により、スペイン土壌モニタリング市場のサプライヤーは既存の農場ソフトウェアや灌漑コントローラーとの互換性を強調するよう促されています。
温室・高付加価値作物生産の拡大
アルメリアは最も高い温室集積度を誇り、土壌モニタリング機器に対する集中した需要基盤を形成しています。水、肥料、作物品質が農場収益に直接影響し、作物の状態が急速に変化しうる場合、モニタリングの経済的根拠はより強固になります。2025年にアルメリアのオペレーターの間で、土壌水分ベースの灌漑プログラミングが優先的なアップグレードとして特定されました。ナバラとラ・リオハのブドウ園では、深さ10〜40cmにNB-IoT接続のSDI-12土壌プローブが使用されています。これらのプローブは20分ごとにクラウドプラットフォームへ読み取り値を送信し、灌漑の意思決定に向けた定期的なデータストリームを提供しています。エントリーレベルのモニタリングは1,500ユーロ(1,650米ドル)から始まり、主要な温室地域以外のオリーブ、柑橘類、核果類の農場へのアクセスを広げています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農場所有の分散化と協同組合調達の障壁 | -1.2% | スペイン(ガリシア、アストゥリアス、農業経営規模が小さい地域との関連性が高い) | 長期(4年以上) |
| 土壌・塩分条件にわたるキャリブレーションのドリフト | -0.9% | スペイン(特にムルシア、バレンシア、アンダルシア、その他の灌漑沿岸地域) | 中期(2〜4年) |
| 農村部の接続性と電力供給の不均一性 | -0.8% | スペイン(カスティーリャ・イ・レオン、アラゴン、エストレマドゥーラとの関連性あり) | 中期(2〜4年) |
| 低付加価値乾燥地作物における不確実な投資回収 | -0.7% | スペイン(特にカスティーリャ=ラ・マンチャ、カスティーリャ・イ・レオン、アラゴン) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
農場所有の分散化と協同組合調達の障壁
スペインの80万人以上の農家のうち約半数が5ヘクタール以下の農場を所有しています。小規模な農地では、機器とサポートコストがより生産性の低い土地に分散されるため、個々の農家が接続型モニタリングシステムへの投資を正当化することが困難です。ガリシアとアストゥリアスは特に農地が分散しており、一部の区画は2ヘクタール未満です。協同組合による調達は個々の農場のコスト負担を軽減できる可能性があります。しかし、ガバナンス要件、多様な土壌条件、データ共有に関する懸念が集団的な意思決定を遅らせ、共有構成の標準化を困難にする可能性があります。その結果、スペイン土壌モニタリング市場内では、共有モニタリングサービスと協同組合データプラットフォームの発展が依然として不十分な状況です。
土壌・塩分条件にわたるキャリブレーションのドリフト
スペインの多様な土壌条件は、一貫したセンサーキャリブレーションに実際的な課題をもたらします。塩分は特にムルシア、バレンシア、アンダルシアの灌漑沿岸地帯で重要であり、センサーの読み取り値への影響は運用上の使用において重大となりえます。ある土壌プロファイルで信頼性の高い読み取り値も、別のプロファイルでは調整が必要になる場合があります。これにより、初期機器設置を超えたサービス要件が増加し、ユーザーが日常的な意思決定にデータを活用できるようになる前に、実験室での参照作業と地域の農業支援が必要になる可能性があります。キャリブレーションサポートを提供するプロバイダーはこの課題に対応できますが、追加作業により小規模な展開の経済的実行可能性が低下する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
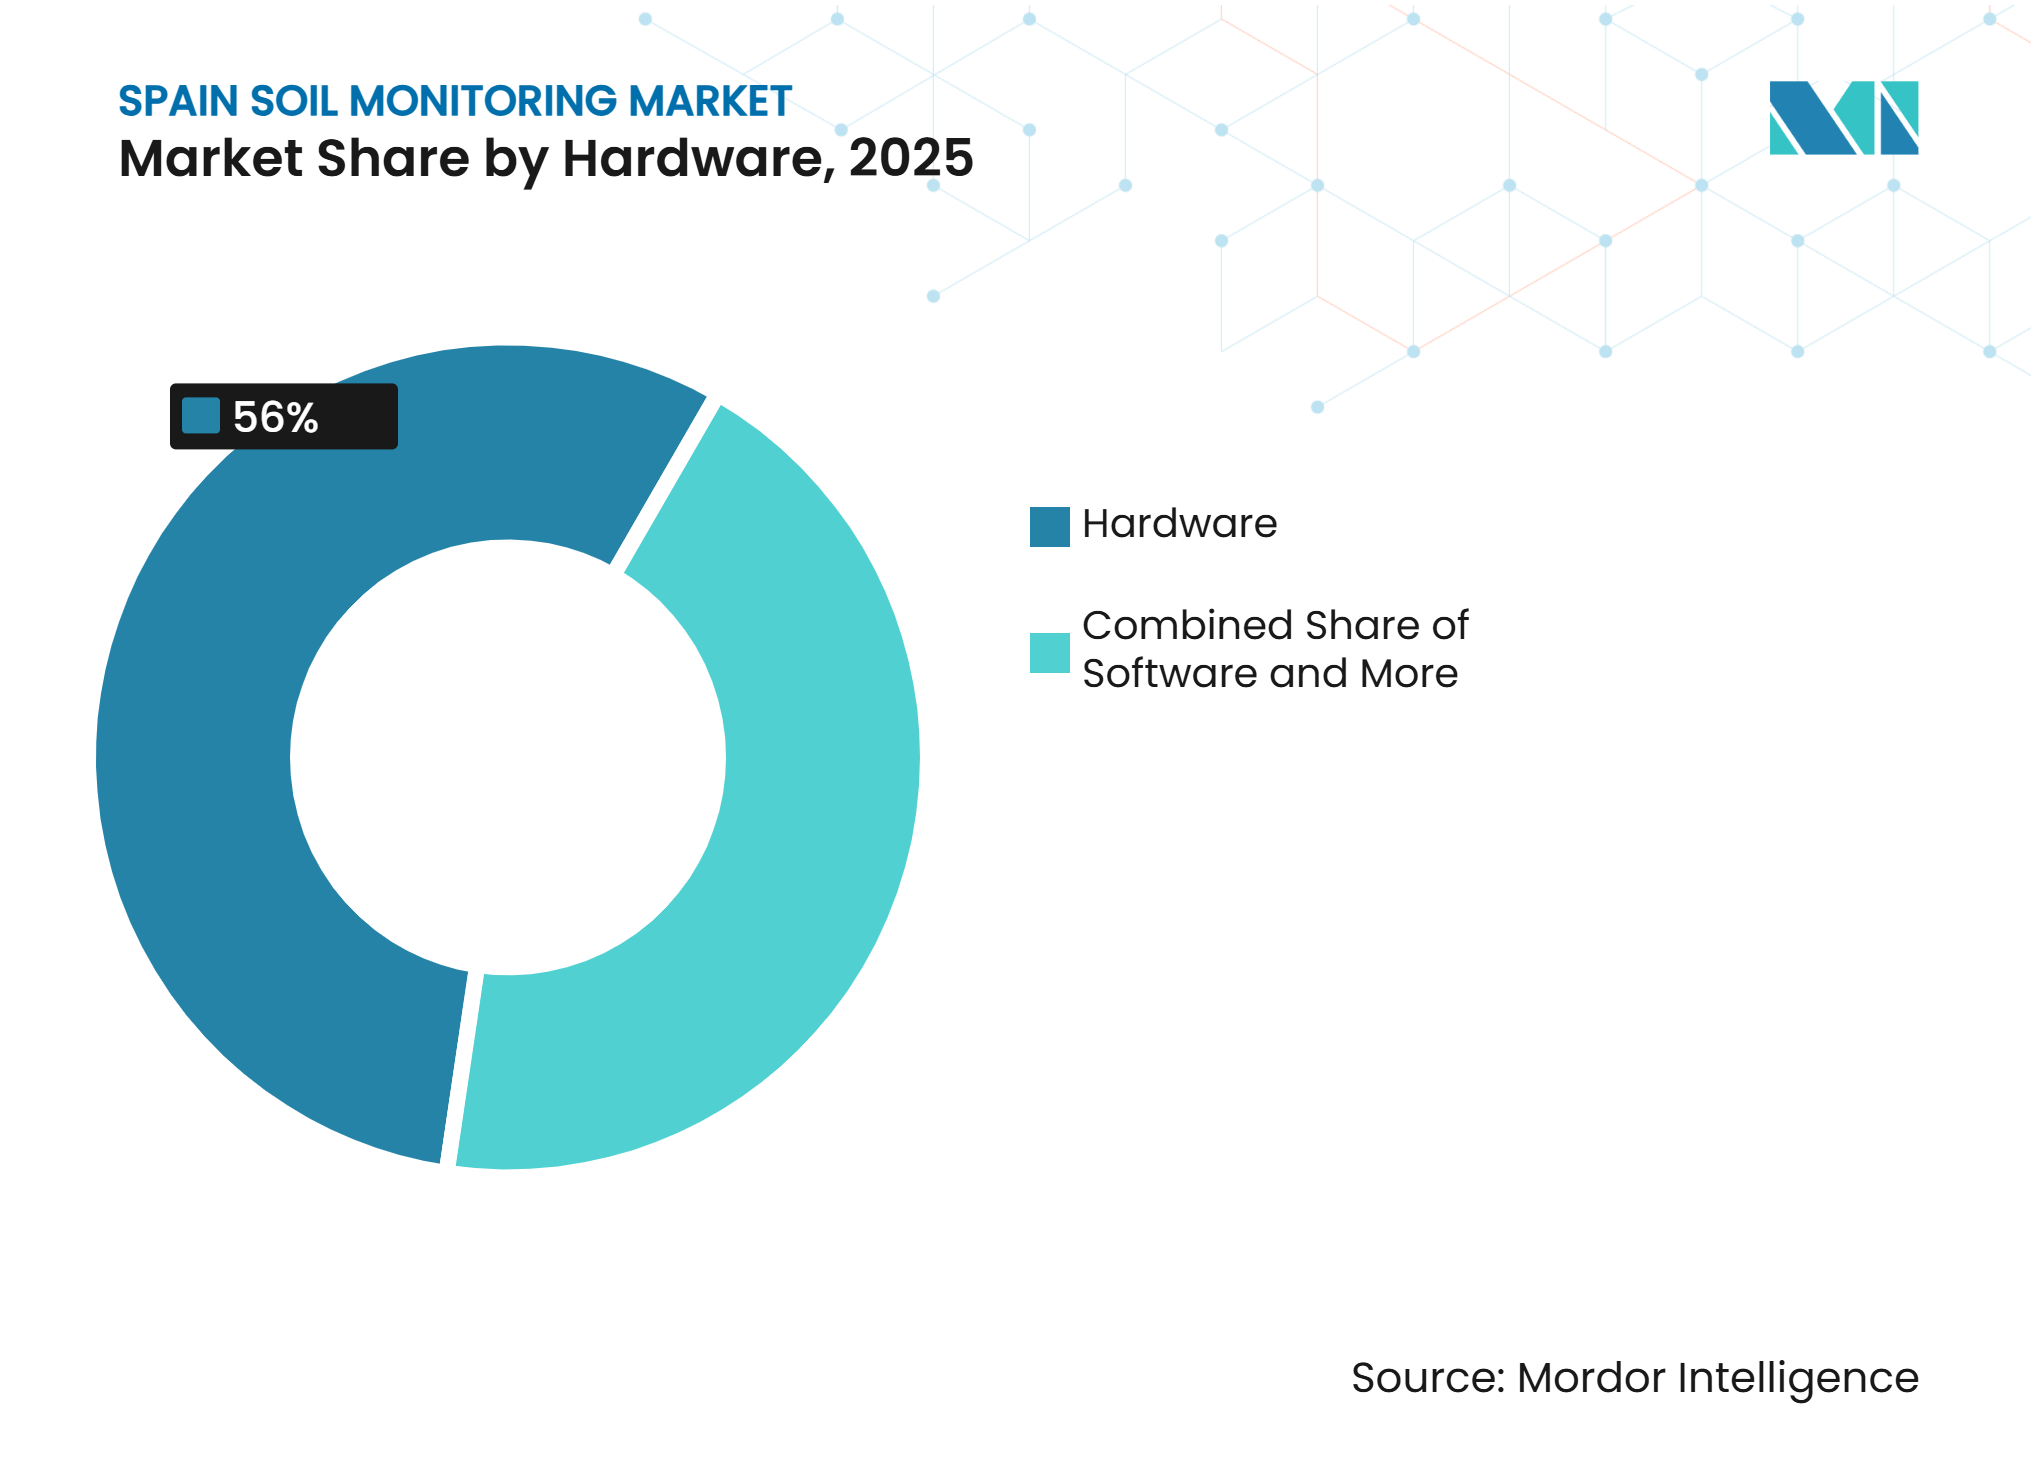
ハードウェアがリードし、サービスが最速の成長を記録ハードウェアは2025年の市場の56%を占め、センサーおよび低消費電力広域ネットワークゲートウェイに必要な初期投資を反映しています。初期展開はアンダルシアの灌漑地域とバレンシアの柑橘類生産地帯に集中ています。ソフトウェアは、オペレーターが現場の読み取り値を超えた分析・統合機能を必要とするため、小規模ながら成長する役割を担っています。分析プラットフォームはセンサーの出力を灌漑・農場管理のアクションに変換できます。サービスにはキャリブレーション、アドバイザリーサポート、アフターセールス業務、サブスクリプション分析が含まれます。
サービスは2031年までにCAGR 15.2%で成長すると予測されており、コンポーネントの中で最速の成長率です。多様な農業気候条件により、継続的な技術サポートの必要性が高まっています。炭素モニタリングおよび測定・報告・検証サービスもこの需要に貢献しています。コンポーネントのパターンは、機器が依然として必要である一方、現場条件、データ解釈、コンプライアンス記録が物理的デバイスの納品後も継続的な注意を必要とするため、設置後に定期的なサポートがより価値を持つようになることを示しています。このシフトにより、収益の一部が一回限りのハードウェア販売から継続的なサービス関係へと移行します。
バンドル型サービスへの移行は、商業的園芸の早期ユーザーの間で見られます。これらの農場は、分析と灌漑サポートを含むハードウェア契約を更新しています。BrioAgroのAQUAシステムは、土壌プローブ、天気予報、遠隔灌漑制御を組み合わせています。エントリーレベルは1,500ユーロ(1,650米ドル)から始まり、インテリジェントな施肥灌漑サブスクリプションへとスケールアップできます。この構造により、オペレーターは基本的なモニタリングからより広範なデータ支援型灌漑管理への道筋を得られ、初期設置が後のソフトウェア、アドバイザリー、施肥灌漑サポートの出発点として機能します。また、サプライヤーが最初の設置後も継続的な関係を維持できるようになります。SGSは2025年2月にEUの土壌品質向上に関するテンダーを受注しました。この受注は、現場モニタリングサービスと並行した実験室グレードの評価への需要を示しています。現場データと文書化された評価を結びつけられるプロバイダーは、実験室グレードの認証と継続的なセンサーデータストリームを統合することで、公共機関や協同組合の調達ニーズに対応できます。そのため、スペイン土壌モニタリング市場は機器、ソフトウェア、専門サポートの組み合わせへと移行しています。



製品タイプ別:
現場設置型センサーがリードし、リモートセンシングプラットフォームが最速の成長を記録現場設置型センサーは2025年の製品タイプ別収益の47%を占め、精密灌漑に使用される直接的な根圏の読み取り値を提供しています。温室および高付加価値作物環境において引き続き重要な役割を果たしています。複数の深さでの読み取り値は実際の灌漑スケジューリングに情報を提供できます。現場データはローカル測定と地上参照に引き続き必要です農場が灌漑計画を変更する前に、ローカルな根圏条件と広域の圃場パターンを合わせて評価する必要があることが多いため、この2つのアプローチは互いを置き換えるのではなく、異なる運用ニーズに対応しています。
リモートセンシングプラットフォームは2031年までにCAGR 17.1%で成長すると予測されており、製品タイプの中で最速の成長率です。Remote Sensing of Environment誌に掲載された2026年の研究では、Sentinel-1ベースの土壌水分取得を検討し、レーダーリモートセンシングを使用した高解像度土壌水分モニタリングの進歩を強調しました。この空間的詳細レベルは、衛星由来情報の圃場レベルでの使用を支援します。リモートセンシングはまた、分散した地域での物理的な設置ネットワークへの依存を低減でき、継続的な地上機器の展開が困難な場所で有用です。
ポーブルプローブとテストキットは、実験室試験と継続的モニタリングの間の低コストオプションを求める農場や研究ユーザーに対応しています。恒久的なセンサーネットワークが正当化できない場所で関連性があります。製品ミックスはますます複数の情報源を中心に構築されています。恒久的な現場設置型センサーは固定点から継続的な測定値を提供できます。UAV調査と衛星インデックスはより広い面積にわたるカバレッジを拡大します。この組み合わせはスペインのEU資金による土壌プロジェクトで一般的です。複数の製品タイプを持つプロバイダーは、より完全なモニタリングパッケージを提供でき、ユーザーが固定センサー設置のない地域の定期的なカバレッジと恒久的な読み取り値を組み合わせることができます。衛星ベースの農業APIはリモートセンシングデータを農場管理ソフトウェアに接続し、ユーザーが現場観測をより広い空間パターンと比較するのを支援します。
接続技術別:
無線接続が市場をリードし、最速の成長を記録無線技術は2025年のスペイン土壌モニタリング市場の72%を占めており、有線インフラは分散した農地に設置することが困難なためです。大きな無線シェアは、限られた電力使用で距離を超えてデータを収集する必要性を反映しています。LoRaWANはバスク地方、エストレマドゥーラ、アンダルシアの分散センサーアレイをサポートしています。NB-IoTは、灌漑と水量計測の要件が定期的な送信を必要とする地域での使用が増加しています。Hidrocontaのラ・マンチャ設備は4,000以上の井戸をNB-IoTモジュールでカバーしました。この構成は遠隔灌漑資産からの毎時読み取りをサポートします。無線システムはまた、現場での広範なケーブル配線の必要性を低減します。
無線技術はまた、2026年から2031年にかけてCAGR 16.8%で成長すると予測されており、接続技術の中で最速の成長率です。強力な無線ポジションは、単一の優先技術標準ではなく、実際のインフラ条件を反映しています。ネットワーク性能と利用可能な電力は、技術的に適切なセンサーが依然として信頼性の高い送信、バッテリー管理、定期的なメンテナンスアクセスに依存する遠隔地において重要な制約として残っています。
有線システムはアルメリアの高度な恒久的温室設備において役割を維持しています。これらのサイトは信頼性の高い電力を持ち、頻繁な電気伝導度と水分の読み取りを必要とし、データニーズが低消費電力無線システムのデューティサイクル制限を超える場合があります。その結果、ハイブリッドアプローチがますます一般的になっています。有線センサーバスは保護構造内で動作し、無線ゲートウェイがサイトから収集した情報を送信します。この設計はデータの信頼性と遠隔地へのアクセスコストのバランスを取り、農場オペレーターが1つの設置内で異なる接続方法を使用できるようにします。接続サプライヤーは、機器、電力供給、農場全体の通信ニーズの違いにもかかわらず、ユーザーが単一の実用的なデータフローを維持できるよう、これらの方法間の統合をサポートする必要があります。スペイン土壌モニタリング市場は、分散した農場には無線ネットワーク、選択された集約的なサイトには有線システムを引き続き使用する可能性が高いです。
用途別:
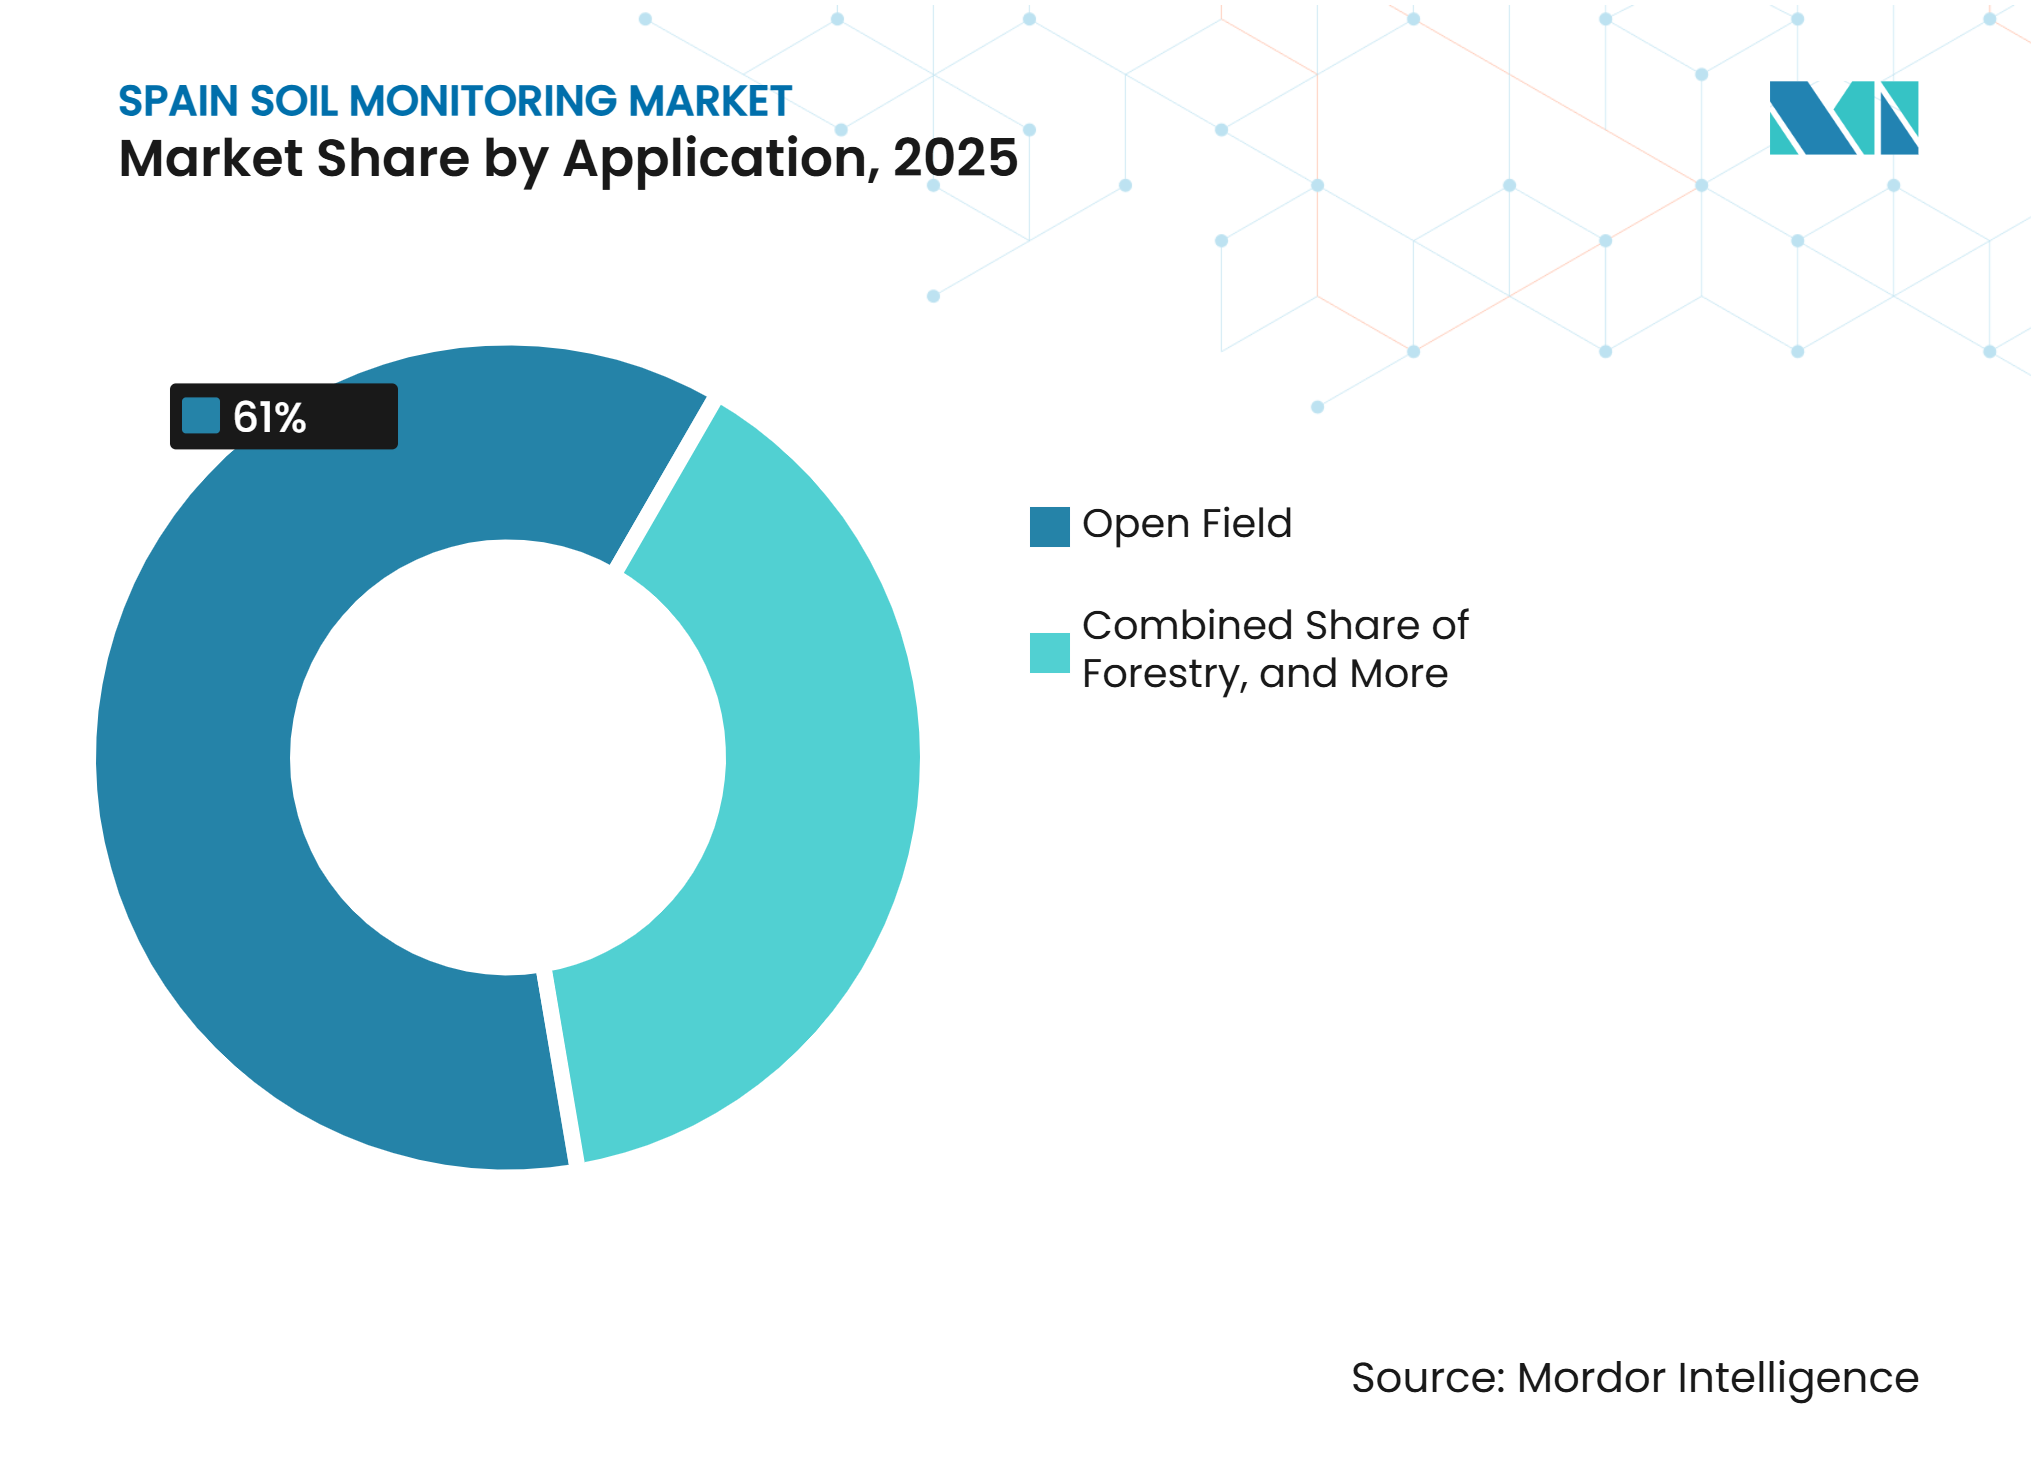
露地栽培が市場をリードし、施設栽培が最速の成長を記録露地栽培は2025年の収益の61%を占め、スペインの広大な農業面積を反映しています。このセグメントには多様な運用条件が含まれます。ムルシアとバレンシアの集約的な灌漑農場は温室経営に匹敵するヘクタール当たりのモニタリング収益を生み出す一方、カスティーリャ・イ・レオンの天水農業の穀物農場はより低い定期的需要を生み出します。林業はこの技術の初期段階の用途として残っており、土壌水分データは山火事リスク管理においてより関連性が高まっています。これらの違いは、モニタリングの価値が各栽培者が行える意思決定とともに変化するため、用途別の需要が水使用量、作物価値、運用環境に大きく依存することを意味します。
施設栽培は2031年までにCAGR 13.9%で成長すると予測されています。スペインの温室生産基盤がその成長率を支えています。施設栽培は、灌漑と作物条件が厳密に管理され、オペレーターが投入物が厳密に管理された閉鎖的な生産環境内で読み取り値に迅速に対応できるため、より明確な投資回収を提供し続けています。
スペイン南東部のSENSE4SOILイニシアチブは、塩分リスクの特定とリアルタイムプラットフォームでの灌漑意思決定支援を組み合わせています。このタイプの用途特化型パッケージは、一般的なセンサー設置よりも大きな価値を提供できます。水と塩分の両方の問題を抱えるユーザーに対して、測定と運用ガイダンスを組み合わせています。Real Decreto 934/2025は肥料施用と土壌有機物に関する文書化ニーズを増加させました。EUの硝酸塩指令も栄養素管理に注目を向けています。露地栽培のオペレーターは既存の水分プログラムに栄養素モニタリングを追加でき、完全に別個のシステムを必要とせずに展開の価値を広げる可能性があります。

エンドユーザー別:
大規模商業農場がリードし、研究機関および大学が最速の成長を記録大規模商業農場は2025年のエンドユーザー需要の39%を占め、規模が接続型モニタリングシステムの投資収益率を向上させます。これらの農場はアンダルシア、ムルシア、カタルーニャの高付加価値灌漑農業に集中しています。大規模なサイトは設置とサポートコストをより多くのヘクタールに分散でき、複数のセンサーとサブスクリプション分析を展開する能力が高くなります。大規模農場は、日常的な運営上の意思決定がデータの直接的なユースケースを生み出すため、需要の主要な源として残っています。
研究機関および大学は、EU資金によるプログラムが土壌モニタリング業務とリビングラボセンサーネットワークを拡大することにより、2026年から2031年にかけてCAGR 14.2%で成長すると予測されています。アンダルシアのリビングラボは2026年に15のオリーブ園サイトにわたってモノのインターネットモニタリングネットワークを稼働させました。これらのサイトは、商業オペレーターが自社システムを展開する前に確認できる検証済みデータを生成します。研究ユーザーは、特定のモニタリング構成が自分の圃場と作物に適しているかどうかを商業オペレーターが評価するのに役立つ検証済みのローカル事例を生み出すことで、技術テスと広範な認知を支援します。
小規模農家と協同組合農場はコストと技術サポートの障壁に直面し続けています。農業協同組合はセンサーデータとアドバイザリーサービスをバンドルし始めており、個々の農場が技術を独自に管理する必要性を低減し、機器とサポートコストを複数のユーザーに分散できます。政府およびNGOの購入者も、土壌健全性、農業近代化、精密灌漑プログラムを通じて需要に貢献しています。ムルシアとアンダルシアの地方政府は精密灌漑のパイロットプログラムに資金を提供しています。これらの公共・研究展開は商業ユーザーの参照点を確立するのに役立ちますが、小規模な乾燥地農場が直面する経済的課題には対処しません。エンドユーザーの成長は、各農場が独自の技術インフラを維持することなく農業解釈へのアクセスを提供する取り決めを含め、小規模農場向けのサービスモデルが実行可能になるかどうかに依存します。スペイン土壌モニタリング市場は、それぞれ異なる購買要件を持つ商業、研究、協同組合、公共の需要を包含しています。
地理的分析
スペインの土壌モニタリング市場は、規制された灌漑農地、大規模な温室基盤、CAP義務的コンプライアンスのタイムラインによって支えられています。初期普及は農業近代化イニシアチブによって支援されており、スペインの2026年プラン・レノベは農業機械近代化に960万ユーロ(1,050万米ドル)を割り当て、そのうち160万ユーロ(170万米ドル)が精密農業対象機器に充てられています。これらのイニシアチブは中堅オペレーターの初期普及障壁を低下させています。水管理要件、農業近代化、コンプライアンスニーズが総合的にスペイン全土での土壌モニタリング技術の普及を支援しています。
地域の農業条件も土壌モニタリング技術への需要に影響を与えています。レバンテとアンダルシアの灌漑農業地域では土壌水分、塩分、栄養素条件のモニタリングに対するより大きな要件があり、温室生産地域では管理された作物生産を支援するための継続的なモニタリングが必要です。その結果、普及はスペインの各地域における水の利用可能性、作物価値、灌漑強度、生産システムによって異なります。
EU土壌モニタリング指令は、加盟国に土壌地区モニタリングフレームワークの確立と2030年12月までの最初の測定完了を義務付けることで、スペインの土壌モニタリングシステムへの需要を支援することも期待されています。2025年12月に承認されたスペインのCAP戦略計画改正は、農業環境支出を土壌健全性検証に向けて再調整し、政府資金による需要の層を追加しました。これらの規制の進展により、農業関係者は必要な報告日程に先立って土壌測定システムを計画するためのより明確な根拠を得ています。
スペイン南東部のSENSE4SOILイニシアチブは、塩分リスクの特定とリアルタイムプラットフォームでの灌漑意思決定支援を組み合わせています。このような用途特化型ソリューションは、水と塩分の問題を管理するユーザーに対して測定と運用ガイダンスを組み合わせることで、一般的なセンサー設置よりも大きな価値を提供できます。BrioAgro Technologiesも地中海の土壌と灌漑の経験を活かして、モニタリングソリューションの展開を支援しています。これらの動向は、地域の農業条件、水管理要件、規制イニシアチブがスペイン全土での土壌モニタリング技術の普及を引き続き形成することを示しています。
競合環境
市場集中度
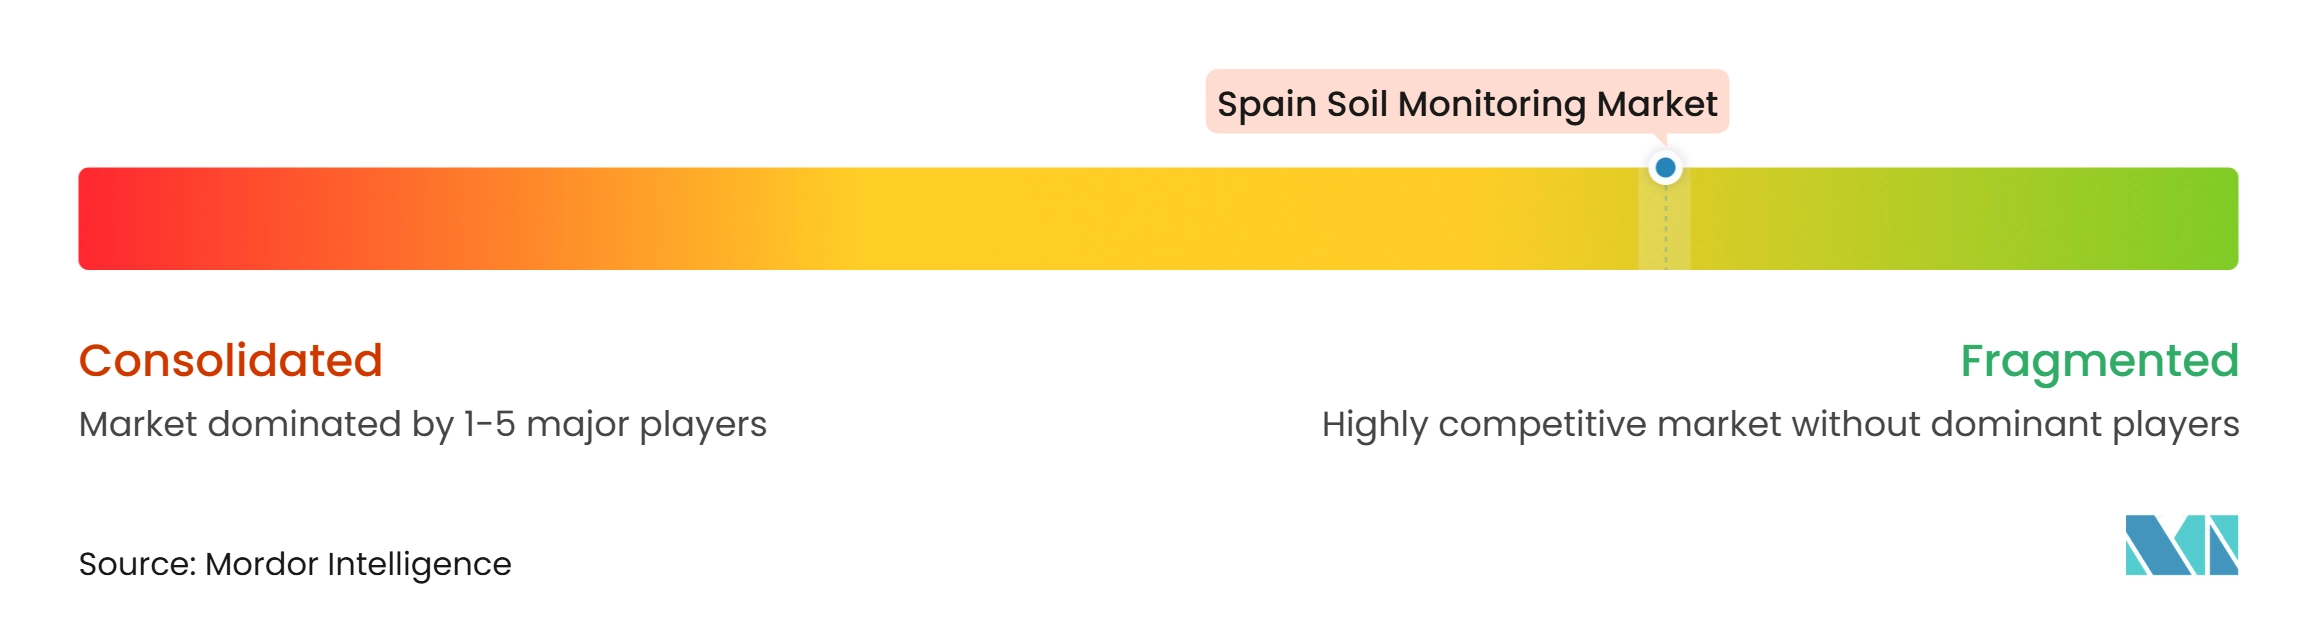
スペイン土壌モニタリング市場は断片化しており、METER Group、Pessl Instruments GmbH、Stevens Water Monitoring Systems、Sentek Technologies、BrioAgro Technologiesが主要プレイヤーの一部です。製品の好みは作物と運用環境によって異なり、キャパシタンスおよび時間領域反射率計の専門家が園芸に対応し、テンシオメーターサプライヤーがブドウ園とオリーブの用途をサポートし、衛星分析プラットフォームが機関・研究需要に対応しています。PRISMAB、Cesens、BrioAgro Technologiesなどの国内プロバイダーは、地域の土壌知識とスペイン語サポートを活用して顧客を維持し、国際サプライヤーはより広い製品ポートフォリオで競争しています。
METER Groupは2026年2月にSOLYX 14土壌水分センサーをリリースし、CDX技術を使用して誘電率を直接測定し、塩分灌漑地域における塩分と温度変動に関連するエラーを低減しました。Pessl Instrumentsは2026年7月にMETOS気象ステーションデータをOneSoilプラットフォームに統合し、新しいハードウェア設置を必要とせずに農業データへのアクセスを拡大し、衛星分析ユーザーに地上ベースの情報へのアクセスを提供しました。これらの動向は、サプライヤーが相互運用性を使用して設置済み製品の価値を向上させ、測定ツールを農場ソフトウェアと接続する方法を反映しています。
Sentekは2026年にBILBY地下無線ノードを商業化し、露地環境で損傷を受ける可能性のある地表配線を排除しています。小規模農家向けの協同組合データプラットフォームと乾燥地穀物農場向けの手頃なモニタリングは依然として限られており、集中型ソリューションの余地を残しています。現場モニタリングとCAP準拠の土壌文書化を組み合わせられるサプライヤーは、実験室グレードの認証と継続的なセンサーデータストリームを統合することで機関購入者に対応できます。このようなサービスは、確立された国際サプライヤーの存在にもかかわらず、ハードウェア購入と分析サービス調達の間のギャップを縮小できます。
スペイン土壌モニタリング産業のリーダー企業
-
METER Group, Inc.
-
Pessl Instruments GmbH
-
Stevens Water Monitoring Systems, Inc.
-
Sentek Technologies
-
BrioAgro Technologies
- 注:主要企業の掲載順は順位を示すものではありません。
スペイン土壌モニタリング市場 このレポートでカバーされる企業
- METER Group, Inc.
- Stevens Water Monitoring Systems, Inc.
- Sentek Technologies
- Pessl Instruments GmbH
- CropX Technologies, Ltd.
- SGS SA
- The Toro Company
- Irrometer Company, Inc.
- Soil Scout Oy
- Arable, Inc.
- EOS Data Analytics, Inc.
- BrioAgro Technologies
- PRISMAB
- IED Company
- Cesens
最近の産業開発事情 スペイン土壌モニタリング市場
- 2026年7月:Pessl Instruments GmbHはMETOS気象ステーションデータをOneSoil農場管理プラットフォームに統合し、モノのインターネット農業データリーチを新しいデジタル農業インターフェースに拡大し、ハードウェア依存よりもプラットフォーム接続戦略を強化しました。
- 2026年6月:グラナダのSOILCRATESリビングラボが、商業的な測定・報告・検証契約向けの土壌レジリエンスモデルを開発するために、ドローンリモートセンシングと現場設置型センサーを使用した新しいSoilHeroic展開フェーズを開始しました。
スペイン土壌モニタリング市場レポートの範囲
土壌モニタリングとは、農業および土地管理の意思決定を支援するために、水分、温度、pH、塩分、栄養素レベルなどの土壌パラメータを測定・分析するための技術とソリューションの使用を指します。
スペイン土壌モニタリング市場は、コンポーネント別(ハードウェア、ソフトウェア、サービス)、製品タイプ別(現場設置型センサー、リモートセンシングプラットフォーム、ポータブルプローブ・テストキット)、接続技術別(有線・無線)、用途別(露地栽培、施設栽培、林業)、エンドユーザー別(大規模商業農場、小規模農家・協同組合農場、研究機関・大学、政府・NGO)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 現場設置型センサー |
| リモートセンシングプラットフォーム |
| ポータブルプローブ・テストキット |
| 有線 |
| 無線(LPWAN、セルラー、衛星) |
| 露地栽培 |
| 施設栽培 |
| 林業 |
| 大規模商業農場 |
| 小規模農家・協同組合農場 |
| 研究機関・大学 |
| 政府・NGO |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| 製品タイプ別 | 現場設置型センサー |
| リモートセンシングプラットフォーム | |
| ポータブルプローブ・テストキット | |
| 接続技術別 | 有線 |
| 無線(LPWAN、セルラー、衛星) | |
| 用途別 | 露地栽培 |
| 施設栽培 | |
| 林業 | |
| エンドユーザー別 | 大規模商業農場 |
| 小規模農家・協同組合農場 | |
| 研究機関・大学 | |
| 政府・NGO |
レポートで回答される主要な質問
スペインの土壌モニタリングセクターの規模はどのくらいですか?
2025年に86 ミリオン 米ドルと評価されており、2026年には95 ミリオン 米ドル、2031年までに157 ミリオン 米ドルに達すると予測されており、CAGR 10.5%で成長しています。
スペインにおける土壌モニタリングの需要を牽引しているものは何ですか?
土壌健全性コンプライアンス、水不足、農場ソフトウェア統合、温室生産、無線モニタリング、炭素検証が普及を牽引しています。
スペインにおける土壌モニタリング支出をリードしているコンポーネントはどれですか?
ハードウェアが2025年の収益の56%をリードし、サービスは2031年までにCAGR 15.2%で最速の成長が予測されています。
2031年までに最も速く成長する製品タイプはどれですか?
リモートセンシングプラットフォームはCAGR 17.1%で成長すると予測されており、圃場レベルのマッピングと農場ソフトウェアとの統合によって支えられています。
スペインの農場にとって無線システムが重要な理由は何ですか?
多くの農地が分散しており、有線インフラで接続することが困難なため、無線技術は2025年の収益の72%を占めました。