
Marktgröße und Marktanteil des Bodenüberwachungsmarkts in Spanien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 86 Millionen US-Dollar |
| Marktgröße (2026) | 95 Millionen US-Dollar |
| Marktgröße (2031) | 157 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.50 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Bodenüberwachungsmarkts in Spanien von Mordor Intelligence
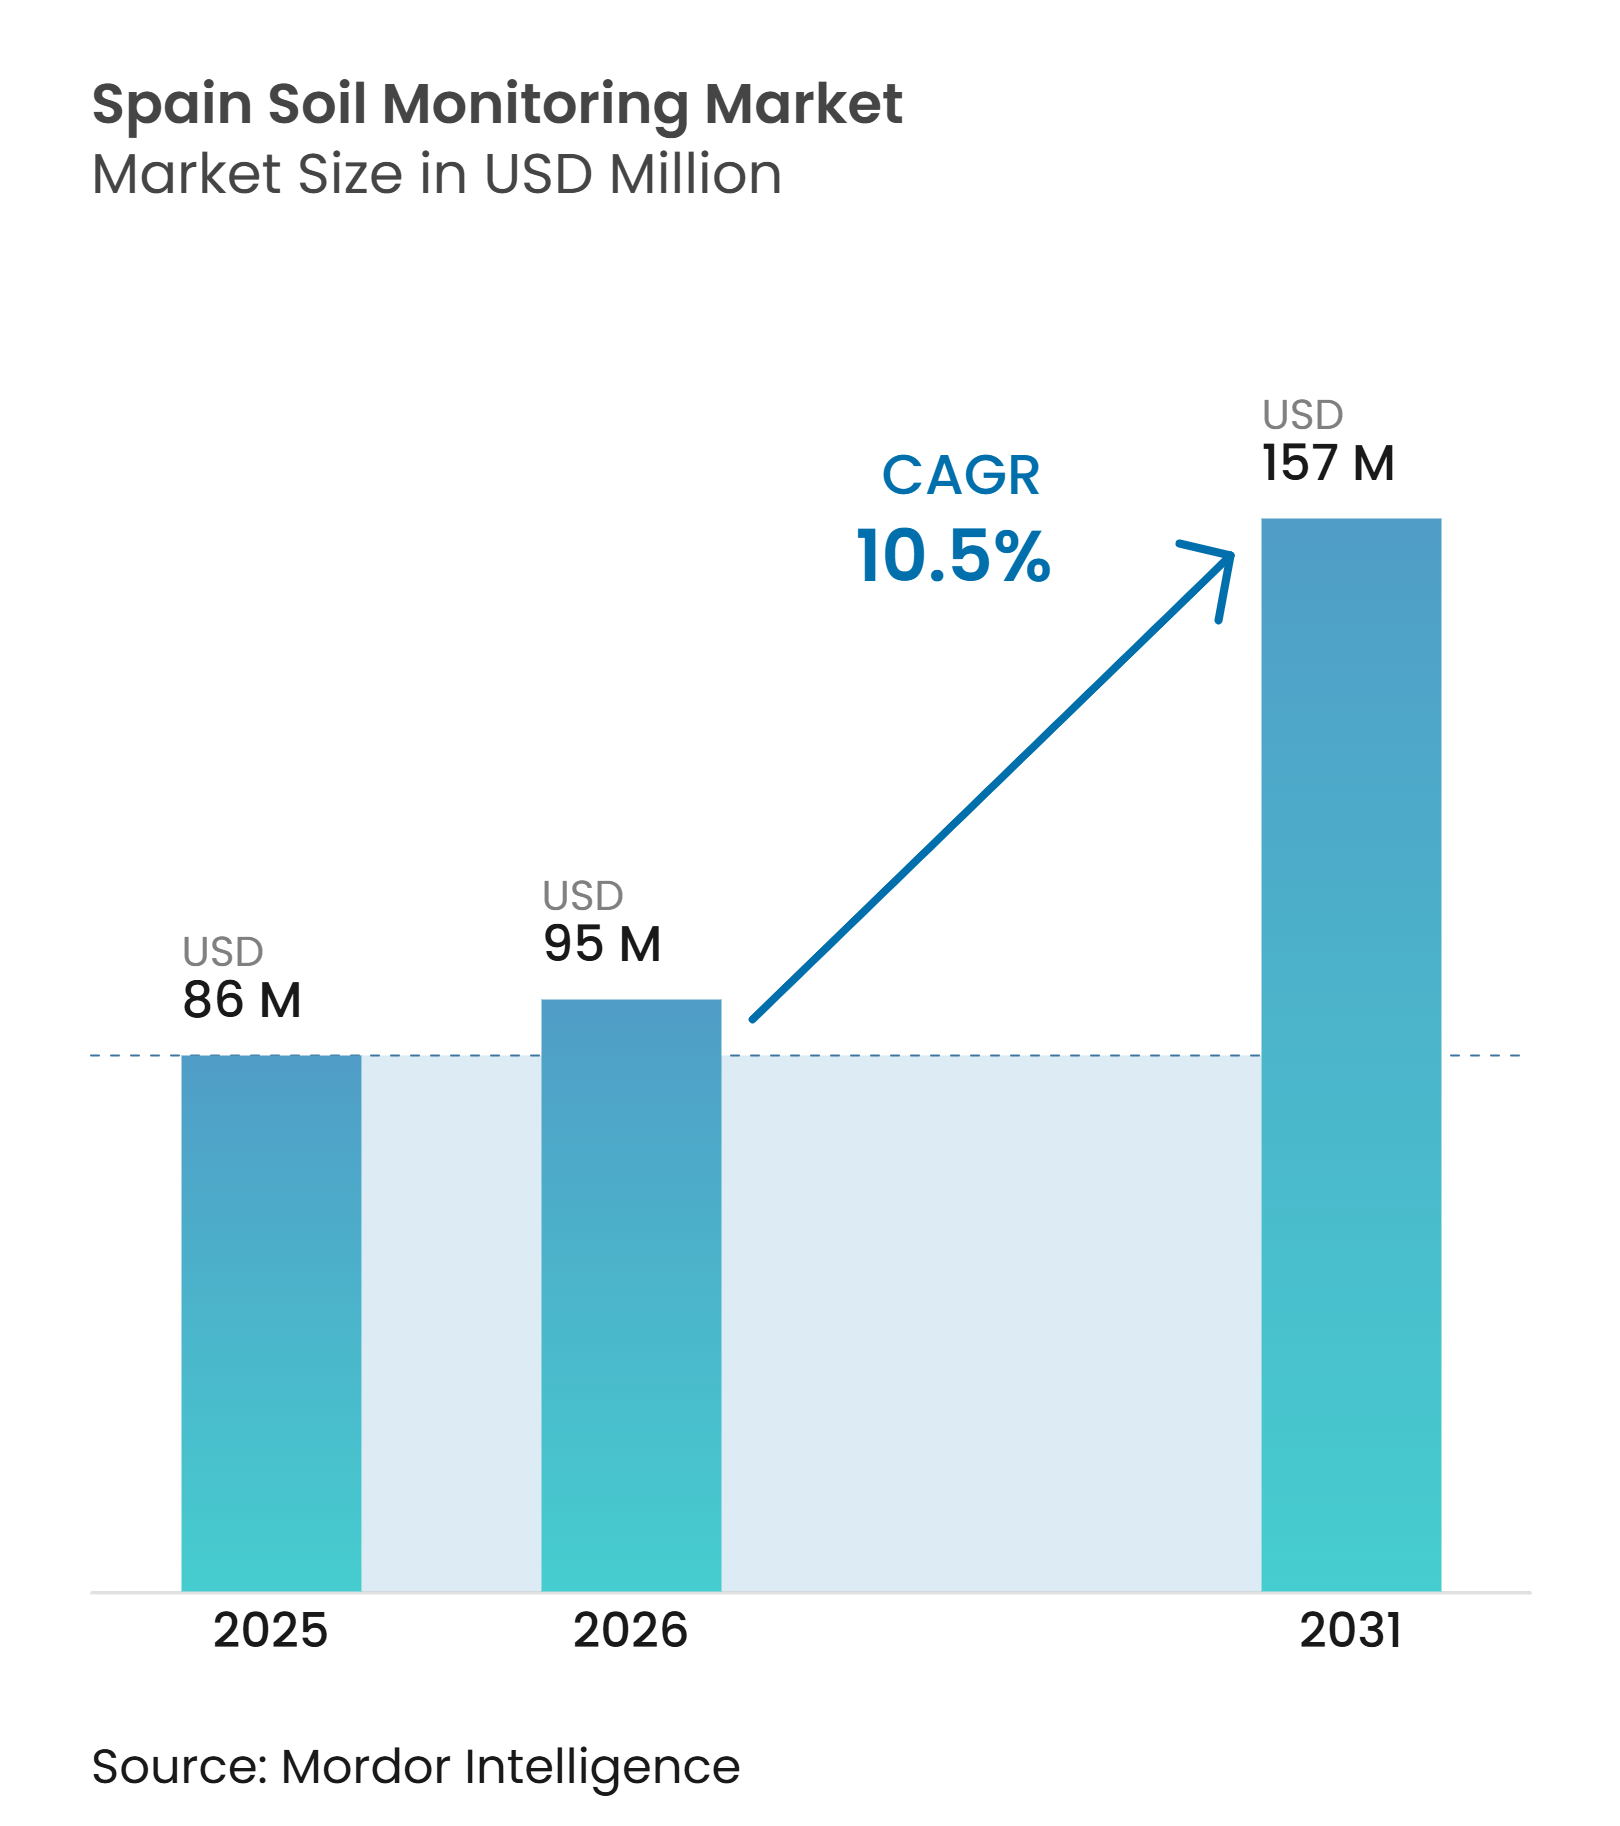
Die Marktgröße des Bodenüberwachungsmarkts in Spanien wurde im Jahr 2025 auf 86 Millionen USD geschätzt und soll von 95 Millionen USD im Jahr 2026 auf 157 Millionen USD bis 2031 wachsen, bei einer CAGR von 10,5 % während des Prognosezeitraums (2026–2031). Regulatorische Anforderungen, Wasserknappheit und der Bedarf an präziserer Bewässerung prägen die Nachfrage im Bodenüberwachungsmarkt in Spanien. Die Reservoirreserven auf der Iberischen Halbinsel lagen Ende 2025 bei 53,3 % der Kapazität, über dem 5-Jahres-Durchschnitt, obwohl südliche Einzugsgebiete wie das Segura weiterhin unter Druck standen [1]. Die im November 2025 verabschiedete EU-Richtlinie zur Bodenüberwachung und Resilienz verpflichtet die Mitgliedstaaten, ihre ersten Bodenmessungen bis Dezember 2030 und ihre ersten Bodenzustandsbewertungen bis Dezember 2031 durchzuführen [2]. Diese Frist unterstützt die Beschaffungsplanung im Bodenüberwachungsmarkt in Spanien und verringert dessen Anfälligkeit gegenüber kurzfristigen landwirtschaftlichen Einkommenszyklen. Anbieter konkurrieren zunehmend über vernetzte Plattformen, Serviceunterstützung und Dokumentationsfähigkeiten statt allein über Sensorhardware, insbesondere dort, wo Käufer zuverlässige Aufzeichnungen, zeitnahe Entscheidungen und routinemäßige Feldmessungen über mehrere Anbauflächen, Kulturzyklen und Bewässerungsbedingungen hinweg benötigen.
Wichtigste Erkenntnisse des Berichts
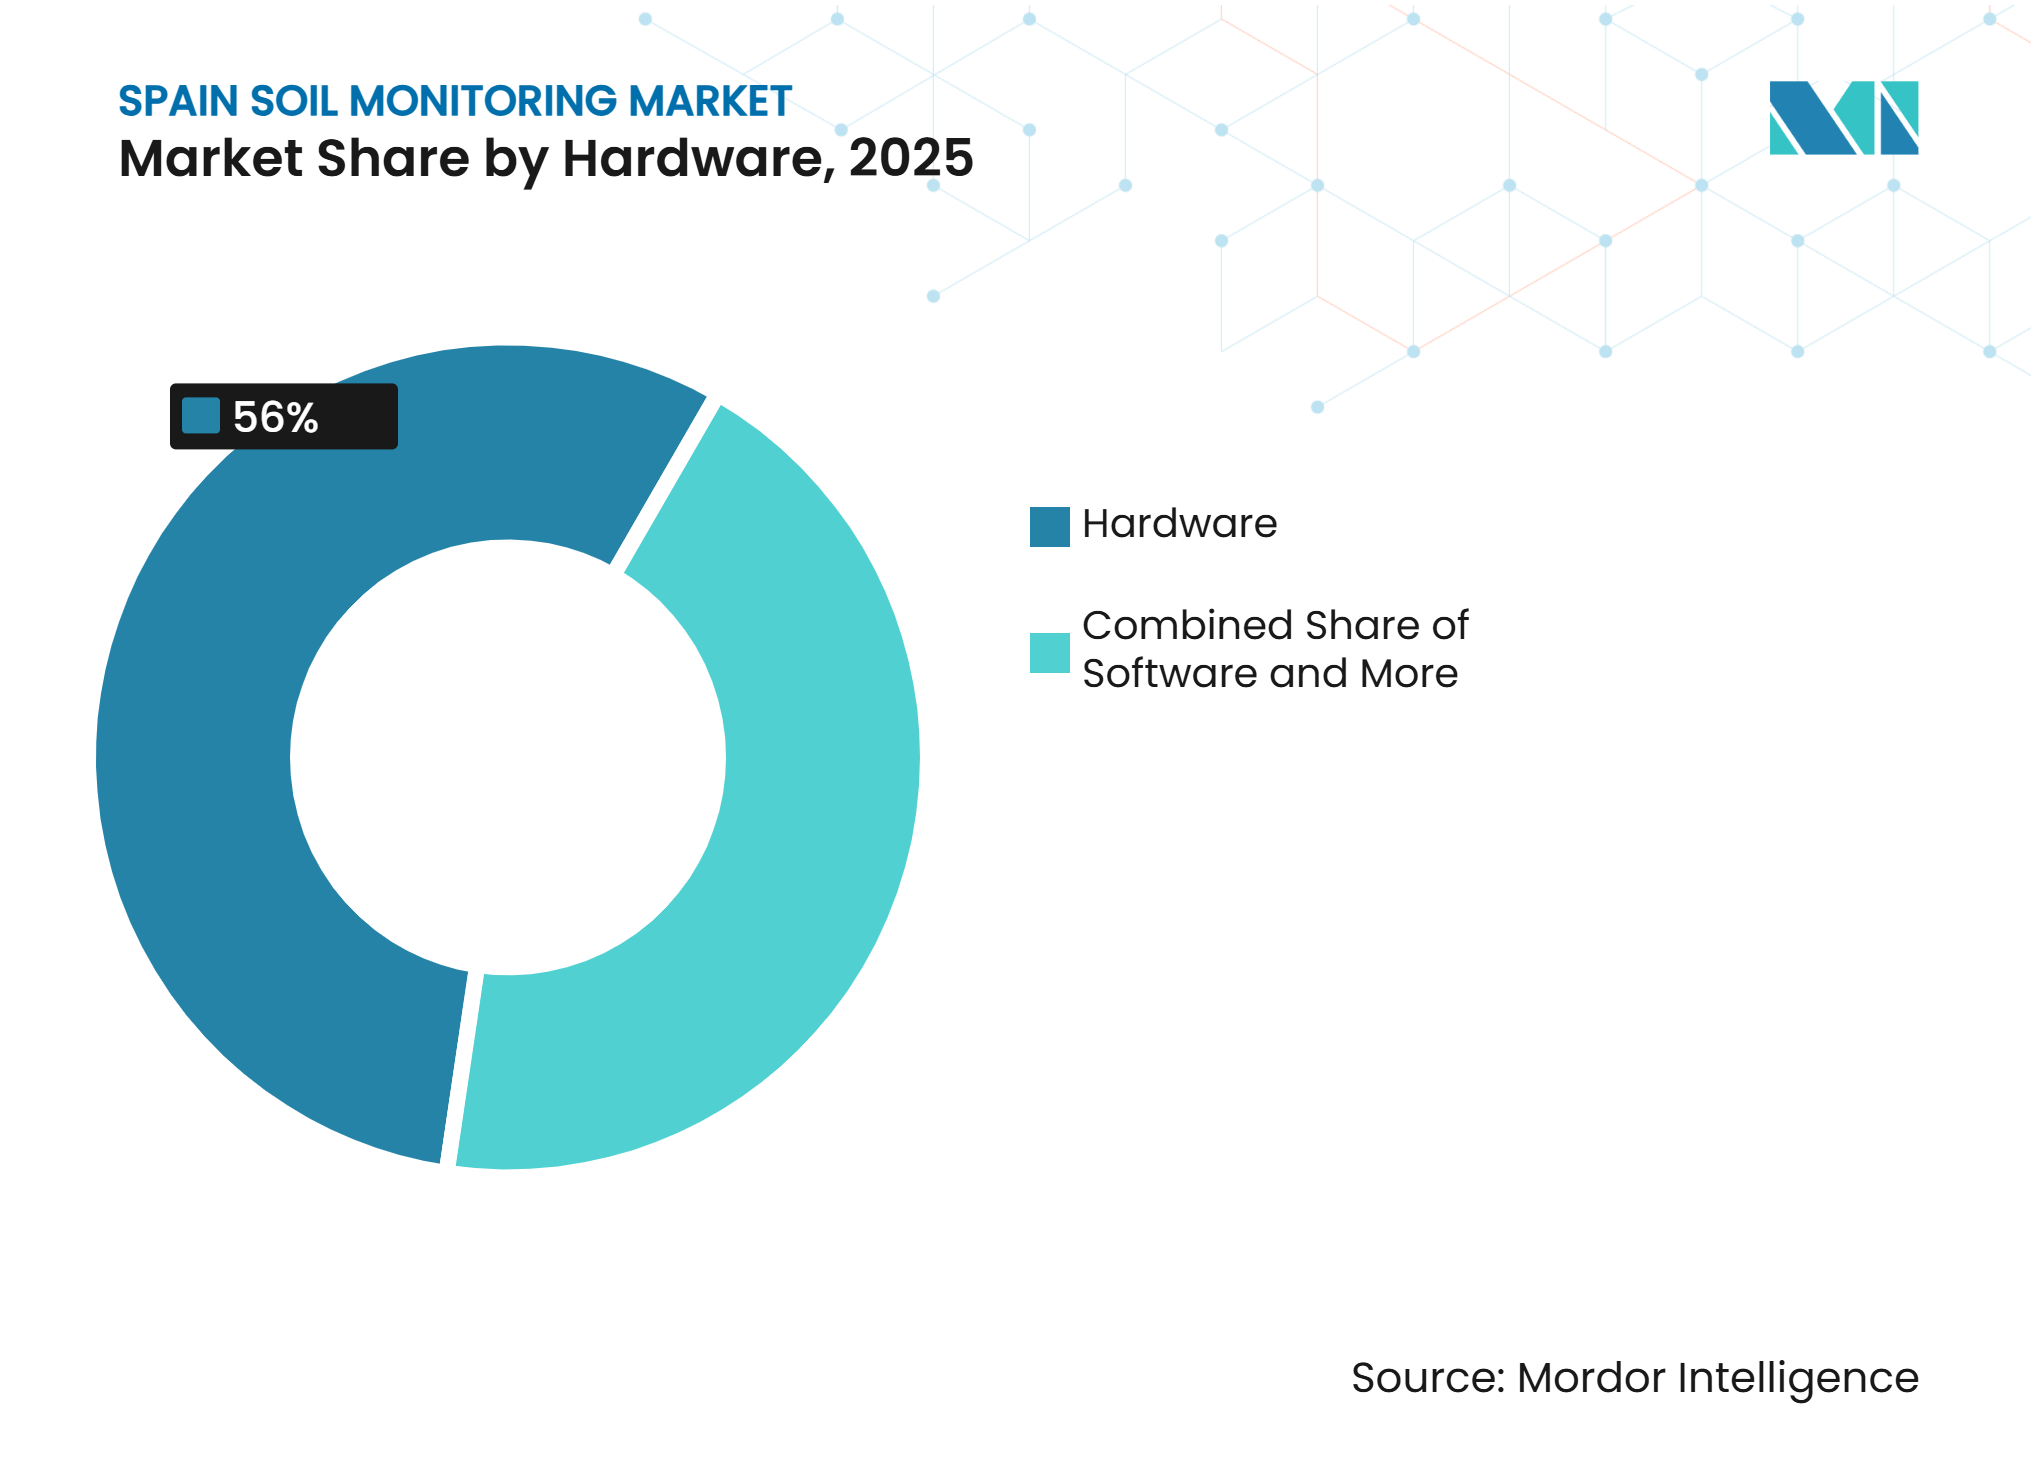
- Nach Komponente entfiel im Jahr 2025 ein Marktanteil von 56 % im Bodenüberwachungsmarkt in Spanien auf Hardware, während Dienstleistungen von 2026 bis 2031 mit einer CAGR von 15,2 % wachsen sollen.
- Nach Produkttyp entfielen im Jahr 2025 47 % der Marktgröße des Bodenüberwachungsmarkts in Spanien auf In-situ-Sensoren, während Fernerkundungsplattformen von 2026 bis 2031 mit einer CAGR von 17,1 % wachsen sollen.
- Nach Konnektivitätstechnologie entfielen im Jahr 2025 72 % des Bodenüberwachungsmarkts in Spanien auf kabellose Technologien, die von 2026 bis 2031 mit einer CAGR von 16,8 % wachsen sollen.
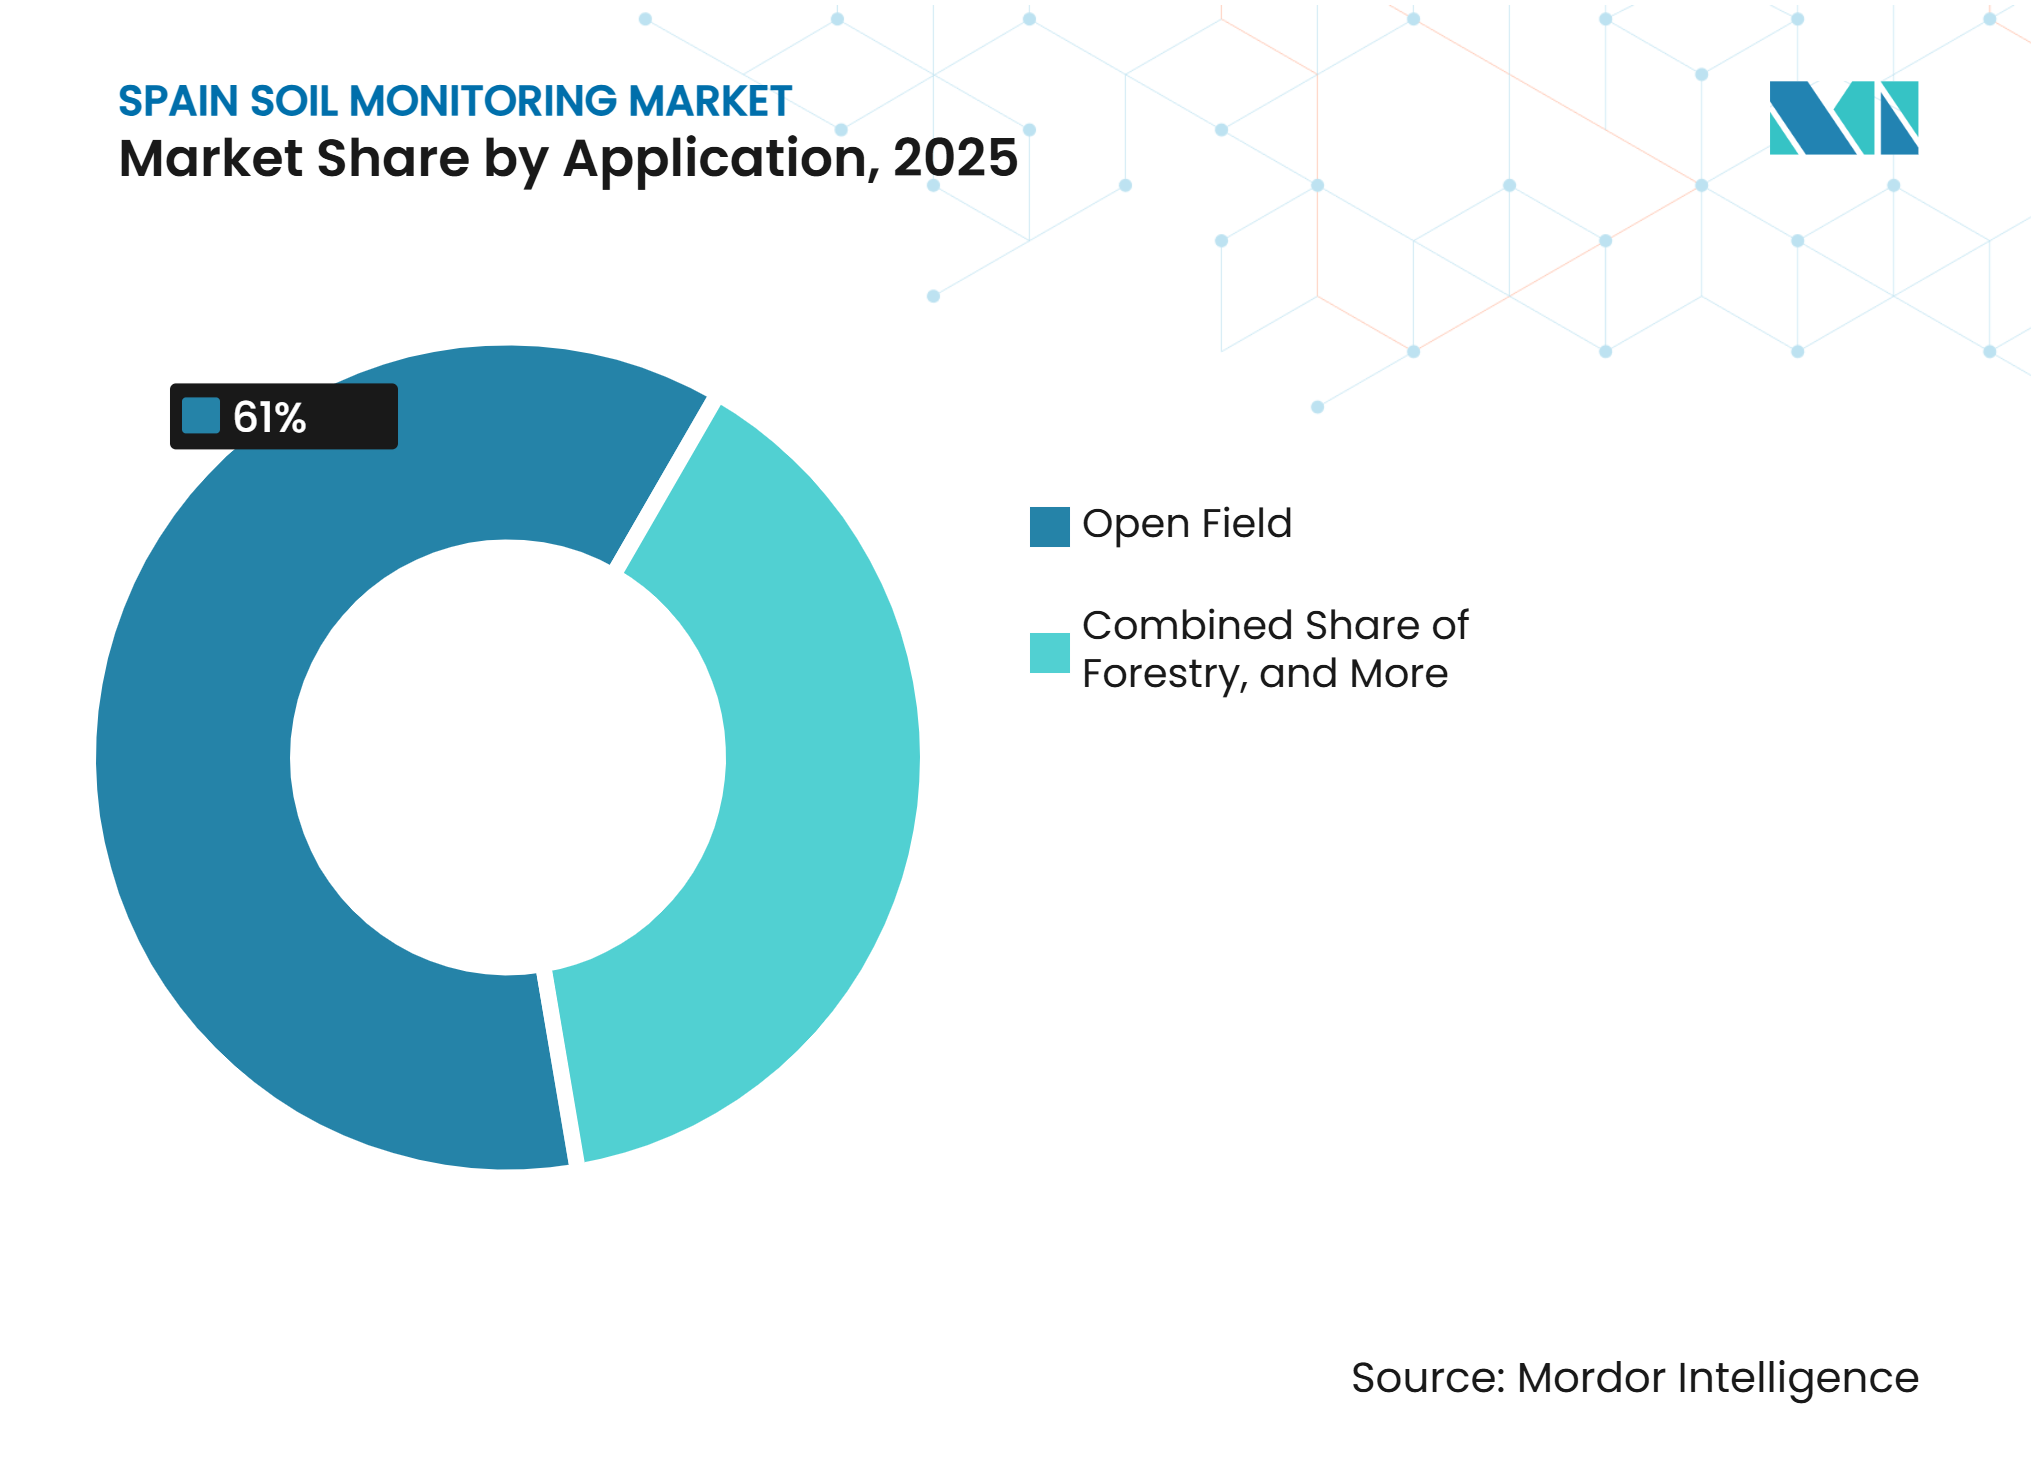
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 61 % des Markts auf den Freilandanbau, während der geschützte Anbau von 2026 bis 2031 mit einer CAGR von 13,9 % wachsen soll.
- Nach Endnutzer entfielen im Jahr 2025 39 % des Markts auf große kommerzielle Betriebe, während Forschungseinrichtungen und Universitäten von 2026 bis 2031 mit einer CAGR von 14,2 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einhaltung der EU- und GAP-verknüpften Bodengesundheitsvorschriften | +1.5% | Spanien, mit Relevanz für Andalusien, Kastilien-La Mancha, Kastilien und León sowie Katalonien | Mittelfristig (2–4 Jahre) |
| Wasserknappheit und Einführung der Präzisionsbewässerung | +2% | Spanien, mit starker Relevanz in Andalusien, Murcia, Valencia und Extremadura | Kurzfristig (≤ 2 Jahre) |
| Integration mit Betriebsmanagement- und Bewässerungssoftware | +1.8% | Spanien, insbesondere Katalonien, Valencia und Andalusien | Mittelfristig (2–4 Jahre) |
| Ausbau der Gewächshaus- und Hochwertkultivierung | +1.6% | Spanien, mit Schwerpunkten in Almería, Murcia, Valencia, Katalonien und La Rioja | Kurzfristig (≤ 2 Jahre) |
| Kabellose Niedrigenergie-Konnektivität für die ländliche Überwachung | +1.4% | Spanien, mit Relevanz für Kastilien-La Mancha, Andalusien und Kastilien und León | Mittelfristig (2–4 Jahre) |
| Verifizierung von Bodenkohlenstoff und regenerativer Landwirtschaft | +1% | Spanien, mit Relevanz für Kastilien und León, Kastilien-La Mancha und Andalusien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einhaltung der EU- und GAP-verknüpften Bodengesundheitsvorschriften
Die im Dezember 2025 genehmigte vierte Änderung des spanischen GAP-Strategieplans stärkte die Anforderungen an gute landwirtschaftliche und ökologische Bedingungen auf mehr als 86 % der landwirtschaftlich genutzten Fläche. Das im Oktober 2025 erlassene Real Decreto 934/2025 verschärfte die Dokumentationspflichten für Nährstoffbilanzen. Die Verordnung erhöht den Wert wiederkehrender Felddaten, die digitale Aufzeichnungen unterstützen können, und ermöglicht es Überwachungsanbietern, einen administrativen Bedarf neben dem agronomischen Management zu decken. Die EU-Richtlinie umfasst auch organischen Bodenkohlenstoff, Versalzung, Verdichtung, Nährstoffüberschuss und Wasserrückhaltung. Diese Anforderungen erhöhen den Wert systematischer Bodenmessungen und können die Nachfrage nach Überwachungslösungen unterstützen, die die periodische Laborprobenahme ergänzen. Die Anforderungen der Richtlinie an das Qualitätsmanagement in Labors können auch die Beschaffungskriterien für öffentliche Stellen und Genossenschaften beeinflussen.
Wasserknappheit und Einführung der Präzisionsbewässerung
Forscher der Banco de España berichteten, dass die Dürre 2022–2023 die durchschnittlichen Weizen- und Gerstenerträge um 20 %–30 % und die Olivenerträge um mindestens 10 % reduzierte, wobei Wasserknappheit für 85 %–90 % des Rückgangs bei der Weizen- und Gerstenproduktion verantwortlich war [3]. Die Wasserdefizite lagen im Sommer 2025 in Extremadura, Andalusien und Kastilien-La Mancha zwischen -450 mm und -600 mm und übten Druck auf Gebiete aus, in denen die Bewässerung bereits eine zentrale Produktionsrolle spielt. Spaniens bewässerte Fläche stieg zwischen 2000 und 2022 um 11 % auf 3,8 Millionen Hektar. Diese größere bewässerte Basis erhöht die Bedeutung der Messung der Wurzelzonenbedingungen vor Bewässerungsentscheidungen, anstatt sich ausschließlich auf die visuelle Beurteilung der Kulturen oder feste Zeitpläne zu verlassen. Der Bodenüberwachungsmarkt in Spanien profitiert von dieser Dynamik, da Bodenfeuchtigkeitsdaten sowohl das Ressourcenmanagement als auch die Betriebskostenkontrolle auf hochwertigen Betrieben unterstützen.
Integration mit Betriebsmanagement- und Bewässerungssoftware
Vernetzte Systeme verlagern die Kaufentscheidung von einer eigenständigen Sensoranschaffung hin zu einem umfassenderen Bewässerungs- und Betriebsmanagementziel. Eine CODECS-Projektdemonstration in Almería im Oktober 2025 verknüpfte elektrische Leitfähigkeitsmessungen, Ventilsteuerung und Rückverfolgbarkeit in einem einzigen Arbeitsablauf. Die Demonstration zeigte, wie Felddaten direkt in operative Entscheidungen einfließen können, wodurch die Notwendigkeit entfällt, Messung, Steuerung und Aufzeichnung als separate Aufgaben zu behandeln. Eine 2025 in Smart Agricultural Technology veröffentlichte Studie zur Gewächshausadoption in Almería ergab eine größere Akzeptanz halbautomatisierter und kostengünstiger Lösungen als von High-End-Technologien. Das KI4WATER-Projekt in Katalonien erzielte eine Bodenfeuchtigkeitsprognose mit einem Pearson-Korrelationskoeffizienten von 0,63. Diese Entwicklungen ermutigen Anbieter im Bodenüberwachungsmarkt in Spanien, die Kompatibilität mit bestehender Betriebssoftware und Bewässerungssteuerungen zu betonen.
Ausbau der Gewächshaus- und Hochwertkultivierung
Almería weist die höchste Konzentration an Gewächshäusern auf und schafft damit eine konzentrierte Nachfragebasis für Bodenüberwachungsgeräte. Der wirtschaftliche Nutzen der Überwachung ist dort größer, wo Wasser, Düngemittel und Erntequaliät die Betriebserträge direkt beeinflussen und wo sich die Kulturbedingungen schnell ändern können. Die bodenfeuchtigkeitsbasierte Bewässerungsplanung wurde 2025 als vorrangige Verbesserungsmaßnahme unter Almería-Betreibern identifiziert. Weinberge in Navarra und La Rioja nutzen NB-IoT-verbundene SDI-12-Bodensonden in Tiefen von 10–40 cm. Diese Sonden übertragen alle 20 Minuten Messwerte an Cloud-Plattformen und liefern einen regelmäßigen Datenstrom für Bewässerungsentscheidungen. Der Einstieg in die Überwachung beginnt ab 1.500 EUR (1.650 USD) und erweitert den Zugang für Oliven-, Zitrus- und Steinobstbetriebe über die wichtigsten Gewächshausregionen hinaus.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierter Betriebsbesitz und Beschaffungshindernisse bei Genossenschaften | -1.2% | Spanien, mit größerer Relevanz in Galicien, Asturien und Regionen mit kleineren landwirtschaftlichen Betrieben | Langfristig (≥ 4 Jahre) |
| Kalibrierungsdrift bei unterschiedlichen Boden- und Salzgehaltsbedingungen | -0.9% | Spanien, insbesondere Murcia, Valencia, Andalusien und andere bewässerte Küstengebiete | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige ländliche Konnektivität und Stromverfügbarkeit | -0.8% | Spanien, mit Relevanz für Kastilien und León, Aragon und Extremadura | Mittelfristig (2–4 Jahre) |
| Unsichere Amortisation bei Trockenfeldbaukulturen mit geringem Wert | -0.7% | Spanien, insbesondere Kastilien-La Mancha, Kastilien und León sowie Aragon | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierter Betriebsbesitz und Beschaffungshindernisse bei Genossenschaften
Etwa die Hälfte der mehr als 800.000 Landwirte in Spanien besitzt Betriebe von 5 Hektar oder weniger. Kleine Parzellen erschweren es einzelnen Landwirten, Investitionen in vernetzte Überwachungssysteme zu rechtfertigen, da Geräte- und Supportkosten auf weniger produktivem Land verteilt werden. Galicien und Asturien weisen besonders fragmentierte Besitzverhältnisse auf, mit einigen Parzellen unter 2 Hektar. Genossenschaftliche Beschaffung könnte die Kostenbelastung für einzelne Betriebe reduzieren. Governance-Anforderungen, unterschiedliche Bodenbedingungen und Bedenken hinsichtlich der Datenweitergabe können jedoch kollektive Entscheidungsprozesse verlangsamen und die Standardisierung einer gemeinsamen Konfiguration erschweren. Infolgedessen bleiben gemeinsame Überwachungsdienste und genossenschaftliche Datenplattformen im Bodenüberwachungsmarkt in Spanien unterentwickelt.
Kalibrierungsdrift bei unterschiedlichen Boden- und Salzgehaltsbedingungen
Spaniens vielfältige Bodenbedingungen stellen eine praktische Herausforderung für eine konsistente Sensorkalibrierung dar. Salzgehalt ist besonders relevant in den bewässerten Küstenzonen von Murcia, Valencia und Andalusien, wo seine Auswirkung auf Sensormesswerte für den operativen Einsatz erheblich sein kann. Ein Messwert, der in einem Bodenprofil zuverlässig ist, kann in einem anderen eine Anpassung erfordern. Dies erhöht den Servicebedarf über die anfängliche Geräteinstallation hinaus und kann die Notwendigkeit von Laborreferenzarbeiten und lokalem agronomischen Support erhöhen, bevor Nutzer sich für Routineentscheidungen auf die Daten verlassen können. Anbieter, die Kalibrierungsunterstützung anbieten, können diese Herausforderung bewältigen, obwohl der zusätzliche Aufwand die wirtschaftliche Tragfähigkeit kleinerer Installationen verringern kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware führt, während Dienstleistungen das schnellste Wachstum verzeichnenHardware entfiel im Jahr 2025 auf 56 % des Markts und spiegelt die anfänglichen Investitionen wider, die für Sensoren und Gateways für weitreichende Niedrigenergie-Netzwerke erforderlich sind. Erstinstallationen konzentrieren sich auf die bewässerten Gebiete Andalusiens und die Zitrusproduktionszonen Valencias. Software spielt eine kleinere, aber wachsende Rolle, da Betreiber Analyse- und Integrationsfähigkeiten über Feldmesswerte hinaus benötigen. Analyseplattformen können Sensorausgaben in Bewässerungs- und Betriebsmanagementmaßnahmen umwandeln. Dienstleistungen umfassen Kalibrierung, Beratungsunterstützung, Kundendienst und Abonnementanalysen.
Dienstleistungen sollen bis 2031 mit einer CAGR von 15,2 % wachsen, der schnellsten Rate unter den Komponenten. Unterschiedliche agroklimatische Bedingungen erhöhen den Bedarf an laufendem technischen Support. Kohlenstoffüberwachung sowie Mess-, Berichts- und Verifizierungsdienstleistungen tragen ebenfalls zu dieser Nachfrage bei. Das Komponentenmuster zeigt, dass Geräte weiterhin notwendig sind, während wiederkehrender Support nach der Installation wertvoller wird, da Feldbedingungen, Dateninterpretation und Compliance-Aufzeichnungen über die Lieferung der physischen Geräte hinaus kontinuierliche Aufmerksamkeit erfordern. Diese Verschiebung verlagert einen Teil des Umsatzes von einmaligen Hardwareverkäufen hin zu laufenden Servicebeziehungen.
Der Trend zu gebündelten Angeboten ist bei frühen Nutzern im kommerziellen Gartenbau sichtbar. Diese Betriebe erneuern Hardwarevereinbarungen mit enthaltenen Analyse- und Bewässerungsunterstützungsleistungen. Das AQUA-System von BrioAgro kombiniert Bodensonden, Wettervorhersagen und Fernbewässerungssteuerung. Der Einstiegspreis beginnt bei 1.500 EUR (1.650 USD) und kann auf intelligente Fertigationsabonnements skaliert werden. Diese Struktur bietet Betreibern einen Weg von der Basisüberwachung zum umfassenderen datengestützten Bewässerungsmanagement und ermöglicht es, die Erstinstallation als Ausgangspunkt für spätere Software-, Beratungs- und Fertigationsunterstützung zu nutzen. Sie ermöglicht es Anbietern auch, nach der ersten Installation eine laufende Beziehung aufrechtzuerhalten. SGS gewann im Februar 2025 eine EU-Ausschreibung zur Verbesserung der Bodenqualität. Die Vergabe veranschaulicht die Nachfrage nach laborqualitätsbezogener Bewertung neben Feldüberwachungsdienstleistungen. Anbieter, die Felddaten mit dokumentierter Bewertung verbinden können, können öffentliche und genossenschaftliche Beschaffungsbedarfe bedienen. Der Bodenüberwachungsmarkt in Spanien bewegt sich daher auf eine Mischung aus Geräten, Software und Fachsupport zu.



Nach Produkttyp:
In-situ-Sensoren führen, während Fernerkundungsplattformen das schnellste Wachstum verzeichnenIn-situ-Sensoren hielten im Jahr 2025 47 % des Umsatzes nach Produkttyp und liefern die direkten Wurzelzonenmesswerte, die bei der Präzisionsbewässerung verwendet werden. Sie bleiben in Gewächshaus- und Hochwertkultivierungsumgebungen wichtig. Messwerte in mehreren Tiefen können die tatsächliche Bewässerungsplanung informieren. In-situ-Daten bleiben für lokale Messungen und Bodenreferenzen notwendig. Die beiden Ansätze dienen unterschiedlichen Betriebsanforderungen, anstatt sich gegenseitig zu ersetzen, da lokale Wurzelzonenbedingungen und breitere Feldmuster häufig gemeinsam bewertet werden müssen, bevor ein Betrieb seinen Bewässerungsplan ändert.
Fernerkundungsplattformen sollen bis 2031 mit einer CAGR von 17,1 % wachsen, der schnellsten Rate unter den Produkttypen. Eine 2026 in Remote Sensing of Environment veröffentlichte Studie untersuchte die Sentinel-1-basierte Bodenfeuchtigkeitserfassung und hob Fortschritte bei der hochauflösenden Bodenfeuchtigkeitsüberwachung mittels Radar-Fernerkundung hervor. Dieses Maß an räumlichem Detail unterstützt die Nutzung satellitengestützter Informationen auf Parzellenebene. Fernerkundung kann auch die Abhängigkeit von physischen Installationsnetzwerken in fragmentierten Gebieten verringern und ist dort nützlich, wo kontinuierliche Bodengeräte schwer zu installieren sind.
Tragbare Sonden und Testkits bedienen Betriebe und Forschungsnutzer, die eine kostengünstigere Option zwischen Labortests und kontinuierlicher Überwachung suchen. Sie sind relevant, wo ein dauerhaftes Sensornetzwerk nicht gerechtfertigt werden kann. Der Produktmix wird zunehmend auf der Grundlage mehrerer Informationsquellen aufgebaut. Permanente In-situ-Sensoren können kontinuierliche Messungen von festen Punkten liefern. UAV-Erhebungen und Satellitenindizes erweitern die Abdeckung auf größere Flächen. Diese Kombination ist in Spaniens EU-geförderten Bodenprojekten üblich. Anbieter mit mehreren Produkttypen können ein umfassenderes Überwachungspaket anbieten, das es Nutzern ermöglicht, permanente Messwerte mit periodischer Abdeckung von Bereichen ohne feste Sensorinstallationen zu kombinieren. Satellitengestützte landwirtschaftliche Programmierschnittstellen können auch Fernerkundungsdaten mit Betriebsmanagementsoftware verbinden und Nutzern helfen, Feldbeobachtungen mit breiteren räumlichen Mustern zu vergleichen.
Nach Konnektivitätstechnologie:
Kabellose Konnektivität führt den Markt an und verzeichnet das schnellste WachstumKabellose Technologien entfielen im Jahr 2025 auf 72 % des Bodenüberwachungsmarkts in Spanien, da kabelgebundene Infrastruktur über verstreute Parzellen hinweg schwer zu installieren ist. Der hohe kabellose Anteil spiegelt die Notwendigkeit wider, Daten über Distanzen mit begrenztem Energieverbrauch zu erfassen. LoRaWAN unterstützt verteilte Sensoranordnungen im Baskenland, Extremadura und Andalusien. NB-IoT gewinnt in Gebieten an Bedeutung, in denen Bewässerungs- und Wassermesspflichten regelmäßige Übertragungen erfordern. Die La-Mancha-Installation von Hidroconta umfasste mehr als 4.000 Brunnen mit NB-IoT-Modulen. Diese Konfiguration unterstützt stündliche Messwerte von entfernten Bewässerungsanlagen. Kabellose Systeme reduzieren auch den Bedarf an umfangreicher Verkabelung an Feldstandorten.
Kabellose Technologien sollen von 2026 bis 2031 ebenfalls mit einer CAGR von 16,8 % wachsen, der schnellsten Rate unter den Konnektivitätstechnologien. Die starke kabellose Position spiegelt praktische Infrastrukturbedingungen wider und nicht einen einzigen bevorzugten technischen Standard. Netzwerkleistung und verfügbare Energie bleiben wichtige Einschränkungen an abgelegenen Standorten, wo ein technisch geeigneter Sensor weiterhin auf zuverlässige Übertragung, Batteriemanagement und periodischen Wartungszugang angewiesen ist.
Kabelgebundene Systeme behalten eine Rolle in Almerías fortschrittlichen permanenten Gewächshausinstallationen. Diese Standorte verfügen über zuverlässige Stromversorgung und erfordern häufige Messungen der elektrischen Leitfähigkeit und Feuchtigkeit, mit Datenanforderungen, die die Tastverhältnisgrenzen von Niedrigenergie-Funksystemen überschreiten können. Infolgedessen ist ein hybrider Ansatz zunehmend verbreitet. Kabelgebundene Sensorbusse betreiben innerhalb geschützter Strukturen, während kabellose Gateways die gesammelten Informationen vom Standort übertragen. Dieses Design balanciert Datenzuverlässigkeit mit den Kosten für die Erreichung entfernter Gebiete und ermöglicht es Betriebsbetreibern, verschiedene Konnektivitätsmethoden innerhalb einer Installation zu nutzen. Konnektivitätsanbieter müssen die Integration über diese Methoden hinweg unterstützen, damit Nutzer trotz Unterschieden in Geräten, Stromverfügbarkeit und Kommunikationsanforderungen auf dem Betrieb einen einzigen praktischen Datenfluss aufrechterhalten können. Der Bodenüberwachungsmarkt in Spanien wird wahrscheinlich weiterhin kabellose Netzwerke für verstreute Betriebe und kabelgebundene Systeme für ausgewählte intensive Standorte nutzen.
Nach Anwendung:
Freilandanbau führt den Markt an, während geschützter Anbau das schnellste Wachstum verzeichnetDer Freilandanbau entfiel im Jahr 2025 auf 61 % des Umsatzes und spiegelt Spaniens ausgedehnte landwirtschaftliche Fläche wider. Das Segment umfasst unterschiedliche Betriebsbedingungen. Intensive bewässerte Betriebe in Murcia und Valencia generieren Überwachungsumsatz pro Hektar, der mit Gewächshausbetrieben vergleichbar sein kann, während Trockenfeldbau-Getreidebetriebe in Kastilien und León eine deutlich geringere wiederkehrende Nachfrage erzeugen. Forstwirtschaft bleibt eine frühe Anwendung für die Technologie, wobei Bodenfeuchtigkeitsdaten für das Waldbrand-Risikomanagement zunehmend relevanter werden. Diese Unterschiede bedeuten, dass die Anwendungsnachfrage stark von Wassernutzung, Kulturwert und dem Betriebsumfeld abhängt, da sich der Überwachungswert mit den Entscheidungen ändert, die jeder Anbauer treffen kann.
Der geschützte Anbau soll bis 2031 mit einer CAGR von 13,9 % wachsen. Spaniens Gewächshausproduktionsbasis unterstützt diese Rate. Der geschützte Anbau bietet weiterhin eine klarere Amortisation, da Bewässerungs- und Kulturbedingungen eng kontrolliert werden und Betreiber in einer geschlossenen Produktionsumgebung, in der Betriebsmittel eng gesteuert werden, schnell auf Messwerte reagieren können.
Die SENSE4SOIL-Initiative im Südosten Spaniens kombiniert die Identifizierung von Salzgehaltsrisiken mit Bewässerungsentscheidungsunterstützung in einer Echtzeit-Plattform. Diese Art von anwendungsspezifischem Paket kann einen größeren Wert bieten als eine allgemeine Sensorinstallation. Es bringt Messung und Betriebsanleitung für Nutzer zusammen, die sowohl mit Wasser- als auch mit Salzgehaltsproblemen konfrontiert sind. Das Real Decreto 934/2025 hat den Dokumentationsbedarf für die Düngemittelanwendung und organische Bodensubstanz erhöht. Die EU-Nitratrichtlinie lenkt die Aufmerksamkeit auch auf das Nährstoffmanagement. Freilandanbaubetreiber können die Nährstoffüberwachung zu bestehenden Feuchtigkeitsprogrammen hinzufügen, was den Wert einer Installation erweitern kann, ohne ein völlig separates System zu erfordern.

Nach Endnutzer:
Große kommerzielle Betriebe führen, während Forschungseinrichtungen und Universitäten das schnellste Wachstum verzeichnenGroße kommerzielle Betriebe entfielen im Jahr 2025 auf 39 % der Endnutzernachfrage, da Skalierung die Rendite vernetzter Überwachungssysteme verbessert. Diese Betriebe konzentrieren sich auf hochwertige bewässerte Betriebe in Andalusien, Murcia und Katalonien. Größere Standorte können Installations- und Supportkosten auf mehr Hektar verteilen und verfügen über eine größere Kapazität, mehrere Sensoren und Abonnementanalysen einzusetzen. Große Betriebe bleiben die primäre Nachfragequelle, da ihre täglichen operativen Entscheidungen einen direkten Anwendungsfall für die Daten schaffen.
Forschungseinrichtungen und Universitäten sollen von 2026 bis 2031 mit einer CAGR von 14,2 % wachsen, angetrieben durch EU-geförderte Programme, die Bodenüberwachungsarbeiten und Living-Lab-Sensornetzwerke ausweiten. Das Andalusische Living Lab aktivierte 2026 ein Internet-der-Dinge-Überwachungsnetzwerk über 15 Olivenhainstandorte. Diese Standorte generieren validierte Daten, die kommerzielle Betreiber überprüfen können, bevor sie ihre eigenen Systeme einsetzen. Forschungsnutzer unterstützen technische Tests und ein breiteres Bewusstsein, indem sie validierte lokale Beispiele produzieren, die kommerziellen Betreibern helfen zu beurteilen, ob eine bestimmte Überwachungskonfiguration für ihre Felder und Kulturen geeignet ist.
Kleinbauern und Genossenschaftsbetriebe stehen weiterhin vor Kosten- und technischen Supporthindernissen. Agronomiegenossenschaften beginnen, Sensordaten mit Beratungsdienstleistungen zu bündeln, was den Bedarf einzelner Betriebe, die Technologie unabhängig zu verwalten, reduzieren und Geräte- und Supportkosten auf mehrere Nutzer verteilen kann. Regierungs- und NGO-Käufer tragen ebenfalls zur Nachfrage durch Bodengesundheits-, Landwirtschaftsmodernisierungs- und Präzisionsbewässerungsprogramme bei. Regionalregierungen in Murcia und Andalusien finanzieren Pilotprogramme für Präzisionsbewässerung. Diese öffentlichen und Forschungsinstallationen helfen dabei, Referenzpunkte für kommerzielle Nutzer zu etablieren, adressieren jedoch nicht die wirtschaftlichen Herausforderungen kleiner Trockenfeldbaubetriebe. Das Endnutzerwachstum wird daher davon abhängen, ob Servicemodelle für kleinere Betriebe tragfähig werden, einschließlich Vereinbarungen, die Landwirten Zugang zu agronomischer Interpretation bieten, ohne dass jeder Betrieb seine eigene technische Infrastruktur unterhalten muss. Der Bodenüberwachungsmarkt in Spanien umfasst kommerzielle, Forschungs-, Genossenschafts- und öffentliche Nachfrage, jeweils mit unterschiedlichen Beschaffungsanforderungen.
Geografische Analyse
Der Bodenüberwachungsmarkt in Spanien wird durch regulierte bewässerte Anbauflächen, eine große Gewächshausbasis und verbindliche GAP-Compliance-Fristen unterstützt. Die anfängliche Adoption wird durch Initiativen zur Landwirtschaftsmodernisierung unterstützt, wobei Spaniens Plan Renove 2026 9,6 Millionen EUR (10,5 Millionen USD) für die Modernisierung landwirtschaftlicher Maschinen bereitstellt, einschließlich 1,6 Millionen EUR (1,7 Millionen USD) für förderfähige Präzisionslandwirtschaftsgeräte. Diese Initiativen senken die Erstadoptionshürden für mittelgroße Betreiber. Wassermanagementanforderungen, Landwirtschaftsmodernisierung und Compliance-Bedürfnisse unterstützen gemeinsam die Einführung von Bodenüberwachungstechnologien in ganz Spanien.
Regionale landwirtschaftliche Bedingungen beeinflussen auch die Nachfrage nach Bodenüberwachungstechnologien. Bewässerte landwirtschaftliche Gebiete in der Levante und Andalusien haben größere Anforderungen an die Überwachung von Bodenfeuchtigkeit, Salzgehalt und Nährstoffbedingungen, während Gewächshausproduktionsgebiete eine kontinuierliche Überwachung zur Unterstützung der kontrollierten Kulturproduktion erfordern. Infolgedessen variiert die Adoption je nach Wasserverfügbarkeit, Kulturwert, Bewässerungsintensität und Produktionssystemen in den spanischen Regionen.
Die EU-Bodenüberwachungsrichtlinie soll auch die Nachfrage nach Bodenüberwachungssystemen in Spanien unterstützen, indem sie die Mitgliedstaaten verpflichtet, Bodendistrikt-Überwachungsrahmen einzurichten und ihre ersten Messungen bis Dezember 2030 abzuschließen. Die im Dezember 2025 genehmigte Änderung des spanischen GAP-Strategieplans richtete die Agrarumweltausgaben auf die Bodengesundheitsverifizierung aus und fügte eine staatlich finanzierte Nachfrageschicht hinzu. Diese regulatorischen Entwicklungen geben landwirtschaftlichen Interessengruppen eine klarere Grundlage für die Planung von Bodenmesssystemen vor den erforderlichen Berichtsdaten.
Die SENSE4SOIL-Initiative im Südosten Spaniens kombiniert die Identifizierung von Salzgehaltsrisiken mit Bewässerungsentscheidungsunterstützung in einer Echtzeit-Plattform. Solche anwendungsspezifischen Lösungen können einen größeren Wert bieten als eine allgemeine Sensorinstallation, indem sie Messung mit Betriebsanleitung für Nutzer verbinden, die Wasser- und Salzgehaltsprobleme bewältigen. BrioAgro Technologies wendet auch seine mediterrane Boden- und Bewässerungserfahrung an, um die Einführung von Überwachungslösungen zu unterstützen. Diese Entwicklungen zeigen, dass regionale landwirtschaftliche Bedingungen, Wassermanagementanforderungen und regulatorische Initiativen die Einführung von Bodenüberwachungstechnologien in ganz Spanien weiterhin prägen werden.
Wettbewerbslandschaft
Marktkonzentration
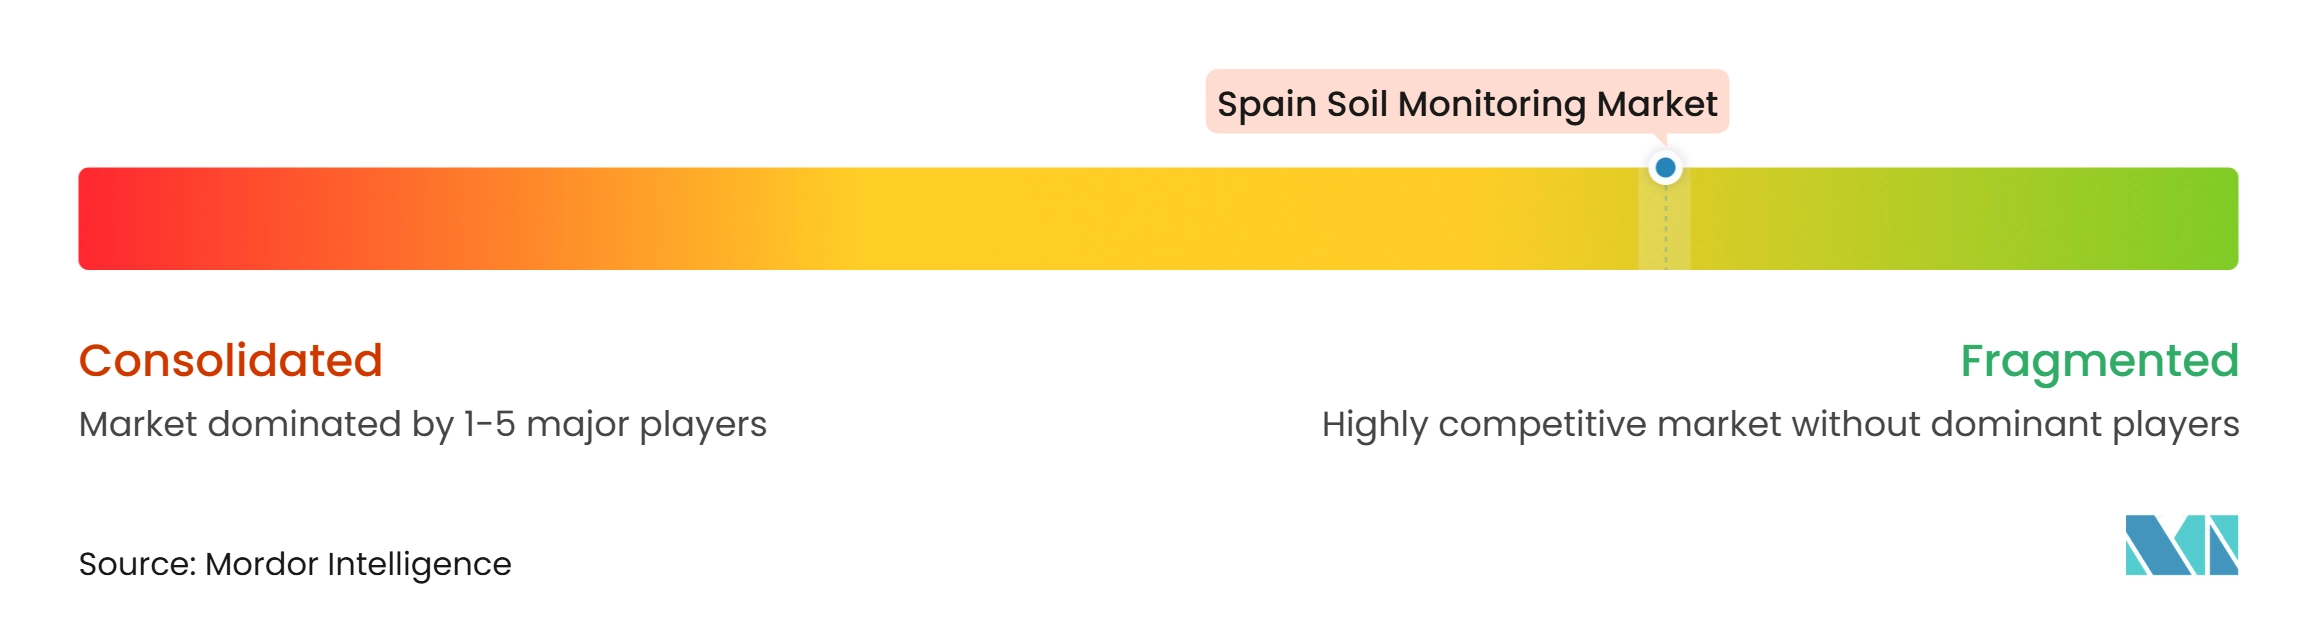
Der Bodenüberwachungsmarkt in Spanien ist fragmentiert, wobei METER Group, Pessl Instruments GmbH, Stevens Water Monitoring Systems, Sentek Technologies und BrioAgro Technologies zu den wichtigsten Marktteilnehmern gehören. Produktpräferenzen variieren je nach Kultur und Betriebsumfeld, wobei Kapazitäts- und Zeitbereichsreflektometrie-Spezialisten den Gartenbau bedienen, Tensiometeranbieter Weinberg- und Olivenanwendungen unterstützen und Satellitenanalyseplattformen institutionelle und Forschungsnachfrage adressieren. Inländische Anbieter wie PRISMAB, Cesens und BrioAgro Technologies nutzen lokales Bodenwissen und spanischsprachigen Support, um Kunden zu binden, während internationale Anbieter durch breitere Produktportfolios konkurrieren.
METER Group veröffentlichte im Februar 2026 den SOLYX 14 Bodenfeuchtigkeitssensor unter Verwendung der CDX-Technologie zur direkten Messung der dielektrischen Permittivität und zur Reduzierung von Fehlern im Zusammenhang mit Salzgehalt und Temperaturschwankungen in salzhaltigen bewässerten Gebieten. Pessl Instruments integrierte im Juli 2026 METOS-Wetterstationsdaten in die OneSoil-Plattform und erweiterte den Zugang zu agronomischen Daten ohne neue Hardwareinstallation, wobei Satellitenanalysenutzern Zugang zu bodengestützten Informationen geboten wurde. Diese Entwicklungen spiegeln wider, wie Anbieter Interoperabilität nutzen, um den Wert installierter Produkte zu verbessern und Messwerkzeuge mit Betriebssoftware zu verbinden.
Sentek vermarktet 2026 den kabellosen BILBY-Untergrundknoten und eliminiert damit Oberflächenkabel, die in Freilandumgebungen beschädigt werden können. Genossenschaftliche Datenplattformen für Kleinbauernnutzer und erschwingliche Überwachung für Trockenfeldbau-Getreidebetriebe bleiben begrenzt und lassen Raum für fokussierte Lösungen. Anbieter, die Feldüberwachung mit GAP-konformer Bodendokumentation kombinieren, können institutionelle Käufer bedienen, indem sie laborqualitätsbezogene Zertifizierung mit kontinuierlichen Sensordatenströmen integrieren. Solche Angebote können die Lücke zwischen Hardware-Beschaffung und analytischer Dienstleistungsbeschaffung verringern, trotz der Präsenz etablierter internationaler Anbieter.
Marktführer im Bodenüberwachungsmarkt in Spanien
-
METER Group, Inc.
-
Pessl Instruments GmbH
-
Stevens Water Monitoring Systems, Inc.
-
Sentek Technologies
-
BrioAgro Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bodenüberwachungsmarkt Spanien Unternehmen in diesem Bericht
- METER Group, Inc.
- Stevens Water Monitoring Systems, Inc.
- Sentek Technologies
- Pessl Instruments GmbH
- CropX Technologies, Ltd.
- SGS SA
- The Toro Company
- Irrometer Company, Inc.
- Soil Scout Oy
- Arable, Inc.
- EOS Data Analytics, Inc.
- BrioAgro Technologies
- PRISMAB
- IED Company
- Cesens
Neueste Industrielle Entwicklungen in Bodenüberwachungsmarkt Spanien
- Juli 2026: Pessl Instruments GmbH integrierte METOS-Wetterstationsdaten in die OneSoil-Betriebsmanagementplattform und erweiterte damit die Reichweite seiner Internet-der-Dinge-agronomischen Daten in eine neue digitale Agronomie-Schnittstelle, wodurch eine Plattformkonnektivitätsstrategie gegenüber der Hardwareabhängigkeit gestärkt wurde.
- Juni 2026: Das SOILCRATES Living Lab in Granada begann eine neue SoilHeroic-Einsatzphase unter Verwendung von Drohnen-Fernerkundung und In-situ-Sensoren zur Entwicklung von Bodenresilienzmodellen für kommerzielle Mess-, Berichts- und Verifizierungsverträge.
Berichtsumfang des Bodenüberwachungsmarkts in Spanien
Bodenüberwachung bezieht sich auf den Einsatz von Technologien und Lösungen zur Messung und Analyse von Bodenparametern, einschließlich Feuchtigkeit, Temperatur, pH-Wert, Salzgehalt und Nährstoffgehalt, zur Unterstützung fundierter landwirtschaftlicher und Landmanagemententscheidungen.
Der Bodenüberwachungsmarkt in Spanien ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), nach Produkttyp (In-situ-Sensoren, Fernerkundungsplattformen sowie tragbare Sonden und Testkits), nach Konnektivitätstechnologie (kabelgebunden und kabellos), nach Anwendung (Freilandanbau, geschützter Anbau und Forstwirtschaft) sowie nach Endnutzer (große kommerzielle Betriebe, Kleinbauern und Genossenschaftsbetriebe, Forschungseinrichtungen und Universitäten sowie Regierung und NGOs). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| In-situ-Sensoren |
| Fernerkundungsplattformen |
| Tragbare Sonden und Testkits |
| Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) |
| Freilandanbau |
| Geschützter Anbau |
| Forstwirtschaft |
| Große kommerzielle Betriebe |
| Kleinbauern und Genossenschaftsbetriebe |
| Forschungseinrichtungen und Universitäten |
| Regierung und NGOs |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Produkttyp | In-situ-Sensoren |
| Fernerkundungsplattformen | |
| Tragbare Sonden und Testkits | |
| Nach Konnektivitätstechnologie | Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) | |
| Nach Anwendung | Freilandanbau |
| Geschützter Anbau | |
| Forstwirtschaft | |
| Nach Endnutzer | Große kommerzielle Betriebe |
| Kleinbauern und Genossenschaftsbetriebe | |
| Forschungseinrichtungen und Universitäten | |
| Regierung und NGOs |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Bodenüberwachungssektor in Spanien?
Er wird im Jahr 2025 auf 86 Millionen USD geschätzt und soll bis 2026 auf 95 Millionen USD und bis 2031 auf 157 Millionen USD wachsen, mit einer CAGR von 10,5 %.
Was treibt die Nachfrage nach Bodenüberwachung in Spanien an?
Bodengesundheits-Compliance, Wasserknappheit, Integration von Betriebssoftware, Gewächshausproduktion, kabellose Überwachung und Kohlenstoffverifizierung treiben die Einführung voran.
Welche Komponente führt die Ausgaben für Bodenüberwachung in Spanien an?
Hardware führte im Jahr 2025 mit 56 % des Umsatzes, während Dienstleistungen mit einer CAGR von 15,2 % bis 2031 am schnellsten wachsen sollen.
Welcher Produkttyp wird bis 2031 am schnellsten wachsen?
Fernerkundungsplattformen sollen mit einer CAGR von 17,1 % wachsen, unterstützt durch Kartierung auf Parzellenebene und Integration mit Betriebssoftware.
Warum sind kabellose Systeme für spanische Betriebe wichtig?
Kabellose Technologien hielten im Jahr 2025 72 % des Umsatzes, da viele landwirtschaftliche Parzellen verstreut und schwer mit kabelgebundener Infrastruktur zu verbinden sind.