
Tamanho e Participação do Mercado de Gestão de Resíduos Sólidos da Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 23.08 Bilhões de dólares |
| Tamanho do Mercado (2026) | 24.06 Bilhões de dólares |
| Tamanho do Mercado (2031) | 31.65 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.64 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Resíduos Sólidos da Coreia do Sul por Mordor Intelligence
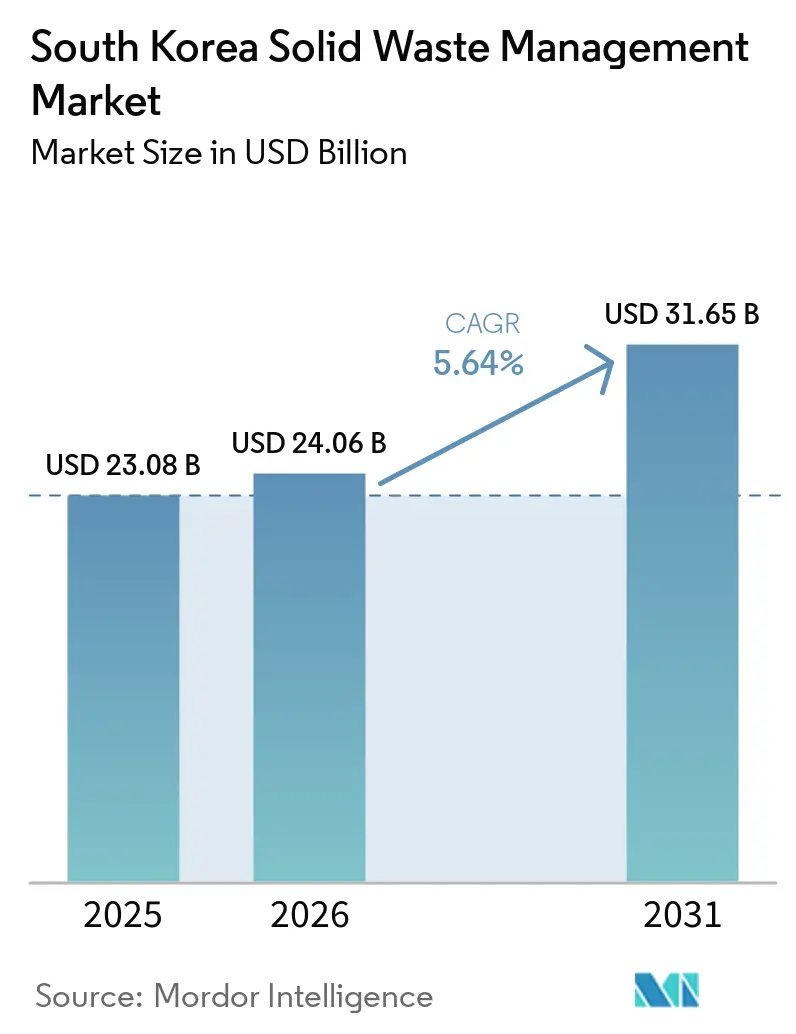
O tamanho do Mercado de Gestão de Resíduos Sólidos da Coreia do Sul está projetado em 23,08 bilhões de USD em 2025, 24,06 bilhões de USD em 2026, e deverá atingir 31,65 bilhões de USD até 2031, crescendo a um CAGR de 5,64% de 2026 a 2031.
O sistema de Taxa de Resíduos por Volume (VBWF) continua a apoiar o mercado de gestão de resíduos sólidos da Coreia do Sul, incentivando famílias e empresas a reduzir a geração de resíduos e melhorar a segregação na fonte. Esse arcabouço é reforçado pelos requisitos de responsabilidade estendida do produtor (EPR), que impõem obrigações de coleta e reciclagem aos fabricantes e importadores de produtos e embalagens designados, bem como pela proibição direta de aterramento de resíduos urbanos combustíveis. O 5º Plano Diretor de Gestão de Resíduos prevê uma taxa de reciclagem de resíduos sólidos urbanos de 70% e a eliminação da disposição direta em aterros para a maioria das categorias de resíduos até 2027, impulsionando investimentos sustentados em instalações de reciclagem, usinas de recuperação energética de resíduos e infraestrutura avançada de recuperação de materiais. As iniciativas de economia circular do governo também promovem maior recuperação de recursos a partir de plásticos, resíduos alimentares, entulho de construção e resíduos eletrônicos por meio de metas de reciclagem mais rigorosas e sistemas digitais de rastreamento de resíduos. Essas regulamentações sustentam a demanda por infraestrutura de coleta, triagem, tratamento, reciclagem e recuperação energética, mesmo à medida que os padrões gerais de geração de resíduos evoluem. Além disso, a rápida expansão dos setores de semicondutores, baterias para veículos elétricos e manufatura avançada está aumentando o volume de resíduos industriais perigosos e de alto valor que requerem coleta, tratamento, reciclagem e disposição final licenciados.
Principais Conclusões do Relatório
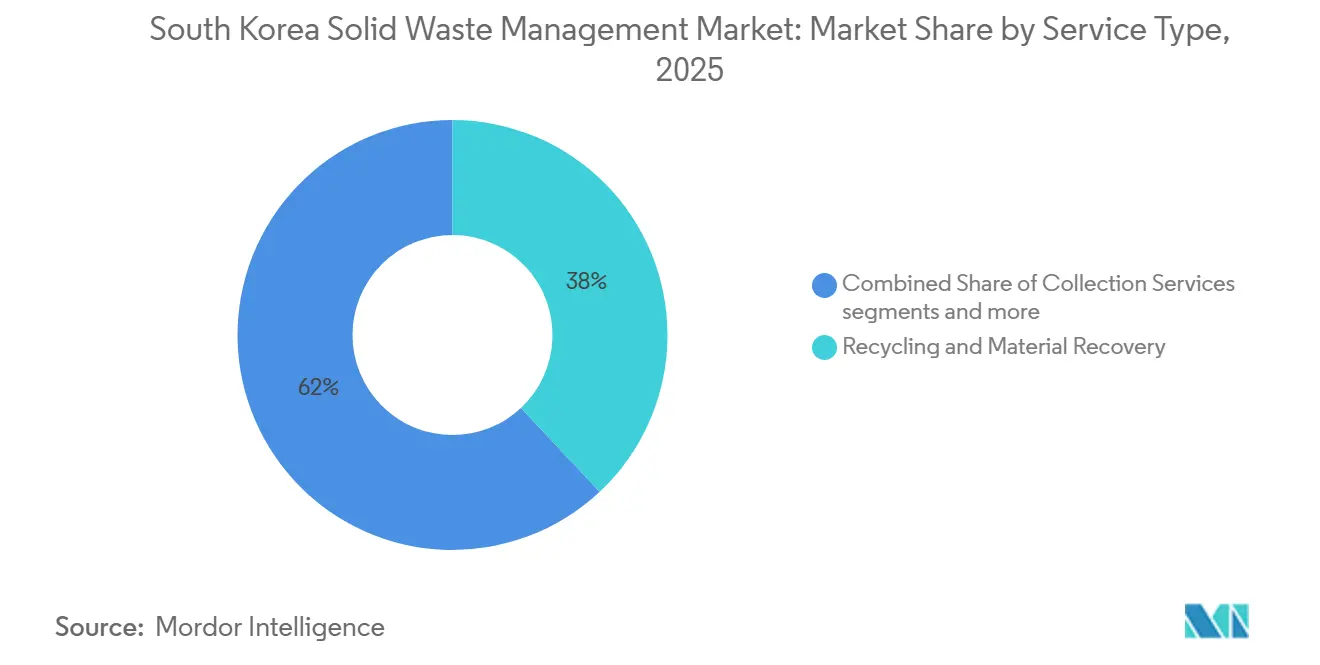
- Por tipo de serviço, reciclagem e recuperação de materiais detinham 38% da participação do mercado de gestão de resíduos sólidos da Coreia do Sul em 2025, enquanto a recuperação energética de resíduos tem previsão de crescer a um CAGR de 8,3% de 2026 a 2031.
- Por tipo de resíduo, os resíduos industriais representaram 42% do tamanho do mercado de gestão de resíduos sólidos da Coreia do Sul em 2025, enquanto os resíduos perigosos têm previsão de expandir a um CAGR de 8,8% de 2026 a 2031.
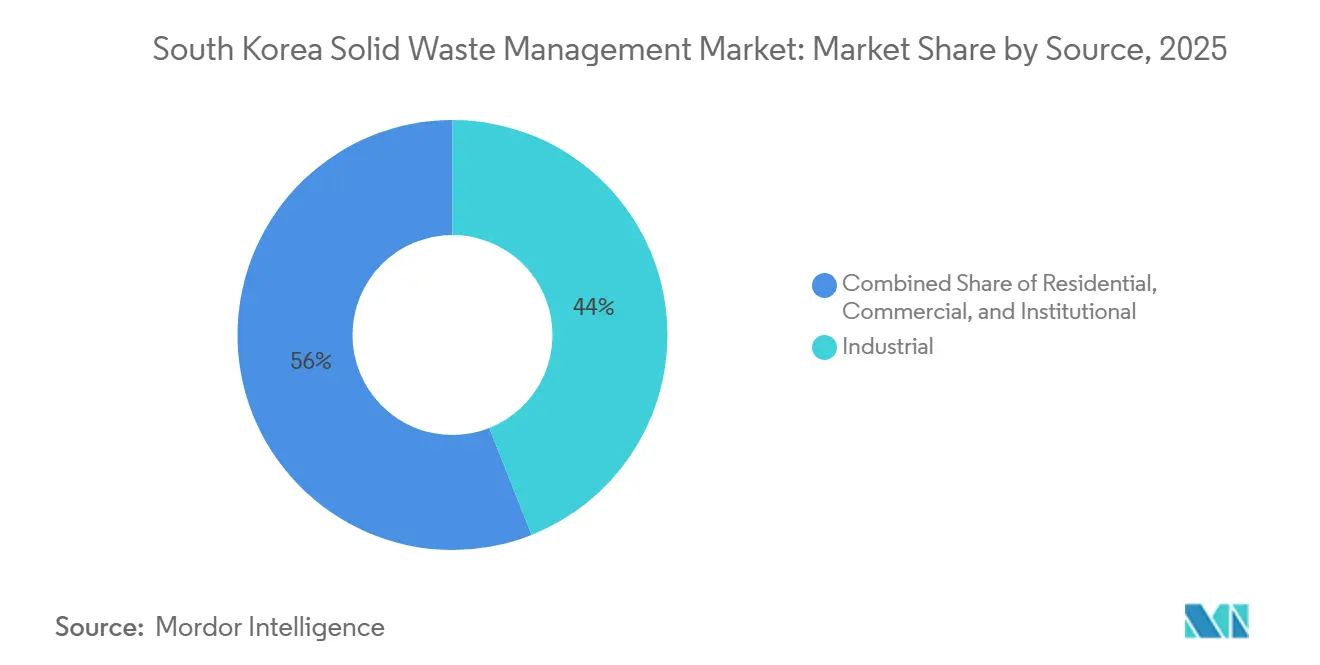
- Por fonte, o segmento industrial representou 44% da participação de mercado em 2025 e tem previsão de crescer a um CAGR de 6,8% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Gestão de Resíduos Sólidos da Coreia do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sistema de Taxa de Resíduos por Volume (VBWF) Aprimorando a Eficiência da Segregação de Resíduos | +1.2% | Nacional, com alta conformidade em Seul e Gyeonggi | Curto prazo (≤ 2 anos) |
| Expansão da Coleta Inteligente de Resíduos Utilizando Tecnologias de IoT e IA | +1.1% | Nacional, com implantação inicial em Seul, Gyeonggi e Busan | Médio prazo (2-4 anos) |
| Crescimento Acelerado na Reciclagem de Resíduos Alimentares e Produção de Bioenergia | +0.9% | Nacional, com instalações em Seul, Daejeon e Incheon | Curto prazo (≤ 2 anos) |
| Investimento Governamental em Circulação de Recursos e Cidades de Resíduo Zero | +0.8% | Nacional, com atividade de curto prazo em Gyeonggi e na Área da Capital Seul | Médio prazo (2-4 anos) |
| Crescimento dos Resíduos de Embalagens do Comércio Eletrônico Impulsionando Infraestrutura Avançada de Reciclagem | +0.6% | Nacional, especialmente corredores logísticos e a Área da Capital Seul | Médio prazo (2-4 anos) |
| Aumento dos Resíduos de Fabricação de Semicondutores e Baterias Exigindo Tratamento Especializado | +0.5% | Gyeonggi e Chungcheong | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Sistema de Taxa de Resíduos por Volume Aprimorando a Eficiência da Segregação de Resíduos
A Coreia do Sul completou 30 anos de implementação nacional da Taxa de Resíduos por Volume em 2025. O Ministério do Meio Ambiente declarou que o sistema havia eliminado 160 milhões de toneladas de resíduos domésticos e gerado KRW 45 trilhões (31,7 bilhões de USD) em benefícios econômicos provenientes da redução e reciclagem de resíduos. A proibição de aterros na grande região da capital entrou em vigor em 2026 e conferiu maior ênfase à separação na fonte. O mercado de gestão de resíduos sólidos da Coreia do Sul, portanto, apresenta uma necessidade mais intensa de capacidade de triagem, logística reversa e processamento de resíduos orgânicos. Custos de tratamento privado mais elevados podem incentivar municípios e operadores a melhorar a qualidade do material coletado. O sistema também apoia o investimento em instalações de biogás e equipamentos de triagem capazes de processar resíduos orgânicos separados e recicláveis secos.
Expansão da Coleta Inteligente de Resíduos Utilizando Tecnologias de IoT e IA
Os sistemas de coleta digital estão migrando de projetos-piloto para uma implantação operacional mais ampla no mercado de gestão de resíduos sólidos da Coreia do Sul. Em 2026, Seul expandiu o uso de aproximadamente 6.000 contêineres de resíduos alimentares equipados com RFID em complexos de apartamentos e distritos comerciais, permitindo cobrança por quantidade gerada, pesagem automatizada e monitoramento de coleta em tempo real. A Hyundai Motor Company lançou um projeto-piloto de seis meses em Seongbuk-gu em abril de 2026, utilizando dois veículos de coleta inteligente da plataforma ST1 equipados com capacidades de gestão digital de frota para otimizar a coleta de resíduos urbanos. Ao mesmo tempo, RECO e Ecube Labs estão desenvolvendo um sensor AIoT de borda que integra tecnologia RADAR com câmeras de visão por IA para implantação em mais de 300 baias de carregamento de resíduos em fábricas, permitindo identificação automatizada de resíduos e monitoramento do nível de preenchimento. Municípios e operadores privados de resíduos também estão adotando cada vez mais contêineres inteligentes habilitados para IoT, software de otimização de rotas baseado em nuvem, gestão de frota com GPS e plataformas digitais de rastreamento de resíduos para melhorar a eficiência operacional e a conformidade regulatória.
Crescimento Acelerado na Reciclagem de Resíduos Alimentares e Produção de Bioenergia
A reciclagem de resíduos alimentares fornece uma base de matéria-prima estável e em expansão para o mercado de gestão de resíduos sólidos da Coreia do Sul. A Coreia do Sul recicla aproximadamente 97%–98% de seus resíduos alimentares diários anualmente por meio de uma rede nacional de cerca de 300 instalações de biogás, alimentação animal e compostagem, tornando-se um dos sistemas de reciclagem de resíduos alimentares de maior desempenho do mundo. O Centro de Bioenergia de Daejeon, por si só, processa mais de 400 toneladas de resíduos alimentares por dia e gera eletricidade suficiente para abastecer aproximadamente 20.000 residências, demonstrando a viabilidade comercial de projetos de recuperação energética de resíduos. As instalações de tratamento operadas pelo governo são obrigadas a atingir pelo menos 50% de taxa de biogaseificação, enquanto os geradores privados de resíduos designados devem cumprir um requisito de biogaseificação de 10% a partir de 2026, com a meta aumentando gradualmente para 80% até 2045. Além disso, a designação em 2025 de óleo de cozinha usado, borra de café e farelo de arroz como recursos circulares amplia a gama de matérias-primas orgânicas disponíveis para reciclagem e produção de bioenergia. Essas medidas políticas incentivam o investimento em digestão anaeróbica, compostagem e infraestrutura de recuperação de recursos, ao mesmo tempo em que apoiam a produção de biogás renovável, fertilizantes orgânicos e outros produtos de valor agregado.
Investimento Governamental em Circulação de Recursos e Cidades de Resíduo Zero
Os programas públicos estão expandindo o portfólio de projetos para o mercado de gestão de resíduos sólidos da Coreia do Sul. A Província de Gyeonggi está alocando KRW 1,5 trilhão (1,1 bilhão de USD) ao longo de 5 anos a partir de 2026. O programa tem como meta uma redução de 30 gramas per capita nos resíduos domésticos diários, 750 centros de resíduos domésticos até 2030 e uma capacidade pública de incineração de 6.359 toneladas por dia. O Roteiro de Circulação de Recursos de fevereiro de 2026 introduziu Zonas Especiais de Regulação da Economia Circular para a reutilização de subprodutos de fabricação. O Projeto K-Circular Economy Re-born, no valor de KRW 254 bilhões (178,6 milhões de USD), foi aprovado na análise de pré-viabilidade em março de 2026 e está planejado para iniciar em 2027. As medidas apoiam a demanda de aquisição de serviços de recuperação de materiais, triagem, biogás e tratamento.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade Limitada de Terrenos para Novas Instalações de Tratamento e Disposição de Resíduos | -0.8% | Nacional, mais crítico em Seul, Incheon e na Área da Capital | Longo prazo (≥ 4 anos) |
| Altos Custos de Processamento de Resíduos de Plásticos Compostos e Embalagens Multicamadas | -0.6% | Nacional, concentrado em centros logísticos e zonas industriais | Médio prazo (2-4 anos) |
| Dependência de Mercados de Exportação para Determinados Materiais Recicláveis | -0.5% | Exposição nacional à demanda da China e do Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Infraestrutura de Incineração Envelhecida Exigindo Grandes Atualizações de Capital | -0.4% | Nacional, especialmente cidades metropolitanas e provinciais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade Limitada de Terrenos para Novas Instalações de Tratamento e Disposição de Resíduos
A escassez de locais para novas instalações restringe o mercado de gestão de resíduos sólidos da Coreia do Sul. O Aterro Sanitário de Sudokwon deixou de aceitar resíduos não incinerados em 2026, após ter servido à Área da Capital Seul desde 1992. Os municípios precisam administrar uma lacuna de tratamento enquanto os projetos permanecem nas fases de projeto, licenciamento e seleção de locais. Acordos de tratamento privado podem elevar os custos para municípios e usuários industriais que necessitam de capacidade adicional. O 5º Plano Diretor de Gestão de Resíduos busca encerrar a disposição direta em aterros para a maioria das categorias de resíduos até 2027. Sem locais adequados, a nova capacidade pode levar mais tempo para entrar em operação, mesmo com o crescimento da demanda por tratamento. Essa restrição confere às instalações licenciadas existentes um papel mais relevante nas redes locais de tratamento.
Altos Custos de Processamento de Resíduos de Plásticos Compostos e Embalagens Multicamadas
As embalagens de plástico composto continuam sendo um desafio de custo para o mercado de gestão de resíduos sólidos da Coreia do Sul. Produtos alimentícios, eletrônicos de consumo e farmacêuticos comumente utilizam embalagens flexíveis multicamadas. A Corporação Ambiental da Coreia aplica modulação de contribuição EPR baseada em reciclabilidade, com uma sobretaxa de até 30% para materiais de difícil reciclagem. A reciclagem química e por solventes é necessária para devolver muitos materiais compostos à qualidade de matéria-prima circular. Esses processos ainda não estão implantados em escala comercial em todo o país. Uma parcela significativa desses materiais, portanto, continua sendo direcionada para a recuperação energética em vez da reciclagem de materiais. Isso eleva o custo da recuperação genuína de materiais e cria pressão para redesenhar embalagens e melhorar os sistemas de triagem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Recuperação Energética Ganha Terreno em uma Base Liderada pela Reciclagem
A reciclagem e a recuperação de materiais detinham 38% da participação do mercado de gestão de resíduos sólidos da Coreia do Sul por tipo de serviço em 2025. O segmento se beneficia das obrigações obrigatórias de EPR para os principais materiais de embalagem e de uma ampla base de processamento de resíduos alimentares. O tamanho do mercado de gestão de resíduos sólidos da Coreia do Sul para serviços relacionados à reciclagem é sustentado por décadas de investimento público e participação privada financiada por EPR. Essa base instalada proporciona trabalho recorrente em coleta, triagem, compostagem, conversão em alimentação animal e recuperação de materiais.
A Recuperação Energética de Resíduos tem previsão de crescer a um CAGR de 8,3% de 2026 a 2031, à medida que as restrições a aterros redirecionam investimentos para incineração e geração de biogás. Incheon planeja reconstruir o Centro de Circulação de Recursos de Songdo por KRW 264,8 bilhões (186,2 milhões de USD) até 2030. A Província de Gyeonggi também planeja ter uma capacidade pública de incineração de 6.359 toneladas por dia. Nos demais tipos de serviço, o planejamento digital de rotas está melhorando a eficiência na coleta e logística, enquanto o tratamento e a disposição enfrentam custos crescentes à medida que a capacidade privada preenche a lacuna pública. A categoria outros inclui serviços especializados em resíduos perigosos e resíduos laboratoriais. A biogaseificação está se tornando uma parte maior da atividade de tratamento à medida que os geradores de resíduos orgânicos cumprem as obrigações de 2026.


Por Tipo de Resíduo: Setores de Semicondutores e Baterias Impulsionam os Fluxos de Resíduos Perigosos
Os resíduos industriais detinham 42% da receita por tipo de resíduo em 2025. As operações de semicondutores, baterias e petroquímicos geram produtos químicos de gravação, lodos de processo, efluentes contendo fluoreto e materiais de cátodo gastos. Esses fluxos requerem tratamento especializado licenciado em vez de processamento industrial geral. O Ministério do Comércio, Indústria e Energia selecionou 16 projetos de circulação de recursos entre empresas em agosto de 2025. Os projetos incluíram a recuperação de ouro e prata de resíduos industriais de semicondutores e eletrônicos e receberam KRW 4,2 bilhões (3,1 milhões de USD) para construção de instalações e comercialização.
Os resíduos perigosos têm previsão de crescer a um CAGR de 8,8% de 2026 a 2031, a maior taxa entre os tipos de resíduos. As baterias de veículos elétricos ao fim da vida útil exigirão avaliações de desempenho a partir de 2027 para determinar se serão remanufaturadas, reutilizadas para armazenamento de energia ou enviadas para recuperação de materiais. Os resíduos sólidos urbanos permanecem uma categoria expressiva, embora a geração de resíduos domésticos esteja diminuindo sob as regras de separação na fonte. Os resíduos de construção e demolição dependem da reurbanização e da triagem no local. Os resíduos agrícolas e médicos permanecem categorias reguladas menores que dependem principalmente da conversão em biogás e da incineração a alta temperatura. A classificação em 2024 de baterias de veículos elétricos não danificadas como recursos recicláveis apoia a reciclagem comercial.
Por Fonte: Dominância Industrial Reforçada pela Expansão dos Clusters de Manufatura
A categoria de fonte industrial detinha 44% da receita em 2025 e tem previsão de crescer a um CAGR de 6,8% de 2026 a 2031. Está concentrada no cinturão de semicondutores Seul-Gyeonggi, no corredor de baterias e displays de Chungcheong, na zona petroquímica de Ulsan e no polo de peças avançadas de Busan-Gyeongnam. A NewBotec foi selecionada em 2025 para coletar e reciclar contêineres químicos usados nas instalações da SK Hynix em Icheon e Cheongju, bem como no planejado cluster de Yongin. Esses contratos estabelecem padrões de tratamento com antecedência e criam demanda por serviços especializados.
As fontes residenciais permanecem importantes porque a vida em apartamentos produz fluxos concentrados de resíduos domésticos. Contêineres com RFID e programas de recompensa digital podem melhorar a triagem doméstica em complexos urbanos. As fontes comerciais estão se expandindo nos setores de alimentação, varejo, logística e comércio eletrônico. Os centros de distribuição no corredor Seul-Gyeonggi produzem papelão, material de amortecimento e filme multicamadas que podem ser difíceis de triar. As fontes institucionais incluem hospitais, escolas e instalações governamentais com requisitos definidos de manuseio. Os programas de contêineres reutilizáveis em locais públicos indicam um esforço para reduzir os resíduos na fonte.
Análise Geográfica
A Área da Capital Seul ocupou uma posição central no mercado de gestão de resíduos sólidos da Coreia do Sul em 2025. Seul gerou mais de 2.400 toneladas de resíduos alimentares por dia, enquanto a Província de Gyeonggi gerou 5.497 toneladas de resíduos sólidos urbanos por dia. A proibição de aterros em vigor durante 2026 aumentou a necessidade de incineração, biogaseificação e centros de resíduos domésticos. A Província de Gyeonggi está financiando essas adições por meio de seu programa quinquenal. Essa concentração de volumes de resíduos e gastos públicos torna a região da capital o principal local para implantação de tratamento e tecnologia.
Busan está se desenvolvendo como um local secundário para recuperação de recursos habilitada por IA. A cidade e o Busan Techno Park estão implementando uma plataforma de design de reciclagem baseada em IA com KRW 1,5 bilhão (1,1 milhão de USD) em financiamento ao longo de dois anos. Ulsan investiu KRW 160,6 bilhões (113 milhões de USD) na reconstrução das Unidades 1 e 2 do Incinerador de Seongam, com início de operação previsto para 2026. Daegu expandiu a Unidade 1 da Instalação de Recuperação de Recursos de Seongseo de 160 para 360 toneladas por dia em 2024. Esses projetos demonstram uma necessidade regional mais ampla de substituir instalações envelhecidas e modernizar a capacidade de tratamento.
A Coreia do Sul combina alta participação na reciclagem com regras maduras de separação na fonte. Os arcabouços da Taxa de Resíduos por Volume e de EPR foram documentados como modelos de política relevantes para outras economias em urbanização. Essa experiência política apoia o posicionamento internacional dos fornecedores coreanos de tecnologia ambiental. Também pode apoiar oportunidades de serviços técnicos no exterior para operadores domésticos. O mercado doméstico de gestão de resíduos sólidos da Coreia do Sul permanece centrado nas necessidades de infraestrutura local. A atividade internacional é mais relevante para o posicionamento de longo prazo dos operadores estabelecidos.
Cenário Competitivo
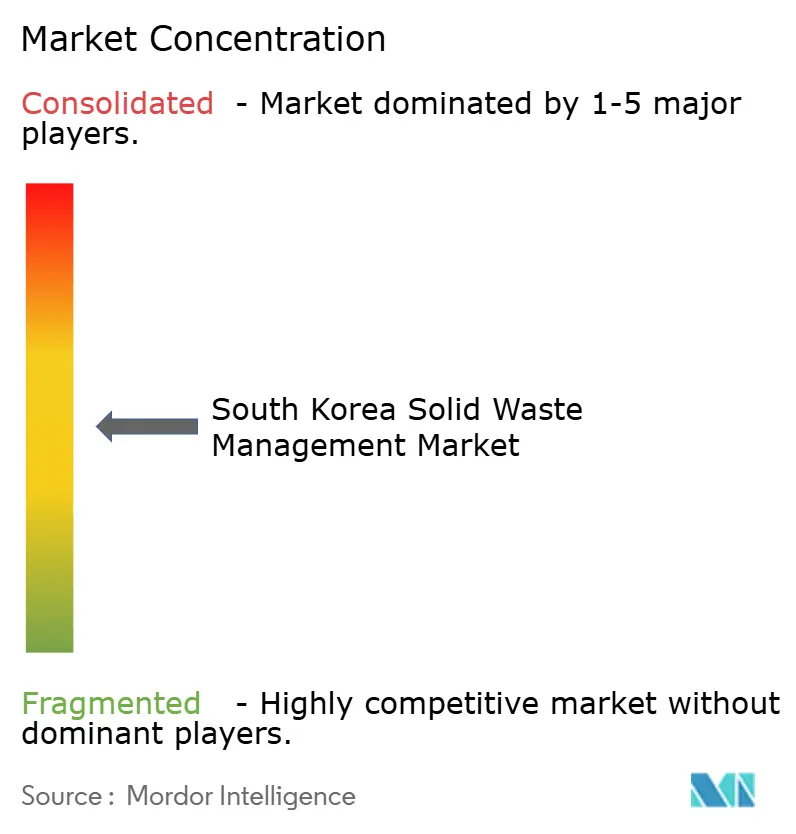
O mercado de gestão de resíduos sólidos da Coreia do Sul apresenta um nível médio de concentração de mercado. Um consórcio da IMM Private Equity e IMM Investment adquiriu a ECORBIT em dezembro de 2024 por KRW 2,1 trilhões (1,48 bilhão de USD). A ECORBIT opera negócios de aterro sanitário, recuperação energética de resíduos, tratamento de água e reciclagem. A SK Ecoplant iniciou negociações exclusivas em 2025 para vender a Renewus e a Renewon à KKR por 1,2 bilhão de USD. Essas transações demonstram a demanda por ativos com licenças, capacidade operacional e cobertura integrada de serviços.
Operadores de médio porte, como KC Green Holdings e IS Dongseo, estão se expandindo em coleta, tratamento e recuperação energética. O mercado de gestão de resíduos sólidos da Coreia do Sul beneficia empresas capazes de oferecer contratos municipais e industriais integrados. Os requisitos de conformidade sob a Lei de Gestão de Resíduos e os relatórios de EPR favorecem operadores com capital e equipes especializadas. As Zonas Especiais de Regulação da Economia Circular de 2026 oferecem uma via para que usuários industriais reutilizem subprodutos elegíveis sem os requisitos padrão de coleta e transferência. Isso poderia reduzir a demanda de tratamento por terceiros para determinados fluxos de manufatura, ao mesmo tempo em que cria oportunidades em conformidade técnica e recuperação de materiais.
A tecnologia é um fator competitivo importante em triagem assistida por IA, reciclagem de baterias e processamento de resíduos de semicondutores. PKC e Adeka Korea formaram um consórcio em 2025 para desenvolver a recuperação em circuito fechado de háfnio a partir de resíduos de processos de semicondutores. O contrato da NewBotec com a SK Hynix ilustra como acordos de serviços especializados de longo prazo podem fortalecer as posições dos operadores.
Líderes do Setor de Gestão de Resíduos Sólidos da Coreia do Sul
ECORBIT Co., Ltd.
SK ecoplant Co., Ltd.
IS Dongseo Co., Ltd.
KC Green Holdings Co., Ltd.
Hansol Paper Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Província de Gyeonggi anunciou apoio para o estabelecimento de 19 Centros de Circulação Local como bases de circulação de recursos em nível de bairro, em resposta à proibição de aterro direto provincial que entrou em vigor em 2026. A iniciativa tem como alvo um ecossistema de circulação de recursos conduzido pelos moradores e está integrada ao programa quinquenal de investimento em gestão de resíduos da província.
- Abril de 2025: A Província de Gyeonggi lançou o Projeto de Redução de Resíduos Domésticos Conduzido pelos Moradores de 30 Gramas por Dia, apoiado por um investimento de KRW 1,5 trilhão (1,1 bilhão de USD) em fundos nacionais, provinciais e municipais combinados ao longo de cinco anos. O programa tem como meta a instalação de 750 instalações de centros de resíduos domésticos até 2030 e a expansão da capacidade pública de incineração para 6.359 toneladas por dia.
- Abril de 2025: A Hyundai Motor Company lançou um projeto-piloto de seis meses para veículos de coleta de resíduos inteligentes e ecológicos em Seongbuk-gu, Seul, implantando dois veículos da plataforma ST1 com sistemas de basculamento e piso móvel.


Escopo do Relatório do Mercado de Gestão de Resíduos Sólidos da Coreia do Sul
O Mercado de Gestão de Resíduos Sólidos da Coreia do Sul é Segmentado por Tipo de Serviço (Serviços de Coleta, Transporte & Logística, Reciclagem & Recuperação de Materiais, Tratamento & Disposição e Outros), por Tipo de Resíduo (Resíduos Sólidos Urbanos, Resíduos Industriais, Resíduos Perigosos, Resíduos Agrícolas e Outros) e por Fonte (Residencial, Comercial, Industrial e Institucional). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços de Coleta |
| Transporte e Logística |
| Reciclagem e Recuperação de Materiais |
| Tratamento e Disposição |
| Recuperação Energética de Resíduos |
| Outros |
| Resíduos Sólidos Urbanos |
| Resíduos Industriais |
| Resíduos Perigosos |
| Resíduos de Construção e Demolição |
| Resíduos Agrícolas |
| Resíduos Médicos |
| Outros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por Tipo de Serviço | Serviços de Coleta |
| Transporte e Logística | |
| Reciclagem e Recuperação de Materiais | |
| Tratamento e Disposição | |
| Recuperação Energética de Resíduos | |
| Outros | |
| Por Tipo de Resíduo | Resíduos Sólidos Urbanos |
| Resíduos Industriais | |
| Resíduos Perigosos | |
| Resíduos de Construção e Demolição | |
| Resíduos Agrícolas | |
| Resíduos Médicos | |
| Outros | |
| Por Fonte | Residencial |
| Comercial | |
| Industrial | |
| Institucional |


Principais Questões Respondidas no Relatório
Qual é a previsão para a gestão de resíduos sólidos na Coreia do Sul?
O mercado de gestão de resíduos sólidos da Coreia do Sul tem previsão de crescer de 24,1 bilhões de USD em 2026 para 31,7 bilhões de USD até 2031, a um CAGR de 5,6%.
Qual serviço está crescendo mais rapidamente no setor de resíduos da Coreia do Sul?
A Recuperação Energética de Resíduos é o tipo de serviço de crescimento mais rápido, registrando um CAGR de 8,30% no período 2026-2031, apoiado por restrições a aterros e investimentos em instalações de incineração e biogás.
Por que os resíduos industriais são importantes na Coreia do Sul?
Os Resíduos Industriais lideram por tipo de resíduo, representando 44% da participação de mercado em 2025, porque as operações de semicondutores, baterias e petroquímicos necessitam de tratamento especializado para resíduos de processo regulamentados.
Como a proibição de aterros afeta os operadores de resíduos?
A proibição na região da capital em 2026 aumenta a demanda por incineração, triagem, biogaseificação e capacidade de tratamento licenciada.
Quais tecnologias são utilizadas na coleta de resíduos?
Contêineres de resíduos alimentares com RFID, veículos de coleta inteligentes e sensores habilitados por IA estão sendo implantados para melhorar as rotas de coleta e a qualidade da triagem.
Qual região apresenta o maior nível de atividade?
A Área da Capital Seul possui a maior concentração de volumes de resíduos, investimento público e atividade de nova infraestrutura de tratamento.
Página atualizada pela última vez em:



