
Taille et part du marché de la gestion des déchets solides en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 23.08 Milliards de dollars |
| Taille du Marché (2026) | 24.06 Milliards de dollars |
| Taille du Marché (2031) | 31.65 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.64 % |
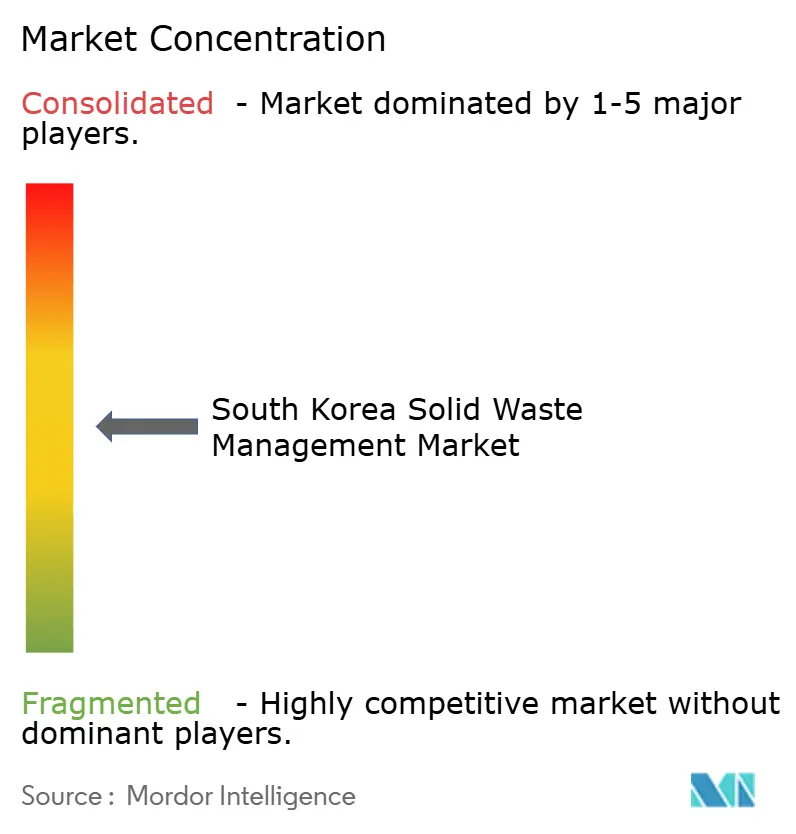
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des déchets solides en Corée du Sud par Mordor Intelligence
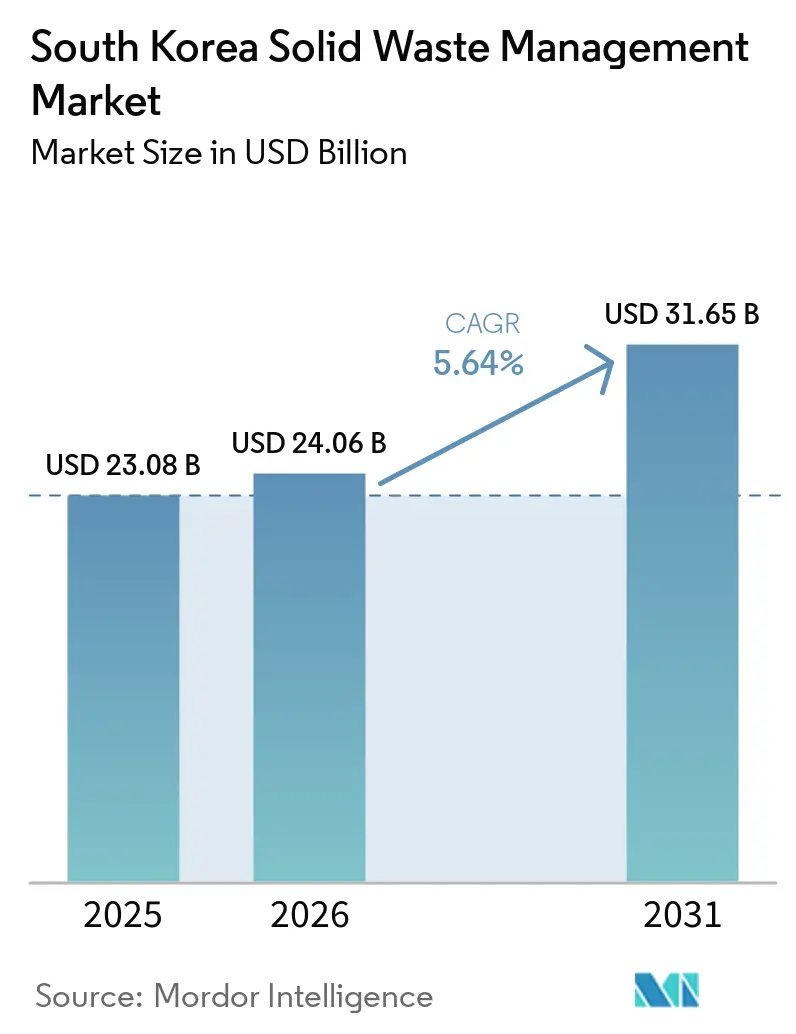
La taille du marché de la gestion des déchets solides en Corée du Sud est projetée à 23,08 milliards USD en 2025, 24,06 milliards USD en 2026, et devrait atteindre 31,65 milliards USD d'ici 2031, avec un CAGR de 5,64 % de 2026 à 2031.
Le système de redevance sur les déchets basée sur le volume (VBWF) continue de soutenir le marché de la gestion des déchets solides en Corée du Sud en encourageant les ménages et les entreprises à réduire la production de déchets et à améliorer le tri à la source. Ce cadre est renforcé par les exigences de responsabilité élargie des producteurs (REP), qui imposent des obligations de collecte et de recyclage aux fabricants et importateurs de produits et emballages désignés, ainsi que par l'interdiction directe de mise en décharge des déchets municipaux combustibles. Le 5e Plan directeur de gestion des déchets vise un taux de recyclage des déchets solides municipaux de 70 % et l'élimination de la mise en décharge directe pour la plupart des catégories de déchets d'ici 2027, ce qui stimule les investissements soutenus dans les installations de recyclage, les usines de valorisation énergétique des déchets et les infrastructures avancées de valorisation des matériaux. Les initiatives d'économie circulaire du gouvernement favorisent également une meilleure valorisation des ressources issues des plastiques, des déchets alimentaires, des débris de construction et des déchets électroniques, grâce à des objectifs de recyclage plus stricts et à des systèmes numériques de suivi des déchets. Ces réglementations soutiennent la demande en infrastructures de collecte, de tri, de traitement, de recyclage et de valorisation énergétique, même si les tendances globales de production de déchets évoluent. Par ailleurs, l'expansion rapide des secteurs des semi-conducteurs, des batteries pour véhicules électriques et des industries manufacturières avancées accroît le volume de déchets industriels dangereux et à haute valeur ajoutée nécessitant une collecte, un traitement, un recyclage et une élimination finale agréés.
Principaux enseignements du rapport
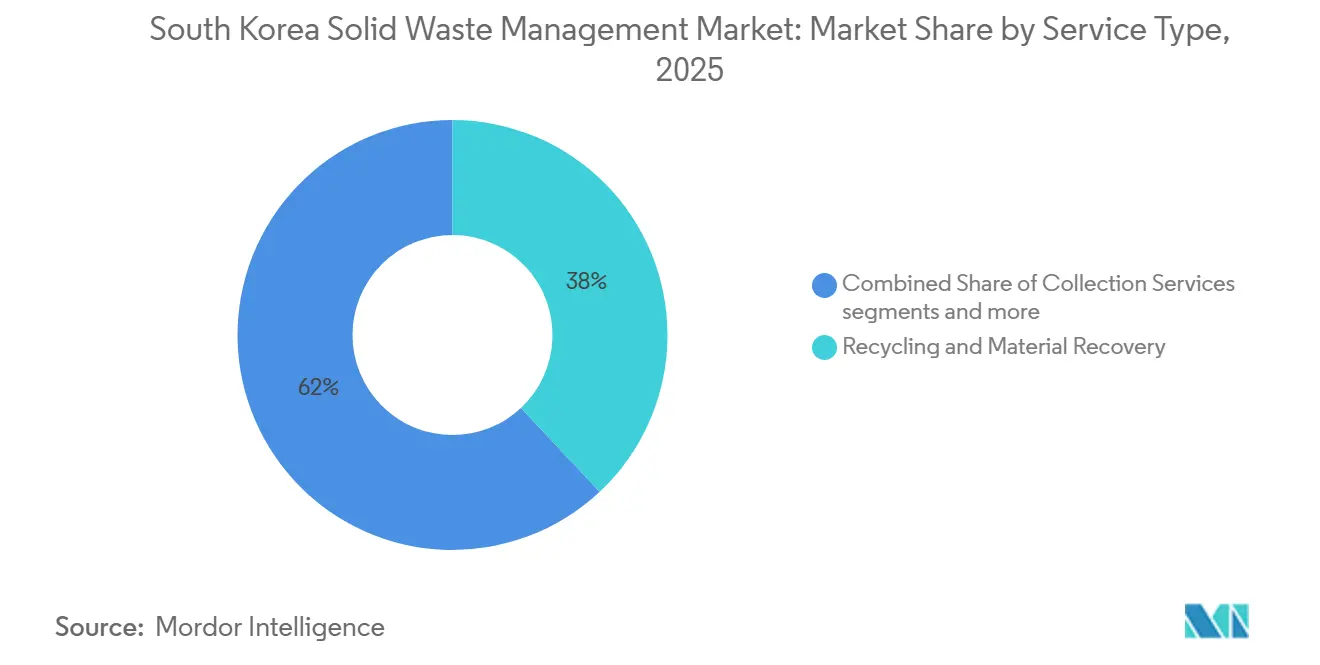
- Par type de service, le recyclage et la valorisation des matériaux représentaient 38 % de la part du marché de la gestion des déchets solides en Corée du Sud en 2025, tandis que la valorisation énergétique des déchets devrait croître à un CAGR de 8,3 % de 2026 à 2031.
- Par type de déchet, les déchets industriels représentaient 42 % de la taille du marché de la gestion des déchets solides en Corée du Sud en 2025, tandis que les déchets dangereux devraient se développer à un CAGR de 8,8 % de 2026 à 2031.
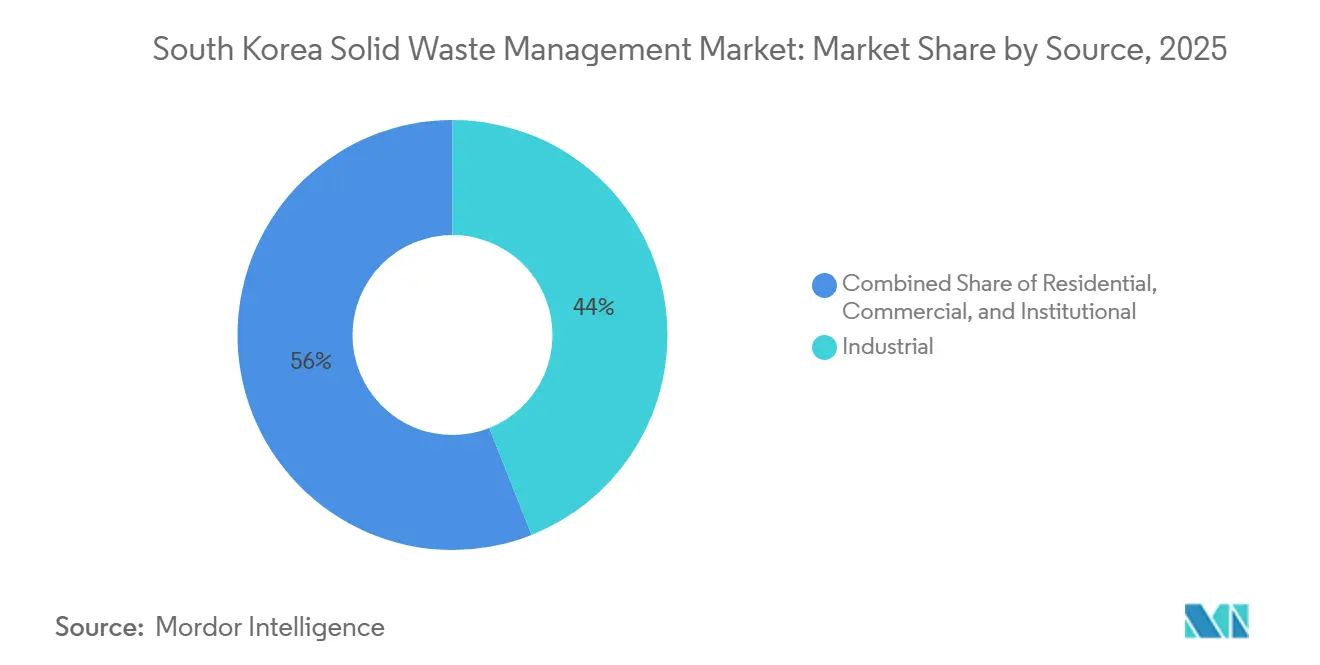
- Par source, le secteur industriel représentait 44 % de la part de marché en 2025 et devrait croître à un CAGR de 6,8 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la gestion des déchets solides en Corée du Sud
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Système de redevance sur les déchets basée sur le volume (VBWF) améliorant l'efficacité du tri des déchets | +1.2% | National, avec un taux de conformité élevé à Séoul et dans le Gyeonggi | Court terme (≤ 2 ans) |
| Expansion de la collecte intelligente des déchets grâce aux technologies IoT et à l'IA | +1.1% | National, avec un déploiement précoce à Séoul, dans le Gyeonggi et à Busan | Moyen terme (2-4 ans) |
| Croissance rapide du recyclage des déchets alimentaires et de la production de bioénergie | +0.9% | National, avec des installations à Séoul, Daejeon et Incheon | Court terme (≤ 2 ans) |
| Investissement public dans la circulation des ressources et les villes zéro déchet | +0.8% | National, avec une activité à court terme dans le Gyeonggi et la région capitale de Séoul | Moyen terme (2-4 ans) |
| Augmentation des déchets d'emballages liés au commerce électronique stimulant les infrastructures de recyclage avancées | +0.6% | National, notamment dans les corridors logistiques et la région capitale de Séoul | Moyen terme (2-4 ans) |
| Augmentation des déchets de fabrication de semi-conducteurs et de batteries nécessitant un traitement spécialisé | +0.5% | Gyeonggi et Chungcheong | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Système de redevance sur les déchets basée sur le volume améliorant l'efficacité du tri des déchets
La Corée du Sud a marqué en 2025 les 30 ans de mise en œuvre nationale du système de redevance sur les déchets basée sur le volume. Le ministère de l'Environnement a déclaré que le système avait permis d'éliminer 160 millions de tonnes de déchets ménagers et de générer 45 000 milliards KRW (31,7 milliards USD) de bénéfices économiques grâce à la réduction et au recyclage des déchets. L'interdiction de mise en décharge dans la grande région capitale est entrée en vigueur en 2026 et a mis davantage l'accent sur la séparation à la source. Le marché de la gestion des déchets solides en Corée du Sud a donc un besoin accru de capacités de tri, de logistique inverse et de traitement des déchets organiques. Des coûts de traitement privés plus élevés peuvent inciter les municipalités et les opérateurs à améliorer la qualité des matériaux collectés. Le système soutient également les investissements dans les installations de biogaz et les équipements de tri capables de traiter les déchets organiques séparés et les recyclables secs.
Expansion de la collecte intelligente des déchets grâce aux technologies IoT et à l'IA
Les systèmes de collecte numériques passent des projets pilotes à un déploiement opérationnel plus large sur le marché de la gestion des déchets solides en Corée du Sud. En 2026, Séoul a étendu l'utilisation d'environ 6 000 bacs à déchets alimentaires équipés de puces RFID dans les complexes d'appartements et les quartiers commerciaux, permettant une facturation au poids, une pesée automatisée et une surveillance de la collecte en temps réel. Hyundai Motor Company a lancé un projet pilote de six mois à Seongbuk-gu en avril 2026, utilisant deux véhicules de collecte intelligents sur plateforme ST1 équipés de capacités de gestion numérique de flotte pour optimiser la collecte des déchets municipaux. Parallèlement, RECO et Ecube Labs développent un capteur AIoT de pointe intégrant la technologie RADAR et des caméras à vision IA pour un déploiement dans plus de 300 quais de chargement de déchets d'usines, permettant l'identification automatisée des déchets et la surveillance du niveau de remplissage. Les municipalités et les opérateurs privés de gestion des déchets adoptent également de plus en plus les bacs intelligents connectés à l'IoT, les logiciels d'optimisation des itinéraires basés sur le cloud, la gestion de flotte par GPS et les plateformes numériques de suivi des déchets pour améliorer l'efficacité opérationnelle et la conformité réglementaire.
Croissance rapide du recyclage des déchets alimentaires et de la production de bioénergie
Le recyclage des déchets alimentaires fournit une base d'approvisionnement stable et en expansion pour le marché de la gestion des déchets solides en Corée du Sud. La Corée du Sud recycle environ 97 % à 98 % de ses déchets alimentaires quotidiens grâce à un réseau national d'environ 300 installations de biogaz, d'alimentation animale et de compostage, ce qui en fait l'un des systèmes de recyclage des déchets alimentaires les plus performants au monde. Le Centre de bioénergie de Daejeon traite à lui seul plus de 400 tonnes de déchets alimentaires par jour et génère suffisamment d'électricité pour alimenter environ 20 000 ménages, démontrant la viabilité commerciale des projets de valorisation énergétique des déchets. Les installations de traitement gérées par l'État sont tenues d'atteindre un taux de biogasification d'au moins 50 %, tandis que les producteurs privés de déchets désignés doivent satisfaire à une exigence de biogasification de 10 % à partir de 2026, l'objectif augmentant progressivement jusqu'à 80 % d'ici 2045. En outre, la désignation en 2025 des huiles de cuisson usagées, du marc de café et du son de riz comme ressources circulaires élargit la gamme de matières premières organiques disponibles pour le recyclage et la production de bioénergie. Ces mesures politiques encouragent les investissements dans la digestion anaérobie, le compostage et les infrastructures de valorisation des ressources, tout en soutenant la production de biogaz renouvelable, d'engrais organiques et d'autres produits à valeur ajoutée.
Investissement public dans la circulation des ressources et les villes zéro déchet
Les programmes publics élargissent le portefeuille de projets pour le marché de la gestion des déchets solides en Corée du Sud. La province de Gyeonggi alloue 1 500 milliards KRW (1,1 milliard USD) sur 5 ans à partir de 2026. Le programme vise une réduction de 30 grammes par personne des déchets ménagers quotidiens, 750 centres de déchets ménagers d'ici 2030 et une capacité d'incinération publique de 6 359 tonnes par jour. La feuille de route pour la circulation des ressources de février 2026 a introduit des zones spéciales de réglementation de l'économie circulaire pour la réutilisation des sous-produits de fabrication. Le projet K-Circular Economy Re-born d'une valeur de 254 milliards KRW (178,6 millions USD) a passé l'examen de pré-faisabilité en mars 2026 et devrait démarrer en 2027. Ces mesures soutiennent la demande en matière de valorisation des matériaux, de tri, de biogaz et de services de traitement.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Disponibilité limitée de terrains pour de nouvelles installations de traitement et d'élimination des déchets | -0.8% | National, plus aigu à Séoul, Incheon et dans la région capitale | Long terme (≥ 4 ans) |
| Coûts de traitement élevés pour les déchets d'emballages plastiques composites et multicouches | -0.6% | National, concentré dans les pôles logistiques et les zones industrielles | Moyen terme (2-4 ans) |
| Dépendance aux marchés d'exportation pour certains matériaux recyclables | -0.5% | Exposition nationale à la demande chinoise et d'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Vieillissement des infrastructures d'incinération nécessitant d'importants investissements en capital | -0.4% | National, notamment dans les villes métropolitaines et provinciales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité limitée de terrains pour de nouvelles installations de traitement et d'élimination des déchets
Le manque de sites pour de nouvelles installations contraint le marché de la gestion des déchets solides en Corée du Sud. Le site de décharge de Sudokwon a cessé d'accepter les déchets non incinérés en 2026, après avoir desservi la région capitale de Séoul depuis 1992. Les municipalités doivent gérer un déficit de traitement pendant que les projets restent en phase de conception, d'autorisation et de sélection de sites. Les arrangements de traitement privés peuvent augmenter les coûts pour les municipalités et les utilisateurs industriels qui ont besoin de capacités supplémentaires. Le 5e Plan directeur de gestion des déchets vise à mettre fin à la mise en décharge directe pour la plupart des catégories de déchets d'ici 2027. Sans sites appropriés, les nouvelles capacités peuvent prendre plus de temps à entrer en service, même si la demande de traitement augmente. Cette contrainte confère aux installations autorisées existantes un rôle plus important dans les réseaux de traitement locaux.
Coûts de traitement élevés pour les déchets d'emballages plastiques composites et multicouches
Les emballages plastiques composites restent un défi en termes de coûts pour le marché de la gestion des déchets solides en Corée du Sud. Les produits alimentaires, électroniques grand public et pharmaceutiques utilisent couramment des emballages souples multicouches. La Korea Environmental Corporation applique une modulation des contributions REP basée sur la recyclabilité, avec une surtaxe pouvant atteindre 30 % pour les matériaux difficiles à recycler. Le recyclage chimique et par solvants est nécessaire pour ramener de nombreux matériaux composites à une qualité de matière première circulaire. Ces procédés ne sont pas encore déployés à l'échelle commerciale dans tout le pays. Une part importante de ces matériaux continue donc d'être orientée vers la valorisation énergétique plutôt que vers le recyclage matière. Cela augmente le coût de la véritable valorisation matière et crée une pression pour repenser les emballages et améliorer les systèmes de tri.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la valorisation énergétique gagne du terrain sur une base dominée par le recyclage
Le recyclage et la valorisation des matériaux représentaient 38 % de la part du marché de la gestion des déchets solides en Corée du Sud par type de service en 2025. Le segment bénéficie des obligations REP obligatoires pour les principaux matériaux d'emballage et d'une large base de traitement des déchets alimentaires. La taille du marché de la gestion des déchets solides en Corée du Sud pour les services liés au recyclage est soutenue par des décennies d'investissements publics et de participation privée financée par la REP. Cette base installée fournit un travail récurrent en matière de collecte, de tri, de compostage, de conversion en alimentation animale et de valorisation des matériaux.
La valorisation énergétique des déchets devrait croître à un CAGR de 8,3 % de 2026 à 2031, les restrictions sur les décharges réorientant les investissements vers l'incinération et la production de biogaz. Incheon prévoit de reconstruire le Centre de circulation des ressources de Songdo pour 264,8 milliards KRW (186,2 millions USD) d'ici 2030. La province de Gyeonggi prévoit également d'atteindre une capacité d'incinération publique de 6 359 tonnes par jour. Pour les autres types de services, la planification numérique des itinéraires améliore l'efficacité de la collecte et de la logistique, tandis que le traitement et l'élimination font face à des coûts croissants à mesure que la capacité privée comble le déficit public. La catégorie autres comprend les services spécialisés pour les déchets dangereux et les déchets de laboratoire. La biogasification occupe une place croissante dans l'activité de traitement à mesure que les producteurs de déchets organiques se conforment aux obligations de 2026.


Par type de déchet : les secteurs des semi-conducteurs et des batteries propulsent les flux de déchets dangereux
Les déchets industriels représentaient 42 % des revenus par type de déchet en 2025. Les opérations dans les secteurs des semi-conducteurs, des batteries et de la pétrochimie génèrent des produits chimiques de gravure, des boues de procédé, des eaux usées contenant du fluorure et des matériaux de cathode usagés. Ces flux nécessitent un traitement spécialisé agréé plutôt qu'un traitement industriel général. Le ministère du Commerce, de l'Industrie et de l'Énergie a sélectionné 16 projets de circulation des ressources inter-entreprises en août 2025. Ces projets comprenaient la récupération d'or et d'argent à partir de déchets industriels de semi-conducteurs et d'électronique et ont reçu 4,2 milliards KRW (3,1 millions USD) pour la construction d'installations et la commercialisation.
Les déchets dangereux devraient croître à un CAGR de 8,8 % de 2026 à 2031, le taux le plus élevé parmi les types de déchets. Les batteries de véhicules électriques en fin de vie feront l'objet d'évaluations de performance à partir de 2027 pour déterminer si elles sont reconditionnées, réutilisées pour le stockage d'énergie ou envoyées pour valorisation des matériaux. Les déchets solides municipaux restent une catégorie importante, bien que la production de déchets ménagers diminue sous l'effet des règles de séparation à la source. Les déchets de construction et de démolition dépendent du réaménagement urbain et du tri sur site. Les déchets agricoles et médicaux restent des catégories réglementées plus petites qui reposent principalement sur la conversion en biogaz et l'incinération à haute température. La classification en 2024 des batteries de véhicules électriques non endommagées comme ressources recyclables soutient le recyclage commercial.
Par source : la domination industrielle renforcée par l'expansion des pôles manufacturiers
La catégorie source industrielle représentait 44 % des revenus en 2025 et devrait croître à un CAGR de 6,8 % de 2026 à 2031. Elle est concentrée dans la ceinture de semi-conducteurs Séoul-Gyeonggi, le corridor batteries et écrans de Chungcheong, la zone pétrochimique d'Ulsan et le pôle de pièces avancées de Busan-Gyeongnam. NewBotec a été sélectionné en 2025 pour collecter et recycler les conteneurs chimiques usagés sur les sites de SK Hynix à Icheon et Cheongju, ainsi que dans le cluster prévu de Yongin. Ces contrats établissent des normes de traitement à l'avance et créent une demande pour des services spécialisés.
Les sources résidentielles restent importantes car la vie en appartement génère des flux concentrés de déchets ménagers. Les bacs RFID et les programmes de récompenses numériques peuvent améliorer le tri ménager dans les complexes urbains. Les sources commerciales se développent dans la restauration, le commerce de détail, la logistique et le commerce électronique. Les centres de traitement des commandes dans le corridor Séoul-Gyeonggi produisent du carton, des matériaux de rembourrage et des films multicouches qui peuvent être difficiles à trier. Les sources institutionnelles comprennent les hôpitaux, les écoles et les établissements gouvernementaux avec des exigences de traitement définies. Les programmes de contenants réutilisables dans les lieux publics témoignent d'un effort pour réduire les déchets à la source.
Analyse géographique
La région capitale de Séoul occupait une position centrale sur le marché de la gestion des déchets solides en Corée du Sud en 2025. Séoul générait plus de 2 400 tonnes de déchets alimentaires par jour, tandis que la province de Gyeonggi en générait 5 497 tonnes de déchets solides municipaux par jour. L'interdiction de mise en décharge en vigueur en 2026 a accru le besoin d'incinération, de biogasification et de centres de déchets ménagers. La province de Gyeonggi finance ces ajouts dans le cadre de son programme quinquennal. Cette concentration de volumes de déchets et de dépenses publiques fait de la région capitale le principal lieu de déploiement des technologies de traitement.
Busan se développe comme site secondaire pour la valorisation des ressources assistée par l'IA. La ville et le Busan Techno Park mettent en œuvre une plateforme de conception de recyclage basée sur l'IA avec un financement de 1,5 milliard KRW (1,1 million USD) sur deux ans. Ulsan a investi 160,6 milliards KRW (113 millions USD) dans la reconstruction des unités 1 et 2 de l'incinérateur de Seongam, avec un démarrage prévu en 2026. Daegu a étendu l'unité 1 de l'installation de valorisation des ressources de Seongseo de 160 à 360 tonnes par jour en 2024. Ces projets témoignent d'un besoin régional plus large de remplacement des installations vieillissantes et de modernisation des capacités de traitement.
La Corée du Sud combine une forte participation au recyclage avec des règles de séparation à la source bien établies. Les cadres de la redevance sur les déchets basée sur le volume et de la REP ont été documentés comme des modèles politiques pertinents pour d'autres économies en cours d'urbanisation. Cette expérience politique soutient la position internationale des fournisseurs coréens de technologies environnementales. Elle pourrait également soutenir les opportunités de services techniques à l'étranger pour les opérateurs nationaux. Le marché intérieur de la gestion des déchets solides en Corée du Sud reste centré sur les besoins en infrastructures locales. L'activité internationale est plus pertinente pour le positionnement à long terme des opérateurs établis.
Paysage concurrentiel
Le marché de la gestion des déchets solides en Corée du Sud présente un niveau de concentration moyen. Un consortium IMM Private Equity et IMM Investment a acquis ECORBIT en décembre 2024 pour 2 100 milliards KRW (1,48 milliard USD). ECORBIT exploite des activités de décharge, de valorisation énergétique des déchets, de traitement des eaux et de recyclage. SK Ecoplant a entamé des négociations exclusives en 2025 pour vendre Renewus et Renewon à KKR pour 1,2 milliard USD. Ces transactions témoignent de la demande pour des actifs disposant d'autorisations, de capacités opérationnelles et d'une couverture de services intégrée.
Les opérateurs de taille intermédiaire tels que KC Green Holdings et IS Dongseo se développent dans la collecte, le traitement et la valorisation énergétique. Le marché de la gestion des déchets solides en Corée du Sud bénéficie aux entreprises capables de proposer des contrats municipaux et industriels intégrés. Les exigences de conformité au titre de la loi sur la gestion des déchets et les obligations de déclaration REP favorisent les opérateurs disposant de capitaux et d'équipes spécialisées. Les zones spéciales de réglementation de l'économie circulaire de 2026 offrent aux utilisateurs industriels un moyen de réutiliser les sous-produits éligibles sans les exigences standard de collecte et de transfert. Cela pourrait réduire la demande de traitement par des tiers pour certains flux de fabrication, tout en créant des opportunités dans la conformité technique et la valorisation des matériaux.
La technologie est un facteur concurrentiel important dans le tri assisté par l'IA, le recyclage des batteries et le traitement des déchets de semi-conducteurs. PKC et Adeka Korea ont formé un consortium en 2025 pour développer la récupération en circuit fermé de l'hafnium à partir des déchets de procédés de semi-conducteurs. Le contrat de NewBotec avec SK Hynix illustre comment les accords de services spécialisés à long terme peuvent renforcer les positions des opérateurs.
Leaders du secteur de la gestion des déchets solides en Corée du Sud
ECORBIT Co., Ltd.
SK ecoplant Co., Ltd.
IS Dongseo Co., Ltd.
KC Green Holdings Co., Ltd.
Hansol Paper Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juillet 2026 : La province de Gyeonggi a annoncé son soutien à la création de 19 centres de circulation locale comme bases de circulation des ressources à l'échelle du quartier, en réponse à l'entrée en vigueur de l'interdiction provinciale de mise en décharge directe en 2026. L'initiative vise un écosystème de circulation des ressources piloté par les résidents et s'intègre dans le programme d'investissement quinquennal de la province en matière de gestion des déchets.
- Avril 2025 : La province de Gyeonggi a lancé le projet de réduction des déchets ménagers piloté par les résidents « 30 grammes par jour », soutenu par un investissement de 1 500 milliards KRW (1,1 milliard USD) en fonds nationaux, provinciaux et municipaux combinés sur cinq ans. Le programme vise l'installation de 750 centres de déchets ménagers d'ici 2030 et l'expansion de la capacité d'incinération publique à 6 359 tonnes par jour.
- Avril 2025 : Hyundai Motor Company a lancé un projet pilote de six mois pour des véhicules de collecte de déchets intelligents et écologiques à Seongbuk-gu, Séoul, déployant deux véhicules sur plateforme ST1 équipés de systèmes de déversement et de plancher mobile.


Périmètre du rapport sur le marché de la gestion des déchets solides en Corée du Sud
Le marché de la gestion des déchets solides en Corée du Sud est segmenté par type de service (services de collecte, transport & logistique, recyclage & valorisation des matériaux, traitement & élimination, et autres), par type de déchet (déchets solides municipaux, déchets industriels, déchets dangereux, déchets agricoles, et autres), et par source (résidentielle, commerciale, industrielle et institutionnelle). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services de collecte |
| Transport et logistique |
| Recyclage et valorisation des matériaux |
| Traitement et élimination |
| Valorisation énergétique des déchets |
| Autres |
| Déchets solides municipaux |
| Déchets industriels |
| Déchets dangereux |
| Déchets de construction et de démolition |
| Déchets agricoles |
| Déchets médicaux |
| Autres |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Par type de service | Services de collecte |
| Transport et logistique | |
| Recyclage et valorisation des matériaux | |
| Traitement et élimination | |
| Valorisation énergétique des déchets | |
| Autres | |
| Par type de déchet | Déchets solides municipaux |
| Déchets industriels | |
| Déchets dangereux | |
| Déchets de construction et de démolition | |
| Déchets agricoles | |
| Déchets médicaux | |
| Autres | |
| Par source | Résidentiel |
| Commercial | |
| Industriel | |
| Institutionnel |


Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour la gestion des déchets solides en Corée du Sud ?
Le marché de la gestion des déchets solides en Corée du Sud devrait passer de 24,1 milliards USD en 2026 à 31,7 milliards USD d'ici 2031, avec un CAGR de 5,6 %.
Quel service connaît la croissance la plus rapide dans le secteur des déchets en Corée du Sud ?
La valorisation énergétique des déchets est le type de service à la croissance la plus rapide, enregistrant un CAGR de 8,30 % sur la période 2026-2031, soutenu par les restrictions sur les décharges et les investissements dans les installations d'incinération et de biogaz.
Pourquoi les dchets industriels sont-ils importants en Corée du Sud ?
Les déchets industriels sont en tête par type de déchet, représentant 44 % de la part de marché en 2025, car les opérations dans les secteurs des semi-conducteurs, des batteries et de la pétrochimie nécessitent un traitement spécialisé pour les déchets de procédé réglementés.
Comment l'interdiction de mise en décharge affecte-t-elle les opérateurs de gestion des déchets ?
L'interdiction dans la région capitale en 2026 accroît la demande d'incinération, de tri, de biogasification et de capacités de traitement autorisées.
Quelles technologies sont utilisées dans la collecte des déchets ?
Des bacs à déchets alimentaires RFID, des véhicules de collecte intelligents et des capteurs assistés par l'IA sont déployés pour améliorer les itinéraires de collecte et la qualité du tri.
Quelle région présente le niveau d'activité le plus élevé ?
La région capitale de Séoul présente la plus forte concentration de volumes de déchets, d'investissements publics et d'activités liées aux nouvelles infrastructures de traitement.
Dernière mise à jour de la page le:



