
Marktgröße und Marktanteile der Siedlungsabfallwirtschaft in Südkorea
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
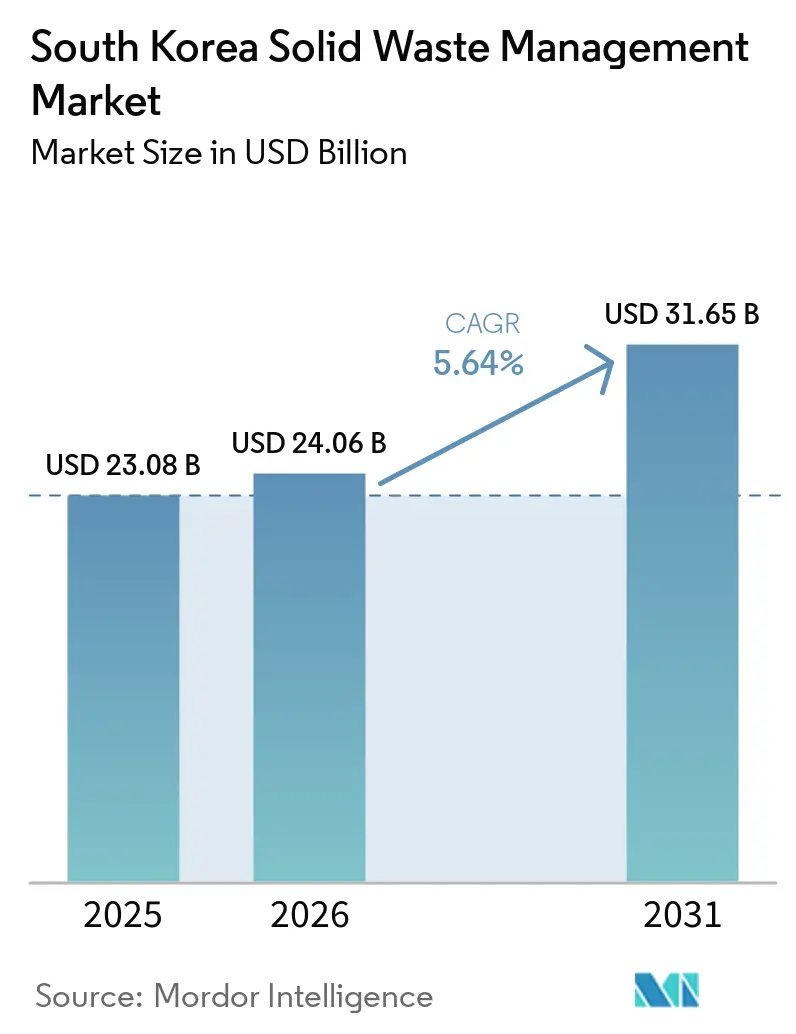
| Marktgröße im Basisjahr (2025) | 23.08 Milliarden US-Dollar |
| Marktgröße (2026) | 24.06 Milliarden US-Dollar |
| Marktgröße (2031) | 31.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.64 % |
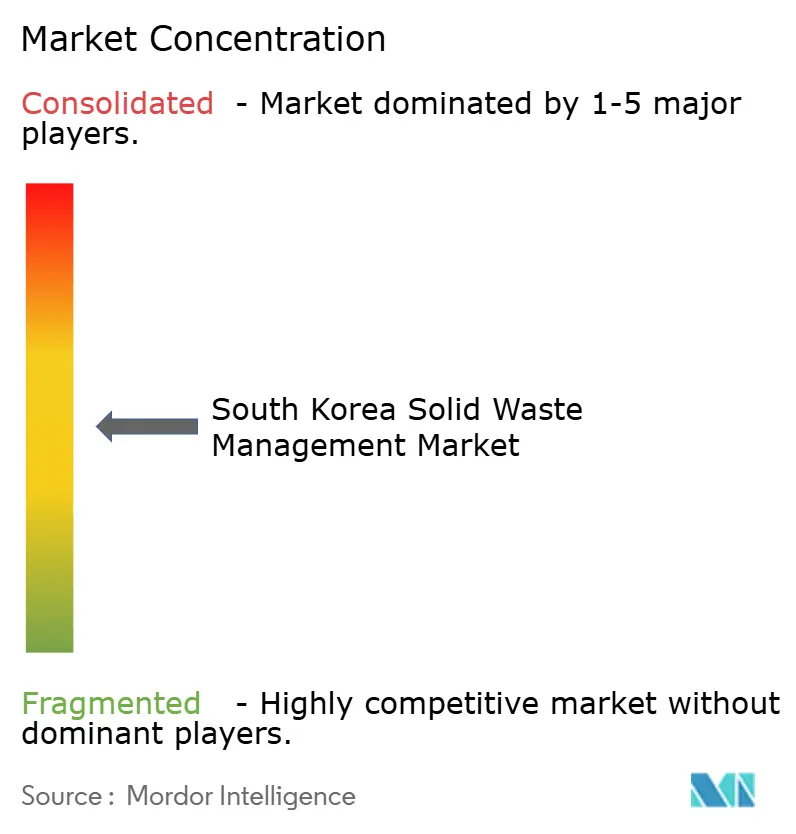
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Siedlungsabfallwirtschaft in Südkorea von Mordor Intelligence
Die Marktgröße der Siedlungsabfallwirtschaft in Südkorea wird auf 23,08 Milliarden USD im Jahr 2025 und 24,06 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 einen Wert von 31,65 Milliarden USD erreichen, mit einem CAGR von 5,64 % von 2026 bis 2031.
Das mengenbasierte Abfallgebührensystem (VBWF) unterstützt weiterhin den Markt für Siedlungsabfallwirtschaft in Südkorea, indem es Haushalte und Unternehmen dazu anhält, die Abfallerzeugung zu reduzieren und die Quellentrennung zu verbessern. Dieser Rahmen wird durch Anforderungen zur erweiterten Herstellerverantwortung (EPR) gestärkt, die Sammel- und Recyclingverpflichtungen für Hersteller und Importeure bestimmter Produkte und Verpackungen auferlegen, sowie durch das direkte Verbot der Deponierung brennbarer Siedlungsabfälle. Der 5. Abfallwirtschaftsmasterplan fordert eine Recyclingquote von 70 % für Siedlungsabfälle und die Abschaffung der direkten Deponieentsorgung für die meisten Abfallkategorien bis 2027, was nachhaltige Investitionen in Recyclinganlagen, Abfallverwertungsanlagen und fortschrittliche Materialrückgewinnungsinfrastruktur antreibt. Die Kreislaufwirtschaftsinitiativen der Regierung fördern auch eine höhere Ressourcenrückgewinnung aus Kunststoffen, Lebensmittelabfällen, Bauschutt und Elektronikschrott durch strengere Recyclingziele und digitale Abfallverfolgungssysteme. Diese Vorschriften erhalten die Nachfrage nach Sammel-, Sortier-, Behandlungs-, Recycling- und Energierückgewinnungsinfrastruktur aufrecht, auch wenn sich die allgemeinen Abfallerzeugungsmuster weiterentwickeln. Darüber hinaus erhöht die rasche Expansion der Halbleiter-, Elektrofahrzeugbatterie- und fortschrittlichen Fertigungsindustrien das Volumen gefährlicher und hochwertiger Industrieabfälle, die eine lizenzierte Sammlung, Behandlung, Recycling und endgültige Entsorgung erfordern.
Wichtigste Erkenntnisse des Berichts
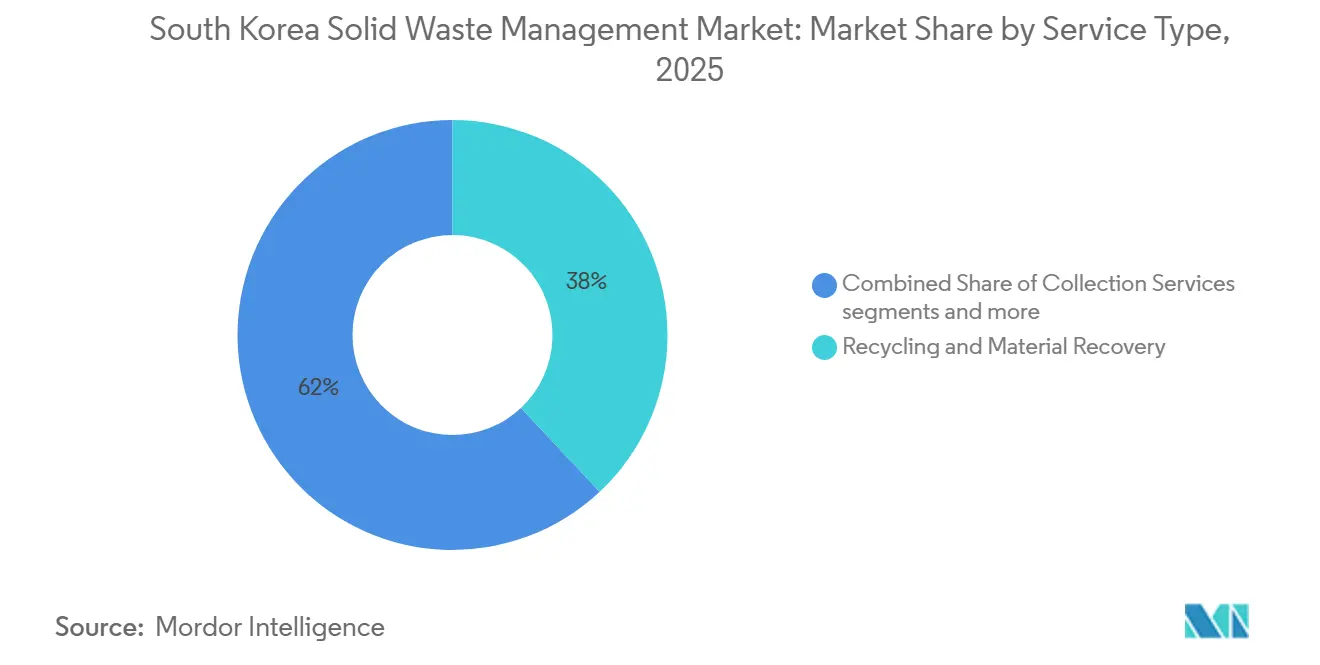
- Nach Dienstleistungsart hielt Recycling und Materialrückgewinnung im Jahr 2025 einen Anteil von 38 % am Markt für Siedlungsabfallwirtschaft in Südkorea, während die Abfallverwertung voraussichtlich mit einem CAGR von 8,3 % von 2026 bis 2031 wachsen wird.
- Nach Abfallart entfiel auf Industrieabfall im Jahr 2025 ein Anteil von 42 % an der Marktgröße der Siedlungsabfallwirtschaft in Südkorea, während Gefahrstoffe voraussichtlich mit einem CAGR von 8,8 % von 2026 bis 2031 wachsen werden.
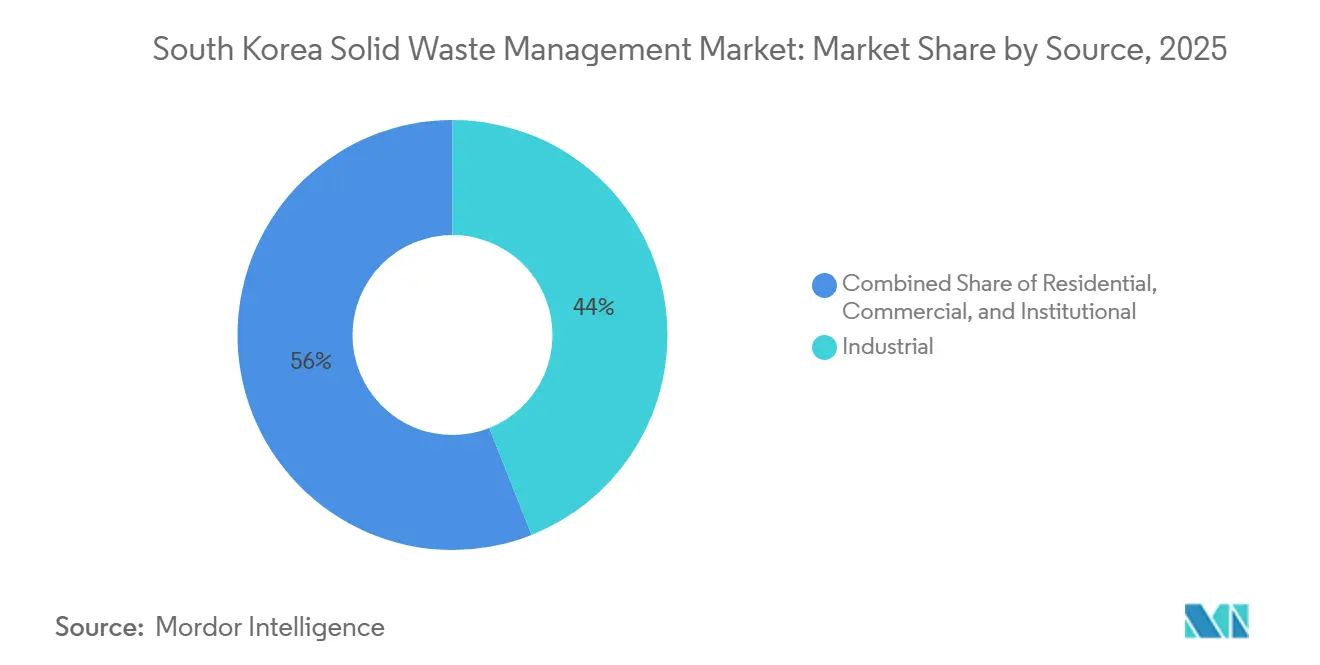
- Nach Quelle entfiel auf die Industrie im Jahr 2025 ein Marktanteil von 44 % und es wird prognostiziert, dass sie von 2026 bis 2031 mit einem CAGR von 6,8 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur Siedlungsabfallwirtschaft in Südkorea
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mengenbasiertes Abfallgebührensystem (VBWF) zur Verbesserung der Abfalltrennungseffizienz | +1.2% | National, mit hoher Compliance in Seoul und Gyeonggi | Kurzfristig (≤ 2 Jahre) |
| Ausbau der intelligenten Abfallsammlung mit IoT- und KI-Technologien | +1.1% | National, mit frühem Einsatz in Seoul, Gyeonggi und Busan | Mittelfristig (2–4 Jahre) |
| Starkes Wachstum beim Recycling von Lebensmittelabfällen und der Bioenergieproduktion | +0.9% | National, mit Anlagen in Seoul, Daejeon und Incheon | Kurzfristig (≤ 2 Jahre) |
| Staatliche Investitionen in Ressourcenkreislauf und Null-Abfall-Städte | +0.8% | National, mit kurzfristiger Aktivität in Gyeonggi und dem Hauptstadtgebiet Seoul | Mittelfristig (2–4 Jahre) |
| Zunehmende E-Commerce-Verpackungsabfälle treiben fortschrittliche Recyclinginfrastruktur an | +0.6% | National, insbesondere Logistikkorridore und das Hauptstadtgebiet Seoul | Mittelfristig (2–4 Jahre) |
| Zunehmende Halbleiter- und Batterieproduktionsabfälle erfordern spezialisierte Behandlung | +0.5% | Gyeonggi und Chungcheong | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mengenbasiertes Abfallgebührensystem zur Verbesserung der Abfalltrennungseffizienz
Südkorea markierte 2025 das 30-jährige Jubiläum der landesweiten Einführung des mengenbasierten Abfallgebührensystems. Das Umweltministerium erklärte, dass das System 160 Millionen Tonnen Haushaltsabfall beseitigt und wirtschaftliche Vorteile in Höhe von 45 Billionen KRW (31,7 Milliarden USD) durch Abfallreduzierung und Recycling erzielt habe. Das Deponieverbots im Großraum Hauptstadt trat 2026 in Kraft und legte größeren Wert auf die Quellentrennung. Der Markt für Siedlungsabfallwirtschaft in Südkorea hat daher einen stärkeren Bedarf an Sortierkapazitäten, Rückwärtslogistik und organischer Abfallverarbeitung. Höhere private Behandlungskosten können Kommunen und Betreiber dazu veranlassen, die Qualität des gesammelten Materials zu verbessern. Das System unterstützt auch Investitionen in Biogasanlagen und Sortieranlagen, die getrennte organische und trockene Recyclingabfälle verarbeiten können.
Ausbau der intelligenten Abfallsammlung mit IoT- und KI-Technologien
Digitale Sammelsysteme entwickeln sich von Pilotprojekten zu einem breiteren operativen Einsatz im Markt für Siedlungsabfallwirtschaft in Südkorea. Im Jahr 2026 erweiterte Seoul den Einsatz von rund 6.000 RFID-ausgestatteten Lebensmittelabfallbehältern in Wohnkomplexen und Gewerbegebieten, was eine nutzungsabhängige Abrechnung, automatisches Wiegen und Echtzeit-Sammelüberwachung ermöglicht. Hyundai Motor Company startete im April 2026 einen sechsmonatigen Pilotversuch in Seongbuk-gu mit zwei intelligenten Sammelfahrzeugen der ST1-Plattform, die mit digitalen Flottenmanagementfunktionen ausgestattet sind, um die kommunale Abfallsammlung zu optimieren. Gleichzeitig entwickeln RECO und Ecube Labs einen Edge-AIoT-Sensor, der RADAR-Technologie mit Vision-KI-Kameras integriert, für den Einsatz an mehr als 300 Fabrik-Abfallverladebuchten, der eine automatisierte Abfallidentifikation und Füllstandsüberwachung ermöglicht. Kommunen und private Abfallbetreiber setzen zunehmend auch IoT-fähige intelligente Behälter, cloudbasierte Routenoptimierungssoftware, GPS-fähiges Flottenmanagement und digitale Abfallverfolgungsplattformen ein, um die betriebliche Effizienz und die Einhaltung gesetzlicher Vorschriften zu verbessern.
Starkes Wachstum beim Recycling von Lebensmittelabfällen und der Bioenergieproduktion
Das Recycling von Lebensmittelabfällen bietet eine stabile und wachsende Rohstoffbasis für den Markt für Siedlungsabfallwirtschaft in Südkorea. Südkorea recycelt jährlich rund 97–98 % seiner täglich anfallenden Lebensmittelabfälle über ein landesweites Netzwerk von rund 300 Biogas-, Tierfutter- und Kompostierungsanlagen und ist damit eines der leistungsfähigsten Lebensmittelabfall-Recyclingsysteme der Welt. Das Bioenergiezentrum Daejeon allein verarbeitet mehr als 400 Tonnen Lebensmittelabfall pro Tag und erzeugt ausreichend Strom für rund 20.000 Haushalte, was die kommerzielle Rentabilität von Abfallverwertungsprojekten demonstriert. Staatlich betriebene Behandlungsanlagen müssen eine Biogasifizierungsrate von mindestens 50 % erreichen, während designierte private Abfallerzeuger ab 2026 eine Biogasifizierungsanforderung von 10 % erfüllen müssen, wobei das Ziel bis 2045 schrittweise auf 80 % ansteigt. Darüber hinaus erweitert die Einstufung von gebrauchtem Speiseöl, Kaffeesatz und Reiskleie als Kreislaufressourcen im Jahr 2025 die Bandbreite der organischen Rohstoffe, die für Recycling und Bioenergieproduktion verfügbar sind. Diese politischen Maßnahmen fördern Investitionen in anaerobe Vergärung, Kompostierung und Ressourcenrückgewinnungsinfrastruktur und unterstützen gleichzeitig die Produktion von erneuerbarem Biogas, organischen Düngemitteln und anderen Mehrwertprodukten.
Staatliche Investitionen in Ressourcenkreislauf und Null-Abfall-Städte
Öffentliche Programme erweitern die Projektpipeline für den Markt für Siedlungsabfallwirtschaft in Südkorea. Die Provinz Gyeonggi stellt ab 2026 über 5 Jahre 1,5 Billionen KRW (1,1 Milliarden USD) bereit. Das Programm zielt auf eine Reduzierung des täglichen Haushaltsabfalls um 30 Gramm pro Person, 750 Haushaltsabfall-Hubs bis 2030 und eine öffentliche Verbrennungskapazität von 6.359 Tonnen pro Tag ab. Die im Februar 2026 eingeführte Ressourcenkreislauf-Roadmap führte Sonderwirtschaftszonen für die Kreislaufwirtschaft zur Wiederverwendung von Produktionsnebenerzeugnissen ein. Das K-Kreislaufwirtschaft-Wiedergeburt-Projekt im Wert von 254 Milliarden KRW (178,6 Millionen USD) bestand im März 2026 die Vorprüfung der Durchführbarkeit und soll 2027 starten. Die Maßnahmen unterstützen die Beschaffungsnachfrage nach Materialrückgewinnung, Sortierung, Biogas und Behandlungsdienstleistungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Flächenverfügbarkeit für neue Abfallbehandlungs- und Entsorgungsanlagen | -0.8% | National, am stärksten in Seoul, Incheon und dem Hauptstadtgebiet | Langfristig (≥ 4 Jahre) |
| Hohe Verarbeitungskosten für Verbundkunststoff- und Mehrschichtverpackungsabfälle | -0.6% | National, konzentriert in Logistikzentren und Industriezonen | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von Exportmärkten für bestimmte Recyclingmaterialien | -0.5% | Nationales Engagement gegenüber chinesischer und südostasiatischer Nachfrage | Kurzfristig (≤ 2 Jahre) |
| Alternde Verbrennungsinfrastruktur erfordert große Kapitalinvestitionen | -0.4% | National, insbesondere in Metropolen und Provinzstädten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Flächenverfügbarkeit für neue Abfallbehandlungs- und Entsorgungsanlagen
Begrenzte Standorte für neue Anlagen schränken den Markt für Siedlungsabfallwirtschaft in Südkorea ein. Die Deponie Sudokwon nahm 2026 keine nicht verbrannten Abfälle mehr an, nachdem sie seit 1992 das Hauptstadtgebiet Seoul bedient hatte. Kommunen müssen eine Behandlungslücke überbrücken, während sich Projekte noch in der Planungs-, Genehmigungs- und Standortauswahlphase befinden. Private Behandlungsvereinbarungen können die Kosten für Kommunen und Industrienutzer erhöhen, die zusätzliche Kapazitäten benötigen. Der 5. Abfallwirtschaftsmasterplan strebt an, die direkte Deponieentsorgung für die meisten Abfallkategorien bis 2027 zu beenden. Ohne geeignete Standorte kann es länger dauern, bis neue Kapazitäten in Betrieb gehen, auch wenn die Nachfrage nach Behandlung wächst. Diese Einschränkung verleiht bestehenden genehmigten Anlagen eine stärkere Rolle in lokalen Behandlungsnetzwerken.
Hohe Verarbeitungskosten für Verbundkunststoff- und Mehrschichtverpackungsabfälle
Verbundkunststoffverpackungen bleiben eine Kostenherausforderung für den Markt für Siedlungsabfallwirtschaft in Südkorea. Lebensmittel-, Unterhaltungselektronik- und Pharmaprodukte verwenden häufig mehrschichtige Flexverpackungen. Die Korea Environmental Corporation wendet eine recyclingfähigkeitsbasierte EPR-Beitragsmodulation an, mit einem Aufschlag von bis zu 30 % für schwer recycelbare Materialien. Chemisches und lösungsmittelbasiertes Recycling ist erforderlich, um viele Verbundmaterialien auf Kreislauf-Rohstoffqualität zurückzuführen. Diese Prozesse sind noch nicht im kommerziellen Maßstab im ganzen Land eingesetzt. Ein erheblicher Teil dieser Materialien gelangt daher weiterhin in die Energierückgewinnung statt in das Materialrecycling. Dies erhöht die Kosten für eine echte Materialrückgewinnung und erzeugt Druck, Verpackungen neu zu gestalten und Sortiersysteme zu verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Energierückgewinnung gewinnt auf einer recyclinggeführten Basis an Boden
Recycling und Materialrückgewinnung hielten 2025 einen Anteil von 38 % am Markt für Siedlungsabfallwirtschaft in Südkorea nach Dienstleistungsart. Das Segment profitiert von obligatorischen EPR-Verpflichtungen für wichtige Verpackungsmaterialien und einer breiten Basis der Lebensmittelabfallverarbeitung. Die Marktgröße der Siedlungsabfallwirtschaft in Südkorea für recyclingbezogene Dienstleistungen wird durch jahrzehntelange öffentliche Investitionen und EPR-finanzierte private Beteiligung gestützt. Diese installierte Basis bietet wiederkehrende Arbeit in den Bereichen Sammlung, Sortierung, Kompostierung, Futtermittelumwandlung und Materialrückgewinnung.
Die Abfallverwertung wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 8,3 % wachsen, da Deponieeinschränkungen Investitionen in Verbrennung und Biogaserzeugung umlenken. Incheon plant den Wiederaufbau des Songdo Ressourcenkreislaufzentrums für 264,8 Milliarden KRW (186,2 Millionen USD) bis 2030. Die Provinz Gyeonggi plant außerdem eine öffentliche Verbrennungskapazität von 6.359 Tonnen pro Tag. Bei den übrigen Dienstleistungsarten verbessert die digitale Routenplanung die Effizienz bei Sammlung und Logistik, während Behandlung und Entsorgung mit steigenden Kosten konfrontiert sind, da private Kapazitäten die öffentliche Lücke füllen. Die Kategorie Sonstiges umfasst spezialisierte Gefahrstoffdienstleistungen und Laborabfälle. Die Biogasifizierung wird zu einem größeren Teil der Behandlungsaktivitäten, da organische Abfallerzeuger die Verpflichtungen von 2026 erfüllen.


Nach Abfallart: Halbleiter- und Batteriesektoren treiben gefährliche Abfallströme an
Industrieabfall hielt 2025 einen Anteil von 42 % am Umsatz nach Abfallart. Halbleiter-, Batterie- und petrochemische Betriebe erzeugen Ätzmittel, Prozessschlämme, fluoridhaltige Abwässer und verbrauchte Kathodenmaterialien. Diese Ströme erfordern eine lizenzierte Fachbehandlung statt einer allgemeinen industriellen Verarbeitung. Das Ministerium für Handel, Industrie und Energie wählte im August 2025 16 unternehmensübergreifende Ressourcenkreislaufprojekte aus. Die Projekte umfassten die Rückgewinnung von Gold und Silber aus Halbleiter- und elektronischen Industrieabfällen und erhielten 4,2 Milliarden KRW (3,1 Millionen USD) für den Anlagenbau und die Kommerzialisierung.
Gefahrstoffe werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 8,8 % wachsen, der höchsten Rate unter den Abfallarten. Elektrofahrzeugbatterien am Ende ihrer Lebensdauer werden ab 2027 Leistungsbewertungen erfordern, um festzustellen, ob sie wiederaufbereitet, für die Energiespeicherung wiederverwendet oder zur Materialrückgewinnung geschickt werden. Siedlungsabfall bleibt eine große Kategorie, obwohl die Haushaltsabfallerzeugung unter den Quelltrennungsregeln sinkt. Bau- und Abbruchabfälle hängen von der Stadterneuerung und der Sortierung vor Ort ab. Landwirtschaftliche und medizinische Abfälle bleiben kleinere regulierte Kategorien, die hauptsächlich auf Biogasumwandlung und Hochtemperaturverbrennung angewiesen sind. Die Einstufung unbeschädigter Elektrofahrzeugbatterien als recycelbare Ressourcen im Jahr 2024 unterstützt das kommerzielle Recycling.
Nach Quelle: Industrielle Dominanz durch Expansion der Fertigungscluster verstärkt
Die industrielle Quellkategorie hielt 2025 einen Umsatzanteil von 44 % und wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 6,8 % wachsen. Sie konzentriert sich auf den Halbleitergürtel Seoul-Gyeonggi, den Batterie- und Displaykorridor Chungcheong, die petrochemische Zone Ulsan und den Fortgeschrittene-Teile-Hub Busan-Gyeongnam. NewBotec wurde 2025 ausgewählt, um verbrauchte Chemiebehälter an SK Hynix-Standorten in Icheon und Cheongju sowie am geplanten Yongin-Cluster zu sammeln und zu recyceln. Diese Verträge legen Behandlungsstandards im Voraus fest und schaffen Nachfrage nach spezialisierten Dienstleistungen.
Wohnquellen bleiben wichtig, da das Leben in Wohnkomplexen konzentrierte Haushaltsabfallströme erzeugt. RFID-Behälter und digitale Belohnungsprogramme können die Haushaltssortierung in städtischen Komplexen verbessern. Gewerbliche Quellen expandieren in den Bereichen Gastronomie, Einzelhandel, Logistik und E-Commerce. Fulfillment-Center im Korridor Seoul-Gyeonggi produzieren Karton, Polstermaterial und Mehrschichtfolie, die schwer zu sortieren sein können. Institutionelle Quellen umfassen Krankenhäuser, Schulen und Regierungseinrichtungen mit definierten Handhabungsanforderungen. Programme für wiederverwendbare Behälter in öffentlichen Einrichtungen zeigen ein Bestreben, Abfall an der Quelle zu reduzieren.
Geografische Analyse
Das Hauptstadtgebiet Seoul nahm 2025 eine zentrale Position im Markt für Siedlungsabfallwirtschaft in Südkorea ein. Seoul erzeugte täglich mehr als 2.400 Tonnen Lebensmittelabfall, während die Provinz Gyeonggi 5.497 Tonnen Siedlungsabfall pro Tag erzeugte. Das im Jahr 2026 geltende Deponieverbots hat den Bedarf an Verbrennung, Biogasifizierung und Haushaltsabfall-Hubs erhöht. Die Provinz Gyeonggi finanziert diese Ergänzungen durch ihr Fünfjahresprogramm. Diese Konzentration von Abfallmengen und öffentlichen Ausgaben macht die Hauptstadtregion zum wichtigsten Standort für Behandlungs- und Technologieeinsatz.
Busan entwickelt sich zu einem sekundären Standort für KI-gestützte Ressourcenrückgewinnung. Die Stadt und der Busan Techno Park implementieren eine KI-basierte Recycling-Designplattform mit einer Finanzierung von 1,5 Milliarden KRW (1,1 Millionen USD) über zwei Jahre. Ulsan investierte 160,6 Milliarden KRW (113 Millionen USD) in den Wiederaufbau der Verbrennungseinheiten 1 und 2 des Seongam-Verbrennungsofens, mit einem geplanten Start im Jahr 2026. Daegu erweiterte die Ressourcenrückgewinnungsanlage Seongseo Einheit 1 im Jahr 2024 von 160 auf 360 Tonnen pro Tag. Diese Projekte zeigen einen breiteren regionalen Bedarf, alternde Anlagen zu ersetzen und die Behandlungskapazitäten zu modernisieren.
Südkorea kombiniert eine hohe Recyclingbeteiligung mit ausgereiften Quelltrennungsregeln. Das mengenbasierte Abfallgebührensystem und die EPR-Rahmenbedingungen wurden als relevante politische Modelle für andere urbanisierende Volkswirtschaften dokumentiert. Diese politische Erfahrung stärkt die internationale Stellung koreanischer Umwelttechnologieanbieter. Sie kann auch Möglichkeiten für technische Auslandsdienstleistungen für inländische Betreiber unterstützen. Der inländische Markt für Siedlungsabfallwirtschaft in Südkorea bleibt auf lokale Infrastrukturbedürfnisse ausgerichtet. Internationale Aktivitäten sind für die langfristige Positionierung etablierter Betreiber relevanter.
Wettbewerbslandschaft
Der Markt für Siedlungsabfallwirtschaft in Südkorea weist eine mittlere Marktkonzentration auf. Ein Konsortium aus IMM Private Equity und IMM Investment erwarb ECORBIT im Dezember 2024 für 2,1 Billionen KRW (1,48 Milliarden USD). ECORBIT betreibt Deponie-, Abfallverwertungs-, Wasseraufbereitungs- und Recyclinggeschäfte. SK Ecoplant trat 2025 in exklusive Verhandlungen ein, um Renewus und Renewon für 1,2 Milliarden USD an KKR zu verkaufen. Diese Transaktionen zeigen die Nachfrage nach Vermögenswerten mit Genehmigungen, Betriebskapazitäten und integrierter Serviceabdeckung.
Mittelständische Betreiber wie KC Green Holdings und IS Dongseo expandieren in den Bereichen Sammlung, Behandlung und Energierückgewinnung. Der Markt für Siedlungsabfallwirtschaft in Südkorea begünstigt Unternehmen, die integrierte kommunale und industrielle Verträge anbieten können. Compliance-Anforderungen gemäß dem Abfallwirtschaftsgesetz und EPR-Berichterstattung bevorzugen Betreiber mit Kapital und Fachteams. Die Sonderwirtschaftszonen für die Kreislaufwirtschaft von 2026 bieten Industrienutzern einen Weg, geeignete Nebenprodukte ohne standardmäßige Sammel- und Transferanforderungen wiederzuverwenden. Dies könnte die Nachfrage nach Drittbehandlung für ausgewählte Fertigungsströme reduzieren und gleichzeitig Möglichkeiten in der technischen Compliance und Materialrückgewinnung schaffen.
Technologie ist ein wichtiger Wettbewerbsfaktor bei KI-gestützter Sortierung, Batterierecycling und Halbleiterabfallverarbeitung. PKC und Adeka Korea bildeten 2025 ein Konsortium zur Entwicklung einer geschlossenen Hafniumrückgewinnung aus Halbleiterprozessabfällen. NewBotecs Vertrag mit SK Hynix veranschaulicht, wie langfristige Fachdienstleistungsvereinbarungen die Positionen von Betreibern stärken können.
Marktführer der Siedlungsabfallwirtschaft in Südkorea
ECORBIT Co., Ltd.
SK ecoplant Co., Ltd.
IS Dongseo Co., Ltd.
KC Green Holdings Co., Ltd.
Hansol Paper Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Die Provinz Gyeonggi kündigte die Unterstützung für die Einrichtung von 19 lokalen Kreislaufhubs als ressourcenkreislaufbasierte Einrichtungen auf Nachbarschaftsebene an, als Reaktion auf das 2026 in Kraft getretene direkte Deponieverbots der Provinz. Die Initiative zielt auf ein bewohnergesteuertes Ressourcenkreislauf-Ökosystem ab und ist in das Fünfjahres-Abfallwirtschaftsinvestitionsprogramm der Provinz integriert.
- April 2025: Die Provinz Gyeonggi startete das Projekt „30 Gramm pro Tag – Bewohnergesteuertes Haushaltsabfallreduzierungsprojekt”, unterstützt durch eine Investition von 1,5 Billionen KRW (1,1 Milliarden USD) aus kombinierten nationalen, provinziellen und kommunalen Mitteln über fünf Jahre. Das Programm zielt auf die Installation von 750 Haushaltsabfall-Hub-Einrichtungen bis 2030 und die Erweiterung der öffentlichen Verbrennungskapazität auf 6.359 Tonnen pro Tag ab.
- April 2025: Hyundai Motor Company startete einen sechsmonatigen Pilotversuch für umweltfreundliche intelligente Abfallsammelfahrzeuge in Seongbuk-gu, Seoul, und setzte zwei Fahrzeuge der ST1-Plattform mit Kipp- und Schubbodenssystemen ein.


Berichtsumfang des Marktes für Siedlungsabfallwirtschaft in Südkorea
Der Markt für Siedlungsabfallwirtschaft in Südkorea ist segmentiert nach Dienstleistungsart (Sammeldienstleistungen, Transport & Logistik, Recycling & Materialrückgewinnung, Behandlung & Entsorgung und weitere), nach Abfallart (Siedlungsabfall, Industrieabfall, Gefahrstoffe, Landwirtschaftsabfall und weitere) sowie nach Quelle (Privathaushalte, Gewerbe, Industrie und institutionelle Einrichtungen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Sammeldienstleistungen |
| Transport und Logistik |
| Recycling und Materialrückgewinnung |
| Behandlung und Entsorgung |
| Abfallverwertung |
| Sonstiges |
| Siedlungsabfall |
| Industrieabfall |
| Gefahrstoffe |
| Bau- und Abbruchabfälle |
| Landwirtschaftsabfall |
| Medizinischer Abfall |
| Sonstiges |
| Privathaushalte |
| Gewerbe |
| Industrie |
| Institutionelle Einrichtungen |
| Nach Dienstleistungsart | Sammeldienstleistungen |
| Transport und Logistik | |
| Recycling und Materialrückgewinnung | |
| Behandlung und Entsorgung | |
| Abfallverwertung | |
| Sonstiges | |
| Nach Abfallart | Siedlungsabfall |
| Industrieabfall | |
| Gefahrstoffe | |
| Bau- und Abbruchabfälle | |
| Landwirtschaftsabfall | |
| Medizinischer Abfall | |
| Sonstiges | |
| Nach Quelle | Privathaushalte |
| Gewerbe | |
| Industrie | |
| Institutionelle Einrichtungen |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Siedlungsabfallwirtschaft in Südkorea?
Der Markt für Siedlungsabfallwirtschaft in Südkorea wird voraussichtlich von 24,1 Milliarden USD im Jahr 2026 auf 31,7 Milliarden USD bis 2031 steigen, mit einem CAGR von 5,6 %.
Welche Dienstleistung wächst in der Abfallwirtschaft Südkoreas am schnellsten?
Die Abfallverwertung ist die am schnellsten wachsende Dienstleistungsart mit einem CAGR von 8,30 % im Zeitraum 2026–2031, unterstützt durch Deponieeinschränkungen und Investitionen in Verbrennungs- und Biogasanlagen.
Warum ist Industrieabfall in Südkorea wichtig?
Industrieabfall führt nach Abfallart mit einem Marktanteil von 44 % im Jahr 2025, da Halbleiter-, Batterie- und petrochemische Betriebe eine Fachbehandlung für regulierte Prozessabfälle benötigen.
Wie wirkt sich das Deponieverbots auf Abfallbetreiber aus?
Das Deponieverbots für die Hauptstadtregion im Jahr 2026 erhöht die Nachfrage nach Verbrennung, Sortierung, Biogasifizierung und genehmigten Behandlungskapazitäten.
Welche Technologien werden bei der Abfallsammlung eingesetzt?
RFID-Lebensmittelabfallbehälter, intelligente Sammelfahrzeuge und KI-gestützte Sensoren werden eingesetzt, um Sammelrouten und Sortierqualität zu verbessern.
Welche Region weist das höchste Aktivitätsniveau auf?
Das Hauptstadtgebiet Seoul weist die höchste Konzentration an Abfallmengen, öffentlichen Investitionen und neuen Behandlungsinfrastrukturaktivitäten auf.
Seite zuletzt aktualisiert am:



