
Tamaño y Participación del Mercado de Gestión de Residuos Sólidos de Corea del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 23.08 Mil millones de dólares |
| Tamaño del Mercado (2026) | 24.06 Mil millones de dólares |
| Tamaño del Mercado (2031) | 31.65 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.64 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Residuos Sólidos de Corea del Sur por Mordor Intelligence
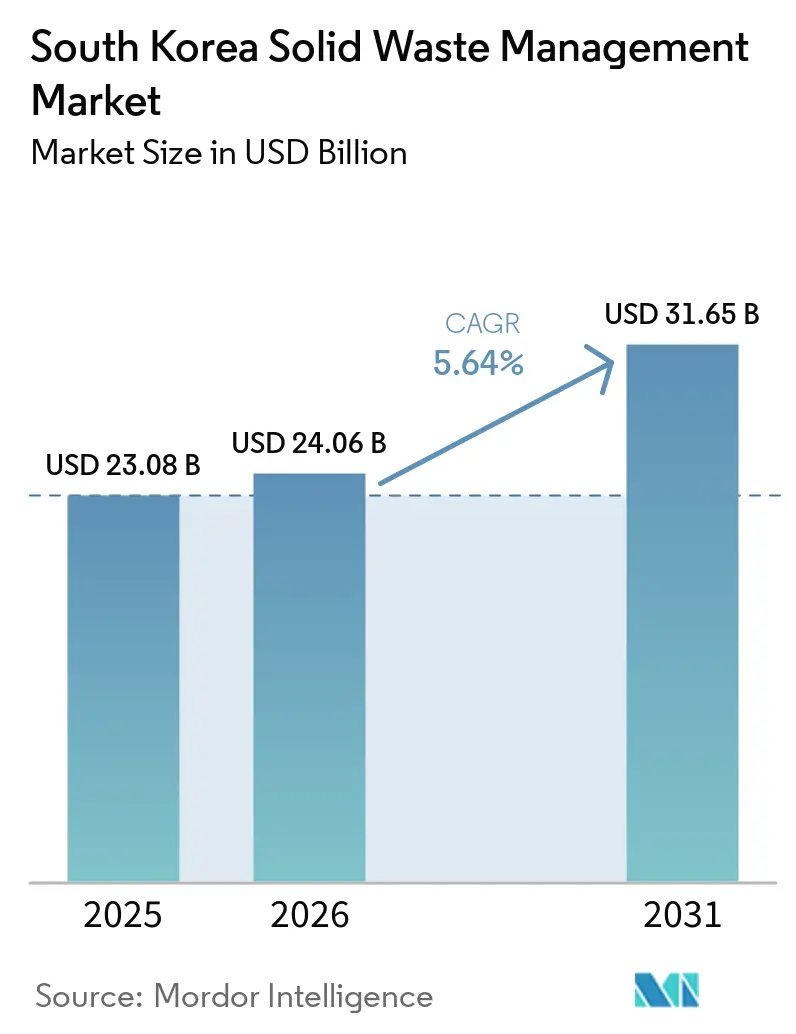
Se proyecta que el tamaño del Mercado de Gestión de Residuos Sólidos de Corea del Sur sea de 23,08 mil millones de USD en 2025, 24,06 mil millones de USD en 2026, y alcance los 31,65 mil millones de USD en 2031, creciendo a una CAGR del 5,64% de 2026 a 2031.
El sistema de Tarifa de Residuos por Volumen (VBWF, por sus siglas en inglés) continúa apoyando el mercado de gestión de residuos sólidos de Corea del Sur al incentivar a hogares y empresas a reducir la generación de residuos y mejorar la segregación en origen. Este marco se refuerza mediante los requisitos de responsabilidad extendida del productor (EPR), que imponen obligaciones de recolección y reciclaje a los fabricantes e importadores de productos y envases designados, así como mediante la prohibición directa de depositar en vertedero los residuos municipales combustibles. El 5.º Plan Maestro de Gestión de Residuos exige una tasa de reciclaje del 70% para los residuos sólidos municipales y la eliminación de la disposición directa en vertedero para la mayoría de las categorías de residuos antes de 2027, lo que impulsa una inversión sostenida en instalaciones de reciclaje, plantas de valorización energética de residuos e infraestructura avanzada de recuperación de materiales. Las iniciativas de economía circular del gobierno también promueven una mayor recuperación de recursos a partir de plásticos, residuos alimentarios, escombros de construcción y residuos electrónicos mediante objetivos de reciclaje más estrictos y sistemas digitales de seguimiento de residuos. Estas regulaciones sostienen la demanda de infraestructura de recolección, clasificación, tratamiento, reciclaje y recuperación energética, incluso a medida que evolucionan los patrones generales de generación de residuos. Además, la rápida expansión de las industrias de semiconductores, baterías para vehículos eléctricos y fabricación avanzada está incrementando el volumen de residuos industriales peligrosos y de alto valor que requieren recolección, tratamiento, reciclaje y disposición final autorizados.
Conclusiones Clave del Informe
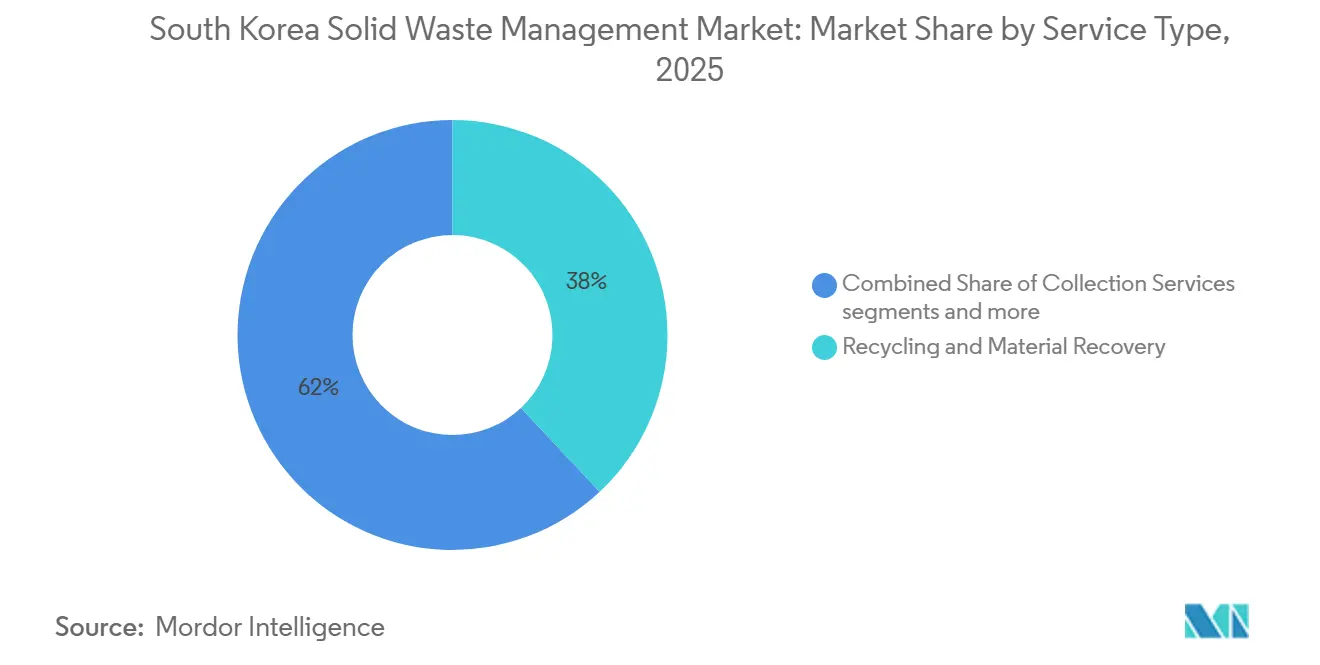
- Por tipo de servicio, el reciclaje y la recuperación de materiales representaron el 38% de la participación del mercado de gestión de residuos sólidos de Corea del Sur en 2025, mientras que se prevé que la valorización energética de residuos crezca a una CAGR del 8,3% entre 2026 y 2031.
- Por tipo de residuo, los residuos industriales representaron el 42% del tamaño del mercado de gestión de residuos sólidos de Corea del Sur en 2025, mientras que se prevé que los residuos peligrosos se expandan a una CAGR del 8,8% entre 2026 y 2031.
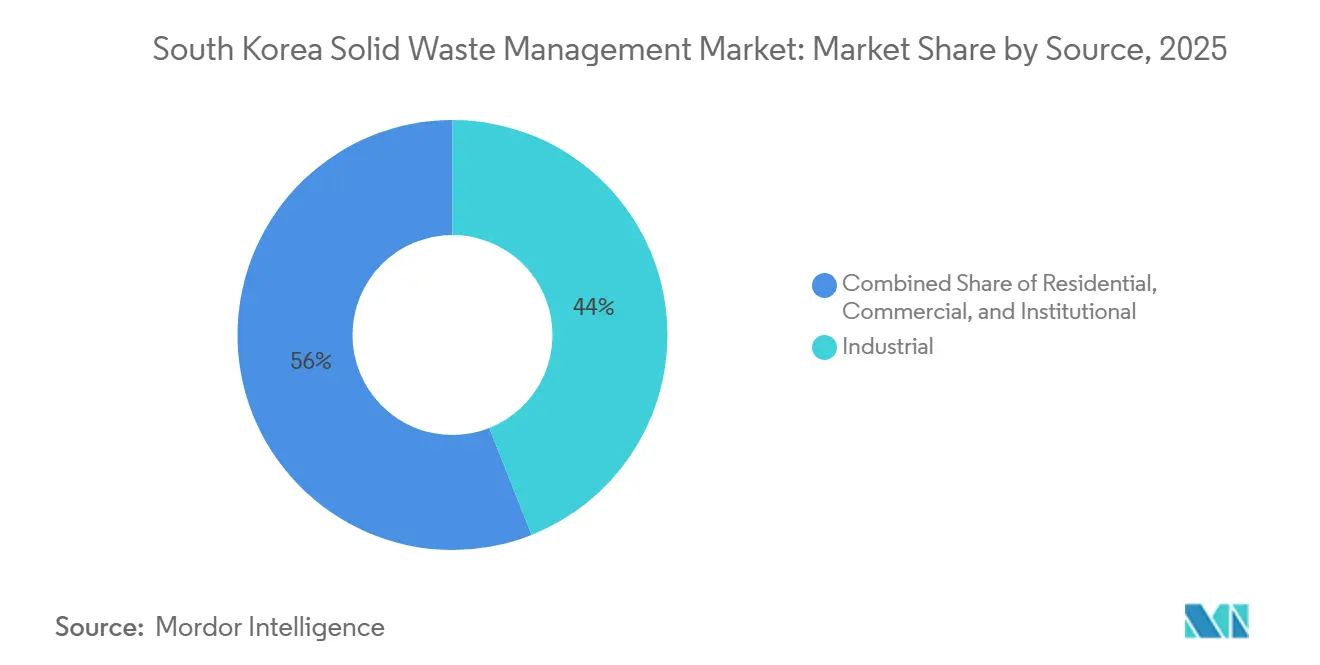
- Por fuente, el sector industrial representó el 44% de la participación del mercado en 2025 y se prevé que crezca a una CAGR del 6,8% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Gestión de Residuos Sólidos de Corea del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sistema de Tarifa de Residuos por Volumen (VBWF) que Mejora la Eficiencia de la Segregación de Residuos | +1.2% | Nacional, con alta conformidad en Seúl y Gyeonggi | Corto plazo (≤ 2 años) |
| Expansión de la Recolección Inteligente de Residuos Mediante Tecnologías de IoT e IA | +1.1% | Nacional, con despliegue temprano en Seúl, Gyeonggi y Busan | Mediano plazo (2-4 años) |
| Rápido Crecimiento en el Reciclaje de Residuos Alimentarios y la Producción de Bioenergía | +0.9% | Nacional, con instalaciones en Seúl, Daejeon e Incheon | Corto plazo (≤ 2 años) |
| Inversión Gubernamental en Circulación de Recursos y Ciudades de Residuo Cero | +0.8% | Nacional, con actividad a corto plazo en Gyeonggi y el Área Metropolitana de Seúl | Mediano plazo (2-4 años) |
| Aumento de los Residuos de Embalaje del Comercio Electrónico que Impulsa la Infraestructura de Reciclaje Avanzado | +0.6% | Nacional, especialmente en corredores logísticos y el Área Metropolitana de Seúl | Mediano plazo (2-4 años) |
| Incremento de los Residuos de Fabricación de Semiconductores y Baterías que Requieren Tratamiento Especializado | +0.5% | Gyeonggi y Chungcheong | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sistema de Tarifa de Residuos por Volumen que Mejora la Eficiencia de la Segregación de Residuos
Corea del Sur conmemoró en 2025 los 30 años de implementación nacional del sistema de Tarifa de Residuos por Volumen. El Ministerio de Medio Ambiente declaró que el sistema había eliminado 160 millones de toneladas de residuos domésticos y generado 45 billones de KRW (31.700 millones de USD) en beneficios económicos derivados de la reducción y el reciclaje de residuos. La prohibición de vertedero en la gran región de la capital entró en vigor en 2026 y otorgó mayor importancia a la separación en origen. El mercado de gestión de residuos sólidos de Corea del Sur tiene, por tanto, una mayor necesidad de capacidad de clasificación, logística inversa y procesamiento de residuos orgánicos. Los mayores costos de tratamiento privado pueden incentivar a los municipios y operadores a mejorar la calidad del material que recolectan. El sistema también apoya la inversión en instalaciones de biogás y equipos de clasificación capaces de procesar residuos orgánicos separados y residuos reciclables secos.
Expansión de la Recolección Inteligente de Residuos Mediante Tecnologías de IoT e IA
Los sistemas de recolección digital están pasando de proyectos piloto a un despliegue operativo más amplio en el mercado de gestión de residuos sólidos de Corea del Sur. En 2026, Seúl amplió el uso de aproximadamente 6.000 contenedores de residuos alimentarios equipados con RFID en complejos de apartamentos y distritos comerciales, lo que permite el cobro por cantidad generada, el pesaje automatizado y el monitoreo de recolección en tiempo real. Hyundai Motor Company lanzó un piloto de seis meses en Seongbuk-gu en abril de 2026 utilizando dos vehículos de recolección inteligente de plataforma ST1 equipados con capacidades de gestión digital de flotas para optimizar la recolección de residuos municipales. Al mismo tiempo, RECO y Ecube Labs están desarrollando un sensor AIoT de borde que integra tecnología RADAR con cámaras de visión con IA para su despliegue en más de 300 muelles de carga de residuos de fábricas, lo que permite la identificación automatizada de residuos y el monitoreo del nivel de llenado. Los municipios y los operadores privados de residuos también están adoptando cada vez más contenedores inteligentes habilitados con IoT, software de optimización de rutas basado en la nube, gestión de flotas con GPS y plataformas digitales de seguimiento de residuos para mejorar la eficiencia operativa y el cumplimiento normativo.
Rápido Crecimiento en el Reciclaje de Residuos Alimentarios y la Producción de Bioenergía
El reciclaje de residuos alimentarios proporciona una base de materia prima estable y en expansión para el mercado de gestión de residuos sólidos de Corea del Sur. Corea del Sur recicla aproximadamente el 97%–98% de sus residuos alimentarios diarios anualmente a través de una red nacional de alrededor de 300 instalaciones de biogás, alimento animal y compostaje, lo que la convierte en uno de los sistemas de reciclaje de residuos alimentarios de mayor rendimiento del mundo. El Centro de Bioenergía de Daejeon por sí solo procesa más de 400 toneladas de residuos alimentarios por día y genera suficiente electricidad para abastecer a aproximadamente 20.000 hogares, lo que demuestra la viabilidad comercial de los proyectos de valorización energética de residuos. Las instalaciones de tratamiento operadas por el gobierno deben alcanzar al menos una tasa de biogasificación del 50%, mientras que los generadores privados de residuos designados deben cumplir un requisito de biogasificación del 10% a partir de 2026, con el objetivo de aumentar gradualmente hasta el 80% para 2045. Además, la designación en 2025 del aceite de cocina usado, los posos de café y el salvado de arroz como recursos circulares amplía la gama de materias primas orgánicas disponibles para el reciclaje y la producción de bioenergía. Estas medidas de política fomentan la inversión en digestión anaerobia, compostaje e infraestructura de recuperación de recursos, al tiempo que apoyan la producción de biogás renovable, fertilizantes orgánicos y otros productos de valor añadido.
Inversión Gubernamental en Circulación de Recursos y Ciudades de Residuo Cero
Los programas públicos están ampliando la cartera de proyectos para el mercado de gestión de residuos sólidos de Corea del Sur. La Provincia de Gyeonggi está destinando 1,5 billones de KRW (1.100 millones de USD) a lo largo de 5 años a partir de 2026. El programa tiene como objetivo una reducción de 30 gramos per cápita en los residuos domésticos diarios, 750 centros de residuos domésticos para 2030 y una capacidad de incineración pública de 6.359 toneladas por día. La Hoja de Ruta de Circulación de Recursos de febrero de 2026 introdujo Zonas Especiales de Regulación de Economía Circular para la reutilización de subproductos de fabricación. El Proyecto K-Circular Economy Re-born, por valor de 254.000 millones de KRW (178,6 millones de USD), superó la revisión de prefactibilidad en marzo de 2026 y está previsto que comience en 2027. Las medidas apoyan la demanda de adquisición de servicios de recuperación de materiales, clasificación, biogás y tratamiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad Limitada de Terrenos para Nuevas Instalaciones de Tratamiento y Disposición Final de Residuos | -0.8% | Nacional, más aguda en Seúl, Incheon y el Área de la Capital | Largo plazo (≥ 4 años) |
| Altos Costos de Procesamiento de Residuos de Plástico Compuesto y Envases Multicapa | -0.6% | Nacional, concentrado en centros logísticos y zonas de fabricación | Mediano plazo (2-4 años) |
| Dependencia de los Mercados de Exportación para Ciertos Materiales Reciclables | -0.5% | Exposición nacional a la demanda de China y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Infraestructura de Incineración Envejecida que Requiere Grandes Actualizaciones de Capital | -0.4% | Nacional, especialmente en ciudades metropolitanas y provinciales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad Limitada de Terrenos para Nuevas Instalaciones de Tratamiento y Disposición Final de Residuos
La escasez de sitios para nuevas instalaciones limita el mercado de gestión de residuos sólidos de Corea del Sur. El Vertedero de Sudokwon dejó de aceptar residuos no incinerados en 2026, tras haber prestado servicio al Área Metropolitana de Seúl desde 1992. Los municipios deben gestionar una brecha de tratamiento mientras los proyectos permanecen en las etapas de diseño, obtención de permisos y selección de sitios. Los acuerdos de tratamiento privado pueden elevar los costos para los municipios y los usuarios industriales que necesitan capacidad adicional. El 5.º Plan Maestro de Gestión de Residuos busca poner fin a la disposición directa en vertedero para la mayoría de las categorías de residuos antes de 2027. Sin sitios adecuados, la nueva capacidad puede tardar más en entrar en operación incluso cuando la demanda de tratamiento crece. Esta restricción otorga a las instalaciones autorizadas existentes un papel más importante en las redes de tratamiento locales.
Altos Costos de Procesamiento de Residuos de Plástico Compuesto y Envases Multicapa
Los envases de plástico compuesto siguen siendo un desafío de costos para el mercado de gestión de residuos sólidos de Corea del Sur. Los productos alimentarios, de electrónica de consumo y farmacéuticos utilizan habitualmente envases flexibles multicapa. La Corporación Ambiental de Corea aplica una modulación de la contribución EPR basada en la reciclabilidad, con un recargo de hasta el 30% para los materiales difíciles de reciclar. El reciclaje químico y por disolventes es necesario para devolver muchos materiales compuestos a la calidad de materia prima circular. Estos procesos aún no están desplegados a escala comercial en todo el país. Por tanto, una parte significativa de estos materiales continúa destinándose a la recuperación energética en lugar del reciclaje de materiales. Esto eleva el costo de la recuperación genuina de materiales y genera presión para rediseñar los envases y mejorar los sistemas de clasificación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Recuperación Energética Gana Terreno sobre una Base Liderada por el Reciclaje
El reciclaje y la recuperación de materiales representaron el 38% de la participación del mercado de gestión de residuos sólidos de Corea del Sur por tipo de servicio en 2025. El segmento se beneficia de las obligaciones obligatorias de EPR para los principales materiales de embalaje y de una amplia base de procesamiento de residuos alimentarios. El tamaño del mercado de gestión de residuos sólidos de Corea del Sur para los servicios relacionados con el reciclaje está respaldado por décadas de inversión pública y participación privada financiada por EPR. Esta base instalada proporciona trabajo recurrente en recolección, clasificación, compostaje, conversión en alimento animal y recuperación de materiales.
Se prevé que la valorización energética de residuos crezca a una CAGR del 8,3% de 2026 a 2031, a medida que las restricciones a los vertederos redirigen la inversión hacia la incineración y la generación de biogás. Incheon planea reconstruir el Centro de Circulación de Recursos de Songdo por 264.800 millones de KRW (186,2 millones de USD) para 2030. La Provincia de Gyeonggi también planea tener una capacidad de incineración pública de 6.359 toneladas por día. En los demás tipos de servicio, la planificación digital de rutas está mejorando la eficiencia en la recolección y la logística, mientras que el tratamiento y la disposición final enfrentan costos crecientes a medida que la capacidad privada cubre la brecha pública. La categoría de otros incluye servicios especializados para residuos peligrosos y residuos de laboratorio. La biogasificación se está convirtiendo en una parte más importante de la actividad de tratamiento a medida que los generadores de residuos orgánicos cumplen con las obligaciones de 2026.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Residuo: Los Sectores de Semiconductores y Baterías Impulsan las Corrientes de Residuos Peligrosos
Los residuos industriales representaron el 42% de los ingresos por tipo de residuo en 2025. Las operaciones de semiconductores, baterías y petroquímica generan productos químicos de grabado, lodos de proceso, aguas residuales con contenido de fluoruro y materiales de cátodo agotados. Estas corrientes requieren tratamiento especializado autorizado en lugar de procesamiento industrial general. El Ministerio de Comercio, Industria y Energía seleccionó 16 proyectos de circulación de recursos entre empresas en agosto de 2025. Los proyectos incluyeron la recuperación de oro y plata de residuos industriales de semiconductores y electrónica, y recibieron 4.200 millones de KRW (3,1 millones de USD) para la construcción de instalaciones y la comercialización.
Se prevé que los residuos peligrosos crezcan a una CAGR del 8,8% de 2026 a 2031, la tasa más alta entre los tipos de residuos. Las baterías de vehículos eléctricos al final de su vida útil requerirán evaluaciones de rendimiento a partir de 2027 para determinar si se remanufacturan, se reutilizan para almacenamiento de energía o se envían para recuperación de materiales. Los residuos sólidos municipales siguen siendo una categoría importante, aunque la generación de residuos domésticos está disminuyendo bajo las normas de separación en origen. Los residuos de construcción y demolición dependen de la reurbanización urbana y la clasificación in situ. Los residuos agrícolas y médicos siguen siendo categorías reguladas más pequeñas que dependen principalmente de la conversión en biogás y la incineración a alta temperatura. La clasificación en 2024 de las baterías de vehículos eléctricos no dañadas como recursos reciclables apoya el reciclaje comercial.
Por Fuente: El Dominio Industrial se Refuerza con la Expansión de los Clústeres de Fabricación
La categoría de fuente industrial representó el 44% de los ingresos en 2025 y se prevé que crezca a una CAGR del 6,8% de 2026 a 2031. Se concentra en el cinturón de semiconductores Seúl-Gyeonggi, el corredor de baterías y pantallas de Chungcheong, la zona petroquímica de Ulsan y el centro de componentes avanzados de Busan-Gyeongnam. NewBotec fue seleccionada en 2025 para recolectar y reciclar contenedores químicos usados en las instalaciones de SK Hynix en Icheon y Cheongju, así como en el clúster planificado de Yongin. Estos contratos establecen estándares de tratamiento con antelación y crean demanda de servicios especializados.
Las fuentes residenciales siguen siendo importantes porque la vida en apartamentos genera flujos concentrados de residuos domésticos. Los contenedores RFID y los programas de recompensa digital pueden mejorar la clasificación doméstica en complejos urbanos. Las fuentes comerciales se están expandiendo en los sectores de servicios de alimentación, comercio minorista, logística y comercio electrónico. Los centros de cumplimiento de pedidos en el corredor Seúl-Gyeonggi producen cartón, material de amortiguación y película multicapa que puede ser difícil de clasificar. Las fuentes institucionales incluyen hospitales, escuelas e instalaciones gubernamentales con requisitos de manejo definidos. Los programas de contenedores reutilizables en espacios públicos indican un esfuerzo por reducir los residuos en origen.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El Área Metropolitana de Seúl ocupó una posición central en el mercado de gestión de residuos sólidos de Corea del Sur en 2025. Seúl generó más de 2.400 toneladas de residuos alimentarios al día, mientras que la Provincia de Gyeonggi generó 5.497 toneladas de residuos sólidos municipales por día. La prohibición de vertedero vigente durante 2026 ha incrementado la necesidad de incineración, biogasificación y centros de residuos domésticos. La Provincia de Gyeonggi está financiando estas adiciones a través de su programa quinquenal. Esta concentración de volúmenes de residuos y gasto público convierte a la región de la capital en la principal ubicación para el despliegue de tratamiento y tecnología.
Busan se está desarrollando como una ubicación secundaria para la recuperación de recursos habilitada por IA. La ciudad y el Parque Tecnológico de Busan están implementando una plataforma de diseño de reciclaje basada en IA con 1.500 millones de KRW (1,1 millones de USD) en financiación durante dos años. Ulsan invirtió 160.600 millones de KRW (113 millones de USD) en la reconstrucción de las Unidades 1 y 2 del Incinerador de Seongam, con el inicio de operaciones previsto para 2026. Daegu amplió la Unidad 1 de la Instalación de Recuperación de Recursos de Seongseo de 160 a 360 toneladas por día en 2024. Estos proyectos muestran una necesidad regional más amplia de reemplazar instalaciones envejecidas y modernizar la capacidad de tratamiento.
Corea del Sur combina una alta participación en el reciclaje con normas maduras de separación en origen. Los marcos de Tarifa de Residuos por Volumen y EPR han sido documentados como modelos de política relevantes para otras economías en proceso de urbanización. Esta experiencia en políticas apoya el posicionamiento internacional de los proveedores coreanos de tecnología ambiental. También puede apoyar oportunidades de servicios técnicos en el extranjero para los operadores nacionales. El mercado doméstico de gestión de residuos sólidos de Corea del Sur sigue centrado en las necesidades de infraestructura local. La actividad internacional es más relevante para el posicionamiento a largo plazo de los operadores establecidos.
Panorama Competitivo
El mercado de gestión de residuos sólidos de Corea del Sur exhibe un nivel medio de concentración de mercado. Un consorcio de IMM Private Equity e IMM Investment adquirió ECORBIT en diciembre de 2024 por 2,1 billones de KRW (1.480 millones de USD). ECORBIT opera negocios de vertedero, valorización energética de residuos, tratamiento de agua y reciclaje. SK Ecoplant inició negociaciones exclusivas en 2025 para vender Renewus y Renewon a KKR por 1.200 millones de USD. Estas transacciones muestran la demanda de activos con permisos, capacidad operativa y cobertura de servicios integrados.
Los operadores de nivel medio, como KC Green Holdings e IS Dongseo, están expandiéndose en recolección, tratamiento y recuperación energética. El mercado de gestión de residuos sólidos de Corea del Sur beneficia a las empresas que pueden ofrecer contratos municipales e industriales integrados. Los requisitos de cumplimiento bajo la Ley de Gestión de Residuos y los informes de EPR favorecen a los operadores con capital y equipos especializados. Las Zonas Especiales de Regulación de Economía Circular de 2026 proporcionan una vía para que los usuarios industriales reutilicen subproductos elegibles sin los requisitos estándar de recolección y transferencia. Esto podría reducir la demanda de tratamiento por terceros para determinadas corrientes de fabricación, al tiempo que crea oportunidades en cumplimiento técnico y recuperación de materiales.
La tecnología es un factor competitivo importante en la clasificación asistida por IA, el reciclaje de baterías y el procesamiento de residuos de semiconductores. PKC y Adeka Korea formaron un consorcio en 2025 para desarrollar la recuperación de hafnio en circuito cerrado a partir de residuos de procesos de semiconductores. El contrato de NewBotec con SK Hynix ilustra cómo los acuerdos de servicios especializados a largo plazo pueden fortalecer las posiciones de los operadores.
Líderes de la Industria de Gestión de Residuos Sólidos de Corea del Sur
ECORBIT Co., Ltd.
SK ecoplant Co., Ltd.
IS Dongseo Co., Ltd.
KC Green Holdings Co., Ltd.
Hansol Paper Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: La Provincia de Gyeonggi anunció apoyo para el establecimiento de 19 Centros de Circulación Local como bases de circulación de recursos a nivel de vecindario, en respuesta a la prohibición de vertedero directo provincial que entró en vigor en 2026. La iniciativa tiene como objetivo un ecosistema de circulación de recursos impulsado por los residentes y está integrada en el programa de inversión en gestión de residuos quinquenal de la provincia.
- Abril de 2025: La Provincia de Gyeonggi lanzó el Proyecto de Reducción de Residuos Domésticos Impulsado por Residentes de 30 Gramos al Día, respaldado por una inversión de 1,5 billones de KRW (1.100 millones de USD) en fondos nacionales, provinciales y municipales combinados durante cinco años. El programa tiene como objetivo la instalación de 750 instalaciones de centros de residuos domésticos para 2030 y la expansión de la capacidad de incineración pública a 6.359 toneladas por día.
- Abril de 2025: Hyundai Motor Company lanzó un piloto de seis meses para vehículos de recolección de residuos inteligentes y ecológicos en Seongbuk-gu, Seúl, desplegando dos vehículos de plataforma ST1 con sistemas de volcado y suelo móvil.


Alcance del Informe del Mercado de Gestión de Residuos Sólidos de Corea del Sur
El Mercado de Gestión de Residuos Sólidos de Corea del Sur está segmentado por tipo de servicio (servicios de recolección, transporte y logística, reciclaje y recuperación de materiales, tratamiento y disposición final, y más), por tipo de residuo (residuos sólidos municipales, residuos industriales, residuos peligrosos, residuos agrícolas y más), y por fuente (residencial, comercial, industrial e institucional). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Servicios de Recolección |
| Transporte y Logística |
| Reciclaje y Recuperación de Materiales |
| Tratamiento y Disposición Final |
| Valorización Energética de Residuos |
| Otros |
| Residuos Sólidos Municipales |
| Residuos Industriales |
| Residuos Peligrosos |
| Residuos de Construcción y Demolición |
| Residuos Agrícolas |
| Residuos Médicos |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por Tipo de Servicio | Servicios de Recolección |
| Transporte y Logística | |
| Reciclaje y Recuperación de Materiales | |
| Tratamiento y Disposición Final | |
| Valorización Energética de Residuos | |
| Otros | |
| Por Tipo de Residuo | Residuos Sólidos Municipales |
| Residuos Industriales | |
| Residuos Peligrosos | |
| Residuos de Construcción y Demolición | |
| Residuos Agrícolas | |
| Residuos Médicos | |
| Otros | |
| Por Fuente | Residencial |
| Comercial | |
| Industrial | |
| Institucional |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para la gestión de residuos sólidos en Corea del Sur?
Se prevé que el mercado de gestión de residuos sólidos de Corea del Sur aumente de 24.100 millones de USD en 2026 a 31.700 millones de USD en 2031, a una CAGR del 5,6%.
¿Qué servicio está creciendo más rápido en el sector de residuos de Corea del Sur?
La valorización energética de residuos es el tipo de servicio de más rápido crecimiento, registrando una CAGR del 8,30% durante 2026-2031, respaldada por las restricciones a los vertederos y la inversión en instalaciones de incineración y biogás.
¿Por qué son importantes los residuos industriales en Corea del Sur?
Los residuos industriales lideran por tipo de residuo, representando el 44% de la participación del mercado en 2025, porque las operaciones de semiconductores, baterías y petroquímica necesitan tratamiento especializado para los residuos de proceso regulados.
¿Cómo afecta la prohibición de vertedero a los operadores de residuos?
La prohibición en la región de la capital en 2026 incrementa la demanda de incineración, clasificación, biogasificación y capacidad de tratamiento autorizada.
¿Qué tecnologías se utilizan en la recolección de residuos?
Se están desplegando contenedores de residuos alimentarios con RFID, vehículos de recolección inteligentes y sensores habilitados por IA para mejorar las rutas de recolección y la calidad de la clasificación.
¿Qué región tiene el mayor nivel de actividad?
El Área Metropolitana de Seúl tiene la mayor concentración de volúmenes de residuos, inversión pública y actividad de nueva infraestructura de tratamiento.
Última actualización de la página el:



