
韓国固形廃棄物管理市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
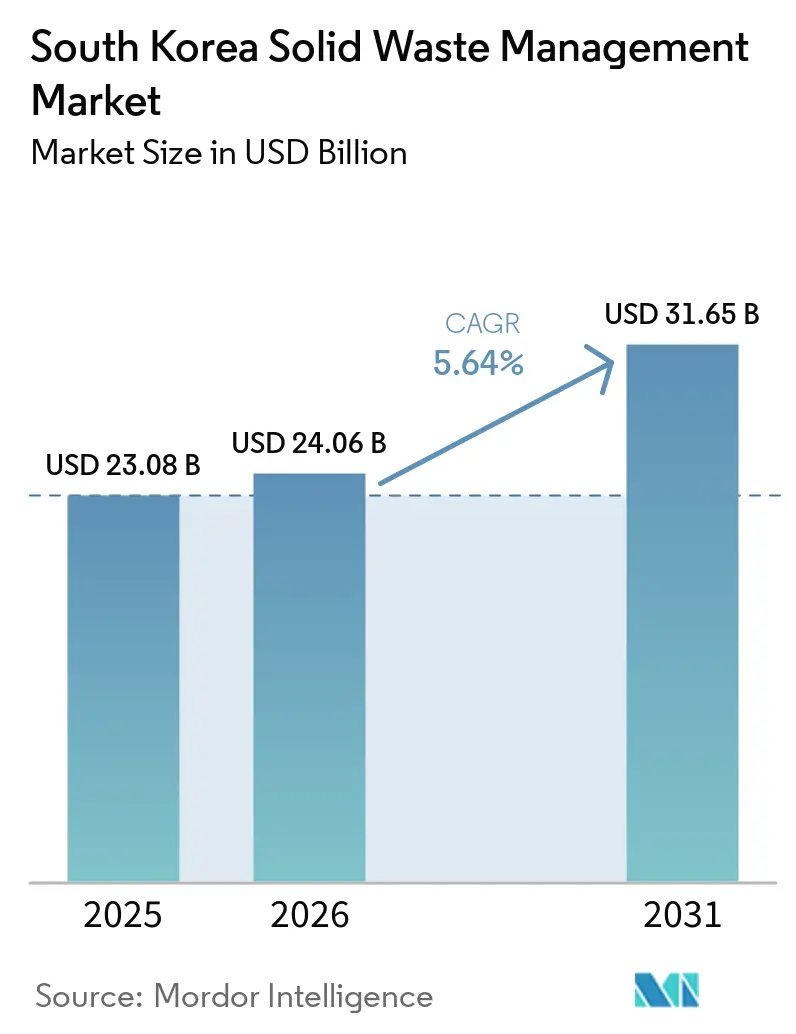
| 基準年の市場規模 (2025) | 23.08 十億米ドル |
| 市場規模 (2026) | 24.06 十億米ドル |
| 市場規模 (2031) | 31.65 十億米ドル |
| 成長率 (2026 - 2031) | 5.64 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国固形廃棄物管理市場分析
韓国固形廃棄物管理市場規模は、2025年に230.8 ビリオン 米ドル、2026年に240.6 ビリオン 米ドルと予測され、2031年までに316.5 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 5.64%で成長する見込みです。
従量制廃棄物手数料(VBWF)制度は、家庭や企業の廃棄物発生量の削減と発生源分別の改善を促すことで、韓国固形廃棄物管理市場を引き続き支援しています。この枠組みは、指定製品および包装材の製造業者・輸入業者に収集・リサイクル義務を課す拡大生産者責任(EPR)要件、ならびに可燃性都市形廃棄物の直接埋め立て禁止措置によって強化されています。第5次廃棄物管理マスタープランは、2027年までに都市固形廃棄物リサイクル率70%の達成と、ほとんどの廃棄物カテゴリーにおける直接埋め立て処分の廃止を目標とし、リサイクル施設、廃棄物エネルギー化プラント、先進的な資源回収インフラへの持続的な投資を促進しています。政府の循環経済イニシアチブは、より厳格なリサイクル目標とデジタル廃棄物追跡システムを通じて、プラスチック、食品廃棄物、建設廃材、電子廃棄物からの資源回収率の向上も推進しています。これらの規制は、廃棄物発生パターンが変化する中でも、収集・選別・処理・リサイクル・エネルギー回収インフラへの需要を持続させています。さらに、半導体、電気自動車用バッテリー、先進製造業の急速な拡大により、許可を受けた収集・処理・リサイクル・最終処分を必要とする有害廃棄物および高付加価値産業廃棄物の量が増加しています。
主要レポートのポイント
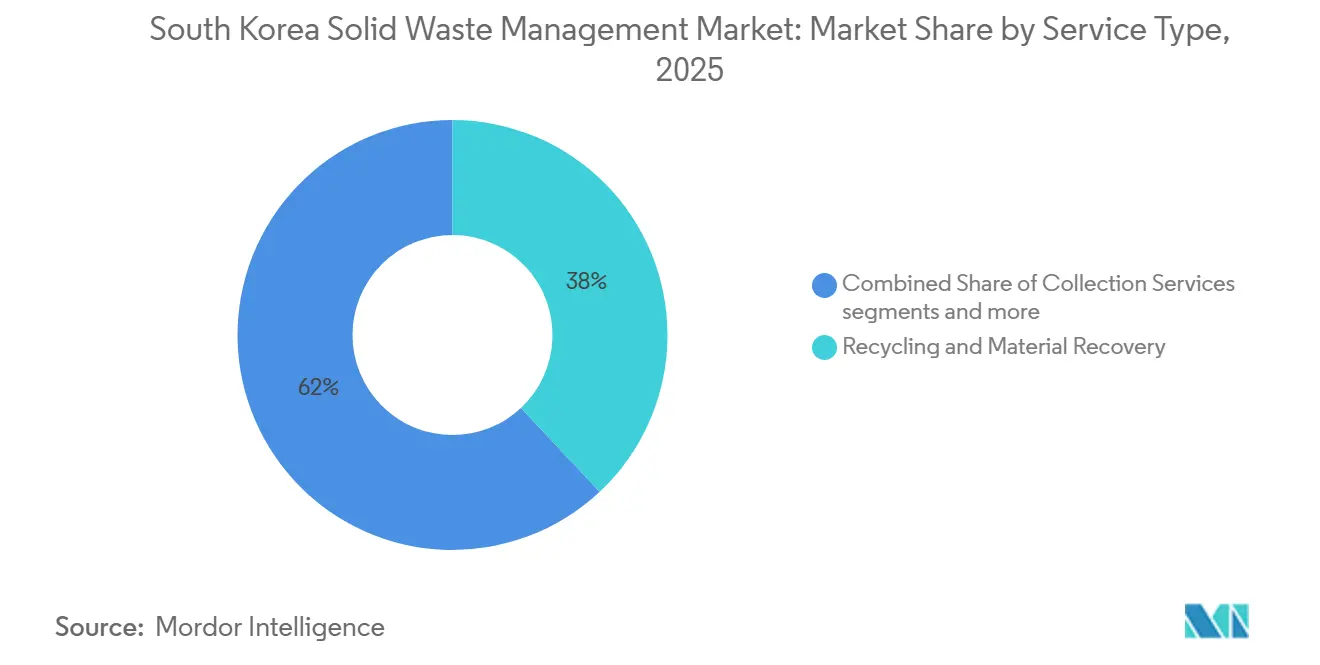
- サービスタイプ別では、リサイクルおよび資源回収が2025年の韓国固形廃棄管理市場シェアの38%を占め、廃棄物エネルギー化は2026年から2031年にかけてCAGR 8.3%で成長すると予測されています。
- 廃棄物タイプ別では、産業廃棄物が2025年の韓国固形廃棄物管理市場規模の42%を占め、有害廃棄物は2026年から2031年にかけてCAGR 8.8%で拡大すると予測されています。
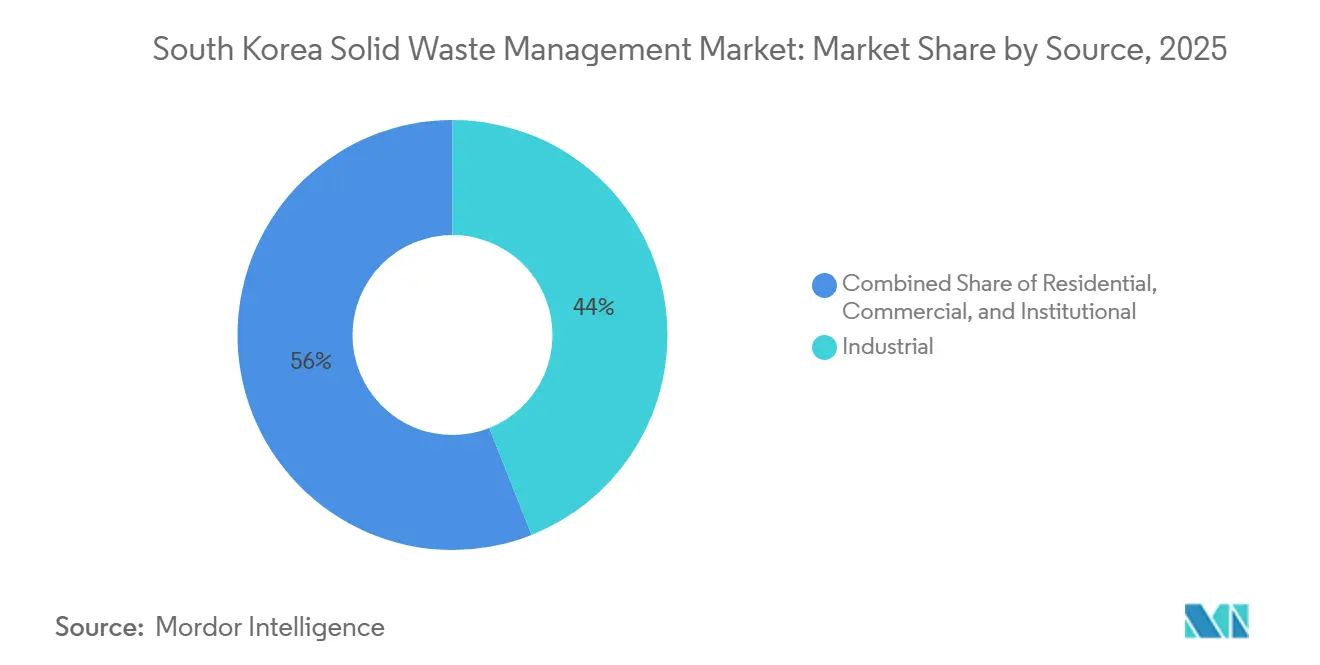
- 発生源別では、産業が2025年の市場シェアの44%を占め、2026年から2031年にかけてCAGR 6.8%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
韓国固形廃棄物管理市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 廃棄物分別効率を高める従量制廃棄物手数料(VBWF)制度 | +1.2% | 全国規模、ソウルおよび京畿道でのコンプライアンス率が高い | 短期(2年以内) |
| IoTおよびAI技術を活用したスマート廃棄物収集の拡大 | +1.1% | 全国規模、ソウル・京畿道・ 釜山での早期導入 | 中期(2〜4年) |
| 食品廃棄物リサイクルおよびバイオエネルギー生産の急速な成長 | +0.9% | 全国規模、ソウル・大田・仁川に施設あり | 短期(2年以内) |
| 資源循環およびゼロウェイスト都市への政府投資 | +0.8% | 全国規模、京畿道およびソウル首都圏での近期活動 | 中期(2〜4年) |
| 先進リサイクルインフラを促進するeコマース包装廃棄物の増加 | +0.6% | 全国規模、特に物流回廊およびソウル首都圏 | 中期(2〜4年) |
| 専門処理を必要とする半導体・バッテリー製造廃棄物の増加 | +0.5% | 京畿道および忠清道 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
廃棄物分別効率を高める従量制廃棄物手数料制度
韓国は2025年に従量制廃棄物手数料の全国実施から30周年を迎えました。環境省は、同制度により家庭廃棄物1億6,000万トンが削減され、廃棄物削減とリサイクルによる経済的便益として45兆韓国ウォン(317 ビリオン 米ドル)が生み出されたと発表しました。首都圏における埋め立て禁止は2026年に発効し、発生源分別がより重視されるようになりました。そのため、韓国固形廃棄物管理市場では、選別能力、逆物流、有機廃棄物処理に対するニーズが高まっています。民間処理コストの上昇は、自治体や事業者が収集する素材の品質向上を促す可能性があります。同制度はまた、分別された有機廃棄物や乾燥リサイクル廃棄物を処理できるバイオガス施設や選別設備への投資も支援しています。
IoTおよびAI技術を活用したスマート廃棄物収集の拡大
デジタル収集システムは、韓国固形廃棄物管理市場全体でパイロットプロジェクトから広範な実運用展開へと移行しています。2026年、ソウルはマンション団地や商業地区全体で約6,000台のRFID搭載食品廃棄物ビンの活用を拡大し、従量課金制、自動計量、リアルタイム収集モニタリングを可能にしました。現代自動車は2026年4月、城北区で6ヶ月間のパイロットを開始し、デジタルフリート管理機能を搭載した2台のST1プラットフォームスマート収集車両を使用して都市廃棄物収集の最適化を図りました。同時に、RECOとEcube Labsは、300か所以上の工場廃棄物積み込みベイへの展開を目的として、RADARテクノロジーとビジョンAIカメラを統合したエッジAIoTセンサーを開発しており、廃棄物の自動識別と充填レベルモニタリングを実現します。自治体および民間廃棄物事業者も、IoT対応スマートビン、クラウドベースのルート最適化ソフトウェア、GPS対応フリート管理、デジタル廃棄物追跡プラットフォームを採用し、業務効率と規制コンプライアンスの向上を図っています。
食品廃棄物リサイクルおよびバイオエネルギー生産の急速な成長
食品廃棄物リサイクルは、韓国固形廃棄物管理市場に安定した拡大可能な原料基盤を提供しています。韓国は、約300か所のバイオガス・飼料・堆肥化施設からなる全国ネットワークを通じて、毎日発生する食品廃棄物の約97〜98%を年間リサイクルしており、世界最高水準の食品廃棄物リサイクルシステムの一つとなっています。大田バイオエネルギーセンターだけで1日400トン以上の食品廃棄物を処理し、約2万世帯に供給できる電力を発電しており、廃棄物エネルギー化プロジェクトの商業的実行可能性を実証しています。政府運営の処理施設は少なくとも50%のバイオガス化率を達成することが求められており、指定民間廃棄物発生者は2026年から10%のバイオガス化要件を満たす必要があり、その目標は2045年までに段階的に80%まで引き上げられます。さらに、2025年に廃食用油、コーヒーかす、米ぬかが循環資源として指定されたことで、リサイクルおよびバイオエネルギー生産に利用可能な有機原料の範囲が拡大しました。これらの政策措置は、嫌気性消化、堆肥化、資源回収インフラへの投資を促進するとともに、再生可能バイオガス、有機肥料、その他の付加価値製品の生産を支援しています。
資源循環およびゼロウェイスト都市への政府投資
公共プログラムは、韓国固形廃棄物管理市場のプロジェクトパイプラインを拡大しています。京畿道は2026年から5年間にわたり1.5兆韓国ウォン(1.1 ビリオン 米ドル)を配分しています。このプログラムは、1人1日あたりの家庭廃棄物を30グラム削減すること、2030年までに750か所の家庭廃棄物ハブを整備すること、1日6,359トンの公共焼却能力を目標としています。2026年2月の資源循環ロードマップでは、製造副産物の再利用を目的とした循環経済規制特別区が導入されました。2,540億韓国ウォン1.786 ビリオン 米ドル)のK-循環経済リボーンプロジェクトは2026年3月に事前타당성審査を通過し、2027年に開始予定です。これらの措置は、資源回収・選別・バイオガス・処理サービスへの調達需要を支援しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新規廃棄物処理・処分施設のための 用地の限界 | -0.8% | 全国規模、ソウル・仁川・首都圏で最も深刻 | 長期(4年以上) |
| 複合プラスチックおよび多層包装廃棄物の 高い処理コスト | -0.6% | 全国規模、物流ハブおよび製造ゾーンに集中 | 中期(2〜4年) |
| 特定リサイクル可能素材の 輸出市場への依存 | -0.5% | 中国および東南アジア需要への全国的なエクスポージャー | 短期(2年以内) |
| 大規模な設備更新を必要とする 老朽化した焼却インフラ | -0.4% | 全国規模、特に大都市および地方都市 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新規廃棄物処理・処分施設のための用地の限界
新規施設用地の不足が韓国固形廃棄物管理市場を制約しています。首都圏廃棄物埋立地(スドクォン)は、1992年からソウル首都にサービスを提供してきましたが、2026年に非焼却廃棄物の受け入れを停止しました。自治体は、プロジェクトが設計・許認可・用地選定の段階にある間、処理ギャップを管理しなければなりません。民間処理の取り決めは、追加容量を必要とする自治体や産業ユーザーのコストを引き上げる可能性があります。第5次廃棄物管理マスタープランは、2027年までにほとんどの廃棄物カテゴリーの直接埋め立て処分を終了させることを目指しています。適切な用地がなければ、処理需要が増大する中でも新規容量の稼働までに時間がかかる可能性があります。この制約により、既存の許可施設が地域の処理ネットワークにおいてより重要な役割を担うことになります。
複合プラスチックおよび多層包装廃棄物の高い処理コスト
複合プラスチック包装は、韓国固形廃棄物管理市場においてコスト上の課題であり続けています。食品、家電、医薬品製品では多層フレキシブル包装が一般的に使用されています。韓国環境公団は、リサイクル困難素材に対して最大30%の割増料金を課すリサイクル適性に基づくEPR拠出金調整を適用しています。多くの複合素材を循環原料品質に戻すには、化学的・溶剤ベースのリサイクルが必要です。これらのプロセスはまだ国内で商業規模では展開されていません。そのため、これらの素材のかなりの部分は、素材リサイクルではなくエネルギー回収に回り続けています。これにより、真の素材回収コストが上昇し、包装の再設計と選別システムの改善への圧力が生じています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:リサイクル主導の基盤においてエネルギー回収が存在感を高める
リサイクルおよび資源回収は、2025年サービスタイプ別韓国固形廃棄物管理市場シェアの38%を占めました。このセグメントは、主要包装材に対する義務的なEPR義務と、食品廃棄物処理の広範な基盤から恩恵を受けています。リサイクル関連サービスの韓国固形廃棄物管理市場規模は、数十年にわたる公共投資とEPR資金による民間参加によって支えられています。この既存基盤は、収集・選別・堆肥化・飼料転換・資源回収において継続的な業務を提供しています。
廃棄物エネルギー化は、埋め立て規制が焼却およびバイオガス発電への投資を誘導する中、2026年から2031年にかけてCAGR 8.3%で成長すると予測されています。仁川は2030年までに2,648億韓国ウォン(1.862 ビリオン 米ドル)をかけて松島資源循環センターを再建する計画です。京畿道も1日6,359トンの公共焼却能力を整備する計画です。残りのサービスタイプでは、デジタルルート計画が収集・物流の効率を改善しており、処理・処分は民間容量が公共のギャップを埋める中でコスト上昇に直面しています。その他のカテゴリーには有害廃棄物専門サービスおよび実験室廃棄物が含まれす。有機廃棄物発生者が2026年の義務を遵守する中、バイオガス化は処理活動のより大きな部分を占めるようになっています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


廃棄物タイプ別:半導体・バッテリーセクターが有害廃棄物ストリームを牽引
産業廃棄物は2025年の廃棄物タイプ別収益の42%を占めました。半導体・バッテリー・石油化学事業は、エッチング薬品、プロセス汚泥、フッ化物含有廃水、使用済みカソード材料を発生させます。これらの廃棄物ストリームは、一般的な産業処理ではなく、許可を受けた専門処理を必要とします。産業通商資源省2025年8月に16件の企業間資源循環プロジェクトを選定しました。これらのプロジェクトには半導体・電子産業廃棄物からの金・銀の回収が含まれ、施設建設と商業化のために42億韓国ウォン(3.1 ミリオン 米ドル)が拠出されました。
有害廃棄物は2026年から2031年にかけてCAGR 8.8%で成長すると予測されており、廃棄物タイプの中で最も高い成長率となっています。使用済み電気自動車バッテリーは、2027年から再製造・エネルギー貯蔵への再利用・資源回収のいずれかを判断するための性能評価が必要となります。都市固形廃棄物は依然として大きなカテゴリーですが、発生源分別ルールの下で家庭廃棄物の発生量は減少しています。建設・解体廃棄物は都市再開発と現場選別に依存しています。農業廃棄物と医療廃棄物は、主にバイオガス転換と高温焼却に依存する小規模な規制カテゴリーです。損傷のない電気自動車バッテリーをリサイクル可能資源として分類した2024年の規制は、商業的リサイクルを支援しています。
発生源別:製造クラスターの拡大により産業の優位性が強化
産業発生源カテゴリーは2025年の収益の44%を占め、2026年から2031年にかけてCAGR 6.8%で成長すると予測されています。ソウル・京畿道半導体ベルト、忠清道バッテリー・ディスプレイ回廊、蔚山石油化学ゾーン、釜山・慶南先端部品ハブに集中しています。NewBotecは2025年に、利川・清州のSKハイニックスサイトおよび計画中の龍仁クラスターにおける使用済み化学容器の収集・リサイクルに選定されました。これらの契約は事前に処理基準を設定し、専門サービスへの需要を生み出しています。
住宅発生源は、マンション生活が集中した家庭廃棄物フローを生み出すため、引き続き重要です。RFIDビンとデジタル報酬プログラムは、都市型集合住宅における家庭分別を改善できます。商業発生源は、飲食サービス・小売・物流・eコマース全体で拡大しています。ソウル・京畿道回廊のフルフィルメントセンターは、選別が困難な段ボール・緩衝材・多層フィルムを排出します。機関発生源には、定められた取り扱い要件を持つ病院・学校・政府施設が含まれます。公共施設における再利用可能容器プログラムは、発生源での廃棄物削減への取り組みを示しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
ソウル首都圏は2025年の韓国固形廃棄物管理市場において中心的な位置を占めていました。ソウルは1日2,400トン以上の食品廃棄物を発生させ、京畿道は1日5,497トンの都市固形廃棄物を発生させました。2026年に発効した埋め立て禁止により、焼却・バイオガス化・家庭廃棄物ハブの必要性が高まっています。京畿道は5年間プログラムを通じてこれらの追加整備に資金を提供しています。廃棄物量と公共支出のこの集中により、首都圏が処理・技術展開の主要拠点となっています。
釜山はAI対応資源回収の第二の拠点として発展しています。同市と釜山テクノパークは、2年間で15億韓国ウォン(1.1 ミリオン 米ドル)の資金を投じてAIベースのリサイクル設計プラットフォームを実装しています。蔚山は2026年の稼働を目標に、城岩焼却炉1・2号機の再建に1,606億韓国ウォン(1.13 ビリオン 米ドル)を投資しました。大邱は2024年に城西資源回収施設1号機を1日160トンから360トンに拡張しました。これらのプロジェクトは、老朽化施設の更新と処理能力の近代化に対する広域的なニーズを示しています。
韓国は高いリサイクル参加率と成熟した発生源分別ルールを組み合わせています。従量制廃棄物手数料とEPR枠組みは、都市化が進む他の経済圏にとって関連性のある政策モデルとして記録されています。この政策経験は、韓国環境技術サプライヤーの国際的な地位を支えています。また、国内事業者の海外技術サービス機会を支援する可能性もあります。韓国固形廃棄物管理の国内市場は、引き続き地域インフラニーズを中心としています。国際的な活動は、確立された事業者の長期的なポジショニングにとってより関連性が高いものです。
競争環境
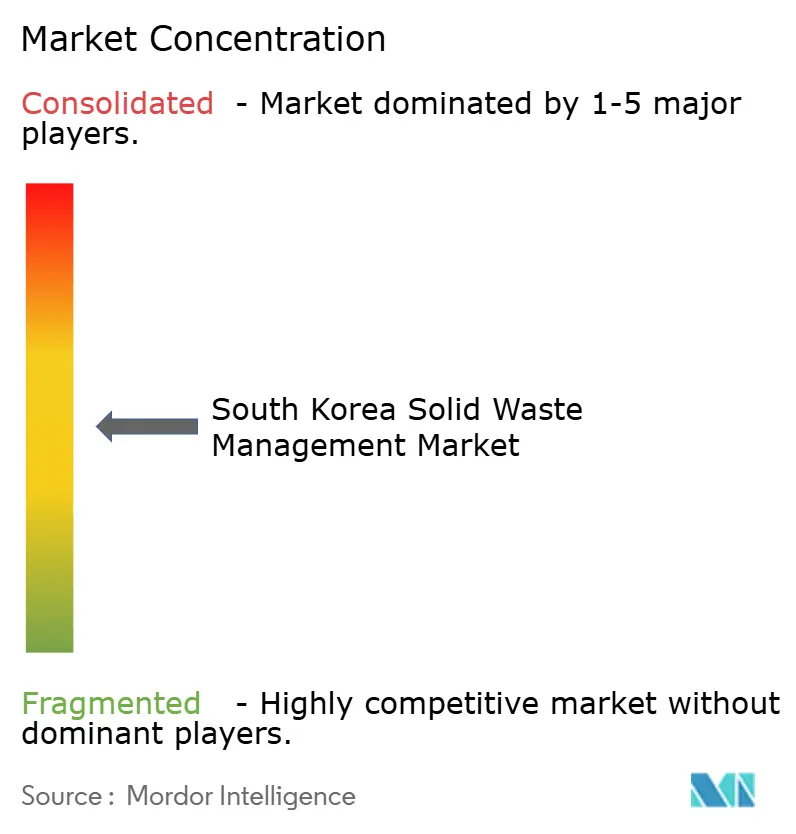
韓国固形廃棄物管理市場は中程度の市場集中度を示しています。IMMプライベートエクイティとIMM投資のコンソーシアムは2024年12月にECORBITを2.1兆韓国ウォン(1.48 ビリオン 米ドル)で買収しました。ECORBITは埋め立て・廃棄物エネルギー化・水処理・リサイクル事業を運営しています。SK Ecoplantは2025年にRenewusおよびRenewonをKKRに12億米ドルで売却する独占交渉に入りました。これらの取引は、許認可・稼働能力・統合サービスカバレッジを持つ資産への需要を示しています。
KC Green Holdings、IS Dongseoなどの中堅事業者は、収集・処理・エネルギー回収全体で事業を拡大しています。韓国固形廃棄物管理市場は、統合された自治体・産業契約を提供できる企業に恩恵をもたらします。廃棄物管理法およびEPR報告に基づくコンプライアンス要件は、資本と専門チームを持つ事業者に有利に働きます。2026年の循環経済規制特別区は、産業ユーザーが標準的な収集・移送要件なしに適格な副産物を再利用するための経路を提供します。これにより、特定の製造廃棄物ストリームに対するサードパーティ処理需要が減少する一方、技術コンプライアンスと資源回収における機会が生まれる可能性があります。
テクノロジーは、AIを活用した選別・バッテリーリサイクル・半導体廃棄物処理において重要な競争要因です。PKCとAdeka Koreaは2025年に、半導体プロセス廃棄物からのハフニウムのクローズドループ回収を開発するコンソーシアムを結成しました。NewBotecのSKハイニックスとの契約は、長期専門サービス契約が事業者のポジションをいかに強化できるかを示しています。
韓国固形廃棄物管理業界リーダー
ECORBIT Co., Ltd.
SK ecoplant Co., Ltd.
IS Dongseo Co., Ltd.
KC Green Holdings Co., Ltd.
Hansol Paper Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:京畿道は、2026年に発効した同道の直接埋めて禁止に対応して、近隣レベルの資源循環拠点として19か所の地域循環ハブ設立への支援を発表しました。このイニシアチブは住民主導の資源循環エコシステムを目標とし、同道の5年間廃棄物管理投資プログラムに統合されています。
- 2025年4月:京畿道は「1日30グラム、住民主導の家庭廃棄物削減プロジェクト」を開始し、5年間にわたる国・道・市の合計1.5兆韓国ウォン(1.1 ビリオン 米ドル)の投資を背景としています。このプログラムは2030年までに750か所の家庭廃棄物ハブ施設の設置と、1日6,359トンへの公共焼却能力の拡大を目標としています。
- 2025年4月:現代自動車は、ソウル城北区でダンピングおよびムービングフロアシステムを搭載した2台のST1プラットフォーム車両を展開し、環境配慮型スマート廃棄物収集車両の6ヶ月間パイロットを開始しました。


韓国固形廃棄物管理市場レポートの範囲
韓国固形廃棄物管理市場は、サービスタイプ別(収集サービス、輸送・物流、リサイクル・資源回収、処理・処分、その他)、廃棄物タイプ別(都市固形廃棄物、産業廃棄物、有害廃棄物、農業廃棄物、その他)、発生源別(住宅、商業、産業、機関)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
| 収集サービス |
| 輸送・物流 |
| リサイクル・資源回収 |
| 処理・処分 |
| 廃棄物エネルギー化 |
| その他 |
| 都市固形廃棄物 |
| 産業廃棄物 |
| 有害廃棄物 |
| 建設・解体廃棄物 |
| 農業廃棄物 |
| 医療廃棄物 |
| その他 |
| 住宅 |
| 商業 |
| 産業 |
| 機関 |
| サービスタイプ別 | 収集サービス |
| 輸送・物流 | |
| リサイクル・資源回収 | |
| 処理・処分 | |
| 廃棄物エネルギー化 | |
| その他 | |
| 廃棄物タイプ別 | 都市固形廃棄物 |
| 産業廃棄物 | |
| 有害廃棄物 | |
| 建設・解体廃棄物 | |
| 農業廃棄物 | |
| 医療廃棄物 | |
| その他 | |
| 発生源別 | 住宅 |
| 商業 | |
| 産業 | |
| 機関 |


レポートで回答される主要な質問
韓国における固形廃棄物管理の予測はどうなっていますか?
韓国固形廃棄物管理市場は、2026年の241 ビリオン 米ドルから2031年までに317 ビリオン 米ドルに成長し、CAGRは5.6%と予測されています。
韓国の廃棄物セクターで最も成長が速いサービスはどれですか?
廃棄物エネルギー化が最も成長の速いサービスタイプであり、埋め立て規制と焼却・バイオガス施設への投資に支えられ、2026年〜2031年にかけてCAGR 8.30%を記録しています。
韓国において産業廃棄物が重要な理由は何ですか?
産業廃棄物は廃棄物タイプ別で首位を占め、2025年の市場シェアの44%を占めています。これは半導体・バッテリー・石油化学事業が規制対象プロセス廃棄物の専門処理を必要とするためです。
埋め立て禁止は廃棄物事業者にどのような影響を与えますか?
2026年の首都圏禁止措置により、焼却・選別・バイオガス化・許可処理能力への需要が増加しています。
廃棄物収集にはどのような技術が使用されていますか?
RFID食品廃棄物ビン、スマート収集車両、AIセンサーが収集ルートと選別品質の改善のために展開されています。
最も活動が活発な地域はどこですか?
ソウル首都圏が廃棄物量・公共投資・新規処理インフラ活動において最も高い集中度を示しています。
最終更新日:



