
Tamanho e Participação do Mercado de Módulos LCD LTPS para Automotivo na Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
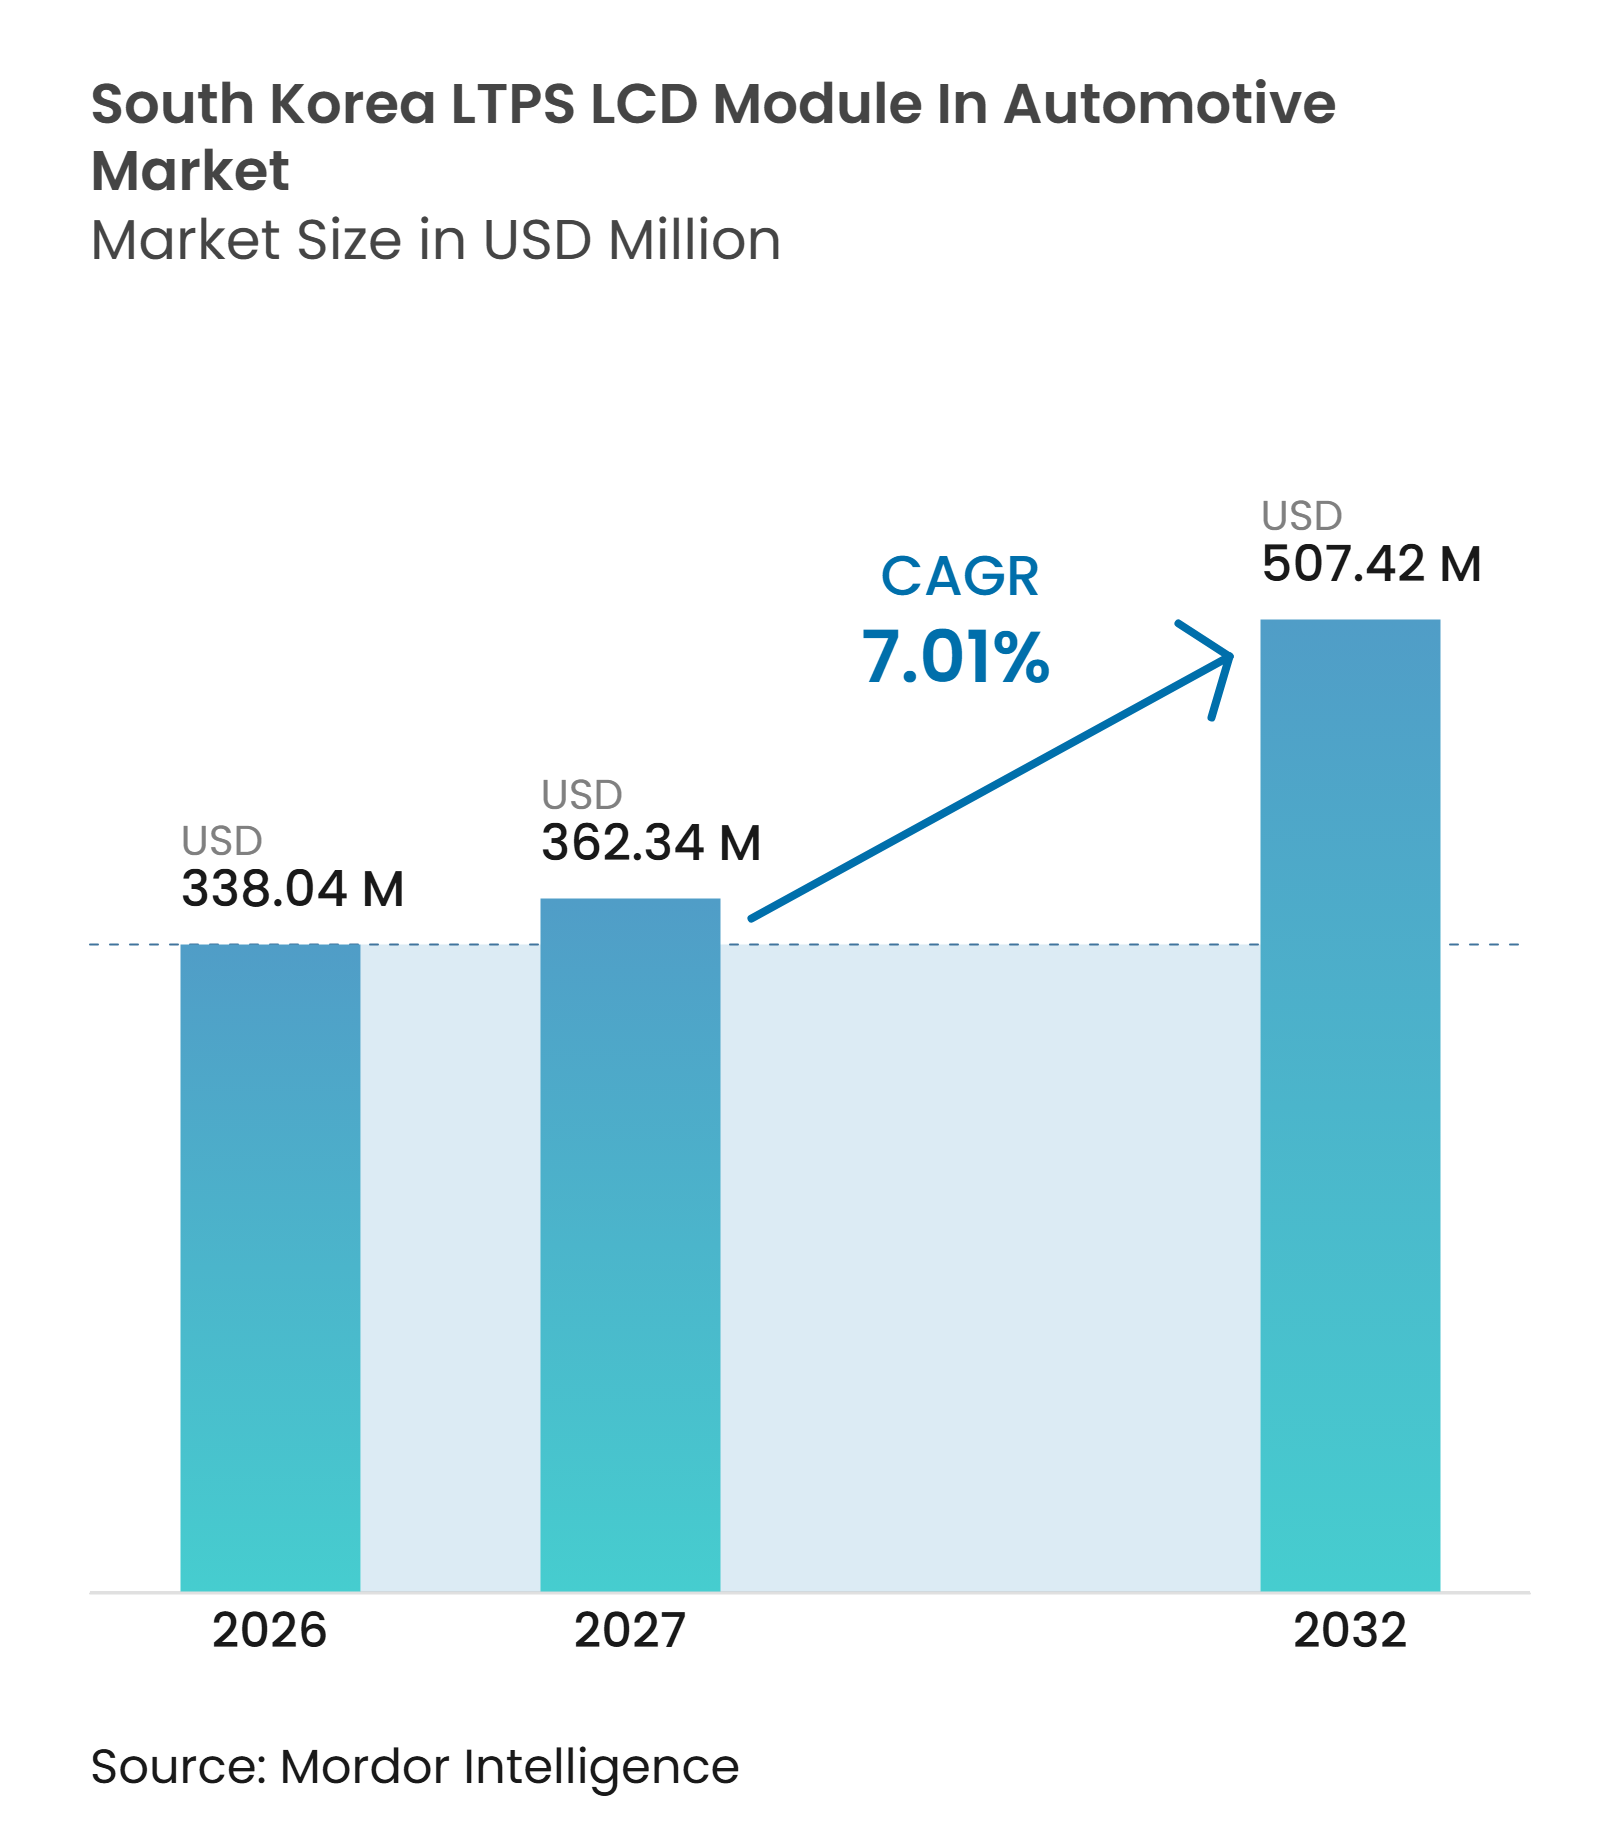
| Tamanho do mercado no ano base (2026) | 338.04 Milhões de dólares |
| Tamanho do Mercado (2027) | 362.34 Milhões de dólares |
| Tamanho do Mercado (2032) | 507.42 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.01 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Módulos LCD LTPS para Automotivo na Coreia do Sul por Mordor Intelligence
O tamanho do Mercado de Módulos LCD LTPS (LCM) para Automotivo na Coreia do Sul foi avaliado em 338,04 milhões de USD em 2026 e estima-se que se expanda para 507,42 milhões de USD até 2032, a um CAGR de 7,01% durante o período de previsão 2027-2032. O Mercado de Módulos LCD LTPS (LCM) para Automotivo na Coreia do Sul está sendo moldado pela transição para cockpits de veículos definidos por software, onde interfaces de múltiplas telas necessitam de painéis de alta resolução com capacidade de toque integrado e operação estável ao longo de longos ciclos de modelos de veículos. O Hyundai Motor Group está implementando o Pleos Connect em seu portfólio de veículos, o que sustenta a demanda por displays avançados de cockpit em programas de veículos domésticos e cria um ambiente de software comum para funções conectadas. No Mercado de Módulos LCD LTPS (LCM) para Automotivo na Coreia do Sul, essa transição de plataforma incentiva a cooperação antecipada entre fabricantes de veículos, integradores de cockpit e fornecedores de módulos nas escolhas de especificação de display. Os produtores coreanos estão migrando para configurações premium, incluindo retroiluminação Mini-LED, recursos de privacidade comutáveis e formatos de colagem mais finos, enquanto os programas padrão de baixo custo enfrentam maior concorrência e permanecem importantes nos modelos de volume qualificados. Os longos ciclos de qualificação de veículos continuam a favorecer fornecedores que já atendem aos requisitos de confiabilidade automotiva e segurança funcional, enquanto a produção de veículos elétricos e híbridos suporta maior conteúdo de display do que modelos comparáveis de motor de combustão interna no Mercado de Módulos LCD LTPS (LCM) para Automotivo na Coreia do Sul.
Principais Conclusões do Relatório
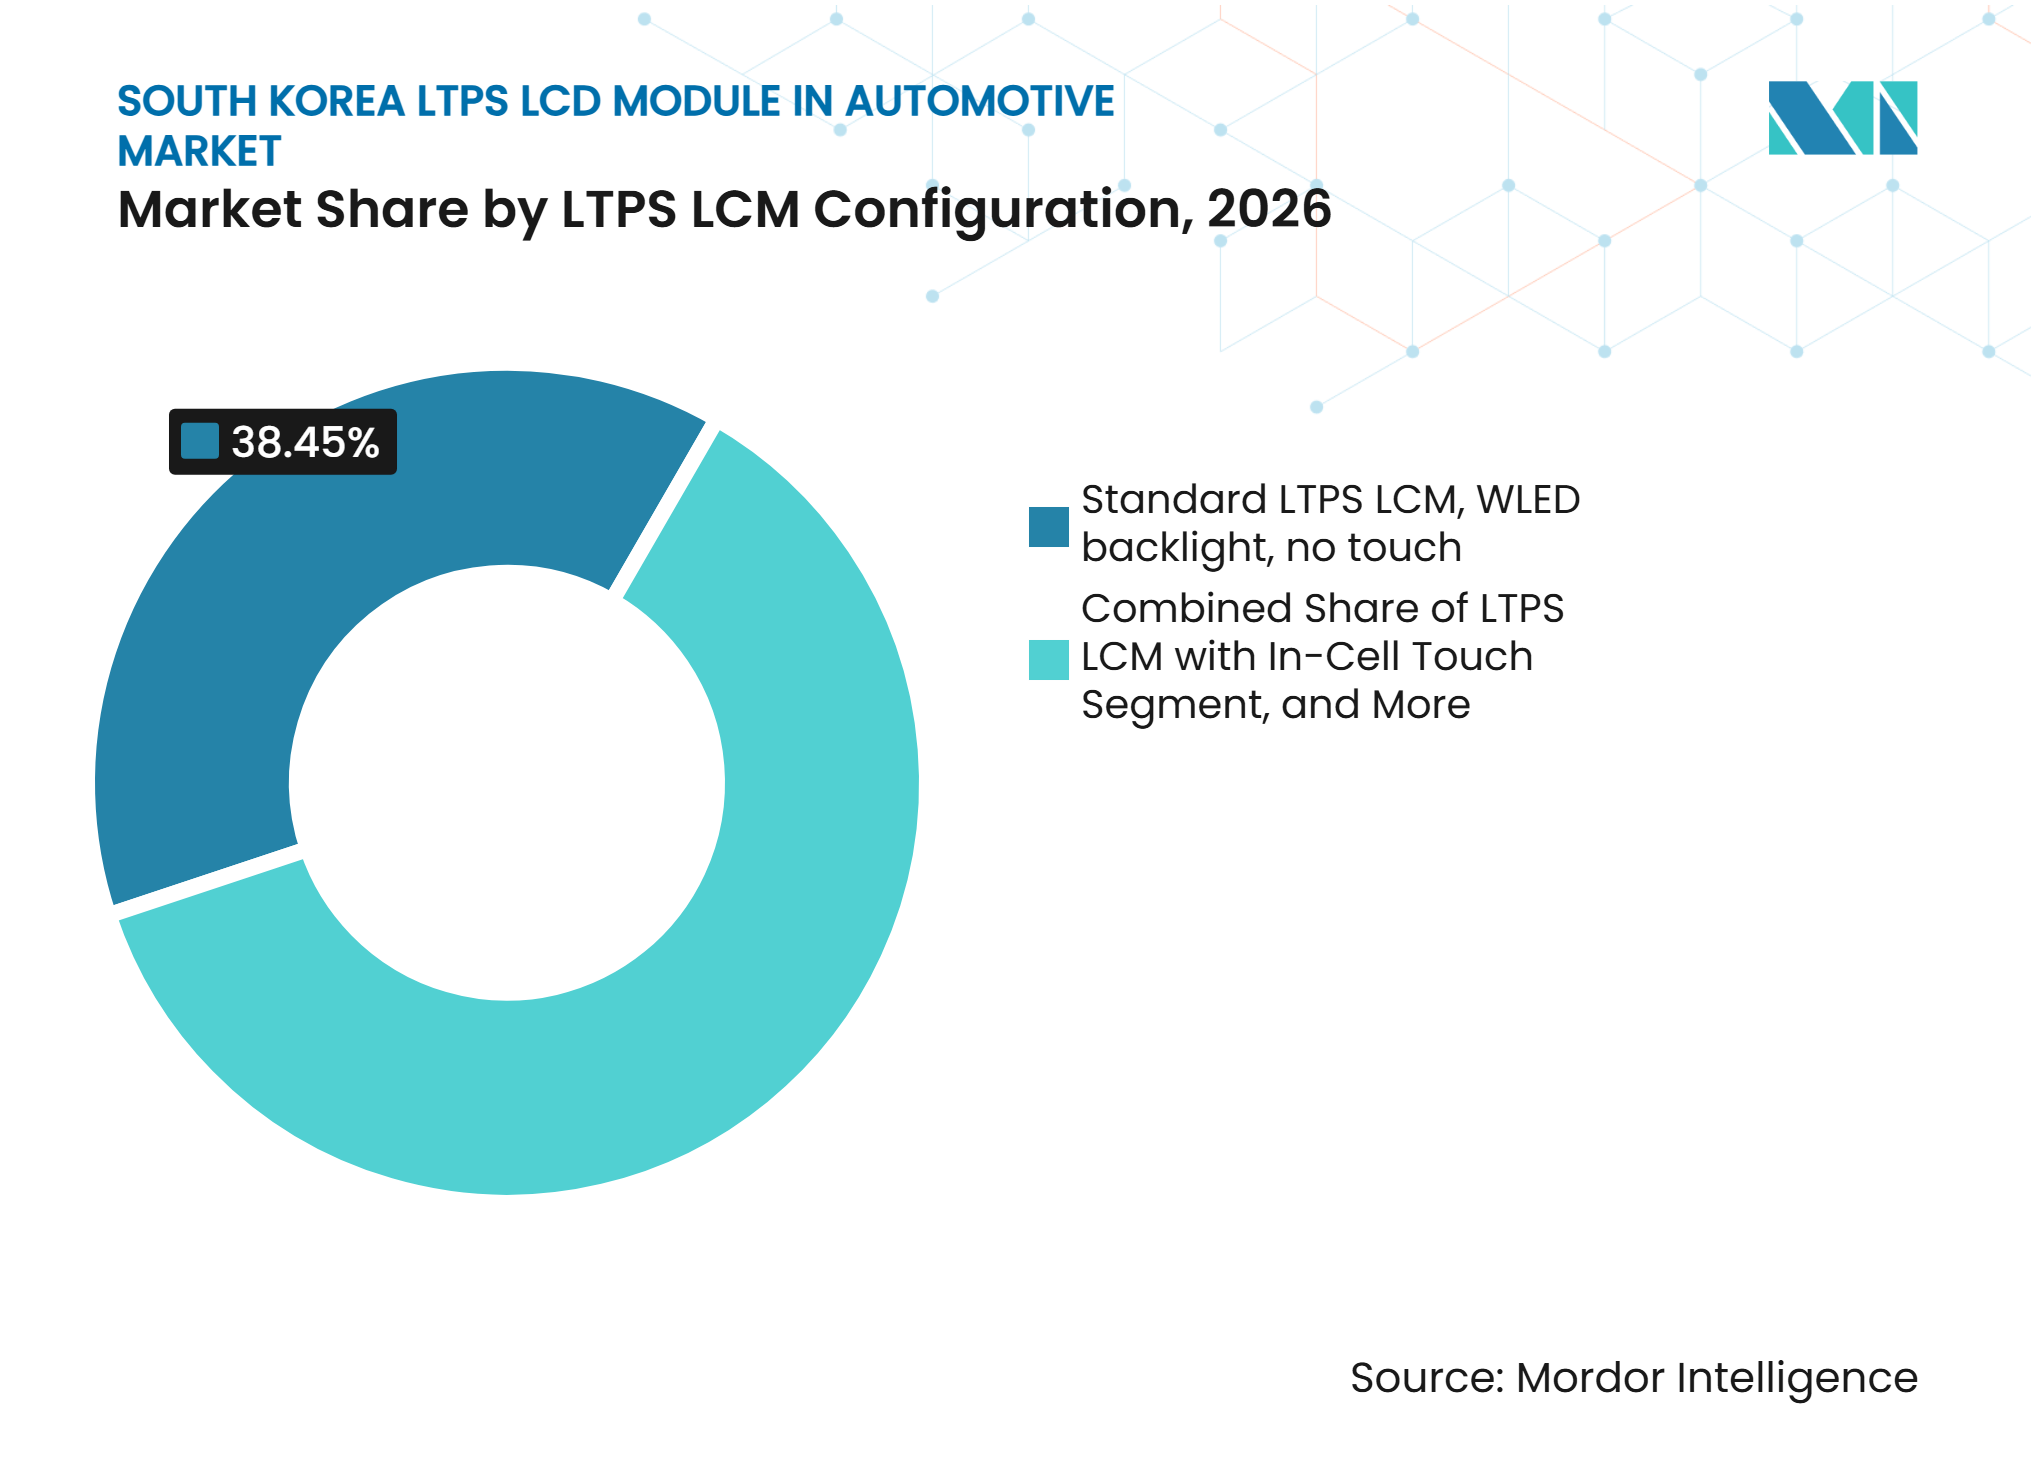
- Por configuração de LCM LTPS, o LCM LTPS padrão com retroiluminação WLED e sem toque detinha 38,45% da participação do Mercado de Módulos LCD LTPS (LCM) para Automotivo na Coreia do Sul em 2026, enquanto o LCM LTPS com retroiluminação Mini-LED e toque integrado deve expandir a um CAGR de 8,81% até 2032.
- Por aplicação, o painel central e infotainment representaram 45,38% do tamanho do Mercado de Módulos LCD LTPS (LCM) para Automotivo na Coreia do Sul em 2026, enquanto o console central de pilar a pilar deve avançar a um CAGR de 8,78% até 2032.
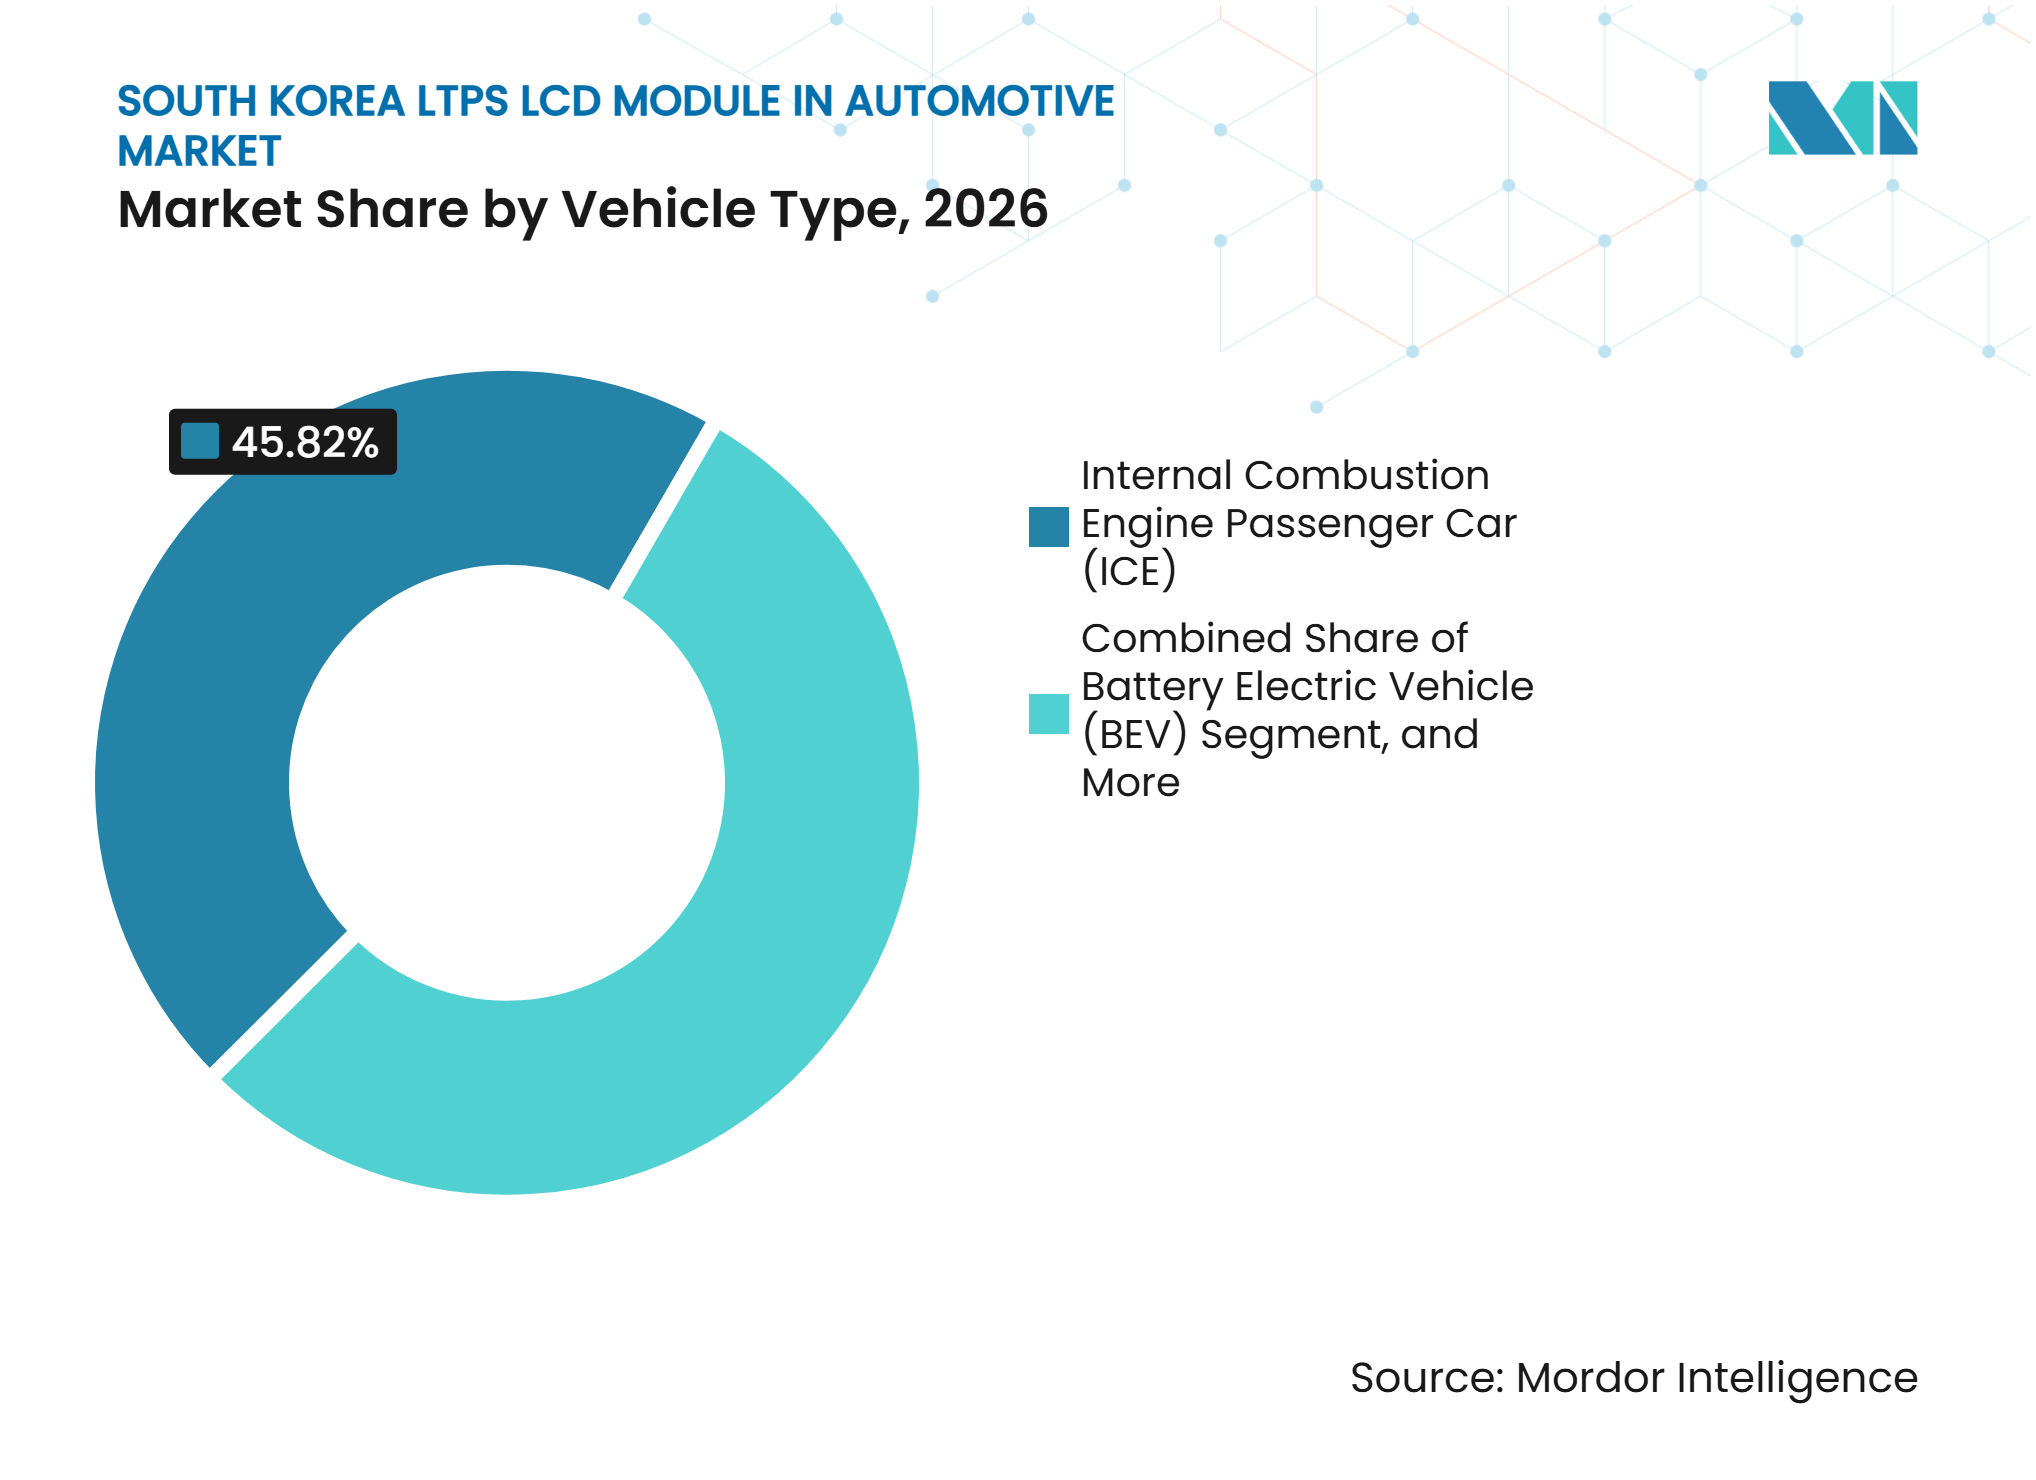
- Por tipo de veículo, o automóvel de passageiros com motor de combustão interna representou 45,82% do tamanho do Mercado de Módulos LCD LTPS (LCM) para Automotivo na Coreia do Sul em 2026, enquanto os veículos elétricos a bateria devem expandir a um CAGR de 8,72% até 2032.
- Por processo de colagem, o Filme sobre Vidro detinha 70,47% do valor de mercado em 2026, enquanto o Chip sobre Vidro deve expandir a um CAGR de 8,83% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Cockpit de Veículo Definido por Software | +2.5% | Nacional, com ganhos iniciais de programa nos centros de design de OEM em Seul, Ulsan e Hwaseong | Curto prazo (≤ 2 anos) |
| Adoção de LTPS em Displays de Painel Central de Alta Resolução | +1.8% | Nacional, centrado nos clusters de produção de painéis de display em Paju e Gumi | Curto prazo (≤ 2 anos) |
| Crescimento da Produção Coreana de Veículos Elétricos e Híbridos | +1.4% | Nacional, centrado nas plantas de montagem em Ulsan, Hwaseong, Asan e Gwangju | Médio prazo (2-4 anos) |
| Demanda Crescente por Cockpits de Grande Formato e Múltiplos Displays | +1.2% | Nacional | Médio prazo (2-4 anos) |
| Integração de Câmera Embutida e Display de Visualização Segura | +0.6% | Nacional | Médio prazo (2-4 anos) |
| Codesign OEM-Tier 1 para Diferenciação de Módulos de Display | +0.5% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Cockpit de Veículo Definido por Software
O Hyundai Motor Group introduziu o Pleos Connect no novo GRANDEUR na Coreia do Sul em maio de 2026 e tem como meta a implantação em 20 milhões de veículos Hyundai Motor, Kia e Genesis até 2030.[1] O sistema coloca o software no centro do cockpit e conecta infotainment, conteúdo e funções do veículo por meio de interfaces de display conectadas. Esses veículos necessitam de painéis nítidos e funções de toque integradas, o que cria um papel claro para os LCMs LTPS nos novos programas de cockpit. O Mercado de Módulos LCD LTPS (LCM) para Automotivo na Coreia do Sul, portanto, ganha demanda a partir do conteúdo de display por veículo, e não apenas da produção de veículos. A implementação planejada conecta o design do cockpit a uma arquitetura de software consistente em todas as marcas de veículos do grupo. Os parceiros de componentes podem alinhar a validação de painéis e módulos com os requisitos da plataforma mais cedo no desenvolvimento do veículo.
Adoção de LTPS em Displays de Painel Central de Alta Resolução
Os painéis LTPS suportam alta densidade de pixels e podem incorporar sensores de toque sem uma camada de toque adicional. Isso ajuda os fornecedores de módulos a reduzir a espessura e simplificar a estrutura utilizada atrás do vidro de cobertura. O benefício é relevante nos displays de painel central porque as equipes de veículos precisam de controle térmico, durabilidade e interfaces legíveis em espaço limitado no painel. A LG Display posicionou sua linha de LCD LTPS de alta qualidade para displays automotivos grandes e de alta resolução na era do veículo definido por software.[2] À medida que a capacidade de eletrônicos de consumo migra para OLED, os programas automotivos fornecem uma saída de ciclo mais longo para a produção de painéis LTPS. O Mercado de Módulos LCD LTPS (LCM) para Automotivo na Coreia do Sul pode, portanto, se beneficiar quando os fornecedores combinam um painel, camada de toque, vidro de cobertura e processo de colagem em um módulo qualificado.
Crescimento da Produção Coreana de Veículos Elétricos e Híbridos
O Hyundai Motor Group vendeu 961.812 veículos eletrificados globalmente em 2025, incluindo 275.669 veículos elétricos a bateria e 634.990 veículos elétricos híbridos, representando um crescimento de 27% em relação ao ano anterior.[3] O mix da empresa ilustra por que as plataformas eletrificadas são importantes para o Mercado de Módulos LCD LTPS (LCM) para Automotivo na Coreia do Sul. Os veículos elétricos a bateria e híbridos frequentemente incluem displays centrais maiores, painéis de instrumentos digitais e mais funções habilitadas por software do que veículos convencionais comparáveis. Seus designs de cockpit podem usar displays mais amplos porque os designers enfrentam menos restrições de embalagem mecânica de um trem de força de combustão. O Hyundai Motor Group e a Kia também ultrapassaram 5 milhões de vendas acumuladas de veículos elétricos híbridos em 2025, o que mostra que os veículos híbridos continuam sendo uma fonte relevante de demanda por cockpits avançados. Esse mix de produção suporta especificações premium de display mesmo quando a produção total de veículos muda gradualmente.
Demanda Crescente por Cockpits de Grande Formato e Múltiplos Displays
Grandes superfícies de display integradas estão se tornando uma característica definidora dos interiores de veículos premium. A LG Display apresentou um LCD de 57 polegadas de pilar a pilar e um LCD LTPS de 47,8 polegadas com Modo de Privacidade Comutável na K-Display 2025 em Seul. Os produtos demonstram o uso de LCD LTPS em designs de veículos com painel único de grande porte e mostram como o conteúdo para passageiros pode ser separado da visão do motorista. Um único display amplo pode eliminar quebras visíveis entre painéis separados e dar aos fabricantes de veículos mais liberdade no design do painel. Os sistemas de múltiplos displays também aumentam a lista de materiais de display por veículo, especialmente quando uma tela central, painel de instrumentos e tela do passageiro operam juntos. Isso torna os programas de display de grande formato importantes para o Mercado de Módulos LCD LTPS (LCM) para Automotivo na Coreia do Sul, mesmo que seus volumes de veículos sejam menores do que os modelos convencionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Erosão de Preços por Fornecedores de Painéis Chineses e Taiwaneses | -1.8% | Global, com impacto direto a jusante nas decisões de aquisição dos OEMs sul-coreanos | Curto prazo (≤ 2 anos) |
| Qualificação Automotiva e Longos Ciclos de Desenvolvimento | -1.4% | Nacional | Médio prazo (2-4 anos) |
| Escala Doméstica Limitada para Programas Automotivos Não Premium | -0.9% | Nacional | Médio prazo (2-4 anos) |
| Concorrência de Alternativas OLED e TFT de Óxido | -0.8% | Nacional, com repercussão de programas globais de cockpit premium | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Erosão de Preços por Fornecedores de Painéis Chineses e Taiwaneses
Os fornecedores de painéis chineses competem fortemente nos programas automotivos padrão de LCD, onde o preço é um critério central de compra. Essa pressão é mais intensa nas configurações de especificação inferior que não requerem integração avançada de toque, escurecimento local ou funções ópticas especializadas. A LG Display aprovou a transferência de seu negócio de módulos LCD automotivos de Nanjing por CNY 491,5 milhões, equivalente a 67 milhões de USD, em fevereiro de 2026. A decisão reflete uma mudança para longe da montagem de módulos de menor margem e em direção à produção de OLED automotivo e LTPS premium. Os fornecedores coreanos ainda enfrentam uma lacuna nos programas de nível médio porque os clientes podem comparar suas ofertas com alternativas chinesas e taiwanesas. O Mercado de Módulos LCD LTPS (LCM) para Automotivo na Coreia do Sul deve, portanto, depender da diferenciação de configuração e de registros de qualificação estabelecidos, em vez de preços de painéis padrão.
Qualificação Automotiva e Longos Ciclos de Desenvolvimento
Os displays LTPS automotivos devem atender a requisitos rigorosos antes do início da produção. Os fatores de conformidade relevantes incluem a qualificação de semicondutores AEC-Q100, a gestão da qualidade IATF 16949 e as práticas de segurança funcional ISO 26262. A validação pode levar de 24 a 36 meses, desde o trabalho inicial de design até o início da produção. Os módulos mais recentes de Mini-LED e toque integrado podem precisar de avaliação adicional de compatibilidade térmica e eletromagnética. O longo processo retarda novos entrantes, mas também dificulta que fornecedores estabelecidos respondam rapidamente quando um cliente altera um requisito de programa. Para o Mercado de Módulos LCD LTPS (LCM) para Automotivo na Coreia do Sul, isso cria uma vantagem duradoura para fornecedores que já documentaram conformidade em vários programas de OEM.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Configuração de LCM LTPS:
Formatos Padrão Mantêm Volume Enquanto Variantes Premium AceleramO LCM LTPS padrão com retroiluminação WLED e sem toque detinha 38,45% da participação de mercado de Módulos LCD LTPS (LCM) na Coreia do Sul em 2026. A configuração atende a painéis de instrumentos de nível médio e displays secundários de cabine onde os clientes priorizam custo e confiabilidade estabelecida. Um design de painel que concluiu a qualificação frequentemente permanece em uso por um ciclo de modelo de veículo de 5 a 7 anos. Essa prática preserva a demanda por módulos WLED padrão mesmo quando tecnologias mais avançadas entram em novos programas. O LCM LTPS com toque integrado e retroiluminação WLED forma o próximo nível importante para aplicações de painel central. Ele oferece aos OEMs controle por toque sem uma camada sobreposta separada na frente do painel e ajuda a manter uma estrutura óptica mais simples.
O LCM LTPS com retroiluminação Mini-LED e toque integrado deve expandir a um CAGR de 8,81% até 2032, a taxa mais rápida entre os tipos de configuração. A configuração combina escurecimento local, maior contraste e entrada de toque direta para designs de cockpit premium. O Hyundai Motor Group e a Genesis podem usar esses módulos à medida que recursos avançados de display migram dos modelos flagship para linhas de veículos mais amplas. Os módulos Mini-LED sem toque continuam a atender a casos de uso de entretenimento para passageiros traseiros e painel de instrumentos, onde é necessária uma visualização brilhante e de alto contraste. A visualização passiva nessas aplicações reduz a necessidade de capacidade de toque. O mix de configurações mostra que o setor de Módulos LCD LTPS (LCM) na Coreia do Sul não está substituindo produtos padrão de uma vez, mas está direcionando novo valor para módulos diferenciados.



Por Aplicação:
Infotainment Lidera Enquanto Designs de Pilar a Pilar Transformam os Layouts de CockpitO painel central e infotainment representaram 45,38% do tamanho do mercado de Módulos LCD LTPS (LCM) na Coreia do Sul em 2026. A categoria é o principal ponto de display para navegação, mídia, configurações do veículo e serviços conectados. Seu papel é estrutural porque os novos veículos de passageiros comumente incluem um display central como equipamento padrão. O sistema Pleos Connect do Hyundai Motor Group confere à interface central um papel de software mais amplo, conectando informações e conteúdo dentro do cockpit. Isso sustenta a demanda constante por módulos em programas de veículos convencionais, híbridos e elétricos. O volume do painel central também oferece aos fabricantes de painéis uma rota para implantar módulos LTPS habilitados para toque em escala.
O console central de pilar a pilar deve expandir a um CAGR de 8,78% até 2032. Esses displays se estendem pelo painel e podem substituir um conjunto de unidades de display separadas por uma superfície contínua. O LCD de 57 polegadas de pilar a pilar da LG Display demonstra que os fornecedores coreanos podem produzir painéis automotivos nessa escala. Os painéis de instrumentos permanecem uma aplicação secundária importante porque estão presentes em veículos de combustão interna, híbridos e elétricos a bateria. O entretenimento para passageiros traseiros e as telas de passageiros têm um papel menor, mas os programas premium da Genesis e da Kia suportam seu uso. As atualizações de conteúdo habilitadas por software também podem tornar essas telas adicionais mais úteis ao longo da vida útil de um veículo.
Por Tipo de Veículo:
Modelos de Combustão Interna Sustentam o Volume e Veículos Elétricos a Bateria Elevam o Valor do ConteúdoOs automóveis de passageiros com motor de combustão interna representaram 45,82% do tamanho do mercado de Módulos LCD LTPS (LCM) na Coreia do Sul em 2026. Essa posição reflete a grande base instalada dos programas de veículos de passageiros convencionais do Hyundai Motor Group. As atualizações de display LTPS podem ser introduzidas durante as renovações de modelos, mesmo quando um veículo não foi projetado como um modelo elétrico a bateria. A Coreia do Sul produziu mais de 4,1 milhões de automóveis em 2025, o que mantém uma base substancial para a demanda por displays de cockpit. Os programas de veículos convencionais também ajudam a manter as linhas de produção de painéis utilizadas à medida que a demanda por trem de força muda. Seu papel contínuo torna o mercado geral de displays menos dependente de um único tipo de veículo.
Os veículos elétricos a bateria devem expandir a um CAGR de 8,72% até 2032. Esses veículos podem suportar layouts de display mais amplos, mais altos e curvos porque o design interior é menos restringido por componentes convencionais de trem de força. Isso tornou os programas de VEB uma fonte importante de módulos LTPS de alta especificação. Os veículos híbridos e híbridos plug-in também fazem uma contribuição relevante porque seus volumes de vendas suportam recursos de múltiplas telas e painel de instrumentos digital. O desempenho de veículos eletrificados do Hyundai Motor Group em 2025 confirma que tanto os modelos elétricos a bateria quanto os híbridos permanecem linhas de produtos importantes. Os veículos comerciais leves permanecem a menor categoria de veículos, mas os recursos de cockpit conectado podem criar mais oportunidades de display em programas comerciais.

Por Processo de Colagem:
Filme sobre Vidro Ancora a Demanda Atual Enquanto Chip sobre Vidro Avança nos Programas PremiumO Filme sobre Vidro detinha 70,47% da participação do mercado de Módulos LCD LTPS (LCM) na Coreia do Sul em 2026. O processo funciona com linhas de produção de painéis estabelecidas e tem um perfil de custo adequado para programas automotivos de médio e alto volume. Seu amplo uso também reflete a relutância dos fabricantes de automóveis em alterar um design de colagem após um módulo passar pela qualificação do veículo. Os módulos de Filme sobre Vidro podem suportar painéis grandes, incluindo designs de pilar a pilar que necessitam de montagem mecânica estável. O processo oferece uma opção confiável para as longas séries de produção comuns nos programas de fornecimento automotivo. Ele permanece o principal formato de colagem para as aplicações de LCM LTPS de alto volume existentes.
O Chip sobre Vidro deve expandir a um CAGR de 8,83% até 2032. O processo monta o IC do driver diretamente no substrato de vidro, o que pode reduzir a espessura do módulo e suportar interconexões de maior densidade. Essa característica é importante quando um OEM especifica painéis curvos ou precisa de mais liberdade atrás de uma superfície de painel. O Chip sobre Vidro está intimamente ligado aos módulos de toque integrado, onde a redução de conexões externas pode melhorar a embalagem de um conjunto de display fino. O formato, portanto, se encaixa em aplicações de cockpit premium mais recentes, em vez de substituir o Filme sobre Vidro em todos os programas. O setor de Módulos LCD LTPS (LCM) na Coreia do Sul pode usar esse processo para atender à demanda por módulos de display mais finos e mais integrados.
Análise Geográfica
Ulsan e o Corredor Industrial do Sul
Ulsan abriga o maior complexo de fabricação único da Hyundai Motor Company, com capacidade de produção anual de 1,5 milhão de veículos. Isso torna a cidade um importante local de demanda por módulos de display automotivo na Coreia do Sul. O local constrói modelos de volume global e veículos elétricos, vinculando a produção de veículos à demanda local por displays centrais e painéis de instrumentos. O Hyundai Motor Group começou a implantar o Pleos Connect no novo GRANDEUR em 2026, o que traz a arquitetura de cockpit definida por software para um modelo de produção doméstico. As instalações da Kia em Hwaseong, Sohari e Gwangju, juntamente com a planta da Hyundai em Asan, estendem esse corredor de fabricação. O Ministério do Comércio, Indústria e Recursos relatou que as exportações de veículos ecológicos da Coreia do Sul ultrapassaram 100.000 unidades em junho de 2026, mostrando a importância da produção de veículos eletrificados para a base de fornecimento da região. À medida que essas plantas introduzem mais modelos elétricos e híbridos, a demanda pode se deslocar para especificações de cockpit de múltiplas telas e premium.
Área Metropolitana de Seul e o Cinturão de Painéis Paju-Gumi
Paju e Gumi abrigam importantes ativos de produção doméstica para as operações de LCD LTPS automotivo da LG Display. A LG Display descreveu sua linha de displays automotivos como incluindo LCD LTPS de alta qualidade, OLED automotivo e novos fatores de forma para interiores de veículos. As equipes de design de OEM e de experiência do usuário próximas na área metropolitana de Seul podem trabalhar em estreita colaboração com os fornecedores de painéis nas escolhas de curvatura do display, funções ópticas e colagem. Essa proximidade pode encurtar as discussões de amostragem e design em comparação com relacionamentos com fornecedores no exterior. Também ajuda as empresas Tier 1 a coordenar as especificações do painel com o software de cockpit e o design do interior do veículo. O LCD LTPS de 47,8 polegadas com Modo de Privacidade Comutável apresentado pela LG Display ilustra o tipo de função que pode ser desenvolvida para aplicações avançadas de display para passageiros. Cheonan adiciona uma base de fabricação de display relacionada por meio da atividade de OLED automotivo da Samsung Display, criando um ecossistema tecnológico tanto concorrente quanto complementar.
Daegu, Busan e o Emergente Cluster de Tier 2
Daegu e a Província de Gyeongsang do Norte apoiam a produção de displays automotivos por meio de fornecedores de invólucros de conectores, materiais de interface térmica e filmes de colagem. Esses componentes entram na montagem de LCM LTPS mesmo quando a produção final do painel ocorre em outro lugar. Busan é o principal porto de exportação automotiva da Coreia do Sul, o que torna seu papel logístico relevante para os módulos de display instalados em veículos de exportação. O corredor logístico do sul conecta a montagem de veículos, a produção de peças e as remessas para o exterior em um único sistema industrial. Cheonan e Asan também apoiam a mudança para a integração completa de módulos de cockpit, onde um fornecedor Tier 1 combina o display, o IC do driver e o hardware de computação antes da entrega a uma linha de OEM. Esse modelo pode transferir mais valor do fornecimento de painéis independentes para a integração em nível de módulo. Também fortalece o argumento para fornecedores locais que podem atender aos requisitos de documentação de qualidade e compatibilidade de software em toda a montagem do cockpit.
Cenário Competitivo
Concentração do Mercado
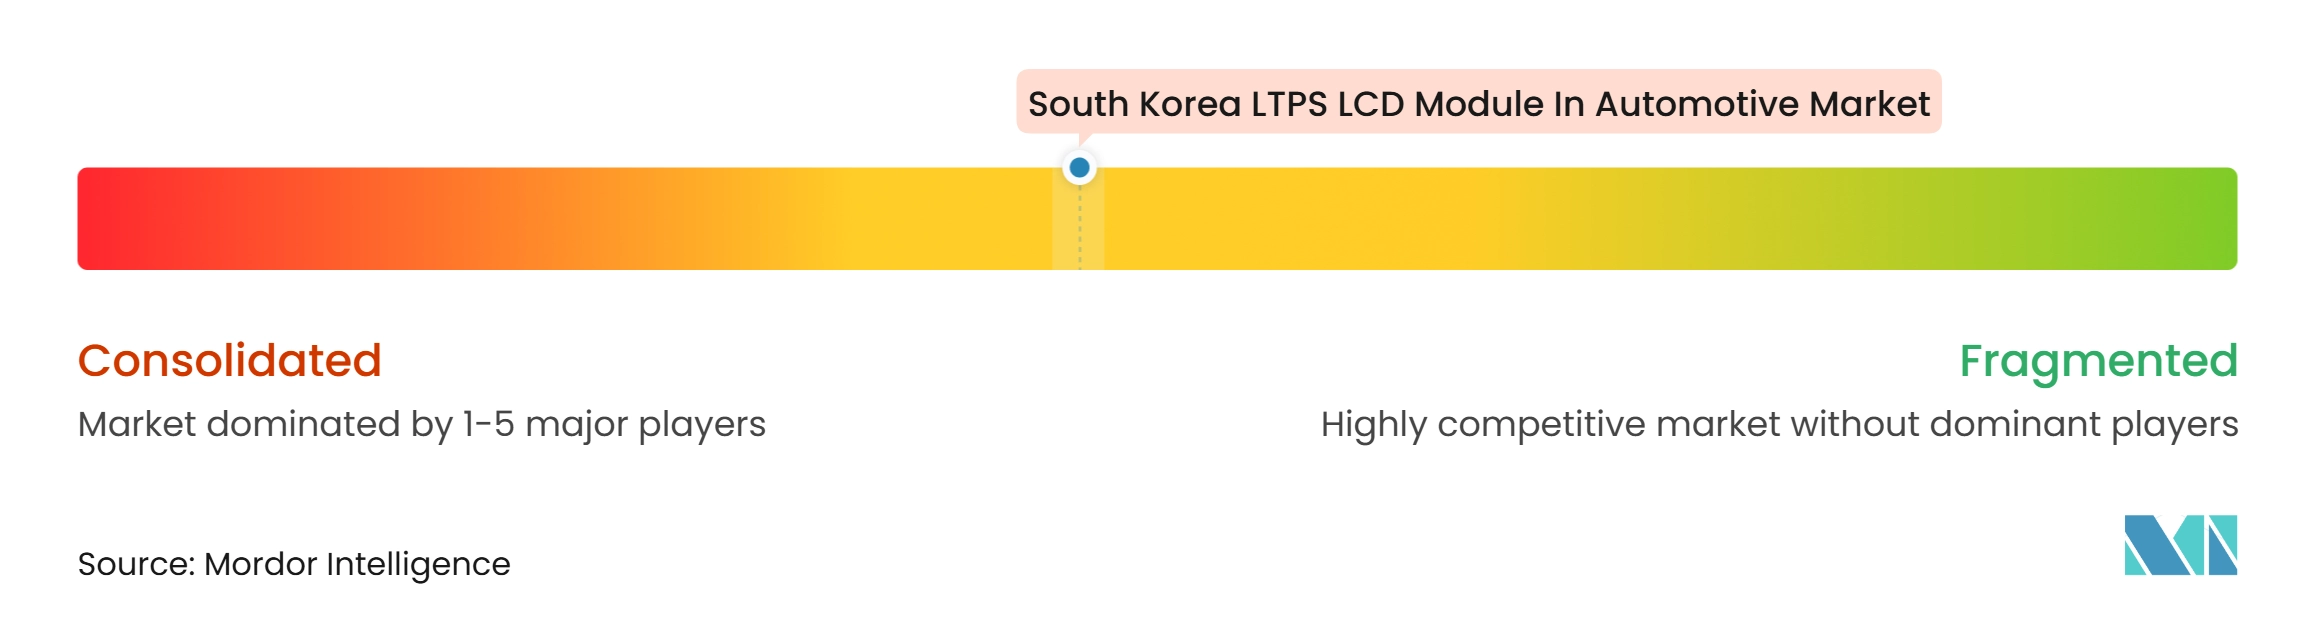
O Mercado de Módulos LCD LTPS (LCM) para Automotivo na Coreia do Sul é moderadamente concentrado entre os fabricantes de painéis, mas mais fragmentado na camada de integração de cockpit Tier 1. A LG Display detém uma posição de liderança nas remessas de LCD LTPS automotivo e fornece produtos de display automotivo em programas de veículos premium. A empresa está reposicionando seu portfólio em direção a ofertas de OLED automotivo de alta margem, OLED em tandem e LCD LTPS de alta qualidade. Seu acordo de fevereiro de 2026 para transferir o negócio de módulos LCD automotivos de Nanjing por CNY 491,5 milhões, equivalente a 67 milhões de USD, fez parte dessa mudança de foco. A transação afastou a empresa da montagem de módulos de commodities e apoiou o investimento em programas de display de maior valor. As empresas chinesas de painéis, incluindo BOE Technology Group, Tianma Microelectronics e TCL China Star Optoelectronics Technology, continuam sendo concorrentes importantes nas aplicações automotivas de LCD padrão e de nível médio.
Os integradores de cockpit Tier 1, como Visteon Corporation, Hyundai Mobis e Continental AG, influenciam quais módulos de display entram em uma plataforma de cockpit de OEM. Seu papel é cada vez mais baseado em engenharia conjunta, em vez de simples montagem de sistemas. A Hyundai Mobis pode criar bloqueio de fornecedor quando um módulo de display é qualificado dentro de um design de referência de cockpit que é usado em vários modelos de veículos. Isso dá aos fornecedores de painéis e módulos qualificados acesso a volumes de programa mais amplos, mas também aumenta o custo de perder uma vitória de design. O espaço mais forte para diferenciação é onde a retroiluminação Mini-LED, o toque integrado e a colagem Chip sobre Vidro são combinados em um módulo qualificado para automotivo. Esses produtos podem oferecer um perfil mais fino e desempenho de imagem avançado para aplicações de cockpit premium. A conformidade com IATF 16949 e ISO 26262 continua sendo uma barreira significativa para novos fornecedores que desejam atender a programas de veículos orientados para exportação.
A atividade de OLED automotivo da Samsung Display adiciona pressão competitiva na extremidade premium do mercado de displays. Em setembro de 2025, a empresa introduziu o DRIVE, sua marca de OLED automotivo, com opções de display projetadas para diferentes requisitos de preço e cronograma de programa. Em agosto de 2026, a Samsung Display começou a enviar painéis OLED de 24,6 polegadas e 13,2 polegadas para o Genesis GV90, um exemplo dos displays maiores e mais flexíveis sendo usados em veículos elétricos de alta qualidade. A LG Display também demonstrou um LCD de 57 polegadas de pilar a pilar e um LCD LTPS de 47,8 polegadas com Modo de Privacidade Comutável na K-Display 2025. Esses movimentos mostram que a concorrência está focada em funções avançadas de cockpit, bem como no fornecimento de painéis. Os fornecedores com módulos LTPS qualificados ainda têm um papel onde os clientes exigem um equilíbrio entre desempenho de display, confiabilidade e custo.
Líderes do Setor de Módulos LCD LTPS para Automotivo na Coreia do Sul
-
LG Display Co., Ltd.
-
Japan Display Inc.
-
AUO Corporation
-
Tianma Microelectronics Co., Ltd.
-
BOE Technology Group Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Módulos LCD LTPS para Automotivo na Coreia do Sul Empresas cobertas neste relatório
- LG Display Co., Ltd.
- Samsung Display Co., Ltd.
- BOE Technology Group Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- Tianma Microelectronics Co., Ltd.
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Innolux Corporation
- Varitronix International Limited
- HannStar Display Corporation
- HKC Corporation Limited
- Hyundai Mobis Co., Ltd.
- Hyundai Motor Company
- Kia Corporation
- Robert Bosch GmbH
- Continental AG
- Visteon Corporation
- Marelli Holdings Co., Ltd.
- DENSO Corporation
Desenvolvimentos industriais recentes em Mercado de Módulos LCD LTPS para Automotivo na Coreia do Sul
- Agosto de 2026: A Samsung Display começou a enviar painéis OLED de 24,6 polegadas e 13,2 polegadas para o Genesis GV90, o SUV elétrico flagship do Hyundai Motor Group. O GV90 apresenta um display cinematográfico de formato variável retrátil que se expande para 24,6 polegadas quando estacionado, demonstrando o caminho de escalada do cockpit premium que está indiretamente elevando as especificações de LCM LTPS nos níveis de modelos adjacentes.
- Julho de 2026: As exportações de veículos ecológicos da Coreia do Sul ultrapassaram 100.000 unidades em um único mês pela primeira vez em junho de 2026, com as exportações de automóveis crescendo 5,8% em relação ao ano anterior para 6,71 bilhões de USD, um recorde para junho. O marco confirmou que a produção coreana de VEB e híbridos atingiu uma escala na qual o conteúdo de display de cockpit premium impulsiona volumes relevantes de LCM LTPS.
- Maio de 2026: O Hyundai Motor Group lançou o sistema de infotainment de veículo definido por software Pleos Connect no novo GRANDEUR na Coreia do Sul. A estreia de produção tinha como meta 20 milhões de veículos até 2030 e usou um layout de display LTPS de múltiplas telas combinando uma tela central principal e um display de painel de instrumentos slim voltado para o motorista.
- Setembro de 2025: A Samsung Display lançou o DRIVE, sua marca dedicada de OLED automotivo, na IAA Mobility 2025 em Munique. O lançamento incluiu uma plataforma OLED rígida projetada para as necessidades dos clientes em diferentes faixas de preço e requisitos de cronograma de programa.
Escopo do Relatório do Mercado de Módulos LCD LTPS para Automotivo na Coreia do Sul
O Mercado de Módulos LCD LTPS (LCM) para Automotivo na Coreia do Sul abrange o desenvolvimento, a fabricação e o fornecimento de módulos de display de grau automotivo usando tecnologia de Silício Policristalino de Baixa Temperatura (LTPS). Esses módulos fornecem visuais de alta resolução, desempenho de display aprimorado e eficiência energética para interfaces avançadas de veículos. O crescimento do mercado é impulsionado pela crescente digitalização de veículos, adoção de sistemas de cockpit sofisticados e demanda por displays automotivos de alta qualidade.
O Relatório do Mercado de Módulos LCD LTPS (LCM) para Automotivo na Coreia do Sul é Segmentado por Configuração de LCM LTPS (LCM LTPS Padrão (Retroiluminação WLED, Sem Toque), LCM LTPS com Toque Integrado (Retroiluminação WLED), LCM LTPS com Retroiluminação Mini-LED (Sem Toque) e LCM LTPS com Retroiluminação Mini-LED e Toque Integrado), Aplicação (Painel Central/Infotainment, Painel de Instrumentos, Console Central de Pilar a Pilar e Entretenimento para Passageiros Traseiros e Tela do Passageiro), Tipo de Veículo (Veículo Elétrico a Bateria (VEB), Veículo Elétrico Híbrido / Híbrido Plug-in (HEV/PHEV), Automóvel de Passageiros com Motor de Combustão Interna (ICE) e Veículo Comercial Leve (VCL)) e Processo de Colagem (Filme sobre Vidro (FOG) e Chip sobre Vidro (COG)). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| LCM LTPS Padrão, Retroiluminação WLED, Sem Toque |
| LCM LTPS com Toque Integrado, Retroiluminação WLED |
| LCM LTPS com Retroiluminação Mini-LED, Sem Toque |
| LCM LTPS com Retroiluminação Mini-LED e Toque Integrado |
| Painel Central / Infotainment |
| Painel de Instrumentos |
| Console Central de Pilar a Pilar |
| Entretenimento para Passageiros Traseiros e Tela do Passageiro |
| Veículo Elétrico a Bateria (VEB) |
| Veículo Elétrico Híbrido / Híbrido Plug-in (HEV/PHEV) |
| Automóvel de Passageiros com Motor de Combustão Interna (ICE) |
| Veículo Comercial Leve (VCL) |
| Filme sobre Vidro (FOG) |
| Chip sobre Vidro (COG) |
| Por Configuração de LCM LTPS | LCM LTPS Padrão, Retroiluminação WLED, Sem Toque |
| LCM LTPS com Toque Integrado, Retroiluminação WLED | |
| LCM LTPS com Retroiluminação Mini-LED, Sem Toque | |
| LCM LTPS com Retroiluminação Mini-LED e Toque Integrado | |
| Por Aplicação | Painel Central / Infotainment |
| Painel de Instrumentos | |
| Console Central de Pilar a Pilar | |
| Entretenimento para Passageiros Traseiros e Tela do Passageiro | |
| Por Tipo de Veículo | Veículo Elétrico a Bateria (VEB) |
| Veículo Elétrico Híbrido / Híbrido Plug-in (HEV/PHEV) | |
| Automóvel de Passageiros com Motor de Combustão Interna (ICE) | |
| Veículo Comercial Leve (VCL) | |
| Por Processo de Colagem | Filme sobre Vidro (FOG) |
| Chip sobre Vidro (COG) |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Módulos LCD LTPS da Coreia do Sul para aplicações automotivas?
O Mercado de Módulos LCD LTPS (LCM) para Automotivo na Coreia do Sul foi avaliado em 338,04 milhões de USD em 2026 e estima-se que atinja 507,42 milhões de USD até 2032, a um CAGR de 7,01% durante 2027-2032. A estimativa reflete a demanda de atualizações de display em novos programas de cockpit de veículos, incluindo instalações de painel central, painel de instrumentos e infotainment conectado.
Qual configuração de LCM LTPS tem a maior participação nas aplicações automotivas da Coreia do Sul?
O LCM LTPS padrão com retroiluminação WLED e sem toque liderou com uma participação de 38,45% em 2026. Sua posição é sustentada por programas de veículos qualificados e sensíveis ao custo que continuam ao longo de ciclos de modelos estabelecidos e atendem a painéis de instrumentos, displays secundários de cabine e outras funções de cockpit convencionais.
Qual aplicação de display automotivo está avançando mais rapidamente na Coreia do Sul?
O console central de pilar a pilar deve expandir a um CAGR de 8,78% até 2032, à medida que os OEMs usam grandes superfícies de display integradas em cockpits premium. Essa aplicação pode substituir várias unidades de display separadas por uma superfície de painel contínua, ao mesmo tempo em que suporta design de interior diferenciado e conceitos de display para passageiros.
Por que os veículos elétricos são importantes para a demanda por módulos LCD LTPS?
Os veículos elétricos a bateria devem expandir a um CAGR de 8,72% até 2032 e normalmente usam mais conteúdo de display de cockpit digital do que os modelos de veículos convencionais. O Mercado de Módulos LCD LTPS (LCM) para Automotivo na Coreia do Sul pode, portanto, se beneficiar quando os interiores dos veículos adotam designs de tela mais amplos e mais curvos.
Qual processo de colagem lidera a demanda por LCM LTPS automotivo na Coreia do Sul?
O Filme sobre Vidro detinha 70,47% do valor de mercado em 2026 porque se encaixa nas práticas estabelecidas de produção e qualificação automotiva. Ele também suporta montagem estável para programas de display de alto volume e grande formato.
Quais fatores limitam a entrada no fornecimento de LCM LTPS automotivo?
Os fornecedores devem atender aos requisitos de confiabilidade e qualidade, incluindo as práticas AEC-Q100, IATF 16949 e ISO 26262, enquanto a qualificação do veículo pode levar de 24 a 36 meses. O processo é especialmente exigente para os designs mais recentes de Mini-LED e toque integrado.