
Tamaño y participación del mercado de módulos LCD LTPS en automoción en Corea del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
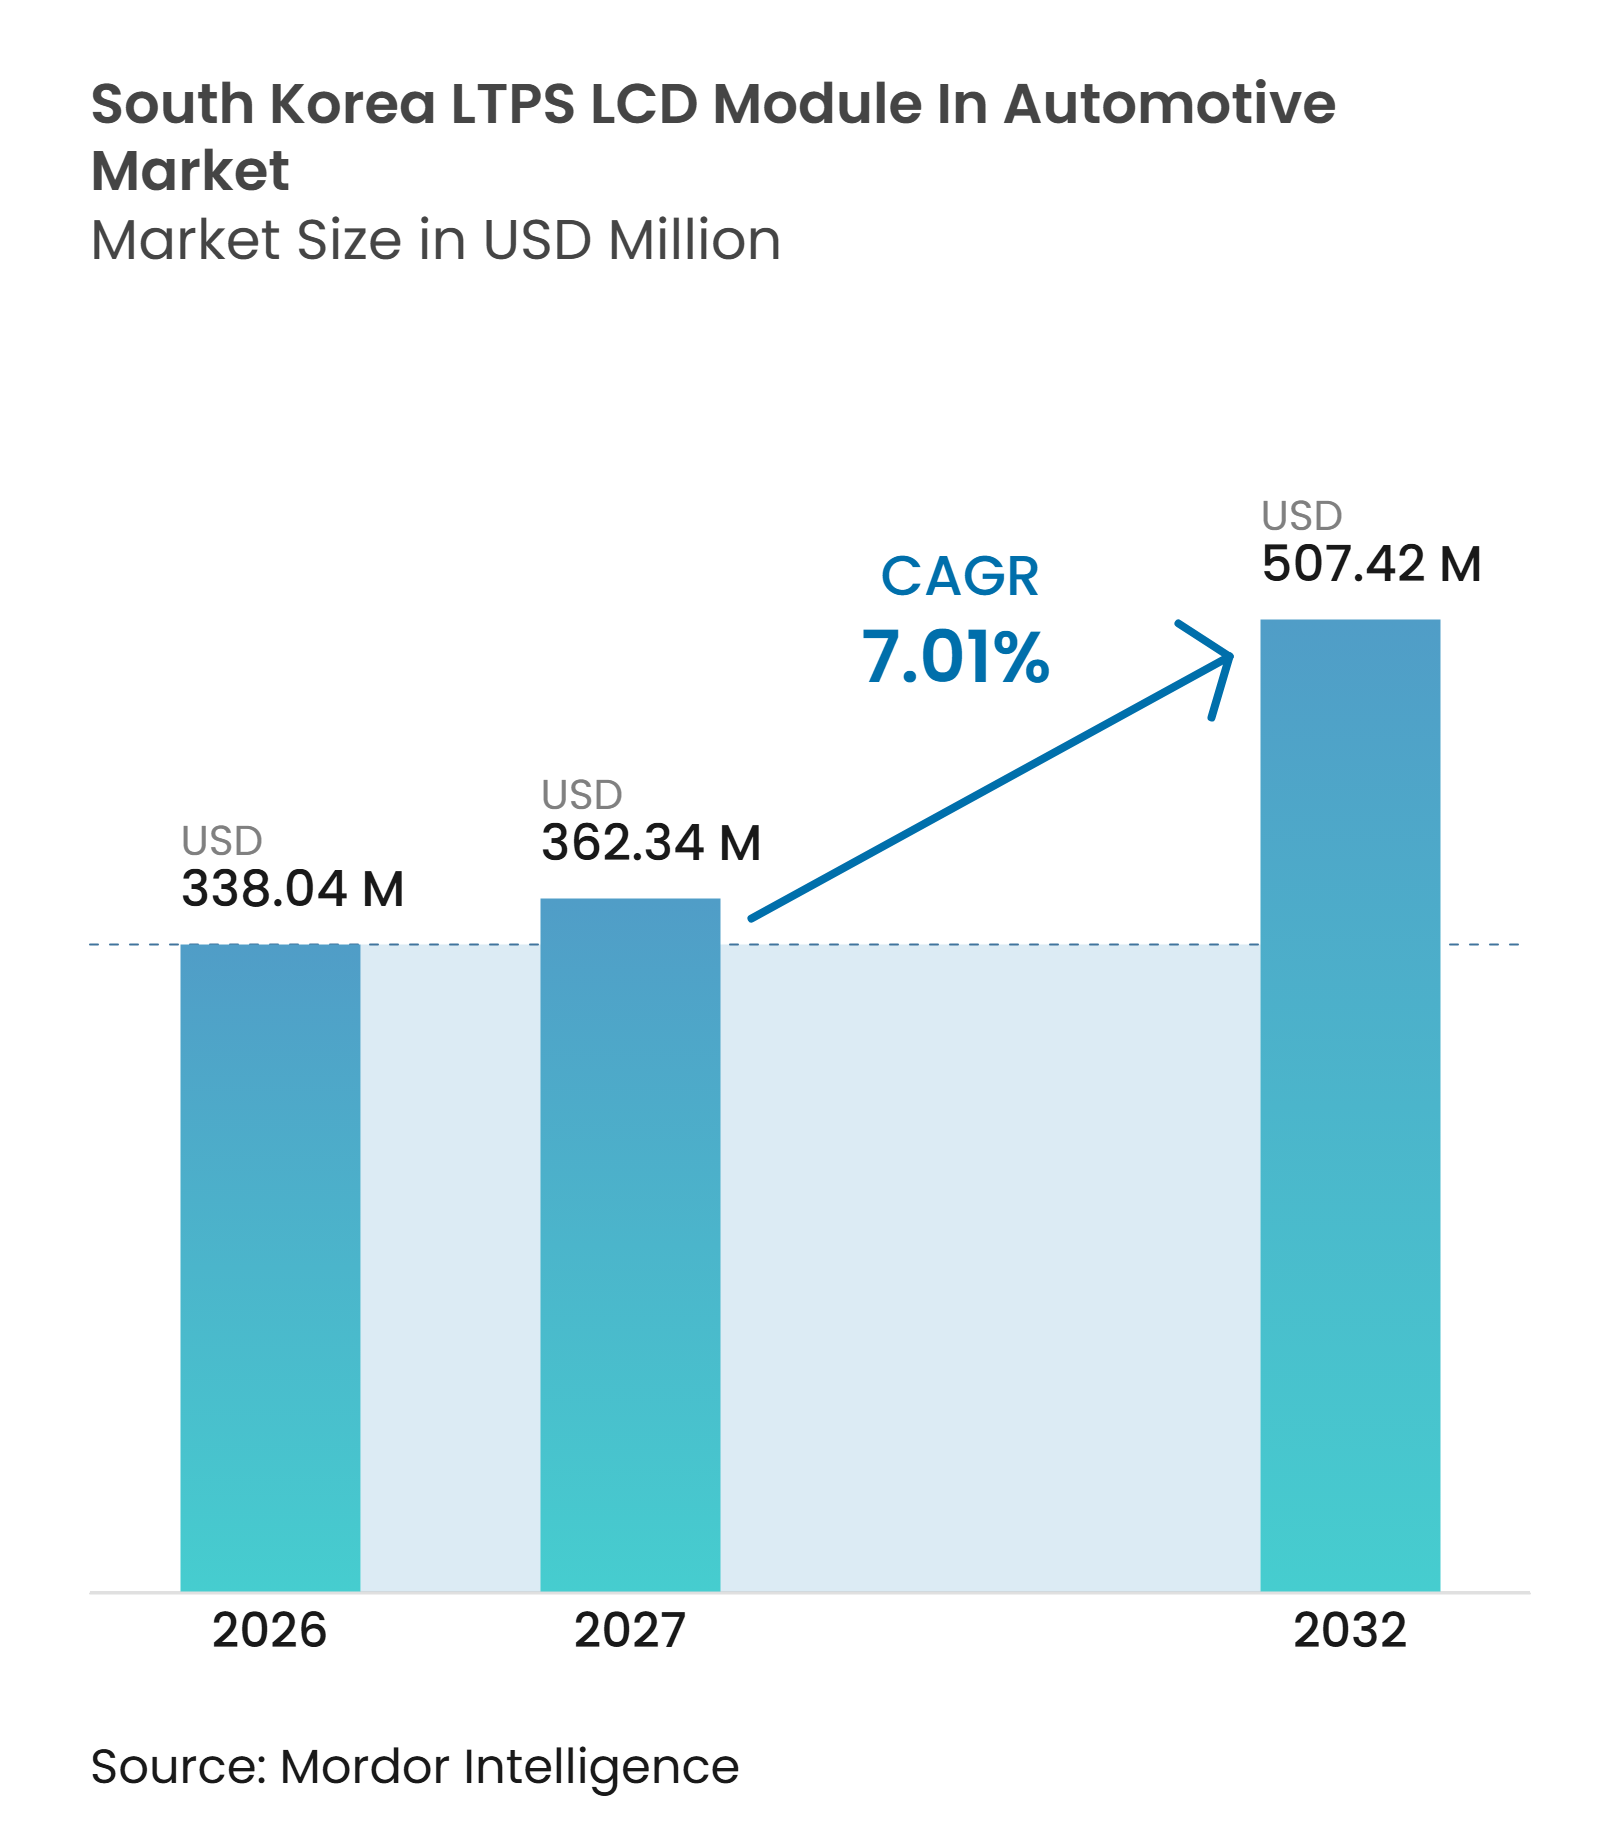
| Tamaño del mercado en el año base (2026) | 338.04 Millones de dólares |
| Tamaño del Mercado (2027) | 362.34 Millones de dólares |
| Tamaño del Mercado (2032) | 507.42 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.01 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de módulos LCD LTPS en automoción en Corea del Sur por Mordor Intelligence
El tamaño del mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur fue valorado en 338,04 millones de USD en 2026 y se estima que se expandirá a 507,42 millones de USD en 2032, a una CAGR del 7,01% durante el período de pronóstico 2027-2032. El mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur está siendo moldeado por el cambio hacia habitáculos de vehículos definidos por software, donde las interfaces de múltiples pantallas necesitan paneles de alta resolución con capacidad táctil integrada y funcionamiento estable a lo largo de los largos ciclos de los modelos de vehículos. Hyundai Motor Group está implementando Pleos Connect en toda su cartera de vehículos, lo que respalda la demanda de pantallas de habitáculo avanzadas en los programas de vehículos nacionales y crea un entorno de software común para las funciones conectadas. En el mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur, esta transición de plataforma fomenta la cooperación temprana entre fabricantes de vehículos, integradores de habitáculos y proveedores de módulos en las elecciones de especificaciones de pantalla. Los productores coreanos están avanzando hacia configuraciones premium, incluida la retroiluminación Mini-LED, funciones de privacidad conmutables y formatos de unión más delgados, mientras que los programas estándar de bajo coste enfrentan una competencia más fuerte y siguen siendo importantes en los modelos de volumen cualificados. Los largos ciclos de cualificación de vehículos continúan favoreciendo a los proveedores que ya cumplen los requisitos de fiabilidad automotriz y seguridad funcional, mientras que la producción de vehículos eléctricos e híbridos respalda un mayor contenido de pantallas que los modelos comparables de motor de combustión interna en el mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur.
Conclusiones clave del informe
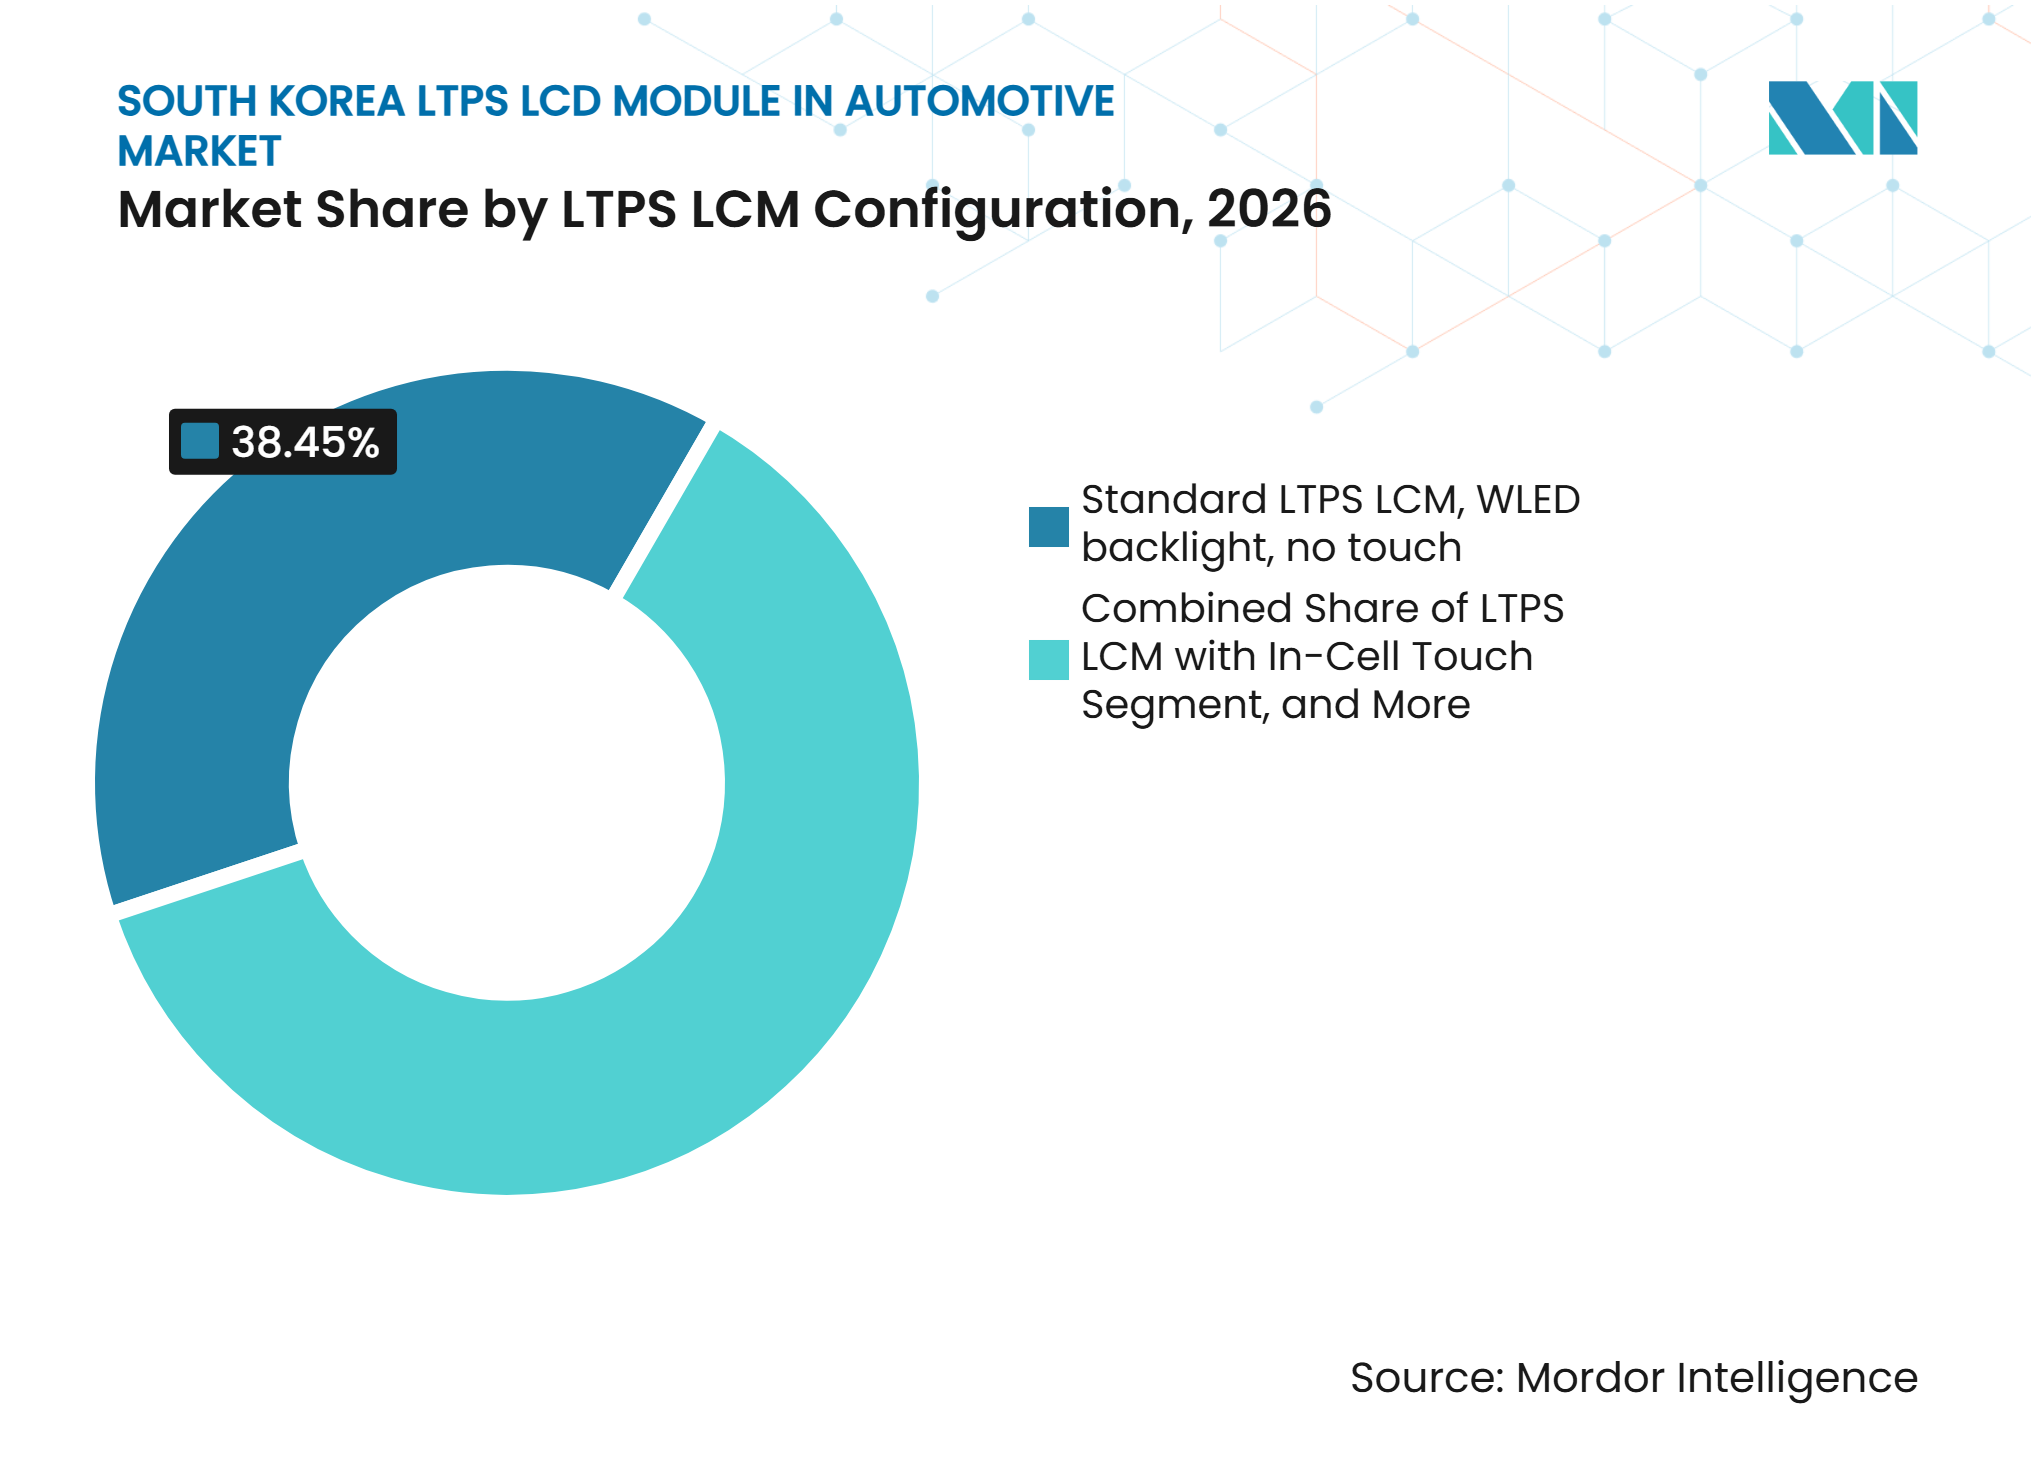
- Por configuración de LCM LTPS, el LCM LTPS estándar con retroiluminación WLED y sin táctil representó el 38,45% de la participación del mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur en 2026, mientras que se proyecta que el LCM LTPS con retroiluminación Mini-LED y táctil integrado se expanda a una CAGR del 8,81% hasta 2032.
- Por aplicación, la consola central y el infoentretenimiento representaron el 45,38% del tamaño del mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur en 2026, mientras que se espera que la consola central de pilar a pilar avance a una CAGR del 8,78% hasta 2032.
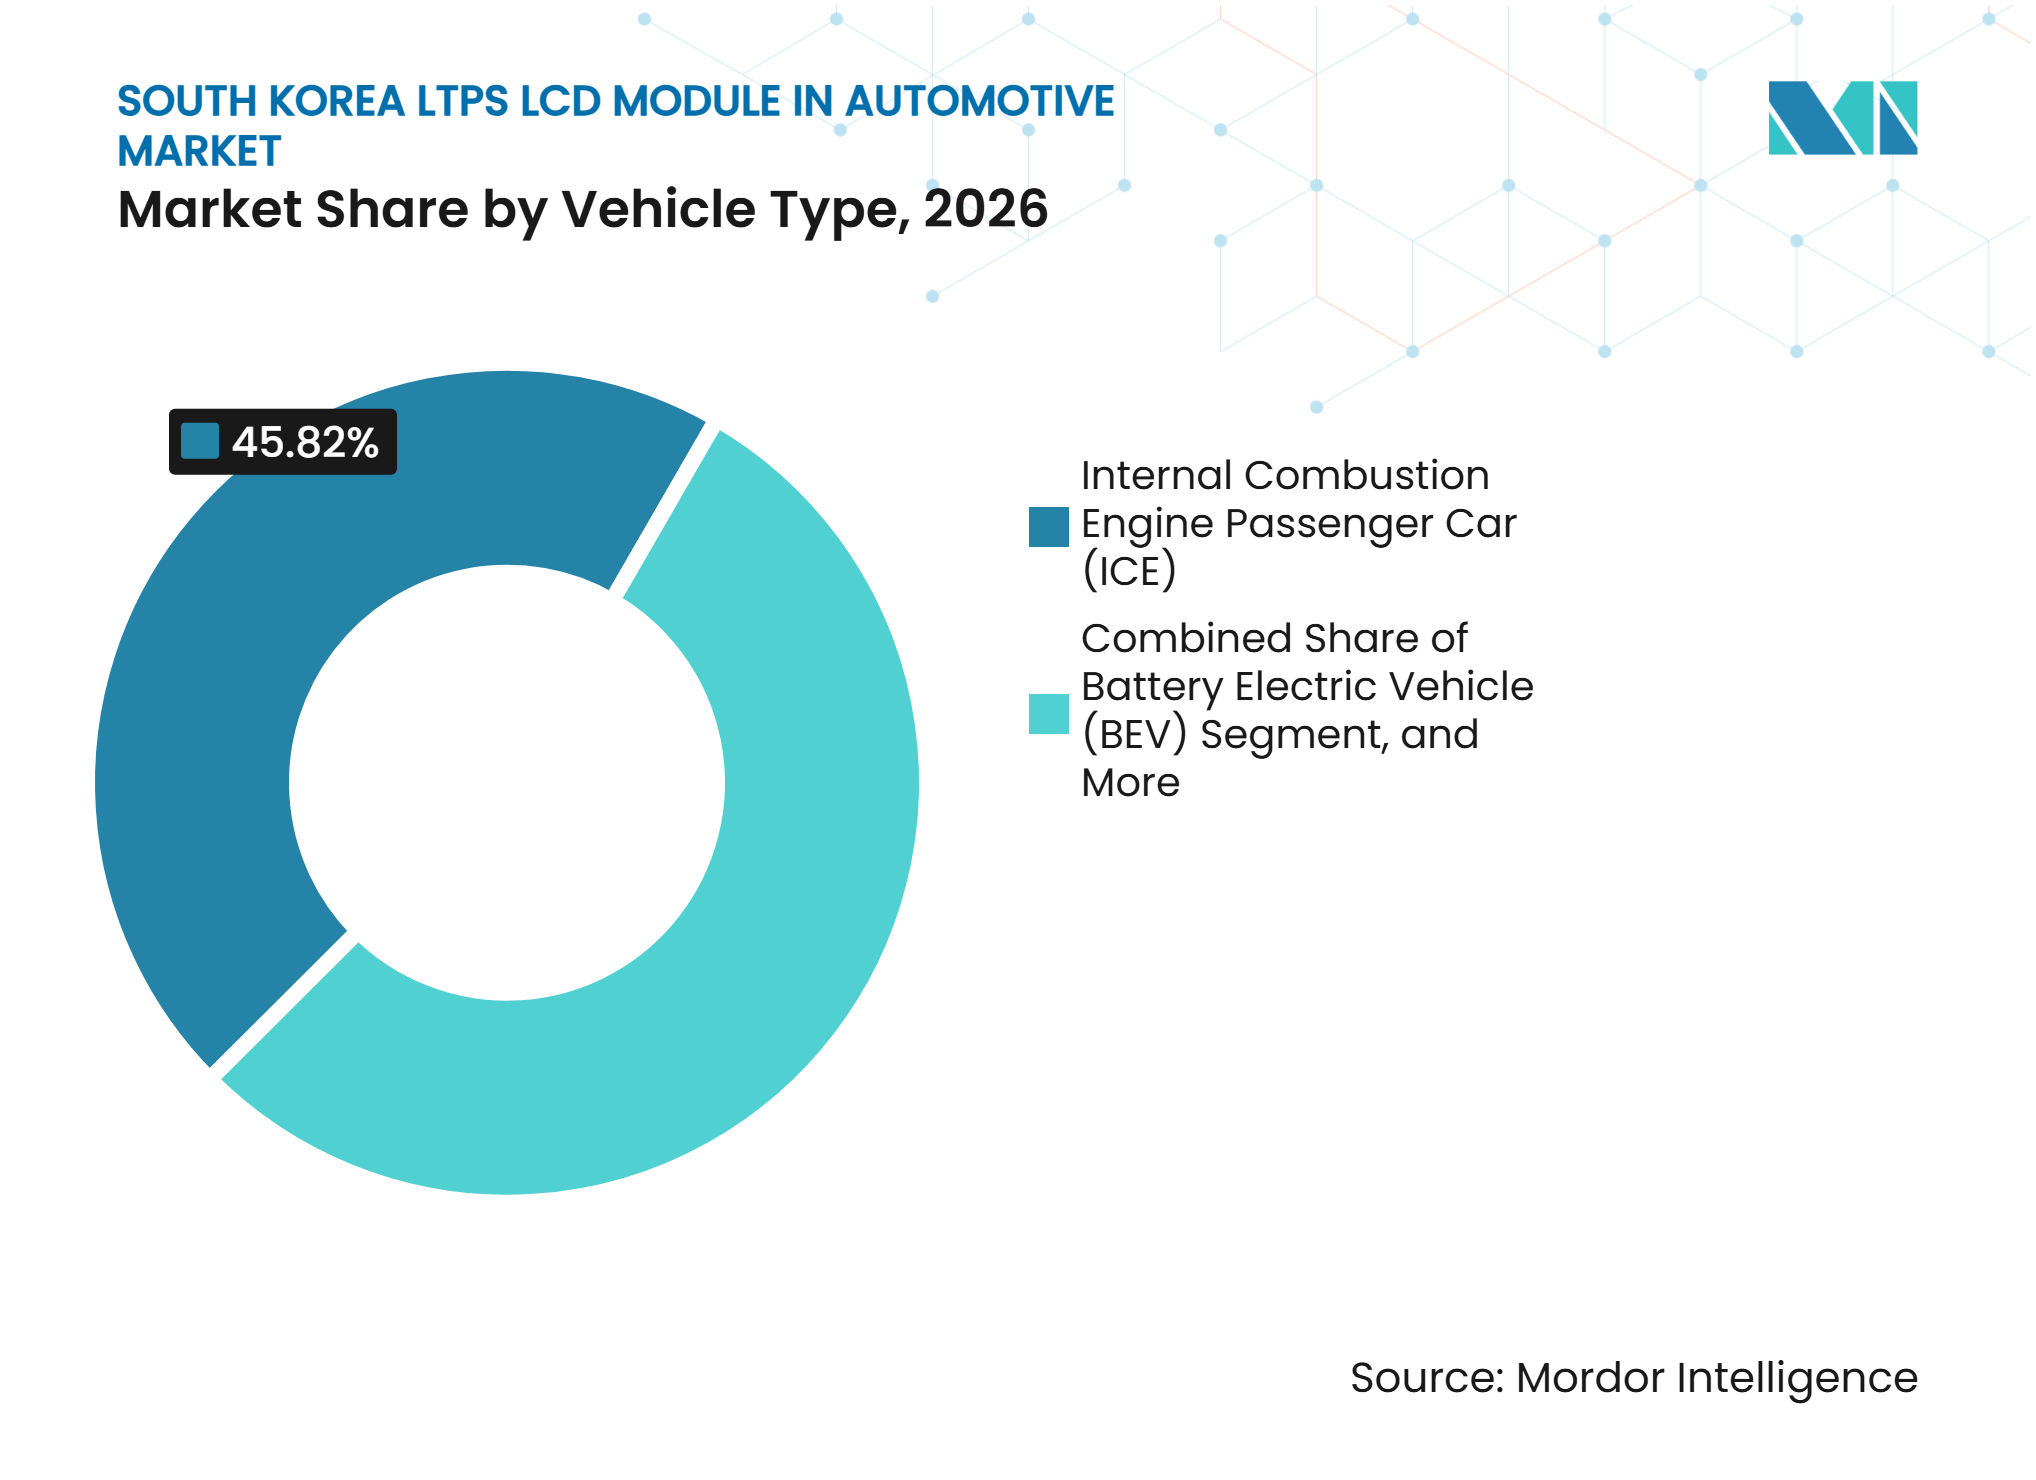
- Por tipo de vehículo, el automóvil de pasajeros con motor de combustión interna representó el 45,82% del tamaño del mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur en 2026, mientras que se proyecta que los vehículos eléctricos de batería se expandan a una CAGR del 8,72% hasta 2032.
- Por proceso de unión, la película sobre vidrio representó el 70,47% del valor del mercado en 2026, mientras que se espera que el chip sobre vidrio se expanda a una CAGR del 8,83% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión del habitáculo de vehículo definido por software | +2.5% | Nacional, con ganancias tempranas en los centros de diseño de fabricantes de equipos originales de Seúl, Ulsan y Hwaseong | Corto plazo (≤ 2 años) |
| Adopción de LTPS en pantallas de consola central de alta resolución | +1.8% | Nacional, centrado en los clústeres de producción de paneles de pantalla de Paju y Gumi | Corto plazo (≤ 2 años) |
| Crecimiento de la producción coreana de vehículos eléctricos e híbridos | +1.4% | Nacional, centrado en las plantas de ensamblaje de Ulsan, Hwaseong, Asan y Gwangju | Mediano plazo (2-4 años) |
| Demanda creciente de habitáculos de gran formato y múltiples pantallas | +1.2% | Nacional | Mediano plazo (2-4 años) |
| Integración de cámara integrada y pantalla de visión segura | +0.6% | Nacional | Mediano plazo (2-4 años) |
| Codiseño de fabricante de equipos originales y Nivel 1 para la diferenciación de módulos de pantalla | +0.5% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del habitáculo de vehículo definido por software
Hyundai Motor Group presentó Pleos Connect en el nuevo GRANDEUR en Corea del Sur en mayo de 2026 y tiene como objetivo su implementación en 20 millones de vehículos de Hyundai Motor, Kia y Genesis para 2030.[1] El sistema coloca el software en el centro del habitáculo y vincula el infoentretenimiento, el contenido y las funciones del vehículo a través de interfaces de pantalla conectadas. Estos vehículos necesitan paneles nítidos y funciones táctiles integradas, lo que crea un papel claro para los LCM LTPS en los nuevos programas de habitáculo. El mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur gana así demanda del contenido de pantalla por vehículo en lugar de únicamente de la producción de vehículos. La implementación planificada conecta el diseño del habitáculo con una arquitectura de software coherente en todas las marcas de vehículos del grupo. Los socios de componentes pueden alinear la validación de paneles y módulos con los requisitos de la plataforma en etapas más tempranas del desarrollo del vehículo.
Adopción de LTPS en pantallas de consola central de alta resolución
Los paneles LTPS admiten una alta densidad de píxeles y pueden incorporar detección táctil sin una capa táctil adicional. Esto ayuda a los proveedores de módulos a reducir el grosor y simplificar el conjunto utilizado detrás del vidrio de cubierta. La ventaja es importante en las pantallas de consola central porque los equipos de vehículos necesitan control térmico, durabilidad e interfaces legibles en un espacio de salpicadero limitado. LG Display ha posicionado su gama de LCD LTPS de alta gama para pantallas automotrices grandes y de alta resolución en la era del vehículo definido por software.[2] A medida que la capacidad de electrónica de consumo se desplaza hacia OLED, los programas automotrices proporcionan una salida de ciclo más largo para la producción de paneles LTPS. El mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur puede beneficiarse cuando los proveedores combinan un panel, una capa táctil, un vidrio de cubierta y un proceso de unión en un módulo cualificado.
Crecimiento de la producción coreana de vehículos eléctricos e híbridos
Hyundai Motor Group vendió 961.812 vehículos electrificados a nivel mundial en 2025, incluidos 275.669 vehículos eléctricos de batería y 634.990 vehículos eléctricos híbridos, lo que representa un crecimiento interanual del 27%.[3] La combinación de la empresa ilustra por qué las plataformas electrificadas son importantes para el mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur. Los vehículos eléctricos de batería e híbridos suelen incluir pantallas centrales más grandes, paneles de instrumentos digitales y más funciones habilitadas por software que los vehículos convencionales comparables. Sus diseños de habitáculo pueden utilizar pantallas más anchas porque los diseñadores enfrentan menos restricciones de empaquetado mecánico derivadas de un tren de potencia de combustión. Hyundai Motor Group y Kia también superaron las 5 millones de ventas acumuladas de vehículos eléctricos híbridos en 2025, lo que demuestra que los vehículos híbridos siguen siendo una fuente material de demanda de habitáculos avanzados. Esta combinación de producción respalda especificaciones de pantalla premium incluso cuando la producción total de vehículos cambia gradualmente.
Demanda creciente de habitáculos de gran formato y múltiples pantallas
Las grandes superficies de pantalla integradas se están convirtiendo en una característica definitoria de los interiores de vehículos premium. LG Display mostró un LCD de 57 pulgadas de pilar a pilar y un LCD LTPS de 47,8 pulgadas con modo de privacidad conmutable en K-Display 2025 en Seúl. Los productos demuestran el uso de LCD LTPS en diseños de vehículos de panel único grande y muestran cómo el contenido para pasajeros puede separarse de la vista del conductor. Una sola pantalla ancha puede eliminar las interrupciones visibles entre paneles separados y dar a los fabricantes de vehículos más libertad en el diseño del salpicadero. Los sistemas de múltiples pantallas también elevan el costo de materiales de pantalla por vehículo, especialmente cuando una pantalla central, un panel de instrumentos y una pantalla para pasajeros funcionan juntos. Esto hace que los programas de pantallas de gran formato sean importantes para el mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur, incluso si sus volúmenes de vehículos son inferiores a los de los modelos convencionales.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Erosión de precios por parte de proveedores de paneles chinos y taiwaneses | -1.8% | Global, con impacto directo en las decisiones de adquisición de los fabricantes de equipos originales surcoreanos | Corto plazo (≤ 2 años) |
| Cualificación automotriz y largos ciclos de desarrollo | -1.4% | Nacional | Mediano plazo (2-4 años) |
| Escala doméstica limitada para programas automotrices no premium | -0.9% | Nacional | Mediano plazo (2-4 años) |
| Competencia de alternativas OLED y TFT de óxido | -0.8% | Nacional, con efectos secundarios de programas de habitáculos premium globales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Erosión de precios por parte de proveedores de paneles chinos y taiwaneses
Los proveedores de paneles chinos compiten fuertemente en los programas estándar de LCD automotriz, donde el precio es un criterio de compra central. Esta presión es más fuerte en las configuraciones de menor especificación que no requieren integración táctil avanzada, atenuación local o funciones ópticas especializadas. LG Display aprobó la transferencia de su negocio de módulos LCD automotrices de Nanjing por 491,5 millones de CNY, equivalente a 67 millones de USD, en febrero de 2026. La decisión refleja un alejamiento del ensamblaje de módulos de menor margen y un avance hacia la producción de OLED automotriz y LTPS premium. Los proveedores coreanos aún enfrentan una brecha en los programas de nivel medio porque los clientes pueden comparar sus ofertas con alternativas chinas y taiwanesas. El mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur debe, por tanto, depender de la diferenciación de configuraciones y de los registros de cualificación establecidos en lugar de los precios estándar de paneles.
Cualificación automotriz y largos ciclos de desarrollo
Las pantallas LTPS automotrices deben cumplir requisitos estrictos antes de que comience la producción. Los factores de cumplimiento relevantes incluyen la cualificación de semiconductores AEC-Q100, la gestión de calidad IATF 16949 y las prácticas de seguridad funcional ISO 26262. La validación puede tardar de 24 a 36 meses desde el trabajo de diseño inicial hasta el inicio de la producción. Los módulos Mini-LED y táctil integrado más nuevos pueden necesitar una evaluación adicional de compatibilidad térmica y electromagnética. El largo proceso ralentiza a los nuevos participantes, pero también dificulta que los proveedores establecidos respondan rápidamente cuando un cliente cambia un requisito del programa. Para el mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur, esto crea una ventaja duradera para los proveedores que ya han documentado el cumplimiento en varios programas de fabricantes de equipos originales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por configuración de LCM LTPS:
los formatos estándar mantienen el volumen mientras los variantes premium se aceleranEl LCM LTPS estándar con retroiluminación WLED y sin táctil representó el 38,45% de la participación del mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur en 2026. La configuración sirve a los paneles de instrumentos de nivel medio y a las pantallas secundarias de cabina donde los clientes priorizan el costo y la fiabilidad establecida. Un diseño de panel que ha completado la cualificación a menudo permanece en su lugar durante un ciclo de modelo de vehículo que dura de 5 a 7 años. Esa práctica preserva la demanda de módulos WLED estándar incluso cuando tecnologías de mayor gama entran en nuevos programas. El LCM LTPS con táctil integrado y retroiluminación WLED forma el siguiente nivel importante para las aplicaciones de consola central. Ofrece a los fabricantes de equipos originales control táctil sin una capa superpuesta separada frente al panel y ayuda a mantener un conjunto óptico más sencillo.
Se proyecta que el LCM LTPS con retroiluminación Mini-LED y táctil integrado se expanda a una CAGR del 8,81% hasta 2032, la tasa más rápida entre los tipos de configuración. La configuración combina atenuación local, mayor contraste y entrada táctil directa para diseños de habitáculos premium. Hyundai Motor Group y Genesis pueden utilizar estos módulos a medida que las funciones de pantalla avanzadas pasan de los modelos insignia a líneas de vehículos más amplias. Los módulos Mini-LED sin táctil continúan sirviendo a los casos de uso de entretenimiento en asientos traseros y paneles de instrumentos donde se requiere una visualización brillante y de alto contraste. La visualización pasiva en esas aplicaciones reduce la necesidad de capacidad táctil. La combinación de configuraciones muestra que la industria de módulos LCD LTPS (LCM) en Corea del Sur no está reemplazando los productos estándar de una vez, sino que está dirigiendo el nuevo valor hacia módulos diferenciados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por aplicación:
el infoentretenimiento lidera mientras los diseños de pilar a pilar cambian los diseños de habitáculoLa consola central y el infoentretenimiento representaron el 45,38% del tamaño del mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur en 2026. La categoría es el principal punto de pantalla para navegación, medios, configuraciones del vehículo y servicios conectados. Su función es estructural porque los nuevos vehículos de pasajeros comúnmente incluyen una pantalla central como equipamiento estándar. El sistema Pleos Connect de Hyundai Motor Group otorga a la interfaz central un papel de software más amplio al conectar información y contenido dentro del habitáculo. Esto respalda una demanda constante de módulos en programas de vehículos convencionales, híbridos y eléctricos. El volumen de la consola central también ofrece a los fabricantes de paneles una vía para implementar módulos LTPS con táctil a escala.
Se espera que la consola central de pilar a pilar se expanda a una CAGR del 8,78% hasta 2032. Estas pantallas se extienden por todo el salpicadero y pueden reemplazar un conjunto de unidades de pantalla separadas con una superficie continua. El LCD de 57 pulgadas de pilar a pilar de LG Display demuestra que los proveedores coreanos pueden producir paneles automotrices a esta escala. Los paneles de instrumentos siguen siendo una aplicación secundaria importante porque están presentes en vehículos de combustión interna, híbridos y eléctricos de batería. El entretenimiento en asientos traseros y las pantallas para pasajeros tienen un papel menor, pero los programas premium de Genesis y Kia respaldan su uso. Las actualizaciones de contenido habilitadas por software también pueden hacer que estas pantallas adicionales sean más útiles a lo largo de la vida útil de un vehículo.
Por tipo de vehículo:
los modelos de combustión interna respaldan el volumen y los vehículos eléctricos de batería elevan el valor del contenidoLos automóviles de pasajeros con motor de combustión interna representaron el 45,82% del tamaño del mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur en 2026. Esta posición refleja la gran base instalada de los programas de vehículos de pasajeros convencionales de Hyundai Motor Group. Las actualizaciones de pantalla LTPS pueden introducirse durante las renovaciones de modelos incluso cuando un vehículo no fue diseñado como modelo eléctrico de batería. Corea del Sur produjo más de 4,1 millones de automóviles en 2025, lo que mantiene una base sustancial para la demanda de pantallas de habitáculo. Los programas de vehículos convencionales también ayudan a mantener las líneas de producción de paneles utilizadas a medida que cambia la demanda de trenes de potencia. Su papel continuo hace que el mercado general de pantallas sea menos dependiente de un único tipo de vehículo.
Se proyecta que los vehículos eléctricos de batería se expandan a una CAGR del 8,72% hasta 2032. Estos vehículos pueden admitir diseños de pantalla más anchos, más altos y curvados porque el diseño interior está menos restringido por los componentes convencionales del tren de potencia. Esto ha convertido a los programas de vehículos eléctricos de batería en una fuente importante de módulos LTPS de alta especificación. Los vehículos híbridos y eléctricos enchufables también realizan una contribución material porque sus volúmenes de ventas respaldan funciones de múltiples pantallas y paneles de instrumentos digitales. El desempeño de los vehículos electrificados de Hyundai Motor Group en 2025 confirma que tanto los modelos eléctricos de batería como los híbridos siguen siendo líneas de productos importantes. Los vehículos comerciales ligeros siguen siendo la categoría de vehículos más pequeña, pero las funciones de habitáculo conectado pueden crear más oportunidades de pantalla en los programas comerciales.

Por proceso de unión:
la película sobre vidrio ancla la demanda actual mientras el chip sobre vidrio gana terreno en los programas premiumLa película sobre vidrio representó el 70,47% de la participación del mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur en 2026. El proceso funciona con líneas de producción de paneles establecidas y tiene un perfil de costos adecuado para los programas automotrices de volumen medio y alto. Su amplio uso también refleja la reticencia de los fabricantes de automóviles a cambiar un diseño de unión después de que un módulo supera la cualificación del vehículo. Los módulos de película sobre vidrio pueden admitir paneles grandes, incluidos los diseños de pilar a pilar que necesitan un ensamblaje mecánico estable. El proceso proporciona una opción fiable para las largas series de producción comunes en los programas de suministro automotriz. Sigue siendo el formato de unión principal para las aplicaciones de LCM LTPS de alto volumen existentes.
Se espera que el chip sobre vidrio se expanda a una CAGR del 8,83% hasta 2032. El proceso monta el IC controlador directamente sobre el sustrato de vidrio, lo que puede reducir el grosor del módulo y admitir interconexiones de mayor densidad. Esta característica importa cuando un fabricante de equipos originales especifica paneles curvados o necesita más libertad detrás de una superficie de salpicadero. El chip sobre vidrio está estrechamente vinculado a los módulos de táctil integrado, donde reducir las conexiones externas puede mejorar el empaquetado de un conjunto de pantalla delgado. El formato, por tanto, se adapta a las aplicaciones de habitáculo premium más nuevas en lugar de reemplazar la película sobre vidrio en todos los programas. La industria de módulos LCD LTPS (LCM) en Corea del Sur puede utilizar este proceso para atender la demanda de módulos de pantalla más delgados y más integrados.
Análisis geográfico
Ulsan y el corredor industrial del sur
Ulsan alberga el complejo de fabricación individual más grande de Hyundai Motor Company, con una capacidad de producción anual de 1,5 millones de vehículos. Esto convierte a la ciudad en una importante ubicación de demanda de módulos de pantalla automotriz en Corea del Sur. El sitio fabrica modelos de volumen global y vehículos eléctricos, vinculando la producción de vehículos con la demanda local de pantallas centrales y paneles de instrumentos. Hyundai Motor Group comenzó a implementar Pleos Connect en el nuevo GRANDEUR en 2026, lo que introduce la arquitectura de habitáculo definida por software en un modelo de producción doméstico. Las instalaciones de Kia en Hwaseong, Sohari y Gwangju, junto con la planta de Hyundai en Asan, extienden este corredor de fabricación. El Ministerio de Comercio, Industria y Recursos informó que las exportaciones de vehículos ecológicos de Corea del Sur superaron las 100.000 unidades en junio de 2026, lo que muestra la importancia de la producción de vehículos electrificados para la base de suministro de la región. A medida que estas plantas introduzcan más modelos eléctricos e híbridos, la demanda puede desplazarse hacia especificaciones de habitáculo premium y de múltiples pantallas.
Área metropolitana de Seúl y el cinturón de paneles Paju-Gumi
Paju y Gumi albergan importantes activos de producción doméstica para las operaciones de LCD LTPS automotriz de LG Display. LG Display ha descrito su gama de pantallas automotrices como incluyendo LCD LTPS de alta gama, OLED automotriz y nuevos factores de forma para interiores de vehículos. Los equipos de diseño de fabricantes de equipos originales y de experiencia de usuario cercanos en el área metropolitana de Seúl pueden trabajar estrechamente con los proveedores de paneles en la curvatura de la pantalla, las funciones ópticas y las opciones de unión. Esta proximidad puede acortar el muestreo y las discusiones de diseño en comparación con las relaciones con proveedores en el extranjero. También ayuda a las empresas de Nivel 1 a coordinar las especificaciones de los paneles con el software del habitáculo y el diseño del interior del vehículo. El LCD LTPS de 47,8 pulgadas con modo de privacidad conmutable mostrado por LG Display ilustra el tipo de función que puede desarrollarse para aplicaciones avanzadas de pantalla para pasajeros. Cheonan añade una base de fabricación de pantallas relacionada a través de la actividad de OLED automotriz de Samsung Display, creando un ecosistema tecnológico tanto competidor como complementario.
Daegu, Busan y el clúster emergente de Nivel 2
Daegu y la provincia de Gyeongsang del Norte apoyan la producción de pantallas automotrices a través de proveedores de carcasas de conectores, materiales de interfaz térmica y películas de unión. Estos componentes entran en el ensamblaje de LCM LTPS incluso cuando la producción final del panel ocurre en otro lugar. Busan es el principal puerto de exportación automotriz de Corea del Sur, lo que hace que su función logística sea relevante para los módulos de pantalla instalados en vehículos de exportación. El corredor logístico del sur conecta el ensamblaje de vehículos, la producción de piezas y los envíos al extranjero en un único sistema industrial. Cheonan y Asan también apoyan el avance hacia la integración completa de módulos de habitáculo, donde un proveedor de Nivel 1 combina la pantalla, el IC controlador y el hardware informático antes de la entrega a una línea de fabricante de equipos originales. Este modelo puede desplazar más valor desde el suministro de paneles independientes hacia la integración a nivel de módulo. También refuerza el caso de los proveedores locales que pueden cumplir los requisitos de documentación de calidad y compatibilidad de software en todo el ensamblaje del habitáculo.
Panorama competitivo
Concentración del Mercado
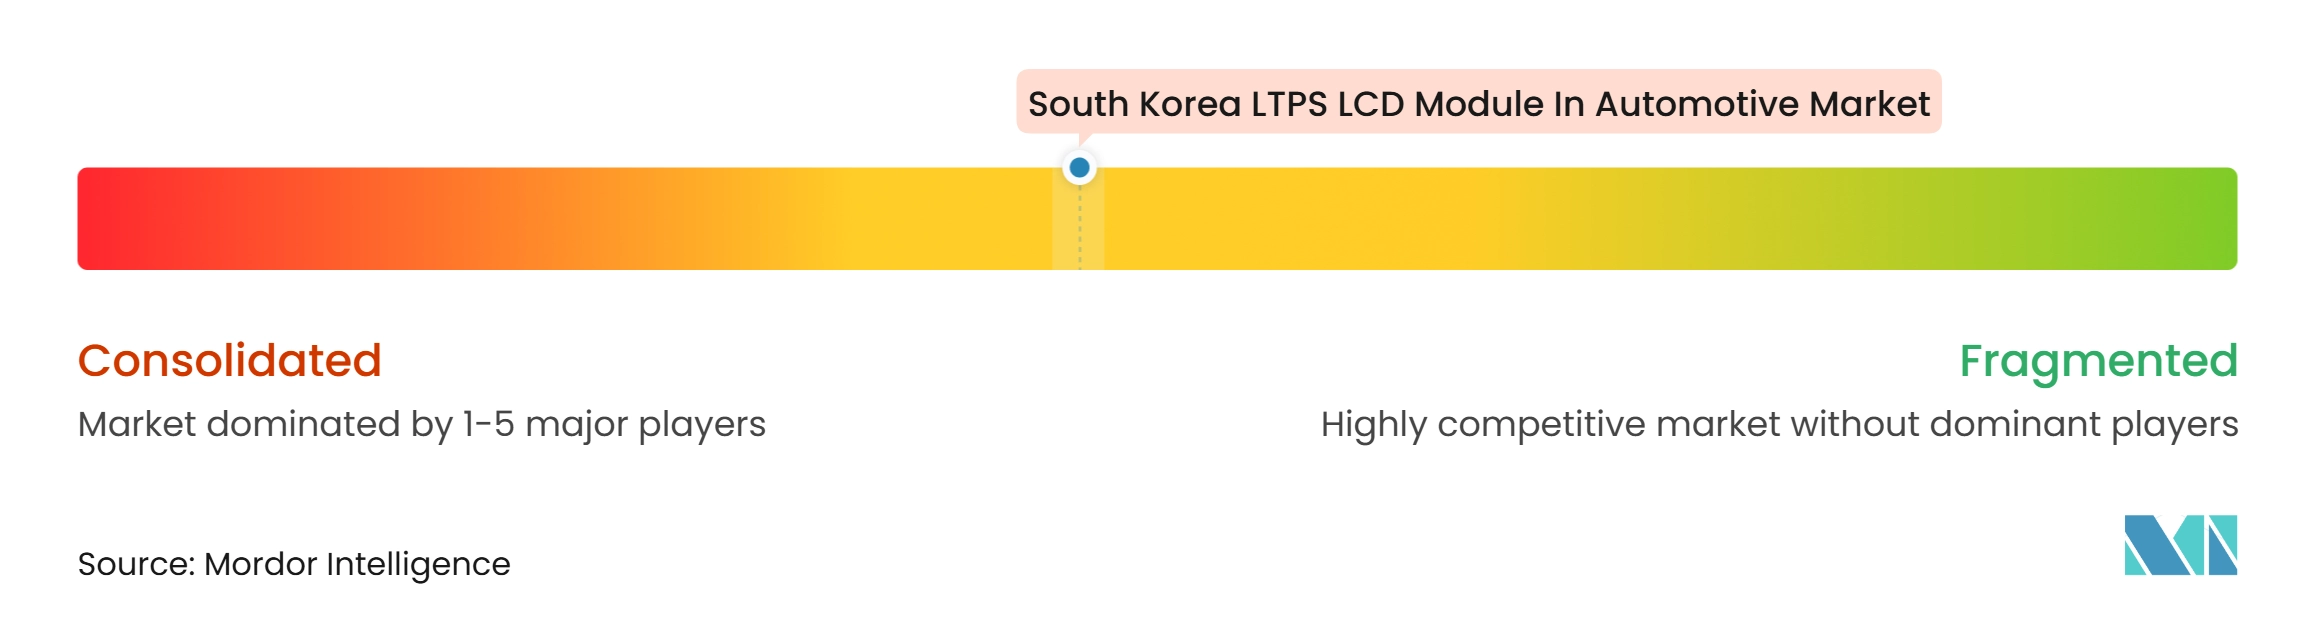
El mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur está moderadamente concentrado entre los fabricantes de paneles, pero más fragmentado en la capa de integración de habitáculos de Nivel 1. LG Display ocupa una posición de liderazgo en los envíos de LCD LTPS automotriz y suministra productos de pantalla automotriz en programas de vehículos premium. La empresa está reposicionando su cartera hacia OLED automotriz de alto margen, OLED en tándem y ofertas de LCD LTPS de alta gama. Su acuerdo de febrero de 2026 para transferir el negocio de módulos LCD automotrices de Nanjing por 491,5 millones de CNY, equivalente a 67 millones de USD, fue parte de ese cambio de enfoque. La transacción alejó a la empresa del ensamblaje de módulos de productos básicos y respaldó la inversión en programas de pantalla de mayor valor. Las empresas de paneles chinas, incluidas BOE Technology Group, Tianma Microelectronics y TCL China Star Optoelectronics Technology, siguen siendo competidores importantes en las aplicaciones de LCD automotriz estándar y de nivel medio.
Los integradores de habitáculos de Nivel 1, como Visteon Corporation, Hyundai Mobis y Continental AG, influyen en qué módulos de pantalla entran en una plataforma de habitáculo de fabricante de equipos originales. Su función se basa cada vez más en la ingeniería conjunta en lugar del simple ensamblaje de sistemas. Hyundai Mobis puede crear bloqueo de proveedores cuando un módulo de pantalla está cualificado dentro de un diseño de referencia de habitáculo que se utiliza en varios modelos de vehículos. Esto da a los proveedores de paneles y módulos cualificados acceso a volúmenes de programa más amplios, pero también aumenta el costo de perder una adjudicación de diseño. El espacio más fuerte para la diferenciación es donde la retroiluminación Mini-LED, el táctil integrado y la unión de chip sobre vidrio se combinan en un módulo cualificado para automoción. Dichos productos pueden ofrecer un perfil más delgado y un rendimiento de imagen avanzado para aplicaciones de habitáculo premium. El cumplimiento de IATF 16949 e ISO 26262 sigue siendo una barrera significativa para los nuevos proveedores que desean atender programas de vehículos orientados a la exportación.
La actividad de OLED automotriz de Samsung Display añade presión competitiva en el extremo premium del mercado de pantallas. En septiembre de 2025, la empresa presentó DRIVE, su marca de OLED automotriz, con opciones de pantalla diseñadas para diferentes requisitos de precio y calendario de programas. En agosto de 2026, Samsung Display comenzó a enviar paneles OLED de 24,6 pulgadas y 13,2 pulgadas para el Genesis GV90, un ejemplo de las pantallas más grandes y flexibles que se utilizan en los vehículos eléctricos de alta gama. LG Display también demostró un LCD de 57 pulgadas de pilar a pilar y un LCD LTPS de 47,8 pulgadas con modo de privacidad conmutable en K-Display 2025. Estos movimientos muestran que la competencia se centra en las funciones avanzadas del habitáculo, así como en el suministro de paneles. Los proveedores con módulos LTPS cualificados siguen teniendo un papel donde los clientes requieren un equilibrio entre rendimiento de pantalla, fiabilidad y costo.
Líderes de la industria de módulos LCD LTPS en automoción en Corea del Sur
-
LG Display Co., Ltd.
-
Japan Display Inc.
-
AUO Corporation
-
Tianma Microelectronics Co., Ltd.
-
BOE Technology Group Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de módulos LCD LTPS en automoción en Corea del Sur Empresas cubiertas en este informe
- LG Display Co., Ltd.
- Samsung Display Co., Ltd.
- BOE Technology Group Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- Tianma Microelectronics Co., Ltd.
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Innolux Corporation
- Varitronix International Limited
- HannStar Display Corporation
- HKC Corporation Limited
- Hyundai Mobis Co., Ltd.
- Hyundai Motor Company
- Kia Corporation
- Robert Bosch GmbH
- Continental AG
- Visteon Corporation
- Marelli Holdings Co., Ltd.
- DENSO Corporation
Desarrollos recientes de la industria en Mercado de módulos LCD LTPS en automoción en Corea del Sur
- Agosto de 2026: Samsung Display comenzó a enviar paneles OLED de 24,6 pulgadas y 13,2 pulgadas al Genesis GV90, el SUV eléctrico insignia de Hyundai Motor Group. El GV90 cuenta con una pantalla cinematográfica de formato variable emergente que se expande a 24,6 pulgadas cuando el vehículo está estacionario, lo que demuestra la trayectoria de escalada del habitáculo premium que está impulsando indirectamente las especificaciones de LCM LTPS hacia arriba en los niveles de modelos adyacentes.
- Julio de 2026: las exportaciones de vehículos ecológicos de Corea del Sur superaron las 100.000 unidades en un solo mes por primera vez en junio de 2026, con exportaciones de automóviles que aumentaron un 5,8% interanual hasta 6,71 mil millones de USD, un récord para junio. El hito confirmó que la producción coreana de vehículos eléctricos e híbridos ha alcanzado una escala en la que el contenido de pantalla de habitáculo premium impulsa volúmenes materiales de LCM LTPS.
- Mayo de 2026: Hyundai Motor Group lanzó el sistema de infoentretenimiento de vehículo definido por software Pleos Connect en el nuevo GRANDEUR en Corea del Sur. El debut en producción tenía como objetivo 20 millones de vehículos para 2030 y utiliz un diseño de pantalla LTPS de múltiples pantallas que combina una pantalla central principal y una pantalla de panel de instrumentos delgada orientada al conductor.
- Septiembre de 2025: Samsung Display lanzó DRIVE, su marca de OLED automotriz dedicada, en IAA Mobility 2025 en Múnich. El lanzamiento incluyó una plataforma OLED rígida diseñada para las necesidades de los clientes en diferentes niveles de precio y requisitos de calendario de programas.
Alcance del informe del mercado de módulos LCD LTPS en automoción en Corea del Sur
El mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur abarca el desarrollo, la fabricación y el suministro de módulos de pantalla de grado automotriz que utilizan tecnología de silicio policristalino de baja temperatura (LTPS). Estos módulos ofrecen imágenes de alta resolución, rendimiento de pantalla mejorado y eficiencia energética para interfaces de vehículos avanzadas. El crecimiento del mercado está impulsado por la creciente digitalización de los vehículos, la adopción de sistemas de habitáculo sofisticados y la demanda de pantallas automotrices de alta calidad.
El informe del mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur está segmentado por configuración de LCM LTPS (LCM LTPS estándar (retroiluminación WLED, sin táctil), LCM LTPS con táctil integrado (retroiluminación WLED), LCM LTPS con retroiluminación Mini-LED (sin táctil) y LCM LTPS con retroiluminación Mini-LED y táctil integrado), aplicación (consola central/infoentretenimiento, panel de instrumentos, consola central de pilar a pilar y entretenimiento en asientos traseros y pantalla para pasajeros), tipo de vehículo (vehículo eléctrico de batería (BEV), vehículo eléctrico híbrido/híbrido enchufable (HEV/PHEV), automóvil de pasajeros con motor de combustión interna (ICE) y vehículo comercial ligero (LCV)) y proceso de unión (película sobre vidrio (FOG) y chip sobre vidrio (COG)). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| LCM LTPS estándar, retroiluminación WLED, sin táctil |
| LCM LTPS con táctil integrado, retroiluminación WLED |
| LCM LTPS con retroiluminación Mini-LED, sin táctil |
| LCM LTPS con retroiluminación Mini-LED y táctil integrado |
| Consola central / infoentretenimiento |
| Panel de instrumentos |
| Consola central de pilar a pilar |
| Entretenimiento en asientos traseros y pantalla para pasajeros |
| Vehículo eléctrico de batería (BEV) |
| Vehículo eléctrico híbrido / híbrido enchufable (HEV/PHEV) |
| Automóvil de pasajeros con motor de combustión interna (ICE) |
| Vehículo comercial ligero (LCV) |
| Película sobre vidrio (FOG) |
| Chip sobre vidrio (COG) |
| Por configuración de LCM LTPS | LCM LTPS estándar, retroiluminación WLED, sin táctil |
| LCM LTPS con táctil integrado, retroiluminación WLED | |
| LCM LTPS con retroiluminación Mini-LED, sin táctil | |
| LCM LTPS con retroiluminación Mini-LED y táctil integrado | |
| Por aplicación | Consola central / infoentretenimiento |
| Panel de instrumentos | |
| Consola central de pilar a pilar | |
| Entretenimiento en asientos traseros y pantalla para pasajeros | |
| Por tipo de vehículo | Vehículo eléctrico de batería (BEV) |
| Vehículo eléctrico híbrido / híbrido enchufable (HEV/PHEV) | |
| Automóvil de pasajeros con motor de combustión interna (ICE) | |
| Vehículo comercial ligero (LCV) | |
| Por proceso de unión | Película sobre vidrio (FOG) |
| Chip sobre vidrio (COG) |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de módulos LCD LTPS en Corea del Sur para aplicaciones automotrices?
El mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur fue valorado en 338,04 millones de USD en 2026 y se estima que alcanzará los 507,42 millones de USD en 2032, a una CAGR del 7,01% durante 2027-2032. La estimación refleja la demanda de actualizaciones de pantalla en nuevos programas de habitáculo de vehículos, incluidas instalaciones de consola central, panel de instrumentos e infoentretenimiento conectado.
¿Qué configuración de LCM LTPS tiene la mayor participación en las aplicaciones automotrices en Corea del Sur?
El LCM LTPS estándar con retroiluminación WLED y sin táctil lideró con una participación del 38,45% en 2026. Su posición está respaldada por programas de vehículos cualificados y sensibles al costo que continúan a lo largo de los ciclos de modelos establecidos y sirven a paneles de instrumentos, pantallas secundarias de cabina y otras funciones de habitáculo convencionales.
¿Qué aplicación de pantalla automotriz avanza más rápido en Corea del Sur?
Se espera que la consola central de pilar a pilar se expanda a una CAGR del 8,78% hasta 2032 a medida que los fabricantes de equipos originales utilizan grandes superficies de pantalla integradas en habitáculos premium. Esta aplicación puede reemplazar varias unidades de pantalla separadas con una superficie de salpicadero continua, al tiempo que respalda un diseño interior distintivo y conceptos de pantalla para pasajeros.
¿Por qué son importantes los vehículos eléctricos para la demanda de módulos LCD LTPS?
Se proyecta que los vehículos eléctricos de batería se expandan a una CAGR del 8,72% hasta 2032 y típicamente utilizan más contenido de pantalla de habitáculo digital que los modelos de vehículos convencionales. El mercado de módulos LCD LTPS (LCM) en automoción en Corea del Sur puede, por tanto, beneficiarse cuando los interiores de los vehículos adopten diseños de pantalla más anchos y curvados.
¿Qué proceso de unión lidera la demanda de LCM LTPS automotriz en Corea del Sur?
La película sobre vidrio representó el 70,47% del valor del mercado en 2026 porque se adapta a las prácticas establecidas de producción y cualificación automotriz. También admite un ensamblaje estable para programas de pantalla de alto volumen y gran formato.
¿Qué factores limitan la entrada en el suministro de LCM LTPS automotriz?
Los proveedores deben cumplir los requisitos de fiabilidad y calidad, incluidas las prácticas AEC-Q100, IATF 16949 e ISO 26262, mientras que la cualificación del vehículo puede tardar de 24 a 36 meses. El proceso es especialmente exigente para los diseños más nuevos de Mini-LED y táctil integrado.