
Taille et part du marché des modules LCD LTPS pour l'automobile en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
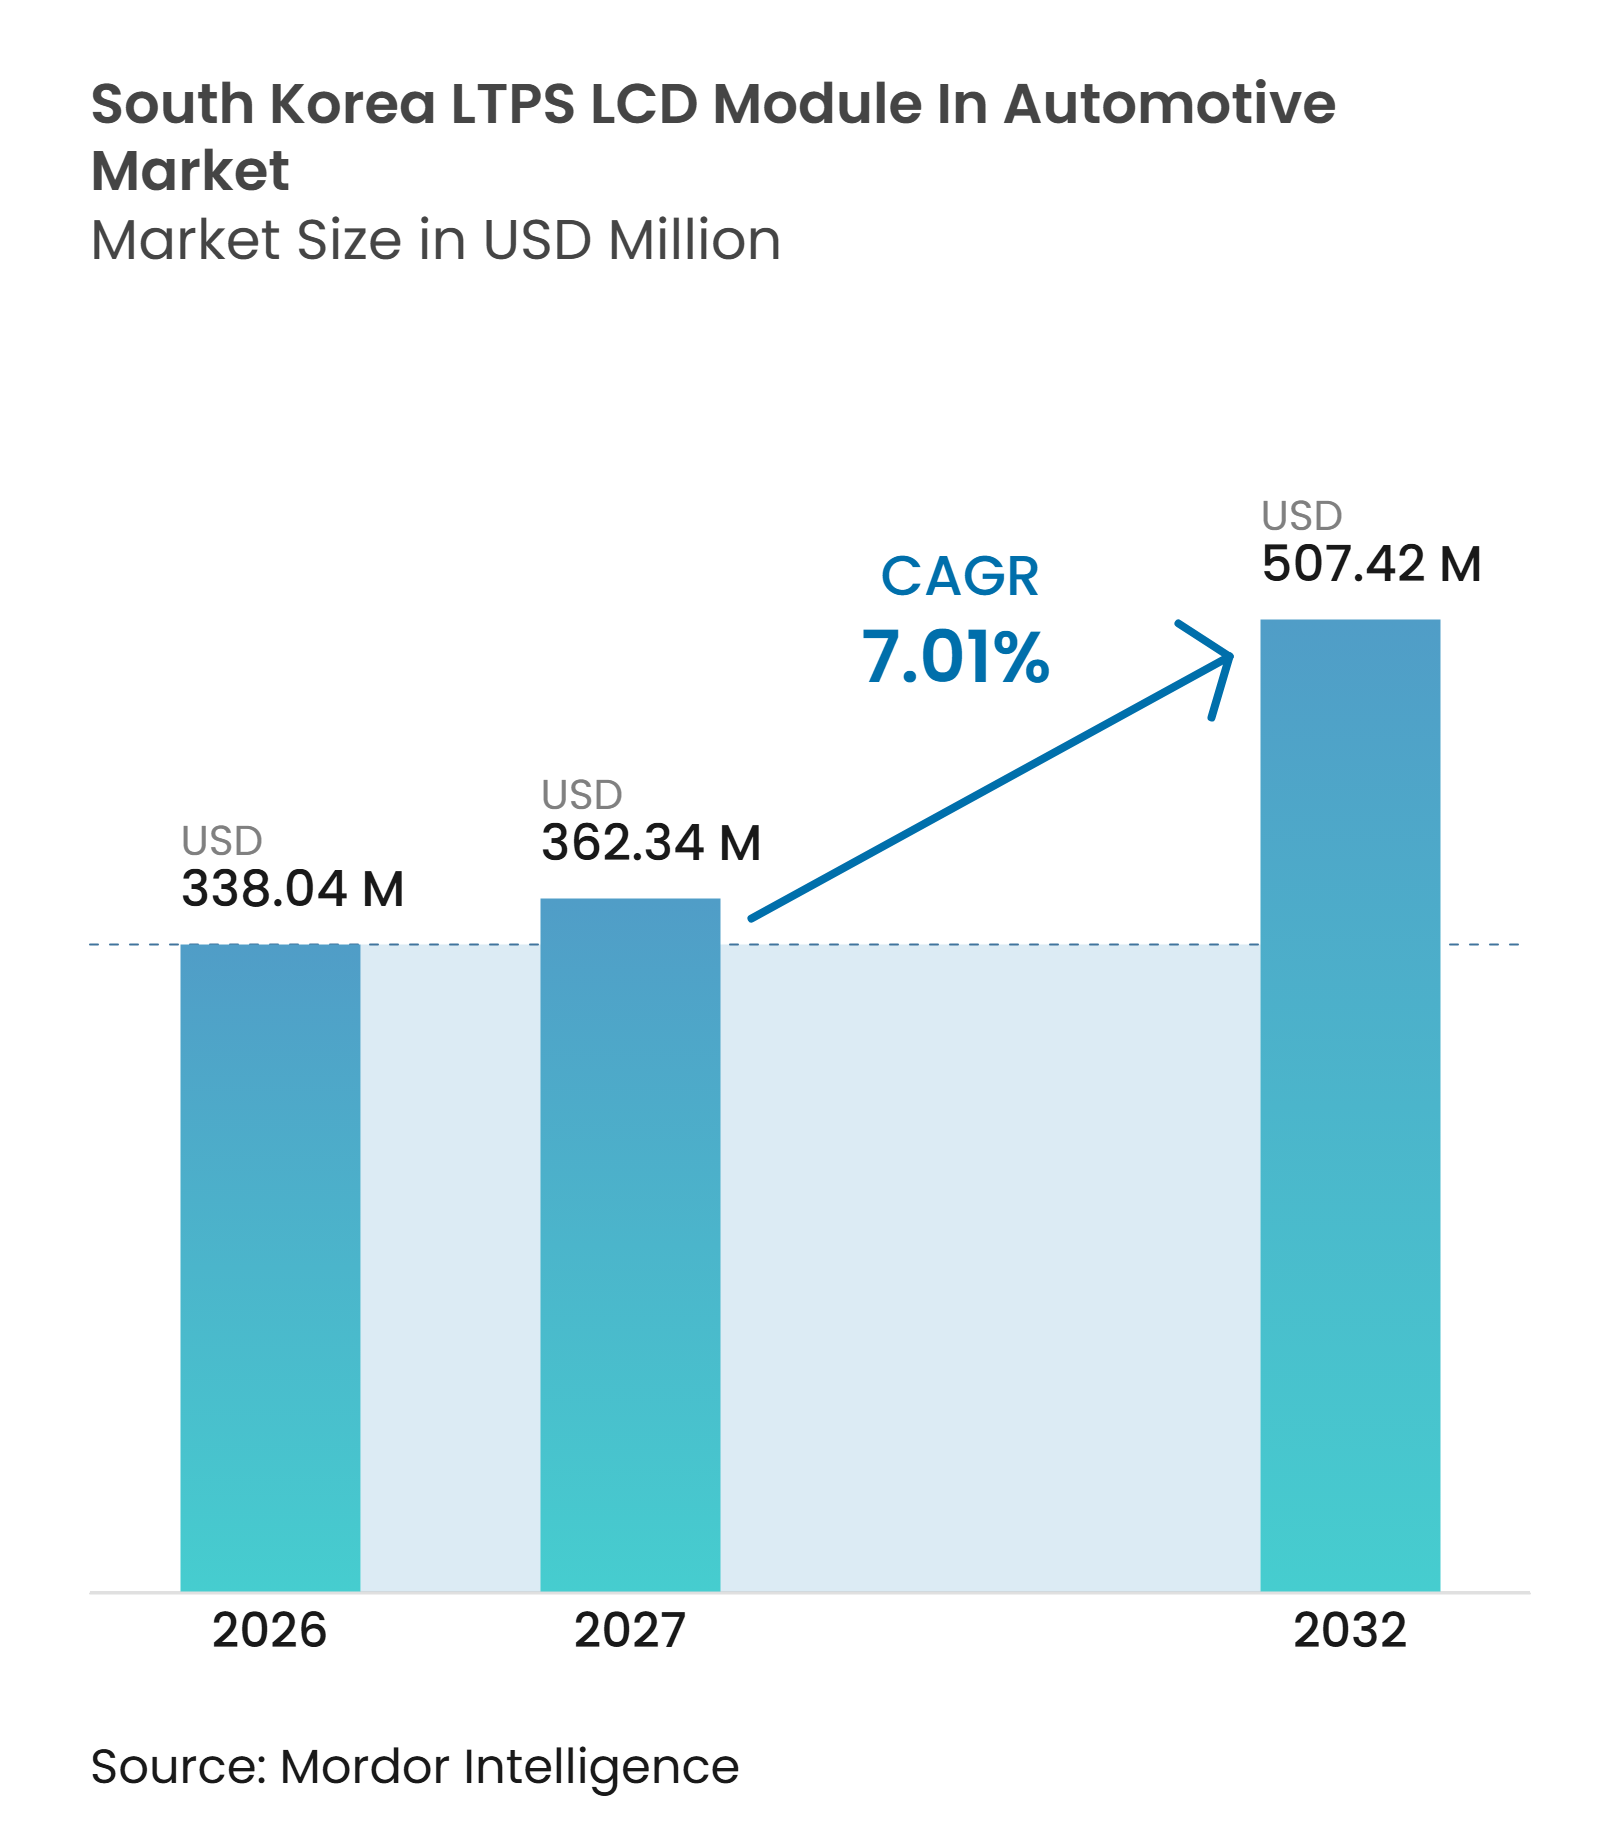
| Taille du marché de l'année de base (2026) | 338.04 Millions de dollars américains |
| Taille du Marché (2027) | 362.34 Millions de dollars américains |
| Taille du Marché (2032) | 507.42 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.01 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des modules LCD LTPS pour l'automobile en Corée du Sud par Mordor Intelligence
La taille du marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud était évaluée à 338,04 millions USD en 2026 et devrait s'étendre à 507,42 millions USD d'ici 2032, à un CAGR de 7,01 % durant la période de prévision 2027-2032. Le marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud est façonné par la transition vers les habitacles à définition logicielle, où les interfaces multi-écrans nécessitent des panneaux haute résolution avec capacité tactile intégrée et un fonctionnement stable sur de longs cycles de modèles de véhicules. Hyundai Motor Group déploie Pleos Connect sur l'ensemble de son portefeuille de véhicules, ce qui soutient la demande d'écrans d'habitacle avancés dans les programmes de véhicules domestiques et crée un environnement logiciel commun pour les fonctions connectées. Sur le marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud, cette transition de plateforme encourage une coopération précoce entre les constructeurs automobiles, les intégrateurs d'habitacle et les fournisseurs de modules sur les choix de spécifications d'affichage. Les producteurs coréens s'orientent vers des configurations premium, notamment le rétroéclairage Mini-LED, les fonctions de confidentialité commutables et les formats de collage plus fins, tandis que les programmes standard à faible coût font face à une concurrence plus forte et restent importants dans les modèles à volume qualifié. Les longs cycles de qualification des véhicules continuent de favoriser les fournisseurs qui répondent déjà aux exigences de fiabilité automobile et de sécurité fonctionnelle, tandis que la production de véhicules électriques et hybrides soutient un contenu d'affichage plus élevé que les modèles à moteur à combustion interne comparables sur le marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud.
Principaux enseignements du rapport
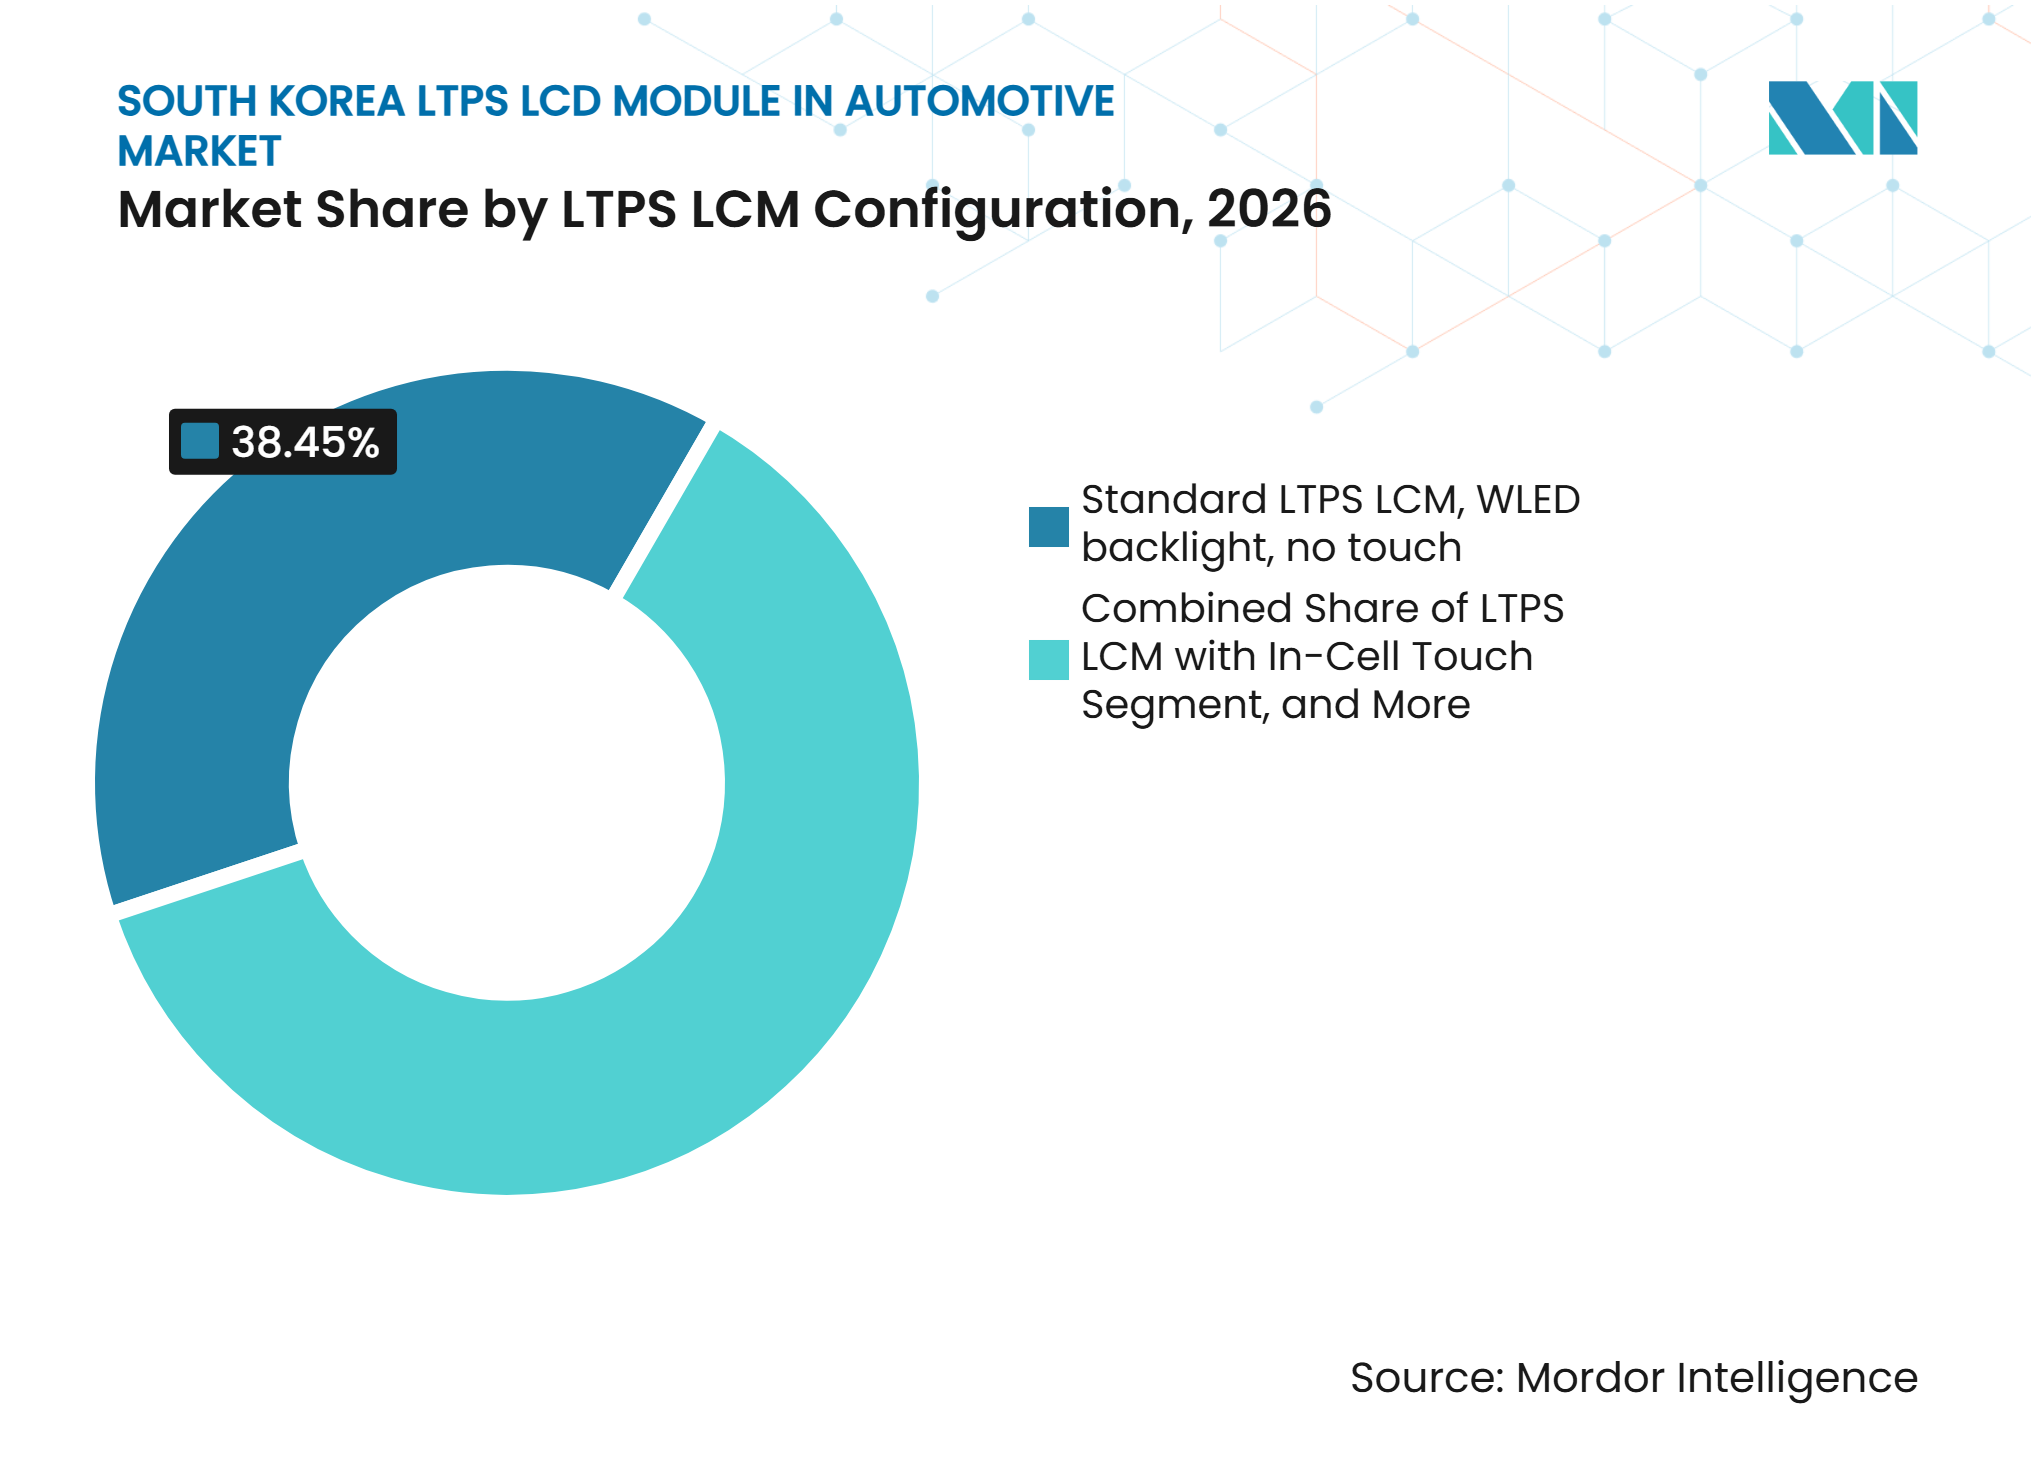
- Par configuration LCM LTPS, le LCM LTPS standard avec rétroéclairage WLED et sans tactile détenait 38,45 % de la part du marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud en 2026, tandis que le LCM LTPS avec rétroéclairage Mini-LED et tactile intégré devrait progresser à un CAGR de 8,81 % jusqu'en 2032.
- Par application, la console centrale et l'infodivertissement représentaient 45,38 % de la taille du marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud en 2026, tandis que la console centrale pilier à pilier devrait progresser à un CAGR de 8,78 % jusqu'en 2032.
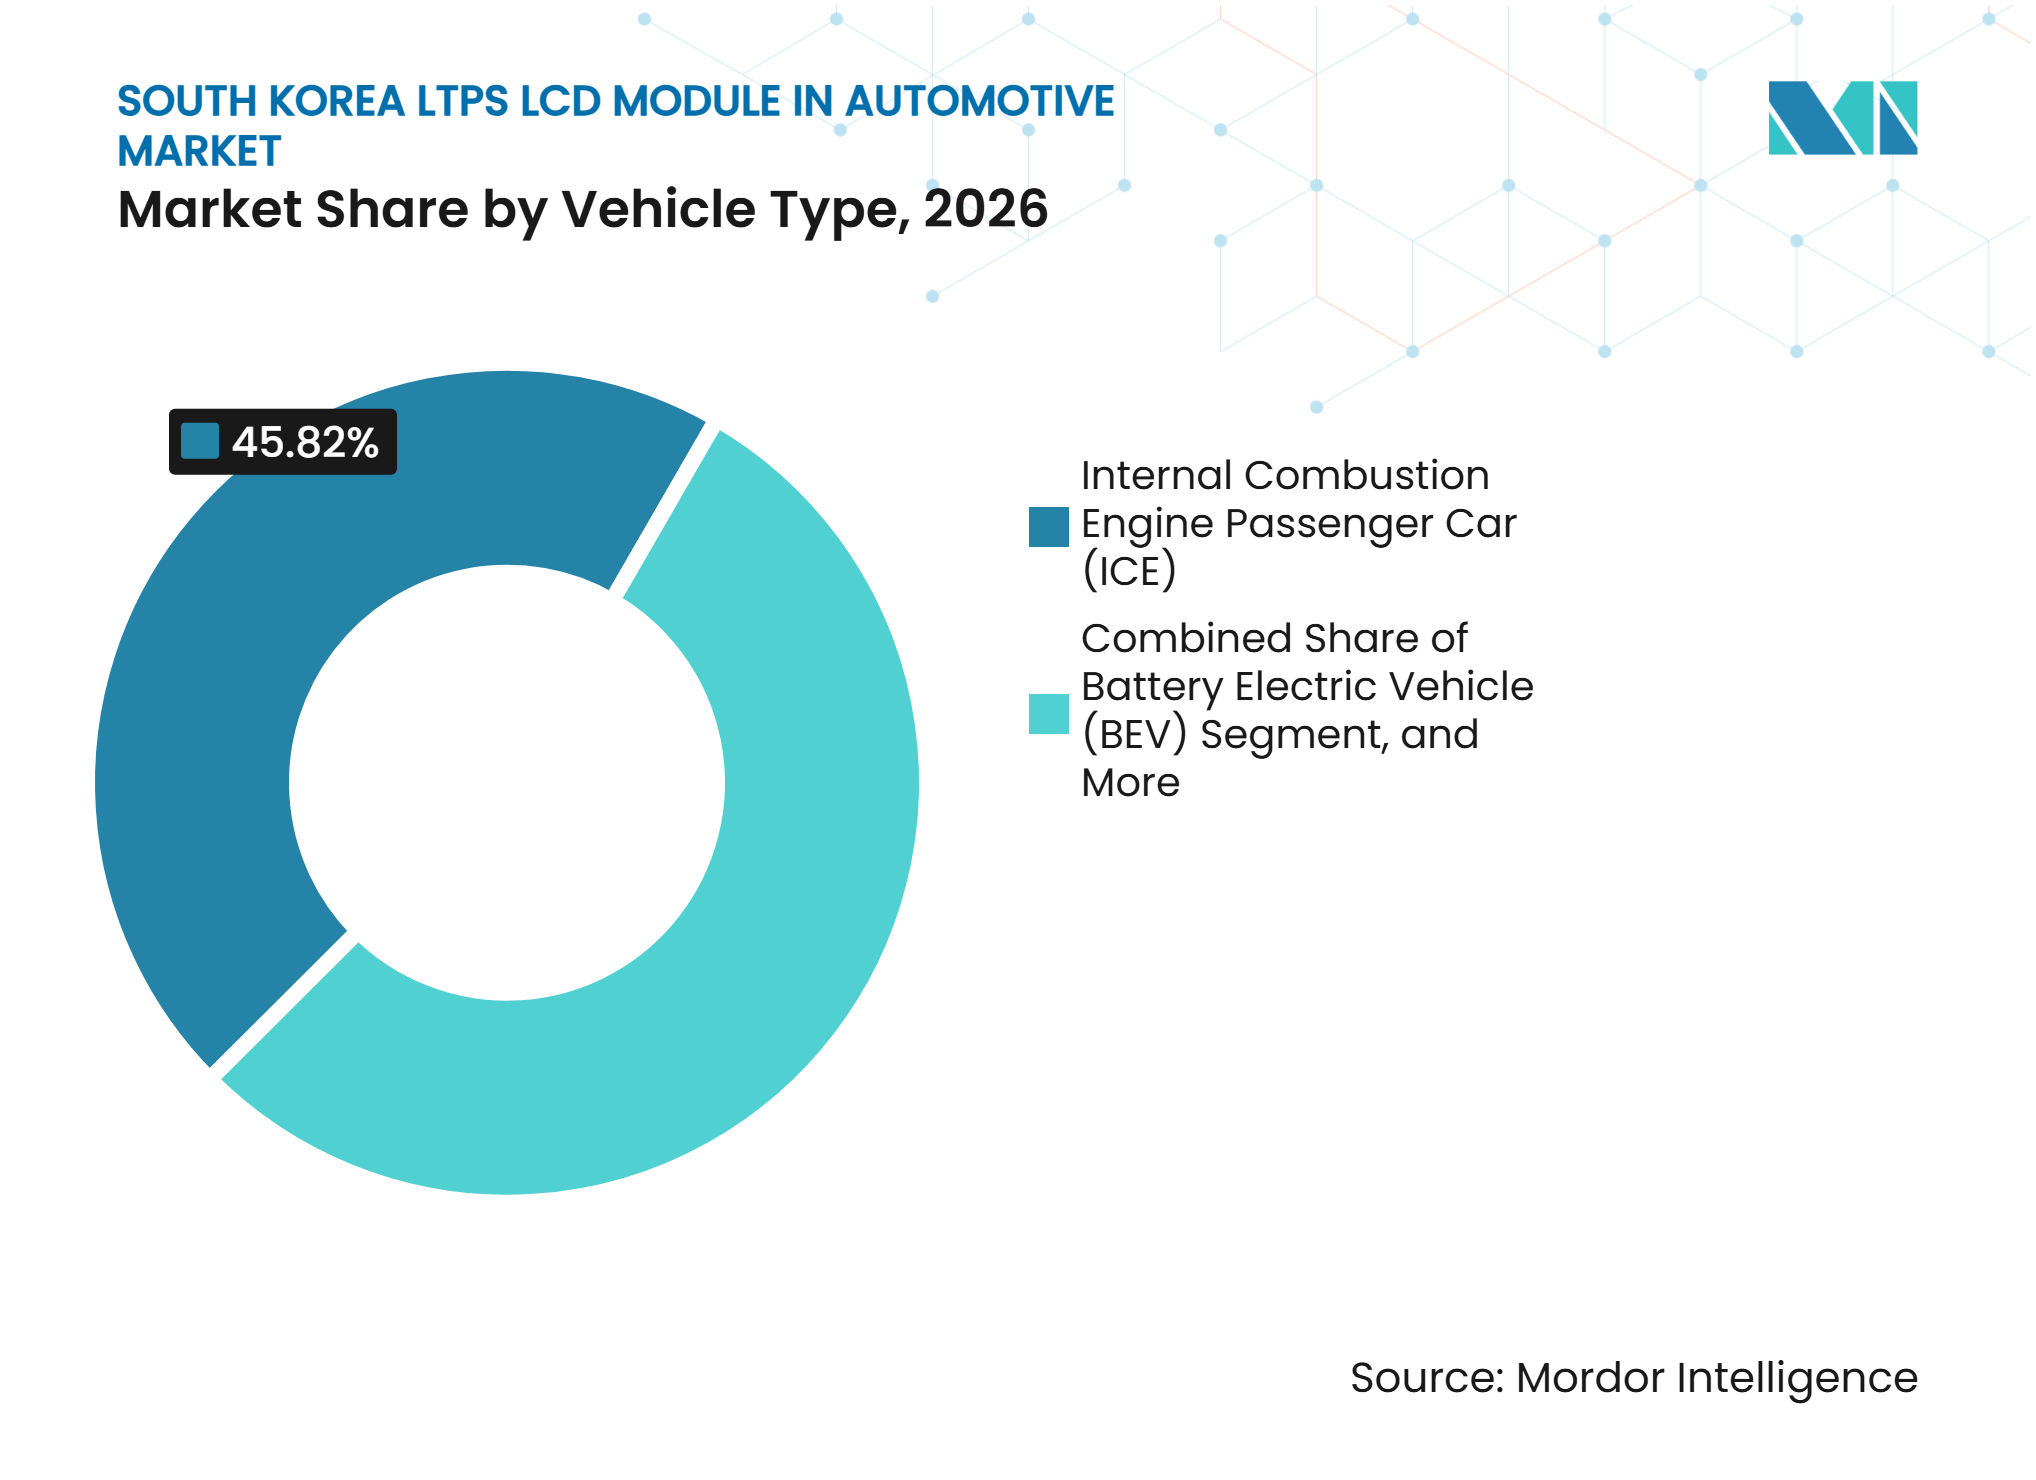
- Par type de véhicule, les voitures particulières à moteur à combustion interne représentaient 45,82 % de la taille du marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud en 2026, tandis que les véhicules électriques à batterie devraient progresser à un CAGR de 8,72 % jusqu'en 2032.
- Par procédé de collage, le Film sur verre détenait 70,47 % de la valeur du marché en 2026, tandis que la Puce sur verre devrait progresser à un CAGR de 8,83 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiement des habitacles à définition logicielle | +2.5% | National, avec des gains précoces dans les centres de conception OEM de Séoul, Ulsan et Hwaseong | Court terme (≤ 2 ans) |
| Adoption des LTPS dans les écrans haute résolution de console centrale | +1.8% | National, centré sur les clusters de production de panneaux d'affichage de Paju et Gumi | Court terme (≤ 2 ans) |
| Croissance de la production coréenne de véhicules électriques et hybrides | +1.4% | National, centré sur les usines d'assemblage d'Ulsan, Hwaseong, Asan et Gwangju | Moyen terme (2-4 ans) |
| Demande croissante d'habitacles grand format et multi-écrans | +1.2% | National | Moyen terme (2-4 ans) |
| Intégration de caméras embarquées et d'écrans à vue sécurisée | +0.6% | National | Moyen terme (2-4 ans) |
| Co-conception OEM-Équipementier de rang 1 pour la différenciation des modules d'affichage | +0.5% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement des habitacles à définition logicielle
Hyundai Motor Group a introduit Pleos Connect sur la nouvelle GRANDEUR en Corée du Sud en mai 2026 et vise un déploiement sur 20 millions de véhicules Hyundai Motor, Kia et Genesis d'ici 2030.[1] Le système place le logiciel au cœur de l'habitacle et relie l'infodivertissement, le contenu et les fonctions du véhicule via des interfaces d'affichage connectées. Ces véhicules nécessitent des panneaux nets et des fonctions tactiles intégrées, ce qui crée un rôle clair pour les LCM LTPS dans les nouveaux programmes d'habitacle. Le marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud bénéficie donc d'une demande liée au contenu d'affichage par véhicule plutôt qu'à la seule production de véhicules. Le déploiement planifié relie la conception de l'habitacle à une architecture logicielle cohérente à travers les marques de véhicules du groupe. Les partenaires composants peuvent aligner la validation des panneaux et des modules avec les exigences de la plateforme plus tôt dans le développement du véhicule.
Adoption des LTPS dans les écrans haute résolution de console centrale
Les panneaux LTPS supportent une densité de pixels fine et peuvent intégrer la détection tactile sans surcouche tactile supplémentaire. Cela aide les fournisseurs de modules à réduire l'épaisseur et à simplifier l'empilement utilisé derrière le verre de protection. L'avantage est important pour les écrans de console centrale car les équipes véhicule ont besoin d'un contrôle thermique, d'une durabilité et d'interfaces lisibles dans un espace de tableau de bord limité. LG Display a positionné sa gamme LCD LTPS haut de gamme pour les grands écrans automobiles haute résolution à l'ère du véhicule à définition logicielle.[2] Alors que la capacité de l'électronique grand public se déplace vers l'OLED, les programmes automobiles offrent un débouché à cycle plus long pour la production de panneaux LTPS. Le marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud peut donc bénéficier lorsque les fournisseurs combinent un panneau, une couche tactile, un verre de protection et un procédé de collage dans un module qualifié.
Croissance de la production coréenne de véhicules électriques et hybrides
Hyundai Motor Group a vendu 961 812 véhicules électrifiés dans le monde en 2025, dont 275 669 véhicules électriques à batterie et 634 990 véhicules électriques hybrides, représentant une croissance de 27 % en glissement annuel.[3] Le mix du groupe illustre pourquoi les plateformes électrifiées sont importantes pour le marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud. Les véhicules électriques à batterie et les véhicules hybrides incluent souvent des écrans centraux plus grands, des tableaux de bord numériques et davantage de fonctions activées par logiciel que les véhicules conventionnels comparables. Leurs conceptions d'habitacle peuvent utiliser des écrans plus larges car les concepteurs font face à moins de contraintes d'encombrement mécanique liées à un groupe motopropulseur à combustion. Hyundai Motor Group et Kia ont également dépassé 5 millions de ventes cumulées de véhicules électriques hybrides en 2025, ce qui montre que les véhicules hybrides restent une source importante de demande d'habitacles avancés. Ce mix de production soutient des spécifications d'affichage premium même lorsque la production totale de véhicules évolue progressivement.
Demande croissante d'habitacles grand format et multi-écrans
Les grandes surfaces d'affichage intégrées deviennent une caractéristique distinctive des intérieurs de véhicules premium. LG Display a présenté un LCD pilier à pilier de 57 pouces et un LCD LTPS de 47,8 pouces avec mode de confidentialité commutable au K-Display 2025 à Séoul. Ces produits démontrent l'utilisation du LCD LTPS dans les conceptions de véhicules à grand panneau unique et montrent comment le contenu passager peut être séparé de la vue du conducteur. Un seul écran large peut supprimer les ruptures visibles entre des panneaux séparés et donner aux constructeurs automobiles plus de liberté dans la conception du tableau de bord. Les systèmes multi-écrans augmentent également la nomenclature d'affichage par véhicule, notamment lorsqu'un écran central, un tableau de bord numérique et un écran passager fonctionnent ensemble. Cela rend les programmes d'affichage grand format importants pour le marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud, même si leurs volumes de véhicules sont inférieurs aux modèles grand public.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Érosion des prix due aux fournisseurs de panneaux chinois et taïwanais | -1.8% | Mondial, avec un impact direct en aval sur les décisions d'approvisionnement des OEM coréens | Court terme (≤ 2 ans) |
| Qualification automobile et longs cycles de développement | -1.4% | National | Moyen terme (2-4 ans) |
| Échelle domestique limitée pour les programmes automobiles non premium | -0.9% | National | Moyen terme (2-4 ans) |
| Concurrence des alternatives OLED et TFT à oxyde | -0.8% | National, avec des retombées des programmes d'habitacle premium mondiaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Érosion des prix due aux fournisseurs de panneaux chinois et taïwanais
Les fournisseurs de panneaux chinois sont fortement concurrentiels dans les programmes LCD automobiles standard, où le prix est un critère d'achat central. Cette pression est la plus forte dans les configurations à spécifications inférieures qui ne nécessitent pas d'intégration tactile avancée, de gradation locale ou de fonctions optiques spécialisées. LG Display a approuvé le transfert de son activité de modules LCD automobiles de Nankin pour 491,5 millions CNY, soit l'équivalent de 67 millions USD, en février 2026. Cette décision reflète un éloignement de l'assemblage de modules à faible marge et une orientation vers la production OLED automobile et LTPS premium. Les fournisseurs coréens font toujours face à un écart dans les programmes de milieu de gamme car les clients peuvent comparer leurs offres avec des alternatives chinoises et taïwanaises. Le marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud doit donc s'appuyer sur la différenciation de configuration et les dossiers de qualification établis plutôt que sur la tarification standard des panneaux.
Qualification automobile et longs cycles de développement
Les écrans LTPS automobiles doivent satisfaire à des exigences strictes avant le début de la production. Les facteurs de conformité pertinents comprennent la qualification des semi-conducteurs AEC-Q100, le management de la qualité IATF 16949 et les pratiques de sécurité fonctionnelle ISO 26262. La validation peut prendre de 24 à 36 mois, depuis les premiers travaux de conception jusqu'au démarrage de la production. Les nouveaux modules Mini-LED et tactiles intégrés peuvent nécessiter une évaluation supplémentaire de la compatibilité thermique et électromagnétique. Le processus long ralentit les nouveaux entrants, mais il rend également plus difficile pour les fournisseurs établis de répondre rapidement lorsqu'un client modifie une exigence de programme. Pour le marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud, cela crée un avantage durable pour les fournisseurs qui ont déjà documenté leur conformité dans plusieurs programmes OEM.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par configuration LCM LTPS :
les formats standard maintiennent le volume tandis que les variantes premium s'accélèrentLe LCM LTPS standard avec rétroéclairage WLED et sans tactile détenait 38,45 % de la part du marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud en 2026. La configuration sert les tableaux de bord de milieu de gamme et les écrans secondaires de cabine où les clients privilégient le coût et la fiabilité établie. Une conception de panneau ayant complété la qualification reste souvent en place pendant un cycle de modèle de véhicule de 5 à 7 ans. Cette pratique préserve la demande pour les modules WLED standard même lorsque des technologies plus avancées entrent dans de nouveaux programmes. Le LCM LTPS avec tactile intégré et rétroéclairage WLED constitue le prochain niveau important pour les applications de console centrale. Il offre aux OEM un contrôle tactile sans surcouche séparée devant le panneau et contribue à maintenir un empilement optique plus simple.
Le LCM LTPS avec rétroéclairage Mini-LED et tactile intégré devrait progresser à un CAGR de 8,81 % jusqu'en 2032, le taux le plus rapide parmi les types de configuration. La configuration combine la gradation locale, un contraste plus élevé et une entrée tactile directe pour les conceptions d'habitacle premium. Hyundai Motor Group et Genesis peuvent utiliser ces modules à mesure que les fonctions d'affichage avancées passent des modèles phares à des gammes de véhicules plus larges. Les modules Mini-LED sans tactile continuent de servir les cas d'usage de divertissement en siège arrière et de tableau de bord où une visualisation lumineuse et à contraste élevé est requise. La visualisation passive dans ces applications réduit le besoin de capacité tactile. Le mix de configurations montre que le secteur des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud ne remplace pas les produits standard d'un coup, mais oriente la nouvelle valeur vers des modules différenciés.



Par application :
l'infodivertissement en tête tandis que les conceptions pilier à pilier transforment les agencements d'habitacleLa console centrale et l'infodivertissement représentaient 45,38 % de la taille du marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud en 2026. Cette catégorie est le principal point d'affichage pour la navigation, les médias, les paramètres du véhicule et les services connectés. Son rôle est structurel car les nouveaux véhicules particuliers incluent généralement un écran central en équipement standard. Le système Pleos Connect de Hyundai Motor Group donne à l'interface centrale un rôle logiciel plus large en connectant l'information et le contenu au sein de l'habitacle. Cela soutient une demande stable en modules dans les programmes de véhicules conventionnels, hybrides et électriques. Le volume de la console centrale offre également aux fabricants de panneaux une voie pour déployer des modules LTPS tactiles à grande échelle.
La console centrale pilier à pilier devrait progresser à un CAGR de 8,78 % jusqu'en 2032. Ces écrans s'étendent sur l'ensemble du tableau de bord et peuvent remplacer un ensemble d'unités d'affichage séparées par une surface continue unique. Le LCD pilier à pilier de 57 pouces de LG Display démontre que les fournisseurs coréens peuvent produire des panneaux automobiles à cette échelle. Les tableaux de bord numériques restent une application secondaire importante car ils sont présents dans les véhicules à combustion interne, hybrides et électriques à batterie. Le divertissement en siège arrière et les écrans passagers ont un rôle plus modeste, mais les programmes Genesis et Kia premium soutiennent leur utilisation. Les mises à jour de contenu activées par logiciel peuvent également rendre ces écrans supplémentaires plus utiles tout au long de la vie d'un véhicule.
Par type de véhicule :
les modèles à combustion interne soutiennent le volume et les véhicules électriques à batterie augmentent la valeur du contenuLes voitures particulières à moteur à combustion interne représentaient 45,82 % de la taille du marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud en 2026. Cette position reflète la large base installée des programmes de véhicules particuliers conventionnels de Hyundai Motor Group. Les mises à niveau d'affichage LTPS peuvent être introduites lors des restylages de modèles même lorsqu'un véhicule n'a pas été conçu comme un modèle électrique à batterie. La Corée du Sud a produit plus de 4,1 millions d'automobiles en 2025, ce qui maintient une base substantielle pour la demande d'écrans d'habitacle. Les programmes de véhicules conventionnels contribuent également à maintenir l'utilisation des lignes de production de panneaux à mesure que la demande en groupes motopropulseurs évolue. Leur rôle continu rend le marché global de l'affichage moins dépendant d'un seul type de véhicule.
Les véhicules électriques à batterie devraient progresser à un CAGR de 8,72 % jusqu'en 2032. Ces véhicules peuvent accueillir des agencements d'écrans plus larges, plus hauts et incurvés car la conception intérieure est moins contrainte par les composants conventionnels du groupe motopropulseur. Cela a fait des programmes de véhicules électriques à batterie une source importante de modules LTPS à haute spécification. Les véhicules hybrides et hybrides rechargeables apportent également une contribution significative car leurs volumes de ventes soutiennent les fonctions multi-écrans et de tableau de bord numérique. Les performances de Hyundai Motor Group en matière de véhicules électrifiés en 2025 confirment que les modèles électriques à batterie et hybrides restent des gammes de produits importantes. Les véhicules utilitaires légers restent la plus petite catégorie de véhicules, mais les fonctions d'habitacle connecté peuvent créer de nouvelles opportunités d'affichage dans les programmes commerciaux.

Par procédé de collage :
le Film sur verre ancre la demande actuelle tandis que la Puce sur verre progresse dans les programmes premiumLe Film sur verre détenait 70,47 % de la part du marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud en 2026. Le procédé fonctionne avec les lignes de production de panneaux établies et présente un profil de coût adapté aux programmes automobiles à volume moyen et élevé. Son utilisation répandue reflète également la réticence des constructeurs automobiles à modifier une conception de collage après qu'un module a passé la qualification du véhicule. Les modules Film sur verre peuvent supporter de grands panneaux, y compris les conceptions pilier à pilier qui nécessitent un assemblage mécanique stable. Le procédé offre une option fiable pour les longues séries de production courantes dans les programmes d'approvisionnement automobile. Il reste le principal format de collage pour les applications LCM LTPS à volume élevé existantes.
La Puce sur verre devrait progresser à un CAGR de 8,83 % jusqu'en 2032. Le procédé monte le circuit intégré de pilotage directement sur le substrat en verre, ce qui peut réduire l'épaisseur du module et supporter des interconnexions à plus haute densité. Cette caractéristique est importante lorsqu'un OEM spécifie des panneaux incurvés ou a besoin de plus de liberté derrière une surface de tableau de bord. La Puce sur verre est étroitement liée aux modules tactiles intégrés, où la réduction des connexions externes peut améliorer l'encombrement d'un assemblage d'affichage fin. Le format convient donc aux nouvelles applications d'habitacle premium plutôt qu'au remplacement du Film sur verre dans tous les programmes. Le secteur des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud peut utiliser ce procédé pour répondre à la demande de modules d'affichage plus fins et plus intégrés.
Analyse géographique
Ulsan et le corridor industriel du Sud
Ulsan abrite le plus grand complexe de fabrication unique de Hyundai Motor Company, avec une capacité de production annuelle de 1,5 million de véhicules. Cela fait de la ville un lieu de demande majeur pour les modules d'affichage automobiles en Corée du Sud. Le site construit des modèles à volume mondial et des véhicules électriques, reliant la production de véhicules à la demande locale en écrans centraux et tableaux de bord numériques. Hyundai Motor Group a commencé à déployer Pleos Connect sur la nouvelle GRANDEUR en 2026, ce qui introduit l'architecture d'habitacle à définition logicielle dans un modèle de production domestique. Les installations de Kia à Hwaseong, Sohari et Gwangju, ainsi que l'usine d'Asan de Hyundai, prolongent ce corridor de fabrication. Le ministère du Commerce, de l'Industrie et des Ressources a indiqué que les exportations de véhicules écologiques de Corée du Sud ont dépassé 100 000 unités en juin 2026, montrant l'importance de la production de véhicules électrifiés pour la base d'approvisionnement de la région. À mesure que ces usines introduisent davantage de modèles électriques et hybrides, la demande peut se déplacer vers des spécifications d'habitacle multi-écrans et premium.
Zone métropolitaine de Séoul et la ceinture de panneaux Paju-Gumi
Paju et Gumi accueillent d'importants actifs de production domestique pour les opérations LCD LTPS automobiles de LG Display. LG Display a décrit sa gamme d'écrans automobiles comme incluant le LCD LTPS haut de gamme, l'OLED automobile et de nouveaux facteurs de forme pour les intérieurs de véhicules. Les équipes de conception OEM et d'expérience utilisateur proches dans la zone métropolitaine de Séoul peuvent travailler en étroite collaboration avec les fournisseurs de panneaux sur la courbure des écrans, les fonctions optiques et les choix de collage. Cette proximité peut raccourcir les discussions d'échantillonnage et de conception par rapport aux relations avec des fournisseurs étrangers. Elle aide également les entreprises de rang 1 à coordonner les spécifications des panneaux avec le logiciel d'habitacle et la conception intérieure du véhicule. Le LCD LTPS de 47,8 pouces avec mode de confidentialité commutable présenté par LG Display illustre le type de fonction pouvant être développé pour des applications d'écran passager avancées. Cheonan ajoute une base de fabrication d'affichage connexe grâce à l'activité OLED automobile de Samsung Display, créant un écosystème technologique à la fois concurrent et complémentaire.
Daegu, Busan et le cluster émergent de rang 2
Daegu et la province du Gyeongsang du Nord soutiennent la production d'écrans automobiles grâce aux fournisseurs de boîtiers de connecteurs, de matériaux d'interface thermique et de films de collage. Ces composants entrent dans l'assemblage des LCM LTPS même lorsque la production finale des panneaux a lieu ailleurs. Busan est le principal port d'exportation automobile de Corée du Sud, ce qui rend son rôle logistique pertinent pour les modules d'affichage installés dans les véhicules d'exportation. Le corridor logistique du Sud relie l'assemblage de véhicules, la production de pièces et les expéditions à l'étranger dans un seul système industriel. Cheonan et Asan soutiennent également la transition vers l'intégration complète de modules d'habitacle, où un fournisseur de rang 1 combine l'écran, le circuit intégré de pilotage et le matériel informatique avant la livraison à une ligne OEM. Ce modèle peut déplacer davantage de valeur de la fourniture de panneaux autonomes vers l'intégration au niveau du module. Il renforce également l'argument en faveur des fournisseurs locaux capables de satisfaire aux exigences de documentation qualité et de compatibilité logicielle sur l'ensemble de l'assemblage de l'habitacle.
Paysage concurrentiel
Concentration du Marché
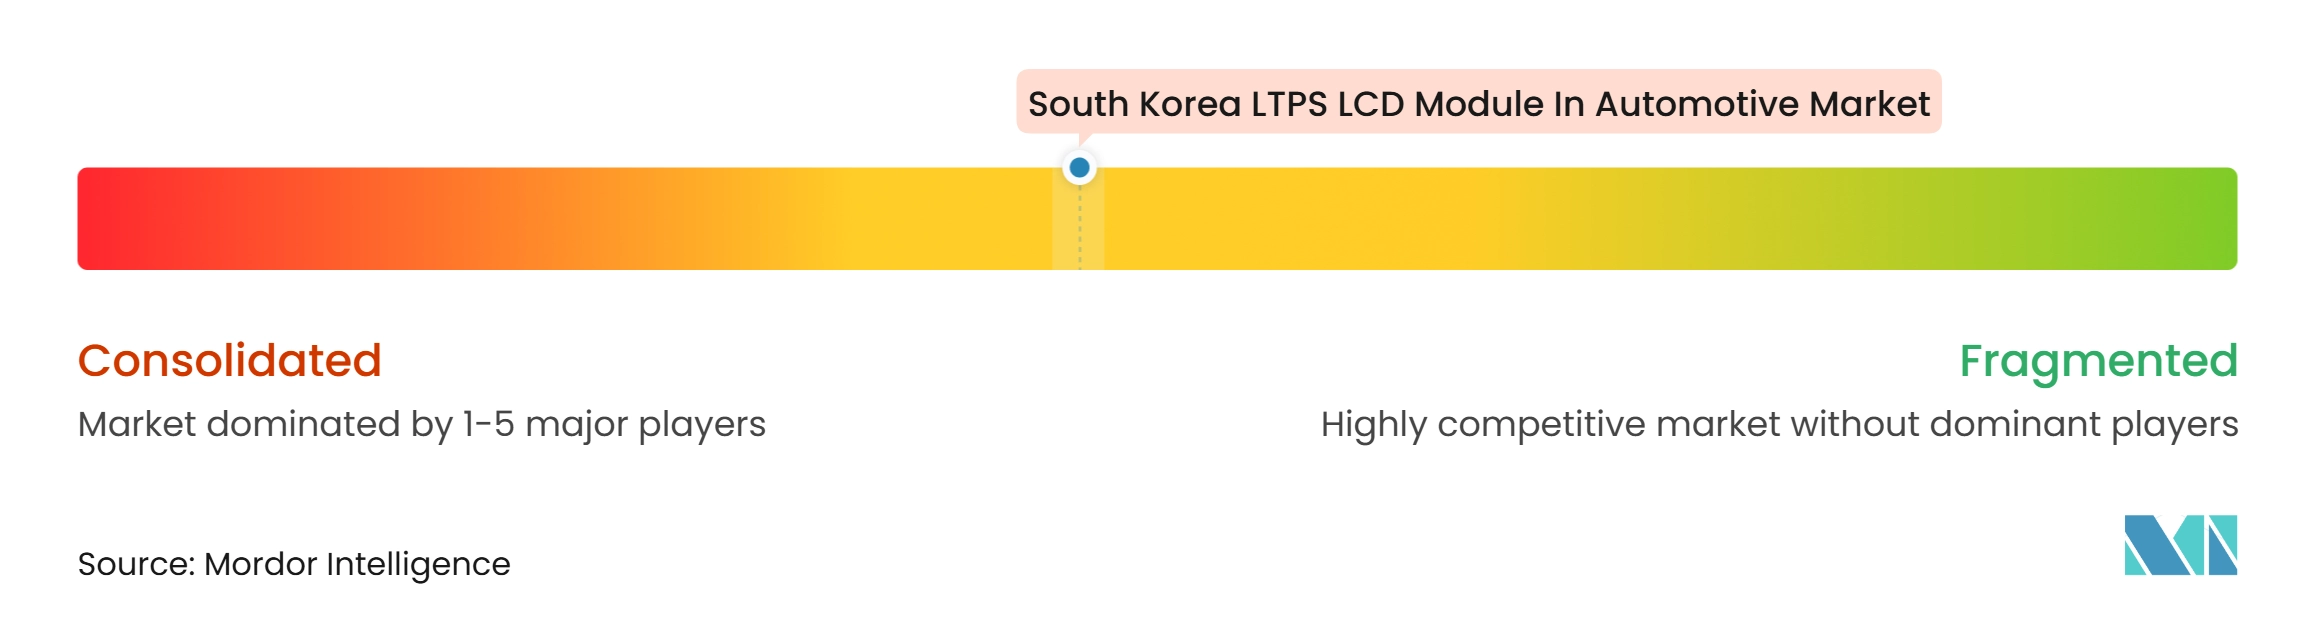
Le marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud est modérément concentré parmi les fabricants de panneaux, mais plus fragmenté au niveau de la couche d'intégration d'habitacle de rang 1. LG Display occupe une position de leader dans les expéditions de LCD LTPS automobiles et fournit des produits d'affichage automobile dans les programmes de véhicules premium. La société repositionne son portefeuille vers l'OLED automobile à haute marge, l'OLED en tandem et les offres LCD LTPS haut de gamme. Son accord de février 2026 pour transférer l'activité de modules LCD automobiles de Nankin pour 491,5 millions CNY, soit l'équivalent de 67 millions USD, faisait partie de ce changement d'orientation. La transaction a éloigné la société de l'assemblage de modules de commodité et a soutenu l'investissement dans des programmes d'affichage à plus haute valeur ajoutée. Les sociétés chinoises de panneaux, notamment BOE Technology Group, Tianma Microelectronics et TCL China Star Optoelectronics Technology, restent des concurrents importants dans les applications LCD automobiles standard et de milieu de gamme.
Les intégrateurs d'habitacle de rang 1 tels que Visteon Corporation, Hyundai Mobis et Continental AG influencent les modules d'affichage qui entrent dans une plateforme d'habitacle OEM. Leur rôle repose de plus en plus sur l'ingénierie conjointe plutôt que sur le simple assemblage de systèmes. Hyundai Mobis peut créer un verrouillage fournisseur lorsqu'un module d'affichage est qualifié dans une conception de référence d'habitacle utilisée sur plusieurs modèles de véhicules. Cela donne aux fournisseurs de panneaux et de modules qualifiés accès à des volumes de programme plus larges, mais augmente également le coût de la perte d'un choix de conception. L'espace le plus fort pour la différenciation est celui où le rétroéclairage Mini-LED, le tactile intégré et le collage Puce sur verre sont combinés dans un seul module qualifié pour l'automobile. Ces produits peuvent offrir un profil plus fin et des performances d'image avancées pour les applications d'habitacle premium. La conformité à l'IATF 16949 et à l'ISO 26262 reste une barrière significative pour les nouveaux fournisseurs souhaitant servir les programmes de véhicules orientés vers l'exportation.
L'activité OLED automobile de Samsung Display ajoute une pression concurrentielle à l'extrémité premium du marché de l'affichage. En septembre 2025, la société a introduit DRIVE, sa marque OLED automobile, avec des options d'affichage conçues pour différentes exigences de prix et de calendrier de programme. En août 2026, Samsung Display a commencé à expédier des panneaux OLED de 24,6 pouces et 13,2 pouces pour la Genesis GV90, un exemple des écrans plus grands et plus flexibles utilisés dans les véhicules électriques haut de gamme. LG Display a également présenté un LCD pilier à pilier de 57 pouces et un LCD LTPS de 47,8 pouces avec mode de confidentialité commutable au K-Display 2025. Ces mouvements montrent que la concurrence est axée sur les fonctions d'habitacle avancées ainsi que sur la fourniture de panneaux. Les fournisseurs disposant de modules LTPS qualifiés ont toujours un rôle là où les clients exigent un équilibre entre performance d'affichage, fiabilité et coût.
Leaders du secteur des modules LCD LTPS pour l'automobile en Corée du Sud
-
LG Display Co., Ltd.
-
Japan Display Inc.
-
AUO Corporation
-
Tianma Microelectronics Co., Ltd.
-
BOE Technology Group Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des modules LCD LTPS pour l'automobile en Corée du Sud Entreprises couvertes dans ce rapport
- LG Display Co., Ltd.
- Samsung Display Co., Ltd.
- BOE Technology Group Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- Tianma Microelectronics Co., Ltd.
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Innolux Corporation
- Varitronix International Limited
- HannStar Display Corporation
- HKC Corporation Limited
- Hyundai Mobis Co., Ltd.
- Hyundai Motor Company
- Kia Corporation
- Robert Bosch GmbH
- Continental AG
- Visteon Corporation
- Marelli Holdings Co., Ltd.
- DENSO Corporation
Développements industriels récents dans Marché des modules LCD LTPS pour l'automobile en Corée du Sud
- Août 2026 : Samsung Display a commencé à expédier des panneaux OLED de 24,6 pouces et 13,2 pouces pour la Genesis GV90, le SUV électrique phare de Hyundai Motor Group. La GV90 est dotée d'un écran cinématographique à format variable escamotable qui s'étend à 24,6 pouces lorsque le véhicule est à l'arrêt, démontrant la trajectoire d'escalade de l'habitacle premium qui tire indirectement les spécifications des LCM LTPS vers le haut dans les niveaux de modèles adjacents.
- Juillet 2026 : Les exportations de véhicules écologiques de Corée du Sud ont dépassé 100 000 unités en un seul mois pour la première fois en juin 2026, avec des exportations automobiles en hausse de 5,8 % en glissement annuel à 6,71 milliards USD, un record pour le mois de juin. Cette étape a confirmé que la production coréenne de véhicules électriques et hybrides a atteint une échelle à laquelle le contenu d'affichage d'habitacle premium génère des volumes de LCM LTPS significatifs.
- Mai 2026 : Hyundai Motor Group a lancé le système d'infodivertissement à définition logicielle Pleos Connect sur la nouvelle GRANDEUR en Corée du Sud. Le lancement en production visait 20 millions de véhicules d'ici 2030 et utilisait une disposition d'affichage LTPS multi-écrans combinant un écran central principal et un écran de tableau de bord fin orienté conducteur.
- Septembre 2025 : Samsung Display a lancé DRIVE, sa marque OLED automobile dédiée, à l'IAA Mobility 2025 à Munich. Le lancement comprenait une plateforme OLED rigide conçue pour répondre aux besoins des clients à différents niveaux de prix et exigences de calendrier de programme.
Périmètre du rapport sur le marché des modules LCD LTPS pour l'automobile en Corée du Sud
Le marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud englobe le développement, la fabrication et la fourniture de modules d'affichage de qualité automobile utilisant la technologie Silicium Polycristallin Basse Température (LTPS). Ces modules offrent des visuels haute résolution, des performances d'affichage améliorées et une efficacité énergétique pour les interfaces de véhicules avancées. La croissance du marché est portée par la numérisation croissante des véhicules, l'adoption de systèmes d'habitacle sophistiqués et la demande d'écrans automobiles de haute qualité.
Le rapport sur le marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud est segmenté par configuration LCM LTPS (LCM LTPS standard (rétroéclairage WLED, sans tactile), LCM LTPS avec tactile intégré (rétroéclairage WLED), LCM LTPS avec rétroéclairage Mini-LED (sans tactile), et LCM LTPS avec rétroéclairage Mini-LED et tactile intégré), application (console centrale/infodivertissement, tableau de bord, console centrale pilier à pilier, et divertissement en siège arrière et écran passager), type de véhicule (véhicule électrique à batterie (BEV), véhicule électrique hybride/hybride rechargeable (HEV/PHEV), voiture particulière à moteur à combustion interne (ICE), et véhicule utilitaire léger (LCV)), et procédé de collage (Film sur verre (FOG), et Puce sur verre (COG)). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| LCM LTPS standard, rétroéclairage WLED, sans tactile |
| LCM LTPS avec tactile intégré, rétroéclairage WLED |
| LCM LTPS avec rétroéclairage Mini-LED, sans tactile |
| LCM LTPS avec rétroéclairage Mini-LED et tactile intégré |
| Console centrale / Infodivertissement |
| Tableau de bord |
| Console centrale pilier à pilier |
| Divertissement en siège arrière et écran passager |
| Véhicule électrique à batterie (BEV) |
| Véhicule électrique hybride / Hybride rechargeable (HEV/PHEV) |
| Voiture particulière à moteur à combustion interne (ICE) |
| Véhicule utilitaire léger (LCV) |
| Film sur verre (FOG) |
| Puce sur verre (COG) |
| Par configuration LCM LTPS | LCM LTPS standard, rétroéclairage WLED, sans tactile |
| LCM LTPS avec tactile intégré, rétroéclairage WLED | |
| LCM LTPS avec rétroéclairage Mini-LED, sans tactile | |
| LCM LTPS avec rétroéclairage Mini-LED et tactile intégré | |
| Par application | Console centrale / Infodivertissement |
| Tableau de bord | |
| Console centrale pilier à pilier | |
| Divertissement en siège arrière et écran passager | |
| Par type de véhicule | Véhicule électrique à batterie (BEV) |
| Véhicule électrique hybride / Hybride rechargeable (HEV/PHEV) | |
| Voiture particulière à moteur à combustion interne (ICE) | |
| Véhicule utilitaire léger (LCV) | |
| Par procédé de collage | Film sur verre (FOG) |
| Puce sur verre (COG) |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des modules LCD LTPS pour l'automobile en Corée du Sud ?
Le marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud était évalué à 338,04 millions USD en 2026 et devrait atteindre 507,42 millions USD d'ici 2032, à un CAGR de 7,01 % durant la période 2027-2032. L'estimation reflète la demande liée aux mises à niveau d'affichage dans les nouveaux programmes d'habitacle de véhicules, notamment les installations de console centrale, de tableau de bord et d'infodivertissement connecté.
Quelle configuration LCM LTPS détient la plus grande part dans les applications automobiles en Corée du Sud ?
Le LCM LTPS standard avec rétroéclairage WLED et sans tactile était en tête avec une part de 38,45 % en 2026. Sa position est soutenue par des programmes de véhicules qualifiés sensibles aux coûts qui se poursuivent sur des cycles de modèles établis et servent les tableaux de bord, les écrans secondaires de cabine et d'autres fonctions d'habitacle grand public.
Quelle application d'affichage automobile progresse le plus rapidement en Corée du Sud ?
La console centrale pilier à pilier devrait progresser à un CAGR de 8,78 % jusqu'en 2032, les OEM utilisant de grandes surfaces d'affichage intégrées dans les habitacles premium. Cette application peut remplacer plusieurs unités d'affichage séparées par une surface de tableau de bord continue unique, tout en soutenant une conception intérieure distinctive et des concepts d'écran passager.
Pourquoi les véhicules électriques sont-ils importants pour la demande de modules LCD LTPS ?
Les véhicules électriques à batterie devraient progresser à un CAGR de 8,72 % jusqu'en 2032 et utilisent généralement davantage de contenu d'affichage d'habitacle numérique que les modèles de véhicules conventionnels. Le marché des modules LCD LTPS (LCM) pour l'automobile en Corée du Sud peut donc bénéficier lorsque les intérieurs de véhicules adoptent des conceptions d'écran plus larges et plus incurvées.
Quel procédé de collage domine la demande de LCM LTPS automobiles en Corée du Sud ?
Le Film sur verre détenait 70,47 % de la valeur du marché en 2026 car il s'adapte aux pratiques établies de production et de qualification automobiles. Il soutient également un assemblage stable pour les programmes d'affichage à volume élevé et grand format.
Quels facteurs limitent l'entrée dans la fourniture de LCM LTPS automobiles ?
Les fournisseurs doivent satisfaire aux exigences de fiabilité et de qualité, notamment les pratiques AEC-Q100, IATF 16949 et ISO 26262, tandis que la qualification du véhicule peut prendre de 24 à 36 mois. Le processus est particulièrement exigeant pour les nouvelles conceptions Mini-LED et tactiles intégrées.