
Marktgröße und Marktanteil des südkoreanischen LTPS-LCD-Moduls in der Automobilindustrie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 338.04 Millionen US-Dollar |
| Marktgröße (2027) | 362.34 Millionen US-Dollar |
| Marktgröße (2032) | 507.42 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.01 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des südkoreanischen LTPS-LCD-Moduls in der Automobilindustrie von Mordor Intelligence
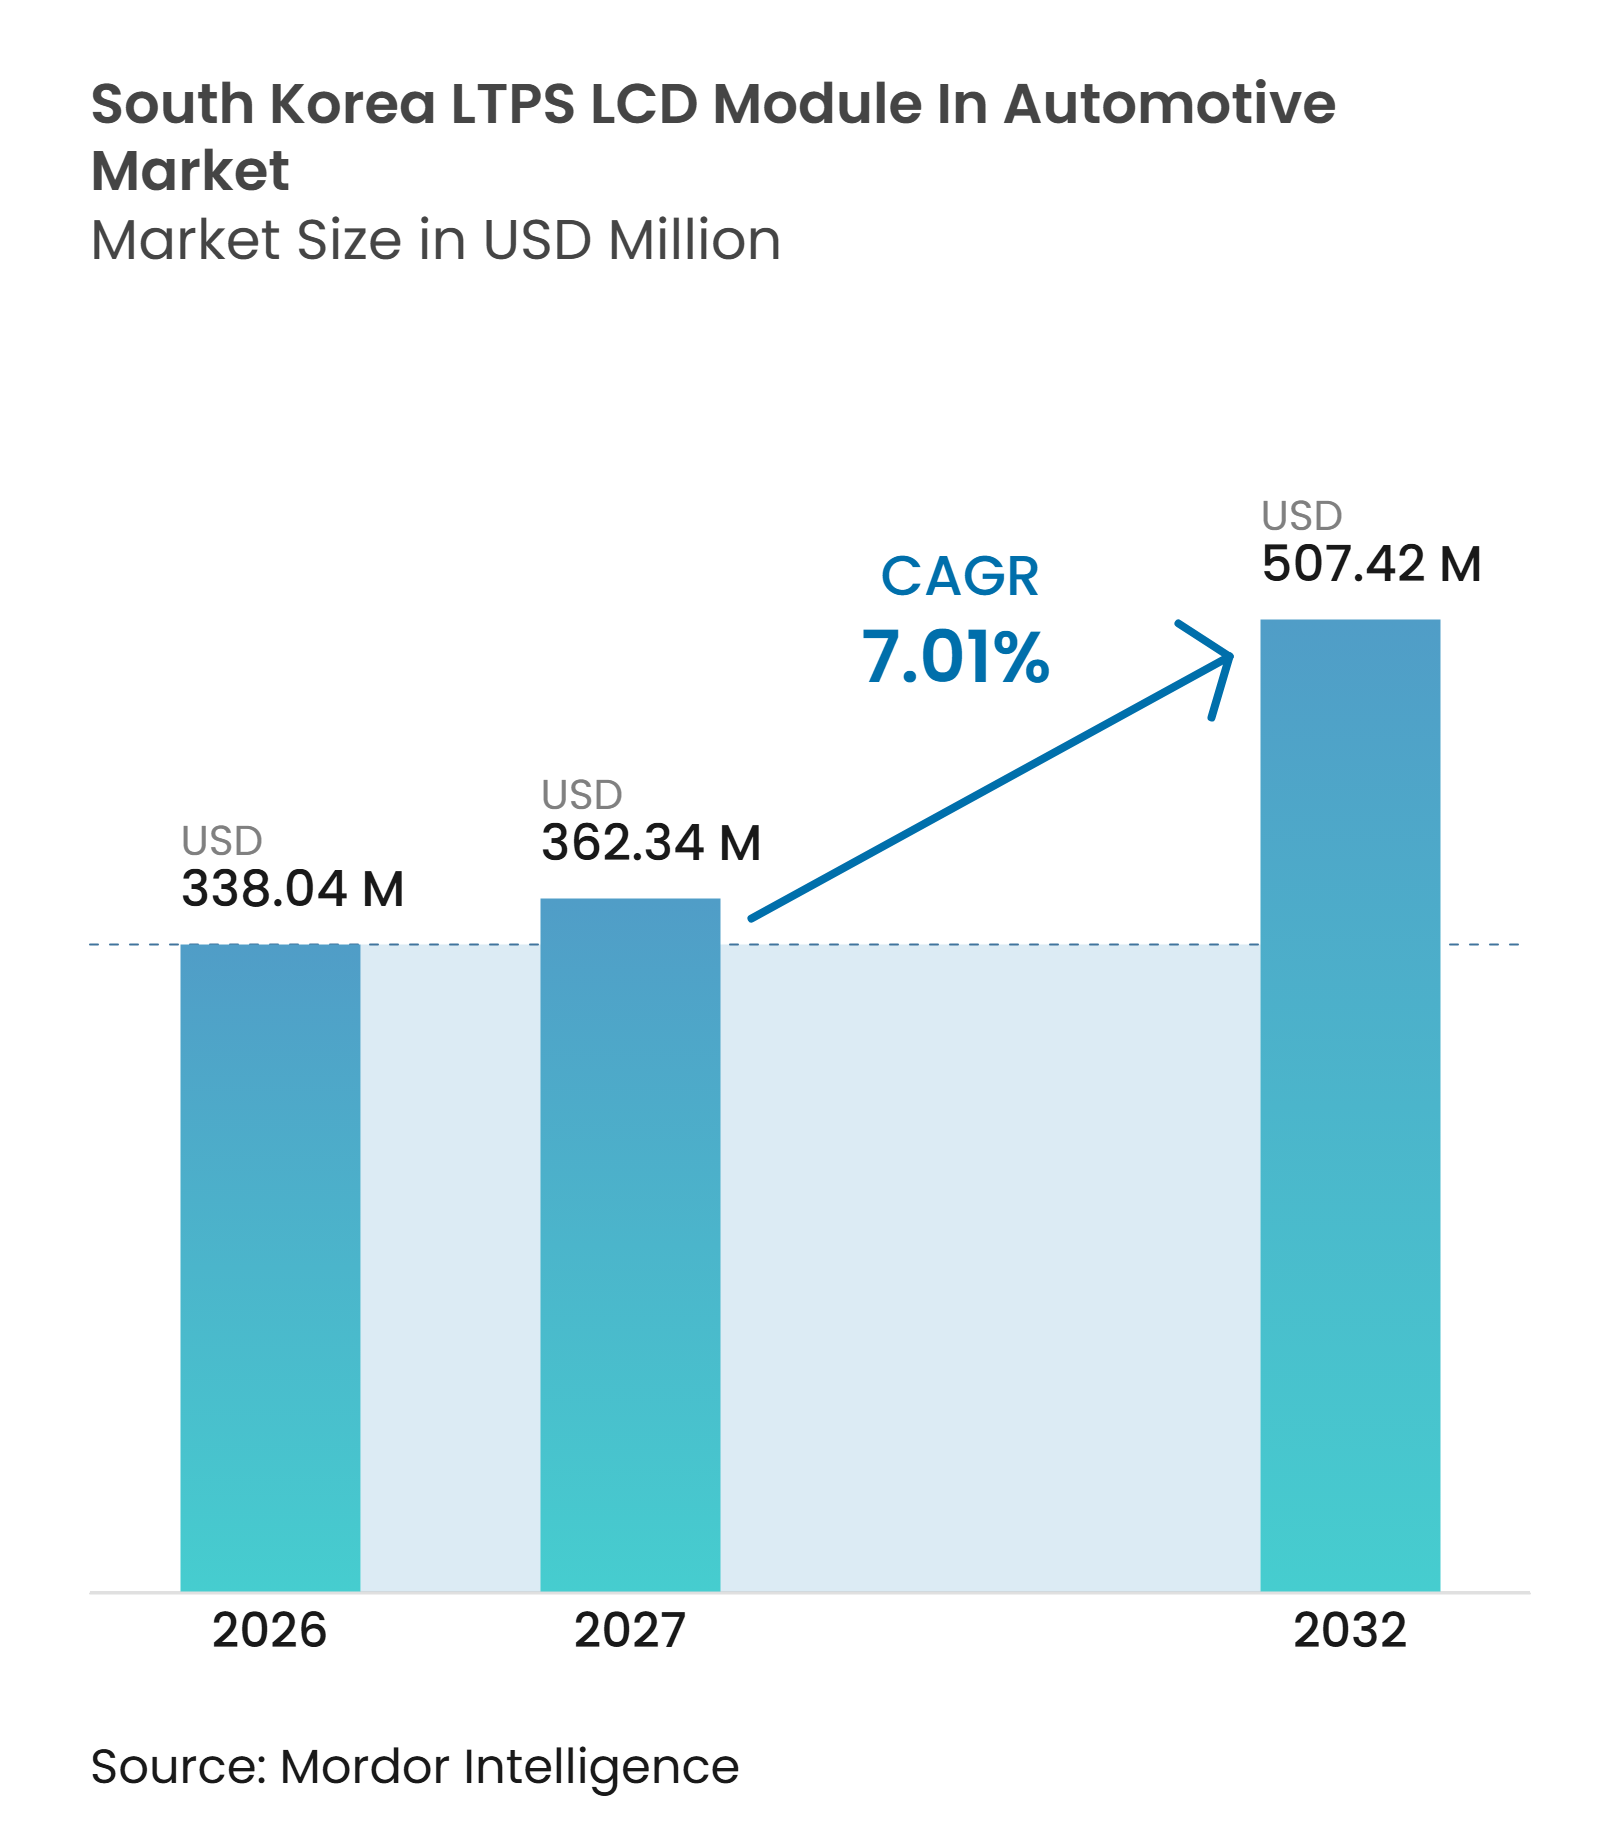
Die Marktgröße des südkoreanischen LTPS-LCD-Moduls (LCM) in der Automobilindustrie wurde im Jahr 2026 auf 338,04 Millionen USD geschätzt und wird voraussichtlich bis 2032 auf 507,42 Millionen USD anwachsen, bei einer CAGR von 7,01 % während des Prognosezeitraums 2027–2032. Der südkoreanische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie wird durch den Wandel hin zu softwaredefinierten Fahrzeugcockpits geprägt, bei denen Mehrbildschirm-Schnittstellen hochauflösende Panels mit In-Cell-Touch-Funktion und stabilem Betrieb über lange Fahrzeugmodellzyklen hinweg benötigen. Die Hyundai Motor Group führt Pleos Connect in ihrem gesamten Fahrzeugportfolio ein, was die Nachfrage nach fortschrittlichen Cockpit-Displays in inländischen Fahrzeugprogrammen unterstützt und eine gemeinsame Softwareumgebung für vernetzte Funktionen schafft. Im südkoreanischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie fördert dieser Plattformübergang eine frühzeitige Zusammenarbeit zwischen Fahrzeugherstellern, Cockpit-Integratoren und Modullieferanten bei der Auswahl von Display-Spezifikationen. Koreanische Hersteller bewegen sich in Richtung Premium-Konfigurationen, einschließlich Mini-LED-Hintergrundbeleuchtung, schaltbarer Datenschutzfunktionen und dünnerer Bondingformate, während kostengünstige Standardprogramme einem stärkeren Wettbewerb ausgesetzt sind und in qualifizierten Volumenmodellen weiterhin wichtig bleiben. Lange Fahrzeugqualifizierungszyklen begünstigen weiterhin Lieferanten, die bereits die Anforderungen an Zuverlässigkeit und funktionale Sicherheit im Automobilbereich erfüllen, während die Produktion von Elektro- und Hybridfahrzeugen einen höheren Display-Anteil unterstützt als vergleichbare Fahrzeuge mit Verbrennungsmotor im südkoreanischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie.
Wichtigste Erkenntnisse des Berichts
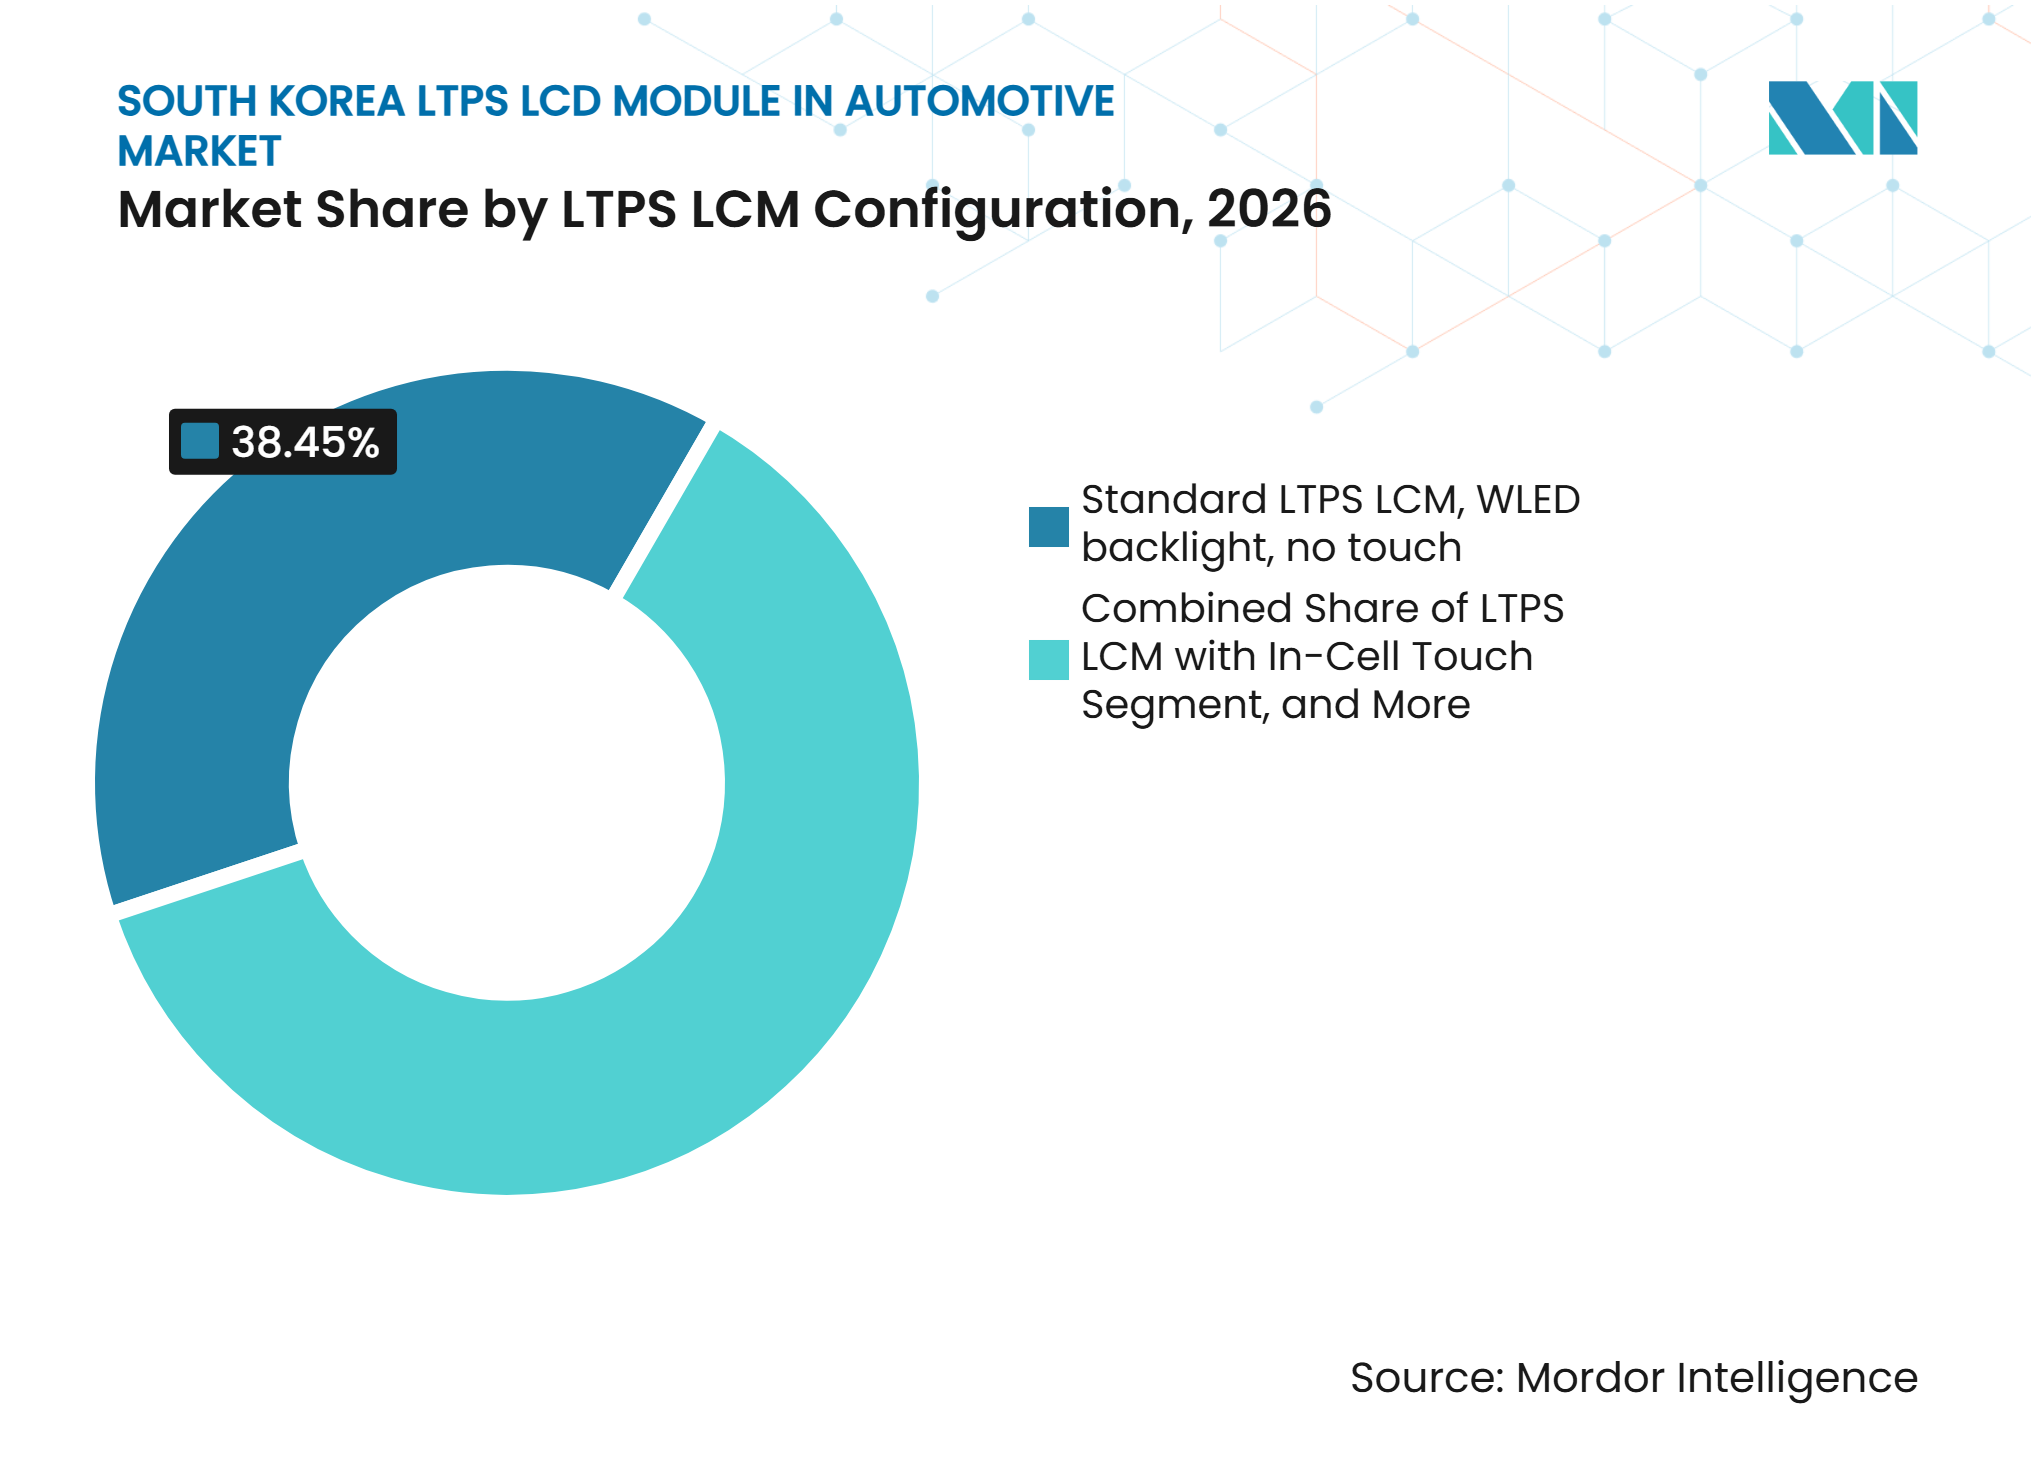
- Nach LTPS-LCM-Konfiguration hielt das Standard-LTPS-LCM mit WLED-Hintergrundbeleuchtung und ohne Touch im Jahr 2026 einen Marktanteil von 38,45 % am südkoreanischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie, während das LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch bis 2032 voraussichtlich mit einer CAGR von 8,81 % wachsen wird.
- Nach Anwendung entfielen Center-Stack und Infotainment im Jahr 2026 auf 45,38 % der Marktgröße des südkoreanischen LTPS-LCD-Moduls (LCM) in der Automobilindustrie, während die Pillar-to-Pillar-Mittelkonsole bis 2032 voraussichtlich mit einer CAGR von 8,78 % wachsen wird.
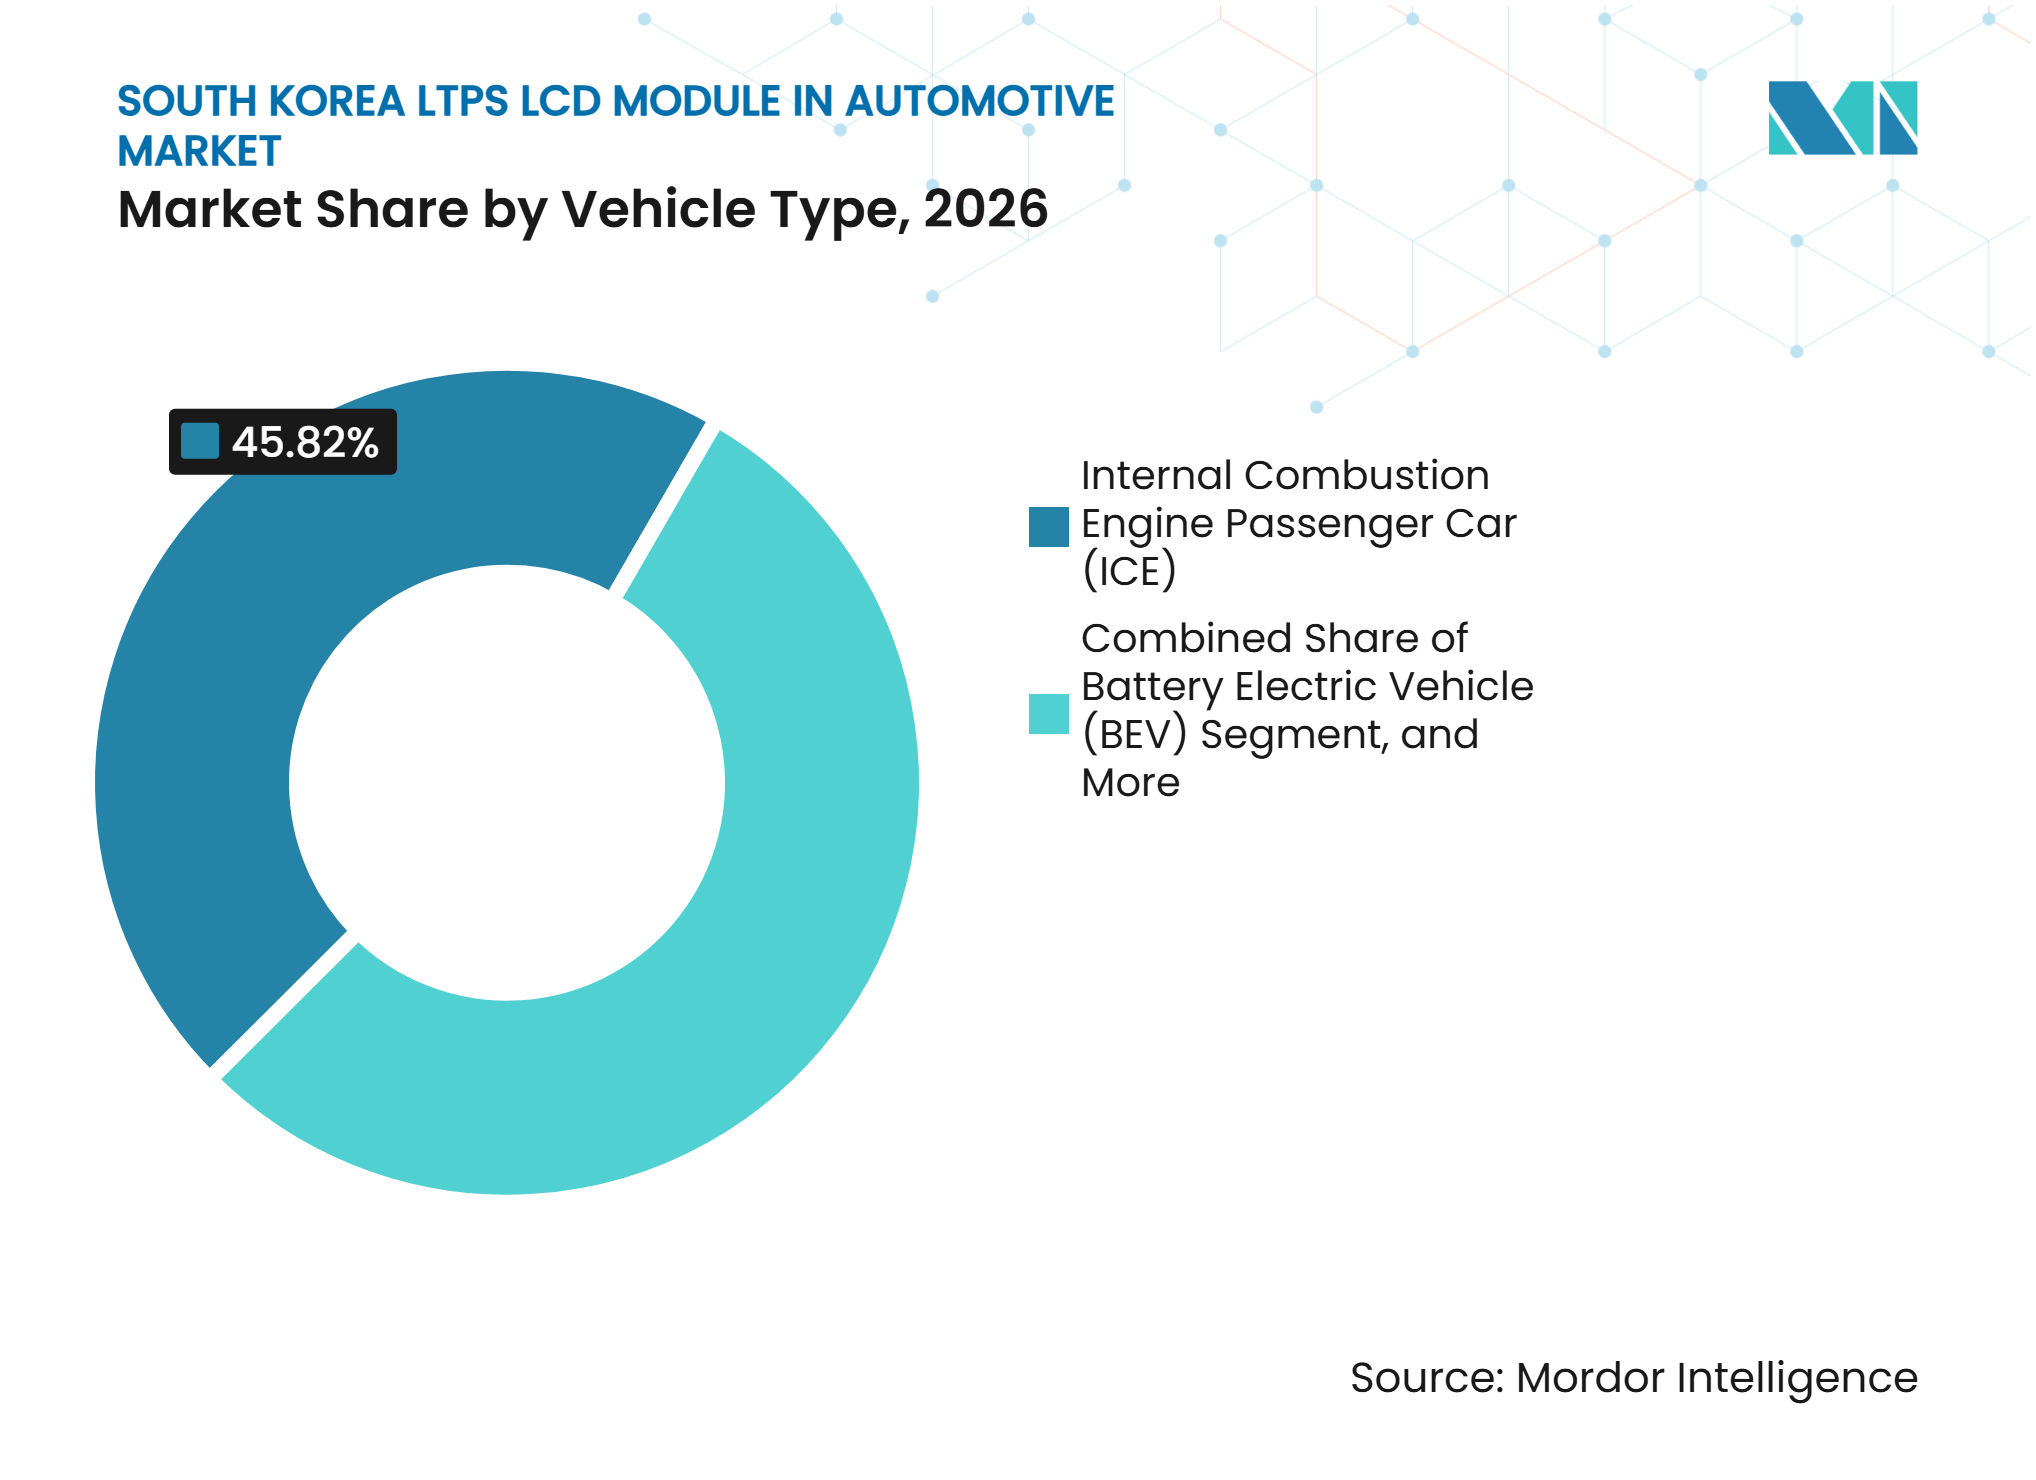
- Nach Fahrzeugtyp entfiel das Pkw mit Verbrennungsmotor im Jahr 2026 auf 45,82 % der Marktgröße des südkoreanischen LTPS-LCD-Moduls (LCM) in der Automobilindustrie, während Batterieelektrofahrzeuge bis 2032 voraussichtlich mit einer CAGR von 8,72 % wachsen werden.
- Nach Bondingprozess hielt Film on Glass im Jahr 2026 einen Marktanteil von 70,47 %, während Chip on Glass bis 2032 voraussichtlich mit einer CAGR von 8,83 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion softwaredefinierten Fahrzeugcockpits | +2.5% | National, mit frühen Programmgewinnen in den OEM-Designzentren Seoul, Ulsan und Hwaseong | Kurzfristig (≤ 2 Jahre) |
| LTPS-Einführung in hochauflösenden Center-Stack-Displays | +1.8% | National, konzentriert auf die Display-Panel-Produktionscluster Paju und Gumi | Kurzfristig (≤ 2 Jahre) |
| Wachstum der koreanischen Elektro- und Hybridfahrzeugproduktion | +1.4% | National, konzentriert auf die Montagewerke Ulsan, Hwaseong, Asan und Gwangju | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach großformatigen und Multi-Display-Cockpits | +1.2% | National | Mittelfristig (2–4 Jahre) |
| Integration eingebetteter Kameras und Safe-View-Displays | +0.6% | National | Mittelfristig (2–4 Jahre) |
| OEM-Tier-1-Co-Design zur Differenzierung von Display-Modulen | +0.5% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion softwaredefinierten Fahrzeugcockpits
Die Hyundai Motor Group führte Pleos Connect im Mai 2026 auf dem neuen GRANDEUR in Südkorea ein und plant die Einführung in 20 Millionen Fahrzeugen von Hyundai Motor, Kia und Genesis bis 2030.[1] Das System stellt Software in den Mittelpunkt des Cockpits und verbindet Infotainment, Inhalte und Fahrzeugfunktionen über vernetzte Display-Schnittstellen. Diese Fahrzeuge benötigen scharfe Panels und integrierte Touch-Funktionen, was eine klare Rolle für LTPS-LCMs in neuen Cockpit-Programmen schafft. Der südkoreanische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie gewinnt daher Nachfrage aus dem Display-Inhalt pro Fahrzeug und nicht allein aus der Fahrzeugproduktion. Der geplante Rollout verbindet das Cockpit-Design mit einer einheitlichen Softwarearchitektur über die Fahrzeugmarken der Gruppe hinweg. Komponentenpartner können die Panel- und Modulvalidierung früher in der Fahrzeugentwicklung mit den Plattformanforderungen abstimmen.
LTPS-Einführung in hochauflösenden Center-Stack-Displays
LTPS-Panels unterstützen eine hohe Pixeldichte und können Touch-Sensing ohne eine zusätzliche Touch-Overlay-Schicht integrieren. Dies hilft Modullieferanten, die Dicke zu reduzieren und den hinter dem Deckglas verwendeten Aufbau zu vereinfachen. Der Vorteil ist bei Center-Stack-Displays von Bedeutung, da Fahrzeugteams thermische Kontrolle, Langlebigkeit und lesbare Schnittstellen auf begrenztem Armaturenbrettplatz benötigen. LG Display hat seine hochwertige LTPS-LCD-Produktlinie für große, hochauflösende Automotive-Displays im Zeitalter des softwaredefinierten Fahrzeugs positioniert.[2] Da sich die Kapazitäten der Unterhaltungselektronik in Richtung OLED verlagern, bieten Automobilprogramme einen längerfristigen Absatzkanal für die LTPS-Panel-Produktion. Der südkoreanische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie kann daher profitieren, wenn Lieferanten ein Panel, eine Touch-Schicht, ein Deckglas und einen Bondingprozess in einem qualifizierten Modul kombinieren.
Wachstum der koreanischen Elektro- und Hybridfahrzeugproduktion
Die Hyundai Motor Group verkaufte im Jahr 2025 weltweit 961.812 elektrifizierte Fahrzeuge, darunter 275.669 Batterieelektrofahrzeuge und 634.990 Hybridfahrzeuge, was einem Wachstum von 27 % gegenüber dem Vorjahr entspricht.[3] Der Produktmix des Unternehmens verdeutlicht, warum elektrifizierte Plattformen für den südkoreanischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie wichtig sind. Batterie-Elektro- und Hybridfahrzeuge verfügen häufig über größere Center-Displays, digitale Instrumentencluster und mehr softwaregestützte Funktionen als vergleichbare konventionelle Fahrzeuge. Ihre Cockpit-Designs können breitere Displays verwenden, da Designer weniger mechanischen Packaging-Einschränkungen durch einen Verbrennungsantrieb ausgesetzt sind. Hyundai Motor Group und Kia überschritten 2025 auch die Marke von 5 Millionen kumulativen Hybridfahrzeugverkäufen, was zeigt, dass Hybridfahrzeuge eine wesentliche Quelle der Nachfrage nach fortschrittlichen Cockpits bleiben. Dieser Produktionsmix unterstützt Premium-Display-Spezifikationen, auch wenn sich der gesamte Fahrzeugausstoß schrittweise verändert.
Steigende Nachfrage nach großformatigen und Multi-Display-Cockpits
Großflächige integrierte Display-Oberflächen werden zu einem prägenden Merkmal von Premium-Fahrzeuginnenräumen. LG Display zeigte auf der K-Display 2025 in Seoul ein 57-Zoll-Pillar-to-Pillar-LCD und ein 47,8-Zoll-LTPS-LCD mit schaltbarem Datenschutzmodus. Die Produkte demonstrieren den Einsatz von LTPS-LCD in großflächigen Einzelpanel-Fahrzeugdesigns und zeigen, wie Fahrgastinhalte von der Fahrersicht getrennt werden können. Ein einziges breites Display kann sichtbare Übergänge zwischen separaten Panels beseitigen und Fahrzeugherstellern mehr Gestaltungsfreiheit beim Armaturenbrettdesign geben. Multi-Display-Systeme erhöhen auch den Display-Materialkostenanteil pro Fahrzeug, insbesondere wenn ein Center-Bildschirm, ein Instrumentencluster und ein Beifahrerbildschirm gemeinsam betrieben werden. Dies macht großformatige Display-Programme für den südkoreanischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie wichtig, auch wenn ihre Fahrzeugvolumina geringer sind als bei Mainstream-Modellen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisverfall durch chinesische und taiwanesische Panel-Lieferanten | -1.8% | Global, mit direkten nachgelagerten Auswirkungen auf die Beschaffungsentscheidungen südkoreanischer OEMs | Kurzfristig (≤ 2 Jahre) |
| Automobilqualifizierung und lange Entwicklungszyklen | -1.4% | National | Mittelfristig (2–4 Jahre) |
| Begrenzte inländische Skalierung für Nicht-Premium-Automobilprogramme | -0.9% | National | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch OLED- und Oxid-TFT-Alternativen | -0.8% | National, mit Ausstrahlungseffekten aus globalen Premium-Cockpit-Programmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisverfall durch chinesische und taiwanesische Panel-Lieferanten
Chinesische Panel-Lieferanten konkurrieren stark in Standard-Automotive-LCD-Programmen, bei denen der Preis ein zentrales Einkaufskriterium ist. Dieser Druck ist am stärksten bei Konfigurationen mit niedrigeren Spezifikationen, die keine fortschrittliche Touch-Integration, lokale Dimmung oder spezialisierte optische Funktionen erfordern. LG Display genehmigte im Februar 2026 die Übertragung seines Nanjing-Automotive-LCD-Modulgeschäfts für 491,5 Millionen CNY, entsprechend 67 Millionen USD. Die Entscheidung spiegelt eine Abkehr von der margenarmen Modulassemblierung hin zur Automotive-OLED- und Premium-LTPS-Produktion wider. Koreanische Lieferanten sehen sich im mittleren Preissegment weiterhin einer Lücke gegenüber, da Kunden ihre Angebote mit chinesischen und taiwanesischen Alternativen vergleichen können. Der südkoreanische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie muss sich daher auf Konfigurationsdifferenzierung und etablierte Qualifizierungsnachweise stützen, anstatt auf Standard-Panel-Preise.
Automobilqualifizierung und lange Entwicklungszyklen
Automotive-LTPS-Displays müssen strenge Anforderungen erfüllen, bevor die Produktion beginnt. Relevante Konformitätsfaktoren umfassen die AEC-Q100-Halbleiterqualifizierung, das IATF-16949-Qualitätsmanagementsystem und ISO-26262-Praktiken zur funktionalen Sicherheit. Die Validierung kann 24 bis 36 Monate von der frühen Designarbeit bis zum Produktionsstart dauern. Neuere Mini-LED- und In-Cell-Touch-Module benötigen möglicherweise zusätzliche thermische und elektromagnetische Verträglichkeitsbewertungen. Der langwierige Prozess verlangsamt neue Marktteilnehmer, erschwert es aber auch etablierten Lieferanten, schnell zu reagieren, wenn ein Kunde eine Programmanforderung ändert. Für den südkoreanischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie schafft dies einen dauerhaften Vorteil für Lieferanten, die die Konformität bereits über mehrere OEM-Programme hinweg dokumentiert haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach LTPS-LCM-Konfiguration:
Standardformate behalten das Volumen, während Premium-Varianten an Fahrt gewinnenDas Standard-LTPS-LCM mit WLED-Hintergrundbeleuchtung und ohne Touch hielt im Jahr 2026 einen Marktanteil von 38,45 % am südkoreanischen LTPS-LCD-Modul-(LCM)-Markt. Die Konfiguration bedient Instrumentencluster im mittleren Preissegment und sekundäre Kabinenbildschirme, bei denen Kunden Kosten und bewährte Zuverlässigkeit priorisieren. Ein Panel-Design, das die Qualifizierung abgeschlossen hat, bleibt häufig für einen Fahrzeugmodellzyklus von 5 bis 7 Jahren bestehen. Diese Praxis erhält die Nachfrage nach Standard-WLED-Modulen aufrecht, auch wenn höherwertige Technologien in neue Programme eintreten. LTPS-LCM mit In-Cell-Touch und WLED-Hintergrundbeleuchtung bildet die nächste wichtige Stufe für Center-Stack-Anwendungen. Es bietet OEMs Touch-Steuerung ohne eine separate Overlay-Schicht vor dem Panel und trägt dazu bei, einen einfacheren optischen Aufbau beizubehalten.
LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch wird bis 2032 voraussichtlich mit einer CAGR von 8,81 % wachsen, der schnellsten Rate unter den Konfigurationstypen. Die Konfiguration kombiniert lokale Dimmung, höheren Kontrast und direkte Touch-Eingabe für Premium-Cockpit-Designs. Hyundai Motor Group und Genesis können diese Module einsetzen, wenn fortschrittliche Display-Funktionen von Flaggschiffmodellen in breitere Fahrzeuglinien übergehen. Mini-LED-Module ohne Touch bedienen weiterhin Anwendungsfälle für Fond-Entertainment und Instrumentencluster, bei denen helles, kontrastreiche Sehen erforderlich ist. Passives Betrachten in diesen Anwendungen reduziert den Bedarf an Touch-Funktionalität. Der Konfigurationsmix zeigt, dass die südkoreanische LTPS-LCD-Modul-(LCM)-Branche Standardprodukte nicht auf einmal ersetzt, sondern neuen Wert auf differenzierte Module lenkt.



Nach Anwendung:
Infotainment führt, während Pillar-to-Pillar-Designs Cockpit-Layouts verändernCenter-Stack und Infotainment entfielen im Jahr 2026 auf 45,38 % der Marktgröße des südkoreanischen LTPS-LCD-Moduls (LCM) in der Automobilindustrie. Die Kategorie ist der wichtigste Display-Punkt für Navigation, Medien, Fahrzeugeinstellungen und vernetzte Dienste. Ihre Rolle ist strukturell, da neue Personenkraftwagen üblicherweise ein Center-Display als Serienausstattung umfassen. Das Pleos-Connect-System der Hyundai Motor Group gibt der Center-Schnittstelle eine breitere Softwarerolle, indem es Informationen und Inhalte im Cockpit vernetzt. Dies unterstützt eine stetige Modulnachfrage über konventionelle, hybride und elektrische Fahrzeugprogramme hinweg. Das Center-Stack-Volumen bietet Panel-Herstellern auch einen Weg, Touch-fähige LTPS-Module in großem Maßstab einzusetzen.
Die Pillar-to-Pillar-Mittelkonsole wird bis 2032 voraussichtlich mit einer CAGR von 8,78 % wachsen. Diese Displays erstrecken sich über das Armaturenbrett und können eine Reihe separater Display-Einheiten durch eine einzige durchgehende Oberfläche ersetzen. LGs 57-Zoll-Pillar-to-Pillar-LCD demonstriert, dass koreanische Lieferanten Automotive-Panels in dieser Größe produzieren können. Instrumentencluster bleiben eine wichtige sekundäre Anwendung, da sie in Fahrzeugen mit Verbrennungsmotor, Hybridfahrzeugen und Batterieelektrofahrzeugen vorhanden sind. Fond-Entertainment und Beifahrerbildschirme spielen eine kleinere Rolle, aber Premium-Genesis- und Kia-Programme unterstützen deren Einsatz. Softwaregestützte Inhaltsaktualisierungen können diese zusätzlichen Bildschirme auch über die gesamte Lebensdauer eines Fahrzeugs hinweg nützlicher machen.
Nach Fahrzeugtyp:
Fahrzeuge mit Verbrennungsmotor unterstützen das Volumen, Batterieelektrofahrzeuge steigern den InhaltswertPkw mit Verbrennungsmotor entfielen im Jahr 2026 auf 45,82 % der Marktgröße des südkoreanischen LTPS-LCD-Moduls (LCM) in der Automobilindustrie. Diese Position spiegelt die große installierte Basis der konventionellen Pkw-Programme der Hyundai Motor Group wider. LTPS-Display-Upgrades können bei Modellauffrischungen eingeführt werden, auch wenn ein Fahrzeug nicht als Batterieelektromodell konzipiert wurde. Südkorea produzierte im Jahr 2025 mehr als 4,1 Millionen Kraftfahrzeuge, was eine erhebliche Basis für die Nachfrage nach Cockpit-Displays aufrechterhält. Konventionelle Fahrzeugprogramme tragen auch dazu bei, Panel-Produktionslinien ausgelastet zu halten, wenn sich die Antriebsnachfrage verändert. Ihre anhaltende Rolle macht den gesamten Display-Markt weniger abhängig von einem einzigen Fahrzeugtyp.
Batterieelektrofahrzeuge werden bis 2032 voraussichtlich mit einer CAGR von 8,72 % wachsen. Diese Fahrzeuge können breitere, höhere und gebogene Display-Layouts unterstützen, da das Innenraumdesign weniger durch konventionelle Antriebskomponenten eingeschränkt ist. Dies hat BEV-Programme zu einer wichtigen Quelle für hochwertige LTPS-Module gemacht. Hybrid- und Plug-in-Hybridfahrzeuge leisten ebenfalls einen wesentlichen Beitrag, da ihre Verkaufsvolumina Multi-Screen- und Digital-Cluster-Funktionen unterstützen. Die Leistung der Hyundai Motor Group bei elektrifizierten Fahrzeugen im Jahr 2025 bestätigt, dass sowohl Batterie-Elektro- als auch Hybridmodelle wichtige Produktlinien bleiben. Leichte Nutzfahrzeuge bleiben die kleinste Fahrzeugkategorie, aber vernetzte Cockpit-Funktionen können weitere Display-Möglichkeiten in gewerblichen Programmen schaffen.

Nach Bondingprozess:
Film on Glass verankert die aktuelle Nachfrage, während Chip on Glass in Premium-Programmen zulegtFilm on Glass hielt im Jahr 2026 einen Marktanteil von 70,47 % am südkoreanischen LTPS-LCD-Modul-(LCM)-Markt. Das Verfahren funktioniert mit etablierten Panel-Produktionslinien und hat ein Kostenprofil, das für mittel- und hochvolumige Automobilprogramme geeignet ist. Seine weite Verbreitung spiegelt auch die Zurückhaltung der Automobilhersteller wider, ein Bonding-Design zu ändern, nachdem ein Modul die Fahrzeugqualifizierung bestanden hat. Film-on-Glass-Module können große Panels unterstützen, einschließlich Pillar-to-Pillar-Designs, die eine stabile mechanische Montage erfordern. Das Verfahren bietet eine zuverlässige Option für die langen Produktionsläufe, die in Automotive-Lieferprogrammen üblich sind. Es bleibt das wichtigste Bondingformat für bestehende hochvolumige LTPS-LCM-Anwendungen.
Chip on Glass wird bis 2032 voraussichtlich mit einer CAGR von 8,83 % wachsen. Das Verfahren montiert den Treiber-IC direkt auf dem Glassubstrat, was die Moduldicke reduzieren und dichtere Verbindungen unterstützen kann. Dieses Merkmal ist wichtig, wenn ein OEM gebogene Panels spezifiziert oder mehr Freiheit hinter einer Armaturenbrettoberfläche benötigt. Chip on Glass ist eng mit In-Cell-Touch-Modulen verbunden, bei denen die Reduzierung externer Verbindungen die Verpackung einer dünnen Display-Baugruppe verbessern kann. Das Format passt daher eher zu neueren Premium-Cockpit-Anwendungen, als dass es Film on Glass in allen Programmen ersetzt. Die südkoreanische LTPS-LCD-Modul-(LCM)-Branche kann dieses Verfahren nutzen, um die Nachfrage nach dünneren und stärker integrierten Display-Modulen zu bedienen.
Geografische Analyse
Ulsan und der südliche Industriekorridor
Ulsan beherbergt den größten Einzelfertigungskomplex der Hyundai Motor Company mit einer jährlichen Produktionskapazität von 1,5 Millionen Fahrzeugen. Dies macht die Stadt zu einem wichtigen Nachfragestandort für Automotive-Display-Module in Südkorea. Der Standort produziert globale Volumenmodelle und Elektrofahrzeuge und verbindet den Fahrzeugausstoß mit der lokalen Nachfrage nach Center-Displays und Instrumentenclustern. Die Hyundai Motor Group begann 2026 mit der Einführung von Pleos Connect auf dem neuen GRANDEUR, was eine softwaredefinierte Cockpit-Architektur in ein inländisches Produktionsmodell bringt. Kia-Werke in Hwaseong, Sohari und Gwangju sowie Hyundais Asan-Werk erweitern diesen Fertigungskorridor. Das Ministerium für Handel, Industrie und Ressourcen berichtete, dass Südkoreas Exporte umweltfreundlicher Fahrzeuge im Juni 2026 100.000 Einheiten überschritten, was die Bedeutung des elektrifizierten Fahrzeugausstoßes für die Lieferbasis der Region zeigt. Da diese Werke mehr Elektro- und Hybridmodelle einführen, kann sich die Nachfrage in Richtung Multi-Screen- und Premium-Cockpit-Spezifikationen verlagern.
Großraum Seoul und der Paju-Gumi-Panel-Gürtel
Paju und Gumi beherbergen wichtige inländische Produktionsanlagen für LG Displays Automotive-LTPS-LCD-Betrieb. LG Display hat sein Automotive-Display-Sortiment als hochwertige LTPS-LCD-, Automotive-OLED- und neue Formfaktoren für Fahrzeuginnenräume beschrieben. Nahegelegene OEM-Design- und User-Experience-Teams im Großraum Seoul können eng mit Panel-Lieferanten bei Display-Krümmung, optischen Funktionen und Bonding-Entscheidungen zusammenarbeiten. Diese Nähe kann Bemusterungs- und Designgespräche im Vergleich zu Lieferantenbeziehungen im Ausland verkürzen. Sie hilft Tier-1-Unternehmen auch dabei, Panel-Spezifikationen mit Cockpit-Software und Fahrzeuginnenraumdesign zu koordinieren. Das von LG Display gezeigte 47,8-Zoll-LTPS-LCD mit schaltbarem Datenschutzmodus veranschaulicht die Art von Funktion, die für fortschrittliche Beifahrer-Display-Anwendungen entwickelt werden kann. Cheonan fügt durch die Automotive-OLED-Aktivitäten von Samsung Display eine verwandte Display-Fertigungsbasis hinzu und schafft sowohl ein konkurrierendes als auch ein ergänzendes Technologie-Ökosystem.
Daegu, Busan und der aufstrebende Tier-2-Cluster
Daegu und die Provinz Nord-Gyeongsang unterstützen die Automotive-Display-Produktion durch Lieferanten von Steckergehäusen, thermischen Schnittstellenmaterialien und Bondingfolien. Diese Komponenten fließen in die LTPS-LCM-Montage ein, auch wenn die endgültige Panel-Produktion anderswo stattfindet. Busan ist Südkoreas wichtigster Automotive-Exporthafen, was seine Logistikrolle für Display-Module relevant macht, die in Exportfahrzeugen verbaut werden. Der südliche Logistikkorridor verbindet Fahrzeugmontage, Teileproduktion und Überseelieferungen in einem einzigen Industriesystem. Cheonan und Asan unterstützen auch den Übergang zur vollständigen Cockpit-Modulintegration, bei der ein Tier-1-Lieferant das Display, den Treiber-IC und die Computerhardware vor der Lieferung an eine OEM-Linie kombiniert. Dieses Modell kann mehr Wert von der eigenständigen Panel-Lieferung zur Modul-Ebenen-Integration verlagern. Es stärkt auch die Position lokaler Lieferanten, die Qualitätsdokumentations- und Softwarekompatibilitätsanforderungen über die gesamte Cockpit-Baugruppe hinweg erfüllen können.
Wettbewerbslandschaft
Marktkonzentration
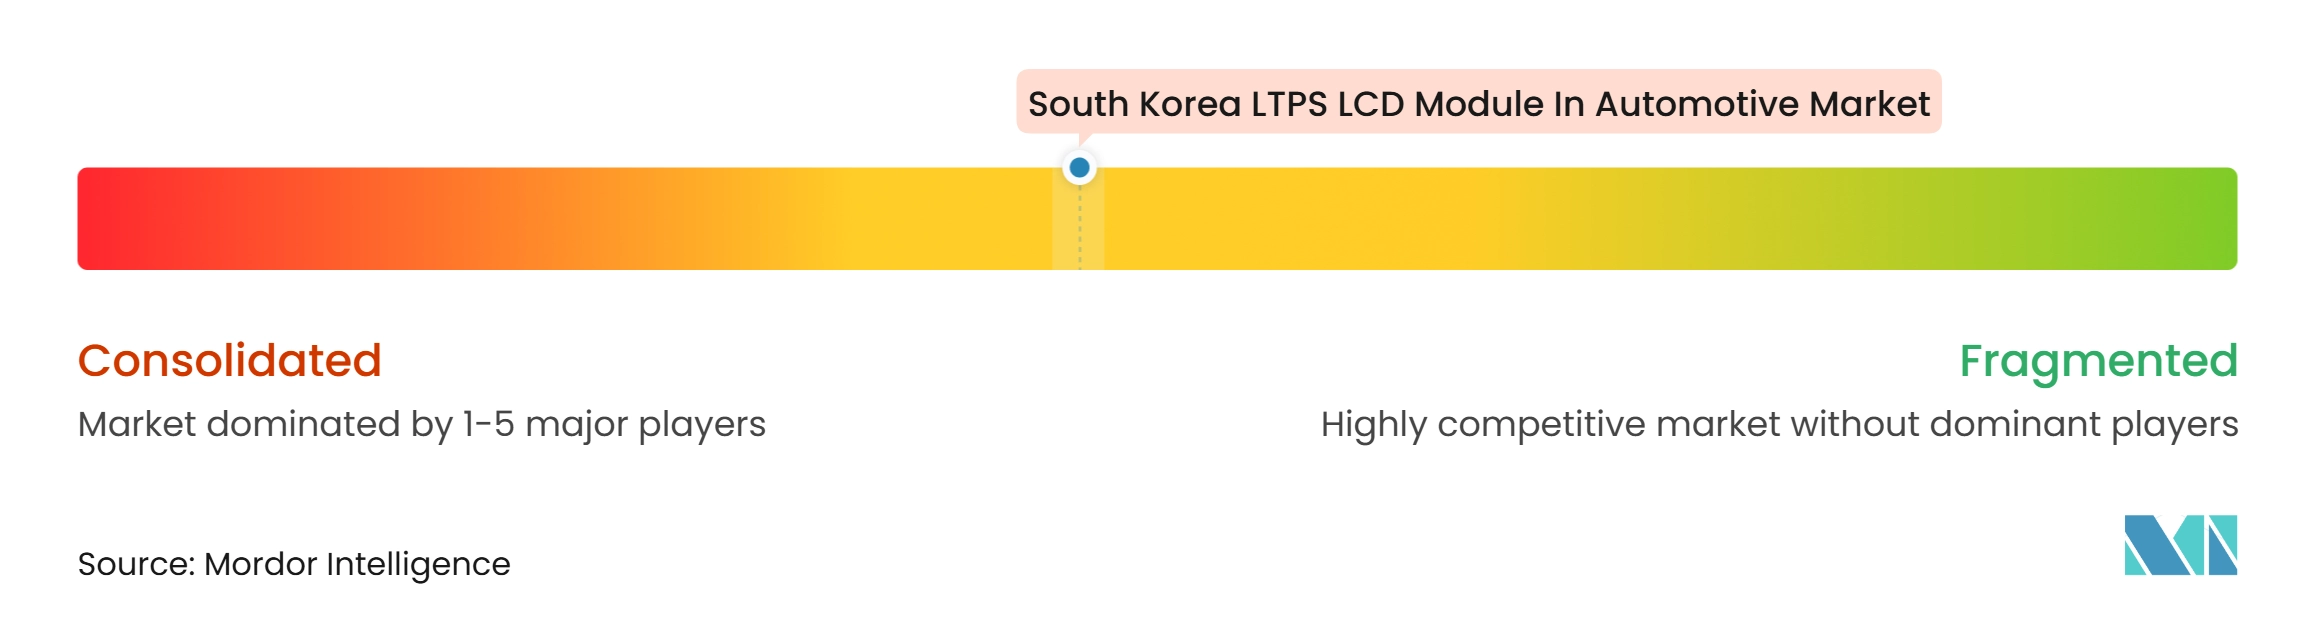
Der südkoreanische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie ist unter Panel-Herstellern mäßig konzentriert, aber über die Tier-1-Cockpit-Integrationsebene hinweg stärker fragmentiert. LG Display hält eine führende Position bei Automotive-LTPS-LCD-Lieferungen und beliefert Automotive-Display-Produkte über Premium-Fahrzeugprogramme hinweg. Das Unternehmen positioniert sein Portfolio neu in Richtung hochmargiger Automotive-OLED-, Tandem-OLED- und hochwertiger LTPS-LCD-Angebote. Seine Vereinbarung vom Februar 2026 zur Übertragung des Nanjing-Automotive-LCD-Modulgeschäfts für 491,5 Millionen CNY, entsprechend 67 Millionen USD, war Teil dieser Fokusänderung. Die Transaktion entfernte das Unternehmen von der Commodity-Modulassemblierung und unterstützte Investitionen in höherwertige Display-Programme. Chinesische Panel-Unternehmen, darunter BOE Technology Group, Tianma Microelectronics und TCL China Star Optoelectronics Technology, bleiben wichtige Wettbewerber in Standard- und mittleren Automotive-LCD-Anwendungen.
Tier-1-Cockpit-Integratoren wie Visteon Corporation, Hyundai Mobis und Continental AG beeinflussen, welche Display-Module in eine OEM-Cockpit-Plattform eingehen. Ihre Rolle basiert zunehmend auf gemeinsamer Entwicklung statt auf einfacher Systemmontage. Hyundai Mobis kann eine Lieferantenbindung schaffen, wenn ein Display-Modul innerhalb eines Cockpit-Referenzdesigns qualifiziert wird, das über mehrere Fahrzeugmodelle hinweg verwendet wird. Dies gibt qualifizierten Panel- und Modullieferanten Zugang zu breiteren Programmvolumina, erhöht aber auch die Kosten des Verlusts eines Design-Wins. Der stärkste Differenzierungsraum liegt dort, wo Mini-LED-Hintergrundbeleuchtung, In-Cell-Touch und Chip-on-Glass-Bonding in einem einzigen automotive-qualifizierten Modul kombiniert werden. Solche Produkte können ein dünneres Profil und fortschrittliche Bildleistung für Premium-Cockpit-Anwendungen bieten. Die Einhaltung von IATF 16949 und ISO 26262 bleibt eine bedeutende Hürde für neue Lieferanten, die exportorientierte Fahrzeugprogramme bedienen möchten.
Die Automotive-OLED-Aktivitäten von Samsung Display erhöhen den Wettbewerbsdruck am Premium-Ende des Display-Marktes. Im September 2025 führte das Unternehmen DRIVE, seine Automotive-OLED-Marke, mit Display-Optionen ein, die für unterschiedliche Preis- und Programm-Timing-Anforderungen konzipiert sind. Im August 2026 begann Samsung Display mit der Lieferung von 24,6-Zoll- und 13,2-Zoll-OLED-Panels für den Genesis GV90, ein Beispiel für die größeren und flexibleren Displays, die in hochwertigen Elektrofahrzeugen eingesetzt werden. LG Display demonstrierte auf der K-Display 2025 auch ein 57-Zoll-Pillar-to-Pillar-LCD und ein 47,8-Zoll-LTPS-LCD mit schaltbarem Datenschutzmodus. Diese Schritte zeigen, dass der Wettbewerb auf fortschrittliche Cockpit-Funktionen sowie die Panel-Lieferung ausgerichtet ist. Lieferanten mit qualifizierten LTPS-Modulen haben weiterhin eine Rolle, wo Kunden eine Balance zwischen Display-Leistung, Zuverlässigkeit und Kosten benötigen.
Marktführer der südkoreanischen LTPS-LCD-Modul-Branche in der Automobilindustrie
-
LG Display Co., Ltd.
-
Japan Display Inc.
-
AUO Corporation
-
Tianma Microelectronics Co., Ltd.
-
BOE Technology Group Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südkoreanischer Markt für LTPS-LCD-Module in der Automobilindustrie Unternehmen in diesem Bericht
- LG Display Co., Ltd.
- Samsung Display Co., Ltd.
- BOE Technology Group Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- Tianma Microelectronics Co., Ltd.
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Innolux Corporation
- Varitronix International Limited
- HannStar Display Corporation
- HKC Corporation Limited
- Hyundai Mobis Co., Ltd.
- Hyundai Motor Company
- Kia Corporation
- Robert Bosch GmbH
- Continental AG
- Visteon Corporation
- Marelli Holdings Co., Ltd.
- DENSO Corporation
Neueste Industrielle Entwicklungen in Südkoreanischer Markt für LTPS-LCD-Module in der Automobilindustrie
- August 2026: Samsung Display begann mit der Lieferung von 24,6-Zoll- und 13,2-Zoll-OLED-Panels an den Genesis GV90, Hyundai Motor Groups Flaggschiff-Elektro-SUV. Der GV90 verfügt über ein ausfahrbares variables Kinoformat-Display, das sich im Stand auf 24,6 Zoll ausdehnt, was den Premium-Cockpit-Eskalationspfad demonstriert, der indirekt die LTPS-LCM-Spezifikationen in benachbarten Modellstufen nach oben zieht.
- Juli 2026: Südkoreas Exporte umweltfreundlicher Fahrzeuge überschritten im Juni 2026 erstmals in einem einzigen Monat 100.000 Einheiten, wobei die Automobilexporte um 5,8 % gegenüber dem Vorjahr auf 6,71 Milliarden USD stiegen, ein Rekord für den Monat Juni. Der Meilenstein bestätigte, dass die koreanische Elektro- und Hybridproduktion ein Ausmaß erreicht hat, bei dem Premium-Cockpit-Display-Inhalte wesentliche LTPS-LCM-Volumina antreiben.
- Mai 2026: Die Hyundai Motor Group führte das softwaredefinierte Fahrzeug-Infotainmentsystem Pleos Connect auf dem neuen GRANDEUR in Südkorea ein. Die Produktionseinführung zielte auf 20 Millionen Fahrzeuge bis 2030 ab und verwendete ein Multi-Screen-LTPS-Display-Layout, das einen primären Zentralbildschirm und ein fahrerseitiges schlankes Cluster-Display kombiniert.
- September 2025: Samsung Display stellte DRIVE, seine dedizierte Automotive-OLED-Marke, auf der IAA Mobility 2025 in München vor. Die Einführung umfasste eine starre OLED-Plattform, die für Kundenbedürfnisse über Preisstufen und Programm-Timing-Anforderungen hinweg konzipiert ist.
Berichtsumfang des südkoreanischen Marktes für LTPS-LCD-Module in der Automobilindustrie
Der südkoreanische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie umfasst die Entwicklung, Herstellung und Lieferung von Automotive-Display-Modulen in Automobilqualität unter Verwendung der LTPS-Technologie (Niedrigtemperatur-Polykristallines Silizium). Diese Module liefern hochauflösende Bilder, verbesserte Display-Leistung und Energieeffizienz für fortschrittliche Fahrzeugschnittstellen. Das Marktwachstum wird durch die zunehmende Fahrzeugdigitalisierung, die Einführung anspruchsvoller Cockpit-Systeme und die Nachfrage nach hochwertigen Automotive-Displays angetrieben.
Der Bericht über den südkoreanischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie ist segmentiert nach LTPS-LCM-Konfiguration (Standard-LTPS-LCM (WLED-Hintergrundbeleuchtung, kein Touch), LTPS-LCM mit In-Cell-Touch (WLED-Hintergrundbeleuchtung), LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung (kein Touch) und LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch), Anwendung (Center-Stack/Infotainment, Instrumentencluster, Pillar-to-Pillar-Mittelkonsole sowie Fond-Entertainment und Beifahrerbildschirm), Fahrzeugtyp (Batterieelektrofahrzeug (BEV), Hybrid-/Plug-in-Hybridfahrzeug (HEV/PHEV), Pkw mit Verbrennungsmotor (ICE) und leichtes Nutzfahrzeug (LCV)) sowie Bondingprozess (Film on Glass (FOG) und Chip on Glass (COG)). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Standard-LTPS-LCM, WLED-Hintergrundbeleuchtung, kein Touch |
| LTPS-LCM mit In-Cell-Touch, WLED-Hintergrundbeleuchtung |
| LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung, kein Touch |
| LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch |
| Center-Stack / Infotainment |
| Instrumentencluster |
| Pillar-to-Pillar-Mittelkonsole |
| Fond-Entertainment und Beifahrerbildschirm |
| Batterieelektrofahrzeug (BEV) |
| Hybrid-/Plug-in-Hybridfahrzeug (HEV/PHEV) |
| Pkw mit Verbrennungsmotor (ICE) |
| Leichtes Nutzfahrzeug (LCV) |
| Film on Glass (FOG) |
| Chip on Glass (COG) |
| Nach LTPS-LCM-Konfiguration | Standard-LTPS-LCM, WLED-Hintergrundbeleuchtung, kein Touch |
| LTPS-LCM mit In-Cell-Touch, WLED-Hintergrundbeleuchtung | |
| LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung, kein Touch | |
| LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch | |
| Nach Anwendung | Center-Stack / Infotainment |
| Instrumentencluster | |
| Pillar-to-Pillar-Mittelkonsole | |
| Fond-Entertainment und Beifahrerbildschirm | |
| Nach Fahrzeugtyp | Batterieelektrofahrzeug (BEV) |
| Hybrid-/Plug-in-Hybridfahrzeug (HEV/PHEV) | |
| Pkw mit Verbrennungsmotor (ICE) | |
| Leichtes Nutzfahrzeug (LCV) | |
| Nach Bondingprozess | Film on Glass (FOG) |
| Chip on Glass (COG) |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südkoreanische LTPS-LCD-Modul-Markt für Automotive-Anwendungen?
Der südkoreanische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie wurde im Jahr 2026 auf 338,04 Millionen USD geschätzt und wird voraussichtlich bis 2032 einen Wert von 507,42 Millionen USD erreichen, bei einer CAGR von 7,01 % im Zeitraum 2027–2032. Die Schätzung spiegelt die Nachfrage aus Display-Upgrades in neuen Fahrzeugcockpit-Programmen wider, einschließlich Center-Stack-, Instrumentencluster- und vernetzter Infotainment-Installationen.
Welche LTPS-LCM-Konfiguration hat den größten Anteil in südkoreanischen Automotive-Anwendungen?
Das Standard-LTPS-LCM mit WLED-Hintergrundbeleuchtung und ohne Touch führte im Jahr 2026 mit einem Anteil von 38,45 %. Seine Position wird durch kostenempfindliche, qualifizierte Fahrzeugprogramme gestützt, die über etablierte Modellzyklen hinweg fortgeführt werden und Instrumentencluster, sekundäre Kabinenbildschirme und andere Mainstream-Cockpit-Funktionen bedienen.
Welche Automotive-Display-Anwendung entwickelt sich in Südkorea am schnellsten?
Die Pillar-to-Pillar-Mittelkonsole wird bis 2032 voraussichtlich mit einer CAGR von 8,78 % wachsen, da OEMs große integrierte Display-Oberflächen in Premium-Cockpits einsetzen. Diese Anwendung kann mehrere separate Display-Einheiten durch eine einzige durchgehende Armaturenbrettoberfläche ersetzen und gleichzeitig unverwechselbare Innenraumdesigns und Beifahrer-Display-Konzepte unterstützen.
Warum sind Elektrofahrzeuge für die Nachfrage nach LTPS-LCD-Modulen wichtig?
Batterieelektrofahrzeuge werden bis 2032 voraussichtlich mit einer CAGR von 8,72 % wachsen und verwenden typischerweise mehr digitale Cockpit-Display-Inhalte als konventionelle Fahrzeugmodelle. Der südkoreanische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie kann daher profitieren, wenn Fahrzeuginnenräume breitere und stärker gebogene Bildschirmdesigns übernehmen.
Welcher Bondingprozess führt die Nachfrage nach südkoreanischen Automotive-LTPS-LCMs an?
Film on Glass hielt im Jahr 2026 einen Marktanteil von 70,47 %, da es zu etablierten Automotive-Produktions- und Qualifizierungspraktiken passt. Es unterstützt auch eine stabile Montage für hochvolumige und großformatige Display-Programme.
Welche Faktoren schränken den Markteintritt in die Automotive-LTPS-LCM-Lieferung ein?
Lieferanten müssen Zuverlässigkeits- und Qualitätsanforderungen erfüllen, einschließlich AEC-Q100, IATF 16949 und ISO-26262-Praktiken, während die Fahrzeugqualifizierung 24 bis 36 Monate dauern kann. Der Prozess ist besonders anspruchsvoll für neuere Mini-LED- und In-Cell-Touch-Designs.