
韓国自動車向けLTPS LCDモジュール市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 338.04 百万米ドル |
| 市場規模 (2027) | 362.34 百万米ドル |
| 市場規模 (2032) | 507.42 百万米ドル |
| 成長率 (2027 - 2032) | 7.01 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
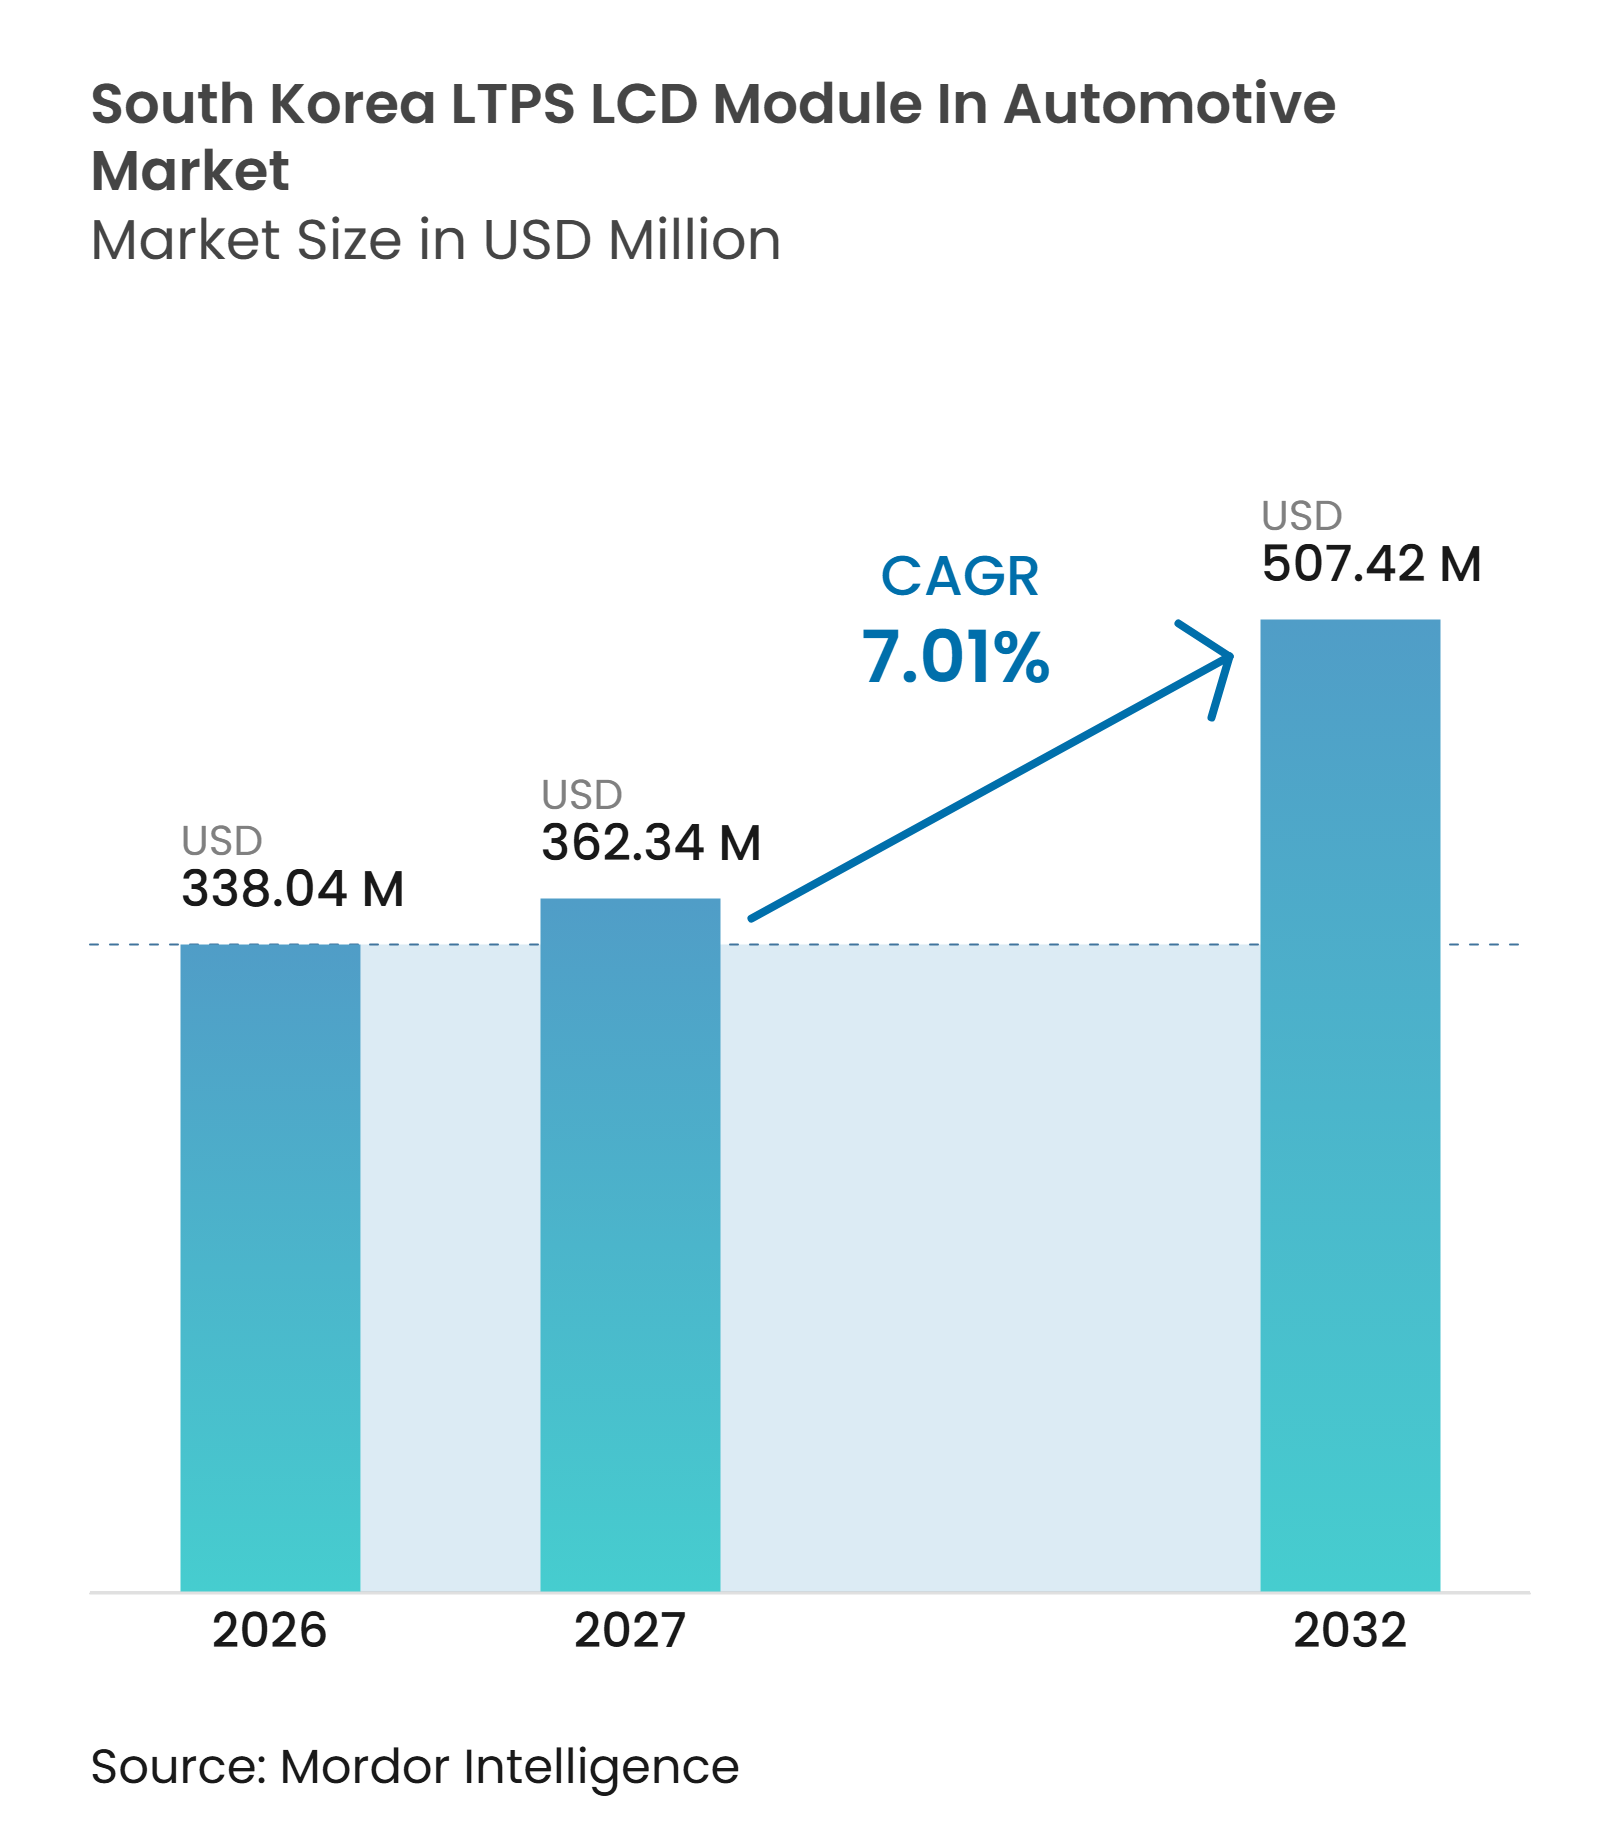
Mordor Intelligenceによる韓国自動車向けLTPS LCDモジュール市場分析
韓国自動車向けLTPS LCDモジュール(LCM)市場規模は2026年に338.04 ミリオン 米ドルと評価され、予測期間2027年~2032年にCAGR 7.01%で拡大し、2032年までに507.42 ミリオン 米ドルに達すると推定されています。韓国自動車向けLTPS LCDモジュール(LCM)市場は、マルチスクリーンインターフェースがインセル・タッチ機能と長い車両モデルサイクルにわたる安定した動作を備えた高解像度パネルを必要とするソフトウェア定義型車両コックピットへの移行によって形成されています。Hyundai Motor Groupは車両ポートフォリオ全体にPleos Connectを展開しており、これが国内車両プログラムにおける先進コックピットディスプレイへの需要を支え、接続機能のための共通ソフトウェア環境を生み出しています。韓国自動車向けLTPS LCDモジュール(LCM)市場において、このプラットフォーム移行は車両メーカー、コックピットインテグレーター、モジュールサプライヤーがディスプレイ仕様の選択において早期に協力することを促しています。韓国メーカーはミニLEDバックライト、切替式プライバシー機能、薄型ボンディングフォーマットを含むプレミアム構成へと移行しており、一方で低コストの標準プログラムはより強い競争に直面しながらも認定量産モデルにおいて重要な位置を占め続けています。長い車両認定サイクルは、自動車信頼性および機能安全要件をすでに満たしているサプライヤーを引き続き優遇しており、電気自動車およびハイブリッド車の生産は韓国自動車向けLTPS LCDモジュール(LCM)市場において同等の内燃機関モデルよりも高いディスプレイ搭載量を支えています。
主要レポートのポイント
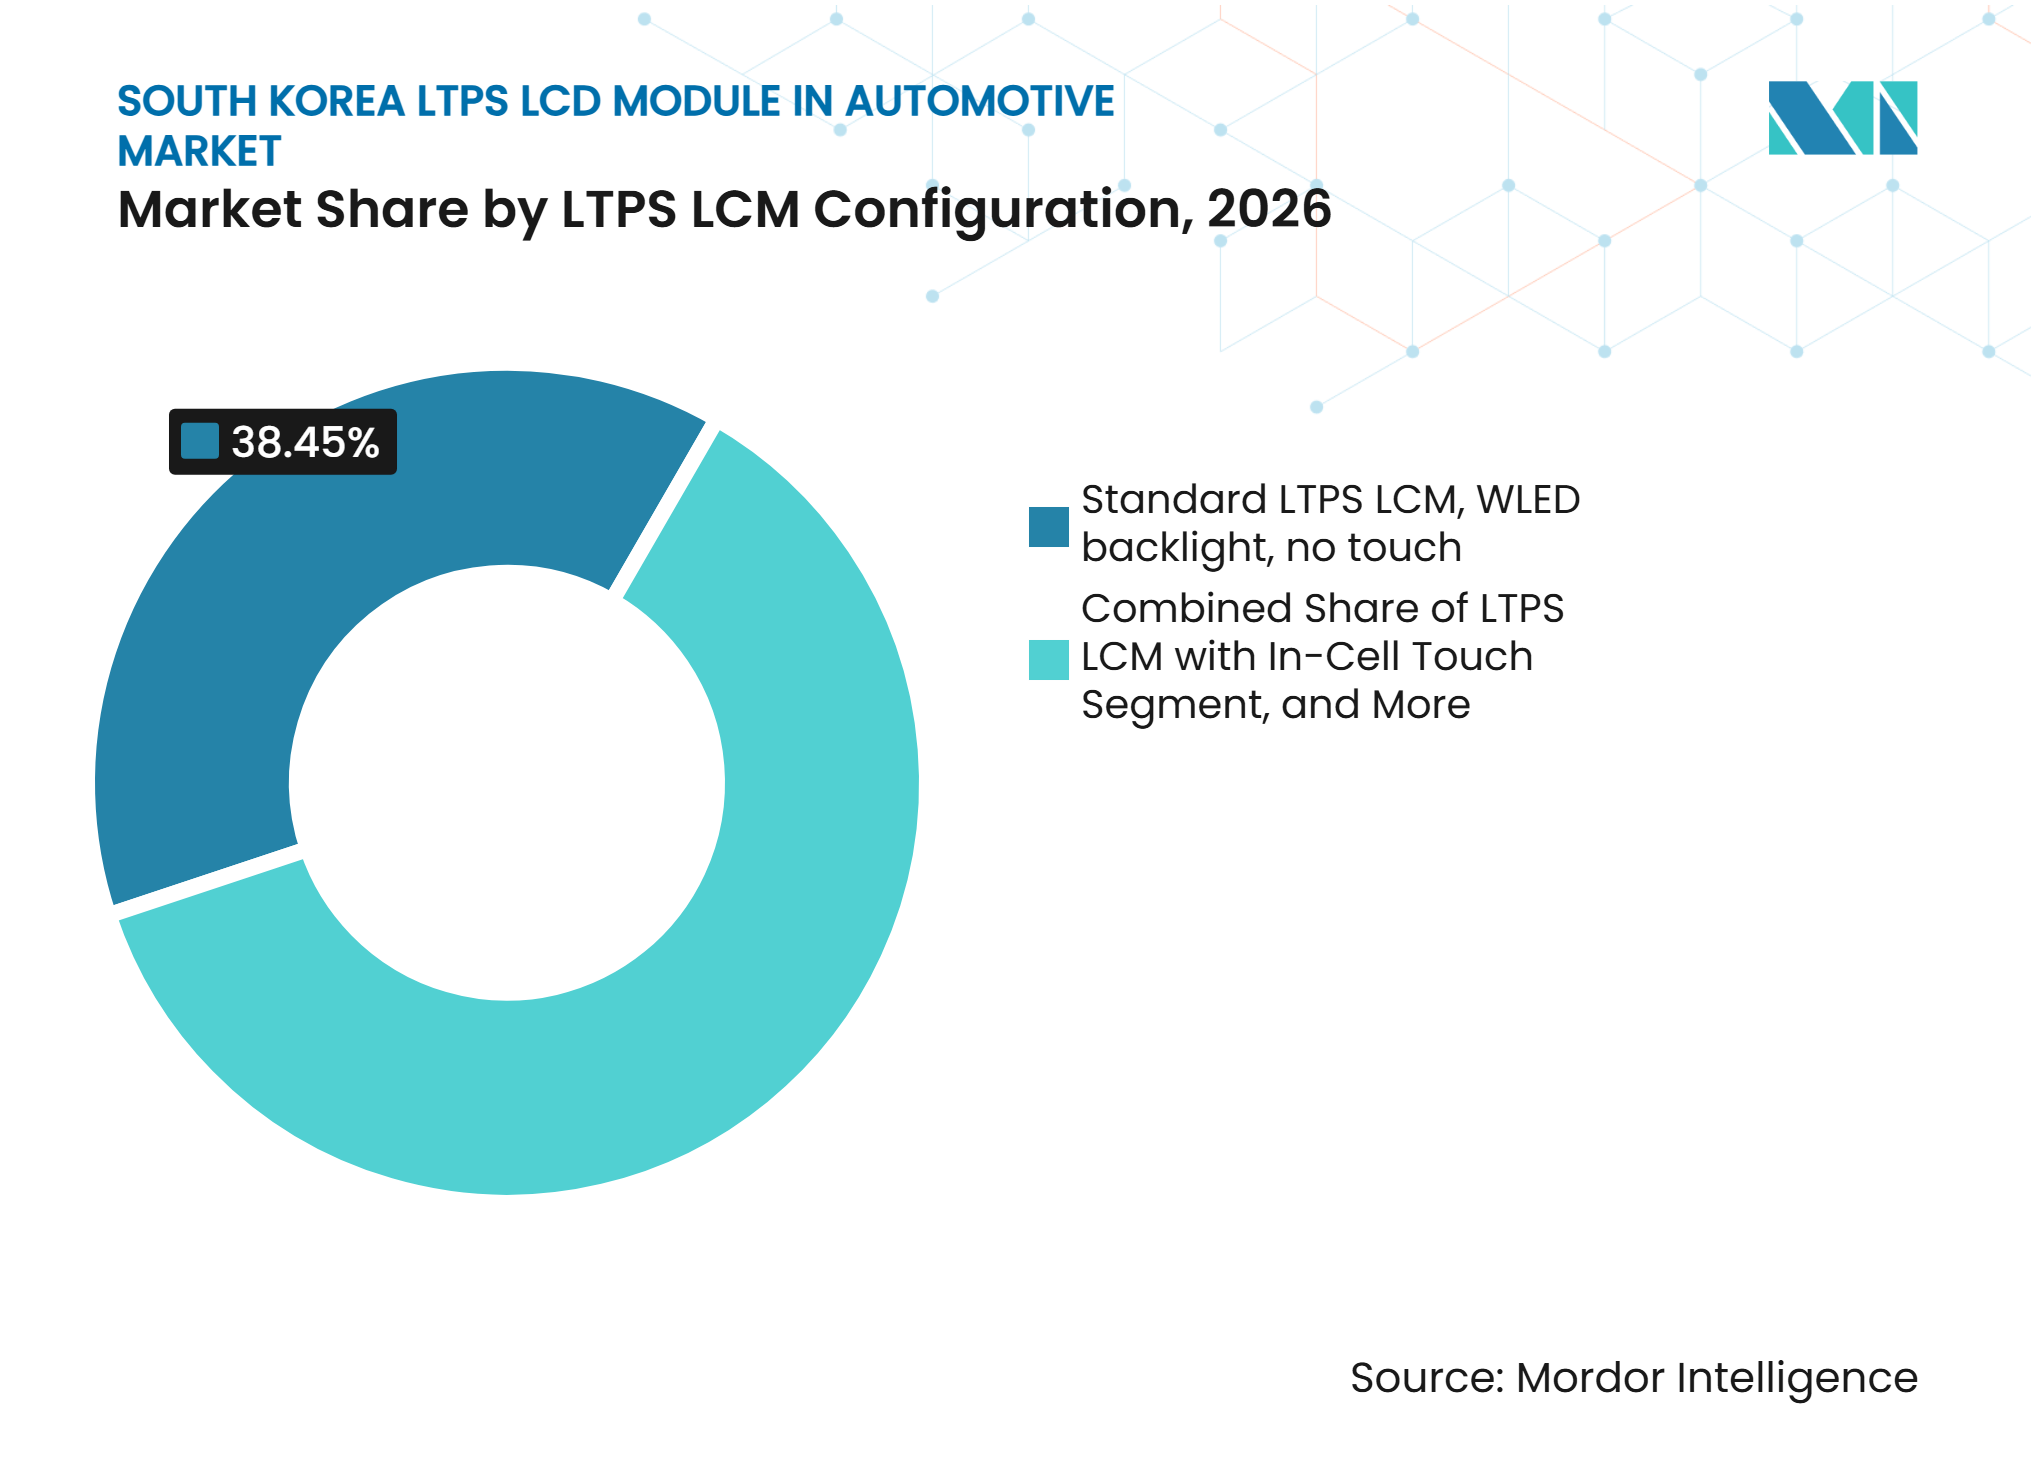
- LTPS LCM構成別では、WLEDバックライト・タッチなしの標準LTPS LCMが2026年の韓国自動車向けLTPS LCDモジュール(LCM)市場シェアの38.45%を占め、一方でミニLEDバックライトおよびインセル・タッチ搭載LTPS LCMは2032年にかけてCAGR 8.81%で拡大すると予測されています。
- 用途別では、センタースタックおよびインフォテインメントが2026年の韓国自動車向けLTPS LCDモジュール(LCM)市場規模の45.38%を占め、一方でピラー・トゥ・ピラーセンターコンソールは2032年にかけてCAGR 8.78%で拡大すると予測されています。
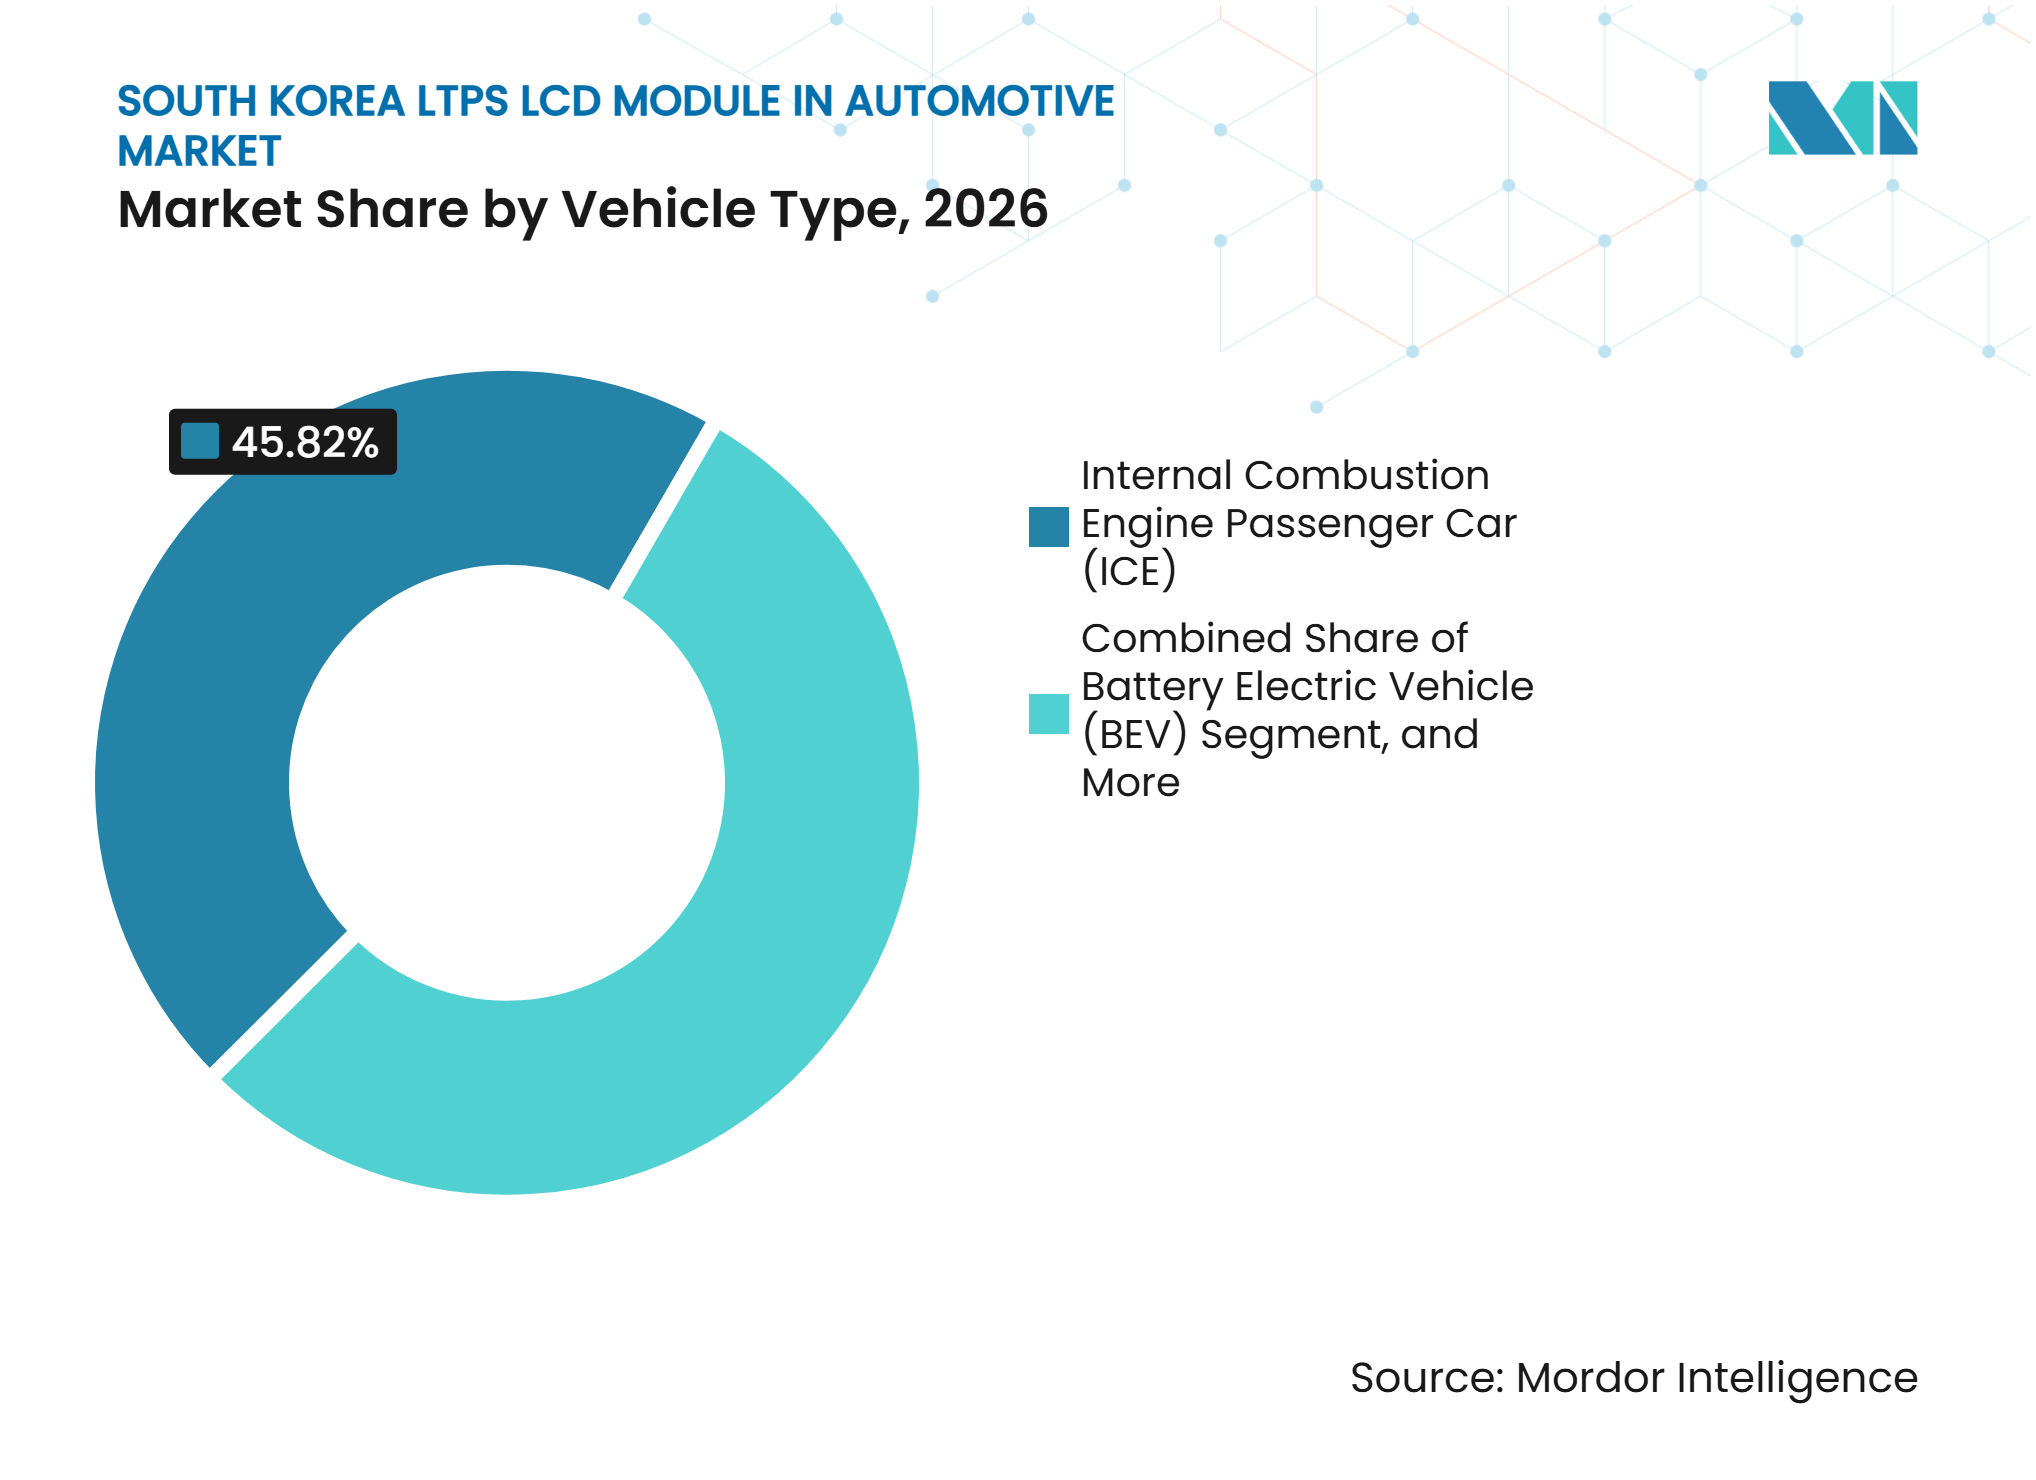
- 車両タイプ別では、内燃機関乗用車が2026年の韓国自動車向けLTPS LCDモジュール(LCM)市場規模の45.82%を占め、一方でバッテリー電気自動車は2032年にかけてCAGR 8.72%で拡大すると予測されています。
- ボンディングプロセス別では、フィルム・オン・グラスが2026年の市場価値の70.47%を占め、一方でチップ・オン・グラスは2032年にかけてCAGR 8.83%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ソフトウェア定義型車両コックピットの拡大 | +2.5% | ソウル、蔚山、華城のOEM設計センターにおける初期プログラム獲得を含む全国規模 | 短期(2年以内) |
| 高解像度センタースタックディスプレイへのLTPS採用 | +1.8% | 坡州および亀尾のデスプレイパネル生産クラスターを中心とした全国規模 | 短期(2年以内) |
| 韓国EV・ハイブリッド車生産の成長 | +1.4% | 蔚山、華城、牙山、光州の組立工場を中心とした全国規模 | 中期(2~4年) |
| 大型フォーマットおよびマルチディスプレイコックピットへの需要増加 | +1.2% | 全国規模 | 中期(2~4年) |
| 組み込みカメラおよびセーフビューディスプレイ統合 | +0.6% | 全国規模 | 中期(2~4年) |
| ディスプレイモジュール差別化のためのOEM・ティア1共同設計 | +0.5% | 全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ソフトウェア定義型車両コックピットの拡大
Hyundai Motor Groupは2026年5月に韓国で新型GRANDEURにPleos Connectを導入し、2030年までにHyundai Motor、Kia、Genesisの車両2,000万台への展開を目指しています。[1]このシステムはソフトウェアをコックピットの中心に置き、接続されたディスプレイインターフェースを通じてインフォテインメント、コンテンツ、車両機能を連携させます。これらの車両には鮮明なパネルと統合タッチ機能が必要であり、新しいコックピットプログラムにおけるLTPS LCMの明確な役割を生み出しています。韓国自動車向けLTPS LCDモジュール(LCM)市場は、したがって車両生産台数だけでなく、車両あたりのディスプレイコンテンツからも需要を獲得しています。計画された展開は、グループの車両ブランド全体にわたって一貫したソフトウェアアーキテクチャにコックピット設計を結びつけます。コンポーネントパートナーは、車両開発の早い段階でプラットフォーム要件にパネルおよびモジュールの検証を合わせることができます。
高解像度センタースタックディスプレイへのLTPS採用
LTPSパネルは細かいピクセル密度をサポートし、追加のタッチオーバーレイなしにタッチセンシングを組み込むことができます。これにより、モジュールサプライヤーはカバーガラスの背後に使用されるスタックの厚みを減らし、簡素化することができます。この利点はセンタースタックディスプレイにおいて重要です。なぜなら、車両チームは限られたダッシュボードスペースで熱制御、耐久性、および読みやすいインターフェースを必要とするからです。LG Displayは、ソフトウェア定義型車両時代における大型・高解像度自動車ディスプレイ向けに高級LTPS LCDラインアップを位置づけています。[2]コンシューマーエレクトロニクスの生産能力がOLEDへとシフトするにつれ、自動車プログラムはLTPSパネル生産のより長いサイクルの出口を提供します。韓国自動車向けLTPS LCDモジュール(LCM)市場は、したがってサプライヤーがパネル、タッチ層、カバーガラス、ボンディングプロセスを認定モジュールに組み合わせる際に恩恵を受けることができます。
韓国EV・ハイブリッド車生産の成長
Hyundai Motor Groupは2025年に世界で96万1,812台の電動化車両を販売し、そのうちバッテリー電気自動車が27万5,669台、ハイブリッド電気自動車が63万4,990台で、前年比27%の成長を記録しました。[3]同社のミックスは、電動化プラットフォームが韓国自動車向けLTPS LCDモジュール(LCM)市場にとって重要である理由を示しています。バッテリー電気自動車およびハイブリッド車は、同等の従来型車両よりも大型のセンターディスプレイ、デジタルクラスター、およびより多くのソフトウェア対応機能を搭載することが多いです。そのコックピット設計は、設計者が燃焼パワートレインによる機械的なパッケージング制約が少ないため、より広いディスプレイを使用できます。Hyundai Motor GroupとKiaは2025年にハイブリッド電気自動車の累計販売台数500万台も突破しており、ハイブリッド車が先進コックピット需要の重要な供給源であり続けることを示しています。この生産ミックスは、車両総生産台数が緩やかに変化する場合でもプレミアムディスプレイ仕様を支えます。
大型フォーマットおよびマルチディスプレイコックピットへの需要増加
大型統合ディスプレイサーフェスはプレミアム車両インテリアの定義的な特徴となりつつあります。LG Displayはソウルで開催されたK-Display 2025において57インチのピラー・トゥ・ピラーLCDと切替式プライバシーモード搭載の47.8インチLTPS LCDを展示しました。これらの製品は大型単一パネル車両設計におけるLTPS LCDの使用を実証し、乗客向けコンテンツをドライバーの視野から分離する方法を示しています。単一の広幅ディスプレイは別々のパネル間の目に見える断絶を取り除き、車両メーカーにダッシュボード設計においてより多くの自由度を与えることができます。マルチディスプレイシステムはまた、センタースクリーン、インストルメントクラスター、乗客スクリーンが連動して動作する場合に特に、車両あたりのディスプレイ部品表を引き上げます。これにより、大型フォーマットディスプレイプログラムは車両台数が主流モデルより少ない場合でも、韓国自動車向けLTPS LCDモジュール(LCM)市場にとって重要となります。
抑制要因インパクト分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 中国・台湾パネルサプライヤーによる価格侵食 | -1.8% | 韓国OEM調達決定への直接的な下流影響を伴うグローバル規模 | 短期(2年以内) |
| 自動車認定および長い開発サイクル | -1.4% | 全国規模 | 中期(2~4年) |
| 非プレミアム自動車プログラムにおける国内規模の限界 | -0.9% | 全国規模 | 中期(2~4年) |
| OLEDおよび酸化物TFT代替品との競争 | -0.8% | プレミアムグローバルコックピットプログラムからの波及を伴う全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国・台湾パネルサプライヤーによる価格侵食
中国のパネルサプライヤーは、価格が主要な購買基準となる標準自動車LCD プログラムにおいて強力に競争しています。この圧力は、高度なタッチ統合、ローカルデミング、または特殊な光学機能を必要としない低仕様構成において最も強くなっています。LG Displayは2026年2月に南京の自動車LCDモジュール事業を4億9,150万人民元(6,700万 米ドル相当)で譲渡することを承認しました。この決定は、低マージンのモジュール組立から離れ、自動車OLEDおよびプレミアムLTPS生産へと向かう動きを反映しています。韓国サプライヤーは依然として中間層プログラムにおいてギャップに直面しており、顧客が中国・台湾の代替品と比較できるためです。韓国自動車向けLTPS LCDモジュール(LCM)市場は、したがって標準パネル価格ではなく、構成の差別化と確立された認定実績に依存しなければなりません。
自動車認定および長い開発サイクル
自動車向けLTPSディスプレイは生産開始前に厳格な要件を満たす必要があります。関連するコンプライアンス要因には、AEC-Q100半導体認定、IATF 16949品質管理、およびISO 26262機能安全慣行が含まれます。検証は初期設計作業から生産開始まで24~36ヶ月かかる場合があります。新しいミニLEDおよびインセル・タッチモジュールは、追加の熱および電磁適合性評価が必要になる場合があります。この長いプロセスは新規参入者を遅らせますが、顧客がプログラム要件を変更した際に既存サプライヤーが迅速に対応することも難しくします。韓国自動車向けLTPS LCDモジュール(LCM)市場において、これは複数のOEMプログラムにわたってコンプライアンスをすでに文書化しているサプライヤーに対して持続的な優位性をもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
LTPS LCM構成別:
標準フォーマットが数量を維持しながらプレミアムバリアントが加速WLEDバックライト・タッチなしの標準LTPS LCMは2026年の韓国自動車向けLTPS LCDモジュール(LCM)市場シェアの38.45%を占めました。この構成は、コストと確立された信頼性を優先する顧客向けの中間層インストルメントクラスターおよびセカンダリーキャビンディスプレイに対応しています。認定を完了したパネル設計は、5~7年続く車両モデルサイクルの間そのまま維持されることが多いです。この慣行は、高級技術が新しいプログラムに参入する中でも標準WLEDモジュールへの需要を維持します。インセル・タッチおよびWLEDバックライト搭載LTPS LCMは、センタースタック用途において次の重要な層を形成しています。これにより、OEMはパネル前面に別途オーバーレイを設けることなくタッチ制御を実現し、よりシンプルな光学スタックの維持に役立ちます。
ミニLEDバックライトおよびインセル・タッチ搭載LTPS LCMは2032年にかけてCAGR 8.81%で拡大すると予測されており、構成タイプの中で最も速い成長率です。この構成はプレミアムコックピット設計のためにローカルディミング、高コントラスト、および直接タッチ入力を組み合わせています。Hyundai Motor GroupとGenesisは、先進ディスプレイ機能がフラッグシップモデルからより広い車両ラインへと移行するにつれて、これらのモジュールを使用できます。タッチなしのミニLEDモジュールは、明るく高コントラストの視聴が必要なリアシートエンターテインメントおよびインストルメントクラスターの用途に引き続き対応します。これらの用途における受動的な視聴はタッチ機能の必要性を低減します。この構成ミックスは、韓国自動車向けLTPS LCDモジュール(LCM)産業が標準製品を一度に置き換えるのではなく、差別されたモジュールに向けて新たな価値を向けていることを示しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
インフォテインメントがリードしながらピラー・トゥ・ピラー設計がコックピットレイアウトを変革センタースタックおよびインフォテインメントは2026年の韓国自動車向けLTPS LCDモジュール(LCM)市場規模の45.38%を占めました。このカテゴリーはナビゲーション、メディア、車両設定、および接続サービスの主要なディスプレイポイントです。新しい乗用車には一般的にセンターディスプレイが標準装備として含まれるため、その役割は構造的なものです。Hyundai Motor GroupのPleos Connectシステムは、コックピット内で情報とコンテンツを接続することにより、センターインターフェースにより広いソフトウェアの役割を与えます。これにより、従来型、ハイブリッド、電気自動車プログラム全体にわたって安定したモジュール需要が支えられます。センタースタックの数量はまた、パネルメーカーがタッチ対応LTPSモジュールを大規模に展開するルートを提供します。
ピラー・トゥ・ピラーセンターコンソールは2032年にかけてCAGR 8.78%で拡大すると予測されています。これらのディスプレイはダッシュボード全体に広がり、複数の分離したディスプレイユニットを1つの連続したサーフェスに置き換えることができます。LG Displayの57インチピラー・トゥ・ピラーLCDは、韓国サプライヤーがこの規模で自動車パネルを生産できることを実証しています。インストルメントクラスターは内燃機関、ハイブリッド、バッテリー電気自動車全体に存在するため、重要なセカンダリー用途であり続けます。リアシートエンターテインメントおよび乗客スクリーンはより小さな役割を持ちますが、プレミアムGenesisおよびKiaプログラムがその使用を支えています。ソフトウェア対応のコンテンツ更新はまた、車両の寿命を通じてこれらの追加スクリーンをより有用にすることができます。
車両タイプ別:
内燃機関モデルが数量を支えバッテリー電気自動車がコンテンツ価値を高める内燃機関乗用車は2026年の韓国自動車向けLTPS LCDモジュール(LCM)市場規模の45.82%を占めました。この位置はHyundai Motor Groupの従来型乗用車プログラムの大きな設置基盤を反映しています。LTPSディスプレイのアップグレードは、車両がバッテリー電気モデルとして設計されていない場合でも、モデルリフレッシュ時に導入することができます。韓国は2025年に410万台以上の自動車を生産しており、コックピットディスプレイ需要の実質的な基盤を維持しています。従来型車両プログラムはまた、パワートレイン需要が変化する中でパネル生産ラインの稼働率を維持するのに役立ちます。それらの継続的な役割により、全体的なディスプレイ市場は単一の車両タイプへの依存度が低くなります。
バッテリー電気自動車は2032年にかけてCAGR 8.72%で拡大すると予測されています。これらの車両は、インテリア設計が従来のパワートレインコンポーネントによる制約が少ないため、より広く、より高く、湾曲したディスプレイレイアウトをサポートできます。これにより、BEVプログラムは高仕様LTPSモジュールの重要な供給源となっています。ハイブリッドおよびプラグインハイブリッド車もその販売台数がマルチスクリーンおよびデジタルクラスター機能を支えるため、重要な貢献をしています。Hyundai Motor Groupの2025年電動化車両実績は、バッテリー電気自動車とハイブリッドモデルの両方が重要な製品ラインであり続けることを確認しています。小型商用車は最も小さな車両カテゴリーであり続けますが、接続されたコックピット機能は商用プログラムにさらなるディスプレイの機会を生み出すことができます。

ボンディングプロセス別:
フィルム・オン・グラスが現在の需要を支えチップ・オン・グラスがプレミアムプログラムで拡大フィルム・オン・グラスは2026年の韓国自動車向けLTPS LCDモジュール(LCM)市場シェアの70.47%を占めました。このプロセスは確立されたパネル生産ラインで機能し、中・高量産自動車プログラムに適したコストプロファイルを持っています。その広範な使用はまた、モジュールが車両認定を通過した後にボンディング設計を変更することへの自動車メーカーの消極性を反映しています。フィルム・オン・グラスモジュールは、安定した機械的組立を必要とするピラー・トゥ・ピラー設計を含む大型パネルをサポートできます。このプロセスは自動車サプライプログラムに一般的な長い生産ランに対して信頼性の高いオプションを提供します。既存の高量産LTPS LCMアプリケーションの主要なボンディングフォーマットであり続けています。
チップ・オン・グラスは2032年にかけてCAGR 8.83%で拡大すると予測されています。このプロセスはドライバーICをガラス基板に直接実装し、モジュールの厚みを減らし、より高密度の相互接続をサポートできます。この特性は、OEMが湾曲パネルを指定する場合やダッシュボードサーフェスの背後でより多くの自由度を必要とする場合に重要です。チップ・オン・グラスはインセル・タッチモジュールと密接に関連しており、外部接続を減らすことで薄型ディスプレイアセンブリのパッケージングを改善できます。このフォーマットは、したがってすべてのプログラムでフィルム・オン・グラスを置き換えるのではなく、より新しいプレミアムコックピット用途に適しています。韓国自動車向けLTPS LCDモジュール(LCM)産業はこのプロセスを使用して、より薄く、より統合されたディスプレイモジュールへの需要に対応できます。
地理的分析
蔚山と南部産業回廊
蔚山はHyundai Motor Companyの最大の単一製造複合施設の本拠地であり、年間生産能力は150万台です。これにより、この都市は韓国における自動車ディスプレイモジュールの主要な需要地となっています。このサイトはグローバル量産モデルと電気自動車を製造しており、車両生産とセンターディスプレイおよびインストルメントクラスターへの地域需要を結びつけています。Hyundai Motor Groupは2026年に新型GRANDEURにPleos Connectの展開を開始し、国内生産モデルにソフトウェア定義型コックピットアーキテクチャをもたらしました。華城、素里、光州のKia施設と現代の牙山工場がこの製造回廊を延長しています。産業通商資源部は韓国のエコフレンドリー車両輸出が2026年6月に10万台を超えたと報告しており、地域のサプライベースにとって電動化車両生産の重要性を示しています。これらの工場がより多くの電気自動車とハイブリッドモデルを導入するにつれて、需要はマルチスクリーンおよびプレミアムコックピット仕様へとシフトする可能性があります。
ソウル首都圏と坡州・亀尾パネルベルト
坡州と亀尾はLG Displayの自動車向けLTPS LCD事業の重要な国内生産資産を有しています。LG Displayは自動車ディスプレイラインアップに高級LTPS LCD、自動車向けOLED、および車両インテリア向けの新しいフォームファクターが含まれると説明しています。ソウル首都圏の近隣OEM設計およびユーザーエクスペリエンスチームは、ディスプレイの曲率、光学機能、ボンディングの選択についてパネルサプライヤーと緊密に連携できます。この近接性は、海外サプライヤーとの関係と比較してサンプリングおよび設計の議論を短縮できます。また、ティア1企業がパネル仕様をコックピットソフトウェアおよび車両インテリア設計と調整するのにも役立ちます。LG Displayが展示した切替式プライバシーモード搭載47.8インチLTPS LCDは、先進乗客ディスプレイ用途向けに開発できる機能の種類を示しています。天安はSamsung Displayの自動車向けOLED活動を通じて関連するディスプレイ製造基盤を加え、競合かつ補完的な技術エコシステムを生み出しています。
大邱、釜山、および新興ティア2クラスター
大邱と慶尚北道は、コネクターハウジング、熱界面材料、ボンディングフィルムのサプライヤーを通じて自動車ディスプレイ生産を支えています。これらのコンポーネントは、最終パネル生産が他の場所で行われる場合でもLTPS LCM組立に使用されます。釜山は韓国の主要な自動車輸出港であり、輸出車両に搭載されるディスプレイモジュールにとってその物流的役割が重要です。南部物流回廊は車両組立、部品生産、海外出荷を単一の産業システムで結びつけています。天安と牙山はまた、ティア1サプライヤーがOEMラインへの納品前にディスプレイ、ドライバーIC、コンピューティングハードウェアを組み合わせる完全なコックピットモジュール統合への移行を支えています。このモデルは、スタンドアロンのパネル供給からモジュールレベルの統合へとより多くの価値をシフトさせることができます。また、コックピットアセンブリ全体にわたって品質文書化とソフトウェア互換性要件を満たすことができる地元サプライヤーの立場を強化します。
競合環境
市場集中度
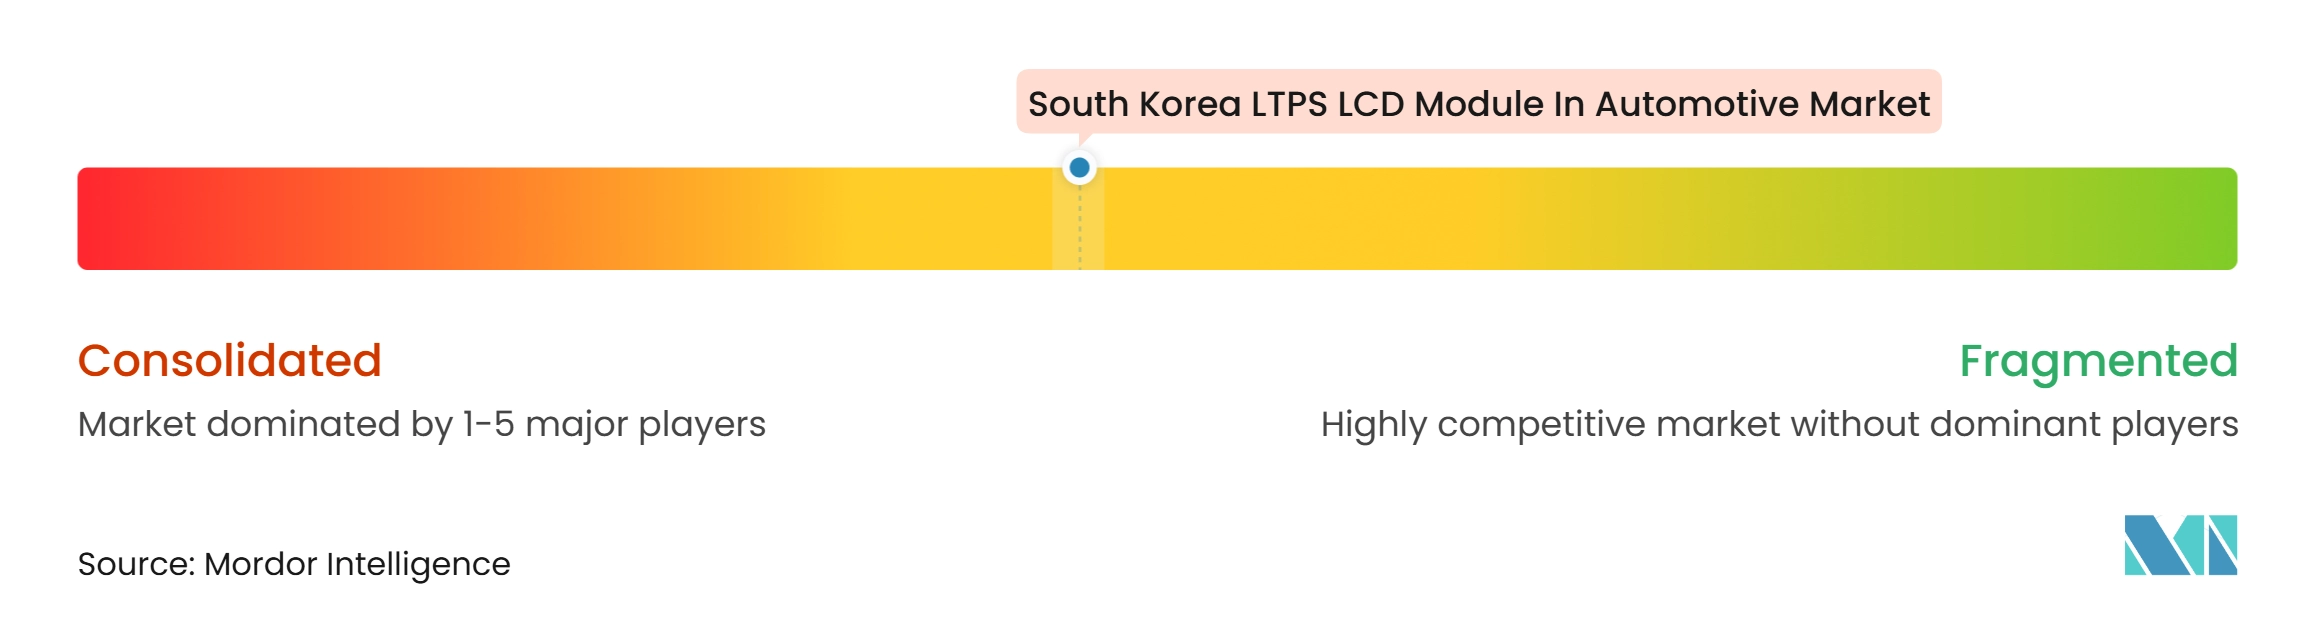
韓国自動車向けLTPS LCDモジュール(LCM)市場はパネルメーカー間では適度に集中していますが、ティア1コックピット統合層全体ではより分散しています。LG Displayは自動車向けLTPS LCD出荷において主導的な地位を占め、プレミアム車両プログラム全体に自動車ディプレイ製品を供給しています。同社は高マージンの自動車向けOLED、タンデムOLED、および高級LTPS LCDオファリングに向けてポートフォリオを再配置しています。2026年2月の南京自動車LCDモジュール事業を4億9,150万人民元(6,700万 米ドル相当)で譲渡する合意は、その焦点の変化の一部でした。この取引により、同社はコモディティモジュール組立から離れ、より高付加価値のディスプレイプログラムへの投資を支えました。BOE Technology Group、Tianma Microelectronics、TCL China Star Optoelectronics Technologyを含む中国のパネル企業は、標準および中間層自動車LCD用途において重要な競合他社であり続けています。
Visteon Corporation、Hyundai Mobis、Continentalなどのティア1コックピットインテグレーターは、どのディスプレイモジュールがOEMコックピットプラットフォームに採用されるかに影響を与えます。その役割は単純なシステム組立ではなく、共同エンジニアリングに基づくものとなっています。Hyundai Mobisは、ディスプレイモジュールが複数の車両モデルにわたって使用されるコックピットリファレンス設計内で認定される場合にサプライヤーのロックインを生み出すことができます。これにより、認定されたパネルおよびモジュールサプライヤーはより広いプログラム数量へのアクセスを得ますが、設計受注を失うコストも高まります。差別化の最も強い空間は、ミニLEDバックライト、インセル・タッチ、チップ・オン・グラスボンディングが1つの自動車認定モジュールに組み合わされる場所です。そのような製品はプレミアムコックピット用途に対して薄型プロファイルと先進的な画像性能を提供できます。IATF 16949およびISO 26262への準拠は、輸出向の車両プログラムに対応したい新規サプライヤーにとって依然として重要な参入障壁です。
Samsung Displayの自動車向けOLED活動はディスプレイ市場のプレミアム端に競争圧力を加えています。2025年9月、同社は自動車向けOLEDブランドDRIVEを導入し、異なる価格帯とプログラムタイミング要件向けに設計されたディスプレイオプションを提供しました。2026年8月、Samsung DisplayはGenesis GV90向けに24.6インチおよび13.2インチのOLEDパネルの出荷を開始し、高級電気自動車で使用されるより大型で柔軟なディスプレイの例を示しました。LG Displayもまた、K-Display 2025において57インチのピラー・トゥ・ピラーLCDと切替式プライバシーモード搭載の47.8インチLTPS LCDを展示しました。これらの動きは、競争がパネル供給だけでなく先進コックピット機能にも焦点を当てていることを示しています。認定されたLTPSモジュールを持つサプライヤーは、顧客がディスプレイ性能、信頼性、コストのバランスを必要とする場合に依然として役割を持っています。
韓国自動車向けLTPS LCDモジュール産業リーダー
-
LG Display Co., Ltd.
-
Japan Display Inc.
-
AUO Corporation
-
Tianma Microelectronics Co., Ltd.
-
BOE Technology Group Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
韓国自動車向けLTPS LCDモジュール市場 このレポートでカバーされる企業
- LG Display Co., Ltd.
- Samsung Display Co., Ltd.
- BOE Technology Group Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- Tianma Microelectronics Co., Ltd.
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Innolux Corporation
- Varitronix International Limited
- HannStar Display Corporation
- HKC Corporation Limited
- Hyundai Mobis Co., Ltd.
- Hyundai Motor Company
- Kia Corporation
- Robert Bosch GmbH
- Continental AG
- Visteon Corporation
- Marelli Holdings Co., Ltd.
- DENSO Corporation
最近の産業開発事情 韓国自動車向けLTPS LCDモジュール市場
- 2026年8月:Samsung DisplayはGenesis GV90(Hyundai Motor Groupのフラッグシップ電気SUV)向けに24.6インチおよび13.2インチのOLEDパネルの出荷を開始しました。GV90は静止時に24.6インチに拡張するポップアップ可変フォーマットシネマティックディスプレイを特徴としており、隣接するモデル層においてLTPS LCM仕様を間接的に引き上げているプレミアムコックピット高度化の道筋を示しています。
- 2026年7月:韓国のエコフレンドリー車両輸出が2026年6月に初めて単月で10万台を超え、動車輸出は前年比5.8%増の67.1億 米ドルと6月として過去最高を記録しました。このマイルストーンは、韓国のEVおよびハイブリッド生産がプレミアムコックピットディスプレイコンテンツが重要なLTPS LCM数量を牽引する規模に達したことを確認しました。
- 2026年5月:Hyundai Motor Groupは韓国で新型GRANDEURにPleos Connectソフトウェア定義型車両インフォテインメントシステムを発売しました。この量産デビューは2030年までに2,000万台の車両を目標とし、主要なセントラルスクリーンとドライバー向けスリムクラスターディスプレイを組み合わせたマルチスクリーンLTPSディスプレイレイアウトを使用しました。
- 2025年9月:Samsung Displayはミュンヘンで開催されたIAA Mobility 2025において専用自動車向けOLEDブランドDRIVEを発売しました。このローンチには、価格帯とプログラムタイミング要件にわたる顧客ニーズ向けに設計されたリジッドOLEDプラットフォームが含まれていました。
韓国自動車向けLTPS LCDモジュール市場レポートの範囲
韓国自動車向けLTPS LCDモジュール(LCM)市場は、低温多結晶シリコン(LTPS)技術を使用した自動車グレードのディスプレイモジュールの開発、製造、供給を包含しています。これらのモジュールは先進車両インターフェース向けに高解像度ビジュアル、強化されたディスプレイ性能、および電力効率を提供します。市場成長は車両デジタル化の進展、高度なコックピットシステムの採用、および高品質自動車ディスプレイへの需要によって推進されています。
韓国自動車向けLTPS LCDモジュール(LCM)市場レポートは、LTPS LCM構成(標準LTPS LCM(WLEDバックライト、タッチなし)、インセル・タッチ搭載LTPS LCM(WLEDバックライト)、ミニLEDバックライト搭載LTPS LCM(タッチなし)、ミニLEDバックライトおよびインセル・タッチ搭載LTPS LCM)、用途(センタースタック/インフォテインメント、インストルメントクラスター、ピラー・トゥ・ピラーセンターコンソール、リアシートエンターテインメントおよび乗客スクリーン)、車両タイプ(バッテリー電気自動車(BEV)、ハイブリッド/プラグインハイブリッド電気自動車(HEV/PHEV)、内燃機関乗用車(ICE)、小型商用車(LCV))、ボンディングプロセス(フィルム・オン・グラス(FOG)、チップ・オン・グラス(COG))によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 標準LTPS LCM、WLEDバックライト、タッチなし |
| インセル・タッチ搭載LTPS LCM、WLEDバックライト |
| ミニLEDバックライト搭載LTPS LCM、タッチなし |
| ミニLEDバックライトおよびインセル・タッチ搭載LTPS LCM |
| センタースタック/インフォテインメント |
| インストルメントクラスター |
| ピラー・トゥ・ピラーセンターコンソール |
| リアシートエンターテインメントおよび乗客スクリーン |
| バッテリー電気自動車(BEV) |
| ハイブリッド/プラグインハイブリッド電気自動車(HEV/PHEV) |
| 内燃機関乗用車(ICE) |
| 小型商用車(LCV) |
| フィルム・オン・グラス(FOG) |
| チップ・オン・グラス(COG) |
| LTPS LCM構成別 | 標準LTPS LCM、WLEDバックライト、タッチなし |
| インセル・タッチ搭載LTPS LCM、WLEDバックライト | |
| ミニLEDバックライト搭載LTPS LCM、タッチなし | |
| ミニLEDバックライトおよびインセル・タッチ搭載LTPS LCM | |
| 用途別 | センタースタック/インフォテインメント |
| インストルメントクラスター | |
| ピラー・トゥ・ピラーセンターコンソール | |
| リアシートエンターテインメントおよび乗客スクリーン | |
| 車両タイプ別 | バッテリー電気自動車(BEV) |
| ハイブリッド/プラグインハイブリッド電気自動車(HEV/PHEV) | |
| 内燃機関乗用車(ICE) | |
| 小型商用車(LCV) | |
| ボンディングプロセス別 | フィルム・オン・グラス(FOG) |
| チップ・オン・グラス(COG) |
レポートで回答される主要な質問
自動車用途における韓国LTPS LCDモジュール市場の規模はどのくらいですか?
韓国自動車向けLTPS LCDモジュール(LCM)市場は2026年に338.04 ミリオン 米ドルと評価され、2027年~2032年のCAGR 7.01%で2032年までに507.42 ミリオン 米ドルに達すると推定されています。この推定は、センタースタック、インストルメントクラスター、接続インフォテインメント設備を含む新しい車両コックピットプログラムにおけるディスプレイアップグレードからの需要を反映しています。
韓国自動車用途においてどのLTPS LCM構成が最大のシェアを持っていますか?
WLEDバックライト・タッチなしの標準LTPS LCMが2026年に38.45%のシェアでリードしました。その地位は、確立されたモデルサイクルにわたって継続し、インストルメントクラスター、セカンダリーキャビンディスプレイ、その他の主流コックピット機能に対応するコスト重視の認定車両プログラムによって支えられています。
韓国において最も速く進展している自動車ディスプレイ用途はどれですか?
ピラー・トゥ・ピラーセンターコンソールはOEMがプレミアムコックピットに大型統合ディスプレイサーフェスを使用するにつれて、2032年にかけてCAGR 8.78%で拡大すると予測されています。この用途は複数の分離したディスプレイユニットを1つの連続したダッシュボードサーフェスに置き換えることができ、独特のインテリアデザインと乗客ディスプレイコンセプトもサポートします。
電気自動車がLTPS LCDモジュール需要にとって重要な理由は何ですか?
バッテリー電気自動車は2032年にかけてCAGR 8.72%で拡大すると予測されており、通常、従来型車両モデルよりも多くのデジタルコックピットディスプレイコンテンツを使用します。韓国自動車向けLTPS LCDモジュール(LCM)市場は、したがって車両インテリアがより広く湾曲したスクリーン設計を採用する際に恩恵を受けることができます。
韓国自動車向けLTPS LCM需要においてどのボンディングプロセスがリードしていますか?
フィルム・オン・グラスは確立された自動車生産および認定慣行に適合するため、2026年に市場価値の70.47%を占めました。また、高量産および大型フォーマットディスプレイプログラムの安定した組立もサポートします。
自動車向けLTPS LCMサプライへの参入を制限する要因は何ですか?
サプライヤーはAEC-Q100、IATF 16949、ISO 26262慣行を含む信頼性および品質要件を満たす必要があり、車両認定には24~36ヶ月かかる場合があります。このプロセスは特に新しいミニLEDおよびインセル・タッチ設計において要求が高くなっています。