
Tamanho e Participação do Mercado de Veículos de Célula de Combustível de Hidrogênio da Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2019 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
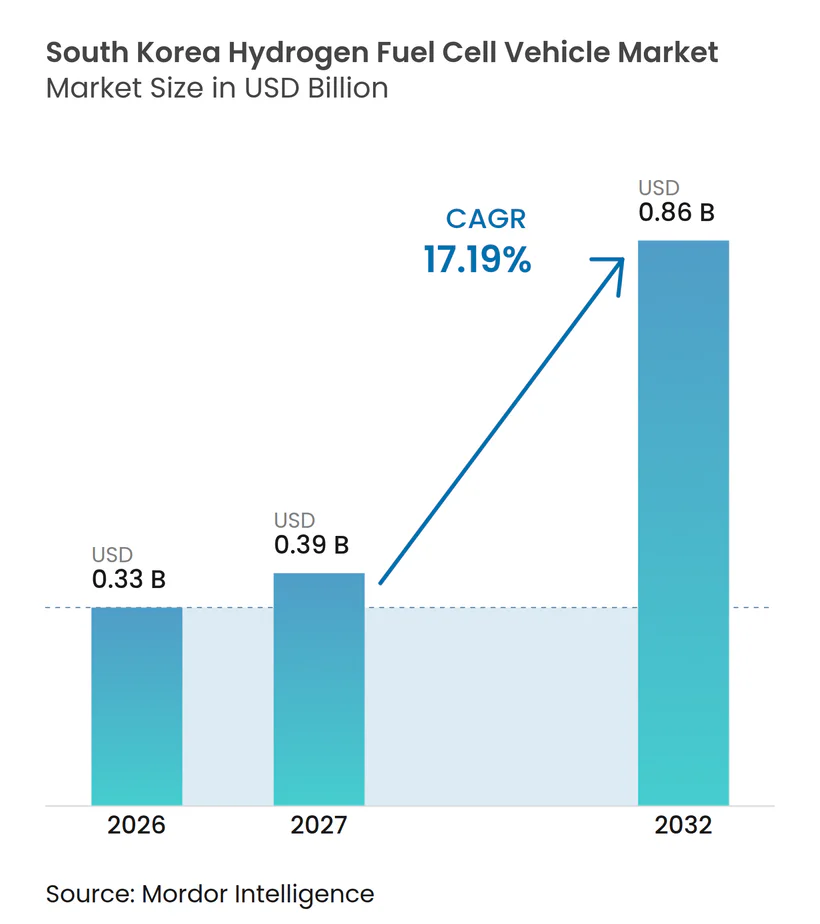
| Tamanho do mercado no ano base (2026) | 0.33 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.39 Bilhões de dólares |
| Tamanho do Mercado (2032) | 0.86 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.19 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Veículos de Célula de Combustível de Hidrogênio da Coreia do Sul por Mordor Intelligence
O tamanho do mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul foi avaliado em 0,33 bilhões de USD em 2026 e deve crescer de 0,39 bilhões de USD em 2027 para 0,86 bilhões de USD até 2032, a um CAGR de 17,19% durante 2027-2032. A recuperação nas implantações de veículos deve acompanhar o lançamento do Nexo de segunda geração pela Hyundai Motor, que deverá aumentar as implantações de veículos a hidrogênio. Os incentivos governamentais de compra devem permanecer importantes; no entanto, o orçamento para veículos indica menor suporte do que no período anterior. As frotas comerciais estão emergindo como a principal fonte de demanda, com ônibus, caminhões e veículos de logística abastecendo ao longo de rotas de depósito previsíveis. Espera-se, portanto, que o mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul se oriente para casos de uso de frotas, onde autonomia de condução, disponibilidade do veículo e acesso fixo de abastecimento têm precedência sobre a adoção no varejo.
Principais Conclusões do Relatório
- Por tipo de veículo, os automóveis de passeio detinham uma participação de 64,19% no mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul em 2026, enquanto os veículos comerciais médios e pesados devem crescer a um CAGR de 18,21% até 2032.
- Por tecnologia, as células de combustível de membrana de troca de prótons detinham uma participação de 99,20% em 2026, enquanto os extensores de alcance de célula de combustível de óxido sólido devem crescer a um CAGR de 21,00% até 2032.
- Por potência de saída, a categoria de 100–200 kW detinha uma participação de 57,11% em 2026, enquanto a categoria acima de 200 kW deve crescer a um CAGR de 20,43% até 2032.
- Por autonomia de condução, os veículos de médio alcance detinham uma participação de 64,50% em 2026, enquanto os veículos de longo alcance devem crescer a um CAGR de 18,60% até 2032.
- Por aplicação, o transporte privado detinha uma participação de 62,00% em 2026, enquanto o frete comercial e a logística devem crescer a um CAGR de 21,50% até 2032.
- Por propriedade do usuário final, os consumidores individuais detinham uma participação de 55,00% em 2026, enquanto os operadores de frotas e empresas de logística devem crescer a um CAGR de 20,50% até 2032.
- Por componente, as pilhas de célula de combustível detinham uma participação de 41,17% em 2026 e devem crescer a um CAGR de 17,60% até 2032.
- Por geografia, a Área da Capital de Seul detinha uma participação de 56,87% em 2026, enquanto a Região Sudeste de Yeongnam deve crescer a um CAGR de 18,40% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Metas Governamentais de Implantação de Veículos a Hidrogênio e Subsídios de Compra | +4.8% | Nacional, concentrado na Área da Capital de Seul, Ulsan e Daejeon | Curto prazo (≤ 2 anos) |
| Descarbonização de Frotas Comerciais para Ônibus, Caminhões e Veículos Municipais | +3.9% | Nacional, com ganhos iniciais em Seul, Ulsan, Changwon e Seosan | Médio prazo (2–4 anos) |
| Expansão da Infraestrutura de Abastecimento de Hidrogênio e Hidrogênio Líquido | +2.9% | Nacional, expandindo-se do núcleo Seul–Gyeonggi para Yeongnam e Hoseo | Médio prazo (2–4 anos) |
| Avanços em Densidade de Potência, Durabilidade e Custo de PEMFC | +2.1% | Pesquisa e desenvolvimento global, implantação automotiva primária na Coreia do Sul | Longo prazo (≥ 4 anos) |
| Economia Baseada em Depósitos para Rotas de Frotas de Alta Utilização | +1.6% | Área da Capital de Seul, Yeongnam (corredor Busan–Ulsan), zonas industriais de Hoseo | Médio prazo (2–4 anos) |
| Efeitos do Ciclo de Modelos a Hidrogênio por Novos Lançamentos de Veículos e Janelas de Subsídio | +1.3% | Nacional, com repercussão internacional via mercados de exportação da Hyundai | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Metas Governamentais de Implantação de Veículos a Hidrogênio e Subsídios de Compra
O programa de subsídios da Coreia do Sul para 2026 alocou KRW 576,2 bilhões (~ 396 milhões de USD) para 7.820 veículos a hidrogênio, incluindo KRW 22,5 milhões (~ 15.463 USD) para automóveis de passeio, com suporte separado para ônibus de piso baixo e piso alto [1]. Esses pagamentos reduzem a diferença de preço inicial para classes de veículos que ainda não atingiram paridade de custo com alternativas. O suporte local e nacional pode ser combinado em cidades como Pohang e Yeosu, o que melhora a acessibilidade do Nexo para compradores elegíveis. A Lei de Promoção da Economia do Hidrogênio e Gestão de Segurança também apoia a aquisição recorrente por agências públicas, criando assim uma demanda menos dependente de decisões individuais de varejo. Novos lançamentos de veículos e janelas de subsídio definidas ainda podem antecipar decisões de compra, como o Nexo de segunda geração demonstrou durante seu primeiro período de vendas.
Descarbonização de Frotas Comerciais para Ônibus, Caminhões e Veículos Municipais
A demanda de frotas comerciais oferece ao mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul um caso operacional mais claro do que o segmento de passageiros. Os veículos comerciais respondem por uma grande parcela das emissões de gases de efeito estufa do setor de transporte, o que mantém ônibus, caminhões de carga e veículos municipais no centro dos planos de descarbonização do transporte. Os ônibus a hidrogênio podem ser abastecidos em menos de cinco minutos, enquanto o Elec City FCEV tem uma autonomia de mais de 500 km, e o Universe FCEV de 2026 tem uma autonomia de até 960 km. Essas características operacionais podem reduzir o tempo de inatividade dos veículos em serviços de alta frequência, onde longos períodos de carregamento interromperiam os cronogramas das frotas. As vendas domésticas acumuladas de ônibus a hidrogênio da Hyundai Motor ultrapassaram 3.000 unidades em março de 2026 (3.062 unidades), mostrando que a aquisição de ônibus foi além de pequenas frotas piloto. A conversão de depósitos a partir de instalações existentes de gás natural também pode reduzir a necessidade de novos postos de abastecimento e apoiar uma maior utilização diária das estações.
Expansão da Infraestrutura de Abastecimento de Hidrogênio e Hidrogênio Líquido
A rede acumulada de abastecimento de hidrogênio atingiu 461 unidades de carregamento em 268 estações até o final de 2025, cumprindo a meta acumulada do governo de 450 unidades. Das 75 estações construídas durante 2025, 67 foram projetadas para veículos comerciais, incluindo 50 estações de hidrogênio líquido e 17 estações gasosas especializadas. O governo alocou recursos para expandir a rede além de sua meta atual e iniciar um piloto de abastecimento móvel em áreas com cobertura insuficiente. Essa abordagem favorece os corredores de frotas, pois um pequeno número de locais de alto rendimento pode suportar um grande número de ônibus ou caminhões. O centro de abastecimento Ener'Hy da Air Liquide em Daesan pode processar um volume significativo de hidrogênio por dia, fornecendo capacidade de fornecimento centralizada para a demanda de mobilidade comercial [2]. À medida que a capacidade das estações se concentra mais em torno de depósitos e rotas de frete, o mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul pode se expandir mesmo onde a cobertura nacional de varejo permanece incompleta.
Avanços em Densidade de Potência, Durabilidade e Custo de PEMFC
O desenvolvimento de células de combustível de membrana de troca de prótons permanece importante porque o custo e a durabilidade da pilha determinam a economia de ativos de frotas de longa vida útil. Reduzir o uso de metais do grupo da platina e estender a vida útil das pilhas são metas fundamentais. Uma vida útil mais longa da pilha pode reduzir o risco de substituição para operadores que financiam ônibus e caminhões sob contratos plurianuais. Catalisadores intermetálicos de platina-metal de transição e catalisadores híbridos de platina/M–N–C oferecem caminhos para reduzir o teor de metais preciosos, mantendo a durabilidade sob ciclos de uso intensivo. A K-Fuel Cell recebeu a certificação de Nova Tecnologia para uma placa separadora que reduziu a espessura e alcançou alta condutividade [3]. Esse tipo de melhoria de componente pode reduzir a complexidade de fabricação da pilha sem depender exclusivamente de movimentos nos preços da platina.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Aquisição e Custo Total de Propriedade em Comparação com VEBs e Híbridos | -2.7% | Nacional, mais agudo nos segmentos de passageiros e veículos comerciais leves | Curto prazo (≤ 2 anos) |
| Cobertura Desigual de Abastecimento de Hidrogênio e Confiabilidade das Estações | -1.9% | Regiões não metropolitanas: Gangwon, Jeju, Honam rural e Hoseo | Médio prazo (2–4 anos) |
| Concorrência de Veículos Elétricos a Bateria nos Segmentos de Passageiros e Comerciais Urbanos | -1.5% | Área da Capital de Seul e principais centros urbanos | Médio prazo (2–4 anos) |
| Lacunas de Confiança em Manutenção, Recall e Valor Residual | -0.9% | Nacional, concentrado entre consumidores individuais e compradores de frotas de PMEs | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Aquisição e Custo Total de Propriedade em Comparação com VEBs e Híbridos
Os altos preços dos veículos continuam a limitar a adoção além das aplicações de frotas subsidiadas. O Nexo tem preço acima de crossovers elétricos a bateria comparáveis, mesmo após a aplicação do subsídio nacional. Os custos de distribuição de hidrogênio também permanecem elevados, pois a compressão de alta pressão e o armazenamento de hidrogênio líquido requerem equipamentos caros. Esses custos são mais altos em rotas curtas, onde os veículos elétricos a bateria podem utilizar redes de carregamento estabelecidas. A Coreia do Sul tem significativamente mais estações de carregamento de VEB do que postos de abastecimento de hidrogênio, uma disparidade que favorece os veículos elétricos a bateria para uso urbano de passageiros e comercial leve. A paridade de custo das frotas com veículos a diesel é esperada mais tarde na década, deixando o mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul dependente de aplicações onde a velocidade de abastecimento e a autonomia justificam o prêmio de preço inicial.
Cobertura Desigual de Abastecimento de Hidrogênio e Confiabilidade das Estações
A contagem de estações por si só não indica se uma rota pode suportar serviço comercial regular. Os tempos de abastecimento, incluindo períodos de espera, podem ser consideráveis. Áreas com estações limitadas em relação ao número de veículos de célula de combustível registrados enfrentam restrições de disponibilidade. As taxas relatadas de reparos e recalls de sistemas de célula de combustível podem enfraquecer a confiança nas decisões de recompra e nos valores residuais. Algumas regiões permanecem fora de grande parte da rede de mobilidade viável, e as áreas rurais oferecem incentivos limitados ao investimento privado sem uma frota âncora. Essas condições tornam o planejamento de rotas, a manutenção confiável das estações e as evidências de valor residual considerações importantes antes que operadores menores expandam suas frotas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
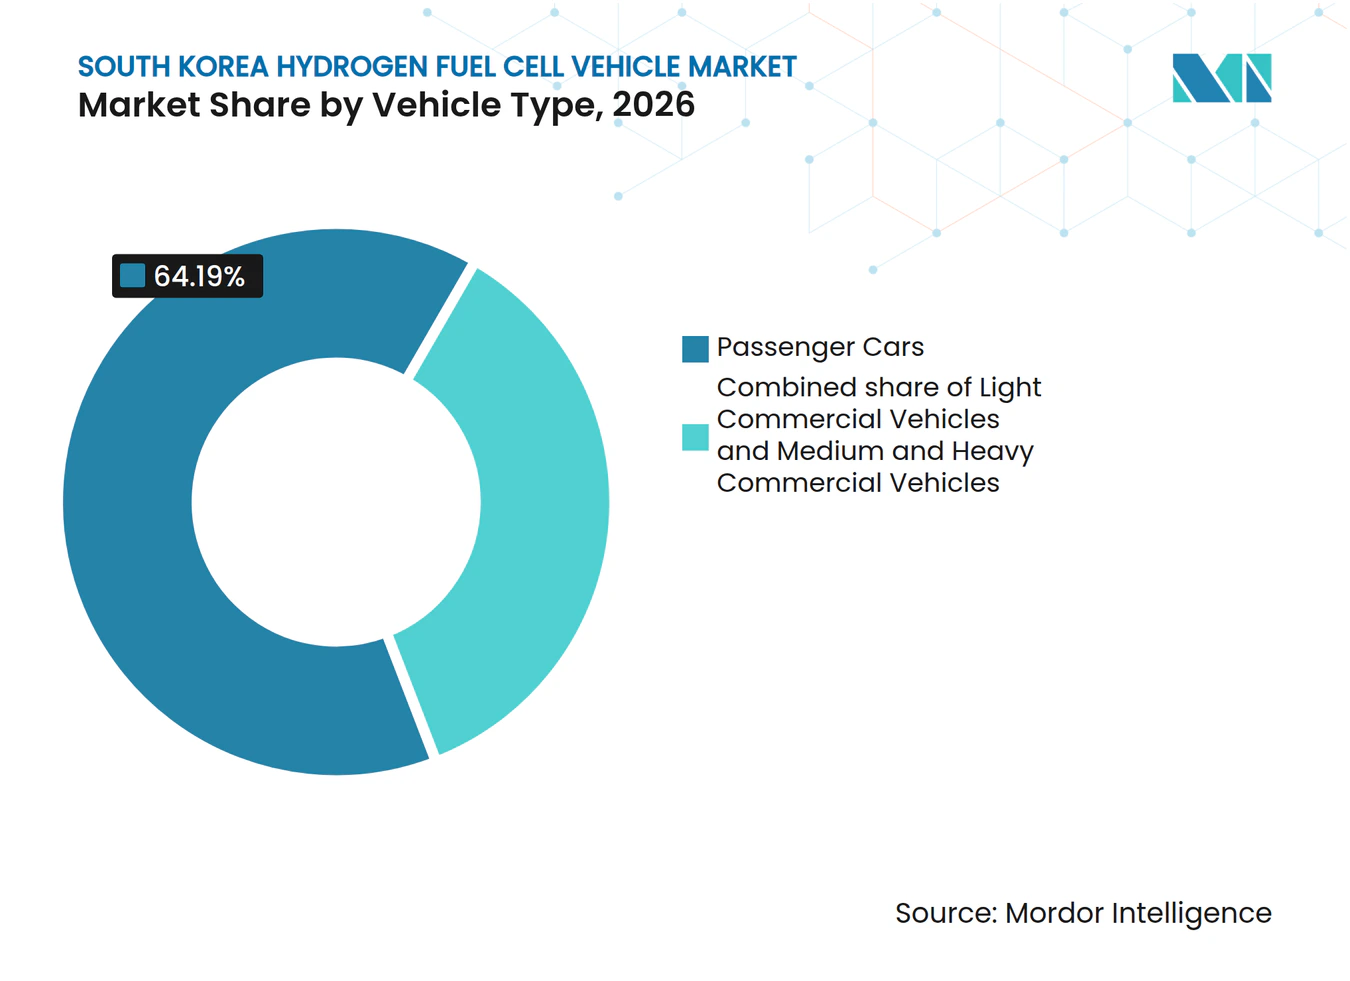
A Demanda Comercial Está se Expandindo Além dos Automóveis de PasseioOs automóveis de passeio detinham uma participação de 64,19% no mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul em 2026. Essa posição de liderança refletiu o sistema de subsídios centrado no Nexo e a presença estabelecida da Hyundai no varejo para sua plataforma de passageiros. As implantações de veículos de passeio aumentaram significativamente após o lançamento do Nexo de segunda geração. O modelo recebeu um número substancial de pedidos nos meses após seu lançamento, indicando que a disponibilidade de um novo modelo pode impulsionar a demanda entre compradores subsidiados. Os veículos comerciais leves permaneceram uma categoria menor devido ao acesso limitado a abastecimento dedicado fora dos principais corredores metropolitanos.
Os veículos comerciais médios e pesados devem crescer a um CAGR de 18,21% até 2032. A categoria inclui caminhões de carga, ônibus, coaches, veículos municipais e equipamentos de coleta de resíduos. Seu crescimento reflete o valor operacional de paradas de abastecimento mais curtas e rotas previsíveis, em vez de uma ampla preferência do consumidor. O caminhão transportador de veículos a hidrogênio da Hyundai pode transportar múltiplos veículos e oferece uma autonomia considerável, ilustrando o uso do hidrogênio no suporte logístico. O mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul provavelmente dependerá mais fortemente desses veículos de trabalho à medida que a infraestrutura de depósitos se desenvolver.



Por Tecnologia:
PEMFC Mantém o Principal Papel AutomotivoAs células de combustível de membrana de troca de prótons detinham uma participação de 99,20% no mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul em 2026 e devem crescer a um CAGR de 17,20% até 2032. Os sistemas PEMFC são adequados tanto para plataformas de passageiros quanto para uso intensivo, devido às suas partidas a frio rápidas e temperaturas de operação moderadas. Seu design escalável suporta uma variedade de configurações, desde sistemas menores até grandes plataformas de múltiplas pilhas. As membranas compostas de ePTFE reforçado mostraram potencial para melhorar a durabilidade da membrana sob condições de ciclagem de uso intensivo. Essas características explicam por que o PEMFC permanece a tecnologia dominante no mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul.
Os extensores de alcance de célula de combustível de óxido sólido devem crescer ao CAGR de tecnologia mais rápido de 21,00% até 2032, embora a partir de uma base pequena, pois as células de combustível de óxido sólido desempenham um papel limitado no transporte rodoviário e estão mais intimamente associadas a aplicações estacionárias e conceitos de extensores de alcance. A instalação de SOFC da Doosan Fuel Cell em Jeollabuk-do tem como alvo exportações e usos estacionários, em vez de veículos rodoviários. As células de combustível alcalinas e de ácido fosfórico também atendem a aplicações especializadas, mas enfrentam restrições no uso automotivo. Seu peso relativo, requisitos operacionais e necessidades de equilíbrio de planta são menos favoráveis do que os sistemas PEMFC para a maioria das plataformas de veículos. A combinação de tecnologias, portanto, permanece concentrada em torno do PEMFC para automóveis de passeio, ônibus e caminhões. Melhorias contínuas em membranas, catalisadores, placas separadoras e sistemas de controle de pilha influenciarão o ritmo de adoção pelas frotas.
Por Potência de Saída:
Sistemas de Alta Potência Escalando com a Demanda de FrotasA classe de 100–200 kW detinha uma participação de 57,11% no mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul em 2026, consistente com as necessidades de potência de ônibus urbanos e veículos comerciais de médio porte. Essa faixa inclui muitas implantações apoiadas por programas de transporte público e aquisição de frotas. O motor de 150 kW do Nexo o coloca na faixa de 100–200 kW. O grupo abaixo de 100 kW atende principalmente a configurações de passageiros menores e desempenha um papel mais restrito nas operações comerciais. A categoria de 100–200 kW permanece intimamente ligada à base instalada de ônibus e FCEVs de passageiros.
Os sistemas acima de 200 kW devem crescer a um CAGR de 20,43% até 2032. Essas configurações são necessárias para caminhões de carga de múltiplas pilhas e plataformas de logística de alta capacidade que operam por períodos prolongados. A frota de caminhões XCIENT Fuel Cell da Hyundai acumulou 20 milhões de km em operações europeias, apoiando o histórico operacional da plataforma de uso intensivo de pilha dupla HTWO. Os corredores logísticos planejados conectando Ulsan, Incheon e Busan requerem veículos capazes de completar rotas sem abastecimento intermediário. Essa demanda apoia a mudança para sistemas de maior potência de saída no mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul.
Por Autonomia de Condução:
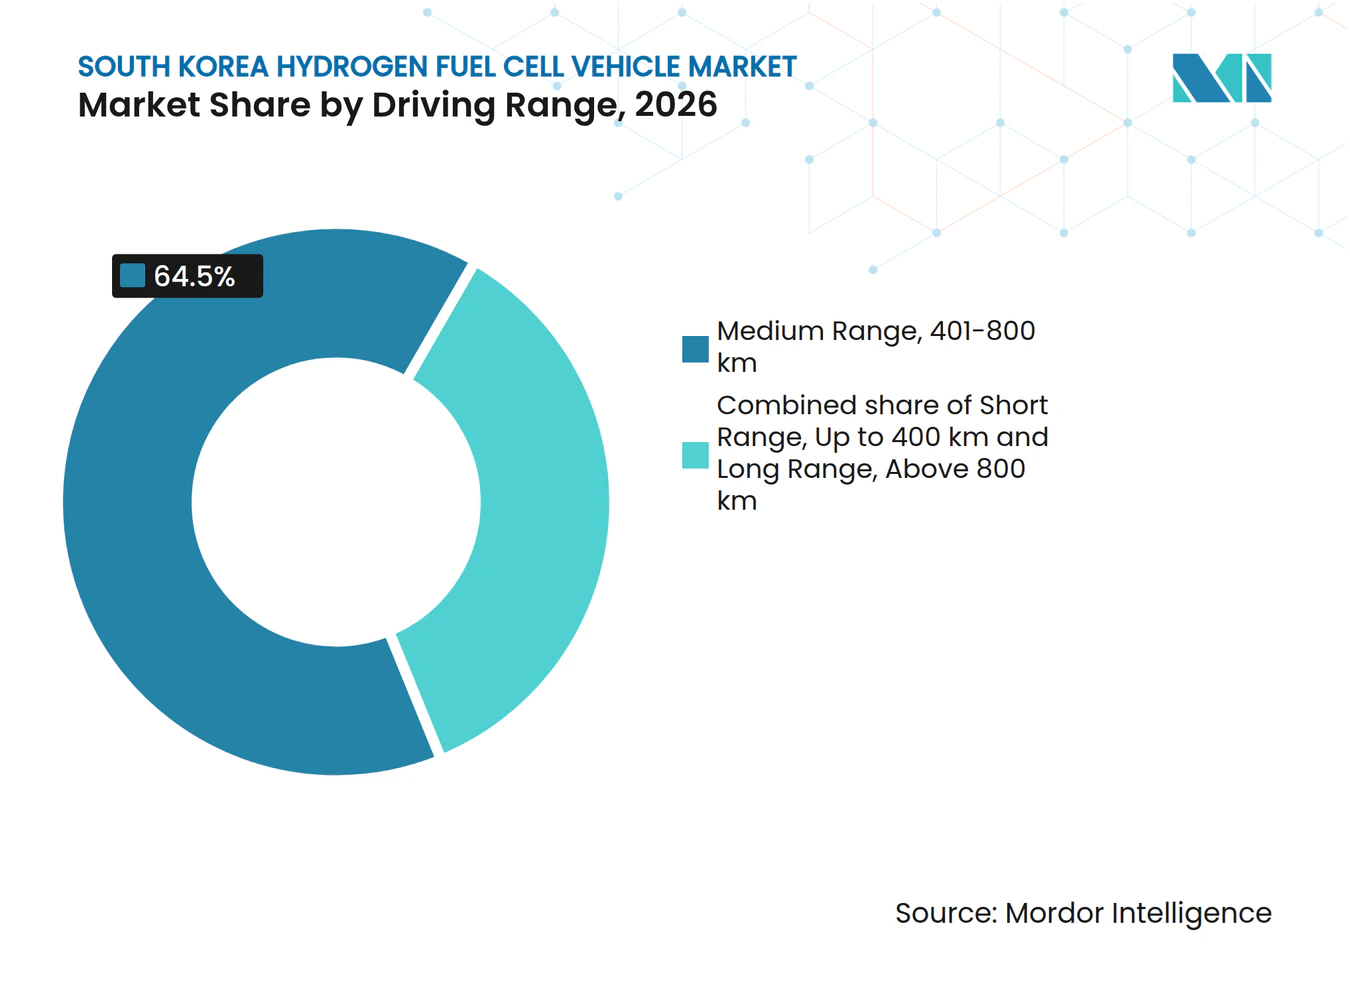
Médio Alcance Lidera, Longo Alcance Cresce Mais RápidoOs veículos de médio alcance, com cerca de 400-800 km de autonomia, detinham uma participação de 64,50% no mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul em 2026. Essa posição reflete o Nexo de segunda geração, cuja autonomia certificada de cerca de 720 km o coloca na faixa de médio alcance, juntamente com ônibus urbanos como o Elec City FCEV, que oferece mais de 500 km. Esses veículos atendem aos ciclos de uso diários urbanos e suburbanos sem abastecimento intermediário. O médio alcance, portanto, permanece a base de volume tanto para compradores de varejo quanto de transporte público.
Os veículos de longo alcance, com mais de 800 km de autonomia, detinham uma participação de 25,30% em 2026 e devem crescer a um CAGR de 18,60% até 2032. O Universe FCEV de 2026 oferece uma autonomia de até 960 km, adequada para viagens de coach interurbanas sem abastecimento intermediário. A autonomia estendida reduz o risco de veículos saírem de serviço para abastecer durante rotas programadas, e as práticas de leasing de frotas reforçam a aquisição de longo alcance à medida que os operadores estabelecem limites mínimos de autonomia para proteger a utilização dos veículos. Os veículos de curto alcance permanecem limitados a aplicações como veículos de saneamento e equipamentos portuários em áreas industriais compactas, onde o abastecimento em depósito está disponível. Como resultado, o mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul está se orientando para modelos de maior alcance, particularmente onde a disponibilidade de postos de abastecimento permanece desigual.

Por Aplicação:
Frete e Logística Lideram o Crescimento das FrotasO transporte privado detinha uma participação de 62,00% no mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul em 2026, apoiado pelas compras de Nexo no varejo. O transporte público detinha uma participação de 30,00%, apoiado pelos ônibus Elec City e Universe em Seul, Busan, Ulsan e Daejeon. O frete comercial e a logística detinham uma participação de 5,00%, mas devem crescer ao CAGR de aplicação mais rápido de 21,50% até 2032. Essa aplicação tem a conexão direta mais forte com rotas previsíveis, depósitos centrais e alto uso anual de veículos. Também pode suportar postos de abastecimento dedicados que são mais difíceis de justificar para veículos de passageiros dispersos.
Os resíduos municipais e o saneamento representam casos de uso de fornecimento de combustível local menores, mas bem definidos. A instalação de resíduos para hidrogênio de Cheongju do Hyundai Motor Group produz hidrogênio diariamente, suficiente para abastecer veículos Nexo e ônibus a hidrogênio. Essa instalação demonstra como o tratamento de resíduos municipais pode ser integrado a um fornecimento dedicado de frota pública. As aplicações de porto, aeroporto, industrial, ferroviário e mobilidade especializada permanecem na fase de demonstração, com a expansão comercial dependente de infraestrutura construída especificamente nos próximos anos. O frete e a logística devem ser a fonte de demanda de crescimento mais rápido para o mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul ao longo do período de previsão.
Por Propriedade do Usuário Final:
Operadores de Frotas Fornecem Certeza de DemandaOs consumidores individuais detinham uma participação de 55,00% no mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul em 2026, refletindo a demanda de varejo pelo Nexo, enquanto os operadores de frotas e empresas de logística detinham uma participação de 12,00% e devem crescer ao CAGR de usuário final mais rápido de 20,50% até 2032. Seus volumes de compra fornecem o rendimento das estações necessário para apoiar o investimento em fornecimento e abastecimento de hidrogênio. Os consumidores individuais não podem oferecer o mesmo sinal de demanda previsível. Os operadores de frotas também têm acesso mais claro a depósitos controlados e podem planejar rotas de veículos em torno das localizações das estações existentes. Isso torna a propriedade de frotas o principal motor de crescimento do mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul.
As autoridades de transporte público são os compradores institucionais mais estabelecidos, apoiados por subsídios nacionais tanto para ônibus a hidrogênio de piso baixo quanto de piso alto. Organizações governamentais e de defesa também estão avaliando veículos de frete e logística a hidrogênio, embora seus planos de compra sejam menos definidos. Operadores de mineração, construção e industriais permanecem na fase inicial de avaliação, pois o abastecimento remoto e a certificação de locais continuam a representar desafios. Os consumidores individuais continuam a enfrentar preços acima dos limites do mercado de massa na maioria dos municípios. Esse padrão de propriedade mantém as aquisições focadas em organizações com utilização programada e acesso direto à infraestrutura de combustível.
Por Componente:
As Pilhas de Célula de Combustível Permanecem o Principal Centro de ValorAs pilhas de célula de combustível detinham uma participação de 41,17% no mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul em 2026 e devem crescer a um CAGR de 17,60% até 2032. O custo da pilha tem um grande efeito na lista de materiais completa do veículo porque catalisadores de metais preciosos, conjuntos de eletrodos de membrana e placas separadoras estão concentrados neste sistema. A Hyundai Mobis e a HTWO fornecem grande parte da base de pilhas de grau automotivo doméstico. A Bumhan Fuel Cell e a K-Fuel Cell participam nos componentes de placa separadora e conjunto de eletrodos de membrana. Essa concentração torna a melhoria da pilha central para a acessibilidade e durabilidade do veículo.
A placa separadora certificada da K-Fuel Cell usou uma estrutura de gaxeta integrada e reduziu a espessura em 42%, removendo uma etapa de fabricação da produção da pilha. Tanques de armazenamento de hidrogênio, válvulas e reguladores formam outra cadeia de fornecimento especializada, com a Iljin Hysolus e a Hyosung Advanced Materials associadas a capacidades de tanque Tipo IV e fibra de carbono. Eletrônica de potência, motores, baterias, sistemas térmicos e sensores suportam cada plataforma de veículo em vez de uma única configuração de célula de combustível. A base existente de eletrônica automotiva e semicondutores da Coreia do Sul fornece aos fornecedores experiência em sistemas relacionados. A localização de componentes pode reduzir o risco de fornecimento para o mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul. Espera-se que a pilha de célula de combustível permaneça o principal foco para redução de custos porque representa a maior parcela de custos e enfrenta os requisitos de durabilidade mais exigentes.
Análise Geográfica
A Área da Capital de Seul detinha uma participação de 56,87% no mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul em 2026 e deve crescer a um CAGR de 16,80% até 2032. Seul, Incheon e Gyeonggi têm a maior concentração de estações de hidrogênio e acordos de frotas do país. Essa geografia também tem a base mais forte de demanda de varejo pelo Nexo porque o suporte local e nacional pode ser combinado em alguns distritos. A escala da região ajuda a distribuir o investimento em estações entre depósitos de ônibus, frotas comerciais e veículos de passageiros. A HyNet (Korea Hydrogen Energy Network), cujos acionistas incluem a Hyundai Motor e a Air Liquide, opera inúmeras estações e detém uma parcela substancial da capacidade de estações domésticas, apoiando a rede da área da capital. O plano de converter depósitos adicionais de ônibus de grande capacidade deve fortalecer ainda mais essa vantagem de infraestrutura.
A Região Sudeste de Yeongnam serve como o centro de produção de hidrogênio e mobilidade industrial do país e deve crescer ao CAGR regional mais rápido de 18,40% at 2032. Ulsan responde por uma parcela significativa da produção doméstica de hidrogênio e possui uma extensa rede de dutos de hidrogênio, múltiplos postos de abastecimento e um número crescente de veículos elétricos a hidrogênio. Essa infraestrutura oferece a Yeongnam custos de fornecimento de hidrogênio mais baixos do que as regiões do interior que dependem de entregas por caminhão. A região também apoia conexões logísticas entre o complexo industrial de Ulsan e as atividades portuárias de Busan. A Região Central de Hoseo está se desenvolvendo como um corredor de mobilidade de hidrogênio interior por meio de áreas industriais como Seosan e Daesan. Os requisitos de Certificação de Hidrogênio Limpo estão moldando as aquisições em todas as regiões, pois a elegibilidade para subsídios depende do fornecimento de hidrogênio de menor teor de carbono.
Honam e o cluster Gangwon–Jeju estão em um estágio anterior de desenvolvimento no mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul. O desenvolvimento de Saemangeum do Hyundai Motor Group tem uma meta de investimento substancial para atividades de robótica, IA e energia de hidrogênio. Jeju está buscando um corredor de bonde a hidrogênio como parte do programa de cidade do hidrogênio. O terreno montanhoso e a população dispersa de Gangwon tornam mais difícil sustentar o investimento permanente em estações. O piloto de abastecimento móvel aborda algumas lacunas de cobertura, mas não cria, por si só, uma economia viável para estações privadas. Essas regiões representam oportunidades de expansão geográfica futura quando os custos de fornecimento e a demanda de frotas forem suficientes para suportar operações regulares de mobilidade a hidrogênio.
Cenário Competitivo
Concentração do Mercado
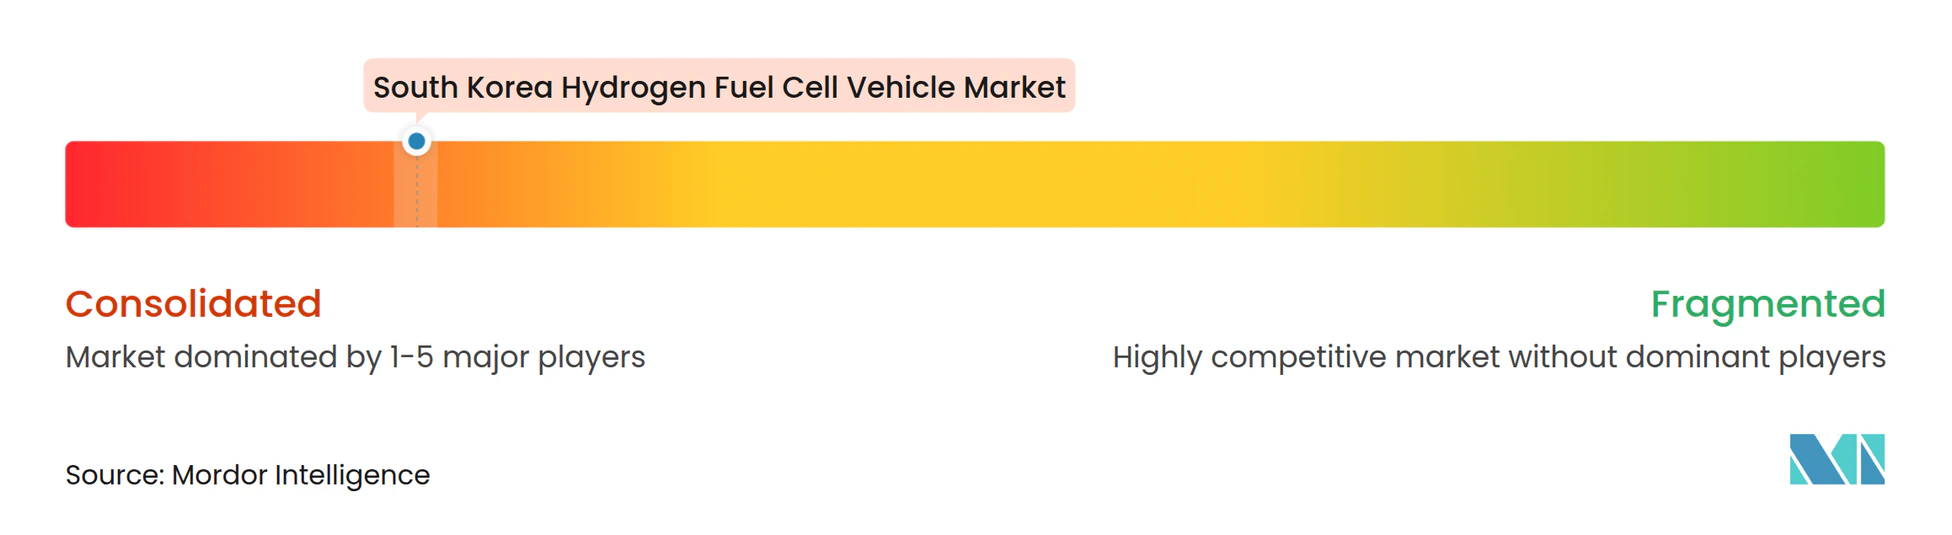
O mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul é altamente concentrado em torno do Hyundai Motor Group. A Hyundai conecta fabricação de veículos, sistemas de célula de combustível HTWO, componentes Hyundai Mobis, logística Hyundai Glovis e infraestrutura de abastecimento HyNet. Essa estrutura apoia a coordenação entre produção de veículos, fornecimento de pilhas, rotas de frotas e desenvolvimento de estações. Também oferece à Hyundai uma vantagem de custo e implementação difícil de igualar para participantes independentes. Toyota, Honda, Daimler Truck e Volvo oferecem veículos de célula de combustível, mas seus volumes domésticos permanecem bem abaixo dos da Hyundai. A Hyundai vendeu 6.861 veículos de célula de combustível globalmente em 2025, um aumento de 78,9% em relação ao ano anterior, de acordo com a SNE Research, sublinhando sua posição estabelecida na categoria.
O primeiro movimento estratégico é o uso contínuo pela Hyundai de plataformas de veículos comerciais dedicadas, incluindo caminhões XCIENT e ônibus a hidrogênio, para impulsionar a demanda de frotas. O segundo é a implantação de ônibus a hidrogênio, com as vendas domésticas acumuladas de ônibus a hidrogênio ultrapassando 3.000 unidades em março de 2026 (3.062 unidades). O terceiro é a coordenação vertical por meio de operações afiliadas de pilhas, componentes, logística e estações. Essas ações reduzem a dependência de um negócio de varejo de veículos isolado e vinculam as vendas de veículos ao desenvolvimento de infraestrutura. Serviços pós-venda, reforma de pilhas, diagnósticos preditivos e suporte de garantia permanecem áreas potenciais para fornecedores especializados. A primeira geração de veículos comerciais está se aproximando dos períodos de fim de garantia, o que pode aumentar a demanda por esses serviços.
A concorrência de componentes é visível em tanques de hidrogênio, placas separadoras, membranas e materiais de pilha relacionados. A Hyosung Advanced Materials e a Iljin Hysolus estão associadas à cadeia de fornecimento de tanques Tipo IV, enquanto a K-Fuel Cell e outros especialistas apoiam subcomponentes de pilhas. A Woojin Industrial Systems fornece plataformas de ônibus a hidrogênio que oferecem alternativas de aquisição para licitações de ônibus comerciais. POSCO, Hanwha e entidades SK apoiam atividades mais amplas de produção e infraestrutura de hidrogênio. Software para planejamento de rotas, gestão de energia de frotas e diagnósticos de degradação de pilhas poderia fornecer um caminho de entrada para empresas sem ativos de fabricação de veículos. O padrão competitivo geral permanece concentrado porque a empresa líder combina acesso ao mercado, plataformas de veículos, fornecimento de peças e relacionamentos de abastecimento.
Líderes do Setor de Veículos de Célula de Combustível de Hidrogênio da Coreia do Sul
-
Hyundai Motor Company
-
Hyundai Mobis
-
Iljin Hysolus Co., Ltd.
-
Bumhan Fuel Cell Co., Ltd.
-
Woojin Industrial Systems Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Veículos de Célula de Combustível de Hidrogênio da Coreia do Sul Empresas cobertas neste relatório
- Hyundai Motor Company
- Hyundai Mobis
- Kia Corporation
- Toyota Motor Corporation
- Honda Motor Co., Ltd.
- Daimler Truck AG
- Volvo Group
- SK E&S Co., Ltd.
- Korea Gas Corporation
- Doosan Fuel Cell Co., Ltd.
- Iljin Hysolus Co., Ltd.
- Hyosung Heavy Industries Corporation
- Bumhan Fuel Cell Co., Ltd.
- Woojin Industrial Systems Co., Ltd.
- POSCO Future M Co., Ltd.
- Hanwha Solutions Corporation
Desenvolvimentos industriais recentes em Mercado de Veículos de Célula de Combustível de Hidrogênio da Coreia do Sul
- Julho de 2026: O Hyundai Motor Group concluiu o HTWO ENERGY Cheongju, uma instalação de produção de hidrogênio a partir de lodo de esgoto e abastecimento, produzindo cerca de 500 kg de hidrogênio por dia.
- Abril de 2026: As vendas domésticas acumuladas de ônibus a hidrogênio da Hyundai Motor ultrapassaram 3.000 unidades, atingindo 3.062 até o final de março de 2026.
- Fevereiro de 2026: A frota de caminhões XCIENT Fuel Cell da Hyundai Motor ultrapassou 20 milhões de quilômetros de operação acumulada na Europa.
- Janeiro de 2026: O Ministério do Clima, Energia e Meio Ambiente finalizou suas diretrizes de 2026, alocando KRW 576,2 bilhões para 7.820 veículos a hidrogênio e KRW 189,7 bilhões para infraestrutura de abastecimento.
Escopo do Relatório do Mercado de Veículos de Célula de Combustível de Hidrogênio da Coreia do Sul
O Relatório do Mercado de Veículos de Célula de Combustível de Hidrogênio da Coreia do Sul é Segmentado por Tipo de Veículo (Automóveis de Passeio, Veículos Comerciais Leves e Veículos Comerciais Médios e Pesados), Tecnologia (Célula de Combustível de Membrana de Troca de Prótons, Extensor de Alcance de Célula de Combustível de Óxido Sólido, Célula de Combustível Alcalina, Célula de Combustível de Ácido Fosfórico e Outras Tecnologias de Célula de Combustível), Potência de Saída (Menos de 100 kW, 100-200 kW e Mais de 200 kW), Autonomia de Condução (Curto Alcance, Médio Alcance e Longo Alcance), Aplicação (Transporte Privado, Transporte Público, Frete Comercial e Logística, Resíduos Municipais e Saneamento, Porto, Aeroporto e Mobilidade Industrial e Mobilidade Ferroviária e Especializada), Propriedade do Usuário Final (Consumidores Individuais, Operadores de Frotas e Empresas de Logística, Autoridades de Transporte Público, Organizações Governamentais e de Defesa e Operadores de Mineração, Construção e Industriais), Componente (Pilha de Célula de Combustível, Conjunto de Eletrodos de Membrana e Mais) e Geografia (Área da Capital de Seul, Yeongnam, Hoseo, Honam e Gangwon e Jeju). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Automóveis de Passeio | |
| Veículos Comerciais Leves | |
| Veículos Comerciais Médios e Pesados | Caminhões |
| Ônibus e Coaches | |
| Veículos Municipais e de Coleta de Resíduos |
| Célula de Combustível de Membrana de Troca de Prótons |
| Extensor de Alcance de Célula de Combustível de Óxido Sólido |
| Célula de Combustível Alcalina |
| Célula de Combustível de Ácido Fosfórico |
| Outras Tecnologias de Célula de Combustível |
| Menos de 100 kW |
| 100-200 kW |
| Mais de 200 kW |
| Curto Alcance, Até 400 km |
| Médio Alcance, 401-800 km |
| Longo Alcance, Acima de 800 km |
| Transporte Privado |
| Transporte Público |
| Frete Comercial e Logística |
| Resíduos Municipais e Saneamento |
| Porto, Aeroporto e Mobilidade Industrial |
| Mobilidade Ferroviária e Especializada |
| Consumidores Individuais |
| Operadores de Frotas e Empresas de Logística |
| Autoridades de Transporte Público |
| Organizações Governamentais e de Defesa |
| Operadores de Mineração, Construção e Industriais |
| Pilha de Célula de Combustível |
| Conjunto de Eletrodos de Membrana |
| Placa Bipolar |
| Compressor de Ar e Umidificador |
| Tanques de Armazenamento de Hidrogênio, Válvulas e Reguladores |
| Eletrônica de Potência, Motor e Bateria |
| Gestão Térmica e Sensores |
| Área da Capital de Seul | Seul |
| Incheon | |
| Gyeonggi | |
| Yeongnam, Região Sudeste | Busan |
| Ulsan | |
| Gyeongsangnam-do | |
| Daegu e Gyeongsangbuk-do | |
| Hoseo, Região Central | Daejeon |
| Chungcheongnam-do | |
| Chungcheongbuk-do | |
| Honam, Região Sudoeste | Gwangju |
| Jeollanam-do | |
| Jeollabuk-do | |
| Gangwon e Jeju | Gangwon |
| Jeju |
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Médios e Pesados | Caminhões | |
| Ônibus e Coaches | ||
| Veículos Municipais e de Coleta de Resíduos | ||
| Por Tecnologia | Célula de Combustível de Membrana de Troca de Prótons | |
| Extensor de Alcance de Célula de Combustível de Óxido Sólido | ||
| Célula de Combustível Alcalina | ||
| Célula de Combustível de Ácido Fosfórico | ||
| Outras Tecnologias de Célula de Combustível | ||
| Por Potência de Saída | Menos de 100 kW | |
| 100-200 kW | ||
| Mais de 200 kW | ||
| Por Autonomia de Condução | Curto Alcance, Até 400 km | |
| Médio Alcance, 401-800 km | ||
| Longo Alcance, Acima de 800 km | ||
| Por Aplicação | Transporte Privado | |
| Transporte Público | ||
| Frete Comercial e Logística | ||
| Resíduos Municipais e Saneamento | ||
| Porto, Aeroporto e Mobilidade Industrial | ||
| Mobilidade Ferroviária e Especializada | ||
| Por Propriedade do Usuário Final | Consumidores Individuais | |
| Operadores de Frotas e Empresas de Logística | ||
| Autoridades de Transporte Público | ||
| Organizações Governamentais e de Defesa | ||
| Operadores de Mineração, Construção e Industriais | ||
| Por Componente | Pilha de Célula de Combustível | |
| Conjunto de Eletrodos de Membrana | ||
| Placa Bipolar | ||
| Compressor de Ar e Umidificador | ||
| Tanques de Armazenamento de Hidrogênio, Válvulas e Reguladores | ||
| Eletrônica de Potência, Motor e Bateria | ||
| Gestão Térmica e Sensores | ||
| Por Geografia | Área da Capital de Seul | Seul |
| Incheon | ||
| Gyeonggi | ||
| Yeongnam, Região Sudeste | Busan | |
| Ulsan | ||
| Gyeongsangnam-do | ||
| Daegu e Gyeongsangbuk-do | ||
| Hoseo, Região Central | Daejeon | |
| Chungcheongnam-do | ||
| Chungcheongbuk-do | ||
| Honam, Região Sudoeste | Gwangju | |
| Jeollanam-do | ||
| Jeollabuk-do | ||
| Gangwon e Jeju | Gangwon | |
| Jeju | ||
Principais Questões Respondidas no Relatório
O que está impulsionando a adoção de veículos de célula de combustível de hidrogênio na Coreia do Sul?
As frotas comerciais estão impulsionando a adoção porque ônibus, caminhões e veículos de logística podem usar rotas fixas de depósito e abastecer rapidamente.
Qual é o tamanho do mercado de veículos de célula de combustível de hidrogênio da Coreia do Sul?
O mercado foi avaliado em 0,33 bilhões de USD em 2026 e deve atingir 0,86 bilhões de USD até 2032, a um CAGR de 17,19%.
Por que os operadores de frotas usam veículos de célula de combustível de hidrogênio?
Os operadores de frotas podem planejar em torno do abastecimento em depósito, precisam de longa autonomia e requerem maior disponibilidade de veículos do que muitos usuários de passageiros.
Qual região lidera a implantação de mobilidade a hidrogênio na Coreia do Sul?
A Área da Capital de Seul detinha uma participação de 56,87% em 2026, enquanto a Região Sudeste de Yeongnam deve crescer mais rapidamente, a um CAGR de 18,40% até 2032.
O que limita uma adoção mais ampla de FCEVs na Coreia do Sul?
O custo dos veículos, a cobertura limitada de estações fora das regiões centrais, preocupações com confiabilidade e a forte concorrência de veículos elétricos a bateria permanecem as principais restrições.