
Taille et part du marché des véhicules à pile à combustible hydrogène en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.33 Milliards de dollars |
| Taille du Marché (2027) | 0.39 Milliards de dollars |
| Taille du Marché (2032) | 0.86 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.19 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des véhicules à pile à combustible hydrogène en Corée du Sud par Mordor Intelligence
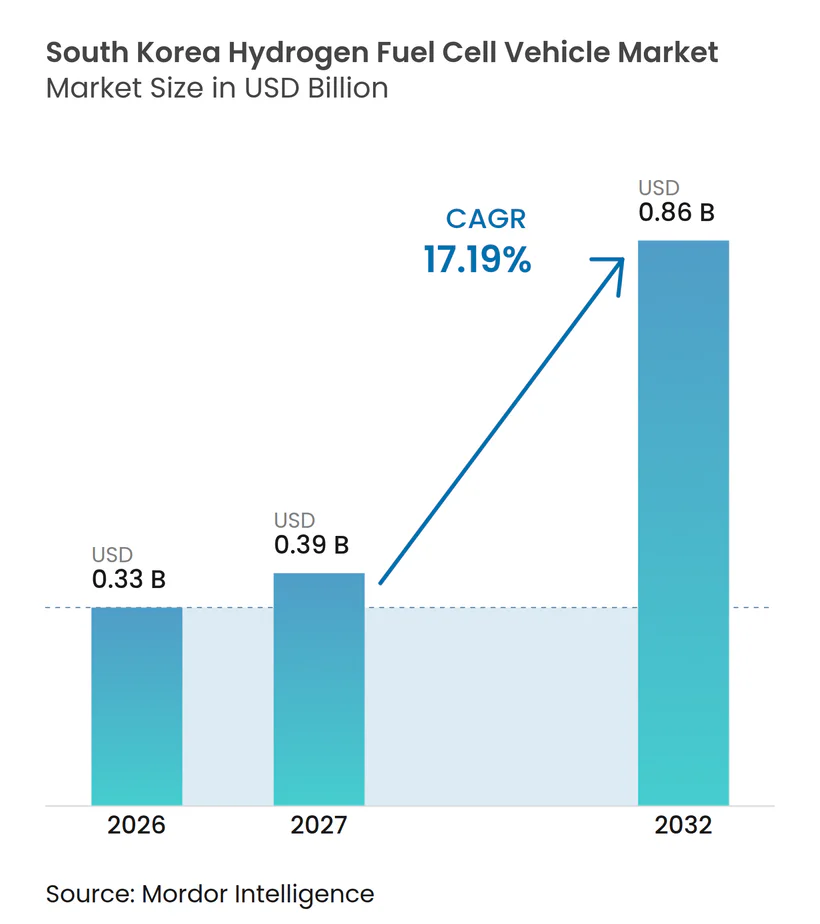
La taille du marché des véhicules à pile à combustible hydrogène en Corée du Sud était évaluée à 0,33 milliard USD en 2026 et devrait croître de 0,39 milliard USD en 2027 à 0,86 milliard USD d'ici 2032, à un CAGR de 17,19 % durant la période 2027-2032. La reprise des déploiements de véhicules devrait suivre le lancement par Hyundai Motor de la Nexo de deuxième génération, qui devrait accroître les déploiements de véhicules à hydrogène. Les incitations gouvernementales à l'achat devraient rester importantes ; cependant, le budget alloué aux véhicules indique un soutien moindre que lors de la période précédente. Les flottes commerciales émergent comme la principale source de demande, avec des bus, des camions et des véhicules logistiques se ravitaillant sur des itinéraires de dépôts prévisibles. Le marché des véhicules à pile à combustible hydrogène en Corée du Sud devrait donc évoluer vers des cas d'usage en flotte, où l'autonomie de conduite, la disponibilité des véhicules et l'accès fixe au ravitaillement priment sur l'adoption par le grand public.
Points clés du rapport
- Par type de véhicule, les voitures particulières détenaient une part de 64,19 % du marché des véhicules à pile à combustible hydrogène en Corée du Sud en 2026, tandis que les véhicules commerciaux moyens et lourds devraient croître à un CAGR de 18,21 % jusqu'en 2032.
- Par technologie, les piles à combustible à membrane échangeuse de protons détenaient une part de 99,20 % en 2026, tandis que les prolongateurs d'autonomie à pile à combustible à oxyde solide devraient croître à un CAGR de 21,00 % jusqu'en 2032.
- Par puissance de sortie, la catégorie 100–200 kW détenait une part de 57,11 % en 2026, tandis que la catégorie supérieure à 200 kW devrait croître à un CAGR de 20,43 % jusqu'en 2032.
- Par autonomie de conduite, les véhicules à moyenne portée détenaient une part de 64,50 % en 2026, tandis que les véhicules à longue portée devraient croître à un CAGR de 18,60 % jusqu'en 2032.
- Par application, le transport privé détenait une part de 62,00 % en 2026, tandis que le fret commercial et la logistique devraient croître à un CAGR de 21,50 % jusqu'en 2032.
- Par propriété de l'utilisateur final, les consommateurs individuels détenaient une part de 55,00 % en 2026, tandis que les opérateurs de flottes et les entreprises de logistique devraient croître à un CAGR de 20,50 % jusqu'en 2032.
- Par composant, les piles à combustible détenaient une part de 41,17 % en 2026 et devraient croître à un CAGR de 17,60 % jusqu'en 2032.
- Par géographie, la région de la capitale Séoul détenait une part de 56,87 % en 2026, tandis que la région du sud-est de Yeongnam devrait croître à un CAGR de 18,40 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Objectifs gouvernementaux de déploiement de véhicules à hydrogène et subventions à l'achat | +4.8% | National, concentré dans la région de la capitale Séoul, Ulsan et Daejeon | Court terme (≤ 2 ans) |
| Décarbonation des flottes commerciales pour les bus, camions et véhicules municipaux | +3.9% | National, avec des gains précoces à Séoul, Ulsan, Changwon et Seosan | Moyen terme (2–4 ans) |
| Expansion de l'infrastructure de ravitaillement en hydrogène et d'hydrogène liquide | +2.9% | National, s'étendant du cœur Séoul–Gyeonggi vers Yeongnam et Hoseo | Moyen terme (2–4 ans) |
| Progrès en densité de puissance, durabilité et coût des piles à combustible à membrane échangeuse de protons | +2.1% | Recherche et développement mondial, déploiement automobile principal en Corée du Sud | Long terme (≥ 4 ans) |
| Économie basée sur les dépôts pour les itinéraires de flottes à forte utilisation | +1.6% | Région de la capitale Séoul, Yeongnam (corridor Busan–Ulsan), zones industrielles de Hoseo | Moyen terme (2–4 ans) |
| Effets du cycle de modèles hydrogène liés aux nouveaux lancements de véhicules et aux fenêtres de subventions | +1.3% | National, avec des retombées internationales via les marchés d'exportation de Hyundai | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Objectifs gouvernementaux de déploiement de véhicules à hydrogène et subventions à l'achat
Le programme de subventions 2026 de la Corée du Sud a alloué 576,2 milliards KRW (~ 396 millions USD) pour 7 820 véhicules à hydrogène, dont 22,5 millions KRW (~ 15 463 USD) pour les voitures particulières, avec un soutien distinct pour les bus à plancher bas et à plancher haut [1]. Ces paiements réduisent l'écart de prix initial pour les catégories de véhicules qui n'ont pas encore atteint la parité des coûts avec les alternatives. Le soutien local et national peut être combiné dans des villes telles que Pohang et Yeosu, ce qui améliore l'accessibilité financière de la Nexo pour les acheteurs éligibles. La loi sur la promotion de l'économie de l'hydrogène et la gestion de la sécurité soutient également les achats récurrents par les agences publiques, créant ainsi une demande moins dépendante des décisions d'achat individuelles au détail. Les nouveaux lancements de véhicules et les fenêtres de subventions définies peuvent encore accélérer les décisions d'achat, comme la Nexo de deuxième génération l'a montré lors de sa première période de vente.
Décarbonation des flottes commerciales pour les bus, camions et véhicules municipaux
La demande des flottes commerciales offre au marché des véhicules à pile à combustible hydrogène en Corée du Sud un cas d'exploitation plus clair que le segment des particuliers. Les véhicules commerciaux représentent une part importante des émissions de gaz à effet de serre du secteur des transports, ce qui maintient les bus, les camions de fret et les véhicules municipaux au cœur des plans de décarbonation des transports. Les bus à hydrogène peuvent être ravitaillés en moins de cinq minutes, tandis que l'Elec City FCEV a une autonomie de plus de 500 km et l'Universe FCEV 2026 une autonomie allant jusqu'à 960 km. Ces caractéristiques opérationnelles peuvent réduire l'immobilisation des véhicules sur les services à haute fréquence où de longues périodes de recharge perturberaient les horaires des flottes. Les ventes cumulées de bus à hydrogène de Hyundai Motor sur le marché intérieur ont dépassé 3 000 unités en mars 2026 (3 062 unités), montrant que les achats de bus ont dépassé le stade des petites flottes pilotes. La conversion des dépôts à partir des installations existantes au gaz naturel peut également réduire le besoin de créer entièrement de nouveaux sites de ravitaillement et soutenir une utilisation quotidienne plus élevée des stations.
Expansion de l'infrastructure de ravitaillement en hydrogène et d'hydrogène liquide
Le réseau cumulé de ravitaillement en hydrogène a atteint 461 unités de recharge dans 268 stations à la fin de 2025, atteignant l'objectif cumulatif gouvernemental de 450 unités. Sur les 75 stations construites en 2025, 67 étaient conçues pour les véhicules commerciaux, dont 50 stations d'hydrogène liquide et 17 stations gazeuses spécialisées. Le gouvernement a alloué des fonds pour étendre le réseau au-delà de son objectif actuel et lancer un projet pilote de ravitaillement mobile dans les zones mal desservies. Cette approche favorise les corridors de flottes, car un petit nombre d'emplacements à fort débit peut prendre en charge un grand nombre de bus ou de camions. Le centre de remplissage Ener'Hy d'Air Liquide à Daesan peut traiter un volume significatif d'hydrogène par jour, fournissant une capacité d'approvisionnement centralisée pour la demande de mobilité commerciale [2]. À mesure que la capacité des stations se concentre davantage autour des dépôts et des itinéraires de fret, le marché des véhicules à pile à combustible hydrogène en Corée du Sud peut se développer même là où la couverture nationale au détail reste incomplète.
Progrès en densité de puissance, durabilité et coût des piles à combustible à membrane échangeuse de protons
Le développement des piles à combustible à membrane échangeuse de protons reste important car le coût et la durabilité des piles déterminent l'économie des actifs de flotte à longue durée de vie. La réduction de l'utilisation des métaux du groupe du platine et l'allongement de la durée de vie des piles sont des objectifs clés. Une durée de vie plus longue des piles peut réduire le risque de remplacement pour les opérateurs qui financent des bus et des camions dans le cadre de contrats pluriannuels. Les catalyseurs intermétalliques platine-métal de transition et les catalyseurs hybrides platine/M–N–C offrent des voies pour réduire la teneur en métaux précieux tout en maintenant la durabilité sous des cycles en service intensif. K-Fuel Cell a reçu la certification Nouvelle Technologie pour une plaque séparatrice qui a réduit l'épaisseur et atteint une conductivité élevée [3]. Ce type d'amélioration des composants peut réduire la complexité de fabrication des piles sans dépendre uniquement des fluctuations des prix du platine.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'acquisition élevé et coût total de possession par rapport aux véhicules électriques à batterie et aux hybrides | -2.7% | National, le plus aigu dans les segments des particuliers et des véhicules commerciaux légers | Court terme (≤ 2 ans) |
| Couverture inégale du ravitaillement en hydrogène et fiabilité des stations | -1.9% | Régions non métropolitaines : Gangwon, Jeju, Honam rural et Hoseo | Moyen terme (2–4 ans) |
| Concurrence des véhicules électriques à batterie dans les segments des particuliers et des véhicules commerciaux urbains | -1.5% | Région de la capitale Séoul et principaux centres urbains | Moyen terme (2–4 ans) |
| Lacunes en matière de confiance dans la maintenance, les rappels et la valeur résiduelle | -0.9% | National, concentré parmi les consommateurs individuels et les acheteurs de flottes PME | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'acquisition élevé et coût total de possession par rapport aux véhicules électriques à batterie et aux hybrides
Les prix élevés des véhicules continuent de limiter l'adoption au-delà des applications de flottes subventionnées. La Nexo est tarifée au-dessus des crossovers électriques à batterie comparables, même après application de la subvention nationale. Les coûts de distribution de l'hydrogène restent également élevés, car la compression à haute pression et le stockage d'hydrogène liquide nécessitent des équipements coûteux. Ces coûts sont les plus élevés sur les trajets courts où les véhicules électriques à batterie peuvent utiliser les réseaux de recharge établis. La Corée du Sud dispose de beaucoup plus de stations de recharge pour véhicules électriques que de stations de ravitaillement en hydrogène, une disparité qui favorise les véhicules électriques à batterie pour les usages urbains des particuliers et des véhicules commerciaux légers. La parité des coûts des flottes avec les véhicules diesel est attendue plus tard dans la décennie, laissant le marché des véhicules à pile à combustible hydrogène en Corée du Sud dépendant des applications où la vitesse de ravitaillement et l'autonomie justifient la prime de prix initiale.
Couverture inégale du ravitaillement en hydrogène et fiabilité des stations
Le nombre de stations seul n'indique pas si un itinéraire peut prendre en charge un service commercial régulier. Les temps de ravitaillement, y compris les périodes d'attente, peuvent être considérables. Les zones disposant de peu de stations par rapport au nombre de véhicules à pile à combustible immatriculés font face à des contraintes de disponibilité. Les taux signalés de réparations et de rappels des systèmes à pile à combustible peuvent affaiblir la confiance dans les décisions de rachat et les valeurs résiduelles. Certaines régions restent en dehors d'une grande partie du réseau de mobilité viable, et les zones rurales offrent des incitations limitées à l'investissement privé sans flotte d'ancrage. Ces conditions font de la planification des itinéraires, de la maintenance fiable des stations et des preuves de valeur résiduelle des considérations importantes avant que les petits opérateurs n'élargissent leurs flottes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
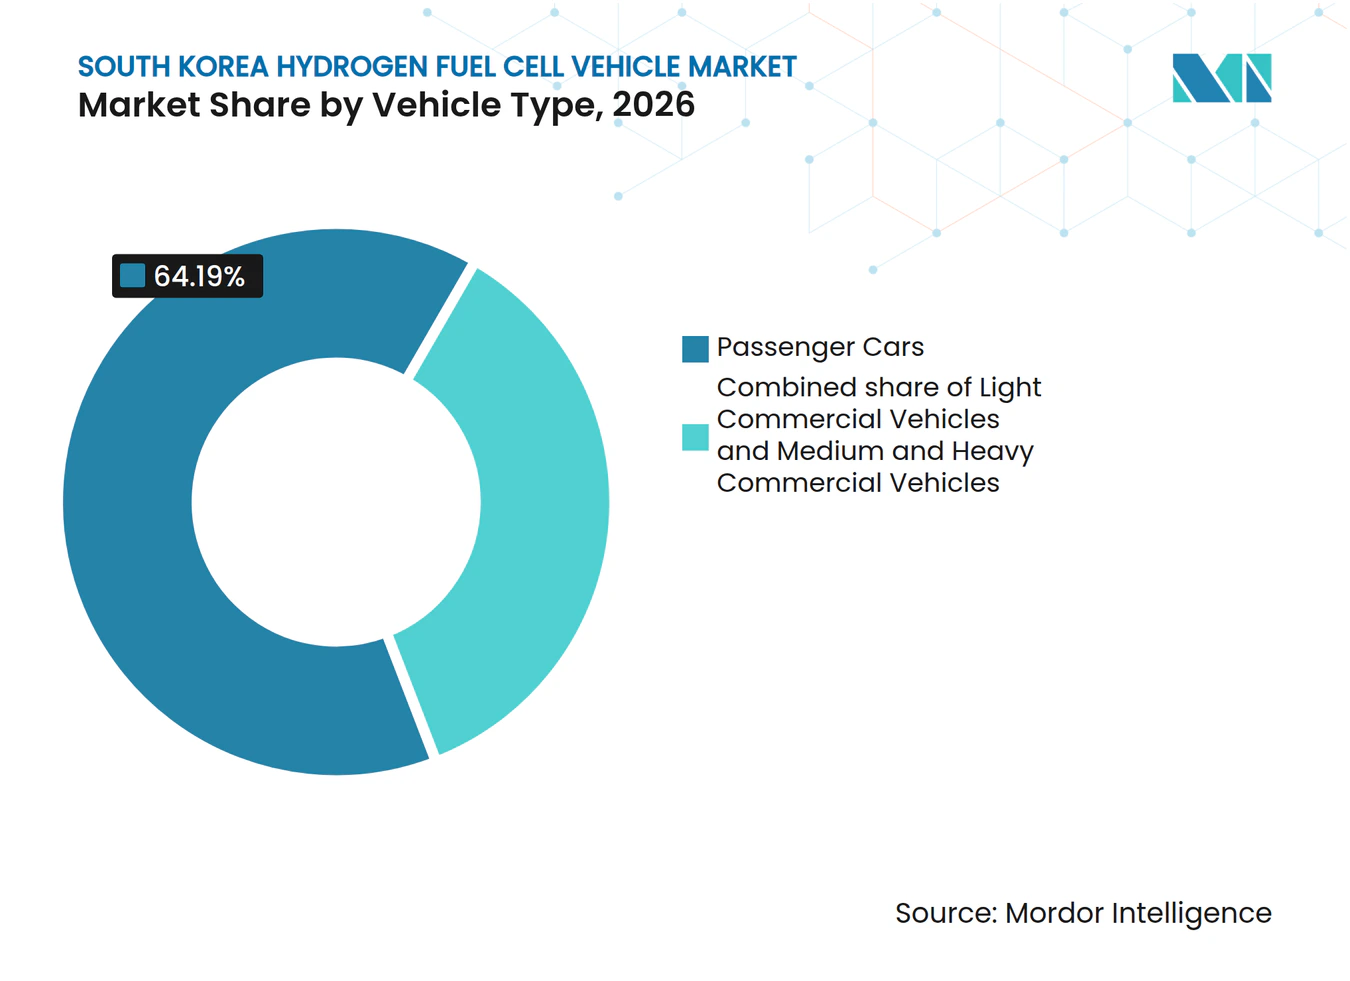
la demande commerciale s'étend au-delà des voitures particulièresLes voitures particulières détenaient une part de 64,19 % du marché des véhicules à pile à combustible hydrogène en Corée du Sud en 2026. Cette position dominante reflétait le système de subventions centré sur la Nexo et la présence commerciale établie de Hyundai pour sa plateforme de véhicules particuliers. Les déploiements de véhicules particuliers ont augmenté de manière significative suite au lancement de la Nexo de deuxième génération. Le modèle a reçu un nombre substantiel de commandes dans les mois suivant son lancement, indiquant que la disponibilité d'un nouveau modèle peut stimuler la demande parmi les acheteurs subventionnés. Les véhicules commerciaux légers sont restés une catégorie plus restreinte en raison d'un accès limité au ravitaillement dédié en dehors des principaux corridors métropolitains.
Les véhicules commerciaux moyens et lourds devraient croître à un CAGR de 18,21 % jusqu'en 2032. La catégorie comprend les camions de fret, les bus, les autocars, les véhicules municipaux et les équipements de collecte des déchets. Sa croissance reflète la valeur opérationnelle des arrêts de ravitaillement plus courts et des itinéraires prévisibles plutôt qu'une large préférence des consommateurs. Le camion porte-véhicules à hydrogène de Hyundai peut transporter plusieurs véhicules et offre une autonomie considérable, illustrant l'utilisation de l'hydrogène dans le soutien logistique. Le marché des véhicules à pile à combustible hydrogène en Corée du Sud devrait s'appuyer davantage sur ces véhicules de travail à mesure que l'infrastructure des dépôts se développe.



Par technologie :
la pile à combustible à membrane échangeuse de protons conserve le rôle automobile principalLes piles à combustible à membrane échangeuse de protons détenaient une part de 99,20 % du marché des véhicules à pile à combustible hydrogène en Corée du Sud en 2026 et devraient croître à un CAGR de 17,20 % jusqu'en 2032. Les systèmes à pile à combustible à membrane échangeuse de protons conviennent aux plateformes de particuliers et de service intensif en raison de leurs démarrages à froid rapides et de leurs températures de fonctionnement modérées. Leur conception évolutive prend en charge une gamme de configurations, des systèmes plus petits aux grandes plateformes multi-piles. Les membranes composites ePTFE renforcées ont montré un potentiel pour améliorer la durabilité des membranes dans des conditions de cycles en service intensif. Ces caractéristiques expliquent pourquoi la pile à combustible à membrane échangeuse de protons reste la technologie dominante sur le marché des véhicules à pile à combustible hydrogène en Corée du Sud.
Les prolongateurs d'autonomie à pile à combustible à oxyde solide devraient croître au CAGR technologique le plus rapide de 21,00 % jusqu'en 2032, bien qu'à partir d'une base réduite, car les piles à combustible à oxyde solide jouent un rôle limité dans le transport routier et sont plus étroitement associées aux applications stationnaires et aux concepts de prolongateurs d'autonomie. L'installation de piles à combustible à oxyde solide de Doosan Fuel Cell à Jeollabuk-do cible les usages à l'exportation et stationnaires plutôt que les véhicules routiers. Les piles à combustible alcalines et à acide phosphorique servent également des applications spécialisées, mais font face à des contraintes dans l'usage automobile. Leur poids relatif, leurs exigences de fonctionnement et leurs besoins en équilibre de centrale sont moins favorables que les systèmes à pile à combustible à membrane échangeuse de protons pour la plupart des plateformes de véhicules. Le mix technologique reste donc concentré autour de la pile à combustible à membrane échangeuse de protons pour les voitures particulières, les bus et les camions. Les améliorations continues des membranes, des catalyseurs, des plaques séparatrices et des systèmes de contrôle des piles influenceront le rythme d'adoption par les flottes.
Par puissance de sortie :
les systèmes haute puissance évoluent avec la demande des flottesLa classe 100–200 kW détenait une part de 57,11 % du marché des véhicules à pile à combustible hydrogène en Corée du Sud en 2026, en cohérence avec les besoins en puissance des bus urbains et des véhicules commerciaux de taille moyenne. Cette plage comprend de nombreux déploiements soutenus par les programmes de transport en commun public et d'achats de flottes. Le moteur de 150 kW de la Nexo la place dans la bande 100–200 kW. Le groupe inférieur à 100 kW sert principalement des configurations de particuliers plus petites et joue un rôle plus restreint dans les opérations commerciales. La catégorie 100–200 kW reste étroitement liée au parc installé de bus et de véhicules à pile à combustible à hydrogène pour particuliers.
Les systèmes de plus de 200 kW devraient croître à un CAGR de 20,43 % jusqu'en 2032. Ces configurations sont nécessaires pour les camions de fret multi-piles et les plateformes logistiques à haute capacité qui fonctionnent pendant de longues périodes. La flotte de camions XCIENT Fuel Cell de Hyundai a accumulé 20 millions de km dans les opérations européennes, soutenant le bilan opérationnel de la plateforme lourde à double pile HTWO. Les corridors logistiques planifiés reliant Ulsan, Incheon et Busan nécessitent des véhicules capables de compléter les itinéraires sans ravitaillement en cours de route. Cette demande soutient le passage vers des systèmes à plus haute puissance sur le marché des véhicules à pile à combustible hydrogène en Corée du Sud.
Par autonomie de conduite :
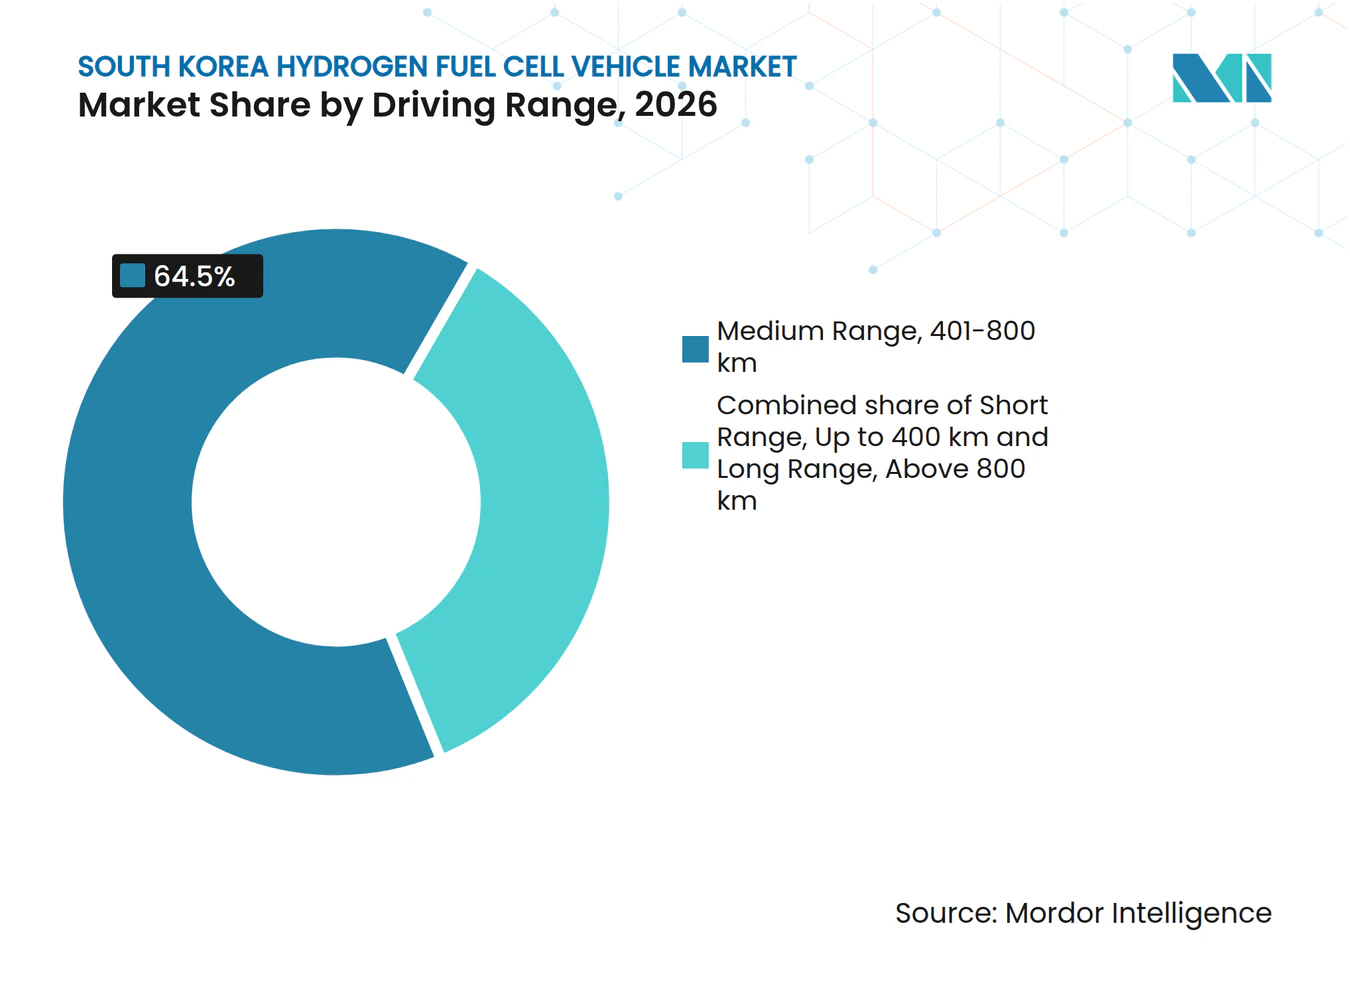
la moyenne portée domine, la longue portée croît le plus viteLes véhicules à moyenne portée, avec environ 400 à 800 km d'autonomie, détenaient une part de 64,50 % du marché des véhicules à pile à combustible hydrogène en Corée du Sud en 2026. Cette position reflète la Nexo de deuxième génération, dont l'autonomie certifiée d'environ 720 km la place dans la bande de moyenne portée, ainsi que les bus urbains tels que l'Elec City FCEV, qui offre plus de 500 km. Ces véhicules répondent aux cycles d'utilisation quotidiens urbains et périurbains sans ravitaillement en cours de route. La moyenne portée reste donc la base de volume pour les acheteurs au détail et les acheteurs de transport en commun.
Les véhicules à longue portée, avec plus de 800 km d'autonomie, détenaient une part de 25,30 % en 2026 et devraient croître à un CAGR de 18,60 % jusqu'en 2032. L'Universe FCEV 2026 offre une autonomie allant jusqu'à 960 km, ce qui convient aux voyages en autocar interurbain sans ravitaillement en cours de route. L'autonomie étendue réduit le risque que les véhicules quittent le service pour se ravitailler pendant les itinéraires programmés, et les pratiques de crédit-bail de flottes renforcent les achats à longue portée car les opérateurs fixent des seuils d'autonomie minimaux pour protéger l'utilisation des véhicules. Les véhicules à courte portée restent limités à des applications telles que les véhicules de nettoyage et les équipements portuaires dans des zones industrielles compactes, où le ravitaillement en dépôt est disponible. En conséquence, le marché des véhicules à pile à combustible hydrogène en Corée du Sud évolue vers des modèles à plus longue portée, en particulier là où la disponibilité des stations de ravitaillement reste inégale.

Par application :
le fret et la logistique mènent la croissance des flottesLe transport privé détenait une part de 62,00 % du marché des véhicules à pile à combustible hydrogène en Corée du Sud en 2026, soutenu par les achats au détail de la Nexo. Le transport public détenait une part de 30,00 %, soutenu par les bus Elec City et Universe à Séoul, Busan, Ulsan et Daejeon. Le fret commercial et la logistique détenaient une part de 5,00 % mais devraient croître au CAGR d'application le plus rapide de 21,50 % jusqu'en 2032. Cette application présente le lien direct le plus fort avec des itinéraires prévisibles, des dépôts centraux et une utilisation annuelle élevée des véhicules. Elle peut également soutenir des sites de ravitaillement dédiés qui sont plus difficiles à justifier pour les véhicules particuliers dispersés.
Les déchets municipaux et l'assainissement représentent des cas d'usage d'approvisionnement en carburant local plus petits mais bien définis. L'installation de valorisation des déchets en hydrogène de Cheongju du groupe Hyundai Motor produit de l'hydrogène quotidiennement, suffisamment pour alimenter des véhicules Nexo et des bus à hydrogène. Cette installation démontre comment le traitement des déchets municipaux peut être intégré à un approvisionnement dédié pour une flotte publique. Les applications portuaires, aéroportuaires, industrielles, ferroviaires et de mobilité spécialisée restent au stade de démonstration, avec une expansion commerciale dépendante d'une infrastructure dédiée dans les années à venir. Le fret et la logistique devraient être la source de demande à la croissance la plus rapide pour le marché des véhicules à pile à combustible hydrogène en Corée du Sud tout au long de la période de prévision.
Par propriété de l'utilisateur final :
les opérateurs de flottes apportent une certitude de la demandeLes consommateurs individuels détenaient une part de 55,00 % du marché des véhicules à pile à combustible hydrogène en Corée du Sud en 2026, reflétant la demande au détail de la Nexo, tandis que les opérateurs de flottes et les entreprises de logistique détenaient une part de 12,00 % et devraient croître au CAGR d'utilisateur final le plus rapide de 20,50 % jusqu'en 2032. Leurs volumes d'achat fournissent le débit de station nécessaire pour soutenir l'investissement dans l'approvisionnement en hydrogène et le ravitaillement. Les consommateurs individuels ne peuvent pas offrir le même signal de demande prévisible. Les opérateurs de flottes ont également un accès plus clair aux dépôts contrôlés et peuvent planifier les itinéraires des véhicules autour des emplacements de stations existants. Cela fait de la propriété de flotte le principal moteur de croissance du marché des véhicules à pile à combustible hydrogène en Corée du Sud.
Les autorités de transport en commun public sont les acheteurs institutionnels les plus établis, soutenus par des subventions nationales pour les bus à hydrogène à plancher bas et à plancher haut. Les organisations gouvernementales et de défense évaluent également les véhicules de fret et de logistique à hydrogène, bien que leurs plans d'achat soient moins définis. Les opérateurs miniers, de construction et industriels restent au stade d'évaluation précoce, car le ravitaillement à distance et la certification des sites continuent de poser des défis. Les consommateurs individuels continuent de faire face à des prix supérieurs aux seuils du marché de masse dans la plupart des municipalités. Ce schéma de propriété maintient les achats concentrés sur les organisations disposant d'une utilisation planifiée et d'un accès direct à l'infrastructure de carburant.
Par composant :
les piles à combustible restent le principal centre de valeurLes piles à combustible détenaient une part de 41,17 % du marché des véhicules à pile à combustible hydrogène en Corée du Sud en 2026 et devraient croître à un CAGR de 17,60 % jusqu'en 2032. Le coût des piles a un effet important sur la nomenclature complète du véhicule car les catalyseurs en métaux précieux, les assemblages membrane-électrode et les plaques séparatrices sont concentrés dans ce système. Hyundai Mobis et HTWO fournissent une grande partie de la base de piles de qualité automobile nationale. Bumhan Fuel Cell et K-Fuel Cell participent aux composants de plaques séparatrices et d'assemblages membrane-électrode. Cette concentration fait de l'amélioration des piles un élément central de l'accessibilité financière et de la durabilité des véhicules.
La plaque séparatrice certifiée de K-Fuel Cell utilisait une structure de joint intégrée et réduisait l'épaisseur de 42 %, supprimant une étape de fabrication de la production de piles. Les réservoirs de stockage d'hydrogène, les vannes et les régulateurs forment une autre chaîne d'approvisionnement spécialisée, avec Iljin Hysolus et Hyosung Advanced Materials associés aux capacités de réservoirs de type IV et de fibres de carbone. L'électronique de puissance, les moteurs, les batteries, les systèmes thermiques et les capteurs soutiennent chaque plateforme de véhicule plutôt qu'une seule configuration à pile à combustible. La base existante d'électronique automobile et de semi-conducteurs de la Corée du Sud offre aux fournisseurs une expérience dans les systèmes connexes. La localisation des composants peut réduire le risque d'approvisionnement pour le marché des véhicules à pile à combustible hydrogène en Corée du Sud. La pile à combustible devrait rester le principal axe de réduction des coûts car elle représente la plus grande part des coûts et fait face aux exigences de durabilité les plus exigeantes.
Analyse géographique
La région de la capitale Séoul détenait une part de 56,87 % du marché des véhicules à pile à combustible hydrogène en Corée du Sud en 2026 et devrait croître à un CAGR de 16,80 % jusqu'en 2032. Séoul, Incheon et Gyeonggi ont la plus forte concentration de stations à hydrogène et d'accords de flotte du pays. Cette géographie dispose également de la base la plus solide de demande au détail de la Nexo car le soutien local et national peut être combiné dans certains arrondissements. L'échelle de la région aide à répartir l'investissement dans les stations entre les dépôts de bus, les flottes commerciales et les véhicules particuliers. HyNet (Korea Hydrogen Energy Network), dont les actionnaires comprennent Hyundai Motor et Air Liquide, exploite de nombreuses stations et détient une part substantielle de la capacité nationale des stations, soutenant le réseau de la région de la capitale. Le plan de conversion de dépôts de bus supplémentaires à grande capacité devrait renforcer davantage cet avantage infrastructurel.
La région du sud-est de Yeongnam sert de pôle de production d'hydrogène et de mobilité industrielle du pays et devrait croître au CAGR régional le plus rapide de 18,40 % jusqu'en 2032. Ulsan représente une part significative de la production nationale d'hydrogène et dispose d'un vaste réseau de pipelines d'hydrogène, de plusieurs stations de ravitaillement et d'un nombre croissant de véhicules électriques à hydrogène. Cette infrastructure donne à Yeongnam des coûts d'approvisionnement en hydrogène inférieurs à ceux des régions intérieures qui dépendent des livraisons par camion. La région soutient également les connexions logistiques entre le complexe industriel d'Ulsan et les activités portuaires de Busan. La région centrale de Hoseo se développe comme un corridor de mobilité hydrogène intérieur à travers des zones industrielles telles que Seosan et Daesan. Les exigences de certification de l'hydrogène propre façonnent les achats dans toutes les régions, car l'éligibilité aux subventions dépend de l'approvisionnement en hydrogène à faible teneur en carbone.
Honam et le groupe Gangwon–Jeju sont à un stade de développement plus précoce sur le marché des véhicules à pile à combustible hydrogène en Corée du Sud. Le développement de Saemangeum du groupe Hyundai Motor a un objectif d'investissement substantiel pour les activités de robotique, d'intelligence artificielle et d'énergie hydrogène. Jeju poursuit un corridor de tramway à hydrogène dans le cadre du programme de ville à hydrogène. Le terrain montagneux de Gangwon et sa population dispersée rendent plus difficile le maintien d'un investissement permanent dans les stations. Le projet pilote de ravitaillement mobile comble certaines lacunes de couverture mais ne crée pas, à lui seul, une économie viable pour les stations privées. Ces régions représentent de futures opportunités d'expansion géographique lorsque les coûts d'approvisionnement et la demande des flottes seront suffisants pour soutenir des opérations régulières de mobilité à l'hydrogène.
Paysage concurrentiel
Concentration du Marché
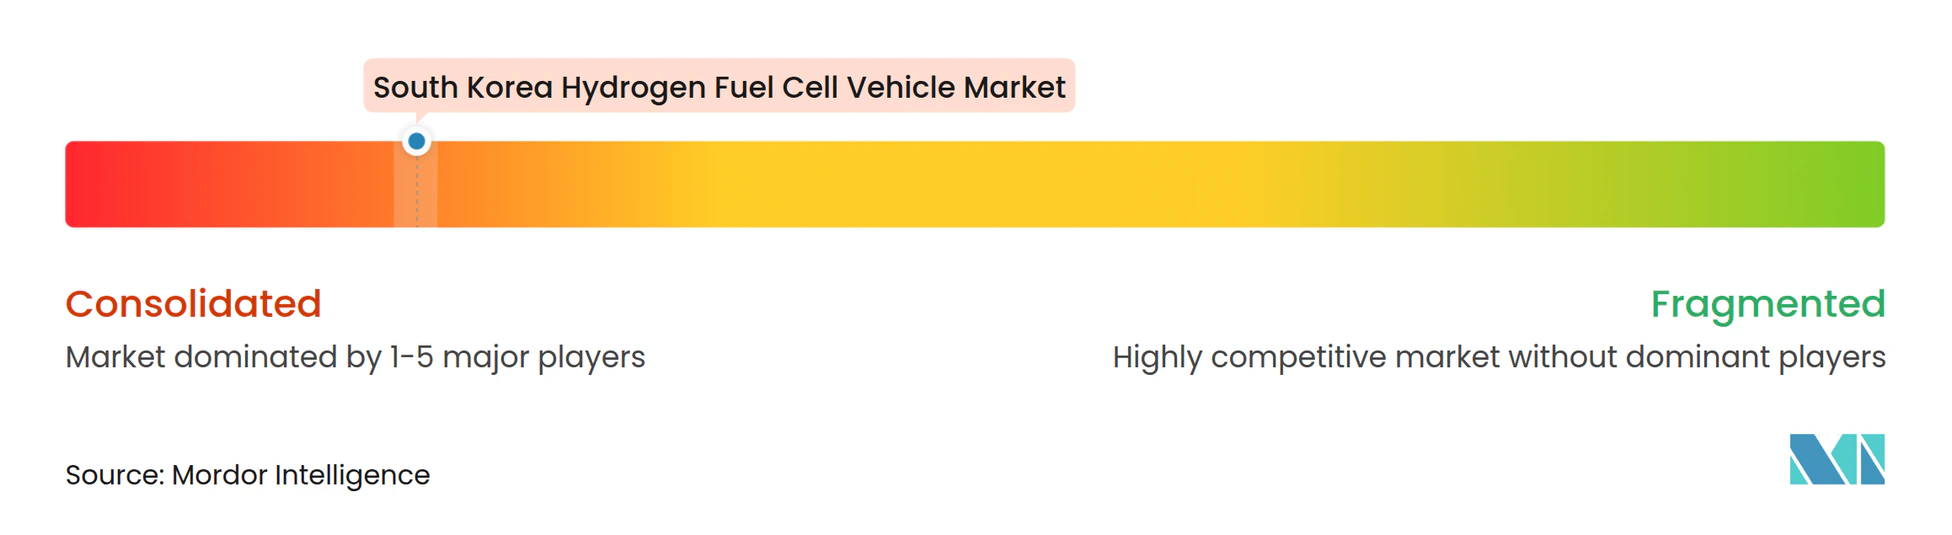
Le marché des véhicules à pile à combustible hydrogène en Corée du Sud est très concentré autour de Hyundai Motor Group. Hyundai relie la fabrication de véhicules, les systèmes de piles à combustible HTWO, les composants Hyundai Mobis, la logistique Hyundai Glovis et l'infrastructure de ravitaillement HyNet. Cette structure soutient la coordination entre la production de véhicules, l'approvisionnement en piles, les itinéraires de flottes et le développement des stations. Elle donne également à Hyundai un avantage en termes de coûts et de mise en œuvre difficile à égaler pour les entrants indépendants. Toyota, Honda, Daimler Truck et Volvo proposent des véhicules à pile à combustible, mais leurs volumes nationaux restent bien inférieurs à ceux de Hyundai. Hyundai a vendu 6 861 véhicules à pile à combustible dans le monde en 2025, en hausse de 78,9 % d'une année sur l'autre, selon SNE Research, soulignant sa position établie dans la catégorie.
Le premier mouvement stratégique est l'utilisation continue par Hyundai de plateformes de véhicules commerciaux dédiés, notamment les camions XCIENT et les bus à hydrogène, pour stimuler la demande des flottes. Le deuxième est son déploiement de bus à hydrogène, avec des ventes cumulées de bus à hydrogène sur le marché intérieur dépassant 3 000 unités en mars 2026 (3 062 unités). Le troisième est la coordination verticale à travers les opérations affiliées de piles, de composants, de logistique et de stations. Ces actions réduisent la dépendance à un commerce de véhicules au détail isolé et lient les ventes de véhicules au développement de l'infrastructure. Les services après-vente, la remise à neuf des piles, les diagnostics prédictifs et le support de garantie restent des domaines potentiels pour les prestataires spécialisés. La première génération de véhicules commerciaux approche des périodes de fin de garantie, ce qui peut accroître la demande pour ces services.
La concurrence sur les composants est visible dans les réservoirs d'hydrogène, les plaques séparatrices, les membranes et les matériaux de piles connexes. Hyosung Advanced Materials et Iljin Hysolus sont associés à la chaîne d'approvisionnement des réservoirs de type IV, tandis que K-Fuel Cell et d'autres spécialistes soutiennent les sous-composants de piles. Woojin Industrial Systems fournit des plateformes de bus à hydrogène qui offrent des alternatives d'achat pour les appels d'offres de bus commerciaux. POSCO, Hanwha et les entités SK soutiennent une activité plus large de production d'hydrogène et d'infrastructure. Les logiciels de planification d'itinéraires, de gestion de l'énergie des flottes et de diagnostics de dégradation des piles pourraient offrir une voie d'entrée pour les entreprises sans actifs de fabrication de véhicules. Le schéma concurrentiel global reste concentré car l'entreprise leader combine l'accès au marché, les plateformes de véhicules, l'approvisionnement en pièces et les relations de ravitaillement.
Leaders du secteur des véhicules à pile à combustible hydrogène en Corée du Sud
-
Hyundai Motor Company
-
Hyundai Mobis
-
Iljin Hysolus Co., Ltd.
-
Bumhan Fuel Cell Co., Ltd.
-
Woojin Industrial Systems Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des véhicules à pile à combustible hydrogène en Corée du Sud Entreprises couvertes dans ce rapport
- Hyundai Motor Company
- Hyundai Mobis
- Kia Corporation
- Toyota Motor Corporation
- Honda Motor Co., Ltd.
- Daimler Truck AG
- Volvo Group
- SK E&S Co., Ltd.
- Korea Gas Corporation
- Doosan Fuel Cell Co., Ltd.
- Iljin Hysolus Co., Ltd.
- Hyosung Heavy Industries Corporation
- Bumhan Fuel Cell Co., Ltd.
- Woojin Industrial Systems Co., Ltd.
- POSCO Future M Co., Ltd.
- Hanwha Solutions Corporation
Développements industriels récents dans Marché des véhicules à pile à combustible hydrogène en Corée du Sud
- Juillet 2026 : Hyundai Motor Group a achevé HTWO ENERGY Cheongju, une installation de production d'hydrogène à partir de boues d'épuration et de ravitaillement produisant environ 500 kg d'hydrogène par jour.
- Avril 2026 : Les ventes cumulées de bus à hydrogène de Hyundai Motor sur le marché intérieur ont dépassé 3 000 unités, atteignant 3 062 à la fin de mars 2026.
- Février 2026 : La flotte de camions XCIENT Fuel Cell de Hyundai Motor a dépassé 20 millions de kilomètres d'exploitation cumulée en Europe.
- Janvier 2026 : Le Ministère du Climat, de l'Énergie et de l'Environnement a finalisé ses directives 2026, allouant 576,2 milliards KRW pour 7 820 véhicules à hydrogène et 189,7 milliards KRW pour l'infrastructure de ravitaillement.
Périmètre du rapport sur le marché des véhicules à pile à combustible hydrogène en Corée du Sud
Le rapport sur le marché des véhicules à pile à combustible hydrogène en Corée du Sud est segmenté par type de véhicule (voitures particulières, véhicules commerciaux légers, et véhicules commerciaux moyens et lourds), technologie (pile à combustible à membrane échangeuse de protons, prolongateur d'autonomie à pile à combustible à oxyde solide, pile à combustible alcaline, pile à combustible à acide phosphorique, et autres technologies de piles à combustible), puissance de sortie (moins de 100 kW, 100-200 kW, et plus de 200 kW), autonomie de conduite (courte portée, moyenne portée et longue portée), application (transport privé, transport public, fret commercial et logistique, déchets municipaux et assainissement, mobilité portuaire, aéroportuaire et industrielle, et mobilité ferroviaire et spécialisée), propriété de l'utilisateur final (consommateurs individuels, opérateurs de flottes et entreprises de logistique, autorités de transport en commun public, organisations gouvernementales et de défense, et opérateurs miniers, de construction et industriels), composant (pile à combustible, assemblage membrane-électrode, et autres), et géographie (région de la capitale Séoul, Yeongnam, Hoseo, Honam, et Gangwon et Jeju). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Voitures particulières | |
| Véhicules commerciaux légers | |
| Véhicules commerciaux moyens et lourds | Camions |
| Bus et autocars | |
| Véhicules municipaux et de collecte des déchets |
| Pile à combustible à membrane échangeuse de protons |
| Prolongateur d'autonomie à pile à combustible à oxyde solide |
| Pile à combustible alcaline |
| Pile à combustible à acide phosphorique |
| Autres technologies de piles à combustible |
| Moins de 100 kW |
| 100-200 kW |
| Plus de 200 kW |
| Courte portée, jusqu'à 400 km |
| Moyenne portée, 401-800 km |
| Longue portée, au-delà de 800 km |
| Transport privé |
| Transport public |
| Fret commercial et logistique |
| Déchets municipaux et assainissement |
| Mobilité portuaire, aéroportuaire et industrielle |
| Mobilité ferroviaire et spécialisée |
| Consommateurs individuels |
| Opérateurs de flottes et entreprises de logistique |
| Autorités de transport en commun public |
| Organisations gouvernementales et de défense |
| Opérateurs miniers, de construction et industriels |
| Pile à combustible |
| Assemblage membrane-électrode |
| Plaque bipolaire |
| Compresseur d'air et humidificateur |
| Réservoirs de stockage d'hydrogène, vannes et régulateurs |
| Électronique de puissance, moteur et batterie |
| Gestion thermique et capteurs |
| Région de la capitale Séoul | Séoul |
| Incheon | |
| Gyeonggi | |
| Yeongnam, région du sud-est | Busan |
| Ulsan | |
| Gyeongsangnam-do | |
| Daegu et Gyeongsangbuk-do | |
| Hoseo, région centrale | Daejeon |
| Chungcheongnam-do | |
| Chungcheongbuk-do | |
| Honam, région du sud-ouest | Gwangju |
| Jeollanam-do | |
| Jeollabuk-do | |
| Gangwon et Jeju | Gangwon |
| Jeju |
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux légers | ||
| Véhicules commerciaux moyens et lourds | Camions | |
| Bus et autocars | ||
| Véhicules municipaux et de collecte des déchets | ||
| Par technologie | Pile à combustible à membrane échangeuse de protons | |
| Prolongateur d'autonomie à pile à combustible à oxyde solide | ||
| Pile à combustible alcaline | ||
| Pile à combustible à acide phosphorique | ||
| Autres technologies de piles à combustible | ||
| Par puissance de sortie | Moins de 100 kW | |
| 100-200 kW | ||
| Plus de 200 kW | ||
| Par autonomie de conduite | Courte portée, jusqu'à 400 km | |
| Moyenne portée, 401-800 km | ||
| Longue portée, au-delà de 800 km | ||
| Par application | Transport privé | |
| Transport public | ||
| Fret commercial et logistique | ||
| Déchets municipaux et assainissement | ||
| Mobilité portuaire, aéroportuaire et industrielle | ||
| Mobilité ferroviaire et spécialisée | ||
| Par propriété de l'utilisateur final | Consommateurs individuels | |
| Opérateurs de flottes et entreprises de logistique | ||
| Autorités de transport en commun public | ||
| Organisations gouvernementales et de défense | ||
| Opérateurs miniers, de construction et industriels | ||
| Par composant | Pile à combustible | |
| Assemblage membrane-électrode | ||
| Plaque bipolaire | ||
| Compresseur d'air et humidificateur | ||
| Réservoirs de stockage d'hydrogène, vannes et régulateurs | ||
| Électronique de puissance, moteur et batterie | ||
| Gestion thermique et capteurs | ||
| Par géographie | Région de la capitale Séoul | Séoul |
| Incheon | ||
| Gyeonggi | ||
| Yeongnam, région du sud-est | Busan | |
| Ulsan | ||
| Gyeongsangnam-do | ||
| Daegu et Gyeongsangbuk-do | ||
| Hoseo, région centrale | Daejeon | |
| Chungcheongnam-do | ||
| Chungcheongbuk-do | ||
| Honam, région du sud-ouest | Gwangju | |
| Jeollanam-do | ||
| Jeollabuk-do | ||
| Gangwon et Jeju | Gangwon | |
| Jeju | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule l'adoption des véhicules à pile à combustible hydrogène en Corée du Sud ?
Les flottes commerciales stimulent l'adoption car les bus, les camions et les véhicules logistiques peuvent utiliser des itinéraires de dépôts fixes et se ravitailler rapidement.
Quelle est la taille du marché des véhicules à pile à combustible hydrogène en Corée du Sud ?
Le marché était évalué à 0,33 milliard USD en 2026 et devrait atteindre 0,86 milliard USD d'ici 2032, à un CAGR de 17,19 %.
Pourquoi les opérateurs de flottes utilisent-ils des véhicules à pile à combustible hydrogène ?
Les opérateurs de flottes peuvent planifier autour du ravitaillement en dépôt, ont besoin d'une longue autonomie et exigent une disponibilité des véhicules plus élevée que de nombreux utilisateurs particuliers.
Quelle région est en tête du déploiement de la mobilité à l'hydrogène en Corée du Sud ?
La région de la capitale Séoul détenait une part de 56,87 % en 2026, tandis que la région du sud-est de Yeongnam devrait croître le plus rapidement, à un CAGR de 18,40 % jusqu'en 2032.
Qu'est-ce qui limite une adoption plus large des véhicules à pile à combustible à hydrogène en Corée du Sud ?
Le coût des véhicules, la couverture limitée des stations en dehors des régions principales, les préoccupations en matière de fiabilité et la forte concurrence des véhicules électriques à batterie restent les principales contraintes.