
Marktgröße und Marktanteile des südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.33 Milliarden US-Dollar |
| Marktgröße (2027) | 0.39 Milliarden US-Dollar |
| Marktgröße (2032) | 0.86 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.19 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkts von Mordor Intelligence
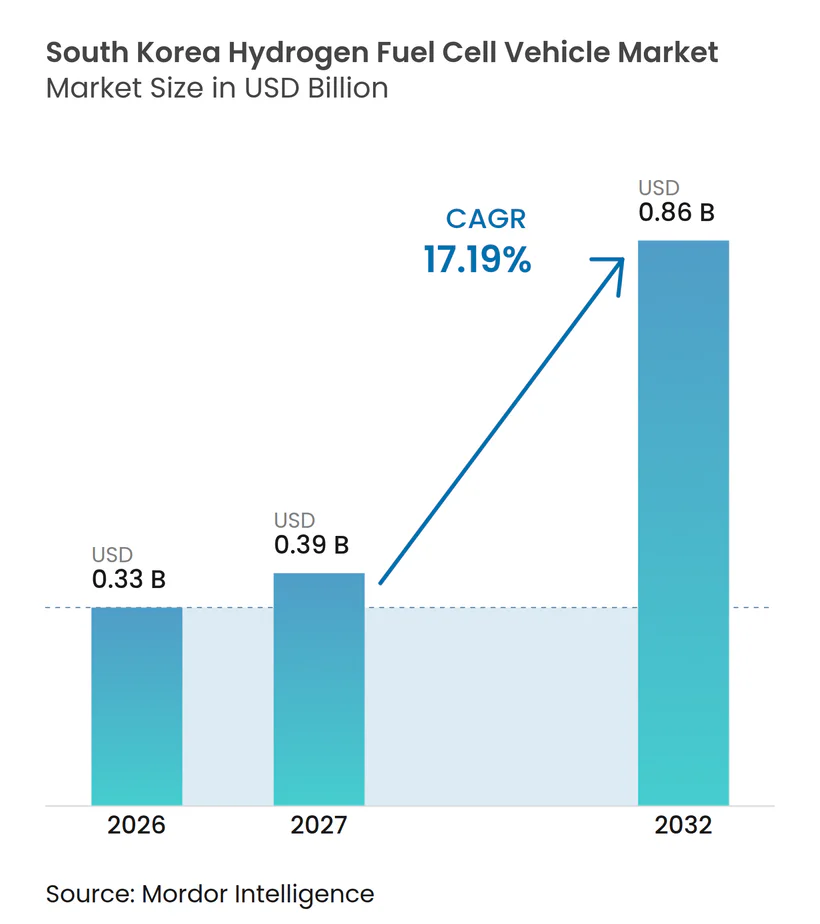
Die Marktgröße des südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkts wurde im Jahr 2026 auf 0,33 Milliarden USD geschätzt und wird voraussichtlich von 0,39 Milliarden USD im Jahr 2027 auf 0,86 Milliarden USD bis 2032 wachsen, bei einem CAGR von 17,19 % im Zeitraum 2027–2032. Die Erholung bei den Fahrzeugauslieferungen wird voraussichtlich dem Start der zweiten Generation des Nexo von Hyundai Motor folgen, der die Auslieferungen von Wasserstofffahrzeugen steigern soll. Staatliche Kaufanreize werden voraussichtlich weiterhin wichtig bleiben; der Fahrzeughaushalt deutet jedoch auf eine geringere Unterstützung als im vorangegangenen Zeitraum hin. Gewerbliche Flotten entwickeln sich zur primären Nachfragequelle, wobei Busse, Lastkraftwagen und Logistikfahrzeuge entlang vorhersehbarer Depotrouten betankt werden. Es wird daher erwartet, dass sich der südkoreanische Wasserstoff-Brennstoffzellenfahrzeugmarkt in Richtung Flottenanwendungen verlagert, bei denen Reichweite, Fahrzeugverfügbarkeit und fester Betankungszugang Vorrang vor der Akzeptanz im Einzelhandel haben.
Wichtigste Erkenntnisse des Berichts
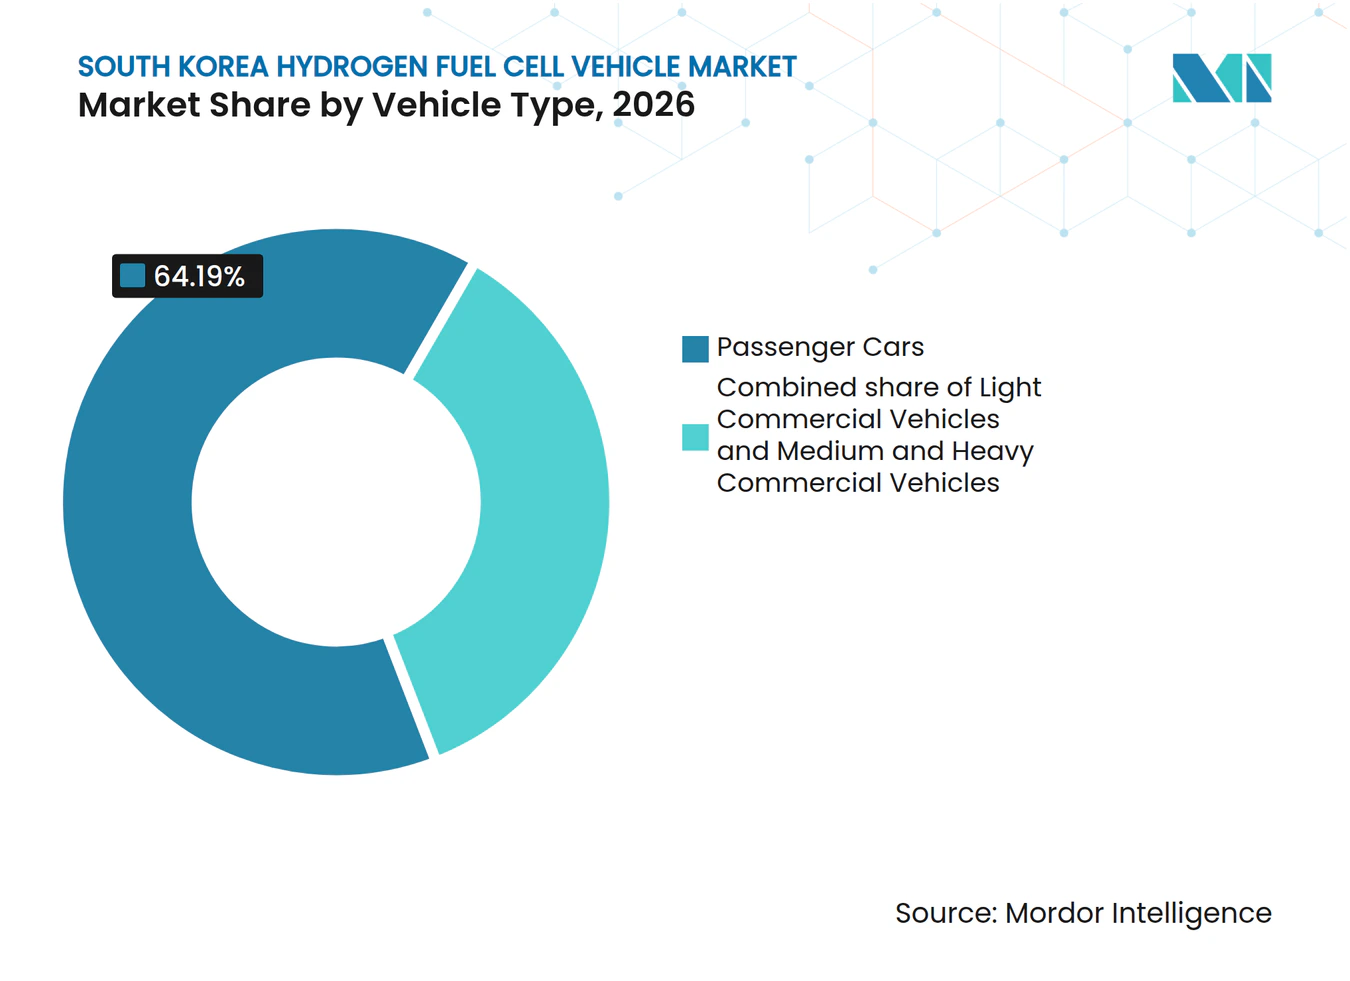
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Anteil von 64,19 % am südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkt, während mittelschwere und schwere Nutzfahrzeuge bis 2032 voraussichtlich mit einem CAGR von 18,21 % wachsen werden.
- Nach Technologie hielten Protonenaustauschmembran-Brennstoffzellen im Jahr 2026 einen Anteil von 99,20 %, während Festoxid-Brennstoffzellen-Reichweitenverlängerer bis 2032 voraussichtlich mit einem CAGR von 21,00 % wachsen werden.
- Nach Leistungsabgabe hielt die Kategorie 100–200 kW im Jahr 2026 einen Anteil von 57,11 %, während die Kategorie über 200 kW bis 2032 voraussichtlich mit einem CAGR von 20,43 % wachsen wird.
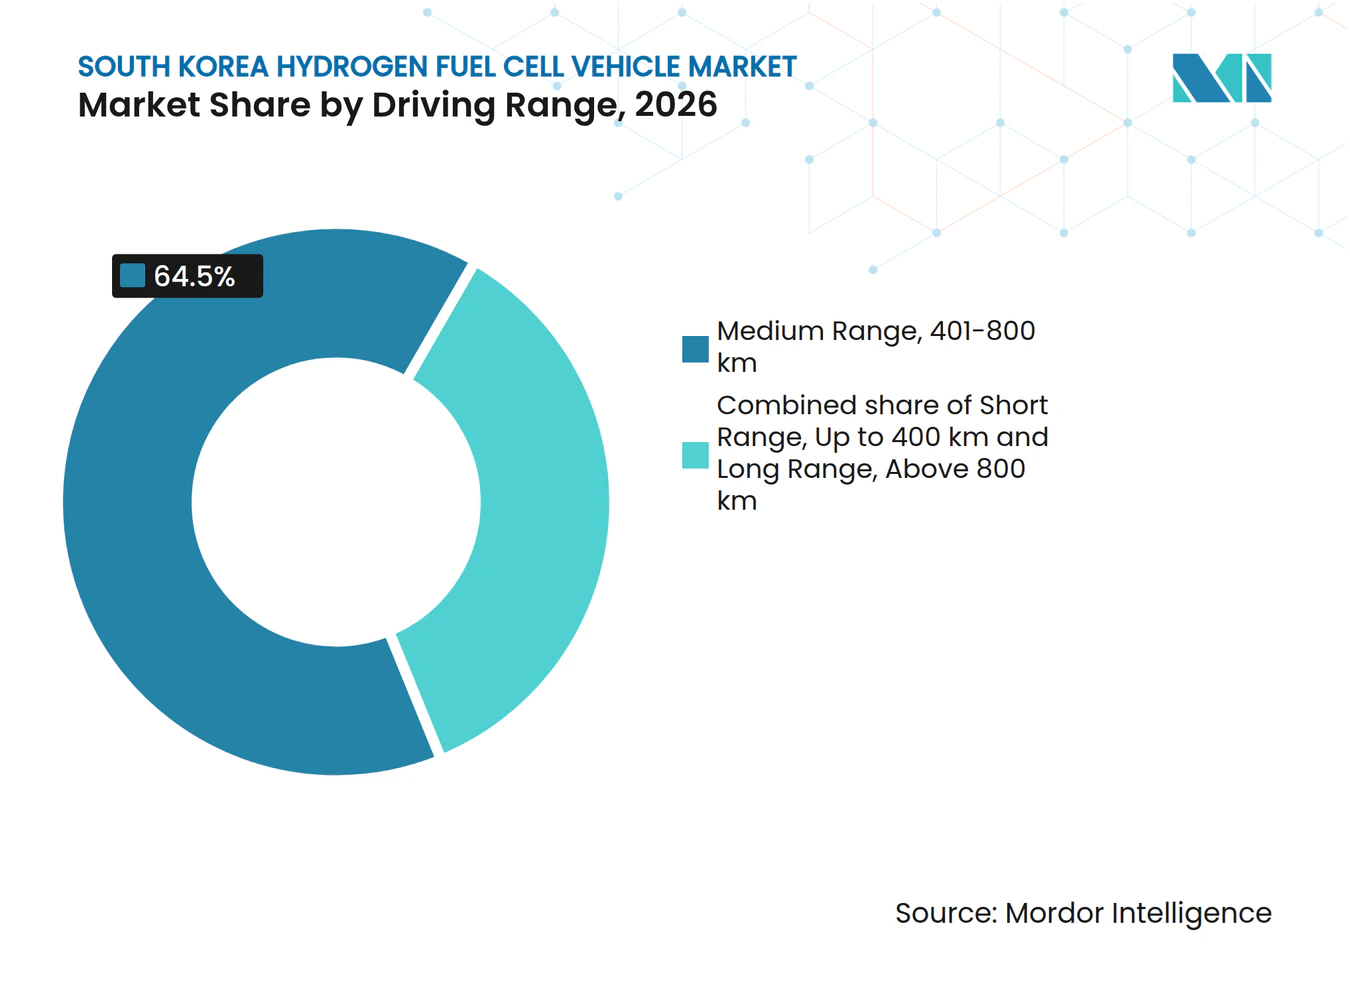
- Nach Reichweite hielten Fahrzeuge mit mittlerer Reichweite im Jahr 2026 einen Anteil von 64,50 %, während Fahrzeuge mit langer Reichweite bis 2032 voraussichtlich mit einem CAGR von 18,60 % wachsen werden.
- Nach Anwendung hielt der Privatverkehr im Jahr 2026 einen Anteil von 62,00 %, während gewerblicher Güterverkehr und Logistik bis 2032 voraussichtlich mit einem CAGR von 21,50 % wachsen werden.
- Nach Endnutzer-Eigentümerschaft hielten Einzelverbraucher im Jahr 2026 einen Anteil von 55,00 %, während Flottenoperatoren und Logistikunternehmen bis 2032 voraussichtlich mit einem CAGR von 20,50 % wachsen werden.
- Nach Komponente hielten Brennstoffzellenstapel im Jahr 2026 einen Anteil von 41,17 % und werden bis 2032 voraussichtlich mit einem CAGR von 17,60 % wachsen.
- Nach Geografie hielt der Großraum Seoul im Jahr 2026 einen Anteil von 56,87 %, während die südöstliche Region Yeongnam bis 2032 voraussichtlich mit einem CAGR von 18,40 % am schnellsten wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Ausbauziele für Wasserstofffahrzeuge und Kaufsubventionen | +4.8% | National, konzentriert im Großraum Seoul, Ulsan und Daejeon | Kurzfristig (≤ 2 Jahre) |
| Dekarbonisierung gewerblicher Flotten für Busse, Lastkraftwagen und kommunale Fahrzeuge | +3.9% | National, mit frühen Gewinnen in Seoul, Ulsan, Changwon und Seosan | Mittelfristig (2–4 Jahre) |
| Ausbau der Wasserstofftankstellen- und Flüssigwasserstoffinfrastruktur | +2.9% | National, Ausdehnung vom Kerngebiet Seoul–Gyeonggi auf Yeongnam und Hoseo | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Leistungsdichte, Haltbarkeit und Kosten von Protonenaustauschmembran-Brennstoffzellen | +2.1% | Globale Forschung und Entwicklung, primäre Automobilimplementierung in Südkorea | Langfristig (≥ 4 Jahre) |
| Depotbasierte Wirtschaftlichkeit für stark genutzte Flottenrouten | +1.6% | Großraum Seoul, Yeongnam (Korridor Busan–Ulsan), Hoseo-Industriezonen | Mittelfristig (2–4 Jahre) |
| Wasserstoffmodellzykluseffekte durch neue Fahrzeugeinführungen und Subventionsfenster | +1.3% | National, mit internationalem Übertragungseffekt über Hyundai-Exportmärkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Ausbauziele für Wasserstofffahrzeuge und Kaufsubventionen
Das südkoreanische Subventionsprogramm 2026 stellte 576,2 Milliarden KRW (ca. 396 Millionen USD) für 7.820 Wasserstofffahrzeuge bereit, darunter 22,5 Millionen KRW (ca. 15.463 USD) für Personenkraftwagen, mit gesonderter Unterstützung für Niederflur- und Hochflurbusse [1]. Diese Zahlungen verringern die anfängliche Preislücke bei Fahrzeugklassen, die noch keine Kostenparität mit Alternativen erreicht haben. Lokale und nationale Unterstützung können in Städten wie Pohang und Yeosu kombiniert werden, was die Erschwinglichkeit des Nexo für berechtigte Käufer verbessert. Das Gesetz zur Förderung der Wasserstoffwirtschaft und zum Sicherheitsmanagement unterstützt auch die wiederkehrende Beschaffung durch öffentliche Stellen und schafft damit eine Nachfrage, die weniger von individuellen Einzelhandelsentscheidungen abhängt. Neue Fahrzeugeinführungen und definierte Subventionsfenster können Kaufentscheidungen noch vorziehen, wie die zweite Generation des Nexo während ihrer ersten Verkaufsperiode gezeigt hat.
Dekarbonisierung gewerblicher Flotten für Busse, Lastkraftwagen und kommunale Fahrzeuge
Die Nachfrage gewerblicher Flotten verschafft dem südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkt einen klareren Betriebsfall als das Personensegment. Nutzfahrzeuge machen einen großen Anteil der Treibhausgasemissionen im Transportsektor aus, was Busse, Güterfahrzeuge und kommunale Fahrzeuge im Mittelpunkt der Verkehrsdekarbonisierungspläne hält. Wasserstoffbusse können in weniger als fünf Minuten betankt werden, während der Elec City FCEV eine Reichweite von mehr als 500 km hat und der Universe FCEV 2026 eine Reichweite von bis zu 960 km bietet. Diese Betriebseigenschaften können die Fahrzeugausfallzeiten bei hochfrequenten Diensten reduzieren, bei denen lange Ladezeiten die Flottenpläne stören würden. Die kumulierten inländischen Wasserstoffbusverkäufe von Hyundai Motor überschritten bis März 2026 3.000 Einheiten (3.062 Einheiten), was zeigt, dass die Busbeschaffung über kleine Pilotflotten hinausgegangen ist. Die Depotumrüstung von bestehenden Erdgasanlagen kann auch den Bedarf an völlig neuen Betankungsstandorten reduzieren und eine höhere tägliche Stationsauslastung unterstützen.
Ausbau der Wasserstofftankstellen- und Flüssigwasserstoffinfrastruktur
Das kumulierte Wasserstofftankstellennetz erreichte bis Ende 2025 461 Zapfsäulen an 268 Stationen und erfüllte damit das kumulierte Regierungsziel von 450 Einheiten. Von den 75 im Jahr 2025 gebauten Stationen wurden 67 für Nutzfahrzeuge konzipiert, darunter 50 Flüssigwasserstoffstationen und 17 spezialisierte Gasstationen. Die Regierung stellte Mittel bereit, um das Netz über sein aktuelles Ziel hinaus auszubauen und einen mobilen Betankungspiloten in unterversorgten Gebieten zu starten. Dieser Ansatz begünstigt Flottenkorridore, da eine kleine Anzahl von Standorten mit hohem Durchsatz eine große Anzahl von Bussen oder Lastkraftwagen versorgen kann. Air Liquides Ener'Hy-Befüllungszentrum in Daesan kann täglich eine erhebliche Menge Wasserstoff verarbeiten und bietet damit eine zentralisierte Versorgungskapazität für die gewerbliche Mobilitätsnachfrage [2]. Da die Stationskapazität stärker um Depots und Frachtrouten konzentriert wird, kann der südkoreanische Wasserstoff-Brennstoffzellenfahrzeugmarkt auch dort wachsen, wo die landesweite Einzelhandelsabdeckung unvollständig bleibt.
Fortschritte bei Leistungsdichte, Haltbarkeit und Kosten von Protonenaustauschmembran-Brennstoffzellen
Die Entwicklung von Protonenaustauschmembran-Brennstoffzellen bleibt wichtig, da Stapelkosten und Haltbarkeit die Wirtschaftlichkeit langlebiger Flottenanlagen bestimmen. Die Reduzierung des Einsatzes von Platingruppen-Metallen und die Verlängerung der Stapellebensdauer sind wichtige Ziele. Eine längere Stapellebensdauer kann das Ersatzrisiko für Betreiber reduzieren, die Busse und Lastkraftwagen im Rahmen mehrjähriger Verträge finanzieren. Intermetallische Platin-Übergangsmetall-Katalysatoren und hybride Platin/M–N–C-Katalysatoren bieten Wege zur Reduzierung des Edelmetallgehalts bei gleichzeitiger Beibehaltung der Haltbarkeit unter schwerlastigen Zyklusbedingungen. K-Fuel Cell erhielt die Zertifizierung für Neue Technologie für eine Separatorplatte, die die Dicke reduzierte und eine hohe Leitfähigkeit erzielte [3]. Diese Art von Komponentenverbesserung kann die Fertigungskomplexität von Stapeln verringern, ohne ausschließlich auf Bewegungen bei Platinpreisen angewiesen zu sein.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Gesamtbetriebskosten im Vergleich zu Batterie-Elektrofahrzeugen und Hybridfahrzeugen | -2.7% | National, am stärksten ausgeprägt in Personen- und leichten Nutzfahrzeugsegmenten | Kurzfristig (≤ 2 Jahre) |
| Ungleichmäßige Abdeckung durch Wasserstofftankstellen und Zuverlässigkeit der Stationen | -1.9% | Nicht-metropolitane Regionen: Gangwon, Jeju, ländliches Honam und Hoseo | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Batterie-Elektrofahrzeuge in Personen- und städtischen Nutzfahrzeugsegmenten | -1.5% | Großraum Seoul und wichtige städtische Zentren | Mittelfristig (2–4 Jahre) |
| Lücken bei Wartungs-, Rückruf- und Restwertvertrauen | -0.9% | National, konzentriert bei Einzelverbrauchern und KMU-Flottenkäufern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Gesamtbetriebskosten im Vergleich zu Batterie-Elektrofahrzeugen und Hybridfahrzeugen
Hohe Fahrzeugpreise schränken die Akzeptanz weiterhin auf geförderte Flottenanwendungen ein. Der Nexo ist selbst nach Anwendung der nationalen Subvention teurer als vergleichbare batterie-elektrische Crossover. Die Wasserstoffabgabekosten bleiben ebenfalls hoch, da Hochdruckverdichtung und Flüssigwasserstoffspeicherung teure Ausrüstung erfordern. Diese Kosten sind auf kurzen Strecken am höchsten, wo Batterie-Elektrofahrzeuge etablierte Ladenetze nutzen können. Südkorea verfügt über deutlich mehr Ladestationen für Elektrofahrzeuge als Wasserstofftankstellen, ein Ungleichgewicht, das Batterie-Elektrofahrzeuge für den städtischen Personen- und leichten Nutzfahrzeugbetrieb begünstigt. Die Kostenparität von Flotten mit Dieselfahrzeugen wird erst später im Jahrzehnt erwartet, was den südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkt von Anwendungen abhängig macht, bei denen Betankungsgeschwindigkeit und Reichweite den anfänglichen Preisaufschlag rechtfertigen.
Ungleichmäßige Abdeckung durch Wasserstofftankstellen und Zuverlässigkeit der Stationen
Die Anzahl der Stationen allein gibt keinen Aufschluss darüber, ob eine Route einen regelmäßigen gewerblichen Betrieb unterstützen kann. Betankungszeiten, einschließlich Wartezeiten, können erheblich sein. Gebiete mit begrenzten Stationen im Verhältnis zur Anzahl der zugelassenen Brennstoffzellenfahrzeuge sind mit Verfügbarkeitsengpässen konfrontiert. Gemeldete Raten von Brennstoffzellensystemreparaturen und -rückrufen können das Vertrauen in Wiederkaufentscheidungen und Restwerte schwächen. Einige Regionen bleiben außerhalb eines Großteils des funktionsfähigen Mobilitätsnetzes, und ländliche Gebiete bieten ohne eine Ankerflotte begrenzte private Investitionsanreize. Diese Bedingungen machen Routenplanung, zuverlässige Stationswartung und Restwertbelege zu wichtigen Überlegungen, bevor kleinere Betreiber ihre Flotten erweitern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Gewerbliche Nachfrage weitet sich über Personenkraftwagen hinaus ausPersonenkraftwagen hielten im Jahr 2026 einen Anteil von 64,19 % am südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkt. Diese führende Position spiegelte das Nexo-zentrierte Subventionssystem und Hyundais etablierte Einzelhandelspräsenz für seine Personenfahrzeugplattform wider. Die Auslieferungen von Personenfahrzeugen stiegen nach der Einführung der zweiten Generation des Nexo erheblich. Das Modell erhielt in den Monaten nach seiner Einführung eine erhebliche Anzahl von Bestellungen, was darauf hindeutet, dass die Verfügbarkeit eines neuen Modells die Nachfrage bei subventionierten Käufern ankurbeln kann. Leichte Nutzfahrzeuge blieben aufgrund des begrenzten Zugangs zu dedizierten Betankungsanlagen außerhalb der wichtigsten Ballungsraumkorridore eine kleinere Kategorie.
Mittelschwere und schwere Nutzfahrzeuge werden bis 2032 voraussichtlich mit einem CAGR von 18,21 % wachsen. Die Kategorie umfasst Güterfahrzeuge, Busse, Reisebusse, kommunale Fahrzeuge und Müllsammelfahrzeuge. Ihr Wachstum spiegelt den betrieblichen Wert kürzerer Betankungsstopps und vorhersehbarer Routen wider, nicht eine breite Verbraucherpräferenz. Hyundais Wasserstofffahrzeugtransporter kann mehrere Fahrzeuge transportieren und bietet eine beträchtliche Reichweite, was den Einsatz von Wasserstoff in der Logistikunterstützung veranschaulicht. Der südkoreanische Wasserstoff-Brennstoffzellenfahrzeugmarkt wird sich voraussichtlich stärker auf diese Arbeitsfahrzeuge stützen, wenn sich die Depotinfrastruktur entwickelt.



Nach Technologie:
Protonenaustauschmembran-Brennstoffzellen behalten die wichtigste AutomobilrolleProtonenaustauschmembran-Brennstoffzellen hielten im Jahr 2026 einen Anteil von 99,20 % am südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkt und werden bis 2032 voraussichtlich mit einem CAGR von 17,20 % wachsen. Protonenaustauschmembran-Brennstoffzellensysteme eignen sich aufgrund ihrer schnellen Kaltstarts und moderaten Betriebstemperaturen sowohl für Personen- als auch für Schwerlastplattformen. Ihr skalierbares Design unterstützt eine Reihe von Konfigurationen, von kleineren Systemen bis hin zu großen Mehrfachstapelplattformen. Verstärkte ePTFE-Verbundmembranen haben das Potenzial gezeigt, die Membranbeständigkeit unter schwerlastigen Zyklusbedingungen zu verbessern. Diese Eigenschaften erklären, warum Protonenaustauschmembran-Brennstoffzellen die dominante Technologie im südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkt bleiben.
Festoxid-Brennstoffzellen-Reichweitenverlängerer werden bis 2032 voraussichtlich mit dem schnellsten Technologie-CAGR von 21,00 % wachsen, allerdings von einer kleinen Basis aus, da Festoxid-Brennstoffzellen eine begrenzte Rolle im Straßenverkehr spielen und eher mit stationären Anwendungen und Reichweitenverlängerungskonzepten verbunden sind. Doosan Fuel Cells Festoxid-Brennstoffzellenanlage in Jeollabuk-do zielt auf Export- und stationäre Verwendungen ab, nicht auf Straßenfahrzeuge. Alkalische und Phosphorsäure-Brennstoffzellen dienen ebenfalls spezialisierten Anwendungen, sind jedoch im Automobilbereich mit Einschränkungen konfrontiert. Ihr relatives Gewicht, ihre Betriebsanforderungen und ihr Hilfssystembedarf sind für die meisten Fahrzeugplattformen weniger günstig als Protonenaustauschmembran-Brennstoffzellensysteme. Der Technologiemix bleibt daher für Personenkraftwagen, Busse und Lastkraftwagen auf Protonenaustauschmembran-Brennstoffzellen konzentriert. Kontinuierliche Verbesserungen bei Membranen, Katalysatoren, Separatorplatten und Stapelsteuerungssystemen werden das Tempo der Flottenakzeptanz beeinflussen.
Nach Leistungsabgabe:
Hochleistungssysteme skalieren mit der FlottennachfrageDie Klasse 100–200 kW hielt im Jahr 2026 einen Anteil von 57,11 % am südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkt, was dem Leistungsbedarf von Stadtbussen und mittelgroßen Nutzfahrzeugen entspricht. Dieser Bereich umfasst viele Einsätze, die durch öffentliche Verkehrs- und Flottenbeschaffungsprogramme unterstützt werden. Der 150-kW-Motor des Nexo ordnet ihn in das 100–200-kW-Band ein. Die Gruppe unter 100 kW dient hauptsächlich kleineren Personenkraftwagenkonfigurationen und spielt eine engere Rolle im gewerblichen Betrieb. Die Kategorie 100–200 kW bleibt eng mit dem installierten Bestand an Bussen und Personen-Brennstoffzellenfahrzeugen verbunden.
Systeme mit mehr als 200 kW werden bis 2032 voraussichtlich mit einem CAGR von 20,43 % wachsen. Diese Konfigurationen werden für Mehrfachstapel-Güterfahrzeuge und Hochkapazitäts-Logistikplattformen benötigt, die über längere Zeiträume betrieben werden. Die XCIENT-Fuel-Cell-Lkw-Flotte von Hyundai hat 20 Millionen km im europäischen Betrieb angesammelt und unterstützt damit die Betriebsbilanz der schwerlastigen HTWO-Doppelstapelplattform. Geplante Logistikkorridore, die Ulsan, Incheon und Busan verbinden, erfordern Fahrzeuge, die Routen ohne Zwischenbetankung absolvieren können. Diese Nachfrage unterstützt den Übergang zu Hochleistungssystemen im südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkt.
Nach Reichweite:
Mittlere Reichweite führt, lange Reichweite wächst am schnellstenFahrzeuge mit mittlerer Reichweite, mit etwa 400–800 km Reichweite, hielten im Jahr 2026 einen Anteil von 64,50 % am südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkt. Diese Position spiegelt den Nexo der zweiten Generation wider, dessen zertifizierte Reichweite von etwa 720 km ihn in das mittlere Reichweitenband einordnet, zusammen mit Stadtbussen wie dem Elec City FCEV, der mehr als 500 km bietet. Diese Fahrzeuge erfüllen tägliche städtische und vorstädtische Betriebszyklen ohne Zwischenbetankung. Die mittlere Reichweite bleibt daher die Volumenbasis sowohl für Einzel- als auch für Transitkäufer.
Fahrzeuge mit langer Reichweite, mit mehr als 800 km Reichweite, hielten im Jahr 2026 einen Anteil von 25,30 % und werden bis 2032 voraussichtlich mit einem CAGR von 18,60 % wachsen. Der Universe FCEV 2026 bietet eine Reichweite von bis zu 960 km, was für Überlandreisebusse ohne Zwischenbetankung geeignet ist. Eine erweiterte Reichweite verringert das Risiko, dass Fahrzeuge während geplanter Routen zur Betankung aus dem Dienst genommen werden, und Flottenleasingpraktiken verstärken die Beschaffung mit langer Reichweite, da Betreiber Mindestreichweitenschwellen festlegen, um die Fahrzeugauslastung zu schützen. Fahrzeuge mit kurzer Reichweite bleiben auf Anwendungen wie Sanitärfahrzeuge und Hafenausrüstung in kompakten Industriegebieten beschränkt, wo Depotbetankung verfügbar ist. Infolgedessen verlagert sich der südkoreanische Wasserstoff-Brennstoffzellenfahrzeugmarkt in Richtung Modelle mit längerer Reichweite, insbesondere dort, wo die Verfügbarkeit von Wasserstofftankstellen ungleichmäßig bleibt.

Nach Anwendung:
Güterverkehr und Logistik führen das Flottenwachstum anDer Privatverkehr hielt im Jahr 2026 einen Anteil von 62,00 % am südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkt, unterstützt durch Nexo-Einzelhandelskäufe. Der öffentliche Verkehr hielt einen Anteil von 30,00 %, unterstützt durch Elec-City- und Universe-Busse in Seoul, Busan, Ulsan und Daejeon. Gewerblicher Güterverkehr und Logistik hielten einen Anteil von 5,00 %, werden bis 2032 jedoch voraussichtlich mit dem schnellsten Anwendungs-CAGR von 21,50 % wachsen. Diese Anwendung hat die stärkste direkte Verbindung zu vorhersehbaren Routen, zentralen Depots und hoher jährlicher Fahrzeugnutzung. Sie kann auch dedizierte Betankungsstandorte unterstützen, die für verstreute Personenfahrzeuge schwerer zu rechtfertigen sind.
Kommunale Abfall- und Sanitärentsorgung stellt kleinere, aber klar definierte lokale Kraftstoffversorgungsanwendungen dar. Die Cheongju-Abfall-zu-Wasserstoff-Anlage der Hyundai Motor Group produziert täglich Wasserstoff, der ausreicht, um Nexo-Fahrzeuge und Wasserstoffbusse zu betanken. Diese Anlage zeigt, wie die kommunale Abfallbehandlung mit einer dedizierten öffentlichen Flottenversorgung integriert werden kann. Hafen-, Flughafen-, Industrie-, Schienen- und Spezialmobilitätsanwendungen befinden sich noch im Demonstrationsstadium, wobei die kommerzielle Expansion von zweckgebundener Infrastruktur in den kommenden Jahren abhängt. Güterverkehr und Logistik werden voraussichtlich die am schnellsten wachsende Nachfragequelle für den südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkt während des gesamten Prognosezeitraums sein.
Nach Endnutzer-Eigentümerschaft:
Flottenoperatoren sorgen für NachfragesicherheitEinzelverbraucher hielten im Jahr 2026 einen Anteil von 55,00 % am südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkt, was die Nexo-Einzelhandelsnachfrage widerspiegelt, während Flottenoperatoren und Logistikunternehmen einen Anteil von 12,00 % hielten und bis 2032 voraussichtlich mit dem schnellsten Endnutzer-CAGR von 20,50 % wachsen werden. Ihre Einkaufsvolumina liefern den Stationsdurchsatz, der für Investitionen in Wasserstoffversorgung und -betankung erforderlich ist. Einzelverbraucher können kein ebenso vorhersehbares Nachfragesignal bieten. Flottenoperatoren haben auch einen klareren Zugang zu kontrollierten Depots und können Fahrzeugrouten rund um bestehende Stationsstandorte planen. Dies macht den Flottenbesitz zum wichtigsten Wachstumsmotor des südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkts.
Öffentliche Verkehrsbehörden sind die etabliertesten institutionellen Käufer, unterstützt durch nationale Subventionen sowohl für Niederflur- als auch für Hochflur-Wasserstoffbusse. Regierungs- und Verteidigungsorganisationen evaluieren ebenfalls Wasserstoff-Güterverkehrs- und Logistikfahrzeuge, obwohl ihre Beschaffungspläne weniger klar definiert sind. Bergbau-, Bau- und Industriebetreiber befinden sich noch in der frühen Bewertungsphase, da Fernbetankung und Standortzertifizierung weiterhin Herausforderungen darstellen. Einzelverbraucher sehen sich in den meisten Gemeinden weiterhin mit Preisen über den Massenmarktschwellen konfrontiert. Dieses Eigentumsmuster hält die Beschaffung auf Organisationen mit geplanter Auslastung und direktem Zugang zur Kraftstoffinfrastruktur konzentriert.
Nach Komponente:
Brennstoffzellenstapel bleiben das wichtigste WertzentrumBrennstoffzellenstapel hielten im Jahr 2026 einen Anteil von 41,17 % am südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkt und werden bis 2032 voraussichtlich mit einem CAGR von 17,60 % wachsen. Die Stapelkosten haben einen großen Einfluss auf die gesamte Fahrzeugstückliste, da Edelmetallkatalysatoren, Membranelektrodenbaugruppen und Separatorplatten in diesem System konzentriert sind. Hyundai Mobis und HTWO liefern einen Großteil der inländischen Stapelbasis in Automobilqualität. Bumhan Fuel Cell und K-Fuel Cell sind an den Komponenten Separatorplatte und Membranelektrodenbaugruppe beteiligt. Diese Konzentration macht die Stapelverbesserung zentral für die Fahrzeugerschwinglichkeit und -haltbarkeit.
Die zertifizierte Separatorplatte von K-Fuel Cell verwendete eine integrierte Dichtungsstruktur und reduzierte die Dicke um 42 %, wodurch ein Fertigungsschritt aus der Stapelproduktion entfernt wurde. Wasserstoffspeichertanks, Ventile und Regler bilden eine weitere spezialisierte Lieferkette, wobei Iljin Hysolus und Hyosung Advanced Materials mit Typ-IV-Tank- und Kohlefaserfähigkeiten verbunden sind. Leistungselektronik, Motoren, Batterien, Thermalsysteme und Sensoren unterstützen jede Fahrzeugplattform und nicht nur eine einzelne Brennstoffzellenkonfiguration. Die bestehende Basis an Automobilelektronik und Halbleitern in Südkorea bietet Lieferanten Erfahrung in verwandten Systemen. Die Komponentenlokalisierung kann das Versorgungsrisiko für den südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkt reduzieren. Der Brennstoffzellenstapel wird voraussichtlich der Hauptfokus für Kostensenkungen bleiben, da er den größten Kostenanteil ausmacht und den anspruchsvollsten Haltbarkeitsanforderungen ausgesetzt ist.
Geografische Analyse
Der Großraum Seoul hielt im Jahr 2026 einen Anteil von 56,87 % am südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkt und wird bis 2032 voraussichtlich mit einem CAGR von 16,80 % wachsen. Seoul, Incheon und Gyeonggi haben die höchste Konzentration an Wasserstoffstationen und Flottenvereinbarungen im Land. Diese Geografie hat auch die stärkste Basis der Nexo-Einzelhandelsnachfrage, da lokale und nationale Unterstützung in einigen Bezirken kombiniert werden können. Die Größe der Region hilft, Stationsinvestitionen auf Busdepots, gewerbliche Flotten und Personenfahrzeuge zu verteilen. HyNet (Korea Hydrogen Energy Network), dessen Aktionäre Hyundai Motor und Air Liquide umfassen, betreibt zahlreiche Stationen und hält einen erheblichen Anteil der inländischen Stationskapazität, was das Netz im Hauptstadtgebiet unterstützt. Der Plan, weitere Busdepots mit großer Kapazität umzurüsten, wird diesen Infrastrukturvorteil voraussichtlich weiter stärken.
Die südöstliche Region Yeongnam dient als Wasserstoffproduktions- und Industriemobilitätszentrum des Landes und wird bis 2032 voraussichtlich mit dem schnellsten regionalen CAGR von 18,40 % wachsen. Ulsan macht einen erheblichen Anteil der inländischen Wasserstoffproduktion aus und verfügt über ein umfangreiches Wasserstoffpipelinenetz, mehrere Betankungsstationen und eine wachsende Anzahl von Wasserstoff-Elektrofahrzeugen. Diese Infrastruktur gibt Yeongnam niedrigere Wasserstoffversorgungskosten als Binnenregionen, die auf Lkw-Lieferungen angewiesen sind. Die Region unterstützt auch Logistikverbindungen zwischen dem Industriekomplex von Ulsan und den Hafenaktivitäten von Busan. Die zentrale Hoseo-Region entwickelt sich durch Industriegebiete wie Seosan und Daesan zu einem Wasserstoffmobilitätskorridor im Landesinneren. Die Anforderungen der Zertifizierung für sauberen Wasserstoff prägen die Beschaffung in allen Regionen, da die Subventionsberechtigung von der Beschaffung von kohlenstoffärmerem Wasserstoff abhängt.
Honam und der Gangwon-Jeju-Cluster befinden sich in einem früheren Entwicklungsstadium im südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkt. Das Saemangeum-Entwicklungsprojekt der Hyundai Motor Group hat ein erhebliches Investitionsziel für Robotik, künstliche Intelligenz und Wasserstoffenergieaktivitäten. Jeju verfolgt einen Wasserstoffstraßenbahnkorridor als Teil des Wasserstoffstadtprogramms. Das bergige Gelände und die verstreute Bevölkerung von Gangwon erschweren nachhaltige permanente Stationsinvestitionen. Der mobile Betankungspilot behebt einige Abdeckungslücken, schafft aber für sich allein keine tragfähige Wirtschaftlichkeit für private Stationen. Diese Regionen stellen zukünftige geografische Expansionsmöglichkeiten dar, wenn Versorgungskosten und Flottennachfrage ausreichen, um einen regelmäßigen Wasserstoffmobilitätsbetrieb zu unterstützen.
Wettbewerbslandschaft
Marktkonzentration
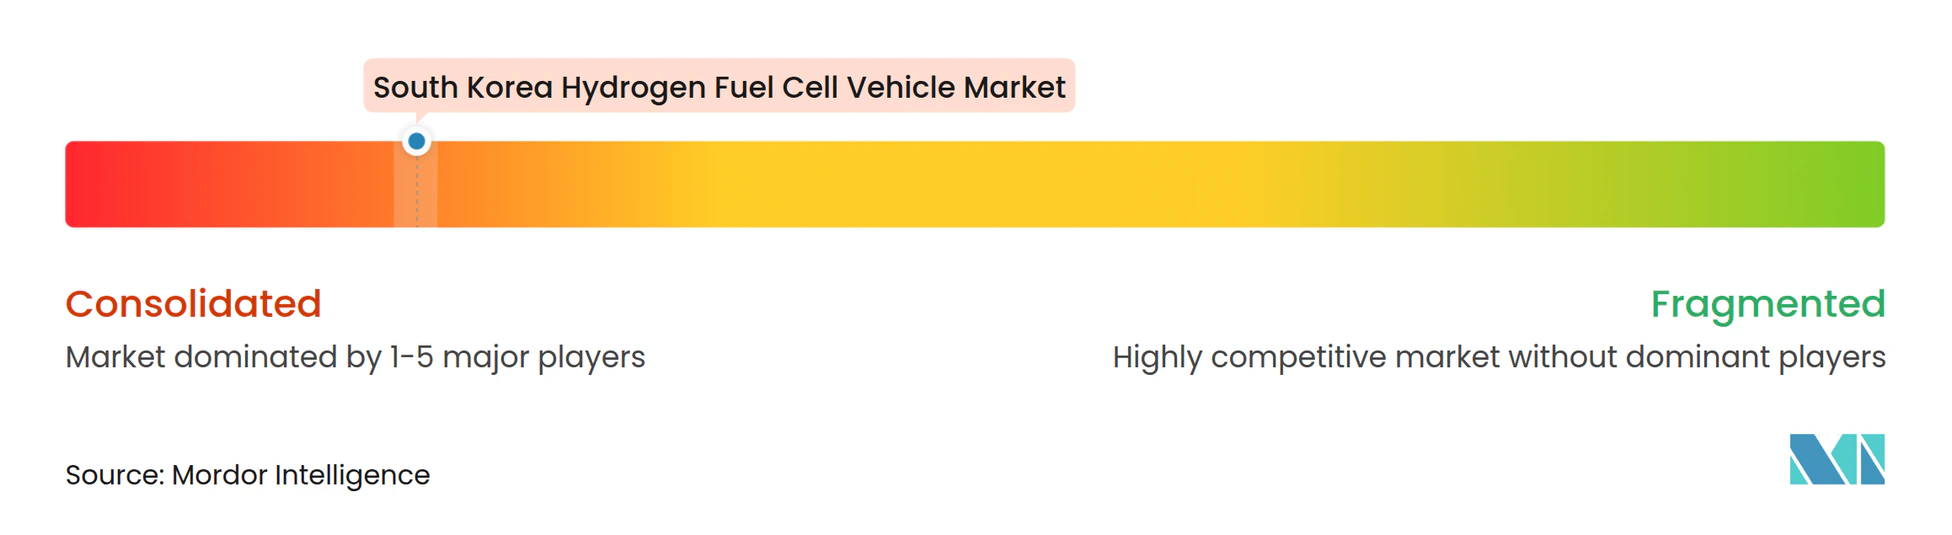
Der südkoreanische Wasserstoff-Brennstoffzellenfahrzeugmarkt ist stark auf die Hyundai Motor Group konzentriert. Hyundai verbindet Fahrzeugherstellung, HTWO-Brennstoffzellensysteme, Hyundai-Mobis-Komponenten, Hyundai-Glovis-Logistik und HyNet-Betankungsinfrastruktur. Diese Struktur unterstützt die Koordination zwischen Fahrzeugproduktion, Stapelversorgung, Flottenrouten und Stationsentwicklung. Sie verschafft Hyundai auch einen Kosten- und Implementierungsvorteil, der für eigenständige Neueinsteiger schwer zu erreichen ist. Toyota, Honda, Daimler Truck und Volvo bieten Brennstoffzellenfahrzeuge an, aber ihre inländischen Volumina bleiben weit unter denen von Hyundai. Hyundai verkaufte 2025 weltweit 6.861 Brennstoffzellenfahrzeuge, ein Anstieg von 78,9 % gegenüber dem Vorjahr, laut SNE Research, was seine etablierte Position in der Kategorie unterstreicht.
Der erste strategische Schritt ist Hyundais fortgesetzter Einsatz dedizierter Nutzfahrzeugplattformen, einschließlich XCIENT-Lkw und Wasserstoffbusse, um die Flottennachfrage anzukurbeln. Der zweite ist der Einsatz von Wasserstoffbussen, wobei die kumulierten inländischen Wasserstoffbusverkäufe bis März 2026 3.000 Einheiten überschritten (3.062 Einheiten). Der dritte ist die vertikale Koordination durch verbundene Stapel-, Komponenten-, Logistik- und Stationsbetriebe. Diese Maßnahmen verringern die Abhängigkeit von einem isolierten Einzelhandelsfahrzeuggeschäft und verknüpfen Fahrzeugverkäufe mit der Infrastrukturentwicklung. Kundendienst, Stapelaufarbeitung, prädiktive Diagnose und Garantieunterstützung bleiben potenzielle Bereiche für spezialisierte Anbieter. Die erste Generation von Nutzfahrzeugen nähert sich dem Ende der Garantiezeiten, was die Nachfrage nach diesen Dienstleistungen erhöhen kann.
Komponentenwettbewerb ist bei Wasserstofftanks, Separatorplatten, Membranen und verwandten Stapelmaterialien sichtbar. Hyosung Advanced Materials und Iljin Hysolus sind mit der Typ-IV-Tank-Lieferkette verbunden, während K-Fuel Cell und andere Spezialisten Stapelunterkomponenten unterstützen. Woojin Industrial Systems bietet Wasserstoffbusplattformen an, die Beschaffungsalternativen für gewerbliche Busausschreibungen bieten. POSCO, Hanwha und SK-Einheiten unterstützen breitere Wasserstoffproduktions- und Infrastrukturaktivitäten. Software für Routenplanung, Flottenenergiemanagemant und Stapeldegradationsdiagnose könnte einen Einstiegspfad für Unternehmen ohne Fahrzeugherstellungsanlagen bieten. Das allgemeine Wettbewerbsmuster bleibt konzentriert, weil das führende Unternehmen Marktzugang, Fahrzeugplattformen, Teileversorgung und Betankungsbeziehungen kombiniert.
Branchenführer im sdkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkt
-
Hyundai Motor Company
-
Hyundai Mobis
-
Iljin Hysolus Co., Ltd.
-
Bumhan Fuel Cell Co., Ltd.
-
Woojin Industrial Systems Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südkoreanischer Wasserstoff-Brennstoffzellenfahrzeugmarkt Unternehmen in diesem Bericht
- Hyundai Motor Company
- Hyundai Mobis
- Kia Corporation
- Toyota Motor Corporation
- Honda Motor Co., Ltd.
- Daimler Truck AG
- Volvo Group
- SK E&S Co., Ltd.
- Korea Gas Corporation
- Doosan Fuel Cell Co., Ltd.
- Iljin Hysolus Co., Ltd.
- Hyosung Heavy Industries Corporation
- Bumhan Fuel Cell Co., Ltd.
- Woojin Industrial Systems Co., Ltd.
- POSCO Future M Co., Ltd.
- Hanwha Solutions Corporation
Neueste Industrielle Entwicklungen in Südkoreanischer Wasserstoff-Brennstoffzellenfahrzeugmarkt
- Juli 2026: Hyundai Motor Group schloss HTWO ENERGY Cheongju ab, eine Abwasserschlamm-Abfall-zu-Wasserstoff-Produktions- und Betankungsanlage, die täglich etwa 500 kg Wasserstoff produziert.
- April 2026: Die kumulierten inländischen Wasserstoffbusverkäufe von Hyundai Motor überschritten 3.000 Einheiten und erreichten bis Ende März 2026 3.062 Einheiten.
- Februar 2026: Die XCIENT-Fuel-Cell-Lkw-Flotte von Hyundai Motor überschritt 20 Millionen Kilometer kumulierten Betriebs in Europa.
- Januar 2026: Das Ministerium für Klima, Energie und Umwelt finalisierte seine Richtlinien für 2026 und stellte 576,2 Milliarden KRW für 7.820 Wasserstofffahrzeuge und 189,7 Milliarden KRW für Betankungsinfrastruktur bereit.
Berichtsumfang des südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkts
Der Bericht über den südkoreanischen Wasserstoff-Brennstoffzellenfahrzeugmarkt ist segmentiert nach Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge sowie mittelschwere und schwere Nutzfahrzeuge), Technologie (Protonenaustauschmembran-Brennstoffzelle, Festoxid-Brennstoffzellen-Reichweitenverlängerer, Alkalische Brennstoffzelle, Phosphorsäure-Brennstoffzelle und andere Brennstoffzellentechnologien), Leistungsabgabe (unter 100 kW, 100–200 kW und über 200 kW), Reichweite (Kurzstrecke, mittlere Reichweite und lange Reichweite), Anwendung (Privatverkehr, öffentlicher Verkehr, gewerblicher Güterverkehr und Logistik, kommunale Abfall- und Sanitärentsorgung, Hafen-, Flughafen- und Industriemobilität sowie Schienen- und Spezialmobilität), Endnutzer-Eigentümerschaft (Einzelverbraucher, Flottenoperatoren und Logistikunternehmen, öffentliche Verkehrsbehörden, Regierungs- und Verteidigungsorganisationen sowie Bergbau-, Bau- und Industriebetreiber), Komponente (Brennstoffzellenstapel, Membranelektrodenbaugruppe und weitere) und Geografie (Großraum Seoul, Yeongnam, Hoseo, Honam sowie Gangwon und Jeju). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Personenkraftwagen | |
| Leichte Nutzfahrzeuge | |
| Mittelschwere und schwere Nutzfahrzeuge | Lastkraftwagen |
| Busse und Reisebusse | |
| Kommunale Fahrzeuge und Müllsammelfahrzeuge |
| Protonenaustauschmembran-Brennstoffzelle |
| Festoxid-Brennstoffzellen-Reichweitenverlängerer |
| Alkalische Brennstoffzelle |
| Phosphorsäure-Brennstoffzelle |
| Andere Brennstoffzellentechnologien |
| Unter 100 kW |
| 100–200 kW |
| Über 200 kW |
| Kurzstrecke, bis zu 400 km |
| Mittlere Reichweite, 401–800 km |
| Lange Reichweite, über 800 km |
| Privatverkehr |
| Öffentlicher Verkehr |
| Gewerblicher Güterverkehr und Logistik |
| Kommunale Abfall- und Sanitärentsorgung |
| Hafen-, Flughafen- und Industriemobilität |
| Schienen- und Spezialmobilität |
| Einzelverbraucher |
| Flottenoperatoren und Logistikunternehmen |
| Öffentliche Verkehrsbehörden |
| Regierungs- und Verteidigungsorganisationen |
| Bergbau-, Bau- und Industriebetreiber |
| Brennstoffzellenstapel |
| Membranelektrodenbaugruppe |
| Bipolarplatte |
| Luftkompressor und Befeuchter |
| Wasserstoffspeichertanks, Ventile und Regler |
| Leistungselektronik, Motor und Batterie |
| Thermalmanagemant und Sensoren |
| Großraum Seoul | Seoul |
| Incheon | |
| Gyeonggi | |
| Yeongnam, Südöstliche Region | Busan |
| Ulsan | |
| Gyeongsangnam-do | |
| Daegu und Gyeongsangbuk-do | |
| Hoseo, Zentrale Region | Daejeon |
| Chungcheongnam-do | |
| Chungcheongbuk-do | |
| Honam, Südwestliche Region | Gwangju |
| Jeollanam-do | |
| Jeollabuk-do | |
| Gangwon und Jeju | Gangwon |
| Jeju |
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Mittelschwere und schwere Nutzfahrzeuge | Lastkraftwagen | |
| Busse und Reisebusse | ||
| Kommunale Fahrzeuge und Müllsammelfahrzeuge | ||
| Nach Technologie | Protonenaustauschmembran-Brennstoffzelle | |
| Festoxid-Brennstoffzellen-Reichweitenverlängerer | ||
| Alkalische Brennstoffzelle | ||
| Phosphorsäure-Brennstoffzelle | ||
| Andere Brennstoffzellentechnologien | ||
| Nach Leistungsabgabe | Unter 100 kW | |
| 100–200 kW | ||
| Über 200 kW | ||
| Nach Reichweite | Kurzstrecke, bis zu 400 km | |
| Mittlere Reichweite, 401–800 km | ||
| Lange Reichweite, über 800 km | ||
| Nach Anwendung | Privatverkehr | |
| Öffentlicher Verkehr | ||
| Gewerblicher Güterverkehr und Logistik | ||
| Kommunale Abfall- und Sanitärentsorgung | ||
| Hafen-, Flughafen- und Industriemobilität | ||
| Schienen- und Spezialmobilität | ||
| Nach Endnutzer-Eigentümerschaft | Einzelverbraucher | |
| Flottenoperatoren und Logistikunternehmen | ||
| Öffentliche Verkehrsbehörden | ||
| Regierungs- und Verteidigungsorganisationen | ||
| Bergbau-, Bau- und Industriebetreiber | ||
| Nach Komponente | Brennstoffzellenstapel | |
| Membranelektrodenbaugruppe | ||
| Bipolarplatte | ||
| Luftkompressor und Befeuchter | ||
| Wasserstoffspeichertanks, Ventile und Regler | ||
| Leistungselektronik, Motor und Batterie | ||
| Thermalmanagemant und Sensoren | ||
| Nach Geografie | Großraum Seoul | Seoul |
| Incheon | ||
| Gyeonggi | ||
| Yeongnam, Südöstliche Region | Busan | |
| Ulsan | ||
| Gyeongsangnam-do | ||
| Daegu und Gyeongsangbuk-do | ||
| Hoseo, Zentrale Region | Daejeon | |
| Chungcheongnam-do | ||
| Chungcheongbuk-do | ||
| Honam, Südwestliche Region | Gwangju | |
| Jeollanam-do | ||
| Jeollabuk-do | ||
| Gangwon und Jeju | Gangwon | |
| Jeju | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Akzeptanz von Wasserstoff-Brennstoffzellenfahrzeugen in Südkorea an?
Gewerbliche Flotten treiben die Akzeptanz voran, da Busse, Lastkraftwagen und Logistikfahrzeuge feste Depotrouten nutzen und schnell betankt werden können.
Wie groß ist der südkoreanische Wasserstoff-Brennstoffzellenfahrzeugmarkt?
Der Markt wurde im Jahr 2026 auf 0,33 Milliarden USD geschätzt und wird bis 2032 voraussichtlich 0,86 Milliarden USD erreichen, bei einem CAGR von 17,19 %.
Warum nutzen Flottenoperatoren Wasserstoff-Brennstoffzellenfahrzeuge?
Flottenoperatoren können die Depotbetankung einplanen, benötigen eine große Reichweite und erfordern eine höhere Fahrzeugverfügbarkeit als viele Privatnutzer.
Welche Region führt beim Einsatz von Wasserstoffmobilität in Südkorea?
Der Großraum Seoul hielt im Jahr 2026 einen Anteil von 56,87 %, während die südöstliche Region Yeongnam voraussichtlich am schnellsten wachsen wird, mit einem CAGR von 18,40 % bis 2032.
Was schränkt die breitere Akzeptanz von Brennstoffzellenfahrzeugen in Südkorea ein?
Fahrzeugkosten, begrenzte Stationsabdeckung außerhalb der Kernregionen, Zuverlässigkeitsbedenken und starker Wettbewerb durch Batterie-Elektrofahrzeuge bleiben die wichtigsten Einschränkungen.