
Tamaño y Participación del Mercado de Vehículos de Pila de Combustible de Hidrógeno de Corea del Sur
Visión General del Mercado
| Período de Estudio | 2019 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 0.33 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.39 Mil millones de dólares |
| Tamaño del Mercado (2032) | 0.86 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.19 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos de Pila de Combustible de Hidrógeno de Corea del Sur por Mordor Intelligence
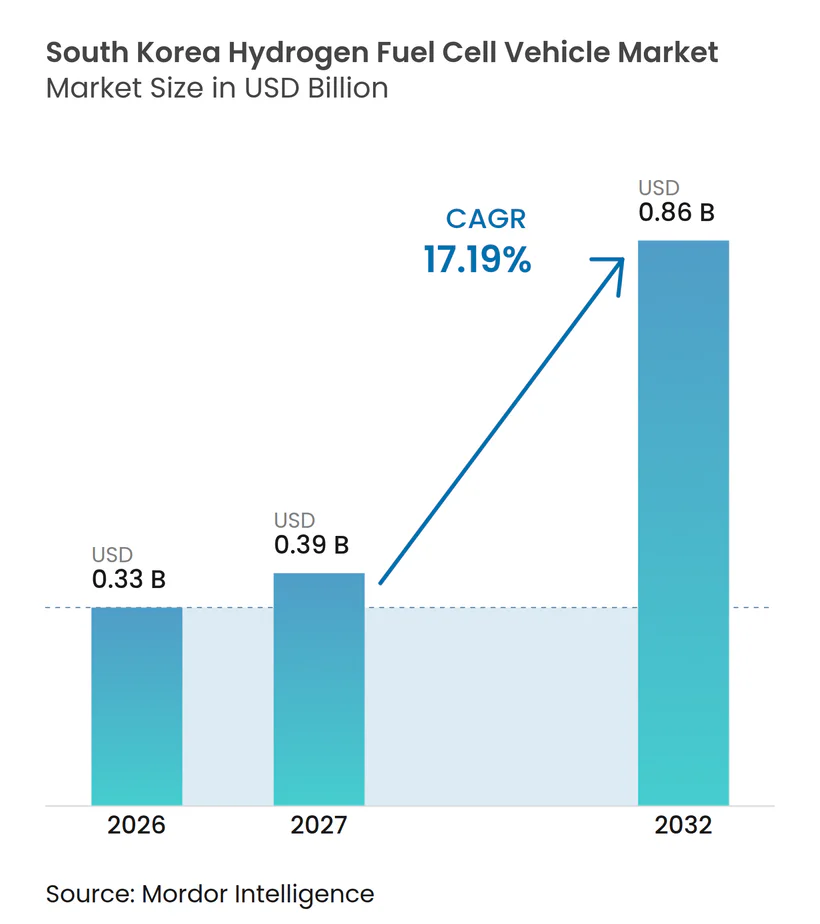
El tamaño del mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur fue valorado en 0,33 mil millones de USD en 2026 y se espera que crezca desde 0,39 mil millones de USD en 2027 hasta 0,86 mil millones de USD para 2032, a una CAGR del 17,19% durante 2027-2032. Se espera que la recuperación en los despliegues de vehículos siga al lanzamiento de la segunda generación del Nexo de Hyundai Motor, que se proyecta que incrementará los despliegues de vehículos de hidrógeno. Se espera que los incentivos gubernamentales de compra sigan siendo importantes; sin embargo, el presupuesto para vehículos indica un menor apoyo que en el período anterior. Las flotas comerciales están emergiendo como la principal fuente de demanda, con autobuses, camiones y vehículos logísticos repostando a lo largo de rutas de depósito predecibles. Por lo tanto, se espera que el mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur se oriente hacia casos de uso de flotas, donde la autonomía de conducción, la disponibilidad del vehículo y el acceso fijo de repostaje tienen prioridad sobre la adopción minorista.
Conclusiones Clave del Informe
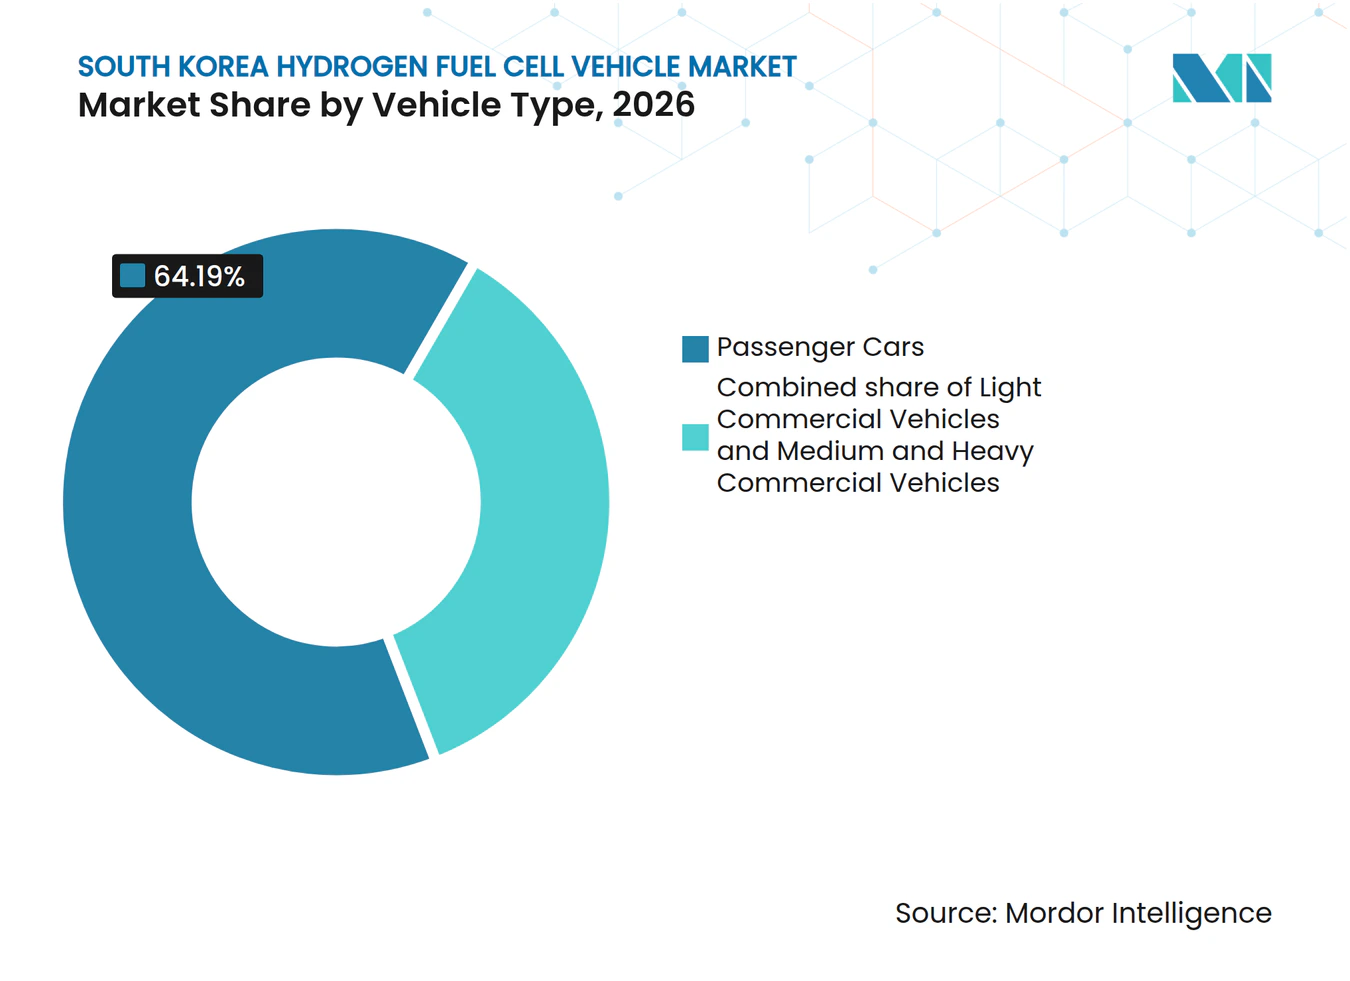
- Por tipo de vehículo, los automóviles de pasajeros tuvieron una participación del 64,19% en el mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur en 2026, mientras que se proyecta que los vehículos comerciales medianos y pesados crezcan a una CAGR del 18,21% hasta 2032.
- Por tecnología, las pilas de combustible de membrana de intercambio de protones tuvieron una participación del 99,20% en 2026, mientras que se proyecta que los extensores de autonomía de pila de combustible de óxido sólido crezcan a una CAGR del 21,00% hasta 2032.
- Por potencia de salida, la categoría de 100–200 kW tuvo una participación del 57,11% en 2026, mientras que se proyecta que la categoría de más de 200 kW crezca a una CAGR del 20,43% hasta 2032.
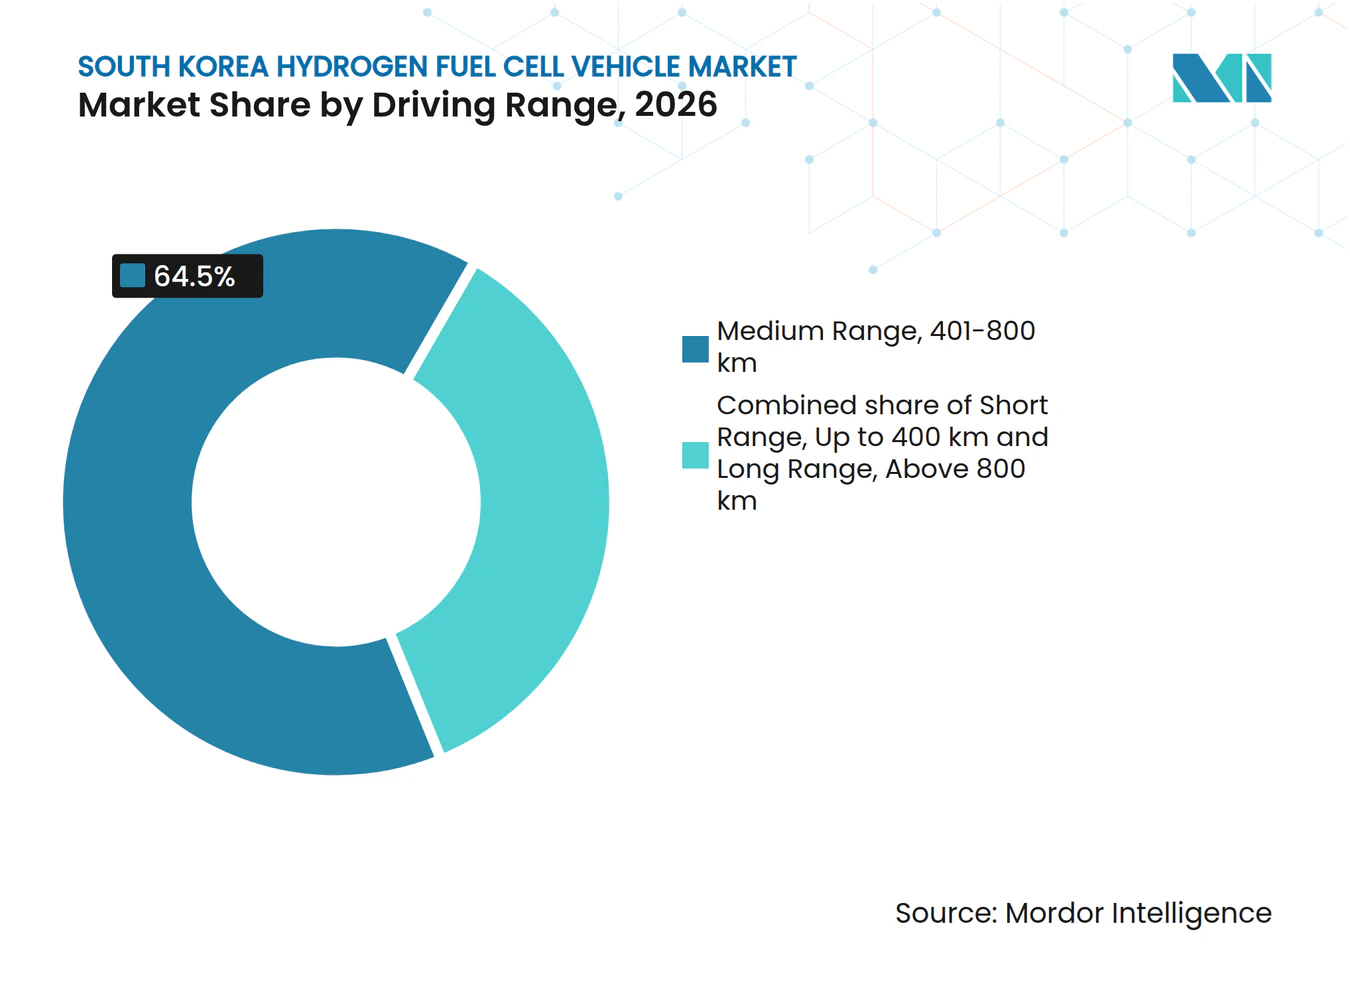
- Por autonomía de conducción, los vehículos de alcance medio tuvieron una participación del 64,50% en 2026, mientras que se proyecta que los vehículos de largo alcance crezcan a una CAGR del 18,60% hasta 2032.
- Por aplicación, el transporte privado tuvo una participación del 62,00% en 2026, mientras que se proyecta que el transporte de carga comercial y la logística crezcan a una CAGR del 21,50% hasta 2032.
- Por propiedad del usuario final, los consumidores individuales tuvieron una participación del 55,00% en 2026, mientras que se proyecta que los operadores de flotas y las empresas de logística crezcan a una CAGR del 20,50% hasta 2032.
- Por componente, las pilas de pila de combustible tuvieron una participación del 41,17% en 2026 y se proyecta que crezcan a una CAGR del 17,60% hasta 2032.
- Por geografía, el Área Capital de Seúl tuvo una participación del 56,87% en 2026, mientras que se proyecta que la Región Suroriental de Yeongnam crezca a una CAGR del 18,40% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Objetivos Gubernamentales de Despliegue de Vehículos de Hidrógeno y Subsidios de Compra | +4.8% | Nacional, concentrado en el Área Capital de Seúl, Ulsan y Daejeon | Corto plazo (≤ 2 años) |
| Descarbonización de Flotas Comerciales para Autobuses, Camiones y Vehículos Municipales | +3.9% | Nacional, con ganancias tempranas en Seúl, Ulsan, Changwon y Seosan | Mediano plazo (2–4 años) |
| Expansión de la Infraestructura de Repostaje de Hidrógeno e Hidrógeno Líquido | +2.9% | Nacional, expandiéndose desde el núcleo Seúl–Gyeonggi hacia Yeongnam y Hoseo | Mediano plazo (2–4 años) |
| Avances en Densidad de Potencia, Durabilidad y Costo de las Pilas de Combustible de Membrana de Intercambio de Protones | +2.1% | Investigación y desarrollo global, despliegue automotriz primario en Corea del Sur | Largo plazo (≥ 4 años) |
| Economía Basada en Depósitos para Rutas de Flotas de Alta Utilización | +1.6% | Área Capital de Seúl, Yeongnam (corredor Busan–Ulsan), zonas industriales de Hoseo | Mediano plazo (2–4 años) |
| Efectos del Ciclo de Modelos de Hidrógeno por Nuevos Lanzamientos de Vehículos y Ventanas de Subsidio | +1.3% | Nacional, con repercusión internacional a través de los mercados de exportación de Hyundai | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Objetivos Gubernamentales de Despliegue de Vehículos de Hidrógeno y Subsidios de Compra
El programa de subsidios de Corea del Sur para 2026 asignó 576,2 mil millones de KRW (~ 396 millones de USD) para 7.820 vehículos de hidrógeno, incluidos 22,5 millones de KRW (~ 15.463 USD) para automóviles de pasajeros, con apoyo separado para autobuses de piso bajo y piso alto [1]. Estos pagos reducen la brecha de precio inicial para las clases de vehículos que aún no han alcanzado la paridad de costos con las alternativas. El apoyo local y nacional puede combinarse en ciudades como Pohang y Yeosu, lo que mejora la asequibilidad del Nexo para los compradores elegibles. La Ley de Promoción de la Economía del Hidrógeno y Gestión de la Seguridad también apoya la adquisición recurrente por parte de organismos públicos, creando así una demanda menos dependiente de las decisiones minoristas individuales. Los nuevos lanzamientos de vehículos y las ventanas de subsidio definidas aún pueden adelantar las decisiones de compra, como lo demostró el Nexo de segunda generación durante su primer período de ventas.
Descarbonización de Flotas Comerciales para Autobuses, Camiones y Vehículos Municipales
La demanda de flotas comerciales otorga al mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur un caso operativo más claro que el segmento de pasajeros. Los vehículos comerciales representan una gran parte de las emisiones de gases de efecto invernadero del sector del transporte, lo que mantiene a los autobuses, camiones de carga y vehículos municipales en el centro de los planes de descarbonización del transporte. Los autobuses de hidrógeno pueden repostarse en menos de cinco minutos, mientras que el Elec City FCEV tiene una autonomía de más de 500 km y el Universe FCEV de 2026 tiene una autonomía de hasta 960 km. Estas características operativas pueden reducir el tiempo de inactividad de los vehículos en servicios de alta frecuencia donde los largos períodos de carga interrumpirían los horarios de las flotas. Las ventas acumuladas de autobuses de hidrógeno domésticos de Hyundai Motor superaron las 3.000 unidades en marzo de 2026 (3.062 unidades), lo que demuestra que la adquisición de autobuses ha ido más allá de las pequeñas flotas piloto. La conversión de depósitos a partir de instalaciones de gas natural existentes también puede reducir la necesidad de sitios de repostaje completamente nuevos y apoyar una mayor utilización diaria de las estaciones.
Expansión de la Infraestructura de Repostaje de Hidrógeno e Hidrógeno Líquido
La red acumulada de repostaje de hidrógeno alcanzó 461 unidades de carga en 268 estaciones a finales de 2025, cumpliendo el objetivo acumulado del gobierno de 450 unidades. De las 75 estaciones construidas durante 2025, 67 fueron diseñadas para vehículos comerciales, incluidas 50 estaciones de hidrógeno líquido y 17 estaciones gaseosas especializadas. El gobierno asignó fondos para ampliar la red más allá de su objetivo actual e iniciar un piloto de repostaje móvil en áreas desatendidas. Este enfoque favorece los corredores de flotas, ya que un pequeño número de ubicaciones de alto rendimiento puede dar servicio a un gran número de autobuses o camiones. El centro de llenado Ener'Hy de Air Liquide en Daesan puede procesar un volumen significativo de hidrógeno por día, proporcionando capacidad de suministro centralizada para la demanda de movilidad comercial [2]. A medida que la capacidad de las estaciones se concentra más en torno a los depósitos y las rutas de carga, el mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur puede expandirse incluso donde la cobertura minorista a nivel nacional sigue siendo incompleta.
Avances en Densidad de Potencia, Durabilidad y Costo de las Pilas de Combustible de Membrana de Intercambio de Protones
El desarrollo de pilas de combustible de membrana de intercambio de protones sigue siendo importante porque el costo y la durabilidad de la pila determinan la economía de los activos de flota de larga vida útil. Reducir el uso de metales del grupo del platino y extender la vida útil de las pilas son objetivos clave. Una vida útil más larga de la pila puede reducir el riesgo de reemplazo para los operadores que financian autobuses y camiones bajo contratos plurianuales. Los catalizadores intermetálicos de platino-metal de transición y los catalizadores híbridos de platino/M–N–C ofrecen vías para reducir el contenido de metales preciosos manteniendo la durabilidad bajo ciclos de servicio pesado. K-Fuel Cell recibió la certificación de Nueva Tecnología para una placa separadora que redujo el grosor y logró una alta conductividad [3]. Este tipo de mejora de componentes puede reducir la complejidad de fabricación de la pila sin depender únicamente de los movimientos en los precios del platino.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Adquisición y Costo Total de Propiedad Frente a los Vehículos Eléctricos de Batería e Híbridos | -2.7% | Nacional, más agudo en los segmentos de pasajeros y vehículos comerciales ligeros | Corto plazo (≤ 2 años) |
| Cobertura Desigual de Repostaje de Hidrógeno y Fiabilidad de las Estaciones | -1.9% | Regiones no metropolitanas: Gangwon, Jeju, Honam rural y Hoseo | Mediano plazo (2–4 años) |
| Competencia de Vehículos Eléctricos de Batería en Segmentos de Pasajeros y Comerciales Urbanos | -1.5% | Área Capital de Seúl y principales centros urbanos | Mediano plazo (2–4 años) |
| Brechas de Confianza en Mantenimiento, Recalls y Valor Residual | -0.9% | Nacional, concentrado entre consumidores individuales y compradores de flotas de pymes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Adquisición y Costo Total de Propiedad Frente a los Vehículos Eléctricos de Batería e Híbridos
Los altos precios de los vehículos siguen limitando la adopción más allá de las aplicaciones de flotas subvencionadas. El Nexo tiene un precio superior al de los vehículos eléctricos de batería comparables incluso después de aplicar el subsidio nacional. Los costos de dispensación de hidrógeno también siguen siendo elevados, ya que la compresión a alta presión y el almacenamiento de hidrógeno líquido requieren equipos costosos. Estos costos son más altos en rutas cortas donde los vehículos eléctricos de batería pueden utilizar redes de carga establecidas. Corea del Sur tiene significativamente más estaciones de carga para vehículos eléctricos que estaciones de repostaje de hidrógeno, una disparidad que favorece a los vehículos eléctricos de batería para uso urbano de pasajeros y comercial ligero. Se espera que la paridad de costos de las flotas con los vehículos diésel llegue más adelante en la década, dejando al mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur dependiente de aplicaciones donde la velocidad de repostaje y la autonomía justifican la prima de precio inicial.
Cobertura Desigual de Repostaje de Hidrógeno y Fiabilidad de las Estaciones
El número de estaciones por sí solo no indica si una ruta puede soportar un servicio comercial regular. Los tiempos de repostaje, incluidos los períodos de espera, pueden ser considerables. Las áreas con estaciones limitadas en relación con el número de vehículos de pila de combustible registrados enfrentan restricciones de disponibilidad. Las tasas reportadas de reparaciones y recalls de sistemas de pila de combustible pueden debilitar la confianza en las decisiones de recompra y los valores residuales. Algunas regiones permanecen fuera de gran parte de la red de movilidad viable, y las áreas rurales ofrecen incentivos limitados para la inversión privada sin una flota ancla. Estas condiciones hacen que la planificación de rutas, el mantenimiento fiable de las estaciones y la evidencia del valor residual sean consideraciones importantes antes de que los operadores más pequeños amplíen sus flotas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
La Demanda Comercial se Expande Más Allá de los Automóviles de PasajerosLos automóviles de pasajeros tuvieron una participación del 64,19% en el mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur en 2026. Esta posición de liderazgo reflejó el sistema de subsidios centrado en el Nexo y la presencia minorista establecida de Hyundai para su plataforma de pasajeros. Los despliegues de vehículos de pasajeros aumentaron significativamente tras el lanzamiento del Nexo de segunda generación. El modelo recibió un número sustancial de pedidos en los meses posteriores a su lanzamiento, lo que indica que la disponibilidad de un nuevo modelo puede impulsar la demanda entre los compradores subvencionados. Los vehículos comerciales ligeros siguieron siendo una categoría más pequeña debido al acceso limitado a repostaje dedicado fuera de los principales corredores metropolitanos.
Se proyecta que los vehículos comerciales medianos y pesados crezcan a una CAGR del 18,21% hasta 2032. La categoría incluye camiones de carga, autobuses, autocares, vehículos municipales y equipos de recogida de residuos. Su crecimiento refleja el valor operativo de las paradas de repostaje más cortas y las rutas predecibles, más que una amplia preferencia del consumidor. El camión transportador de vehículos de hidrógeno de Hyundai puede transportar múltiples vehículos y ofrece una autonomía considerable, lo que ilustra el uso del hidrógeno en el apoyo logístico. Es probable que el mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur dependa más de estos vehículos de trabajo a medida que se desarrolle la infraestructura de depósitos.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tecnología:
La Pila de Combustible de Membrana de Intercambio de Protones Mantiene el Rol Automotriz PrincipalLas pilas de combustible de membrana de intercambio de protones tuvieron una participación del 99,20% en el mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur en 2026 y se proyecta que crezcan a una CAGR del 17,20% hasta 2032. Los sistemas de pila de combustible de membrana de intercambio de protones son adecuados tanto para plataformas de pasajeros como de servicio pesado debido a sus arranques en frío rápidos y temperaturas de operación moderadas. Su diseño escalable admite una variedad de configuraciones, desde sistemas más pequeños hasta grandes plataformas de múltiples pilas. Las membranas compuestas de ePTFE reforzado han mostrado potencial para mejorar la durabilidad de la membrana bajo condiciones de ciclos de servicio pesado. Estas características explican por qué la pila de combustible de membrana de intercambio de protones sigue siendo la tecnología dominante en el mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur.
Se proyecta que los extensores de autonomía de pila de combustible de óxido sólido crezcan a la CAGR tecnológica más rápida del 21,00% hasta 2032, aunque desde una base pequeña, ya que las pilas de combustible de óxido sólido desempeñan un papel limitado en el transporte por carretera y están más estrechamente asociadas con aplicaciones estacionarias y conceptos de extensión de autonomía. La instalación de pilas de combustible de óxido sólido de Doosan Fuel Cell en Jeollabuk-do apunta a usos de exportación y estacionarios en lugar de vehículos de carretera. Las pilas de combustible alcalinas y de ácido fosfórico también sirven para aplicaciones especializadas, pero enfrentan restricciones en el uso automotriz. Su peso relativo, requisitos operativos y necesidades de balance de planta son menos favorables que los sistemas de pila de combustible de membrana de intercambio de protones para la mayoría de las plataformas de vehículos. Por lo tanto, la combinación tecnológica sigue concentrada en torno a la pila de combustible de membrana de intercambio de protones para automóviles de pasajeros, autobuses y camiones. Las mejoras continuas en membranas, catalizadores, placas separadoras y sistemas de control de pilas influirán en el ritmo de adopción de las flotas.
Por Potencia de Salida:
Los Sistemas de Alta Potencia Escalan con la Demanda de FlotasLa clase de 100–200 kW tuvo una participación del 57,11% en el mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur en 2026, en consonancia con las necesidades de potencia de los autobuses urbanos y los vehículos comerciales de tamaño mediano. Este rango incluye muchos despliegues respaldados por programas de tránsito público y adquisición de flotas. El motor de 150 kW del Nexo lo sitúa en la banda de 100–200 kW. El grupo de menos de 100 kW sirve principalmente a configuraciones de pasajeros más pequeñas y desempeña un papel más reducido en las operaciones comerciales. La categoría de 100–200 kW sigue estrechamente vinculada a la base instalada de autobuses y vehículos de pila de combustible de hidrógeno de pasajeros.
Se proyecta que los sistemas de más de 200 kW crezcan a una CAGR del 20,43% hasta 2032. Estas configuraciones son necesarias para camiones de carga de múltiples pilas y plataformas logísticas de alta capacidad que operan durante períodos prolongados. La flota de camiones XCIENT Fuel Cell de Hyundai ha acumulado 20 millones de km en operaciones europeas, respaldando el historial operativo de la plataforma de servicio pesado de doble pila HTWO. Los corredores logísticos planificados que conectan Ulsan, Incheon y Busan requieren vehículos capaces de completar rutas sin repostaje intermedio. Esta demanda apoya el cambio hacia sistemas de mayor potencia de salida en el mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur.
Por Autonomía de Conducción:
El Alcance Medio Lidera, el Largo Alcance Crece Más RápidoLos vehículos de alcance medio, con una autonomía de aproximadamente 400-800 km, tuvieron una participación del 64,50% en el mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur en 2026. Esta posición refleja el Nexo de segunda generación, cuya autonomía certificada de aproximadamente 720 km lo sitúa en la banda de alcance medio, junto con autobuses urbanos como el Elec City FCEV, que ofrece más de 500 km. Estos vehículos satisfacen los ciclos de servicio urbanos y suburbanos diarios sin repostaje intermedio. El alcance medio, por lo tanto, sigue siendo la base de volumen tanto para los compradores minoristas como para los de tránsito.
Los vehículos de largo alcance, con más de 800 km de autonomía, tuvieron una participación del 25,30% en 2026 y se proyecta que crezcan a una CAGR del 18,60% hasta 2032. El Universe FCEV de 2026 ofrece una autonomía de hasta 960 km, lo que es adecuado para viajes de autocar interurbanos sin repostaje intermedio. La autonomía extendida reduce el riesgo de que los vehículos salgan de servicio para repostar durante las rutas programadas, y las prácticas de arrendamiento de flotas refuerzan la adquisición de largo alcance a medida que los operadores establecen umbrales mínimos de autonomía para proteger la utilización de los vehículos. Los vehículos de corto alcance siguen limitados a aplicaciones como vehículos de saneamiento y equipos portuarios en áreas industriales compactas, donde el repostaje en depósito está disponible. Como resultado, el mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur está evolucionando hacia modelos de mayor autonomía, particularmente donde la disponibilidad de estaciones de repostaje sigue siendo desigual.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación:
La Carga y la Logística Lideran el Crecimiento de las FlotasEl transporte privado tuvo una participación del 62,00% en el mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur en 2026, respaldado por las compras minoristas del Nexo. El transporte público tuvo una participación del 30,00%, respaldado por los autobuses Elec City y Universe en Seúl, Busan, Ulsan y Daejeon. El transporte de carga comercial y la logística tuvieron una participación del 5,00%, pero se proyecta que crezcan a la CAGR de aplicación más rápida del 21,50% hasta 2032. Esta aplicación tiene la conexión directa más sólida con rutas predecibles, depósitos centrales y alto uso anual de vehículos. También puede apoyar sitios de repostaje dedicados que son más difíciles de justificar para vehículos de pasajeros dispersos.
Los residuos municipales y el saneamiento representan casos de uso de suministro de combustible local más pequeños pero bien definidos. La instalación de residuos a hidrógeno de Cheongju del Hyundai Motor Group produce hidrógeno diariamente, suficiente para abastecer vehículos Nexo y autobuses de hidrógeno. Esta instalación demuestra cómo el tratamiento de residuos municipales puede integrarse con un suministro de flota pública dedicado. Las aplicaciones portuarias, aeroportuarias, industriales, ferroviarias y de movilidad especializada permanecen en la etapa de demostración, con la expansión comercial dependiente de infraestructura de propósito específico en los próximos años. Se espera que la carga y la logística sean la fuente de demanda de más rápido crecimiento para el mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur durante todo el período de pronóstico.
Por Propiedad del Usuario Final:
Los Operadores de Flotas Proporcionan Certeza de DemandaLos consumidores individuales tuvieron una participación del 55,00% en el mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur en 2026, reflejando la demanda minorista del Nexo, mientras que los operadores de flotas y las empresas de logística tuvieron una participación del 12,00% y se proyecta que crezcan a la CAGR de usuario final más rápida del 20,50% hasta 2032. Sus volúmenes de compra proporcionan el rendimiento de las estaciones necesario para apoyar la inversión en suministro y repostaje de hidrógeno. Los consumidores individuales no pueden ofrecer la misma señal de demanda predecible. Los operadores de flotas también tienen un acceso más claro a depósitos controlados y pueden planificar las rutas de los vehículos en torno a las ubicaciones de las estaciones existentes. Esto convierte a la propiedad de flotas en el principal motor de crecimiento del mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur.
Las autoridades de tránsito público son los compradores institucionales más establecidos, respaldados por subsidios nacionales tanto para autobuses de hidrógeno de piso bajo como de piso alto. Las organizaciones gubernamentales y de defensa también están evaluando vehículos de carga y logística de hidrógeno, aunque sus planes de compra están menos definidos. Los operadores de minería, construcción e industria permanecen en la etapa de evaluación inicial, ya que el repostaje remoto y la certificación de sitios siguen planteando desafíos. Los consumidores individuales siguen enfrentando precios por encima de los umbrales del mercado masivo en la mayoría de los municipios. Este patrón de propiedad mantiene la adquisición centrada en organizaciones con utilización programada y acceso directo a la infraestructura de combustible.
Por Componente:
Las Pilas de Pila de Combustible Siguen Siendo el Principal Centro de ValorLas pilas de pila de combustible tuvieron una participación del 41,17% en el mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur en 2026 y se proyecta que crezcan a una CAGR del 17,60% hasta 2032. El costo de la pila tiene un gran efecto en la lista de materiales completa del vehículo porque los catalizadores de metales preciosos, los ensamblajes de electrodos de membrana y las placas separadoras están concentrados en este sistema. Hyundai Mobis y HTWO suministran gran parte de la base de pilas de grado automotriz doméstico. Bumhan Fuel Cell y K-Fuel Cell participan en los componentes de placa separadora y ensamblaje de electrodos de membrana. Esta concentración hace que la mejora de la pila sea central para la asequibilidad y durabilidad del vehículo.
La placa separadora certificada de K-Fuel Cell utilizó una estructura de junta integrada y redujo el grosor en un 42%, eliminando un paso de fabricación de la producción de pilas. Los tanques de almacenamiento de hidrógeno, las válvulas y los reguladores forman otra cadena de suministro especializada, con Iljin Hysolus y Hyosung Advanced Materials asociados con capacidades de tanques Tipo IV y fibra de carbono. La electrónica de potencia, los motores, las baterías, los sistemas térmicos y los sensores apoyan cada plataforma de vehículo en lugar de una sola configuración de pila de combustible. La base existente de electrónica automotriz y semiconductores de Corea del Sur proporciona a los proveedores experiencia en sistemas relacionados. La localización de componentes puede reducir el riesgo de suministro para el mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur. Se espera que la pila de pila de combustible siga siendo el principal foco de reducción de costos porque representa la mayor parte del costo y enfrenta los requisitos de durabilidad más exigentes.
Análisis Geográfico
El Área Capital de Seúl tuvo una participación del 56,87% en el mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur en 2026 y se proyecta que crezca a una CAGR del 16,80% hasta 2032. Seúl, Incheon y Gyeonggi tienen la mayor concentración de estaciones de hidrógeno y acuerdos de flotas del país. Esta geografía también tiene la base más sólida de demanda minorista del Nexo porque el apoyo local y nacional puede combinarse en algunos distritos. La escala de la región ayuda a distribuir la inversión en estaciones entre depósitos de autobuses, flotas comerciales y vehículos de pasajeros. HyNet (Red de Energía de Hidrógeno de Corea), cuyos accionistas incluyen a Hyundai Motor y Air Liquide, opera numerosas estaciones y tiene una participación sustancial de la capacidad de estaciones domésticas, apoyando la red del área capital. El plan de convertir depósitos adicionales de autobuses de gran capacidad se espera que fortalezca aún más esta ventaja de infraestructura.
La Región Suroriental de Yeongnam sirve como el centro de producción de hidrógeno y movilidad industrial del país y se proyecta que crezca a la CAGR regional más rápida del 18,40% hasta 2032. Ulsan representa una parte significativa de la producción doméstica de hidrógeno y cuenta con una extensa red de tuberías de hidrógeno, múltiples estaciones de repostaje y un número creciente de vehículos eléctricos de hidrógeno. Esta infraestructura otorga a Yeongnam costos de suministro de hidrógeno más bajos que las regiones interiores que dependen de entregas por camión. La región también apoya las conexiones logísticas entre el complejo industrial de Ulsan y las actividades portuarias de Busan. La Región Central de Hoseo se está desarrollando como un corredor de movilidad de hidrógeno interior a través de áreas industriales como Seosan y Daesan. Los requisitos de Certificación de Hidrógeno Limpio están dando forma a la adquisición en todas las regiones, ya que la elegibilidad para los subsidios depende del abastecimiento de hidrógeno de menor contenido de carbono.
Honam y el clúster de Gangwon–Jeju se encuentran en una etapa más temprana de desarrollo en el mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur. El desarrollo de Saemangeum del Hyundai Motor Group tiene un objetivo de inversión sustancial para actividades de robótica, inteligencia artificial y energía de hidrógeno. Jeju está desarrollando un corredor de tranvía de hidrógeno como parte del programa de ciudad de hidrógeno. El terreno montañoso y la población dispersa de Gangwon dificultan el mantenimiento de una inversión permanente en estaciones. El piloto de repostaje móvil aborda algunas brechas de cobertura, pero por sí solo no crea una economía viable para las estaciones privadas. Estas regiones representan oportunidades de expansión geográfica futura cuando los costos de suministro y la demanda de flotas sean suficientes para apoyar operaciones regulares de movilidad de hidrógeno.
Panorama Competitivo
Concentración del Mercado
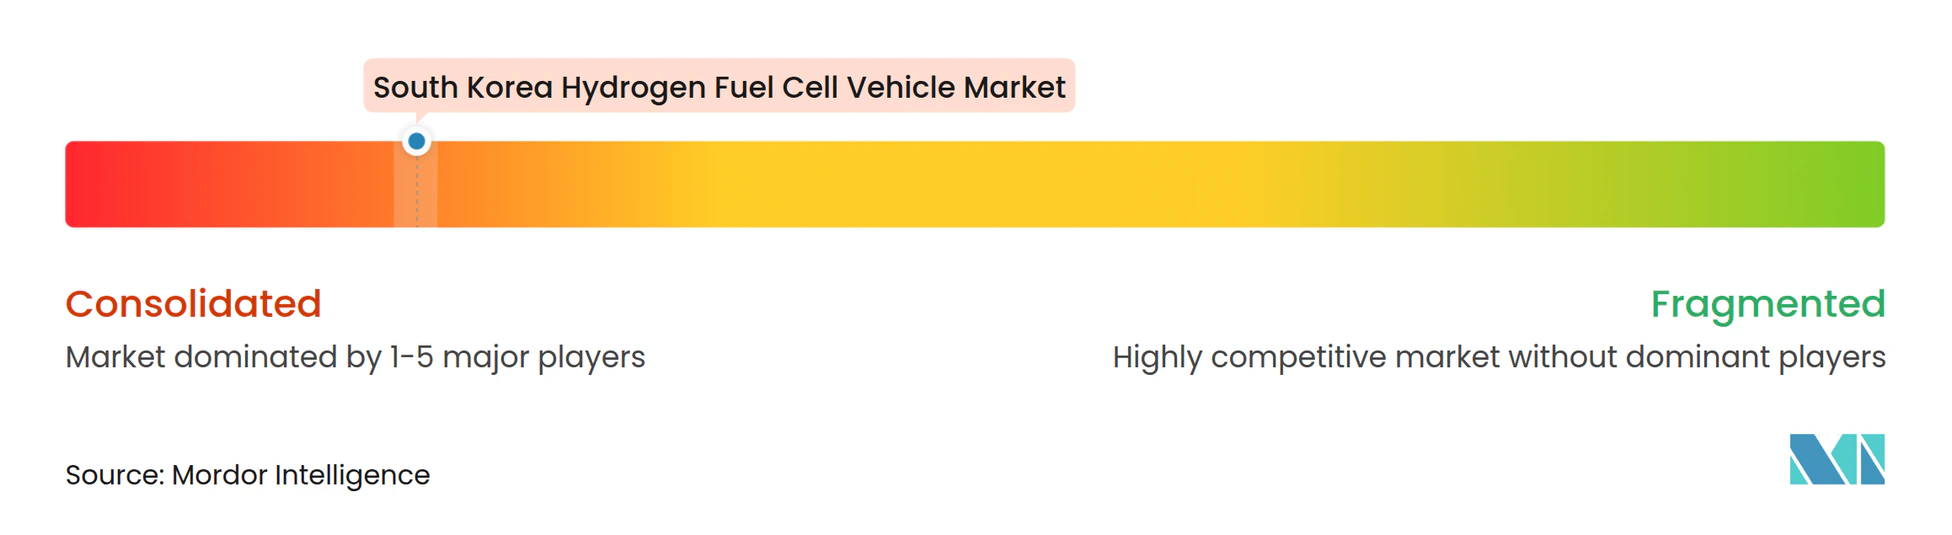
El mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur está altamente concentrado en torno a Hyundai Motor Group. Hyundai vincula la fabricación de vehículos, los sistemas de pila de combustible HTWO, los componentes de Hyundai Mobis, la logística de Hyundai Glovis y la infraestructura de repostaje de HyNet. Esta estructura apoya la coordinación entre la producción de vehículos, el suministro de pilas, las rutas de flotas y el desarrollo de estaciones. También otorga a Hyundai una ventaja de costo e implementación que es difícil de igualar para los participantes independientes. Toyota, Honda, Daimler Truck y Volvo ofrecen vehículos de pila de combustible, pero sus volúmenes domésticos siguen muy por debajo de los de Hyundai. Hyundai vendió 6.861 vehículos de pila de combustible a nivel mundial en 2025, un aumento del 78,9% interanual, según SNE Research, lo que subraya su posición establecida en la categoría.
El primer movimiento estratégico es el uso continuo por parte de Hyundai de plataformas de vehículos comerciales dedicadas, incluidos camiones XCIENT y autobuses de hidrógeno, para impulsar la demanda de flotas. El segundo es su despliegue de autobuses de hidrógeno, con ventas acumuladas de autobuses de hidrógeno domésticos que superaron las 3.000 unidades en marzo de 2026 (3.062 unidades). El tercero es la coordinación vertical a través de operaciones afiliadas de pilas, componentes, logística y estaciones. Estas acciones reducen la dependencia de un negocio minorista de vehículos aislado y vinculan las ventas de vehículos al desarrollo de infraestructura. Los servicios posventa, la reacondicionamiento de pilas, los diagnósticos predictivos y el soporte de garantía siguen siendo áreas potenciales para proveedores especializados. La primera generación de vehículos comerciales se está acercando al final de los períodos de garantía, lo que puede aumentar la demanda de esos servicios.
La competencia en componentes es visible en tanques de hidrógeno, placas separadoras, membranas y materiales de pila relacionados. Hyosung Advanced Materials e Iljin Hysolus están asociados con la cadena de suministro de tanques Tipo IV, mientras que K-Fuel Cell y otros especialistas apoyan los subcomponentes de la pila. Woojin Industrial Systems proporciona plataformas de autobuses de hidrógeno que ofrecen alternativas de adquisición para licitaciones de autobuses comerciales. POSCO, Hanwha y las entidades de SK apoyan actividades más amplias de producción de hidrógeno e infraestructura. El software para la planificación de rutas, la gestión de energía de flotas y los diagnósticos de degradación de pilas podría proporcionar una vía de entrada para empresas sin activos de fabricación de vehículos. El patrón competitivo general sigue concentrado porque la empresa líder combina acceso al mercado, plataformas de vehículos, suministro de piezas y relaciones de repostaje.
Líderes de la Industria de Vehículos de Pila de Combustible de Hidrógeno de Corea del Sur
-
Hyundai Motor Company
-
Hyundai Mobis
-
Iljin Hysolus Co., Ltd.
-
Bumhan Fuel Cell Co., Ltd.
-
Woojin Industrial Systems Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vehículos de Pila de Combustible de Hidrógeno de Corea del Sur Empresas cubiertas en este informe
- Hyundai Motor Company
- Hyundai Mobis
- Kia Corporation
- Toyota Motor Corporation
- Honda Motor Co., Ltd.
- Daimler Truck AG
- Volvo Group
- SK E&S Co., Ltd.
- Korea Gas Corporation
- Doosan Fuel Cell Co., Ltd.
- Iljin Hysolus Co., Ltd.
- Hyosung Heavy Industries Corporation
- Bumhan Fuel Cell Co., Ltd.
- Woojin Industrial Systems Co., Ltd.
- POSCO Future M Co., Ltd.
- Hanwha Solutions Corporation
Desarrollos recientes de la industria en Mercado de Vehículos de Pila de Combustible de Hidrógeno de Corea del Sur
- Julio de 2026: Hyundai Motor Group completó HTWO ENERGY Cheongju, una instalación de producción de hidrógeno a partir de residuos de lodos de aguas residuales y repostaje que produce aproximadamente 500 kg de hidrógeno por día.
- Abril de 2026: Las ventas acumuladas de autobuses de hidrógeno domésticos de Hyundai Motor superaron las 3.000 unidades, alcanzando 3.062 a finales de marzo de 2026.
- Febrero de 2026: La flota de camiones XCIENT Fuel Cell de Hyundai Motor superó los 20 millones de kilómetros de operación acumulada en Europa.
- Enero de 2026: El Ministerio de Clima, Energía y Medio Ambiente finalizó sus directrices para 2026, asignando 576,2 mil millones de KRW para 7.820 vehículos de hidrógeno y 189,7 mil millones de KRW para infraestructura de repostaje.
Alcance del Informe del Mercado de Vehículos de Pila de Combustible de Hidrógeno de Corea del Sur
El Informe del Mercado de Vehículos de Pila de Combustible de Hidrógeno de Corea del Sur está segmentado por Tipo de Vehículo (Automóviles de Pasajeros, Vehículos Comerciales Ligeros y Vehículos Comerciales Medianos y Pesados), Tecnología (Pila de Combustible de Membrana de Intercambio de Protones, Extensor de Autonomía de Pila de Combustible de Óxido Sólido, Pila de Combustible Alcalina, Pila de Combustible de Ácido Fosfórico y Otras Tecnologías de Pila de Combustible), Potencia de Salida (Menos de 100 kW, 100-200 kW y Más de 200 kW), Autonomía de Conducción (Corto Alcance, Alcance Medio y Largo Alcance), Aplicación (Transporte Privado, Transporte Público, Transporte de Carga Comercial y Logística, Residuos Municipales y Saneamiento, Movilidad Portuaria, Aeroportuaria e Industrial y Movilidad Ferroviaria y Especializada), Propiedad del Usuario Final (Consumidores Individuales, Operadores de Flotas y Empresas de Logística, Autoridades de Tránsito Público, Organizaciones Gubernamentales y de Defensa y Operadores de Minería, Construcción e Industria), Componente (Pila de Pila de Combustible, Ensamblaje de Electrodo de Membrana y Más) y Geografía (Área Capital de Seúl, Yeongnam, Hoseo, Honam y Gangwon y Jeju). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | |
| Vehículos Comerciales Medianos y Pesados | Camiones |
| Autobuses y Autocares | |
| Vehículos Municipales y de Recogida de Residuos |
| Pila de Combustible de Membrana de Intercambio de Protones |
| Extensor de Autonomía de Pila de Combustible de Óxido Sólido |
| Pila de Combustible Alcalina |
| Pila de Combustible de Ácido Fosfórico |
| Otras Tecnologías de Pila de Combustible |
| Menos de 100 kW |
| 100-200 kW |
| Más de 200 kW |
| Corto Alcance, Hasta 400 km |
| Alcance Medio, 401-800 km |
| Largo Alcance, Por Encima de 800 km |
| Transporte Privado |
| Transporte Público |
| Transporte de Carga Comercial y Logística |
| Residuos Municipales y Saneamiento |
| Movilidad Portuaria, Aeroportuaria e Industrial |
| Movilidad Ferroviaria y Especializada |
| Consumidores Individuales |
| Operadores de Flotas y Empresas de Logística |
| Autoridades de Tránsito Público |
| Organizaciones Gubernamentales y de Defensa |
| Operadores de Minería, Construcción e Industria |
| Pila de Pila de Combustible |
| Ensamblaje de Electrodo de Membrana |
| Placa Bipolar |
| Compresor de Aire y Humidificador |
| Tanques de Almacenamiento de Hidrógeno, Válvulas y Reguladores |
| Electrónica de Potencia, Motor y Batería |
| Gestión Térmica y Sensores |
| Área Capital de Seúl | Seúl |
| Incheon | |
| Gyeonggi | |
| Yeongnam, Región Suroriental | Busan |
| Ulsan | |
| Gyeongsangnam-do | |
| Daegu y Gyeongsangbuk-do | |
| Hoseo, Región Central | Daejeon |
| Chungcheongnam-do | |
| Chungcheongbuk-do | |
| Honam, Región Suroccidental | Gwangju |
| Jeollanam-do | |
| Jeollabuk-do | |
| Gangwon y Jeju | Gangwon |
| Jeju |
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Medianos y Pesados | Camiones | |
| Autobuses y Autocares | ||
| Vehículos Municipales y de Recogida de Residuos | ||
| Por Tecnología | Pila de Combustible de Membrana de Intercambio de Protones | |
| Extensor de Autonomía de Pila de Combustible de Óxido Sólido | ||
| Pila de Combustible Alcalina | ||
| Pila de Combustible de Ácido Fosfórico | ||
| Otras Tecnologías de Pila de Combustible | ||
| Por Potencia de Salida | Menos de 100 kW | |
| 100-200 kW | ||
| Más de 200 kW | ||
| Por Autonomía de Conducción | Corto Alcance, Hasta 400 km | |
| Alcance Medio, 401-800 km | ||
| Largo Alcance, Por Encima de 800 km | ||
| Por Aplicación | Transporte Privado | |
| Transporte Público | ||
| Transporte de Carga Comercial y Logística | ||
| Residuos Municipales y Saneamiento | ||
| Movilidad Portuaria, Aeroportuaria e Industrial | ||
| Movilidad Ferroviaria y Especializada | ||
| Por Propiedad del Usuario Final | Consumidores Individuales | |
| Operadores de Flotas y Empresas de Logística | ||
| Autoridades de Tránsito Público | ||
| Organizaciones Gubernamentales y de Defensa | ||
| Operadores de Minería, Construcción e Industria | ||
| Por Componente | Pila de Pila de Combustible | |
| Ensamblaje de Electrodo de Membrana | ||
| Placa Bipolar | ||
| Compresor de Aire y Humidificador | ||
| Tanques de Almacenamiento de Hidrógeno, Válvulas y Reguladores | ||
| Electrónica de Potencia, Motor y Batería | ||
| Gestión Térmica y Sensores | ||
| Por Geografía | Área Capital de Seúl | Seúl |
| Incheon | ||
| Gyeonggi | ||
| Yeongnam, Región Suroriental | Busan | |
| Ulsan | ||
| Gyeongsangnam-do | ||
| Daegu y Gyeongsangbuk-do | ||
| Hoseo, Región Central | Daejeon | |
| Chungcheongnam-do | ||
| Chungcheongbuk-do | ||
| Honam, Región Suroccidental | Gwangju | |
| Jeollanam-do | ||
| Jeollabuk-do | ||
| Gangwon y Jeju | Gangwon | |
| Jeju | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la adopción de vehículos de pila de combustible de hidrógeno en Corea del Sur?
Las flotas comerciales están impulsando la adopción porque los autobuses, camiones y vehículos logísticos pueden utilizar rutas de depósito fijas y repostar rápidamente.
¿Cuál es el tamaño del mercado de vehículos de pila de combustible de hidrógeno de Corea del Sur?
El mercado fue valorado en 0,33 mil millones de USD en 2026 y se proyecta que alcance los 0,86 mil millones de USD para 2032, a una CAGR del 17,19%.
¿Por qué los operadores de flotas utilizan vehículos de pila de combustible de hidrógeno?
Los operadores de flotas pueden planificar en torno al repostaje en depósito, necesitan una larga autonomía y requieren una mayor disponibilidad de vehículos que muchos usuarios de pasajeros.
¿Qué región lidera el despliegue de movilidad de hidrógeno en Corea del Sur?
El Área Capital de Seúl tuvo una participación del 56,87% en 2026, mientras que se proyecta que la Región Suroriental de Yeongnam crezca más rápido, a una CAGR del 18,40% hasta 2032.
¿Qué limita una adopción más amplia de vehículos de pila de combustible de hidrógeno en Corea del Sur?
El costo de los vehículos, la cobertura limitada de estaciones fuera de las regiones principales, las preocupaciones sobre la fiabilidad y la fuerte competencia de los vehículos eléctricos de batería siguen siendo las principales restricciones.