
韓国水素燃料電池車市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.33 十億米ドル |
| 市場規模 (2027) | 0.39 十億米ドル |
| 市場規模 (2032) | 0.86 十億米ドル |
| 成長率 (2027 - 2032) | 17.19 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国水素燃料電池車市場分析
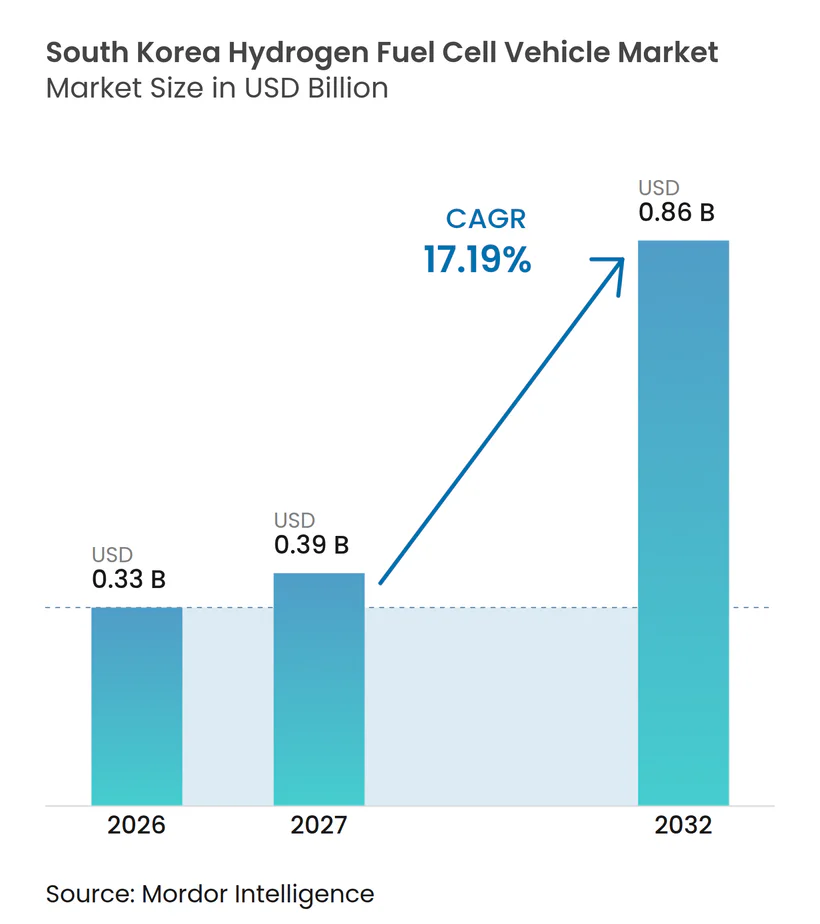
韓国水素燃料電池車市場規模は2026年に0.33 ビリオン 米ドルと評価され、2027年の0.39 ビリオン 米ドルから2032年には0.86 ビリオン 米ドルへと成長し、2027年から2032年の期間においてCAGR 17.19%で拡大する見込みです。車両普及の回復は、Hyundai Motor Companyによる第2世代ネクソの発売に続くと予想されており、水素車両の普及台数増加が見込まれています。政府の購入インセンティブは引き続き重要であると予想されますが、車両予算は前期比で支援水準が低下していることを示しています。商業フリートが需要の主要源として台頭しており、バス、トラック、および物流車両が予測可能なデポルートに沿って給水素を行っています。したがって、韓国水素燃料電池車市場は、走行距離、車両稼働率、および固定給水素アクセスが小売普及よりも優先されるフリートユースケースへとシフトすることが予想されます。
主要レポートのポイント
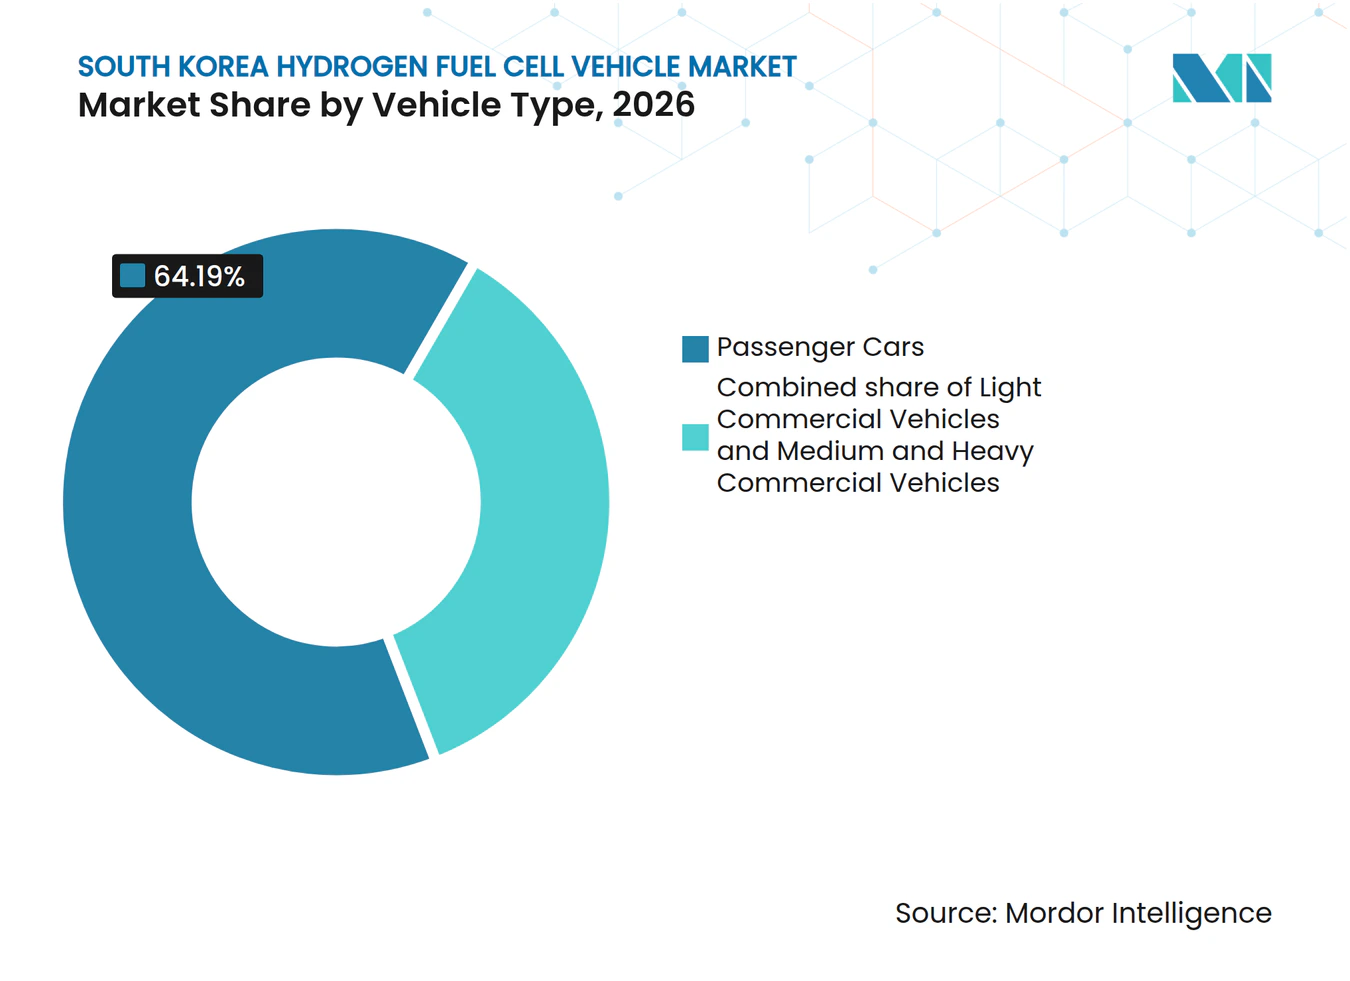
- 車両タイプ別では、乗用車が2026年の韓国水素燃料電池車市場において64.19%のシェアを占め、中型・大型商用車は2032年にかけてCAGR 18.21%で成長すると予測されています。
- 技術別では、プロトン交換膜燃料電池が2026年に99.20%のシェアを占め、固体酸化物燃料電池レンジエクステンダーは2032年にかけてCAGR 21.00%で成長すると予測されています。
- 出力別では、100~200 kWカテゴリーが2026年に57.11%のシェアを占め、200 kW超カテゴリーは2032年にかけてCAGR 20.43%で成長すると予測されています。
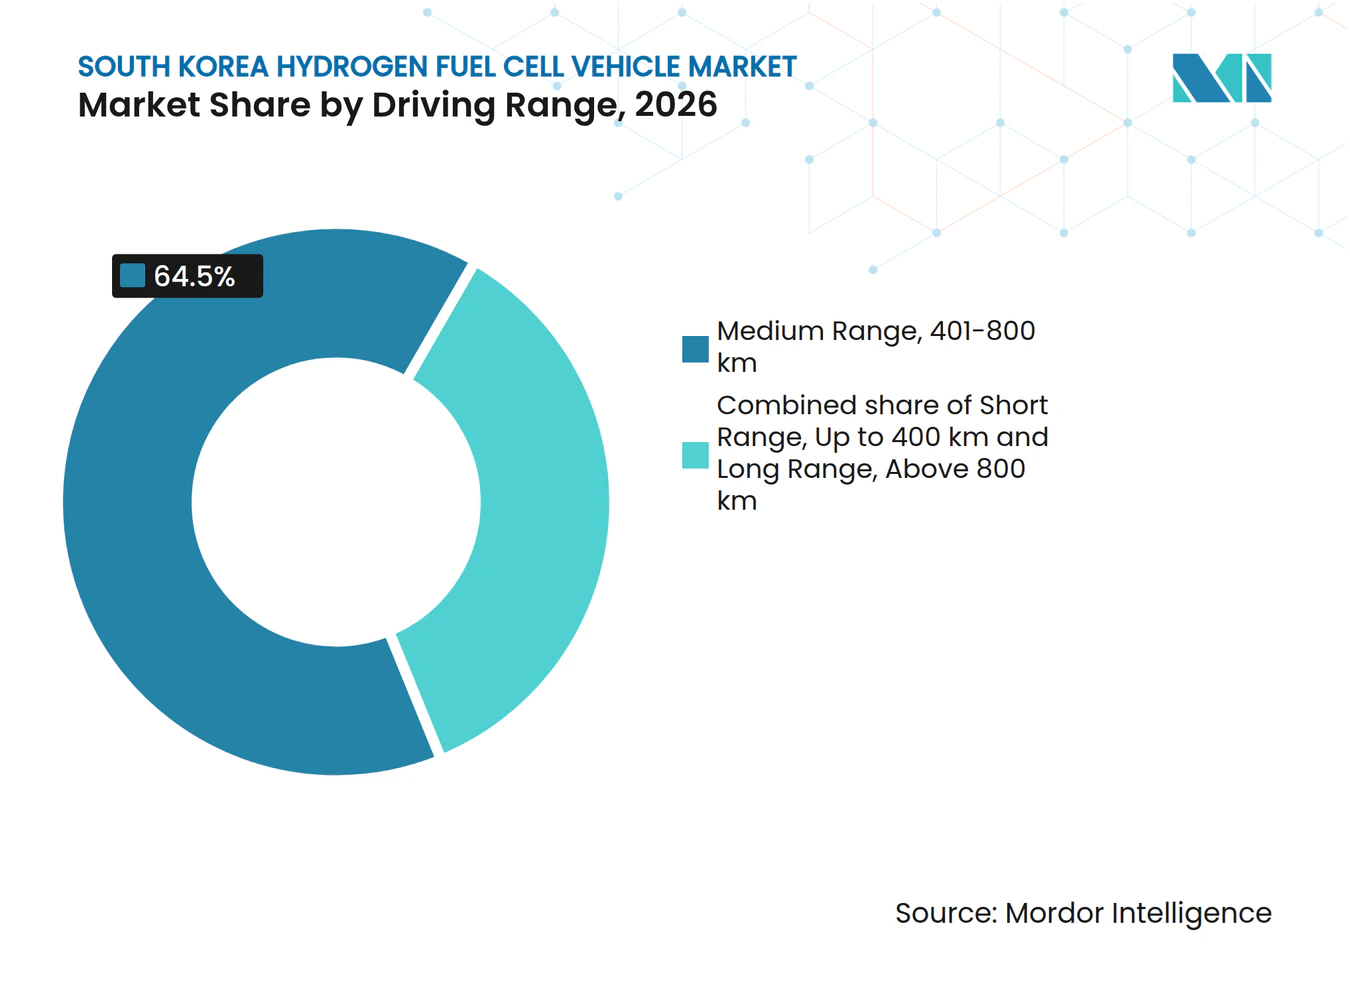
- 走行距離別では、中距離車両が2026年に64.50%のシェアを占め、長距離車両は2032年にかけてCAGR 18.60%で成長すると予測されています。
- 用途別では、個人輸送が2026年に62.00%のシェアを占め、商業貨物・物流は2032年にかけてCAGR 21.50%で成長すると予測されています。
- エンドユーザー所有形態別では、個人消費者が2026年に55.00%のシェアを占め、フリートオペレーターおよび物流会社は2032年にかけてCAGR 20.50%で成長すると予測されています。
- コンポーネント別では、燃料電池スタックが2026年に41.17%のシェアを占め、2032年にかけてCAGR 17.60%で成長すると予測されています。
- 地域別では、ソウル首都圏が2026年に56.87%のシェアを占め、嶺南東南部地域は2032年にかけてCAGR 18.40%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府による水素車両普及目標および購入補助金 | +4.8% | 国規模、ソウル首都圏・蔚山・大田に集中 | 短期(2年以内) |
| バス・トラック・自治体車両の商業フリート脱炭素化 | +3.9% | 全国規模、ソウル・蔚山・昌原・瑞山での早期成果 | 中期(2~4年) |
| 水素充填および液体水素インフラの拡充 | +2.9% | 全国規模、ソウル・京畿コアから嶺南・湖西へ拡大 | 中期(2~4年) |
| プロトン交換膜燃料電池の出力密度・耐久性・コストの向上 | +2.1% | グローバルな研究開発、韓国での主要自動車展開 | 長期(4年以上) |
| 高稼働率フリートルートにおけるデポベースの経済性 | +1.6% | ソウル首都圏、嶺南(釜山・蔚山回廊)、湖西工業地帯 | 中期(2~4年) |
| 新車発売および補助金ウィンドウによる水素モデルサイクル効果 | +1.3% | 全国規模、Hyundai Motor Companyの輸出市場を通じた国際的波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府による水素車両普及目標および購入補助金
韓国の2026年補助金プログラムは、7,820台の水素車両に対してKRW 576.2 ビリオン(約396 ミリオン 米ドル)を配分し、乗用車にはKRW 22.5 ミリオン(約15,463 米ドル)を充当するとともに、低床バスおよび高床バスへの個別支援も設けました[1]。これらの支払いは、代替手段とのコスト同等性にまだ達していない車両クラスの初期価格差を縮小します。浦項や麗水などの都市では地方および国の支援を組み合わせることができ、対象購入者にとってのネクソの購入しやすさが向上します。水素経済促進および安全管理法は、公的機関による定期的な調達も支援しており、個人の小売判断に依存しない需要を創出しています。新車発売および明確な補助金ウィンドウは、第2世代ネクソが最初の販売期間中に示したように、購入決定を前倒しにする可能性があります。
バス・トラック・自治体車両の商業フリート脱炭素化
商業フリート需要は、韓国水素燃料電池車市場に乗用車セグメントよりも明確な運用ケースを与えています。商業車両は輸送部門の温室効果ガス排出量の大きなシェアを占めており、バス、貨物トラック、および自治体車両が輸送脱炭素化計画の中心に位置し続けています。水素バスは5分未満で給水素が可能であり、エレクシティFCEVは500 km超の航続距離を持ち、2026年ユニバースFCEVは最大960 kmの航続距離を持ちます。これらの運用特性は、長い充電時間がフリートスケジュールを乱す高頻度サービスにおける車両ダウンタイムを削減できます。Hyundai Motor Companyの国内水素バス累計販売台数は2026年3月時点で3,000台を超え(3,062台)、バス調達が小規模パイロットフリートを超えて進展していることを示しています。既存の天然ガス施設からのデポ転換は、完全に新しい給水素サイトの必要性を低減し、1日あたりのステーション稼働率向上を支援することもできます。
水素充填および液体水素インフラの拡充
水素充填ネットワークの累計は2025年末時点で268ステーションに461基の充填ユニットに達し、政府の累計目標450基を達成しました。2025年に建設された75ステーションのうち67は商業車両向けに設計されており、液体水素ステーション50基および特化型気体水素ステーション17基が含まれます。政府は現在の目標を超えてットワークを拡張し、サービスが不十分な地域でモバイル給水素パイロットを開始するための資金を配分しました。このアプローチはフリート回廊を優先しており、少数の高スループット拠点が多数のバスやトラックを支援できます。大山にあるAir LiquideのEner'Hy充填センターは1日あたり相当量の水素を処理でき、商業モビリティ需要に対する集中的な供給能力を提供しています[2]。ステーション容量がデポや貨物ルート周辺に集中するにつれ、全国的な小売カバレッジが不完全な地域でも韓国水素燃料電池車市場は拡大できます。
プロトン交換膜燃料電池の出力密度・耐久性・コストの向上
プロトン交換膜燃料電池の開発は、スタックコストと耐久性が長寿命フリート資産の経済性を決定するため、引き続き重要です。白金族金属の使用量削減とスタック寿命の延長が主要な目標です。スタック寿命の延長は、複数年契約でバスやトラックに資金を提供するオペレーターの交換リスクを低減できます。白金遷移金属金属間化合物触媒およびハイブリッド白金/M–N–C触媒は、重負荷サイクル下での耐久性を維持しながら貴金属含有量を削減する経路を提供します。K-Fuel Cellは、厚みを削減し高い導電性を達成したセパレータープレートで新技術認証を取得しました[3]。このようなコンポーネント改善は、白金価格の動向のみに依存することなく、スタック製造の複雑性を低減できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| BEVおよびハイブリッド車と比較した高い取得コストおよびトータルコストオブオーナーシップ | -2.7% | 全国規模、乗用車および小型商用車セグメントで最も顕著 | 短期(2年以内) |
| 水素充填カバレッジの不均一性およびステーション信頼性 | -1.9% | 非都市圏:江原、済州、農村部の湖南・湖西 | 中期(2~4年) |
| 乗用車および都市型商用車セグメントにおけるバッテリー電気自動車との競合 | -1.5% | ソウル首都圏および主要都市圏 | 中期(2~4年) |
| メンテナンス・リコール・残存価値に関する信頼性のギャップ | -0.9% | 全国規模、個人消費者およびSMEフリート購入者に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
BEVおよびハイブリッド車と比較した高い取得コストおよびトータルコストオブオーナーシップ
高い車両価格は、支援されたフリートアプリケーション以外での普及を引き続き制限しています。ネクソは、国の補助金適用後でも同等のバッテリー電気クロスオーバーより高い価格設定となっています。水素ディスペンシングコストも高止まりしており、高圧圧縮および液体水素貯蔵には高価な設備が必要です。これらのコストは、バッテリー電気自動車が確立された充電ネットワークを活用できる短距離ルートで最も高くなります。韓国にはEV充電ステーションが水素充填ステーションよりも大幅に多く、この格差は都市部の乗用車および小型商用車用途においてバッテリー電気自動車を有利にしています。ディーゼル車とのフリートコスト同等性は今十年の後半に達成される見込みであり、韓国水素燃料電池車市場は給水素速度と航続距離が初期価格プレミアムを正当化するアプリケーションに依存し続けることになります。
水素充填カバレッジの不均一性およびステーション信頼性
ステーション数だけでは、ルートが定期的な商業サービスを支援できるかどうかを示すものではありません。待機時間を含む給水素時間は相当なものになる場合があります。登録された燃料電池車両数に対してステーションが少ない地域では、利用可能性の制約が生じます。燃料電池システムの修理やリコールの報告率は、再購入決定や残存価値への信頼を損なう可能性があります。一部の地域はモビリティネットワークの大部分の外に留まっており、農村部ではアンカーフリートなしに民間投資インセンティブが限られています。これらの条件は、小規模オペレーターがフリートを拡大する前に、ルート計画、信頼性の高いステーションメンテナンス、および残存価値の証拠が重要な考慮事項となることを意味します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
商業需要が乗用車を超えて拡大乗用車は2026年の韓国水素燃料電池車市場において64.19%のシェアを占めました。この主導的な地位は、ネクソ中心の補助金制度とHyundai Motor Companyの乗用車プラットフォームにおける確立された小売プレゼンスを反映しています。乗用車の普及台数は第2世代ネクソの発売後に大幅に増加しました。このモデルは発売後数ヶ月で相当数の受注を受け、新モデルの投入が補助金対象購入者の需要を喚起できることを示しました。小型商用車は、主要都市圏回廊以外での専用給水素へのアクセスが限られているため、より小さなカテゴリーに留まりました。
中型・大型商用車は2032年にかけてCAGR 18.21%で成長すると予測されています。このカテゴリーには貨物トラック、バス、コーチ、自治体車両、および廃棄物収集機器が含まれます。その成長は、広範な消費者嗜好よりも、短い給水素停車時間と予測可能なルートの運用上の価値を反映しています。Hyundai Motor Companyの水素車両運搬トラックは複数の車両を積載でき、相当の航続距離を提供しており、物流支援における水素の活用を示しています。デポインフラが発展するにつれ、韓国水素燃料電池車市場はこれらの作業用車両にさらに依存するようになると見込まれます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
プロトン交換膜燃料電池が主要な自動車用途を維持プロトン交換膜燃料電池は2026年の韓国水素燃料電池車市場において99.20%のシェアを占め、2032年にかけてCAGR 17.20%で成長すると予測されています。プロトン交換膜燃料電池システムは、高速コールドスタートおよび適度な動作温度により、乗用車および大型車両プラットフォームの両方に適ています。そのスケーラブルな設計は、小型システムから大型マルチスタックプラットフォームまで、さまざまな構成をサポートします。強化ePTFE複合膜は、重負荷サイクル条件下での膜耐久性向上の可能性を示しています。これらの特性が、プロトン交換膜燃料電池が韓国水素燃料電池車市場において支配的な技術であり続ける理由を説明しています。
固体酸化物燃料電池レンジエクステンダーは、小さなベースからではあるものの、2032年にかけて最も速い技術CAGRである21.00%で成長すると予測されています。固体酸化物燃料電池は道路輸送において限定的な役割を果たし、定置型アプリケーションおよびレンジエクステンダーコンセプトとより密接に関連しています。Doosan Fuel Cell Co., Ltd.の全羅北道にある固体酸化物燃料電池施設は、道路車両よりも輸出および定置型用途を対象としています。アルカリ燃料電池およびリン酸燃料電池も特化したアプリケーションに対応していますが、自動車用途では制約に直面しています。それらの相対的な重量、動作要件、およびバランスオブプラントのニーズは、ほとんどの車両プラットフォームにおいてプロトン交換膜燃料電池システムよりも不利です。したがって、技術ミックスは乗用車、バス、およびトラック向けのプロトン交換膜燃料電池を中心に集中したままです。膜、触媒、セパレータープレート、およびスタック制御システムの継続的な改善がフリート普及のペースに影響を与えます。
出力別:
フリート需要に伴う高出力システムのスケーリング100~200 kWクラスは2026年の韓国水素燃料電池車市場において57.11%のシェアを占め、都市バスおよび中型商用車の出力ニーズと一致しています。この範囲には、公共交通機関およびフリート調達プログラムによって支援される多くの普及が含まれます。ネクソの150 kWモーターはこれを100~200 kWバンドに位置付けます。100 kW未満のグループは主に小型乗用車構成に対応し、商業運用においてより限定的な役割を果たします。100~200 kWカテゴリーは、バスおよび乗用車FCEVの設置ベースと密接に結びついたままです。
200 kW超システムは2032年にかけてCAGR 20.43%で成長すると予測されています。これらの構成は、長時間稼働するマルチスタック貨物トラックおよび大容量物流プラットフォームに必要です。Hyundai Motor CompanyのXCIENT燃料電池トラックフリートは欧州での運用で2,000万kmを累積しており、HTWOデュアルスタック大型プラットフォームの運用実績を支持しています。蔚山、仁川、釜山を結ぶ計画中の物流回廊は、中間給水素なしにルートを完走できる車両を必要とします。この需要は、韓国水素燃料電池車市場における高出力システムへのシフトを支援します。
走行距離別:
中距離がリード、長距離が最速成長約400~800 kmの航続距離を持つ中距離車両は、2026年の韓国水素燃料電池車市場において64.50%のシェアを占めました。この地位は、認定航続距離が約720 kmで中距離バンドに位置する第2世代ネクソと、500 km超を提供するエレクシティFCEVなどの都市バスを反映しています。これらの車両は、中間給水素なしに日常の都市および郊外の運用サイクルを満たします。したがって、中距離は小売および交通機関購入者の両方にとって数量ベースであり続けます。
800 km超の航続距離を持つ長距離車両は2026年に25.30%のシェアを占め、2032年にかけてCAGR 18.60%で成長すると予測されています。2026年ユニバースFCEVは最大960 kmの航続距離を提供し、中間給水素なしの都市間コーチ旅行に適しています。航続距離の延長は、定期ルート中に給水素のために車両がサービスを離れるリスクを低減し、フリートリース慣行は、オペレーターが車両稼働率を保護するために最低航続距離閾値を設定することで長距離調達を強化します。短距離車両は、デポ給水素が利用可能なコンパクトな工業地帯における衛生車両や港湾機器などのアプリケーションに限定されたままです。その結果、韓国水素燃料電池車市場は、特に給水素ステーションの利用可能性が不均一な地域において、より長距離モデルへとシフトしています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
貨物・物流がフリート成長をリード個人輸送は2026年の韓国水素燃料電池車市場において62.00%のシェアを占め、小売ネクソ購入によって支えられました。公共交通機関はソウル、釜山、蔚山、大田のエレクシティおよびユニバースバスによって支えられ、30.00%のシェアを占めました。商業貨物・物流は5.00%のシェアを占めましたが、2032年にかけて最も速い用途CAGRである21.50%で成長すると予測されています。このアプリケーションは、予測可能なルート、中央デポ、および高い年間車両使用率との最も強い直接的な結びつきを持っています。また、分散した乗用車では正当化が難しい専用給水素サイトを支援することもできます。
自治体廃棄物・衛生は、より小規模ではあるものの明確に定義された地域燃料供給ユースケースを代表しています。Hyundai Motor Groupの清州廃棄物水素化施設は毎日水素を生産しており、ネクソ車両および水素バスへの燃料供給に十分な量を提供しています。この施設は、自治体廃棄物処理が専用の公共フリート供給と統合できることを示しています。港湾、空港、工業、鉄道、および特化型モビリティアプリケーションはデモンストレーション段階に留まっており、商業的拡大は今後数年間の専用インフラに依存しています。貨物・物流は、予測期間を通じて韓国水素燃料電池車市場の最も速く成長する需要源になると予想されています。
エンドユーザー所有形態別:
フリートオペレーターが需要の確実性を提供個人消費者は2026年の韓国水素燃料電池車市場において55.00%のシェアを占め、小売ネクソ需要を反映しており、フリートオペレーターおよび物流会社は12.00%のシェアを占め、2032年にかけて最も速いエンドユーザーCAGRである20.50%で成長すると予測されています。彼らの購入量は、水素供給および給水素への投資を支援するために必要なステーションスループットを提供します。個人消費者は同じ予測可能な需要シグナルを提供できません。フリートオペレーターはまた、管理されたデポへのより明確なアクセスを持ち、既存のステーション場所を中心に車両ルートを計画できます。これにより、フリート所有が韓国水素燃料電池車市場の主要な成長エンジンとなっています。
公共交機関当局は、低床および高床水素バスの両方に対する国の補助金によって支援される最も確立された機関購入者です。政府および防衛組織も水素貨物・物流車両を評価していますが、その購入計画はあまり明確ではありません。鉱業、建設、および工業オペレーターは初期評価段階に留まっており、遠隔地での給水素とサイト認証が引き続き課題となっています。個人消費者は、ほとんどの自治体において大衆市場の閾値を超える価格に直面し続けています。この所有パターンは、調達を予定された稼働率と燃料インフラへの直接アクセスを持つ組織に集中させています。
コンポーネント別:
燃料電池スタックが主要な価値の中心に留まる燃料電池スタックは2026年の韓国水素燃料電池車市場において41.17%のシェアを占め、2032年にかけてCAGR 17.60%で成長すると予測されています。スタックコストは、貴金属触媒、膜電極接合体、およびセパレータープレートがこのシステムに集中しているため、車両全体の部品表に大きな影響を与えます。Hyundai MobisおよびHTWOが国内自動車グレードスタックベースの大部分を供給しています。Bumhan Fuel Cell Co., Ltd.およびK-Fuel Cellはセパレータープレートおよび膜電極接合体コンポーネントに参加しています。この集中により、スタック改善が車両の手頃さと耐久性の中心となっています。
K-Fuel Cellの認定セパレータープレートは統合ガスケット構造を使用し、厚みを42%削減することでスタック生産から製造工程を一つ削除しました。水素貯蔵タンク、バルブ、およびレギュレーターは別の特化したサプライチェーンを形成しており、Iljin Hysolus Co., Ltd.およびHyosung Advanced Materialsはタイプ IV タンクおよびカーボンファイバー能力と関連しています。パワーエレクトロニクス、モーター、バッテリー、熱管理システム、およびセンサーは、単一の燃料電池構成ではなく、すべての車両プラットフォームをサポートします。韓国の既存の自動車エレクトロニクスおよび半導体ベースは、サプライヤーに関連システムの経験を提供します。コンポーネントのローカライゼーションは、韓国水素燃料電池車市場のサプライリスクを低減できます。燃料電池スタックは最大のコストシェアを占め、最も厳しい耐久性要件に直面しているため、コスト削減の主要な焦点であり続けると予想されます。
地域分析
ソウル首都圏は2026年の韓国水素燃料電池車市場において56.87%のシェアを占め、2032年にかけてCAGR 16.80%で成長すると予測されています。ソウル、仁川、および京畿は国内最高の水素ステーション集中度とフリート協定を持っています。この地域はまた、一部の地区で地方および国の支援を組み合わせることができるため、小売ネクソ需要の最も強いベースを持っています。この地域の規模は、バスデポ、商業フリート、および乗用車にわたってステーション投資を分散させるのに役立ちます。Hyundai Motor CompanyおよびAir Liquideを株主に持つHyNet(韓国水素エネルギーネットワーク)は多数のステーションを運営し、国内ステーション容量の相当なシェアを保有しており、首都圏ネットワークを支援しています。追加の大容量バスデポを転換する計画は、このインフラ上の優位性をさらに強化すると予想されます。
嶺南東南部地域は国内の水素生産および工業モビリティハブとして機能しており、2032年にかけて最も速い地域CAGRである18.40%で成長すると予測されています。蔚山は国内水素生産の相当なシェアを占め、広範な水素パイプラインネットワーク、複数の給水素ステーション、および増加する水素電気自動車を持っています。このインフラにより、嶺南はトラック輸送に依存する内陸地域よりも低い水素供給コストを実現しています。この地域はまた、蔚山の工業団地と釜山の港湾活動を結ぶ物流接続を支援しています。湖西中央地域は、瑞山や大山などの工業地帯を通じた内陸水素モビリティ回廊として発展しています。クリーン水素認証要件は、補助金適格性が低炭素水素の調達に依存するため、地域全体の調達を形成しています。
湖南および江原・済州クラスターは、韓国水素燃料電池車市場において発展の初期段階にあります。Hyundai Motor Groupの新万金開発はロボティクス、AI、および水素エネルギー活動に対して相当の投資目標を持っています。済州は水素都市プログラムの一環として水素トラム回廊を追求しています。江原の山岳地形と分散した人口は、恒久的なステーション投資の維持をより困難にしています。モバイル給水素パイロットはカバレッジギャップの一部に対処していますが、それ自体では民間ステーションの実行可能な経済性を生み出しません。これらの地域は、供給コストとフリート需要が定期的な水素モビリティ運営を支援するのに十分になった時点での将来の地理的拡大機会を代表しています。
競合環境
市場集中度
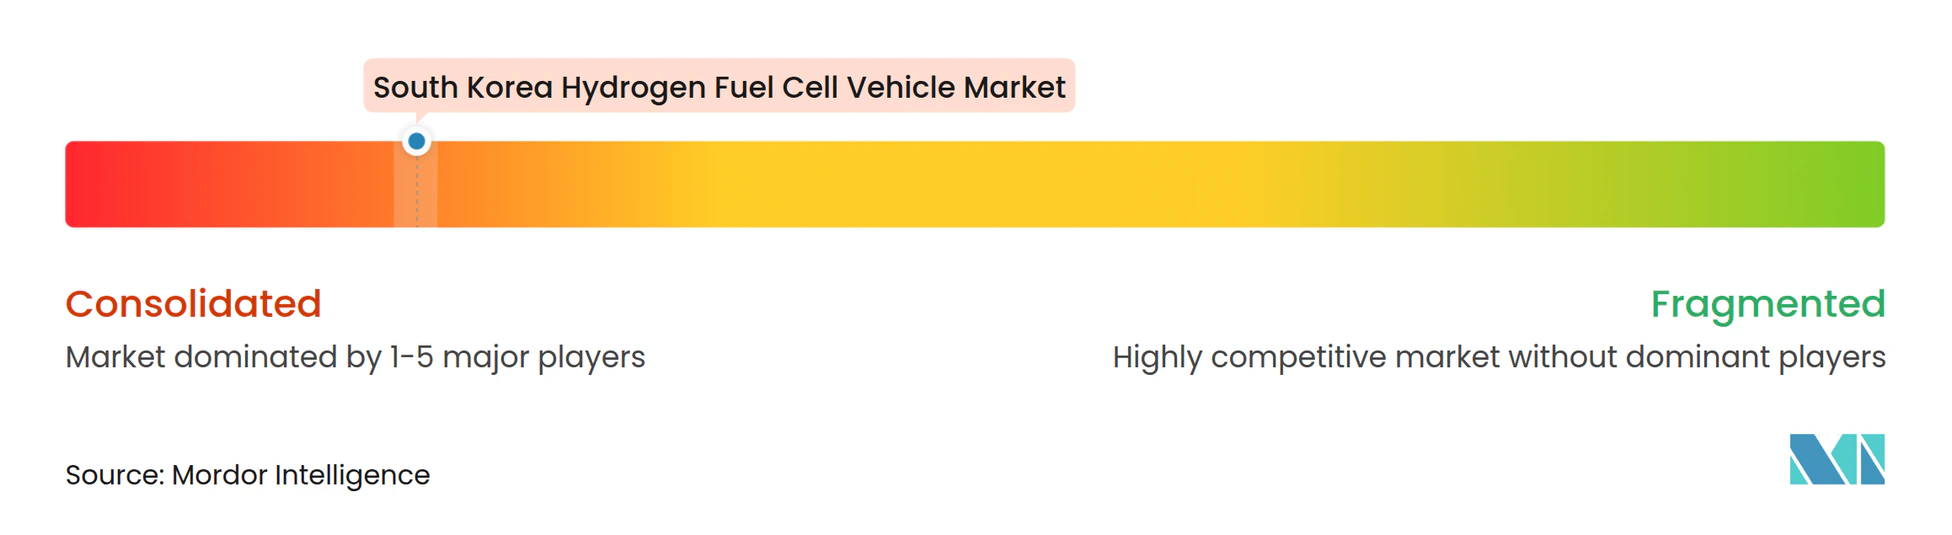
韓国水素燃料電池車市場はHyundai Motor Groupを中心に高度に集中しています。Hyundai Motor Companyは車両製造、HTWO燃料電池システム、Hyundai Mobisコンポーネント、Hyundai Glovis物流、およびHyNet給水素インフラを結びつけています。この構造は、車両生産、スタック供給、フリートルート、およびステーション開発間の調整を支援します。また、単独参入者が対抗することが難しいコストおよび実装上の優位性をHyundai Motor Companyに与えています。Toyota Motor Corporation、Honda Motor Co., Ltd.、Daimler Truck AG、およびVolvo Groupは燃料電池車両を提供していますが、国内販売量はHyundai Motor Companyを大幅に下回っています。Hyundai Motor Companyは2025年に世界で6,861台の燃料電池車両を販売し、SNE Researchによると前年比78.9%増となっており、このカテゴリーにおける確立された地位を強調しています。
第1の戦略的動きは、Hyundai Motor CompanyがXCIENTトラックおよび水素バスを含む専用商用車プラットフォームを継続的に活用してフリート需要を牽引していることです。第2は水素バスの展開であり、国内水素バス累計販売台数は2026年3月末時点で3,000台を超え(3,062台)に達しました。第3は、関連するスタック、コンポーネント、物流、およびステーション運営を通じた垂直統合です。これらの行動は、孤立した小売車両ビジネスへの依存を低減し、車両販売をインフラ開発と結びつけます。アフターサービス、スタック再生、予測診断、および保証サポートは、専門プロバイダーにとっての潜在的な分野として残っています。第1世代の商用車は保証期間終了に近づいており、これらのサービスへの需要が増加する可能性があります。
コンポーネント競争は水素タンク、セパレータープレート、膜、および関連スタック材料において見られます。Hyosung Advanced MaterialsおよびIljin Hysolus Co., Ltd.はタイプ IV タンクサプライチェーンと関連しており、K-Fuel Cellおよびその他の専門家がスタックサブコンポーネントを支援しています。Woojin Industrial Systems Co., Ltd.は商業バス入札に対して達の代替手段を提供する水素バスプラットフォームを提供しています。POSCO Future M Co., Ltd.、Hanwha Solutions Corporation、およびSKエンティティはより広範な水素生産およびインフラ活動を支援しています。ルート計画、フリートエネルギー管理、およびスタック劣化診断のためのソフトウェアは、車両製造資産を持たない企業への参入経路を提供できます。全体的な競合パターンは、主要企業が市場アクセス、車両プラットフォーム、部品供給、および給水素関係を組み合わせているため、集中したままです。
韓国水素燃料電池車産業リーダー
-
Hyundai Motor Company
-
Hyundai Mobis
-
Iljin Hysolus Co., Ltd.
-
Bumhan Fuel Cell Co., Ltd.
-
Woojin Industrial Systems Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
韓国水素燃料電池車市場 このレポートでカバーされる企業
- Hyundai Motor Company
- Hyundai Mobis
- Kia Corporation
- Toyota Motor Corporation
- Honda Motor Co., Ltd.
- Daimler Truck AG
- Volvo Group
- SK E&S Co., Ltd.
- Korea Gas Corporation
- Doosan Fuel Cell Co., Ltd.
- Iljin Hysolus Co., Ltd.
- Hyosung Heavy Industries Corporation
- Bumhan Fuel Cell Co., Ltd.
- Woojin Industrial Systems Co., Ltd.
- POSCO Future M Co., Ltd.
- Hanwha Solutions Corporation
最近の産業開発事情 韓国水素燃料電池車市場
- 2026年7月:Hyundai Motor GroupはHTWO ENERGY清州を完成させました。これは下水汚泥廃棄物水素化生産および給水素施設であり、1日あたり約500 kgの水素を生産します。
- 2026年4月:Hyundai Motor Companyの国内水素バス累計販売台数が3,000台を超え、2026年3月末時点で3,062台に達しました。
- 2026年2月:Hyundai Motor CompanyのXCIENT燃料電池トラックフリートが欧州での累計運行距離2,000万kmを突破しました。
- 2026年1月:気候エネルギー環境省が2026年ガイドラインを確定し、7,820台の水素車両にKRW 576.2 ビリオンを、給水素インフラにKRW 189.7 ビリオンを配分しました。
韓国水素燃料電池車市場レポートの範囲
韓国水素燃料電池車市場レポートは、車両タイプ(乗用車、小型商用車、中型・大型商用車)、技術(プロトン交換膜燃料電池、固体酸化物燃料電池レンジエクステンダー、アルカリ燃料電池、リン酸燃料電池、その他の燃料電池技術)、出力(100 kW未満、100~200 kW、200 kW超)、走行距離(短距離、中距離、長距離)、用途(個人輸送、公共交通機関、商業貨物・物流、自治体廃棄物・衛生、港湾・空港・工業モビリティ、鉄道・特化型モビリティ)、エンドユーザー所有形態(個人消費者、フリートオペレーターおよび物流会社、公共交通機関当局、政府および防衛組織、鉱業・建設・工業オペレーター)、コンポーネント(燃料電池スタック、膜電極接合体など)、および地域(ソウル首都圏、嶺南、湖西、湖南、江原・済州)別にセグメント化されています。市場予測は金額米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| 乗用車 | |
| 小型商用車 | |
| 中型・大型商用車 | トラック |
| バスおよびコーチ | |
| 自治体・廃棄物収集車両 |
| プロトン交換膜燃料電池 |
| 固体酸化物燃料電池レンジエクステンダー |
| アルカリ燃料電池 |
| リン酸燃料電池 |
| その他の燃料電池技術 |
| 100 kW未満 |
| 100~200 kW |
| 200 kW超 |
| 短距離、400 km以下 |
| 中距離、401~800 km |
| 長距離、800 km超 |
| 個人輸送 |
| 公共交通機関 |
| 商業貨物・物流 |
| 自治体廃棄物・衛生 |
| 港湾・空港・工業モビリティ |
| 鉄道・特化型モビリティ |
| 個人消費者 |
| フリートオペレーターおよび物流会社 |
| 公共交通機関当局 |
| 政府および防衛組織 |
| 鉱業・建設・工業オペレーター |
| 燃料電池スタック |
| 膜電極接合体 |
| バイポーラプレート |
| エアコンプレッサーおよび加湿器 |
| 水素貯蔵タンク・バルブ・レギュレーター |
| パワーエレクトロニクス・モーター・バッテリー |
| 熱管理およびセンサー |
| ソウル首都圏 | ソウル |
| 仁川 | |
| 京畿 | |
| 嶺南、東南部地域 | 釜山 |
| 蔚山 | |
| 慶尚南道 | |
| 大邱および慶尚北道 | |
| 湖西、中央地域 | 大田 |
| 忠清南道 | |
| 忠清北道 | |
| 湖南、南西部地域 | 光州 |
| 全羅南道 | |
| 全羅北道 | |
| 江原・済州 | 江原 |
| 済州 |
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 中型・大型商用車 | トラック | |
| バスおよびコーチ | ||
| 自治体・廃棄物収集車両 | ||
| 技術別 | プロトン交換膜燃料電池 | |
| 固体酸化物燃料電池レンジエクステンダー | ||
| アルカリ燃料電池 | ||
| リン酸燃料電池 | ||
| その他の燃料電池技術 | ||
| 出力別 | 100 kW未満 | |
| 100~200 kW | ||
| 200 kW超 | ||
| 走行距離別 | 短距離、400 km以下 | |
| 中距離、401~800 km | ||
| 長距離、800 km超 | ||
| 用途別 | 個人輸送 | |
| 公共交通機関 | ||
| 商業貨物・物流 | ||
| 自治体廃棄物・衛生 | ||
| 港湾・空港・工業モビリティ | ||
| 鉄道・特化型モビリティ | ||
| エンドユーザー所有形態別 | 個人消費者 | |
| フリートオペレーターおよび物流会社 | ||
| 公共交通機関当局 | ||
| 政府および防衛組織 | ||
| 鉱業・建設・工業オペレーター | ||
| コンポーネント別 | 燃料電池スタック | |
| 膜電極接合体 | ||
| バイポーラプレート | ||
| エアコンプレッサーおよび加湿器 | ||
| 水素貯蔵タンク・バルブ・レギュレーター | ||
| パワーエレクトロニクス・モーター・バッテリー | ||
| 熱管理およびセンサー | ||
| 地域別 | ソウル首都圏 | ソウル |
| 仁川 | ||
| 京畿 | ||
| 嶺南、東南部地域 | 釜山 | |
| 蔚山 | ||
| 慶尚南道 | ||
| 大邱および慶尚北道 | ||
| 湖西、中央地域 | 大田 | |
| 忠清南道 | ||
| 忠清北道 | ||
| 湖南、南西部地域 | 光州 | |
| 全羅南道 | ||
| 全羅北道 | ||
| 江原・済州 | 江原 | |
| 済州 | ||
レポートで回答される主要な質問
韓国における水素燃料電池車の普及を促進しているものは何ですか?
バス、トラック、および物流車両が固定デポルートを使用し、迅速に給水素できるため、商業フリートが普及を牽引しています。
韓国水素燃料電池車市場の規模はどのくらいですか?
市場は2026年に0.33 ビリオン 米ドルと評価され、CAGR 17.19%で2032年までに0.86 ビリオン 米ドルに達すると予測されています。
フリートオペレーターが水素燃料電池車を使用する理由は何ですか?
フリートオペレーターはデポ給水素を中心に計画でき、長い航続距離を必要とし、多くの乗用車ユーザーよりも高い車両稼働率を必要としています。
韓国における水素モビリティ展開をリードしている地域はどこですか?
ソウル首都圏が2026年に56.87%のシェアを占め、嶺南東南部地域は2032年にかけてCAGR 18.40%で最も速く成長すると予測されています。
韓国でのFCEVのより広い普及を制限しているものは何ですか?
車両コスト、中核地域以外でのステーションカバレッジの限界、信頼性への懸念、および強力なバッテリー電気自動車との競合が主な制約として残っています。