
Tamanho e Participação do Mercado de Motocicletas Elétricas da Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2019 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
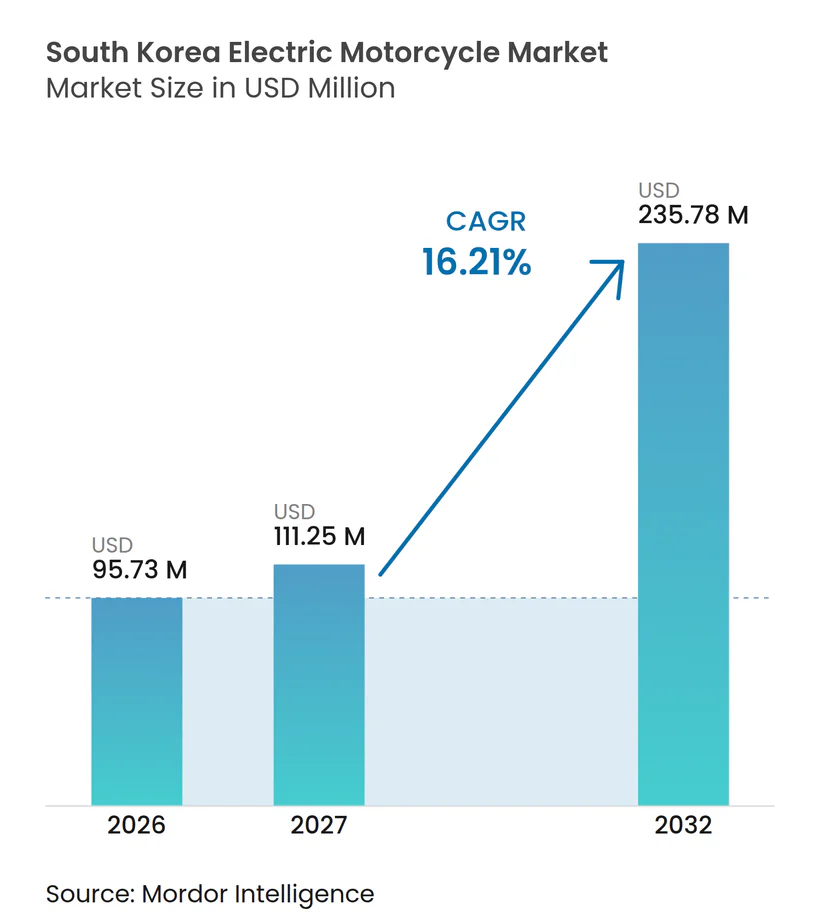
| Tamanho do mercado no ano base (2026) | 95.73 Milhões de dólares |
| Tamanho do Mercado (2027) | 111.25 Milhões de dólares |
| Tamanho do Mercado (2032) | 235.78 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.21 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Motocicletas Elétricas da Coreia do Sul pela Mordor Intelligence
O tamanho do mercado de motocicletas elétricas da Coreia do Sul foi avaliado em 95,73 milhões de USD em 2026 e deve crescer de 111,25 milhões de USD em 2027 para 235,78 milhões de USD até 2032, a um CAGR de 16,21% durante 2027-2032. O suporte governamental para compras, os compromissos de eletrificação de frotas de entrega e a maior cobertura de troca de baterias estão moldando o mercado de motocicletas elétricas da Coreia do Sul. A fórmula de subsídio recompensa autonomias certificadas de carga única de 90 km ou mais, conferindo maior ênfase à autonomia utilizável e ao desempenho da bateria. No âmbito de um recente acordo público-privado, plataformas de entrega e operadores logísticos estão vinculando a aquisição de veículos ao acesso a carregamento e às operações de frota. Os operadores de infraestrutura têm potencial de benefício à medida que os entregadores comerciais necessitam de acesso a energia adequado para rotas diárias longas. Os fabricantes nacionais também têm espaço para se diferenciar por meio de modelos montados localmente, cobertura de serviços e produtos adequados ao uso de conexão direta em províncias.
Principais Conclusões do Relatório
- Por tipo de bateria, os íons de lítio não-LFP detinham uma participação de 78,48% no mercado de motocicletas elétricas da Coreia do Sul em 2026, enquanto o fosfato de ferro e lítio tem projeção de crescimento a um CAGR de 17,11% até 2032.
- Por tensão, a categoria de 48-60 V detinha uma participação de 46,19% no mercado de motocicletas elétricas da Coreia do Sul em 2026, enquanto a categoria acima de 96 V tem projeção de crescimento a um CAGR de 16,52% até 2032.
- Por potência de pico, a categoria de 3-6 kW detinha uma participação de 45,29% no mercado de motocicletas elétricas da Coreia do Sul em 2026, enquanto a categoria acima de 10 kW tem projeção de crescimento a um CAGR de 18,29% até 2032.
- Por formato de bateria, as baterias removíveis e de conexão direta detinham uma participação de 57,38% no mercado de motocicletas elétricas da Coreia do Sul em 2026, enquanto os formatos de bateria intercambiável têm projeção de crescimento a um CAGR de 18,78% até 2032.
- Por posicionamento do motor, os motores de cubo detinham uma participação de 76,87% no mercado de motocicletas elétricas da Coreia do Sul em 2026, enquanto os motores montados no chassi e de acionamento central têm projeção de crescimento a um CAGR de 16,78% até 2032.
- Por uso, o uso comercial detinha uma participação de 58,39% no mercado de motocicletas elétricas da Coreia do Sul em 2026 e tem projeção de crescimento a um CAGR de 18,34% até 2032.
- Por aplicação, a mobilidade urbana detinha uma participação de 73,14% no mercado de motocicletas elétricas da Coreia do Sul em 2026, enquanto a mobilidade compartilhada tem projeção de crescimento a um CAGR de 18,86% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Subsídios Governamentais para Compras e Suporte à Infraestrutura de Troca de Baterias | +4.2% | Nacional, com ganhos concentrados em Seul, Gyeonggi e principais cidades metropolitanas | Curto prazo (≤ 2 anos) |
| Eletrificação de Frotas de Entrega e Redução do Tempo de Inatividade para Carregamento | +3.8% | Nacional, com maior densidade nos corredores de entrega Seul-Gyeonggi | Médio prazo (2–4 anos) |
| Congestionamento Urbano, Dificuldades de Estacionamento e Menor Custo Operacional | +2.6% | Seul, Busan, Daegu, Incheon e outros centros urbanos de Nível 1 | Curto prazo (≤ 2 anos) |
| Diagnóstico de Baterias, Gestão Conectada de Frotas e Adoção de Mobilidade Inteligente | +1.9% | Região metropolitana de Seul, com expansão para cidades secundárias | Médio prazo (2–4 anos) |
| Vias de Retrofitting para Motocicletas a Gasolina Existentes | +1.2% | Nacional, com concentração inicial em zonas de entrega de alta densidade | Longo prazo (≥ 4 anos) |
| Redução de Reclamações de Ruído como Gatilho de Adoção pelos Governos Locais | +0.8% | Seul, Gyeonggi e áreas metropolitanas de alta densidade residencial | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Subsídios Governamentais para Compras e Suporte à Infraestrutura de Troca de Baterias
O suporte governamental desempenha um papel central no mercado de motocicletas elétricas da Coreia do Sul, reduzindo as barreiras de compra e financiando a rede de energia utilizada pelos usuários de alta frequência. O Ministério do Clima, Energia e Meio Ambiente alocou recursos para motocicletas elétricas e estações de troca de baterias, além de ampliar a cobertura para a compra de veículos com bateria intercambiável [1]. As diretrizes de 2026 acrescentam KRW 10.000 por km para modelos de classe pequena com autonomia de carga única de 90 km ou mais e deduzem KRW 35.000 por km abaixo desse limite, incentivando os fabricantes a melhorar a autonomia certificada. As estações de troca de baterias devem atender aos padrões KS para se qualificarem ao suporte de infraestrutura.
Eletrificação de Frotas de Entrega e Redução do Tempo de Inatividade para Carregamento
A demanda de entrega comercial é uma das principais fontes de volume para o mercado de motocicletas elétricas da Coreia do Sul. Em fevereiro de 2026, o Ministério do Clima, Energia e Meio Ambiente assinou um acordo com plataformas de entrega e operadores logísticos. O acordo tem como meta que as motocicletas elétricas representem 25% das motocicletas de entrega recém-registradas até 2030 e 60% até 2035 [2]. A Daedong Mobility aderiu à iniciativa e se comprometeu a fornecer modelos de entrega desenvolvidos especificamente para essa finalidade e a apoiar a infraestrutura de troca de baterias. A troca de baterias permite que os entregadores substituam uma bateria em menos de 60 segundos, suportando rotas diárias de 150-200 km. As assinaturas de Bateria como Serviço podem separar a propriedade da bateria da compra do veículo e incluir manutenção, saúde da bateria, estações e ferramentas de gestão de frota.
Congestionamento Urbano, Dificuldades de Estacionamento e Menor Custo Operacional
As áreas urbanas densas criam um caso prático para as motocicletas elétricas na Coreia. Os veículos de duas rodas evitam o congestionamento em entregas urbanas de curta distância e necessitam de muito menos espaço de estacionamento do que os automóveis, enquanto os custos de eletricidade por quilômetro são bem inferiores aos da gasolina. A Daedong Mobility declarou que seu modelo GS100 Lite poderia gerar uma economia de até cerca de KRW 1,5 milhão por ano em combustível e custos de manutenção em comparação com alternativas a gasolina. O governo também está analisando retrofits de trem de força elétrico para motocicletas a gasolina. Esses fatores apoiam a adoção de motocicletas elétricas em zonas residenciais e de entrega.
Diagnóstico de Baterias, Gestão Conectada de Frotas e Adoção de Mobilidade Inteligente
Os serviços de dados estão se tornando cada vez mais importantes para o mercado de motocicletas elétricas da Coreia do Sul, à medida que as frotas buscam ir além das especificações dos veículos. O sistema KooRoo da LG Energy Solution coleta dados de carga e descarga para monitorar o estado da bateria, estimar o valor residual e ajudar a prevenir falhas elétricas em condições úmidas. O modelo GS100 Lite Plug-in da Daedong Mobility possui uma taxa de localização de 92%, segundo a empresa. A Samsung SDI iniciou a produção em massa de baterias cilíndricas 4695 para micromobilidade em março de 2025, com as primeiras entregas para um cliente nos Estados Unidos. Os diagnósticos conectados podem reduzir o tempo de inatividade inesperado e melhorar as decisões sobre substituição de baterias, uso, financiamento e gestão de assinaturas. Essas ferramentas tornam os serviços de energia e dados mais importantes em conjunto com o veículo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmio de Preço Inicial e Dependência do Orçamento de Subsídios | -3.1% | Nacional, estrutural em todas as regiões | Médio prazo (2–4 anos) |
| Incompatibilidade de Autonomia entre a Capacidade Típica do Veículo e os Ciclos de Uso de Entrega em Tempo Integral | -2.6% | Nacional, agudo em áreas não metropolitanas com baixa densidade de troca de baterias | Curto prazo (≤ 2 anos) |
| Padrões Fragmentados de Troca de Baterias e Risco de Compatibilidade | -1.8% | Nacional, concentrado onde múltiplos operadores de troca de baterias competem | Médio prazo (2–4 anos) |
| Incerteza sobre Valor Residual, Saúde da Bateria e Financiamento de Veículos Usados | -1.4% | Nacional, mais agudo na aquisição de frotas comerciais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prêmio de Preço Inicial e Dependência do Orçamento de Subsídios
A acessibilidade das motocicletas elétricas na Coreia do Sul continua dependente de subsídios públicos em muitas decisões de compra. O número de motocicletas elétricas registradas ficou abaixo da meta anual de subsídios em períodos recentes. O teto máximo do subsídio governamental permaneceu fixo por veículo, enquanto os acréscimos dos governos locais variaram por distrito. Isso cria preços efetivos de compra desiguais e expõe o mercado de motocicletas elétricas da Coreia do Sul a decisões orçamentárias anuais. A saúde da bateria e o valor residual também adicionam incerteza ao financiamento de veículos usados e à aquisição de frotas. Em julho de 2026, o serviço Badream da Cycloid captou KRW 500 milhões da AXE Ventures para expandir suas ofertas de assinatura, que incluem acesso ao veículo, processamento de subsídios, manutenção e gestão de frota.
Incompatibilidade de Autonomia entre a Capacidade Típica do Veículo e os Ciclos de Uso de Entrega em Tempo Integral
As limitações de autonomia continuam sendo uma barreira operacional direta no mercado de motocicletas elétricas da Coreia do Sul. Os entregadores em tempo integral frequentemente percorrem mais de 100 km por dia, enquanto muitos modelos elétricos disponíveis oferecem 70-80 km por carga. Essa lacuna pode impedir um entregador de completar um turno sem acesso confiável à troca de baterias ou ao carregamento. A fórmula de subsídio recompensa uma autonomia certificada mais longa, mas uma maior densidade de bateria pode aumentar o custo ou o peso. O framework KS R abrange pacotes de baterias, estações de carregamento e interfaces de veículos, embora os usuários de hardware não certificado possam não se qualificar para subsídios. Os sistemas certificados podem reduzir o risco de compatibilidade, mas sistemas acessíveis também são necessários fora das maiores áreas metropolitanas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bateria:
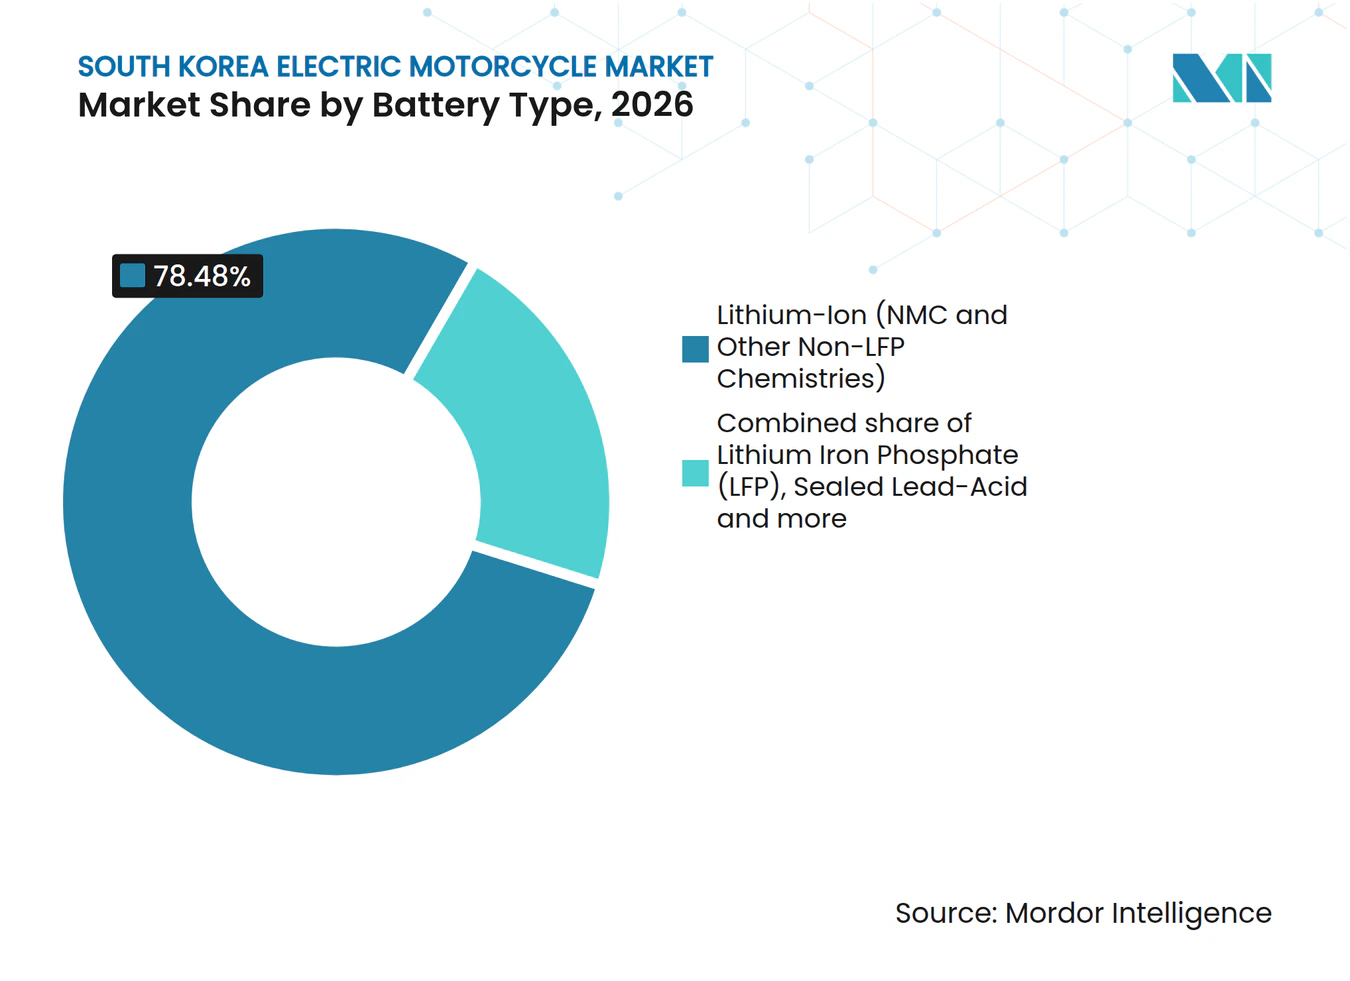
Íons de Lítio Não-LFP Lidera, LFP Redefine a Economia de FrotasOs íons de lítio (NMC e outras químicas não-LFP) detinham uma participação de 78,48% no mercado de motocicletas elétricas da Coreia do Sul em 2026. Sua posição reflete alta densidade de energia, desempenho de ciclo de vida estabelecido e integração com a base de fabricação de baterias da Coreia. A demanda por íons de lítio não-LFP é sustentada por sistemas de troca certificados que utilizam pacotes de íons de lítio. O fosfato de ferro e lítio (LFP) é o tipo de bateria de crescimento mais rápido e tem projeção de crescimento a um CAGR de 17,11% até 2032. Seu menor custo por célula e estabilidade térmica atraem compradores de frotas sensíveis ao custo. A escolha entre íons de lítio não-LFP e LFP reflete um equilíbrio entre densidade de energia e economia de frota.
As baterias de chumbo-ácido seladas mantêm um papel limitado em produtos de entrada de baixo custo fora do nível com suporte de subsídios. Esses produtos são mais relevantes para usuários privados ou de lazer, para quem o peso e o tempo de carregamento são menos importantes. O hidreto metálico de níquel tem uma posição insignificante porque se compara desfavoravelmente com as químicas de lítio em termos de custo e peso. A KooRoo tornou-se o primeiro operador coreano com certificação KS para pacotes de baterias de troca e estações em março de 2025. Sua rede utiliza pacotes de íons de lítio, o que reforça o lugar dessa química no segmento com suporte de políticas. O LFP pode ganhar terreno onde os menores custos de propriedade têm mais peso do que a máxima densidade de energia.



Por Tensão:
48-60 V Ancora o Mercado, Nível de Alta Tensão AceleraA categoria de 48-60 V detinha uma participação de 46,19% no mercado de motocicletas elétricas da Coreia do Sul em 2026. É a configuração padrão para scooters registradas de pequeno e médio porte utilizadas em frotas de entrega urbana. Essa faixa de tensão equilibra o peso da bateria, a disponibilidade de carregadores nas estações e o custo de fabricação. As categorias de 61-72 V e 73-96 V atendem a scooters comerciais mais pesadas e produtos premium para deslocamentos. Juntas, elas respondem pelo valor restante fora do nível líder de 48-60 V. A estrutura de categorias reflete as diferentes necessidades de potência e autonomia dos usuários.
A categoria acima de 96 V tem projeção de crescimento a um CAGR de 16,52% até 2032. Os produtos de maior tensão podem suportar uma condução mais rápida e de serviço mais pesado, onde os usuários aceitam uma especificação mais exigente. A fórmula de subsídio de 2026 favorece uma autonomia de carga única mais longa, o que pode desviar as compras de produtos de baixa tensão e curta autonomia. Os modelos abaixo de 48 V continuam relevantes para uso pessoal leve e de nível básico. Os modelos de maior tensão dependerão de se o desempenho adicional for acompanhado de acessibilidade e suporte de carregamento. Isso permite que o mercado de motocicletas elétricas da Coreia do Sul mantenha uma ampla gama de produtos, enquanto a demanda comercial avança em direção a especificações mais elevadas.
Por Potência de Pico:
O Segmento de 3-6 kW É o Núcleo Estrutural, a Faixa de Alta Potência Cresce Mais RapidamenteA categoria de 3-6 kW detinha uma participação de 45,29% no mercado de motocicletas elétricas da Coreia do Sul em 2026. Ela corresponde às necessidades de desempenho habituais das scooters de entrega urbana e dos modelos de deslocamento registrados. As diretrizes de subsídio de 2026 elevaram o incentivo à inovação para modelos que suportam carregamento de 3 kW ou mais rápido de KRW 50.000 para KRW 250.000, recompensando produtos desenvolvidos para uso intensivo de entrega. A categoria de 7-10 kW atende a necessidades de desempenho intermediário. Espera-se que cresça amplamente em linha com o setor geral.
A categoria acima de 10 kW tem projeção de crescimento a um CAGR de 18,29% até 2032. Ela atende a usuários privados orientados ao desempenho e a usuários comerciais com maiores requisitos de torque. Esse nível atende a demandas que os motores abaixo de 6 kW não conseguem suprir. A categoria abaixo de 3 kW é utilizada para aplicações de serviço leve que podem estar fora dos requisitos de registro padrão em muitos municípios. A demanda por modelos de alta potência deve ser considerada juntamente com seu maior custo de compra e requisitos operacionais intensivos. À medida que o trabalho de entrega se torna mais exigente, os compradores podem demonstrar maior interesse em faixas de potência que suportem cargas mais pesadas e rotas mais longas.
Por Formato de Bateria:
Removível e de Conexão Direta Mantém a Base de Volume, Intercambiável Avança Mais RapidamenteAs baterias removíveis e de conexão direta detinham uma participação de 57,38% no mercado de motocicletas elétricas da Coreia do Sul em 2026. O formato é adequado para usuários privados e operadores comerciais sem frota que podem carregar em casa ou por meio de tomadas padrão durante a noite. A Daedong Mobility lançou o GS100 Lite Plug-in em 2025 para usuários não metropolitanos sem acesso a estações de troca. Este design aborda tanto uma lacuna geográfica quanto de acesso do usuário. Os formatos não removíveis continuam sendo a menor categoria. Os usuários permanecem cautelosos quanto à dependência de infraestrutura de carregamento fixo.
Os formatos de bateria intercambiável têm projeção de crescimento a um CAGR de 18,78% até 2032. Seu crescimento é sustentado pelo aumento do subsídio municipal de Seul em 2025 para modelos de entrega e troca compartilhada de baterias, de 10% para 30%. A LG Energy Solution, que estava construindo cerca de 440 estações KooRoo em todo o país em março de 2025, planejava expandir a rede para Busan, Daegu, Daejeon e Gwangju. Cada cidade adicionada à rede torna os veículos com capacidade de troca mais práticos para os entregadores. Os produtos de conexão direta continuam relevantes como alternativa onde a densidade de estações é insuficiente para operações diárias de entrega.
Por Posicionamento do Motor:
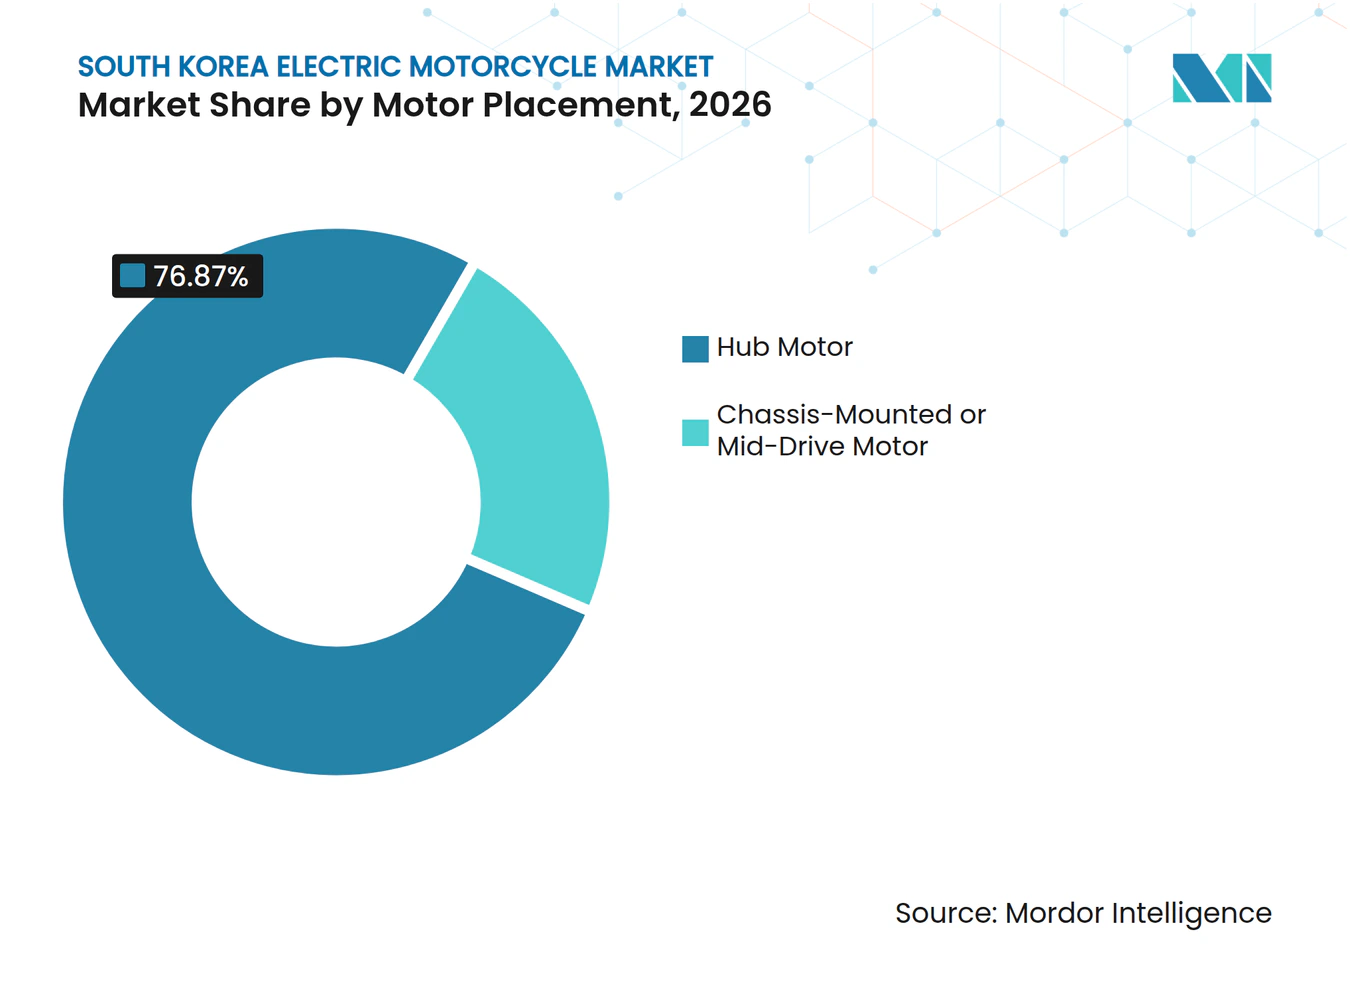
Motor de Cubo Comanda a Participação, Configuração de Acionamento Central Ganha Terreno em DesempenhoOs motores de cubo detinham uma participação de 76,87% no mercado de motocicletas elétricas da Coreia do Sul em 2026. Sua liderança decorre do menor custo de fabricação, integração mais simples do trem de força e desempenho adequado para trabalhos urbanos mais leves. Eles também apresentam vantagens de manutenção para pequenos operadores de entrega. Os entregadores individuais frequentemente gerenciam os custos de serviço diretamente e podem preferir menos pontos de falha mecânica. Os designs de cubo, portanto, continuam bem adequados à grande base de modelos comuns de entrega e deslocamento. A participação dos motores de cubo reflete essa preferência operacional prática.
Os motores montados no chassi e de acionamento central têm projeção de crescimento a um CAGR de 16,78% até 2032. Eles podem atender melhor ao trabalho comercial de alto torque e aos modelos privados focados em desempenho. A arquitetura de acionamento central também pode melhorar a distribuição de peso ao permitir um posicionamento mais flexível da bateria. A KR Motors aprovou uma fusão por absorção com a Dynamac, que opera importantes instalações de forjamento a frio e produz pistões de pinça de freio e componentes de acionamento elétrico. A fusão permite que a KR Motors construa configurações de maior torque que favorecem os layouts de acionamento central.

Por Uso:
Uso Comercial Lidera tanto em Escala quanto em Taxa de CrescimentoO uso comercial detinha uma participação de 58,39% no mercado de motocicletas elétricas da Coreia do Sul em 2026 e tem projeção de crescimento a um CAGR de 18,34% até 2032. É tanto o maior quanto o grupo de uso de crescimento mais rápido. A entrega de alimentos e a entrega de última milha são os principais usos comerciais. As frotas de aluguel, leasing e mobilidade compartilhada também oferecem oportunidades de crescimento, pois as assinaturas reduzem o capital necessário para entrar no mercado. O acordo de fevereiro de 2026 formaliza o suporte à eletrificação da frota de entrega. Isso confere à categoria comercial uma conexão clara com a política nacional e a participação das plataformas.
O uso privado representou os 41,61% restantes da participação em 2026. Inclui deslocamentos urbanos, lazer e mobilidade pessoal. As restrições de ruído em Seul podem encorajar os proprietários de motocicletas de combustão interna a considerar substituições elétricas nas zonas afetadas. Os serviços de assinatura também podem trazer acesso a veículos e manutenção no estilo de frota para empresas individuais. A fronteira entre uso comercial e privado pode, portanto, ser menos clara para trabalhadores autônomos que utilizam uma motocicleta para trabalho de entrega. Ambos os grupos serão afetados por melhorias em preços, autonomia e acesso a serviços.
Por Aplicação:
Mobilidade Urbana É a Base de Volume, Mobilidade Compartilhada É a Fronteira de CrescimentoA mobilidade urbana detinha uma participação de 73,14% no mercado de motocicletas elétricas da Coreia do Sul em 2026. As densas áreas metropolitanas da Coreia suportam entregas de curta distância e deslocamentos por veículos de duas rodas. As viagens de longa distância e o passeio de aventura continuam sendo usos menores porque as restrições de autonomia e a falta de corredores de troca intercidades limitam sua adequação. Esses usuários dependem principalmente do carregamento por conexão direta e têm maior probabilidade de andar por lazer. A mobilidade urbana, portanto, fornece a base de volume atual. É sustentada pelo padrão existente de movimentação diária nas principais cidades.
A mobilidade compartilhada tem projeção de crescimento a um CAGR de 18,86% até 2032. Em março de 2026, Seul adicionou um complemento de 50% do subsídio municipal para motocicletas elétricas compartilhadas que utilizam estações de troca de baterias. Uma maior densidade de estações KooRoo em cidades secundárias também pode reduzir os custos de energia para frotas compartilhadas. O financiamento de julho de 2026 da Cycloid apoia assinaturas de entrega que se sobrepõem às funções de uso compartilhado. À medida que as redes de troca se desenvolvem, os veículos elétricos de duas rodas podem oferecer menores custos de energia por viagem em operações compartilhadas do que as alternativas a gasolina. O resultado dependerá da disponibilidade de estações, dos preços das assinaturas e da utilização da frota.
Análise Geográfica
O mercado de motocicletas elétricas da Coreia do Sul está concentrado no corredor Seul-Gyeonggi, que abriga a maioria das estações de troca de baterias do país. Esse padrão de infraestrutura reflete a concentração de entregadores e operadores de frota na região. A ordenança de ruído de Seul fornece um incentivo adicional para substituir motocicletas de combustão interna em áreas designadas. Essas condições tornam a Coreia metropolitana o principal local para a adoção liderada por infraestrutura, com atividade estreitamente ligada a áreas com operações de entrega densas e cobertura de estações.
As cidades secundárias estão ganhando importância à medida que a infraestrutura se expande. A LG Energy Solution planejava expandir sua rede KooRoo para Busan, Daegu, Daejeon e Gwangju. A parceria da Gogoro com a Bikebank, anunciada em maio de 2023, trouxe a rede de marca Dotstation para oito cidades coreanas. Esses investimentos ampliam o leque de aplicações onde as motocicletas intercambiáveis podem atender a usuários comerciais. O modelo GS100 Lite de conexão direta da Daedong Mobility continua relevante nas províncias onde a densidade de estações de troca ainda é limitada. Os compradores provinciais precisarão de mais estações ou de maior autonomia no mundo real para igualar a flexibilidade operacional disponível no núcleo metropolitano.
A Coreia difere de vários mercados de veículos elétricos de duas rodas da Ásia-Pacífico pelo fato de sua adoção estar estreitamente ligada ao desenvolvimento de infraestrutura e à coordenação governamental. Os entregadores normalmente percorrem distâncias diárias significativas, criando um ciclo de uso exigente. Esse requisito eleva o limiar de desempenho para autonomia do veículo, acesso a energia e gestão de frota. As soluções desenvolvidas na Coreia podem ser aplicáveis a outros mercados com operações de entrega intensivas, onde alta densidade de estações e telemática são particularmente importantes para entregadores que trabalham em turnos longos e previsíveis. O mercado de motocicletas elétricas da Coreia do Sul representa, portanto, tanto uma oportunidade de mobilidade doméstica quanto um ambiente exigente para modelos de serviço construídos em torno de veículos comerciais de duas rodas.
Cenário Competitivo
Concentração do Mercado
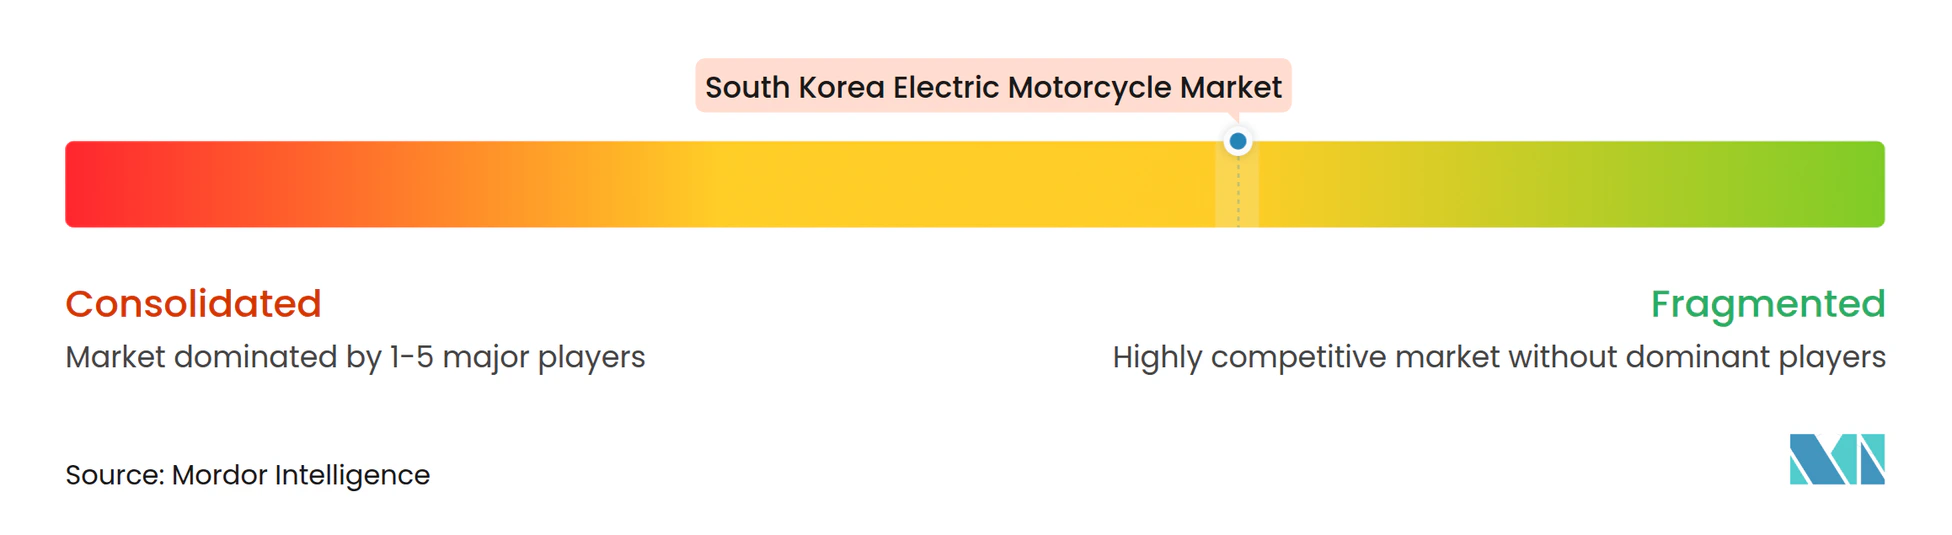
O mercado de motocicletas elétricas da Coreia do Sul inclui fabricantes nacionais DNA Motors, KR Motors, Daedong Mobility, Enuri e produtores menores, bem como players internacionais como Gogoro, Niu Technologies, Vmoto, Zero Motorcycles, Honda e Yamaha. Os fabricantes nacionais podem se beneficiar de critérios de subsídio que favorecem veículos montados localmente. A Daedong Mobility reportou uma taxa de localização de 92% para seu GS100 Lite Plug-in. Os fabricantes de baterias LG Energy Solution, Samsung SDI e SK On também participam por meio do fornecimento de células, tecnologia de baterias e serviços de energia. Isso cria concorrência tanto nos setores de fabricação de veículos quanto de infraestrutura de energia. O resultado é um mercado moderadamente concentrado, em vez de um controlado por uma única empresa de veículos.
A plataforma KooRoo da LG Energy Solution ilustra como as empresas de baterias podem competir no nível de infraestrutura. A KooRoo tornou-se o primeiro operador coreano a receber a certificação KS para pacotes de baterias e estações de troca em março de 2025. Esse status apoia a elegibilidade para subsídios governamentais de infraestrutura e aumenta a importância da conformidade regulatória. A expansão da Gogoro por meio da Bikebank introduz um modelo concorrente de veículo, rede e serviços de frota em múltiplas cidades. A fusão da KR Motors com a Dynamac é outro desenvolvimento estratégico, consolidando capacidades de produção para componentes de acionamento elétrico e peças de mobilidade de maior valor.
Uma oportunidade notável permanece nas cidades provinciais e de médio porte onde a densidade de estações de troca é insuficiente para operações de frota de alta intensidade. Os modelos de conexão direta com autonomia certificada de 90 km ou mais podem preencher essa lacuna quando apoiados por serviços locais de pós-venda. A fórmula de subsídio mais recente recompensa diretamente os modelos que atendem aos requisitos de autonomia. As empresas também precisam de fortes capacidades de manutenção e software, pois os usuários de entrega priorizam o tempo de atividade do veículo. As assinaturas de baterias e os diagnósticos podem ajudar os fornecedores a reter os entregadores em suas redes de serviço. O mercado de motocicletas elétricas da Coreia do Sul é moderadamente concentrado, com fabricantes de veículos e provedores de infraestrutura de troca de baterias competindo lado a lado.
Líderes do Setor de Motocicletas Elétricas da Coreia do Sul
-
DNA Motors Co., Ltd.
-
LG Energy Solution Ltd.
-
Daedong Mobility Co., Ltd.
-
Yamaha Motor Co., Ltd.
-
Niu Technologies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Motocicletas Elétricas da Coreia do Sul Empresas cobertas neste relatório
- DNA Motors Co., Ltd.
- KR Motors Co., Ltd.
- Gogoro Inc.
- Bikebank Co., Ltd.
- LG Energy Solution Ltd.
- Samsung SDI Co., Ltd.
- SK On Co., Ltd.
- E3 Mobility Co., Ltd.
- BM Motors Co., Ltd.
- Daedong Mobility Co., Ltd.
- Niu Technologies
- Yamaha Motor Co., Ltd.
- Honda Motor Co., Ltd.
- BMW AG
- Zero Motorcycles, Inc.
- Vmoto Limited
Desenvolvimentos industriais recentes em Mercado de Motocicletas Elétricas da Coreia do Sul
- Outubro de 2026: A Daedong Mobility iniciou um projeto piloto de serviço de compartilhamento de scooters elétricas autossuficientes em energia com 100 scooters GS100 no Complexo Industrial Seongseo de Daegu.
- Julho de 2026: A KR Motors decidiu absorver sua subsidiária integral Dynamac, fabricante de pistões de pinça de freio e componentes de acionamento elétrico.
- Julho de 2026: A Cycloid captou KRW 500 milhões em financiamento pré-Série A da AXE Ventures para expandir o Badream, seu serviço de assinatura de motocicletas elétricas para entregadores.
- Março de 2026: Seul abriu seu programa de subsídio para motocicletas elétricas de 2026, adicionando um complemento municipal de 50% para modelos compartilhados que utilizam estações de troca de baterias.
- Fevereiro de 2026: O Ministério do Clima, Energia e Meio Ambiente assinou um acordo com plataformas de entrega, agências e fabricantes para que os modelos elétricos representem pelo menos 25% das novas motocicletas de entrega até 2030 e 60% até 2035.
Escopo do Relatório do Mercado de Motocicletas Elétricas da Coreia do Sul
O Relatório do Mercado de Motocicletas Elétricas da Coreia do Sul é Segmentado por Tipo de Bateria (Íons de Lítio [NMC e Outras Químicas Não-LFP], Fosfato de Ferro e Lítio [LFP], Chumbo-Ácido Selado e Hidreto Metálico de Níquel), Tensão (Abaixo de 48 V, 48-60 V, 61-72 V, 73-96 V e Acima de 96 V), Potência de Pico (Abaixo de 3 kW, 3-6 kW, 7-10 kW e Acima de 10 kW), Formato de Bateria (Bateria Removível e de Conexão Direta, Bateria Intercambiável e Bateria Não Removível), Posicionamento do Motor (Motor de Cubo e Motor Montado no Chassi ou de Acionamento Central), Uso (Comercial e Privado) e Aplicação (Mobilidade Urbana, Viagens de Longa Distância, Mobilidade Compartilhada e Passeio de Aventura). As Previsões de Mercado são Fornecidas em Valor (USD).
Visão geral da segmentação
| Íons de Lítio (NMC e Outras Químicas Não-LFP) |
| Fosfato de Ferro e Lítio (LFP) |
| Chumbo-Ácido Selado |
| Hidreto Metálico de Níquel |
| Abaixo de 48 V |
| 48-60 V |
| 61-72 V |
| 73-96 V |
| Acima de 96 V |
| Abaixo de 3 kW |
| 3-6 kW |
| 7-10 kW |
| Acima de 10 kW |
| Bateria Removível e de Conexão Direta |
| Bateria Intercambiável |
| Bateria Não Removível |
| Motor de Cubo |
| Motor Montado no Chassi ou de Acionamento Central |
| Comercial | Entrega de Alimentos e Entrega de Última Milha |
| Frotas de Aluguel, Leasing e Mobilidade Compartilhada | |
| Frotas Governamentais, de Campus e de Utilidade Pública | |
| Privado | Deslocamento Urbano |
| Lazer e Mobilidade Pessoal |
| Mobilidade Urbana |
| Viagens de Longa Distância |
| Mobilidade Compartilhada |
| Passeio de Aventura |
| Por Tipo de Bateria | Íons de Lítio (NMC e Outras Químicas Não-LFP) | |
| Fosfato de Ferro e Lítio (LFP) | ||
| Chumbo-Ácido Selado | ||
| Hidreto Metálico de Níquel | ||
| Por Tensão | Abaixo de 48 V | |
| 48-60 V | ||
| 61-72 V | ||
| 73-96 V | ||
| Acima de 96 V | ||
| Por Potência de Pico | Abaixo de 3 kW | |
| 3-6 kW | ||
| 7-10 kW | ||
| Acima de 10 kW | ||
| Por Formato de Bateria | Bateria Removível e de Conexão Direta | |
| Bateria Intercambiável | ||
| Bateria Não Removível | ||
| Por Posicionamento do Motor | Motor de Cubo | |
| Motor Montado no Chassi ou de Acionamento Central | ||
| Por Uso | Comercial | Entrega de Alimentos e Entrega de Última Milha |
| Frotas de Aluguel, Leasing e Mobilidade Compartilhada | ||
| Frotas Governamentais, de Campus e de Utilidade Pública | ||
| Privado | Deslocamento Urbano | |
| Lazer e Mobilidade Pessoal | ||
| Por Aplicação | Mobilidade Urbana | |
| Viagens de Longa Distância | ||
| Mobilidade Compartilhada | ||
| Passeio de Aventura | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado das motocicletas elétricas na Coreia do Sul até 2032?
O mercado tem previsão de atingir 235,78 milhões de USD até 2032, crescendo a um CAGR de 16,21% durante 2027-2032.
Qual química de bateria lidera as motocicletas elétricas na Coreia do Sul?
Os íons de lítio (NMC e outras químicas não-LFP) lideraram com uma participação de 78,48% em 2026, enquanto o fosfato de ferro e lítio tem projeção de crescimento a um CAGR de 17,11% até 2032.
Por que os sistemas de troca de baterias são importantes para os entregadores coreanos?
A troca reduz o tempo de inatividade para carregamento no trabalho de entrega e é apoiada por subsídios para veículos e redes de estações em expansão.
Qual é a maior categoria de uso para motocicletas elétricas na Coreia do Sul?
O uso comercial liderou com uma participação de 58,39% em 2026 e também é a categoria de uso de crescimento mais rápido, com projeção de crescimento a um CAGR de 18,34% até 2032.
Qual aplicação está crescendo mais rapidamente na Coreia do Sul?
A mobilidade compartilhada tem projeção de crescimento a um CAGR de 18,86% até 2032, apoiada pelo complemento de subsídio de Seul para modelos compartilhados e pelo maior acesso à troca.