
Marktgröße und Marktanteil des südkoreanischen Elektromotorradmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 95.73 Millionen US-Dollar |
| Marktgröße (2027) | 111.25 Millionen US-Dollar |
| Marktgröße (2032) | 235.78 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.21 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südkoreanischen Elektromotorradmarkts von Mordor Intelligence
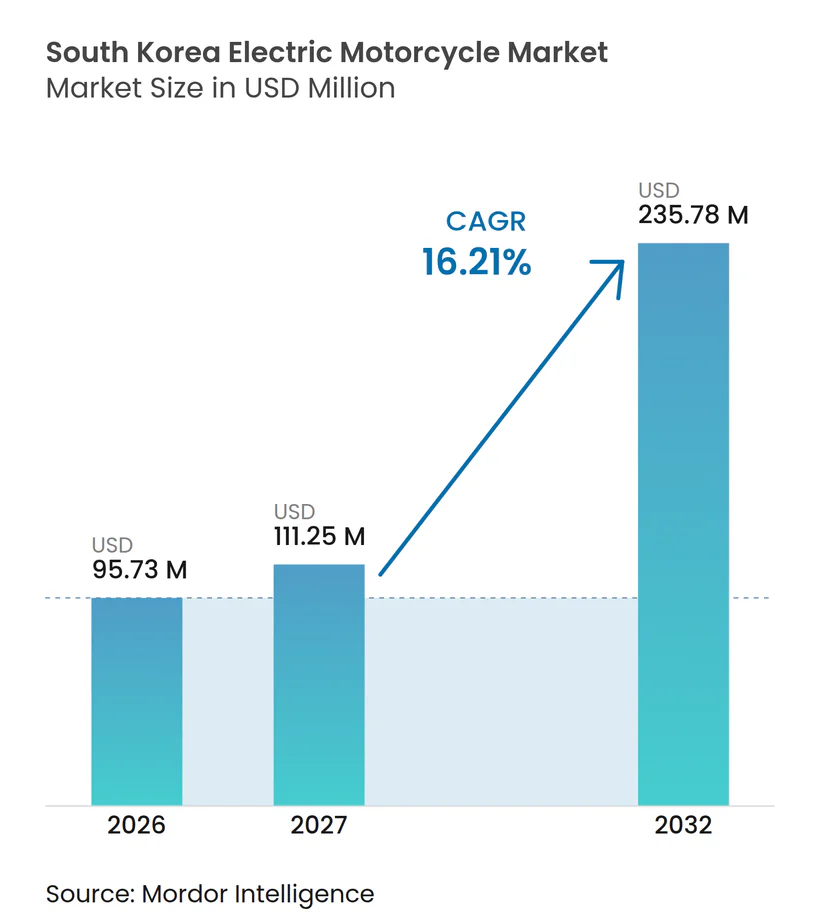
Die Marktgröße des südkoreanischen Elektromotorradmarkts wurde 2026 auf 95,73 Millionen USD geschätzt und soll von 111,25 Millionen USD im Jahr 2027 auf 235,78 Millionen USD bis 2032 wachsen, bei einem CAGR von 16,21 % im Zeitraum 2027–2032. Staatliche Kaufförderung, Verpflichtungen zur Elektrifizierung von Lieferflotten und eine breitere Abdeckung durch Batteriewechselstationen prägen den südkoreanischen Elektromotorradmarkt. Die Subventionsformel belohnt zertifizierte Reichweiten von 90 km oder mehr mit einer einzigen Ladung und legt damit größeren Wert auf nutzbare Reichweite und Akkuleistung. Im Rahmen einer kürzlich geschlossenen öffentlich-privaten Vereinbarung verknüpfen Lieferplattformen und Logistikunternehmen die Fahrzeugbeschaffung mit dem Zugang zu Ladeinfrastruktur und Flottenoperationen. Infrastrukturbetreiber können davon profitieren, da gewerbliche Fahrer Energiezugang für lange tägliche Strecken benötigen. Inländische Hersteller haben zudem die Möglichkeit, sich durch lokal montierte Modelle, Serviceabdeckung und Produkte für den provinziellen Steckdosenbetrieb zu differenzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Batterietyp hielt Nicht-LFP-Lithium-Ionen 2026 einen Marktanteil von 78,48 % am südkoreanischen Elektromotorradmarkt, während Lithiumeisenphosphat bis 2032 voraussichtlich mit einem CAGR von 17,11 % wachsen wird.
- Nach Spannung hielt die Kategorie 48–60 V 2026 einen Marktanteil von 46,19 % am südkoreanischen Elektromotorradmarkt, während die Kategorie über 96 V bis 2032 voraussichtlich mit einem CAGR von 16,52 % wachsen wird.
- Nach Spitzenleistung hielt die Kategorie 3–6 kW 2026 einen Marktanteil von 45,29 % am südkoreanischen Elektromotorradmarkt, während die Kategorie über 10 kW bis 2032 voraussichtlich mit einem CAGR von 18,29 % wachsen wird.
- Nach Batterieformat hielten herausnehmbare und steckdosenbetriebene Akkus 2026 einen Marktanteil von 57,38 % am südkoreanischen Elektromotorradmarkt, während wechselbare Batterieformate bis 2032 voraussichtlich mit einem CAGR von 18,78 % wachsen werden.
- Nach Motorposition hielten Nabenmotoren 2026 einen Marktanteil von 76,87 % am südkoreanischen Elektromotorradmarkt, während fahrgestellmontierte Motoren und Mittelmotoren bis 2032 voraussichtlich mit einem CAGR von 16,78 % wachsen werden.
- Nach Nutzung hielt die gewerbliche Nutzung 2026 einen Marktanteil von 58,39 % am südkoreanischen Elektromotorradmarkt und wird bis 2032 voraussichtlich mit einem CAGR von 18,34 % wachsen.
- Nach Anwendung hielt urbane Mobilität 2026 einen Marktanteil von 73,14 % am südkoreanischen Elektromotorradmarkt, während geteilte Mobilität bis 2032 voraussichtlich mit einem CAGR von 18,86 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Kaufsubventionen und Unterstützung der Batteriewechselinfrastruktur | +4.2% | National, mit konzentrierten Gewinnen in Seoul, Gyeonggi und großen Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung von Lieferflotten und reduzierte Ladeausfallzeiten | +3.8% | National, mit der höchsten Dichte in den Lieferkorridoren Seoul-Gyeonggi | Mittelfristig (2–4 Jahre) |
| Urbane Verkehrsstaus, Parkprobleme und niedrigere Betriebskosten | +2.6% | Seoul, Busan, Daegu, Incheon und andere Tier-1-Ballungsräume | Kurzfristig (≤ 2 Jahre) |
| Batteriediagnostik, vernetztes Flottenmanagement und Einführung intelligenter Mobilität | +1.9% | Großraum Seoul, mit Ausstrahlungseffekten auf Sekundärstädte | Mittelfristig (2–4 Jahre) |
| Umrüstungsmöglichkeiten für bestehende Benzinmotorräder | +1.2% | National, mit früher Konzentration in Hochdichte-Lieferzonen | Langfristig (≥ 4 Jahre) |
| Reduzierung von Lärmbelästigungen als Auslöser für die Akzeptanz durch lokale Behörden | +0.8% | Seoul, Gyeonggi und dicht besiedelte Ballungsräume | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Kaufsubventionen und Unterstützung der Batteriewechselinfrastruktur
Staatliche Unterstützung spielt eine zentrale Rolle im südkoreanischen Elektromotorradmarkt, indem sie Kaufhürden abbaut und das Energienetz für Vielfahrer finanziert. Das Ministerium für Klima, Energie und Umwelt hat Mittel für Elektromotorräder und Batteriewechselstationen bereitgestellt und gleichzeitig die Förderung für den Kauf von Fahrzeugen mit wechselbaren Batterien erhöht [1]. Die Richtlinien von 2026 fügen KRW 10.000 pro km für Kleinfahrzeugmodelle mit einer Einzelladungsreichweite von 90 km oder mehr hinzu und ziehen KRW 35.000 pro km unterhalb dieser Schwelle ab, was Herstellern einen Anreiz bietet, die zertifizierte Reichweite zu verbessern. Batteriewechselstationen müssen KS-Normen erfüllen, um für Infrastrukturförderung in Frage zu kommen.
Elektrifizierung von Lieferflotten und reduzierte Ladeausfallzeiten
Die gewerbliche Liefernachfrage ist eine wichtige Volumenquelle für den südkoreanischen Elektromotorradmarkt. Im Februar 2026 unterzeichnete das Ministerium für Klima, Energie und Umwelt eine Vereinbarung mit Lieferplattformen und Logistikunternehmen. Die Vereinbarung zielt darauf ab, dass Elektromotorräder bis 2030 25 % und bis 2035 60 % der neu zugelassenen Liefermotorräder ausmachen [2]. Daedong Mobility schloss sich der Initiative an und verpflichtete sich, zweckgebundene Liefermodelle bereitzustellen und die Batteriewechselinfrastruktur zu unterstützen. Durch den Batteriewechsel können Fahrer einen Akku in weniger als 60 Sekunden austauschen, was tägliche Strecken von 150–200 km ermöglicht. Batterie-als-Service-Abonnements können den Akkubesitz vom Fahrzeugkauf trennen und Wartung, Akkuzustand, Stationen und Flottentools bündeln.
Urbane Verkehrsstaus, Parkprobleme und niedrigere Betriebskosten
Dicht besiedelte Stadtgebiete schaffen einen praktischen Anwendungsfall für Elektromotorräder in Korea. Zweiräder vermeiden Staus bei kurzen städtischen Lieferfahrten und benötigen weit weniger Parkplatz als Autos, während die Stromkosten pro Kilometer deutlich unter denen von Benzin liegen. Daedong Mobility erklärte, dass sein GS100 Lite im Vergleich zu Benzinalternativen bis zu etwa KRW 1,5 Millionen pro Jahr an Kraftstoff- und Wartungskosten einsparen könnte. Die Regierung prüft auch die Umrüstung von Benzinmotorrädern auf elektrische Antriebsstränge. Diese Faktoren unterstützen die Einführung von Elektromotorrädern in Wohn- und Lieferzonen.
Batteriediagnostik, vernetztes Flottenmanagement und Einführung intelligenter Mobilität
Datendienste gewinnen für den südkoreanischen Elektromotorradmarkt an Bedeutung, da Flotten über Fahrzeugspezifikationen hinausblicken. Das KooRoo-System von LG Energy Solution erfasst Lade- und Entladedaten, um den Akkuzustand zu überwachen, den Restwert zu schätzen und elektrische Fehler bei Nässe zu verhindern. Daedong Mobilitys GS100 Lite Plug-in weist laut Unternehmensangaben eine Lokalisierungsrate von 92 % auf. Samsung SDI begann im März 2025 mit der Massenproduktion zylindrischer 4695-Batterien für Mikromobilität, mit ersten Lieferungen an einen Kunden in den Vereinigten Staaten. Vernetzte Diagnostik kann unerwartete Ausfallzeiten reduzieren und Entscheidungen über Akkuaustausch, Nutzung, Finanzierung und Abonnementverwaltung verbessern. Diese Tools machen Energie- und Datendienste neben dem Fahrzeug wichtiger.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höherer Anschaffungspreis und Abhängigkeit vom Subventionsbudget | -3.1% | National, strukturell in allen Regionen | Mittelfristig (2–4 Jahre) |
| Diskrepanz zwischen typischer Fahrzeugreichweite und den Anforderungen des Vollzeit-Lieferbetriebs | -2.6% | National, akut in nicht-metropolitanen Gebieten mit geringer Batteriewechseldichte | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Batteriewechselstandards und Kompatibilitätsrisiken | -1.8% | National, konzentriert dort, wo mehrere Batteriewechselbetreiber konkurrieren | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei Restwert, Akkuzustand und Gebrauchtfahrzeugfinanzierung | -1.4% | National, akuter bei der gewerblichen Flottenbeschaffung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höherer Anschaffungspreis und Abhängigkeit vom Subventionsbudget
Die Erschwinglichkeit von Elektromotorrädern in Südkorea bleibt bei vielen Kaufentscheidungen von öffentlichen Subventionen abhängig. Die Anzahl der zugelassenen Elektromotorräder lag in letzter Zeit unter dem jährlichen Subventionsziel. Die maximale staatliche Subventionsobergrenze blieb pro Fahrzeug unverändert, während die Zuschüsse der Kommunen je nach Bezirk variierten. Dies führt zu ungleichen effektiven Kaufpreisen und setzt den südkoreanischen Elektromotorradmarkt jährlichen Budgetentscheidungen aus. Akkuzustand und Restwert erhöhen zudem die Unsicherheit bei der Gebrauchtfahrzeugfinanzierung und der Flottenbeschaffung. Im Juli 2026 sammelte Cycloids Badream-Dienst KRW 500 Millionen von AXE Ventures ein, um sein Abonnementangebot zu erweitern, das Fahrzeugzugang, Subventionsabwicklung, Wartung und Flottenmanagement bündelt.
Diskrepanz zwischen typischer Fahrzeugreichweite und den Anforderungen des Vollzeit-Lieferbetriebs
Reichweitenbeschränkungen bleiben eine direkte betriebliche Hürde im südkoreanischen Elektromotorradmarkt. Vollzeit-Lieferfahrer legen oft mehr als 100 km täglich zurück, während viele verfügbare Elektromodelle 70–80 km pro Ladung bieten. Diese Lücke kann einen Fahrer daran hindern, eine Schicht ohne zuverlässigen Zugang zu Batteriewechsel oder Laden abzuschließen. Die Subventionsformel belohnt eine längere zertifizierte Reichweite, aber eine höhere Akkudichte kann die Kosten oder das Gewicht erhöhen. Der KS-R-Rahmen deckt Akkupacks, Ladestationen und Fahrzeugschnittstellen ab, obwohl Nutzer nicht zertifizierter Hardware möglicherweise keine Subventionen erhalten. Zertifizierte Systeme können das Kompatibilitätsrisiko reduzieren, aber zugängliche Systeme werden auch außerhalb der größten Ballungsräume benötigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
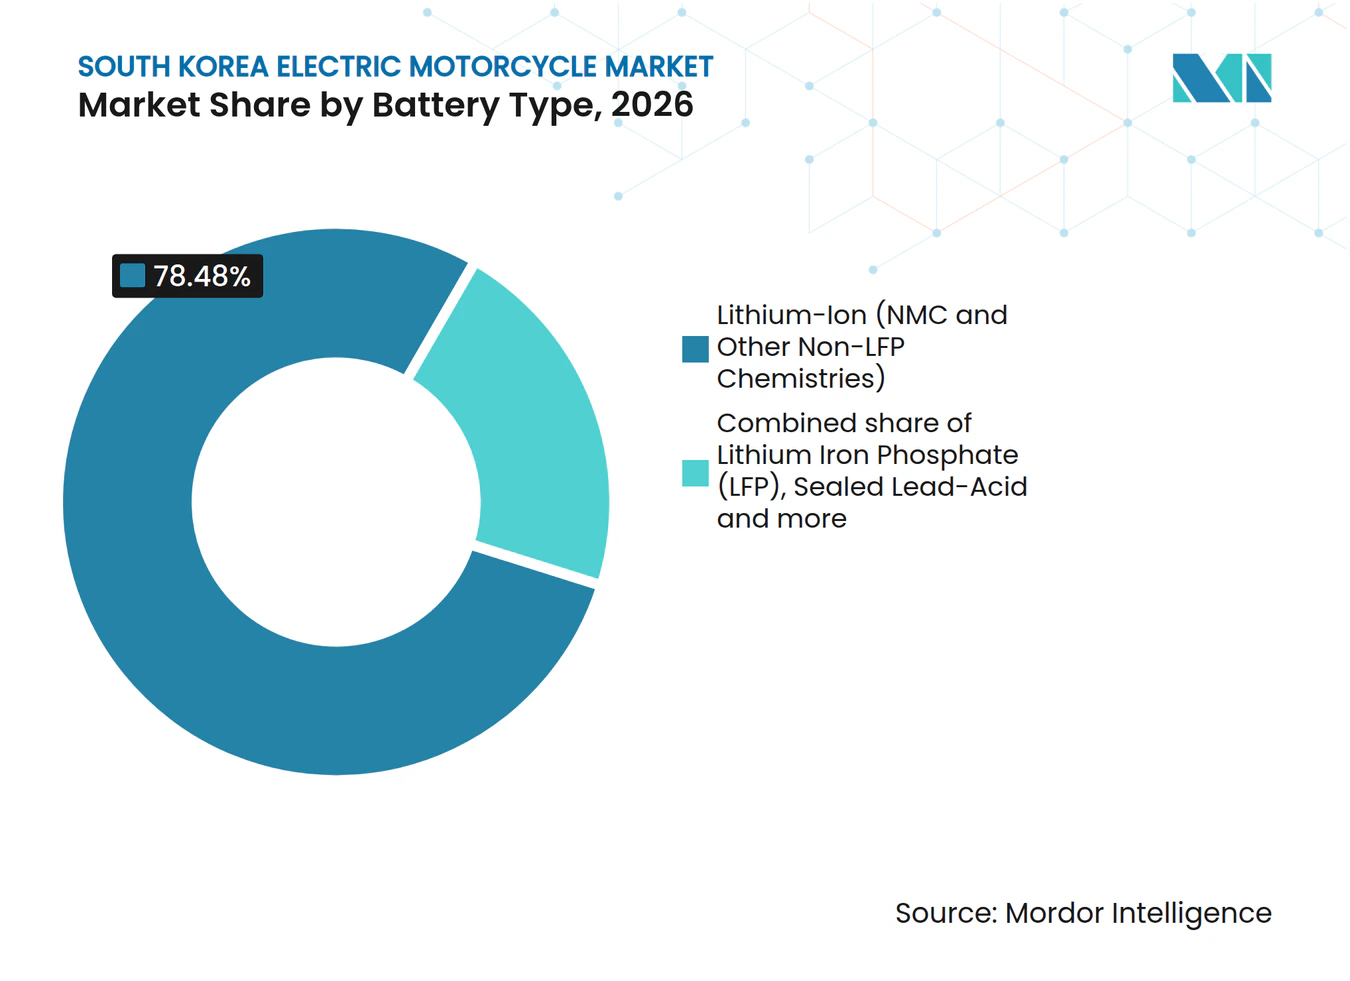
Nicht-LFP-Lithium-Ionen führt, LFP definiert Flottenökonomie neuLithium-Ionen (NMC und andere Nicht-LFP-Chemien) hielten 2026 einen Marktanteil von 78,48 % am südkoreanischen Elektromotorradmarkt. Seine Position spiegelt hohe Energiedichte, etablierte Zykluslebensdauerleistung und Integration in Koreas Batterieherstellungsbasis wider. Die Nachfrage nach Nicht-LFP-Lithium-Ionen wird durch zertifizierte Wechselsysteme unterstützt, die Lithium-Ionen-Packs verwenden. Lithiumeisenphosphat (LFP) ist der am schnellsten wachsende Batterietyp und wird bis 2032 voraussichtlich mit einem CAGR von 17,11 % wachsen. Seine niedrigeren Zellkosten und thermische Stabilität sprechen kostensensible Flottenkäufer an. Die Wahl zwischen Nicht-LFP-Lithium-Ionen und LFP spiegelt eine Balance zwischen Energiedichte und Flottenökonomie wider.
Versiegelte Blei-Säure-Batterien behalten eine begrenzte Rolle in kostengünstigen Einstiegsprodukten außerhalb der subventionierten Kategorie. Diese Produkte sind eher für private oder Freizeitnutzer relevant, für die Gewicht und Ladezeit weniger wichtig sind. Nickelmetallhydrid hat eine vernachlässigbare Position, da es im Vergleich zu Lithiumchemien in Bezug auf Kosten und Gewicht schlecht abschneidet. KooRoo wurde im März 2025 der erste koreanische Betreiber mit KS-Zertifizierung für Batteriewechselpacks und -stationen. Sein Netzwerk verwendet Lithium-Ionen-Packs, was die Stellung dieser Chemie im politisch geförderten Segment stärkt. LFP kann dort an Boden gewinnen, wo niedrigere Eigentumskosten mehr Gewicht haben als maximale Energiedichte.



Nach Spannung:
48–60 V verankert den Markt, Hochspannungssegment beschleunigt sichDie Kategorie 48–60 V hielt 2026 einen Marktanteil von 46,19 % am südkoreanischen Elektromotorradmarkt. Sie ist die Standardkonfiguration für kleine und mittelgroße zugelassene Roller, die in städtischen Lieferflotten eingesetzt werden. Dieser Spannungsbereich balanciert Akkugewicht, Verfügbarkeit von Stationsladegeräten und Herstellungskosten. Die Kategorien 61–72 V und 73–96 V bedienen schwerere gewerbliche Roller und Premium-Pendlerprodukte. Zusammen machen sie den verbleibenden Wert außerhalb der führenden Kategorie 48–60 V aus. Die Kategoriestruktur spiegelt die unterschiedlichen Leistungs- und Reichweitenbedürfnisse der Nutzer wider.
Die Kategorie über 96 V wird bis 2032 voraussichtlich mit einem CAGR von 16,52 % wachsen. Hochspannungsprodukte können schnelleres, schwereres Fahren unterstützen, bei dem Nutzer eine anspruchsvollere Spezifikation akzeptieren. Die Subventionsformel von 2026 begünstigt eine längere Einzelladungsreichweite, was Käufe von Niederspannungs- und Kurzstreckenprodukten ablenken kann. Modelle unter 48 V bleiben für leichte und einsteigerfreundliche private Nutzung relevant. Hochspannungsmodelle werden davon abhängen, ob ihre zusätzliche Leistung durch Erschwinglichkeit und Ladeunterstützung ausgeglichen wird. Dies ermöglicht es dem südkoreanischen Elektromotorradmarkt, eine breite Produktpalette beizubehalten, während die gewerbliche Nachfrage zu höheren Spezifikationen tendiert.
Nach Spitzenleistung:
Das 3–6-kW-Segment ist der strukturelle Kern, das Hochleistungsband wächst am schnellstenDie Kategorie 3–6 kW hielt 2026 einen Marktanteil von 45,29 % am südkoreanischen Elektromotorradmarkt. Sie entspricht den üblichen Leistungsanforderungen städtischer Lieferroller und zugelassener Pendlermodelle. Die Subventionsrichtlinien von 2026 erhöhten den Innovationsanreiz für Modelle, die 3 kW oder schnelleres Laden unterstützen, von KRW 50.000 auf KRW 250.000, was Produkte belohnt, die für intensiven Lieferbetrieb gebaut wurden. Die Kategorie 7–10 kW bedient mittlere Leistungsanforderungen. Es wird erwartet, dass sie im Einklang mit dem Gesamtsektor wächst.
Die Kategorie über 10 kW wird bis 2032 voraussichtlich mit einem CAGR von 18,29 % wachsen. Sie bedient leistungsorientierte Privatfahrer und gewerbliche Nutzer mit höheren Drehmomentanforderungen. Dieses Segment adressiert Anforderungen, die Motoren unter 6 kW nicht erfüllen können. Die Kategorie unter 3 kW wird für leichte Anwendungen verwendet, die in vielen Kommunen möglicherweise außerhalb der standardmäßigen Zulassungsanforderungen fallen. Die Nachfrage nach Hochleistungsmodellen muss neben ihren höheren Anschaffungskosten und intensiven Betriebsanforderungen berücksichtigt werden. Da die Lieferarbeit anspruchsvoller wird, könnten Käufer größeres Interesse an Leistungsbändern zeigen, die schwerere Lasten und längere Strecken unterstützen.
Nach Batterieformat:
Herausnehmbarer und steckdosenbetriebener Akku hält die Volumenbasis, wechselbarer Akku wächst am schnellstenHerausnehmbare und steckdosenbetriebene Akkus hielten 2026 einen Marktanteil von 57,38 % am südkoreanischen Elektromotorradmarkt. Das Format eignet sich für Privatnutzer und nicht-flottengebundene gewerbliche Betreiber, die zu Hause oder über Standardsteckdosen über Nacht laden können. Daedong Mobility brachte 2025 den GS100 Lite Plug-in für nicht-metropolitane Nutzer ohne Zugang zu Wechselstationen auf den Markt. Dieses Design adressiert sowohl eine geografische als auch eine nutzerseitige Zuganglücke. Nicht herausnehmbare Formate bleiben die kleinste Kategorie. Nutzer sind nach wie vor vorsichtig, wenn es darum geht, sich auf feste Ladeinfrastruktur zu verlassen.
Wechselbare Batterieformate werden bis 2032 voraussichtlich mit einem CAGR von 18,78 % wachsen. Ihr Wachstum wird durch Seouls Erhöhung der Stadtsubvention für Liefer- und gemeinsam genutzte Batteriewechselmodelle von 10 % auf 30 % im Jahr 2025 unterstützt. LG Energy Solution, das im März 2025 etwa 440 KooRoo-Stationen landesweit aufbaute, plante, das Netzwerk auf Busan, Daegu, Daejeon und Gwangju auszuweiten. Jede dem Netzwerk hinzugefügte Stadt macht wechselfähige Fahrzeuge für Fahrer praktischer. Plug-in-Produkte bleiben als Alternative relevant, wo die Stationsdichte für den täglichen Lieferbetrieb unzureichend ist.
Nach Motorposition:
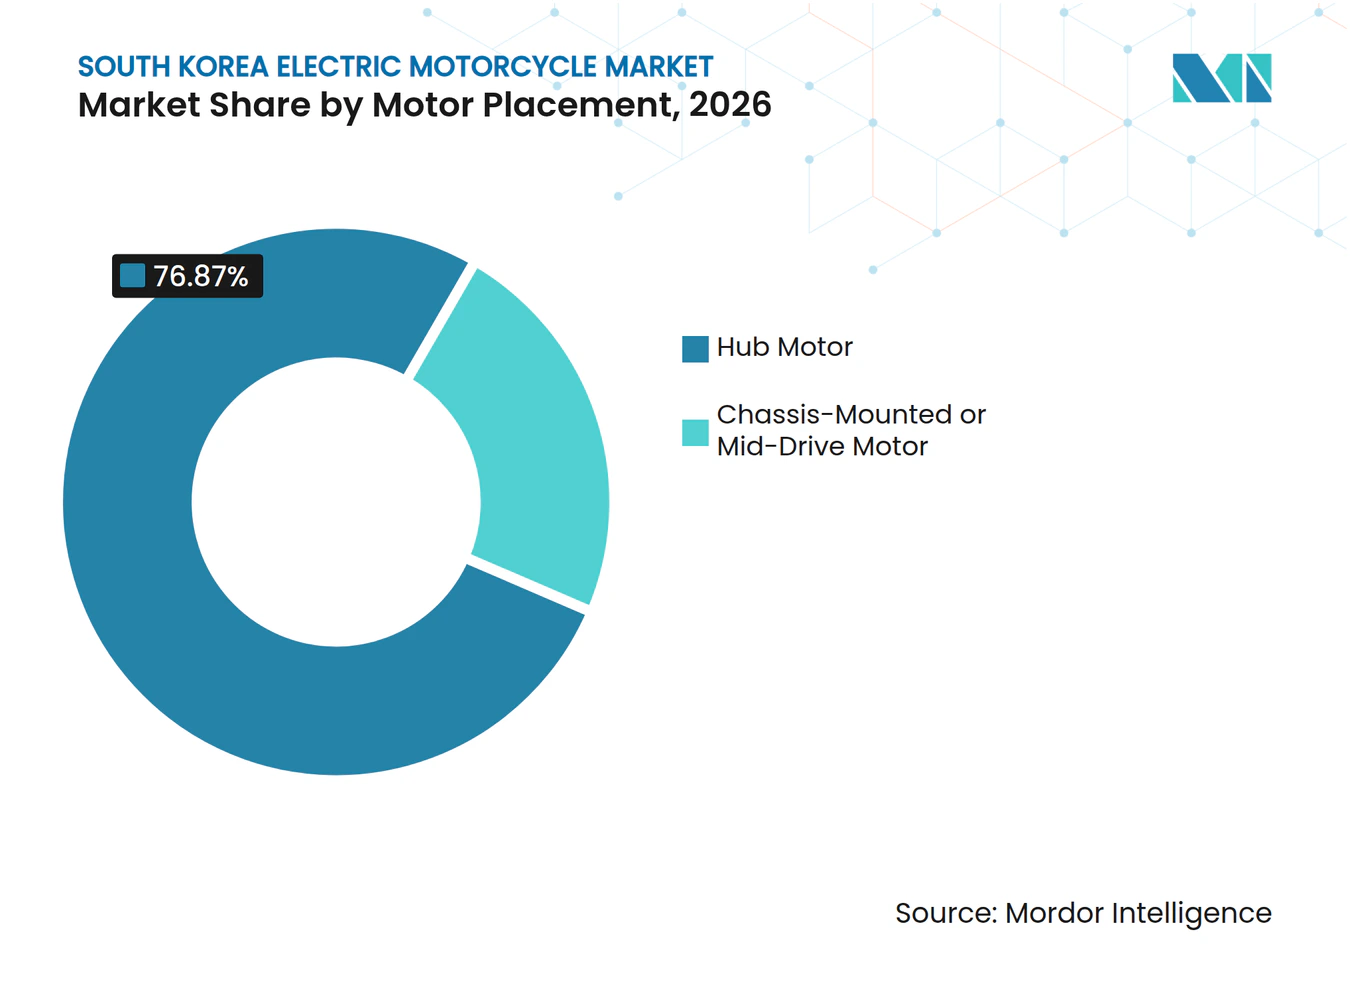
Nabenmotor dominiert den Marktanteil, Mittelmotor gewinnt an Boden bei der LeistungNabenmotoren hielten 2026 einen Marktanteil von 76,87 % am südkoreanischen Elektromotorradmarkt. Ihre Führungsposition ergibt sich aus niedrigeren Herstellungskosten, einfacherer Antriebsstrangintegration und ausreichender Leistung für leichtere städtische Arbeit. Sie haben auch Wartungsvorteile für kleine Lieferbetreiber. Einzelne Fahrer verwalten Servicekosten oft direkt und bevorzugen möglicherweise weniger mechanische Fehlerquellen. Nabenmotordesigns sind daher gut für die große Basis gewöhnlicher Liefer- und Pendlermodelle geeignet. Der Nabenmotor-Marktanteil spiegelt diese praktische Betriebspräferenz wider.
Fahrgestellmontierte Motoren und Mittelmotoren werden bis 2032 voraussichtlich mit einem CAGR von 16,78 % wachsen. Sie können hochdrehmomentigen gewerblichen Betrieb und leistungsorientierte Privatmodelle besser bedienen. Mittelmotor-Architektur kann auch die Gewichtsverteilung verbessern, indem sie eine flexiblere Akkuplatzierung ermöglicht. KR Motors genehmigte eine Absorptionsfusion mit Dynamac, das wichtige Kaltschmiedeeinrichtungen betreibt und Bremssattelkolben sowie elektrische Antriebskomponenten herstellt. Die Fusion ermöglicht es KR Motors, Hochdrehmoment-Konfigurationen zu bauen, die Mittelmotor-Layouts begünstigen.

Nach Nutzung:
Gewerbliche Nutzung führt sowohl in Umfang als auch in WachstumsrateDie gewerbliche Nutzung hielt 2026 einen Marktanteil von 58,39 % am südkoreanischen Elektromotorradmarkt und wird bis 2032 voraussichtlich mit einem CAGR von 18,34 % wachsen. Sie ist sowohl die größte als auch die am schnellsten wachsende Nutzungsgruppe. Essenslieferung und Zustelllogistik auf der letzten Meile sind die wichtigsten gewerblichen Nutzungen. Miet-, Leasing- und Flotten für geteilte Mobilität bieten ebenfalls Wachstumschancen, da Abonnements das für den Markteintritt erforderliche Kapital senken. Die Vereinbarung vom Februar 2026 formalisiert die Unterstützung für die Elektrifizierung der Lieferflotte. Dies gibt der gewerblichen Kategorie eine klare Verbindung zur nationalen Politik und Plattformbeteiligung.
Die private Nutzung machte 2026 den verbleibenden Anteil von 41,61 % aus. Sie umfasst städtisches Pendeln, Freizeit und persönliche Mobilität. Lärmschutzbestimmungen in Seoul können Besitzer von Verbrennungsmotorrädern dazu veranlassen, in betroffenen Zonen elektrische Ersatzfahrzeuge in Betracht zu ziehen. Abonnementdienste können auch Flottenfahrzeugzugang und Wartung für Einzelfahrerunternehmen bereitstellen. Die Grenze zwischen gewerblicher und privater Nutzung kann daher für Einzelunternehmer, die ein Motorrad für Lieferarbeit nutzen, weniger klar sein. Beide Gruppen werden von Verbesserungen bei Preisgestaltung, Reichweite und Servicezugang profitieren.
Nach Anwendung:
Urbane Mobilität ist die Volumenbasis, geteilte Mobilität ist die WachstumsgrenzeUrbane Mobilität hielt 2026 einen Marktanteil von 73,14 % am südkoreanischen Elektromotorradmarkt. Koreas dicht besiedelte Ballungsräume unterstützen Kurzstreckenlieferungen und das Pendeln mit Zweirädern. Langstreckenreisen und Abenteuerfahrten bleiben kleinere Nutzungsformen, da Reichweitenbeschränkungen und das Fehlen von Fernwechselkorridoren ihre Eignung einschränken. Diese Nutzer sind größtenteils auf Plug-in-Laden angewiesen und fahren eher zur Freizeitgestaltung. Urbane Mobilität bildet daher die aktuelle Volumenbasis. Sie wird durch das bestehende Muster der täglichen Bewegung in Großstädten unterstützt.
Geteilte Mobilität wird bis 2032 voraussichtlich mit einem CAGR von 18,86 % wachsen. Im März 2026 fügte Seoul einen Aufschlag von 50 % der Stadtsubvention für gemeinsam genutzte Elektromotorräder hinzu, die Batteriewechselstationen verwenden. Eine höhere KooRoo-Stationsdichte in Sekundärstädten kann auch die Energiekosten für gemeinsam genutzte Flotten senken. Cycloids Finanzierung vom Juli 2026 unterstützt Lieferabonnements, die sich mit Funktionen der gemeinsamen Nutzung überschneiden. Mit der Entwicklung von Wechselnetzwerken können elektrische Zweiräder im gemeinsamen Betrieb niedrigere Energiekosten pro Fahrt bieten als Benzinalternativen. Das Ergebnis wird von der Stationsverfügbarkeit, der Abonnementpreisgestaltung und der Flottenauslastung abhängen.
Geografische Analyse
Der südkoreanische Elektromotorradmarkt konzentriert sich im Seoul-Gyeonggi-Korridor, der die Mehrheit der Batteriewechselstationen des Landes beherbergt. Dieses Infrastrukturmuster spiegelt die Konzentration von Lieferfahrern und Flottenbetreibern in der Region wider. Seouls Lärmschutzverordnung bietet einen zusätzlichen Anreiz, Verbrennungsmotorräder in ausgewiesenen Gebieten zu ersetzen. Diese Bedingungen machen das metropolitane Korea zum primären Standort für infrastrukturgeführte Einführung, wobei die Aktivität eng mit Gebieten mit dichtem Lieferbetrieb und Stationsabdeckung verbunden ist.
Sekundärstädte gewinnen an Bedeutung, da die Infrastruktur ausgebaut wird. LG Energy Solution plante, sein KooRoo-Netzwerk auf Busan, Daegu, Daejeon und Gwangju auszuweiten. Gogoros Partnerschaft mit Bikebank, die im Mai 2023 angekündigt wurde, brachte das Dotstation-Markennetzwerk in acht koreanische Städte. Diese Investitionen erweitern die Anwendungsbereiche, in denen wechselfähige Motorräder gewerbliche Nutzer bedienen können. Daedong Mobilitys Plug-in GS100 Lite bleibt in Provinzen relevant, wo die Dichte der Wechselstationen noch begrenzt ist. Provinzkäufer benötigen entweder mehr Stationen oder eine längere reale Reichweite, um die Betriebsflexibilität des metropolitanen Kerns zu erreichen.
Korea unterscheidet sich von mehreren asiatisch-pazifischen Märkten für elektrische Zweiräder darin, dass seine Einführung eng mit der Infrastrukturentwicklung und staatlicher Koordination verbunden ist. Lieferfahrer legen typischerweise erhebliche tägliche Strecken zurück, was einen anspruchsvollen Betriebszyklus schafft. Diese Anforderung erhöht die Leistungsschwelle für Fahrzeugreichweite, Energiezugang und Flottenmanagement. In Korea entwickelte Lösungen könnten auf andere Märkte mit intensivem Lieferbetrieb anwendbar sein, wo hohe Stationsdichte und Telematik besonders wichtig für Fahrer sind, die lange, vorhersehbare Schichten arbeiten. Der südkoreanische Elektromotorradmarkt stellt daher sowohl eine inländische Mobilitätschance als auch eine anspruchsvolle Umgebung für Servicemodelle dar, die auf gewerbliche Zweiräder ausgerichtet sind.
Wettbewerbslandschaft
Marktkonzentration
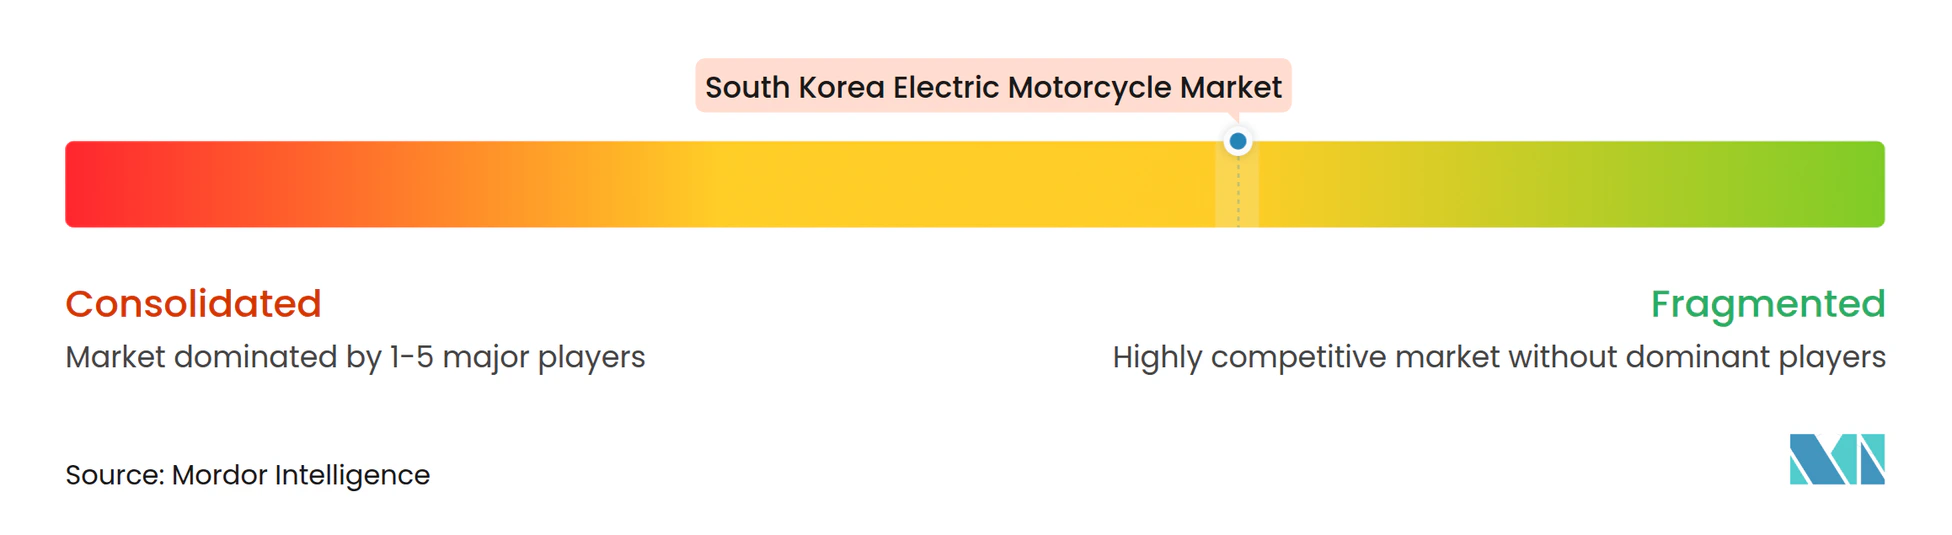
Der südkoreanische Elektromotorradmarkt umfasst inländische Hersteller DNA Motors, KR Motors, Daedong Mobility, Enuri und kleinere Produzenten sowie internationale Akteure wie Gogoro, Niu Technologies, Vmoto, Zero Motorcycles, Honda und Yamaha. Inländische Hersteller können von Subventionskriterien profitieren, die lokal montierte Fahrzeuge bevorzugen. Daedong Mobility meldete eine Lokalisierungsrate von 92 % für seinen GS100 Lite Plug-in. Batteriehersteller LG Energy Solution, Samsung SDI und SK On beteiligen sich auch durch Zelllieferung, Batterietechnologie und Energiedienste. Dies schafft Wettbewerb sowohl im Fahrzeugherstellungs- als auch im Energieinfrastruktursektor. Das Ergebnis ist ein mäßig konzentrierter Markt, der nicht von einem einzigen Fahrzeugunternehmen kontrolliert wird.
LG Energy Solutions KooRoo-Plattform veranschaulicht, wie Batterieunternehmen auf Infrastrukturebene konkurrieren können. KooRoo wurde im März 2025 der erste koreanische Betreiber, der die KS-Zertifizierung für Akkupacks und Wechselstationen erhielt. Dieser Status unterstützt die Förderfähigkeit für staatliche Infrastruktursubventionen und erhöht die Bedeutung der Einhaltung regulatorischer Anforderungen. Gogoros Expansion durch Bikebank führt ein konkurrierendes Fahrzeug-, Netzwerk- und Flottendienstleistungsmodell in mehreren Städten ein. KR Motors' Fusion mit Dynamac ist eine weitere strategische Entwicklung, die Produktionskapazitäten für elektrische Antriebskomponenten und höherwertige Mobilitätsteile konsolidiert.
Eine bemerkenswerte Chance verbleibt in Provinz- und mittelgroßen Städten, wo die Wechselstationsdichte für hochintensiven Flottenbetrieb unzureichend ist. Plug-in-Modelle mit einer zertifizierten Reichweite von 90 km oder mehr können diese Lücke schließen, wenn sie durch lokale Kundendienste unterstützt werden. Die neueste Subventionsformel belohnt direkt Modelle, die Reichweitenanforderungen erfüllen. Unternehmen benötigen auch starke Wartungs- und Softwarefähigkeiten, da Liefernutzer die Fahrzeugverfügbarkeit priorisieren. Batterieabonnements und Diagnostik können Lieferanten dabei helfen, Fahrer in ihren Servicenetzwerken zu halten. Der südkoreanische Elektromotorradmarkt ist mäßig konzentriert, wobei Fahrzeughersteller und Anbieter von Batteriewechselinfrastruktur nebeneinander konkurrieren.
Marktführer der südkoreanischen Elektromotorradbranche
-
DNA Motors Co., Ltd.
-
LG Energy Solution Ltd.
-
Daedong Mobility Co., Ltd.
-
Yamaha Motor Co., Ltd.
-
Niu Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südkoreanischer Elektromotorradmarkt Unternehmen in diesem Bericht
- DNA Motors Co., Ltd.
- KR Motors Co., Ltd.
- Gogoro Inc.
- Bikebank Co., Ltd.
- LG Energy Solution Ltd.
- Samsung SDI Co., Ltd.
- SK On Co., Ltd.
- E3 Mobility Co., Ltd.
- BM Motors Co., Ltd.
- Daedong Mobility Co., Ltd.
- Niu Technologies
- Yamaha Motor Co., Ltd.
- Honda Motor Co., Ltd.
- BMW AG
- Zero Motorcycles, Inc.
- Vmoto Limited
Neueste Industrielle Entwicklungen in Südkoreanischer Elektromotorradmarkt
- Oktober 2026: Daedong Mobility begann mit der Pilotierung eines energieautarken Elektroroller-Sharing-Dienstes mit 100 GS100-Rollern im Seongseo-Industriekomplex in Daegu.
- Juli 2026: KR Motors beschloss, seine hundertprozentige Tochtergesellschaft Dynamac, einen Hersteller von Bremssattelkolben und elektrischen Antriebskomponenten, zu absorbieren.
- Juli 2026: Cycloid sammelte KRW 500 Millionen in einer Pre-Series-A-Finanzierungsrunde von AXE Ventures ein, um Badream, seinen Elektromotorrad-Abonnementdienst für Lieferfahrer, auszubauen.
- März 2026: Seoul eröffnete sein Elektromotorrad-Subventionsprogramm 2026 und fügte einen städtischen Aufschlag von 50 % für gemeinsam genutzte Modelle hinzu, die Batteriewechselstationen verwenden.
- Februar 2026: Das Ministerium für Klima, Energie und Umwelt unterzeichnete eine Vereinbarung mit Lieferplattformen, Behörden und Herstellern, um Elektromodelle bis 2030 auf mindestens 25 % und bis 2035 auf 60 % der neuen Liefermotorräder zu bringen.
Berichtsumfang des südkoreanischen Elektromotorradmarkts
Der Bericht über den südkoreanischen Elektromotorradmarkt ist segmentiert nach Batterietyp (Lithium-Ionen [NMC und andere Nicht-LFP-Chemien], Lithiumeisenphosphat [LFP], versiegelte Blei-Säure und Nickelmetallhydrid), Spannung (unter 48 V, 48–60 V, 61–72 V, 73–96 V und über 96 V), Spitzenleistung (unter 3 kW, 36 kW, 7–10 kW und über 10 kW), Batterieformat (herausnehmbarer und steckdosenbetriebener Akku, wechselbarer Akku und nicht herausnehmbarer Akku), Motorposition (Nabenmotor und fahrgestellmontierter Motor oder Mittelmotor), Nutzung (gewerblich und privat) sowie Anwendung (urbane Mobilität, Langstreckenreisen, geteilte Mobilität und Abenteuerfahrten). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Lithium-Ionen (NMC und andere Nicht-LFP-Chemien) |
| Lithiumeisenphosphat (LFP) |
| Versiegelte Blei-Säure |
| Nickelmetallhydrid |
| Unter 48 V |
| 48–60 V |
| 61–72 V |
| 73–96 V |
| Über 96 V |
| Unter 3 kW |
| 3–6 kW |
| 7–10 kW |
| Über 10 kW |
| Herausnehmbarer und steckdosenbetriebener Akku |
| Wechselbarer Akku |
| Nicht herausnehmbarer Akku |
| Nabenmotor |
| Fahrgestellmontierter Motor oder Mittelmotor |
| Gewerblich | Essenslieferung und Zustelllogistik auf der letzten Meile |
| Miet-, Leasing- und Flotten für geteilte Mobilität | |
| Behörden-, Campus- und Versorgungsflotten | |
| Privat | Städtisches Pendeln |
| Freizeit und persönliche Mobilität |
| Urbane Mobilität |
| Langstreckenreisen |
| Geteilte Mobilität |
| Abenteuerfahrten |
| Nach Batterietyp | Lithium-Ionen (NMC und andere Nicht-LFP-Chemien) | |
| Lithiumeisenphosphat (LFP) | ||
| Versiegelte Blei-Säure | ||
| Nickelmetallhydrid | ||
| Nach Spannung | Unter 48 V | |
| 48–60 V | ||
| 61–72 V | ||
| 73–96 V | ||
| Über 96 V | ||
| Nach Spitzenleistung | Unter 3 kW | |
| 3–6 kW | ||
| 7–10 kW | ||
| Über 10 kW | ||
| Nach Batterieformat | Herausnehmbarer und steckdosenbetriebener Akku | |
| Wechselbarer Akku | ||
| Nicht herausnehmbarer Akku | ||
| Nach Motorposition | Nabenmotor | |
| Fahrgestellmontierter Motor oder Mittelmotor | ||
| Nach Nutzung | Gewerblich | Essenslieferung und Zustelllogistik auf der letzten Meile |
| Miet-, Leasing- und Flotten für geteilte Mobilität | ||
| Behörden-, Campus- und Versorgungsflotten | ||
| Privat | Städtisches Pendeln | |
| Freizeit und persönliche Mobilität | ||
| Nach Anwendung | Urbane Mobilität | |
| Langstreckenreisen | ||
| Geteilte Mobilität | ||
| Abenteuerfahrten | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Elektromotorräder in Südkorea bis 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 235,78 Millionen USD erreichen und im Zeitraum 2027–2032 mit einem CAGR von 16,21 % wachsen.
Welche Batteriechemie führt bei Elektromotorrädern in Südkorea?
Lithium-Ionen (NMC und andere Nicht-LFP-Chemien) führten 2026 mit einem Marktanteil von 78,48 %, während Lithiumeisenphosphat bis 2032 voraussichtlich mit einem CAGR von 17,11 % wachsen wird.
Warum sind Batteriewechselsysteme für koreanische Lieferfahrer wichtig?
Der Batteriewechsel reduziert Ladeausfallzeiten für Lieferarbeit und wird durch Fahrzeugsubventionen und expandierende Stationsnetzwerke unterstützt.
Was ist die größte Nutzungskategorie für Elektromotorräder in Südkorea?
Die gewerbliche Nutzung führte 2026 mit einem Marktanteil von 58,39 % und ist auch die am schnellsten wachsende Nutzungskategorie, die bis 2032 voraussichtlich mit einem CAGR von 18,34 % wachsen wird.
Welche Anwendung wächst in Südkorea am schnellsten?
Geteilte Mobilität wird bis 2032 voraussichtlich mit einem CAGR von 18,86 % wachsen, unterstützt durch Seouls Subventionsaufschlag für gemeinsam genutzte Modelle und breiteren Wechselzugang.