
韓国電動バイク市場規模とシェア
市場概要
| 調査期間 | 2019 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 95.73 百万米ドル |
| 市場規模 (2027) | 111.25 百万米ドル |
| 市場規模 (2032) | 235.78 百万米ドル |
| 成長率 (2027 - 2032) | 16.21 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国電動バイク市場分析
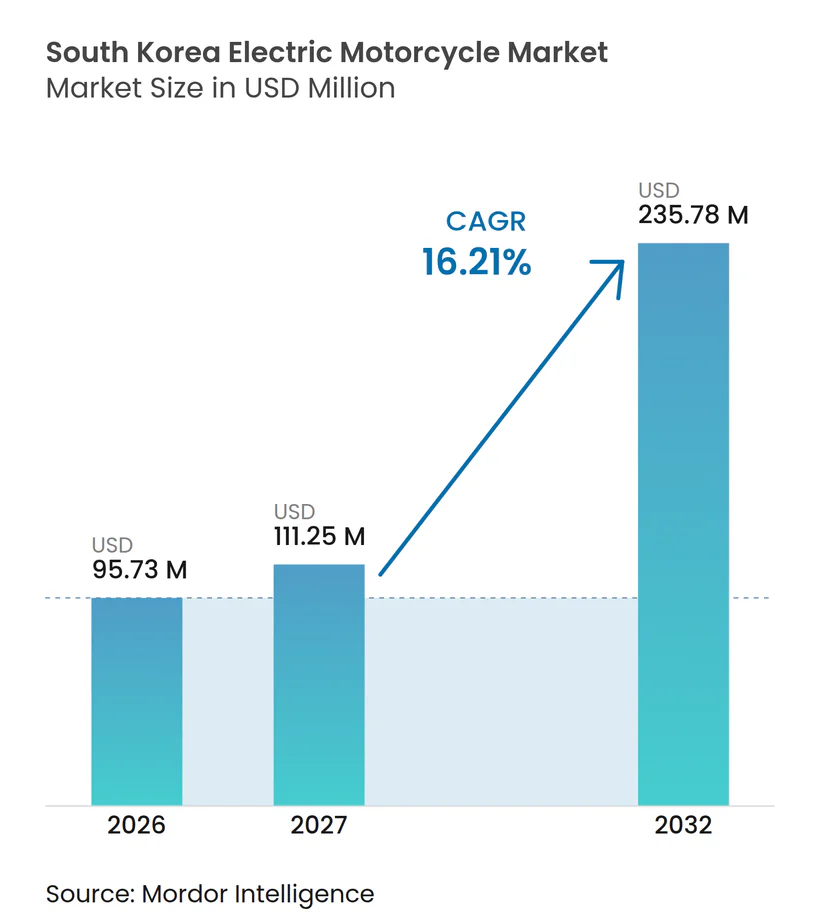
韓国電動バイク市場規模は2026年に9,573万米ドルと評価され、2027年の1億1,125万米ドルから2032年には2億3,578万米ドルへと成長し、2027年から2032年の期間においてCAGR 16.21%で拡大する見込みです。政府の購入支援、配送フリートのコミットメント、バッテリー交換ネットワークの拡充が韓国電動バイク市場を形成しています。補助金の算定式は、90km以上の認定一充電走行距離を持つ車両を優遇しており、実用的な航続距離とバッテリー性能がより重視されています。最近の官民協定のもと、配送プラットフォームと物流事業者は車両調達を充電アクセスおよびフリート運営と連携させています。商業ライダーが長距離の日常ルートに適したエネルギーアクセスを必要とするため、インフラ事業者は恩恵を受ける立場にあります。国内メーカーも、国内組立モデル、サービスカバレッジ、地方のプラグイン利用に適した製品を通じて差別化を図る余地があります。
主要レポートのポイント
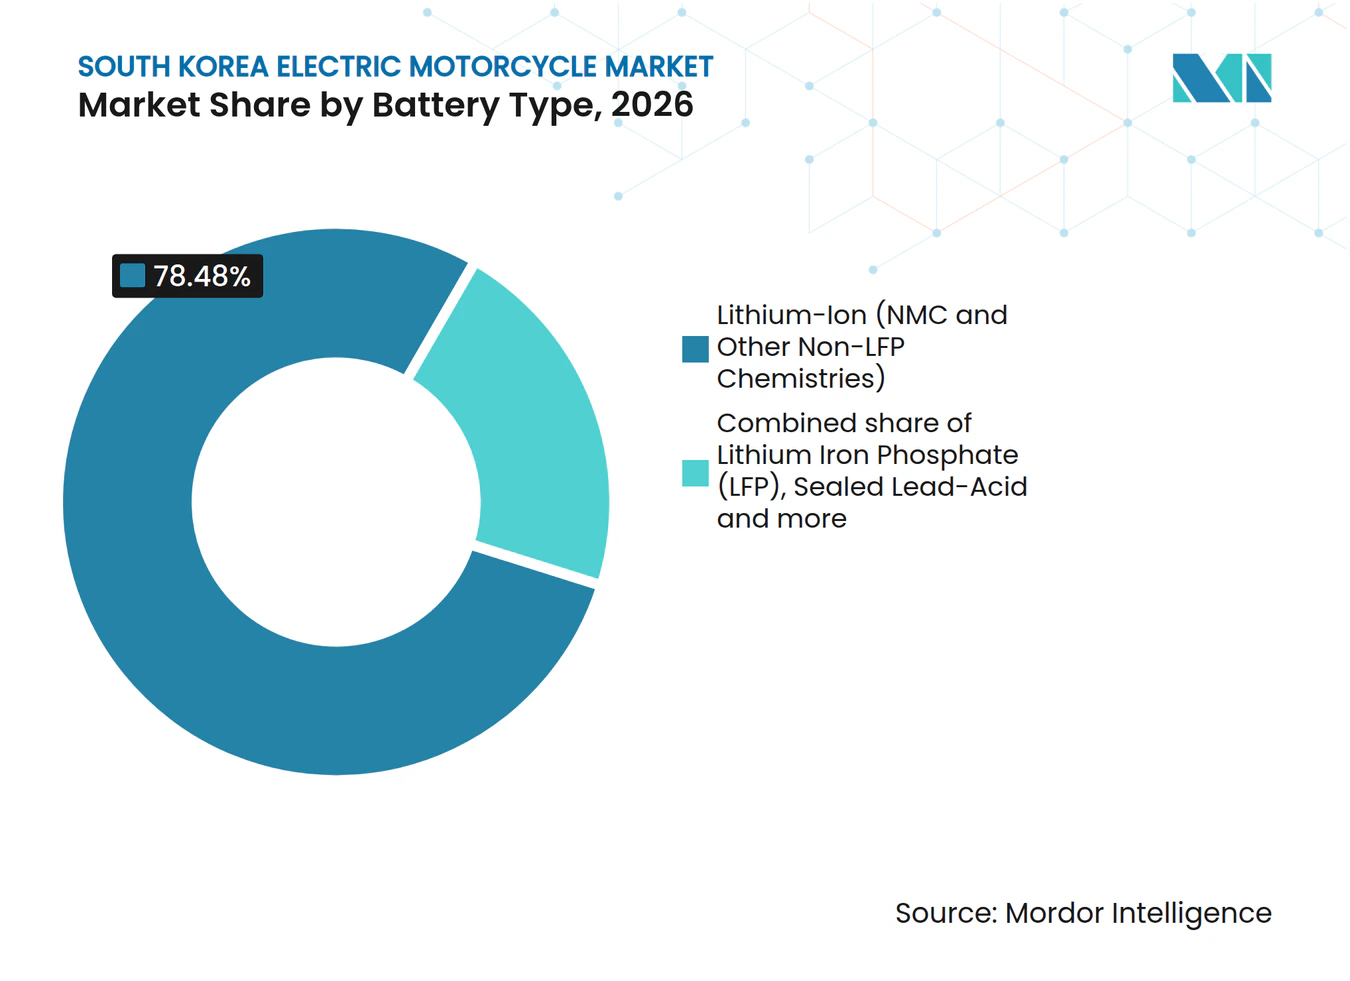
- バッテリータイプ別では、非LFPリチウムイオンが2026年の韓国電動バイク市場において78.48%のシェアを占め、リン酸鉄リチウム(LFP)は2032年にかけてCAGR 17.11%で成長すると予測されています。
- 電圧別では、48〜60Vカテゴリーが2026年の韓国電動バイク市場において46.19%のシェアを占め、96V超カテゴリーは2032年にかけてCAGR 16.52%で成長すると予測されています。
- ピーク出力別では、3〜6kWカテゴリーが2026年の韓国電動バイク市場において45.29%のシェアを占め、10kW超カテゴリーは2032年にかけてCAGR 18.29%で成長すると予測されています。
- バッテリー形式別では、取り外し可能およびプラグイン式バッテリーが2026年の韓国電動バイク市場において57.38%のシェアを占め、バッテリー交換式形式は2032年にかけてCAGR 18.78%で成長すると予測されています。
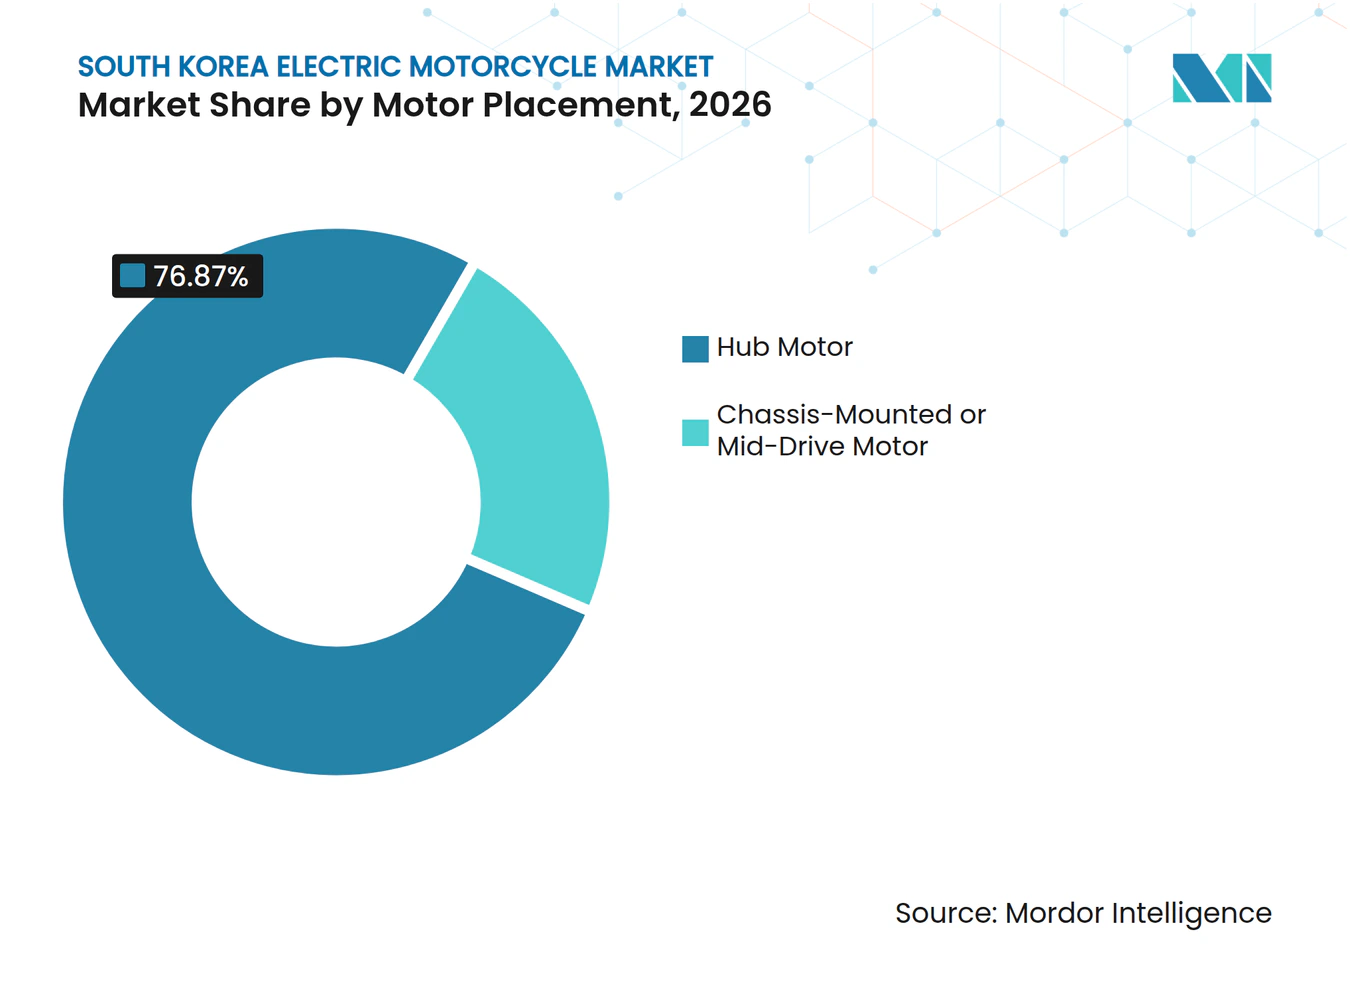
- モーター配置別では、ハブモーターが2026年の韓国電動バイク市場において76.87%のシェアを占め、シャーシ搭載型およびミッドドライブモーターは2032年にかけてCAGR 16.78%で成長すると予測されています。
- 用途別では、商業用途が2026年の韓国電動バイク市場において58.39%のシェアを占め、2032年にかけてCAGR 18.34%で成長すると予測されています。
- アプリケーション別では、都市モビリティが2026年の韓国電動バイク市場において73.14%のシアを占め、シェアードモビリティは2032年にかけてCAGR 18.86%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府の購入補助金とバッテリー交換インフラ支援 | +4.2% | 全国規模、ソウル・京畿道および主要大都市圏に集中した恩恵 | 短期(2年以内) |
| 配送フリートの電動化と充電ダウンタイムの削減 | +3.8% | 全国規模、ソウル・京畿道の配送回廊に最高密度 | 中期(2〜4年) |
| 都市渋滞、駐車問題、および低い運営コスト | +2.6% | ソウル、釜山、大邱、仁川、その他の第1層都市圏 | 短期(2年以内) |
| バッテリー診断、コネクテッドフリート管理、スマートモビリティの普及 | +1.9% | ソウル首都圏、二次都市への波及 | 中期(2〜4年) |
| 既存ガソリンバイクのレトロフィット経路 | +1.2% | 全国規模、高密度配送ゾーンへの早期集中 | 長期(4年以上) |
| 地方政府の導入促進要因としての騒音苦情削減 | +0.8% | ソウル、京畿道、および住宅密集大都市圏 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府の購入補助金とバッテリー交換インフラ支援
政府支援は、購入障壁を低減し、高頻度ライダーが利用するエネルギーネットワークに資金を提供することで、韓国電動バイク市場において中心的な役割を果たしています。気候・エネルギー・環境省は電動バイクおよびバッテリー交換充電ステーションへの資金を配分するとともに、バッテリー交換式車両購入に対するカバレッジを引き上げました [1]。2026年ガイドラインでは、一充電走行距離90km以上の小型クラスモデルに対して1kmあたり1万ウォンを加算し、その閾値を下回る場合は1kmあたり3万5,000ウォンを減額することで、メーカーに認定航続距離の改善を促すインセンティブを設けています。バッテリー交換ステーションはインフラ支援の対象となるためにKS規格を満たす必要があります。
配送フリートの電動化と充電ダウンタイムの削減
商業配送需要は韓国電動バイク市場における主要な販売量の源泉です。2026年2月、気候・エネルギー・環境省は配送プラットフォームおよび物流事業者と協定を締結しました。この協定は、2030年までに新規登録配送バイクの25%、2035年までに60%を電動モデルとすることを目標としています [2]。Daedong Mobilityはこのイニシアチブに参加し、配送専用モデルの供給とバッテリー交換インフラの支援を約束しました。バッテリー交換により、ライダーは60秒以内にバッテリーを交換でき、1日150〜200kmの走行ルートをサポートします。バッテリー・アズ・ア・サービスのサブスクリプションは、バッテリーの所有権を車両購入から切り離し、メンテナンス、バッテリー健全性、ステーション、フリートールをバンドルすることができます。
都市渋滞、駐車問題、および低い運営コスト
密集した都市部は、韓国における電動バイクの実用的なケースを生み出しています。二輪車は短距離の都市配送において渋滞を回避でき、自動車よりもはるかに少ない駐車スペースしか必要とせず、1kmあたりの電力コストはガソリンを大幅に下回ります。Daedong MobilityはそのGS100 Liteがガソリン車と比較して年間最大約150万ウォンの燃料・メンテナンスコストを節約できると述べています。政府もガソリンバイクの電動ドライブトレインへのレトロフィットを検討しています。これらの要因は、住宅地および配送ゾーンにおける電動バイクの普及を支援します。
バッテリー診断、コネクテッドフリート管理、スマートモビリティの普及
フリートが車両仕様を超えた視点を求めるようになるにつれ、データサービスは韓国電動バイク市場においてより重要性を増しています。LG Energy SolutionのKooRooシステムは充放電データを収集し、バッテリー状態の監視、残存価値の推定、湿潤環境における電気的障害の防止を支援します。Daedong MobilityのGS100 Lite プラグイン式は同社によれば92%の国産化率を達成しています。Samsung SDIは2025年3月にマイクロモビリティ向け4695円筒形バッテリーの量産を開始し、米国の顧客への初期納品を行いました。コネクテッド診断は予期せぬダウンタイムを削減し、バッテリー交換、使用状況、ファイナンシング、サブスクリプション管理に関する意思決定を改善できます。これらのツールにより、エネルギーおよびデータサービスが両と並んでより重要になります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 初期価格プレミアムと補助金予算への依存 | -3.1% | 全国規模、全地域にわたる構造的課題 | 中期(2〜4年) |
| 一般的な車両能力とフルタイム配送デューティサイクルの間の航続距離ミスマッチ | -2.6% | 全国規模、バッテリー交換密度が低い非大都市圏で深刻 | 短期(2年以内) |
| 断片化したバッテリー交換規格と互換性リスク | -1.8% | 全国規模、複数のバッテリー交換事業者が競合するエリアに集中 | 中期(2〜4年) |
| 残存価値、バッテリー健全性、中古車ファイナンシングの不確実性 | -1.4% | 全国規模、商業フリート調達においてより深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
初期価格プレミアムと補助金予算への依存
韓国における電動バイクの購入可能性は、多くの購入決定において公的補助金に依存したままです。登録された電動バイク台数は、最近の期間において年間補助金目標を下回っていました。政府補助金の上限は車両ごとに固定されたままで、地方自治体の追加補助は地区によって異なります。これにより実質的な購入価格に不均等が生じ、韓国電動バイク市場を年間予算決定にさらすことになります。バッテリーの健全性と残存価値も、中古車ファイナンシングとフリート調達に不確実性を加えています。2026年7月、CycloidのBadreamサービスはAXE Venturesから5億ウォンを調達し、車両アクセス、補助金処理、メンテナンス、フリート管理をバンドルしたサブスクリプションサービスを拡大しました。
一般的な車両能力とフルタイム配送デューティサイクルの間の航続距離ミスマッチ
航続距離の制限は韓国電動バイク市場における直接的な運用上の障壁であり続けています。フルタイムの配送ライダーは1日に100km以上走行することが多い一方、多くの市販電動モデルは1充電あたり70〜80kmしか提供できません。このギャップにより、バッテリー交換または充電への確実なアクセスなしにシフトを完了できない場合があります。補助金の算定式はより長い認定航続距離を優遇していますが、バッテリー密度の向上はコストや重量の増加につながる可能性があります。KS Rフレームワークはバッテリーパック、充電ステーション、車両インターフェースをカバーしていますが、非認定ハードウェアのユーザーは補助金の対象とならない場合があります。認定システムは互換性リスクを低減できますが、最大の大都市圏以外でもアクセス可能なシステムが必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:
非LFPリチウムイオンがリード、LFPがフリート経済性を再定義リチウムイオン(NMCおよびその他の非LFP化学)は2026年の韓国電動バイク市場において78.48%のシェアを占めました。その地位は、高エネルギー密度、確立されたサイクル寿命性能、および韓国のバッテリー製造基盤との統合を反映しています。非LFPリチウムイオンの需要は、リチウムイオンパックを使用する認定交換システムによって支えられています。リン酸鉄リチウム(LFP)は最も成長が速いバッテリータイプであり、2032年にかけてCAGR 17.11%で成長すると予測されています。低いセルコストと熱安定性は、コストに敏感なフリートバイヤーにとって魅力的です。非LFPリチウムイオンとLFPの選択は、エネルギー密度とフリート経済性のバランスを反映しています。
密閉型鉛蓄電池は、補助金対象外の低コストエンリー製品において限定的な役割を維持しています。これらの製品は、重量と充電時間の重要性が低い個人用またはレジャーユーザーにより関連性があります。ニッケル水素はコストと重量の面でリチウム化学と比較して劣るため、無視できる程度の地位にあります。KooRooは2025年3月に韓国初のバッテリー交換パックおよびステーションのKS認証を取得した事業者となりました。そのネットワークはリチウムイオンパックを使用しており、政策支援セグメントにおけるこの化学の地位を強化しています。LFPは最大エネルギー密度よりも低い所有コストが重視される場面で地位を獲得できます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
電圧別:
48〜60Vが市場を支え、高電圧帯が加速48〜60Vカテゴリーは2026年の韓国電動バイク市場において46.19%のシェアを占めました。これは都市配送フリートで使用される小型および中型登録スクーターの標準構成です。この電圧範囲はバッテリー重量、ステーション充電器の可用性、製造コストのバランスを取っています。61〜72Vおよび73〜96Vカテゴリーは、より重い商業用スクーターとプレミアム通勤製品に対応しています。これらを合わせると、主要な48〜60V帯以外の残りの価値を占めています。カテゴリー構造はユーザーの異なる出力と航続距離のニーズを反映しています。
96V超カテゴリーは2032年にかけてCAGR 16.52%で成長すると予測されています。高電圧製品はより速く、より重い用途の走行をサポートでき、ユーザーはより要求の高い仕様を受け入れます。2026年の補助金算定式はより長い一充電走行距離を優遇しており、低電圧・短距離製品からの購入シフトを促す可能性があります。48V未満モデルは軽量用途およびエントリーレベルの個人使用に引き続き関連性があります。高電圧モデルは、その追加性能が手頃な価格と充電サポートによって裏付けられるかどうかにかかっています。これにより、韓国電動バイク市場は商業需要がより高い仕様に向かう中でも幅広い製品ラインナップを維持できます。
ピーク出力別:
3〜6kWセグメントが構造的中核、高出力帯が最速成長3〜6kWカテゴリーは2026年の韓国電動バイク市場において45.29%のシェアを占めました。これは都市配送スクーターおよび登録通勤モデルの通常の性能ニーズに合致しています。2026年の補助金ガイドラインでは、3kW以上の充電をサポートするモデルへのイノベーションインセンティブを5万ウォンから25万ウォンに引き上げ、集中的な配送用途向けに構築された製品を優遇しています。7〜10kWカテゴリーは中間的な性能ニーズに対応しています。全体的なセクターと概ね同様の成長が見込まれます。
10kW超カテゴリーは2032年にかけてCAGR 18.29%で成長すると予測されています。性能志向の個人ライダーおよびより高いトルク要件を持つ商業ユーザーに対応しています。このティアは6kW未満のモターでは満たせない需要に応えます。3kW未満カテゴリーは、多くの自治体で標準的な登録要件の対象外となる可能性のある軽量用途に使用されます。高出力モデルへの需要は、より高い購入コストと集中的な運用要件とともに考慮される必要があります。配送業務がより要求の高いものになるにつれ、バイヤーはより重い荷物と長距離ルートをサポートする出力帯により大きな関心を示す可能性があります。
バッテリー形式別:
取り外し可能およびプラグイン式が販売量基盤を維持、交換式が最速成長取り外し可能およびプラグイン式バッテリーは2026年の韓国電動バイク市場において57.38%のシェアを占めました。この形式は、自宅または標準コンセントで夜間充電できる個人ユーザーおよび非フリート商業事業者に適しています。Daedong Mobilityは2025年に、交換ステーションへのアクセスがない非大都市圏ユーザー向けにGS100 Lite プラグイン式を発売しました。この設計は地理的およびユーザーアクセスの両方のギャップに対応しています。非取り外し可能形式は最も小さいカテゴリーであり続けています。ユーザーは固定充電インフラへの依存に慎重です。
バッテリー交換式形式は2032年にかけてCAGR 18.78%で成長すると予測されています。その成長は、2025年のソウルによる配送および共有バッテリー交換モデルへの市補助金の10%から30%への引き上げによって支えられています。LG Energy Solutionは2025年3月時点で全国約440のKooRooステーションを建設中であり、釜山、大邱、大田、光州へのネットワーク拡張を計画していました。ネットワークに追加される各都市により、交換対応車両はライダーにとってより実用的になります。プラグイン製品は、日常の配送業務に対してステーション密度が不十分な地域での代替手段として引き続き関連性があります。
モーター配置別:
ハブモーターがシェアを支配、ミッドドライブ構成が性能面で地位を獲得ハブモーターは2026年の韓国電動バイク市場において76.87%のシェアを占めました。そのリードは、より低い製造コスト、よりシンプルなドライブトレイン統合、および軽量な都市業務に対する十分な性能から来ています。また、小規模配送事業者にとってメンテナンス上の利点もあります。個人ライダーはサービスコストを直接管理することが多く、機械的故障点が少ないことを好む場合があります。ハブ設計は、したがって、通常の配送および通勤モデルの大きな基盤に適しています。ハブモーターのシェアはこの実用的な運用上の好みを反映しています。
シャーシ搭載型およびミッドドライブモーターは2032年にかけてCAGR 16.78%で成長すると予測されています。高トルクの商業業務および性能重視の個人モデルにより適しています。ミッドドライブアーキテクチャは、より柔軟なバッテリー配置を可能にすることで重量配分を改善できます。KR Motorsは、主要な冷間鍛造施設を運営しブレーキキャリパーピストンおよび電動ドライブコンポーネントを製造するDynamacとの吸収合併を承認しました。この合併により、KR Motorsはミッドドライブレイアウトを優先するより高トルクの構成を構築できるようになります。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
商業用が規模と成長率の両面でリード商業用途は2026年の韓国電動バイク市場において58.39%のシェアを占め、2032年にかけてCAGR 18.34%で成長すると予測されています。最大かつ最速成長の用途グループです。フードデリバリーとラストマイル配送が主な商業用途です。レンタル、リース、シェアードモビリティフリートも、サブスクリプションが市場参入に必要な資本を低減することで成長機会を提供しています。2026年2月の協定は配送フリートの電動化への支援を正式化しています。これにより商業カテゴリーは国家政策とプラットフォーム参加との明確なつながりを持ちます。
個人用途は2026年において残りの41.61%のシェアを占めました。都市通勤、レジャー、個人モビリティが含まれます。ソウルの騒音規制は、影響を受けるゾーンで内燃機関バイクのオーナーが電動への乗り換えを検討するよう促す可能性があります。サブスクリプションサービスは、フリートスタイルの車両アクセスとメンテナンスを個人事業主にも提供できます。商業用と個人用の境界は、配送業務にバイクを使用する個人事業主にとってより不明確になる場合があります。両グループとも、価格、航続距離、サービスへのアクセスの改善によって影響を受けます。
アプリケーション別:
都市モビリティが販売量基盤、シェアードモビリティが成長フロンティア都市モビリティは2026年の韓国電動バイク市場において73.14%のシェアを占めました。韓国の密集した大都市圏は、二輪車による短距離配送と通勤を支援しています。長距離移動とアドベンチャーライディングは、航続距離の制約と都市間交換回廊の欠如がその適合性を制限するため、より小さな用途にとどまっています。これらのユーザーは主にプラグイン充電に依存しており、レジャー目的で走行する可能性が高いです。都市モビリティは、したがって、現在の販売量基盤を提供しています。主要都市における日常的な移動の既存パターンによって支えられています。
シェアードモビリティは2032年にかけてCAGR 18.86%で成長すると予測されています。2026年3月、ソウルはバッテリー交換ステーションを使用する共有電動バイクに対して市補助金の50%の上乗せを追加しました。二次都市におけるKooRooステーション密度の向上も、共有フリートのエネルギーコストを削減できます。Cycloidの2026年7月の資金調達は、共有利用機能と重複する配送サブスクリプションを支援しています。交換ネットワークが発展するにつれ、電動二輪車は共有運営においてガソリン代替品よりも低い1回あたりのエネルギーコストを提供できます。結果はステーションの可用性、サブスクリプション価格、フリート稼働率にかかっています。
地理的分析
韓国電動バイク市場はソウル・京畿道回廊に集中しており、国内のバッテリー交換ステーションの大部分がここに立地しています。このインフラパターンは、この地域における配送ライダーとフリート事業者の集中を反映しています。ソウルの騒音条例は、指定エリアにおける内燃機関バイクの置き換えに追加のインセンティブを提供しています。これらの条件により、大都市圏の韓国がインフラ主導の普及の主要な場所となっており、活動は密集した配送業務とステーションカバレッジを持つエリアと密接に結びついています。
二次都市はインフラの拡大とともに重要性を増しています。LG Energy Solutionは釜山、大邱、大田、光州へのKooRooネットワークの拡張を計画していました。2023年5月に発表されたGogoro とBikebankのパートナーシップは、Dotstation ブランドのネットワークを韓国の8都市に展開しました。これらの投資は、交換式バイクが商業ユーザーに対応できるアプリケーションの範囲を広げます。Daedong Mobilityのプラグイン式GS100 Liteは、交換ステーションの密度がまだ限られている地方でも引き続き関連性があります。地方のバイヤーは、大都市圏中心部で利用可能な運用上の柔軟性に匹敵するために、より多くのステーションまたはより長い実走行距離のいずれかを必要とします。
韓国は、その普及がインフラ開発と政府の調整と密接に結びついているという点で、アジア太平洋地域のいくつかの電動二輪車市場とは異なります。配送ライダーは通常、1日に相当な距離を走行し、要求の高いデューティサイクルを生み出します。この要件は、車両航続距離、エネルギーアクセス、フリート管理に対する性能閾値を引き上げます。韓国で開発されたソリューションは、集中的な配送業務を持つ他の市場にも適用可能であり、長く予測可能なシフトで働くライダーにとってステーション高密度とテレマティクスが特に重要です。韓国電動バイク市場は、したがって、国内モビリティの機会であると同時に、商業二輪車を中心に構築されたサービスモデルにとって要求の高い環境を代表しています。
競争環境
市場集中度
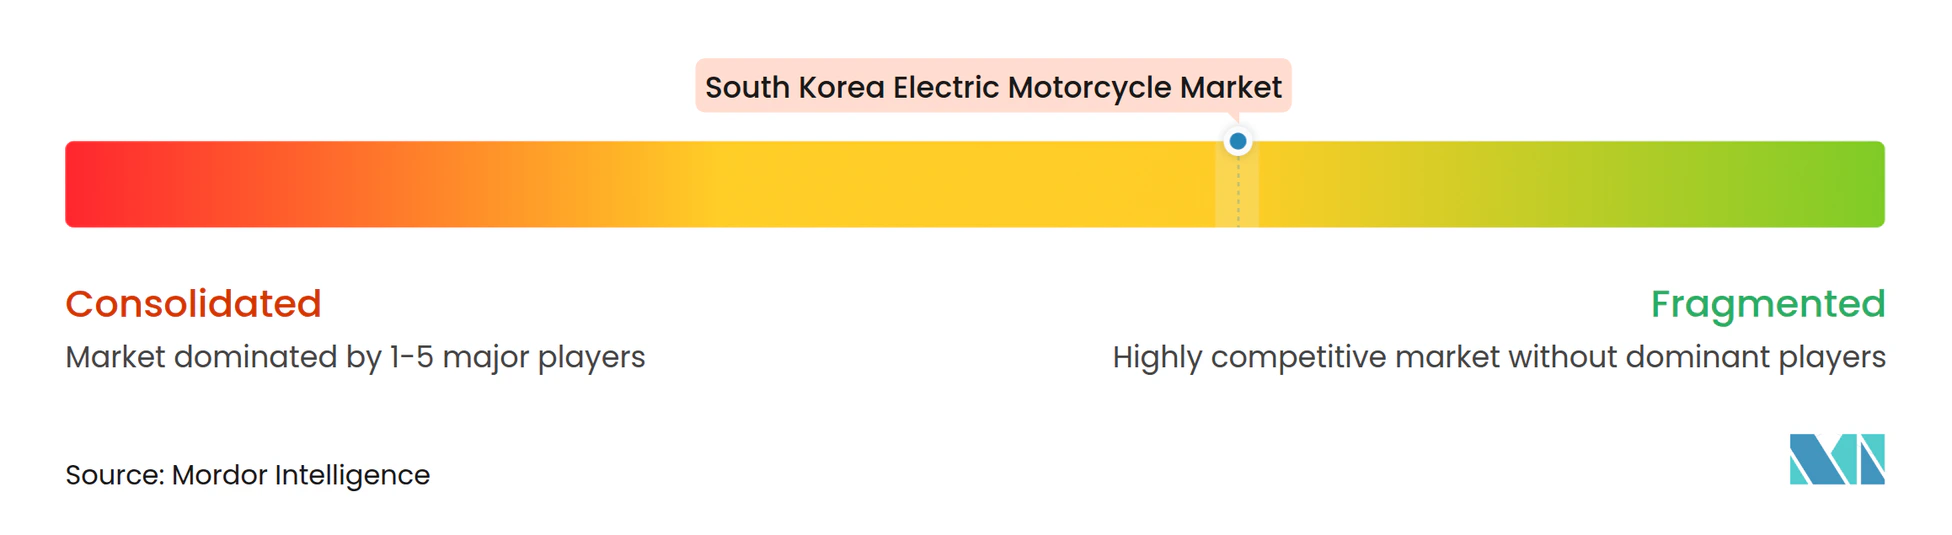
韓国電動バイク市場には、国内メーカーのDNA Motors、KR Motors、Daedong Mobility、Enuri、および小規模生産者のほか、Gogoro、Niu Technologies、Vmoto、Zero Motorcycles、Honda、Yamahaなどの国際プレイヤーが含まれます。国内メーカーは、国内組立車両を優遇する補助金基準から恩恵を受けることができます。Daedong MobilityはそのGS100 Lite プラグイン式について92%の国産化率を報告しています。バッテリーメーカーのLG Energy Solution、Samsung SDI、SK Onも、セル供給、バッテリー技術、エネルギーサービスを通じて参加しています。これにより、車両製造とエネルギーインフラの両セクターにわたる競争が生まれています。結果として、単一の車両会社によって支配されるのではなく、適度に集中した市場となっています。
LG Energy SolutionのKooRooプラットフォームは、バッテリー会社がインフラレベルで競争できることを示しています。KooRooは2025年3月に韓国初のバッテリーパックおよび交換ステーションのKS認証を取得した事業者となりました。このステータスは政府インフラ補助金の対象資格を支援し、規制遵守の重要性を高めます。BikebankとのパートナーシップによるGogoro の拡大は、複数の都市にわたって競合する車両、ネットワーク、フリートサービスモデルを導入しています。KR MotorsとDynamacの合併は別の戦略的展開であり、電動ドライブコンポーネントと高付加価値モビリティ部品の生産能力を統合しています。
注目すべき機会は、高強度フリート運営に対してバッテリー交換ステーション密度が不十分な地方および中規模都市に残っています。認定航続距離90km以上のプラグイン式モデルは、地域のアフターセールスサービスによって支援される場合にこのギャップに対応できます。最新の補助金算定式は航続距離要件満たすモデルを直接優遇しています。配送ユーザーが車両稼働時間を優先するため、企業は強力なメンテナンスおよびソフトウェア能力も必要としています。バッテリーサブスクリプションと診断は、サプライヤーがライダーをサービスネットワーク内に維持するのに役立つ可能性があります。韓国電動バイク市場は適度に集中しており、車両メーカーとバッテリー交換インフラプロバイダーが互いに競合しています。
韓国電動バイク産業リーダー
-
DNA Motors Co., Ltd.
-
LG Energy Solution Ltd.
-
Daedong Mobility Co., Ltd.
-
Yamaha Motor Co., Ltd.
-
Niu Technologies
- 注:主要企業の掲載順は順位を示すものではありません。
韓国電動バイク市場 このレポートでカバーされる企業
- DNA Motors Co., Ltd.
- KR Motors Co., Ltd.
- Gogoro Inc.
- Bikebank Co., Ltd.
- LG Energy Solution Ltd.
- Samsung SDI Co., Ltd.
- SK On Co., Ltd.
- E3 Mobility Co., Ltd.
- BM Motors Co., Ltd.
- Daedong Mobility Co., Ltd.
- Niu Technologies
- Yamaha Motor Co., Ltd.
- Honda Motor Co., Ltd.
- BMW AG
- Zero Motorcycles, Inc.
- Vmoto Limited
最近の産業開発事情 韓国電動バイク市場
- 2026年10月:Daedong Mobilityは大邱の城西産業団地においてGS100スクーター100台を使用したエネルギー自給型電動スクーターシェアリングサービスのパイロット運営を開始しました。
- 2026年7月:KR Motorsは、ブレーキキャリパーピストンおよび電動ドライブコンポーネントのメーカーである完全子会社Dynamacを吸収合併することを決定しました。
- 2026年7月:Cycloidは配送ライダー向け電動バイクサブスクリプションサービスBadreamを拡大するため、AXE Venturesからプレシリーズ A資金として5億ウォンを調達しました。
- 2026年3月:ソウルは2026年電動バイク補助金プログラムを開始し、バッテリー交換ステーションを使用する共有モデルに対して市補助金の50%上乗せを追加しました。
- 2026年2月:気候・エネルギー・環境省は配送プラットフォーム、関係機関、メーカーと協定を締結し、2030年までに新規配送バイクの少なくとも25%、2035年までに60%を電動モデルとすることを目指しています。
韓国電動バイク市場レポートの範囲
韓国電動バイク市場レポートは、バッテリータイプ(リチウムイオン〔NMCおよびその他の非LFP化学〕、リン酸鉄リチウム〔LFP〕、密閉型鉛蓄電池、ニッケル水素)、電圧(48V未満、48〜60V、61〜72V、73〜96V、96V超)、ピーク出力(3kW未満、3〜6kW、7〜10kW、10kW超)、バッテリー形式(取り外し可能およびプラグイン式バッテリー、バッテリー交換式バッテリー、非取り外し可能バッテリー)、モーター配置(ハブモーターおよびシャーシ搭載型またはミッドドライブモーター)、用途(商業用および個人用)、アプリケーション(都市モビリティ、長距離移動、シェアードモビリティ、アドベンチャーライディング)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| リチウムイオン(NMCおよびその他の非LFP化学) |
| リン酸鉄リチウム(LFP) |
| 密閉型鉛蓄電池 |
| ニッケル水素 |
| 48V未満 |
| 48〜60V |
| 61〜72V |
| 73〜96V |
| 96V超 |
| 3kW未満 |
| 3〜6kW |
| 7〜10kW |
| 10kW超 |
| 取り外し可能およびプラグイン式バッテリー |
| バッテリー交換式バッテリー |
| 非取り外し可能バッテリー |
| ハブモーター |
| シャーシ搭載型またはミッドドライブモーター |
| 商業用 | フードデリバリーおよびラストマイル配送 |
| レンタル、リース、シェアードモビリティフリート | |
| 政府・キャンパス・公益事業フリート | |
| 個人用 | 都市通勤 |
| レジャーおよび個人モビリティ |
| 都市モビリティ |
| 長距離移動 |
| シェアードモビリティ |
| アドベンチャーライディング |
| バッテリータイプ別 | リチウムイオン(NMCおよびその他の非LFP化学) | |
| リン酸鉄リチウム(LFP) | ||
| 密閉型鉛蓄電池 | ||
| ニッケル水素 | ||
| 電圧別 | 48V未満 | |
| 48〜60V | ||
| 61〜72V | ||
| 73〜96V | ||
| 96V超 | ||
| ピーク出力別 | 3kW未満 | |
| 3〜6kW | ||
| 7〜10kW | ||
| 10kW超 | ||
| バッテリー形式別 | 取り外し可能およびプラグイン式バッテリー | |
| バッテリー交換式バッテリー | ||
| 非取り外し可能バッテリー | ||
| モーター配置別 | ハブモーター | |
| シャーシ搭載型またはミッドドライブモーター | ||
| 用途別 | 商業用 | フードデリバリーおよびラストマイル配送 |
| レンタル、リース、シェアードモビリティフリート | ||
| 政府・キャンパス・公益事業フリート | ||
| 個人用 | 都市通勤 | |
| レジャーおよび個人モビリティ | ||
| アプリケーション別 | 都市モビリティ | |
| 長距離移動 | ||
| シェアードモビリティ | ||
| アドベンチャーライディング | ||
レポートで回答される主要な質問
2032年までの韓国における電動バイクの予測市場規模は?
市場は2032年までに2億3,578万米ドルに達し、2027年から2032年の期間においてCAGR 16.21%で成長すると予測されています。
韓国の電動バイクをリードするバッテリー化学は何ですか?
リチウムイオン(NMCおよびその他の非LFP化学)が2026年において78.48%のシェアでリードし、リン酸鉄リチウムは2032年にかけてCAGR 17.11%で成長すると予測されています。
バッテリー交換システムが韓国の配送ライダーにとって重要な理由は何ですか?
交換により配送業務における充電ダウンタイムが削減され、車両補助金と拡大するステーションネットワークによって支援されています。
韓国における電動バイクの最大の用途カテゴリーは何ですか?
商業用途が2026年において58.39%のシェアでリードし、最速成長の用途カテゴリーでもあり、2032年にかけてCAGR 18.34%で成長すると予測されています。
韓国で最も成長が速いアプリケーションはどれですか?
シェアードモビリティは2032年にかけてCAGR 18.86%で成長すると予測されており、ソウルの共有モデルへの補助金上乗せと広範な交換アクセスによって支えられています。