
Taille et Part du Marché des Motos Électriques en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 95.73 Millions de dollars américains |
| Taille du Marché (2027) | 111.25 Millions de dollars américains |
| Taille du Marché (2032) | 235.78 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 16.21 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Motos Électriques en Corée du Sud par Mordor Intelligence
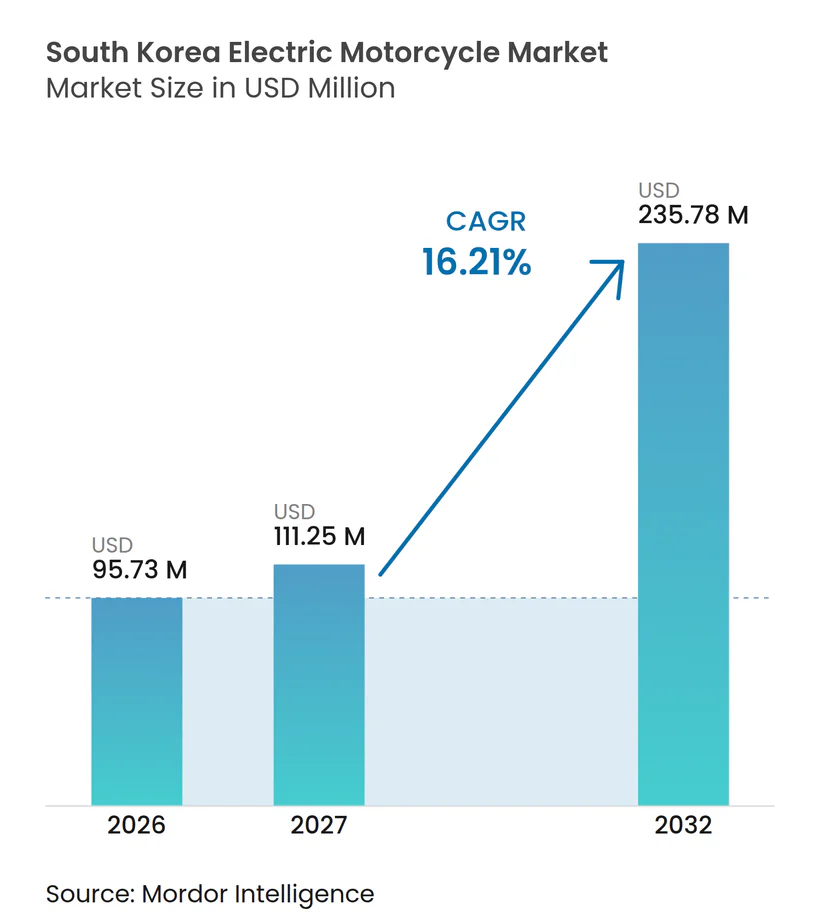
La taille du marché des motos électriques en Corée du Sud était évaluée à 95,73 millions USD en 2026 et devrait croître de 111,25 millions USD en 2027 à 235,78 millions USD d'ici 2032, à un CAGR de 16,21% durant la période 2027-2032. Le soutien à l'achat gouvernemental, les engagements des flottes de livraison et l'élargissement de la couverture des réseaux d'échange de batteries façonnent le marché des motos électriques en Corée du Sud. La formule de subvention récompense les autonomies certifiées sur une seule charge de 90 km ou plus, accordant une plus grande importance à l'autonomie utilisable et aux performances des batteries. Dans le cadre d'un récent accord public-privé, les plateformes de livraison et les opérateurs logistiques associent l'acquisition de véhicules à l'accès aux bornes de recharge et aux opérations de flotte. Les opérateurs d'infrastructure sont en mesure d'en bénéficier, car les livreurs commerciaux ont besoin d'un accès à l'énergie adapté aux longs trajets quotidiens. Les fabricants nationaux ont également la possibilité de se différencier grâce à des modèles assemblés localement, une couverture de service et des produits adaptés à l'utilisation par branchement direct en province.
Points Clés du Rapport
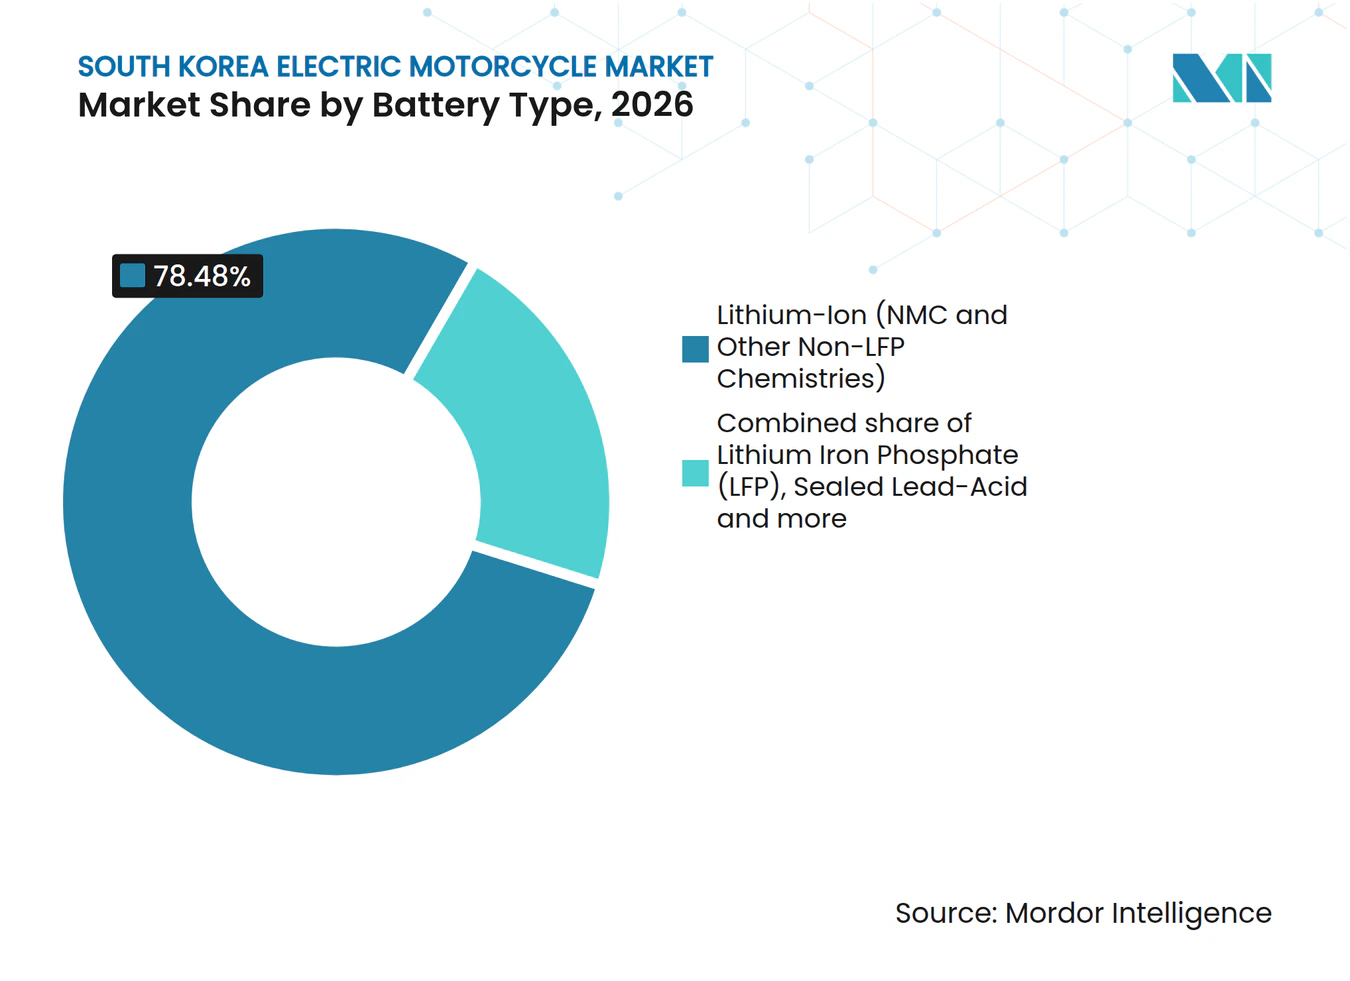
- Par type de batterie, le lithium-ion non-LFP détenait une part de 78,48% du marché des motos électriques en Corée du Sud en 2026, tandis que le phosphate de fer lithié devrait croître à un CAGR de 17,11% jusqu'en 2032.
- Par tension, la catégorie 48-60 V détenait une part de 46,19% du marché des motos électriques en Corée du Sud en 2026, tandis que la catégorie supérieure à 96 V devrait croître à un CAGR de 16,52% jusqu'en 2032.
- Par puissance de pointe, la catégorie 3-6 kW détenait une part de 45,29% du marché des motos électriques en Corée du Sud en 2026, tandis que la catégorie supérieure à 10 kW devrait croître à un CAGR de 18,29% jusqu'en 2032.
- Par format de batterie, les batteries amovibles et à branchement direct détenaient une part de 57,38% du marché des motos électriques en Corée du Sud en 2026, tandis que les formats à batterie échangeable devraient croître à un CAGR de 18,78% jusqu'en 2032.
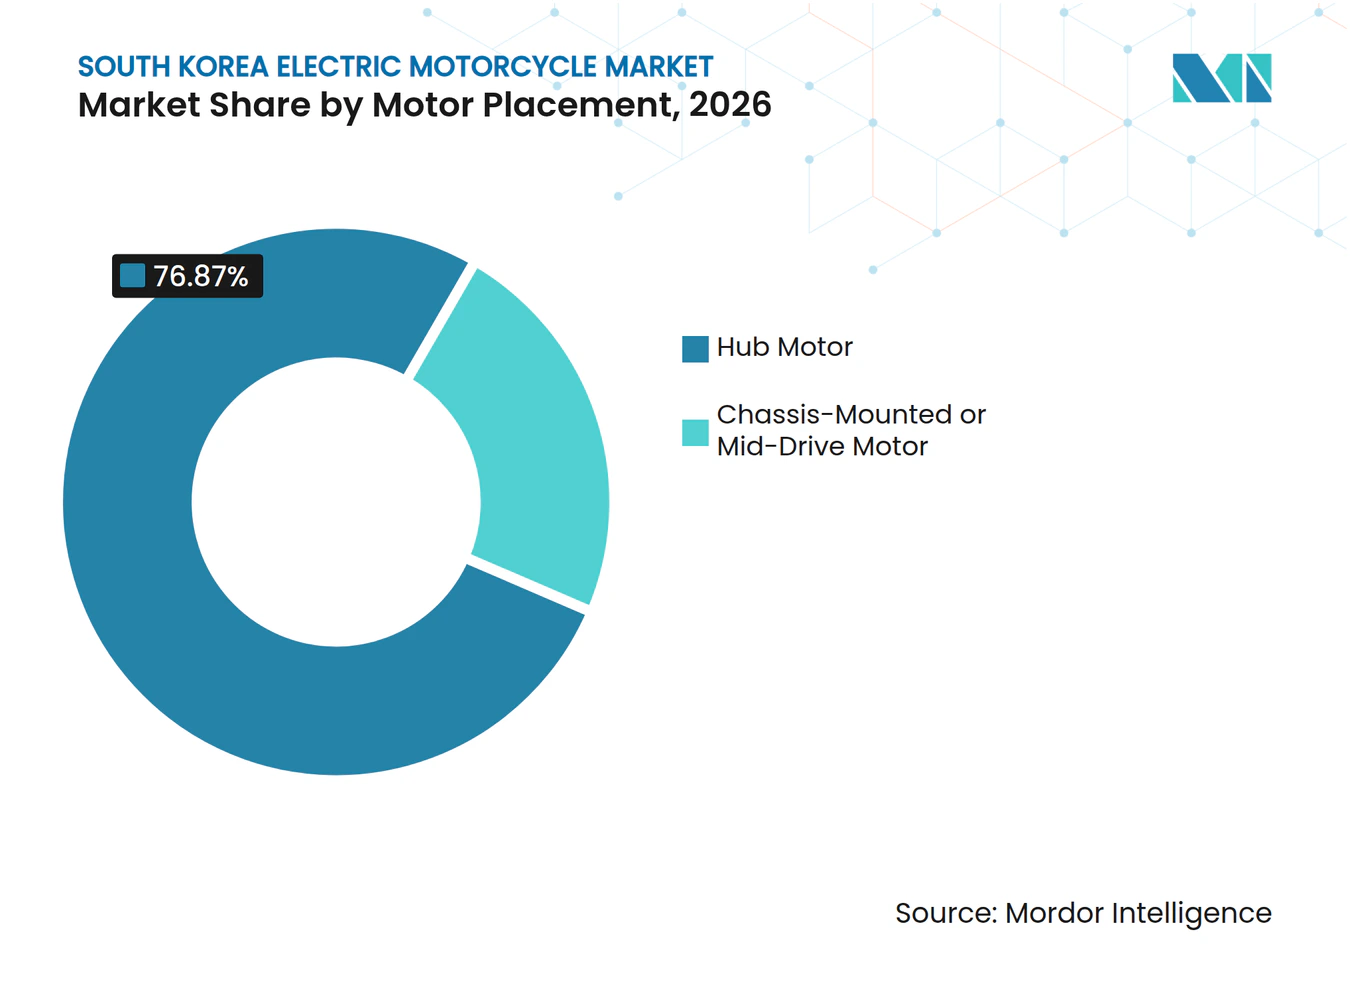
- Par emplacement du moteur, les moteurs de moyeu détenaient une part de 76,87% du marché des motos électriques en Corée du Sud en 2026, tandis que les moteurs montés sur châssis et à entraînement central devraient croître à un CAGR de 16,78% jusqu'en 2032.
- Par utilisation, l'usage commercial détenait une part de 58,39% du marché des motos électriques en Corée du Sud en 2026 et devrait croître à un CAGR de 18,34% jusqu'en 2032.
- Par application, la mobilité urbaine détenait une part de 73,14% du marché des motos électriques en Corée du Sud en 2026, tandis que la mobilité partagée devrait croître à un CAGR de 18,86% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Subventions à l'achat gouvernementales et soutien à l'infrastructure d'échange de batteries | +4.2% | National, avec des gains concentrés à Séoul, Gyeonggi et dans les grandes métropoles | Court terme (≤ 2 ans) |
| Électrification des flottes de livraison et réduction des temps d'arrêt pour la recharge | +3.8% | National, avec la plus forte densité dans les corridors de livraison Séoul-Gyeonggi | Moyen terme (2–4 ans) |
| Congestion urbaine, contraintes de stationnement et coûts d'exploitation réduits | +2.6% | Séoul, Busan, Daegu, Incheon et autres centres urbains de premier rang | Court terme (≤ 2 ans) |
| Diagnostics de batterie, gestion connectée des flottes et adoption de la mobilité intelligente | +1.9% | Zone métropolitaine de Séoul, avec extension aux villes secondaires | Moyen terme (2–4 ans) |
| Voies de reconversion pour les motos à essence existantes | +1.2% | National, avec une concentration initiale dans les zones de livraison à haute densité | Long terme (≥ 4 ans) |
| Réduction des nuisances sonores comme déclencheur d'adoption par les gouvernements locaux | +0.8% | Séoul, Gyeonggi et zones métropolitaines à forte densité résidentielle | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Subventions à l'achat gouvernementales et soutien à l'infrastructure d'échange de batteries
Le soutien gouvernemental joue un rôle central sur le marché des motos électriques en Corée du Sud en réduisant les obstacles à l'achat et en finançant le réseau énergétique utilisé par les usagers intensifs. Le ministère du Climat, de l'Énergie et de l'Environnement a alloué des fonds pour les motos électriques et les stations d'échange de batteries, tout en augmentant la couverture pour les achats de véhicules à batterie échangeable [1]. Les directives 2026 ajoutent 10 000 KRW par km pour les modèles de petite catégorie avec une autonomie sur une seule charge de 90 km ou plus et déduisent 35 000 KRW par km en dessous de ce seuil, incitant les fabricants à améliorer l'autonomie certifiée. Les stations d'échange de batteries doivent satisfaire aux normes KS pour être éligibles au soutien à l'infrastructure.
Électrification des flottes de livraison et réduction des temps d'arrêt pour la recharge
La demande de livraison commerciale est une source majeure de volume pour le marché des motos électriques en Corée du Sud. En février 2026, le ministère du Climat, de l'Énergie et de l'Environnement a signé un accord avec des plateformes de livraison et des opérateurs logistiques. L'accord vise à ce que les motos électriques représentent 25% des motos de livraison nouvellement immatriculées d'ici 2030 et 60% d'ici 2035 [2]. Daedong Mobility a rejoint l'initiative et s'est engagée à fournir des modèles de livraison dédiés et à soutenir l'infrastructure d'échange de batteries. L'échange de batteries permet aux livreurs de remplacer une batterie en moins de 60 secondes, prenant en charge des trajets quotidiens de 150 à 200 km. Les abonnements à la batterie en tant que service peuvent séparer la propriété de la batterie de l'achat du véhicule et regrouper la maintenance, la santé de la batterie, les stations et les outils de gestion de flotte.
Congestion urbaine, contraintes de stationnement et coûts d'exploitation réduits
Les zones urbaines denses créent un argument pratique en faveur des motos électriques en Corée. Les deux-roues évitent les embouteillages lors des courtes livraisons urbaines et nécessitent beaucoup moins de place de stationnement que les voitures, tandis que les coûts d'électricité par kilomètre sont bien inférieurs à ceux de l'essence. Daedong Mobility a déclaré que son GS100 Lite pourrait permettre d'économiser jusqu'à environ 1,5 million KRW par an en carburant et en coûts de maintenance par rapport aux alternatives à essence. Le gouvernement examine galement les reconversions de groupe motopropulseur électrique pour les motos à essence. Ces facteurs soutiennent l'adoption des motos électriques dans les zones résidentielles et de livraison.
Diagnostics de batterie, gestion connectée des flottes et adoption de la mobilité intelligente
Les services de données deviennent de plus en plus importants pour le marché des motos électriques en Corée du Sud, car les flottes cherchent à aller au-delà des spécifications des véhicules. Le système KooRoo de LG Energy Solution collecte des données de charge et de décharge pour surveiller l'état de la batterie, estimer la valeur résiduelle et aider à prévenir les défaillances électriques en conditions humides. Le GS100 Lite Plug-in de Daedong Mobility affiche un taux de localisation de 92%, selon la société. Samsung SDI a commencé la production en série de batteries cylindriques 4695 pour la micromobilité en mars 2025, avec les premières livraisons à un client aux États-Unis. Les diagnostics connectés peuvent réduire les temps d'arrêt imprévus et améliorer les décisions concernant le remplacement des batteries, l'utilisation, le financement et la gestion des abonnements. Ces outils rendent les services énergétiques et de données plus importants aux côtés du véhicule.
Analyse de l'Impact des Freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de prix initiale et dépendance au budget des subventions | -3.1% | National, structurel dans toutes les régions | Moyen terme (2–4 ans) |
| Inadéquation de l'autonomie entre les capacités typiques des véhicules et les cycles d'utilisation de la livraison à temps plein | -2.6% | National, aigu dans les zones non métropolitaines à faible densité de stations d'échange de batteries | Court terme (≤ 2 ans) |
| Normes d'échange de batteries fragmentées et risque de compatibilité | -1.8% | National, concentré là où plusieurs opérateurs d'échange de batteries sont en concurrence | Moyen terme (2–4 ans) |
| Incertitude sur la valeur résiduelle, la santé des batteries et le financement des véhicules d'occasion | -1.4% | National, plus aigu dans l'approvisionnement des flottes commerciales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prime de prix initiale et dépendance au budget des subventions
L'accessibilité financière des motos électriques en Corée du Sud reste dépendante des subventions publiques dans de nombreuses décisions d'achat. Le nombre de motos électriques immatriculées était inférieur à l'objectif annuel de subventions au cours des périodes récentes. Le plafond maximal de la subvention gouvernementale est resté fixe par véhicule, tandis que les ajouts des gouvernements locaux variaient selon les districts. Cela crée des prix d'achat effectifs inégaux et expose le marché des motos électriques en Corée du Sud aux décisions budgétaires annuelles. La santé des batteries et la valeur résiduelle ajoutent également de l'incertitude au financement des véhicules d'occasion et à l'approvisionnement des flottes. En juillet 2026, le service Badream de Cycloid a levé 500 millions KRW auprès d'AXE Ventures pour développer ses offres d'abonnement, qui regroupent l'accès au véhicule, le traitement des subventions, la maintenance et la gestion de flotte.
Inadéquation de l'autonomie entre les capacités typiques des véhicules et les cycles d'utilisation de la livraison à temps plein
Les limitations d'autonomie restent un obstacle opérationnel direct sur le marché des motos électriques en Corée du Sud. Les livreurs à temps plein parcourent souvent plus de 100 km par jour, tandis que de nombreux modèles électriques disponibles offrent 70 à 80 km par charge. Cet écart peut empêcher un livreur de terminer un service sans accès fiable à l'échange de batteries ou à la recharge. La formule de subvention récompense une autonomie certifiée plus longue, mais une densité de batterie plus élevée peut augmenter le coût ou le poids. Le cadre KS R couvre les packs de batteries, les stations de recharge et les interfaces des véhicules, bien que les utilisateurs de matériel non certifié puissent ne pas être éligibles aux subventions. Les systèmes certifiés peuvent réduire le risque de compatibilité, mais des systèmes accessibles sont également nécessaires en dehors des plus grandes zones métropolitaines.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de batterie :
le lithium-ion non-LFP est en tête, le LFP redéfinit l'économie des flottesLe lithium-ion (NMC et autres chimies non-LFP) détenait une part de 78,48% du marché des motos électriques en Corée du Sud en 2026. Sa position reflète une haute densité énergétique, des performances de durée de vie en cycles établies et une intégration avec la base de fabrication de batteries de la Corée. La demande de lithium-ion non-LFP est soutenue par des systèmes d'échange certifiés utilisant des packs lithium-ion. Le phosphate de fer lithié (LFP) est le type de batterie à la croissance la plus rapide et devrait croître à un CAGR de 17,11% jusqu'en 2032. Son coût de cellule plus faible et sa stabilité thermique séduisent les acheteurs de flottes sensibles aux coûts. Le choix entre le lithium-ion non-LFP et le LFP reflète un équilibre entre la densité énergétique et l'économie des flottes.
Les batteries plomb-acide étanches conservent un rôle limité dans les produits d'entrée de gamme à faible coût en dehors du niveau soutenu par les subventions. Ces produits sont plus pertinents pour les utilisateurs privés ou de loisirs pour qui le poids et le temps de charge sont moins importants. L'hydrure métallique de nickel occupe une position négligeable car il se compare défavorablement aux chimies lithium en termes de coût et de poids. KooRoo est devenu le premier opérateur coréen à obtenir la certification KS pour les packs de batteries d'échange et les stations en mars 2025. Son réseau utilise des packs lithium-ion, ce qui renforce la place de cette chimie dans le segment soutenu par les politiques. Le LFP peut gagner du terrain là où les coûts de possession plus faibles ont plus de poids que la densité énergétique maximale.



Par tension :
le segment 48-60 V ancre le marché, le segment haute tension s'accélèreLa catégorie 48-60 V détenait une part de 46,19% du marché des motos électriques en Corée du Sud en 2026. Il s'agit de la configuration standard pour les scooters immatriculés de petite et moyenne taille utilisés dans les flottes de livraison urbaine. Cette plage de tension équilibre le poids de la batterie, la disponibilité des chargeurs de station et le coût de fabrication. Les catégories 61-72 V et 73-96 V servent les scooters commerciaux plus lourds et les produits de pendulaires haut de gamme. Ensemble, elles représentent la valeur restante en dehors du niveau 48-60 V dominant. La structure des catégories reflète les différents besoins en puissance et en autonomie des utilisateurs.
La catégorie supérieure à 96 V devrait croître à un CAGR de 16,52% jusqu'en 2032. Les produits à haute tension peuvent prendre en charge une conduite plus rapide et plus exigeante, où les utilisateurs acceptent une spécification plus contraignante. La formule de subvention 2026 favorise une autonomie sur une seule charge plus longue, ce qui peut détourner les achats des produits à basse tension et à courte autonomie. Les modèles inférieurs à 48 V restent pertinents pour un usage personnel léger et d'entrée de gamme. Les modèles à haute tension dépendront de la question de savoir si leurs performances supplémentaires sont compensées par l'accessibilité financière et le soutien à la recharge. Cela permet au marché des motos électriques en Corée du Sud de conserver une large gamme de produits tandis que la demande commerciale évolue vers des spécifications plus élevées.
Par puissance de pointe :
le segment 3-6 kW est le noyau structurel, la bande haute puissance croît le plus rapidementLa catégorie 3-6 kW détenait une part de 45,29% du marché des motos électriques en Corée du Sud en 2026. Elle correspond aux besoins de performance habituels des scooters de livraison urbaine et des modèles de pendulaires immatriculés. Les directives de subvention 2026 ont relevé l'incitation à l'innovation pour les modèles prenant en charge une recharge de 3 kW ou plus rapide, de 50 000 KRW à 250 000 KRW, récompensant les produits conçus pour une utilisation intensive en livraison. La catégorie 7-10 kW répond aux besoins de performance intermédiaires. Elle devrait croître globalement en ligne avec le secteur dans son ensemble.
La catégorie supérieure à 10 kW devrait croître à un CAGR de 18,29% jusqu'en 2032. Elle sert les usagers privés axés sur la performance et les utilisateurs commerciaux ayant des exigences de couple plus élevées. Ce niveau répond à des demandes que les moteurs inférieurs à 6 kW ne peuvent pas satisfaire. La catégorie inférieure à 3 kW est utilisée pour les applications légères qui peuvent ne pas être soumises aux exigences d'immatriculation standard dans de nombreuses municipalités. La demande de modèles haute puissance doit être considérée en tenant compte de leur coût d'achat plus élevé et de leurs exigences d'exploitation intensives. À mesure que le travail de livraison devient plus exigeant, les acheteurs pourraient manifester un plus grand intérêt pour les plages de puissance qui prennent en charge des charges plus lourdes et des trajets plus longs.
Par format de batterie :
le format amovible et à branchement direct détient la base de volume, le format échangeable progresse le plus rapidementLes batteries amovibles et à branchement direct détenaient une part de 57,38% du marché des motos électriques en Corée du Sud en 2026. Le format convient aux utilisateurs privés et aux opérateurs commerciaux hors flotte qui peuvent recharger à domicile ou via des prises standard pendant la nuit. Daedong Mobility a lancé le GS100 Lite Plug-in en 2025 pour les utilisateurs non métropolitains sans accès aux stations d'échange. Cette conception répond à la fois à un écart géographique et à un écart d'accès pour les utilisateurs. Les formats non amovibles restent la plus petite catégorie. Les utilisateurs restent prudents quant à la dépendance à une infrastructure de recharge fixe.
Les formats à batterie échangeable devraient croître à un CAGR de 18,78% jusqu'en 2032. Leur croissance est soutenue par l'augmentation en 2025 par Séoul de la subvention municipale pour les modèles de livraison et d'échange de batteries partagées, passant de 10% à 30%. LG Energy Solution, qui construisait environ 440 stations KooRoo à l'échelle nationale en mars 2025, prévoyait d'étendre le réseau à Busan, Daegu, Daejeon et Gwangju. Chaque ville ajoutée au réseau rend les véhicules compatibles avec l'échange plus pratiques pour les livreurs. Les produits à branchement direct restent pertinents comme alternative là où la densité des stations est insuffisante pour les opérations de livraison quotidiennes.
Par emplacement du moteur :
le moteur de moyeu domine la part de marché, la configuration à entraînement central gagne du terrain sur les performancesLes moteurs de moyeu détenaient une part de 76,87% du marché des motos électriques en Corée du Sud en 2026. Leur avance provient d'un coût de fabrication plus faible, d'une intégration plus simple de la chaîne cinématique et de performances adéquates pour les travaux urbains légers. Ils présentent également des avantages en termes de maintenance pour les petits opérateurs de livraison. Les livreurs individuels gèrent souvent directement les coûts de service et peuvent préférer moins de points de défaillance mécanique. Les conceptions à moteur de moyeu restent donc bien adaptées à la large base de modèles de livraison et de pendulaires ordinaires. La part des moteurs de moyeu reflète cette préférence opérationnelle pratique.
Les moteurs montés sur châssis et à entraînement central devraient croître à un CAGR de 16,78% jusqu'en 2032. Ils peuvent mieux servir les travaux commerciaux à couple élevé et les modèles privés axés sur la performance. L'architecture à entraînement central peut également améliorer la répartition du poids en permettant un placement plus flexible de la batterie. KR Motors a approuvé une fusion par absorption avec Dynamac, qui exploite d'importantes installations de forgeage à froid et produit des pistons d'étrier de frein et des composants d'entraînement électrique. La fusion permet à KR Motors de construire des configurations à couple plus élevé qui favorisent les architectures à entraînement central.

Par utilisation :
l'usage commercial est en tête tant en volume qu'en taux de croissanceL'usage commercial détenait une part de 58,39% du marché des motos électriques en Corée du Sud en 2026 et devrait croître à un CAGR de 18,34% jusqu'en 2032. Il s'agit à la fois du groupe d'utilisation le plus important et à la croissance la plus rapide. La livraison de repas et la livraison du dernier kilomètre sont les principales utilisations commerciales. Les flottes de location, de crédit-bail et de mobilité partagée offrent également des opportunités de croissance, car les abonnements réduisent le capital nécessaire pour entrer sur le marché. L'accord de février 2026 formalise le soutien à l'électrification de la flotte de livraison. Cela donne à la catégorie commerciale un lien clair avec la politique nationale et la participation des plateformes.
L'usage privé représentait les 41,61% restants de la part en 2026. Il comprend les déplacements urbains, les loisirs et la mobilité personnelle. Les restrictions de bruit à Séoul peuvent encourager les propriétaires de motos à combustion interne à envisager des remplacements électriques dans les zones concernées. Les services d'abonnement peuvent également apporter un accès aux véhicules et une maintenance de type flotte aux entreprises individuelles. La frontière entre l'usage commercial et l'usage privé peut donc être moins claire pour les travailleurs indépendants qui utilisent une moto pour la livraison. Les deux groupes seront affectés par les améliorations des prix, de l'autonomie et de l'accès aux services.
Par application :
la mobilité urbaine est la base de volume, la mobilité partagée est la frontière de croissanceLa mobilité urbaine détenait une part de 73,14% du marché des motos électriques en Corée du Sud en 2026. Les zones métropolitaines denses de la Corée favorisent la livraison sur courte distance et les déplacements en deux-roues. Les voyages longue distance et la conduite d'aventure restent des utilisations plus marginales, car les contraintes d'autonomie et l'absence de corridors d'échange intercités limitent leur adéquation. Ces utilisateurs dépendent largement de la recharge par branchement direct et sont plus susceptibles de rouler pour les loisirs. La mobilité urbaine fournit donc la base de volume actuelle. Elle est soutenue par le schéma existant de déplacements quotidiens dans les grandes villes.
La mobilité partagée devrait croître à un CAGR de 18,86% jusqu'en 2032. En mars 2026, Séoul a ajouté un complément de 50% de la subvention municipale pour les motos électriques partagées utilisant des stations d'échange de batteries. Une plus grande densité de stations KooRoo dans les villes secondaires peut également réduire les coûts énergétiques pour les flottes partagées. Le financement de juillet 2026 de Cycloid soutient les abonnements de livraison qui se recoupent avec les fonctions d'usage partagé. À mesure que les réseaux d'échange se développent, les deux-roues électriques peuvent offrir des coûts énergétiques par trajet inférieurs dans les opérations partagées par rapport aux alternatives à essence. Le résultat dépendra de la disponibilité des stations, de la tarification des abonnements et de l'utilisation des flottes.
Analyse Géographique
Le marché des motos électriques en Corée du Sud est concentré dans le corridor Séoul-Gyeonggi, qui accueille la majorité des stations d'échange de batteries du pays. Ce schéma d'infrastructure reflète la concentration des livreurs et des opérateurs de flottes dans la région. L'ordonnance sur le bruit de Séoul fournit une incitation supplémentaire à remplacer les motos à combustion interne dans les zones désignées. Ces conditions font de la Corée métropolitaine le principal lieu d'adoption portée par l'infrastructure, avec une activité étroitement liée aux zones à forte densité d'opérations de livraison et de couverture des stations.
Les villes secondaires gagnent en importance à mesure que l'infrastructure se développe. LG Energy Solution prévoyait d'étendre son réseau KooRoo à Busan, Daegu, Daejeon et Gwangju. Le partenariat de Gogoro avec Bikebank, annoncé en mai 2023, a apporté le réseau de marque Dotstation à huit villes coréennes. Ces investissements élargissent la gamme d'applications où les motos échangeables peuvent servir les utilisateurs commerciaux. Le GS100 Lite à branchement direct de Daedong Mobility reste pertinent dans les provinces où la densité des stations d'échange est encore limitée. Les acheteurs provinciaux auront besoin soit de plus de stations, soit d'une autonomie réelle plus longue pour correspondre à la flexibilité opérationnelle disponible dans le cœur métropolitain.
La Corée se distingue de plusieurs marchés de deux-roues électriques de la région Asie-Pacifique en ce que son adoption est étroitement liée au développement des infrastructures et à la coordination gouvernementale. Les livreurs couvrent généralement des distances quotidiennes importantes, créant un cycle d'utilisation exigeant. Cette exigence élève le seuil de performance pour l'autonomie des véhicules, l'accès à l'énergie et la gestion des flottes. Les solutions développées en Corée peuvent être applicables à d'autres marchés avec des opérations de livraison intensives, où une haute densité de stations et la télématique sont particulièrement importantes pour les livreurs effectuant de longs services prévisibles. Le marché des motos électriques en Corée du Sud représente donc à la fois une opportunité de mobilité nationale et un environnement exigeant pour les modèles de service construits autour des deux-roues commerciaux.
Paysage Concurrentiel
Concentration du Marché
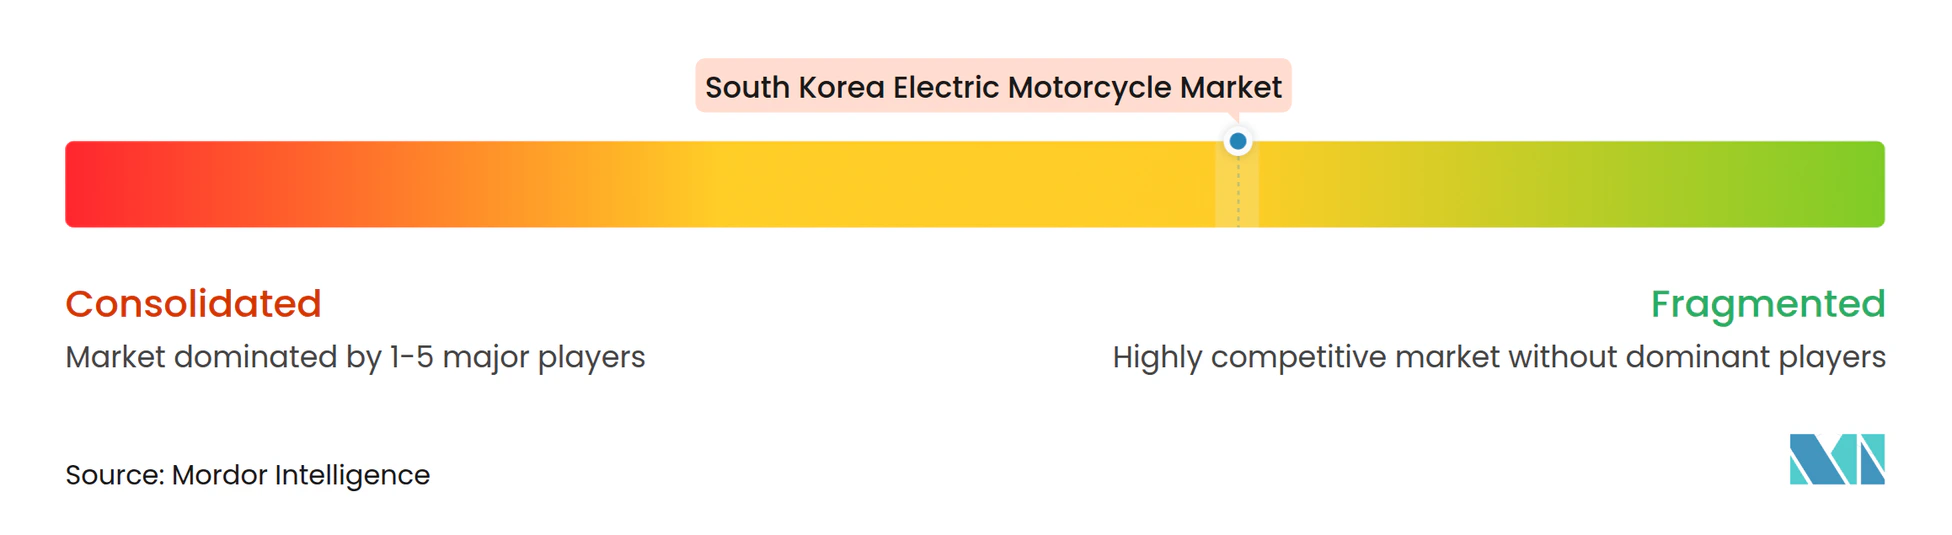
Le marché des motos électriques en Corée du Sud comprend des fabricants nationaux DNA Motors, KR Motors, Daedong Mobility, Enuri et des producteurs plus petits, ainsi que des acteurs internationaux tels que Gogoro, Niu Technologies, Vmoto, Zero Motorcycles, Honda et Yamaha. Les fabricants nationaux peuvent bénéficier de critères de subvention favorisant les véhicules assemblés localement. Daedong Mobility a déclaré un taux de localisation de 92% pour son GS100 Lite Plug-in. Les fabricants de batteries LG Energy Solution, Samsung SDI et SK On participent également via la fourniture de cellules, la technologie des batteries et les services énergétiques. Cela crée une concurrence à la fois dans les secteurs de la fabrication de véhicules et de l'infrastructure énergétique. Il en résulte un marché modérément concentré plutôt que contrôlé par une seule entreprise de véhicules.
La plateforme KooRoo de LG Energy Solution illustre comment les entreprises de batteries peuvent concurrencer au niveau de l'infrastructure. KooRoo est devenu le premier opérateur coréen à recevoir la certification KS pour les packs de batteries et les stations d'échange en mars 2025. Ce statut soutient l'éligibilité aux subventions gouvernementales pour l'infrastructure et renforce l'importance de la conformité réglementaire. L'expansion de Gogoro via Bikebank introduit un modèle concurrent de véhicule, de réseau et de services de flotte dans plusieurs villes. La fusion de KR Motors avec Dynamac est un autre développement stratégique, consolidant les capacités de production pour les composants d'entraînement électrique et les pièces de mobilité à plus haute valeur ajoutée.
Une opportunité notable subsiste dans les villes provinciales et de niveau intermédiaire où la densité des stations d'échange est insuffisante pour les opérations de flotte à haute intensité. Les modèles à branchement direct avec une autonomie certifiée de 90 km ou plus peuvent combler cette lacune lorsqu'ils sont soutenus par des services après-vente locaux. La dernière formule de subvention récompense directement les modèles qui satisfont aux exigences d'autonomie. Les entreprises ont également besoin de solides capacités de maintenance et de logiciels, car les livreurs accordent la priorité à la disponibilité des véhicules. Les abonnements aux batteries et les diagnostics peuvent aider les fournisseurs à fidéliser les livreurs au sein de leurs réseaux de service. Le marché des motos électriques en Corée du Sud est modérément concentré, avec des fabricants de véhicules et des fournisseurs d'infrastructure d'échange de batteries en concurrence les uns avec les autres.
Leaders du Secteur des Motos Électriques en Corée du Sud
-
DNA Motors Co., Ltd.
-
LG Energy Solution Ltd.
-
Daedong Mobility Co., Ltd.
-
Yamaha Motor Co., Ltd.
-
Niu Technologies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Motos Électriques en Corée du Sud Entreprises couvertes dans ce rapport
- DNA Motors Co., Ltd.
- KR Motors Co., Ltd.
- Gogoro Inc.
- Bikebank Co., Ltd.
- LG Energy Solution Ltd.
- Samsung SDI Co., Ltd.
- SK On Co., Ltd.
- E3 Mobility Co., Ltd.
- BM Motors Co., Ltd.
- Daedong Mobility Co., Ltd.
- Niu Technologies
- Yamaha Motor Co., Ltd.
- Honda Motor Co., Ltd.
- BMW AG
- Zero Motorcycles, Inc.
- Vmoto Limited
Développements industriels récents dans Marché des Motos Électriques en Corée du Sud
- Octobre 2026 : Daedong Mobility a commencé à piloter un service de partage de scooters électriques autonomes en énergie avec 100 scooters GS100 au complexe industriel de Seongseo à Daegu.
- Juillet 2026 : KR Motors a décidé d'absorber sa filiale en propriété exclusive Dynamac, fabricant de pistons d'étrier de frein et de composants d'entraînement électrique.
- Juillet 2026 : Cycloid a levé 500 millions KRW en financement pré-Série A auprès d'AXE Ventures pour développer Badream, son service d'abonnement de motos électriques pour les livreurs.
- Mars 2026 : Séoul a ouvert son programme de subventions pour motos électriques 2026, ajoutant un complément municipal de 50% pour les modèles partagés utilisant des stations d'échange de batteries.
- Février 2026 : Le ministère du Climat, de l'Énergie et de l'Environnement a signé un accord avec des plateformes de livraison, des agences et des fabricants pour que les modèles électriques représentent au moins 25% des nouvelles motos de livraison d'ici 2030 et 60% d'ici 2035.
Périmètre du Rapport sur le Marché des Motos Électriques en Corée du Sud
Le rapport sur le marché des motos électriques en Corée du Sud est segmenté par type de batterie (lithium-ion [NMC et autres chimies non-LFP], phosphate de fer lithié [LFP], plomb-acide étanche et hydrure métallique de nickel), tension (inférieure à 48 V, 48-60 V, 61-72 V, 73-96 V et supérieure à 96 V), puissance de pointe (inférieure à 3 kW, 3-6 kW, 7-10 kW et supérieure à 10 kW), format de batterie (batterie amovible et à branchement direct, batterie échangeable et batterie non amovible), emplacement du moteur (moteur de moyeu et moteur monté sur châssis ou à entraînement central), utilisation (commerciale et privée) et application (mobilité urbaine, voyage longue distance, mobilité partagée et conduite d'aventure). Les prévisions du marché sont fournies en valeur (USD).
Aperçu de la segmentation
| Lithium-ion (NMC et autres chimies non-LFP) |
| Phosphate de fer lithié (LFP) |
| Plomb-acide étanche |
| Hydrure métallique de nickel |
| Inférieure à 48 V |
| 48-60 V |
| 61-72 V |
| 73-96 V |
| Supérieure à 96 V |
| Inférieure à 3 kW |
| 3-6 kW |
| 7-10 kW |
| Supérieure à 10 kW |
| Batterie amovible et à branchement direct |
| Batterie échangeable |
| Batterie non amovible |
| Moteur de moyeu |
| Moteur monté sur châssis ou à entraînement central |
| Commercial | Livraison de repas et livraison du dernier kilomètre |
| Flottes de location, de crédit-bail et de mobilité partagée | |
| Flottes gouvernementales, universitaires et utilitaires | |
| Privé | Déplacements urbains |
| Loisirs et mobilité personnelle |
| Mobilité urbaine |
| Voyage longue distance |
| Mobilité partagée |
| Conduite d'aventure |
| Par type de batterie | Lithium-ion (NMC et autres chimies non-LFP) | |
| Phosphate de fer lithié (LFP) | ||
| Plomb-acide étanche | ||
| Hydrure métallique de nickel | ||
| Par tension | Inférieure à 48 V | |
| 48-60 V | ||
| 61-72 V | ||
| 73-96 V | ||
| Supérieure à 96 V | ||
| Par puissance de pointe | Inférieure à 3 kW | |
| 3-6 kW | ||
| 7-10 kW | ||
| Supérieure à 10 kW | ||
| Par format de batterie | Batterie amovible et à branchement direct | |
| Batterie échangeable | ||
| Batterie non amovible | ||
| Par emplacement du moteur | Moteur de moyeu | |
| Moteur monté sur châssis ou à entraînement central | ||
| Par utilisation | Commercial | Livraison de repas et livraison du dernier kilomètre |
| Flottes de location, de crédit-bail et de mobilité partagée | ||
| Flottes gouvernementales, universitaires et utilitaires | ||
| Privé | Déplacements urbains | |
| Loisirs et mobilité personnelle | ||
| Par application | Mobilité urbaine | |
| Voyage longue distance | ||
| Mobilité partagée | ||
| Conduite d'aventure | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des motos électriques en Corée du Sud d'ici 2032 ?
Le marché devrait atteindre 235,78 millions USD d'ici 2032, avec une croissance à un CAGR de 16,21% durant la période 2027-2032.
Quelle chimie de batterie est en tête pour les motos électriques en Corée du Sud ?
Le lithium-ion (NMC et autres chimies non-LFP) était en tête avec une part de 78,48% en 2026, tandis que le phosphate de fer lithié devrait croître à un CAGR de 17,11% jusqu'en 2032.
Pourquoi les systèmes d'échange de batteries sont-ils importants pour les livreurs coréens ?
L'échange réduit les temps d'arrêt pour la recharge lors des travaux de livraison et est soutenu par des subventions pour les véhicules et des réseaux de stations en expansion.
Quelle est la plus grande catégorie d'utilisation pour les motos électriques en Corée du Sud ?
L'usage commercial était en tête avec une part de 58,39% en 2026 et est également la catégorie d'utilisation à la croissance la plus rapide, projetée à un CAGR de 18,34% jusqu'en 2032.
Quelle application connaît la croissance la plus rapide en Corée du Sud ?
La mobilité partagée devrait croître à un CAGR de 18,86% jusqu'en 2032, soutenue par le complément de subvention de Séoul pour les modèles partagés et un accès élargi à l'échange.