
Tamaño y Participación del Mercado de Motocicletas Eléctricas de Corea del Sur
Visión General del Mercado
| Período de Estudio | 2019 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
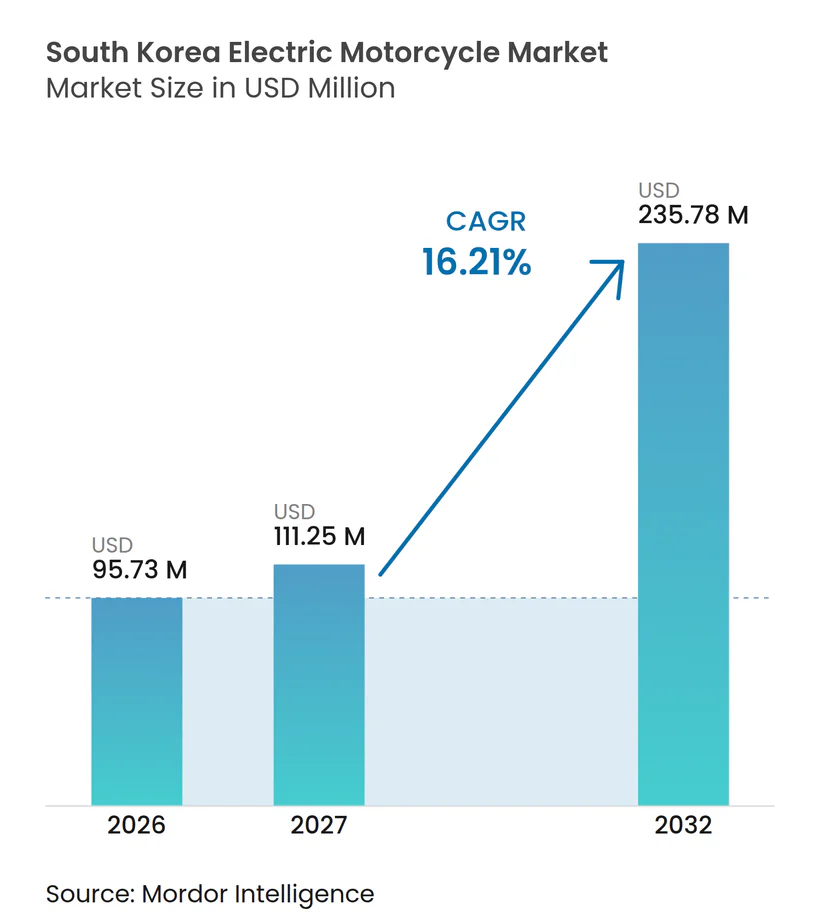
| Tamaño del mercado en el año base (2026) | 95.73 Millones de dólares |
| Tamaño del Mercado (2027) | 111.25 Millones de dólares |
| Tamaño del Mercado (2032) | 235.78 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.21 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Motocicletas Eléctricas de Corea del Sur por Mordor Intelligence
El tamaño del mercado de motocicletas eléctricas de Corea del Sur fue valorado en 95,73 millones de USD en 2026 y se espera que crezca desde 111,25 millones de USD en 2027 hasta 235,78 millones de USD en 2032, a una CAGR del 16,21% durante 2027-2032. El apoyo gubernamental a las compras, los compromisos de electrificación de flotas de reparto y una mayor cobertura de intercambio de baterías están dando forma al mercado de motocicletas eléctricas de Corea del Sur. La fórmula de subsidios premia las autonomías certificadas de carga única de 90 km o más, poniendo mayor énfasis en la autonomía utilizable y el rendimiento de la batería. En virtud de un reciente acuerdo público-privado, las plataformas de reparto y los operadores logísticos están vinculando la adquisición de vehículos con el acceso a la carga y las operaciones de flota. Los operadores de infraestructura tienen la oportunidad de beneficiarse a medida que los conductores comerciales requieren acceso a energía adecuado para rutas diarias largas. Los fabricantes nacionales también tienen margen para diferenciarse a través de modelos ensamblados localmente, cobertura de servicio y productos adaptados al uso enchufable en provincias.
Conclusiones Clave del Informe
- Por tipo de batería, los iones de litio no LFP tuvieron una participación del 78,48% en el mercado de motocicletas eléctricas de Corea del Sur en 2026, mientras que se proyecta que el fosfato de hierro y litio crezca a una CAGR del 17,11% hasta 2032.
- Por voltaje, la categoría de 48-60 V tuvo una participación del 46,19% en el mercado de motocicletas eléctricas de Corea del Sur en 2026, mientras que se proyecta que la categoría de más de 96 V crezca a una CAGR del 16,52% hasta 2032.
- Por potencia máxima, la categoría de 3-6 kW tuvo una participación del 45,29% en el mercado de motocicletas eléctricas de Corea del Sur en 2026, mientras que se proyecta que la categoría de más de 10 kW crezca a una CAGR del 18,29% hasta 2032.
- Por formato de batería, las baterías extraíbles y enchufables tuvieron una participación del 57,38% en el mercado de motocicletas eléctricas de Corea del Sur en 2026, mientras que se proyecta que los formatos intercambiables crezcan a una CAGR del 18,78% hasta 2032.
- Por ubicación del motor, los motores de cubo tuvieron una participación del 76,87% en el mercado de motocicletas eléctricas de Corea del Sur en 2026, mientras que se proyecta que los motores montados en chasis y de accionamiento central crezcan a una CAGR del 16,78% hasta 2032.
- Por uso, el uso comercial tuvo una participación del 58,39% en el mercado de motocicletas eléctricas de Corea del Sur en 2026 y se proyecta que crezca a una CAGR del 18,34% hasta 2032.
- Por aplicación, la movilidad urbana tuvo una participación del 73,14% en el mercado de motocicletas eléctricas de Corea del Sur en 2026, mientras que se proyecta que la movilidad compartida crezca a una CAGR del 18,86% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Subsidios Gubernamentales de Compra y Apoyo a la Infraestructura de Intercambio de Baterías | +4.2% | Nacional, con ganancias concentradas en Seúl, Gyeonggi y las principales ciudades metropolitanas | Corto plazo (≤ 2 años) |
| Electrificación de Flotas de Reparto y Reducción del Tiempo de Inactividad por Carga | +3.8% | Nacional, con la mayor densidad en los corredores de reparto de Seúl-Gyeonggi | Mediano plazo (2–4 años) |
| Congestión Urbana, Fricción de Estacionamiento y Menor Costo Operativo | +2.6% | Seúl, Busan, Daegu, Incheon y otros centros urbanos de primer nivel | Corto plazo (≤ 2 años) |
| Diagnóstico de Baterías, Gestión Conectada de Flotas y Adopción de Movilidad Inteligente | +1.9% | Área metropolitana de Seúl, con expansión a ciudades secundarias | Mediano plazo (2–4 años) |
| Vías de Reconversión para Motocicletas de Gasolina Existentes | +1.2% | Nacional, con concentración inicial en zonas de reparto de alta densidad | Largo plazo (≥ 4 años) |
| Reducción de Quejas por Ruido como Factor Desencadenante de la Adopción por Parte de los Gobiernos Locales | +0.8% | Seúl, Gyeonggi y áreas metropolitanas de alta densidad residencial | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Subsidios Gubernamentales de Compra y Apoyo a la Infraestructura de Intercambio de Baterías
El apoyo gubernamental desempeña un papel central en el mercado de motocicletas eléctricas de Corea del Sur al reducir las barreras de compra y financiar la red de energía utilizada por los conductores de alto uso. El Ministerio de Clima, Energía y Medio Ambiente ha asignado fondos para motocicletas eléctricas y estaciones de carga con intercambio de baterías, al tiempo que ha aumentado la cobertura para la compra de vehículos con batería intercambiable [1]. Las directrices de 2026 añaden 10.000 KRW por km para modelos de clase pequeña con una autonomía de carga única de 90 km o más y deducen 35.000 KRW por km por debajo de ese umbral, lo que incentiva a los fabricantes a mejorar la autonomía certificada. Las estaciones de intercambio de baterías deben cumplir las normas KS para poder optar a la ayuda a la infraestructura.
Electrificación de Flotas de Reparto y Reducción del Tiempo de Inactividad por Carga
La demanda de reparto comercial es una fuente importante de volumen para el mercado de motocicletas eléctricas de Corea del Sur. En febrero de 2026, el Ministerio de Clima, Energía y Medio Ambiente firmó un acuerdo con plataformas de reparto y operadores logísticos. El acuerdo tiene como objetivo que las motocicletas eléctricas representen el 25% de las motocicletas de reparto recién registradas para 2030 y el 60% para 2035 [2]. Daedong Mobility se unió a la iniciativa y se comprometió a suministrar modelos de reparto diseñados específicamente y a apoyar la infraestructura de intercambio de baterías. El intercambio de baterías permite a los conductores cambiar una batería en menos de 60 segundos, lo que permite rutas diarias de 150-200 km. Las suscripciones de batería como servicio pueden separar la propiedad de la batería de la compra del vehículo y agrupar el mantenimiento, el estado de la batería, las estaciones y las herramientas de gestión de flotas.
Congestión Urbana, Fricción de Estacionamiento y Menor Costo Operativo
Las áreas urbanas densas crean un caso práctico para las motocicletas eléctricas en Corea. Los vehículos de dos ruedas evitan la congestión en los viajes de reparto urbano de corta distancia y necesitan mucho menos espacio de estacionamiento que los automóviles, mientras que los costos de electricidad por kilómetro están muy por debajo de los de la gasolina. Daedong Mobility declaró que su GS100 Lite podría ahorrar hasta aproximadamente 1,5 millones de KRW al año en combustible y costos de mantenimiento en comparación con las alternativas de gasolina. El gobierno también está examinando la reconversión de la transmisión eléctrica para motocicletas de gasolina. Estos factores apoyan la adopción de motocicletas eléctricas en zonas residenciales y de reparto.
Diagnóstico de Baterías, Gestión Conectada de Flotas y Adopción de Movilidad Inteligente
Los servicios de datos son cada vez más importantes para el mercado de motocicletas eléctricas de Corea del Sur a medida que las flotas miran más allá de las especificaciones del vehículo. El sistema KooRoo de LG Energy Solution recopila datos de carga y descarga para monitorear el estado de la batería, estimar el valor residual y ayudar a prevenir fallas eléctricas en condiciones húmedas. El GS100 Lite Plug-in de Daedong Mobility tiene una tasa de localización del 92%, según la empresa. Samsung SDI comenzó la producción en masa de baterías cilíndricas 4695 para micromovilidad en marzo de 2025, con entregas iniciales a un cliente de los Estados Unidos. Los diagnósticos conectados pueden reducir el tiempo de inactividad inesperado y mejorar las decisiones sobre el reemplazo de baterías, el uso, el financiamiento y la gestión de suscripciones. Estas herramientas hacen que los servicios de energía y datos sean más importantes junto con el vehículo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima de Precio Inicial y Dependencia del Presupuesto de Subsidios | -3.1% | Nacional, estructural en todas las regiones | Mediano plazo (2–4 años) |
| Desajuste de Autonomía entre la Capacidad Típica del Vehículo y los Ciclos de Uso de Reparto a Tiempo Completo | -2.6% | Nacional, agudo en áreas no metropolitanas con baja densidad de intercambio de baterías | Corto plazo (≤ 2 años) |
| Estándares Fragmentados de Intercambio de Baterías y Riesgo de Compatibilidad | -1.8% | Nacional, concentrado donde compiten múltiples operadores de intercambio de baterías | Mediano plazo (2–4 años) |
| Incertidumbre sobre el Valor Residual, el Estado de la Batería y el Financiamiento de Vehículos Usados | -1.4% | Nacional, más agudo en la adquisición de flotas comerciales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prima de Precio Inicial y Dependencia del Presupuesto de Subsidios
La asequibilidad de las motocicletas eléctricas en Corea del Sur sigue dependiendo de los subsidios públicos en muchas decisiones de compra. El número de motocicletas eléctricas registradas estuvo por debajo del objetivo anual de subsidios en períodos recientes. El límite máximo del subsidio gubernamental se mantuvo fijo por vehículo, mientras que las adiciones de los gobiernos locales variaron según el distrito. Esto crea precios de compra efectivos desiguales y expone el mercado de motocicletas eléctricas de Corea del Sur a las decisiones presupuestarias anuales. El estado de la batería y el valor residual también añaden incertidumbre al financiamiento de vehículos usados y a la adquisición de flotas. En julio de 2026, el servicio Badream de Cycloid recaudó 500 millones de KRW de AXE Ventures para ampliar sus ofertas de suscripción, que incluyen acceso al vehículo, tramitación de subsidios, mantenimiento y gestión de flotas.
Desajuste de Autonomía entre la Capacidad Típica del Vehículo y los Ciclos de Uso de Reparto a Tiempo Completo
Las limitaciones de autonomía siguen siendo una barrera operativa directa en el mercado de motocicletas eléctricas de Corea del Sur. Los repartidores a tiempo completo suelen recorrer más de 100 km al día, mientras que muchos modelos eléctricos disponibles ofrecen 70-80 km por carga. Esta brecha puede impedir que un conductor complete un turno sin acceso fiable al intercambio de baterías o a la carga. La fórmula de subsidios premia una mayor autonomía certificada, pero una mayor densidad de batería puede aumentar el costo o el peso. El marco KS R cubre los paquetes de baterías, las estaciones de carga y las interfaces de los vehículos, aunque los usuarios de hardware no certificado pueden no ser elegibles para los subsidios. Los sistemas certificados pueden reducir el riesgo de compatibilidad, pero también se necesitan sistemas accesibles fuera de las principales áreas metropolitanas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería:
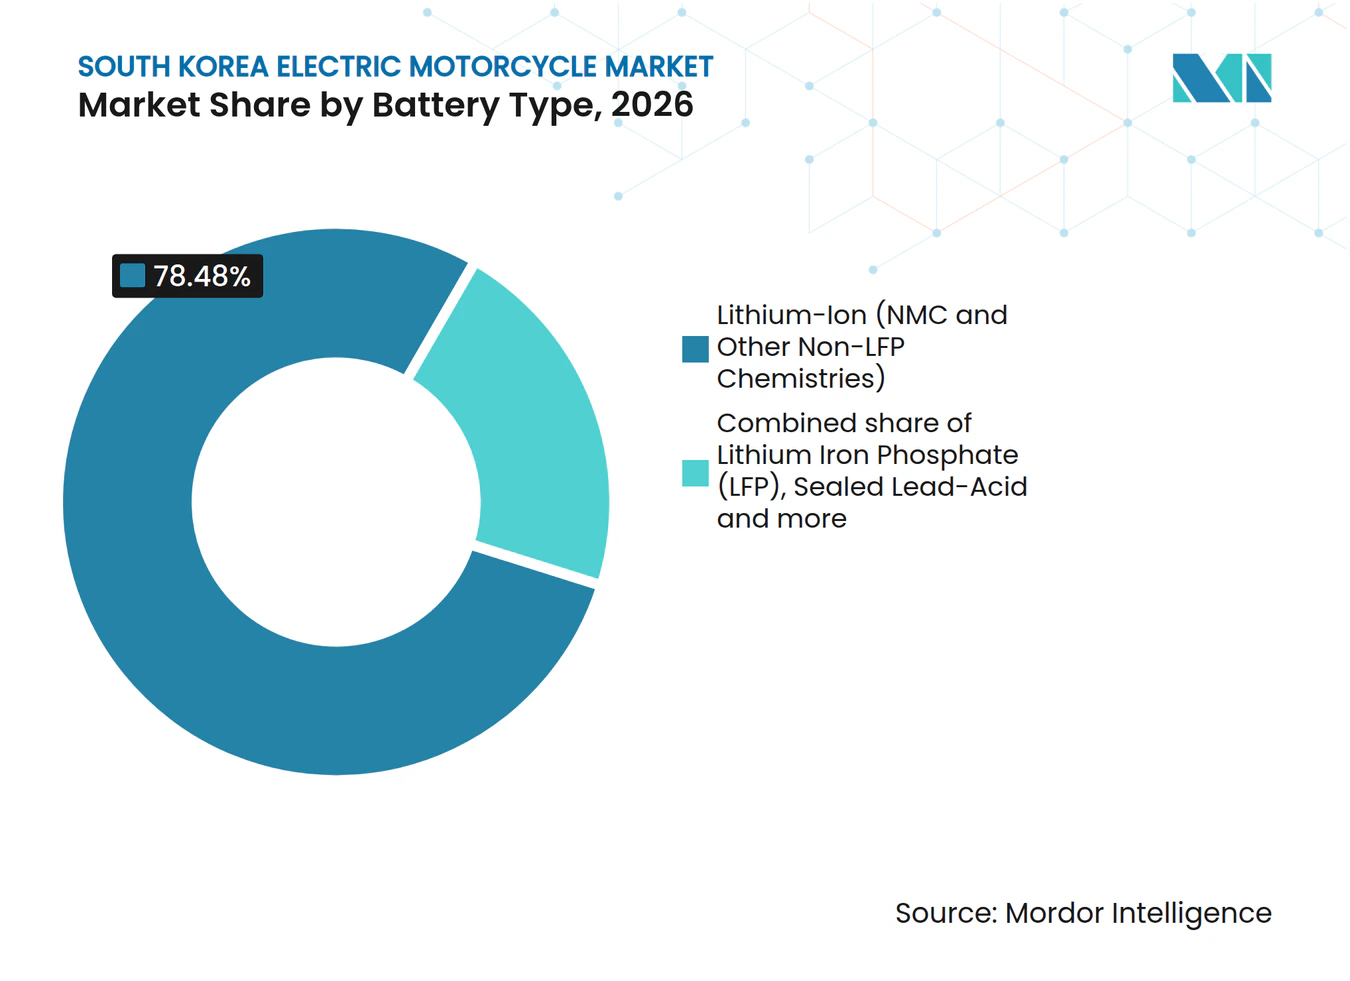
Los Iones de Litio No LFP Lideran, el LFP Redefine la Economía de las FlotasLos iones de litio (NMC y otras químicas no LFP) tuvieron una participación del 78,48% en el mercado de motocicletas eléctricas de Corea del Sur en 2026. Su posición refleja la alta densidad energética, el rendimiento establecido en ciclos de vida y la integración con la base de fabricación de baterías de Corea. La demanda de iones de litio no LFP está respaldada por sistemas de intercambio certificados que utilizan paquetes de iones de litio. El fosfato de hierro y litio (LFP) es el tipo de batería de más rápido crecimiento y se proyecta que crezca a una CAGR del 17,11% hasta 2032. Su menor costo por celda y su estabilidad térmica atraen a los compradores de flotas sensibles al costo. La elección entre iones de litio no LFP y LFP refleja un equilibrio entre la densidad energética y la economía de las flotas.
Las baterías de plomo-ácido selladas conservan un papel limitado en los productos de entrada de bajo costo fuera del nivel con apoyo de subsidios. Estos productos son más relevantes para los usuarios privados o de ocio para quienes el peso y el tiempo de carga son menos importantes. El hidruro metálico de níquel tiene una posición insignificante porque se compara desfavorablemente con las químicas de litio en términos de costo y peso. KooRoo se convirtió en el primer operador coreano con certificación KS para paquetes de baterías intercambiables y estaciones en marzo de 2025. Su red utiliza paquetes de iones de litio, lo que refuerza el lugar de la química en el segmento con apoyo de políticas. El LFP puede ganar terreno donde los menores costos de propiedad tienen más peso que la máxima densidad energética.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Voltaje:
48-60 V Ancla el Mercado, el Nivel de Alto Voltaje se AceleraLa categoría de 48-60 V tuvo una participación del 46,19% en el mercado de motocicletas eléctricas de Corea del Sur en 2026. Es la configuración estándar para scooters registrados de tamaño pequeño y mediano utilizados en flotas de reparto urbano. Este rango de voltaje equilibra el peso de la batería, la disponibilidad del cargador de la estación y el costo de fabricación. Las categorías de 61-72 V y 73-96 V sirven a scooters comerciales más pesados y productos de viajeros premium. En conjunto, representan el valor restante fuera del nivel líder de 48-60 V. La estructura de categorías refleja las diferentes necesidades de potencia y autonomía de los usuarios.
Se proyecta que la categoría de más de 96 V crezca a una CAGR del 16,52% hasta 2032. Los productos de mayor voltaje pueden soportar una conducción más rápida y de mayor exigencia, donde los usuarios aceptan una especificación más exigente. La fórmula de subsidios de 2026 favorece una mayor autonomía de carga única, lo que puede desviar las compras de los productos de bajo voltaje y corta autonomía. Los modelos de menos de 48 V siguen siendo relevantes para el uso personal de entrada y de baja exigencia. Los modelos de mayor voltaje dependerán de si su mayor rendimiento se corresponde con la asequibilidad y el soporte de carga. Esto permite que el mercado de motocicletas eléctricas de Corea del Sur mantenga una amplia gama de productos mientras la demanda comercial se orienta hacia especificaciones más altas.
Por Potencia Máxima:
El Segmento de 3-6 kW es el Núcleo Estructural, la Banda de Alta Potencia Crece Más RápidoLa categoría de 3-6 kW tuvo una participación del 45,29% en el mercado de motocicletas eléctricas de Corea del Sur en 2026. Se ajusta a las necesidades de rendimiento habituales de los scooters de reparto urbano y los modelos de viajeros registrados. Las directrices de subsidios de 2026 aumentaron el incentivo a la innovación para los modelos que admiten una carga de 3 kW o más rápida, de 50.000 KRW a 250.000 KRW, premiando los productos diseñados para un uso de reparto intensivo. La categoría de 7-10 kW atiende necesidades de rendimiento intermedias. Se espera que crezca en línea general con el sector en su conjunto.
Se proyecta que la categoría de más de 10 kW crezca a una CAGR del 18,29% hasta 2032. Atiende a conductores privados orientados al rendimiento y a usuarios comerciales con mayores requisitos de par motor. Este nivel aborda demandas que los motores de menos de 6 kW no pueden satisfacer. La categoría de menos de 3 kW se utiliza para aplicaciones de baja exigencia que pueden quedar fuera de los requisitos de registro estándar en muchos municipios. La demanda de modelos de alta potencia debe considerarse junto con su mayor costo de compra y sus exigentes requisitos operativos. A medida que el trabajo de reparto se vuelve más exigente, los compradores pueden mostrar mayor interés en bandas de potencia que soporten cargas más pesadas y rutas más largas.
Por Formato de Batería:
Las Baterías Extraíbles y Enchufables Mantienen la Base de Volumen, las Intercambiables Crecen Más RápidoLas baterías extraíbles y enchufables tuvieron una participación del 57,38% en el mercado de motocicletas eléctricas de Corea del Sur en 2026. El formato se adapta a los usuarios privados y a los operadores comerciales sin flota que pueden cargar en casa o a través de enchufes estándar durante la noche. Daedong Mobility lanzó el GS100 Lite Plug-in en 2025 para usuarios no metropolitanos sin acceso a estaciones de intercambio. Este diseño aborda tanto una brecha geográfica como de acceso de los usuarios. Los formatos no extraíbles siguen siendo la categoría más pequeña. Los usuarios siguen siendo cautelosos ante la dependencia de una infraestructura de carga fija.
Se proyecta que los formatos de batería intercambiable crezcan a una CAGR del 18,78% hasta 2032. Su crecimiento está respaldado por el aumento del subsidio municipal de Seúl en 2025 para los modelos de reparto y batería compartida intercambiable, del 10% al 30%. LG Energy Solution, que estaba construyendo aproximadamente 440 estaciones KooRoo en todo el país a partir de marzo de 2025, planeaba extender la red a Busan, Daegu, Daejeon y Gwangju. Cada ciudad añadida a la red hace que los vehículos con capacidad de intercambio sean más prácticos para los conductores. Los productos enchufables siguen siendo relevantes como alternativa donde la densidad de estaciones es insuficiente para las operaciones de reparto diario.
Por Ubicación del Motor:
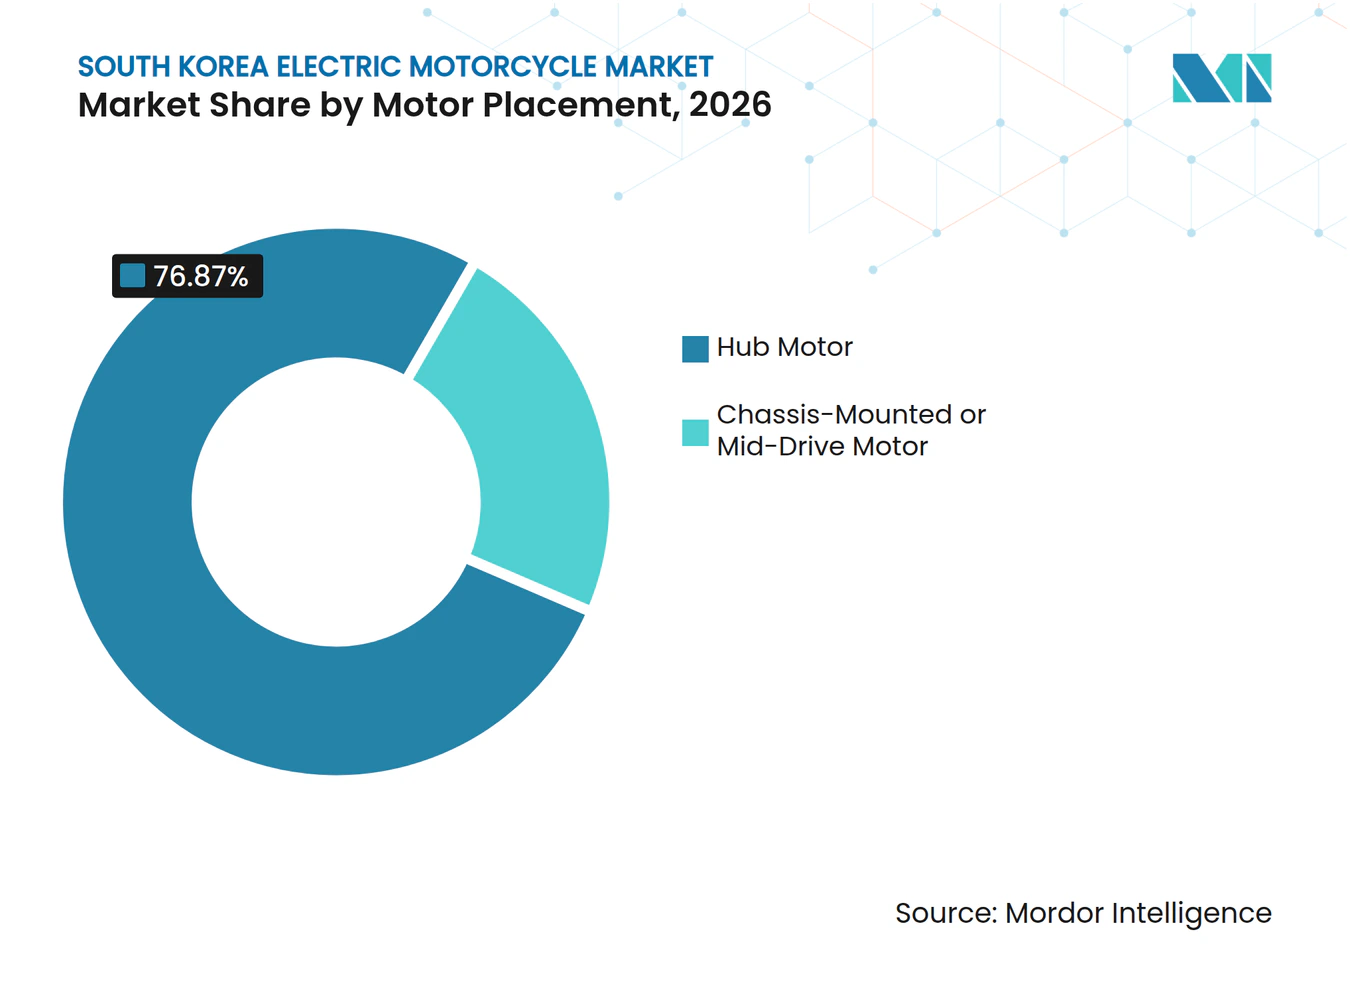
El Motor de Cubo Domina la Participación, la Configuración de Accionamiento Central Gana Terreno en RendimientoLos motores de cubo tuvieron una participación del 76,87% en el mercado de motocicletas eléctricas de Corea del Sur en 2026. Su liderazgo proviene del menor costo de fabricación, la integración más sencilla de la transmisión y el rendimiento adecuado para el trabajo urbano más ligero. También tienen ventajas de mantenimiento para los pequeños operadores de reparto. Los conductores individuales suelen gestionar los costos de servicio directamente y pueden preferir menos puntos de fallo mecánico. Los diseños de cubo, por tanto, siguen siendo muy adecuados para la gran base de modelos ordinarios de reparto y desplazamiento. La participación de los motores de cubo refleja esta preferencia operativa práctica.
Se proyecta que los motores montados en chasis y de accionamiento central crezcan a una CAGR del 16,78% hasta 2032. Pueden servir mejor al trabajo comercial de alto par motor y a los modelos privados orientados al rendimiento. La arquitectura de accionamiento central también puede mejorar la distribución del peso al permitir una colocación más flexible de la batería. KR Motors aprobó una fusión por absorción con Dynamac, que opera importantes instalaciones de forja en frío y produce pistones de pinzas de freno y componentes de accionamiento eléctrico. La fusión permite a KR Motors construir configuraciones de mayor par motor que favorecen los diseños de accionamiento central.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Uso:
El Uso Comercial Lidera Tanto en Escala como en Tasa de CrecimientoEl uso comercial tuvo una participación del 58,39% en el mercado de motocicletas eléctricas de Corea del Sur en 2026 y se proyecta que crezca a una CAGR del 18,34% hasta 2032. Es tanto el grupo de uso más grande como el de más rápido crecimiento. La entrega de alimentos y la entrega de última milla son los principales usos comerciales. Las flotas de alquiler, arrendamiento y movilidad compartida también ofrecen oportunidades de crecimiento a medida que las suscripciones reducen el capital necesario para entrar al mercado. El acuerdo de febrero de 2026 formaliza el apoyo a la electrificación de la flota de reparto. Esto le da a la categoría comercial una conexión clara con la política nacional y la participación de las plataformas.
El uso privado representó el 41,61% restante de la participación en 2026. Incluye los desplazamientos urbanos, el ocio y la movilidad personal. Las restricciones de ruido en Seúl pueden alentar a los propietarios de motocicletas de combustión interna a considerar reemplazos eléctricos en las zonas afectadas. Los servicios de suscripción también pueden brindar acceso a vehículos y mantenimiento al estilo de flota a las empresas unipersonales. El límite entre el uso comercial y el privado puede, por tanto, ser menos claro para los trabajadores autónomos que utilizan una motocicleta para el trabajo de reparto. Ambos grupos se verán afectados por las mejoras en los precios, la autonomía y el acceso al servicio.
Por Aplicación:
La Movilidad Urbana es la Base de Volumen, la Movilidad Compartida es la Frontera del CrecimientoLa movilidad urbana tuvo una participación del 73,14% en el mercado de motocicletas eléctricas de Corea del Sur en 2026. Las densas áreas metropolitanas de Corea apoyan el reparto de corta distancia y los desplazamientos en vehículos de dos ruedas. Los viajes de larga distancia y la conducción de aventura siguen siendo usos menores porque las limitaciones de autonomía y la falta de corredores de intercambio interurbanos limitan su idoneidad. Estos usuarios dependen en gran medida de la carga enchufable y es más probable que conduzcan por ocio. La movilidad urbana, por tanto, proporciona la base de volumen actual. Está respaldada por el patrón existente de movimiento diario en las principales ciudades.
Se proyecta que la movilidad compartida crezca a una CAGR del 18,86% hasta 2032. En marzo de 2026, Seúl añadió un complemento del 50% del subsidio municipal para las motocicletas eléctricas compartidas que utilizan estaciones de intercambio de baterías. Una mayor densidad de estaciones KooRoo en las ciudades secundarias también puede reducir los costos de energía para las flotas compartidas. La financiación de Cycloid en julio de 2026 apoya las suscripciones de reparto que se superponen con las funciones de uso compartido. A medida que se desarrollen las redes de intercambio, los vehículos eléctricos de dos ruedas pueden ofrecer menores costos de energía por viaje en operaciones compartidas que las alternativas de gasolina. El resultado dependerá de la disponibilidad de estaciones, los precios de las suscripciones y la utilización de la flota.
Análisis Geográfico
El mercado de motocicletas eléctricas de Corea del Sur está concentrado en el corredor Seúl-Gyeonggi, que alberga la mayoría de las estaciones de intercambio de baterías del país. Este patrón de infraestructura refleja la concentración de conductores de reparto y operadores de flotas en la región. La ordenanza de ruido de Seúl proporciona un incentivo adicional para reemplazar las motocicletas de combustión interna en las zonas designadas. Estas condiciones hacen de la Corea metropolitana la ubicación principal para la adopción liderada por la infraestructura, con una actividad estrechamente vinculada a las áreas con operaciones de reparto densas y cobertura de estaciones.
Las ciudades secundarias están ganando importancia a medida que se expande la infraestructura. LG Energy Solution planeaba extender su red KooRoo a Busan, Daegu, Daejeon y Gwangju. La asociación de Gogoro con Bikebank, anunciada en mayo de 2023, llevó la red de marca Dotstation a ocho ciudades coreanas. Estas inversiones amplían el rango de aplicaciones donde las motocicletas intercambiables pueden servir a los usuarios comerciales. El GS100 Lite enchufable de Daedong Mobility sigue siendo relevante en las provincias donde la densidad de estaciones de intercambio aún es limitada. Los compradores provinciales necesitarán más estaciones o una mayor autonomía en el mundo real para igualar la flexibilidad operativa disponible en el núcleo metropolitano.
Corea se diferencia de varios mercados de vehículos eléctricos de dos ruedas de Asia-Pacífico en que su adopción está estrechamente vinculada al desarrollo de infraestructura y la coordinación gubernamental. Los conductores de reparto suelen cubrir distancias diarias significativas, lo que crea un ciclo de uso exigente. Este requisito eleva el umbral de rendimiento para la autonomía del vehículo, el acceso a la energía y la gestión de flotas. Las soluciones desarrolladas en Corea pueden ser aplicables a otros mercados con operaciones de reparto intensivas, donde la alta densidad de estaciones y la telemática son particularmente importantes para los conductores que trabajan en turnos largos y predecibles. El mercado de motocicletas eléctricas de Corea del Sur representa, por tanto, tanto una oportunidad de movilidad doméstica como un entorno exigente para los modelos de servicio construidos en torno a los vehículos de dos ruedas comerciales.
Panorama Competitivo
Concentración del Mercado
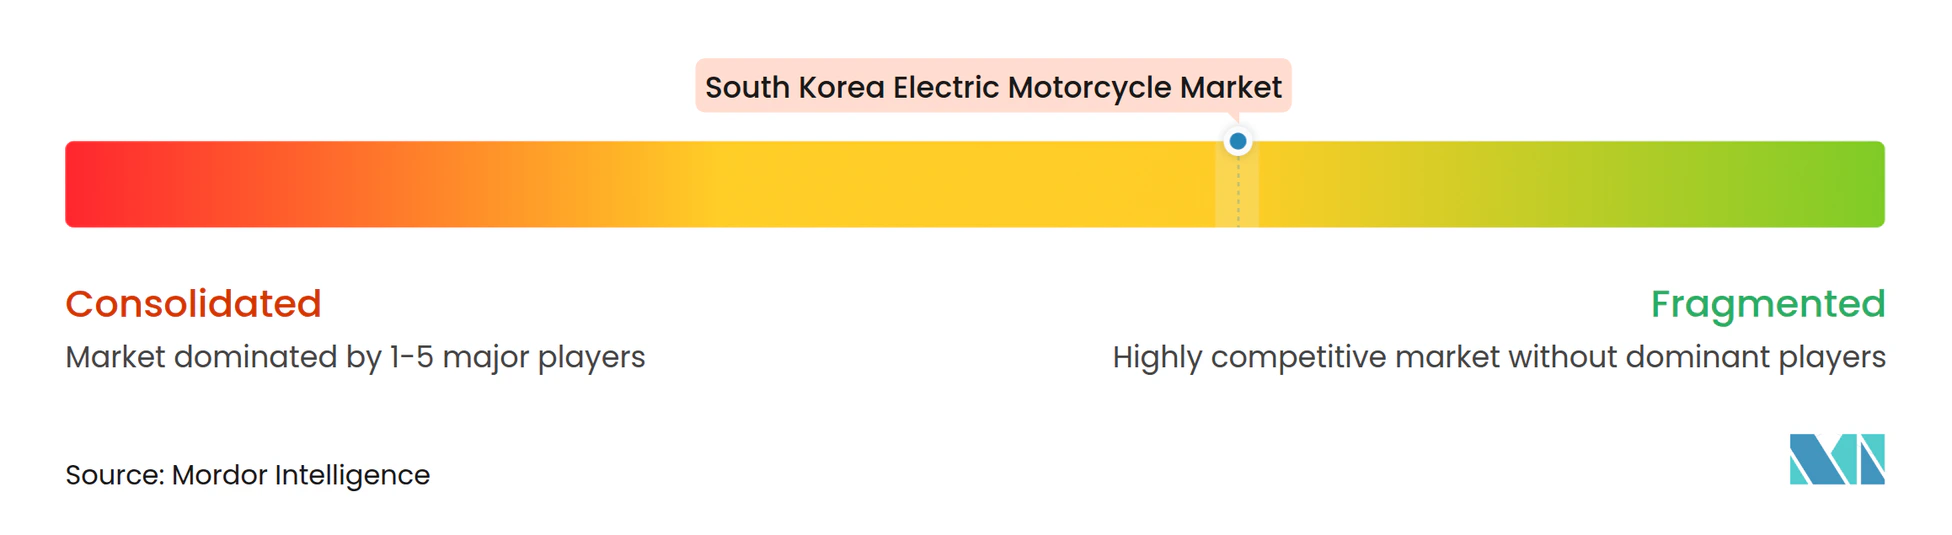
El mercado de motocicletas eléctricas de Corea del Sur incluye fabricantes nacionales DNA Motors, KR Motors, Daedong Mobility, Enuri y productores más pequeños, así como actores internacionales como Gogoro, Niu Technologies, Vmoto, Zero Motorcycles, Honda y Yamaha. Los fabricantes nacionales pueden beneficiarse de los criterios de subsidio que favorecen a los vehículos ensamblados localmente. Daedong Mobility reportó una tasa de localización del 92% para su GS100 Lite Plug-in. Los fabricantes de baterías LG Energy Solution, Samsung SDI y SK On también participan a través del suministro de celdas, tecnología de baterías y servicios de energía. Esto crea competencia tanto en los sectores de fabricación de vehículos como de infraestructura energética. El resultado es un mercado moderadamente concentrado en lugar de uno controlado por una sola empresa de vehículos.
La plataforma KooRoo de LG Energy Solution ilustra cómo las empresas de baterías pueden competir a nivel de infraestructura. KooRoo se convirtió en el primer operador coreano en recibir la certificación KS para paquetes de baterías y estaciones de intercambio en marzo de 2025. Este estatus apoya la elegibilidad para los subsidios gubernamentales de infraestructura y aumenta la importancia del cumplimiento normativo. La expansión de Gogoro a través de Bikebank introduce un modelo competidor de vehículo, red y servicios de flota en múltiples ciudades. La fusión de KR Motors con Dynamac es otro desarrollo estratégico, que consolida las capacidades de producción de componentes de accionamiento eléctrico y piezas de movilidad de mayor valor.
Una oportunidad notable persiste en las ciudades provinciales y de nivel medio donde la densidad de estaciones de intercambio es insuficiente para las operaciones de flota de alta intensidad. Los modelos enchufables con una autonomía certificada de 90 km o más pueden abordar esta brecha cuando están respaldados por servicios locales de posventa. La última fórmula de subsidios premia directamente a los modelos que cumplen los requisitos de autonomía. Las empresas también necesitan sólidas capacidades de mantenimiento y software, ya que los usuarios de reparto priorizan el tiempo de actividad del vehículo. Las suscripciones de baterías y los diagnósticos pueden ayudar a los proveedores a retener a los conductores dentro de sus redes de servicio. El mercado de motocicletas eléctricas de Corea del Sur está moderadamente concentrado, con fabricantes de vehículos y proveedores de infraestructura de intercambio de baterías compitiendo entre sí.
Líderes de la Industria de Motocicletas Eléctricas de Corea del Sur
-
DNA Motors Co., Ltd.
-
LG Energy Solution Ltd.
-
Daedong Mobility Co., Ltd.
-
Yamaha Motor Co., Ltd.
-
Niu Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Motocicletas Eléctricas de Corea del Sur Empresas cubiertas en este informe
- DNA Motors Co., Ltd.
- KR Motors Co., Ltd.
- Gogoro Inc.
- Bikebank Co., Ltd.
- LG Energy Solution Ltd.
- Samsung SDI Co., Ltd.
- SK On Co., Ltd.
- E3 Mobility Co., Ltd.
- BM Motors Co., Ltd.
- Daedong Mobility Co., Ltd.
- Niu Technologies
- Yamaha Motor Co., Ltd.
- Honda Motor Co., Ltd.
- BMW AG
- Zero Motorcycles, Inc.
- Vmoto Limited
Desarrollos recientes de la industria en Mercado de Motocicletas Eléctricas de Corea del Sur
- Octubre de 2026: Daedong Mobility comenzó a pilotar un servicio de uso compartido de scooters eléctricos autosuficientes en energía con 100 scooters GS100 en el Complejo Industrial Seongseo de Daegu.
- Julio de 2026: KR Motors decidió absorber a su filial de propiedad total Dynamac, fabricante de pistones de pinzas de freno y componentes de accionamiento eléctrico.
- Julio de 2026: Cycloid recaudó 500 millones de KRW en financiación pre-Serie A de AXE Ventures para expandir Badream, su servicio de suscripción de motocicletas eléctricas para conductores de reparto.
- Marzo de 2026: Seúl abrió su programa de subsidios para motocicletas eléctricas de 2026, añadiendo un complemento municipal del 50% para los modelos compartidos que utilizan estaciones de intercambio de baterías.
- Febrero de 2026: El Ministerio de Clima, Energía y Medio Ambiente firmó un acuerdo con plataformas de reparto, agencias y fabricantes para que los modelos eléctricos representen al menos el 25% de las nuevas motocicletas de reparto para 2030 y el 60% para 2035.
Alcance del Informe del Mercado de Motocicletas Eléctricas de Corea del Sur
El Informe del Mercado de Motocicletas Eléctricas de Corea del Sur está Segmentado por Tipo de Batería (Iones de Litio [NMC y Otras Químicas No LFP], Fosfato de Hierro y Litio [LFP], Plomo-Ácido Sellado e Hidruro Metálico de Níquel), Voltaje (Por Debajo de 48 V, 48-60 V, 61-72 V, 73-96 V y Por Encima de 96 V), Potencia Máxima (Por Debajo de 3 kW, 3-6 kW, 7-10 kW y Por Encima de 10 kW), Formato de Batería (Batería Extraíble y Enchufable, Batería Intercambiable y Batería No Extraíble), Ubicación del Motor (Motor de Cubo y Motor Montado en Chasis o de Accionamiento Central), Uso (Comercial y Privado) y Aplicación (Movilidad Urbana, Viajes de Larga Distancia, Movilidad Compartida y Conducción de Aventura). Los Pronósticos del Mercado se Proporcionan en Valor (USD).
Resumen de la segmentación
| Iones de Litio (NMC y Otras Químicas No LFP) |
| Fosfato de Hierro y Litio (LFP) |
| Plomo-Ácido Sellado |
| Hidruro Metálico de Níquel |
| Por Debajo de 48 V |
| 48-60 V |
| 61-72 V |
| 73-96 V |
| Por Encima de 96 V |
| Por Debajo de 3 kW |
| 3-6 kW |
| 7-10 kW |
| Por Encima de 10 kW |
| Batería Extraíble y Enchufable |
| Batería Intercambiable |
| Batería No Extraíble |
| Motor de Cubo |
| Motor Montado en Chasis o de Accionamiento Central |
| Comercial | Entrega de Alimentos y Entrega de Última Milla |
| Flotas de Alquiler, Arrendamiento y Movilidad Compartida | |
| Flotas Gubernamentales, de Campus y de Servicios Públicos | |
| Privado | Desplazamiento Urbano |
| Ocio y Movilidad Personal |
| Movilidad Urbana |
| Viajes de Larga Distancia |
| Movilidad Compartida |
| Conducción de Aventura |
| Por Tipo de Batería | Iones de Litio (NMC y Otras Químicas No LFP) | |
| Fosfato de Hierro y Litio (LFP) | ||
| Plomo-Ácido Sellado | ||
| Hidruro Metálico de Níquel | ||
| Por Voltaje | Por Debajo de 48 V | |
| 48-60 V | ||
| 61-72 V | ||
| 73-96 V | ||
| Por Encima de 96 V | ||
| Por Potencia Máxima | Por Debajo de 3 kW | |
| 3-6 kW | ||
| 7-10 kW | ||
| Por Encima de 10 kW | ||
| Por Formato de Batería | Batería Extraíble y Enchufable | |
| Batería Intercambiable | ||
| Batería No Extraíble | ||
| Por Ubicación del Motor | Motor de Cubo | |
| Motor Montado en Chasis o de Accionamiento Central | ||
| Por Uso | Comercial | Entrega de Alimentos y Entrega de Última Milla |
| Flotas de Alquiler, Arrendamiento y Movilidad Compartida | ||
| Flotas Gubernamentales, de Campus y de Servicios Públicos | ||
| Privado | Desplazamiento Urbano | |
| Ocio y Movilidad Personal | ||
| Por Aplicación | Movilidad Urbana | |
| Viajes de Larga Distancia | ||
| Movilidad Compartida | ||
| Conducción de Aventura | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las motocicletas eléctricas en Corea del Sur para 2032?
Se prevé que el mercado alcance los 235,78 millones de USD para 2032, creciendo a una CAGR del 16,21% durante 2027-2032.
¿Qué química de batería lidera las motocicletas eléctricas en Corea del Sur?
Los iones de litio (NMC y otras químicas no LFP) lideraron con una participación del 78,48% en 2026, mientras que se proyecta que el fosfato de hierro y litio crezca a una CAGR del 17,11% hasta 2032.
¿Por qué son importantes los sistemas de intercambio de baterías para los conductores de reparto coreanos?
El intercambio reduce el tiempo de inactividad por carga para el trabajo de reparto y está respaldado por subsidios para vehículos y redes de estaciones en expansión.
¿Cuál es la categoría de uso más grande para las motocicletas eléctricas en Corea del Sur?
El uso comercial lideró con una participación del 58,39% en 2026 y es también la categoría de uso de más rápido crecimiento, proyectada para crecer a una CAGR del 18,34% hasta 2032.
¿Qué aplicación está creciendo más rápido en Corea del Sur?
Se proyecta que la movilidad compartida crezca a una CAGR del 18,86% hasta 2032, respaldada por el complemento de subsidio de Seúl para los modelos compartidos y un mayor acceso al intercambio.