
Tamanho e Participação do Mercado de Imóveis Logísticos na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
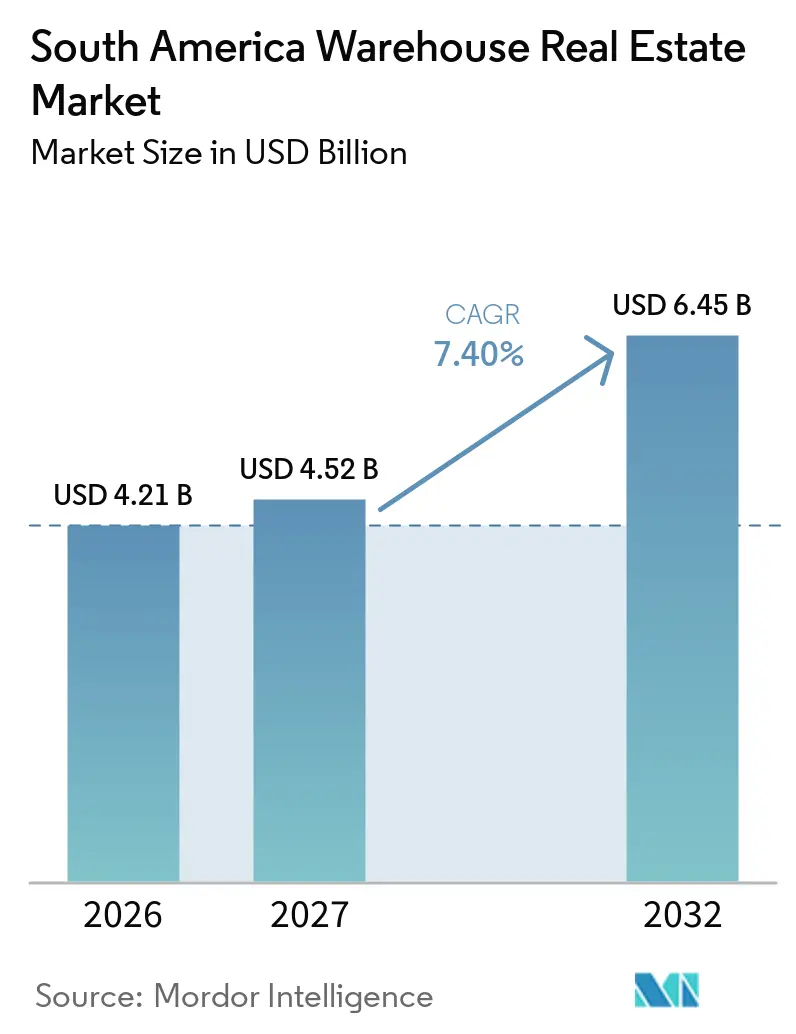
| Tamanho do mercado no ano base (2026) | 4.21 Bilhões de dólares |
| Tamanho do Mercado (2027) | 4.52 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.45 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.40 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imóveis Logísticos na América do Sul por Mordor Intelligence
O tamanho do Mercado de Imóveis Logísticos na América do Sul tem projeção de expansão de 4,21 bilhões de USD em 2026 e 4,52 bilhões de USD em 2027 para 6,45 bilhões de USD até 2032, registrando um CAGR de 7,40% entre 2027 e 2032.
O mercado de imóveis logísticos na América do Sul é moldado pela limitada capacidade logística moderna nas maiores cidades da região e pela crescente demanda por instalações mais próximas dos consumidores, portos e centros de produção. O comércio eletrônico, as exportações de alimentos, a distribuição de produtos de saúde e a logística terceirizada estão ampliando o leque de requisitos para armazéns. Os investidores estão cada vez mais favorecendo instalações com inquilinos estabelecidos, infraestrutura confiável e especificações que suportem armazenagem com controle de temperatura ou atendimento de alto volume. O mercado de imóveis logísticos na América do Sul também enfrenta custos de financiamento mais elevados, infraestrutura desigual e processos de aprovação demorados fora dos principais corredores logísticos.
Principais Conclusões do Relatório
- Por tipo, as instalações privadas detinham 48,40% do total regional em 2026, enquanto outras instalações têm projeção de crescimento a um CAGR de 8,00% até 2032.
- Por controle de temperatura, os armazéns gerais representavam 58,00% do total regional em 2026, enquanto os armazéns refrigerados têm previsão de expansão a um CAGR de 8,10% até 2032.
- Por classe, os armazéns Classe B detinham 46,00% do total regional em 2026, enquanto os armazéns Classe A têm projeção de crescimento a um CAGR de 8,00% até 2032.
- Por tamanho de armazém, as instalações de grande porte detinham 39,00% do total regional em 2026, enquanto os armazéns de pequeno porte têm previsão de expansão a um CAGR de 7,90% até 2032.
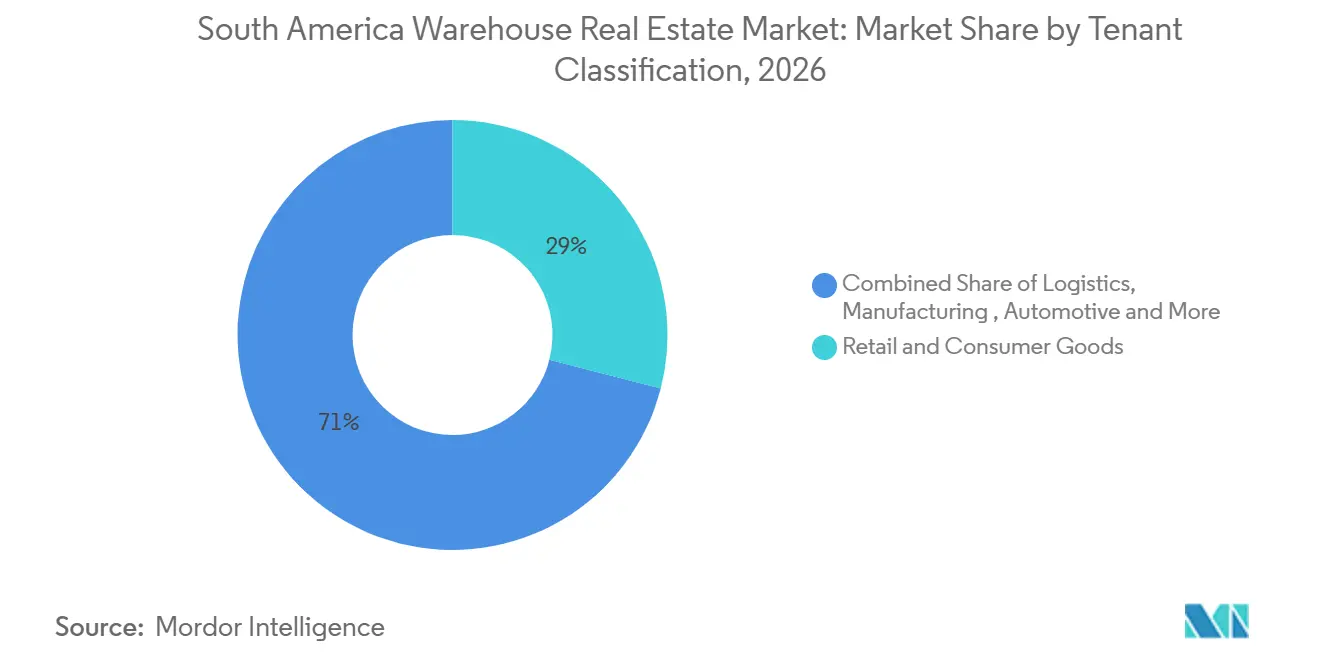
- Por classificação de inquilino, o varejo e bens de consumo detinham 29,00% do total regional em 2026, enquanto os setores farmacêutico e de saúde têm projeção de crescimento a um CAGR de 8,20% até 2032.
- Por geografia, o Brasil detinha 55,00% do total regional em 2026, enquanto a Colômbia tem previsão de crescimento a um CAGR de 8,00% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Comércio Eletrônico, Marketplace e Varejo Omnicanal | +2.0% | Brasil, Argentina e Colômbia, liderados por São Paulo, Buenos Aires e Bogotá | Curto prazo (≤ 2 anos) |
| Atividade de Condomínios Logísticos e Venda com Arrendamento de Volta no Brasil | +1.5% | Brasil, especialmente os corredores de São Paulo e Rio de Janeiro | Médio prazo (2-4 anos) |
| Agricultura, Exportação de Alimentos e Cadeias de Suprimentos Vinculadas a Portos | +1.0% | Brasil, Argentina, Peru e Colômbia, incluindo Santos, Rosário, Callao e Barranquilla | Médio prazo (2-4 anos) |
| Distribuição Farmacêutica, de Mercearia e com Controle de Temperatura | +0.9% | Brasil, Colômbia, Peru, Chile e Argentina | Curto prazo (≤ 2 anos) |
| Manufatura Regional e Localização Automotiva | +0.8% | Brasil e Argentina, incluindo o estado de São Paulo, Bahia, Zárate e a província de Buenos Aires | Médio prazo (2-4 anos) |
| Investimento em Corredores Portuários, Ferroviários e Intermodais | +0.7% | Brasil, Colômbia, Peru e Chile, com efeitos na Bolívia e no Equador | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Comércio Eletrônico, Marketplace e Varejo Omnicanal
O comércio eletrônico está aumentando a demanda por grandes centros de atendimento de pedidos e instalações menores que possam suportar a entrega na última milha. O Mercado Libre declarou que planejava encerrar 2026 com 72 centros logísticos no Brasil, ante 52 no ano anterior. A empresa informou que essas instalações sustentariam uma rede logística nacional superior a 3,3 milhões de metros quadrados[1]. O mercado de imóveis logísticos na América do Sul se beneficia porque os grandes centros de atendimento de pedidos necessitam de alta capacidade de docas, ampla circulação de caminhões e espaço para automação. As instalações de entrega urbana têm requisitos diferentes, pois precisam de acesso a áreas de alta densidade de consumidores e rotas rápidas de entrega. Isso cria uma demanda separada por centros de distribuição regional e armazéns urbanos menores.
Atividade de Condomínios Logísticos e Venda com Arrendamento de Volta no Brasil
As transações de venda com arrendamento de volta estão trazendo mais ativos de armazéns para a propriedade institucional no Brasil. As empresas utilizam essas transações para liberar capital de imóveis próprios, continuando a ocupar as instalações sob contratos de arrendamento de longo prazo. LOG Commercial Properties concluiu 3 transações de reciclagem de ativos em 2025, totalizando 136 milhões de USD[2]. Essas transações podem melhorar a disponibilidade de ativos estabilizados para fundos que buscam renda de aluguel. Elas também mostram que os ocupantes estão revisando suas estruturas de capital quando os custos de captação permanecem elevados. Os incorporadores com projetos pré-locados e inquilinos estabelecidos estão em melhor posição para gerenciar esse ambiente.
Agricultura, Exportação de Alimentos e Cadeias de Suprimentos Vinculadas a Portos
As exportações agrícolas estão aumentando a demanda por armazenagem próxima a portos, aeroportos e áreas de processamento de alimentos. O Peru registrou receita recorde de agroexportações de 15,013 bilhões de USD em 2025, um aumento de 17,3% em relação a 2024[3]. O crescimento sustenta a demanda por instalações capazes de lidar com produtos frescos, operações de embalagem e cargas sensíveis à temperatura. O complexo de Rosário, na Argentina, movimentou 75,7 milhões de toneladas de grãos, óleos e subprodutos em 2025. Esses ocupantes frequentemente têm volumes sazonais e necessidades de segurança alimentar que diferem dos requisitos dos inquilinos de varejo urbano. O mercado de imóveis logísticos na América do Sul, portanto, requer capacidade operacional especializada em locais vinculados a portos.
Distribuição Farmacêutica, de Mercearia e com Controle de Temperatura
A distribuição farmacêutica e refrigerada requer instalações que mantenham condições confiáveis de temperatura e controles de qualidade. O Ministério da Saúde do Peru encomendou um armazém farmacêutico público de 9.400 metros quadrados em 2025, com 6.260 posições de rack. A instalação pode operar a 4°C, -22°C e controlar condições ambientes, ilustrando a gama de requisitos para armazenagem de produtos de saúde. A Maersk inaugurou uma instalação de cadeia de frio de 17.500 metros quadrados em Olmos, Peru, para gerenciar abacates, mirtilos e mangas. Esses projetos mostram como a distribuição de alimentos e de produtos de saúde pode depender de padrões similares de construção com controle de temperatura. O mercado de imóveis logísticos na América do Sul se beneficia dessa demanda porque as instalações certificadas têm um limiar técnico mais elevado do que os armazéns de temperatura ambiente.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altas Taxas de Juros Locais e Volatilidade Macroeconômica | -1.2% | Brasil e Argentina, com efeitos no Chile e na Colômbia | Curto prazo (≤ 2 anos) |
| Depreciação Cambial e Risco de Crédito dos Inquilinos | -0.8% | Brasil, Argentina, Colômbia e Chile | Curto prazo (≤ 2 anos) |
| Gargalos de Infraestrutura Fora dos Corredores de São Paulo, Bogotá e Santiago | -0.7% | Brasil, Peru, Argentina e Colômbia | Longo prazo (≥ 4 anos) |
| Licenciamento, Consolidação de Terrenos e Risco de Desenvolvimento Informal | -0.6% | Brasil e Chile | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altas Taxas de Juros Locais e Volatilidade Macroeconômica
As altas taxas de juros tornam mais difícil o financiamento de desenvolvimentos especulativos de armazéns. A taxa básica de juros do Brasil permaneceu em dois dígitos durante o ciclo de afrouxamento monetário reportado em 2026. Custos de dívida mais elevados podem levar os incorporadores a exigir contratos de pré-locação ou construção sob encomenda antes do início das obras. Isso pode restringir a oferta de novos imóveis mesmo quando a demanda dos inquilinos permanece forte. O mercado de imóveis logísticos na América do Sul pode então experimentar aluguéis mais altos em localizações prime ao lado de um número limitado de novos projetos. As condições dependerão do ritmo do afrouxamento monetário e da disponibilidade de financiamento de longo prazo.
Depreciação Cambial e Risco de Crédito dos Inquilinos
As variações cambiais podem afetar a posição financeira de inquilinos e investidores em vários países sul-americanos. Inquilinos com equipamentos importados, dívidas em moeda estrangeira ou contratos internacionais de fornecimento podem enfrentar custos mais elevados quando as moedas locais se depreciam. Isso pode atrasar planos de expansão ou aumentar a demanda por compromissos de locação mais curtos e flexíveis. Os investidores também precisam considerar se os aluguéis e os custos de desenvolvimento estão alinhados com a moeda de seu financiamento. Essas condições podem tornar a análise de crédito mais conservadora fora dos maiores corredores logísticos. O mercado de imóveis logísticos na América do Sul é mais resiliente onde os inquilinos têm receita doméstica estável e estruturas de locação de longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
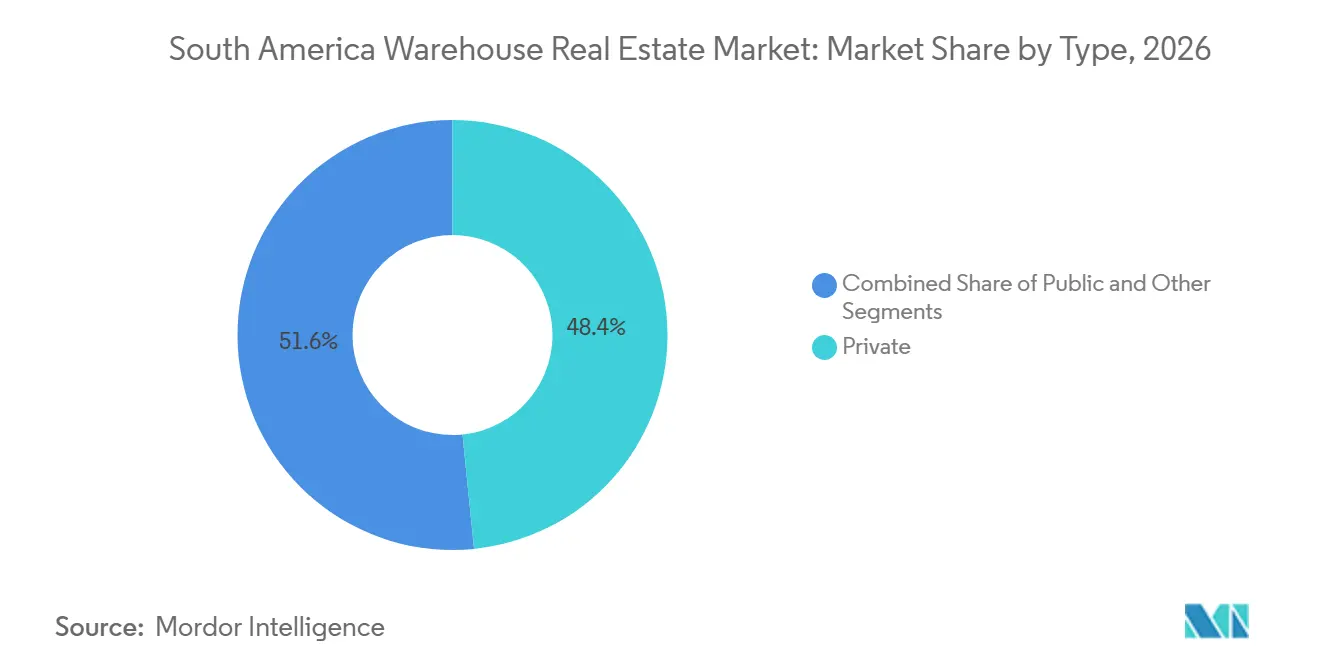
Instalações Privadas Lideram Enquanto Outros Formatos se ExpandemAs instalações privadas detinham 48,40% do mercado de imóveis logísticos na América do Sul em 2026, tornando-as o maior tipo de armazém. Sua posição reflete a preferência de muitos ocupantes por espaços dedicados que podem ser projetados em torno de um único modelo operacional. Varejistas, fabricantes e operadores logísticos frequentemente utilizam instalações privadas quando necessitam de layouts personalizados e acesso previsível. Os armazéns dedicados podem suportar configurações especializadas de docas, requisitos de segurança e processos específicos dos inquilinos. O setor de imóveis logísticos na América do Sul continua a depender dessas instalações nos maiores mercados nacionais.
Outras instalações devem crescer a um CAGR de 8,00% até 2032. Essa categoria inclui armazéns alfandegados, instalações em zonas de livre comércio e modelos híbridos público-privados. Esses formatos podem atender empresas que necessitam de suporte aduaneiro, incentivos fiscais ou acesso a corredores de exportação. Sua expansão está vinculada a locais próximos a zonas de comércio, portos e áreas industriais. As mudanças tributárias no Brasil podem alterar o valor dos incentivos específicos por localização após 2032, o que torna o planejamento regulatório e a capacidade aduaneira importantes para esses projetos.

Por Controle de Temperatura:
Armazém Geral Mantém a Maior BaseOs armazéns gerais representavam 58,00% do tamanho do mercado de imóveis logísticos na América do Sul em 2026. Eles permanecem a maior categoria porque uma ampla gama de mercadorias pode ser armazenada em temperaturas ambiente. Fabricantes, distribuidores de bens de consumo e varejistas em geral dependem desse tipo de espaço. A base de armazéns existente também contém mais capacidade de temperatura ambiente do que capacidade com controle de temperatura. As instalações gerais permanecem importantes em cidades secundárias onde o armazenamento refrigerado formal ainda é limitado.
Os armazéns refrigerados têm projeção de crescimento a um CAGR de 8,10% até 2032. As exportações de alimentos, medicamentos biológicos, vacinas e serviços de mercearia online sustentam a demanda por esse espaço especializado. A instalação de 17.500 metros quadrados da Maersk em Olmos mostra a escala operacional necessária para as exportações modernas de produtos frescos. A instalação farmacêutica pública do Peru também demonstra a importância das temperaturas controladas na distribuição de produtos de saúde. As instalações refrigeradas necessitam de equipamentos mais robustos, sistemas de energia e controles operacionais, o que pode limitar a oferta e aumentar a importância de operadores experientes.
Por Classe:
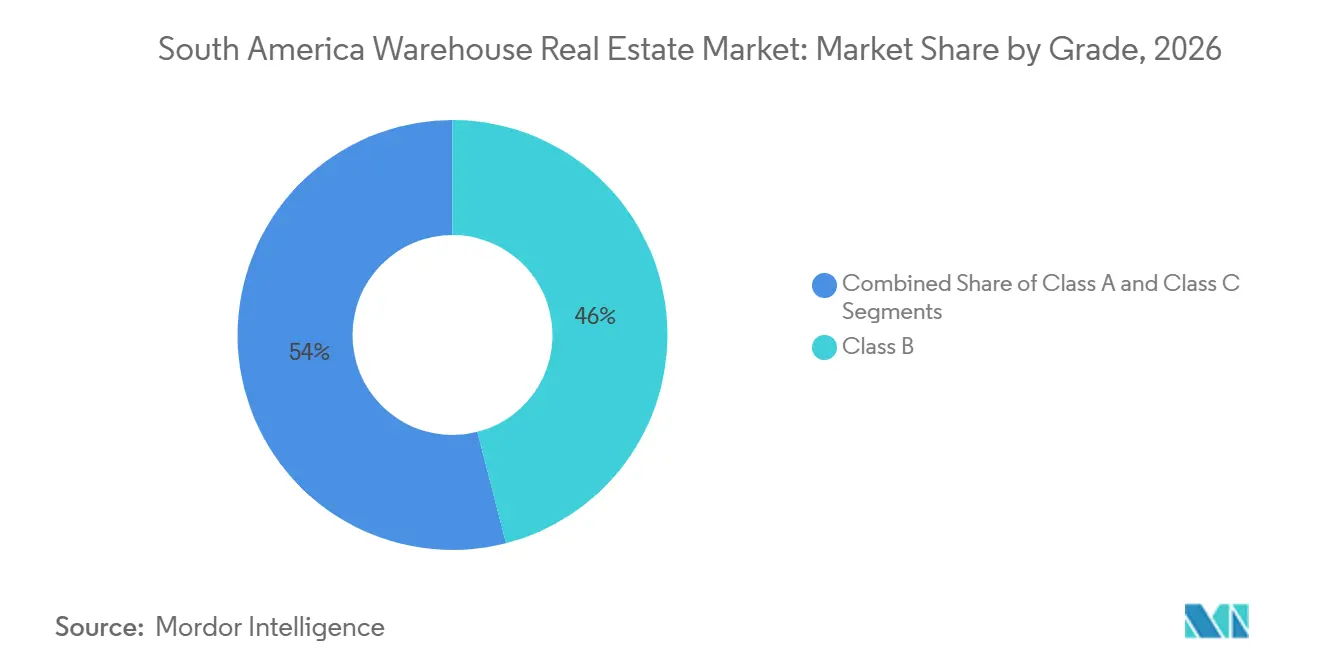
Classe B Detém a Maior Base InstaladaOs armazéns Classe B detinham 46,00% da participação do mercado de imóveis logísticos na América do Sul em 2026. Essa classe reflete o grande estoque de instalações logísticas mais antigas fora dos principais corredores Classe A. Fabricantes e distribuidores sensíveis a custos podem continuar a utilizar esses imóveis quando suas operações não exigem as especificações mais recentes. Os imóveis Classe B podem ter pés-direitos mais baixos, menos docas e pátios menores do que as instalações mais novas. Eles permanecem relevantes onde os aluguéis e os terrenos disponíveis favorecem o estoque existente em detrimento de projetos de substituição.
Os armazéns Classe A têm previsão de crescimento a um CAGR de 8,00% até 2032. Os operadores de comércio eletrônico e os principais provedores logísticos estão buscando edifícios mais altos, pisos reforçados, proporções adequadas de docas e fornecimento confiável de energia. A Fulwood inaugurou o Guarulhos Business Park em 2025 com 53.321 metros quadrados de espaço logístico Classe A, 57 docas e pés-direitos de 12 metros. O projeto mostra o nível de especificação esperado nas principais localizações brasileiras. Os proprietários de imóveis mais antigos podem precisar de reformas para permanecer competitivos com a nova oferta Classe A.
Por Tamanho de Armazém:
Instalações de Grande Porte Lideram a Demanda AtualOs armazéns de grande porte detinham 39,00% do tamanho do mercado de imóveis logísticos na América do Sul em 2026. As grandes instalações suportam o atendimento de pedidos em alto volume, a logística de terceiros e a distribuição regional. Elas estão comumente localizadas próximas a rodovias importantes porque necessitam de grandes terrenos, pátios profundos e acesso eficiente para caminhões. O estado de São Paulo e as áreas logísticas periféricas de Bogotá são adequados para esse formato porque conectam grandes mercados consumidores com redes de transporte nacionais. Esses ativos são centrais para o mercado de imóveis logísticos na América do Sul onde o comércio eletrônico e as redes de distribuição nacional estão em expansão.
Os armazéns de pequeno porte devem crescer a um CAGR de 7,90% até 2032. Essa demanda é sustentada pela distribuição na última milha e pelo armazenamento especializado de produtos de saúde em cidades onde grandes terrenos não são viáveis. A Logistic Properties of the Americas anunciou que sua instalação de 215.300 pés quadrados em Callao estava 73,1% pré-locada antes da conclusão. O projeto demonstra a demanda por espaço Classe A bem localizado próximo a grandes áreas urbanas e portuárias. As instalações menores podem atender inquilinos de entrega urbana e farmacêuticos, com o sucesso dependendo do acesso, do zoneamento e dos prazos de entrega, e não apenas da escala do imóvel.
Por Classificação de Inquilino:
Varejo e Bens de Consumo Lideram a OcupaçãoO varejo e os bens de consumo detinham 29,00% da participação do mercado de imóveis logísticos na América do Sul em 2026. Supermercados, varejistas de moda e distribuidores de bens de consumo formam uma base de inquilinos ampla e consolidada. Esses inquilinos frequentemente necessitam de instalações que suportem o reabastecimento regular e amplas gamas de produtos. Seus requisitos incluem acesso a centros populacionais e rotas de transporte que possam suportar entregas frequentes. A ocupação do varejo fornece uma base importante para os parques logísticos no Brasil, na Colômbia e na Argentina.
Os setores farmacêutico e de saúde têm previsão de crescimento a um CAGR de 8,20% até 2032. Esta é a taxa de crescimento mais rápida entre as categorias de segmentos reportadas. A distribuição de biológicos, os programas públicos de vacinação e o maior investimento em saúde sustentam a categoria. O armazém farmacêutico público do Peru em 2025 estabelece um alto padrão para armazenagem segura com controle de temperatura. Os inquilinos do setor de saúde frequentemente exigem padrões rigorosos de manuseio e rastreabilidade, o que pode suportar contratos de locação mais longos em instalações certificadas adequadas.
Análise Geográfica
O Brasil detinha 55,00% da participação do mercado de imóveis logísticos na América do Sul em 2026, conferindo-lhe a maior posição nacional na região. Os 72 centros logísticos planejados pelo Mercado Libre no Brasil até o final de 2026 mostram a escala da demanda por infraestrutura de entrega nacional. São Paulo permanece o principal local para o desenvolvimento logístico prime porque combina demanda dos consumidores, conexões de transporte e uma base profunda de inquilinos. A expansão também está avançando em direção ao Nordeste e ao Centro-Oeste, enquanto as condições de financiamento e as aprovações de projetos continuam a moldar a oferta.
A Colômbia tem projeção de crescimento a um CAGR de 8,00% até 2032, tornando-a o país de crescimento mais rápido na geografia reportada. A baixa vacância industrial em Bogotá e a atividade de agroexportação da Colômbia estão sustentando a demanda por instalações logísticas. O país pode atender tanto à distribuição doméstica quanto ao armazenamento vinculado à exportação por meio de seu aeroporto, portos caribenhos e áreas de produção no interior. A oportunidade da Colômbia é mais forte onde as instalações podem conectar Bogotá ao corredor caribenho e às áreas agrícolas regionais. Os projetos de construção sob encomenda são relevantes onde o espaço disponível padrão não atende aos requisitos dos ocupantes.
O Peru está ganhando atenção porque seu setor de agroexportação e sua infraestrutura portuária estão criando novos requisitos logísticos. O Peru reportou 15,013 bilhões de USD em receita de agroexportações em 2025, sustentado por produtos como mirtilos, uvas, abacates e cacau. A Logistic Properties of the Americas está expandindo o Parque Logístico Callao com uma instalação Classe A que estava 73,1% pré-locada no momento do anúncio. O Chile e a Argentina enfrentam aprovações lentas e estoque moderno limitado, enquanto os países menores ainda estão em estágios iniciais de desenvolvimento de armazéns. Esses mercados podem se beneficiar de rotas comerciais e atividade de exportação.
Cenário Competitivo
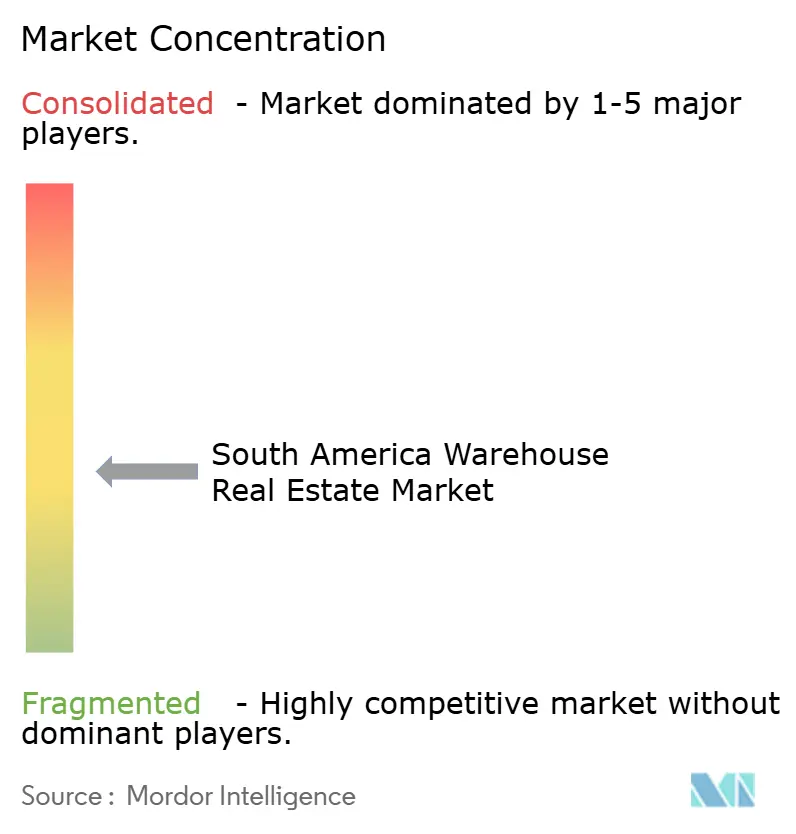
O mercado de imóveis logísticos na América do Sul inclui plataformas globais de imóveis, fundos domésticos de investimento imobiliário e incorporadores regionais. A concorrência é mais intensa nos principais corredores do Brasil, onde grandes instalações modernas atraem inquilinos institucionais. Os players globais tendem a se concentrar em ativos estabilizados maiores e grandes terrenos para desenvolvimento. Ao mesmo tempo, os fundos domésticos e os incorporadores regionais competem por meio do conhecimento local de terrenos, projetos de construção sob encomenda e relacionamentos com os ocupantes. O mercado é fragmentado entre os países porque os sistemas jurídicos, a infraestrutura e os requisitos dos inquilinos variam amplamente.
As empresas estão utilizando desenvolvimento, conversão, aquisições e reciclagem de ativos para ganhar escala. A inauguração do Guarulhos Business Park pela Fulwood em 2025 adicionou uma instalação Classe A de 53.321 metros quadrados em São Paulo. A Logistic Properties of the Americas está expandindo seu parque em Callao com uma instalação que teve pré-locação significativa antes da conclusão. A Volvo expandiu sua instalação de peças em São José dos Pinhais em 2025, reforçando o papel da demanda de distribuição liderada por fabricantes. Esses movimentos mostram que tanto as empresas imobiliárias quanto os ocupantes estão investindo em localizações que melhoram a cobertura de entrega e o controle operacional.
A tecnologia, a qualidade construtiva e a certificação estão se tornando cada vez mais importantes no mercado de imóveis logísticos na América do Sul. O controle de temperatura, a capacidade de carga, a resistência do piso e a confiabilidade do fornecimento de energia podem determinar se um imóvel pode atender clientes de comércio eletrônico, farmacêuticos ou alimentares. As instalações de alta qualidade também necessitam de localizações com acesso rodoviário confiável e prazos de aprovação gerenciáveis. Os incorporadores que controlam terrenos adequados e podem entregar imóveis em conformidade têm uma posição mais forte em áreas urbanas com restrições. A concorrência permanecerá ativa à medida que os fundos buscam renda estabilizada e os ocupantes buscam instalações que suportem uma distribuição mais rápida e controlada.
Líderes do Setor de Imóveis Logísticos na América do Sul
-
Prologis, Inc.
-
GLP Pte. Ltd.
-
BTG Pactual Logística
-
Bresco
-
LOG Commercial Properties
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Imóveis Logísticos na América do Sul Empresas cobertas neste relatório
- Prologis, Inc.
- GLP Pte. Ltd.
- BTG Pactual Logística
- Bresco
- LOG Commercial Properties
- Mills Locação, Serviços e Logística S.A.
- Hines
- Patria Investments
- VBI Real Estate
- TRX Investimentos Imobiliários
- CBRE Group, Inc.
- JLL
- Colliers International Group Inc.
- DHL Supply Chain
- M3storage
- Fulwood
- Maua Capital
- Kinea Investimentos
- XP Asset Management
- BR Properties S.A.
Desenvolvimentos industriais recentes em Mercado de Imóveis Logísticos na América do Sul
- Outubro de 2026: O Mercado Libre anunciou planos de encerrar 2026 com 72 centros logísticos de grande porte no Brasil e informou que já operava mais de 3,3 milhões de metros quadrados de espaço logístico em âmbito nacional.
- Agosto de 2026: A BTG Pactual Logística concluiu a aquisição de um armazém logístico de alta especificação em Guarulhos, São Paulo, por 65 milhões de USD.
- Janeiro de 2026: A Fulwood projetou a entrega de mais de 150.000 metros quadrados de nova área bruta locável logística em 2026, após investir 86 milhões de USD em 2025.
Escopo do Relatório do Mercado de Imóveis Logísticos na América do Sul
Visão geral da segmentação
| Público |
| Privado |
| Outros |
| Armazém Geral |
| Armazém Refrigerado |
| Classe A |
| Classe B |
| Classe C |
| Armazéns de Pequeno Porte, Abaixo de 50.000 pés quadrados |
| Armazéns de Médio Porte, de 50.000 a 250.000 pés quadrados |
| Armazéns de Grande Porte, Acima de 250.000 pés quadrados |
| Manufatura |
| Varejo e Bens de Consumo |
| Alimentos e Bebidas |
| Farmacêutico e Saúde |
| Logística |
| Outros Usuários Finais |
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Peru |
| Restante da América do Sul |
| Por Tipo | Público |
| Privado | |
| Outros | |
| Por Controle de Temperatura | Armazém Geral |
| Armazém Refrigerado | |
| Por Classe | Classe A |
| Classe B | |
| Classe C | |
| Por Tamanho de Armazém | Armazéns de Pequeno Porte, Abaixo de 50.000 pés quadrados |
| Armazéns de Médio Porte, de 50.000 a 250.000 pés quadrados | |
| Armazéns de Grande Porte, Acima de 250.000 pés quadrados | |
| Por Classificação de Inquilino | Manufatura |
| Varejo e Bens de Consumo | |
| Alimentos e Bebidas | |
| Farmacêutico e Saúde | |
| Logística | |
| Outros Usuários Finais | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Peru | |
| Restante da América do Sul |
Principais Questões Respondidas no Relatório
Qual é o valor do mercado de imóveis logísticos na América do Sul?
O mercado de imóveis logísticos na América do Sul é avaliado em 4,21 bilhões de USD em 2026 e tem previsão de atingir 6,45 bilhões de USD até 2032, a um CAGR de 7,40%.
Qual país sul-americano possui a maior base de imóveis logísticos?
O Brasil lidera com uma participação de 55,00% em 2026, sustentado por sua escala no comércio eletrônico, ativos logísticos e capital institucional.
Qual país está crescendo mais rapidamente no segmento de imóveis logísticos?
A Colômbia tem previsão de crescimento a um CAGR de 8,00% até 2032, sustentada pela demanda em torno de Bogotá, corredores de exportação e projetos de construção sob encomenda.
Qual tipo de armazém está se expandindo mais rapidamente?
Outros formatos de armazém, incluindo instalações alfandegadas e em zonas de livre comércio, têm projeção de crescimento a um CAGR de 8,00% até 2032.
O que está impulsionando a demanda por armazéns refrigerados na América do Sul?
As agroexportações, os biológicos, a distribuição de vacinas e a logística de mercearia fresca estão sustentando um CAGR de 8,10% para armazéns refrigerados até 2032.
Qual grupo de inquilinos tem o maior crescimento projetado?
Os setores farmacêutico e de saúde têm previsão de crescimento a um CAGR de 8,20% até 2032, à medida que a capacidade certificada com controle de temperatura se torna mais importante.