
Taille et Part du Marché de l'Immobilier Logistique en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 4.21 Milliards de dollars |
| Taille du Marché (2027) | 4.52 Milliards de dollars |
| Taille du Marché (2032) | 6.45 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.40 % |
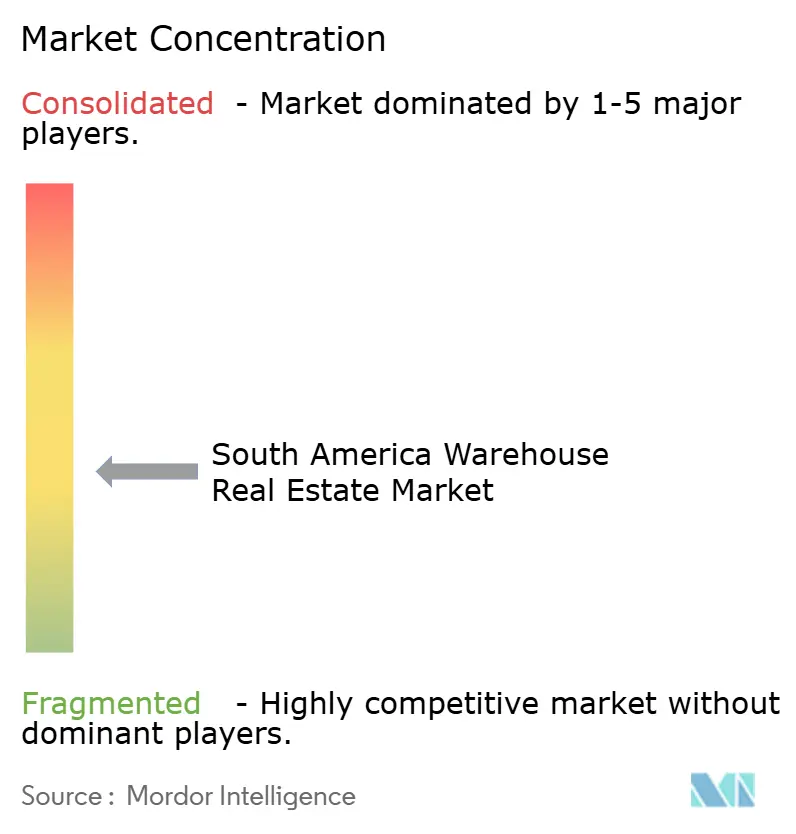
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Immobilier Logistique en Amérique du Sud par Mordor Intelligence
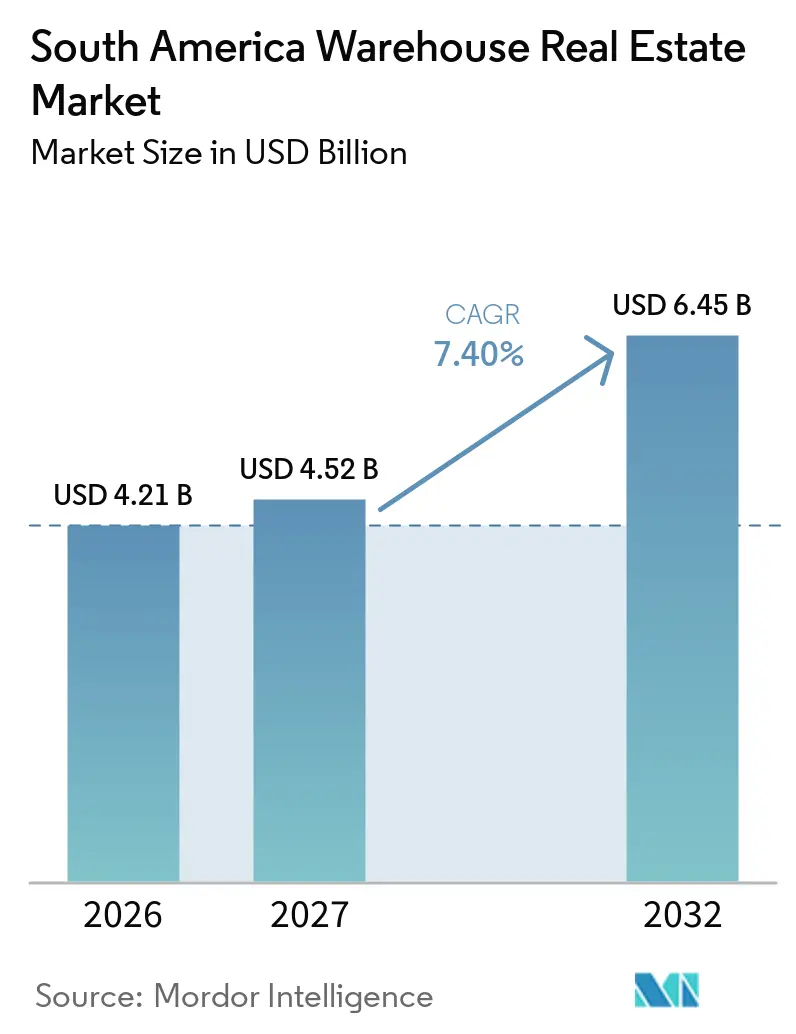
La taille du marché de l'immobilier logistique en Amérique du Sud devrait s'étendre de 4,21 milliards USD en 2026 et 4,52 milliards USD en 2027 à 6,45 milliards USD d'ici 2032, enregistrant un CAGR de 7,40 % entre 2027 et 2032.
Le marché de l'immobilier logistique en Amérique du Sud est façonné par la capacité logistique moderne limitée dans les plus grandes villes de la région et par la demande croissante d'installations plus proches des consommateurs, des ports et des centres de production. Le commerce électronique, les exportations alimentaires, la distribution de produits de santé et la logistique externalisée élargissent l'éventail des besoins en entrepôts. Les investisseurs privilégient de plus en plus les installations disposant de locataires établis, d'une infrastructure fiable et de caractéristiques permettant le stockage à température contrôlée ou l'exécution de commandes à grand volume. Le marché de l'immobilier logistique en Amérique du Sud est également confronté à des coûts de financement plus élevés, à des infrastructures inégales et à des processus d'approbation longs en dehors des principaux corridors logistiques.
Points Clés du Rapport
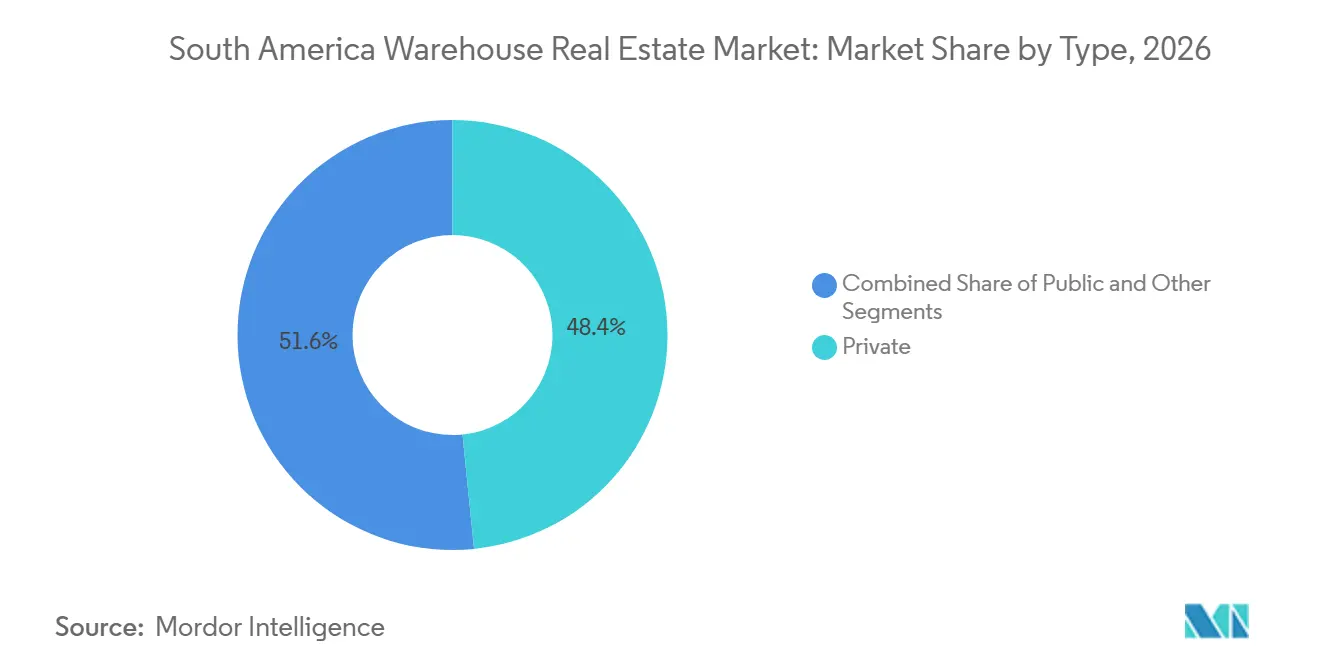
- Par type, les installations privées détenaient 48,40 % du total régional en 2026, tandis que les autres installations devraient croître à un CAGR de 8,00 % jusqu'en 2032.
- Par contrôle de température, les entrepôts généraux représentaient 58,00 % du total régional en 2026, tandis que les entrepôts réfrigérés devraient se développer à un CAGR de 8,10 % jusqu'en 2032.
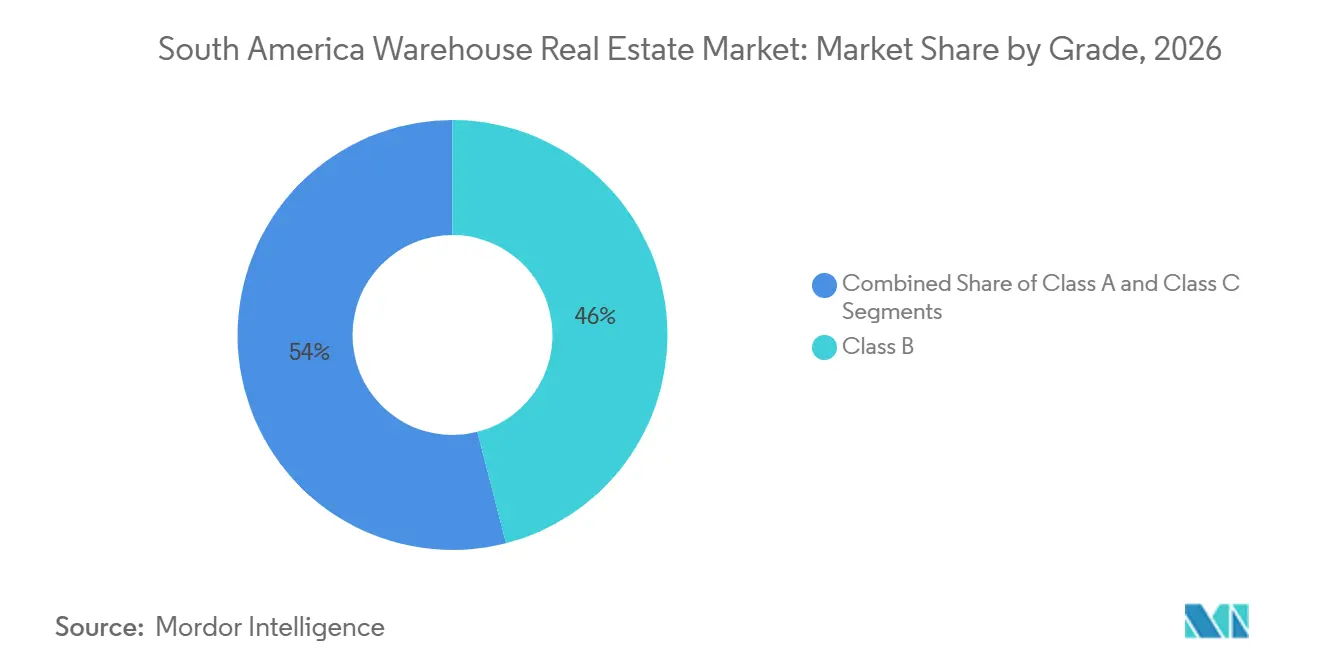
- Par catégorie, les entrepôts de classe B détenaient 46,00 % du total régional en 2026, tandis que les entrepôts de classe A devraient croître à un CAGR de 8,00 % jusqu'en 2032.
- Par taille d'entrepôt, les grandes installations détenaient 39,00 % du total régional en 2026, tandis que les entrepôts de petite taille devraient se développer à un CAGR de 7,90 % jusqu'en 2032.
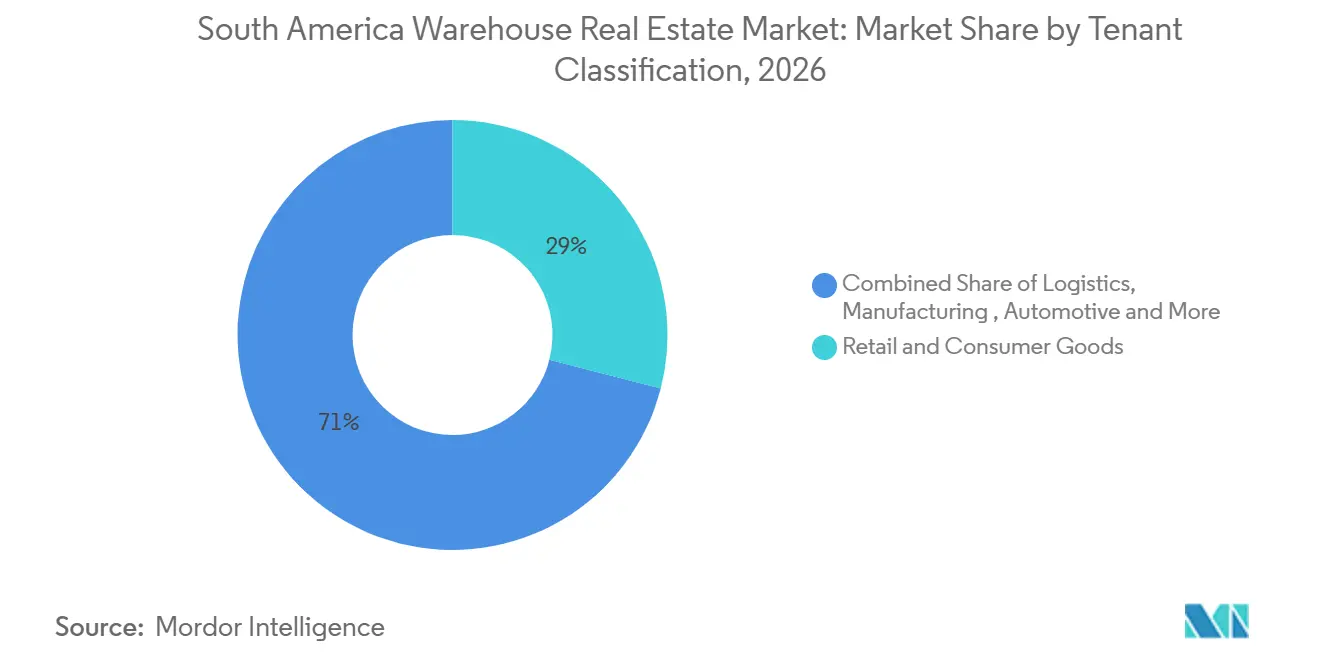
- Par classification des locataires, le commerce de détail et les biens de consommation détenaient 29,00 % du total régional en 2026, tandis que les produits pharmaceutiques et la santé devraient croître à un CAGR de 8,20 % jusqu'en 2032.
- Par géographie, le Brésil détenait 55,00 % du total régional en 2026, tandis que la Colombie devrait croître à un CAGR de 8,00 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Commerce Électronique, Place de Marché et Expansion de la Vente Omnicanale | +2.0% | Brésil, Argentine et Colombie, menés par São Paulo, Buenos Aires et Bogotá | Court terme (≤ 2 ans) |
| Activité de Condominium Logistique et de Cession-Bail au Brésil | +1.5% | Brésil, notamment les corridors de São Paulo et Rio de Janeiro | Moyen terme (2-4 ans) |
| Agriculture, Exportation Alimentaire et Chaînes d'Approvisionnement Liées aux Ports | +1.0% | Brésil, Argentine, Pérou et Colombie, incluant Santos, Rosario, Callao et Barranquilla | Moyen terme (2-4 ans) |
| Distribution Pharmaceutique, Alimentaire et à Température Contrôlée | +0.9% | Brésil, Colombie, Pérou, Chili et Argentine | Court terme (≤ 2 ans) |
| Fabrication Régionale et Localisation Automobile | +0.8% | Brésil et Argentine, incluant l'État de São Paulo, Bahia, Zárate et la province de Buenos Aires | Moyen terme (2-4 ans) |
| Investissement dans les Corridors Portuaires, Ferroviaires et Intermodaux | +0.7% | Brésil, Colombie, Pérou et Chili, avec des effets en Bolivie et en Équateur | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Commerce Électronique, Place de Marché et Expansion de la Vente Omnicanale
Le commerce électronique accroît la demande de grands centres de traitement des commandes et de petites installations pouvant soutenir la livraison au dernier kilomètre. Mercado Libre a déclaré qu'il prévoyait de terminer 2026 avec 72 centres logistiques au Brésil, contre 52 l'année précédente. La société a indiqué que ces installations soutiendraient un réseau logistique national dépassant 3,3 millions de mètres carrés[1]. Le marché de l'immobilier logistique en Amérique du Sud en bénéficie car les grands centres de traitement des commandes nécessitent une grande capacité de quai, une ample circulation des camions et de l'espace pour l'automatisation. Les installations de livraison urbaine ont des exigences différentes car elles nécessitent un accès aux zones de consommateurs denses et des itinéraires de messagerie rapides. Cela crée une demande distincte pour les plateformes de distribution régionale et les entrepôts urbains de plus petite taille.
Activité de Condominium Logistique et de Cession-Bail au Brésil
Les transactions de cession-bail font entrer davantage d'actifs d'entrepôts dans la propriété institutionnelle au Brésil. Les entreprises utilisent ces transactions pour libérer des capitaux immobiliers tout en continuant à occuper les installations dans le cadre de baux à long terme. LOG Commercial Properties a réalisé 3 transactions de recyclage d'actifs en 2025 pour un total de 136 millions USD[2]. Ces transactions peuvent améliorer la disponibilité d'actifs stabilisés pour les fonds en quête de revenus locatifs. Elles montrent également que les occupants réexaminent leurs structures de capital lorsque les coûts d'emprunt restent élevés. Les promoteurs disposant de projets pré-loués et de locataires établis sont mieux placés pour gérer cet environnement.
Agriculture, Exportation Alimentaire et Chaînes d'Approvisionnement Liées aux Ports
Les exportations agricoles accroissent la demande de stockage à proximité des ports, des aéroports et des zones de transformation alimentaire. Le Pérou a enregistré un chiffre d'affaires record des agro-exportations de 15,013 milliards USD en 2025, soit une augmentation de 17,3 % par rapport à 2024[3]. Cette croissance soutient la demande d'installations capables de gérer les produits frais, les opérations d'emballage et les cargaisons sensibles à la température. Le complexe de Rosario en Argentine a traité 75,7 millions de tonnes de céréales, d'huiles et de sous-produits en 2025. Ces occupants ont souvent des volumes saisonniers et des exigences en matière de sécurité alimentaire qui diffèrent des besoins des locataires du commerce de détail urbain. Le marché de l'immobilier logistique en Amérique du Sud nécessite donc une capacité opérationnelle spécialisée dans les sites liés aux ports.
Distribution Pharmaceutique, Alimentaire et à Température Contrôlée
La distribution pharmaceutique et réfrigérée nécessite des installations qui maintiennent des conditions de température fiables et des contrôles de qualité. Le ministère de la Santé du Pérou a mis en service en 2025 un entrepôt pharmaceutique public de 9 400 mètres carrés avec 6 260 positions de rayonnage. L'installation peut fonctionner à 4 °C, -22 °C et contrôler les conditions ambiantes, illustrant l'éventail des exigences pour le stockage de produits de santé. Maersk a ouvert une installation de chaîne du froid de 17 500 mètres carrés à Olmos, au Pérou, pour gérer les avocats, les myrtilles et les mangues. Ces projets montrent comment la distribution alimentaire et de produits de santé peut reposer sur des normes de construction similaires à température contrôlée. Le marché de l'immobilier logistique en Amérique du Sud bénéficie de cette demande car les installations certifiées ont un seuil technique plus élevé que les entrepôts à température ambiante.
Analyse de l'Impact des Contraintes*
| Contraintes | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Taux d'Intérêt Locaux Élevés et Volatilité Macroéconomique | -1.2% | Brésil et Argentine, avec des effets au Chili et en Colombie | Court terme (≤ 2 ans) |
| Dépréciation des Devises et Risque de Crédit des Locataires | -0.8% | Brésil, Argentine, Colombie et Chili | Court terme (≤ 2 ans) |
| Goulots d'Étranglement des Infrastructures en dehors des Corridors de São Paulo, Bogotá et Santiago | -0.7% | Brésil, Pérou, Argentine et Colombie | Long terme (≥ 4 ans) |
| Permis, Assemblage Foncier et Risque de Développement Informel | -0.6% | Brésil et Chili | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Taux d'Intérêt Locaux Élevés et Volatilité Macroéconomique
Les taux d'intérêt élevés rendent le développement spéculatif d'entrepôts plus difficile à financer. Le taux directeur du Brésil est resté à deux chiffres pendant le cycle d'assouplissement signalé en 2026. Des coûts d'endettement plus élevés peuvent amener les promoteurs à exiger une pré-location ou des contrats de construction sur mesure avant le début des travaux. Cela peut contraindre la nouvelle offre même lorsque la demande des locataires reste forte. Le marché de l'immobilier logistique en Amérique du Sud peut alors connaître des loyers plus élevés dans les emplacements de premier ordre parallèlement à un nombre limité de démarrages de projets. Les conditions dépendront du rythme de l'assouplissement monétaire et de la disponibilité du financement à long terme.
Dépréciation des Devises et Risque de Crédit des Locataires
Les mouvements de devises peuvent affecter la situation financière des locataires et des investisseurs dans plusieurs pays d'Amérique du Sud. Les locataires disposant d'équipements importés, de dettes en devises étrangères ou de contrats d'approvisionnement internationaux peuvent faire face à des coûts plus élevés lorsque les monnaies locales s'affaiblissent. Cela peut retarder les plans d'expansion ou accroître la demande d'engagements de bail plus courts et plus flexibles. Les investisseurs doivent également déterminer si les loyers et les coûts de développement sont alignés sur la devise de leur financement. Ces conditions peuvent rendre la souscription plus prudente en dehors des principaux corridors logistiques. Le marché de l'immobilier logistique en Amérique du Sud est plus résilient là où les locataires disposent de revenus domestiques stables et de structures de bail à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
Le Secteur Privé en Tête tandis que les Autres Formats se DéveloppentLes installations privées détenaient 48,40 % du marché de l'immobilier logistique en Amérique du Sud en 2026, ce qui en fait le plus grand type d'entrepôt. Leur position reflète la préférence de nombreux occupants pour des espaces dédiés pouvant être conçus autour d'un seul modèle opérationnel. Les détaillants, les fabricants et les opérateurs logistiques utilisent souvent des installations privées lorsqu'ils ont besoin d'agencements personnalisés et d'un accès prévisible. Les entrepôts dédiés peuvent prendre en charge des configurations de quai spécialisées, des exigences de sécurité et des processus propres aux locataires. Le secteur de l'immobilier logistique en Amérique du Sud continue de s'appuyer sur ces installations dans les plus grands marchés nationaux.
Les autres installations devraient croître à un CAGR de 8,00 % jusqu'en 2032. Cette catégorie comprend les entrepôts sous douane, les installations en zone franche et les modèles hybrides public-privé. Ces formats peuvent servir les entreprises qui ont besoin d'un soutien douanier, d'incitations fiscales ou d'un accès aux corridors d'exportation. Leur expansion est liée aux sites autour des zones commerciales, des ports et des zones industrielles. Les modifications fiscales au Brésil pourraient modifier la valeur des incitations spécifiques à certains emplacements après 2032, ce qui rend la planification réglementaire et la capacité douanière importantes pour ces projets.

Par Contrôle de Température :
L'Entrepôt Général Conserve la Plus Grande BaseLes entrepôts généraux représentaient 58,00 % de la taille du marché de l'immobilier logistique en Amérique du Sud en 2026. Ils restent la plus grande catégorie car un large éventail de marchandises peut être stocké à des températures ambiantes. Les fabricants, les distributeurs de biens de consommation et les détaillants généraux s'appuient sur ce type d'espace. La base d'entrepôts existante contient également plus de capacité ambiante que de capacité à température contrôlée. Les installations générales restent importantes dans les villes secondaires où le stockage frigorifique formel est encore limité.
Les entrepôts réfrigérés devraient croître à un CAGR de 8,10 % jusqu'en 2032. Les exportations alimentaires, les médicaments biologiques, les vaccins et les services d'épicerie en ligne soutiennent la demande pour cet espace spécialisé. L'installation de 17 500 mètres carrés de Maersk à Olmos illustre l'échelle opérationnelle nécessaire aux exportations modernes de produits frais. L'installation pharmaceutique publique du Pérou montre également l'importance des températures contrôlées dans la distribution de produits de santé. Les installations réfrigérées nécessitent des équipements, des systèmes énergétiques et des contrôles opérationnels plus robustes, ce qui peut limiter l'offre et accroître l'importance des opérateurs expérimentés.
Par Catégorie :
La Classe B Détient la Plus Grande Base InstalléeLes entrepôts de classe B détenaient 46,00 % de la part du marché de l'immobilier logistique en Amérique du Sud en 2026. Cette catégorie reflète le grand stock d'anciennes installations logistiques en dehors des principaux corridors de classe A. Les fabricants et distributeurs sensibles aux coûts peuvent continuer à utiliser ces bâtiments lorsque leurs opérations ne nécessitent pas les spécifications les plus récentes. Les propriétés de classe B peuvent avoir des hauteurs libres inférieures, moins de quais et des cours plus petites que les installations plus récentes. Elles restent pertinentes là où les loyers et les terrains disponibles favorisent le stock existant par rapport aux projets de remplacement.
Les entrepôts de classe A devraient croître à un CAGR de 8,00 % jusqu'en 2032. Les opérateurs de commerce électronique et les grands prestataires logistiques recherchent des bâtiments plus hauts, des planchers renforcés, des ratios de quai suffisants et des alimentations électriques fiables. Fulwood a ouvert le Guarulhos Business Park en 2025 avec 53 321 mètres carrés d'espace logistique de classe A, 57 quais et des hauteurs libres de 12 mètres. Le projet illustre le niveau de spécification attendu dans les emplacements brésiliens de premier ordre. Les propriétaires de bâtiments plus anciens pourraient avoir besoin de mises à niveau pour rester compétitifs face à la nouvelle offre de classe A.
Par Taille d'Entrepôt :
Les Grandes Installations Dominent la Demande ActuelleLes entrepôts de grande taille détenaient 39,00 % de la taille du marché de l'immobilier logistique en Amérique du Sud en 2026. Les grandes installations soutiennent l'exécution des commandes à grand volume, la logistique tierce et la distribution régionale. Elles sont généralement situées à proximité des grands axes routiers car elles nécessitent de grands sites, des cours profondes et un accès efficace aux camions. L'État de São Paulo et les zones logistiques périphériques de Bogotá sont adaptés à ce format car ils relient de grands marchés de consommation aux réseaux de transport nationaux. Ces actifs sont au cœur du marché de l'immobilier logistique en Amérique du Sud où le commerce électronique et les réseaux de distribution nationaux se développent.
Les entrepôts de petite taille devraient croître à un CAGR de 7,90 % jusqu'en 2032. Cette demande est soutenue par la distribution au dernier kilomètre et le stockage spécialisé de produits de santé dans les villes où les grands sites ne sont pas pratiques. Logistic Properties of the Americas a annoncé que son installation de 215 300 pieds carrés à Callao était pré-louée à 73,1 % avant son achèvement. Le projet illustre la demande d'espace de classe A bien situé à proximité des grandes zones urbaines et portuaires. Les petites installations peuvent servir les locataires de la livraison urbaine et du secteur pharmaceutique, le succès dépendant de l'accès, du zonage et des délais de livraison plutôt que de la seule échelle du bâtiment.
Par Classification des Locataires :
Le Commerce de Détail et les Biens de Consommation Dominent l'OccupationLe commerce de détail et les biens de consommation détenaient 29,00 % de la part du marché de l'immobilier logistique en Amérique du Sud en 2026. Les supermarchés, les détaillants de mode et les distributeurs de biens de consommation constituent une base de locataires large et établie. Ces locataires ont souvent besoin d'installations qui soutiennent le réapprovisionnement régulier et de larges gammes de produits. Leurs exigences comprennent l'accès aux centres de population et aux voies de transport pouvant soutenir des livraisons fréquentes. L'occupation par le commerce de détail constitue une base importante pour les parcs logistiques au Brésil, en Colombie et en Argentine.
Les produits pharmaceutiques et la santé devraient croître à un CAGR de 8,20 % jusqu'en 2032. Il s'agit du taux de croissance le plus élevé parmi les catégories de segments rapportées. La distribution de produits biologiques, les programmes publics de vaccination et les investissements plus larges dans le secteur de la santé soutiennent cette catégorie. L'entrepôt pharmaceutique public péruvien de 2025 établit une norme élevée pour le stockage sécurisé à température contrôlée. Les locataires du secteur de la santé exigent souvent des normes strictes de manutention et de traçabilité, ce qui peut favoriser des baux plus longs dans des installations certifiées appropriées.
Analyse Géographique
Le Brésil détenait 55,00 % de la part du marché de l'immobilier logistique en Amérique du Sud en 2026, lui conférant la plus grande position nationale dans la région. Les 72 centres logistiques prévus par Mercado Libre au Brésil d'ici fin 2026 illustrent l'ampleur de la demande en infrastructure de livraison nationale. São Paulo reste le principal site de développement logistique de premier ordre car elle combine la demande des consommateurs, les liaisons de transport et une base de locataires profonde. L'expansion se dirige également vers le Nord-Est et le Centre-Ouest, tandis que les conditions de financement et les approbations de projets continuent de façonner l'offre.
La Colombie devrait croître à un CAGR de 8,00 % jusqu'en 2032, ce qui en fait le pays à la croissance la plus rapide dans la géographie rapportée. La faible vacance industrielle de Bogotá et l'activité d'agro-exportation de la Colombie soutiennent la demande d'installations logistiques. Le pays peut servir à la fois la distribution intérieure et le stockage lié à l'exportation grâce à son aéroport, ses ports caribéens et ses zones de production intérieures. L'opportunité colombienne est la plus forte là où les installations peuvent relier Bogotá au corridor caribéen et aux zones agricoles régionales. Les projets de construction sur mesure sont pertinents là où l'espace disponible standard ne répond pas aux exigences des occupants.
Le Pérou attire l'attention car son secteur d'agro-exportation et ses infrastructures portuaires créent de nouveaux besoins logistiques. Le Pérou a enregistré 15,013 milliards USD de revenus d'agro-exportation en 2025, soutenus par des produits tels que les myrtilles, les raisins, les avocats et le cacao. Logistic Properties of the Americas développe le Parque Logístico Callao avec une installation de classe A qui était pré-louée à 73,1 % lors de l'annonce. Le Chili et l'Argentine font face à des approbations lentes et à un inventaire moderne limité, tandis que les pays plus petits en sont encore aux premières étapes de leur développement d'entrepôts. Ces marchés pourraient bénéficier des routes commerciales et de l'activité d'exportation.
Paysage Concurrentiel
Le marché de l'immobilier logistique en Amérique du Sud comprend des plateformes immobilières mondiales, des fonds d'investissement immobilier nationaux et des promoteurs régionaux. La concurrence est la plus forte dans les corridors de premier ordre du Brésil, où les grandes installations modernes attirent des locataires institutionnels. Les acteurs mondiaux ont tendance à se concentrer sur les actifs stabilisés de grande taille et les grands sites de développement. Dans le même temps, les fonds nationaux et les promoteurs régionaux se font concurrence grâce à leur connaissance locale des sites, aux projets de construction sur mesure et aux relations avec les occupants. Le marché est fragmenté entre les pays car les systèmes juridiques, les infrastructures et les exigences des locataires varient considérablement.
Les entreprises utilisent le développement, la conversion, les acquisitions et le recyclage d'actifs pour accroître leur envergure. L'ouverture en 2025 par Fulwood du Guarulhos Business Park a ajouté une installation de classe A de 53 321 mètres carrés à São Paulo. Logistic Properties of the Americas développe son parc de Callao avec une installation qui avait fait l'objet d'une importante pré-location avant son achèvement. Volvo a agrandi son installation de pièces détachées à São José dos Pinhais en 2025, renforçant le rôle de la demande de distribution portée par les fabricants. Ces mouvements montrent que les sociétés immobilières et les occupants investissent dans des emplacements qui améliorent la couverture de livraison et le contrôle opérationnel.
La technologie, la qualité des bâtiments et la certification deviennent de plus en plus importantes sur le marché de l'immobilier logistique en Amérique du Sud. Le contrôle de la température, la capacité de chargement, la résistance des planchers et la fiabilité de l'alimentation électrique peuvent déterminer si un bâtiment peut servir des clients du commerce électronique, du secteur pharmaceutique ou alimentaire. Les installations de haute qualité nécessitent également des emplacements avec un accès routier fiable et des délais d'approbation gérables. Les promoteurs qui contrôlent des terrains appropriés et peuvent livrer des bâtiments conformes ont une position plus forte dans les zones urbaines contraintes. La concurrence restera active à mesure que les fonds recherchent des revenus stabilisés et que les occupants recherchent des installations qui soutiennent une distribution plus rapide et mieux contrôlée.
Leaders du Secteur de l'Immobilier Logistique en Amérique du Sud
-
Prologis, Inc.
-
GLP Pte. Ltd.
-
BTG Pactual Logística
-
Bresco
-
LOG Commercial Properties
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Immobilier Logistique en Amérique du Sud Entreprises couvertes dans ce rapport
- Prologis, Inc.
- GLP Pte. Ltd.
- BTG Pactual Logística
- Bresco
- LOG Commercial Properties
- Mills Locação, Serviços e Logística S.A.
- Hines
- Patria Investments
- VBI Real Estate
- TRX Investimentos Imobiliários
- CBRE Group, Inc.
- JLL
- Colliers International Group Inc.
- DHL Supply Chain
- M3storage
- Fulwood
- Maua Capital
- Kinea Investimentos
- XP Asset Management
- BR Properties S.A.
Développements industriels récents dans Marché de l'Immobilier Logistique en Amérique du Sud
- Octobre 2026 : Mercado Libre a annoncé son intention de terminer 2026 avec 72 grands centres logistiques au Brésil et a indiqué qu'il exploitait déjà plus de 3,3 millions de mètres carrés d'espace logistique à l'échelle nationale.
- Août 2026 : BTG Pactual Logística a finalisé l'acquisition d'un entrepôt logistique à haute spécification à Guarulhos, São Paulo, pour 65 millions USD.
- Janvier 2026 : Fulwood a prévu la livraison de plus de 150 000 mètres carrés de nouvelle surface brute locative logistique en 2026 après avoir investi 86 millions USD en 2025.
Périmètre du Rapport sur le Marché de l'Immobilier Logistique en Amérique du Sud
Aperçu de la segmentation
| Public |
| Privé |
| Autres |
| Entrepôt Général |
| Entrepôt Réfrigéré |
| Classe A |
| Classe B |
| Classe C |
| Entrepôts de Petite Taille, Moins de 50 000 pi² |
| Entrepôts de Taille Moyenne, 50 000-250 000 pi² |
| Entrepôts de Grande Taille, Plus de 250 000 pi² |
| Fabrication |
| Commerce de Détail et Biens de Consommation |
| Alimentation et Boissons |
| Produits Pharmaceutiques et Santé |
| Logistique |
| Autres Utilisateurs Finaux |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par Type | Public |
| Privé | |
| Autres | |
| Par Contrôle de Température | Entrepôt Général |
| Entrepôt Réfrigéré | |
| Par Catégorie | Classe A |
| Classe B | |
| Classe C | |
| Par Taille d'Entrepôt | Entrepôts de Petite Taille, Moins de 50 000 pi² |
| Entrepôts de Taille Moyenne, 50 000-250 000 pi² | |
| Entrepôts de Grande Taille, Plus de 250 000 pi² | |
| Par Classification des Locataires | Fabrication |
| Commerce de Détail et Biens de Consommation | |
| Alimentation et Boissons | |
| Produits Pharmaceutiques et Santé | |
| Logistique | |
| Autres Utilisateurs Finaux | |
| Par Pays | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud |
Questions Clés Répondues dans le Rapport
Quelle est la valeur du marché de l'immobilier logistique en Amérique du Sud ?
Le marché de l'immobilier logistique en Amérique du Sud est évalué à 4,21 milliards USD en 2026 et devrait atteindre 6,45 milliards USD d'ici 2032 à un CAGR de 7,40 %.
Quel pays d'Amérique du Sud possède la plus grande base d'immobilier logistique ?
Le Brésil est en tête avec une part de 55,00 % en 2026, soutenu par son envergure dans le commerce électronique, les actifs logistiques et le capital institutionnel.
Quel pays connaît la croissance la plus rapide dans l'immobilier logistique ?
La Colombie devrait croître à un CAGR de 8,00 % jusqu'en 2032, soutenue par la demande autour de Bogotá, les corridors d'exportation et les projets de construction sur mesure.
Quel type d'entrepôt se développe le plus rapidement ?
Les autres formats d'entrepôts, notamment les installations sous douane et en zone franche, devraient croître à un CAGR de 8,00 % jusqu'en 2032.
Qu'est-ce qui stimule la demande d'entrepôts réfrigérés en Amérique du Sud ?
Les agro-exportations, les produits biologiques, la distribution de vaccins et la logistique d'épicerie fraîche soutiennent un CAGR de 8,10 % pour les entrepôts réfrigérés jusqu'en 2032.
Quel groupe de locataires affiche la croissance projetée la plus élevée ?
Les produits pharmaceutiques et la santé devraient croître à un CAGR de 8,20 % jusqu'en 2032, à mesure que la capacité certifiée à température contrôlée devient plus importante.