
Marktgröße und Marktanteile des Immobilienmarkts für Lagerhäuser in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
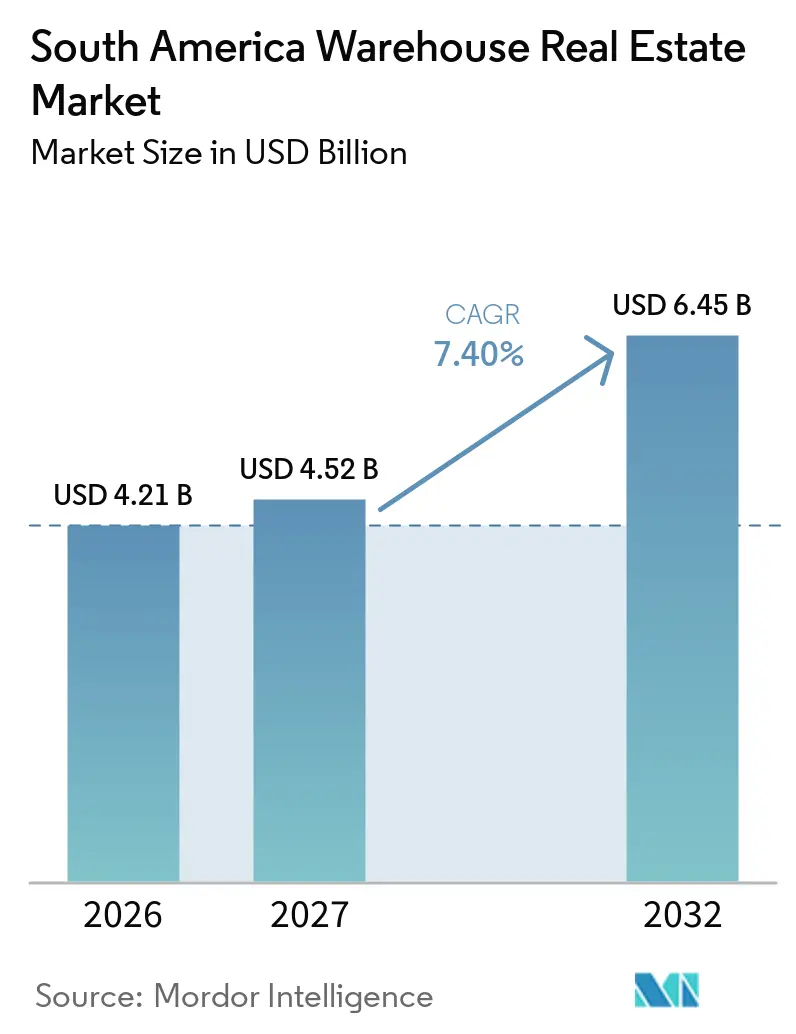
| Marktgröße im Basisjahr (2026) | 4.21 Milliarden US-Dollar |
| Marktgröße (2027) | 4.52 Milliarden US-Dollar |
| Marktgröße (2032) | 6.45 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.40 % |
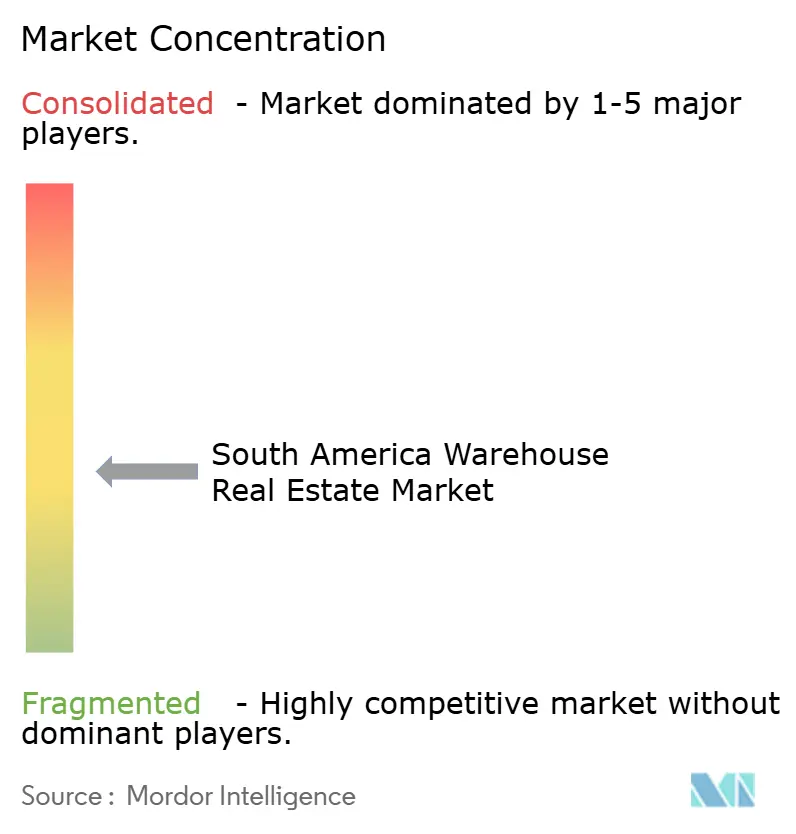
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Immobilienmarkts für Lagerhäuser in Südamerika von Mordor Intelligence
Die Marktgröße des Immobilienmarkts für Lagerhäuser in Südamerika wird voraussichtlich von 4,21 Milliarden USD im Jahr 2026 und 4,52 Milliarden USD im Jahr 2027 auf 6,45 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 7,40 % verzeichnen.
Der Immobilienmarkt für Lagerhäuser in Südamerika wird durch begrenzte moderne Logistikkapazitäten in den größten Städten der Region und durch eine steigende Nachfrage nach Einrichtungen in der Nähe von Verbrauchern, Häfen und Produktionszentren geprägt. E-Commerce, Lebensmittelexporte, Gesundheitsverteilung und ausgelagerte Logistik erweitern das Spektrum der Lageranforderungen. Investoren bevorzugen zunehmend Einrichtungen mit etablierten Mietern, zuverlässiger Infrastruktur und Spezifikationen, die temperaturkontrollierte Lagerung oder hochvolumige Auftragsabwicklung unterstützen. Der Immobilienmarkt für Lagerhäuser in Südamerika sieht sich zudem mit höheren Finanzierungskosten, ungleichmäßiger Infrastruktur und langwierigen Genehmigungsverfahren außerhalb der führenden Logistikkorridore konfrontiert.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten private Einrichtungen im Jahr 2026 einen Anteil von 48,40 % am regionalen Gesamtmarkt, während sonstige Einrichtungen bis 2032 voraussichtlich mit einem CAGR von 8,00 % wachsen werden.
- Nach Temperaturkontrolle entfielen im Jahr 2026 58,00 % des regionalen Gesamtmarkts auf allgemeine Lagerhäuser, während gekühlte Lagerhäuser bis 2032 voraussichtlich mit einem CAGR von 8,10 % expandieren werden.
- Nach Klasse hielten Klasse-B-Lagerhäuser im Jahr 2026 einen Anteil von 46,00 % am regionalen Gesamtmarkt, während Klasse-A-Lagerhäuser bis 2032 voraussichtlich mit einem CAGR von 8,00 % wachsen werden.
- Nach Lagerhausgröße hielten großmaßstäbliche Einrichtungen im Jahr 2026 einen Anteil von 39,00 % am regionalen Gesamtmarkt, während kleinmaßstäbliche Lagerhäuser bis 2032 voraussichtlich mit einem CAGR von 7,90 % expandieren werden.
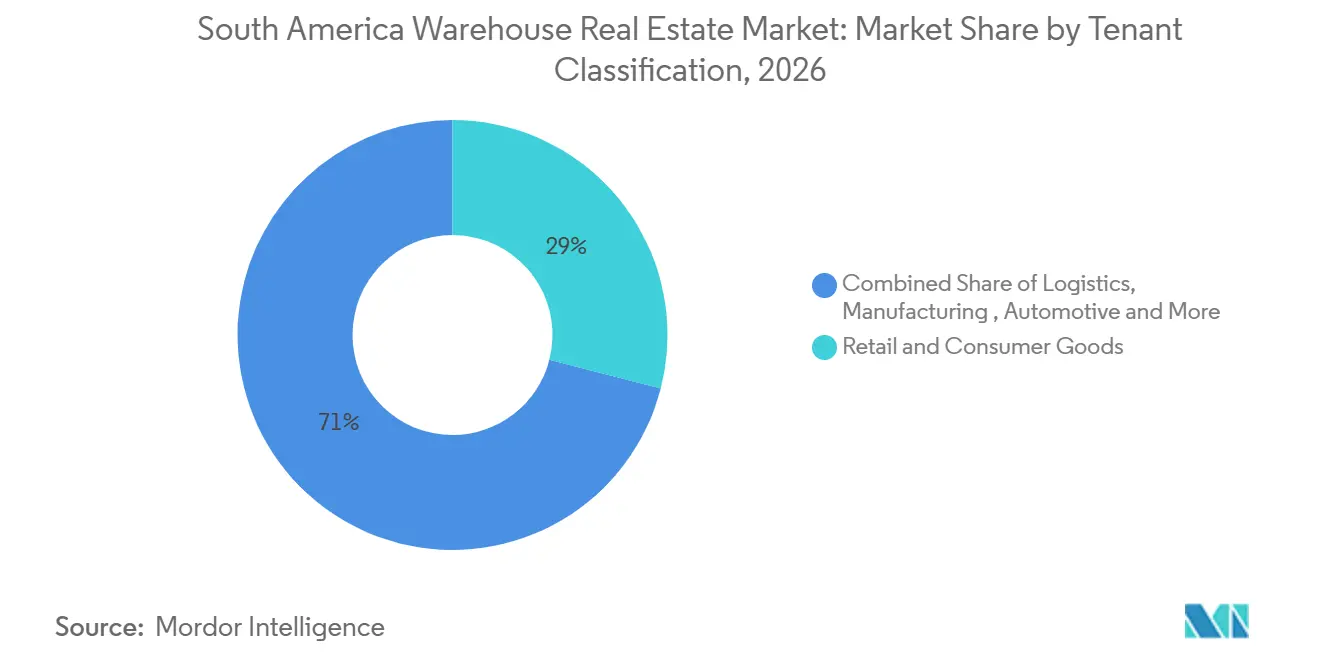
- Nach Mieterklassifizierung hielten Einzelhandel und Konsumgüter im Jahr 2026 einen Anteil von 29,00 % am regionalen Gesamtmarkt, während Pharmazeutika und Gesundheitswesen bis 2032 voraussichtlich mit einem CAGR von 8,20 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Anteil von 55,00 % am regionalen Gesamtmarkt, während Kolumbien bis 2032 voraussichtlich mit einem CAGR von 8,00 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce, Marktplatz- und Omnichannel-Einzelhandelsexpansion | +2.0% | Brasilien, Argentinien und Kolumbien, angeführt von São Paulo, Buenos Aires und Bogotá | Kurzfristig (≤ 2 Jahre) |
| Brasilianische Logistik-Kondominium- und Sale-Leaseback-Aktivitäten | +1.5% | Brasilien, insbesondere die Korridore São Paulo und Rio de Janeiro | Mittelfristig (2–4 Jahre) |
| Landwirtschaft, Lebensmittelexport und hafengebundene Lieferketten | +1.0% | Brasilien, Argentinien, Peru und Kolumbien, einschließlich Santos, Rosario, Callao und Barranquilla | Mittelfristig (2–4 Jahre) |
| Pharmazeutische, Lebensmittel- und temperaturkontrollierte Distribution | +0.9% | Brasilien, Kolumbien, Peru, Chile und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Regionale Fertigung und Automobillokalisation | +0.8% | Brasilien und Argentinien, einschließlich des Bundesstaats São Paulo, Bahia, Zárate und der Provinz Buenos Aires | Mittelfristig (2–4 Jahre) |
| Investitionen in Hafen-, Schienen- und intermodale Korridore | +0.7% | Brasilien, Kolumbien, Peru und Chile, mit Auswirkungen in Bolivien und Ecuador | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce, Marktplatz- und Omnichannel-Einzelhandelsexpansion
E-Commerce steigert die Nachfrage nach großen Fulfillment-Centern und kleineren Einrichtungen, die die Zustellung auf der letzten Meile unterstützen können. Mercado Libre erklärte, dass das Unternehmen 2026 mit 72 Logistikzentren in Brasilien abschließen wolle, gegenüber 52 im Vorjahr. Das Unternehmen berichtete, dass diese Einrichtungen ein nationales Logistiknetzwerk von mehr als 3,3 Millionen Quadratmetern unterstützen würden[1]. Der Immobilienmarkt für Lagerhäuser in Südamerika profitiert davon, weil größere Fulfillment-Center eine hohe Dockkapazität, ausreichend Platz für den LKW-Verkehr und Raum für Automatisierung benötigen. Städtische Liefereinrichtungen haben andere Anforderungen, da sie Zugang zu dicht besiedelten Verbrauchergebieten und schnellen Kurierrouten benötigen. Dies schafft eine separate Nachfrage nach regionalen Distributionszentren und kleineren städtischen Lagerhäusern.
Brasilianische Logistik-Kondominium- und Sale-Leaseback-Aktivitäten
Sale-Leaseback-Transaktionen bringen in Brasilien mehr Lagerimmobilien in institutionelles Eigentum. Unternehmen nutzen diese Transaktionen, um Kapital aus eigenem Immobilienbesitz freizusetzen und die Einrichtungen gleichzeitig im Rahmen langfristiger Mietverträge weiter zu nutzen. LOG Commercial Properties schloss 2025 drei Asset-Recycling-Transaktionen mit einem Gesamtvolumen von 136 Millionen USD ab[2]. Diese Transaktionen können die Verfügbarkeit stabilisierter Vermögenswerte für Fonds verbessern, die Mieteinnahmen anstreben. Sie zeigen auch, dass Nutzer ihre Kapitalstrukturen überprüfen, wenn die Kreditkosten hoch bleiben. Entwickler mit vorvermieteten Projekten und etablierten Mietern sind besser positioniert, um dieses Umfeld zu bewältigen.
Landwirtschaft, Lebensmittelexport und hafengebundene Lieferketten
Agrarexporte steigern die Nachfrage nach Lagerflächen in der Nähe von Häfen, Flughäfen und Lebensmittelverarbeitungsgebieten. Peru meldete 2025 einen Rekorderlös aus Agrarexporten von 15,013 Milliarden USD, ein Anstieg von 17,3 % gegenüber 2024[3]. Das Wachstum stützt die Nachfrage nach Einrichtungen, die Frischprodukte, Verpackungsoperationen und temperatursensible Ladung verarbeiten können. Der Rosario-Komplex in Argentinien verarbeitete 2025 75,7 Millionen Tonnen Getreide, Öle und Nebenprodukte. Diese Nutzer haben häufig saisonale Volumina und Lebensmittelsicherheitsanforderungen, die sich von den Anforderungen städtischer Einzelhandelsmieter unterscheiden. Der Immobilienmarkt für Lagerhäuser in Südamerika erfordert daher spezialisierte operative Kapazitäten an hafengebundenen Standorten.
Pharmazeutische, Lebensmittel- und temperaturkontrollierte Distribution
Pharmazeutische und gekühlte Distribution erfordert Einrichtungen, die zuverlässige Temperaturbedingungen und Qualitätskontrollen aufrechterhalten. Das peruanische Gesundheitsministerium beauftragte 2025 ein öffentliches pharmazeutisches Lagerhaus mit 9.400 Quadratmetern und 6.260 Regalplätzen. Die Einrichtung kann bei 4 °C, -22 °C und unter kontrollierten Umgebungsbedingungen betrieben werden, was die Bandbreite der Anforderungen an die Gesundheitslagerung verdeutlicht. Maersk eröffnete eine 17.500 Quadratmeter große Kühlketteneinrichtung in Olmos, Peru, zur Verwaltung von Avocados, Blaubeeren und Mangos. Diese Projekte zeigen, wie Lebensmittel- und Gesundheitsverteilung auf ähnliche temperaturkontrollierte Gebäudestandards zurückgreifen können. Der Immobilienmarkt für Lagerhäuser in Südamerika profitiert von dieser Nachfrage, da zertifizierte Einrichtungen eine höhere technische Schwelle aufweisen als Umgebungslagerhäuser.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe lokale Zinssätze und makroökonomische Volatilität | -1.2% | Brasilien und Argentinien, mit Auswirkungen in Chile und Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Währungsabwertung und Mieter-Kreditrisiko | -0.8% | Brasilien, Argentinien, Kolumbien und Chile | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturengpässe außerhalb der Korridore São Paulo, Bogotá und Santiago | -0.7% | Brasilien, Peru, Argentinien und Kolumbien | Langfristig (≥ 4 Jahre) |
| Genehmigungsverfahren, Grundstückszusammenlegung und Risiko informeller Bebauung | -0.6% | Brasilien und Chile | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe lokale Zinssätze und makroökonomische Volatilität
Hohe Zinssätze erschweren die Finanzierung spekulativer Lagerhaus-Entwicklungen. Brasiliens Leitzins blieb während des 2026 gemeldeten Lockerungszyklus im zweistelligen Bereich. Höhere Schuldenkosten können dazu führen, dass Entwickler vor Baubeginn Vorvermietungen oder Mietverträge nach Maß verlangen. Dies kann das neue Angebot einschränken, selbst wenn die Mietnachfrage stark bleibt. Der Immobilienmarkt für Lagerhäuser in Südamerika kann dann in Toplagen höhere Mieten bei gleichzeitig begrenzten Projektstarts verzeichnen. Die Bedingungen werden vom Tempo der geldpolitischen Lockerung und der Verfügbarkeit langfristiger Finanzierungen abhängen.
Währungsabwertung und Mieter-Kreditrisiko
Währungsbewegungen können die finanzielle Lage von Mietern und Investoren in mehreren südamerikanischen Ländern beeinflussen. Mieter mit importierten Geräten, Fremdwährungsschulden oder internationalen Lieferverträgen können höhere Kosten verzeichnen, wenn lokale Währungen schwächer werden. Dies kann Expansionspläne verzögern oder die Nachfrage nach kürzeren und flexibleren Mietverpflichtungen erhöhen. Investoren müssen auch prüfen, ob Mieten und Entwicklungskosten mit der Währung ihrer Finanzierung übereinstimmen. Diese Bedingungen können das Underwriting außerhalb der größten Logistikkorridore konservativer gestalten. Der Immobilienmarkt für Lagerhäuser in Südamerika ist widerstandsfähiger, wo Mieter stabile inländische Einnahmen und langfristige Mietstrukturen aufweisen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
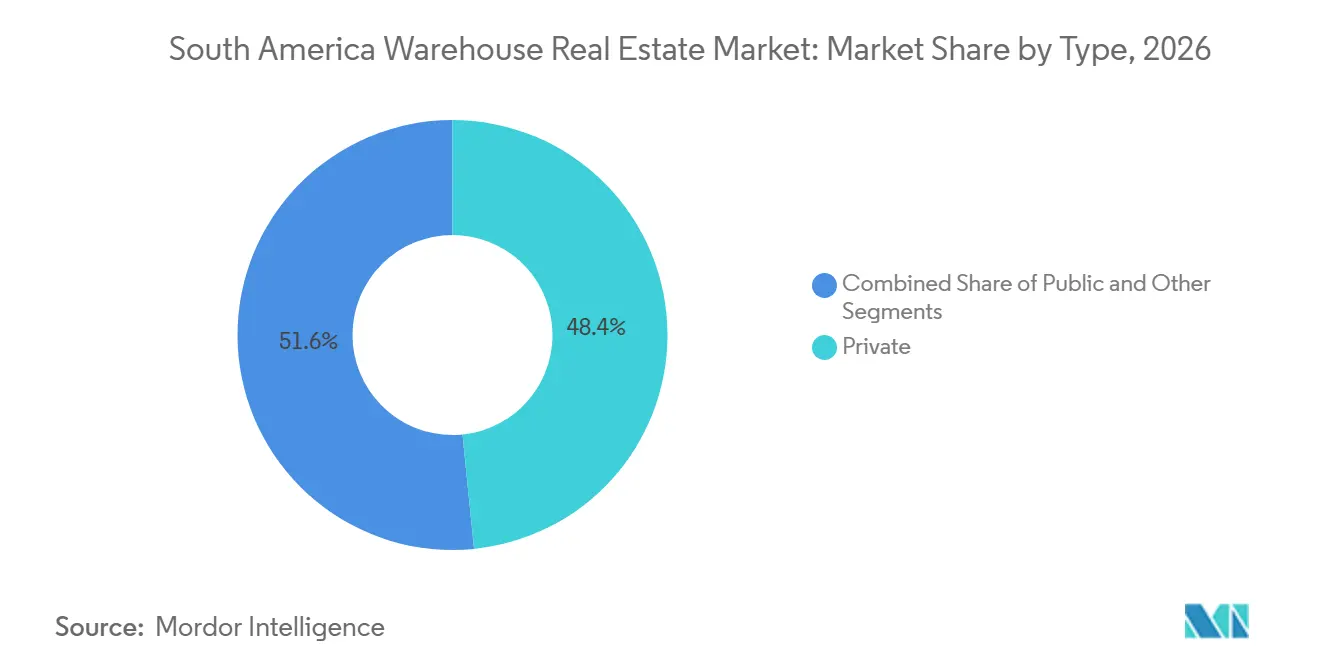
Private Einrichtungen führen, während andere Formate expandierenPrivate Einrichtungen hielten im Jahr 2026 einen Anteil von 48,40 % am Immobilienmarkt für Lagerhäuser in Südamerika und waren damit der größte Lagerhaus-Typ. Ihre Position spiegelt die Präferenz vieler Nutzer für dedizierte Flächen wider, die auf ein einziges Betriebsmodell zugeschnitten werden können. Einzelhändler, Hersteller und Logistikbetreiber nutzen private Einrichtungen häufig, wenn sie individuelle Layouts und vorhersehbaren Zugang benötigen. Dedizierte Lagerhäuser können spezialisierte Dockkonfigurationen, Sicherheitsanforderungen und mieterspezifische Prozesse unterstützen. Die Immobilienbranche für Lagerhäuser in Südamerika stützt sich weiterhin auf diese Einrichtungen in den größten nationalen Märkten.
Sonstige Einrichtungen werden bis 2032 voraussichtlich mit einem CAGR von 8,00 % wachsen. Diese Kategorie umfasst Zolllager, Freihandelszonenlager und öffentlich-private Hybridmodelle. Diese Formate können Unternehmen dienen, die Zollunterstützung, steuerliche Anreize oder Zugang zu Exportkorridoren benötigen. Ihre Expansion ist mit Standorten rund um Handelszonen, Häfen und Industriegebiete verbunden. Brasiliens Steueränderungen könnten den Wert standortspezifischer Anreize nach 2032 verändern, was regulatorische Planung und Zollkompetenz für diese Projekte wichtig macht.

Nach Temperaturkontrolle:
Allgemeine Lagerhäuser behalten die größte BasisAllgemeine Lagerhäuser entfielen im Jahr 2026 auf 58,00 % der Marktgröße des Immobilienmarkts für Lagerhäuser in Südamerika. Sie bleiben die größte Kategorie, da eine breite Palette von Gütern bei Umgebungstemperaturen gelagert werden kann. Hersteller, Konsumgüterdistributoren und allgemeine Einzelhändler sind auf diese Art von Flächen angewiesen. Der bestehende Lagerbestand enthält auch mehr Umgebungskapazität als temperaturkontrollierte Kapazität. Allgemeine Einrichtungen bleiben in Sekundärstädten wichtig, wo formale Kühllagerung noch begrenzt ist.
Gekühlte Lagerhäuser werden bis 2032 voraussichtlich mit einem CAGR von 8,10 % wachsen. Lebensmittelexporte, biologische Arzneimittel, Impfstoffe und Online-Lebensmitteldienste stützen die Nachfrage nach diesem spezialisierten Raum. Maersks 17.500 Quadratmeter große Olmos-Einrichtung zeigt den operativen Maßstab, der für moderne Frischproduktexporte erforderlich ist. Perus öffentliche pharmazeutische Einrichtung zeigt auch die Bedeutung kontrollierter Temperaturen in der Gesundheitsverteilung. Gekühlte Einrichtungen benötigen stärkere Ausrüstung, Energiesysteme und Betriebskontrollen, was das Angebot einschränken und die Bedeutung erfahrener Betreiber erhöhen kann.
Nach Klasse:
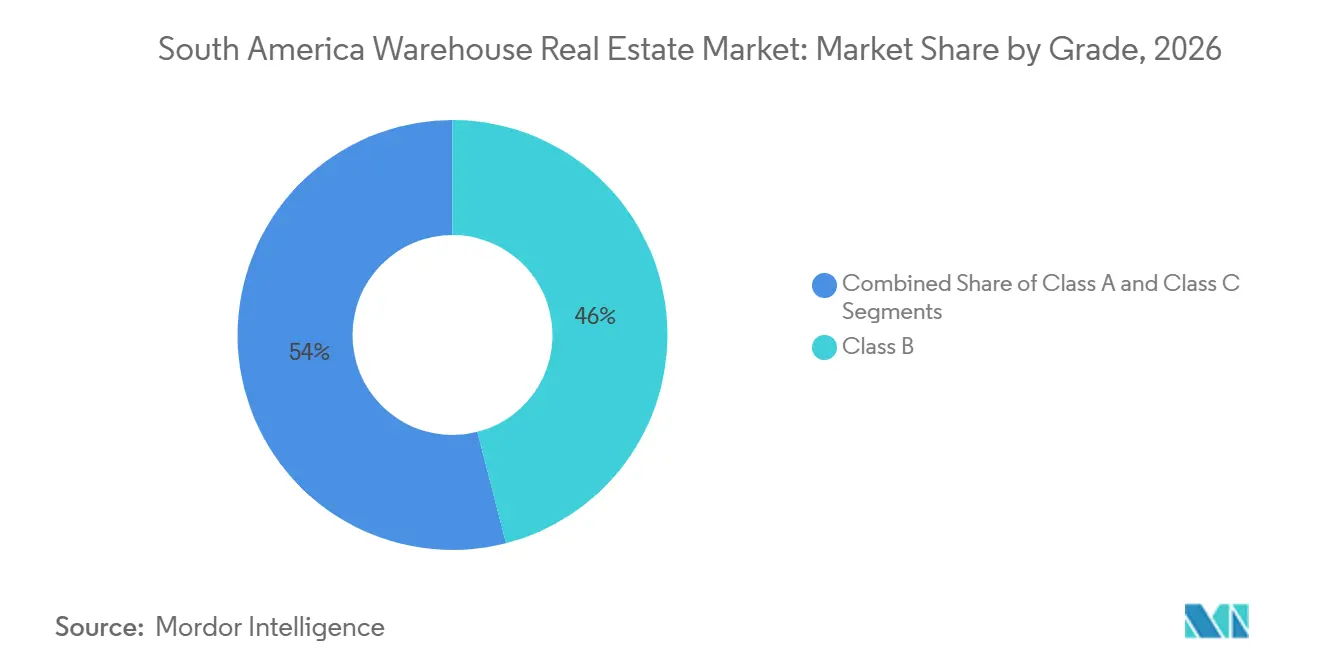
Klasse B hält die größte installierte BasisKlasse-B-Lagerhäuser hielten im Jahr 2026 einen Anteil von 46,00 % am Marktanteil des Immobilienmarkts für Lagerhäuser in Südamerika. Diese Klasse spiegelt den großen Bestand älterer Logistikeinrichtungen außerhalb der wichtigsten Klasse-A-Korridore wider. Kostenorientierte Hersteller und Distributoren können diese Gebäude weiterhin nutzen, wenn ihre Betriebe nicht die neuesten Spezifikationen erfordern. Klasse-B-Immobilien können geringere lichte Höhen, weniger Docks und kleinere Höfe aufweisen als neuere Einrichtungen. Sie bleiben relevant, wo Mieten und verfügbares Land bestehende Bestände gegenüber Ersatzprojekten begünstigen.
Klasse-A-Lagerhäuser werden bis 2032 voraussichtlich mit einem CAGR von 8,00 % wachsen. E-Commerce-Betreiber und große Logistikdienstleister suchen nach höheren Gebäuden, verstärkten Böden, ausreichenden Dockverhältnissen und zuverlässiger Stromversorgung. Fulwood eröffnete 2025 den Guarulhos Business Park mit 53.321 Quadratmetern Klasse-A-Logistikfläche, 57 Docks und 12 Metern lichter Höhe. Das Projekt zeigt das Spezifikationsniveau, das an erstklassigen brasilianischen Standorten erwartet wird. Eigentümer älterer Gebäude müssen möglicherweise Upgrades vornehmen, um gegenüber dem neuen Klasse-A-Angebot wettbewerbsfähig zu bleiben.
Nach Lagerhausgröße:
Großmaßstäbliche Einrichtungen führen die aktuelle Nachfrage anGroßmaßstäbliche Lagerhäuser hielten im Jahr 2026 einen Anteil von 39,00 % an der Marktgröße des Immobilienmarkts für Lagerhäuser in Südamerika. Große Einrichtungen unterstützen hochvolumige Auftragsabwicklung, Kontraktlogistik und regionale Distribution. Sie befinden sich häufig in der Nähe wichtiger Autobahnen, da sie große Grundstücke, tiefe Höfe und effizienten LKW-Zugang benötigen. Der Bundesstaat São Paulo und die äußeren Logistikgebiete Bogotás sind für dieses Format geeignet, da sie große Verbrauchermärkte mit nationalen Transportnetzen verbinden. Diese Vermögenswerte sind zentral für den Immobilienmarkt für Lagerhäuser in Südamerika, wo E-Commerce und nationale Distributionsnetzwerke expandieren.
Kleinmaßstäbliche Lagerhäuser werden bis 2032 voraussichtlich mit einem CAGR von 7,90 % wachsen. Diese Nachfrage wird durch Zustellung auf der letzten Meile und spezialisierte Gesundheitslagerung in Städten gestützt, wo große Grundstücke nicht praktikabel sind. Logistic Properties of the Americas gab bekannt, dass seine 215.300 Quadratfuß große Callao-Einrichtung vor Fertigstellung zu 73,1 % vorvermietet war. Das Projekt zeigt die Nachfrage nach gut gelegenen Klasse-A-Flächen in der Nähe wichtiger städtischer und Hafengebiete. Kleinere Einrichtungen können städtische Liefer- und pharmazeutische Mieter bedienen, wobei der Erfolg eher von Zugang, Zonierung und Lieferzeiten als von der Gebäudegröße allein abhängt.
Nach Mieterklassifizierung:
Einzelhandel und Konsumgüter führen die Belegung anEinzelhandel und Konsumgüter hielten im Jahr 2026 einen Anteil von 29,00 % am Marktanteil des Immobilienmarkts für Lagerhäuser in Südamerika. Supermärkte, Modehändler und Konsumgüterdistributoren bilden eine große und etablierte Mieterbasis. Diese Mieter benötigen häufig Einrichtungen, die regelmäßige Nachschubversorgung und ein breites Produktsortiment unterstützen. Ihre Anforderungen umfassen den Zugang zu Bevölkerungszentren und Transportrouten, die häufige Lieferungen unterstützen können. Die Einzelhandelsbelegung bildet eine wichtige Grundlage für Logistikparks in Brasilien, Kolumbien und Argentinien.
Pharmazeutika und Gesundheitswesen werden bis 2032 voraussichtlich mit einem CAGR von 8,20 % wachsen. Dies ist die höchste Wachstumsrate unter den berichteten Segmentkategorien. Biologika-Distribution, öffentliche Impfprogramme und breitere Gesundheitsinvestitionen stützen die Kategorie. Perus öffentliches pharmazeutisches Lagerhaus von 2025 setzt einen hohen Standard für sichere temperaturkontrollierte Lagerung. Gesundheitsmieter erfordern häufig strenge Handhabungs- und Rückverfolgbarkeitsstandards, was längere Mietverträge in geeigneten zertifizierten Einrichtungen unterstützen kann.
Geografische Analyse
Brasilien hielt im Jahr 2026 einen Anteil von 55,00 % am Marktanteil des Immobilienmarkts für Lagerhäuser in Südamerika und hatte damit die größte nationale Position in der Region. Mercado Libres geplante 72 Logistikzentren in Brasilien bis Ende 2026 zeigen das Ausmaß der Nachfrage nach nationaler Lieferinfrastruktur. São Paulo bleibt der wichtigste Standort für erstklassige Logistikentwicklung, da es Verbrauchernachfrage, Transportverbindungen und eine tiefe Mieterbasis vereint. Die Expansion bewegt sich auch in Richtung Nordosten und Mittleren Westen, während Finanzierungsbedingungen und Projektgenehmigungen weiterhin das Angebot prägen.
Kolumbien wird bis 2032 voraussichtlich mit einem CAGR von 8,00 % wachsen und ist damit das am schnellsten wachsende Land in der berichteten Geografie. Bogotás enge industrielle Leerstandsquote und Kolumbiens Agrarexportaktivität stützen die Nachfrage nach Logistikeinrichtungen. Das Land kann sowohl inländische Distribution als auch exportgebundene Lagerung über seinen Flughafen, karibische Häfen und inländische Produktionsgebiete bedienen. Kolumbiens Chance ist am stärksten, wo Einrichtungen Bogotá mit dem karibischen Korridor und regionalen Agrargebieten verbinden können. Maßgeschneiderte Bauprojekte sind relevant, wo standardmäßig verfügbare Flächen die Anforderungen der Nutzer nicht erfüllen.
Peru gewinnt an Aufmerksamkeit, da sein Agrarexportsektor und seine Hafeninfrastruktur neue Logistikanforderungen schaffen. Peru meldete 2025 einen Agrarexporterlös von 15,013 Milliarden USD, gestützt durch Produkte wie Blaubeeren, Weintrauben, Avocados und Kakao. Logistic Properties of the Americas erweitert den Parque Logístico Callao mit einer Klasse-A-Einrichtung, die bei der Ankündigung zu 73,1 % vorvermietet war. Chile und Argentinien sehen sich mit langsamen Genehmigungsverfahren und begrenztem modernem Bestand konfrontiert, während kleinere Länder noch früher in ihrer Lagerhaus-Entwicklung stehen. Diese Märkte können von Handelsrouten und Exportaktivitäten profitieren.
Wettbewerbslandschaft
Der Immobilienmarkt für Lagerhäuser in Südamerika umfasst globale Immobilienplattformen, inländische Immobilieninvestmentfonds und regionale Entwickler. Der Wettbewerb ist in Brasiliens erstklassigen Korridoren am stärksten, wo große, moderne Einrichtungen institutionelle Mieter anziehen. Globale Akteure konzentrieren sich tendenziell auf größere stabilisierte Vermögenswerte und große Entwicklungsgrundstücke. Gleichzeitig konkurrieren inländische Fonds und regionale Entwickler durch lokales Standortwissen, maßgeschneiderte Bauprojekte und Beziehungen zu Nutzern. Der Markt ist länderübergreifend fragmentiert, da Rechtssysteme, Infrastruktur und Mieteranforderungen stark variieren.
Unternehmen nutzen Entwicklung, Umwandlung, Akquisitionen und Asset-Recycling, um Größe aufzubauen. Fulwoods Eröffnung des Guarulhos Business Park im Jahr 2025 fügte eine 53.321 Quadratmeter große Klasse-A-Einrichtung in São Paulo hinzu. Logistic Properties of the Americas erweitert seinen Callao-Park mit einer Einrichtung, die vor Fertigstellung eine erhebliche Vorvermietung verzeichnete. Volvo erweiterte 2025 seine Ersatzteileinrichtung in São José dos Pinhais und stärkte damit die Rolle der herstellergeführten Distributionsnachfrage. Diese Schritte zeigen, dass sowohl Immobilienunternehmen als auch Nutzer in Standorte investieren, die die Lieferabdeckung und die operative Kontrolle verbessern.
Technologie, Gebäudequalität und Zertifizierung gewinnen im Immobilienmarkt für Lagerhäuser in Südamerika an Bedeutung. Temperaturkontrolle, Ladekapazität, Bodentragfähigkeit und Stromzuverlässigkeit können bestimmen, ob ein Gebäude E-Commerce-, Pharma- oder Lebensmittelkunden bedienen kann. Hochwertige Einrichtungen benötigen auch Standorte mit zuverlässigem Straßenzugang und handhabbaren Genehmigungszeiträumen. Entwickler, die geeignetes Land kontrollieren und konforme Gebäude liefern können, haben eine stärkere Position in eingeschränkten städtischen Gebieten. Der Wettbewerb wird aktiv bleiben, da Fonds stabilisierte Einnahmen anstreben und Nutzer Einrichtungen suchen, die eine schnellere und kontrolliertere Distribution unterstützen.
Branchenführer im Immobilienmarkt für Lagerhäuser in Südamerika
-
Prologis, Inc.
-
GLP Pte. Ltd.
-
BTG Pactual Logística
-
Bresco
-
LOG Commercial Properties
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Immobilienmarkt für Lagerhäuser in Südamerika Unternehmen in diesem Bericht
- Prologis, Inc.
- GLP Pte. Ltd.
- BTG Pactual Logística
- Bresco
- LOG Commercial Properties
- Mills Locação, Serviços e Logística S.A.
- Hines
- Patria Investments
- VBI Real Estate
- TRX Investimentos Imobiliários
- CBRE Group, Inc.
- JLL
- Colliers International Group Inc.
- DHL Supply Chain
- M3storage
- Fulwood
- Maua Capital
- Kinea Investimentos
- XP Asset Management
- BR Properties S.A.
Neueste Industrielle Entwicklungen in Immobilienmarkt für Lagerhäuser in Südamerika
- Oktober 2026: Mercado Libre gab Pläne bekannt, 2026 mit 72 großmaßstäblichen Logistikzentren in Brasilien abzuschließen, und berichtete, dass das Unternehmen bereits mehr als 3,3 Millionen Quadratmeter Logistikfläche national betreibt.
- August 2026: BTG Pactual Logística schloss den Erwerb eines hochwertigen Logistiklagerhauses in Guarulhos, São Paulo, für 65 Millionen USD ab.
- Januar 2026: Fulwood prognostizierte die Lieferung von mehr als 150.000 Quadratmetern neuer Logistik-Bruttomietfläche im Jahr 2026, nachdem das Unternehmen 2025 86 Millionen USD investiert hatte.
Berichtsumfang des Immobilienmarkts für Lagerhäuser in Südamerika
Segmentierungsübersicht
| Öffentlich |
| Privat |
| Sonstige |
| Allgemeines Lagerhaus |
| Gekühltes Lagerhaus |
| Klasse A |
| Klasse B |
| Klasse C |
| Kleinmaßstäbliche Lagerhäuser, unter 50.000 Quadratfuß |
| Mittelmaßstäbliche Lagerhäuser, 50.000–250.000 Quadratfuß |
| Großmaßstäbliche Lagerhäuser, über 250.000 Quadratfuß |
| Fertigung |
| Einzelhandel und Konsumgüter |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Logistik |
| Sonstige Endnutzer |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Peru |
| Rest Südamerikas |
| Nach Typ | Öffentlich |
| Privat | |
| Sonstige | |
| Nach Temperaturkontrolle | Allgemeines Lagerhaus |
| Gekühltes Lagerhaus | |
| Nach Klasse | Klasse A |
| Klasse B | |
| Klasse C | |
| Nach Lagerhausgröße | Kleinmaßstäbliche Lagerhäuser, unter 50.000 Quadratfuß |
| Mittelmaßstäbliche Lagerhäuser, 50.000–250.000 Quadratfuß | |
| Großmaßstäbliche Lagerhäuser, über 250.000 Quadratfuß | |
| Nach Mieterklassifizierung | Fertigung |
| Einzelhandel und Konsumgüter | |
| Lebensmittel und Getränke | |
| Pharmazeutika und Gesundheitswesen | |
| Logistik | |
| Sonstige Endnutzer | |
| Nach Ländern | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Rest Südamerikas |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Marktwert des Immobilienmarkts für Lagerhäuser in Südamerika?
Der Immobilienmarkt für Lagerhäuser in Südamerika wird im Jahr 2026 auf 4,21 Milliarden USD bewertet und soll bis 2032 bei einem CAGR von 7,40 % einen Wert von 6,45 Milliarden USD erreichen.
Welches südamerikanische Land hat die größte Lagerimmobilienbasis?
Brasilien führt mit einem Anteil von 55,00 % im Jahr 2026, gestützt durch seine Stärke im E-Commerce, Logistikvermögenswerte und institutionelles Kapital.
Welches Land wächst im Bereich Lagerimmobilien am schnellsten?
Kolumbien wird bis 2032 voraussichtlich mit einem CAGR von 8,00 % wachsen, gestützt durch die Nachfrage rund um Bogotá, Exportkorridore und maßgeschneiderte Bauprojekte.
Welcher Lagerhaus-Typ expandiert am schnellsten?
Sonstige Lagerhaus-Formate, einschließlich Zolllager und Freihandelszonenlager, werden bis 2032 voraussichtlich mit einem CAGR von 8,00 % wachsen.
Was treibt die Nachfrage nach gekühlten Lagerhäusern in Südamerika an?
Agrarexporte, Biologika, Impfstoffverteilung und Frischlebensmittel-Logistik stützen einen CAGR von 8,10 % für gekühlte Lagerhäuser bis 2032.
Welche Mietergruppe verzeichnet das höchste prognostizierte Wachstum?
Pharmazeutika und Gesundheitswesen werden bis 2032 voraussichtlich mit einem CAGR von 8,20 % wachsen, da zertifizierte temperaturkontrollierte Kapazitäten immer wichtiger werden.