
Tamaño y Participación del Mercado de Inmuebles para Almacenes en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 4.21 Mil millones de dólares |
| Tamaño del Mercado (2027) | 4.52 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.45 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.40 % |
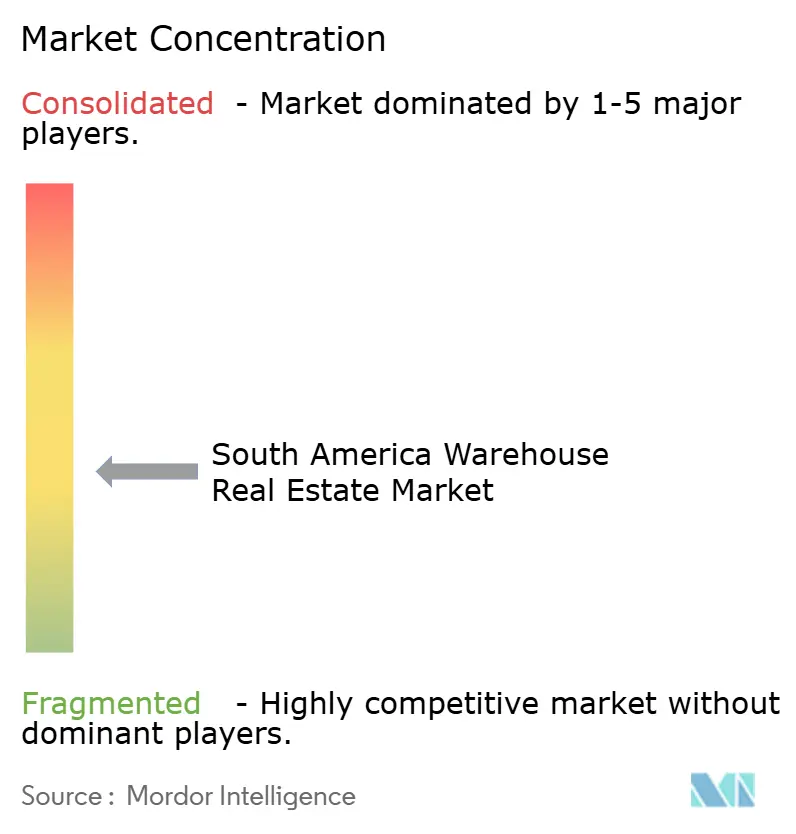
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inmuebles para Almacenes en América del Sur por Mordor Intelligence
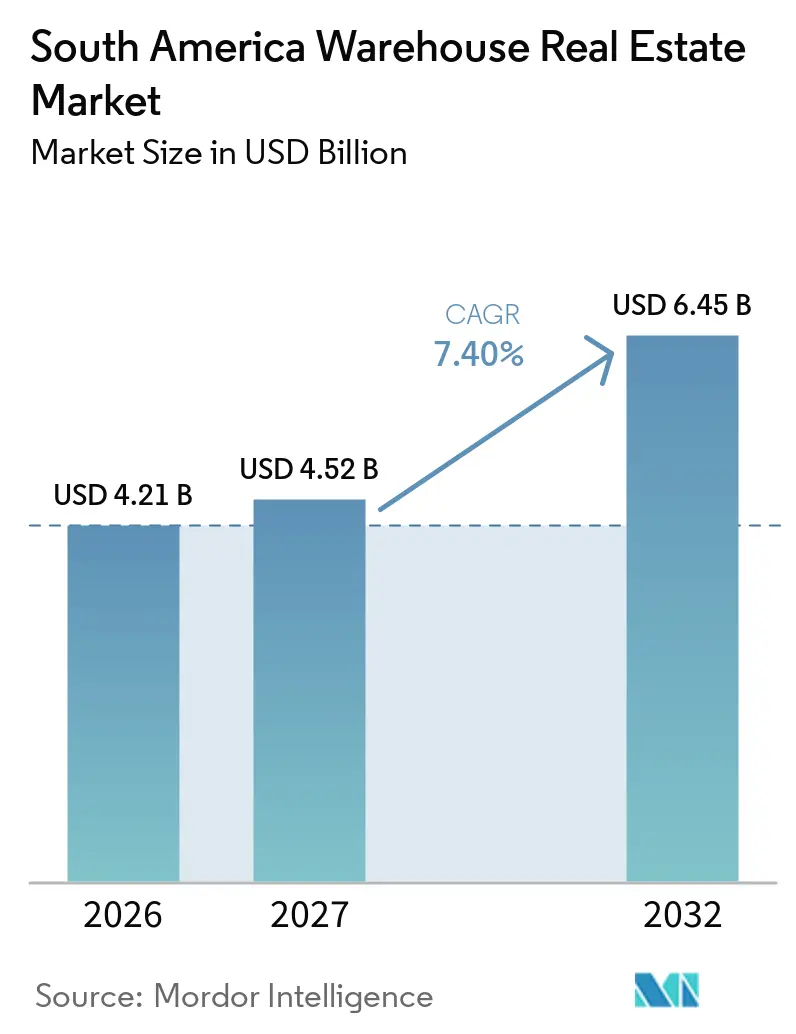
Se proyecta que el tamaño del Mercado de Inmuebles para Almacenes en América del Sur se expanda desde 4,21 mil millones de USD en 2026 y 4,52 mil millones de USD en 2027 hasta 6,45 mil millones de USD para 2032, registrando una CAGR del 7,40% entre 2027 y 2032.
El mercado de inmuebles para almacenes en América del Sur está determinado por la limitada capacidad logística moderna en las principales ciudades de la región y por la creciente demanda de instalaciones más cercanas a los consumidores, puertos y centros de producción. El comercio electrónico, las exportaciones de alimentos, la distribución de productos sanitarios y la logística tercerizada están ampliando el abanico de requisitos para los almacenes. Los inversores favorecen cada vez más las instalaciones con inquilinos consolidados, infraestructura confiable y especificaciones que admitan almacenamiento con control de temperatura o cumplimiento de pedidos de alto volumen. El mercado de inmuebles para almacenes en América del Sur también enfrenta mayores costos de financiamiento, infraestructura desigual y prolongados procesos de aprobación fuera de los principales corredores logísticos.
Conclusiones Clave del Informe
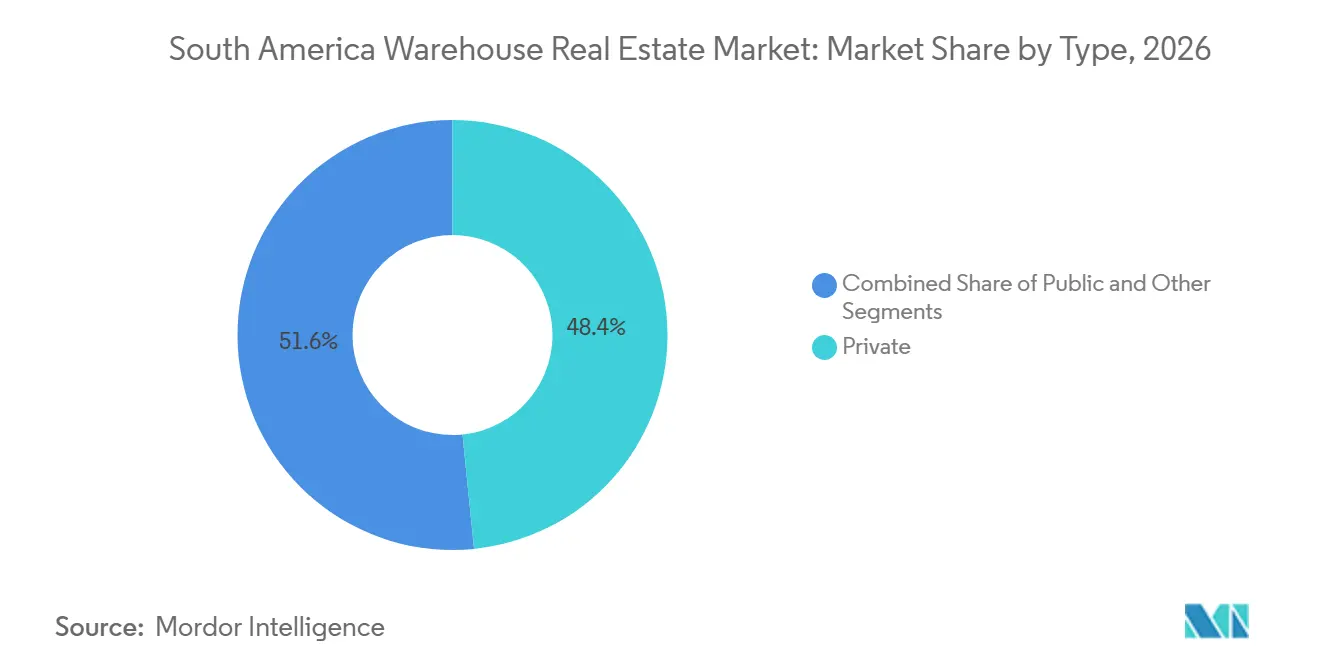
- Por tipo, las instalaciones privadas representaron el 48,40% del total regional en 2026, mientras que se proyecta que otras instalaciones crezcan a una CAGR del 8,00% hasta 2032.
- Por control de temperatura, los almacenes generales representaron el 58,00% del total regional en 2026, mientras que se prevé que los almacenes refrigerados se expandan a una CAGR del 8,10% hasta 2032.
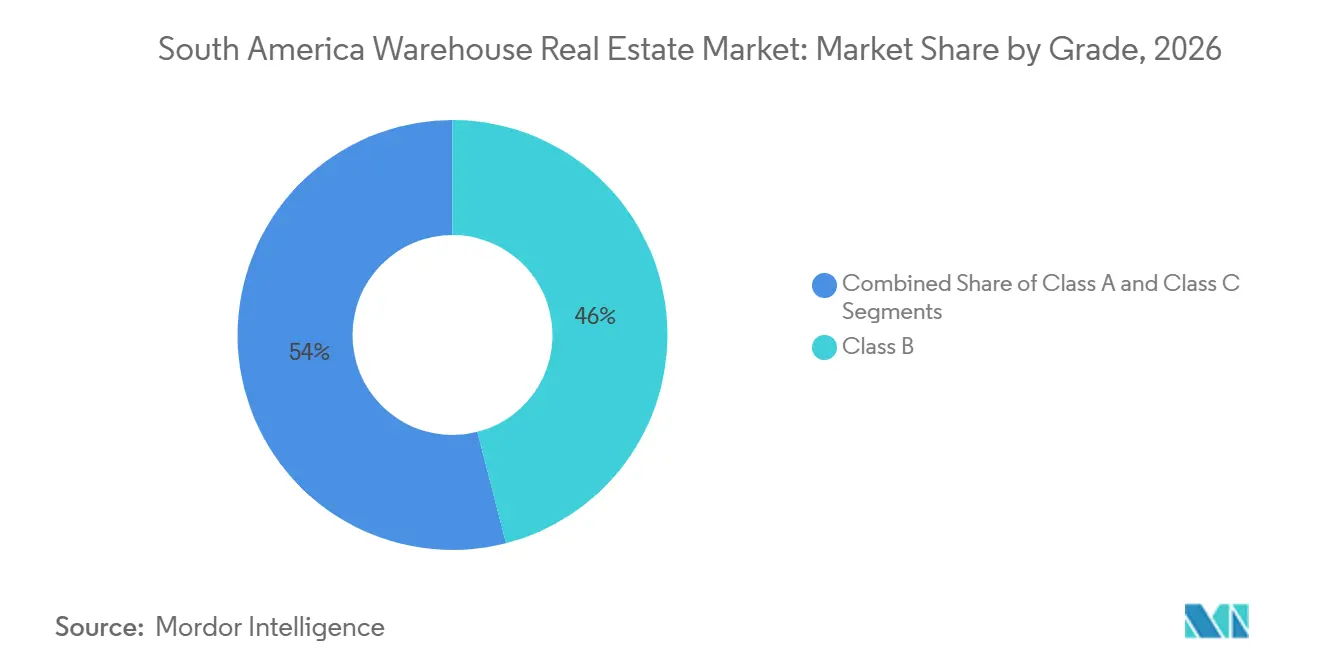
- Por categoría, los almacenes Clase B representaron el 46,00% del total regional en 2026, mientras que se proyecta que los almacenes Clase A crezcan a una CAGR del 8,00% hasta 2032.
- Por tamaño de almacén, las instalaciones de gran escala representaron el 39,00% del total regional en 2026, mientras que se prevé que los almacenes de pequeña escala se expandan a una CAGR del 7,90% hasta 2032.
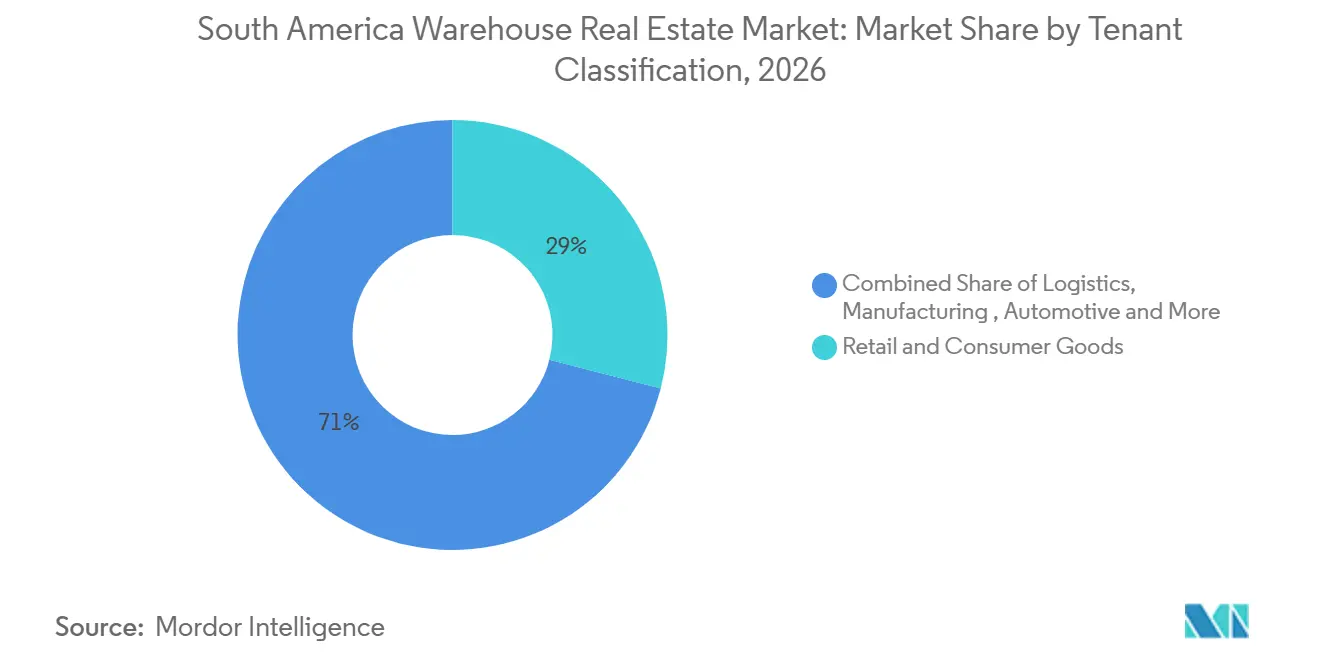
- Por clasificación de inquilino, el comercio minorista y los bienes de consumo representaron el 29,00% del total regional en 2026, mientras que se proyecta que los productos farmacéuticos y la atención sanitaria crezcan a una CAGR del 8,20% hasta 2032.
- Por geografía, Brasil representó el 55,00% del total regional en 2026, mientras que se prevé que Colombia crezca a una CAGR del 8,00% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Comercio Electrónico, Marketplaces y Comercio Minorista Omnicanal | +2.0% | Brasil, Argentina y Colombia, liderados por São Paulo, Buenos Aires y Bogotá | Corto plazo (≤ 2 años) |
| Actividad de Condominios Logísticos y Venta con Arrendamiento Posterior en Brasil | +1.5% | Brasil, especialmente los corredores de São Paulo y Río de Janeiro | Mediano plazo (2-4 años) |
| Agricultura, Exportación de Alimentos y Cadenas de Suministro Vinculadas a Puertos | +1.0% | Brasil, Argentina, Perú y Colombia, incluyendo Santos, Rosario, Callao y Barranquilla | Mediano plazo (2-4 años) |
| Distribución Farmacéutica, de Comestibles y con Control de Temperatura | +0.9% | Brasil, Colombia, Perú, Chile y Argentina | Corto plazo (≤ 2 años) |
| Manufactura Regional y Localización Automotriz | +0.8% | Brasil y Argentina, incluyendo el estado de São Paulo, Bahía, Zárate y la provincia de Buenos Aires | Mediano plazo (2-4 años) |
| Inversión en Corredores Portuarios, Ferroviarios e Intermodales | +0.7% | Brasil, Colombia, Perú y Chile, con efectos en Bolivia y Ecuador | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Comercio Electrónico, Marketplaces y Comercio Minorista Omnicanal
El comercio electrónico está incrementando la demanda de grandes centros de cumplimiento de pedidos e instalaciones más pequeñas que puedan respaldar la entrega de última milla. Mercado Libre declaró que planeaba cerrar 2026 con 72 centros logísticos en Brasil, frente a los 52 del año anterior. La empresa informó que estas instalaciones respaldarían una red logística nacional que supera los 3,3 millones de metros cuadrados[1]. El mercado de inmuebles para almacenes en América del Sur se beneficia porque los centros de cumplimiento de pedidos más grandes necesitan alta capacidad de muelles, amplia circulación de camiones y espacio para la automatización. Las instalaciones de entrega urbana tienen requisitos diferentes porque necesitan acceso a zonas de alta densidad de consumidores y rutas de mensajería rápida. Esto genera una demanda diferenciada de centros de distribución regional y almacenes urbanos más pequeños.
Actividad de Condominios Logísticos y Venta con Arrendamiento Posterior en Brasil
Las operaciones de venta con arrendamiento posterior están incorporando más activos de almacenes a la propiedad institucional en Brasil. Las empresas utilizan estas operaciones para liberar capital de los inmuebles propios mientras continúan ocupando las instalaciones bajo contratos de arrendamiento a largo plazo. LOG Commercial Properties completó 3 operaciones de reciclaje de activos en 2025 por un total de 136 millones de USD[2]. Estas operaciones pueden mejorar la disponibilidad de activos estabilizados para los fondos que buscan ingresos por alquiler. También demuestran que los ocupantes están revisando sus estructuras de capital cuando los costos de endeudamiento se mantienen elevados. Los promotores con proyectos prearrendados e inquilinos consolidados están mejor posicionados para gestionar este entorno.
Agricultura, Exportación de Alimentos y Cadenas de Suministro Vinculadas a Puertos
Las exportaciones agrícolas están incrementando la demanda de almacenamiento cercano a puertos, aeropuertos y zonas de procesamiento de alimentos. Perú reportó ingresos récord por agroexportaciones de 15,013 mil millones de USD en 2025, un incremento del 17,3% respecto a 2024[3]. El crecimiento respalda la demanda de instalaciones que puedan manejar productos frescos, operaciones de empaque y carga sensible a la temperatura. El complejo de Rosario en Argentina manejó 75,7 millones de toneladas de granos, aceites y subproductos en 2025. Estos ocupantes suelen tener volúmenes estacionales y necesidades de inocuidad alimentaria que difieren de los requisitos de los inquilinos minoristas urbanos. El mercado de inmuebles para almacenes en América del Sur requiere, por tanto, capacidad operativa especializada en ubicaciones vinculadas a puertos.
Distribución Farmacéutica, de Comestibles y con Control de Temperatura
La distribución farmacéutica y refrigerada requiere instalaciones que mantengan condiciones de temperatura confiables y controles de calidad. El Ministerio de Salud de Perú encargó en 2025 un almacén farmacéutico público de 9.400 metros cuadrados con 6.260 posiciones de estantería. La instalación puede operar a 4 °C, -22 °C y controlar las condiciones ambientales, lo que ilustra la variedad de requisitos para el almacenamiento sanitario. Maersk inauguró una instalación de cadena de frío de 17.500 metros cuadrados en Olmos, Perú, para gestionar aguacates, arándanos y mangos. Estos proyectos muestran cómo la distribución de alimentos y productos sanitarios puede depender de estándares de construcción con control de temperatura similares. El mercado de inmuebles para almacenes en América del Sur se beneficia de esta demanda porque las instalaciones certificadas tienen un umbral técnico más elevado que los almacenes de temperatura ambiente.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altas Tasas de Interés Locales y Volatilidad Macroeconómica | -1.2% | Brasil y Argentina, con efectos en Chile y Colombia | Corto plazo (≤ 2 años) |
| Depreciación Cambiaria y Riesgo Crediticio de los Inquilinos | -0.8% | Brasil, Argentina, Colombia y Chile | Corto plazo (≤ 2 años) |
| Cuellos de Botella en Infraestructura Fuera de los Corredores de São Paulo, Bogotá y Santiago | -0.7% | Brasil, Perú, Argentina y Colombia | Largo plazo (≥ 4 años) |
| Riesgo de Permisos, Ensamblaje de Terrenos y Desarrollo Informal | -0.6% | Brasil y Chile | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altas Tasas de Interés Locales y Volatilidad Macroeconómica
Las altas tasas de interés dificultan el financiamiento del desarrollo especulativo de almacenes. La tasa de política monetaria de Brasil se mantuvo en dos dígitos durante el ciclo de relajación reportado en 2026. Los mayores costos de la deuda pueden llevar a los promotores a exigir contratos de prearrendamiento o de construcción a medida antes de iniciar la construcción. Esto puede restringir la nueva oferta incluso cuando la demanda de los inquilinos sigue siendo sólida. El mercado de inmuebles para almacenes en América del Sur puede entonces experimentar rentas más altas en ubicaciones prime junto con un número limitado de nuevos proyectos. Las condiciones dependerán del ritmo de la relajación monetaria y de la disponibilidad de financiamiento a largo plazo.
Depreciación Cambiaria y Riesgo Crediticio de los Inquilinos
Los movimientos cambiarios pueden afectar la posición financiera de los inquilinos e inversores en varios países de América del Sur. Los inquilinos con equipos importados, deuda en moneda extranjera o contratos de suministro internacionales pueden enfrentar mayores costos cuando las monedas locales se deprecian. Esto puede retrasar los planes de expansión o incrementar la demanda de compromisos de arrendamiento más cortos y flexibles. Los inversores también deben considerar si los alquileres y los costos de desarrollo están alineados con la moneda de su financiamiento. Estas condiciones pueden hacer que la suscripción sea más conservadora fuera de los principales corredores logísticos. El mercado de inmuebles para almacenes en América del Sur es más resiliente donde los inquilinos tienen ingresos domésticos estables y estructuras de arrendamiento a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Instalaciones Privadas Lideran Mientras Otros Formatos se ExpandenLas instalaciones privadas representaron el 48,40% del mercado de inmuebles para almacenes en América del Sur en 2026, convirtiéndolas en el tipo de almacén más grande. Su posición refleja la preferencia de muchos ocupantes por espacios dedicados que puedan diseñarse en torno a un único modelo operativo. Los minoristas, fabricantes y operadores logísticos suelen utilizar instalaciones privadas cuando requieren distribuciones personalizadas y acceso predecible. Los almacenes dedicados pueden admitir configuraciones de muelles especializadas, requisitos de seguridad y procesos específicos del inquilino. La industria de inmuebles para almacenes en América del Sur continúa dependiendo de estas instalaciones en los principales mercados nacionales.
Se espera que otras instalaciones crezcan a una CAGR del 8,00% hasta 2032. Esta categoría incluye almacenes aduaneros, instalaciones en zonas de libre comercio y modelos híbridos público-privados. Estos formatos pueden atender a empresas que necesitan apoyo aduanero, incentivos fiscales o acceso a corredores de exportación. Su expansión está vinculada a sitios en torno a zonas comerciales, puertos y áreas industriales. Los cambios fiscales en Brasil pueden alterar el valor de los incentivos específicos por ubicación después de 2032, lo que hace que la planificación regulatoria y la capacidad aduanera sean importantes para estos proyectos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Control de Temperatura:
Los Almacenes Generales Mantienen la Mayor BaseLos almacenes generales representaron el 58,00% del tamaño del mercado de inmuebles para almacenes en América del Sur en 2026. Siguen siendo la categoría más grande porque una amplia gama de bienes puede almacenarse a temperaturas ambiente. Los fabricantes, distribuidores de bienes de consumo y minoristas generales dependen de este tipo de espacio. La base de almacenes existente también contiene más capacidad de temperatura ambiente que capacidad con control de temperatura. Las instalaciones generales siguen siendo importantes en las ciudades secundarias donde el almacenamiento en frío formal aún es limitado.
Se proyecta que los almacenes refrigerados crezcan a una CAGR del 8,10% hasta 2032. Las exportaciones de alimentos, los medicamentos biológicos, las vacunas y los servicios de comestibles en línea respaldan la demanda de este espacio especializado. La instalación de 17.500 metros cuadrados de Maersk en Olmos muestra la escala operativa necesaria para las exportaciones modernas de productos frescos. La instalación farmacéutica pública de Perú también muestra la importancia de las temperaturas controladas en la distribución sanitaria. Las instalaciones refrigeradas necesitan equipos más robustos, sistemas de energía y controles operativos, lo que puede limitar la oferta y aumentar la importancia de los operadores con experiencia.
Por Categoría:
La Clase B Mantiene la Mayor Base InstaladaLos almacenes Clase B representaron el 46,00% de la participación del mercado de inmuebles para almacenes en América del Sur en 2026. Esta categoría refleja el gran stock de instalaciones logísticas más antiguas fuera de los principales corredores Clase A. Los fabricantes y distribuidores sensibles al costo pueden continuar utilizando estos edificios cuando sus operaciones no requieren las especificaciones más recientes. Las propiedades Clase B pueden tener alturas libres menores, menos muelles y patios más pequeños que las instalaciones más nuevas. Siguen siendo relevantes donde los alquileres y el terreno disponible favorecen el stock existente sobre los proyectos de reemplazo.
Se prevé que los almacenes Clase A crezcan a una CAGR del 8,00% hasta 2032. Los operadores de comercio electrónico y los principales proveedores logísticos buscan edificios más altos, pisos reforzados, ratios de muelles suficientes y suministros de energía confiables. Fulwood inauguró Guarulhos Business Park en 2025 con 53.321 metros cuadrados de espacio logístico Clase A, 57 muelles y alturas libres de 12 metros. El proyecto muestra el nivel de especificación esperado en las ubicaciones prime de Brasil. Los propietarios de edificios más antiguos pueden necesitar mejoras para seguir siendo competitivos con la nueva oferta Clase A.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Almacén:
Las Instalaciones de Gran Escala Lideran la Demanda ActualLos almacenes de gran escala representaron el 39,00% del tamaño del mercado de inmuebles para almacenes en América del Sur en 2026. Las instalaciones de gran escala respaldan el cumplimiento de pedidos de alto volumen, la logística de terceros y la distribución regional. Generalmente se ubican cerca de las principales autopistas porque necesitan grandes terrenos, patios profundos y acceso eficiente para camiones. El estado de São Paulo y las zonas logísticas exteriores de Bogotá son adecuadas para este formato porque conectan grandes mercados de consumo con redes de transporte nacionales. Estos activos son fundamentales para el mercado de inmuebles para almacenes en América del Sur donde el comercio electrónico y las redes de distribución nacional se están expandiendo.
Se espera que los almacenes de pequeña escala crezcan a una CAGR del 7,90% hasta 2032. Esta demanda está respaldada por la distribución de última milla y el almacenamiento sanitario especializado en ciudades donde los grandes terrenos no son prácticos. Logistic Properties of the Americas anunció que su instalación de 215.300 pies cuadrados en Callao tenía un 73,1% de prearrendamiento antes de su finalización. El proyecto muestra la demanda de espacio Clase A bien ubicado cerca de las principales zonas urbanas y portuarias. Las instalaciones más pequeñas pueden atender a inquilinos de entrega urbana y farmacéuticos, con el éxito dependiendo del acceso, la zonificación y los tiempos de entrega más que de la escala del edificio.
Por Clasificación de Inquilino:
El Comercio Minorista y los Bienes de Consumo Lideran la OcupaciónEl comercio minorista y los bienes de consumo representaron el 29,00% de la participación del mercado de inmuebles para almacenes en América del Sur en 2026. Los supermercados, los minoristas de moda y los distribuidores de bienes de consumo forman una base de inquilinos grande y consolidada. Estos inquilinos suelen necesitar instalaciones que respalden el reabastecimiento regular y amplias gamas de productos. Sus requisitos incluyen acceso a centros de población y rutas de transporte que puedan soportar entregas frecuentes. La ocupación minorista proporciona una base importante para los parques logísticos en Brasil, Colombia y Argentina.
Se prevé que los productos farmacéuticos y la atención sanitaria crezcan a una CAGR del 8,20% hasta 2032. Esta es la tasa de crecimiento más rápida entre las categorías de segmentos reportadas. La distribución de biológicos, los programas públicos de vacunación y la mayor inversión en atención sanitaria respaldan la categoría. El almacén farmacéutico público de Perú en 2025 establece un alto estándar para el almacenamiento seguro con control de temperatura. Los inquilinos del sector sanitario suelen requerir estrictos estándares de manipulación y trazabilidad, lo que puede respaldar arrendamientos más largos en instalaciones certificadas adecuadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Brasil representó el 55,00% de la participación del mercado de inmuebles para almacenes en América del Sur en 2026, lo que le otorga la mayor posición nacional en la región. Los 72 centros logísticos planificados por Mercado Libre en Brasil para finales de 2026 muestran la escala de la demanda de infraestructura de entrega nacional. São Paulo sigue siendo la ubicación principal para el desarrollo logístico prime porque combina demanda de consumo, conexiones de transporte y una base de inquilinos profunda. La expansión también avanza hacia el Noreste y el Centro-Oeste, mientras que las condiciones de financiamiento y las aprobaciones de proyectos continúan dando forma a la oferta.
Se proyecta que Colombia crezca a una CAGR del 8,00% hasta 2032, convirtiéndola en el país de más rápido crecimiento en la geografía reportada. La escasa vacancia industrial de Bogotá y la actividad agroexportadora de Colombia están respaldando la demanda de instalaciones logísticas. El país puede atender tanto la distribución doméstica como el almacenamiento vinculado a exportaciones a través de su aeropuerto, puertos del Caribe y zonas de producción interior. La oportunidad de Colombia es más sólida donde las instalaciones pueden conectar Bogotá con el corredor del Caribe y las zonas agrícolas regionales. Los proyectos de construcción a medida son relevantes donde el espacio disponible estándar no cumple con los requisitos de los ocupantes.
Perú está ganando atención porque su sector agroexportador y su infraestructura portuaria están creando nuevos requisitos logísticos. Perú reportó 15,013 mil millones de USD en ingresos por agroexportaciones en 2025, respaldados por productos como arándanos, uvas, aguacates y cacao. Logistic Properties of the Americas está expandiendo el Parque Logístico Callao con una instalación Clase A que tenía un 73,1% de prearrendamiento en el momento del anuncio. Chile y Argentina enfrentan aprobaciones lentas e inventario moderno limitado, mientras que los países más pequeños se encuentran en etapas más tempranas de su desarrollo de almacenes. Estos mercados pueden beneficiarse de las rutas comerciales y la actividad exportadora.
Panorama Competitivo
El mercado de inmuebles para almacenes en América del Sur incluye plataformas inmobiliarias globales, fondos de inversión inmobiliaria domésticos y promotores regionales. La competencia es más intensa en los principales corredores de Brasil, donde las instalaciones grandes y modernas atraen a inquilinos institucionales. Los actores globales tienden a centrarse en activos estabilizados más grandes y grandes terrenos de desarrollo. Al mismo tiempo, los fondos domésticos y los promotores regionales compiten a través del conocimiento local del terreno, proyectos de construcción a medida y relaciones con los ocupantes. El mercado está fragmentado entre países porque los sistemas legales, la infraestructura y los requisitos de los inquilinos varían ampliamente.
Las empresas están utilizando el desarrollo, la conversión, las adquisiciones y el reciclaje de activos para ganar escala. La inauguración en 2025 de Guarulhos Business Park por parte de Fulwood añadió una instalación Clase A de 53.321 metros cuadrados en São Paulo. Logistic Properties of the Americas está expandiendo su parque en Callao con una instalación que tuvo un importante prearrendamiento antes de su finalización. Volvo amplió su instalación de repuestos en São José dos Pinhais en 2025, reforzando el papel de la demanda de distribución liderada por fabricantes. Estos movimientos muestran que tanto las empresas inmobiliarias como los ocupantes están invirtiendo en ubicaciones que mejoran la cobertura de entrega y el control operativo.
La tecnología, la calidad de la construcción y la certificación están adquiriendo mayor importancia en el mercado de inmuebles para almacenes en América del Sur. El control de temperatura, la capacidad de carga, la resistencia del piso y la confiabilidad del suministro eléctrico pueden determinar si un edificio puede atender a clientes de comercio electrónico, farmacéuticos o alimentarios. Las instalaciones de alta calidad también necesitan ubicaciones con acceso vial confiable y plazos de aprobación manejables. Los promotores que controlan terrenos adecuados y pueden entregar edificios conformes tienen una posición más sólida en las zonas urbanas con restricciones. La competencia seguirá siendo activa a medida que los fondos busquen ingresos estabilizados y los ocupantes busquen instalaciones que respalden una distribución más rápida y controlada.
Líderes de la Industria de Inmuebles para Almacenes en América del Sur
-
Prologis, Inc.
-
GLP Pte. Ltd.
-
BTG Pactual Logística
-
Bresco
-
LOG Commercial Properties
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Inmuebles para Almacenes en América del Sur Empresas cubiertas en este informe
- Prologis, Inc.
- GLP Pte. Ltd.
- BTG Pactual Logística
- Bresco
- LOG Commercial Properties
- Mills Locação, Serviços e Logística S.A.
- Hines
- Patria Investments
- VBI Real Estate
- TRX Investimentos Imobiliários
- CBRE Group, Inc.
- JLL
- Colliers International Group Inc.
- DHL Supply Chain
- M3storage
- Fulwood
- Maua Capital
- Kinea Investimentos
- XP Asset Management
- BR Properties S.A.
Desarrollos recientes de la industria en Mercado de Inmuebles para Almacenes en América del Sur
- Octubre de 2026: Mercado Libre anunció planes para cerrar 2026 con 72 centros logísticos de gran escala en Brasil e informó que ya operaba más de 3,3 millones de metros cuadrados de espacio logístico a nivel nacional.
- Agosto de 2026: BTG Pactual Logística completó la adquisición de un almacén logístico de alta especificación en Guarulhos, São Paulo, por 65 millones de USD.
- Enero de 2026: Fulwood proyectó la entrega de más de 150.000 metros cuadrados de nueva área bruta arrendable logística en 2026 tras invertir 86 millones de USD en 2025.
Alcance del Informe del Mercado de Inmuebles para Almacenes en América del Sur
Resumen de la segmentación
| Público |
| Privado |
| Otros |
| Almacén General |
| Almacén Refrigerado |
| Clase A |
| Clase B |
| Clase C |
| Almacenes de Pequeña Escala, Menos de 50.000 pies cuadrados |
| Almacenes de Mediana Escala, 50.000-250.000 pies cuadrados |
| Almacenes de Gran Escala, Más de 250.000 pies cuadrados |
| Manufactura |
| Comercio Minorista y Bienes de Consumo |
| Alimentos y Bebidas |
| Productos Farmacéuticos y Atención Sanitaria |
| Logística |
| Otros Usuarios Finales |
| Brasil |
| Argentina |
| Chile |
| Colombia |
| Perú |
| Resto de América del Sur |
| Por Tipo | Público |
| Privado | |
| Otros | |
| Por Control de Temperatura | Almacén General |
| Almacén Refrigerado | |
| Por Categoría | Clase A |
| Clase B | |
| Clase C | |
| Por Tamaño de Almacén | Almacenes de Pequeña Escala, Menos de 50.000 pies cuadrados |
| Almacenes de Mediana Escala, 50.000-250.000 pies cuadrados | |
| Almacenes de Gran Escala, Más de 250.000 pies cuadrados | |
| Por Clasificación de Inquilino | Manufactura |
| Comercio Minorista y Bienes de Consumo | |
| Alimentos y Bebidas | |
| Productos Farmacéuticos y Atención Sanitaria | |
| Logística | |
| Otros Usuarios Finales | |
| Por Países | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de inmuebles para almacenes en América del Sur?
El mercado de inmuebles para almacenes en América del Sur está valorado en 4,21 mil millones de USD en 2026 y se prevé que alcance los 6,45 mil millones de USD para 2032 a una CAGR del 7,40%.
¿Qué país de América del Sur tiene la mayor base de inmuebles para almacenes?
Brasil lidera con una participación del 55,00% en 2026, respaldado por su escala en comercio electrónico, activos logísticos y capital institucional.
¿Qué país está creciendo más rápido en inmuebles para almacenes?
Se prevé que Colombia crezca a una CAGR del 8,00% hasta 2032, respaldado por la demanda en torno a Bogotá, los corredores de exportación y los proyectos de construcción a medida.
¿Qué tipo de almacén se está expandiendo más rápido?
Se proyecta que otros formatos de almacén, incluidas las instalaciones aduaneras y en zonas de libre comercio, crezcan a una CAGR del 8,00% hasta 2032.
¿Qué está impulsando la demanda de almacenes refrigerados en América del Sur?
Las agroexportaciones, los biológicos, la distribución de vacunas y la logística de comestibles frescos respaldan una CAGR del 8,10% para los almacenes refrigerados hasta 2032.
¿Qué grupo de inquilinos tiene el mayor crecimiento proyectado?
Se prevé que los productos farmacéuticos y la atención sanitaria crezcan a una CAGR del 8,20% hasta 2032 a medida que la capacidad certificada con control de temperatura se vuelve más importante.