
Tamanho e Participação do Mercado de Monitoramento de Solo na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
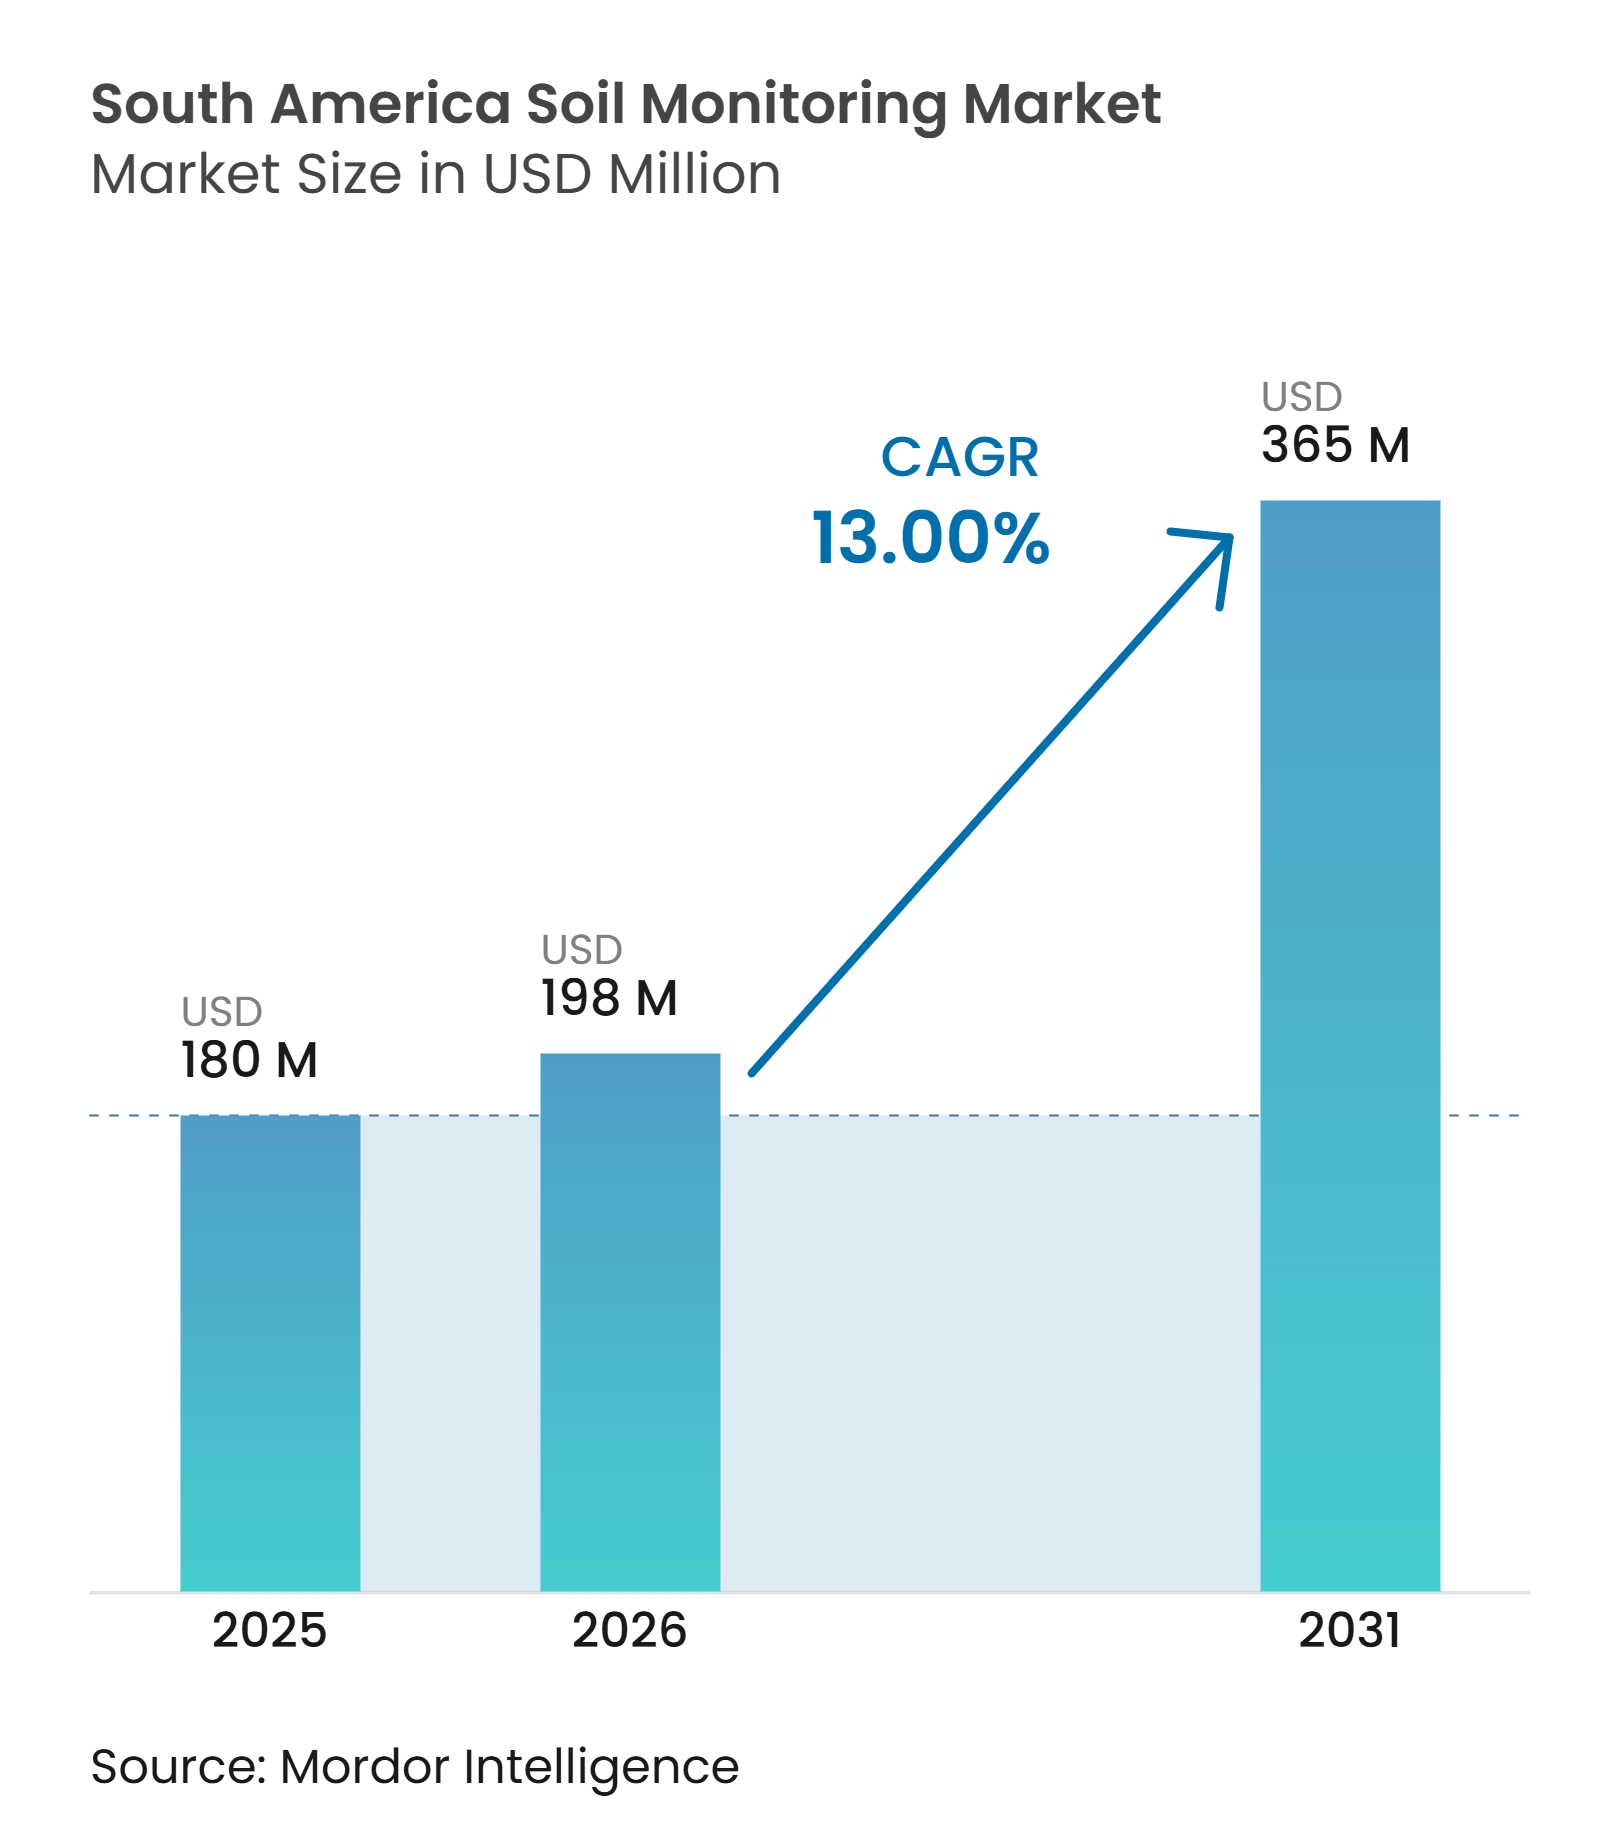
| Tamanho do mercado no ano base (2025) | 180 Milhões de dólares |
| Tamanho do Mercado (2026) | 198 Milhões de dólares |
| Tamanho do Mercado (2031) | 365 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.00 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Monitoramento de Solo na América do Sul por Mordor Intelligence
O tamanho do mercado de monitoramento de solo na América do Sul foi avaliado em 180 milhões de USD em 2025 e estima-se que cresça de 198 milhões de USD em 2026 para atingir 365 milhões de USD até 2031, a um CAGR de 13% durante o período de previsão (2026-2031). O mercado de monitoramento de solo na América do Sul é sustentado por fazendas comerciais que necessitam de medições oportunas de umidade, salinidade, temperatura e condições de nutrientes para gerenciar produtividade e irrigação. O Brasil continua sendo a principal fonte de demanda regional, pois grandes fazendas requerem sistemas que funcionem em extensas operações de campo aberto. As cadeias de suprimentos voltadas para exportação também estão aumentando o valor dos registros em nível de campo para compradores que necessitam de informações de produção rastreáveis. Plataformas conectadas estão transformando a oferta de uma simples aquisição de sensor em um relacionamento contínuo de dados e consultoria. Fornecedores que combinam medição confiável, software compatível e conectividade para locais remotos estão mais bem posicionados para atender a essa demanda.
Principais Conclusões do Relatório
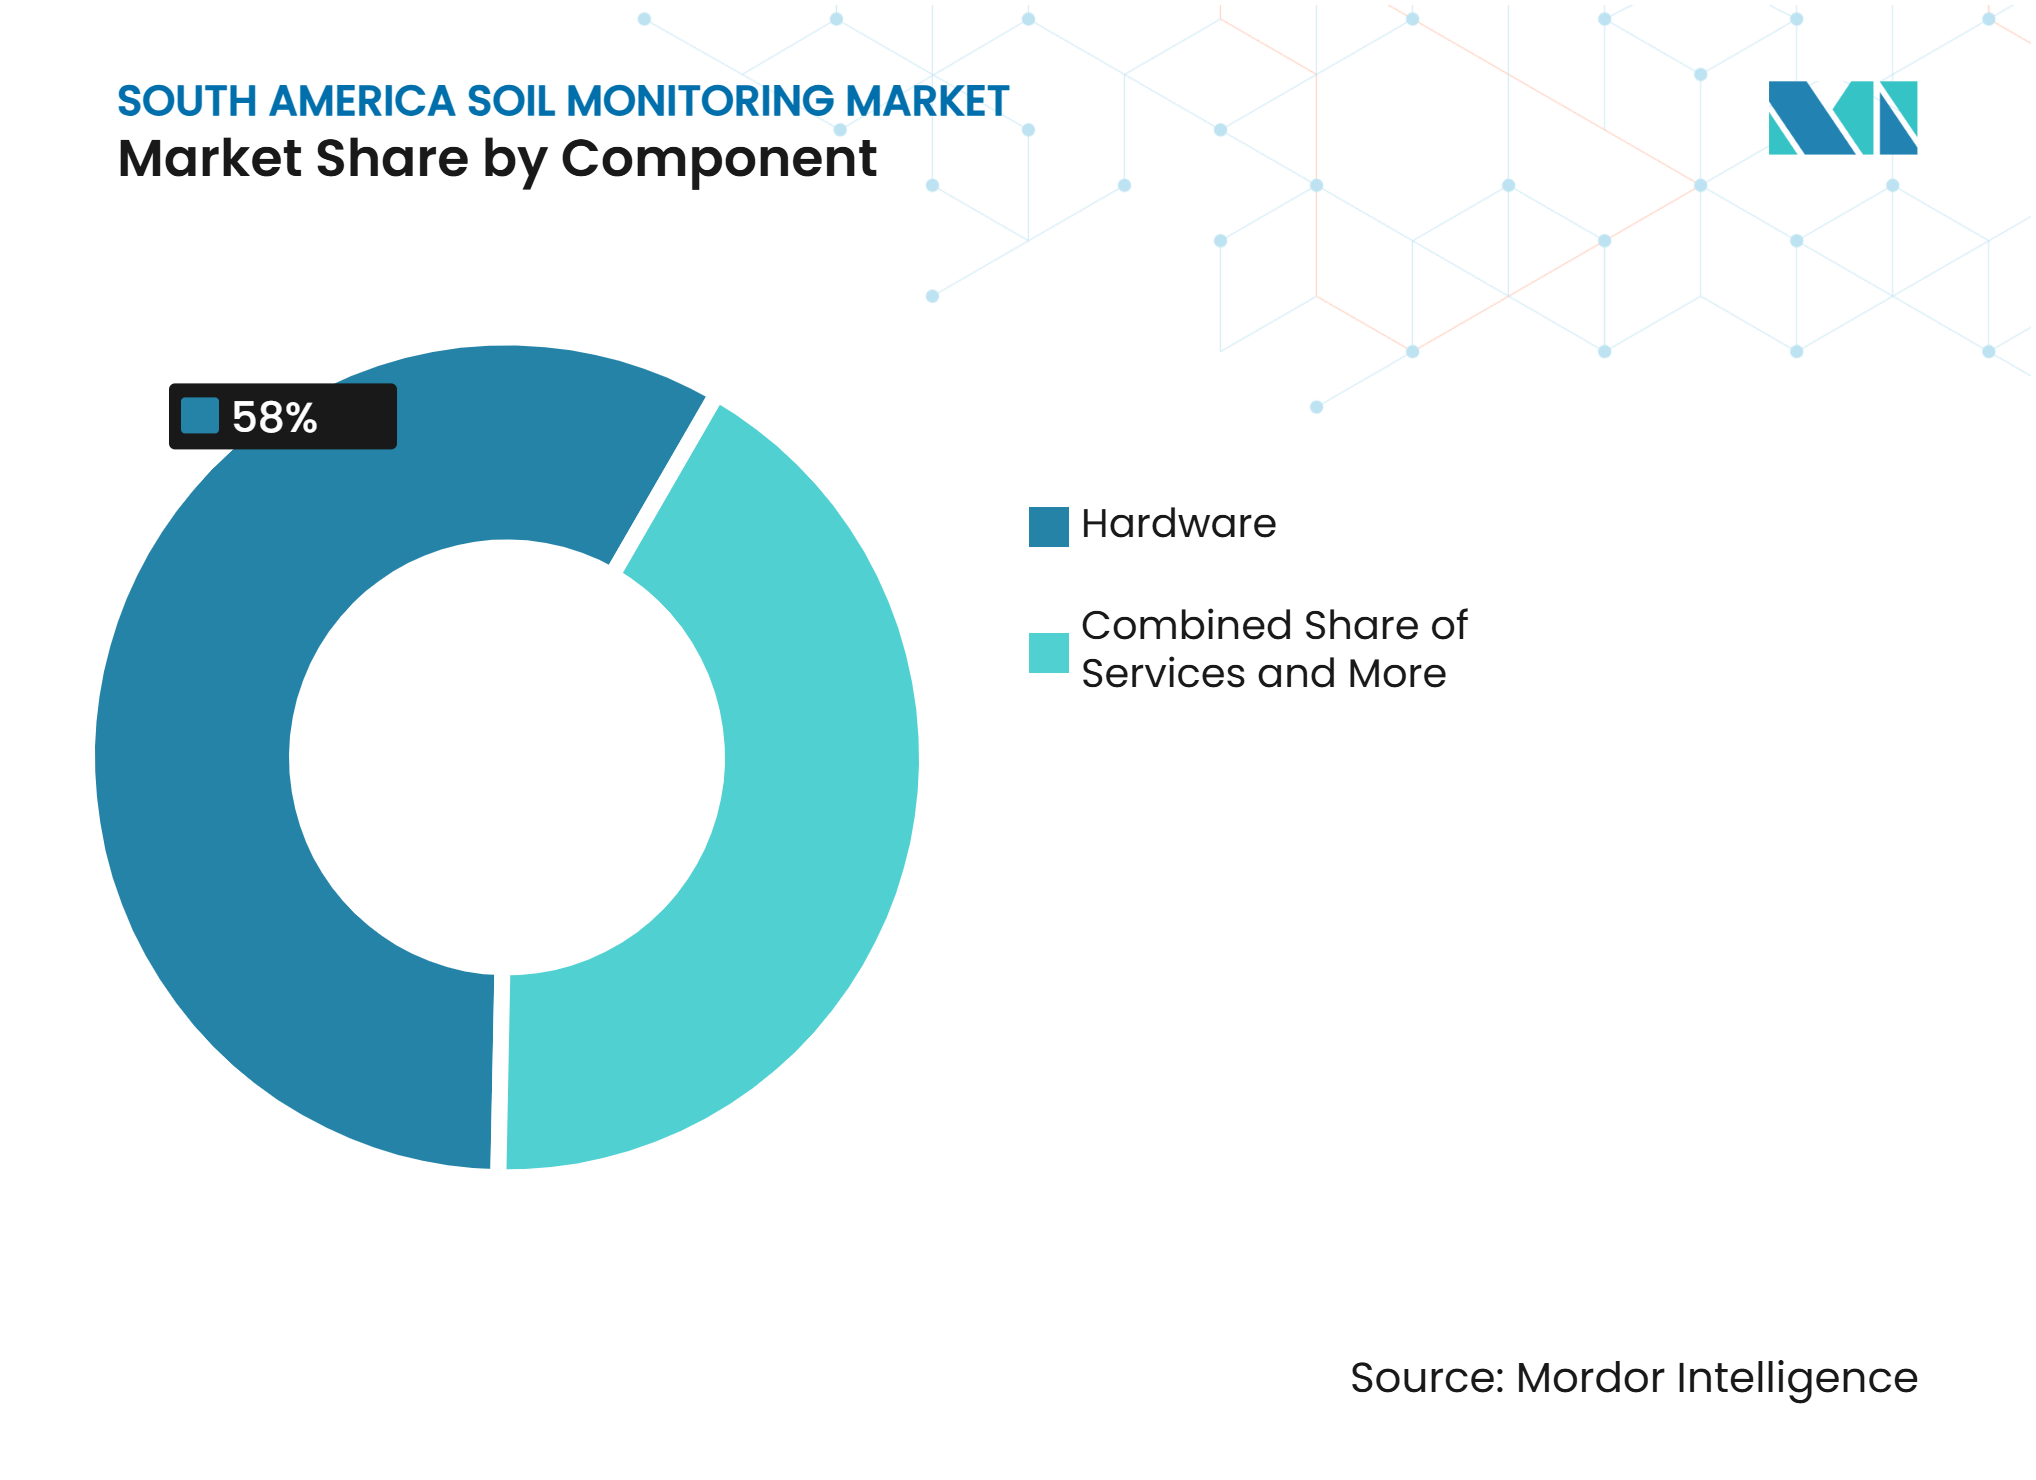
- Por componente, o hardware deteve 58% da participação do mercado de monitoramento de solo na América do Sul em 2025, enquanto os serviços devem registrar o maior CAGR de 15,2% até 2031.
- Por tipo de produto, os sensores in-situ detiveram 52% da participação de mercado em 2025, enquanto as plataformas de sensoriamento remoto devem se expandir a um CAGR de 16,4% até 2031.
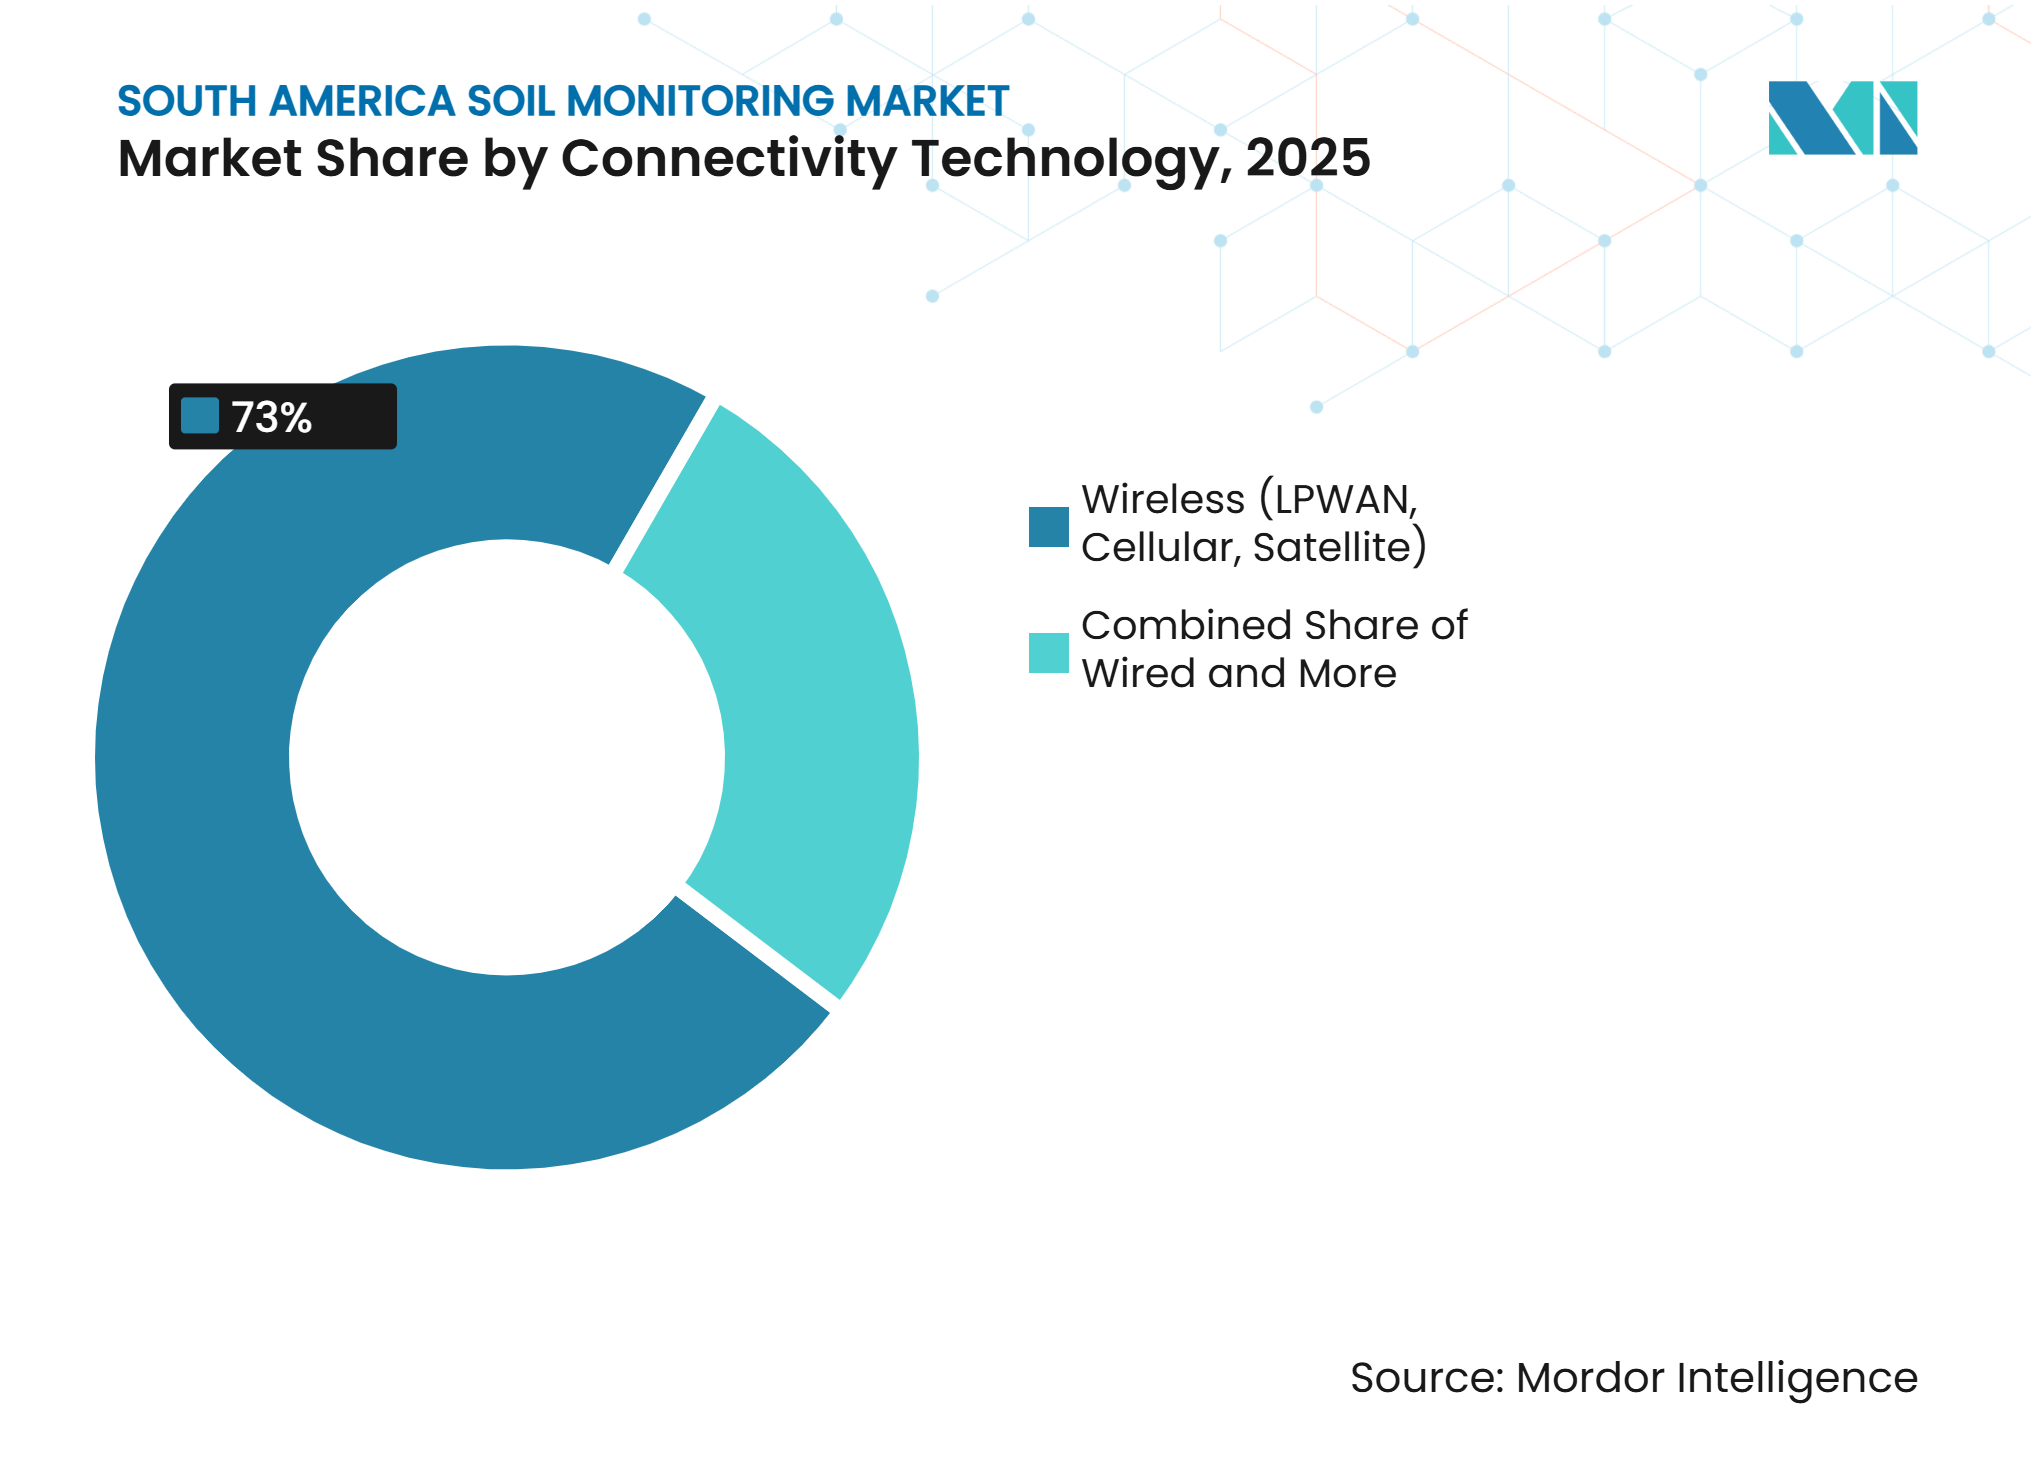
- Por tecnologia de conectividade, a conectividade sem fio deteve 73% da participação de receita em 2025 e deve avançar a um CAGR de 14,7% até 2031.
- Por aplicação, o campo aberto deteve 78% da participação de mercado em 2025, enquanto o cultivo protegido deve se expandir a um CAGR de 17,1% até 2031.
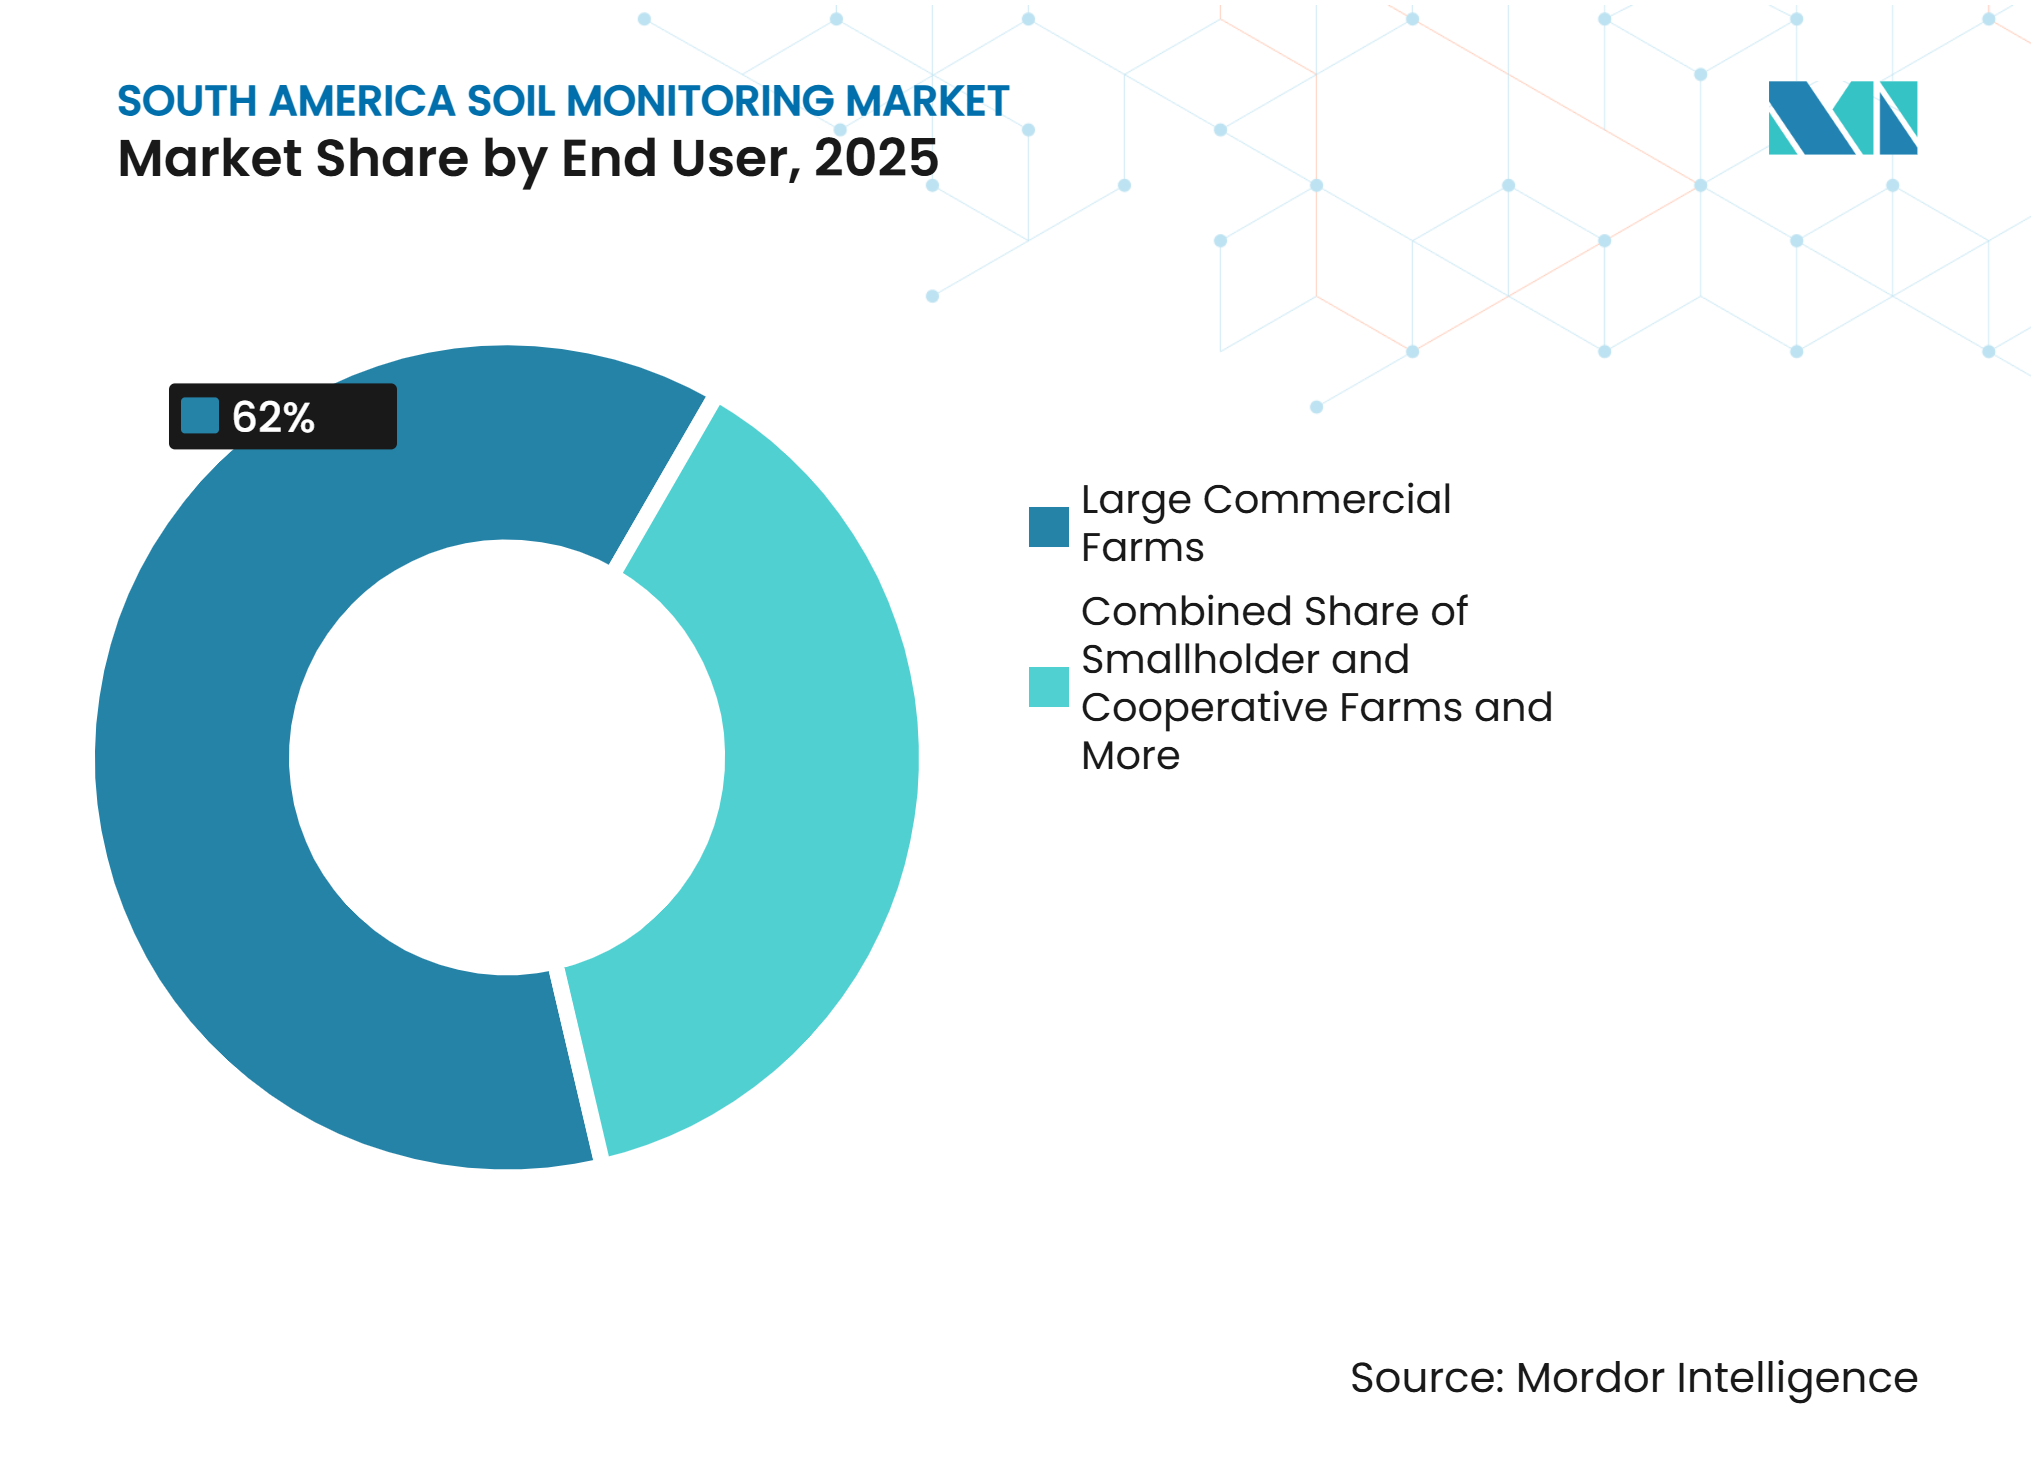
- Por usuário final, as grandes fazendas comerciais detiveram 62% do mercado em 2025, enquanto as pequenas propriedades e fazendas cooperativas devem se expandir a um CAGR de 16,3% até 2031.
- Por geografia, o Brasil deteve 64% do tamanho do mercado de monitoramento de solo na América do Sul em 2025, enquanto o Chile deve se expandir a um CAGR de 16,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do monitoramento de umidade e salinidade do solo | +3.2% | Brasil, Argentina | Médio prazo (2 a 4 anos) |
| Escassez hídrica e variabilidade das chuvas | +2.8% | Brasil, Chile | Curto prazo (≤ 2 anos) |
| Adoção de plataformas conectadas de monitoramento de solo | +2.5% | Brasil, Argentina | Médio prazo (2 a 4 anos) |
| Requisitos de rastreabilidade orientados à exportação | +2.2% | Brasil, Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Demanda por calibração localizada do solo | +1.4% | Argentina, Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Expansão da conectividade via satélite e LPWAN | +2.0% | Brasil, Chile, Restante da América do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Monitoramento de Umidade e Salinidade do Solo
A Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) relatou em seu relatório Global Status of Salt-Affected Soils (2024) que os solos afetados por sal cobriam 1.381 milhões de hectares, ou 10,7% da área total de terra global, e nomeou a Argentina entre os 10 países que respondem por 70% dos solos afetados por sal do mundoGlobal Status of Salt-Affected Soils, FAO, fao.org">[1]. O mesmo relatório estimou que 10% das terras irrigadas e 10% das terras de sequeiro foram afetadas pela salinidade, embora a incerteza permanecesse elevada devido à disponibilidade limitada de dados, uma lacuna que apoia diretamente a demanda por monitoramento de salinidade em nível de campo. O estresse hídrico somou-se a essa demanda, pois a Administração Nacional de Aeronáutica e Espaço (NASA) relatou em outubro de 2024 que o Centro Nacional de Monitoramento e Alertas de Desastres Naturais do Brasil (Cemaden) classificou a seca como a mais intensa e abrangente já experimentada pelo Brasil, com o número de municípios enfrentando seca extrema com previsão de aumento de 216 em setembro para 293 até o final de outubro. Um estudo de campo da Universidade Estadual Paulista (UNESP), publicado na Smart Agricultural Technology (2025), constatou que sensores capacitivos de baixo custo para umidade do solo alcançaram maior produtividade no uso da água do que tensiômetros (10,95 g/L versus 9,82 g/L) e concluiu que ofereciam uma opção viável e acessível para pequenos agricultores. Em conjunto, a alta exposição à salinidade, as severas condições de seca e as opções comprovadas de sensoriamento de baixo custo estão aumentando a intensidade deste impulsionador em toda a América do Sul.
Escassez Hídrica e Variabilidade das Chuvas
O estresse hídrico está tornando as informações contínuas sobre umidade do solo mais importantes para o gerenciamento de fazendas comerciais no mercado de monitoramento de solo na América do Sul. Em 2024, a Agência Nacional de Águas e Saneamento Básico (ANA) do Brasil emitiu declarações de escassez hídrica em cinco grandes áreas hidrográficas, incluindo os sistemas Paraguai, Madeira, Purus, Tapajós e Xingu, aumentando a necessidade de monitoramento mais próximo das condições hídricas locais e apoiando a demanda por tecnologias de gestão da água. A Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) utiliza monitoramento por satélite no Brasil e na Argentina para rastrear o estresse hídrico das culturas por meio de seu Índice de Estresse Agrícola [2]. Esse ambiente operacional reduz o intervalo aceitável entre verificações de campo onde os cronogramas de plantio, irrigação e colheita são sensíveis às condições de umidade. Os produtores de frutas e viticultura chilenos também requerem dados de solo mais confiáveis onde os padrões de chuva têm pressionado o planejamento da irrigação. Os sistemas de monitoramento de solo ajudam a transformar a gestão da água de uma observação ocasional de campo em um processo operacional regular.
Adoção de Plataformas Conectadas de Monitoramento de Solo
O mercado de monitoramento de solo na América do Sul é cada vez mais moldado por sensores conectados a ferramentas baseadas em nuvem que apoiam o gerenciamento remoto de campos. Em 2025, a CropX Technologies, Inc. operava no Brasil por meio de seu distribuidor exclusivo, OXYcrop, vinculando leituras de sensores ao agendamento de irrigação e ao gerenciamento de nutrientes. A Lacuna Space Ltd. e a Wyld Networks AB, em colaboração com a Empresa Brasileira de Pesquisa Agropecuária (EMBRAPA), expandiram seu trabalho com a iniciativa Agnest da EMBRAPA em Jaguariúna, São Paulo, durante maio de 2025, para fornecer conectividade direta de sensor a satélite. Os sistemas conectados retêm leituras históricas, dados de calibração e registros de decisões de campo em um único ambiente. Esse arranjo pode tornar o relacionamento com o fornecedor mais duradouro, pois a troca de plataformas requer transferência de dados e recalibração. Também apoia a receita de serviços, pois os produtores precisam de interpretação contínua, manutenção e suporte de conectividade.
Requisitos de Rastreabilidade Orientados à Exportação
As necessidades de rastreabilidade estão adicionando um papel de conformidade ao mercado de monitoramento de solo na América do Sul, ao lado de seu papel agronômico. Em 2025, o Instituto de Recursos Mundiais destacou os esforços do Brasil para fortalecer a rastreabilidade em nível de fazenda para soja e carne bovina por meio de plataformas que integram dados governamentais e da cadeia de suprimentos, incluindo a Plataforma Agro Brasil + Sustentável. Os dados de solo apoiam registros de gestão da água, insumos e condições de campo onde os compradores solicitam documentação de produção mais robusta. Esse requisito pode trazer produtores exportadores de médio porte para a base de clientes endereçável, mesmo quando anteriormente não tratavam o monitoramento como uma compra prioritária. Os fornecedores comerciais podem, portanto, posicionar sistemas de dados de campo compatíveis como parte de um processo mais amplo de manutenção de registros.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de instalação e serviço | -0.80% | Brasil, Argentina | Curto prazo (≤ 2 anos) |
| Lacunas de conectividade rural e energia | -0.60% | Restante da América do Sul, interior do Brasil | Médio prazo (2 a 4 anos) |
| Variabilidade do solo e complexidade de calibração | -0.30% | Argentina, Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Dependência de importações e volatilidade cambial | -0.40% | Brasil, Argentina | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Instalação e Serviço
Os custos de instalação e suporte contínuo limitam a adoção do monitoramento de solo no mercado sul-americano fora das grandes fazendas comerciais. A Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) identificou o custo de sensores, gateways, drones e conexões de rede como uma barreira para a agricultura de precisão de pequenos agricultores no Chile. Um sistema comercial também pode exigir calibração, acesso por assinatura, visitas de técnicos e substituição periódica de hardware de campo. Esses requisitos tornam a decisão de compra mais difícil para fazendas com fluxo de caixa irregular ou pequena área cultivada. A aquisição cooperativa pode reduzir o ônus ao distribuir os custos de equipamentos e serviços entre os membros. Fornecedores que oferecem pacotes escaláveis e suporte local têm maior probabilidade de alcançar esse grupo de clientes sem comprometer a qualidade das medições.
Variabilidade do Solo e Complexidade de Calibração
A variabilidade do solo e a complexidade de calibração podem reduzir a confiança nas leituras quando os sistemas são implantados sem ajuste local. Argentina, Brasil, Chile, Peru e outros mercados regionais têm condições de solo que diferem acentuadamente em textura, salinidade, altitude e padrões de cultivo. Sistemas de múltiplas profundidades também requerem posicionamento cuidadoso para garantir que as leituras representem a zona radicular relevante para uma cultura. O design aberto de 2025 do Instituto Nacional de Tecnologia Agropecuária da Argentina (INTA) para um sensor capacitivo de 3 profundidades destaca a importância da medição específica por profundidade no uso prático em fazendas[3]. Os usuários podem atrasar a adoção se não tiverem acesso a técnicos ou agrônomos que possam validar as leituras em relação às condições locais. Isso favorece fornecedores com serviços de calibração, mas pode prolongar o processo de vendas e aumentar os custos de implementação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Hardware Lidera a Implantação Inicial Enquanto os Serviços se ExpandemO hardware deteve 58% do mercado de monitoramento de solo na América do Sul em 2025, pois sensores físicos, gateways e instalação em campo são necessários antes que software e serviços de consultoria possam operar. As aquisições de hardware são particularmente importantes em grandes fazendas de campo aberto que necessitam de múltiplos pontos de sensoriamento. Dispositivos in-situ medem condições como umidade, salinidade, temperatura e densidade aparente em profundidades relevantes para o manejo de culturas. O requisito de capital inicial concentra a receita na camada de hardware no início de uma implantação. O software permanece estrategicamente importante porque análises, design de interface e compatibilidade podem diferenciar equipamentos de sensoriamento similares.
Os serviços devem se expandir a um CAGR de 15,2% durante 2026-2031, impulsionados pela demanda por instalação, calibração, interpretação de dados e suporte. O trabalho Semear Digital da Empresa Brasileira de Pesquisa Agropecuária (EMBRAPA) em 2025 combinou pesquisa em Internet das Coisas com automação agrícola e atividade de sensoriamento remoto. O programa reflete a assistência técnica necessária para converter dados brutos de sensoriamento em ações agrícolas úteis. Os modelos de assinatura também podem vincular dados de monitoramento, interpretação agronômica e atendimento ao cliente ao longo da vida útil de um sistema. Esse modelo oferece aos fornecedores uma receita recorrente mais previsível do que uma venda única de hardware. Também torna o setor de monitoramento de solo na América do Sul mais dependente da capacidade técnica local.



Por Tipo de Produto:
Sensores In-Situ Lideram Enquanto Plataformas Remotas Crescem Mais RapidamenteOs sensores in-situ detiveram 52% do tamanho do mercado de monitoramento de solo na América do Sul em 2025, pois fornecem medições diretas na zona radicular. Ao contrário das imagens de satélite, que não podem fornecer leituras específicas por profundidade, os sensores in-situ capturam umidade, salinidade, temperatura e densidade aparente nas profundidades onde as culturas absorvem água e nutrientes. Essa capacidade de medição sustenta a posição de liderança dos sensores de campo em fazendas comerciais e ambientes de pesquisa. Sondas portáteis e kits de teste também atendem a consultores, institutos e grupos de pequenos agricultores que priorizam mobilidade e menor custo inicial.
As plataformas de sensoriamento remoto devem crescer a um CAGR de 16,4% durante 2026-2031, combinando observação de ampla área com dados terrestres. Em abril de 2026, a Embrapa Territorial, uma unidade da Empresa Brasileira de Pesquisa Agropecuária (Embrapa), desenvolveu um método baseado em satélite e inteligência artificial para mapear áreas irrigadas usando índices de umidade do solo em cinco polos agrícolas em Goiás e Mato Grosso. O método demonstra como os dados remotos podem complementar, em vez de substituir, o sensoriamento em campo. Grandes propriedades podem usar essas plataformas para priorizar visitas de campo e identificar áreas que requerem revisão mais detalhada. A demanda comercial é mais forte quando os fornecedores integram imagens com leituras verificadas de sensores e recomendações agrícolas utilizáveis. Essa combinação pode reduzir o custo de monitoramento de fazendas extensas, mantendo a precisão em nível de campo onde necessário.
Por Tecnologia de Conectividade:
Sistemas Sem Fio Apoiam Ampla Cobertura de FazendasA conectividade sem fio deteve 73% do mercado de monitoramento de solo na América do Sul em 2025 e deve se expandir a um CAGR de 14,7% durante 2026-2031. A categoria inclui redes de área ampla de baixo consumo, conexões celulares e links de satélite. Os sistemas sem fio evitam o custo e a perturbação de instalar cabos em extensas áreas agrícolas. São úteis para locais onde os gerentes de fazenda precisam que os dados de campo fluam para uma plataforma central. A importância relativa de cada protocolo varia com o tamanho da fazenda, topografia, energia disponível e distância das redes celulares.
Os links de satélite são cada vez mais relevantes para áreas interiores remotas onde a cobertura terrestre permanece limitada. A implantação de 150 sensores relatada pela Lacuna Space Ltd. em 2025 demonstrou um caso de uso comercial para monitoramento de umidade do solo conectado por satélite no Brasil. A Rede de Área Ampla de Longo Alcance (LoRaWAN) pode ser adequada para clusters de fazendas concentradas onde os operadores podem construir cobertura de rede local. Os sistemas com fio continuam a desempenhar um papel em instalações de pesquisa, cultivo protegido e locais de referência onde os requisitos de confiabilidade dos dados são elevados. Um estudo de 2025 na Smart Agricultural Technology demonstrou monitoramento agrícola baseado em LoRaWAN em altitudes de até 4.000 metros na região alto-andina do Peru, alcançando comunicação confiável em distâncias de até 10 km e demonstrando a viabilidade de redes de baixo consumo em áreas agrícolas remotas com restrições de conectividade. A escolha de conectividade, portanto, permanece uma decisão de design comercial em vez de um padrão tecnológico único.

Por Aplicação:
Campo Aberto Detém a Maior Participação Enquanto o Cultivo Protegido CresceO campo aberto deteve 78% da participação do mercado de monitoramento de solo na América do Sul em 2025, apoiado por sistemas de soja, cana-de-açúcar, milho e grãos em toda a região. As grandes extensões de fazendas requerem monitoramento em condições variáveis e múltiplas profundidades de solo. Os sensores de solo podem orientar o momento da irrigação e apoiar uma avaliação mais consistente das condições de campo do que verificações manuais periódicas. Um estudo de 2025 realizado por pesquisadores da Universidade Federal de São Carlos e da Empresa Brasileira de Pesquisa Agropecuária (Embrapa), baseado em dados de 148 produtores de soja em São Paulo, constatou que a adoção de tecnologias de agricultura de precisão foi influenciada pelo tamanho da fazenda, acesso à informação, consultoria e nível de escolaridade dos agricultores. As tecnologias avaliadas incluíam amostragem de solo em grade e aplicação em taxa variável. Isso sustenta o papel da produção em campo aberto como a maior aplicação.
O cultivo protegido deve se expandir a um CAGR de 17,1% durante 2026-2031, pois os sistemas de horticultura requerem controle preciso de umidade, condutividade elétrica e pH. Esses sistemas são relevantes para a produção em estufas no Chile, sul do Brasil e Argentina. A aplicação tem uma base instalada menor do que os campos abertos, mas as condições controladas aumentam o valor de leituras frequentes e precisas. A silvicultura é um caso de uso menor que apoia decisões de replantio e avaliação das condições do solo em sistemas de plantação. Cada aplicação requer posicionamento diferente de sensores, conectividade e arranjos de serviço.
Por Usuário Final:
Grandes Fazendas Lideram Enquanto a Aquisição Cooperativa Amplia o AcessoAs grandes fazendas comerciais detiveram 62% do mercado de monitoramento de solo na América do Sul em 2025, pois podem financiar implantações plurianuais e serviços de dados recorrentes. Sua escala permite que o custo de gateways, calibração e visitas de técnicos seja distribuído por mais hectares. Os agronegócios brasileiros em Mato Grosso e Goiás têm experiência com ferramentas de precisão e podem tratar o monitoramento de solo como parte do planejamento de capital. As grandes operações de grãos e oleaginosas na Argentina também são um alvo central para sistemas multiparamétricos. Essas fazendas requerem equipamentos que possam operar de forma confiável em grandes campos e se conectar aos fluxos de trabalho operacionais existentes.
As pequenas propriedades e fazendas cooperativas devem crescer a um CAGR de 16,3% durante 2026-2031, apoiadas por aquisição coletiva e suporte técnico compartilhado. As cooperativas padronizam as compras e disponibilizam treinamento para membros que não podem financiar implantações independentes. Os institutos de pesquisa e universidades permanecem importantes adotantes iniciais porque validam equipamentos e desenvolvem expertise local em calibração. Órgãos governamentais e organizações não governamentais também adquirem sistemas por meio de programas de bacias hidrográficas, saúde do solo e agricultura de baixo carbono. Esses grupos de clientes expandem a demanda, mas frequentemente utilizam processos de aquisição que diferem dos das fazendas comerciais.
Análise Geográfica
O Brasil deteve 64% do mercado de monitoramento de solo na América do Sul em 2025, refletindo a escala de seus sistemas de culturas comerciais e a necessidade de monitoramento em extensas terras agrícolas. A Empresa Brasileira de Pesquisa Agropecuária (Embrapa) lançou a Plataforma Saúde do Solo BR em novembro de 2025 com dados de 56.000 amostras em 1.502 municípios. Essa base de referência nacional oferece às fazendas e fornecedores um quadro mais sólido para avaliar as condições do solo. O Plano ABC+ de Agricultura de Baixo Carbono do Brasil também apoia a agricultura baseada em sensores por meio de crédito e assistência técnica, conforme descrito no rascunho fornecido. As declarações de escassez hídrica em 2024 aumentaram ainda mais o valor dos dados confiáveis de umidade para o gerenciamento de fazendas. O Brasil é, portanto, o maior ambiente comercial para fornecedores de sensores, plataformas e conectividade na região.
O Chile deve se expandir a um CAGR de 16,2% durante 2026-2031, tornando-se a geografia de crescimento mais rápido no mercado de monitoramento de solo na América do Sul. A produção de frutas, vinho e horticultura orientada para exportação oferece aos produtores um incentivo direto para documentar o gerenciamento de água e solo. A parceria entre Sateliot e LemSystem em 2025 introduziu conectividade de Internet das Coisas via satélite para locais remotos de sensoriamento agrícola no Chile. O INIA e a Corfo também realizaram uma demonstração de sensores em 2025 para produtores de uva de mesa na zona central do país. Essas atividades apoiam a adoção entre produtores que precisam de evidências claras antes de fazer um primeiro investimento.
A Argentina tem demanda regional significativa, pois as fazendas de grãos e oleaginosas nos Pampas já utilizam práticas de agricultura de precisão. Os Pampas produziram mais de 70% da produção nacional de grãos de acordo com o rascunho fornecido, o que torna a região importante para as vendas comerciais. Os controles de importação e as restrições cambiais podem limitar as compras formais de hardware especializado. O design de sensor de código aberto de 2025 do Instituto Nacional de Tecnologia Agropecuária da Argentina (INTA) e sua plataforma de satélite SEPA constroem consciência técnica entre os produtores. O restante da América do Sul inclui Peru, Colômbia, Equador e Bolívia, onde fazendas menores e infraestrutura irregular apoiam casos de uso para redes de baixo consumo e links de satélite. A atividade de transferência de tecnologia do IICA fornece uma base para testar e adaptar soluções nesses variados ambientes operacionais.
Cenário Competitivo
Concentração do Mercado
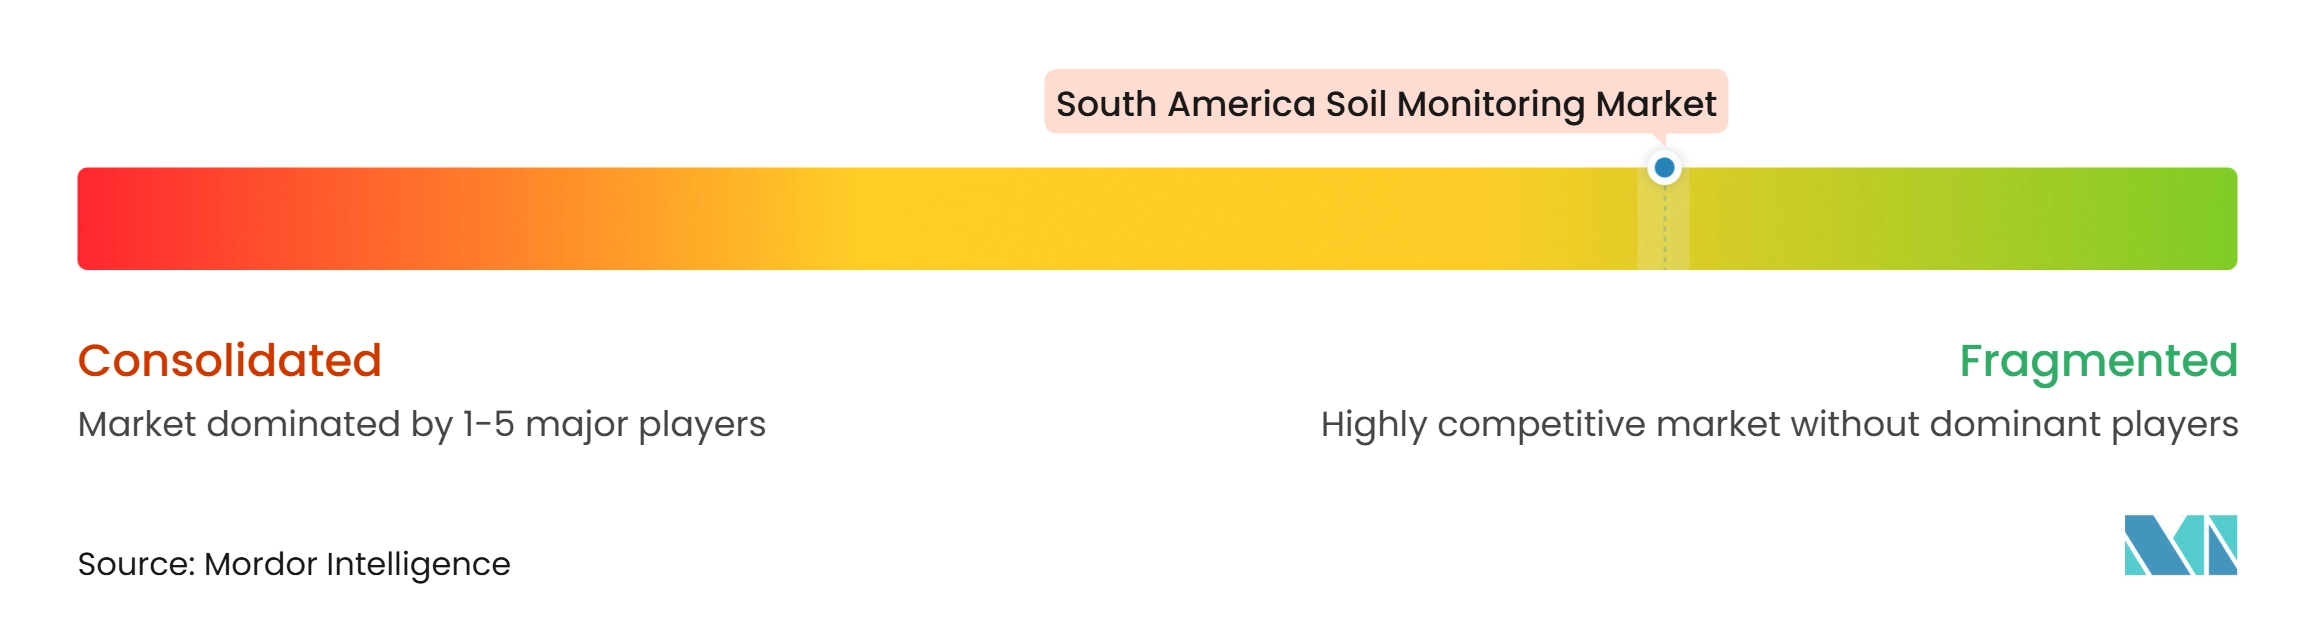
O mercado de monitoramento de solo na América do Sul é fragmentado e inclui especialistas globais em sensores, provedores de plataformas, parceiros de conectividade e distribuidores localmente estabelecidos. METER Group, Inc. e Campbell Scientific, Inc. competem em precisão de sensores, calibração e amplitude de equipamentos de medição. CropX Technologies, Inc. e Pessl Instruments GmbH combinam dispositivos de campo com plataformas de dados e funções de consultoria. O modelo comercial regional varia porque alguns fornecedores vendem por meio de distribuidores, enquanto outros fazem parceria com empresas de conectividade ou provedores de irrigação. Essa estrutura oferece aos produtores várias opções, mas também torna o suporte local de instalação e o software compatível importantes nas decisões de compra. O mercado de monitoramento de solo na América do Sul não possui um único provedor integrado que controle preços ou distribuição em toda a região.
A Lindsay Corporation concluiu um investimento minoritário de 49,9% na Pessl Instruments GmbH em janeiro de 2025, combinando as ferramentas de monitoramento METOS da Pessl Instruments GmbH com a oferta de gerenciamento remoto de irrigação da Lindsay. A transação conecta dados de solo a uma base de clientes estabelecida de gerenciamento de irrigação. A METER Group, Inc. lançou o sensor SOLYX 14 em fevereiro de 2026 com tecnologia CDX projetada para separar medições de umidade de interferências de salinidade e temperatura. Isso aborda um problema de medição que pode afetar o uso em solos irrigados salinos. Esses movimentos mostram que a competição depende do desempenho de medição e da capacidade de combinar dados com um fluxo de trabalho agrícola prático. Eles não alteram a natureza fragmentada da base de fornecedores regional.
Há espaço em branco no monitoramento conectado por satélite para fazendas remotas e em ofertas de menor custo para clientes cooperativos e de pequenas propriedades. A OXYcrop oferece à CropX Technologies, Inc. uma rota local para clientes brasileiros e fornece vendas e suporte em nível de campo. A Lacuna Space Ltd. e a Wyld Networks AB Embrapa estabeleceram uma referência comercial por meio da implantação Olho No Solo durante 2025. A Pessl Instruments GmbH anunciou uma parceria em julho de 2026 com a 1NCE para conectar estações METOS e sensores de campo por meio de uma plataforma unificada global de Internet das Coisas. O mercado de monitoramento de solo na América do Sul, portanto, recompensa fornecedores que conseguem fazer com que conectividade, hardware e análise funcionem juntos sob condições operacionais locais.
Líderes do Setor de Monitoramento de Solo na América do Sul
-
METER Group, Inc.
-
Pessl Instruments GmbH
-
Campbell Scientific, Inc.
-
CropX Technologies, Inc.
-
Stenon GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Monitoramento de Solo na América do Sul Empresas cobertas neste relatório
- CropX Technologies, Inc.
- Pessl Instruments GmbH
- METER Group, Inc.
- Campbell Scientific, Inc.
- The Toro Company
- Irrometer Company, Inc.
- Acclima, Inc.
- Sentek Pty Ltd
- Stevens Water Monitoring Systems, Inc.
- Delta-T Devices Ltd.
- Spectrum Technologies, Inc.
- Stenon GmbH
- Hortau Inc.
- Soil Scout Ltd.
- ICT International Pty Ltd
Desenvolvimentos industriais recentes em Mercado de Monitoramento de Solo na América do Sul
- Fevereiro de 2026: A METER Group, Inc. lançou o sensor de umidade do solo SOLYX 14, com tecnologia CDX patenteada que fornece medições consistentes de teor volumétrico de água em uma gama mais ampla de tipos de solo, incluindo solos de alta salinidade e alto teor de argila prevalentes em zonas agrícolas irrigadas na Argentina e no nordeste do Brasil. O SOLYX 14 aborda a deriva do sensor em condições salinas, uma limitação de precisão de longa data que comprometeu a confiança nos dados comerciais de sensores nessas regiões.
- Novembro de 2025: A Pessl Instruments GmbH lançou oficialmente o METOS 5, a mais nova geração de sua linha de estações de monitoramento meteorológico e de campo, na Agritechnica 2025. O METOS 5 oferece conectividade modular, integra-se à plataforma em nuvem FieldClimate para gerenciamento de umidade do solo e irrigação, e foi projetado para modernizar instalações METOS existentes, reduzindo os custos de atualização para as redes de distribuidores estabelecidas na América do Sul.
- Outubro de 2025: A Pessl Instruments GmbH e a FarmBlick GmbH anunciaram uma parceria de integração de dados que permite que os dados de sensores de Internet das Coisas do METOS, incluindo leituras de umidade do solo, fluam diretamente para o ecossistema de dados operacionais de fazendas da FarmBlick. Um protótipo está planejado para 2026, com implantações piloto em fazendas para testes operacionais. A integração consolida dados de solo, clima e agronomia em uma única interface de plataforma, reduzindo a fragmentação de sistemas em operações de fazendas comerciais.
Escopo do Relatório do Mercado de Monitoramento de Solo na América do Sul
O Monitoramento de Solo Envolve a Medição e o Acompanhamento das Condições do Solo para Otimizar a Produtividade e a Sustentabilidade Agrícola. O Relatório do Mercado de Monitoramento de Solo na América do Sul é Segmentado por Componente (Hardware e Mais), por Tipo de Produto (Sensores In-Situ e Mais), por Tecnologia de Conectividade (Com Fio e Sem Fio), por Aplicação (Campo Aberto e Mais), por Usuário Final (Grandes Fazendas Comerciais e Mais) e por Geografia (Brasil, Argentina e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor.
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Sensores In-Situ |
| Plataformas de Sensoriamento Remoto |
| Sondas Portáteis e Kits de Teste |
| Com Fio |
| Sem Fio (LPWAN, Celular, Satélite) |
| Campo Aberto |
| Cultivo Protegido |
| Silvicultura |
| Grandes Fazendas Comerciais |
| Pequenas Propriedades e Fazendas Cooperativas |
| Institutos de Pesquisa e Universidades |
| Governo e ONGs |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Componente | Hardware | |
| Software | ||
| Serviços | ||
| Por Tipo de Produto | Sensores In-Situ | |
| Plataformas de Sensoriamento Remoto | ||
| Sondas Portáteis e Kits de Teste | ||
| Por Tecnologia de Conectividade | Com Fio | |
| Sem Fio (LPWAN, Celular, Satélite) | ||
| Por Aplicação | Campo Aberto | |
| Cultivo Protegido | ||
| Silvicultura | ||
| Por Usuário Final | Grandes Fazendas Comerciais | |
| Pequenas Propriedades e Fazendas Cooperativas | ||
| Institutos de Pesquisa e Universidades | ||
| Governo e ONGs | ||
| Por Geografia | América do Sul | Brasil |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para as soluções de monitoramento de solo na América do Sul?
O setor deve crescer de 198 milhões de USD em 2026 para 365 milhões de USD até 2031, a um CAGR de 13%.
Qual componente tem o maior papel no monitoramento de solo na América do Sul?
O hardware deteve a maior participação de 58% em 2025, pois sensores, gateways e instalação em campo são necessários para a implantação do sistema.
Qual aplicação agrícola está crescendo mais rapidamente?
O cultivo protegido deve crescer a um CAGR de 17,1% até 2031, pois os produtores utilizam medições frequentes para irrigação e fertirrigação em estufas.
O que limita a adoção por fazendas menores?
Os custos de instalação, calibração, assinatura e conectividade permanecem barreiras significativas, enquanto a aquisição cooperativa pode ajudar a distribuir esses custos.