
Tamaño y Participación del Mercado de Monitoreo de Suelos en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
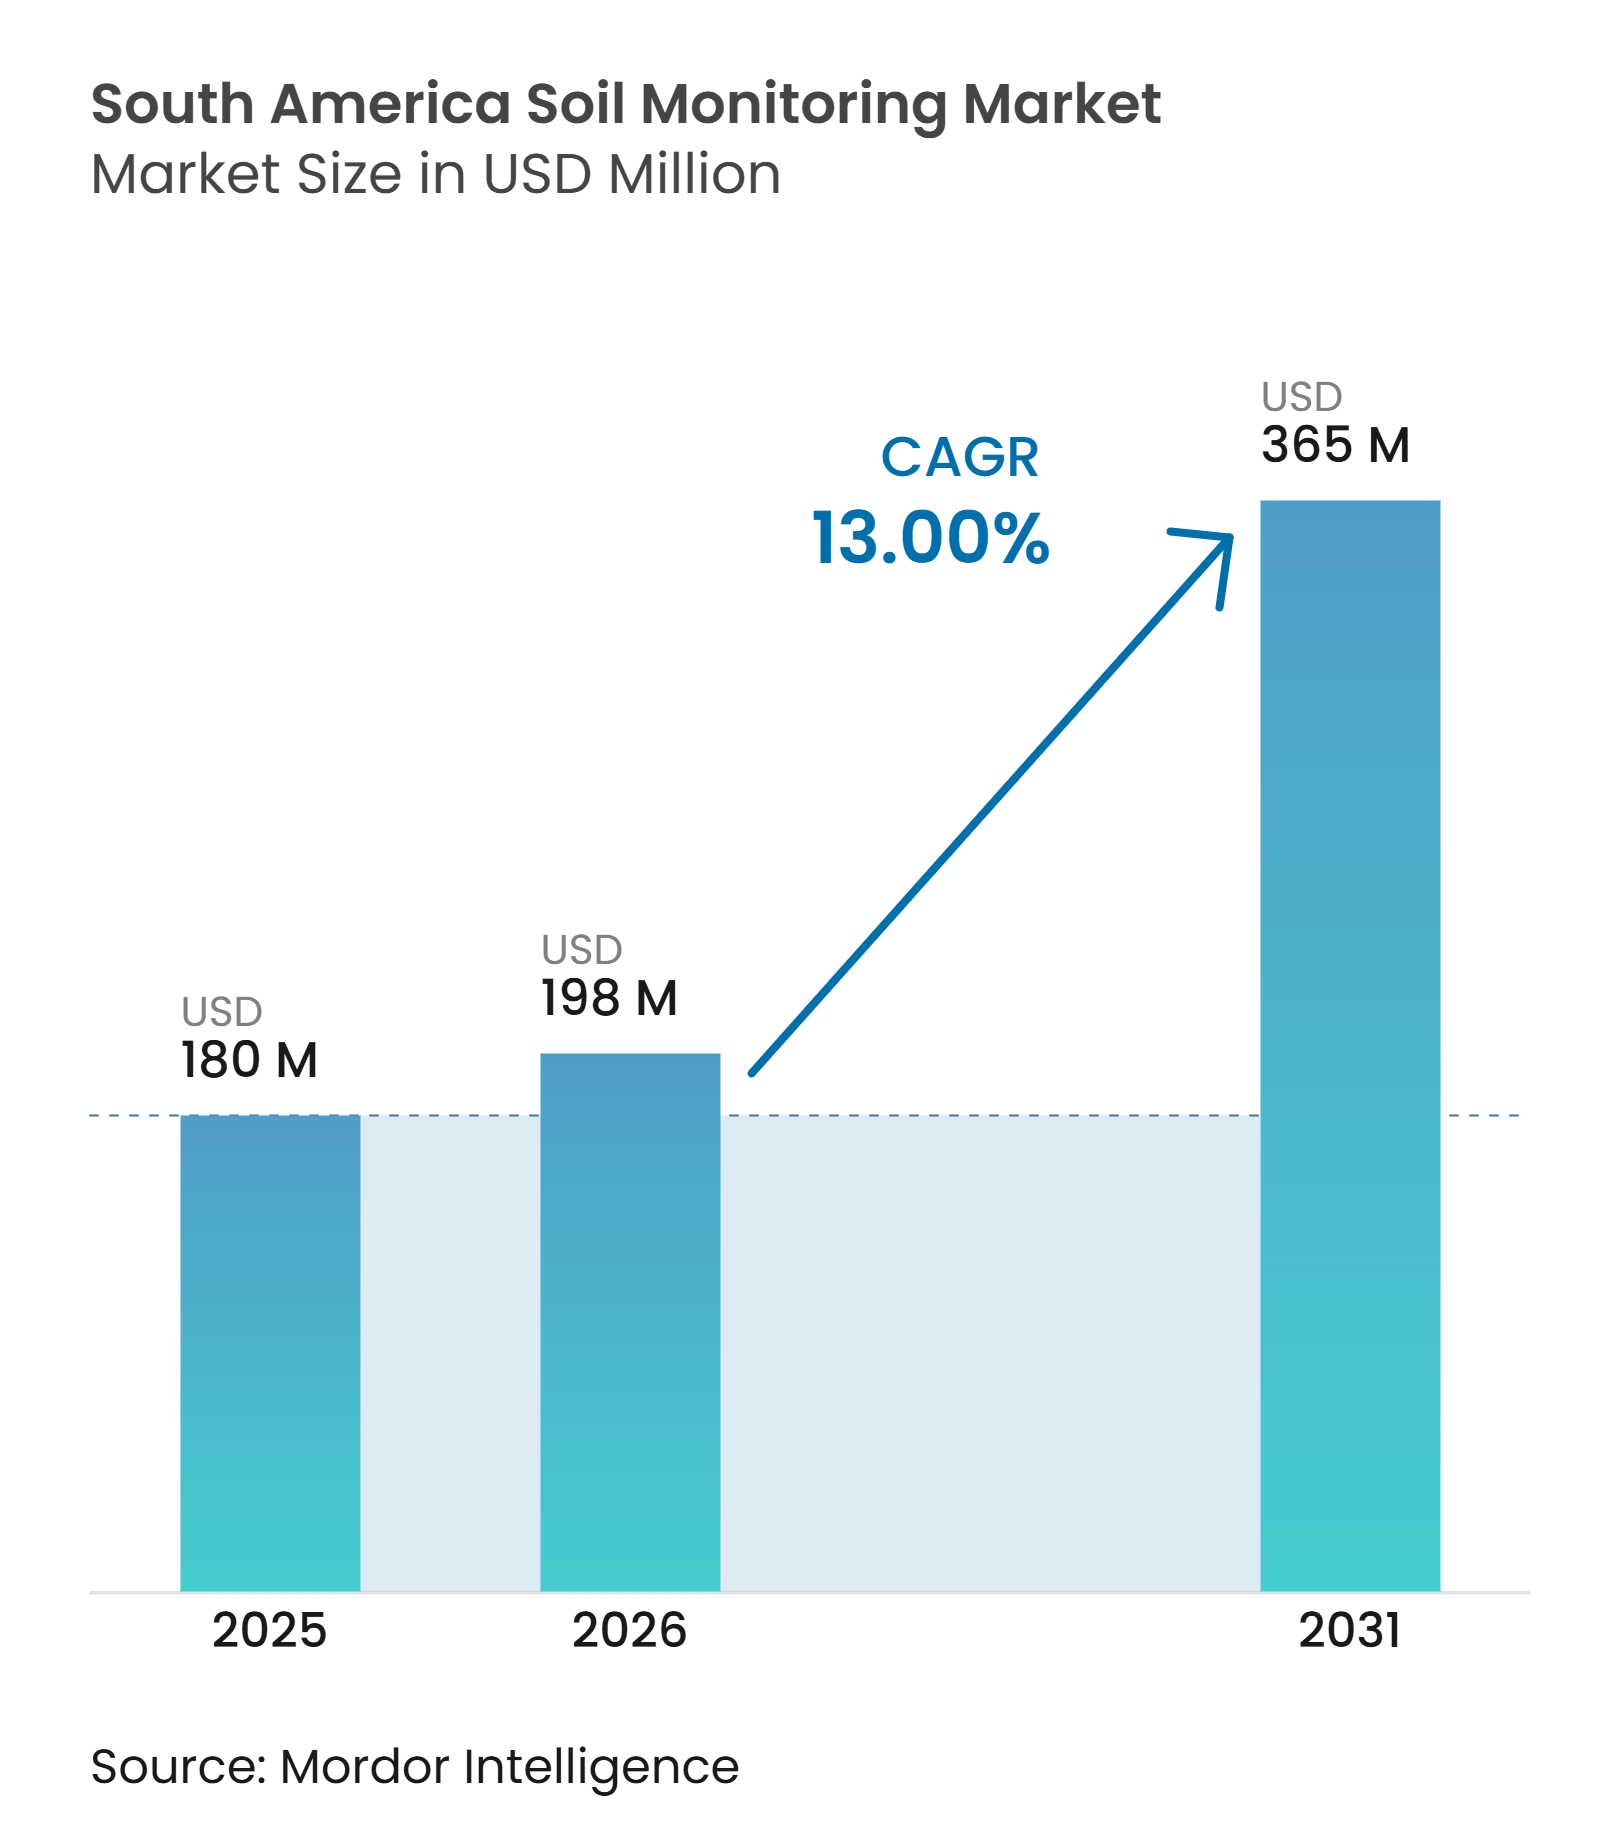
| Tamaño del mercado en el año base (2025) | 180 Millones de dólares |
| Tamaño del Mercado (2026) | 198 Millones de dólares |
| Tamaño del Mercado (2031) | 365 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.00 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Monitoreo de Suelos en América del Sur por Mordor Intelligence
El tamaño del mercado de monitoreo de suelos en América del Sur fue valorado en 180 millones de USD en 2025 y se estima que crecerá desde 198 millones de USD en 2026 hasta alcanzar 365 millones de USD en 2031, a una CAGR del 13% durante el período de pronóstico (2026-2031). El mercado de monitoreo de suelos en América del Sur está respaldado por granjas comerciales que necesitan mediciones oportunas de humedad, salinidad, temperatura y condiciones de nutrientes para gestionar los rendimientos y el riego. Brasil sigue siendo la principal fuente de demanda regional porque las grandes granjas requieren sistemas que funcionen en extensas operaciones de campo abierto. Las cadenas de suministro orientadas a la exportación también están aumentando el valor de los registros a nivel de campo para los compradores que necesitan información de producción trazable. Las plataformas conectadas están transformando la oferta de una compra de sensores en una relación continua de datos y asesoramiento. Los proveedores que combinan medición confiable, software compatible y conectividad para sitios remotos están mejor posicionados para atender este requerimiento.
Conclusiones Clave del Informe
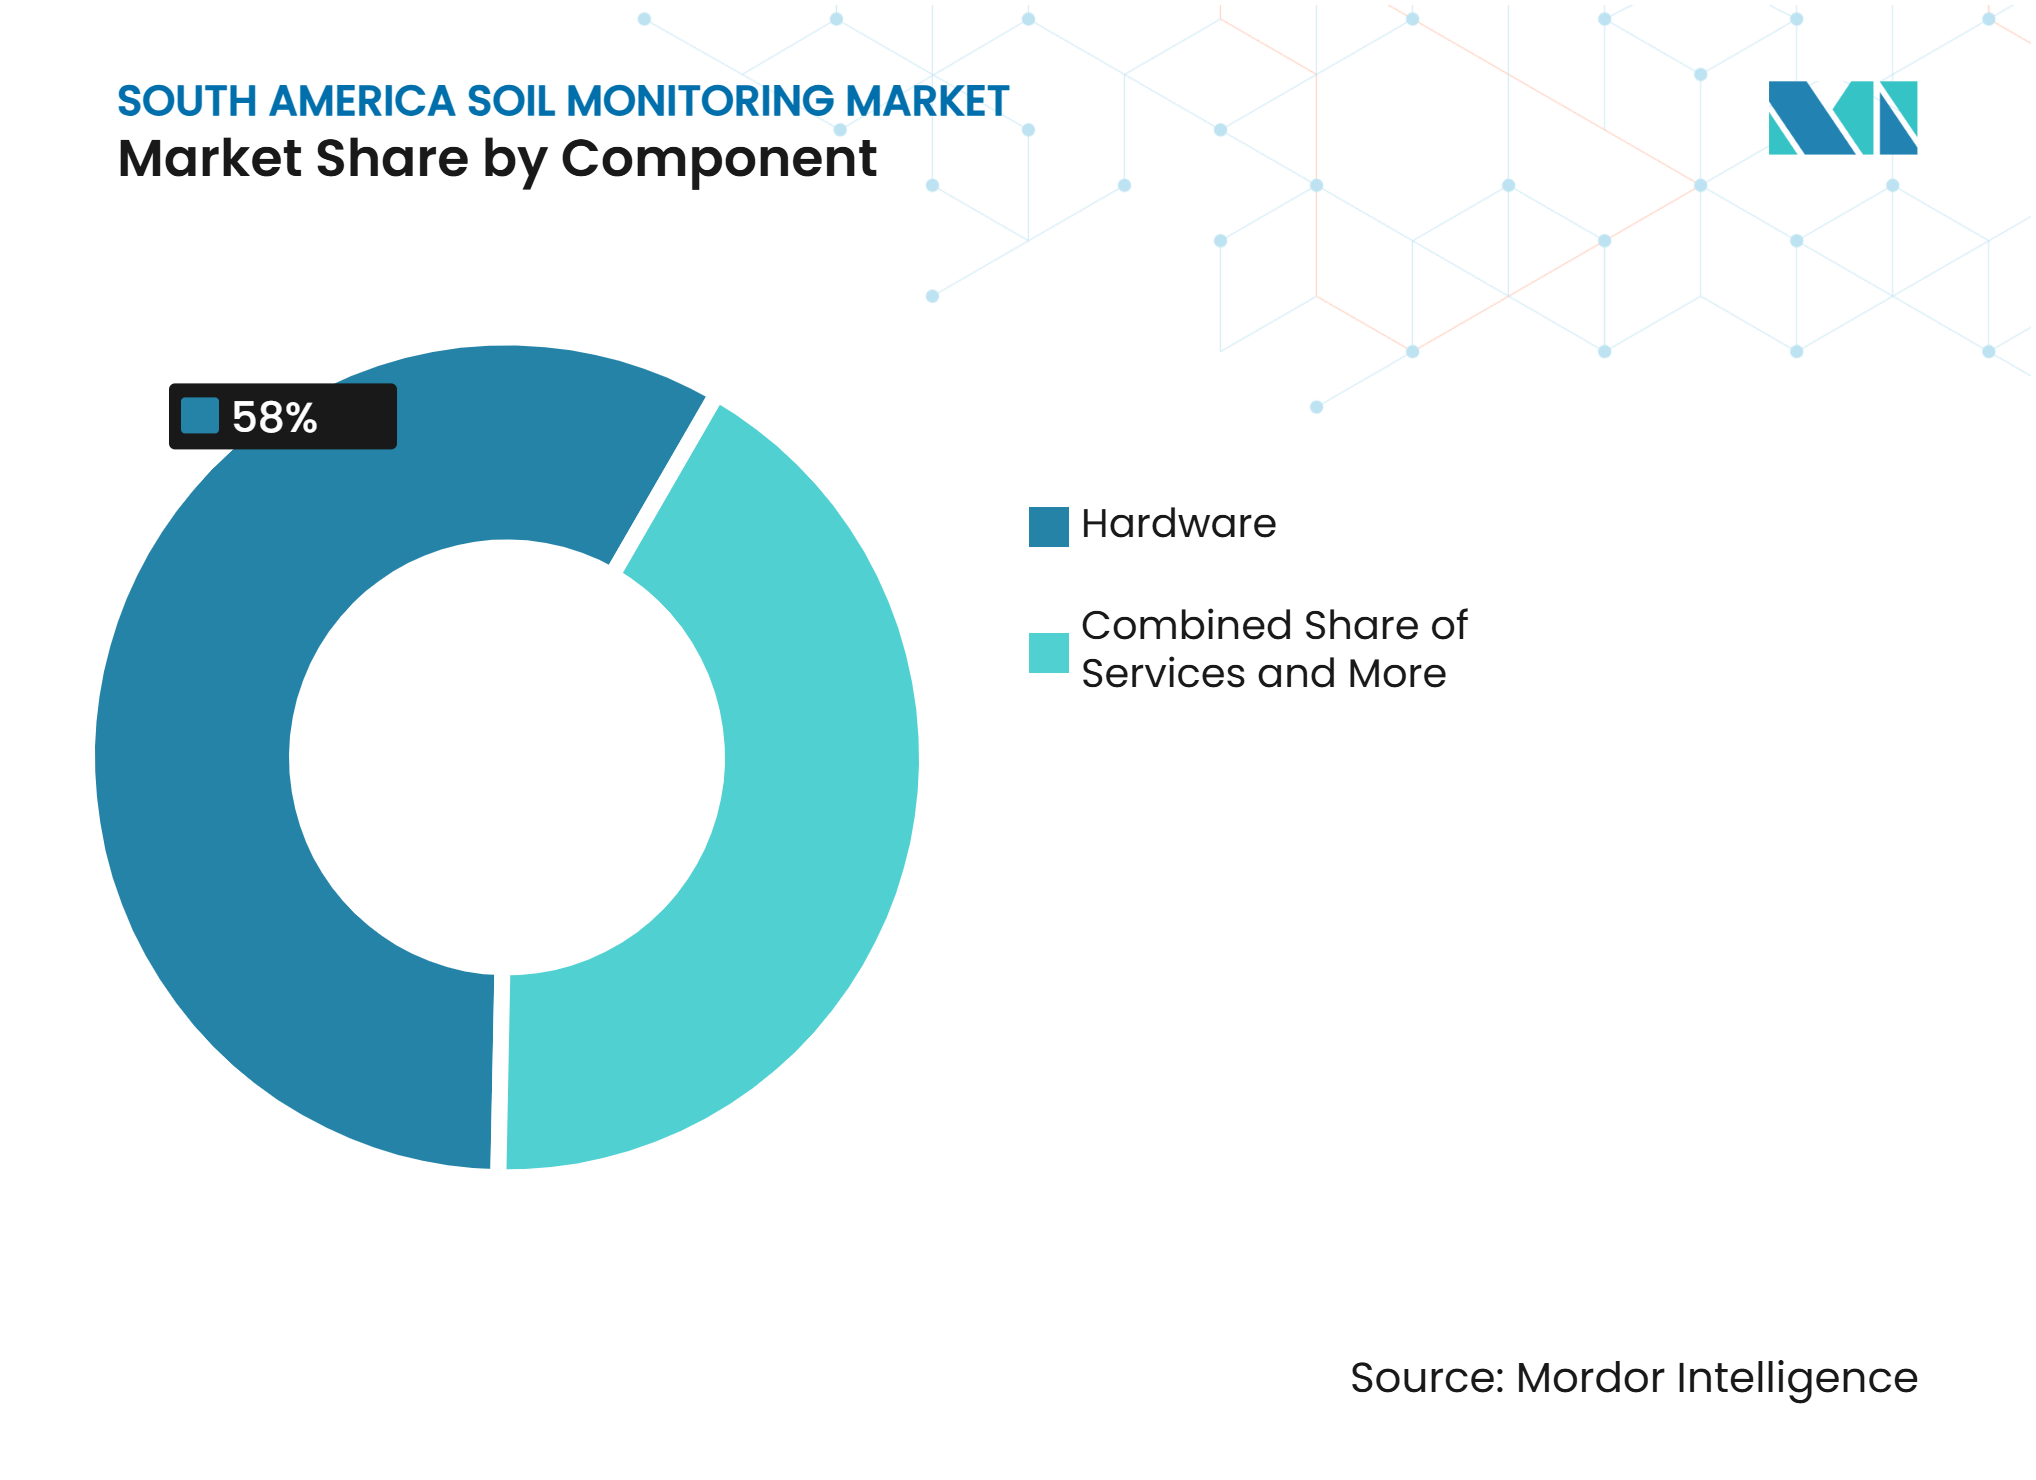
- Por componente, el hardware representó el 58% de la participación del mercado de monitoreo de suelos en América del Sur en 2025, mientras que se proyecta que los servicios registren la CAGR más alta del 15,2% hasta 2031.
- Por tipo de producto, los sensores in situ representaron el 52% de la participación del mercado en 2025, mientras que se prevé que las plataformas de teledetección se expandan a una CAGR del 16,4% hasta 2031.
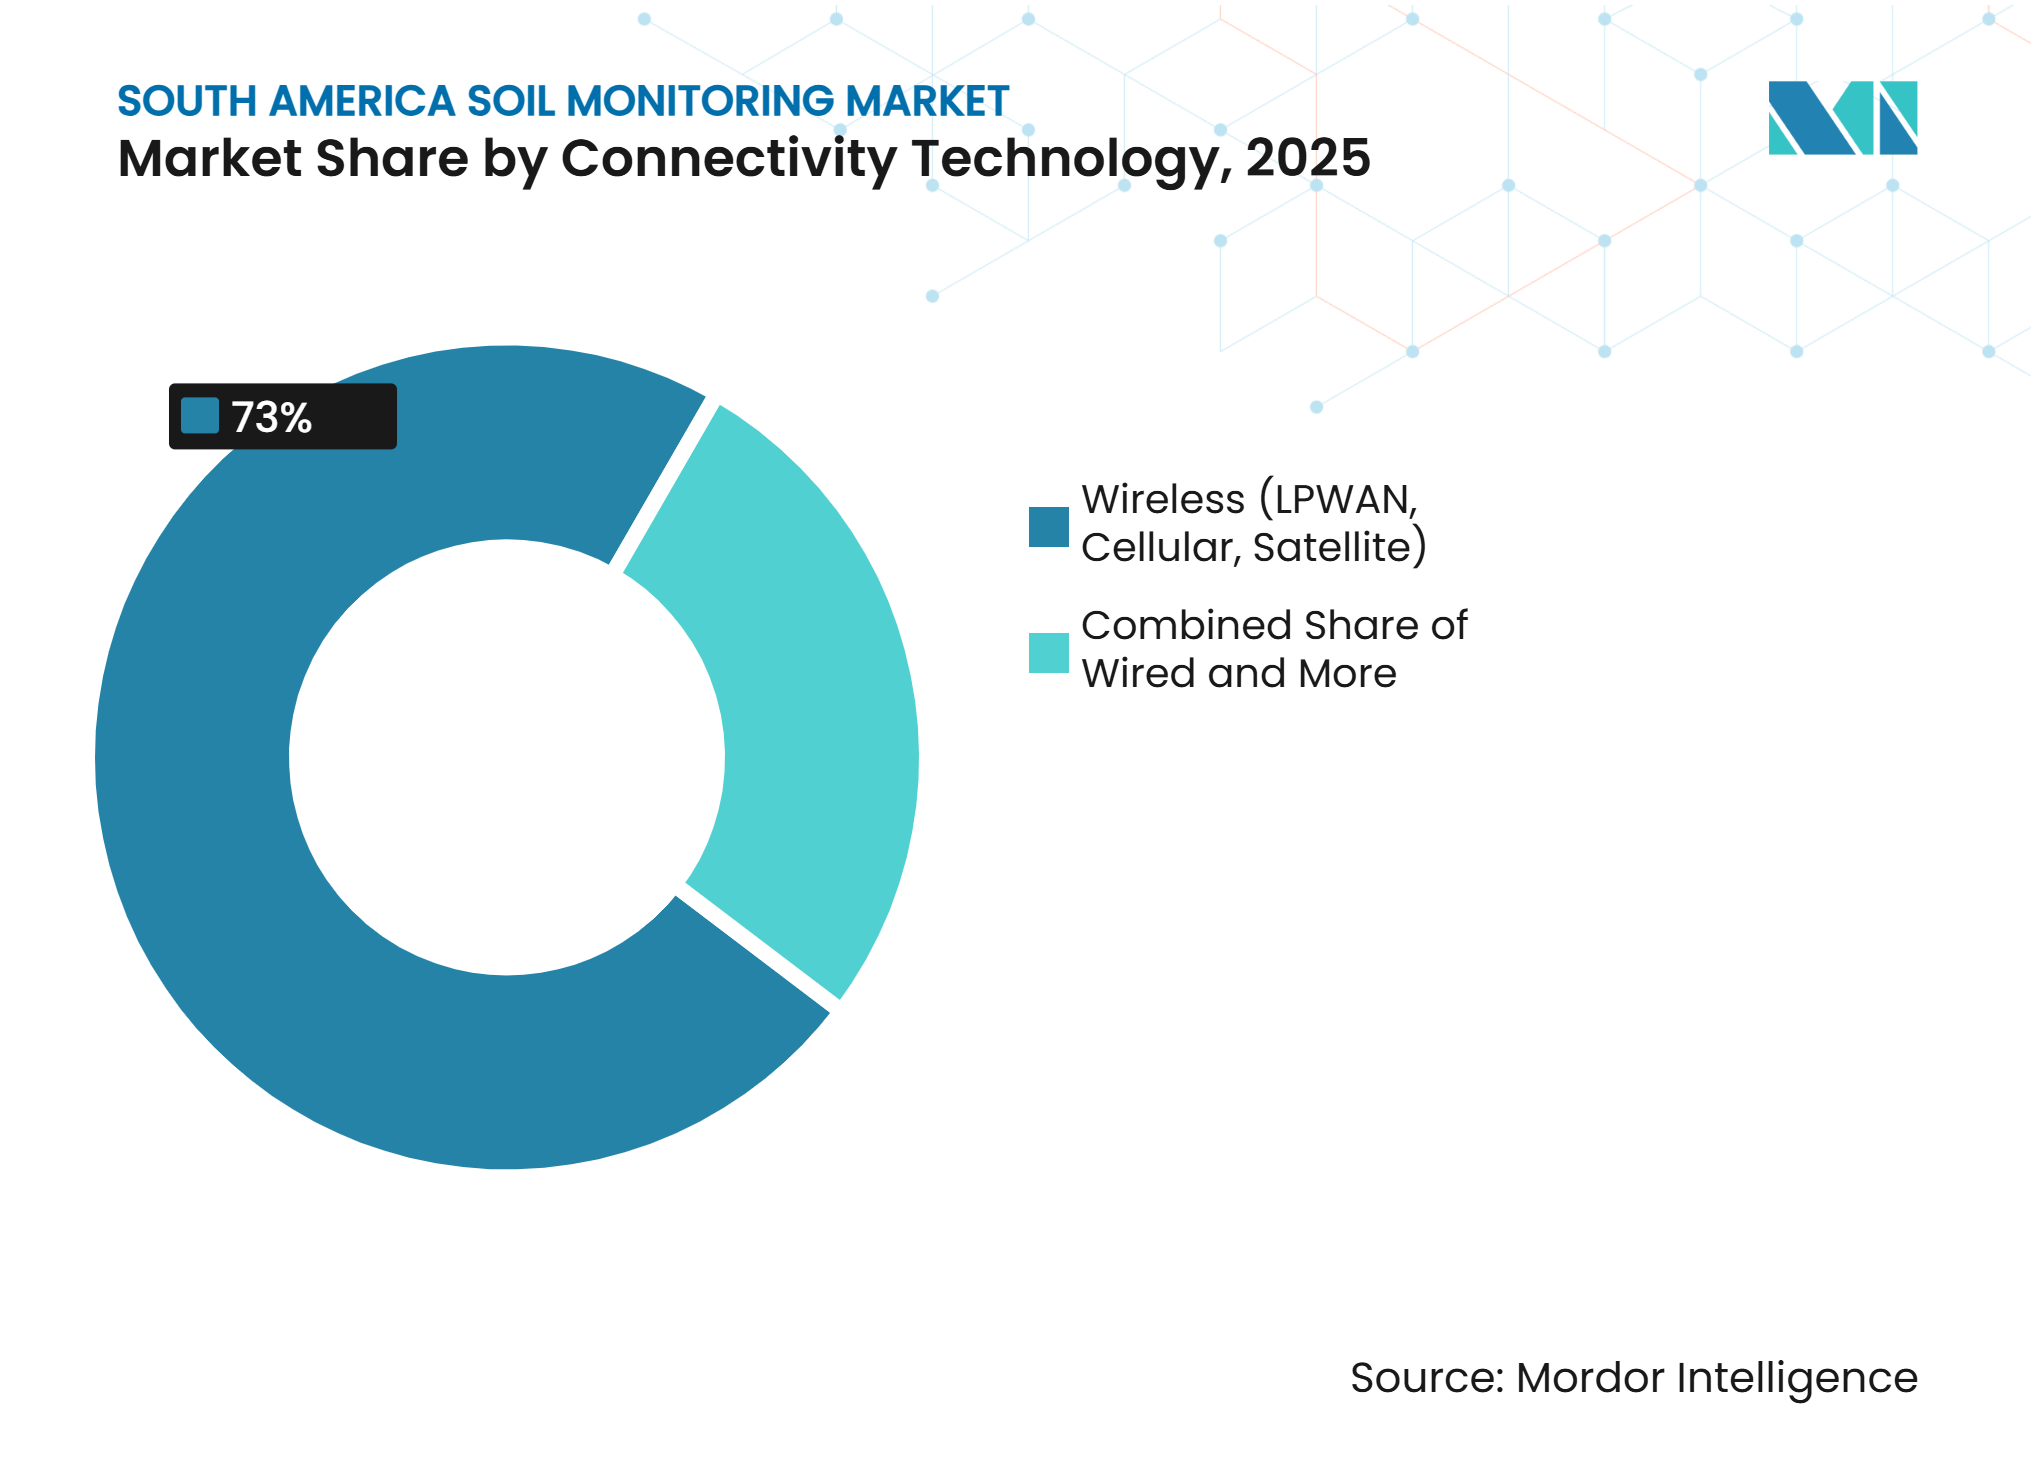
- Por tecnología de conectividad, la conectividad inalámbrica representó el 73% de la participación en ingresos en 2025 y se prevé que avance a una CAGR del 14,7% hasta 2031.
- Por aplicación, el campo abierto representó el 78% de la participación del mercado en 2025, mientras que se prevé que el cultivo protegido se expanda a una CAGR del 17,1% hasta 2031.
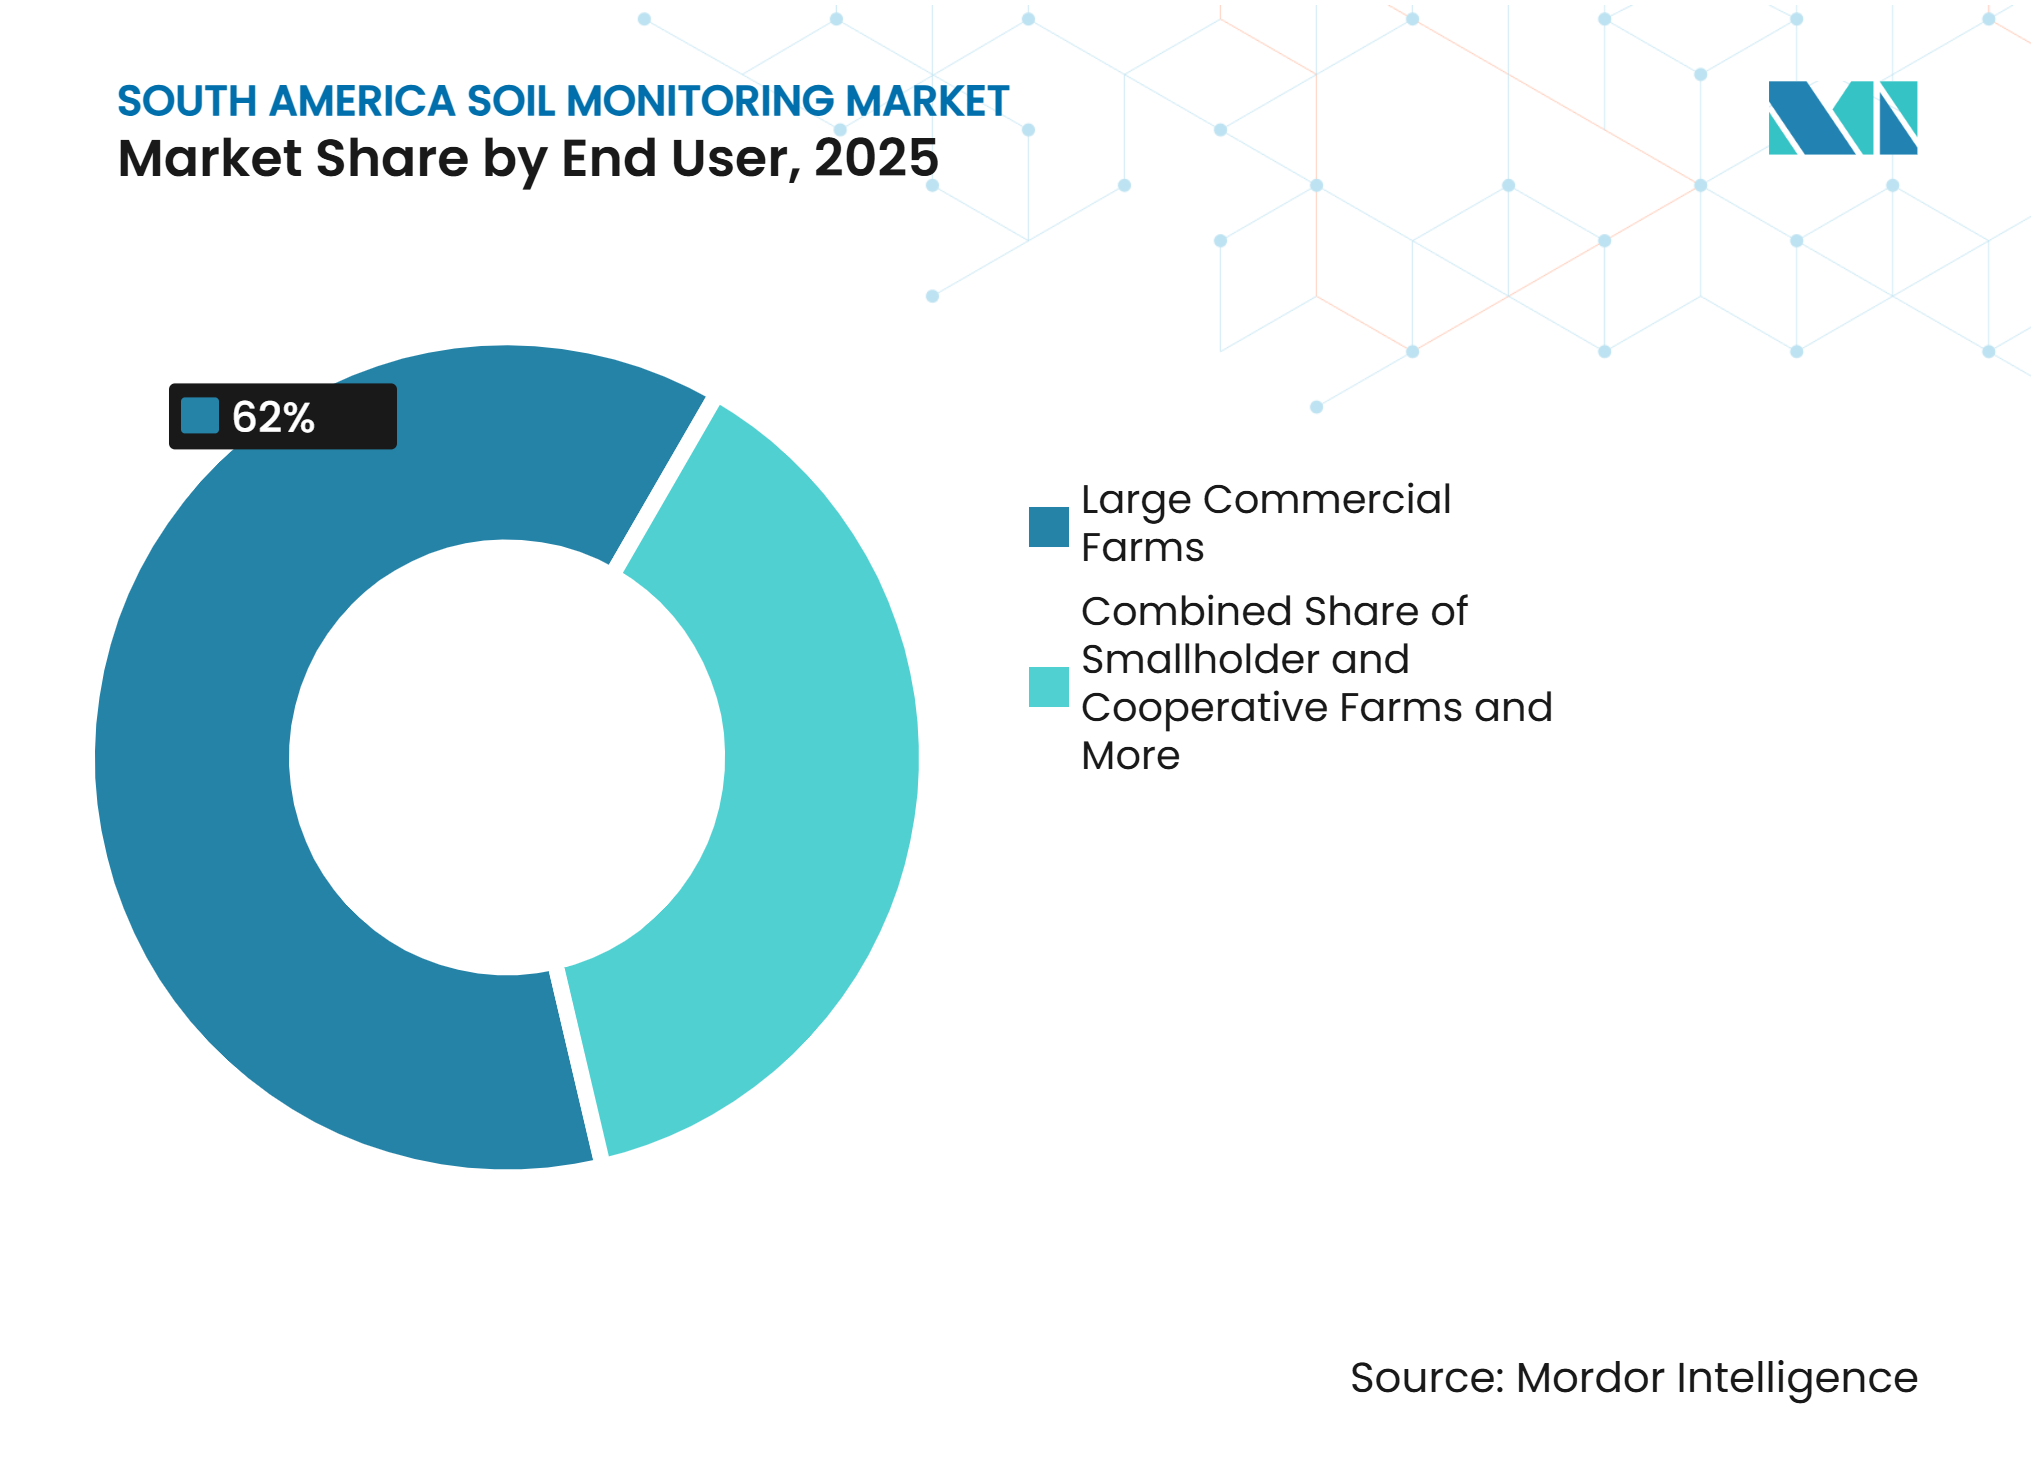
- Por usuario final, las grandes granjas comerciales representaron el 62% del mercado en 2025, mientras que se prevé que las granjas de pequeños agricultores y cooperativas se expandan a una CAGR del 16,3% hasta 2031.
- Por geografía, Brasil representó el 64% del tamaño del mercado de monitoreo de suelos en América del Sur en 2025, mientras que se prevé que Chile se expanda a una CAGR del 16,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del monitoreo de humedad y salinidad del suelo | +3.2% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Escasez de agua y variabilidad de las precipitaciones | +2.8% | Brasil, Chile | Corto plazo (≤ 2 años) |
| Adopción de plataformas conectadas de monitoreo de suelos | +2.5% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Requisitos de trazabilidad orientados a la exportación | +2.2% | Brasil, Resto de América del Sur | Corto plazo (≤ 2 años) |
| Demanda de calibración localizada del suelo | +1.4% | Argentina, Resto de América del Sur | Largo plazo (≥ 4 años) |
| Expansión de la conectividad satelital y LPWAN | +2.0% | Brasil, Chile, Resto de América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Monitoreo de Humedad y Salinidad del Suelo
La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) informó en su informe sobre el Estado Global de los Suelos Afectados por Sales (2024) que los suelos afectados por sales cubrían 1.381 millones de hectáreas, o el 10,7% de la superficie terrestre global total, y nombró a Argentina entre los 10 países que representan el 70% de los suelos afectados por sales del mundoEstado Global de los Suelos Afectados por Sales, FAO, fao.org">[1]. El mismo informe estimó que el 10% de las tierras de cultivo irrigadas y el 10% de las tierras de cultivo de secano estaban afectadas por la salinidad, aunque la incertidumbre seguía siendo alta debido a la disponibilidad limitada de datos, una brecha que respalda directamente la demanda de monitoreo de salinidad a nivel de campo. El estrés hídrico se sumó a esta demanda, ya que la Administración Nacional de Aeronáutica y del Espacio (NASA) informó en octubre de 2024 que el Centro Nacional de Monitoreo y Alerta Temprana de Desastres Naturales de Brasil (Cemaden) calificó la sequía como la más intensa y extendida que Brasil había experimentado, con el número de municipios que enfrentaban sequía extrema con expectativas de aumentar de 216 en septiembre a 293 a finales de octubre. Un estudio de campo de la Universidad Estatal de São Paulo (UNESP), publicado en Smart Agricultural Technology (2025), encontró que los sensores capacitivos de humedad del suelo de bajo costo lograron una mayor productividad en el uso del agua que los tensiómetros (10,95 g/L frente a 9,82 g/L) y concluyó que ofrecían una opción viable y accesible para los pequeños agricultores. En conjunto, la alta exposición a la salinidad, las severas condiciones de sequía y las opciones de sensores de bajo costo probadas están aumentando la intensidad de este impulsor en toda América del Sur.
Escasez de Agua y Variabilidad de las Precipitaciones
El estrés hídrico está haciendo que la información continua sobre la humedad del suelo sea más importante para la gestión de granjas comerciales en el mercado de monitoreo de suelos en América del Sur. En 2024, la Agencia Nacional de Aguas y Saneamiento Básico de Brasil (ANA) emitió declaraciones de escasez de agua en cinco grandes áreas hidrográficas, incluidos los sistemas Paraguay, Madeira, Purus, Tapajós y Xingu, aumentando la necesidad de un monitoreo más estrecho de las condiciones hídricas locales y respaldando la demanda de tecnologías de gestión del agua. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) utiliza el monitoreo satelital en Brasil y Argentina para rastrear el estrés hídrico de los cultivos mediante su Índice de Estrés Agrícola [2]. Este entorno operativo reduce el intervalo aceptable entre inspecciones de campo donde los calendarios de siembra, riego y cosecha son sensibles a las condiciones de humedad. Los productores de frutas y viticultura de Chile también requieren datos de suelo más confiables donde los patrones de precipitación han ejercido presión sobre la planificación del riego. Los sistemas de monitoreo de suelos ayudan a convertir la gestión del agua de una observación ocasional de campo en un proceso operativo regular.
Adopción de Plataformas Conectadas de Monitoreo de Suelos
El mercado de monitoreo de suelos en América del Sur está siendo moldeado cada vez más por sensores conectados a herramientas basadas en la nube que respaldan la gestión remota de campos. En 2025, CropX Technologies, Inc. operó en Brasil a través de su distribuidor exclusivo, OXYcrop, vinculando las lecturas de los sensores con la programación del riego y la gestión de nutrientes. Lacuna Space Ltd. y Wyld Networks AB, en colaboración con la Corporación Brasileña de Investigación Agropecuaria (EMBRAPA), ampliaron su trabajo con la iniciativa Agnest de EMBRAPA en Jaguariúna, São Paulo, durante mayo de 2025 para proporcionar conectividad directa de sensor a satélite. Los sistemas conectados retienen lecturas históricas, datos de calibración y registros de decisiones de campo en un único entorno. Ese arreglo puede hacer que la relación con un proveedor sea más duradera porque cambiar de plataforma requiere transferencia de datos y recalibración. También respalda los ingresos por servicios porque los productores necesitan interpretación continua, mantenimiento y soporte de conectividad.
Requisitos de Trazabilidad Orientados a la Exportación
Las necesidades de trazabilidad están añadiendo un rol de cumplimiento al mercado de monitoreo de suelos en América del Sur junto a su rol agronómico. En 2025, el Instituto de Recursos Mundiales destacó los esfuerzos de Brasil para fortalecer la trazabilidad a nivel de granja para la soja y la carne de res a través de plataformas que integran datos gubernamentales y de la cadena de suministro, incluida la Plataforma Agro Brasil + Sustentável. Los datos del suelo respaldan los registros de gestión del agua, insumos y condiciones de campo donde los compradores solicitan una documentación de producción más sólida. Este requisito puede incorporar a los productores exportadores de tamaño mediano en la base de clientes potenciales incluso cuando anteriormente no trataban el monitoreo como una compra prioritaria. Los proveedores comerciales pueden, por lo tanto, posicionar los sistemas de datos de campo compatibles como parte de un proceso de mantenimiento de registros más amplio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de instalación y servicio | -0.80% | Brasil, Argentina | Corto plazo (≤ 2 años) |
| Brechas de conectividad rural y energía | -0.60% | Resto de América del Sur, interior de Brasil | Mediano plazo (2-4 años) |
| Variabilidad del suelo y complejidad de calibración | -0.30% | Argentina, Resto de América del Sur | Largo plazo (≥ 4 años) |
| Dependencia de importaciones y volatilidad cambiaria | -0.40% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Instalación y Servicio
Los costos de instalación y soporte continuo limitan la adopción del monitoreo de suelos en el mercado sudamericano fuera de las grandes granjas comerciales. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) identificó el costo de los sensores, pasarelas, drones y conexiones de red como una barrera para la agricultura de precisión de pequeños agricultores en Chile. Un sistema comercial también puede requerir calibración, acceso por suscripción, visitas de técnicos y reemplazo periódico del hardware de campo. Estos requisitos hacen que la decisión de compra sea más difícil para las granjas con flujo de caja irregular o superficie modesta. La adquisición cooperativa puede reducir la carga distribuyendo los costos de equipos y servicios entre los miembros. Los proveedores que ofrecen paquetes escalables y soporte local tienen más probabilidades de llegar a este grupo de clientes sin comprometer la calidad de las mediciones.
Variabilidad del Suelo y Complejidad de Calibración
La variabilidad del suelo y la complejidad de calibración pueden reducir la confianza en las lecturas cuando los sistemas se despliegan sin ajuste local. Argentina, Brasil, Chile, Perú y otros mercados regionales tienen condiciones de suelo que difieren marcadamente en textura, salinidad, altitud y patrones de cultivo. Los sistemas de múltiples profundidades también requieren una colocación cuidadosa para garantizar que las lecturas representen la zona radicular que importa para un cultivo. El diseño abierto de 2025 del Instituto Nacional de Tecnología Agropecuaria de Argentina (INTA) para un sensor capacitivo de 3 profundidades destaca la importancia de la medición específica por profundidad en el uso práctico de la granja[3]. Los usuarios pueden retrasar la adopción si no pueden acceder a técnicos o agrónomos que puedan validar las lecturas frente a las condiciones locales. Esto favorece a los proveedores con servicios de calibración, pero puede alargar el proceso de ventas y aumentar los costos de implementación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Hardware Lidera el Despliegue Inicial Mientras los Servicios se ExpandenEl hardware representó el 58% del mercado de monitoreo de suelos en América del Sur en 2025 porque los sensores físicos, las pasarelas y la instalación en campo son necesarios antes de que el software y los servicios de asesoramiento puedan operar. Las compras de hardware son particularmente importantes en las grandes granjas de campo abierto que necesitan múltiples puntos de detección. Los dispositivos in situ miden condiciones como humedad, salinidad, temperatura y densidad aparente a profundidades relevantes para la gestión de cultivos. El requisito de capital inicial concentra los ingresos en la capa de hardware al inicio de un despliegue. El software sigue siendo estratégicamente importante porque el análisis, el diseño de la interfaz y la compatibilidad pueden diferenciar equipos de detección similares.
Se prevé que los servicios se expandan a una CAGR del 15,2% durante 2026-2031, impulsados por la demanda de instalación, calibración, interpretación de datos y soporte. El trabajo Semear Digital de la Corporación Brasileña de Investigación Agropecuaria (EMBRAPA) en 2025 combinó la investigación del Internet de las Cosas con la automatización agrícola y la actividad de teledetección. El programa refleja la asistencia técnica necesaria para convertir los datos brutos de los sensores en acciones agrícolas útiles. Los modelos de suscripción también pueden vincular los datos de monitoreo, la interpretación agronómica y el servicio al cliente durante la vida útil de un sistema. Este modelo ofrece a los proveedores ingresos recurrentes más predecibles que una venta única de hardware. También hace que la industria de monitoreo de suelos en América del Sur sea más dependiente de la capacidad técnica local.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Producto:
Los Sensores In Situ Lideran Mientras las Plataformas Remotas Crecen más RápidoLos sensores in situ representaron el 52% del tamaño del mercado de monitoreo de suelos en América del Sur en 2025, ya que proporcionan mediciones directas en la zona radicular. A diferencia de las imágenes satelitales, que no pueden proporcionar lecturas específicas por profundidad, los sensores in situ capturan humedad, salinidad, temperatura y densidad aparente a las profundidades donde los cultivos absorben agua y nutrientes. Esta capacidad de medición respalda la posición líder de los sensores de campo en granjas comerciales y entornos de investigación. Las sondas portátiles y los kits de prueba también sirven a consultores, institutos y grupos de pequeños agricultores que priorizan la movilidad y el menor costo inicial.
Se prevé que las plataformas de teledetección crezcan a una CAGR del 16,4% durante 2026-2031 a medida que combinan la observación de áreas amplias con datos terrestres. En abril de 2026, Embrapa Territorial, una unidad de la Corporación Brasileña de Investigación Agropecuaria (Embrapa), desarrolló un método basado en satélites e inteligencia artificial para mapear áreas irrigadas utilizando índices de humedad del suelo en cinco polos agrícolas de Goiás y Mato Grosso. El método muestra cómo los datos remotos pueden complementar en lugar de reemplazar la detección en campo. Las grandes propiedades pueden usar estas plataformas para priorizar las visitas de campo e identificar áreas que requieren una revisión más detallada. La demanda comercial es más fuerte cuando los proveedores integran imágenes con lecturas de sensores verificadas y recomendaciones agrícolas utilizables. Esta combinación puede reducir el costo de monitorear granjas extensas mientras se mantiene la precisión a nivel de campo donde se necesita.
Por Tecnología de Conectividad:
Los Sistemas Inalámbricos Respaldan una Amplia Cobertura de GranjasLa conectividad inalámbrica representó el 73% del mercado de monitoreo de suelos en América del Sur en 2025 y se prevé que se expanda a una CAGR del 14,7% durante 2026-2031. La categoría incluye redes de área amplia de bajo consumo, conexiones celulares y enlaces satelitales. Los sistemas inalámbricos evitan el costo y la interrupción de tender cables en amplias áreas agrícolas. Son útiles para ubicaciones donde los gerentes de granjas necesitan que los datos de campo fluyan hacia una plataforma central. La importancia relativa de cada protocolo varía según el tamaño de la granja, la topografía, la energía disponible y la distancia de las redes celulares.
Los enlaces satelitales son cada vez más relevantes para las áreas interiores remotas donde la cobertura terrestre sigue siendo limitada. El despliegue de 150 sensores reportado por Lacuna Space Ltd. en 2025 mostró un caso de uso comercial para el monitoreo de humedad del suelo conectado por satélite en Brasil. La Red de Área Amplia de Largo Alcance (LoRaWAN) puede ser adecuada para grupos de granjas concentradas donde los operadores pueden construir cobertura de red local. Los sistemas cableados continúan desempeñando un papel en instalaciones de investigación, cultivo protegido y sitios de referencia donde los requisitos de confiabilidad de datos son altos. Un estudio de 2025 en Smart Agricultural Technology demostró el monitoreo agrícola basado en LoRaWAN a altitudes de hasta 4.000 metros en la región altoandina de Perú, logrando comunicación confiable a distancias de hasta 10 km y demostrando la viabilidad de las redes de bajo consumo en áreas agrícolas remotas con restricciones de conectividad. La elección de conectividad, por lo tanto, sigue siendo una decisión de diseño comercial en lugar de un estándar tecnológico único.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Campo Abierto Tiene la Mayor Participación Mientras el Cultivo Protegido CreceEl campo abierto representó el 78% de la participación del mercado de monitoreo de suelos en América del Sur en 2025, respaldado por sistemas de soja, caña de azúcar, maíz y granos en toda la región. Las grandes superficies de granjas requieren monitoreo en condiciones variables y múltiples profundidades de suelo. Los sensores de suelo pueden orientar el momento del riego y respaldar una evaluación más consistente de las condiciones del campo que las inspecciones manuales periódicas. Un estudio de 2025 realizado por investigadores de la Universidad Federal de São Carlos y la Corporación Brasileña de Investigación Agropecuaria (Embrapa), basado en datos de 148 productores de soja en São Paulo, encontró que la adopción de tecnologías de agricultura de precisión estaba influenciada por el tamaño de la granja, el acceso a la información, la consultoría y la educación de los agricultores. Las tecnologías evaluadas incluían el muestreo de suelo en cuadrícula y la aplicación a tasa variable. Esto respalda el papel de la producción en campo abierto como la aplicación más grande.
Se prevé que el cultivo protegido se expanda a una CAGR del 17,1% durante 2026-2031 a medida que los sistemas hortícolas requieren un control preciso de la humedad, la conductividad eléctrica y el pH. Estos sistemas son relevantes para la producción en invernadero en Chile, el sur de Brasil y Argentina. La aplicación tiene una base instalada más pequeña que los campos abiertos, pero las condiciones controladas aumentan el valor de las lecturas frecuentes y precisas. La silvicultura es un caso de uso menor que respalda las decisiones de replantación y la evaluación de las condiciones del suelo en los sistemas de plantación. Cada aplicación requiere diferentes disposiciones de sensores, conectividad y servicios.
Por Usuario Final:
Las Grandes Granjas Lideran Mientras la Compra Cooperativa Amplía el AccesoLas grandes granjas comerciales representaron el 62% del mercado de monitoreo de suelos en América del Sur en 2025 porque pueden financiar despliegues plurianuales y servicios de datos recurrentes. Su escala permite distribuir el costo de las pasarelas, la calibración y las visitas de técnicos en más hectáreas. Los agronegocios brasileños en Mato Grosso y Goiás tienen experiencia con herramientas de precisión y pueden tratar el monitoreo del suelo como parte de la planificación de capital. Las grandes operaciones de granos y oleaginosas en Argentina también son un objetivo central para los sistemas multiparámetro. Estas granjas requieren equipos que puedan operar de manera confiable en grandes campos y conectarse a los flujos de trabajo operativos existentes.
Se prevé que las granjas de pequeños agricultores y cooperativas crezcan a una CAGR del 16,3% durante 2026-2031, respaldadas por la adquisición conjunta y el soporte técnico compartido. Las cooperativas estandarizan las compras y ponen la capacitación a disposición de los miembros que no pueden financiar despliegues independientes. Los institutos de investigación y las universidades siguen siendo adoptantes tempranos importantes porque validan los equipos y desarrollan experiencia local en calibración. Los organismos gubernamentales y las organizaciones no gubernamentales también adquieren sistemas a través de programas de cuencas hidrográficas, salud del suelo y agricultura baja en carbono. Estos grupos de clientes amplían la demanda, pero a menudo utilizan procesos de adquisición que difieren de los de las granjas comerciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Brasil representó el 64% del mercado de monitoreo de suelos en América del Sur en 2025, lo que refleja la escala de sus sistemas de cultivos comerciales y la necesidad de monitoreo en extensas tierras agrícolas. La Corporación Brasileña de Investigación Agropecuaria (Embrapa) lanzó la Plataforma Saúde do Solo BR en noviembre de 2025 con datos de 56.000 muestras de 1.502 municipios. Esta base de referencia nacional ofrece a las granjas y proveedores un marco más sólido para evaluar las condiciones del suelo. El Plan de Agricultura Baja en Carbono ABC+ de Brasil también respalda la agricultura basada en sensores a través de crédito y asistencia técnica, como se describe en el borrador proporcionado. Las declaraciones de escasez de agua en 2024 aumentaron aún más el valor de los datos confiables de humedad para la gestión de granjas. Brasil es, por lo tanto, el mayor entorno comercial para proveedores de sensores, plataformas y conectividad en la región.
Se prevé que Chile se expanda a una CAGR del 16,2% durante 2026-2031, convirtiéndolo en la geografía de más rápido crecimiento en el mercado de monitoreo de suelos en América del Sur. La producción de frutas, vino y horticultura orientada a la exportación ofrece a los productores un incentivo directo para documentar la gestión del agua y el suelo. La asociación de 2025 entre Sateliot y LemSystem introdujo conectividad satelital del Internet de las Cosas para ubicaciones remotas de detección agrícola en Chile. El INIA y Corfo también realizaron una demostración de sensores en 2025 para productores de uva de mesa en la zona central del país. Estas actividades respaldan la adopción entre los productores que necesitan evidencia clara antes de realizar una primera inversión.
Argentina tiene una demanda regional significativa porque las granjas de granos y oleaginosas en la Pampa ya utilizan prácticas de agricultura de precisión. La Pampa produjo más del 70% de la producción nacional de granos según el borrador proporcionado, lo que hace que la región sea importante para las ventas comerciales. Los controles de importación y las restricciones cambiarias pueden limitar las compras formales de hardware especializado. El diseño de sensor de código abierto de 2025 del Instituto Nacional de Tecnología Agropecuaria de Argentina (INTA) y su plataforma satelital SEPA generan conciencia técnica entre los productores. El resto de América del Sur incluye Perú, Colombia, Ecuador y Bolivia, donde las granjas más pequeñas y la infraestructura desigual respaldan casos de uso para redes de bajo consumo y enlaces satelitales. La actividad de transferencia de tecnología del IICA proporciona una base para probar y adaptar soluciones en estos variados entornos operativos.
Panorama Competitivo
Concentración del Mercado
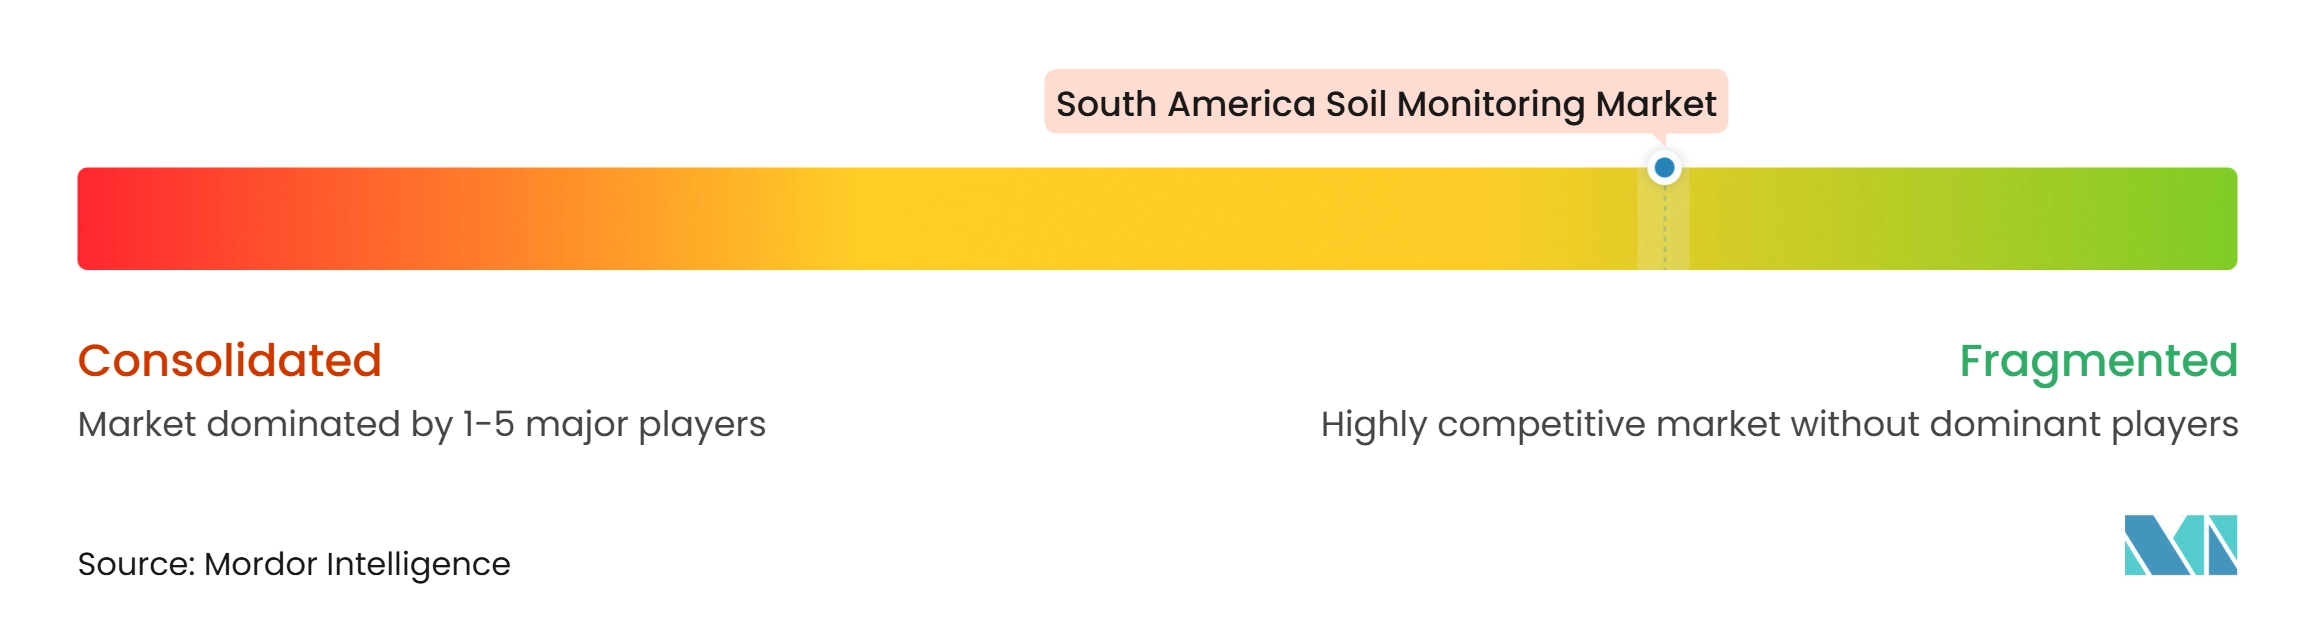
El mercado de monitoreo de suelos en América del Sur está fragmentado e incluye especialistas globales en sensores, proveedores de plataformas, socios de conectividad y distribuidores con presencia local. METER Group, Inc. y Campbell Scientific, Inc. compiten en precisión de sensores, calibración y amplitud de equipos de medición. CropX Technologies, Inc. y Pessl Instruments GmbH combinan dispositivos de campo con plataformas de datos y funciones de asesoramiento. El modelo comercial regional varía porque algunos proveedores venden a través de distribuidores mientras que otros se asocian con empresas de conectividad o proveedores de riego. Esta estructura ofrece a los productores varias opciones, pero también hace que el soporte de instalación local y el software compatible sean importantes en las decisiones de compra. El mercado de monitoreo de suelos en América del Sur no tiene un único proveedor integrado que controle los precios o la distribución en toda la región.
Lindsay Corporation completó una inversión minoritaria del 49,9% en Pessl Instruments GmbH en enero de 2025, combinando las herramientas de monitoreo METOS de Pessl Instruments GmbH con la oferta de gestión remota de riego de Lindsay. La transacción conecta los datos del suelo con una base de clientes establecida en gestión de riego. METER Group, Inc. lanzó el sensor SOLYX 14 en febrero de 2026 con tecnología CDX diseñada para separar las mediciones de humedad de las interferencias de salinidad y temperatura. Esto aborda un problema de medición que puede afectar el uso en suelos irrigados salinos. Estos movimientos muestran que la competencia depende del rendimiento de la medición y de la capacidad de combinar datos con un flujo de trabajo agrícola práctico. No cambian la naturaleza fragmentada de la base de proveedores regional.
Quedan espacios en blanco en el monitoreo conectado por satélite para granjas remotas y en ofertas de menor costo para clientes cooperativos y de pequeños agricultores. OXYcrop ofrece a CropX Technologies, Inc. una ruta local hacia los clientes brasileños y proporciona ventas y soporte a nivel de campo. Lacuna Space Ltd. y Wyld Networks AB con Embrapa establecieron una referencia comercial a través del despliegue Olho No Solo durante 2025. Pessl Instruments GmbH anunció una asociación en julio de 2026 con 1NCE para conectar las estaciones METOS y los sensores de campo a través de una plataforma unificada global del Internet de las Cosas. El mercado de monitoreo de suelos en América del Sur, por lo tanto, recompensa a los proveedores que pueden hacer que la conectividad, el hardware y el análisis funcionen juntos bajo las condiciones operativas locales.
Líderes de la Industria de Monitoreo de Suelos en América del Sur
-
METER Group, Inc.
-
Pessl Instruments GmbH
-
Campbell Scientific, Inc.
-
CropX Technologies, Inc.
-
Stenon GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Monitoreo de Suelos en América del Sur Empresas cubiertas en este informe
- CropX Technologies, Inc.
- Pessl Instruments GmbH
- METER Group, Inc.
- Campbell Scientific, Inc.
- The Toro Company
- Irrometer Company, Inc.
- Acclima, Inc.
- Sentek Pty Ltd
- Stevens Water Monitoring Systems, Inc.
- Delta-T Devices Ltd.
- Spectrum Technologies, Inc.
- Stenon GmbH
- Hortau Inc.
- Soil Scout Ltd.
- ICT International Pty Ltd
Desarrollos recientes de la industria en Mercado de Monitoreo de Suelos en América del Sur
- Febrero de 2026: METER Group, Inc. lanzó el sensor de humedad del suelo SOLYX 14, con tecnología CDX patentada que ofrece mediciones consistentes del contenido volumétrico de agua en una gama más amplia de tipos de suelo, incluidos suelos de alta salinidad y alto contenido de arcilla prevalentes en zonas agrícolas irrigadas de Argentina y el noreste de Brasil. El SOLYX 14 aborda la deriva del sensor en condiciones salinas, una limitación de precisión de larga data que ha socavado la confianza en los datos comerciales de sensores en estas regiones.
- Noviembre de 2025: Pessl Instruments GmbH lanzó oficialmente el METOS 5, la nueva generación de su gama de estaciones de monitoreo meteorológico y de campo, en Agritechnica 2025. El METOS 5 ofrece conectividad modular, se integra con la plataforma en la nube FieldClimate para la gestión de la humedad del suelo y el riego, y está diseñado para actualizar las instalaciones METOS existentes, reduciendo los costos de actualización para las redes de distribuidores establecidas en América del Sur.
- Octubre de 2025: Pessl Instruments GmbH y FarmBlick GmbH anunciaron una asociación de integración de datos que permite que los datos de los sensores del Internet de las Cosas de METOS, incluidas las lecturas de humedad del suelo, fluyan directamente al ecosistema de datos operativos de granjas de FarmBlick. Se planea un prototipo para 2026, con despliegues piloto en granjas para pruebas operativas. La integración consolida los datos de suelo, clima y agronomía en una única interfaz de plataforma, reduciendo la fragmentación del sistema en las operaciones de granjas comerciales.
Alcance del Informe del Mercado de Monitoreo de Suelos en América del Sur
El Monitoreo de Suelos Implica Medir y Rastrear las Condiciones del Suelo para Optimizar la Productividad Agrícola y la Sostenibilidad. El Informe del Mercado de Monitoreo de Suelos en América del Sur está Segmentado por Componente (Hardware y más), por Tipo de Producto (Sensores In Situ y más), por Tecnología de Conectividad (Cableado e Inalámbrico), por Aplicación (Campo Abierto y más), por Usuario Final (Grandes Granjas Comerciales y más) y por Geografía (Brasil, Argentina y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor.
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Sensores In Situ |
| Plataformas de Teledetección |
| Sondas Portátiles y Kits de Prueba |
| Cableado |
| Inalámbrico (LPWAN, Celular, Satelital) |
| Campo Abierto |
| Cultivo Protegido |
| Silvicultura |
| Grandes Granjas Comerciales |
| Granjas de Pequeños Agricultores y Cooperativas |
| Institutos de Investigación y Universidades |
| Gobierno y Organizaciones No Gubernamentales |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Tipo de Producto | Sensores In Situ | |
| Plataformas de Teledetección | ||
| Sondas Portátiles y Kits de Prueba | ||
| Por Tecnología de Conectividad | Cableado | |
| Inalámbrico (LPWAN, Celular, Satelital) | ||
| Por Aplicación | Campo Abierto | |
| Cultivo Protegido | ||
| Silvicultura | ||
| Por Usuario Final | Grandes Granjas Comerciales | |
| Granjas de Pequeños Agricultores y Cooperativas | ||
| Institutos de Investigación y Universidades | ||
| Gobierno y Organizaciones No Gubernamentales | ||
| Por Geografía | América del Sur | Brasil |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para las soluciones de monitoreo de suelos en América del Sur?
Se prevé que el sector crezca desde 198 millones de USD en 2026 hasta 365 millones de USD en 2031 a una CAGR del 13%.
¿Qué componente tiene el mayor papel en el monitoreo de suelos en América del Sur?
El hardware tuvo la mayor participación con el 58% en 2025 porque los sensores, las pasarelas y la instalación en campo son necesarios para el despliegue del sistema.
¿Qué aplicación agrícola está creciendo más rápido?
Se prevé que el cultivo protegido crezca a una CAGR del 17,1% hasta 2031 a medida que los productores utilizan mediciones frecuentes para el riego y la fertirrigación en invernaderos.
¿Qué limita la adopción por parte de las granjas más pequeñas?
Los costos de instalación, calibración, suscripción y conectividad siguen siendo barreras importantes, mientras que la compra cooperativa puede ayudar a distribuir estos costos.