
Taille et part du marché de la surveillance des sols en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
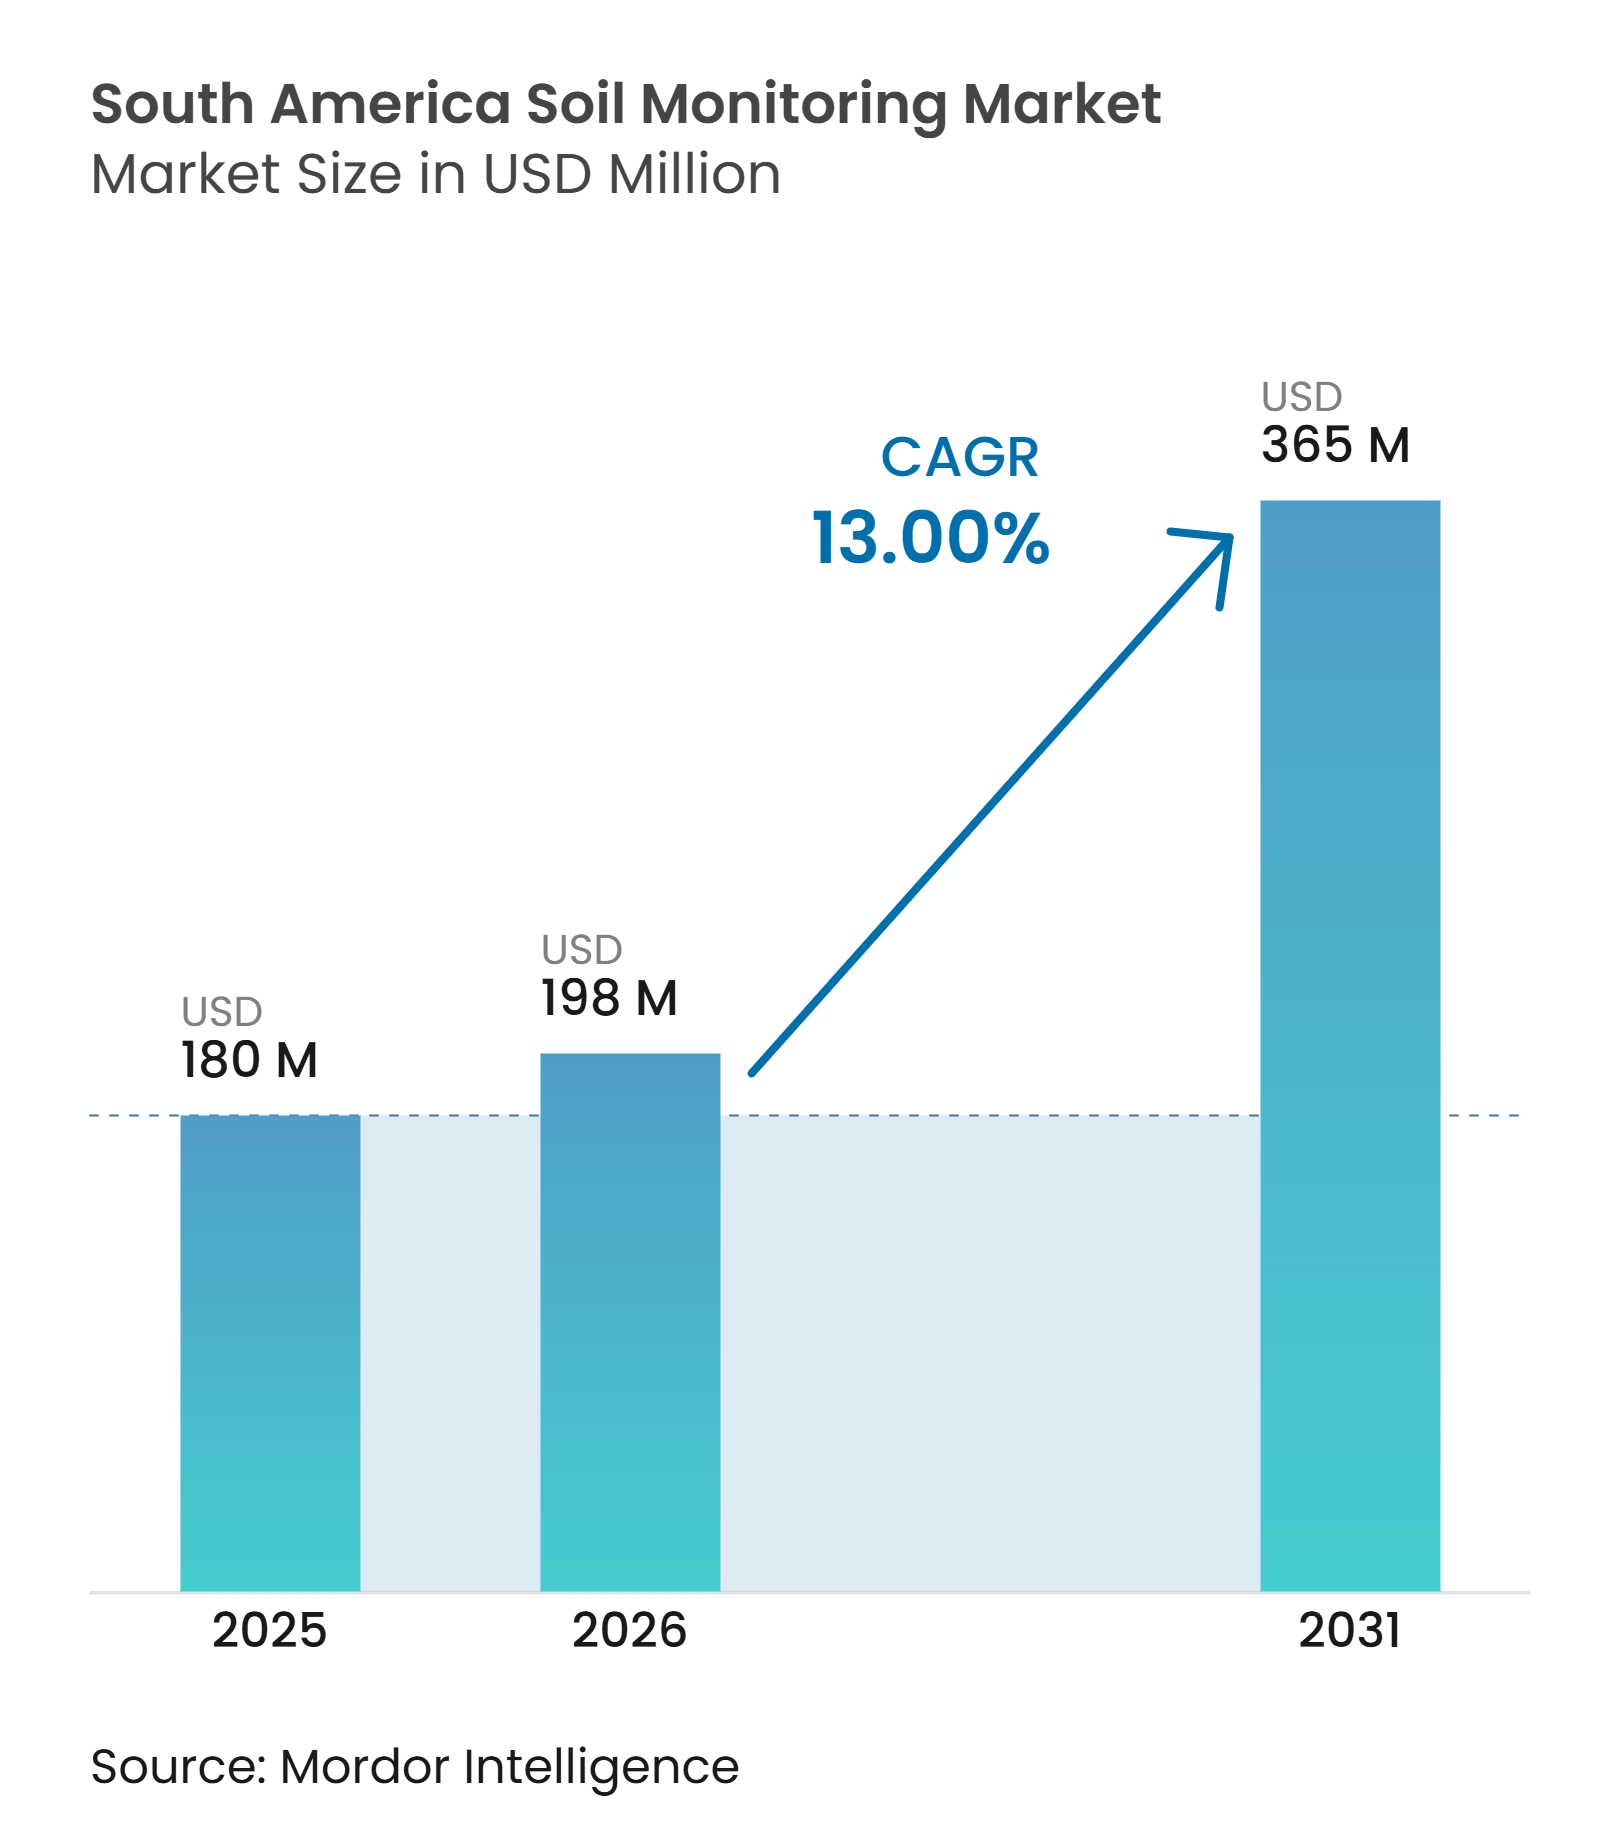
| Taille du marché de l'année de base (2025) | 180 Millions de dollars américains |
| Taille du Marché (2026) | 198 Millions de dollars américains |
| Taille du Marché (2031) | 365 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 13.00 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la surveillance des sols en Amérique du Sud par Mordor Intelligence
La taille du marché de la surveillance des sols en Amérique du Sud était évaluée à 180 millions USD en 2025 et devrait croître de 198 millions USD en 2026 pour atteindre 365 millions USD d'ici 2031, à un CAGR de 13 % durant la période de prévision (2026-2031). Le marché de la surveillance des sols en Amérique du Sud est soutenu par les exploitations commerciales qui ont besoin de mesures ponctuelles de l'humidité, de la salinité, de la température et des conditions nutritives pour gérer les rendements et l'irrigation. Le Brésil reste la principale source de demande régionale, car les grandes exploitations nécessitent des systèmes fonctionnant sur de vastes opérations en plein champ. Les chaînes d'approvisionnement à l'exportation augmentent également la valeur des enregistrements au niveau des parcelles pour les acheteurs qui ont besoin d'informations de production traçables. Les plateformes connectées font évoluer l'offre d'un simple achat de capteur vers une relation continue de données et de conseil. Les fournisseurs qui combinent des mesures fiables, des logiciels compatibles et une connectivité pour les sites distants sont mieux positionnés pour répondre à cette exigence.
Principaux enseignements du rapport
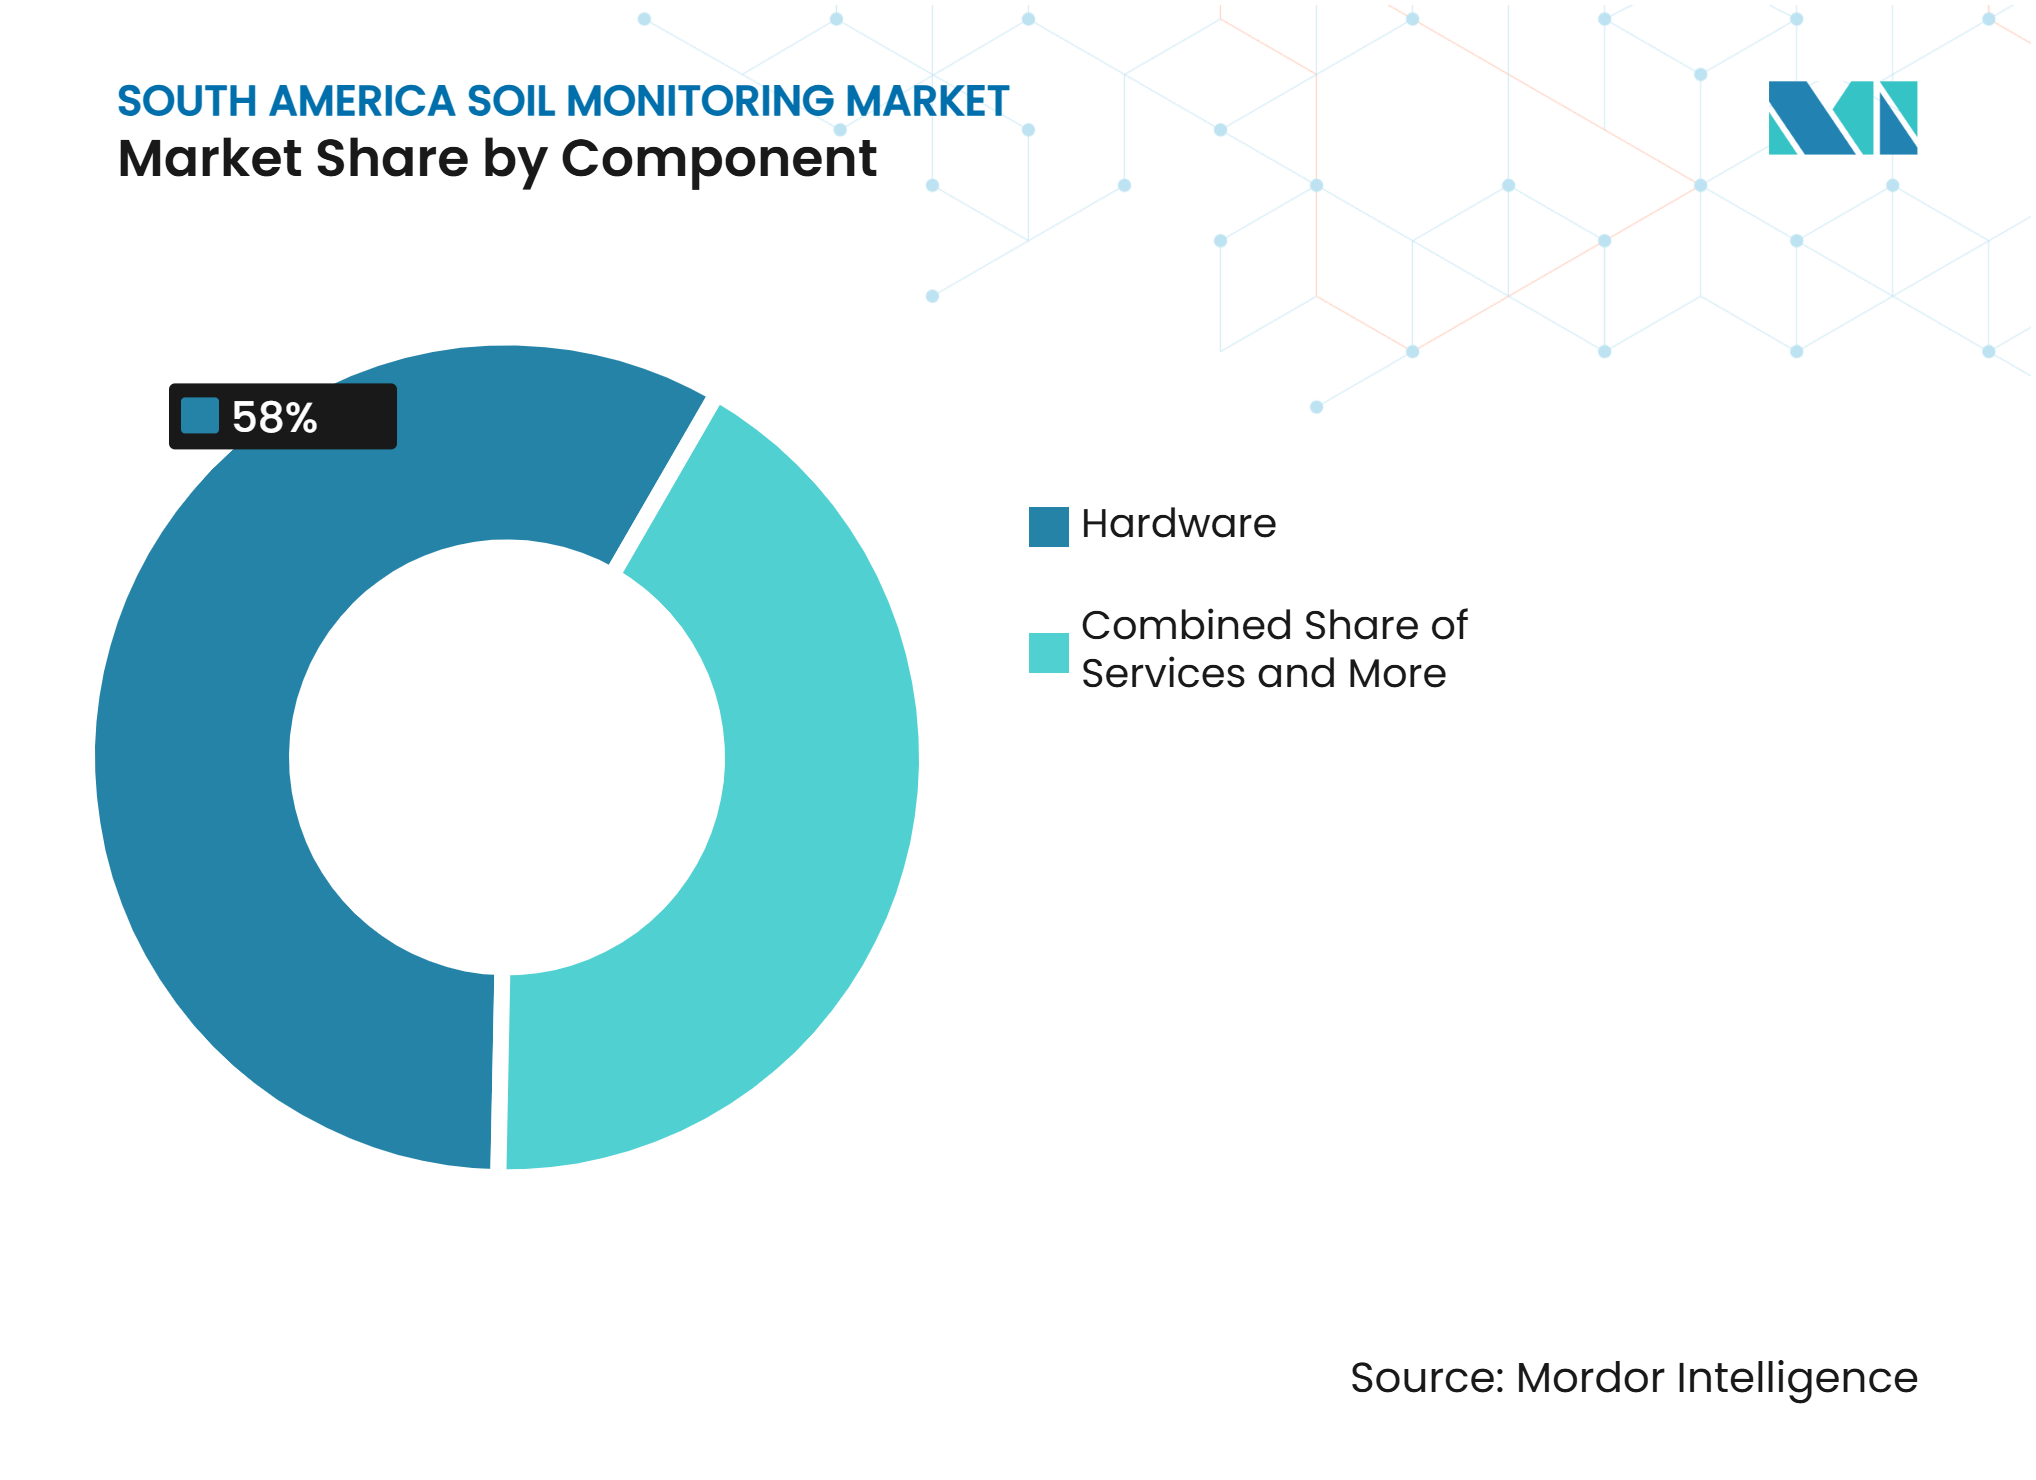
- Par composant, le matériel représentait 58 % de la part du marché de la surveillance des sols en Amérique du Sud en 2025, tandis que les services devraient enregistrer le CAGR le plus élevé de 15,2 % jusqu'en 2031.
- Par type de produit, les capteurs in situ représentaient 52 % de la part de marché en 2025, tandis que les plateformes de télédétection devraient se développer à un CAGR de 16,4 % jusqu'en 2031.
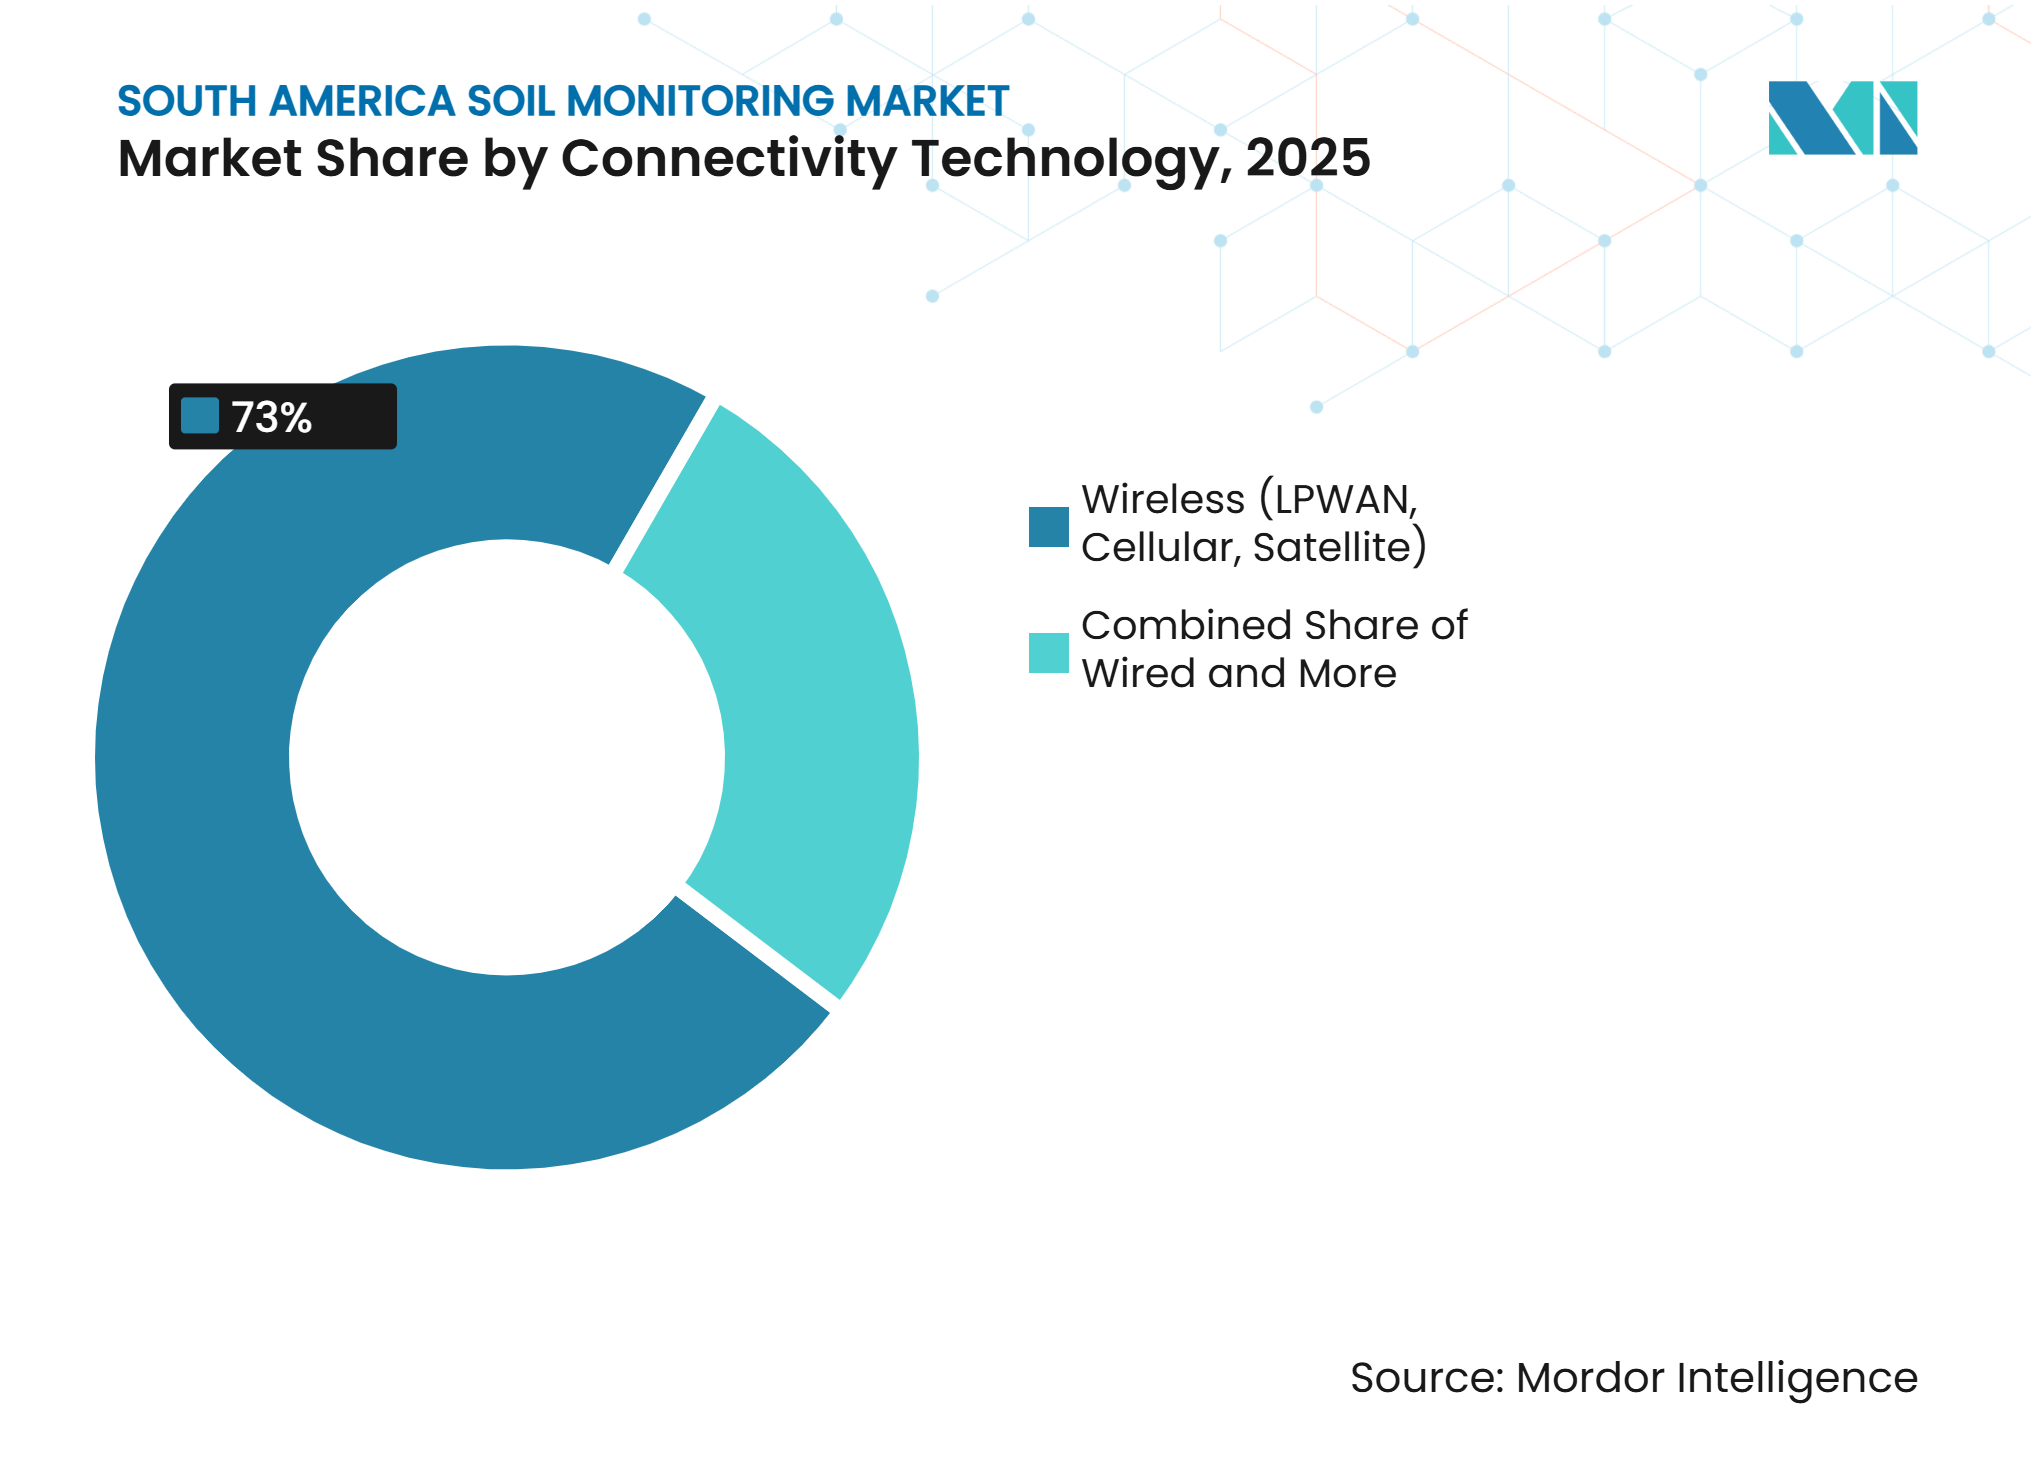
- Par technologie de connectivité, la connectivité sans fil représentait 73 % de la part des revenus en 2025 et devrait progresser à un CAGR de 14,7 % jusqu'en 2031.
- Par application, le plein champ représentait 78 % de la part de marché en 2025, tandis que la culture protégée devrait se développer à un CAGR de 17,1 % jusqu'en 2031.
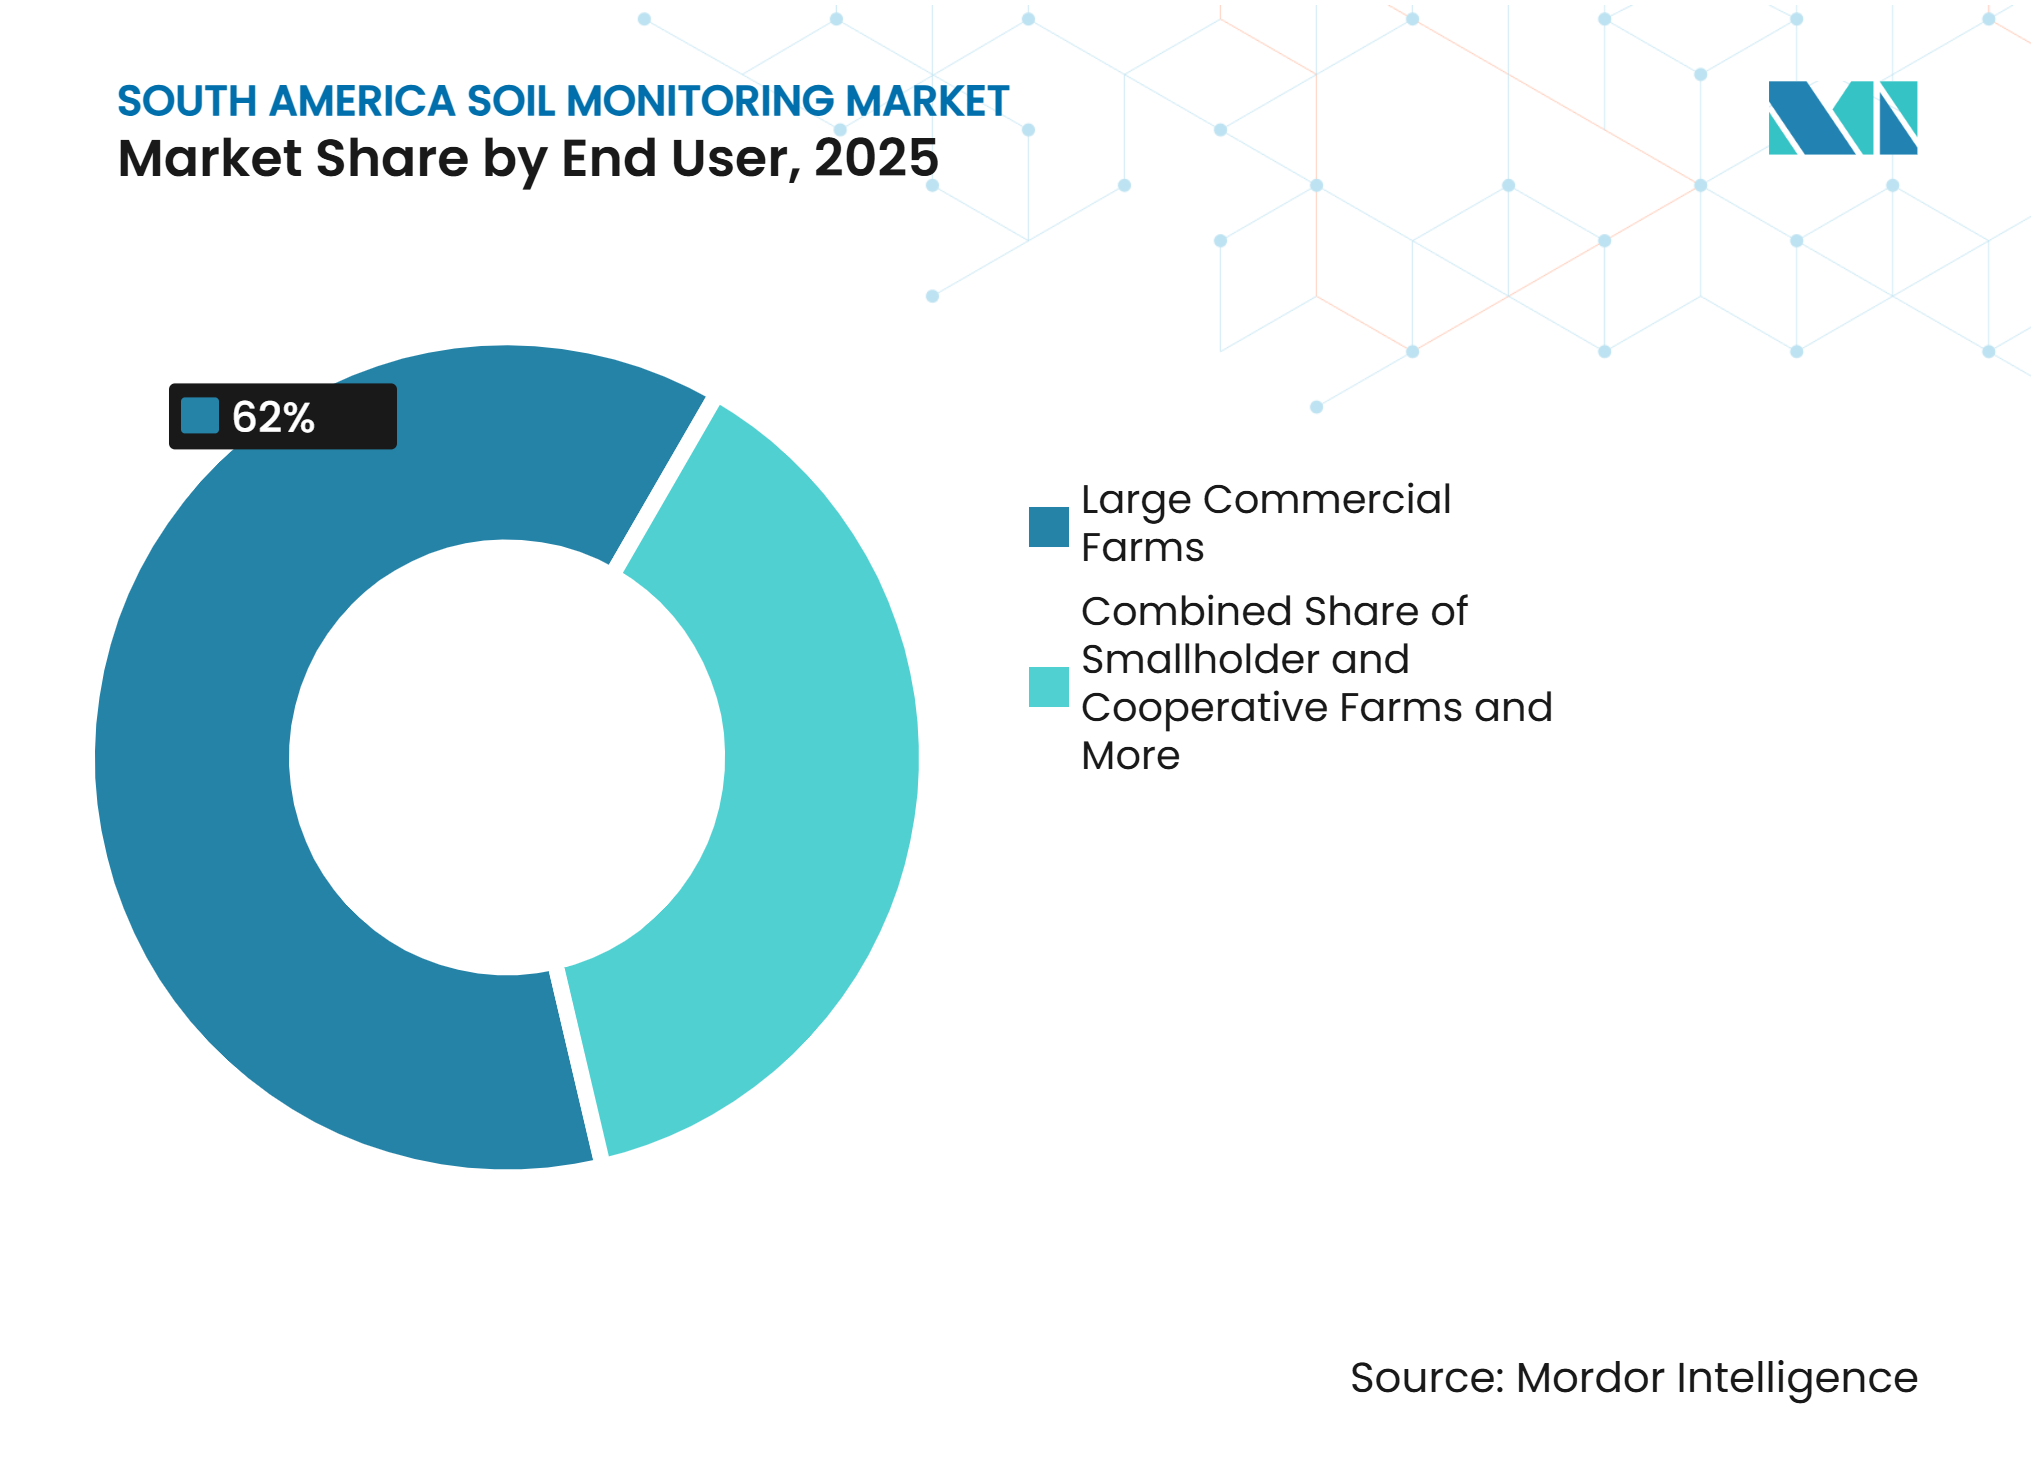
- Par utilisateur final, les grandes exploitations commerciales représentaient 62 % du marché en 2025, tandis que les petites exploitations et les coopératives devraient se développer à un CAGR de 16,3 % jusqu'en 2031.
- Par géographie, le Brésil représentait 64 % de la taille du marché de la surveillance des sols en Amérique du Sud en 2025, tandis que le Chili devrait se développer à un CAGR de 16,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la surveillance de l'humidité et de la salinité des sols | +3.2% | Brésil, Argentine | Moyen terme (2-4 ans) |
| Pénurie d'eau et variabilité des précipitations | +2.8% | Brésil, Chili | Court terme (≤ 2 ans) |
| Adoption de plateformes connectées de surveillance des sols | +2.5% | Brésil, Argentine | Moyen terme (2-4 ans) |
| Exigences de traçabilité orientées vers l'exportation | +2.2% | Brésil, reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Demande d'étalonnage localisé des sols | +1.4% | Argentine, reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Expansion de la connectivité satellitaire et LPWAN | +2.0% | Brésil, Chili, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la surveillance de l'humidité et de la salinité des sols
L'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) a indiqué dans son rapport sur l'état mondial des sols affectés par le sel (2024) que les sols affectés par le sel couvraient 1 381 millions d'hectares, soit 10,7 % de la superficie totale des terres mondiales, et a nommé l'Argentine parmi les 10 pays représentant 70 % des sols affectés par le sel dans le mondeÉtat mondial des sols affectés par le sel, FAO, fao.org">[1]. Le même rapport estimait que 10 % des terres cultivées irriguées et 10 % des terres cultivées pluviales étaient affectées par la salinité, bien que l'incertitude restait élevée en raison de la disponibilité limitée des données, un écart qui soutient directement la demande de surveillance de la salinité au niveau des parcelles. Le stress hydrique a ajouté à cette demande, car l'Administration nationale de l'aéronautique et de l'espace (NASA) a rapporté en octobre 2024 que le Centre national de surveillance et d'alerte précoce des catastrophes naturelles du Brésil (Cemaden) a qualifié la sécheresse de la plus intense et la plus répandue que le Brésil ait connue, avec le nombre de municipalités confrontées à une sécheresse extrême devant passer de 216 en septembre à 293 d'ici fin octobre. Une étude de terrain de l'Université d'État de São Paulo (UNESP), publiée dans Smart Agricultural Technology (2025), a révélé que des capteurs d'humidité du sol capacitifs à faible coût atteignaient une productivité hydrique plus élevée que les tensiomètres (10,95 g/L contre 9,82 g/L) et a conclu qu'ils offraient une option viable et accessible pour les petits agriculteurs. Ensemble, la forte exposition à la salinité, les conditions de sécheresse sévère et les options de détection à faible coût éprouvées augmentent l'intensité de ce moteur à travers l'Amérique du Sud.
Pénurie d'eau et variabilité des précipitations
Le stress hydrique rend l'information continue sur l'humidité du sol plus importante pour la gestion des exploitations commerciales sur le marché de la surveillance des sols en Amérique du Sud. En 2024, l'Agence nationale de l'eau et de l'assainissement de base du Brésil (ANA) a émis des déclarations de pénurie d'eau dans cinq grandes zones hydrographiques, notamment les systèmes Paraguay, Madeira, Purus, Tapajós et Xingu, augmentant la nécessité d'une surveillance plus étroite des conditions hydriques locales et soutenant la demande de technologies de gestion de l'eau. L'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) utilise la surveillance satellitaire au Brésil et en Argentine pour suivre le stress hydrique des cultures à l'aide de son indice de stress agricole [2]. Cet environnement opérationnel réduit l'intervalle acceptable entre les contrôles de terrain lorsque les calendriers de plantation, d'irrigation et de récolte sont sensibles aux conditions d'humidité. Les producteurs de fruits et de viticulture chiliens ont également besoin de données pédologiques plus fiables là où les régimes de précipitations ont exercé une pression sur la planification de l'irrigation. Les systèmes de surveillance des sols contribuent à transformer la gestion de l'eau d'une observation occasionnelle sur le terrain en un processus opérationnel régulier.
Adoption de plateformes connectées de surveillance des sols
Le marché de la surveillance des sols en Amérique du Sud est de plus en plus façonné par des capteurs connectés à des outils en nuage qui soutiennent la gestion à distance des parcelles. En 2025, CropX Technologies, Inc. opérait au Brésil par l'intermédiaire de son distributeur exclusif, OXYcrop, reliant les lectures des capteurs à la planification de l'irrigation et à la gestion des nutriments. Lacuna Space Ltd. et Wyld Networks AB, en collaboration avec la Société brésilienne de recherche agricole (EMBRAPA), ont étendu leurs travaux avec l'initiative Agnest d'EMBRAPA à Jaguariúna, São Paulo, en mai 2025, pour fournir une connectivité directe capteur-satellite. Les systèmes connectés conservent les lectures historiques, les données d'étalonnage et les enregistrements de décisions de terrain dans un environnement unique. Cet arrangement peut rendre une relation fournisseur plus durable car le changement de plateforme nécessite un transfert de données et un réétalonnage. Il soutient également les revenus de services car les agriculteurs ont besoin d'une interprétation continue, d'une maintenance et d'un support de connectivité.
Exigences de traçabilité orientées vers l'exportation
Les besoins de traçabilité ajoutent un rôle de conformité au marché de la surveillance des sols en Amérique du Sud aux côtés de son rôle agronomique. En 2025, le World Resources Institute a mis en évidence les efforts du Brésil pour renforcer la traçabilité au niveau des exploitations pour le soja et le bœuf à travers des plateformes qui intègrent des données gouvernementales et de chaîne d'approvisionnement, notamment la Plateforme Agro Brasil + Sustentável. Les données pédologiques soutiennent les enregistrements de la gestion de l'eau, des intrants et des conditions de terrain lorsque les acheteurs demandent une documentation de production plus solide. Cette exigence peut amener les producteurs exportateurs de taille moyenne dans la base de clients adressables même lorsqu'ils ne traitaient pas auparavant la surveillance comme un achat prioritaire. Les fournisseurs commerciaux peuvent donc positionner des systèmes de données de terrain compatibles dans le cadre d'un processus de tenue de registres plus large.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'installation et de service | -0.80% | Brésil, Argentine | Court terme (≤ 2 ans) |
| Lacunes en matière de connectivité rurale et d'alimentation électrique | -0.60% | Reste de l'Amérique du Sud, intérieur du Brésil | Moyen terme (2-4 ans) |
| Variabilité des sols et complexité de l'étalonnage | -0.30% | Argentine, reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Dépendance aux importations et volatilité des devises | -0.40% | Brésil, Argentine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'installation et de service
Les coûts d'installation et de support continu limitent l'adoption de la surveillance des sols sur le marché sud-américain en dehors des grandes exploitations commerciales. L'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) a identifié le coût des capteurs, des passerelles, des drones et des connexions réseau comme un obstacle pour l'agriculture de précision des petits exploitants au Chili. Un système commercial peut également nécessiter un étalonnage, un accès par abonnement, des visites de techniciens et un remplacement périodique du matériel de terrain. Ces exigences rendent la décision d'achat plus difficile pour les exploitations dont les flux de trésorerie sont irréguliers ou dont la superficie est modeste. Les achats coopératifs peuvent réduire la charge en répartissant les coûts d'équipement et de service entre les membres. Les fournisseurs qui proposent des offres évolutives et un support local sont plus susceptibles d'atteindre ce groupe de clients sans compromettre la qualité des mesures.
Variabilité des sols et complexité de l'étalonnage
La variabilité des sols et la complexité de l'étalonnage peuvent réduire la confiance dans les lectures lorsque les systèmes sont déployés sans ajustement local. L'Argentine, le Brésil, le Chili, le Pérou et d'autres marchés régionaux présentent des conditions pédologiques qui diffèrent fortement en termes de texture, de salinité, d'altitude et de modes de culture. Les systèmes multi-profondeurs nécessitent également un placement soigneux pour s'assurer que les lectures représentent la zone racinaire qui importe pour une culture. La conception ouverte 2025 de l'Institut national de technologie agricole d'Argentine (INTA) pour un capteur capacitif à 3 profondeurs souligne l'importance de la mesure spécifique à la profondeur dans l'utilisation pratique des exploitations[3]. Les utilisateurs peuvent retarder l'adoption s'ils ne peuvent pas accéder à des techniciens ou à des agronomes capables de valider les lectures par rapport aux conditions locales. Cela favorise les fournisseurs disposant de services d'étalonnage, mais peut allonger le processus de vente et augmenter les coûts de mise en œuvre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
le matériel domine le déploiement initial tandis que les services se développentLe matériel représentait 58 % du marché de la surveillance des sols en Amérique du Sud en 2025, car les capteurs physiques, les passerelles et l'installation sur le terrain sont nécessaires avant que les logiciels et les services de conseil puissent fonctionner. Les achats de matériel sont particulièrement importants dans les grandes exploitations en plein champ qui nécessitent plusieurs points de détection. Les dispositifs in situ mesurent des conditions telles que l'humidité, la salinité, la température et la densité apparente à des profondeurs pertinentes pour la gestion des cultures. L'exigence de capital initial concentre les revenus dans la couche matérielle au début d'un déploiement. Le logiciel reste stratégiquement important car l'analyse, la conception de l'interface et la compatibilité peuvent distinguer des équipements de détection similaires.
Les services devraient se développer à un CAGR de 15,2 % durant 2026-2031, portés par la demande d'installation, d'étalonnage, d'interprétation des données et de support. Les travaux Semear Digital de la Société brésilienne de recherche agricole (EMBRAPA) en 2025 ont combiné la recherche sur l'Internet des objets avec l'automatisation agricole et l'activité de télédétection. Le programme reflète l'assistance technique nécessaire pour convertir les données brutes de détection en actions agricoles utiles. Les modèles d'abonnement peuvent également relier les données de surveillance, l'interprétation agronomique et le service client sur la durée de vie d'un système. Ce modèle offre aux fournisseurs des revenus récurrents plus prévisibles qu'une vente unique de matériel. Il rend également le secteur de la surveillance des sols en Amérique du Sud plus dépendant de la capacité technique locale.



Par type de produit :
les capteurs in situ dominent tandis que les plateformes de télédétection connaissent la croissance la plus rapideLes capteurs in situ représentaient 52 % de la taille du marché de la surveillance des sols en Amérique du Sud en 2025, car ils fournissent des mesures directes au niveau de la zone racinaire. Contrairement à l'imagerie satellitaire, qui ne peut pas fournir de lectures spécifiques à la profondeur, les capteurs in situ capturent l'humidité, la salinité, la température et la densité apparente aux profondeurs où les cultures puisent l'eau et les nutriments. Cette capacité de mesure soutient la position dominante des capteurs de terrain dans les exploitations commerciales et les environnements de recherche. Les sondes portables et les kits de test servent également aux consultants, aux instituts et aux groupes de petits exploitants qui privilégient la mobilité et un coût initial plus faible.
Les plateformes de télédétection devraient croître à un CAGR de 16,4 % durant 2026-2031 en combinant l'observation à grande échelle avec des données au sol. En avril 2026, Embrapa Territorial, une unité de la Société brésilienne de recherche agricole (Embrapa), a développé une méthode basée sur satellite et intelligence artificielle pour cartographier les zones irriguées à l'aide d'indices d'humidité du sol dans cinq pôles agricoles du Goiás et du Mato Grosso. La méthode montre comment les données à distance peuvent compléter plutôt que remplacer la détection sur le terrain. Les grandes propriétés peuvent utiliser ces plateformes pour prioriser les visites de terrain et identifier les zones nécessitant un examen plus approfondi. La demande commerciale est la plus forte lorsque les fournisseurs intègrent l'imagerie avec des lectures de capteurs vérifiées et des recommandations agricoles utilisables. Cette combinaison peut réduire le coût de surveillance des grandes exploitations tout en maintenant la précision au niveau du terrain là où elle est nécessaire.
Par technologie de connectivité :
les systèmes sans fil soutiennent une large couverture des exploitationsLa connectivité sans fil représentait 73 % du marché de la surveillance des sols en Amérique du Sud en 2025 et devrait se développer à un CAGR de 14,7 % durant 2026-2031. La catégorie comprend les réseaux étendus à faible consommation d'énergie, les connexions cellulaires et les liaisons satellitaires. Les systèmes sans fil évitent le coût et les perturbations liés au déploiement de câbles sur de vastes zones agricoles. Ils sont utiles pour les emplacements où les gestionnaires d'exploitation ont besoin que les données de terrain affluent vers une plateforme centrale. L'importance relative de chaque protocole varie selon la taille de l'exploitation, la topographie, l'alimentation électrique disponible et la distance par rapport aux réseaux cellulaires.
Les liaisons satellitaires sont de plus en plus pertinentes pour les zones intérieures éloignées où la couverture terrestre reste limitée. Le déploiement de 150 capteurs rapporté par Lacuna Space Ltd. en 2025 a montré un cas d'utilisation commerciale pour la surveillance de l'humidité du sol connectée par satellite au Brésil. Le réseau étendu longue portée (LoRaWAN) peut convenir aux clusters d'exploitations concentrées où les opérateurs peuvent construire une couverture réseau locale. Les systèmes filaires continuent de jouer un rôle dans les installations de recherche, la culture protégée et les sites de référence où les exigences de fiabilité des données sont élevées. Une étude de 2025 dans Smart Agricultural Technology a démontré une surveillance agricole basée sur LoRaWAN à des altitudes allant jusqu'à 4 000 mètres dans la région andine de haute altitude du Pérou, atteignant une communication fiable sur des distances allant jusqu'à 10 km et démontrant la viabilité des réseaux à faible consommation dans des zones agricoles éloignées et à connectivité limitée. Le choix de la connectivité reste donc une décision de conception commerciale plutôt qu'une norme technologique unique.

Par application :
le plein champ détient la plus grande part tandis que la culture protégée se développeLe plein champ représentait 78 % de la part du marché de la surveillance des sols en Amérique du Sud en 2025, soutenu par les systèmes de soja, de canne à sucre, de maïs et de céréales dans la région. Les grandes superficies agricoles nécessitent une surveillance dans des conditions variables et à plusieurs profondeurs de sol. Les capteurs de sol peuvent guider le calendrier d'irrigation et soutenir une évaluation plus cohérente des conditions de terrain que les contrôles manuels périodiques. Une étude de 2025 menée par des chercheurs de l'Université fédérale de São Carlos et de la Société brésilienne de recherche agricole (Embrapa), basée sur des données de 148 producteurs de soja à São Paulo, a révélé que l'adoption des technologies d'agriculture de précision était influencée par la taille de l'exploitation, l'accès à l'information, le conseil et le niveau d'éducation des agriculteurs. Les technologies évaluées comprenaient l'échantillonnage du sol par grille et l'application à taux variable. Cela soutient le rôle de la production en plein champ comme principale application.
La culture protégée devrait se développer à un CAGR de 17,1 % durant 2026-2031, car les systèmes horticoles nécessitent un contrôle précis de l'humidité, de la conductivité électrique et du pH. Ces systèmes sont pertinents pour la production en serre au Chili, dans le sud du Brésil et en Argentine. L'application dispose d'une base installée plus petite que les champs ouverts, mais les conditions contrôlées augmentent la valeur des lectures fréquentes et précises. La foresterie est un cas d'utilisation plus restreint qui soutient les décisions de replantation et l'évaluation des conditions du sol dans les systèmes de plantation. Chaque application nécessite un placement de capteur, une connectivité et des arrangements de service différents.
Par utilisateur final :
les grandes exploitations dominent tandis que les achats coopératifs élargissent l'accèsLes grandes exploitations commerciales représentaient 62 % du marché de la surveillance des sols en Amérique du Sud en 2025, car elles peuvent financer des déploiements pluriannuels et des services de données récurrents. Leur échelle permet de répartir le coût des passerelles, de l'étalonnage et des visites de techniciens sur davantage d'hectares. Les agro-industries brésiliennes du Mato Grosso et du Goiás ont de l'expérience avec les outils de précision et peuvent traiter la surveillance des sols comme faisant partie de la planification des investissements. Les grandes exploitations céréalières et oléagineuses en Argentine constituent également une cible principale pour les systèmes multi-paramètres. Ces exploitations nécessitent des équipements capables de fonctionner de manière fiable sur de grandes surfaces et de se connecter aux flux de travail opérationnels existants.
Les petites exploitations et les coopératives devraient croître à un CAGR de 16,3 % durant 2026-2031, soutenues par les achats groupés et le support technique partagé. Les coopératives standardisent les achats et rendent la formation accessible aux membres qui ne peuvent pas financer des déploiements indépendants. Les instituts de recherche et les universités restent d'importants adopteurs précoces car ils valident les équipements et développent une expertise locale en matière d'étalonnage. Les organismes gouvernementaux et les organisations non gouvernementales acquièrent également des systèmes dans le cadre de programmes de gestion des bassins versants, de santé des sols et d'agriculture à faible émission de carbone. Ces groupes de clients élargissent la demande mais utilisent souvent des processus d'approvisionnement différents de ceux des exploitations commerciales.
Analyse géographique
Le Brésil représentait 64 % du marché de la surveillance des sols en Amérique du Sud en 2025, reflétant l'ampleur de ses systèmes de cultures commerciales et la nécessité d'une surveillance sur de vastes terres agricoles. La Société brésilienne de recherche agricole (Embrapa) a lancé la Plateforme Saúde do Solo BR en novembre 2025 avec des données provenant de 56 000 échantillons dans 1 502 municipalités. Cette base de référence nationale offre aux exploitations et aux fournisseurs un cadre plus solide pour évaluer les conditions du sol. Le Plan d'agriculture à faible émission de carbone ABC+ du Brésil soutient également l'agriculture basée sur les capteurs grâce au crédit et à l'assistance technique, comme décrit dans le projet fourni. Les déclarations de pénurie d'eau en 2024 ont encore accru la valeur des données d'humidité fiables pour la gestion des exploitations. Le Brésil est donc le plus grand cadre commercial pour les fournisseurs de capteurs, de plateformes et de connectivité dans la région.
Le Chili devrait se développer à un CAGR de 16,2 % durant 2026-2031, ce qui en fait la géographie à la croissance la plus rapide sur le marché de la surveillance des sols en Amérique du Sud. La production de fruits, de vin et d'horticulture orientée vers l'exportation donne aux producteurs une incitation directe à documenter la gestion de l'eau et des sols. Le partenariat Sateliot et LemSystem de 2025 a introduit la connectivité Internet des objets par satellite pour les sites de détection agricole distants au Chili. L'INIA et la Corfo ont également mené en 2025 une démonstration de capteurs pour les producteurs de raisins de table dans la zone centrale du pays. Ces activités soutiennent l'adoption parmi les producteurs qui ont besoin de preuves claires avant de réaliser un premier investissement.
L'Argentine présente une demande régionale significative car les exploitations céréalières et oléagineuses de la Pampa utilisent déjà des pratiques d'agriculture de précision. La Pampa a produit plus de 70 % de la production céréalière nationale selon le projet fourni, ce qui rend la région importante pour les ventes commerciales. Les contrôles des importations et les restrictions de change peuvent limiter les achats formels de matériel spécialisé. La conception de capteur open source 2025 de l'Institut national de technologie agricole d'Argentine (INTA) et sa plateforme satellitaire SEPA renforcent la sensibilisation technique parmi les producteurs. Le reste de l'Amérique du Sud comprend le Pérou, la Colombie, l'Équateur et la Bolivie, où les petites exploitations et les infrastructures inégales soutiennent des cas d'utilisation pour les réseaux à faible consommation et les liaisons satellitaires. L'activité de transfert de technologie de l'IICA fournit une base pour tester et adapter des solutions dans ces environnements opérationnels variés.
Paysage concurrentiel
Concentration du Marché
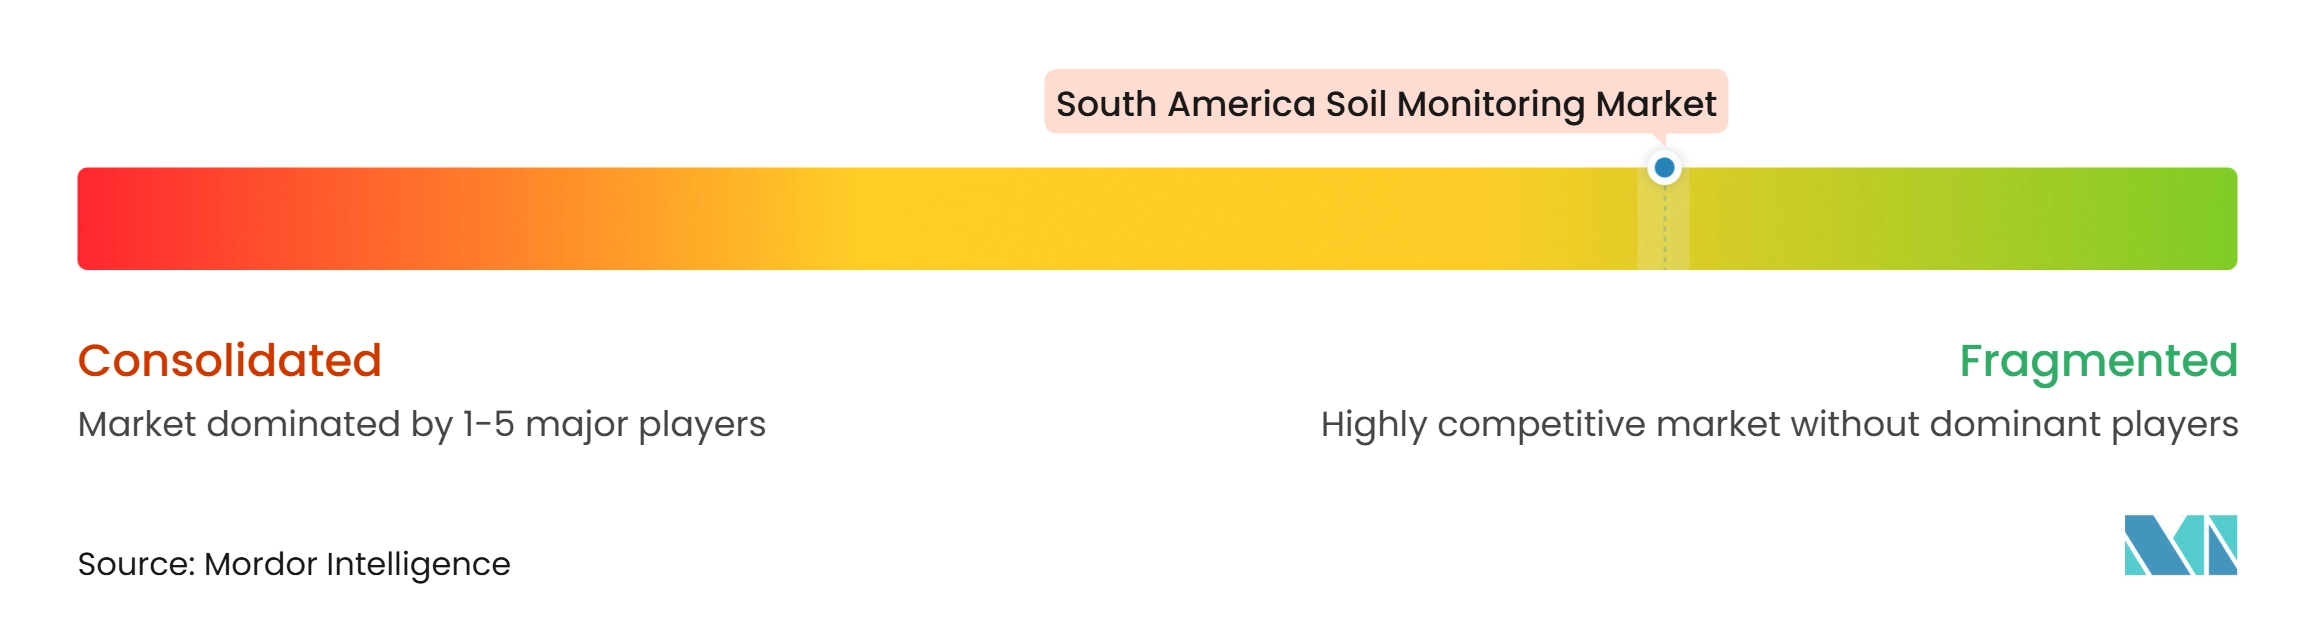
Le marché de la surveillance des sols en Amérique du Sud est fragmenté et comprend des spécialistes mondiaux des capteurs, des fournisseurs de plateformes, des partenaires de connectivité et des distributeurs locaux intégrés. METER Group, Inc. et Campbell Scientific, Inc. se distinguent par la précision des capteurs, l'étalonnage et l'étendue des équipements de mesure. CropX Technologies, Inc. et Pessl Instruments GmbH combinent des dispositifs de terrain avec des plateformes de données et des fonctions de conseil. Le modèle commercial régional varie car certains fournisseurs vendent par l'intermédiaire de distributeurs tandis que d'autres s'associent à des entreprises de connectivité ou à des fournisseurs d'irrigation. Cette structure offre aux producteurs plusieurs choix, mais rend également le support d'installation local et les logiciels compatibles importants dans les décisions d'achat. Le marché de la surveillance des sols en Amérique du Sud ne dispose d'aucun fournisseur intégré unique qui contrôle les prix ou la distribution dans la région.
Lindsay Corporation a réalisé un investissement minoritaire de 49,9 % dans Pessl Instruments GmbH en janvier 2025, combinant les outils de surveillance METOS de Pessl Instruments GmbH avec l'offre de gestion de l'irrigation à distance de Lindsay. La transaction relie les données pédologiques à une base de clients établie en gestion de l'irrigation. METER Group, Inc. a lancé le capteur SOLYX 14 en février 2026 avec la technologie CDX conçue pour séparer les mesures d'humidité des interférences de salinité et de température. Cela répond à un problème de mesure qui peut affecter l'utilisation dans les sols irrigués salins. Ces évolutions montrent que la concurrence dépend des performances de mesure et de la capacité à combiner les données avec un flux de travail agricole pratique. Elles ne modifient pas la nature fragmentée de la base de fournisseurs régionaux.
Des espaces blancs subsistent dans la surveillance connectée par satellite pour les exploitations éloignées et dans les offres à moindre coût pour les clients coopératifs et les petits exploitants. OXYcrop donne à CropX Technologies, Inc. un accès local aux clients brésiliens et fournit des ventes et un support au niveau du terrain. Lacuna Space Ltd. et Wyld Networks AB Embrapa ont établi une référence commerciale à travers le déploiement Olho No Solo en 2025. Pessl Instruments GmbH a annoncé en juillet 2026 un partenariat avec 1NCE pour connecter les stations METOS et les capteurs de terrain via une plateforme Internet des objets mondiale unifiée. Le marché de la surveillance des sols en Amérique du Sud récompense donc les fournisseurs capables de faire fonctionner ensemble la connectivité, le matériel et l'analyse dans les conditions opérationnelles locales.
Leaders du secteur de la surveillance des sols en Amérique du Sud
-
METER Group, Inc.
-
Pessl Instruments GmbH
-
Campbell Scientific, Inc.
-
CropX Technologies, Inc.
-
Stenon GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la surveillance des sols en Amérique du Sud Entreprises couvertes dans ce rapport
- CropX Technologies, Inc.
- Pessl Instruments GmbH
- METER Group, Inc.
- Campbell Scientific, Inc.
- The Toro Company
- Irrometer Company, Inc.
- Acclima, Inc.
- Sentek Pty Ltd
- Stevens Water Monitoring Systems, Inc.
- Delta-T Devices Ltd.
- Spectrum Technologies, Inc.
- Stenon GmbH
- Hortau Inc.
- Soil Scout Ltd.
- ICT International Pty Ltd
Développements industriels récents dans Marché de la surveillance des sols en Amérique du Sud
- Février 2026 : METER Group, Inc. a lancé le capteur d'humidité du sol SOLYX 14, doté d'une technologie CDX brevetée qui fournit des mesures cohérentes de la teneur volumétrique en eau sur une plus large gamme de types de sols, y compris les sols à haute salinité et à forte teneur en argile présents dans les zones agricoles irriguées d'Argentine et du nord-est du Brésil. Le SOLYX 14 résout la dérive des capteurs dans les conditions salines, une limitation de précision de longue date qui a miné la confiance dans les données commerciales des capteurs dans ces régions.
- Novembre 2025 : Pessl Instruments GmbH a officiellement lancé METOS 5, la nouvelle génération de sa gamme de stations de surveillance météorologique et de terrain, à l'Agritechnica 2025. METOS 5 offre une connectivité modulaire, s'intègre à la plateforme en nuage FieldClimate pour la gestion de l'humidité du sol et de l'irrigation, et est conçu pour s'adapter aux installations METOS existantes, réduisant les coûts de mise à niveau pour les réseaux de distributeurs sud-américains établis.
- Octobre 2025 : Pessl Instruments GmbH et FarmBlick GmbH ont annoncé un partenariat d'intégration de données permettant aux données des capteurs Internet des objets METOS, y compris les lectures d'humidité du sol, de s'intégrer directement dans l'écosystème de données agricoles opérationnelles de FarmBlick. Un prototype est prévu pour 2026, avec des déploiements pilotes dans des exploitations pour des tests opérationnels. L'intégration consolide les données pédologiques, météorologiques et agronomiques dans une interface de plateforme unique, réduisant la fragmentation des systèmes dans les opérations agricoles commerciales.
Périmètre du rapport sur le marché de la surveillance des sols en Amérique du Sud
La surveillance des sols implique la mesure et le suivi des conditions du sol pour optimiser la productivité agricole et la durabilité. Le rapport sur le marché de la surveillance des sols en Amérique du Sud est segmenté par composant (matériel, et plus), par type de produit (capteurs in situ, et plus), par technologie de connectivité (filaire et sans fil), par application (plein champ, et plus), par utilisateur final (grandes exploitations commerciales, et plus), et par géographie (Brésil, Argentine et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur.
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Capteurs in situ |
| Plateformes de télédétection |
| Sondes portables et kits de test |
| Filaire |
| Sans fil (LPWAN, cellulaire, satellite) |
| Plein champ |
| Culture protégée |
| Foresterie |
| Grandes exploitations commerciales |
| Petites exploitations et coopératives |
| Instituts de recherche et universités |
| Organismes gouvernementaux et organisations non gouvernementales |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par type de produit | Capteurs in situ | |
| Plateformes de télédétection | ||
| Sondes portables et kits de test | ||
| Par technologie de connectivité | Filaire | |
| Sans fil (LPWAN, cellulaire, satellite) | ||
| Par application | Plein champ | |
| Culture protégée | ||
| Foresterie | ||
| Par utilisateur final | Grandes exploitations commerciales | |
| Petites exploitations et coopératives | ||
| Instituts de recherche et universités | ||
| Organismes gouvernementaux et organisations non gouvernementales | ||
| Par géographie | Amérique du Sud | Brésil |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Quelles sont les prévisions pour les solutions de surveillance des sols en Amérique du Sud ?
Le secteur devrait croître de 198 millions USD en 2026 à 365 millions USD d'ici 2031 à un CAGR de 13 %.
Quel composant joue le rôle le plus important dans la surveillance des sols en Amérique du Sud ?
Le matériel détenait la plus grande part à 58 % en 2025, car les capteurs, les passerelles et l'installation sur le terrain sont nécessaires au déploiement du système.
Quelle application agricole connaît la croissance la plus rapide ?
La culture protégée devrait croître à un CAGR de 17,1 % jusqu'en 2031, car les producteurs utilisent des mesures fréquentes pour l'irrigation et la fertirrigation en serre.
Qu'est-ce qui limite l'adoption par les petites exploitations ?
Les coûts d'installation, d'étalonnage, d'abonnement et de connectivité restent des obstacles importants, tandis que les achats coopératifs peuvent aider à répartir ces coûts.