
Marktgröße und Marktanteil des Bodenüberwachungsmarkts in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 180 Millionen US-Dollar |
| Marktgröße (2026) | 198 Millionen US-Dollar |
| Marktgröße (2031) | 365 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.00 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Bodenüberwachungsmarkts in Südamerika von Mordor Intelligence
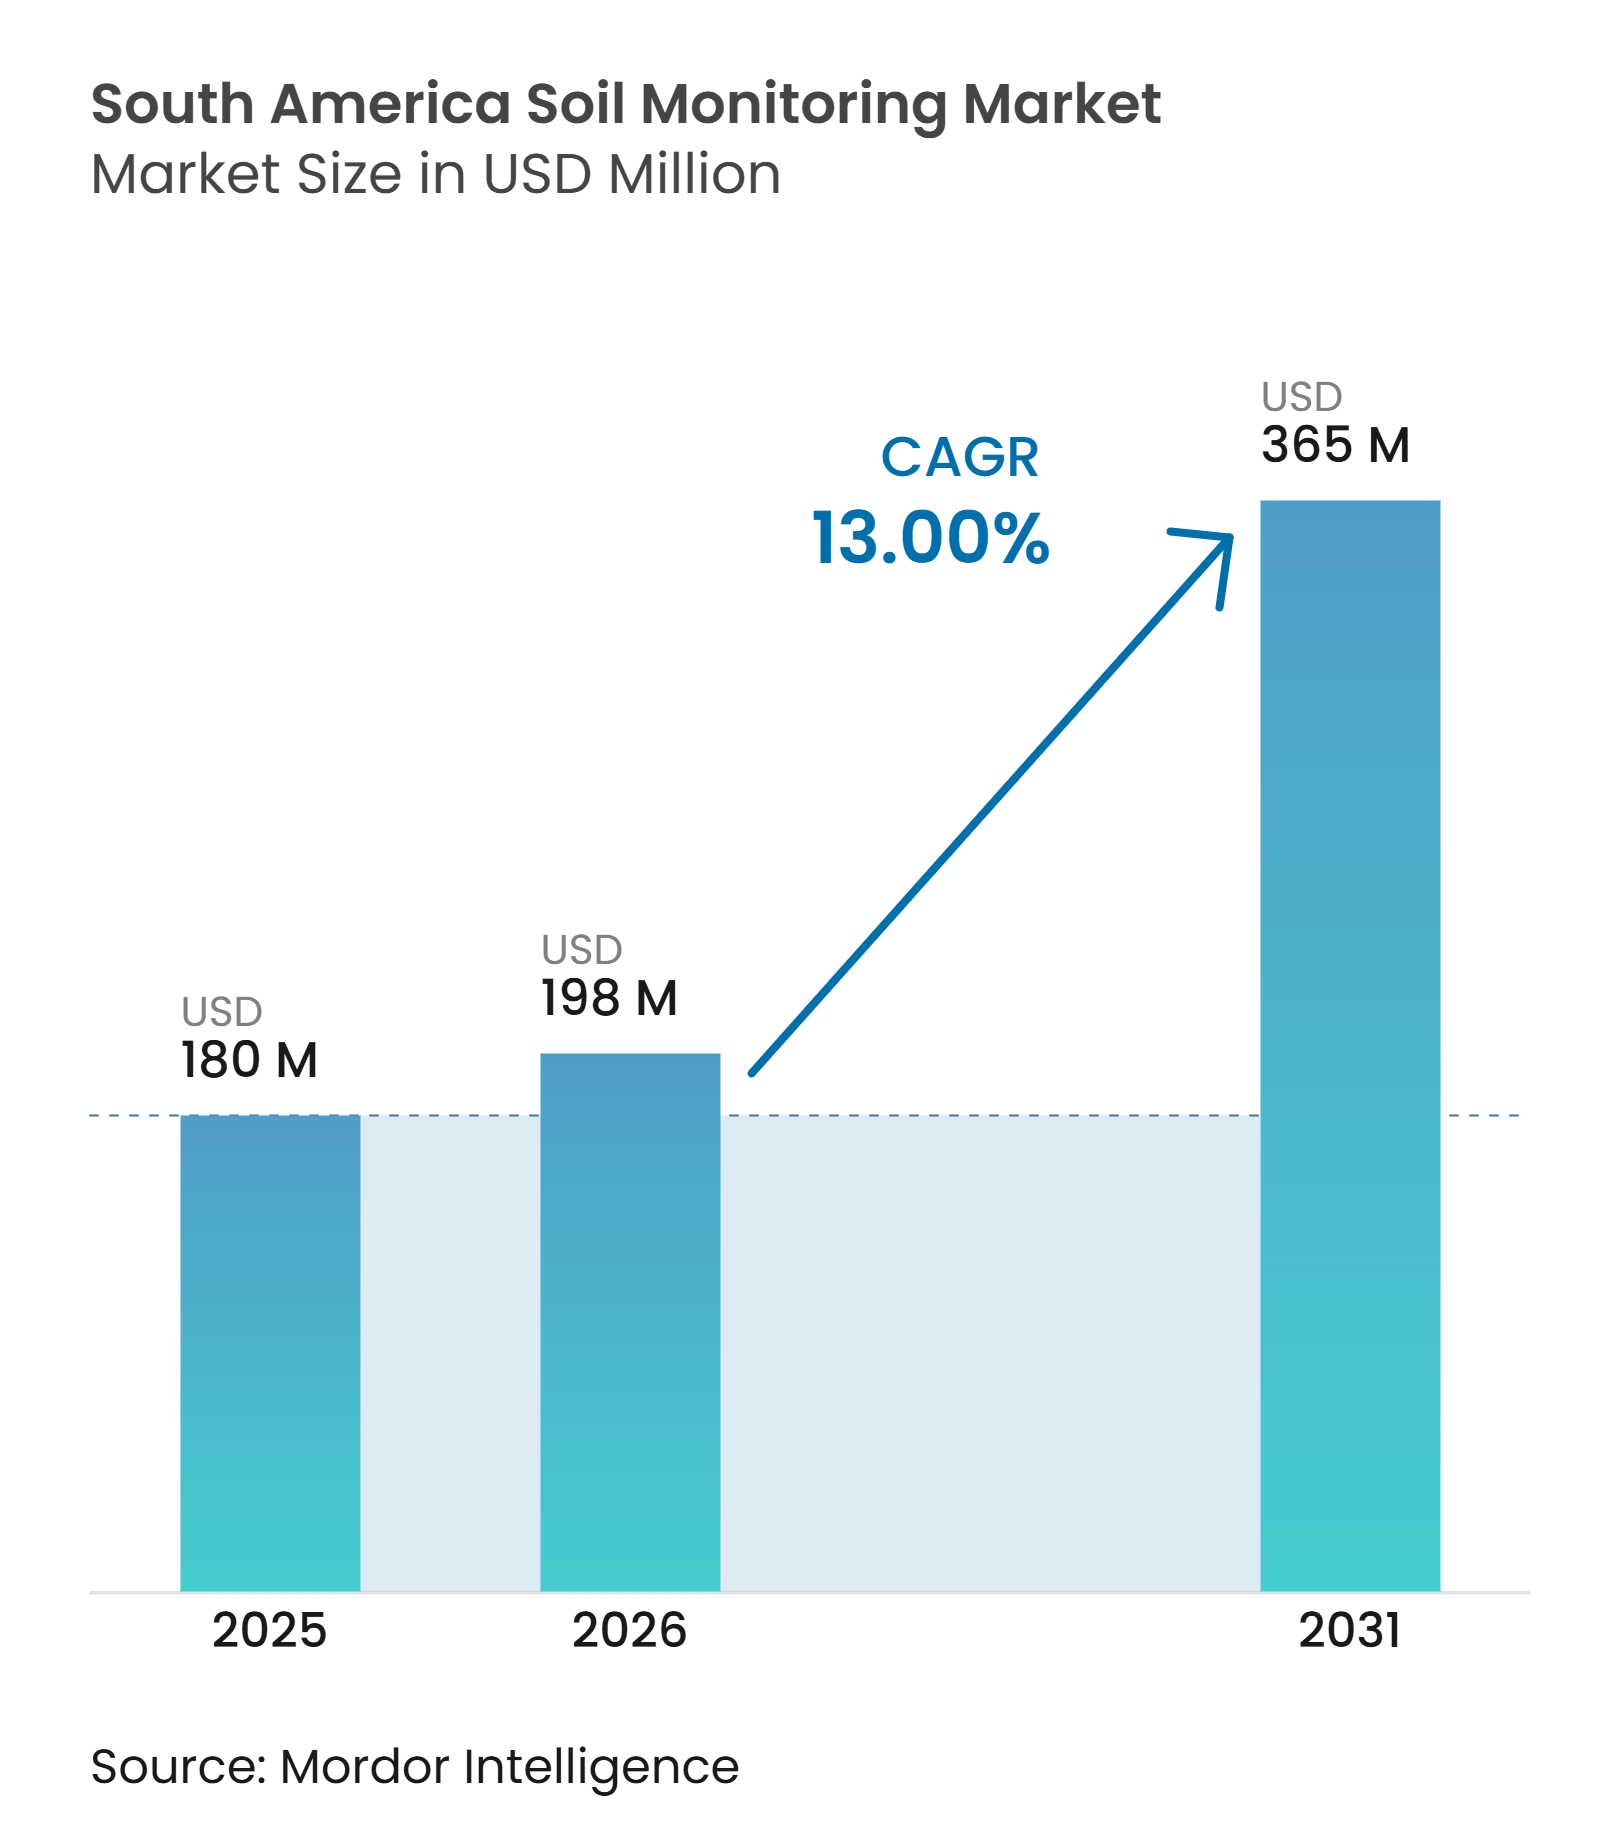
Die Marktgröße des Bodenüberwachungsmarkts in Südamerika wurde im Jahr 2025 auf 180 Millionen USD geschätzt und soll von 198 Millionen USD im Jahr 2026 auf 365 Millionen USD bis 2031 wachsen, bei einer CAGR von 13 % während des Prognosezeitraums (2026–2031). Der Bodenüberwachungsmarkt in Südamerika wird von kommerziellen Landwirtschaftsbetrieben getragen, die zeitnahe Messungen von Feuchtigkeit, Salinität, Temperatur und Nährstoffbedingungen benötigen, um Erträge und Bewässerung zu steuern. Brasilien bleibt die wichtigste Quelle der regionalen Nachfrage, da große Betriebe Systeme benötigen, die über ausgedehnte Freilandoperationen hinweg funktionieren. Exportlieferketten erhöhen ebenfalls den Wert von Aufzeichnungen auf Feldebene für Käufer, die rückverfolgbare Produktionsinformationen benötigen. Vernetzte Plattformen verändern das Angebot von einem Sensorkauf hin zu einer fortlaufenden Daten- und Beratungsbeziehung. Anbieter, die zuverlässige Messungen, kompatible Software und Konnektivität für abgelegene Standorte kombinieren, sind besser positioniert, um diesem Bedarf gerecht zu werden.
Wichtigste Erkenntnisse des Berichts
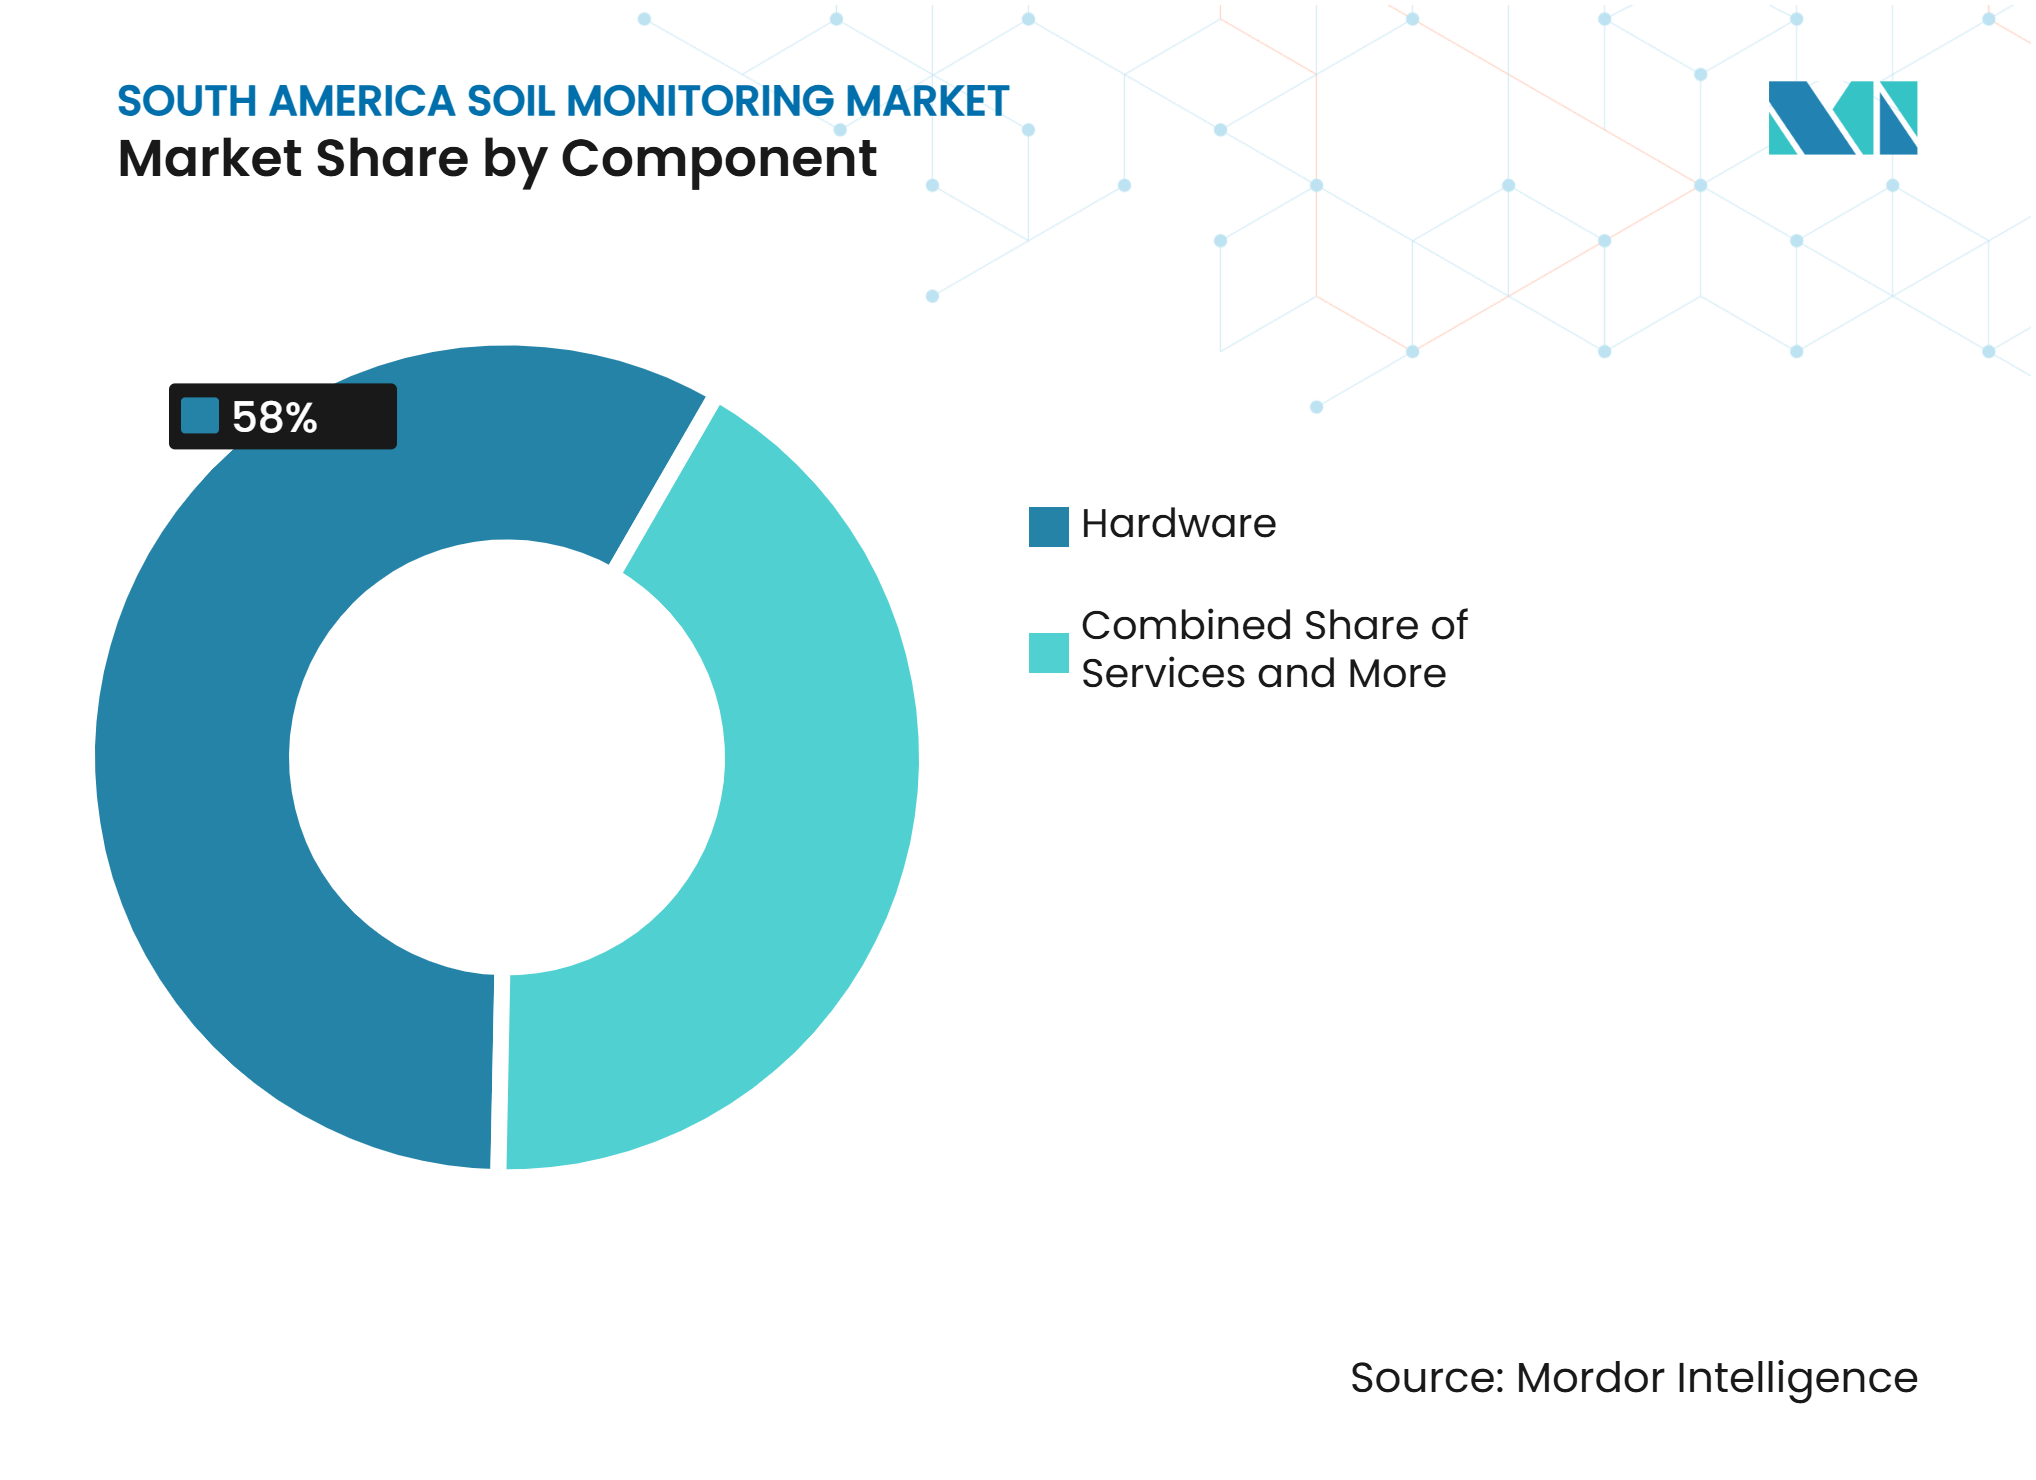
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 58 % am Bodenüberwachungsmarkt in Südamerika, während Dienstleistungen bis 2031 die höchste CAGR von 15,2 % verzeichnen sollen.
- Nach Produkttyp hielten In-situ-Sensoren im Jahr 2025 einen Marktanteil von 52 %, während Fernerkundungsplattformen bis 2031 mit einer CAGR von 16,4 % expandieren sollen.
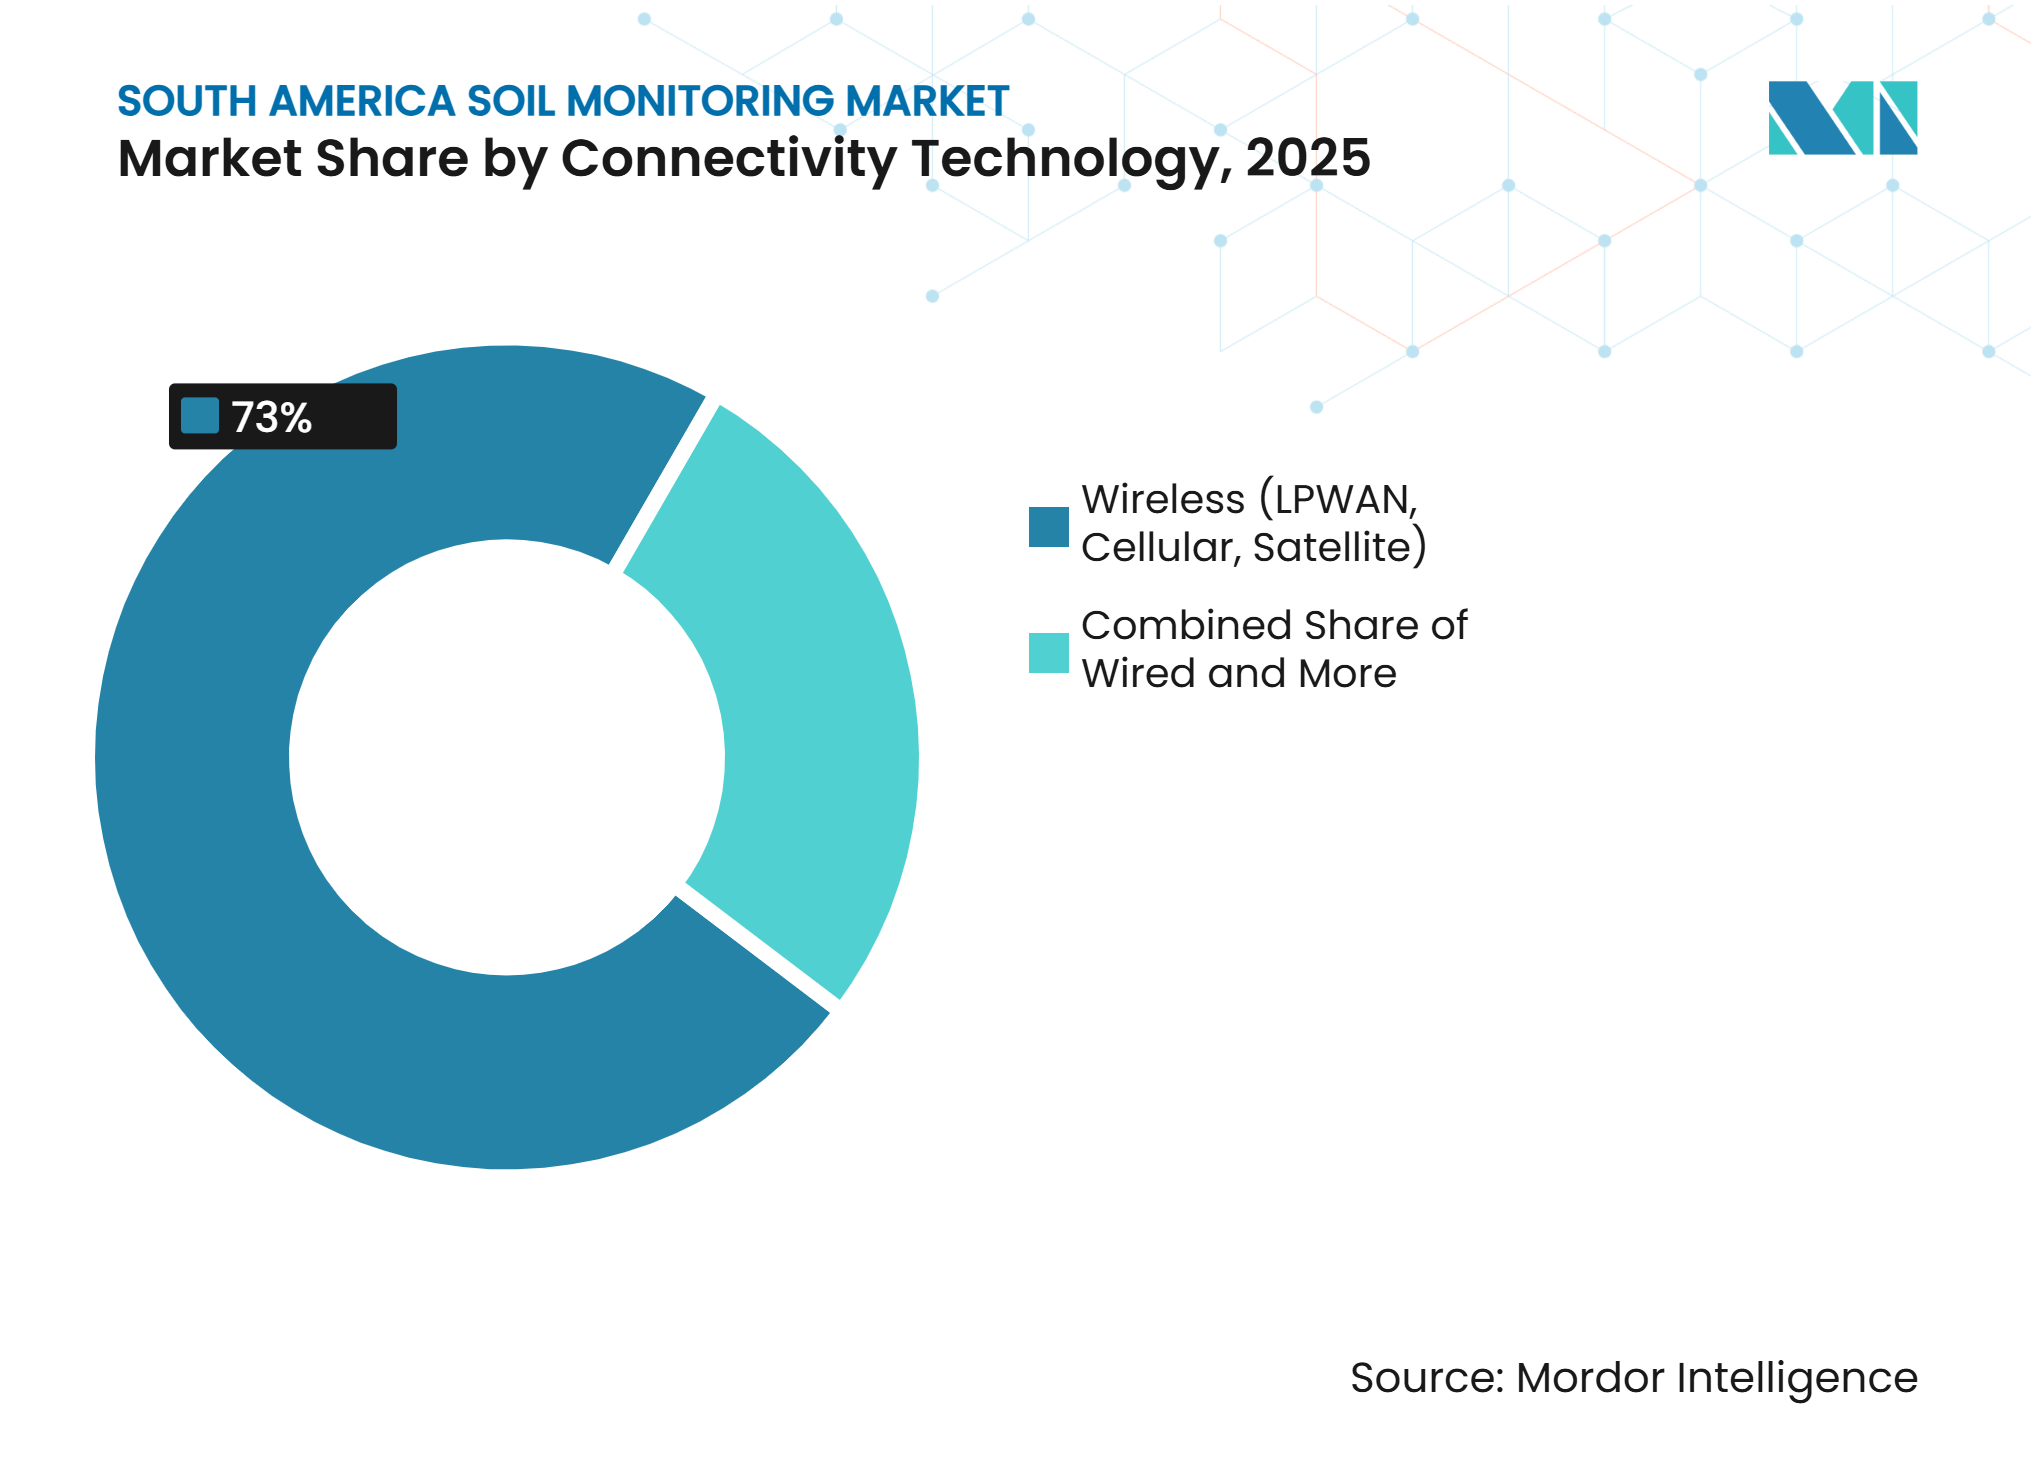
- Nach Konnektivitätstechnologie hielt kabellose Konnektivität im Jahr 2025 einen Umsatzanteil von 73 % und soll bis 2031 mit einer CAGR von 14,7 % wachsen.
- Nach Anwendung hielt Freilandanbau im Jahr 2025 einen Marktanteil von 78 %, während geschützter Anbau bis 2031 mit einer CAGR von 17,1 % expandieren soll.
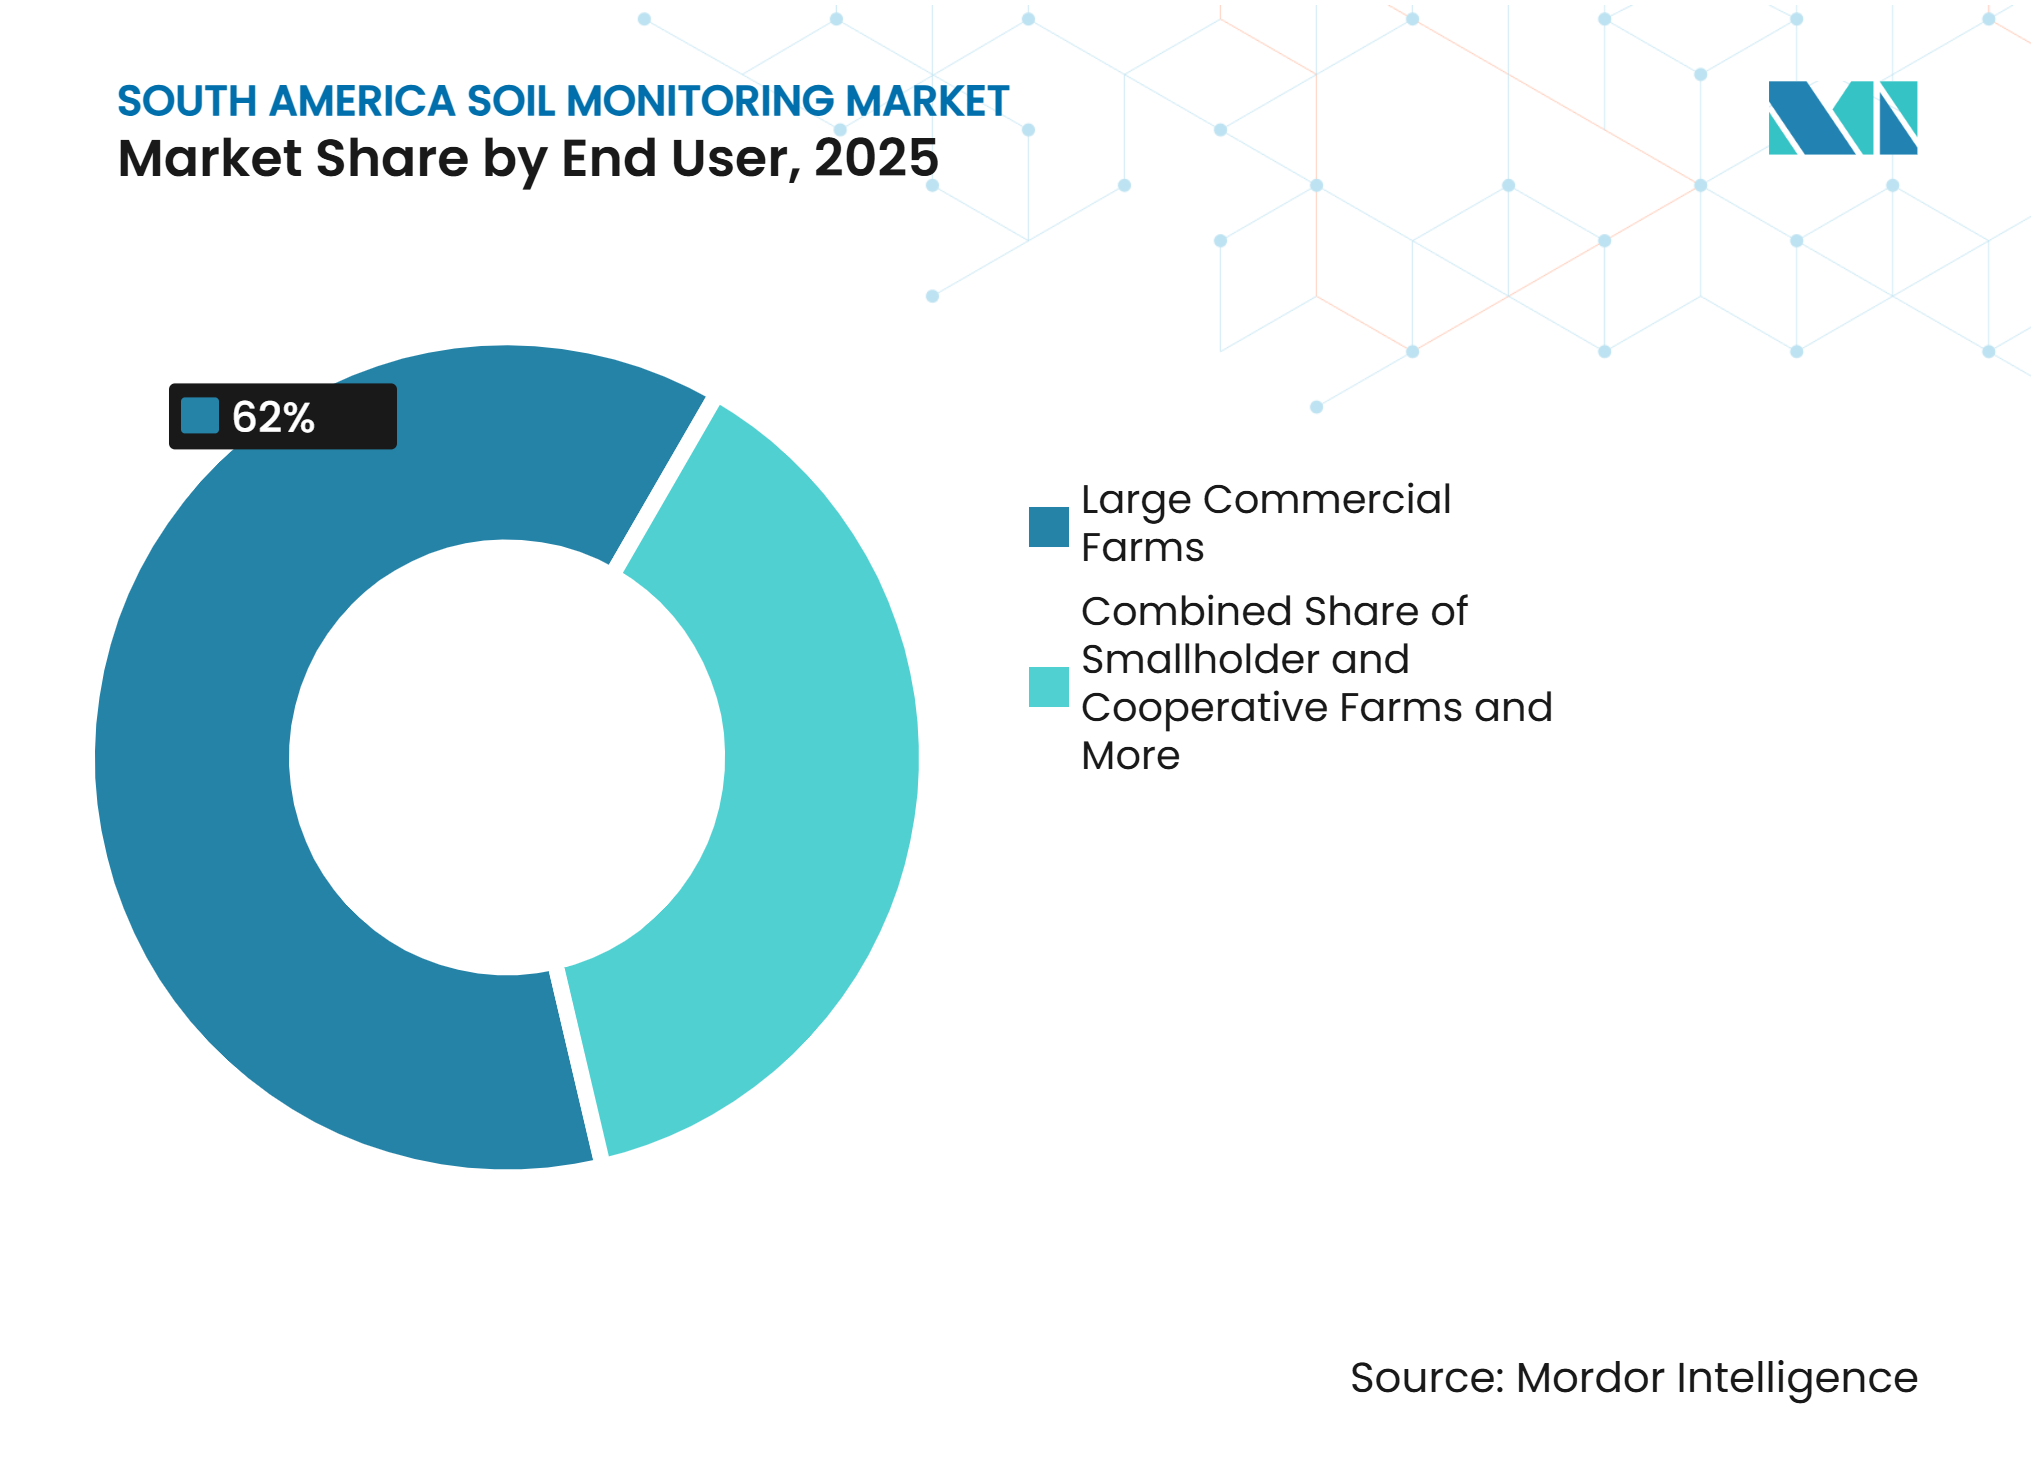
- Nach Endnutzer hielten große kommerzielle Landwirtschaftsbetriebe im Jahr 2025 einen Marktanteil von 62 %, während Kleinbauern- und Genossenschaftsbetriebe bis 2031 mit einer CAGR von 16,3 % expandieren sollen.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Anteil von 64 % an der Marktgröße des Bodenüberwachungsmarkts in Südamerika, während Chile bis 2031 mit einer CAGR von 16,2 % expandieren soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Bodenfeuchte- und Salinitätsüberwachung | +3.2% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Wasserknappheit und Niederschlagsvariabilität | +2.8% | Brasilien, Chile | Kurzfristig (≤ 2 Jahre) |
| Einführung vernetzter Bodenüberwachungsplattformen | +2.5% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Anforderungen an exportorientierte Rückverfolgbarkeit | +2.2% | Brasilien, Rest Südamerikas | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach lokalisierter Bodenkalibrierung | +1.4% | Argentinien, Rest Südamerikas | Langfristig (≥ 4 Jahre) |
| Ausbau von Satelliten- und LPWAN-Konnektivität | +2.0% | Brasilien, Chile, Rest Südamerikas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Bodenfeuchte- und Salinitätsüberwachung
Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) berichtete in ihrem Bericht zum globalen Status salzbelasteter Böden (2024), dass salzbelastete Böden 1.381 Millionen Hektar bzw. 10,7 % der gesamten globalen Landfläche bedeckten, und nannte Argentinien unter den 10 Ländern, die 70 % der weltweiten salzbelasteten Böden ausmachenGlobaler Status salzbelasteter Böden, FAO, fao.org">[1]. Derselbe Bericht schätzte, dass 10 % des bewässerten Ackerlandes und 10 % des regengespeisten Ackerlandes von Salinität betroffen waren, obwohl die Unsicherheit aufgrund begrenzter Datenverfügbarkeit hoch blieb – eine Lücke, die die Nachfrage nach Salinitätsüberwachung auf Feldebene direkt unterstützt. Feuchtigkeitsstress verstärkte diese Nachfrage zusätzlich, da die Nationale Luft- und Raumfahrtbehörde (NASA) im Oktober 2024 berichtete, dass Brasiliens Nationales Zentrum für Überwachung und Frühwarnung vor Naturkatastrophen (Cemaden) die Dürre als die intensivste und weitreichendste bezeichnete, die Brasilien je erlebt hatte, wobei die Zahl der Gemeinden mit extremer Dürre voraussichtlich von 216 im September auf 293 bis Ende Oktober ansteigen würde. Eine Feldstudie der Staatlichen Universität São Paulo (UNESP), veröffentlicht in Smart Agricultural Technology (2025), ergab, dass kostengünstige kapazitive Bodenfeuchtigkeitssensoren eine höhere Wassernutzungsproduktivität als Tensiometer erzielten (10,95 g/L gegenüber 9,82 g/L) und kam zu dem Schluss, dass sie eine praktikable und zugängliche Option für Kleinbauern darstellen. Zusammengenommen erhöhen hohe Salinitätsbelastung, schwere Dürrebedingungen und bewährte kostengünstige Sensoroptionen die Intensität dieses Treibers in ganz Südamerika.
Wasserknappheit und Niederschlagsvariabilität
Wasserstress macht kontinuierliche Bodenfeuchtigkeitsinformationen für das Management kommerzieller Landwirtschaftsbetriebe im Bodenüberwachungsmarkt in Südamerika immer wichtiger. Im Jahr 2024 erließ Brasiliens Nationale Wasser- und Grundversorgungsagentur (ANA) Wasserknappheitserklärungen für fünf große hydrografische Gebiete, darunter die Systeme Paraguay, Madeira, Purus, Tapajós und Xingu, was den Bedarf an einer engeren Überwachung der lokalen Wasserbedingungen erhöhte und die Nachfrage nach Wassermanagementtechnologien unterstützte. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) nutzt Satellitenüberwachung in Brasilien und Argentinien, um Wasserversorgungsstress bei Nutzpflanzen mithilfe ihres Agrarischen Stressindex zu verfolgen[2]. Dieses Betriebsumfeld verkürzt das akzeptable Intervall zwischen Feldkontrollen, wo Pflanz-, Bewässerungs- und Erntepläne empfindlich auf Feuchtigkeitsbedingungen reagieren. Chilenische Obst- und Weinbauern benötigen ebenfalls zuverlässigere Bodendaten, da Niederschlagsmuster die Bewässerungsplanung unter Druck gesetzt haben. Bodenüberwachungssysteme helfen dabei, das Wassermanagement von einer gelegentlichen Feldbeobachtung zu einem regelmäßigen Betriebsprozess zu machen.
Einführung vernetzter Bodenüberwachungsplattformen
Der Bodenüberwachungsmarkt in Südamerika wird zunehmend von Sensoren geprägt, die mit cloudbasierten Tools verbunden sind und das Fernfeldmanagement unterstützen. Im Jahr 2025 war CropX Technologies, Inc. in Brasilien über seinen exklusiven Distributor OXYcrop tätig und verknüpfte Sensorwerte mit Bewässerungsplanung und Nährstoffmanagement. Lacuna Space Ltd. und Wyld Networks AB weiteten im Mai 2025 in Zusammenarbeit mit der Brasilianischen Landwirtschaftsforschungsgesellschaft (EMBRAPA) ihre Arbeit mit EMBRAPAs Agnest-Initiative in Jaguariúna, São Paulo, aus, um eine direkte Sensor-zu-Satelliten-Konnektivität bereitzustellen. Vernetzte Systeme speichern historische Messwerte, Kalibrierdaten und Feldbeschlussprotokolle in einer einzigen Umgebung. Diese Anordnung kann eine Lieferantenbeziehung dauerhafter machen, da ein Plattformwechsel Datenübertragung und Neukalibrierung erfordert. Sie unterstützt auch Serviceeinnahmen, da Landwirte kontinuierliche Interpretation, Wartung und Konnektivitätssupport benötigen.
Anforderungen an exportorientierte Rückverfolgbarkeit
Rückverfolgbarkeitsanforderungen verleihen dem Bodenüberwachungsmarkt in Südamerika neben seiner agronomischen Rolle eine Compliance-Funktion. Im Jahr 2025 hob das World Resources Institute Brasiliens Bemühungen hervor, die Rückverfolgbarkeit auf Betriebsebene für Soja und Rindfleisch durch Plattformen zu stärken, die Regierungs- und Lieferkettendaten integrieren, einschließlich der Plattform Agro Brasil + Sustentável. Bodendaten unterstützen Aufzeichnungen über Wassermanagement, Betriebsmittel und Feldbedingungen, wenn Käufer eine stärkere Produktionsdokumentation verlangen. Diese Anforderung kann mittelgroße Exportproduzenten in die adressierbare Kundenbasis einbeziehen, auch wenn sie die Überwachung bisher nicht als vorrangige Anschaffung betrachtet haben. Kommerzielle Anbieter können daher kompatible Felddatensysteme als Teil eines umfassenderen Aufzeichnungsprozesses positionieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installations- und Servicekosten | -0.80% | Brasilien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Lücken bei ländlicher Konnektivität und Stromversorgung | -0.60% | Rest Südamerikas, brasilianisches Landesinneres | Mittelfristig (2–4 Jahre) |
| Bodenvariabilität und Kalibrierungskomplexität | -0.30% | Argentinien, Rest Südamerikas | Langfristig (≥ 4 Jahre) |
| Importabhängigkeit und Währungsvolatilität | -0.40% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installations- und Servicekosten
Installations- und laufende Supportkosten begrenzen die Einführung der Bodenüberwachung im südamerikanischen Markt außerhalb großer kommerzieller Landwirtschaftsbetriebe. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) identifizierte die Kosten für Sensoren, Gateways, Drohnen und Netzwerkverbindungen als Hindernis für die Präzisionslandwirtschaft von Kleinbauern in Chile. Ein kommerzielles System kann auch Kalibrierung, Abonnementzugang, Technikerbesuche und den periodischen Austausch von Feldhardware erfordern. Diese Anforderungen erschweren die Kaufentscheidung für Betriebe mit ungleichmäßigem Cashflow oder bescheidener Anbaufläche. Genossenschaftliche Beschaffung kann die Belastung verringern, indem Ausrüstungs- und Servicekosten auf die Mitglieder verteilt werden. Anbieter, die skalierbare Pakete und lokalen Support anbieten, erreichen diese Kundengruppe eher, ohne die Messqualität zu beeinträchtigen.
Bodenvariabilität und Kalibrierungskomplexität
Bodenvariabilität und Kalibrierungskomplexität können das Vertrauen in Messwerte verringern, wenn Systeme ohne lokale Anpassung eingesetzt werden. Argentinien, Brasilien, Chile, Peru und andere regionale Märkte weisen Bodenbedingungen auf, die sich in Textur, Salinität, Höhenlage und Anbaumustern stark unterscheiden. Mehrtiefensysteme erfordern auch eine sorgfältige Platzierung, um sicherzustellen, dass die Messwerte die Wurzelzone repräsentieren, die für eine Nutzpflanze relevant ist. Das offene Design des Nationalen Instituts für Agrartechnologie Argentinien (INTA) aus dem Jahr 2025 für einen kapazitiven 3-Tiefen-Sensor unterstreicht die Bedeutung tiefenspezifischer Messungen im praktischen Landwirtschaftsbetrieb[3]. Nutzer können die Einführung verzögern, wenn sie keinen Zugang zu Technikern oder Agronomen haben, die Messwerte gegen lokale Bedingungen validieren können. Dies begünstigt Anbieter mit Kalibrierungsdienstleistungen, kann jedoch den Verkaufsprozess verlängern und die Implementierungskosten erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware führt die Erstbereitstellung an, während Dienstleistungen expandierenHardware hielt im Jahr 2025 einen Anteil von 58 % am Bodenüberwachungsmarkt in Südamerika, da physische Sensoren, Gateways und Feldinstallationen erforderlich sind, bevor Software und Beratungsdienstleistungen betrieben werden können. Hardwarekäufe sind besonders wichtig für große Freilandbetriebe, die mehrere Messpunkte benötigen. In-situ-Geräte messen Bedingungen wie Feuchtigkeit, Salinität, Temperatur und Schüttdichte in für das Nutzpflanzenmanagement relevanten Tiefen. Der anfängliche Kapitalbedarf konzentriert die Einnahmen zu Beginn einer Bereitstellung in der Hardwareschicht. Software bleibt strategisch wichtig, da Analysen, Schnittstellendesign und Kompatibilität ähnliche Sensorgeräte voneinander unterscheiden können.
Dienstleistungen sollen im Zeitraum 2026–2031 mit einer CAGR von 15,2 % expandieren, angetrieben durch die Nachfrage nach Installation, Kalibrierung, Dateninterpretation und Support. Die Arbeit der Brasilianischen Landwirtschaftsforschungsgesellschaft (EMBRAPA) im Rahmen von Semear Digital im Jahr 2025 kombinierte Forschung zum Internet der Dinge mit landwirtschaftlicher Automatisierung und Fernerkundungsaktivitäten. Das Programm spiegelt die technische Unterstützung wider, die erforderlich ist, um rohe Sensordaten in nützliche landwirtschaftliche Maßnahmen umzuwandeln. Abonnementmodelle können auch Überwachungsdaten, agronomische Interpretation und Kundendienst über die Lebensdauer eines Systems verknüpfen. Dieses Modell gibt Anbietern vorhersehbarere wiederkehrende Einnahmen als ein einmaliger Hardwareverkauf. Es macht die Bodenüberwachungsbranche in Südamerika auch abhängiger von lokaler technischer Kapazität.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
In-situ-Sensoren führen, während Fernerkundungsplattformen am schnellsten wachsenIn-situ-Sensoren hielten im Jahr 2025 einen Anteil von 52 % an der Marktgröße des Bodenüberwachungsmarkts in Südamerika, da sie direkte Messungen in der Wurzelzone liefern. Im Gegensatz zu Satellitenbildern, die keine tiefenspezifischen Messwerte liefern können, erfassen In-situ-Sensoren Feuchtigkeit, Salinität, Temperatur und Schüttdichte in den Tiefen, in denen Nutzpflanzen Wasser und Nährstoffe aufnehmen. Diese Messfähigkeit unterstützt die führende Position von Feldsensoren in kommerziellen Betrieben und Forschungseinrichtungen. Tragbare Sonden und Testkits dienen auch Beratern, Instituten und Kleinbauerngruppen, die Mobilität und niedrigere Anfangskosten priorisieren.
Fernerkundungsplattformen sollen im Zeitraum 2026–2031 mit einer CAGR von 16,4 % wachsen, da sie Breitflächenbeobachtung mit Bodendaten kombinieren. Im April 2026 entwickelte Embrapa Territorial, eine Einheit der Brasilianischen Landwirtschaftsforschungsgesellschaft (Embrapa), eine satelliten- und auf künstlicher Intelligenz basierende Methode zur Kartierung bewässerter Flächen mithilfe von Bodenfeuchtigkeitsindizes über fünf landwirtschaftliche Pole in Goiás und Mato Grosso. Die Methode zeigt, wie Ferndaten die Feldsensorik ergänzen können, anstatt sie zu ersetzen. Große Betriebe können diese Plattformen nutzen, um Feldbesuche zu priorisieren und Bereiche zu identifizieren, die einer näheren Überprüfung bedürfen. Die kommerzielle Nachfrage ist am stärksten, wenn Anbieter Bildmaterial mit verifizierten Sensorwerten und nutzbaren Betriebsempfehlungen integrieren. Diese Kombination kann die Kosten für die Überwachung ausgedehnter Betriebe senken und gleichzeitig die Genauigkeit auf Feldebene dort erhalten, wo sie benötigt wird.
Nach Konnektivitätstechnologie:
Kabellose Systeme unterstützen eine breite BetriebsabdeckungKabellose Konnektivität hielt im Jahr 2025 einen Anteil von 73 % am Bodenüberwachungsmarkt in Südamerika und soll im Zeitraum 2026–2031 mit einer CAGR von 14,7 % expandieren. Die Kategorie umfasst energiesparende Weitverkehrsnetze, Mobilfunkverbindungen und Satellitenverbindungen. Kabellose Systeme vermeiden die Kosten und Störungen durch das Verlegen von Kabeln über große landwirtschaftliche Flächen. Sie sind nützlich für Standorte, an denen Betriebsleiter Felddaten an eine zentrale Plattform übermitteln müssen. Die relative Bedeutung jedes Protokolls variiert je nach Betriebsgröße, Topografie, verfügbarer Stromversorgung und Entfernung von Mobilfunknetzen.
Satellitenverbindungen werden für abgelegene Innengebiete zunehmend relevant, wo die terrestrische Abdeckung begrenzt bleibt. Der von Lacuna Space Ltd. im Jahr 2025 gemeldete Einsatz von 150 Sensoren zeigte einen kommerziellen Anwendungsfall für satellitenverbundene Bodenfeuchtigkeitsüberwachung in Brasilien. Long Range Wide Area Network (LoRaWAN) kann für konzentrierte Betriebscluster geeignet sein, in denen Betreiber eine lokale Netzwerkabdeckung aufbauen können. Kabelgebundene Systeme spielen weiterhin eine Rolle in Forschungseinrichtungen, geschütztem Anbau und Referenzstandorten, wo hohe Anforderungen an die Datenzuverlässigkeit bestehen. Eine Studie aus dem Jahr 2025 in Smart Agricultural Technology demonstrierte LoRaWAN-basierte landwirtschaftliche Überwachung in Höhen von bis zu 4.000 Metern in Perus hochandiner Region und erzielte zuverlässige Kommunikation über Entfernungen von bis zu 10 km, was die Machbarkeit energiesparender Netze in abgelegenen, konnektivitätsbeschränkten landwirtschaftlichen Gebieten belegt. Die Wahl der Konnektivität bleibt daher eine kommerzielle Designentscheidung und kein einheitlicher Technologiestandard.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Freilandanbau hält den größten Anteil, während geschützter Anbau wächstFreilandanbau hielt im Jahr 2025 einen Marktanteil von 78 % am Bodenüberwachungsmarkt in Südamerika, unterstützt durch Sojabohnen-, Zuckerrohr-, Mais- und Getreidesysteme in der gesamten Region. Große Betriebsflächen erfordern eine Überwachung unter variablen Bedingungen und in mehreren Bodentiefen. Bodensensoren können den Bewässerungszeitpunkt steuern und eine konsistentere Beurteilung der Feldbedingungen unterstützen als periodische manuelle Kontrollen. Eine Studie aus dem Jahr 2025 von Forschern der Bundesuniversität São Carlos und der Brasilianischen Landwirtschaftsforschungsgesellschaft (Embrapa), basierend auf Daten von 148 Sojabohnenbauern in São Paulo, ergab, dass die Einführung von Präzisionslandwirtschaftstechnologien von der Betriebsgröße, dem Informationszugang, der Beratung und der Bildung der Landwirte beeinflusst wurde. Zu den bewerteten Technologien gehörten Rasterbodenprobenahme und variable Ausbringung. Dies unterstützt die Rolle des Freilandanbaus als größte Anwendung.
Geschützter Anbau soll im Zeitraum 2026–2031 mit einer CAGR von 17,1 % expandieren, da Gartenbausysteme eine präzise Steuerung von Feuchtigkeit, elektrischer Leitfähigkeit und pH-Wert erfordern. Diese Systeme sind für die Gewächshausproduktion in Chile, Südbrasilien und Argentinien relevant. Die Anwendung hat eine kleinere installierte Basis als Freilandflächen, aber kontrollierte Bedingungen erhöhen den Wert häufiger und genauer Messwerte. Forstwirtschaft ist ein kleinerer Anwendungsfall, der Wiederaufforstungsentscheidungen und die Bewertung von Bodenbedingungen in Plantagensystemen unterstützt. Jede Anwendung erfordert unterschiedliche Sensorplatzierung, Konnektivität und Servicevereinbarungen.
Nach Endnutzer:
Große Betriebe führen, während genossenschaftliche Beschaffung den Zugang erweitertGroße kommerzielle Landwirtschaftsbetriebe hielten im Jahr 2025 einen Anteil von 62 % am Bodenüberwachungsmarkt in Südamerika, da sie mehrjährige Bereitstellungen und wiederkehrende Datendienste finanzieren können. Ihre Größe ermöglicht es, die Kosten für Gateways, Kalibrierung und Technikerbesuche auf mehr Hektar zu verteilen. Brasilianische Agrarunternehmen in Mato Grosso und Goiás haben Erfahrung mit Präzisionswerkzeugen und können Bodenüberwachung als Teil der Kapitalplanung betrachten. Große Getreide- und Ölsaatbetriebe in Argentinien sind ebenfalls ein Kernziel für Mehrparametersysteme. Diese Betriebe benötigen Ausrüstung, die zuverlässig über große Felder hinweg betrieben werden kann und sich mit bestehenden Betriebsabläufen verbindet.
Kleinbauern- und Genossenschaftsbetriebe sollen im Zeitraum 2026–2031 mit einer CAGR von 16,3 % wachsen, unterstützt durch gebündelte Beschaffung und gemeinsamen technischen Support. Genossenschaften standardisieren die Beschaffung und machen Schulungen für Mitglieder verfügbar, die keine unabhängigen Bereitstellungen finanzieren können. Forschungsinstitute und Universitäten bleiben wichtige frühe Anwender, da sie Ausrüstung validieren und lokale Kalibrierungsexpertise entwickeln. Regierungsstellen und Nichtregierungsorganisationen beschaffen auch Systeme über Einzugsgebiets-, Bodengesundheits- und Niedrigkohlenstoff-Landwirtschaftsprogramme. Diese Kundengruppen erweitern die Nachfrage, nutzen jedoch häufig Beschaffungsprozesse, die sich von denen kommerzieller Betriebe unterscheiden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Brasilien hielt im Jahr 2025 einen Anteil von 64 % am Bodenüberwachungsmarkt in Südamerika, was das Ausmaß seiner kommerziellen Anbausysteme und den Bedarf an Überwachung über ausgedehnte landwirtschaftliche Flächen widerspiegelt. Die Brasilianische Landwirtschaftsforschungsgesellschaft (Embrapa) startete im November 2025 die Plataforma Saúde do Solo BR mit Daten aus 56.000 Proben aus 1.502 Gemeinden. Diese nationale Referenzbasis gibt Betrieben und Anbietern einen stärkeren Rahmen für die Beurteilung von Bodenbedingungen. Brasiliens ABC+ Plan für kohlenstoffarme Landwirtschaft unterstützt auch sensorbasierte Landwirtschaft durch Kredite und technische Unterstützung, wie im bereitgestellten Entwurf beschrieben. Wasserknappheitserklärungen im Jahr 2024 erhöhten den Wert zuverlässiger Feuchtigkeitsdaten für das Betriebsmanagement weiter. Brasilien ist daher das größte kommerzielle Umfeld für Sensor-, Plattform- und Konnektivitätsanbieter in der Region.
Chile soll im Zeitraum 2026–2031 mit einer CAGR von 16,2 % expandieren und ist damit die am schnellsten wachsende Geografie im Bodenüberwachungsmarkt in Südamerika. Exportorientierte Obst-, Wein- und Gartenbauproduktion gibt Landwirten einen direkten Anreiz, Wasser- und Bodenmanagement zu dokumentieren. Die Partnerschaft zwischen Sateliot und LemSystem im Jahr 2025 führte Satelliten-Internet-der-Dinge-Konnektivität für abgelegene landwirtschaftliche Sensorstandorte in Chile ein. INIA und Corfo führten 2025 auch eine Sensordemo für Tafeltraubenproduzenten in der Zentralzone des Landes durch. Diese Aktivitäten unterstützen die Einfhrung bei Landwirten, die klare Belege benötigen, bevor sie eine erste Investition tätigen.
Argentinien hat eine bedeutende regionale Nachfrage, da Getreide- und Ölsaatbetriebe in der Pampa bereits Präzisionslandwirtschaftspraktiken anwenden. Die Pampa produzierte laut dem bereitgestellten Entwurf mehr als 70 % der nationalen Getreideproduktion, was die Region für kommerzielle Verkäufe wichtig macht. Importkontrollen und Währungsbeschränkungen können formelle Käufe spezialisierter Hardware einschränken. Das offene Sensordesign des Nationalen Instituts für Agrartechnologie Argentinien (INTA) aus dem Jahr 2025 und seine SEPA-Satellitenplattform schaffen technisches Bewusstsein bei Produzenten. Der Rest Südamerikas umfasst Peru, Kolumbien, Ecuador und Bolivien, wo kleinere Betriebe und ungleichmäßige Infrastruktur Anwendungsfälle für energiesparende Netze und Satellitenverbindungen unterstützen. Die Technologietransferaktivitäten des Interamerikanischen Instituts für Zusammenarbeit in der Landwirtschaft (IICA) bieten eine Grundlage für das Testen und Anpassen von Lösungen in diesen vielfältigen Betriebsumgebungen.
Wettbewerbslandschaft
Marktkonzentration
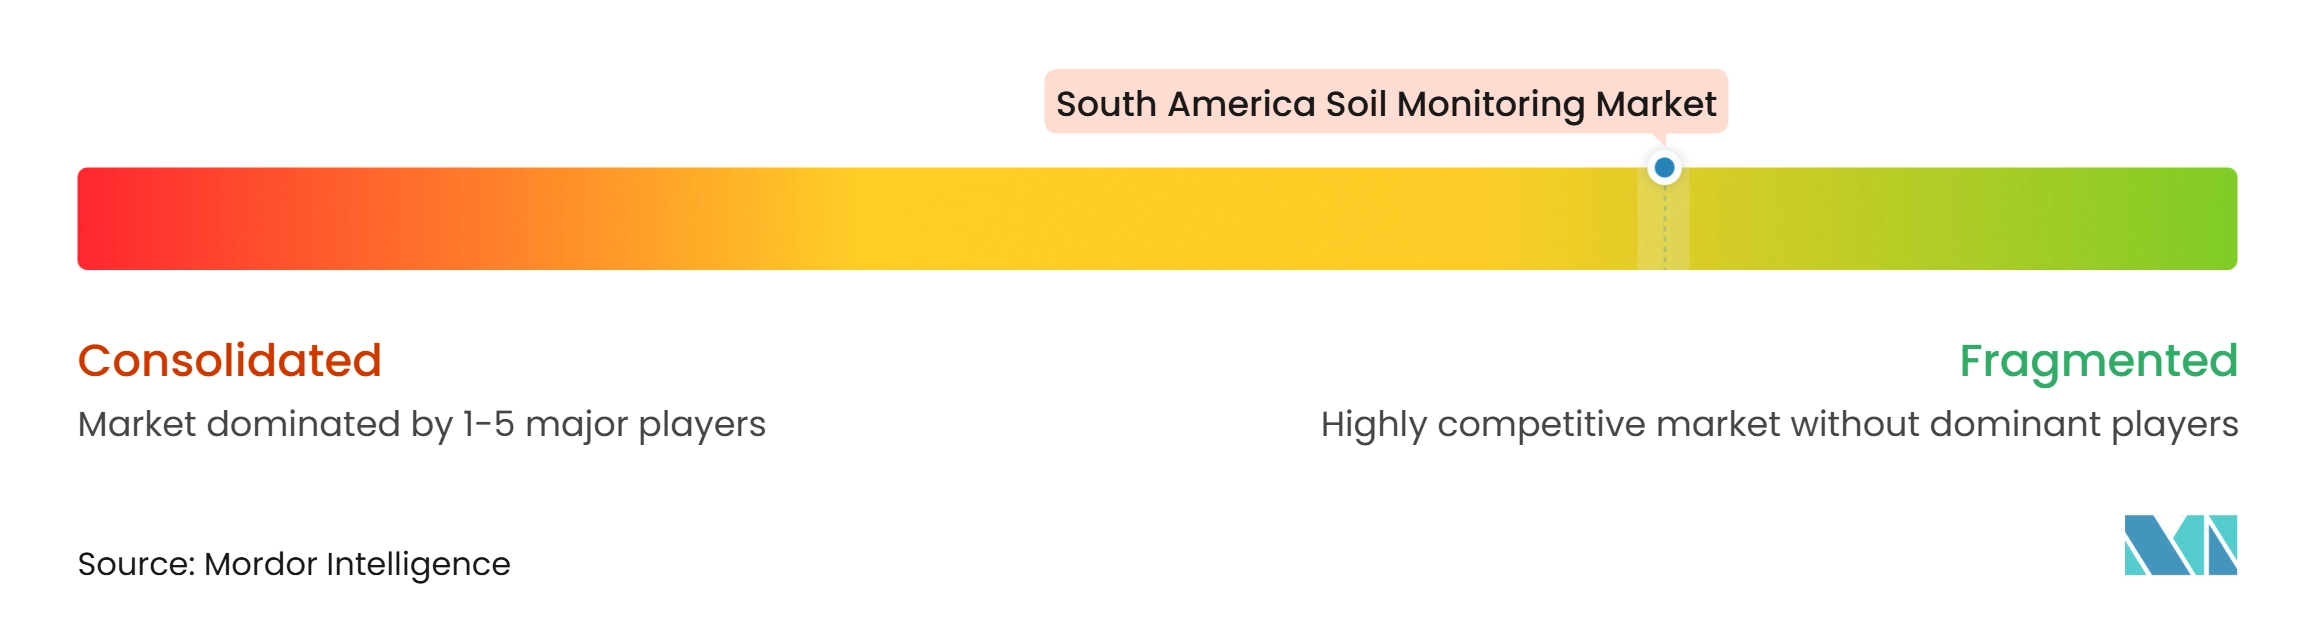
Der Bodenüberwachungsmarkt in Südamerika ist fragmentiert und umfasst globale Sensorspezialisten, Plattformanbieter, Konnektivitätspartner und lokal verankerte Distributoren. METER Group, Inc. und Campbell Scientific, Inc. konkurrieren bei Sensorgenauigkeit, Kalibrierung und Breite der Messausrüstung. CropX Technologies, Inc. und Pessl Instruments GmbH kombinieren Feldgeräte mit Datenplattformen und Beratungsfunktionen. Das regionale Geschäftsmodell variiert, da einige Anbieter über Distributoren verkaufen, während andere mit Konnektivitätsunternehmen oder Bewässerungsanbietern zusammenarbeiten. Diese Struktur gibt Landwirten mehrere Auswahlmöglichkeiten, macht aber auch lokalen Installationssupport und kompatible Software zu wichtigen Faktoren bei Kaufentscheidungen. Der Bodenüberwachungsmarkt in Südamerika hat keinen einzigen integrierten Anbieter, der Preisgestaltung oder Vertrieb in der gesamten Region kontrolliert.
Lindsay Corporation schloss im Januar 2025 eine Minderheitsbeteiligung von 49,9 % an Pessl Instruments GmbH ab und kombinierte die METOS-Überwachungstools von Pessl Instruments GmbH mit Lindsays Angebot für Fernbewässerungsmanagement. Die Transaktion verbindet Bodendaten mit einem etablierten Kundenstamm im Bewässerungsmanagement. METER Group, Inc. veröffentlichte im Februar 2026 den SOLYX 14-Sensor mit CDX-Technologie, die entwickelt wurde, um Feuchtigkeitsmessungen von Salinität und Temperaturinterferenzen zu trennen. Dies adressiert ein Messproblem, das die Nutzung in salinen bewässerten Böden beeinträchtigen kann. Diese Schritte zeigen, dass der Wettbewerb von der Messleistung und der Fähigkeit abhängt, Daten mit einem praktischen landwirtschaftlichen Arbeitsablauf zu kombinieren. Sie ändern nichts an der fragmentierten Natur der regionalen Anbieterbasis.
Weißer Raum verbleibt bei satellitenverbundener Überwachung für abgelegene Betriebe und bei kostengünstigeren Angeboten für Genossenschafts- und Kleinbauernkunden. OXYcrop gibt CropX Technologies, Inc. einen lokalen Zugang zu brasilianischen Kunden und bietet Verkauf und Support auf Feldebene. Lacuna Space Ltd. und Wyld Networks AB sowie Embrapa etablierten durch den Einsatz von Olho No Solo im Jahr 2025 eine kommerzielle Referenz. Pessl Instruments GmbH kündigte im Juli 2026 eine Partnerschaft mit 1NCE an, um METOS-Stationen und Feldsensoren über eine einheitliche globale Internet-der-Dinge-Plattform zu verbinden. Der Bodenüberwachungsmarkt in Südamerika belohnt daher Anbieter, die Konnektivität, Hardware und Analyse unter lokalen Betriebsbedingungen zum Funktionieren bringen können.
Marktführer der Bodenüberwachungsbranche in Südamerika
-
METER Group, Inc.
-
Pessl Instruments GmbH
-
Campbell Scientific, Inc.
-
CropX Technologies, Inc.
-
Stenon GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bodenüberwachungsmarkt Südamerika Unternehmen in diesem Bericht
- CropX Technologies, Inc.
- Pessl Instruments GmbH
- METER Group, Inc.
- Campbell Scientific, Inc.
- The Toro Company
- Irrometer Company, Inc.
- Acclima, Inc.
- Sentek Pty Ltd
- Stevens Water Monitoring Systems, Inc.
- Delta-T Devices Ltd.
- Spectrum Technologies, Inc.
- Stenon GmbH
- Hortau Inc.
- Soil Scout Ltd.
- ICT International Pty Ltd
Neueste Industrielle Entwicklungen in Bodenüberwachungsmarkt Südamerika
- Februar 2026: METER Group, Inc. veröffentlichte den SOLYX 14-Bodenfeuchtigkeitssensor mit patentierter CDX-Technologie, die konsistente volumetrische Wassergehaltsmessungen über ein breiteres Spektrum von Bodentypen liefert, einschließlich hochsaliner und tonreicher Böden, die in bewässerten landwirtschaftlichen Zonen in Argentinien und Nordostbrasilien verbreitet sind. Der SOLYX 14 adressiert Sensordrift unter salinen Bedingungen, eine langjährige Genauigkeitsbeschränkung, die das Vertrauen in kommerzielle Sensordaten in diesen Regionen untergraben hat.
- November 2025: Pessl Instruments GmbH stellte offiziell METOS 5, die neueste Generation seiner Wetter- und Feldüberwachungsstationsreihe, auf der Agritechnica 2025 vor. METOS 5 bietet modulare Konnektivität, integriert sich in die FieldClimate-Cloud-Plattform für Bodenfeuchtigkeits- und Bewässerungsmanagement und ist so konzipiert, dass es bestehende METOS-Installationen nachrüstet, wodurch die Upgradekosten für etablierte südamerikanische Händlernetzwerke gesenkt werden.
- Oktober 2025: Pessl Instruments GmbH und FarmBlick GmbH kündigten eine Datenintegrationspartnerschaft an, die es ermöglicht, dass METOS-Internet-der-Dinge-Sensordaten, einschließlich Bodenfeuchtigkeitsmesswerte, direkt in FarmBlicks operatives Betriebsdatenökosystem fließen. Ein Prototyp ist für 2026 geplant, mit Pilotbetriebseinsätzen für operationale Tests. Die Integration konsolidiert Boden-, Wetter- und Agronomiedaten in einer einzigen Plattformoberfläche und reduziert die Systemfragmentierung in kommerziellen Betriebsabläufen.
Berichtsumfang des Bodenüberwachungsmarkts in Südamerika
Bodenüberwachung umfasst die Messung und Verfolgung von Bodenbedingungen zur Optimierung der landwirtschaftlichen Produktivität und Nachhaltigkeit. Der Bericht zum Bodenüberwachungsmarkt in Südamerika ist segmentiert nach Komponente (Hardware und weitere), nach Produkttyp (In-situ-Sensoren und weitere), nach Konnektivitätstechnologie (kabelgebunden und kabellos), nach Anwendung (Freilandanbau und weitere), nach Endnutzer (große kommerzielle Landwirtschaftsbetriebe und weitere) sowie nach Geografie (Brasilien, Argentinien und Rest Südamerikas). Die Marktprognosen werden in Wertangaben bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| In-situ-Sensoren |
| Fernerkundungsplattformen |
| Tragbare Sonden und Testkits |
| Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) |
| Freilandanbau |
| Geschützter Anbau |
| Forstwirtschaft |
| Große kommerzielle Landwirtschaftsbetriebe |
| Kleinbauern- und Genossenschaftsbetriebe |
| Forschungsinstitute und Universitäten |
| Regierungsstellen und Nichtregierungsorganisationen |
| Südamerika | Brasilien |
| Argentinien | |
| Rest Südamerikas |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Produkttyp | In-situ-Sensoren | |
| Fernerkundungsplattformen | ||
| Tragbare Sonden und Testkits | ||
| Nach Konnektivitätstechnologie | Kabelgebunden | |
| Kabellos (LPWAN, Mobilfunk, Satellit) | ||
| Nach Anwendung | Freilandanbau | |
| Geschützter Anbau | ||
| Forstwirtschaft | ||
| Nach Endnutzer | Große kommerzielle Landwirtschaftsbetriebe | |
| Kleinbauern- und Genossenschaftsbetriebe | ||
| Forschungsinstitute und Universitäten | ||
| Regierungsstellen und Nichtregierungsorganisationen | ||
| Nach Geografie | Südamerika | Brasilien |
| Argentinien | ||
| Rest Südamerikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für Bodenüberwachungslösungen in Südamerika?
Der Sektor soll von 198 Millionen USD im Jahr 2026 auf 365 Millionen USD bis 2031 bei einer CAGR von 13 % wachsen.
Welche Komponente hat die größte Bedeutung bei der Bodenüberwachung in Südamerika?
Hardware hielt im Jahr 2025 den größten Anteil von 58 %, da Sensoren, Gateways und Feldinstallationen für die Systembereitstellung erforderlich sind.
Welche landwirtschaftliche Anwendung wächst am schnellsten?
Geschützter Anbau soll bis 2031 mit einer CAGR von 17,1 % wachsen, da Landwirte häufige Messungen für Gewächshausbewässerung und Fertigationssysteme nutzen.
Was begrenzt die Einführung bei kleineren Betrieben?
Installations-, Kalibrierungs-, Abonnement- und Konnektivitätskosten bleiben wesentliche Hindernisse, während genossenschaftliche Beschaffung helfen kann, diese Kosten zu verteilen.