
Tamanho e Participação do Mercado de Filmes de Embalagem de Polipropileno (PP) da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
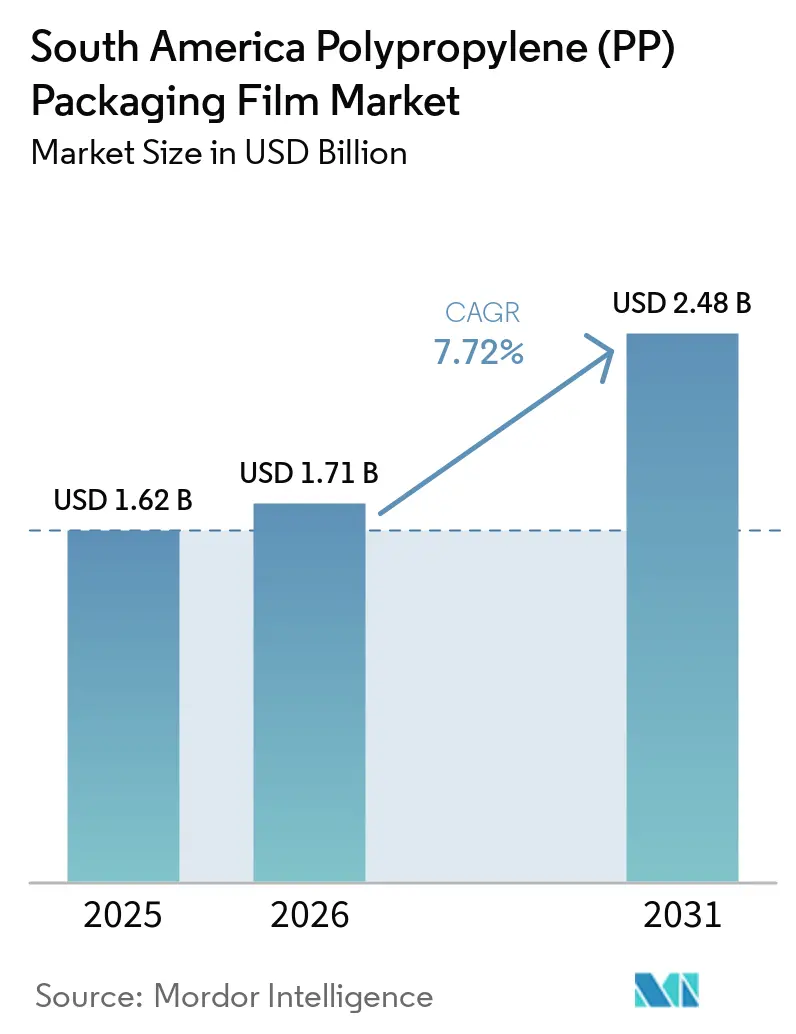
| Tamanho do mercado no ano base (2025) | 1.62 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.48 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.72 % |
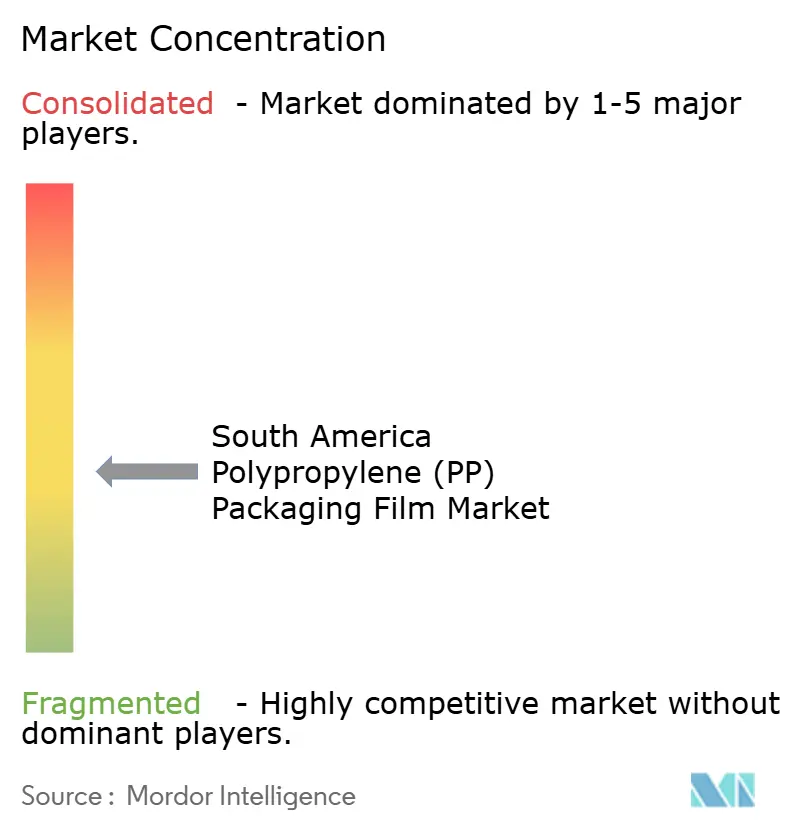
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Filmes de Embalagem de Polipropileno (PP) da América do Sul por Mordor Intelligence
O tamanho do mercado de filmes de embalagem de polipropileno (PP) da América do Sul foi avaliado em 1,62 bilhões de USD em 2025 e estima-se que cresça de 1,71 bilhões de USD em 2026 para atingir 2,48 bilhões de USD até 2031, a um CAGR de 7,72% durante o período de previsão (2026-2031). A demanda no mercado de filmes de embalagem de polipropileno (PP) da América do Sul é sustentada por alimentos embalados, varejo moderno, comércio eletrônico e cadeias de suprimentos de exportação que necessitam de proteção contra umidade, vedação confiável, impressão de alta qualidade e desempenho consistente durante o transporte, enquanto os processadores de alimentos exigem cada vez mais filmes que funcionem em linhas de alta velocidade e protejam os produtos durante ciclos de distribuição mais longos. Os fornecedores de filmes estão migrando para estruturas de mono-polipropileno recicláveis à medida que as regulamentações de embalagens tornam-se mais rigorosas no Brasil e na Colômbia, favorecendo grades revestidas, metalizadas e de maior barreira que atendem aos requisitos de proteção do produto, apresentação visual e reciclabilidade dentro de uma única família de materiais. O agronegócio do Brasil e as exportações de frutos do mar do Chile também sustentam a demanda por bolsas, tampas e filmes de barreira que suportam condições de cadeia de frio e exportação. O investimento em capacidade doméstica no Brasil pode melhorar a disponibilidade de fornecimento, enquanto as importações de resina, as variações cambiais e os custos de frete ainda influenciam as margens dos conversores. A concorrência permanece ativa porque os produtores regionais precisam enfrentar fornecedores que podem oferecer filmes importados a custos de entrega competitivos, enquanto as aplicações farmacêuticas e alimentares elevam o valor dos materiais especiais aprovados.
Principais Conclusões do Relatório
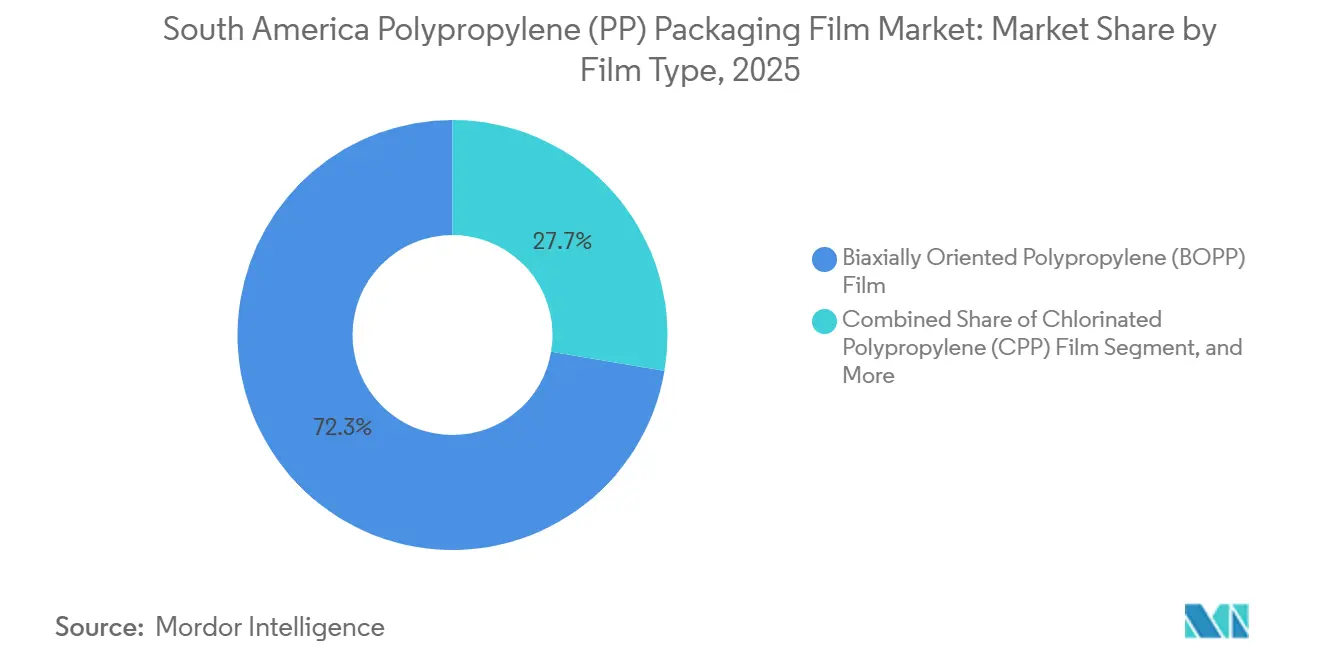
- Por tipo de filme, o filme de polipropileno biorientado (BOPP) detinha 72,34% da participação do mercado de filmes de embalagem de polipropileno (PP) da América do Sul em 2025, enquanto o filme de polipropileno clorado (CPP) está projetado para expandir a um CAGR de 8,16% até 2031.
- Por formato de embalagem, sacos e bolsas responderam por 34,62% da receita em 2025, enquanto os filmes de tampa e flow-wrap estão projetados para expandir a um CAGR de 8,34% até 2031.
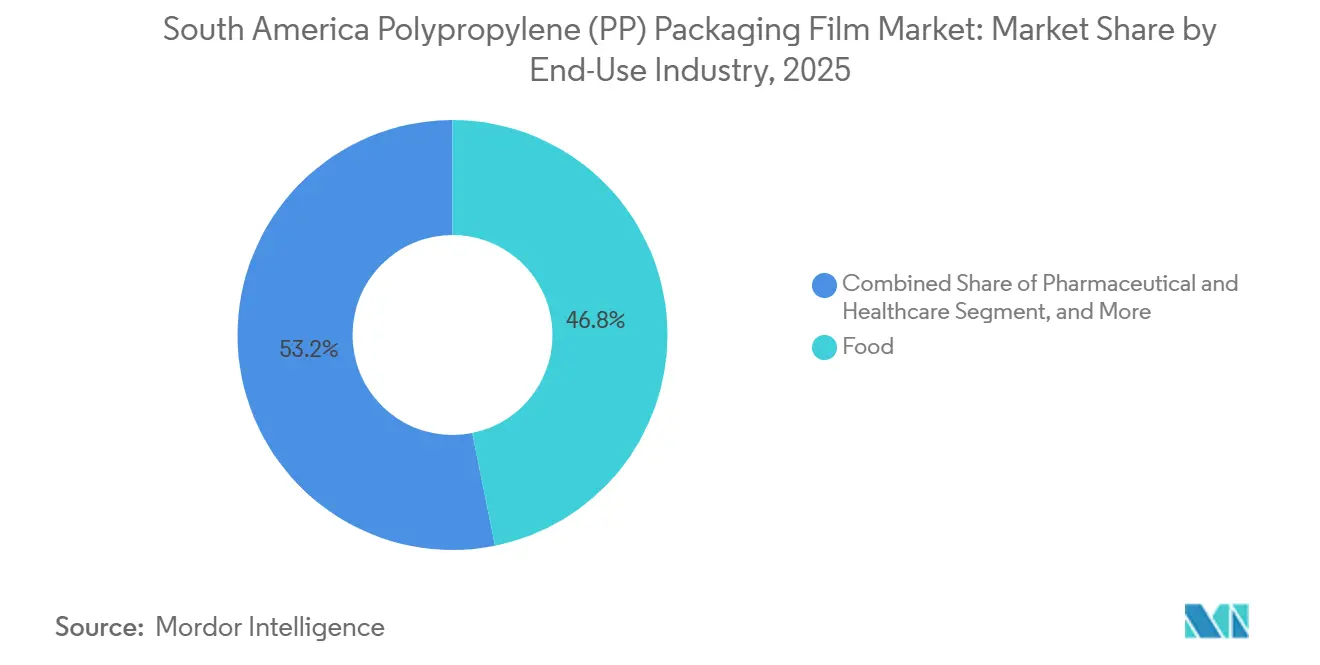
- Por indústria de uso final, alimentos responderam por 46,83% da receita em 2025, enquanto farmacêutico e saúde estão projetados para expandir a um CAGR de 8,47% até 2031.
- Por geografia, o Brasil respondeu por 44,72% da receita em 2025, enquanto a Colômbia está projetada para expandir a um CAGR de 8,53% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Filmes de Embalagem de Polipropileno (PP) da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Consumo de Alimentos Embalados e de Conveniência | +2.4% | Brasil, Argentina, Colômbia | Curto prazo ( 2 anos) |
| Migração para Estruturas de Mono-Polipropileno Recicláveis | +1.6% | Brasil, Chile, Colômbia | Médio prazo (2-4 anos) |
| Requisitos de Resiliência para Embalagens de Comércio Eletrônico e Secundárias | +1.1% | Brasil, Colômbia | Curto prazo (≤ 2 anos) |
| Adições de Capacidade Regional de BOPP e CPP | +0.9% | Brasil, Colômbia | Médio prazo (2-4 anos) |
| Requisitos de Maior Barreira e Prazo de Validade | +0.6% | Brasil, Chile, Argentina | Médio prazo (2-4 anos) |
| Crescimento das Embalagens de Alimentos Frescos e Frutos do Mar Orientadas à Exportação | +0.5% | Chile, Brasil, Argentina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Consumo de Alimentos Embalados e de Conveniência
Os alimentos processados e de conveniência continuam sendo uma fonte estável de demanda para o mercado de filmes de embalagem de polipropileno (PP) da América do Sul no Brasil, Colômbia, Argentina e Chile. As economias da América do Sul e do Caribe cresceram 2,5% em 2025, em comparação com 2,2% em 2024, sustentando os gastos das famílias com produtos embalados em toda a região. Os processadores de alimentos do Brasil utilizam filmes BOPP revestidos e não revestidos para produtos de panificação, confeitaria, salgadinhos, laticínios e produtos frescos que exigem clareza, confiabilidade de vedação e proteção contra umidade. O varejo organizado exige que cada produto seja vedado, rotulado e protegido durante o armazenamento, transporte e exposição nas prateleiras, ao contrário de muitas vendas em mercados abertos. Essa mudança aumenta o uso de filmes por unidade de varejo e incentiva os conversores a oferecer impressão consistente, desempenho de barreira, deslizamento controlado e desempenho confiável nas máquinas. Os produtores de salgadinhos e cereais nos países andinos estão selecionando grades de BOPP metalizadas e de alta barreira para consumidores urbanos, apoiando uma transição do sobre-envoltório básico para materiais com maior receita por quilograma e especificações de produto mais exigentes.
Migração para Estruturas de Mono-Polipropileno Recicláveis
A migração para embalagens de mono-polipropileno está se tornando um requisito operacional para o mercado de filmes de embalagem de polipropileno (PP) da América do Sul. O Decreto nº 12.688/2025 do Brasil estabeleceu um requisito de 22% de conteúdo reciclado e uma taxa de recuperação de 32% para grandes empresas a partir de janeiro de 2026, com metas aumentando para 40% e 50% até 2040. A Resolução 803 de 2024 da Colômbia também estabeleceu requisitos para coleta de embalagens, rastreamento de materiais e uso de matérias-primas recicladas, elevando o custo comercial das estruturas convencionais de múltiplos materiais. A Vitopel instalou um metalizador BOBST EXPERT K5, que aumentou sua capacidade de filme metalizado em 40% e viabilizou estruturas de mono-PP recicláveis. Estruturas de mono-PP mais finas podem manter o desempenho de barreira enquanto reduzem o uso de plástico por embalagem, mesmo com o aumento da demanda por rolos nas operações de conversão e as marcas buscando menor intensidade de material. Os caminhos de certificação promovidos pela ABRE e pela Abiplast podem ajudar os conversores a demonstrar que suas embalagens atendem aos requisitos de reciclabilidade, documentar as escolhas de materiais para os clientes e melhorar o acesso a programas formais de conformidade.
Requisitos de Resiliência para Embalagens de Comércio Eletrônico e Secundárias
O comércio eletrônico está mudando as especificações de filmes no mercado de filmes de embalagem de polipropileno (PP) da América do Sul, especialmente para entrega de alimentos, compras online de supermercado e pedidos diretos ao consumidor. Esses canais exigem filmes para malas e bolsas que protejam os produtos após saírem de um armazém e passarem por vários pontos de manuseio. Sistemas automatizados de separação, esteiras transportadoras e entrega na última milha criam tensões de perfuração e ruptura que o filme de sobre-envoltório padrão, projetado principalmente para exposição em prateleiras, pode não suportar. Bolsas de polipropileno cast e laminados de flow-wrap resistentes ao calor podem atender a essas demandas de manuseio, ao mesmo tempo em que fornecem vedações confiáveis para alimentos em temperatura ambiente, pedidos de supermercado e remessas de consumidores com marca. Os clusters de zonas de livre comércio em Bogotá e Medellín estão atraindo operações de atendimento que necessitam de materiais de embalagem secundária com espessura consistente, comportamento de tração e qualidade de superfície. Os fornecedores que mantêm resistência à tração e desempenho do coeficiente de atrito em temperaturas variáveis podem construir relacionamentos duradouros com os conversores e evitar competir exclusivamente no preço unitário.
Adições de Capacidade Regional de BOPP e CPP
O investimento em capacidade reflete as expectativas de que a demanda regional sustentará o fornecimento doméstico no mercado de filmes de embalagem de polipropileno (PP) da América do Sul. O Grupo Oben assinou um acordo em junho de 2026 para uma linha BOPP de 94.000 toneladas métricas por ano e 12 metros para o Brasil. O investimento seguiu a aquisição da Vitopel do Brasil pela Oben em agosto de 2025, que recebeu aprovação regulatória em junho de 2025, unindo assim as plataformas Vitopel e Terphane.[1]Oben Group, "Oben Group Completes Acquisition of Vitopel Do Brasil, Expanding High-Quality BOPP Film Offering," Oben Group, obengroup.com A Innova adquiriu a Polo Films em 2025 e integrou a unidade de Montenegro como Unidade III de suas operações, estendendo sua presença em BOPP de Manaus para o sul do Brasil. Esses projetos ampliam o acesso a produção de grande largura e alta produtividade e podem melhorar a competitividade regional quando os custos de frete, tarifas e tempo de entrega tornam o filme importado menos atrativo. Acordos de fornecimento de longo prazo podem oferecer aos conversores disponibilidade de material mais previsível, melhorar o planejamento da produção e reduzir sua dependência de compras no mercado spot à medida que as novas linhas atingem plena operação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços da Resina de Polipropileno | -1.5% | Brasil, Argentina, Chile, mercados dependentes de importação | Curto prazo (≤ 2 anos) |
| Concorrência de Estruturas de Papel, Alumínio e Polietileno | -0.9% | Brasil, Colômbia, Chile | Médio prazo (2-4 anos) |
| Infraestrutura Limitada de Coleta e Reciclagem | -0.6% | Brasil, Argentina, Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Exposição a Custos de Eletricidade, Câmbio e Importação | -0.7% | Argentina, Brasil, Colômbia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços da Resina de Polipropileno
As variações nos preços da resina continuam sendo uma restrição direta de margem para os conversores no mercado de filmes de embalagem de polipropileno (PP) da América do Sul. Os preços spot do homopolímero de PP no Brasil variaram de USD 970 a USD 1.020 por tonelada métrica em maio de 2025, e as subsequentes interrupções no fornecimento aumentaram a pressão de preços local. Muitos conversores compram resina em USD enquanto vendem o filme acabado na moeda local, criando exposição simultânea a aumentos nos preços da resina e à depreciação cambial. O Brasil importou 3,32 milhões de toneladas métricas de resina plástica em 2025, mostrando que os conversores continuam substituindo as origens de importação em vez de reduzir suas necessidades de material. O programa PRESIQ do Brasil está previsto para fornecer BRL 3 bilhões (USD 580 milhões) em incentivos anuais para a indústria química por 5 anos a partir de 2027, mas não elimina o risco de mercado spot no curto prazo. Contratos de resina de longo prazo, fornecimento flexível, repasse cuidadoso de preços e planejamento eficiente de estoque continuam sendo importantes para os conversores que buscam proteger suas margens.
Concorrência de Estruturas de Papel, Alumínio e Polietileno
O papel, os laminados de folha de alumínio e o filme de polietileno concorrem com o mercado de filmes de embalagem de polipropileno (PP) da América do Sul em aplicações alimentares e industriais. O papel ganhou atenção nas embalagens de produtos frescos e de comércio eletrônico, onde os compradores atribuem alto valor à reciclabilidade visível, mesmo quando pode oferecer menor proteção ao prazo de validade. A AquaChile substituiu o poliestireno expandido por papelão ondulado para a distribuição de salmão fresco, relatando menores emissões, custos de armazenamento e custos de transporte. Os laminados de alumínio mantêm vantagem em blisteres farmacêuticos de forma fria que necessitam de desempenho exigente de barreira contra umidade a um custo aceitável. O polietileno continua amplamente utilizado em embalagens de uso intensivo e aplicações de stretch para paletes, o que limita o alcance do PP nessas utilizações de maior volume. Os fornecedores de filmes de PP precisam demonstrar resistência à umidade, resistência de vedação, capacidade de impressão e reciclabilidade, ao mesmo tempo em que fornecem disponibilidade consistente e controle de custos durante as revisões do sistema de embalagem dos clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Filme: O BOPP Mantém sua Liderança Enquanto o CPP Avança em Usos Especializados
O filme BOPP detinha 72,34% do mercado de filmes de embalagem de polipropileno (PP) da América do Sul em 2025. Sua posição se baseia na ampla compatibilidade com impressão em rotogravura e flexografia, altas velocidades de processamento e uso em embalagens de salgadinhos, café, laticínios e confeitaria. Os grades transparentes são amplamente utilizados em envoltórios de panificação e salgadinhos estáveis em prateleira porque proporcionam visibilidade do produto e funcionam eficientemente em linhas automatizadas. O BOPP metalizado ganhou apoio após o investimento da Vitopel em um metalizador em 2024, que aumentou a capacidade em 40% e teve como alvo as embalagens de queijo processado, leite em pó e oleaginosas. Os grades revestidos com PVDC, acrílico ou camadas de EVOH atendem a formatos de alimentos de exportação que necessitam de barreiras mais fortes contra oxigênio e umidade, enquanto o BOPP não revestido permanece comum em estoque de rótulos, envoltórios primários e aplicações de confeitaria orientadas ao valor.
O polipropileno cast, comumente chamado de CPP, está projetado para crescer a um CAGR de 8,16% até 2031, a taxa mais rápida entre os tipos de filmes. As aplicações de tampa e blister farmacêutico valorizam sua estabilidade térmica e desempenho controlado de vedação-descascamento, enquanto os grades de uso geral suportam bolsas multicamadas e substratos de laminação. O CPP de grau retort é utilizado para refeições prontas e alimentos processados que devem manter a integridade do filme durante ciclos de esterilização em alta temperatura. O CPP metalizado está ganhando uso em embalagens premium de café e salgadinhos como alternativa a estruturas à base de folha de alumínio onde a reciclabilidade de mono-material é importante. Outras variantes de PP orientado e cast ocupam nichos técnicos menores na indústria de filmes de embalagem de polipropileno (PP) da América do Sul, atendendo a requisitos específicos de barreira, vedação e processamento.


Por Formato de Embalagem: Sacos e Bolsas Lideram Enquanto os Formatos de Tampa e Flow-Wrap Ganham Terreno
Sacos e bolsas responderam por 34,62% do tamanho do mercado de filmes de embalagem de polipropileno (PP) da América do Sul em 2025. Bolsas stand-up, sacos travesseiro e sachês são utilizados em toda a cadeia de suprimentos de alimentos processados, cuidados pessoais e suprimentos industriais do Brasil. Café em dose única, salgadinhos e condimentos necessitam de filmes com tensão de desenrolamento estável, desempenho antiaderente e registro de impressão preciso em altas velocidades de linha. Esses requisitos expandiram o uso do BOPP em formatos de varejo moderno, onde a apresentação visual confiável e a qualidade de vedação continuam sendo importantes. Os envoltórios e sobre-envoltórios mantêm uma base estável em produtos de tabaco, confeitaria e panificação premium porque sua clareza e brilho apoiam a apresentação nas prateleiras.
Os filmes de tampa e flow-wrap estão projetados para crescer a um CAGR de 8,34% até 2031. O crescimento está vinculado a embalagens de atmosfera modificada para produtos frescos, carne resfriada, laticínios e produtos similares no Brasil e na Argentina. Os processadores de alimentos na Colômbia estão adicionando equipamentos de form-fill-seal que necessitam de filmes com tolerâncias dimensionais rigorosas e iniciação de vedação previsível. Rótulos e fitas autoadesivas se beneficiam do crescimento das linhas de alimentos de marca própria e das embalagens farmacêuticas na Colômbia e no Chile. Os blisteres e embalagens strip permanecem o menor formato por valor, mas seus requisitos detalhados de aprovação de qualidade criam relacionamentos duradouros para fornecedores de CPP e filmes de PP de maior barreira.
Por Indústria de Uso Final: Alimentos Sustentam o Volume Enquanto Farmacêutico e Saúde Impulsionam Crescimento Mais Rápido
Alimentos responderam por 46,83% da receita no mercado de filmes de embalagem de polipropileno (PP) da América do Sul em 2025. As cadeias de suprimentos de salgadinhos, panificação, confeitaria e produtos frescos fornecem uma base ampla e relativamente estável de demanda por BOPP. Os produtos de panificação e confeitaria utilizam volumes substanciais de filmes em linhas de embalagem automáticas, enquanto o BOPP metalizado suporta embalagens de salgadinhos e cereais que necessitam de proteção ao prazo de validade. O queijo processado e o leite em pó também são aplicações-alvo para o BOPP metalizado, conforme identificado no investimento de capacidade da Vitopel.[2]Think Plastic Brazil, "Vitopel Invests in a Metallizing Machine That Marks the Beginning of a New Generation of Metallized Flexible Films," Think Plastic Brazil, thinkplasticbrazil.com Produtos frescos, carne, aves e frutos do mar requerem embalagens compatíveis com retort ou de atmosfera modificada para transporte prolongado em cadeia de frio.
O setor farmacêutico e de saúde está projetado para crescer a um CAGR de 8,47% até 2031. Os produtores de medicamentos genéricos nos corredores industriais de São Paulo no Brasil estão aumentando o uso de embalagens blister, sustentando a demanda por filmes de vedação controlada. A demanda também reflete uma migração regional de blisteres dominados por PVC para estruturas de PP e PET sem conteúdo de halogênio. A fabricação farmacêutica e as atividades de montagem de dispositivos médicos em Bogotá e Medellín na Colômbia sustentam filmes especiais de tampa e blister, enquanto os cuidados pessoais e cosméticos sustentam o BOPP transparente e metalizado em sachês e bolsas. O filme agrícola, o envoltório protetor e outros usos industriais não alimentares fornecem à indústria de filmes de embalagem de polipropileno (PP) da América do Sul uma base previsível quando a demanda voltada ao consumidor enfraquece.
Análise Geográfica
O Brasil respondeu por 44,72% da participação do mercado de filmes de embalagem de polipropileno (PP) da América do Sul em 2025. O país combina uma grande base de fabricação de alimentos, conversores de embalagens flexíveis e ativos de produção doméstica de BOPP. O acordo do Grupo Oben em junho de 2026 para uma linha BOPP de 94.000 toneladas métricas por ano reflete a confiança contínua na demanda por filmes no Brasil.[3]Oben Group, "Brazil Expansion: Oben Group Signs Agreement for New 12-Meter BOPP Line With 94,000 Tons of Annual Capacity," Oben Group, obengroup.com As regras de conteúdo reciclado e recuperação de embalagens plásticas do Brasil entraram em vigor para grandes empresas em janeiro de 2026, aumentando o interesse em estruturas de mono-PP que podem satisfazer as necessidades de recuperação de material sem comprometer o desempenho em alimentos e bens de consumo.
Argentina, Chile e Colômbia têm condições de demanda diferentes no mercado de filmes de embalagem de polipropileno (PP) da América do Sul. Os conversores da Argentina estão migrando para embalagens de mono-PP que atendem aos requisitos regionais para materiais livres de ftalatos. Os controles cambiais e as restrições de importação limitaram o poder de compra dos conversores argentinos dependentes de importação em 2024 e 2025. A demanda por filmes no Chile está vinculada às exportações de frutos do mar, nas quais os processadores de salmão necessitam de bolsas e filmes de tampa de atmosfera modificada que funcionem em baixas temperaturas. Os fornecedores chilenos apresentaram tecnologias de plástico reduzido na AquaSur 2026, indicando um foco contínuo nos requisitos de embalagem para mercados de exportação.
A Colômbia está projetada para crescer a um CAGR de 8,53% até 2031, a taxa mais rápida entre os mercados geográficos. A operação da Taghleef em Cartagena fornece uma fonte regional estabelecida de filme BOPP para conversores na Colômbia e nos mercados andinos próximos. A fabricação farmacêutica em Bogotá e Medellín sustenta o consumo de filmes de tampa e blister de CPP. Peru, Equador, Bolívia, Uruguai, Paraguai e Venezuela permanecem mercados mais dependentes de importação para BOPP e CPP de commodities. Os produtores brasileiros, os conversores andinos e os exportadores asiáticos competem nesses países com base no custo de entrega, na capacidade de distribuição local e no acesso confiável ao fornecimento de resina.
Cenário Competitivo
O mercado de filmes de embalagem de polipropileno (PP) da América do Sul é fragmentado entre os conversores, enquanto a produção primária de filmes está se tornando mais concentrada. As linhas BOPP de grande largura requerem capital substancial e favorecem os produtores que podem manter escala, acesso confiável à resina e utilização consistente. O Grupo Oben concluiu a aquisição da Vitopel do Brasil em agosto de 2025 e posteriormente concordou em instalar uma linha BOPP de 94.000 toneladas métricas por ano no Brasil em junho de 2026. Essa sequência fortaleceu a plataforma regional da Oben após a integração da Vitopel e da Terphane. A Taghleef Industries fornece filme BOPP a partir de Cartagena, Colômbia, enquanto o Grupo Plastilene, a Valfilm e a Prolam competem por meio de flexibilidade de formulação, prazos de entrega mais curtos e logística regional.
Os fornecedores indianos, incluindo a Jindal Poly Films e a UFlex, adicionam pressão de preços por meio de produção de filmes em grande escala e redes de distribuição estabelecidas. Sua presença oferece aos conversores alternativas de fornecimento quando a disponibilidade ou os preços regionais se tornam menos favoráveis. As aplicações farmacêuticas podem proteger parcialmente os fornecedores aprovados porque novos materiais requerem qualificação demorada, documentação de barreira e testes de compatibilidade de esterilização. Esse processo cria relacionamentos mais estáveis para empresas com sistemas de qualidade comprovados e registros de produtos consistentes. A dependência do Brasil em CPP de grau retort especializado cria uma abertura para fornecedores que podem oferecer filmes alimentares e farmacêuticos de alta temperatura a custo local competitivo.
A Valgroup desenvolveu a tecnologia de filme stretch Nano101 com até 101 nanocamadas ultrafinas, com disponibilidade prevista para 2027.[4]Valgroup, "Nano101: How 101-Nanolayer Technology Redefines Performance in Stretch Films," Valgroup, valgroupco.com A tecnologia atende ao filme stretch, mas demonstra capacidade local no desenvolvimento de materiais multicamadas que pode orientar trabalhos futuros em filmes especiais. A Valgroup também adquiriu o segmento de tampas plásticas da Innova em Manaus em agosto de 2025. O mercado de filmes de embalagem de polipropileno (PP) da América do Sul, portanto, mantém espaço para conversores especializados que oferecem alterações de arte responsivas, suporte específico para aplicações e estruturas de mono-PP certificadas.
Líderes da Indústria de Filmes de Embalagem de Polipropileno (PP) da América do Sul
Oben Holding Group S.A.C.
Taghleef Industries, Inc.
Innovia Films Limited
Cosmo Films Limited
Inteplast Group, Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Junho de 2026: O Grupo Oben assinou um acordo com a Brückner Maschinenbau para instalar uma nova linha de produção BOPP de 94.000 toneladas métricas por ano e 12 metros no Brasil, com foco no mercado brasileiro e no Cone Sul em geral. O anúncio de 8 de junho de 2026 seguiu a integração completa da Terphane e da Vitopel do Brasil. Representou o maior compromisso de capacidade por um produtor de BOPP com sede na América do Sul durante a década atual. Espera-se que a linha expanda o fornecimento doméstico e reduza a dependência dos conversores em importações asiáticas para grades de BOPP padrão e revestido.
- Janeiro de 2026: A Taghleef Industries relançou o antigo local de produção da Treofan em Neunkirchen, Alemanha, como Polyopt, após o investimento estratégico da AGP Holdco e o controle operacional total. O local, agora uma empresa irmã da Taghleef Industries sob o Grupo Al Ghurair, foi reposicionado como um hub europeu de BOPP especializado. A Treofan Germany GmbH and Co. KG encerrou as operações comerciais independentes.
- Agosto de 2025: O Grupo Oben concluiu a aquisição da Vitopel do Brasil Ltda. em 13 de agosto de 2025, após a aprovação regulatória do CADE em junho de 2025. A transação integrou as instalações da Vitopel em Mauá e Votorantim, no estado de São Paulo, à plataforma da Oben. A Vitopel trouxe quase 4 décadas de histórico operacional e exportações para mais de 30 países. A aquisição expandiu o grupo combinado para 18 plantas em 11 países e fortaleceu a capacidade da empresa de atender clientes brasileiros e de exportação.
- Agosto de 2025: A Valgroup adquiriu o segmento de tampas plásticas das operações da Innova em Manaus e começou a gerenciar a unidade em 1º de agosto de 2025. A transação expandiu a presença da Valgroup em embalagens para bebidas no norte do Brasil. Consolidou a produção de tampas de PET moldadas por compressão para os mercados de água, bebidas carbonatadas e sucos. A movimentação adicionou uma atividade de embalagem complementar às operações regionais de materiais e conversão existentes da empresa.


Escopo do Relatório do Mercado de Filmes de Embalagem de Polipropileno (PP) da América do Sul
O mercado de filmes de embalagem de polipropileno (PP) da América do Sul inclui filmes fabricados a partir de resinas de polipropileno para aplicações de embalagem em alimentos e bebidas, bens de consumo, produtos farmacêuticos e produtos industriais. Esses filmes oferecem propriedades como resistência à umidade, clareza, resistência ao calor e durabilidade. O relatório analisa o tamanho do mercado, as tendências de demanda, os principais impulsionadores de crescimento, os desafios, o cenário competitivo e as perspectivas futuras para os filmes de embalagem de polipropileno em toda a América do Sul.
O Relatório do Mercado de Filmes de Embalagem de Polipropileno (PP) da América do Sul é Segmentado por Tipo de Filme (Filme de Polipropileno Biorientado (BOPP) [BOPP Revestido e BOPP Não Revestido], Filme de Polipropileno Clorado (CPP) [CPP de Uso Geral, CPP de Grau Retort e CPP Metalizado] e Outros Tipos de Filmes), Formato de Embalagem (Envoltórios e Sobre-Envoltórios, Rótulos e Fitas Autoadesivas, Sacos e Bolsas, Filmes de Tampa e Flow-Wrap e Blisteres e Embalagens Strip), Indústria de Uso Final (Alimentos [Panificação e Confeitaria, Salgadinhos e Cereais Matinais, Produtos Frescos, Carne, Aves e Frutos do Mar e Produtos Lácteos], Bebidas [Bebidas Não Alcoólicas e Bebidas Alcoólicas], Farmacêutico e Saúde, Cuidados Pessoais e Cosméticos, Industrial e Outras Indústrias de Uso Final) e Geografia (Brasil, Argentina, Chile, Colômbia e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Filme de Polipropileno Biorientado (BOPP) | BOPP Revestido (PVDC, Acrílico, EVOH) |
| BOPP Não Revestido | |
| Filme de Polipropileno Clorado (CPP) | CPP de Uso Geral |
| CPP de Grau Retort | |
| CPP Metalizado | |
| Outros Tipos de Filmes |
| Envoltórios e Sobre-Envoltórios |
| Rótulos e Fitas Autoadesivas |
| Sacos e Bolsas |
| Filmes de Tampa e Flow-Wrap |
| Blisteres e Embalagens Strip |
| Alimentos | Panificação e Confeitaria | |
| Salgadinhos e Cereais Matinais | ||
| Produtos Frescos | ||
| Carne, Aves e Frutos do Mar | ||
| Produtos Lácteos | ||
| Bebidas | Bebidas Não Alcoólicas | Água Engarrafada |
| Bebidas Carbonatadas | ||
| Sucos | ||
| Outras Bebidas Não Alcoólicas | ||
| Bebidas Alcoólicas | Cerveja | |
| Destilados | ||
| Outras Bebidas Alcoólicas | ||
| Farmacêutico e Saúde | ||
| Cuidados Pessoais e Cosméticos | ||
| Industrial | ||
| Outras Indústrias de Uso Final | ||
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Restante da América do Sul |
| Por Tipo de Filme | Filme de Polipropileno Biorientado (BOPP) | BOPP Revestido (PVDC, Acrílico, EVOH) | |
| BOPP Não Revestido | |||
| Filme de Polipropileno Clorado (CPP) | CPP de Uso Geral | ||
| CPP de Grau Retort | |||
| CPP Metalizado | |||
| Outros Tipos de Filmes | |||
| Por Formato de Embalagem | Envoltórios e Sobre-Envoltórios | ||
| Rótulos e Fitas Autoadesivas | |||
| Sacos e Bolsas | |||
| Filmes de Tampa e Flow-Wrap | |||
| Blisteres e Embalagens Strip | |||
| Por Indústria de Uso Final | Alimentos | Panificação e Confeitaria | |
| Salgadinhos e Cereais Matinais | |||
| Produtos Frescos | |||
| Carne, Aves e Frutos do Mar | |||
| Produtos Lácteos | |||
| Bebidas | Bebidas Não Alcoólicas | Água Engarrafada | |
| Bebidas Carbonatadas | |||
| Sucos | |||
| Outras Bebidas Não Alcoólicas | |||
| Bebidas Alcoólicas | Cerveja | ||
| Destilados | |||
| Outras Bebidas Alcoólicas | |||
| Farmacêutico e Saúde | |||
| Cuidados Pessoais e Cosméticos | |||
| Industrial | |||
| Outras Indústrias de Uso Final | |||
| Por Geografia | Brasil | ||
| Argentina | |||
| Chile | |||
| Colômbia | |||
| Restante da América do Sul | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de filmes de embalagem de polipropileno da América do Sul?
O mercado de filmes de embalagem de polipropileno (PP) da América do Sul foi avaliado em 1,62 bilhões de USD em 2025, está estimado em 1,71 bilhões de USD em 2026 e tem previsão de atingir 2,48 bilhões de USD até 2031. A previsão representa um CAGR de 7,72% de 2026 a 2031.
O que está impulsionando a demanda por filmes de embalagem de polipropileno na América do Sul?
Alimentos embalados, varejo moderno, comércio eletrônico, cadeias de suprimentos de alimentos orientadas à exportação e requisitos de embalagens de mono-PP recicláveis estão sustentando a demanda. Esses usos requerem barreiras, vedações, impressão e desempenho de manuseio confiáveis.
Qual tipo de filme lidera a demanda regional?
O filme BOPP liderou com 72,34% da receita em 2025 porque suporta linhas de impressão e embalagem de alta velocidade em aplicações alimentares. Os grades transparentes, metalizados, revestidos e não revestidos atendem a diferentes necessidades de prazo de validade e apresentação.
Qual formato de embalagem está crescendo mais rapidamente?
Os filmes de tampa e flow-wrap estão projetados para crescer a um CAGR de 8,34% até 2031, sustentados pelas necessidades de embalagem de alimentos frescos e laticínios. Os formatos de atmosfera modificada e os equipamentos de form-fill-seal sustentam essa demanda.
Qual setor de uso final está se expandindo mais rapidamente?
O setor farmacêutico e de saúde está projetado para crescer a um CAGR de 8,47% até 2031, liderado por aplicações especiais de tampa e blister. A aprovação do fornecedor e a documentação de qualidade podem moldar as decisões de compra neste setor.
Qual país deve registrar o crescimento mais rápido?
A Colômbia está projetada para crescer a um CAGR de 8,53% até 2031, sustentada pela capacidade de fornecimento de BOPP e pela atividade de fabricação farmacêutica. Seus clusters de Bogotá e Medellín sustentam a demanda por filmes de embalagem especiais.
Página atualizada pela última vez em:



